
Tamaño y Participación del Mercado de Servicios Gestionados de Seguridad de Aplicaciones Móviles
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.84 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Seguridad de Aplicaciones Móviles por Mordor Intelligence
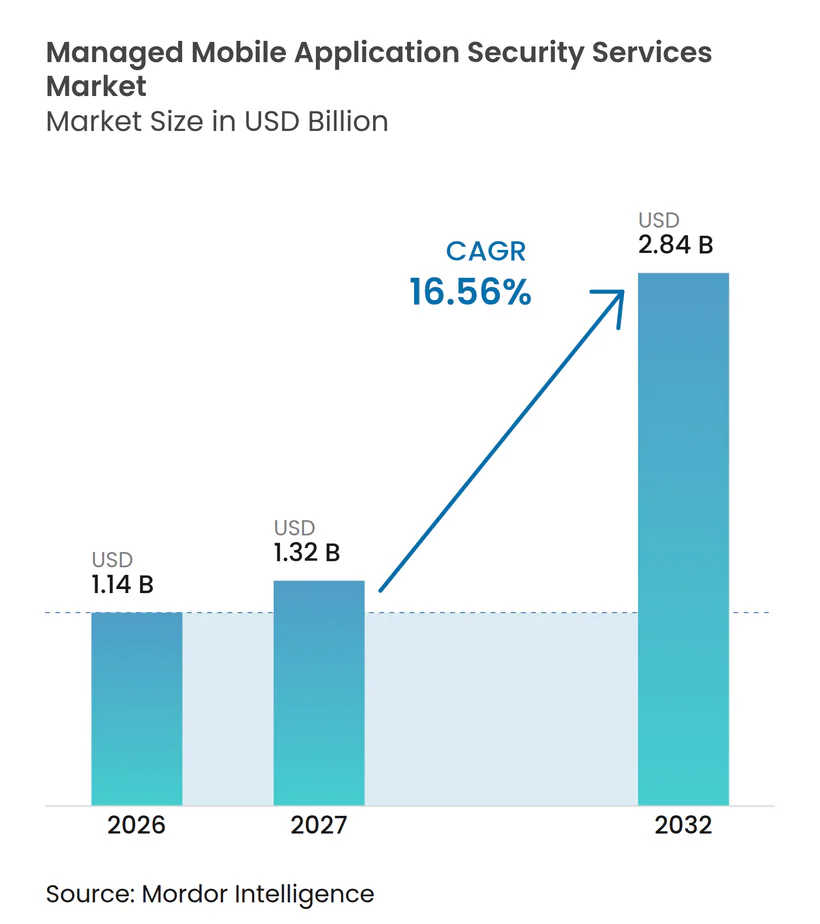
El tamaño del Mercado de Servicios Gestionados de Seguridad de Aplicaciones Móviles se valora en 1,14 mil millones de USD en 2026 y se prevé que alcance los 2,84 mil millones de USD para 2032, creciendo a un CAGR del 16,56% de 2027 a 2032. El mercado de servicios gestionados de seguridad de aplicaciones móviles se está expandiendo a medida que las empresas tratan las aplicaciones móviles como un canal de negocio principal en lugar de una extensión de sus sitios web o sistemas de escritorio. La actividad de amenazas, la exposición al fraude y las necesidades de cumplimiento continuo están haciendo que las pruebas periódicas sean menos adecuadas para las organizaciones que operan aplicaciones móviles orientadas al cliente. Los proveedores están respondiendo combinando pruebas, protección en tiempo de ejecución, controles antifraude y telemetría de operaciones de seguridad dentro de contratos gestionados. El mercado también se beneficia de la demanda de modelos de prestación que permiten a los equipos de seguridad mantener el control de políticas mientras aprovechan la experiencia externa. La integración con sistemas de identidad, datos y seguridad más antiguos sigue siendo una limitación práctica, especialmente para las organizaciones con recursos internos de seguridad limitados.
Conclusiones Clave del Informe
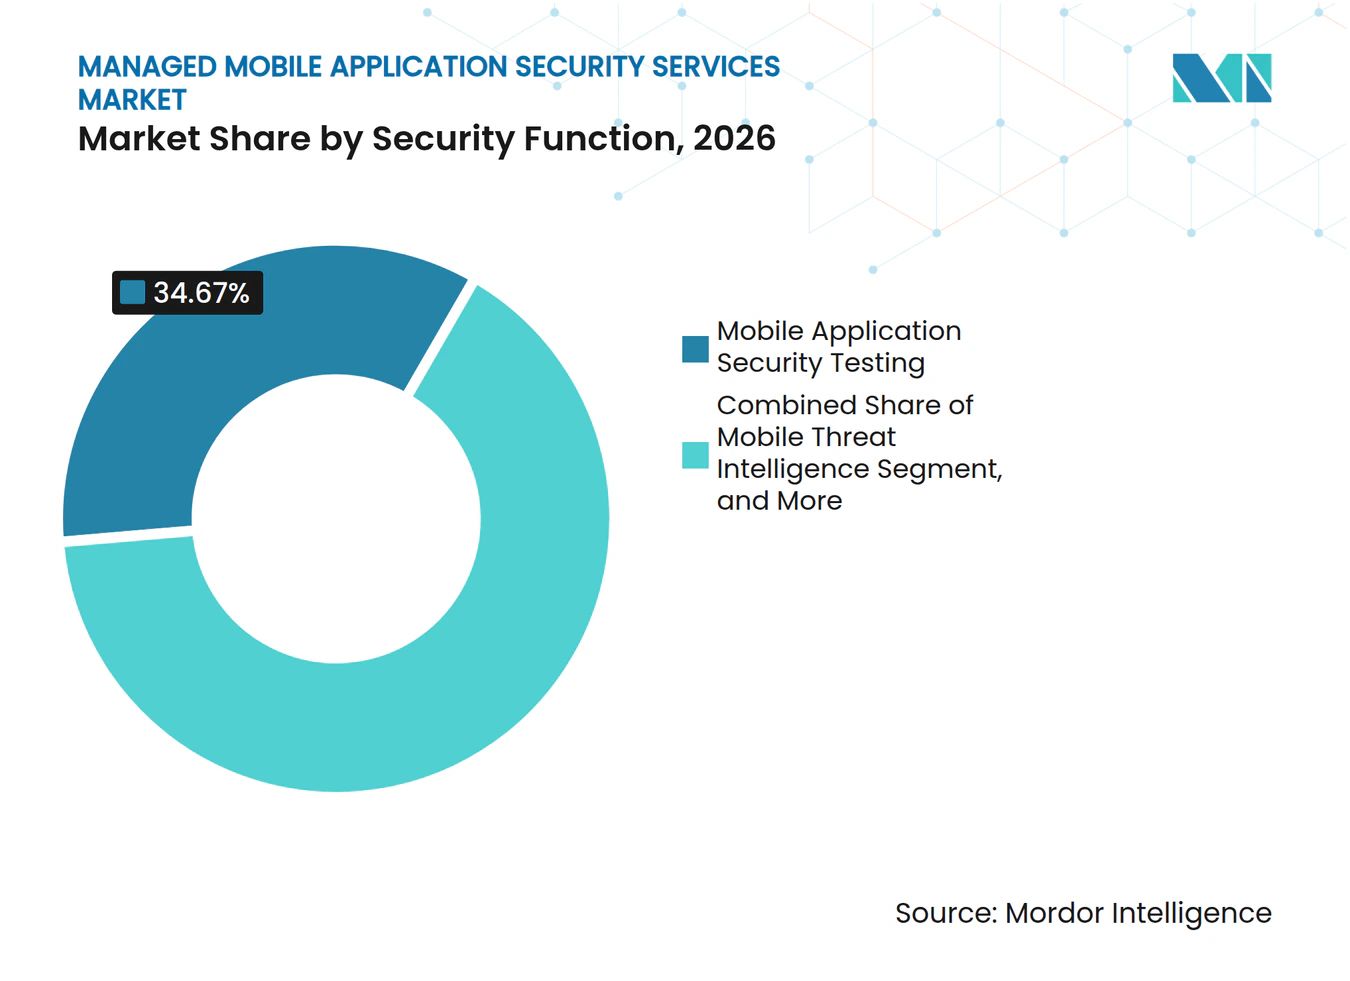
- Por función de seguridad, las Pruebas de Seguridad de Aplicaciones Móviles representaron el 34,67% de la participación del mercado de servicios gestionados de seguridad de aplicaciones móviles en 2026, mientras que la Protección contra Fraude Móvil, Bots y Apropiación de Cuentas se proyecta que se expanda a un CAGR del 17,43% hasta 2032.
- Por tamaño de empresa, las grandes empresas representaron el 65,83% de la participación del mercado en 2026, mientras que las pequeñas y medianas empresas se proyecta que se expandan a un CAGR del 17,32% hasta 2032.
- Por modelo de prestación de servicios, los Servicios Totalmente Gestionados representaron el 42,37% de la participación del mercado en 2026, mientras que el modelo de Plataforma Gestionada se proyecta que se expanda a un CAGR del 17,63% hasta 2032.
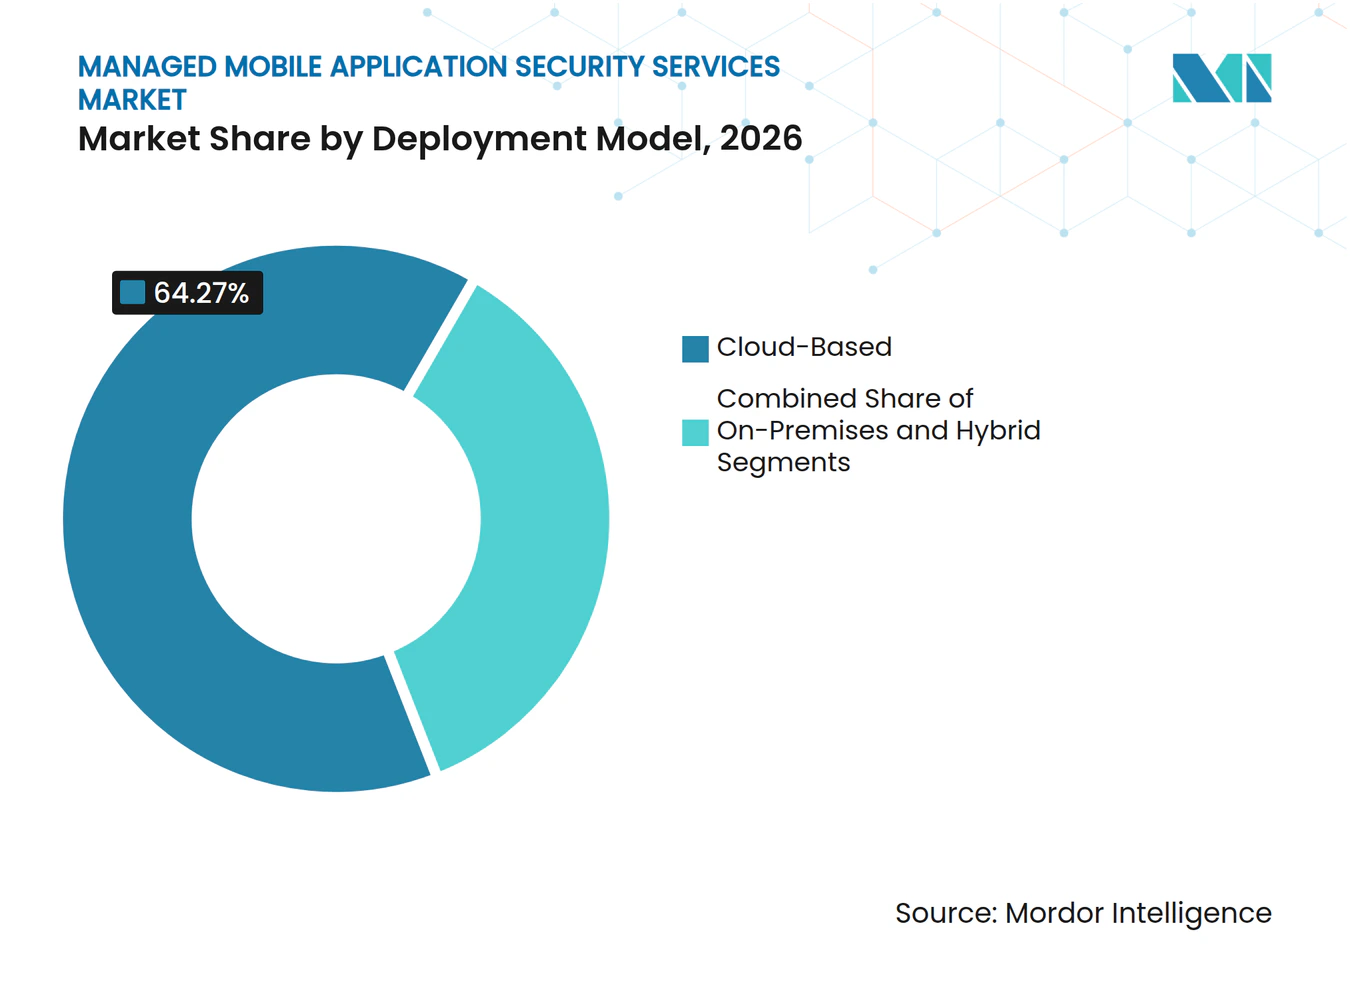
- Por modelo de implementación, la implementación basada en la nube representó el 64,27% de la participación del mercado en 2026, mientras que la implementación híbrida se proyecta que se expanda a un CAGR del 17,23% hasta 2032.
- Por industria del usuario final, BFSI representó el 27,43% de la participación del mercado en 2026, mientras que el sector salud se proyecta que se expanda a un CAGR del 17,36% hasta 2032.
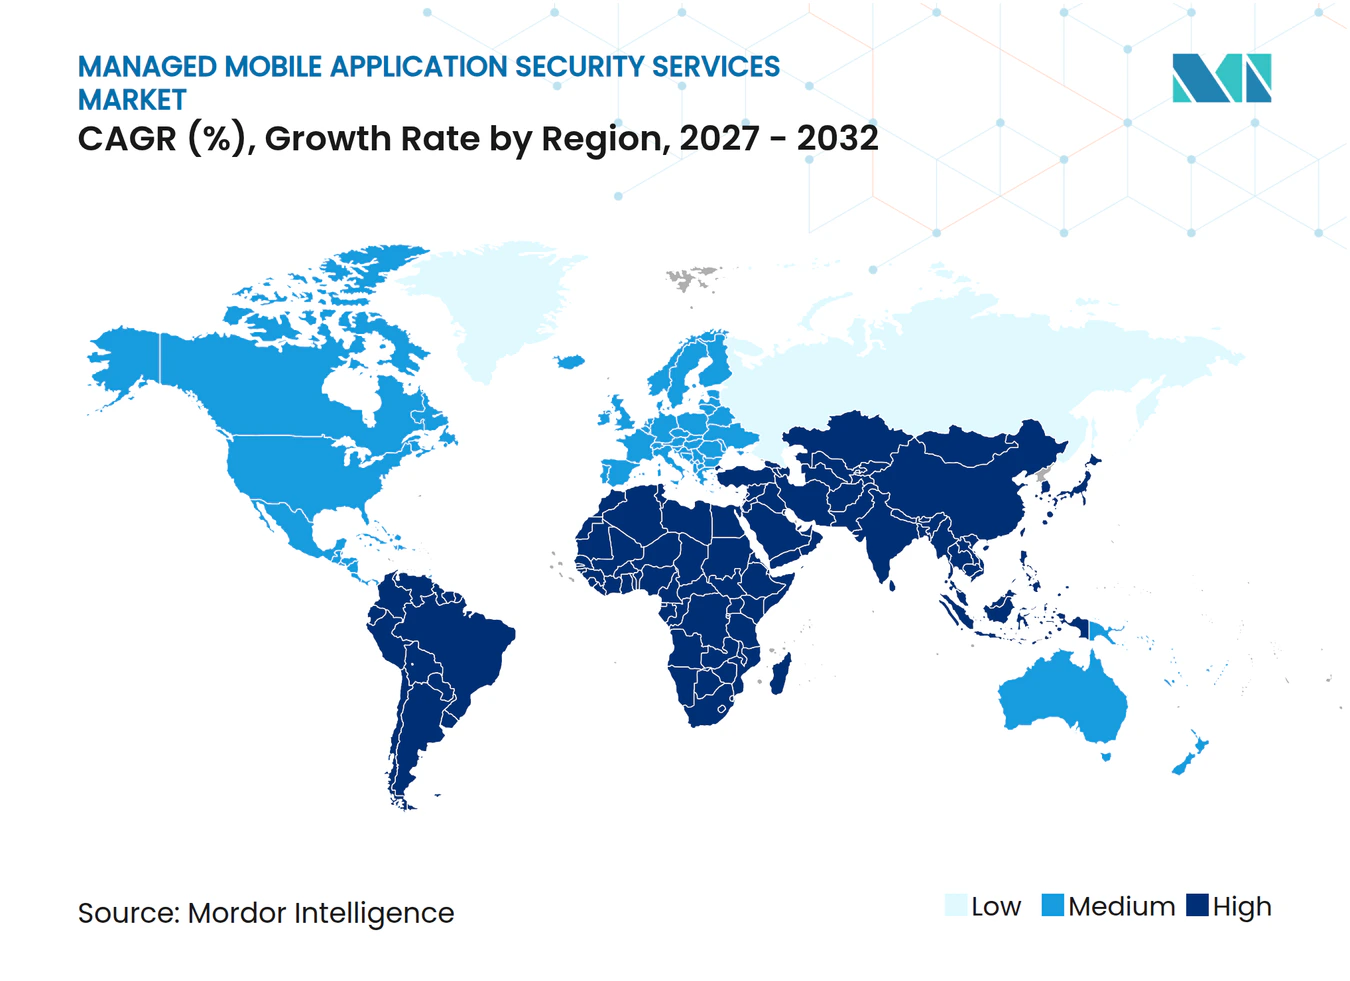
- Por geografía, América del Norte representó el 40,17% de la participación del mercado en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 17,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Ciberamenazas Móviles y Fraude | +4.8% | Global | Corto plazo (≤ 2 años) |
| Proliferación de BYOD y Trabajo Remoto | +3.5% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Endurecimiento de los Mandatos de Privacidad y Cumplimiento Sectorial | +2.9% | América del Norte, UE, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de Confianza Cero para Endpoints Móviles | +2.4% | América del Norte y UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Puntos Ciegos de Telemetría de Riesgo Móvil en los SOC Existentes | +1.9% | Global | Corto plazo (≤ 2 años) |
| Código Móvil Generado por IA que Amplía las Cargas de Trabajo de Seguridad | +1.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Ciberamenazas Móviles y Fraude
El mercado de servicios gestionados de seguridad de aplicaciones móviles está respondiendo a una superficie de ataque móvil más amplia y persistente. Guardsquare informó que el 72% de las organizaciones encuestadas experimentaron al menos 1 incidente de seguridad en aplicaciones móviles durante el año anterior, mientras que el 65% reportó pérdida de clientes tras un incidente. Kaspersky registró 14.059.465 ataques a dispositivos móviles en 2025 y señaló un aumento de varias veces en los paquetes de troyanos bancarios móviles.[1] El informe identificó a India, Turquía y Brasil como áreas con actividad concentrada de troyanos bancarios. Digital.ai informó que el 87% de las aplicaciones monitorizadas fueron atacadas en 2026, frente al 55% en 2022, ya que la inteligencia artificial redujo el costo de la ingeniería inversa y la generación de exploits. Estas condiciones respaldan la demanda de servicios gestionados que proporcionan monitorización, pruebas y respuesta persistentes en lugar de una única evaluación.
Proliferación de BYOD y Trabajo Remoto
El uso de dispositivos personales está ahora integrado en muchos entornos de trabajo, lo que aumenta el valor de los controles de seguridad a nivel de aplicación. La gestión de dispositivos móviles puede administrar los dispositivos inscritos, pero no elimina los riesgos del phishing entregado a través de aplicaciones de mensajería de consumo. Lookout encontró que la gestión de dispositivos móviles no redujo materialmente las tasas de encuentro con phishing en plataformas de mensajería ampliamente utilizadas. Esta limitación hace que la protección gestionada de aplicaciones sea relevante junto con las inversiones en gestión de dispositivos y gestión unificada de endpoints. La guía del NIST para la seguridad de dispositivos móviles empresariales proporciona una línea base de controles para las organizaciones que gestionan tanto dispositivos de propiedad de la organización como dispositivos de propiedad personal. El mercado de servicios gestionados de seguridad de aplicaciones móviles puede, por tanto, abordar una brecha entre la administración de dispositivos y la protección de la propia aplicación empresarial. Esto respalda a los proveedores que pueden proteger aplicaciones sin requerir una inscripción extensiva de dispositivos ni crear fricciones innecesarias para el usuario.
Endurecimiento de los Mandatos de Privacidad y Cumplimiento Sectorial
La regulación está transformando la protección móvil de una preferencia técnica a un requisito operativo documentado. La Comisión Europea establece que la Ley de Resiliencia Cibernética exige a los fabricantes que notifiquen activamente las vulnerabilidades explotadas y los incidentes graves a través de canales definidos una vez que entren en vigor los requisitos de notificación aplicables. El regulador financiero de China emitió requisitos de gestión de aplicaciones móviles para instituciones bancarias y de seguros en 2025, incluyendo el refuerzo de la seguridad, la transmisión de datos cifrados y las evaluaciones periódicas de riesgos. El Departamento de Servicios Financieros de Nueva York modificó los requisitos de la Parte 500, elevando también las expectativas en materia de gestión de vulnerabilidades y protecciones contra código malicioso. Estos requisitos superpuestos favorecen a los proveedores gestionados que pueden suministrar evidencia repetible, flujos de trabajo de vulnerabilidades e informes de cumplimiento. El mercado de servicios gestionados de seguridad de aplicaciones móviles se beneficia cuando los editores de aplicaciones buscan controles que puedan demostrarse ante reguladores, auditores y clientes empresariales.
Integración de Confianza Cero para Endpoints Móviles
Los programas de confianza cero se extienden cada vez más al endpoint móvil, donde la postura del dispositivo y la integridad de la aplicación afectan las decisiones de acceso. CrowdStrike puso a disposición su Evaluación de Confianza Cero Falcon para iOS y Android en mayo de 2025, añadiendo evaluación de confianza en tiempo real para endpoints móviles a su plataforma. El NIST describe la verificación continua como una característica central de la arquitectura de confianza cero. Los controles móviles pueden evaluar la integridad del código, la postura del dispositivo y el comportamiento de la sesión, lo que complementa los controles centrados en la red que abordan el movimiento lateral. Zscaler introdujo Zscaler Cellular en 2026 para aplicar la aplicación de políticas de confianza cero a través de la conectividad de red móvil. El mercado de servicios gestionados de seguridad de aplicaciones móviles se beneficia de esta arquitectura de seguridad más amplia porque las empresas necesitan herramientas y experiencia operativa que conecten las señales móviles con las políticas de identidad y acceso. Los proveedores con integraciones establecidas pueden reducir el esfuerzo necesario para pasar de un plan de confianza cero a una práctica operativa diaria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración con Pilas de TI Heredadas | -2.2% | Global | Corto plazo (≤ 2 años) |
| Restricciones Presupuestarias para Empresas Medianas | -1.7% | Global, más fuerte en América del Sur y África | Mediano plazo (2-4 años) |
| Aislamiento de Datos entre Inquilinos y Requisitos de Soberanía de Datos | -1.3% | UE, Asia-Pacífico | Mediano plazo (2-4 años) |
| Explicabilidad de la Puntuación de Riesgo Móvil y Fricción de Confianza del Usuario | -0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con Pilas de TI Heredadas
Las arquitecturas heredadas pueden retrasar la implementación de servicios gestionados de seguridad móvil. Los sistemas de identidad más antiguos, las plataformas de gestión de información y eventos de seguridad, y las interfaces de aplicaciones pueden no proporcionar la telemetría o los flujos de autenticación necesarios para la verificación continua del riesgo móvil. Un estudio de 2025 sobre prácticas de evaluación de confianza cero identificó la compatibilidad con sistemas heredados como un desafío de implementación principal. Las organizaciones pueden necesitar cambios en las interfaces, middleware o modernización de la autenticación antes de que un proveedor pueda ofrecer una cobertura de detección significativa. Este trabajo puede extender los ciclos de aprobación e implementación, especialmente cuando la aplicación móvil está vinculada a sistemas backend más antiguos. Los proveedores que ofrecen conectores probados para plataformas comunes de identidad, gestión de dispositivos y operaciones de seguridad pueden reducir esta fuente de fricción. El mercado de servicios gestionados de seguridad de aplicaciones móviles, por tanto, recompensa la interoperabilidad tanto como la profundidad de una función de seguridad individual.
Restricciones Presupuestarias para Empresas Medianas
Las organizaciones medianas a menudo reconocen el riesgo móvil pero tienen capacidad limitada para añadir herramientas especializadas y personal al mismo tiempo. CrowdStrike informó que el 36% de las pequeñas y medianas empresas estaban invirtiendo en nuevas herramientas de seguridad, mientras que el 93% reconocía el riesgo cibernético. Verizon encontró que el 57% de las pequeñas y medianas empresas se consideraban en desventaja de recursos al responder a ataques de seguridad móvil. Estas organizaciones pueden aplazar compras, reducir el alcance del servicio o depender de la protección general de endpoints en lugar de adoptar cobertura específica para móviles. Para el mercado de servicios gestionados de seguridad de aplicaciones móviles, los niveles de servicio claros y los precios transparentes por usuario pueden hacer que la adopción sea más viable para los compradores que carecen de equipos dedicados de seguridad móvil. Esta restricción es más visible donde los ciclos presupuestarios son cortos y el gasto en seguridad debe competir con las prioridades operativas directas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función de Seguridad:
Las Pruebas Anclan la Participación Mientras la Defensa contra el Fraude se AceleraLas Pruebas de Seguridad de Aplicaciones Móviles representaron el 34,67% de la participación del mercado de servicios gestionados de seguridad de aplicaciones móviles en 2026. Sigue siendo un punto de partida común porque las organizaciones necesitan identificar debilidades antes de priorizar la remediación o los controles en tiempo de ejecución. El Estándar de Verificación de Seguridad de Aplicaciones Móviles del Proyecto Abierto de Seguridad de Aplicaciones Web (OWASP) proporciona una referencia reconocida para evaluar los controles de aplicaciones.
La Protección contra Fraude Móvil, Bots y Apropiación de Cuentas se proyecta que crezca a un CAGR del 17,43% hasta 2032. TransUnion informó que el fraude por apropiación de cuentas aumentó un 21% a nivel mundial desde el primer semestre de 2024 hasta el primer semestre de 2025. El blindaje de aplicaciones y la autoprotección de aplicaciones en tiempo de ejecución abordan la manipulación después del lanzamiento. Un estudio del IEEE encontró que hasta el 73,6% de las aplicaciones iOS utilizaban menos de la mitad de las técnicas de refuerzo recomendadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
Las Grandes Empresas Lideran Mientras las PYME Crecen Más RápidoLas grandes empresas representaron el 65,83% de la participación del mercado de servicios gestionados de seguridad de aplicaciones móviles en 2026. Su posición refleja carteras de aplicaciones más grandes, obligaciones regulatorias complejas y una exposición significativa de marca. Estas organizaciones necesitan vínculos con sistemas de identidad, flujos de trabajo de operaciones de seguridad e informes de auditoría. Guardsquare encontró que el 96% de las organizaciones encuestadas con protección móvil multicapa reportaron menos incidentes de seguridad.
Las pequeñas y medianas empresas se proyecta que crezcan a un CAGR del 17,32% hasta 2032. La prestación gestionada da a estos compradores acceso a experiencia que quizás no puedan reclutar y retener. Verizon encontró que el 54% de las pequeñas y medianas empresas creían que tenían más que perder en términos relativos ante una brecha relacionada con móviles que las organizaciones más grandes. La implementación rápida, la administración limitada y los precios claros siguen siendo consideraciones de compra centrales.
Por Modelo de Prestación de Servicios:
Los Servicios Totalmente Gestionados Lideran Mientras las Plataformas Ganan TerrenoLos Servicios Totalmente Gestionados representaron el 42,37% de la participación del mercado en 2026. En el mercado de servicios gestionados de seguridad de aplicaciones móviles, este modelo atrae a compradores regulados que desean que un tercero opere la detección, respuesta e informes de cumplimiento móvil. Puede respaldar la supervisión activa sin un centro de operaciones de seguridad móvil interno separado. El modelo también es adecuado para organizaciones que necesitan soporte fuera del horario comercial estándar.
El modelo de Plataforma Gestionada se proyecta que crezca a un CAGR del 17,63% hasta 2032. Proporciona a los equipos de seguridad control de políticas, registros de auditoría y experiencia externa. Appdome introdujo MobileBOT Defense con protección de API con identidad como prioridad en abril de 2026 a través de un flujo de trabajo sin código. Los compradores pueden seleccionar modelos de prestación de servicios totalmente gestionados, cogestionados o basados en plataforma según sus habilidades internas y necesidades de gobernanza.
Por Modelo de Implementación:
La Nube Lidera Mientras el Híbrido Aborda las Necesidades de ControlLa implementación basada en la nube representó el 64,27% de la participación del mercado de servicios gestionados de seguridad de aplicaciones móviles en 2026. Admite inteligencia de amenazas en tiempo real, gestión centralizada de políticas y actualizaciones rápidas para poblaciones de dispositivos dispersas. También admite funciones de política y auditoría escalables y de autoservicio. Estas capacidades explican por qué la nube sigue siendo la arquitectura líder para implementar servicios gestionados de seguridad de aplicaciones móviles.
La implementación híbrida se proyecta que crezca a un CAGR del 17,23% hasta 2032. Es adecuada para clientes que desean inteligencia en la nube pero requieren aplicación local o almacenamiento controlado de telemetría. La Comisión Europea describe la Ley de Resiliencia Cibernética (CRA) como un marco para productos digitales más seguros. La capacidad híbrida está ganando una tracción sustancial en diversos sectores gubernamentales, de defensa, infraestructura crítica y servicios financieros regulados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final:
BFSI Lidera Mientras el Sector Salud se Expande RápidamenteBFSI representó el 27,43% de la participación del mercado de servicios gestionados de seguridad de aplicaciones móviles en 2026. Las aplicaciones de banca móvil, pagos y servicios financieros gestionan cuentas y transacciones de alto valor. BioCatch informó un aumento interanual del 11% en el fraude originado en canales móviles entre los bancos del Reino Unido en 2025.[2] Las necesidades de cumplimiento hacen atractivos a los proveedores con controles antifraude y capacidades de generación de informes.
El sector salud se proyecta que crezca a un CAGR del 17,36% hasta 2032. En el mercado de servicios gestionados de seguridad de aplicaciones móviles, los hospitales y los proveedores de salud digital están ampliando la monitorización de pacientes, la telesalud y el acceso a registros de salud a través de aplicaciones móviles. El Departamento de Salud y Servicios Humanos de los Estados Unidos declaró que la Regla de Seguridad HIPAA exige salvaguardas para la información de salud protegida electrónicamente. Los clientes gubernamentales y de defensa pueden preferir implementaciones híbridas o locales debido a los requisitos de aplicaciones clasificadas y sensibles.
Análisis Geográfico
América del Norte representó el 40,17% de la participación del mercado de servicios gestionados de seguridad de aplicaciones móviles en 2026. La región tiene una gran concentración de instituciones financieras reguladas, sistemas de salud, organismos gubernamentales y contratistas de defensa. Estados Unidos contribuye con la mayor parte de la demanda a través de la orientación federal y la supervisión específica del sector. La Agencia de Seguridad de Infraestructura y Ciberseguridad opera el programa de Diagnósticos y Mitigación Continuos para las agencias civiles federales. T-Mobile y Palo Alto Networks lanzaron una oferta SASE 5G gestionada en mayo de 2025.
Europa es el segundo mercado regional más grande. Alemania, el Reino Unido y Francia forman la base de demanda principal. La Comisión Europea identifica la Ley de Resiliencia Cibernética como un marco para productos seguros con elementos digitales. La Directriz Técnica TR-03174 de la BSI de Alemania establece requisitos para las aplicaciones móviles en servicios financieros. Pradeo y 7P Group anunciaron una asociación europea de seguridad móvil soberana en abril de 2026.[3]
Asia-Pacífico se proyecta que crezca a un CAGR del 17,58% hasta 2032. La banca, los pagos y el acceso empresarial con enfoque móvil amplían la necesidad de protección de aplicaciones. Zimperium firmó contratos con 12 instituciones bancarias en Asia-Pacífico durante el año fiscal 2025 y reportó un crecimiento interanual del 67% en troyanos bancarios móviles regionales. América del Sur, Oriente Medio y África ofrecen una base de demanda en desarrollo a medida que la banca móvil y el gobierno digital se expanden.
Panorama Competitivo
Concentración del Mercado
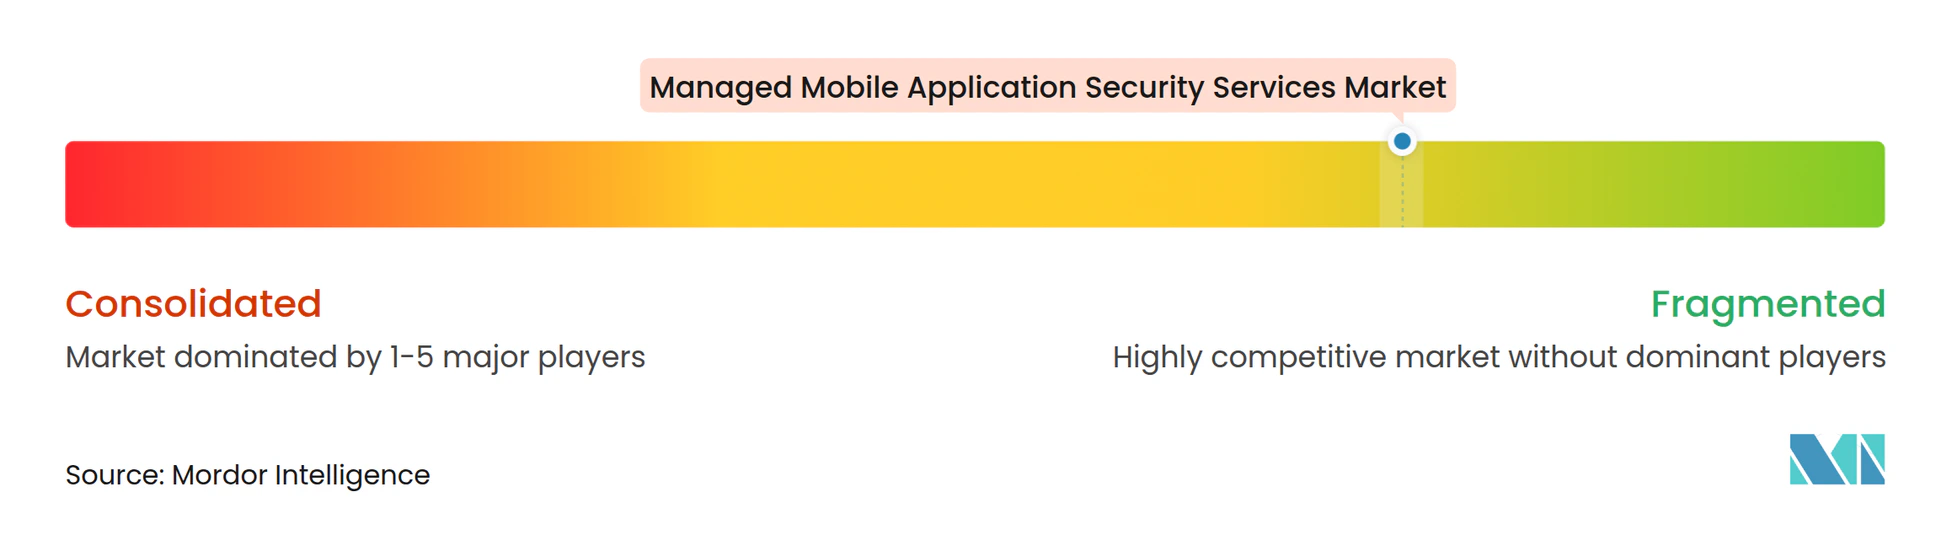
El mercado de servicios gestionados de seguridad de aplicaciones móviles incluye proveedores especializados y plataformas de ciberseguridad amplias, sin un único proveedor dominante. Zimperium, Lookout, Appdome, NowSecure, Pradeo, Promon y Appknox compiten en capacidades centradas en móviles. Palo Alto Networks, CrowdStrike, Microsoft e IBM ofrecen seguridad móvil dentro de carteras empresariales más amplias. OneSpan completó su adquisición de Build38 en marzo de 2026, ampliando sus capacidades de protección y blindaje de aplicaciones en tiempo de ejecución. Lookout vendió su negocio de seguridad en la nube a Fortra en mayo de 2025 para centrarse en la seguridad de endpoints móviles.
La competencia depende cada vez más de conectar los datos de amenazas móviles con operaciones de seguridad más amplias. NowSecure lanzó su Programa de Socios de Datos de IA Agéntica en marzo de 2026, poniendo a disposición de las plataformas de seguridad la inteligencia de riesgo de más de 4 millones de evaluaciones. Zimperium integró la telemetría de amenazas móviles con la plataforma de operaciones de seguridad de Sekoia en octubre de 2026.[4] Estos movimientos abordan el problema de que los eventos móviles queden aislados de otras investigaciones. La alineación con el Estándar de Verificación de Seguridad de Aplicaciones Móviles de OWASP proporciona a los compradores una base reconocida para evaluar los controles.
Las plataformas para el mercado medio y la integración de telemetría móvil siguen siendo oportunidades importantes. Las organizaciones medianas necesitan una baja carga operativa, mientras que los grandes clientes necesitan integración e informes listos para auditoría. Las necesidades de cumplimiento pueden favorecer a los proveedores con opciones regionales de manejo de datos y procesos de prestación establecidos. La protección de API móvil con identidad como prioridad y sin código de Appdome, introducida en abril de 2026, ilustra el enfoque en la implementación accesible.
Líderes de la Industria de Servicios Gestionados de Seguridad de Aplicaciones Móviles
-
IBM Corporation
-
Microsoft Corporation
-
Accenture plc
-
Zimperium, Inc
-
Lookout, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Seguridad de Aplicaciones Móviles Empresas cubiertas en este informe
- Accenture plc
- Appdome Inc.
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- Guardsquare NV
- IBM Corporation
- Ivanti, Inc.
- Lookout, Inc.
- Microsoft Corporation
- NowSecure, Inc.
- OneSpan Inc.
- Palo Alto Networks, Inc.
- Pradeo SAS
- Promon AS
- Rapid7, Inc.
- Synopsys, Inc.
- Veracode, Inc.
- Zimperium, Inc.
- Appknox Pte. Ltd.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Seguridad de Aplicaciones Móviles
- Octubre de 2026: Zimperium y Sekoia anunciaron una integración de productos que combina la Defensa contra Amenazas Móviles potenciada por IA de Zimperium con la plataforma SOC autónoma de Sekoia, permitiendo a los equipos de operaciones de seguridad investigar la telemetría de amenazas móviles junto con señales de ataque empresarial más amplias. La integración aborda directamente la brecha estructural entre la detección de amenazas móviles y las operaciones de seguridad empresarial, representando un paso material hacia la prestación unificada de seguridad gestionada móvil más SOC.
- Septiembre de 2026: Las obligaciones de notificación del Artículo 14 de la Ley de Resiliencia Cibernética de la UE entraron en vigor, exigiendo a los fabricantes de productos con elementos digitales, incluidas las aplicaciones móviles, notificar a ENISA y a los CSIRT nacionales sobre vulnerabilidades activamente explotadas en un plazo de 24 horas. Este hito regulatorio amplía materialmente el mercado direccionable para los servicios gestionados de seguridad de aplicaciones móviles en todos los estados miembros de la UE.
- Septiembre de 2026: Lookout integró las API de Confianza de Dispositivos Android Enterprise en su Plataforma de Seguridad Móvil con IA, recibiendo telemetría de parches a nivel de hardware y sistema operativo directamente de Google para potenciar su Centro de Exposición de Software Móvil. La integración cierra una brecha de visibilidad persistente en la gestión de exposición móvil empresarial y refuerza la posición de Lookout como proveedor de telemetría SOC para flotas Android.
- Agosto de 2026: Appdome anunció Live Update, una capacidad que permite a las organizaciones modificar las políticas de seguridad, antifraude y defensa contra bots en aplicaciones móviles publicadas en vivo sin una nueva compilación ni reenvío a la tienda de aplicaciones. Esta capacidad reduce la brecha de latencia de respuesta entre las campañas de ataque activas y el ajuste de políticas, que ha sido una desventaja estructural de la protección móvil tradicional basada en SDK.
Alcance del Informe Global del Mercado de Servicios Gestionados de Seguridad de Aplicaciones Móviles
El Mercado de Servicios Gestionados de Seguridad de Aplicaciones Móviles comprende servicios de seguridad que permiten a las organizaciones evaluar, proteger, monitorizar y mantener la seguridad de las aplicaciones móviles a lo largo de sus ciclos de vida de desarrollo y operación. Estos servicios abarcan pruebas de seguridad de aplicaciones móviles, blindaje de aplicaciones, autoprotección de aplicaciones en tiempo de ejecución (RASP), inteligencia y monitorización de amenazas móviles, protección contra fraude móvil y bots, prevención de apropiación de cuentas, y soporte seguro de DevSecOps móvil y cumplimiento. Los proveedores de servicios gestionados ofrecen evaluación de vulnerabilidades de aplicaciones, detección de amenazas en tiempo de ejecución, gestión de políticas de seguridad, monitorización continua y soporte de remediación para proteger aplicaciones móviles, datos de aplicaciones, sesiones de usuario y transacciones en entornos empresariales.
El Informe del Mercado de Servicios Gestionados de Seguridad de Aplicaciones Móviles está segmentado por Función de Seguridad (Pruebas de Seguridad de Aplicaciones Móviles, Blindaje de Aplicaciones y Autoprotección de Aplicaciones en Tiempo de Ejecución, Inteligencia y Monitorización de Amenazas Móviles, Protección contra Fraude Móvil, Bots y Apropiación de Cuentas, y Soporte Seguro de DevSecOps Móvil y Cumplimiento), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Modelo de Prestación de Servicios (Servicios Totalmente Gestionados, Servicios Cogestionados y Plataforma Gestionada), Modelo de Implementación (Local, Basado en la Nube e Híbrido), Industria del Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Salud, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias del Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Pruebas de Seguridad de Aplicaciones Móviles |
| Blindaje de Aplicaciones y Autoprotección de Aplicaciones en Tiempo de Ejecución |
| Inteligencia y Monitorización de Amenazas Móviles |
| Protección contra Fraude Móvil, Bots y Apropiación de Cuentas |
| Soporte Seguro de DevSecOps Móvil y Cumplimiento |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Servicios Totalmente Gestionados |
| Servicios Cogestionados |
| Plataforma Gestionada |
| Local |
| Basado en la Nube |
| Híbrido |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Salud |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Función de Seguridad | Pruebas de Seguridad de Aplicaciones Móviles | |
| Blindaje de Aplicaciones y Autoprotección de Aplicaciones en Tiempo de Ejecución | ||
| Inteligencia y Monitorización de Amenazas Móviles | ||
| Protección contra Fraude Móvil, Bots y Apropiación de Cuentas | ||
| Soporte Seguro de DevSecOps Móvil y Cumplimiento | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Modelo de Prestación de Servicios | Servicios Totalmente Gestionados | |
| Servicios Cogestionados | ||
| Plataforma Gestionada | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Salud | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de seguridad de aplicaciones móviles?
El mercado de servicios gestionados de seguridad de aplicaciones móviles se valora en 1,14 mil millones de USD en 2026 y se prevé que alcance los 2,84 mil millones de USD para 2032, a un CAGR del 16,56% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios gestionados de seguridad de aplicaciones móviles?
Los ataques móviles persistentes, la exposición al fraude, los requisitos de cumplimiento y las brechas de visibilidad en las operaciones de seguridad están animando a las organizaciones a adoptar protección gestionada.
¿Qué modelo de prestación de servicios lidera los servicios gestionados de seguridad de aplicaciones móviles?
Los Servicios Totalmente Gestionados lideran con una participación del 42,37% en 2026, mientras que el modelo de Plataforma Gestionada se prevé que crezca más rápido con un CAGR del 17,63% hasta 2032.
¿Qué sector del usuario final tiene la mayor demanda de servicios gestionados de seguridad de aplicaciones móviles?
BFSI lidera con una participación del 27,43% en 2026 porque las aplicaciones de banca móvil y pagos enfrentan riesgos directos de fraude, apropiación de cuentas y cumplimiento.
¿Qué región está creciendo más rápido en servicios gestionados de seguridad de aplicaciones móviles?
Asia-Pacífico se proyecta que crezca a un CAGR del 17,58% hasta 2032, respaldado por la banca, los pagos y los servicios empresariales con enfoque móvil.
¿Por qué las organizaciones eligen la implementación híbrida para la seguridad de aplicaciones móviles?
La implementación híbrida permite a las organizaciones utilizar la inteligencia de amenazas en la nube mientras mantienen la aplicación de políticas seleccionadas o la telemetría sensible en entornos privados.