
Tamanho e Participação do Mercado de Serviços Gerenciados de Otimização de Licenças de TI
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.51 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.81 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.38 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
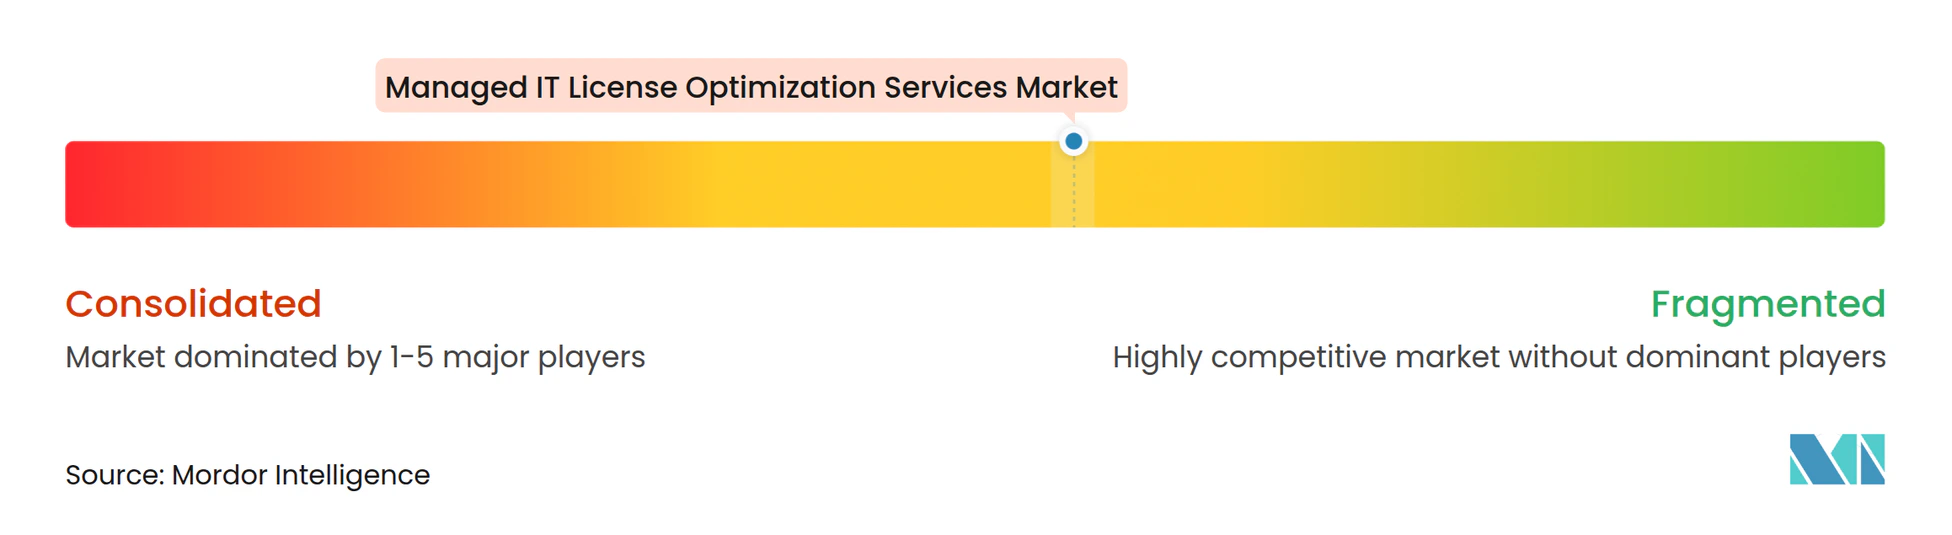
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Otimização de Licenças de TI por Mordor Intelligence
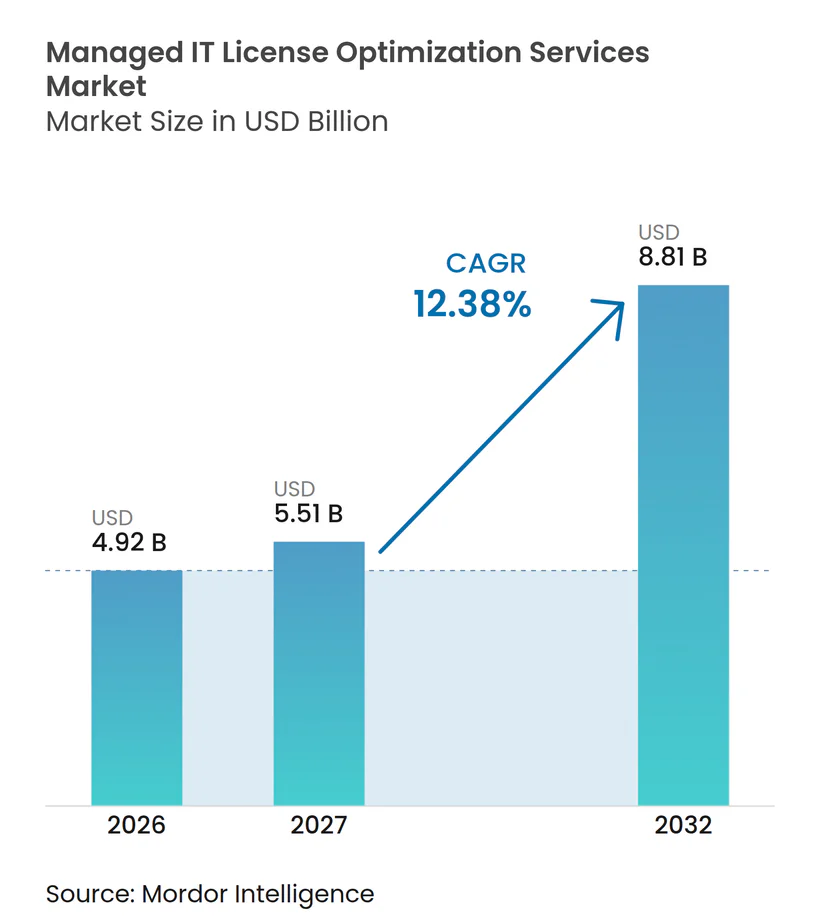
O tamanho do mercado de serviços gerenciados de otimização de licenças de TI está projetado para se expandir de 4,92 bilhões de USD em 2026 e 5,53 bilhões de USD em 2027 para 8,81 bilhões de USD até 2032, registrando um CAGR de 12,38% entre 2027 e 2032. O mercado de serviços gerenciados de otimização de licenças de TI é sustentado pela dificuldade de rastrear direitos de uso em ambientes de nuvem, SaaS e locais, especialmente quando unidades de negócios distintas adquirem software por meio de diferentes canais de aquisição e o implantam sem um inventário centralizado. Os editores de software estão alterando modelos comerciais ao mesmo tempo em que intensificam o escrutínio das implantações dos clientes, o que aumenta a importância de registros precisos de direitos, interpretação de contratos, renovações oportunas e compreensão de se as configurações técnicas atuais permanecem em conformidade. O mercado de serviços gerenciados de otimização de licenças de TI também se beneficia à medida que as equipes de FinOps assumem responsabilidades de licenciamento de SaaS e software ao lado dos gastos com nuvem e precisam de uma visão comum de dados de uso, compromissos de gastos e datas de renovação de contratos. A precificação de software baseada em IA e consumo torna o planejamento orçamentário mais difícil porque os custos não dependem mais apenas de licenças por usuário nomeado e podem variar com o comportamento da carga de trabalho, o uso de tokens e o provisionamento de novos recursos de IA. Provedores que combinam prontidão para auditorias, suporte a renovações, controles de custos baseados em dados e conhecimento específico de editores podem atender a uma parcela maior dos gastos corporativos com software e ajudar os clientes a tomar decisões antecipadas antes que um contrato, auditoria ou mudança de preço crie pressão.
Principais Conclusões do Relatório
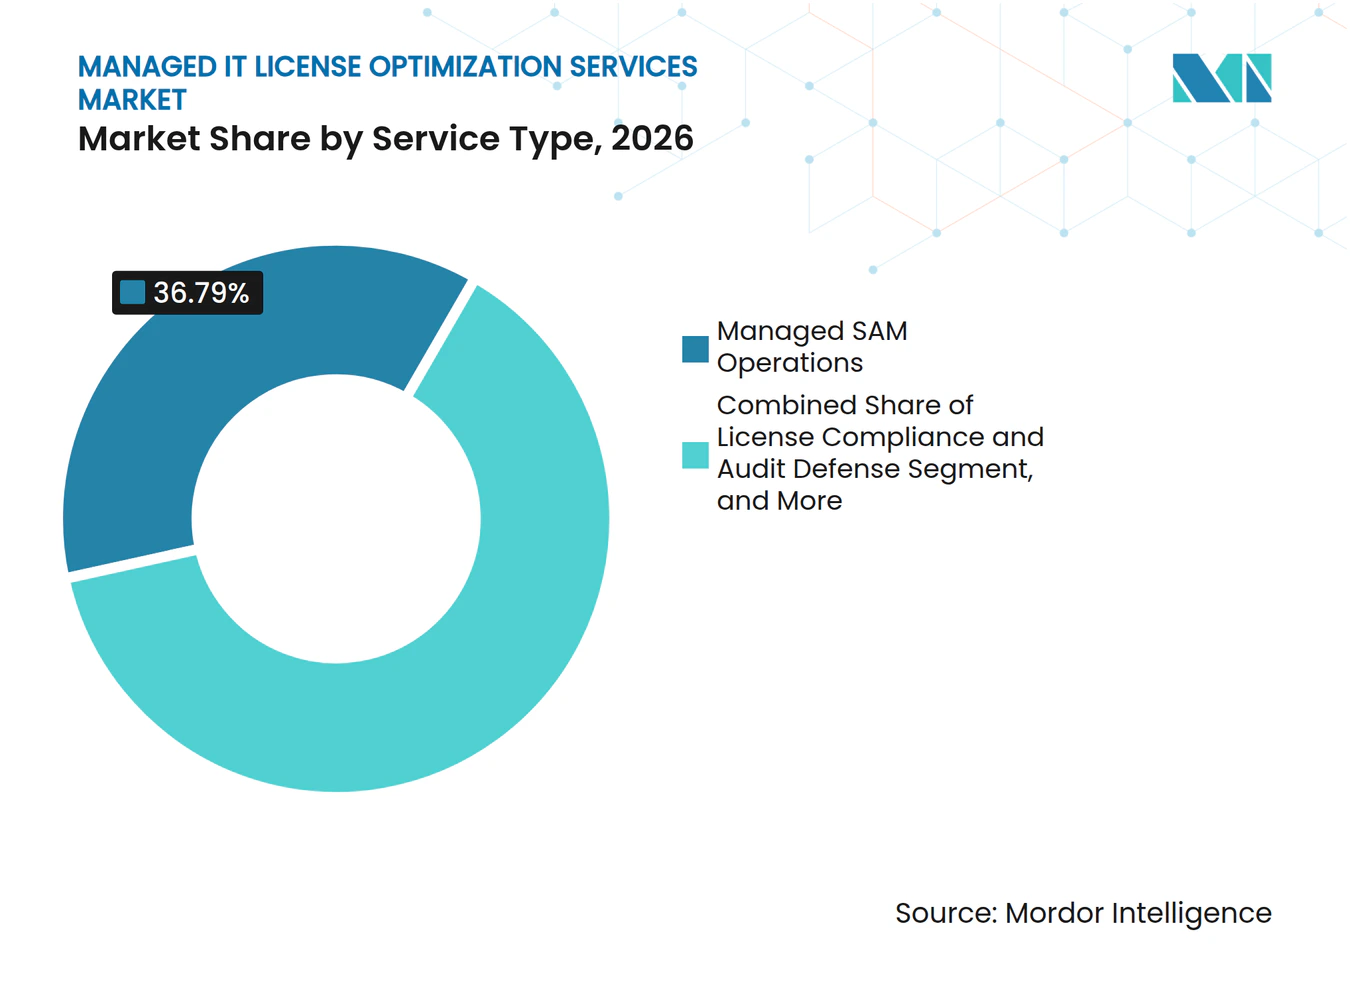
- Por tipo de serviço, as Operações Gerenciadas de SAM detinham 36,79% da participação do mercado de serviços gerenciados de otimização de licenças de TI em 2026, enquanto a Otimização de Licenças e Gestão de Renovações está projetada para se expandir a um CAGR de 13,92% até 2032.
- Por modelo de entrega, os Serviços Totalmente Gerenciados detinham 47,97% da participação de receita no mercado de serviços gerenciados de otimização de licenças de TI em 2026 e estão projetados para se expandir a um CAGR de 13,67% até 2032.
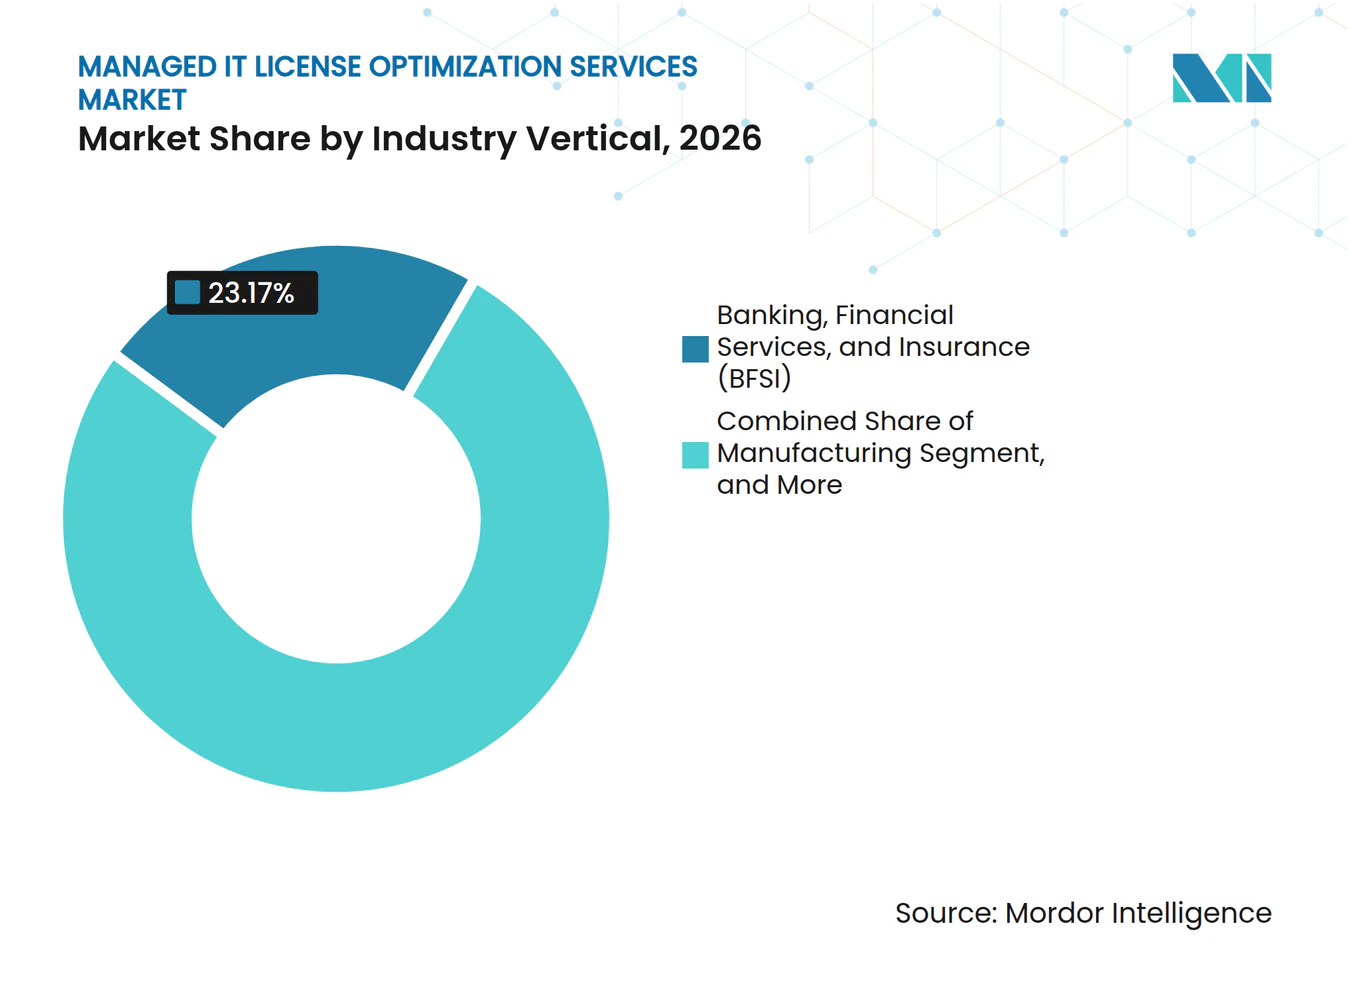
- Por vertical do setor, o BFSI detinha 23,17% da participação de receita em 2026, enquanto TI e Serviços Habilitados por TI está projetado para se expandir a um CAGR de 13,81% até 2032.
- Por geografia, a América do Norte detinha 43,51% da participação de receita em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 13,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Complexidade do Licenciamento de Software | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Ambientes de TI com SaaS, Nuvem e Múltiplas Fontes | +2.8% | Global, com América do Norte e Europa como mercados primários | Médio prazo (2-4 anos) |
| Crescente Responsabilidade Financeira pelos Gastos com Tecnologia | +2.1% | América do Norte e Europa, com Ásia-Pacífico em crescimento | Médio prazo (2-4 anos) |
| Escassez de Expertise Interna em SAM e FinOps | +1.8% | Global, mais aguda na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Modelos de Licenciamento Baseados em IA, API e Uso | +1.6% | Global, com América do Norte e Ásia-Pacífico liderando a adoção | Médio prazo (2-4 anos) |
| Aquisição Descentralizada de SaaS e Aquisição Paralela | +1.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade do Licenciamento de Software
Os editores de software estão alterando estruturas de preços durante os períodos de contrato e continuando as atividades de auditoria, criando trabalho que muitas equipes internas de TI não conseguem gerenciar sozinhas. Os direitos de uso de software tornaram-se a principal preocupação das equipes de gestão de ativos de software em 2025, após subir 5 posições em relação ao ano anterior, refletindo a migração para licenciamento em nuvem e infraestrutura híbrida.[1] O Manual de Exame de TI do FFIEC exige que as instituições financeiras mantenham registros de licenças, contratos e proteção de direitos autorais, o que torna os registros confiáveis uma questão de governança e não uma tarefa administrativa. Máquinas virtuais, contêineres e produtos habilitados por IA podem alterar a forma como uma licença é contabilizada dentro do mesmo patrimônio de software. O mercado de serviços gerenciados de otimização de licenças de TI, portanto, tem uma abertura onde as organizações precisam de uma visão atualizada de direitos, uso, limites contratuais e as evidências necessárias para explicar uma posição a um editor. O conhecimento específico do editor é particularmente importante quando um cliente não possui os dados de uso necessários para contestar uma posição de auditoria ou avaliar se um acordo proposto segue os termos contratuais relevantes.
Expansão de Ambientes de TI com SaaS, Nuvem e Múltiplas Fontes
Os portfólios de SaaS agora podem criar mais exposição de licenciamento do que muitos ambientes tradicionais locais porque a aquisição e o provisionamento ocorrem em muitas unidades de negócios. A Zylo reportou gastos com SaaS de 4.830 USD por funcionário em 2025, com um aumento de 21,9% em relação ao ano anterior, enquanto licenças de SaaS não utilizadas ou subutilizadas geraram um valor médio anual de desperdício de 21 milhões de USD por organização.[2] Isso cria demanda no mercado de serviços gerenciados de otimização de licenças de TI para descoberta, correspondência de direitos e desativação de aplicações não utilizadas. Instalações inativas e locatários de nuvem provisionados automaticamente ainda podem gerar um problema de auditoria se seu status não for verificado. A FinOps Foundation reportou que 98% dos profissionais de FinOps gerenciam gastos com IA em 2026, em comparação com 63% em 2025, mostrando com que rapidez a gestão de custos está se estendendo a novos tipos de carga de trabalho. Os provedores de serviços podem tornar os gastos com SaaS, nuvem e IA mais gerenciáveis quando unem dados de licenças com processos de governança financeira e, em seguida, usam esse registro combinado para apoiar decisões de renovação e responsabilidade entre compradores descentralizados.
Crescente Responsabilidade Financeira pelos Gastos com Tecnologia
Os líderes de tecnologia estão sob maior pressão para conectar os custos de software a um valor de negócio definido e para explicar cobranças inesperadas. Essa pressão muda o papel da gestão de licenças de manutenção de registros para um controle contínuo sobre orçamentos, renovações e compromissos com fornecedores. A FinOps Foundation constatou que 78% das funções de FinOps se reportam à organização do CTO ou CIO em 2026, um aumento de 18 pontos percentuais em relação a 2023.[3] Essa estrutura de reporte torna a colaboração entre engenharia, aquisições, finanças e equipes de ativos de software mais necessária porque cada função detém parte das informações necessárias para uma decisão comercial sólida. A Zylo constatou que 66,5% dos líderes de TI tiveram cobranças inesperadas de SaaS provenientes de modelos de precificação baseados em consumo ou IA em 2025. O mercado de serviços gerenciados de otimização de licenças de TI pode se beneficiar quando as empresas buscam suporte externo para construir uma ligação mais clara entre demanda, uso, gastos com renovação e o responsável pelo negócio de cada aplicação.
Escassez de Expertise Interna em SAM e FinOps
A demanda por habilidades que combinam governança financeira, operações em nuvem e regras de licenciamento de editores é difícil de ser atendida internamente por muitas organizações. Menos de 30.000 profissionais detinham a credencial de Profissional Certificado em FinOps em todo o mundo em meados de 2026, enquanto mais de 80.000 vagas abertas faziam referência a habilidades em FinOps. A lacuna é significativa porque os profissionais de gestão de ativos de software e FinOps precisam de conhecimento de contratos, infraestrutura, medição de uso, práticas de aquisição e as diferentes regras estabelecidas pelos principais editores. Essa escassez sustenta o mercado de serviços gerenciados de otimização de licenças de TI porque um provedor gerenciado pode aplicar equipes especializadas em vários clientes, em vez de exigir que cada empresa construa a mesma capacidade escassa. Os provedores também têm razão para automatizar trabalhos repetitivos de descoberta, normalização e análise a fim de limitar o efeito dos maiores custos com talentos. A entrega externa provavelmente continuará atraente onde as equipes internas não conseguem desenvolver capacidade específica de editor com rapidez suficiente ou reter pessoas com expertise técnica e comercial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implementação e Remediação de Dados | -1.5% | Global | Médio prazo (2-4 anos) |
| Regras de Licenciamento Complexas e Específicas por País | -1.2% | Global, com atrito particular na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Restrições de Privacidade na Telemetria de Licenças em Nível de Usuário | -0.8% | Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Direitos Agrupados Opacos e Assimetria de Dados dos Editores | -0.7% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implementação e Remediação de Dados
Um inventário confiável de ativos de software requer ferramentas de descoberta, dados normalizados, integração de sistemas e remediação de implantações que não correspondem aos registros. Esses requisitos iniciais podem exceder o orçamento de organizações de médio porte e podem atrasar sua decisão de usar um serviço gerenciado. Registros legados de planejamento de recursos empresariais, dados de aquisição desconectados e ambientes de TI fragmentados aumentam o trabalho necessário antes que as economias possam ser verificadas. O mercado de serviços gerenciados de otimização de licenças de TI enfrenta um ciclo de vendas mais lento quando um cliente em potencial precisa reparar as bases de dados antes que a otimização possa começar. Alguns provedores estão usando normalização de dados com suporte de IA na fase inicial para encurtar o caminho da descoberta à ação. No entanto, construir essa capacidade requer investimento e pode favorecer provedores com recursos financeiros e técnicos mais sólidos, enquanto os clientes ainda precisam de tempo para validar a qualidade do inventário subjacente.
Regras de Licenciamento Complexas e Específicas por País
Os termos de licenciamento podem diferir por país, tipo de implantação, método de virtualização, arquitetura de processador e os termos de um contrato individual. A ausência de um padrão global comum significa que os provedores devem manter expertise local e não podem aplicar um modelo de entrega a todos os clientes. O Regulamento de Resiliência Operacional Digital da União Europeia está em vigor desde janeiro de 2025 e exige que as entidades financeiras fortaleçam a gestão do risco de tecnologia da informação e comunicação, incluindo arranjos com terceiros. O Artigo 30 exige que os contratos de serviços de TIC abranjam questões como descrições de serviços, localização de dados, direitos de auditoria e disposições de rescisão. A ISO/IEC 19770-1 oferece uma estrutura reconhecida para sistemas de gestão de ativos de TI, mas a adoção difere por geografia e organização. Essas condições elevam os custos de entrega e criam uma barreira para o mercado de serviços gerenciados de otimização de licenças de TI em jurisdições com requisitos rigorosos de soberania de dados e contratos, particularmente quando um cliente multinacional espera relatórios consistentes em várias operações nacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Demanda por Suporte Operacional Contínuo Enquanto a Consultoria de Renovação se ExpandeAs Operações Gerenciadas de SAM detinham 36,79% da receita em 2026. O serviço abrange descoberta recorrente, normalização de dados, rastreamento de direitos e gestão de posições de software por editor. As grandes empresas precisam dessa continuidade porque uma lacuna entre os ciclos de auditoria pode deixar uma posição de licença desatualizada. A Flexera reportou que a Microsoft havia auditado 50% das organizações pesquisadas durante o período mais recente de 3 anos, a IBM havia auditado 37% e a SAP aumentou o volume de auditorias em 2025. Essas condições tornam o suporte especializado valioso onde regras complexas de produtos são difíceis de manter internamente.
A Otimização de Licenças e Gestão de Renovações está projetada para se expandir a um CAGR de 13,92% até 2032. A Microsoft migrou para Créditos Copilot, enquanto a ServiceNow introduziu os níveis Foundation, Advanced e Prime em abril de 2026. O tamanho do mercado de serviços gerenciados de otimização de licenças de TI para este serviço é sustentado pela necessidade de revisar preços, compromissos de uso e opções de direitos antes da renovação. Provedores com registros independentes de transações comparáveis podem aconselhar os compradores sem depender apenas de dados fornecidos pelo fornecedor. Consultoria independente de ferramentas pode ser importante para compradores que desejam evitar incentivos vinculados à revenda de plataformas.



Por Modelo de Entrega:
Os Serviços Totalmente Gerenciados Concentram a Demanda dos Clientes em ResultadosOs Serviços Totalmente Gerenciados representaram 47,97% da receita do modelo de entrega em 2026. O provedor é responsável pela precisão da posição de licença, prontidão para auditorias e progresso em relação aos objetivos de renovação. Esse modelo é adequado para organizações com talento especializado limitado ou que desejam um único responsável operacional para um grande patrimônio de software. Pode reduzir o esforço de coordenação entre equipes de aquisições, finanças, segurança e tecnologia. A detecção automatizada de anomalias, o mapeamento de direitos e as previsões de renovação podem apoiar uma qualidade de serviço consistente em vários editores.
Os Serviços Totalmente Gerenciados estão projetados para se expandir a um CAGR de 13,67% até 2032. Os Serviços Cogerenciados são adequados para organizações com equipes de SAM estabelecidas que precisam de ferramentas, benchmarks ou expertise especializada. Os Serviços Baseados em Projetos e Sob Demanda geralmente abordam defesa imediata em auditorias ou uma revisão antes de uma migração para a nuvem. Essas atribuições de curto prazo podem se desenvolver em compromissos gerenciados de longo prazo. Os clientes podem relutar em trocar de provedor porque um novo provedor deve recriar vínculos de dados, bases de direitos e relacionamentos com editores.
Por Vertical do Setor:
A Demanda Regulamentada do BFSI Coexiste com a Rápida Adoção de Serviços de TIO BFSI representou 23,17% da receita em 2026. As instituições financeiras frequentemente operam ambientes Oracle, IBM, SAP e Microsoft em configurações de mainframe, virtualizado, nuvem e SaaS. Seus grandes compromissos de software e requisitos formais de controle podem torná-las alvos frequentes de revisões detalhadas de licenciamento. A orientação do FFIEC reforça a importância de registros auditáveis para instituições financeiras dos Estados Unidos. O DORA também torna a supervisão de terceiros de TIC uma obrigação definida para entidades financeiras relevantes na União Europeia.
TI e Serviços Habilitados por TI está projetado para se expandir a um CAGR de 13,81% até 2032. As empresas de tecnologia mantêm portfólios de software grandes e complexos enquanto constroem produtos e serviços em infraestrutura licenciada. As organizações de saúde e ciências da vida precisam avaliar os patrimônios de aplicações após fusões, especialmente quando os sistemas processam dados de pacientes sob os requisitos da HIPAA. A manufatura está migrando ferramentas de design assistido por computador, simulação e gestão do ciclo de vida do produto para assinaturas e modelos de uso simultâneo. As agências governamentais podem precisar de registros centrais de licenças à medida que a Lei SAMOSA busca o inventário federal e a consolidação de licenças de software.

Análise Geográfica
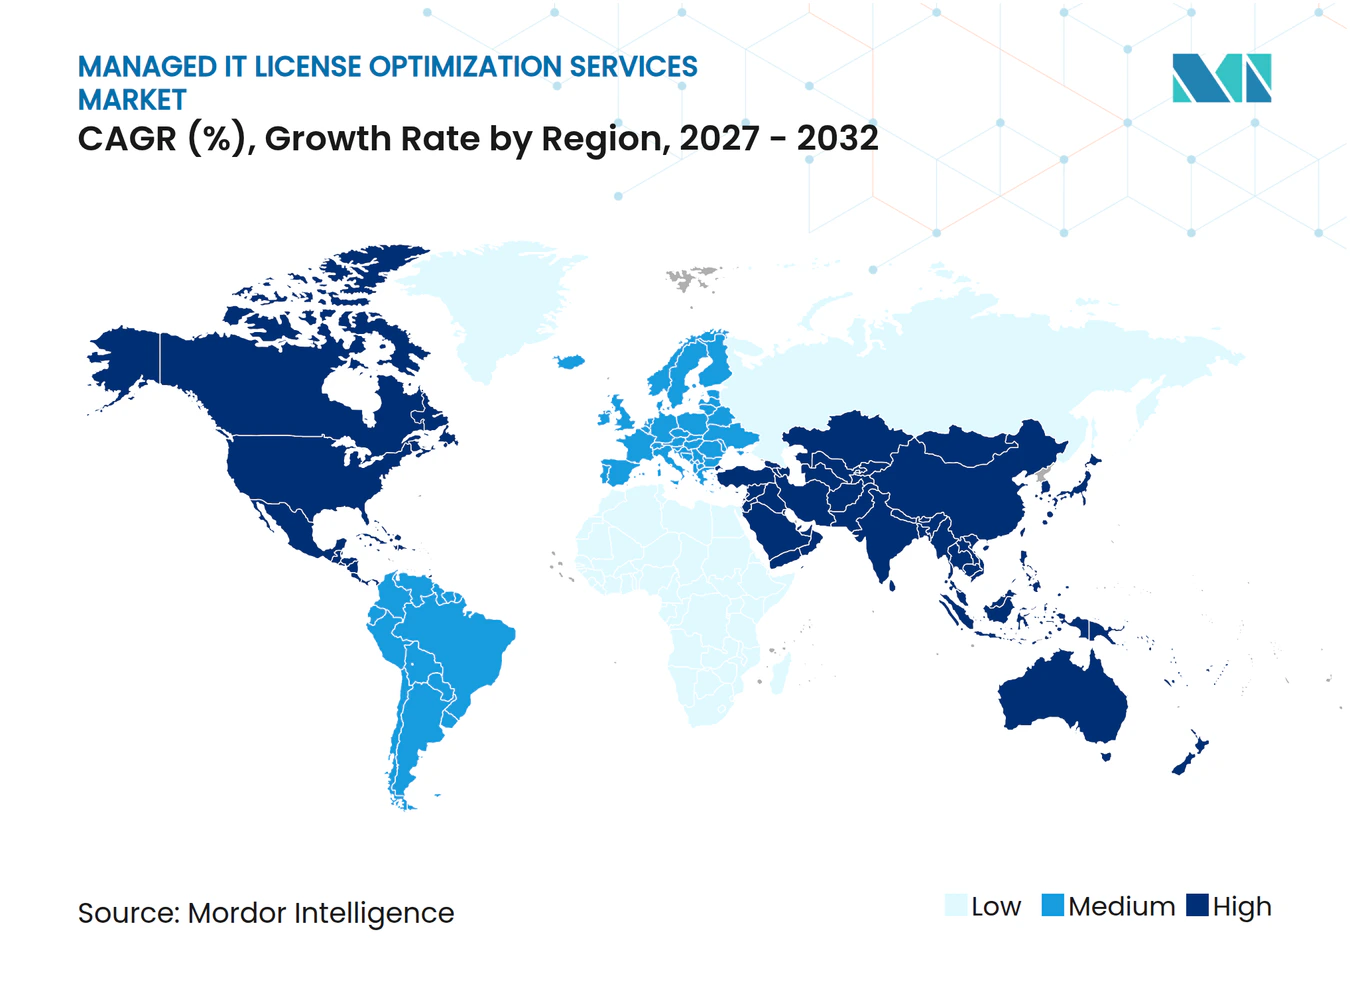
A América do Norte detinha 43,51% da participação do mercado de serviços gerenciados de otimização de licenças de TI em 2026. A região tem uma alta concentração de organizações de serviços financeiros, saúde, serviços de TI e manufatura avançada com ambientes complexos e de múltiplos editores. A Flexera constatou que mais de 70% dos líderes de TI dos Estados Unidos acreditavam que as unidades de negócios estavam adquirindo mais serviços de nuvem e SaaS do que a TI sabia em 2026, enquanto 85% viam as lacunas de visibilidade como um risco organizacional. A HIPAA, a SOX e a orientação do FFIEC moldam as expectativas de conformidade, enquanto os provedores estão investindo em entrega com suporte de IA e detecção de sobreposição de assinaturas.
A Ásia-Pacífico está projetada para se expandir a um CAGR de 13,71% até 2032. A rápida adoção da nuvem se combina com uma base comparativamente baixa de governança formal de SAM em muitos mercados regionais. A Lei de Proteção de Dados Pessoais Digitais da Índia e a Lei de Segurança Cibernética da China criam necessidades de conformidade que aumentam a importância da visibilidade de ativos e do suporte adaptado localmente. A ServiceNow e a Lenovo expandiram seu acordo estratégico em maio de 2026 na Austrália, Nova Zelândia, Hong Kong, Singapura e Irlanda, demonstrando investimento contínuo na entrega de serviços empresariais com suporte regional. A Índia está construindo práticas formais de SAM, enquanto a Coreia do Sul e Singapura têm demanda mais madura de usuários de serviços financeiros e telecomunicações.
A Europa é a terceira maior geografia no mercado de serviços gerenciados de otimização de licenças de TI. O DORA e o Regulamento Geral sobre a Proteção de Dados aproximaram a visibilidade de ativos de software de uma função de conformidade para instituições financeiras e organizações que processam dados pessoais. A América do Sul é liderada pelo Brasil, onde a adoção de SaaS entre empresas de médio porte está crescendo e a conformidade com a LGPD apoia uma abordagem mais formal à governança de licenças. A Arábia Saudita e os Emirados Árabes Unidos estão criando demanda por meio de programas nacionais de digitalização, enquanto a África do Sul, a Nigéria e o Egito permanecem oportunidades em estágio inicial que frequentemente começam com defesa em auditorias baseada em projetos.
Cenário Competitivo
Concentração do Mercado
A Flexera, a ServiceNow e a SoftwareOne ocupam posições de destaque no mercado de serviços gerenciados de otimização de licenças de TI porque combinam plataformas abrangentes com fortes ecossistemas de editores de software. A SoftwareOne concluiu a aquisição da Crayon em julho de 2025, formando um provedor maior de soluções de software e nuvem com uma base consultiva expandida. Empresas especializadas como Anglepoint, Certero e Eracent competem com base no conhecimento aprofundado de editores e regras de licenciamento específicos. Os provedores que conectam assinaturas de SaaS, custos de nuvem e licenças locais podem oferecer um modelo de governança mais amplo do que aqueles focados em uma categoria de gastos.
A ServiceNow alterou seu modelo de licenciamento em abril de 2026 com os níveis Foundation, Advanced e Prime focados em IA, criando novas questões em torno de capacidades agrupadas e consumo baseado em tokens. A atualização da Flexera de maio de 2026 adicionou gestão de custos de IA em pilha completa e detecção de sobreposição de assinaturas para licenciamento da ServiceNow. A Zylo introduziu capacidades de IA Clarity e Protocolo de Contexto de Modelo em maio de 2026 para automatizar fluxos de trabalho de gastos com software e IA. A Zylo também lançou capacidades de gestão agêntica de SaaS em outubro de 2026 para descoberta, renovações e recuperação de licenças. A ISO/IEC 19770 continua sendo uma referência de qualidade importante para provedores que desejam demonstrar práticas confiáveis de gestão de ativos de TI.
O mercado de médio porte é uma abertura significativa porque muitas organizações enfrentam regras complexas de licenciamento, mas não conseguem suportar um contrato totalmente gerenciado em escala empresarial. A entrega padronizada e orientada por tecnologia pode tornar a descoberta, a limpeza de dados e o suporte a renovações mais acessíveis a esses compradores. A governança de gastos com IA é outra área em aberto porque o uso de tokens, os custos de inferência e o consumo em nível de agente não se encaixam nos modelos de licença por assento mais antigos. O mercado de serviços gerenciados de otimização de licenças de TI permanece competitivamente diversificado porque grandes plataformas, provedores globais e especialistas atendem a diferentes requisitos dos compradores.
Líderes do Setor de Serviços Gerenciados de Otimização de Licenças de TI
-
SoftwareOne Holding AG
-
Flexera Software LLC
-
Accenture plc
-
Anglepoint Group, Inc.
-
ServiceNow, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Otimização de Licenças de TI Empresas cobertas neste relatório
- Flexera Software LLC
- ServiceNow, Inc.
- USU Ventures AG, formerly USU Software AG
- SoftwareOne Holding AG
- Anglepoint Group, Inc.
- Livingstone Technologies Limited
- Certero Limited
- Eracent, Inc.
- License Dashboard Limited
- Licenseware Technology Services S.R.L.
- Open iT, Inc.
- OpenLM Ltd.
- Lansweeper NV
- Matrix42 AG
- Ivanti, Inc.
- Oomnitza, Inc.
- Zylo, Inc.
- Zluri Technologies, Inc.
- Torii, Inc.
- Productiv, Inc.
- BetterCloud, Inc.
- Augmentt Technologies Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Otimização de Licenças de TI
- Outubro de 2026: A Infotech concluiu a aquisição da Zluri Technologies, Inc., com sede em Bengaluru, um provedor de gestão de SaaS e governança e administração de identidade apoiado pela Lightspeed e MassMutual Ventures. A aquisição dá à Zluri acesso à comunidade global da Infotech de mais de 30.000 líderes de TI, acelerando sua expansão e marcando a primeira aquisição da Infotech em 30 anos.
- Outubro de 2026: A SoftwareOne e a Crayon concluíram a integração de seus negócios de canal na Ásia-Pacífico sob a marca SoftwareOne, consolidando expertise complementar em SAM, nuvem, segurança cibernética, dados e IA, e serviços gerenciados e técnicos em um único negócio de canal na Ásia-Pacífico com maior escala geográfica e relacionamentos com fornecedores.
- Outubro de 2026: A Zylo lançou sua plataforma agêntica de gestão de SaaS, introduzindo integração com o Protocolo de Contexto de Modelo e fluxos de trabalho nativos de IA projetados para automatizar a descoberta de software, a gestão de renovações e a recuperação de licenças sem exigir intervenção manual no nível da aplicação. A empresa simultaneamente reportou que os gastos com software nativo de IA aumentaram 334% em seu portfólio gerenciado.
- Maio de 2026: A Zylo lançou o Zylo Clarity AI e o Protocolo de Contexto de Modelo, incorporando uma década de dados de benchmark de gastos com SaaS em fluxos de trabalho de otimização agêntica que permitem às empresas automatizar negociações de renovação, sinalizar aplicações de alto risco pagas por despesas e realocar licenças subutilizadas em escala.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Otimização de Licenças de TI
O Mercado de Serviços Gerenciados de Otimização de Licenças de TI refere-se ao setor focado em serviços terceirizados que ajudam as organizações a maximizar o valor, a conformidade e a eficiência de custos de seus portfólios de licenciamento de software em ambientes de TI locais, em nuvem e híbridos.
O Relatório do Mercado de Serviços Gerenciados de Otimização de Licenças de TI é Segmentado por Tipo de Serviço (Operações Gerenciadas de SAM, Conformidade de Licenças e Defesa em Auditorias, Otimização de Licenças e Gestão de Renovações, Serviços de Consultoria, Implementação e Ferramentas), Modelo de Entrega (Serviços Totalmente Gerenciados, Serviços Cogerenciados, Serviços Baseados em Projetos e Sob Demanda), Vertical do Setor (Serviços Bancários, Financeiros e de Seguros (BFSI), Tecnologia da Informação e Serviços Habilitados por TI, Telecomunicações, Manufatura, Saúde e Ciências da Vida, Governo e Setor Público, Outros Verticais do Setor) e Geografia (América do Norte [Estados Unidos, Canadá, México], América do Sul [Brasil, Argentina, Colômbia, Restante da América do Sul], Europa [Reino Unido, Alemanha, França, Itália, Espanha, Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Singapura, Austrália, Coreia do Sul, Restante da Ásia-Pacífico], Oriente Médio [Arábia Saudita, Emirados Árabes Unidos, Israel, Turquia, Restante do Oriente Médio], África [África do Sul, Nigéria, Egito, Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Operações Gerenciadas de SAM |
| Conformidade de Licenças e Defesa em Auditorias |
| Otimização de Licenças e Gestão de Renovações |
| Serviços de Consultoria, Implementação e Ferramentas |
| Serviços Totalmente Gerenciados |
| Serviços Cogerenciados |
| Serviços Baseados em Projetos e Sob Demanda |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Tecnologia da Informação e Serviços Habilitados por TI |
| Telecomunicações |
| Manufatura |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Singapura | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Operações Gerenciadas de SAM | |
| Conformidade de Licenças e Defesa em Auditorias | ||
| Otimização de Licenças e Gestão de Renovações | ||
| Serviços de Consultoria, Implementação e Ferramentas | ||
| Por Modelo de Entrega | Serviços Totalmente Gerenciados | |
| Serviços Cogerenciados | ||
| Serviços Baseados em Projetos e Sob Demanda | ||
| Por Vertical do Setor | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Tecnologia da Informação e Serviços Habilitados por TI | ||
| Telecomunicações | ||
| Manufatura | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Outros Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Singapura | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de otimização de licenças de TI em 2026?
O mercado de serviços gerenciados de otimização de licenças de TI foi avaliado em 4,92 bilhões de USD em 2026 e está projetado para atingir 8,81 bilhões de USD até 2032. A previsão reflete um CAGR de 12,38% de 2027 a 2032, à medida que as empresas buscam maior controle sobre os direitos de uso de software, renovações e registros de conformidade.
Qual tipo de serviço tem a maior taxa de expansão projetada?
A Otimização de Licenças e Gestão de Renovações está projetada para se expandir a um CAGR de 13,92% até 2032. O serviço responde a mudanças de preços, alterações nos compromissos de uso e à necessidade de suporte independente antes que uma renovação complexa de software seja finalizada.
Por que as empresas utilizam serviços totalmente gerenciados de otimização de licenças?
Os compromissos totalmente gerenciados atribuem a responsabilidade pela precisão das licenças, prontidão para auditorias e objetivos de renovação a um provedor especializado. São úteis quando uma organização deseja um único responsável operacional em vez de coordenar equipes internas separadas de aquisições, finanças, segurança e TI.
Qual setor de usuário final lidera a adoção?
O BFSI detinha 23,17% da participação de receita em 2026 porque opera patrimônios de software complexos sob requisitos formais de controle e conformidade. As instituições financeiras frequentemente precisam de registros auditáveis em implantações de mainframe, virtualizado, nuvem e SaaS que suportam operações de negócios regulamentadas.
Qual região está projetada para se expandir mais rapidamente?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 13,71% até 2032, à medida que a adoção da nuvem e a governança formal de software avançam. A demanda regional também é moldada pelas expectativas de proteção de dados, necessidades de entrega local e patrimônios de software mais sofisticados em serviços financeiros e telecomunicações.
Qual região está projetada para se expandir mais rapidamente?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 13,71% até 2032, à medida que a adoção da nuvem e a governança formal de software avançam. A demanda regional também é moldada pelas expectativas de proteção de dados, necessidades de entrega local e patrimônios de software mais sofisticados em serviços financeiros, serviços de tecnologia, telecomunicações e grandes operações multinacionais.