
マネージドITライセンス最適化サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
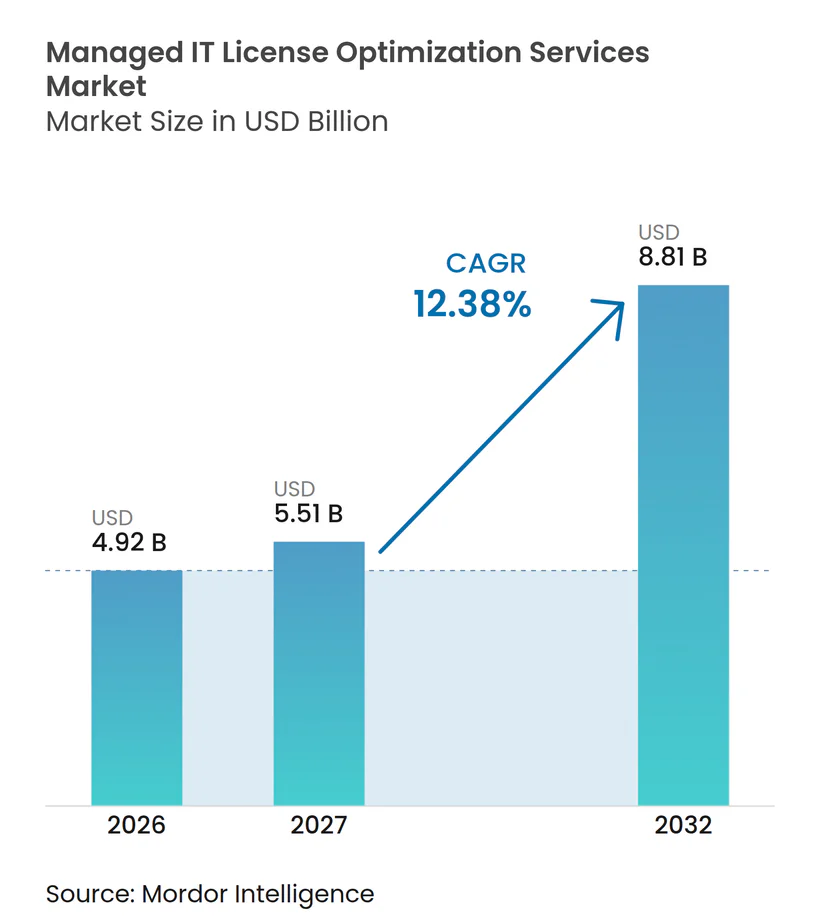
| 市場規模 (2027) | 5.51 十億米ドル |
| 市場規模 (2032) | 8.81 十億米ドル |
| 成長率 (2027 - 2032) | 12.38 % |
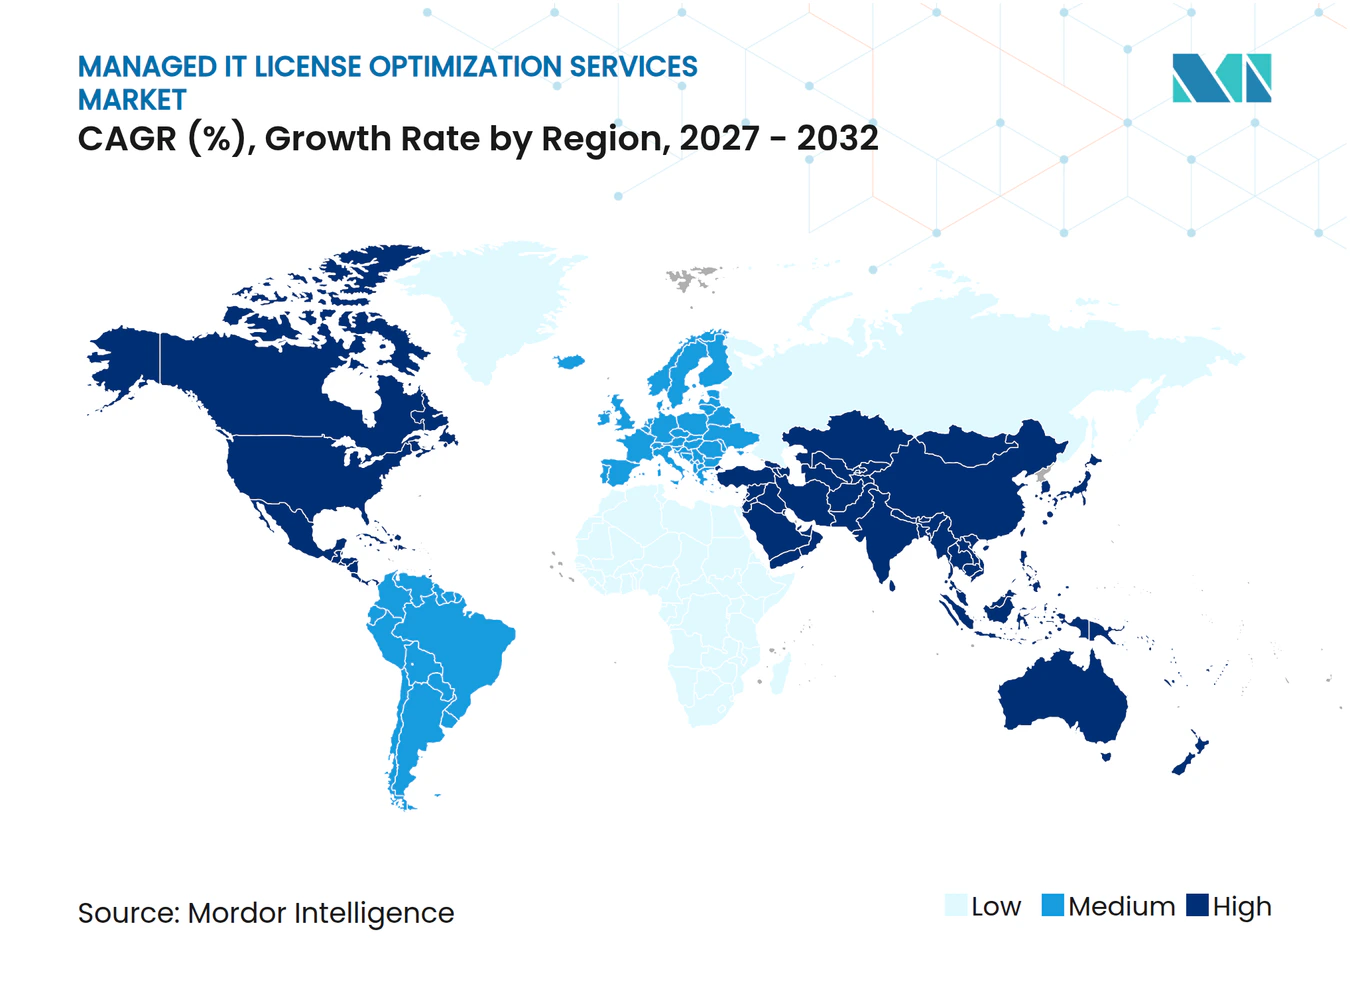
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドITライセンス最適化サービス市場分析
マネージドITライセンス最適化サービス市場規模は、2026年の49.2億米ドル、2027年の55.3億米ドルから、2032年には88.1億米ドルへと拡大し、2027年から2032年にかけてCAGR 12.38%を記録する見込みです。マネージドITライセンス最適化サービス市場は、クラウド、SaaS、オンプレミス環境にわたる使用権の追跡の困難さによって支えられており、特に個別の事業部門が異なる調達チャネルを通じてソフトウェアを取得し、中央インベントリなしに展開している場合に顕著です。ソフトウェアパブリッシャーは商業モデルを変更しながら顧客の展開に対する精査を強化しており、正確なエンタイトルメント記録、契約解釈、適時の更新、おび現在の技術構成がコンプライアンスを維持しているかどうかの把握がより重要になっています。マネージドITライセンス最適化サービス市場は、FinOpsチームがクラウド支出と並行してSaaSおよびソフトウェアライセンスの責任を担い、使用データ、支出コミットメント、契約更新日の統合的な把握を必要とするにつれて恩恵を受けています。AIおよび消費量ベースのソフトウェア価格設定は、コストが指名ユーザーシートのみに依存しなくなり、ワークロードの動作、トークン使用量、新しいAI機能の提供によって変動するため、予算計画をより困難にしています。監査対応、更新サポート、データ主導のコスト管理、パブリッシャー固有の知識を組み合わせたプロバイダーは、エンタープライズソフトウェア支出のより広い範囲に対応し、契約、監査、または価格変更がプレッシャーをもたらす前に顧客が早期に意思決定を行えるよう支援できます。
レポートの主要なポイント
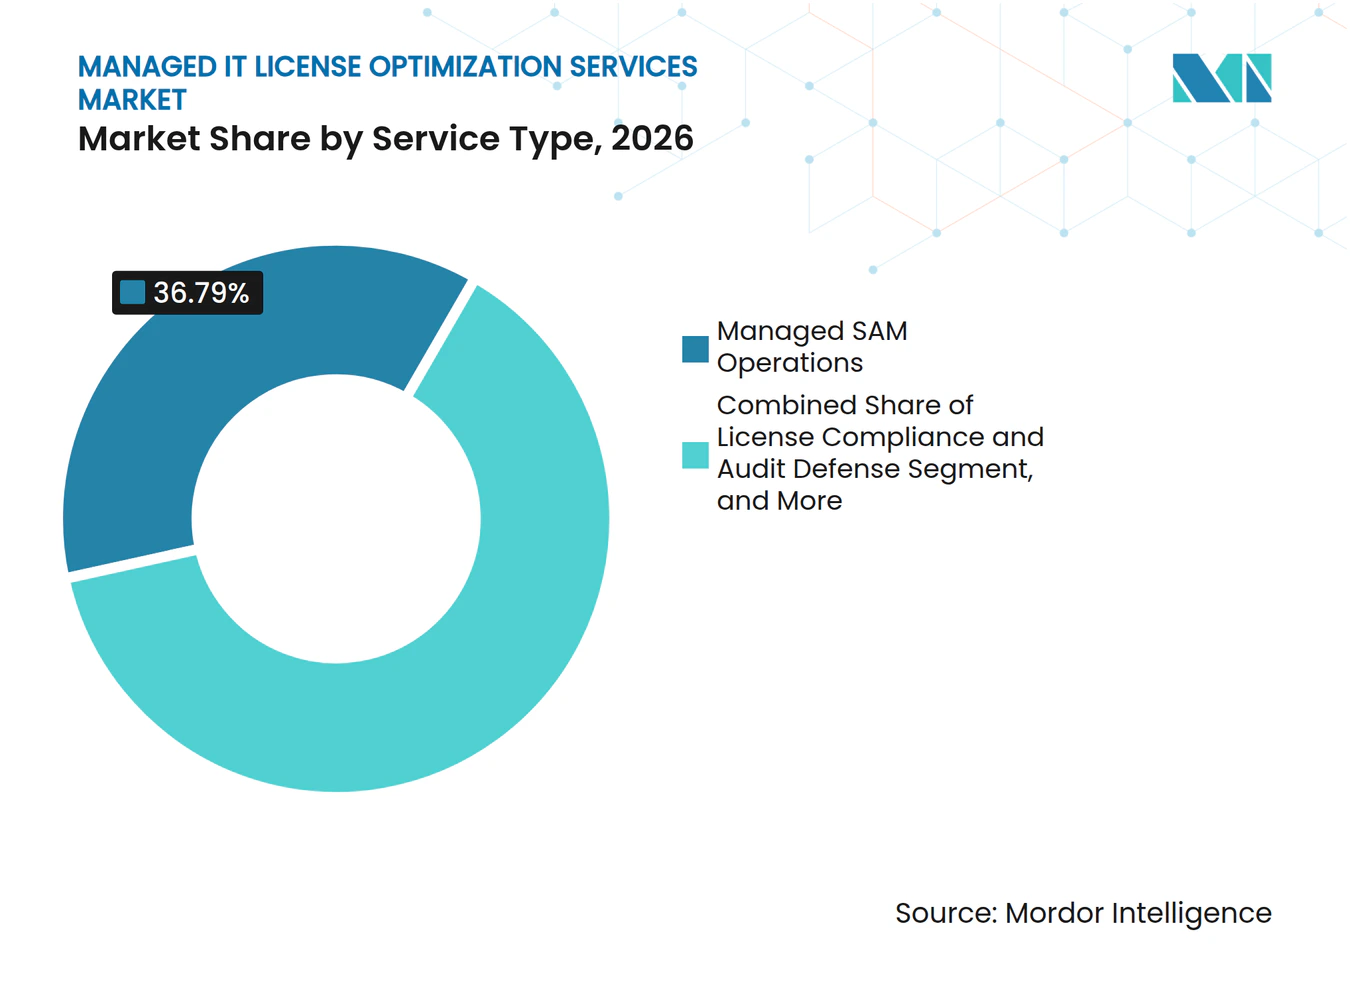
- サービスタイプ別では、マネージドSAMオペレーションが2026年のマネージドITライセンス最適化サービス市場シェアの36.79%を占め、ライセンス最適化および更新管理は2032年にかけてCAGR 13.92%で拡大する見込みです。
- デリバリーモデル別では、フルマネージドサービスが2026年のマネージドITライセンス最適化サービス市場において収益シェアの47.97%を占め、2032年にかけてCAGR 13.67%で拡大する見込みです。
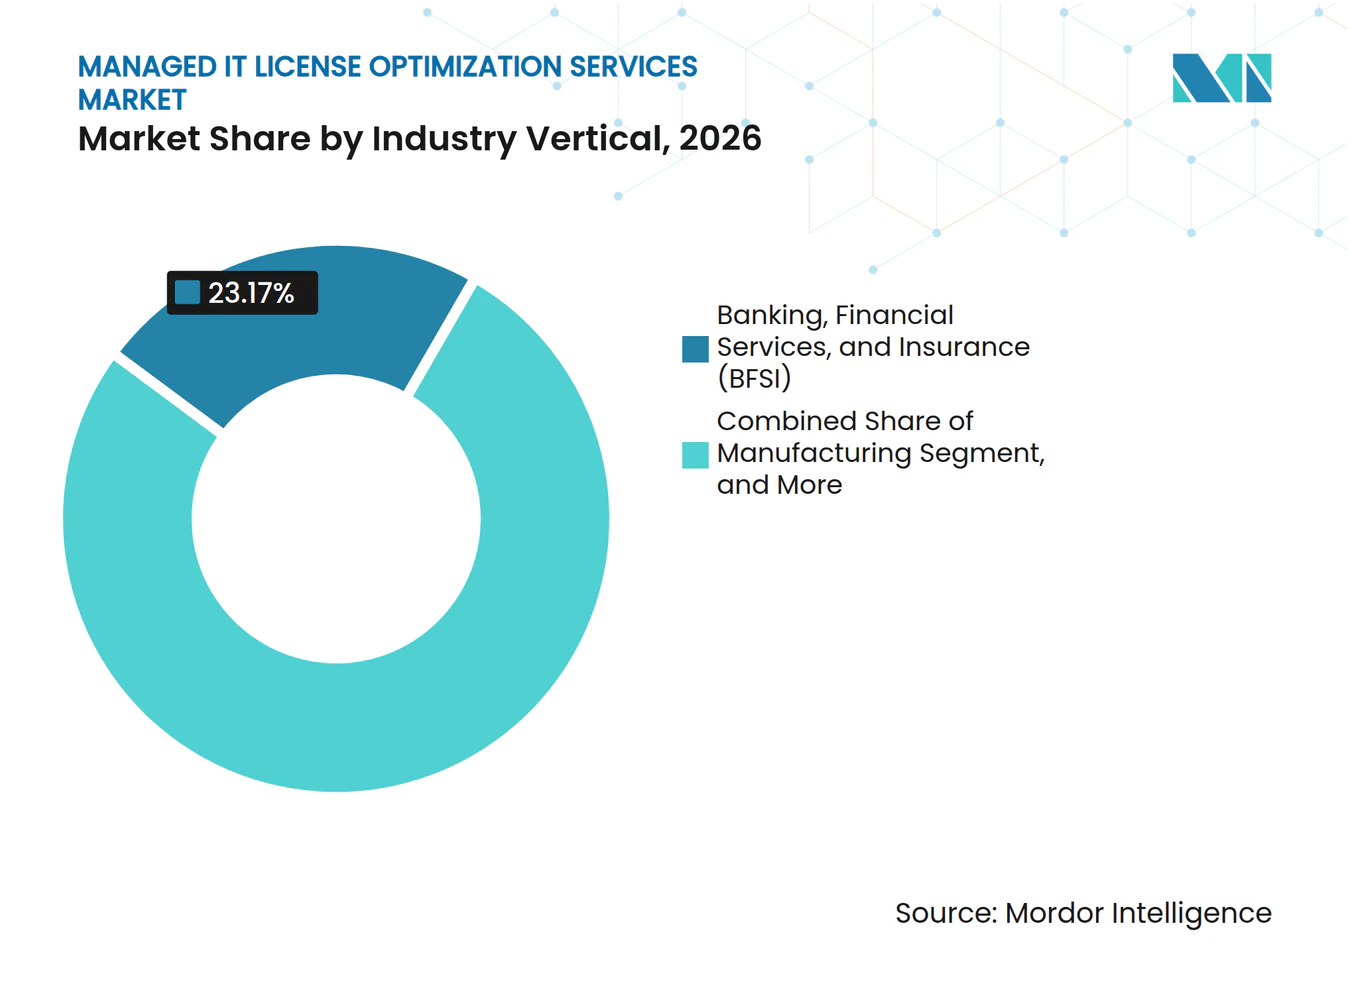
- 業種別では、BFSIが2026年に収益シェアの23.17%を占め、ITおよびITエネーブルドサービスは2032年にかけてCAGR 13.81%で拡大する見込みです。
- 地域別では、北米が2026年に収益シェアの43.51%を占め、アジア太平洋地域は2032年にかけてCAGR 13.71%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソフトウェアライセンスの複雑化の進展 | +3.2% | グローバル | 短期(2年以内) |
| SaaS、クラウド、マルチソースIT環境の拡大 | +2.8% | グローバル(北米および欧州が主要市場) | 中期(2〜4年) |
| テクノロジー支出に対する財務的説明責任の高まり | +2.1% | 北米および欧州(アジア太平洋地域が台頭) | 中期(2〜4年) |
| 社内SAMおよびFinOps専門人材の不足 | +1.8% | グローバル(北米およびアジア太平洋地域で最も深刻) | 中期(2〜4年) |
| AI、API、使用量ベースのライセンスモデル | +1.6% | グローバル(北米およびアジア太平洋地域が採用をリード) | 中期(2〜4年) |
| 分散型SaaS購買およびシャドープロキュアメント | +1.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ソフトウェアライセンスの複雑化の進展
ソフトウェアパブリッシャーは契約期間中に価格体系を変更し、監査活動を継続しており、多くの社内ITチームが単独では対応しきれない業務を生み出しています。ソフトウェア使用権は、前年から5ランク上昇し、2025年にソフトウェアアセット管理チームにとって最大の懸念事項となり、クラウドライセンスおよびハイブリッドインフラへの移行を反映しています。[1] FFIECのIT審査ハンドブックは、金融機関がライセンス、契約、著作権保護に関する記録を維持することを義務付けており、信頼性の高い記録を管理上の課題ではなく、ガバナンス上の問題としています。仮想マシン、コンテナ、AIを活用した製品は、同一のソフトウェアエステート内でライセンスのカウント方法を変える可能性があります。したがって、マネージドITライセンス最適化サービス市場には、組織がエンタイトルメント、使用状況、契約上の境界、およびパブリッシャーに対してポジションを説明するために必要な証拠の最新の把握を必要とする場面で機会があります。パブリッシャー固有の知識は、顧客が監査上のポジションに異議を唱えるため、または提案された和解が関連する契約条件に従っているかどうかを評価するために必要な使用データを持っていない場合に特に重要です。
SaaS、クラウド、マルチソースIT環境の拡大
SaaSポートフォリオは、多くの事業部門にわたって購買とプロビジョニングが行われるため、多くの従来型オンプレミス環境よりも大きなライセンスリスクをもたらす可能性があります。Zyloは2025年に従業員1人当たりのSaaS支出が4,830米ドルに達し、前年比21.9%増加したと報告し、未使用または使用率の低いSaaSライセンスが組織あたり平均2,100万米ドルの年間無駄を生み出したと報告しました。[2] これにより、マネージドITライセンス最適化サービス市場において、ディスカバリー、エンタイトルメントマッチング、未使用アプリケーションの廃止に対する需要が生まれています。休眠状態のインストールや自動プロビジョニングされたクラウドテナントも、そのステータスが確認されていない場合、監査上の問題を引き起こす可能性があります。FinOps財団は、2026年にFinOps実践者の98%がAI支出を管理していると報告しており、2025年の63%から増加し、コスト管理がいかに迅速に新しいワークロードタイプへと拡大しているかを示しています。サービスプロバイダーは、ライセンスデータを財務ガバナンスプロセスと結合し、その統合された記録を更新の意思決定と分散した購買担当者全体の説明責任の支援に活用することで、SaaS、クラウド、AIの支出をより管理しやすくすることができます。
テクノロジー支出に対する財務的説明責任の高まり
テクノロジーリーダーは、ソフトウェアコストを定義されたビジネス価値と結びつけ、予期しない費用を説明するよう、より大きなプレッシャーにさらされています。このプレッシャーにより、ライセンス管理の役割は記録管理から、予算、更新、ベンダーコミットメントに対する継続的なコントロールへと変化しています。FinOps財団は、2026年にFinOps機能の78%がCTOまたはCIO組織に報告していると報告しており、2023年から18パーセントポイント増加しています。[3] その報告体制により、エンジニアリング、調達、財務、ソフトウェアアセットチーム間の連携がより必要となっています。なぜなら、各機能が健全な商業的意思決定に必要な情報の一部を保有しているからです。Zyloは、2025年にITリーダーの66.5%が消費量ベースまたはAI価格モデルによる予期しないSaaS費用を経験したと報告しました。マネージドITライセンス最適化サービス市場は、企業が需要、使用状況、更新支出、および各アプリケーションの責任を持つビジネスオーナーの間のより明確なつながりを構築するための外部サポートを求める際に恩恵を受けることができます。
社内SAMおよびFinOps専門人材の不足
財務ガバナンス、クラウドオペレーション、パブリッシャーライセンスルールを組み合わせたスキルへの需要は、多くの組織が社内で満たすことが困難です。2026年半ばの時点で、FinOps認定プラクティショナー資格を保有する専門家は世界で3万人未満であった一方、8万以上の求人がFinOpsスキルを参照していました。このギャップは重大です。なぜなら、ソフトウェアアセット管理およびFinOpsスタッフは、契約、インフラ、使用量測定、調達慣行、および主要パブリッシャーが設定する異なるルールに関する知識を必要とするからです。この不足は、マネージドプロバイダーが各企業に同じ希少な能力の構築を求める代わりに、複数のクライアントにわたって専門チームを適用できるため、マネージドITライセンス最適化サービス市場を支えています。プロバイダーはまた、高い人材コストの影響を抑えるために、反復的なディスカバリー、正規化、分析作業を自動化する理由があります。社内チームがパブリッシャー固有の能力を十分に迅速に開発できない場合、または技術的・商業的専門知識の両方を持つ人材を確保できない場合、外部デリバリーは引き続き魅力的であり続ける可能性が高いです。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入コストおよびデータ修正コスト | -1.5% | グローバル | 中期(2〜4年) |
| 複雑かつ国固有のライセンスルール | -1.2% | グローバル(欧州およびアジア太平洋地域で特に摩擦が大きい) | 長期(4年以上) |
| ユーザーレベルのライセンステレメトリーに対するプライバシー上の制約 | -0.8% | 欧州およびアジア太平洋地域 | 中期(2〜4年) |
| 不透明なバンドルエンタイトルメントおよびパブリッシャーデータの非対称性 | -0.7% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い導入コストおよびデータ修正コスト
信頼性の高いソフトウェアアセットインベントリには、ディスカバリーツール、正規化されたデータ、システム統合、および記録と一致しない展開の修正が必要です。これらの初期要件は中規模組織の予算を超える可能性があり、マネージドサービスの利用決定を遅らせる可能性があります。レガシーのエンタープライズリソースプランニング記録、切り離された調達データ、断片化されたIT環境は、節約効果が確認される前に必要な作業量を増加させます。マネージドITライセンス最適化サービス市場は、見込み顧客が最適化を開始する前にデータ基盤を修正する必要がある場合、販売サイクルが長くなるいう課題に直面しています。一部のプロバイダーは、初期フェーズにAIを活用したデータ正規化を使用して、ディスカバリーからアクションまでの道筋を短縮しています。ただし、その能力の構築には投資が必要であり、財務的・技術的リソースが豊富なプロバイダーに有利に働く可能性がある一方、クライアントは依然として基礎となるインベントリの品質を検証するための時間を必要とします。
複雑かつ国固有のライセンスルール
ライセンス条件は、国、展開タイプ、仮想化方法、プロセッサアーキテクチャ、および個別契約の条件によって異なる場合があります。共通のグローバル標準が存在しないため、プロバイダーはローカルの専門知識を維持する必要があり、すべての顧客に一つのデリバリーモデルを適用することはできません。欧州連合のデジタルオペレーショナルレジリエンス法(DORA)は2025年1月から適用されており、金融機関がサードパーティの取り決めを含む情報通信技術リスクの管理を強化することを義務付けています。第30条は、ICTサービスの契約がサービスの説明、データの所在地、監査権、および終了条項を含む事項をカバーすることを要求しています。ISO/IEC 19770-1はITアセット管理システムの認められたフレームワークを提供していますが、採用状況は地域や組織によって異なります。これらの条件はデリバリーコストを引き上げ、特に多国籍顧客が複数の国内業務にわたって一貫したレポートを期待する場合、厳格なデータ主権および契約要件を持つ法域においてマネージドITライセンス最適化サービス市場の参入障壁を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
継続的なオペレーションサポートの需要と更新アドバイスの拡大マネージドSAMオペレーションは2026年に収益の36.79%を占めました。このサービスは、パブリッシャー別の定期的なディスカバリー、データ正規化、エンタイトルメント追跡、ソフトウェアポジション管理をカバーしています。大企業は、監査サイクル間のギャップがライセンスポジションを陳腐化させる可能性があるため、この継続性を必要としています。Flexeraは、直近の3年間でMicrosoftが調査対象組織の50%を監査し、IBMが37%を監査し、SAPが2025年に監査量を増加させたと報告しました。これらの状況は、複雑な製品ルールを社内で維持することが困難な場合に、専門家によるサポートを価値あるものにしています。
ライセンス最適化および更新管理は2032年にかけてCAGR 13.92%で拡大する見込みです。Microsoftはコパイロットクレジットへの移行を進め、ServiceNowは2026年4月にFoundation、Advanced、Primeの各ティアを導入しました。このサービスのマネージドITライセンス最適化サービス市場規模は、更新前に価格設定、使用コミットメント、エンタイトルメントオプションを見直す必要性によって支えられています。比較可能な取引の独立した記録を持つプロバイダーは、ベンダーが発行したデータのみに依存することなく購買者にアドバイスを提供できます。ツールに依存しないアドバイスは、プラットフォームの再販に関連するインセンティブを避けたい購買者にとって重要となる場合があります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
デリバリーモデル別:
フルマネージドサービスが成果に対するクライアント需要を集中フルマネージドサービスは2026年のデリバリーモデル収益の47.97%を占めました。プロバイダーはライセンスポジションの正確性、監査対応、および更新目標に対する進捗に責任を負います。このモデルは、専門人材が限られている組織、または大規模なソフトウェアエステートに対して単一の運営責任者を求める組織に適しています。調達、財務、セキュリティ、テクノロジーチームの調整にかかる労力を削減できます。自動化された異常検知、エンタイトルメントマッピング、更新予測は、複数のパブリッシャーにわたって一貫したサービス品質を支援できます。
フルマネージドサービスは2032年にかけてCAGR 13.67%で拡大する見込みです。コーマネージドサービスは、ツール、ベンチマーク、または専門知識を必要とする確立されたSAMチームを持つ組織に適しています。プロジェクトベースおよびオンデマンドサービスは、即時の監査対応やクラウド移行前のレビューに対応することが多いです。これらの短期的な業務は、より長期的なマネージドエンゲージメントへと発展する可能性があります。新しいプロバイダーはデータリンク、エンタイトルメントベースライン、パブリッシャーとの関係を再構築する必要があるため、クライアントはプロバイダーの変更に消極的になる場合があります。
業種別:
規制された金融・保険業界の需要とITサービスの急速な採用の共存BFSIは2026年に収益の23.17%を占めました。金融機関は多くの場合、メインフレーム、仮想化、クラウド、SaaS構成にわたってOracle、IBM、SAP、Microsoftの環境を運用しています。大規模なソフトウェアコミットメントと正式なコントロール要件により、詳細なライセンスレビューの頻繁な対象となる可能性があります。FFIECのガイダンスは、米国の金融機関にとって監査可能な記録の重要性を強化しています。DORAはまた、欧州連合内の関連する金融機関に対してICTサードパーティの監督を定義された義務としています。
ITおよびITエネーブルドサービスは2032年にかけてCAGR 13.81%で拡大する見込みです。テクノロジー企業は、ライセンスされたインフラ上で製品やサービスを構築しながら、大規模で複雑なソフトウェアポートフォリオを維持しています。ヘルスケアおよびライフサイエンス組織は、特にシステムがHIPAA要件の下で患者データを処理する場合、合併後にアプリケーションエステートを評価する必要があります。製造業は、コンピューター支援設計、シミュレーション、製品ライフサイクル管理ツールをサブスクリプションおよびコンカレントユースモデルへと移行しています。政府機関は、SAMOSAアクトが連邦のインベントリとソフトウェアライセンスの統合を求める中、中央ライセンス記録を必要とする場合があります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米は2026年のマネージドITライセンス最適化サービス市場シェアの43.51%を占めました。この地域には、複雑なマルチパブリッシャー環境を持つ金融サービス、ヘルスケア、ITサービス、先進製造業の組織が高度に集中しています。Flexeraは、2026年に米国のITリーダーの70%以上が、事業部門がITの把握を超えるクラウドおよびSaaSサービスを取得していると考えており、85%が可視性のギャップを組織的リスクと見なしていると報告しました。HIPAA、SOX、FFIECのガイダンスがコンプライアンスへの期待を形成する一方、プロバイダーはAIを活用したデリバリーとサブスクリプションの重複検出への投資を進めています。
アジア太平洋地域は2032年にかけてCAGR 13.71%で拡大する見込みです。急速なクラウド採用と、多くの地域市場における正式なSAMガバナンスの比較的低いベースラインが組み合わさっています。インドのデジタル個人データ保護法および中国のサイバーセキュリティ法は、アセットの可視性とローカルに適応したサポートの重要性を高めるコンプライアンスニーズを生み出しています。ServiceNowとLenovoは2026年5月にオーストラリア、ニュージーランド、香港、シンガポール、アイルランドにわたる戦略的合意を拡大し、地域でサポートされたエンタープライズサービスデリバリーへの継続的な投資を示しました。インドは正式なSAM慣行を構築しており、韓国とシンガポールは金融サービスおよび通信ユーザーからのより成熟した需要を持っています。
欧州はマネージドITライセンス最適化サービス市場において3番目に大きな地域です。DORAおよび一般データ保護規則(GDPR)は、金融機関および個人データを処理する組織にとって、ソフトウェアアセットの可視性をコンプライアンス機能に近づけています。南米はブラジルが主導しており、中規模企業のSaaS採用が増加し、LGPD(一般個人データ保護法)コンプライアンスがライセンスガバナンスに対するより正式なアプローチを支援しています。サウジアラビアとアラブ首長国連邦は国家デジタル化プログラムを通じて需要を生み出しており、南アフリカ、ナイジェリア、エジプトはプロジェクトベースの監査対応から始まることが多い初期段階の機会として残っています。
競合環境
市場集中度
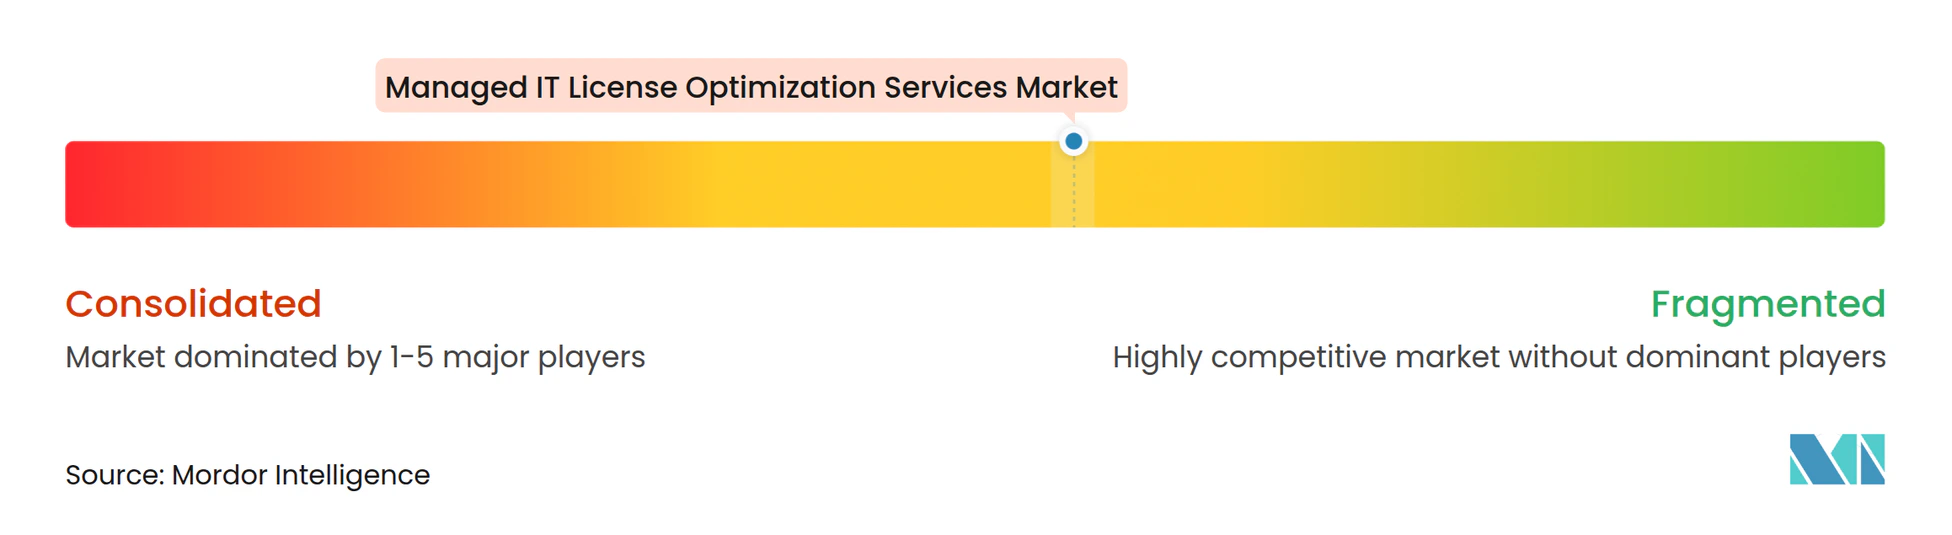
Flexera、ServiceNow、SoftwareOneは、幅広いプラットフォームと強力なソフトウェアパブリッシャーエコシステムを組合わせているため、マネージドITライセンス最適化サービス市場において prominent なポジションを占めています。SoftwareOneは2025年7月にCrayonの買収を完了し、拡大したアドバイザリーベースを持つより大規模なソフトウェアおよびクラウドソリューションプロバイダーを形成しました。Anglepoint、Certero、Eracentなどの専門企業は、特定のパブリッシャーおよびライセンスルールに関する深い知識で競争しています。SaaSサブスクリプション、クラウドコスト、オンプレミスライセンスを接続するプロバイダーは、一つの支出カテゴリーに特化したプロバイダーよりも幅広いガバナンスモデルを提供できます。
ServiceNowは2026年4月にFoundation、Advanced、Prime AIフォーカスティアでライセンスモデルを変更し、バンドルされた機能とトークンベースの消費に関する新たな疑問を生み出しました。Flexeraの2026年5月のアップデートでは、フルスタックAIコスト管理とServiceNowライセンスのサブスクリプション重複検出が追加されました。Zyloは2026年5月にClarity AIおよびモデルコンテキストプロトコル機能を導入し、ソフトウェアおよびAI支出ワークフローを自動化しました。Zyloはまた、2026年10月にディスカバリー、更新、ライセンス回収のためのエージェント型SaaS管理機能を開始しました。ISO/IEC 19770は、信頼性の高いITアセット管理慣行を実証したいプロバイダーにとって重要な品質参照として残っています。
中堅市場は重要な機会です。なぜなら、多くの組織が複雑なライセンスルールに直面しているものの、エンタープライズ規模のフルマネージド契約を支援できないからです。標準化されたテクノロジー主導のデリバリーにより、これらの購買者にとってディスカバリー、データクリーンアップ、更新サポートをより利用しやすくすることができます。AI支出ガバナンスは別の未開拓領域です。なぜなら、トークン使用量、推論コスト、エージェントレベルの消費が従来のシートごとのライセンスモデルに適合しないからです。マネージドITライセンス最適化サービス市場は、大規模プラットフォーム、グローバルプロバイダー、専門企業がそれぞれ異なる購買者の要件に対応しているため、競争的に混在した状態が続いています。
マネージドITライセンス最適化サービス業界のリーダー企業
-
SoftwareOne Holding AG
-
Flexera Software LLC
-
Accenture plc
-
Anglepoint Group, Inc.
-
ServiceNow, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドITライセンス最適化サービス市場 このレポートでカバーされる企業
- Flexera Software LLC
- ServiceNow, Inc.
- USU Ventures AG, formerly USU Software AG
- SoftwareOne Holding AG
- Anglepoint Group, Inc.
- Livingstone Technologies Limited
- Certero Limited
- Eracent, Inc.
- License Dashboard Limited
- Licenseware Technology Services S.R.L.
- Open iT, Inc.
- OpenLM Ltd.
- Lansweeper NV
- Matrix42 AG
- Ivanti, Inc.
- Oomnitza, Inc.
- Zylo, Inc.
- Zluri Technologies, Inc.
- Torii, Inc.
- Productiv, Inc.
- BetterCloud, Inc.
- Augmentt Technologies Inc.
最近の産業開発事情 マネージドITライセンス最適化サービス市場
- 2026年10月:InfotechはバンガロールベースのZluri Technologies, Inc.の買収を完了しました。Zluri Technologies, Inc.はLightspeedおよびMassMutual Venturesが支援するSaaS管理およびアイデンティティガバナンス・管理プロバイダーです。この買収により、Zluri は Infotech の3万人以上のITリーダーからなるグローバルコミュニティへのアクセスを獲得し、拡大を加速させるとともに、Infotechにとって30年ぶりの買収となりました。
- 2026年10月:SoftwareOneとCrayonは、アジア太平洋地域にわたるチャネルビジネスのSoftwareOneブランドへの統合を完了し、SAM、クラウド、サイバーセキュリティ、データおよびAI、マネージドおよびテクニカルサービスにわたる補完的な専門知識を、より広い地理的規模とベンダー関係を持つ単一のアジア太平洋チャネルビジネスに統合しました。
- 2026年10月:Zyloはエージェント型SaaS管理プラットフォームを開始し、モデルコンテキストプロトコル統合とAIネイティブワークフローを導入しました。これらはアプリケーションレベルでの手動介入を必要とせずに、ソフトウェアディスカバリー、更新管理、ライセンス回収を自動化するよう設計されています。同社は同時に、AIネイティブソフトウェア支出がマネージドポートフォリオ全体で334%急増したと報告しました。
- 2026年5月:ZyloはZylo Clarity AIおよびモデルコンテキストプロトコルを開始し、10年分のSaaS支出ベンチマークデータをエージェント型最適化ワークフローに組み込みました。これにより、企業は更新交渉の自動化、高リスクの経費申請アプリケーションのフラグ付け、および未活用ライセンスの大規模な再配分を行えるようになります。
グローバルマネージドITライセンス最適化サービス市場レポートの調査範囲
マネージドITライセンス最適化サービス市場とは、オンプレミス、クラウド、ハイブリッドIT環境にわたるソフトウェアライセンスポートフォリオの価値、コンプライアンス、コスト効率を最大化するための外部委託サービスに特化した業界を指します。
マネージドITライセンス最適化サービス市場レポートは、サービスタイプ(マネージドSAMオペレーション、ライセンスコンプライアンスおよび監査対応、ライセンス最適化および更新管理、アドバイザリー・導入・ツーリングサービス)、デリバリーモデル(フルマネージドサービス、コーマネージドサービス、プロジェクトベースおよびオンデマンドサービス)、業種(銀行・金融サービス・保険(BFSI)、情報技術およびITエネーブルドサービス、通信、製造、ヘルスケアおよびライフサイエンス、政府および公共部門、その他の業種)、地域(北米〔米国、カダ、メキシコ〕、南米〔ブラジル、アルゼンチン、コロンビア、その他の南米〕、欧州〔英国、ドイツ、フランス、イタリア、スペイン、その他の欧州〕、アジア太平洋〔中国、日本、インド、シンガポール、オーストラリア、韓国、その他のアジア太平洋〕、中東〔サウジアラビア、アラブ首長国連邦、イスラエル、トルコ、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、エジプト、その他のアフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドSAMオペレーション |
| ライセンスコンプライアンスおよび監査対応 |
| ライセンス最適化および更新管理 |
| アドバイザリー・導入・ツーリングサービス |
| フルマネージドサービス |
| コーマネージドサービス |
| プロジェクトベースおよびオンデマンドサービス |
| 銀行、金融サービス、保険(BFSI) |
| 情報技術およびITエネーブルドサービス |
| 通信 |
| 製造 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| シンガポール | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | マネージドSAMオペレーション | |
| ライセンスコンプライアンスおよび監査対応 | ||
| ライセンス最適化および更新管理 | ||
| アドバイザリー・導入・ツーリングサービス | ||
| デリバリーモデル別 | フルマネージドサービス | |
| コーマネージドサービス | ||
| プロジェクトベースおよびオンデマンドサービス | ||
| 業種別 | 銀行、金融サービス、保険(BFSI) | |
| 情報技術およびITエネーブルドサービス | ||
| 通信 | ||
| 製造 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| シンガポール | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドITライセンス最適化サービス市場の2026年の規模はどのくらいですか?
マネージドITライセンス最適化サービス市場は2026年に49.2億米ドルと評価され、2032年までに88.1億米ドルに達すると予測されています。この予測は、企業がソフトウェア使用権、更新、コンプライアンス記録に対するより大きなコントロールを求める中、2027年から2032年にかけてCAGR 12.38%を反映しています。
最も高い拡大率が予測されているサービスタイプはどれですか?
ライセンス最適化および更新管理は2032年にかけてCAGR 13.92%で拡大する見込みです。このサービスは、価格変更、変化する使用コミットメント、および複雑なソフトウェア更新が確定される前の独立したサポートの必要性に対応しています。
なぜ企業はフルマネージドライセンス最適化サービスを利用するのですか?
フルマネージドエンゲージメントは、ライセンスの正確性、監査対応、更新目標に対する責任を専門プロバイダーに委ねます。組織が個別の社内調達、財務、セキュリテ、ITチームを調整する代わりに、一つの説明責任を持つ運営責任者を求める場合に有用です。
どのエンドユーザーセクターが採用をリードしていますか?
BFSIは2026年に収益シェアの23.17%を占めました。これは、正式なコントロールおよびコンプライアンス要件の下で複雑なソフトウェアエステートを運用しているためです。金融機関は多くの場合、規制された業務をサポートするメインフレーム、仮想化、クラウド、SaaS展開にわたる監査可能な記録を必要としています。
最も急速な拡大が予測されている地域はどこですか?
アジア太平洋地域は、クラウド採用と正式なソフトウェアガバナンスの進展に伴い、2032年にかけてCAGR 13.71%で拡大する見込みです。地域の需要はまた、データ保護への期待、ローカルデリバリーのニーズ、および金融サービスと通信における高度化するソフトウェアエステートによっても形成されています。
最も急速な拡大が予測されている地域はどこですか?
アジア太平洋地域は、クラウド採用と正式なソフトウェアガバナンスの進展に伴い、2032年にかけてCAGR 13.71%で拡大する見込みです。地域の需要はまた、データ保護への期待、ローカルデリバリーのニーズ、および金融サービス、テクノロジーサービス、通信、大規模多国籍企業の運営における高度化するソフトウェアエステートによっても形成されています。