
Taille et part du marché des services gérés d'optimisation des licences IT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.51 Milliards de dollars |
| Taille du Marché (2032) | 8.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
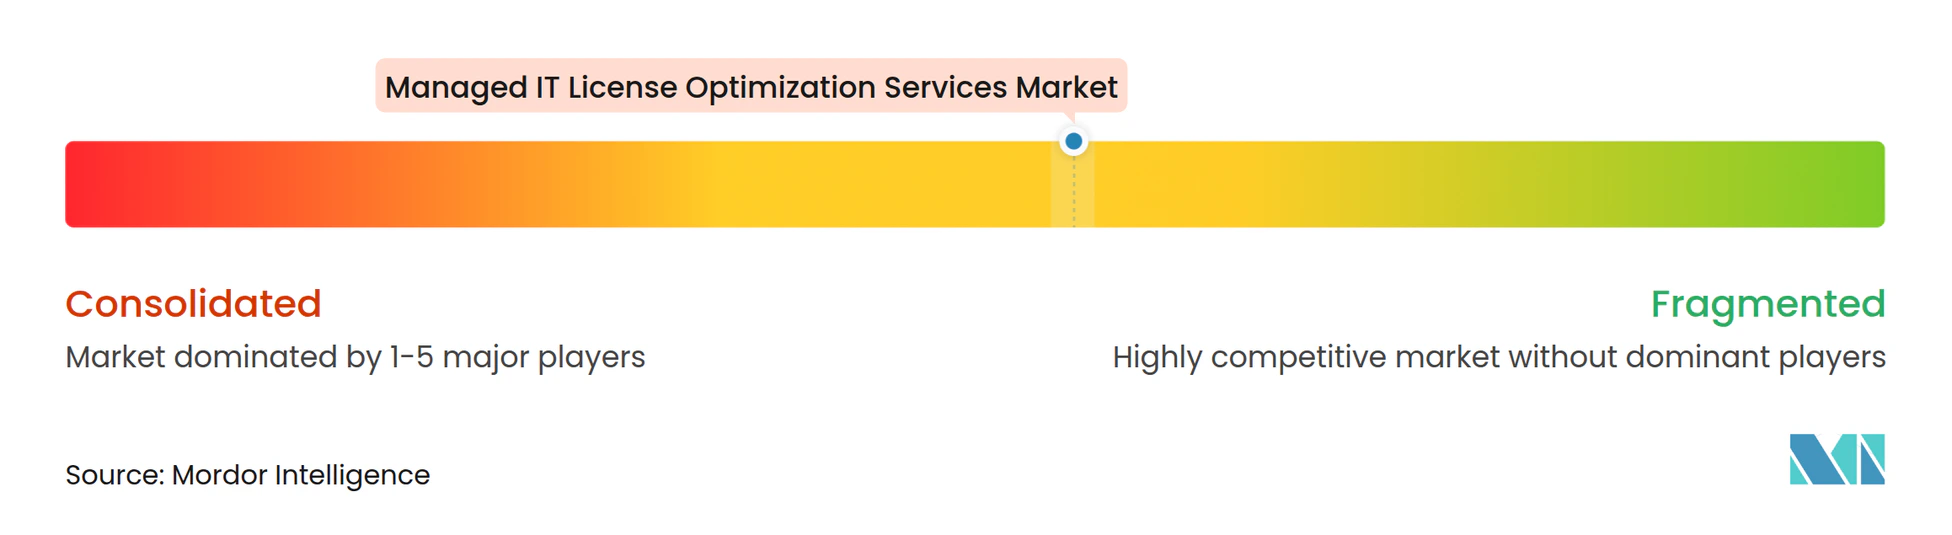
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'optimisation des licences IT par Mordor Intelligence
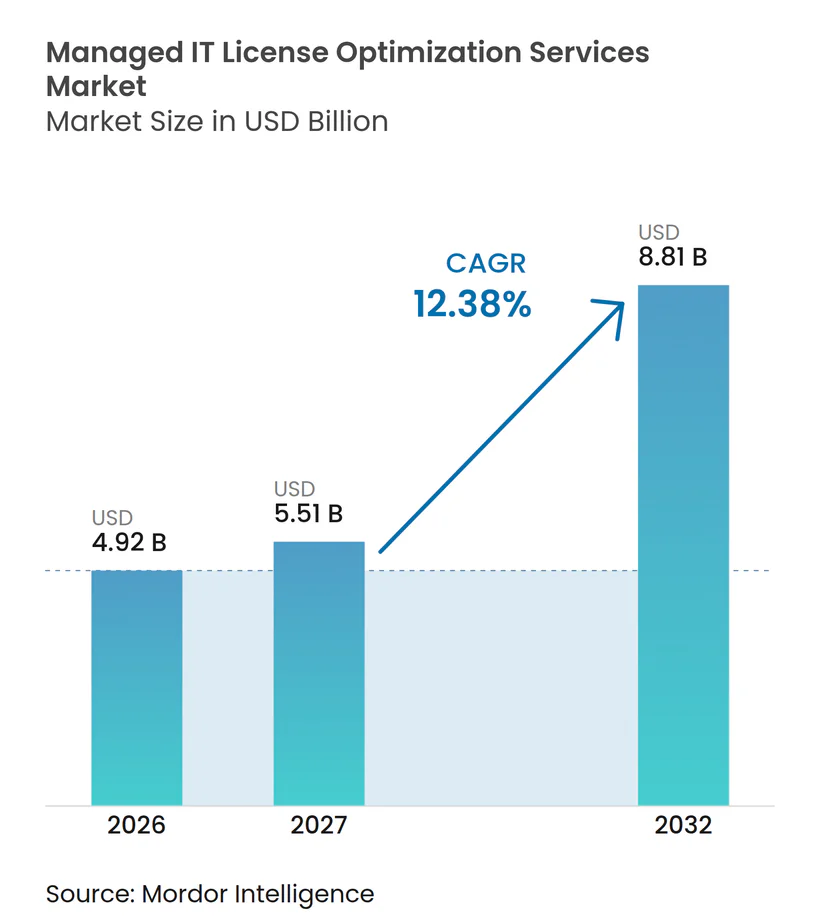
La taille du marché des services gérés d'optimisation des licences IT devrait s'étendre de 4,92 milliards USD en 2026 et 5,53 milliards USD en 2027 à 8,81 milliards USD d'ici 2032, enregistrant un CAGR de 12,38 % entre 2027 et 2032. Le marché des services gérés d'optimisation des licences IT est soutenu par la difficulté de suivre les droits d'utilisation dans les environnements cloud, SaaS et sur site, notamment lorsque des unités commerciales distinctes acquièrent des logiciels via différents canaux d'approvisionnement et les déploient sans inventaire centralisé. Les éditeurs de logiciels modifient leurs modèles commerciaux tout en renforçant le contrôle des déploiements clients, ce qui accroît l'importance des enregistrements précis des droits, de l'interprétation des contrats, des renouvellements en temps opportun et de la compréhension de la conformité des configurations techniques actuelles. Le marché des services gérés d'optimisation des licences IT bénéficie également de l'implication des équipes FinOps qui prennent en charge les responsabilités liées aux licences SaaS et logicielles parallèlement aux dépenses cloud et ont besoin d'une vue commune des données d'utilisation, des engagements de dépenses et des dates de renouvellement des contrats. La tarification des logiciels basée sur l'IA et la consommation complique la planification budgétaire, car les coûts ne dépendent plus uniquement des licences nominatives et peuvent varier en fonction du comportement des charges de travail, de l'utilisation des jetons et de la mise à disposition de nouvelles fonctionnalités d'IA. Les prestataires qui combinent la préparation aux audits, le soutien au renouvellement, les contrôles des coûts basés sur les données et la connaissance spécifique des éditeurs peuvent couvrir une part plus large des dépenses logicielles des entreprises et aider les clients à prendre des décisions plus tôt avant qu'un contrat, un audit ou un changement de tarification ne crée une pression.
Points clés du rapport
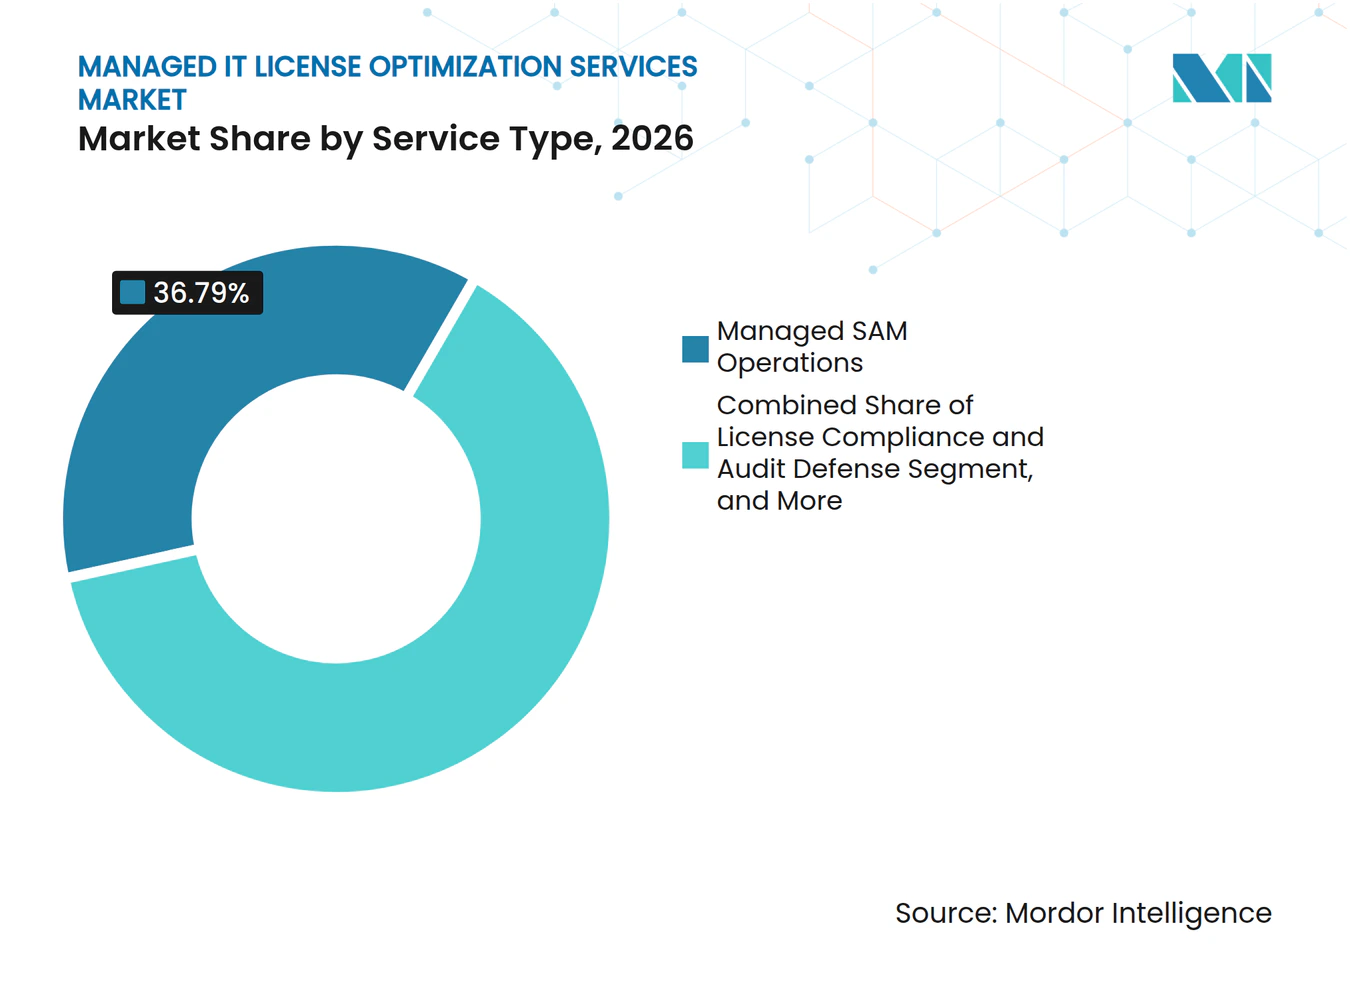
- Par type de service, les opérations SAM gérées détenaient 36,79 % de la part du marché des services gérés d'optimisation des licences IT en 2026, tandis que l'optimisation des licences et la gestion des renouvellements devrait s'étendre à un CAGR de 13,92 % jusqu'en 2032.
- Par modèle de prestation, les services entièrement gérés détenaient 47,97 % de la part des revenus du marché des services gérés d'optimisation des licences IT en 2026 et devraient s'étendre à un CAGR de 13,67 % jusqu'en 2032.
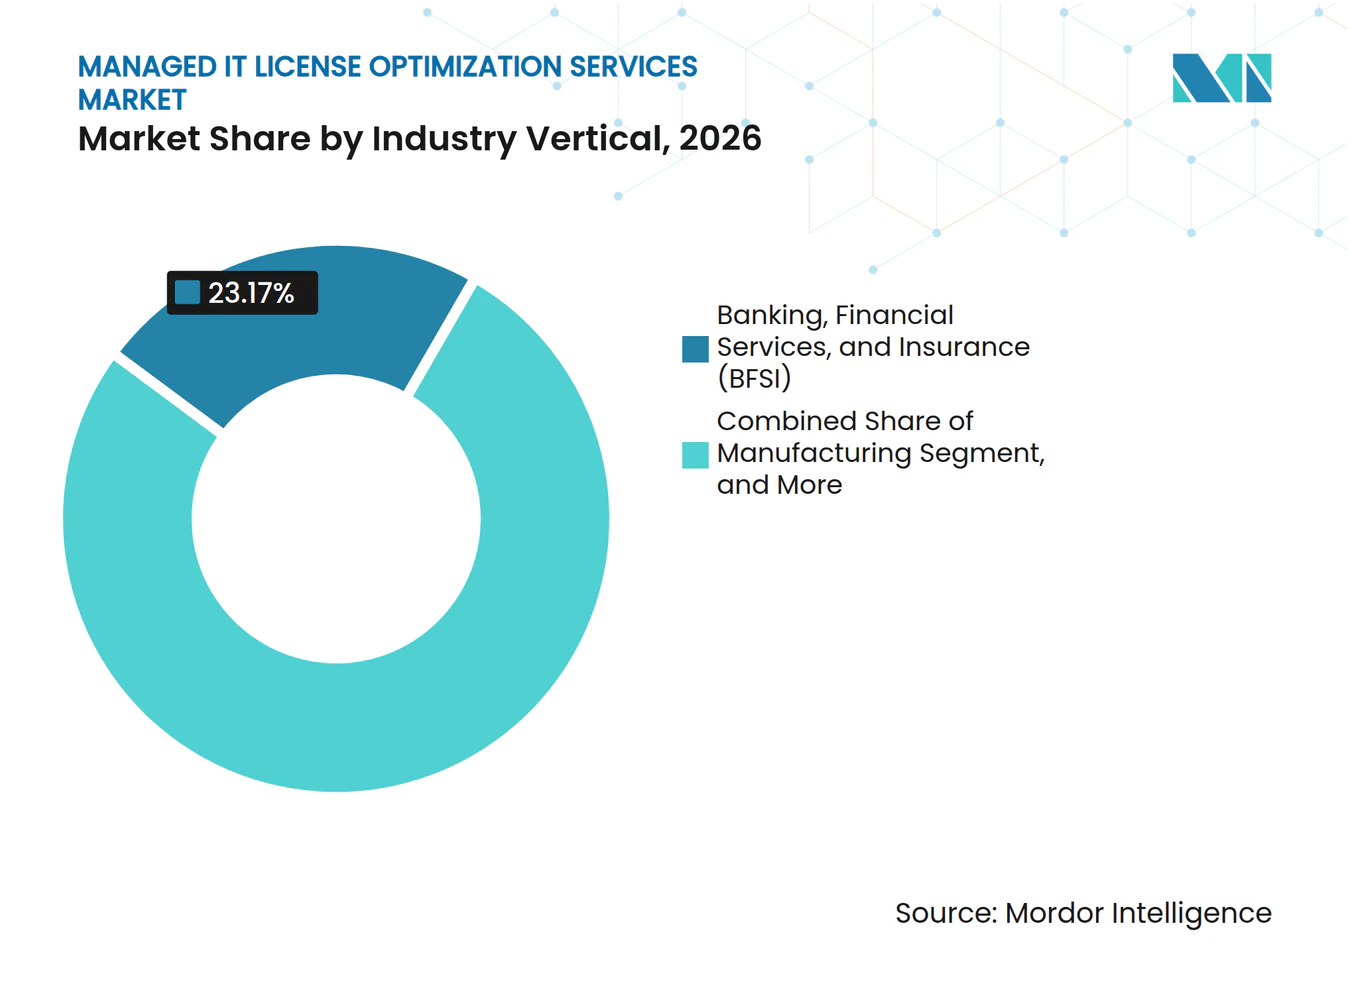
- Par secteur d'activité, le BFSI détenait 23,17 % de la part des revenus en 2026, tandis que les TI et les services activés par les TI devraient s'étendre à un CAGR de 13,81 % jusqu'en 2032.
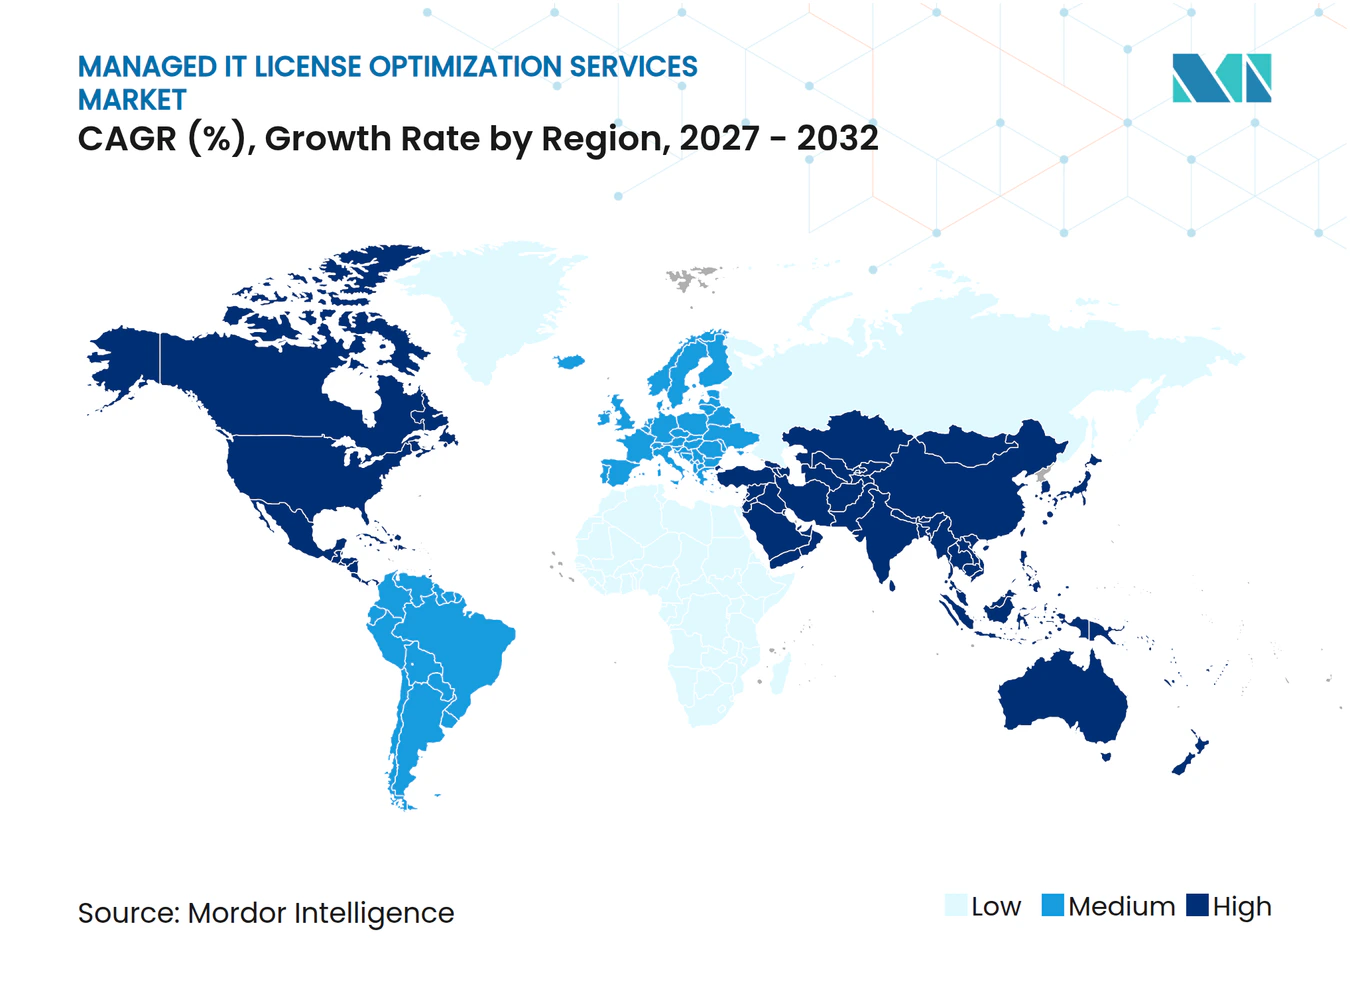
- Par géographie, l'Amérique du Nord détenait 43,51 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait s'étendre à un CAGR de 13,71 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité croissante des licences logicielles | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Expansion des environnements TI SaaS, cloud et multi-sources | +2.8% | Mondial, avec l'Amérique du Nord et l'Europe comme marchés primaires | Moyen terme (2-4 ans) |
| Responsabilité financière accrue en matière de dépenses technologiques | +2.1% | Amérique du Nord et Europe, avec l'Asie-Pacifique en progression | Moyen terme (2-4 ans) |
| Pénurie d'expertise interne en SAM et FinOps | +1.8% | Mondial, plus aiguë en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Modèles de licences basés sur l'IA, les API et l'utilisation | +1.6% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête de l'adoption | Moyen terme (2-4 ans) |
| Achats SaaS décentralisés et approvisionnement fantôme | +1.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante des licences logicielles
Les éditeurs de logiciels modifient les structures tarifaires pendant les périodes contractuelles et poursuivent leurs activités d'audit, créant un volume de travail que de nombreuses équipes informatiques internes ne peuvent pas gérer seules. Les droits d'utilisation des logiciels sont devenus la principale préoccupation des équipes de gestion des actifs logiciels en 2025, après avoir progressé de 5 places par rapport à l'année précédente, reflétant le passage aux licences cloud et aux infrastructures hybrides.[1] Le manuel d'examen informatique du FFIEC exige que les institutions financières tiennent des registres des licences, des accords et de la protection des droits d'auteur, ce qui fait des enregistrements fiables une question de gouvernance plutôt qu'une tâche administrative. Les machines virtuelles, les conteneurs et les produits dotés d'IA peuvent modifier la façon dont une licence est comptabilisée au sein du même parc logiciel. Le marché des services gérés d'optimisation des licences IT dispose donc d'une opportunité là où les organisations ont besoin d'une vue actualisée des droits, de l'utilisation, des limites contractuelles et des preuves nécessaires pour justifier une position auprès d'un éditeur. La connaissance spécifique des éditeurs est particulièrement importante lorsqu'un client ne dispose pas des données d'utilisation nécessaires pour contester une position d'audit ou évaluer si un règlement proposé respecte les termes contractuels pertinents.
Expansion des environnements TI SaaS, cloud et multi-sources
Les portefeuilles SaaS peuvent désormais créer davantage d'exposition aux licences que de nombreux environnements sur site traditionnels, car les achats et l'approvisionnement s'effectuent dans de nombreuses unités commerciales. Zylo a signalé des dépenses SaaS de 4 830 USD par employé en 2025, avec une augmentation de 21,9 % d'une année sur l'autre, tandis que les licences SaaS inutilisées ou sous-utilisées ont généré un gaspillage annuel moyen de 21 millions USD par organisation.[2] Cela crée une demande sur le marché des services gérés d'optimisation des licences IT pour la découverte, la correspondance des droits et la suppression des applications inutilisées. Les installations dormantes et les locataires cloud provisionnés automatiquement peuvent toujours générer un problème d'audit si leur statut n'est pas vérifié. La FinOps Foundation a signalé que 98 % des praticiens FinOps gèrent les dépenses d'IA en 2026, contre 63 % en 2025, montrant à quelle vitesse la gestion des coûts s'étend à de nouveaux types de charges de travail. Les prestataires de services peuvent rendre les dépenses SaaS, cloud et IA plus gérables lorsqu'ils associent les données de licences aux processus de gouvernance financière, puis utilisent cet enregistrement combiné pour soutenir les décisions de renouvellement et la responsabilisation des acheteurs décentralisés.
Responsabilité financière accrue en matière de dépenses technologiques
Les responsables technologiques sont soumis à une pression croissante pour relier les coûts logiciels à une valeur commerciale définie et pour expliquer les charges imprévues. Cette pression modifie le rôle de la gestion des licences, qui passe de la tenue de registres à un contrôle continu des budgets, des renouvellements et des engagements fournisseurs. La FinOps Foundation a constaté que 78 % des fonctions FinOps relèvent de l'organisation du CTO ou du CIO en 2026, soit une augmentation de 18 points de pourcentage par rapport à 2023.[3] Cette structure hiérarchique rend la collaboration entre les équipes d'ingénierie, d'approvisionnement, de finance et de gestion des actifs logiciels plus nécessaire, car chaque fonction détient une partie des informations nécessaires à une décision commerciale éclairée. Zylo a constaté que 66,5 % des responsables informatiques ont été confrontés à des charges SaaS imprévues liées à des modèles de tarification basés sur la consommation ou l'IA en 2025. Le marché des services gérés d'optimisation des licences IT peut en bénéficier lorsque les entreprises recherchent un soutien externe pour établir un lien plus clair entre la demande, l'utilisation, les dépenses de renouvellement et le responsable métier de chaque application.
Pénurie d'expertise interne en SAM et FinOps
La demande de compétences combinant gouvernance financière, opérations cloud et règles de licences des éditeurs est difficile à satisfaire en interne pour de nombreuses organisations. Moins de 30 000 professionnels détenaient la certification FinOps Certified Practitioner dans le monde à la mi-2026, tandis que plus de 80 000 postes ouverts faisaient référence aux compétences FinOps. L'écart est significatif car les professionnels de la gestion des actifs logiciels et du FinOps ont besoin de connaissances en matière de contrats, d'infrastructure, de mesure de l'utilisation, de pratiques d'approvisionnement et des différentes règles établies par les principaux éditeurs. Cette pénurie soutient le marché des services gérés d'optimisation des licences IT car un prestataire géré peut déployer des équipes spécialisées auprès de plusieurs clients au lieu d'exiger que chaque entreprise développe la même compétence rare. Les prestataires ont également intérêt à automatiser les tâches répétitives de découverte, de normalisation et d'analyse pour limiter l'effet de la hausse des coûts des talents. La prestation externe restera probablement attractive là où les équipes internes ne peuvent pas développer suffisamment rapidement une expertise spécifique aux éditeurs ou fidéliser des personnes possédant à la fois une expertise technique et commerciale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de mise en œuvre et de remédiation des données | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Règles de licences complexes et spécifiques à chaque pays | -1.2% | Mondial, avec des frictions particulières en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Contraintes de confidentialité sur la télémétrie des licences au niveau des utilisateurs | -0.8% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Droits groupés opaques et asymétrie des données des éditeurs | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de mise en œuvre et de remédiation des données
Un inventaire fiable des actifs logiciels nécessite des outils de découverte, des données normalisées, une intégration des systèmes et une remédiation des déploiements qui ne correspondent pas aux enregistrements. Ces exigences initiales peuvent dépasser le budget des organisations de taille moyenne et retarder leur décision de recourir à un service géré. Les enregistrements de planification des ressources d'entreprise hérités, les données d'approvisionnement déconnectées et les environnements informatiques fragmentés augmentent le travail nécessaire avant que les économies puissent être vérifiées. Le marché des services gérés d'optimisation des licences IT est confronté à un cycle de vente plus lent lorsqu'un client potentiel doit réparer ses fondations de données avant que l'optimisation puisse commencer. Certains prestataires utilisent la normalisation des données assistée par IA lors de la phase initiale pour raccourcir le chemin de la découverte à l'action. Cependant, le développement de cette capacité nécessite un investissement et peut favoriser les prestataires disposant de ressources financières et techniques plus solides, tandis que les clients ont encore besoin de temps pour valider la qualité de l'inventaire sous-jacent.
Règles de licences complexes et spécifiques à chaque pays
Les conditions de licence peuvent différer selon le pays, le type de déploiement, la méthode de virtualisation, l'architecture du processeur et les termes d'un contrat individuel. L'absence d'une norme mondiale commune signifie que les prestataires doivent maintenir une expertise locale et ne peuvent pas appliquer un seul modèle de prestation à chaque client. La loi sur la résilience opérationnelle numérique de l'Union européenne (DORA) est en vigueur depuis janvier 2025 et exige que les entités financières renforcent la gestion des risques liés aux technologies de l'information et de la communication, y compris les arrangements avec des tiers. L'article 30 exige que les contrats de services TIC couvrent des questions telles que les descriptions de services, la localisation des données, les droits d'audit et les dispositions de résiliation. La norme ISO/IEC 19770-1 offre un cadre reconnu pour les systèmes de gestion des actifs informatiques, mais son adoption varie selon la géographie et l'organisation. Ces conditions augmentent les coûts de prestation et créent une barrière pour le marché des services gérés d'optimisation des licences IT dans les juridictions ayant des exigences strictes en matière de souveraineté des données et de contrats, notamment lorsqu'un client multinational attend des rapports cohérents dans plusieurs opérations nationales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
demande de soutien opérationnel continu tandis que les conseils en renouvellement se développentLes opérations SAM gérées détenaient 36,79 % des revenus en 2026. Le service couvre la découverte récurrente, la normalisation des données, le suivi des droits et la gestion des positions logicielles par éditeur. Les grandes entreprises ont besoin de cette continuité car un écart entre les cycles d'audit peut rendre une position de licence obsolète. Flexera a signalé que Microsoft avait audité 50 % des organisations interrogées au cours de la période de 3 ans la plus récente, IBM en avait audité 37 %, et SAP a augmenté son volume d'audits en 2025. Ces conditions rendent le soutien spécialisé précieux là où des règles de produits complexes sont difficiles à maintenir en interne.
L'optimisation des licences et la gestion des renouvellements devraient s'étendre à un CAGR de 13,92 % jusqu'en 2032. Microsoft s'est orienté vers les Copilot Credits, tandis que ServiceNow a introduit les niveaux Foundation, Advanced et Prime en avril 2026. La taille du marché des services gérés d'optimisation des licences IT pour ce service est soutenue par la nécessité d'examiner les tarifs, les engagements d'utilisation et les options de droits avant le renouvellement. Les prestataires disposant d'enregistrements indépendants de transactions comparables peuvent conseiller les acheteurs sans s'appuyer uniquement sur les données fournies par les éditeurs. Un conseil indépendant des outils peut être important pour les acheteurs qui souhaitent éviter les incitations liées à la revente de plateformes.



Par modèle de prestation :
les services entièrement gérés concentrent la demande des clients sur les résultatsLes services entièrement gérés représentaient 47,97 % des revenus du modèle de prestation en 2026. Le prestataire est responsable de l'exactitude de la position des licences, de la préparation aux audits et de la progression vers les objectifs de renouvellement. Ce modèle convient aux organisations disposant de peu de talents spécialisés ou souhaitant un seul responsable opérationnel pour un grand parc logiciel. Il peut réduire l'effort de coordination des équipes d'approvisionnement, de finance, de sécurité et de technologie. La détection automatisée des anomalies, la cartographie des droits et les prévisions de renouvellement peuvent soutenir une qualité de service cohérente auprès de plusieurs éditeurs.
Les services entièrement gérés devraient s'étendre à un CAGR de 13,67 % jusqu'en 2032. Les services co-gérés conviennent aux organisations disposant d'équipes SAM établies qui ont besoin d'outils, de références ou d'une expertise spécialisée. Les services à la demande et par projet traitent souvent la défense immédiate en cas d'audit ou une révision avant une migration vers le cloud. Ces missions courtes peuvent évoluer vers des engagements gérés plus longs. Les clients peuvent être réticents à changer de prestataire car un nouveau prestataire doit recréer les liens de données, les bases de droits et les relations avec les éditeurs.
Par secteur d'activité :
la demande BFSI réglementée coexiste avec une adoption rapide des services TILe BFSI représentait 23,17 % des revenus en 2026. Les institutions financières exploitent souvent des environnements Oracle, IBM, SAP et Microsoft sur des configurations mainframe, virtualisées, cloud et SaaS. Leurs importants engagements logiciels et leurs exigences formelles de contrôle peuvent en faire des cibles fréquentes pour des examens détaillés des licences. Les orientations du FFIEC renforcent l'importance des enregistrements auditables pour les institutions financières américaines. DORA fait également de la surveillance des tiers TIC une obligation définie pour les entités financières concernées dans l'Union européenne.
Les TI et les services activés par les TI devraient s'étendre à un CAGR de 13,81 % jusqu'en 2032. Les entreprises technologiques maintiennent des portefeuilles logiciels vastes et complexes tout en développant des produits et services sur une infrastructure sous licence. Les organisations de santé et des sciences de la vie doivent évaluer les parcs applicatifs après des fusions, notamment lorsque les systèmes traitent des données de patients dans le cadre des exigences HIPAA. Le secteur manufacturier fait évoluer les outils de conception assistée par ordinateur, de simulation et de gestion du cycle de vie des produits vers des abonnements et des modèles d'utilisation simultanée. Les agences gouvernementales peuvent avoir besoin d'enregistrements centraux des licences alors que la loi SAMOSA cherche à établir un inventaire fédéral et une consolidation des licences logicielles.

Analyse géographique
L'Amérique du Nord détenait 43,51 % de la part du marché des services gérés d'optimisation des licences IT en 2026. La région présente une forte concentration d'organisations de services financiers, de santé, de services TI et de fabrication avancée avec des environnements complexes et multi-éditeurs. Flexera a constaté que plus de 70 % des responsables informatiques américains estimaient que les unités commerciales acquéraient davantage de services cloud et SaaS que ce que l'informatique connaissait en 2026, tandis que 85 % considéraient les lacunes de visibilité comme un risque organisationnel. Les orientations HIPAA, SOX et FFIEC façonnent les attentes en matière de conformité, tandis que les prestataires investissent dans la prestation assistée par IA et la détection des chevauchements d'abonnements.
L'Asie-Pacifique devrait s'étendre à un CAGR de 13,71 % jusqu'en 2032. L'adoption rapide du cloud se combine avec une base relativement faible de gouvernance SAM formelle dans de nombreux marchés régionaux. La loi indienne sur la protection des données personnelles numériques et la loi chinoise sur la cybersécurité créent des besoins de conformité qui accroissent l'importance de la visibilité des actifs et du soutien adapté localement. ServiceNow et Lenovo ont élargi leur accord stratégique en mai 2026 en Australie, en Nouvelle-Zélande, à Hong Kong, à Singapour et en Irlande, témoignant d'un investissement continu dans la prestation de services d'entreprise soutenus régionalement. L'Inde développe des pratiques SAM formelles, tandis que la Corée du Sud et Singapour ont une demande plus mature de la part des utilisateurs des services financiers et des télécommunications.
L'Europe est la troisième géographie en importance sur le marché des services gérés d'optimisation des licences IT. DORA et le Règlement général sur la protection des données ont rapproché la visibilité des actifs logiciels d'une fonction de conformité pour les institutions financières et les organisations qui traitent des données personnelles. L'Amérique du Sud est menée par le Brésil, où l'adoption du SaaS parmi les entreprises de taille moyenne est en hausse et où la conformité à la LGPD soutient une approche plus formelle de la gouvernance des licences. L'Arabie saoudite et les Émirats arabes unis créent une demande grâce à des programmes nationaux de numérisation, tandis que l'Afrique du Sud, le Nigeria et l'Égypte restent des opportunités en phase précoce qui commencent souvent par une défense en cas d'audit par projet.
Paysage concurrentiel
Concentration du Marché
Flexera, ServiceNow et SoftwareOne occupent des positions importantes sur le marché des services gérés d'optimisation des licences IT car ils combinent de larges plateformes avec de solides écosystèmes d'éditeurs de logiciels. SoftwareOne a finalisé l'acquisition de Crayon en juillet 2025, formant un prestataire plus important de solutions logicielles et cloud avec une base de conseil élargie. Des entreprises spécialisées telles qu'Anglepoint, Certero et Eracent se distinguent par leur connaissance approfondie d'éditeurs et de règles de licences particuliers. Les prestataires qui connectent les abonnements SaaS, les coûts cloud et les licences sur site peuvent offrir un modèle de gouvernance plus large que ceux qui se concentrent sur une seule catégorie de dépenses.
ServiceNow a modifié son modèle de licences en avril 2026 avec les niveaux Foundation, Advanced et Prime axés sur l'IA, créant de nouvelles questions autour des capacités groupées et de la consommation basée sur les jetons. La mise à jour de Flexera en mai 2026 a ajouté la gestion des coûts d'IA en pile complète et la détection des chevauchements d'abonnements pour les licences ServiceNow. Zylo a introduit les capacités Clarity AI et Model Context Protocol en mai 2026 pour automatiser les flux de travail liés aux dépenses logicielles et d'IA. Zylo a également lancé des capacités de gestion SaaS agentique en octobre 2026 pour la découverte, les renouvellements et la récupération des licences. La norme ISO/IEC 19770 reste une référence qualité importante pour les prestataires qui souhaitent démontrer des pratiques fiables de gestion des actifs informatiques.
Le marché intermédiaire représente une opportunité significative car de nombreuses organisations font face à des règles de licences complexes mais ne peuvent pas soutenir un contrat entièrement géré à l'échelle d'une grande entreprise. Une prestation standardisée et axée sur la technologie peut rendre la découverte, le nettoyage des données et le soutien au renouvellement plus accessibles à ces acheteurs. La gouvernance des dépenses d'IA est un autre domaine ouvert car l'utilisation des jetons, les coûts d'inférence et la consommation au niveau des agents ne correspondent pas aux anciens modèles de licences par siège. Le marché des services gérés d'optimisation des licences IT reste concurrentiellement mixte car les grandes plateformes, les prestataires mondiaux et les spécialistes répondent chacun à des exigences d'acheteurs différentes.
Leaders du secteur des services gérés d'optimisation des licences IT
-
SoftwareOne Holding AG
-
Flexera Software LLC
-
Accenture plc
-
Anglepoint Group, Inc.
-
ServiceNow, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés d'optimisation des licences IT Entreprises couvertes dans ce rapport
- Flexera Software LLC
- ServiceNow, Inc.
- USU Ventures AG, formerly USU Software AG
- SoftwareOne Holding AG
- Anglepoint Group, Inc.
- Livingstone Technologies Limited
- Certero Limited
- Eracent, Inc.
- License Dashboard Limited
- Licenseware Technology Services S.R.L.
- Open iT, Inc.
- OpenLM Ltd.
- Lansweeper NV
- Matrix42 AG
- Ivanti, Inc.
- Oomnitza, Inc.
- Zylo, Inc.
- Zluri Technologies, Inc.
- Torii, Inc.
- Productiv, Inc.
- BetterCloud, Inc.
- Augmentt Technologies Inc.
Développements industriels récents dans Marché des services gérés d'optimisation des licences IT
- Octobre 2026 : Infotech a finalisé l'acquisition de Zluri Technologies, Inc., basée à Bengaluru, un prestataire de gestion SaaS et de gouvernance et d'administration des identités soutenu par Lightspeed et MassMutual Ventures. L'acquisition donne à Zluri accès à la communauté mondiale d'Infotech de plus de 30 000 responsables informatiques, accélérant son expansion et marquant la première acquisition d'Infotech en 30 ans.
- Octobre 2026 : SoftwareOne et Crayon ont finalisé l'intégration de leurs activités de distribution en Asie-Pacifique sous la marque SoftwareOne, consolidant une expertise complémentaire en SAM, cloud, cybersécurité, données et IA, et services gérés et techniques en une seule activité de distribution en Asie-Pacifique avec une échelle géographique et des relations fournisseurs élargies.
- Octobre 2026 : Zylo a lancé sa plateforme de gestion SaaS agentique, introduisant l'intégration du Model Context Protocol et des flux de travail natifs à l'IA conçus pour automatiser la découverte de logiciels, la gestion des renouvellements et la récupération des licences sans nécessiter d'intervention manuelle au niveau de l'application. La société a simultanément signalé que les dépenses en logiciels natifs à l'IA ont augmenté de 334 % dans son portefeuille géré.
- Mai 2026 : Zylo a lancé Zylo Clarity AI et le Model Context Protocol, intégrant une décennie de données de référence sur les dépenses SaaS dans des flux de travail d'optimisation agentique qui permettent aux entreprises d'automatiser les négociations de renouvellement, de signaler les applications à dépenses à haut risque et de réaffecter les licences sous-utilisées à grande échelle.
Périmètre du rapport mondial sur le marché des services gérés d'optimisation des licences IT
Le marché des services gérés d'optimisation des licences IT désigne le secteur axé sur les services externalisés qui aident les organisations à maximiser la valeur, la conformité et l'efficacité des coûts de leurs portefeuilles de licences logicielles dans des environnements informatiques sur site, cloud et hybrides.
Le rapport sur le marché des services gérés d'optimisation des licences IT est segmenté par type de service (opérations SAM gérées, conformité des licences et défense en cas d'audit, optimisation des licences et gestion des renouvellements, services de conseil, de mise en œuvre et d'outillage), modèle de prestation (services entièrement gérés, services co-gérés, services à la demande et par projet), secteur d'activité (banque, services financiers et assurance (BFSI), technologies de l'information et services activés par les TI, télécommunications, fabrication, santé et sciences de la vie, gouvernement et secteur public, autres secteurs d'activité), et géographie (Amérique du Nord [États-Unis, Canada, Mexique], Amérique du Sud [Brésil, Argentine, Colombie, reste de l'Amérique du Sud], Europe [Royaume-Uni, Allemagne, France, Italie, Espagne, reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Singapour, Australie, Corée du Sud, reste de l'Asie-Pacifique], Moyen-Orient [Arabie saoudite, Émirats arabes unis, Israël, Turquie, reste du Moyen-Orient], Afrique [Afrique du Sud, Nigeria, Égypte, reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Opérations SAM gérées |
| Conformité des licences et défense en cas d'audit |
| Optimisation des licences et gestion des renouvellements |
| Services de conseil, de mise en œuvre et d'outillage |
| Services entièrement gérés |
| Services co-gérés |
| Services à la demande et par projet |
| Banque, services financiers et assurance (BFSI) |
| Technologies de l'information et services activés par les TI |
| Télécommunications |
| Fabrication |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Singapour | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Opérations SAM gérées | |
| Conformité des licences et défense en cas d'audit | ||
| Optimisation des licences et gestion des renouvellements | ||
| Services de conseil, de mise en œuvre et d'outillage | ||
| Par modèle de prestation | Services entièrement gérés | |
| Services co-gérés | ||
| Services à la demande et par projet | ||
| Par secteur d'activité | Banque, services financiers et assurance (BFSI) | |
| Technologies de l'information et services activés par les TI | ||
| Télécommunications | ||
| Fabrication | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Singapour | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'optimisation des licences IT en 2026 ?
Le marché des services gérés d'optimisation des licences IT était évalué à 4,92 milliards USD en 2026 et devrait atteindre 8,81 milliards USD d'ici 2032. Les prévisions reflètent un CAGR de 12,38 % de 2027 à 2032, alors que les entreprises cherchent à mieux contrôler les droits d'utilisation des logiciels, les renouvellements et les enregistrements de conformité.
Quel type de service affiche le taux d'expansion projeté le plus élevé ?
L'optimisation des licences et la gestion des renouvellements devraient s'étendre à un CAGR de 13,92 % jusqu'en 2032. Le service répond aux changements de tarification, à l'évolution des engagements d'utilisation et au besoin d'un soutien indépendant avant la finalisation d'un renouvellement de logiciel complexe.
Pourquoi les entreprises ont-elles recours à des services entièrement gérés d'optimisation des licences ?
Les engagements entièrement gérés confient la responsabilité de l'exactitude des licences, de la préparation aux audits et des objectifs de renouvellement à un prestataire spécialisé. Ils sont utiles lorsqu'une organisation souhaite un seul responsable opérationnel au lieu de coordonner des équipes internes distinctes d'approvisionnement, de finance, de sécurité et de TI.
Quel secteur d'utilisateurs finaux est en tête de l'adoption ?
Le BFSI détenait 23,17 % de la part des revenus en 2026 car il exploite des parcs logiciels complexes soumis à des exigences formelles de contrôle et de conformité. Les institutions financières ont souvent besoin d'enregistrements auditables sur les déploiements mainframe, virtualisés, cloud et SaaS qui soutiennent les opérations commerciales réglementées.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait s'étendre à un CAGR de 13,71 % jusqu'en 2032, à mesure que l'adoption du cloud et la gouvernance formelle des logiciels progressent. La demande régionale est également façonnée par les attentes en matière de protection des données, les besoins de prestation locale et des parcs logiciels plus sophistiqués dans les services financiers et les télécommunications.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait s'étendre à un CAGR de 13,71 % jusqu'en 2032, à mesure que l'adoption du cloud et la gouvernance formelle des logiciels progressent. La demande régionale est également façonnée par les attentes en matière de protection des données, les besoins de prestation locale et des parcs logiciels plus sophistiqués dans les services financiers, les services technologiques, les télécommunications et les grandes opérations multinationales.