
Tamaño y Participación del Mercado de Servicios Gestionados de Optimización de Licencias de TI
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
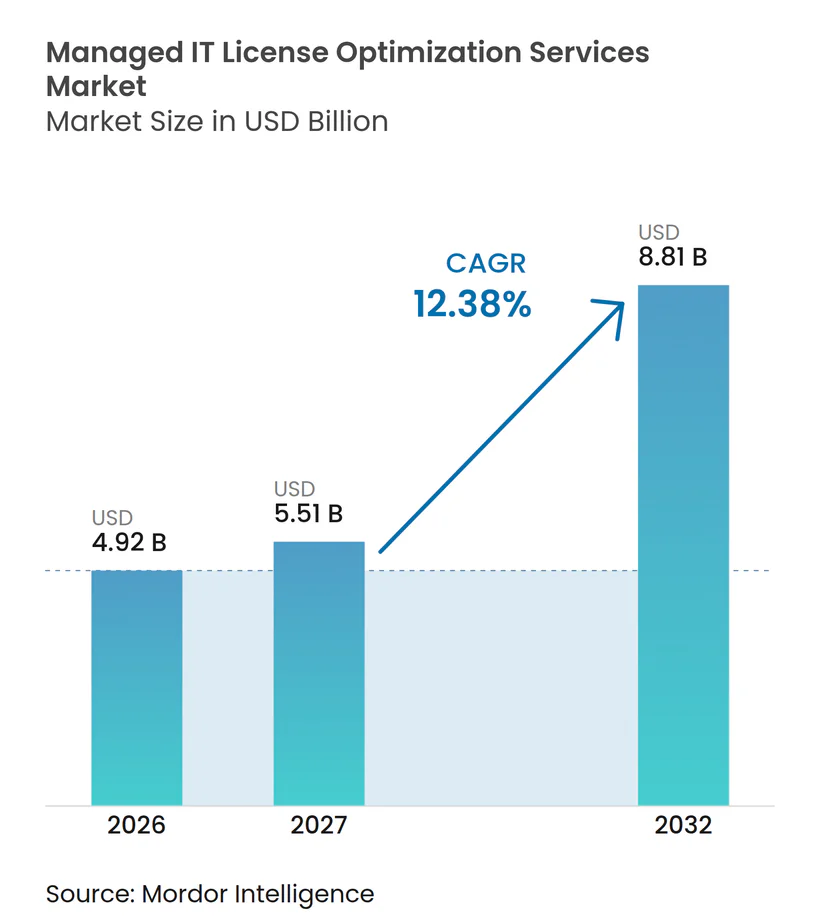
| Tamaño del Mercado (2027) | 5.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.38 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
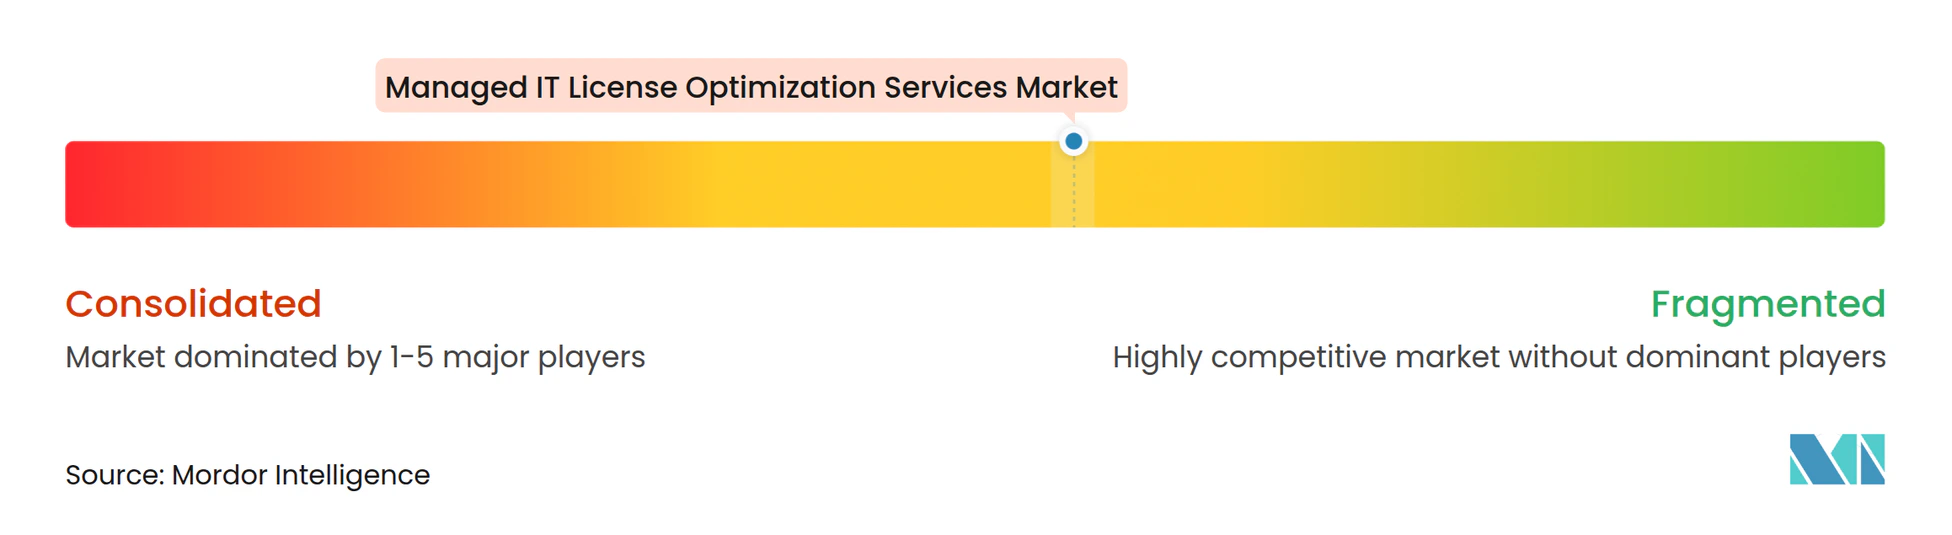
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Optimización de Licencias de TI por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios gestionados de optimización de licencias de TI se expanda desde 4,92 mil millones de USD en 2026 y 5,53 mil millones de USD en 2027 hasta 8,81 mil millones de USD para 2032, registrando un CAGR del 12,38% entre 2027 y 2032. El mercado de servicios gestionados de optimización de licencias de TI está respaldado por la dificultad de rastrear los derechos de uso en entornos de nube, SaaS y locales, especialmente cuando unidades de negocio independientes adquieren software a través de diferentes canales de adquisición y lo implementan sin un inventario centralizado. Los editores de software están cambiando los modelos comerciales mientras aumentan el escrutinio de las implementaciones de los clientes, lo que otorga mayor importancia a los registros precisos de derechos, la interpretación de contratos, las renovaciones oportunas y la comprensión de si las configuraciones técnicas actuales siguen siendo conformes. El mercado de servicios gestionados de optimización de licencias de TI también se beneficia a medida que los equipos de FinOps asumen responsabilidades de licencias SaaS y de software junto con el gasto en la nube y necesitan una visión común de los datos de uso, los compromisos de gasto y las fechas de renovación de contratos. Los precios de software basados en IA y en consumo dificultan la planificación presupuestaria porque los costos ya no dependen únicamente de los puestos de usuario nominados y pueden variar según el comportamiento de la carga de trabajo, el uso de tokens y la provisión de nuevas funciones de IA. Los proveedores que combinan preparación para auditorías, soporte de renovación, controles de costos basados en datos y conocimiento específico de cada editor pueden abordar una mayor proporción del gasto empresarial en software y ayudar a los clientes a tomar decisiones anticipadas antes de que un contrato, una auditoría o un cambio de precios genere presión.
Conclusiones Clave del Informe
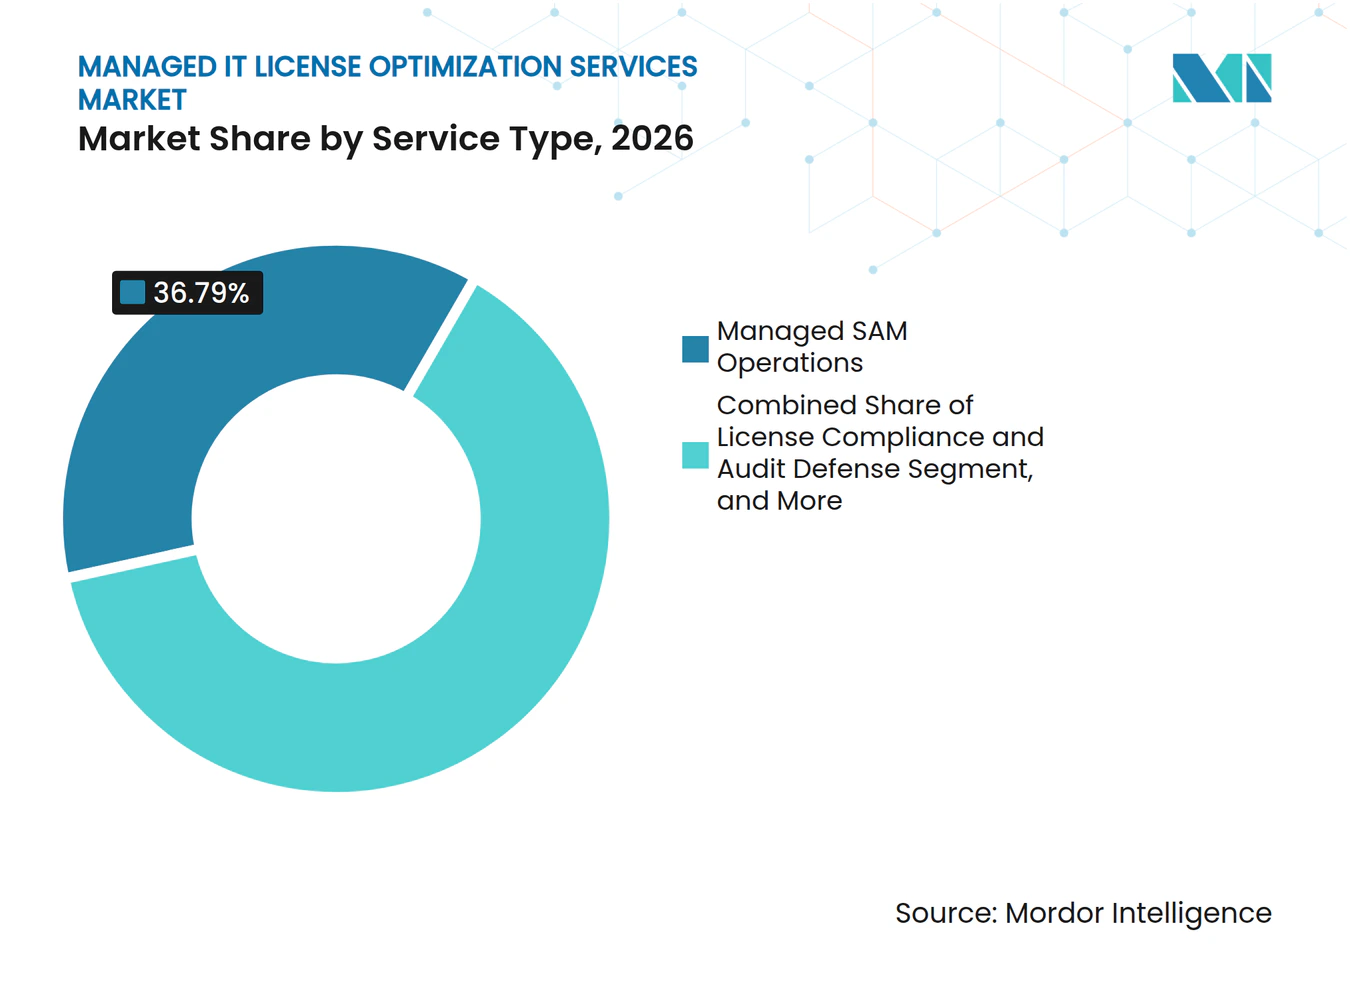
- Por tipo de servicio, las Operaciones SAM Gestionadas representaron el 36,79% de la participación del mercado de servicios gestionados de optimización de licencias de TI en 2026, mientras que la Optimización de Licencias y Gestión de Renovaciones se proyecta que se expanda a un CAGR del 13,92% hasta 2032.
- Por modelo de entrega, los Servicios Totalmente Gestionados representaron el 47,97% de la participación en ingresos del mercado de servicios gestionados de optimización de licencias de TI en 2026 y se proyecta que se expandan a un CAGR del 13,67% hasta 2032.
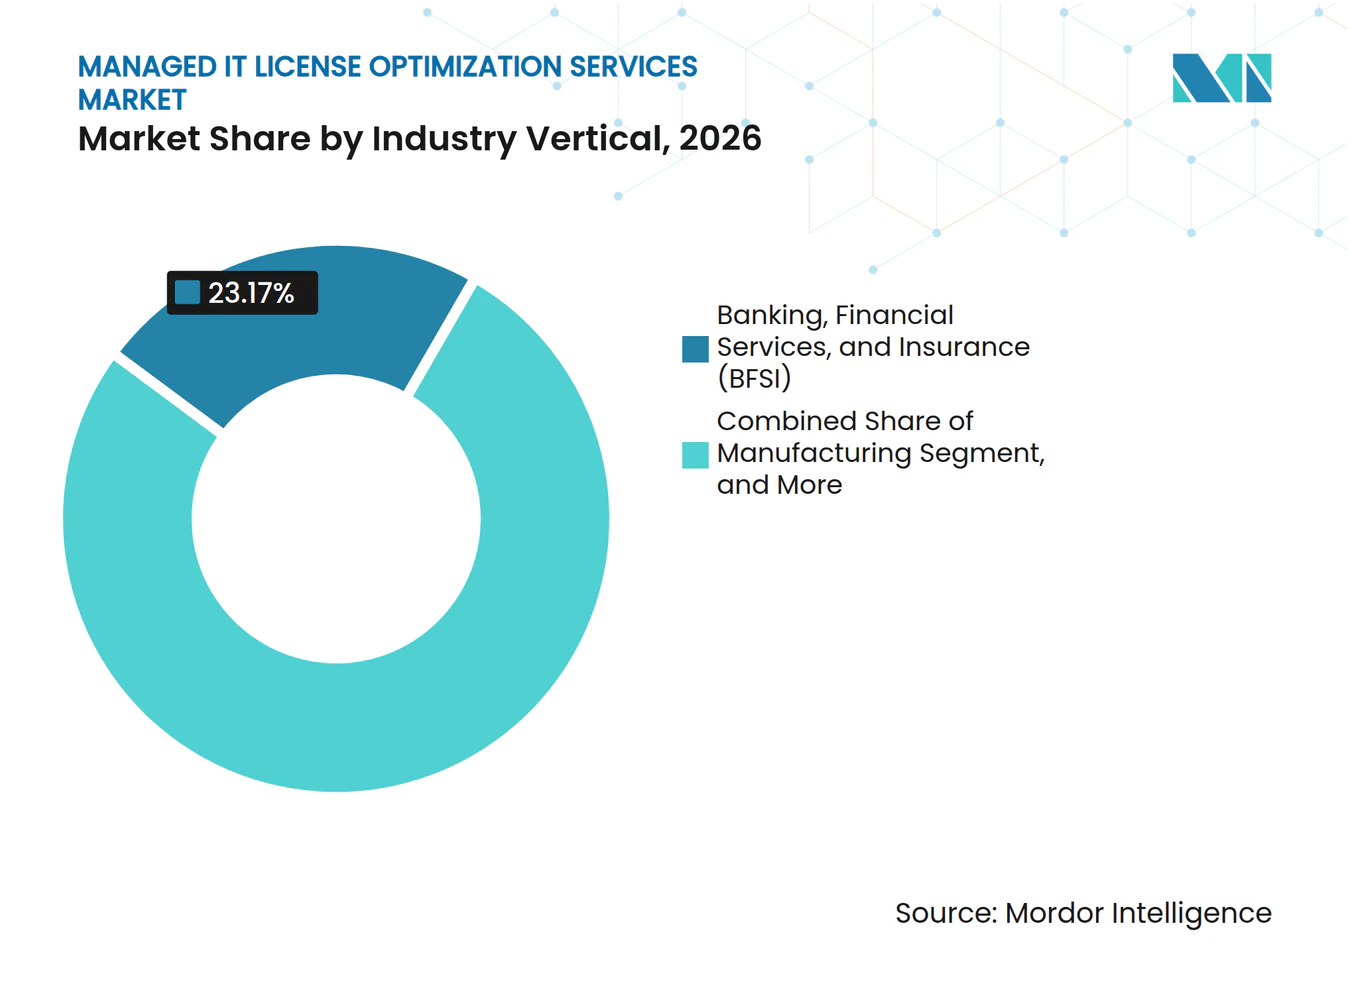
- Por vertical de industria, el sector de Banca, Servicios Financieros y Seguros representó el 23,17% de la participación en ingresos en 2026, mientras que TI y Servicios Habilitados por TI se proyecta que se expanda a un CAGR del 13,81% hasta 2032.
- Por geografía, América del Norte representó el 43,51% de la participación en ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 13,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Complejidad de las Licencias de Software | +3.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de Entornos de TI SaaS, en la Nube y de Múltiples Fuentes | +2.8% | Global, con América del Norte y Europa como mercados primarios | Mediano plazo (2-4 años) |
| Mayor Responsabilidad Financiera sobre el Gasto en Tecnología | +2.1% | América del Norte y Europa, con Asia-Pacífico en crecimiento | Mediano plazo (2-4 años) |
| Escasez de Experiencia Interna en SAM y FinOps | +1.8% | Global, más aguda en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Modelos de Licencias Basados en IA, API y Uso | +1.6% | Global, con América del Norte y Asia-Pacífico liderando la adopción | Mediano plazo (2-4 años) |
| Compra Descentralizada de SaaS y Adquisición en la Sombra | +1.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de las Licencias de Software
Los editores de software están cambiando las estructuras de precios durante los períodos de contrato y continúan con la actividad de auditoría, generando trabajo que muchos equipos internos de TI no pueden gestionar solos. Los derechos de uso de software se convirtieron en la principal preocupación de los equipos de gestión de activos de software en 2025, tras avanzar 5 posiciones respecto al año anterior, lo que refleja el paso a las licencias en la nube y la infraestructura híbrida.[1] El Manual de Examen de TI del Consejo Federal de Examen de Instituciones Financieras exige que las instituciones financieras mantengan registros de licencias, acuerdos y protección de derechos de autor, lo que convierte los registros confiables en una cuestión de gobernanza en lugar de una tarea administrativa. Las máquinas virtuales, los contenedores y los productos habilitados con IA pueden cambiar la forma en que se contabiliza una licencia dentro del mismo patrimonio de software. El mercado de servicios gestionados de optimización de licencias de TI tiene, por tanto, una oportunidad donde las organizaciones necesitan una visión actualizada de los derechos, el uso, los límites contractuales y la evidencia necesaria para explicar una posición ante un editor. El conocimiento específico de cada editor es particularmente importante cuando un cliente carece de los datos de uso necesarios para impugnar una posición de auditoría o evaluar si una propuesta de acuerdo sigue los términos contractuales pertinentes.
Expansión de Entornos de TI SaaS, en la Nube y de Múltiples Fuentes
Las carteras de SaaS pueden generar ahora mayor exposición en materia de licencias que muchos entornos locales tradicionales, porque la compra y el aprovisionamiento ocurren en muchas unidades de negocio. Zylo reportó un gasto en SaaS de 4.830 USD por empleado en 2025, con un aumento interanual del 21,9%, mientras que las licencias de SaaS no utilizadas o infrautilizadas generaron una cifra de desperdicio anual promedio de 21 millones de USD por organización.[2] Esto genera demanda en el mercado de servicios gestionados de optimización de licencias de TI para el descubrimiento, la correspondencia de derechos y la retirada de aplicaciones no utilizadas. Las instalaciones inactivas y los inquilinos de nube aprovisionados automáticamente aún pueden generar un problema de auditoría si su estado no se verifica. La Fundación FinOps reportó que el 98% de los profesionales de FinOps gestionan el gasto en IA en 2026, en comparación con el 63% en 2025, lo que muestra con qué rapidez la gestión de costos se está extendiendo a nuevos tipos de cargas de trabajo. Los proveedores de servicios pueden hacer que el gasto en SaaS, nube e IA sea más manejable cuando vinculan los datos de licencias con los procesos de gobernanza financiera y luego utilizan ese registro combinado para respaldar las decisiones de renovación y la responsabilidad entre los compradores descentralizados.
Mayor Responsabilidad Financiera sobre el Gasto en Tecnología
Los líderes tecnológicos están bajo mayor presión para vincular los costos de software con un valor de negocio definido y para explicar los cargos inesperados. Esta presión cambia el rol de la gestión de licencias, pasando del mantenimiento de registros a un control continuo sobre presupuestos, renovaciones y compromisos con proveedores. La Fundación FinOps encontró que el 78% de las funciones de FinOps reportan a la organización del CTO o CIO en 2026, un aumento de 18 puntos porcentuales respecto a 2023.[3] Esa estructura de reporte hace más necesaria la colaboración entre los equipos de ingeniería, adquisiciones, finanzas y activos de software, porque cada función posee parte de la información necesaria para una decisión comercial sólida. Zylo encontró que el 66,5% de los líderes de TI tuvieron cargos inesperados de SaaS provenientes de modelos de precios basados en consumo o en IA en 2025. El mercado de servicios gestionados de optimización de licencias de TI puede beneficiarse cuando las empresas buscan apoyo externo para establecer un vínculo más claro entre la demanda, el uso, el gasto en renovaciones y el responsable del negocio de cada aplicación.
Escasez de Experiencia Interna en SAM y FinOps
La demanda de habilidades que combinan gobernanza financiera, operaciones en la nube y reglas de licencias de editores es difícil de satisfacer internamente para muchas organizaciones. Menos de 30.000 profesionales contaban con la credencial de Profesional Certificado en FinOps a nivel mundial a mediados de 2026, mientras que más de 80.000 puestos vacantes hacían referencia a habilidades de FinOps. La brecha es significativa porque el personal de gestión de activos de software y FinOps necesita conocimiento de contratos, infraestructura, medición del uso, prácticas de adquisición y las diferentes reglas establecidas por los principales editores. Esta escasez respalda el mercado de servicios gestionados de optimización de licencias de TI porque un proveedor gestionado puede aplicar equipos especializados en varios clientes en lugar de requerir que cada empresa desarrolle la misma capacidad escasa. Los proveedores también tienen razones para automatizar el trabajo repetitivo de descubrimiento, normalización y análisis con el fin de limitar el efecto de los mayores costos de talento. La entrega externa probablemente seguirá siendo atractiva donde los equipos internos no puedan desarrollar capacidad específica de cada editor con suficiente rapidez o retener personas con experiencia tanto técnica como comercial.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Implementación y Corrección de Datos | -1.5% | Global | Mediano plazo (2-4 años) |
| Reglas de Licencias Complejas y Específicas por País | -1.2% | Global, con particular fricción en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Restricciones de Privacidad sobre la Telemetría de Licencias a Nivel de Usuario | -0.8% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Derechos Agrupados Opacos y Asimetría de Datos de los Editores | -0.7% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Implementación y Corrección de Datos
Un inventario de activos de software confiable requiere herramientas de descubrimiento, datos normalizados, integración de sistemas y corrección de implementaciones que no coinciden con los registros. Estos requisitos iniciales pueden superar el presupuesto de las organizaciones medianas y pueden retrasar su decisión de utilizar un servicio gestionado. Los registros heredados de planificación de recursos empresariales, los datos de adquisición desconectados y los entornos de TI fragmentados aumentan el trabajo necesario antes de que se puedan verificar los ahorros. El mercado de servicios gestionados de optimización de licencias de TI enfrenta un ciclo de ventas más lento cuando un cliente potencial necesita reparar las bases de datos antes de que pueda comenzar la optimización. Algunos proveedores están utilizando la normalización de datos asistida por IA en la fase inicial para acortar el camino desde el descubrimiento hasta la acción. Sin embargo, desarrollar esa capacidad requiere inversión y puede favorecer a los proveedores con mayores recursos financieros y técnicos, mientras que los clientes aún necesitan tiempo para validar la calidad del inventario subyacente.
Reglas de Licencias Complejas y Específicas por País
Los términos de las licencias pueden diferir según el país, el tipo de implementación, el método de virtualización, la arquitectura del procesador y los términos de un contrato individual. La falta de un estándar global común significa que los proveedores deben mantener experiencia local y no pueden aplicar un modelo de entrega único a todos los clientes. La Ley de Resiliencia Operativa Digital de la Unión Europea está en vigor desde enero de 2025 y exige que las entidades financieras refuercen la gestión del riesgo de tecnología de la información y las comunicaciones, incluidos los acuerdos con terceros. El Artículo 30 exige que los contratos de servicios de tecnología de la información y las comunicaciones cubran aspectos como descripciones de servicios, ubicación de datos, derechos de auditoría y disposiciones de rescisión. La norma ISO/IEC 19770-1 ofrece un marco reconocido para los sistemas de gestión de activos de TI, pero su adopción varía según la geografía y la organización. Estas condiciones elevan los costos de entrega y crean una barrera para el mercado de servicios gestionados de optimización de licencias de TI en jurisdicciones con estrictos requisitos de soberanía de datos y contratos, particularmente cuando un cliente multinacional espera informes coherentes en varias operaciones nacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Demanda de Soporte Operativo Continuo Mientras se Expande el Asesoramiento en RenovacionesLas Operaciones SAM Gestionadas representaron el 36,79% de los ingresos en 2026. El servicio abarca el descubrimiento recurrente, la normalización de datos, el seguimiento de derechos y la gestión de posiciones de software por editor. Las grandes empresas necesitan esta continuidad porque una brecha entre los ciclos de auditoría puede dejar una posición de licencia desactualizada. Flexera reportó que Microsoft había auditado al 50% de las organizaciones encuestadas durante el período de 3 años más reciente, IBM había auditado al 37%, y SAP aumentó el volumen de auditorías en 2025. Estas condiciones hacen valioso el soporte especializado donde las reglas de productos complejas son difíciles de mantener internamente.
La Optimización de Licencias y Gestión de Renovaciones se proyecta que se expanda a un CAGR del 13,92% hasta 2032. Microsoft ha avanzado hacia los Créditos de Copilot, mientras que ServiceNow introdujo los niveles Foundation, Advanced y Prime en abril de 2026. El tamaño del mercado de servicios gestionados de optimización de licencias de TI para este servicio está respaldado por la necesidad de revisar los precios, los compromisos de uso y las opciones de derechos antes de la renovación. Los proveedores con registros independientes de transacciones comparables pueden asesorar a los compradores sin depender únicamente de los datos emitidos por el proveedor. El asesoramiento independiente de herramientas puede ser importante para los compradores que desean evitar incentivos vinculados a la reventa de plataformas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega:
Los Servicios Totalmente Gestionados Centran la Demanda del Cliente en los ResultadosLos Servicios Totalmente Gestionados representaron el 47,97% de los ingresos por modelo de entrega en 2026. El proveedor es responsable de la precisión de la posición de licencias, la preparación para auditorías y el progreso hacia los objetivos de renovación. Este modelo es adecuado para organizaciones con talento especializado limitado o que desean un único responsable operativo para un gran patrimonio de software. Puede reducir el esfuerzo de coordinar los equipos de adquisiciones, finanzas, seguridad y tecnología. La detección automatizada de anomalías, el mapeo de derechos y la previsión de renovaciones pueden respaldar una calidad de servicio consistente entre varios editores.
Se proyecta que los Servicios Totalmente Gestionados se expandan a un CAGR del 13,67% hasta 2032. Los Servicios Co-Gestionados son adecuados para organizaciones con equipos SAM establecidos que necesitan herramientas, referencias comparativas o experiencia especializada. Los Servicios Basados en Proyectos y bajo Demanda suelen abordar la defensa inmediata de auditorías o una revisión antes de una migración a la nube. Estas asignaciones cortas pueden convertirse en compromisos gestionados a largo plazo. Los clientes pueden ser reacios a cambiar de proveedor porque un nuevo proveedor debe recrear los vínculos de datos, las líneas base de derechos y las relaciones con los editores.
Por Vertical de Industria:
La Demanda del Sector Regulado de Banca, Servicios Financieros y Seguros Coexiste con la Rápida Adopción en Servicios de TIEl sector de Banca, Servicios Financieros y Seguros representó el 23,17% de los ingresos en 2026. Las instituciones financieras suelen operar entornos de Oracle, IBM, SAP y Microsoft en configuraciones de mainframe, virtualizadas, en la nube y SaaS. Sus grandes compromisos de software y sus requisitos formales de control pueden convertirlas en objetivos frecuentes de revisiones detalladas de licencias. La orientación del Consejo Federal de Examen de Instituciones Financieras refuerza la importancia de los registros auditables para las instituciones financieras de los Estados Unidos. La Ley de Resiliencia Operativa Digital también convierte la supervisión de terceros en tecnología de la información y las comunicaciones en una obligación definida para las entidades financieras pertinentes en la Unión Europea.
Se proyecta que TI y Servicios Habilitados por TI se expanda a un CAGR del 13,81% hasta 2032. Las empresas tecnológicas mantienen carteras de software grandes y complejas mientras desarrollan productos y servicios sobre infraestructura con licencia. Las organizaciones de atención médica y ciencias de la vida necesitan evaluar los patrimonios de aplicaciones tras fusiones, especialmente cuando los sistemas procesan datos de pacientes bajo los requisitos de la Ley de Portabilidad y Responsabilidad de Seguros de Salud. La manufactura está trasladando las herramientas de diseño asistido por computadora, simulación y gestión del ciclo de vida del producto hacia suscripciones y modelos de uso concurrente. Las agencias gubernamentales pueden necesitar registros centrales de licencias a medida que la Ley de Gestión y Optimización de Activos de Software busca el inventario federal y la consolidación de licencias de software.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
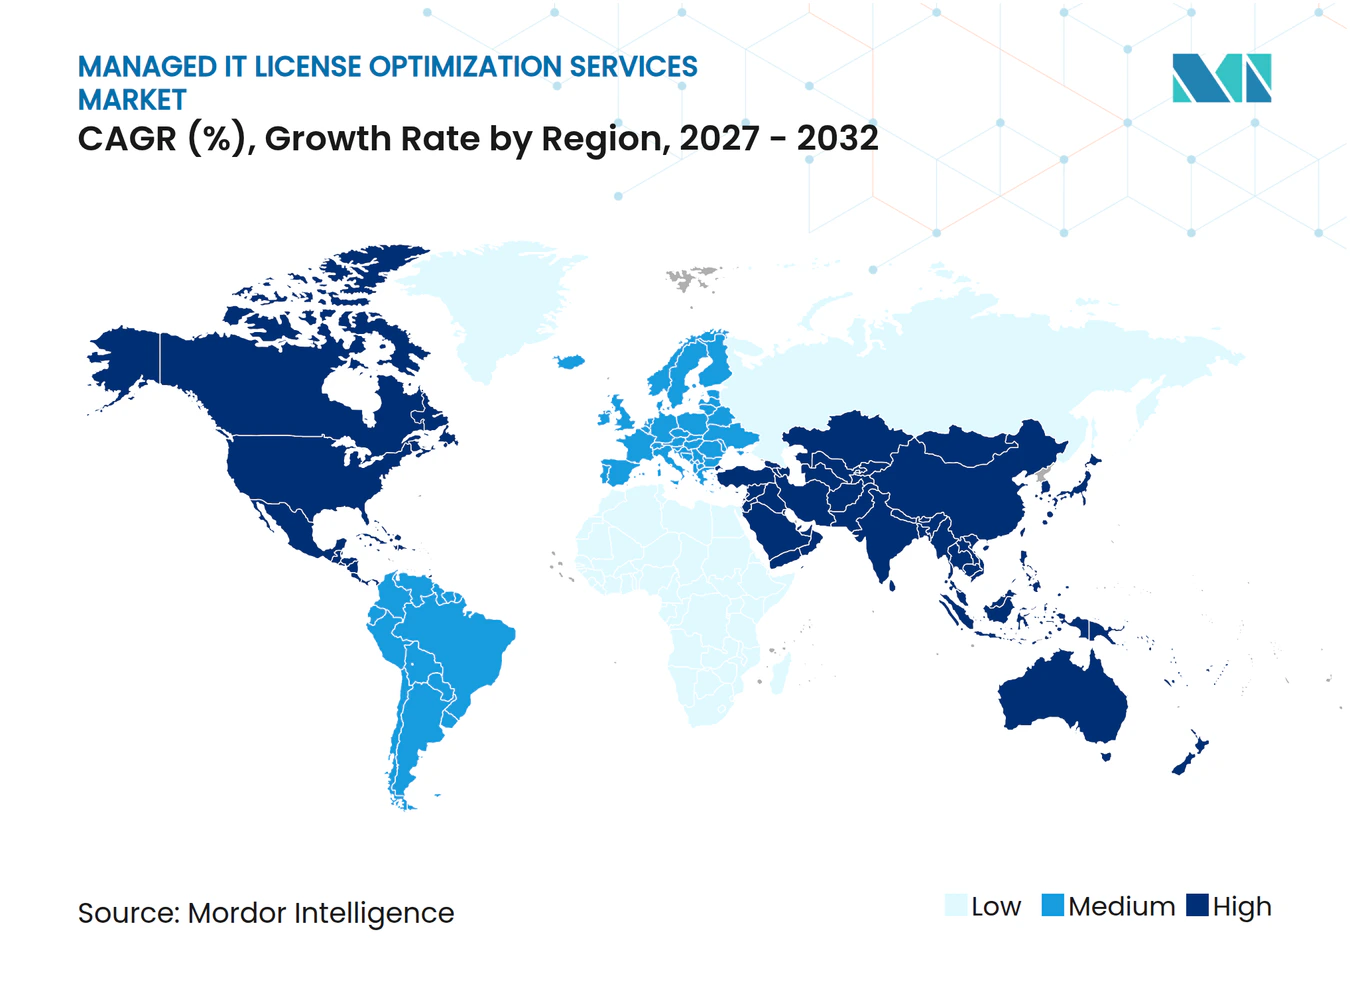
América del Norte representó el 43,51% de la participación del mercado de servicios gestionados de optimización de licencias de TI en 2026. La región tiene una alta concentración de organizaciones de servicios financieros, atención médica, servicios de TI y manufactura avanzada con entornos complejos de múltiples editores. Flexera encontró que más del 70% de los líderes de TI de los Estados Unidos creían que las unidades de negocio estaban adquiriendo más servicios en la nube y SaaS de los que el área de TI conocía en 2026, mientras que el 85% veía las brechas de visibilidad como un riesgo organizacional. La Ley de Portabilidad y Responsabilidad de Seguros de Salud, la Ley Sarbanes-Oxley y la orientación del Consejo Federal de Examen de Instituciones Financieras configuran las expectativas de cumplimiento, mientras que los proveedores están invirtiendo en entrega asistida por IA y detección de superposición de suscripciones.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 13,71% hasta 2032. La rápida adopción de la nube se combina con una línea base comparativamente baja de gobernanza formal de SAM en muchos mercados regionales. La Ley de Protección de Datos Personales Digitales de India y la Ley de Ciberseguridad de China crean necesidades de cumplimiento que aumentan la importancia de la visibilidad de activos y el soporte adaptado localmente. ServiceNow y Lenovo ampliaron su acuerdo estratégico en mayo de 2026 en Australia, Nueva Zelanda, Hong Kong, Singapur e Irlanda, lo que muestra la inversión continua en la entrega de servicios empresariales con soporte regional. India está desarrollando prácticas formales de SAM, mientras que Corea del Sur y Singapur tienen una demanda más madura proveniente de usuarios de servicios financieros y telecomunicaciones.
Europa es la tercera geografía más grande en el mercado de servicios gestionados de optimización de licencias de TI. La Ley de Resiliencia Operativa Digital y el Reglamento General de Protección de Datos han acercado la visibilidad de los activos de software a una función de cumplimiento para las instituciones financieras y las organizaciones que procesan datos personales. América del Sur está liderada por Brasil, donde la adopción de SaaS entre las empresas medianas está aumentando y el cumplimiento de la Ley General de Protección de Datos respalda un enfoque más formal de la gobernanza de licencias. Arabia Saudita y los Emiratos Árabes Unidos están generando demanda a través de programas nacionales de digitalización, mientras que Sudáfrica, Nigeria y Egipto siguen siendo oportunidades en etapa temprana que a menudo comienzan con la defensa de auditorías basada en proyectos.
Panorama Competitivo
Concentración del Mercado
Flexera, ServiceNow y SoftwareOne ocupan posiciones destacadas en el mercado de servicios gestionados de optimización de licencias de TI porque combinan plataformas amplias con sólidos ecosistemas de editores de software. SoftwareOne completó su adquisición de Crayon en julio de 2025, formando un proveedor más grande de soluciones de software y nube con una base de asesoramiento ampliada. Empresas especializadas como Anglepoint, Certero y Eracent compiten con un profundo conocimiento de editores y reglas de licencias específicos. Los proveedores que conectan suscripciones de SaaS, costos en la nube y licencias locales pueden ofrecer un modelo de gobernanza más amplio que aquellos enfocados en una sola categoría de gasto.
ServiceNow cambió su modelo de licencias en abril de 2026 con los niveles Foundation, Advanced y Prime centrados en IA, generando nuevas preguntas sobre las capacidades agrupadas y el consumo basado en tokens. La actualización de Flexera de mayo de 2026 añadió gestión de costos de IA de pila completa y detección de superposición de suscripciones para las licencias de ServiceNow. Zylo introdujo las capacidades de Clarity AI y el Protocolo de Contexto de Modelo en mayo de 2026 para automatizar los flujos de trabajo de gasto en software e IA. Zylo también lanzó capacidades de gestión de SaaS agéntica en octubre de 2026 para el descubrimiento, las renovaciones y la recuperación de licencias. La norma ISO/IEC 19770 sigue siendo una referencia de calidad importante para los proveedores que desean demostrar prácticas confiables de gestión de activos de TI.
El mercado mediano es una apertura significativa porque muchas organizaciones enfrentan reglas de licencias complejas pero no pueden sostener un contrato totalmente gestionado a escala empresarial. La entrega estandarizada y liderada por tecnología puede hacer que el descubrimiento, la limpieza de datos y el soporte de renovaciones sean más accesibles para estos compradores. La gobernanza del gasto en IA es otra área abierta porque el uso de tokens, los costos de inferencia y el consumo a nivel de agente no se ajustan a los modelos de licencias por puesto más antiguos. El mercado de servicios gestionados de optimización de licencias de TI sigue siendo competitivamente mixto porque las grandes plataformas, los proveedores globales y los especialistas abordan diferentes requisitos de los compradores.
Líderes de la Industria de Servicios Gestionados de Optimización de Licencias de TI
-
SoftwareOne Holding AG
-
Flexera Software LLC
-
Accenture plc
-
Anglepoint Group, Inc.
-
ServiceNow, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Optimización de Licencias de TI Empresas cubiertas en este informe
- Flexera Software LLC
- ServiceNow, Inc.
- USU Ventures AG, formerly USU Software AG
- SoftwareOne Holding AG
- Anglepoint Group, Inc.
- Livingstone Technologies Limited
- Certero Limited
- Eracent, Inc.
- License Dashboard Limited
- Licenseware Technology Services S.R.L.
- Open iT, Inc.
- OpenLM Ltd.
- Lansweeper NV
- Matrix42 AG
- Ivanti, Inc.
- Oomnitza, Inc.
- Zylo, Inc.
- Zluri Technologies, Inc.
- Torii, Inc.
- Productiv, Inc.
- BetterCloud, Inc.
- Augmentt Technologies Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Optimización de Licencias de TI
- Octubre de 2026: Infotech completó la adquisición de Zluri Technologies, Inc., con sede en Bengaluru, un proveedor de gestión de SaaS y gobernanza y administración de identidades respaldado por Lightspeed y MassMutual Ventures. La adquisición otorga a Zluri acceso a la comunidad global de Infotech de más de 30.000 líderes de TI, acelerando su expansión y marcando la primera adquisición de Infotech en 30 años.
- Octubre de 2026: SoftwareOne y Crayon completaron la integración de sus negocios de canal en Asia-Pacífico bajo la marca SoftwareOne, consolidando la experiencia complementaria en SAM, nube, ciberseguridad, datos e IA, y servicios gestionados y técnicos en un único negocio de canal en Asia-Pacífico con mayor escala geográfica y relaciones con proveedores.
- Octubre de 2026: Zylo lanzó su plataforma de gestión de SaaS agéntica, introduciendo la integración del Protocolo de Contexto de Modelo y flujos de trabajo nativos de IA diseñados para automatizar el descubrimiento de software, la gestión de renovaciones y la recuperación de licencias sin requerir intervención manual a nivel de aplicación. La empresa reportó simultáneamente que el gasto en software nativo de IA aumentó un 334% en su cartera gestionada.
- Mayo de 2026: Zylo lanzó Zylo Clarity AI y el Protocolo de Contexto de Modelo, incorporando una década de datos de referencia de gasto en SaaS en flujos de trabajo de optimización agéntica que permiten a las empresas automatizar las negociaciones de renovación, señalar aplicaciones de alto riesgo con gastos registrados y reasignar licencias infrautilizadas a escala.
Alcance del Informe Global del Mercado de Servicios Gestionados de Optimización de Licencias de TI
El Mercado de Servicios Gestionados de Optimización de Licencias de TI se refiere a la industria enfocada en servicios externalizados que ayudan a las organizaciones a maximizar el valor, el cumplimiento y la eficiencia de costos de sus carteras de licencias de software en entornos de TI locales, en la nube e híbridos.
El Informe del Mercado de Servicios Gestionados de Optimización de Licencias de TI está Segmentado por Tipo de Servicio (Operaciones SAM Gestionadas, Cumplimiento de Licencias y Defensa de Auditorías, Optimización de Licencias y Gestión de Renovaciones, Servicios de Asesoría, Implementación y Herramientas), Modelo de Entrega (Servicios Totalmente Gestionados, Servicios Co-Gestionados, Servicios Basados en Proyectos y bajo Demanda), Vertical de Industria (Banca, Servicios Financieros y Seguros, Tecnología de la Información y Servicios Habilitados por TI, Telecomunicaciones, Manufactura, Atención Médica y Ciencias de la Vida, Gobierno y Sector Público, Otros Verticales de Industria), y Geografía (América del Norte [Estados Unidos, Canadá, México], América del Sur [Brasil, Argentina, Colombia, Resto de América del Sur], Europa [Reino Unido, Alemania, Francia, Italia, España, Resto de Europa], Asia-Pacífico [China, Japón, India, Singapur, Australia, Corea del Sur, Resto de Asia-Pacífico], Oriente Medio [Arabia Saudita, Emiratos Árabes Unidos, Israel, Turquía, Resto de Oriente Medio], África [Sudáfrica, Nigeria, Egipto, Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Operaciones SAM Gestionadas |
| Cumplimiento de Licencias y Defensa de Auditorías |
| Optimización de Licencias y Gestión de Renovaciones |
| Servicios de Asesoría, Implementación y Herramientas |
| Servicios Totalmente Gestionados |
| Servicios Co-Gestionados |
| Servicios Basados en Proyectos y bajo Demanda |
| Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Servicios Habilitados por TI |
| Telecomunicaciones |
| Manufactura |
| Atención Médica y Ciencias de la Vida |
| Gobierno y Sector Público |
| Otros Verticales de Industria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Singapur | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Operaciones SAM Gestionadas | |
| Cumplimiento de Licencias y Defensa de Auditorías | ||
| Optimización de Licencias y Gestión de Renovaciones | ||
| Servicios de Asesoría, Implementación y Herramientas | ||
| Por Modelo de Entrega | Servicios Totalmente Gestionados | |
| Servicios Co-Gestionados | ||
| Servicios Basados en Proyectos y bajo Demanda | ||
| Por Vertical de Industria | Banca, Servicios Financieros y Seguros | |
| Tecnología de la Información y Servicios Habilitados por TI | ||
| Telecomunicaciones | ||
| Manufactura | ||
| Atención Médica y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Otros Verticales de Industria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Singapur | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de optimización de licencias de TI en 2026?
El mercado de servicios gestionados de optimización de licencias de TI fue valorado en 4,92 mil millones de USD en 2026 y se proyecta que alcance los 8,81 mil millones de USD para 2032. El pronóstico refleja un CAGR del 12,38% de 2027 a 2032, a medida que las empresas buscan un mayor control sobre los derechos de uso de software, las renovaciones y los registros de cumplimiento.
¿Qué tipo de servicio tiene la mayor tasa de expansión proyectada?
Se proyecta que la Optimización de Licencias y Gestión de Renovaciones se expanda a un CAGR del 13,92% hasta 2032. El servicio responde a los cambios de precios, los compromisos de uso cambiantes y la necesidad de soporte independiente antes de que se finalice una renovación de software compleja.
¿Por qué las empresas utilizan servicios de optimización de licencias totalmente gestionados?
Los compromisos totalmente gestionados colocan la responsabilidad de la precisión de las licencias, la preparación para auditorías y los objetivos de renovación en manos de un proveedor especializado. Son útiles cuando una organización desea un único responsable operativo en lugar de coordinar equipos internos separados de adquisiciones, finanzas, seguridad y TI.
¿Qué sector de usuarios finales lidera la adopción?
El sector de Banca, Servicios Financieros y Seguros representó el 23,17% de la participación en ingresos en 2026 porque opera patrimonios de software complejos bajo requisitos formales de control y cumplimiento. Las instituciones financieras suelen necesitar registros auditables en implementaciones de mainframe, virtualizadas, en la nube y SaaS que respaldan operaciones de negocio reguladas.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 13,71% hasta 2032 a medida que avanza la adopción de la nube y la gobernanza formal de software. La demanda regional también está moldeada por las expectativas de protección de datos, las necesidades de entrega local y los patrimonios de software más sofisticados en servicios financieros y telecomunicaciones.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 13,71% hasta 2032 a medida que avanza la adopción de la nube y la gobernanza formal de software. La demanda regional también está moldeada por las expectativas de protección de datos, las necesidades de entrega local y los patrimonios de software más sofisticados en servicios financieros, servicios tecnológicos, telecomunicaciones y grandes operaciones multinacionales.