
Marktgröße und Marktanteil für verwaltete IT-Lizenzoptimierungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5.51 Milliarden US-Dollar |
| Marktgröße (2032) | 8.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete IT-Lizenzoptimierungsdienste von Mordor Intelligence
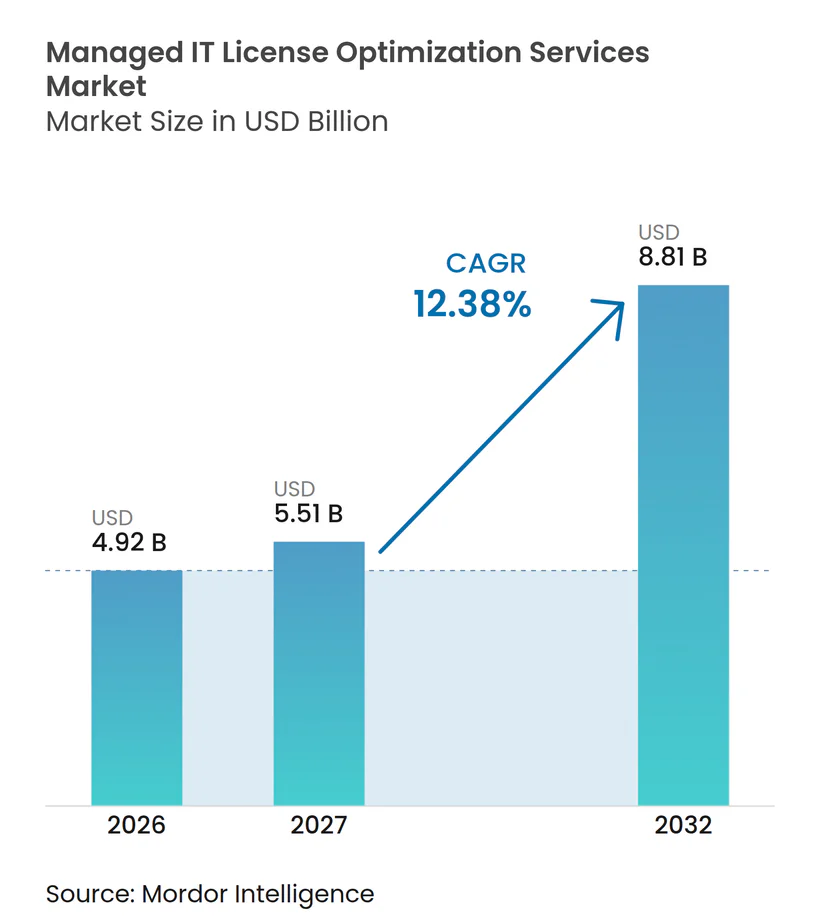
Die Marktgröße für verwaltete IT-Lizenzoptimierungsdienste wird voraussichtlich von 4,92 Milliarden USD im Jahr 2026 und 5,53 Milliarden USD im Jahr 2027 auf 8,81 Milliarden USD bis 2032 anwachsen, was einem CAGR von 12,38 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete IT-Lizenzoptimierungsdienste wird durch die Schwierigkeit gestützt, Nutzungsrechte in Cloud-, SaaS- und On-Premises-Umgebungen zu verfolgen, insbesondere wenn separate Geschäftsbereiche Software über unterschiedliche Beschaffungskanäle erwerben und ohne zentrales Inventar einsetzen. Softwareanbieter ändern kommerzielle Modelle und verstärken gleichzeitig die Überprüfung von Kundenbereitstellungen, was genaue Berechtigungsunterlagen, Vertragsauslegung, rechtzeitige Verlängerungen und ein Verständnis dafür erfordert, ob aktuelle technische Konfigurationen konform bleiben. Der Markt für verwaltete IT-Lizenzoptimierungsdienste profitiert auch davon, dass FinOps-Teams SaaS- und Softwarelizenzierungsverantwortlichkeiten neben Cloud-Ausgaben übernehmen und eine gemeinsame Übersicht über Nutzungsdaten, Ausgabenverpflichtungen und Vertragsverlängerungsdaten benötigen. KI- und verbrauchsbasierte Softwarepreisgestaltung erschweren die Budgetplanung, da Kosten nicht mehr nur von benannten Benutzerlizenzen abhängen und sich mit dem Workload-Verhalten, der Token-Nutzung und der Bereitstellung neuer KI-Funktionen ändern können. Anbieter, die Audit-Bereitschaft, Verlängerungsunterstützung, datengesteuerte Kostenkontrolle und herausgebersspezifisches Wissen kombinieren, können einen größeren Anteil der Unternehmenssoftwareausgaben abdecken und Kunden helfen, frühere Entscheidungen zu treffen, bevor ein Vertrag, ein Audit oder eine Preisänderung Druck erzeugt.
Wichtigste Erkenntnisse des Berichts
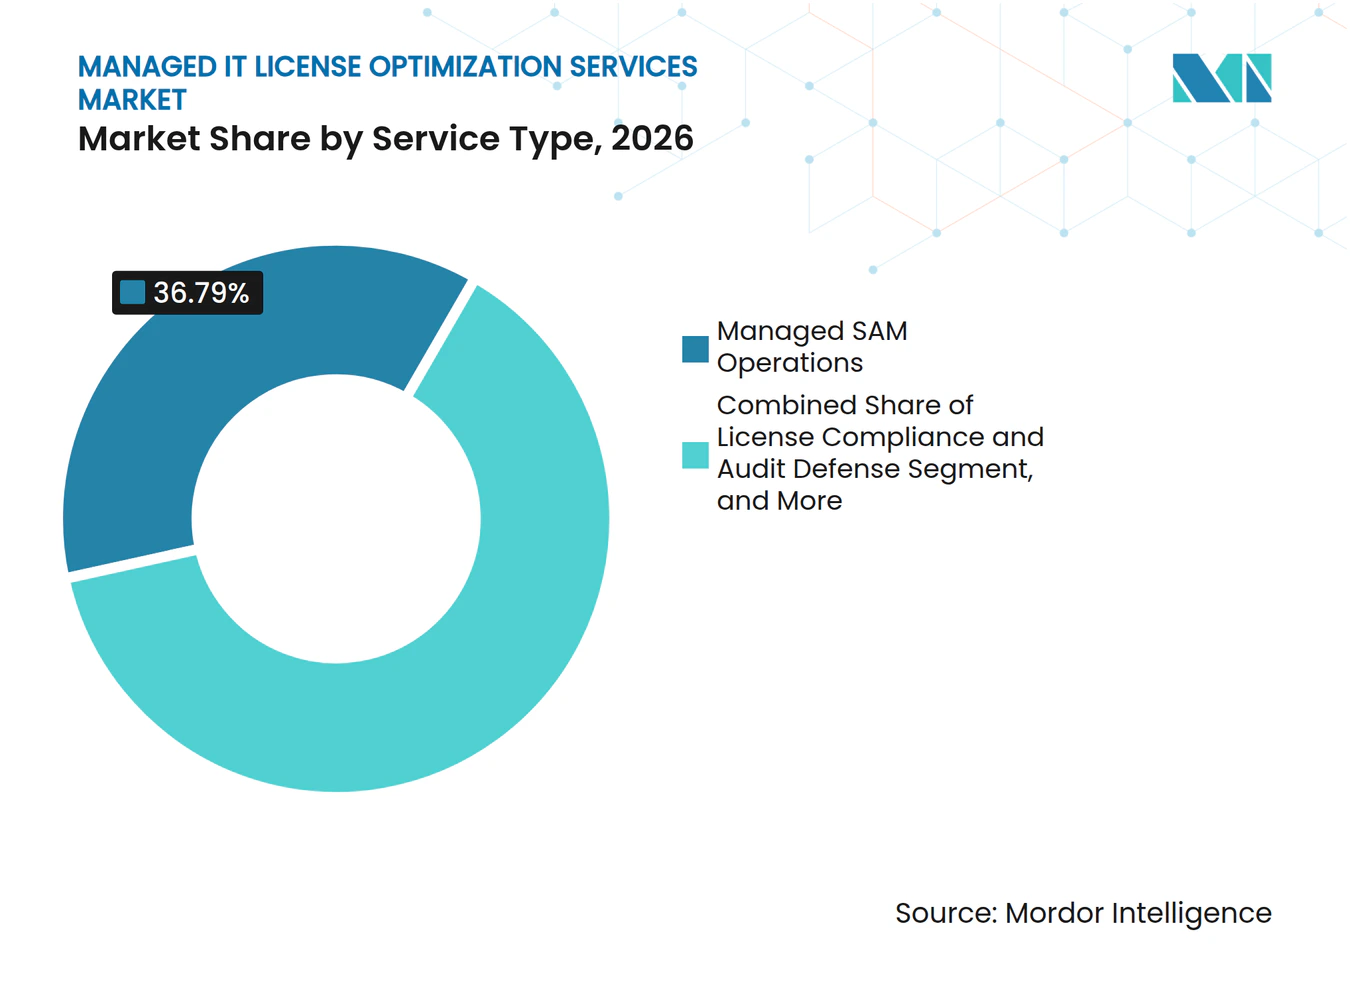
- Nach Servicetyp hielt Managed SAM Operations im Jahr 2026 einen Marktanteil von 36,79 % am Markt für verwaltete IT-Lizenzoptimierungsdienste, während Lizenzoptimierung und Verlängerungsmanagement bis 2032 voraussichtlich mit einem CAGR von 13,92 % wachsen wird.
- Nach Bereitstellungsmodell hielt Fully Managed Services im Jahr 2026 einen Umsatzanteil von 47,97 % am Markt für verwaltete IT-Lizenzoptimierungsdienste und wird bis 2032 voraussichtlich mit einem CAGR von 13,67 % wachsen.
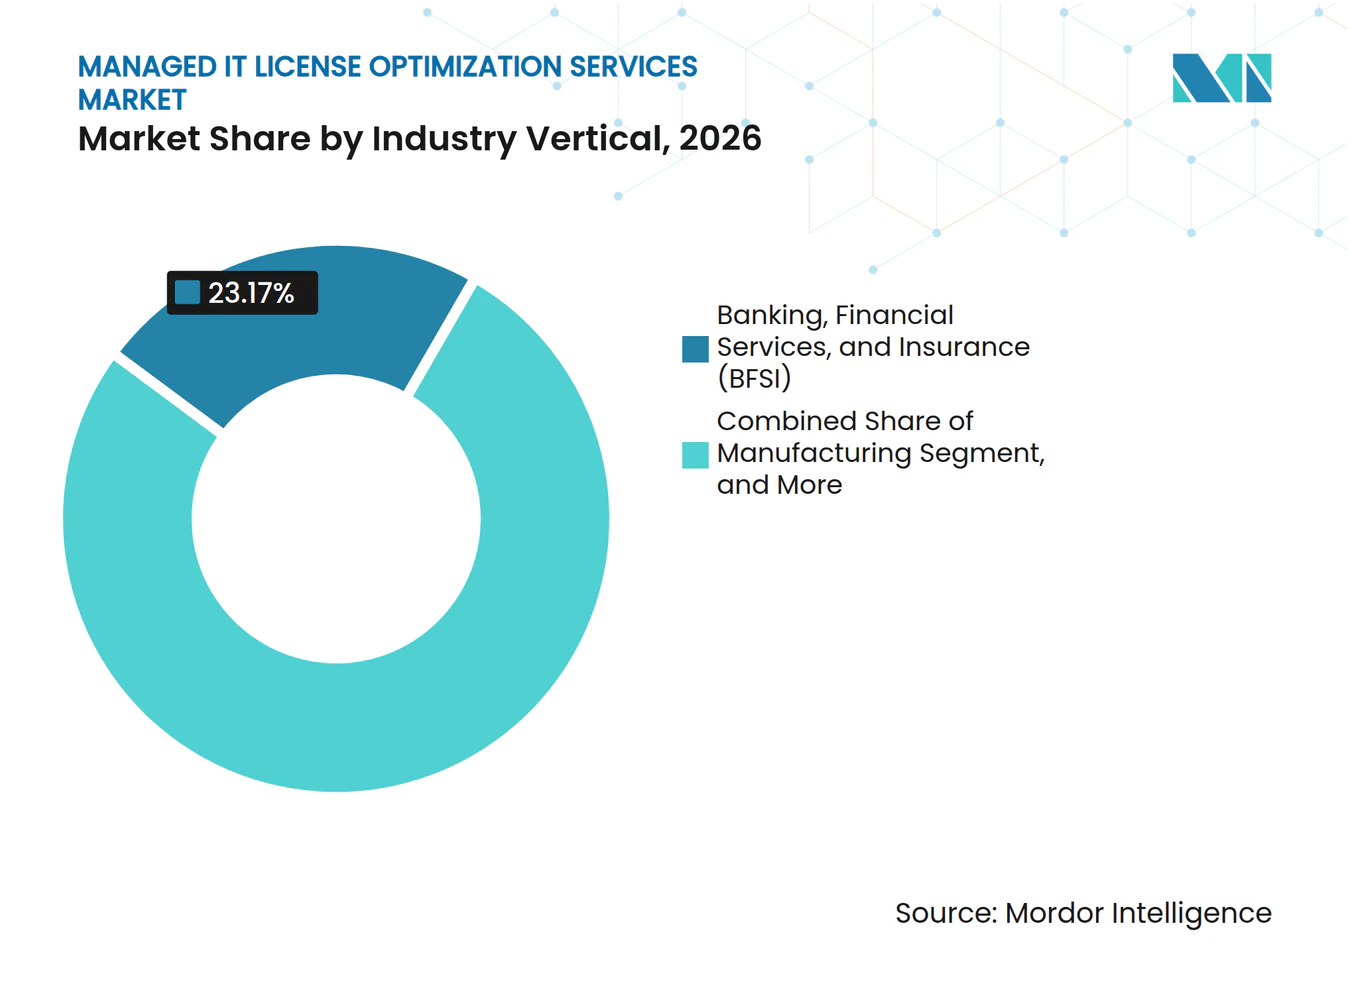
- Nach Branchenvertikale hielt BFSI im Jahr 2026 einen Umsatzanteil von 23,17 %, während IT und IT-gestützte Dienste bis 2032 voraussichtlich mit einem CAGR von 13,81 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 43,51 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 13,71 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Komplexität der Softwarelizenzierung | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion von SaaS-, Cloud- und Multi-Source-IT-Umgebungen | +2.8% | Global, mit Nordamerika und Europa als Hauptmärkte | Mittelfristig (2–4 Jahre) |
| Wachsende finanzielle Verantwortlichkeit für Technologieausgaben | +2.1% | Nordamerika und Europa, mit zunehmendem Anteil des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Mangel an internem SAM- und FinOps-Fachwissen | +1.8% | Global, am stärksten ausgeprägt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-, API- und nutzungsbasierte Lizenzierungsmodelle | +1.6% | Global, mit Nordamerika und dem asiatisch-pazifischen Raum als Vorreiter bei der Einführung | Mittelfristig (2–4 Jahre) |
| Dezentralisierter SaaS-Einkauf und Schatten-Beschaffung | +1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität der Softwarelizenzierung
Softwareanbieter ändern Preisstrukturen während der Vertragslaufzeiten und setzen Audit-Aktivitäten fort, was Aufgaben schafft, die viele interne IT-Teams nicht allein bewältigen können. Softwarenutzungsrechte wurden 2025 zum führenden Anliegen für Software-Asset-Management-Teams, nachdem sie sich gegenüber dem Vorjahr um 5 Plätze verbessert hatten, was den Übergang zur Cloud-Lizenzierung und hybriden Infrastruktur widerspiegelt.[1] Das FFIEC IT Examination Handbook verpflichtet Finanzinstitute, Aufzeichnungen über Lizenzen, Vereinbarungen und Urheberrechtsschutz zu führen, was zuverlässige Unterlagen zu einer Governance-Frage statt einer administrativen Aufgabe macht. Virtuelle Maschinen, Container und KI-gestützte Produkte können die Art und Weise ändern, wie eine Lizenz innerhalb desselben Software-Bestands gezählt wird. Der Markt für verwaltete IT-Lizenzoptimierungsdienste bietet daher eine Öffnung, bei der Organisationen eine aktuelle Übersicht über Berechtigungen, Nutzung, Vertragsgrenzen und die Nachweise benötigen, die erforderlich sind, um eine Position gegenüber einem Anbieter zu erläutern. Herausgeberspezifisches Wissen ist besonders wichtig, wenn einem Kunden die Nutzungsdaten fehlen, die erforderlich sind, um eine Audit-Position anzufechten oder zu beurteilen, ob ein vorgeschlagener Vergleich den relevanten Vertragsbedingungen entspricht.
Expansion von SaaS-, Cloud- und Multi-Source-IT-Umgebungen
SaaS-Portfolios können mittlerweile mehr Lizenzierungsrisiken erzeugen als viele traditionelle On-Premises-Umgebungen, da Kauf und Bereitstellung über viele Geschäftsbereiche hinweg erfolgen. Zylo meldete SaaS-Ausgaben von 4.830 USD pro Mitarbeiter im Jahr 2025, mit einem Anstieg von 21,9 % gegenüber dem Vorjahr, während ungenutzte oder untergenutzten SaaS-Lizenzen einen durchschnittlichen jährlichen Verschwendungsbetrag von 21 Millionen USD pro Organisation erzeugten.[2] Dies schafft im Markt für verwaltete IT-Lizenzoptimierungsdienste Nachfrage nach Erkennung, Berechtigungsabgleich und Stilllegung ungenutzter Anwendungen. Ruhende Installationen und automatisch bereitgestellte Cloud-Mandanten können dennoch ein Audit-Problem verursachen, wenn ihr Status nicht überprüft wird. Die FinOps Foundation berichtete, dass 98 % der FinOps-Praktiker im Jahr 2026 KI-Ausgaben verwalten, verglichen mit 63 % im Jahr 2025, was zeigt, wie schnell das Kostenmanagement auf neue Workload-Typen ausgeweitet wird. Dienstleister können SaaS-, Cloud- und KI-Ausgaben besser handhabbar machen, wenn sie Lizenzdaten mit finanziellen Governance-Prozessen verbinden und diesen kombinierten Datensatz dann zur Unterstützung von Verlängerungsentscheidungen und Verantwortlichkeit bei dezentralisierten Käufern nutzen.
Wachsende finanzielle Verantwortlichkeit für Technologieausgaben
Technologieverantwortliche stehen unter zunehmendem Druck, Softwarekosten mit definierten Geschäftswerten zu verknüpfen und unerwartete Gebühren zu erläutern. Dieser Druck verändert die Rolle des Lizenzmanagements von der Aufzeichnung hin zu einer kontinuierlichen Kontrolle über Budgets, Verlängerungen und Lieferantenverpflichtungen. Die FinOps Foundation stellte fest, dass 78 % der FinOps-Funktionen im Jahr 2026 an die CTO- oder CIO-Organisation berichten, ein Anstieg von 18 Prozentpunkten gegenüber 2023.[3] Diese Berichtsstruktur macht die Zusammenarbeit zwischen Engineering-, Beschaffungs-, Finanz- und Software-Asset-Teams notwendiger, da jede Funktion einen Teil der Informationen hält, die für eine fundierte kommerzielle Entscheidung erforderlich sind. Zylo stellte fest, dass 66,5 % der IT-Führungskräfte im Jahr 2025 unerwartete SaaS-Gebühren aus verbrauchs- oder KI-basierten Preismodellen hatten. Der Markt für verwaltete IT-Lizenzoptimierungsdienste kann davon profitieren, wenn Unternehmen externe Unterstützung suchen, um eine klarere Verbindung zwischen Nachfrage, Nutzung, Verlängerungsausgaben und dem für jede Anwendung verantwortlichen Geschäftsinhaber herzustellen.
Mangel an internem SAM- und FinOps-Fachwissen
Die Nachfrage nach Fähigkeiten, die finanzielle Governance, Cloud-Betrieb und Herausgeberlizenzierungsregeln kombinieren, ist für viele Organisationen intern schwer zu decken. Weniger als 30.000 Fachleute hielten Mitte 2026 weltweit die FinOps Certified Practitioner-Zertifizierung, während mehr als 80.000 offene Stellen auf FinOps-Kenntnisse verwiesen. Die Lücke ist erheblich, da Software-Asset-Management- und FinOps-Mitarbeiter Kenntnisse über Verträge, Infrastruktur, Nutzungsmessung, Beschaffungspraktiken und die unterschiedlichen Regeln der wichtigsten Anbieter benötigen. Dieser Mangel stützt den Markt für verwaltete IT-Lizenzoptimierungsdienste, da ein verwalteter Anbieter Spezialistenteams für mehrere Kunden einsetzen kann, anstatt von jedem Unternehmen zu verlangen, dieselbe knappe Kapazität aufzubauen. Anbieter haben auch Anlass, repetitive Erkennungs-, Normalisierungs- und Analysearbeiten zu automatisieren, um die Auswirkungen höherer Talentkosten zu begrenzen. Externe Bereitstellung wird dort attraktiv bleiben, wo interne Teams keine herausgeberspezifischen Fähigkeiten schnell genug entwickeln oder Mitarbeiter mit sowohl technischem als auch kommerziellem Fachwissen halten können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Datenbereinigungskosten | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Komplexe und länderspezifische Lizenzierungsregeln | -1.2% | Global, mit besonderer Reibung in Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Datenschutzbeschränkungen bei der Lizenztelemetrie auf Benutzerebene | -0.8% | Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Undurchsichtige gebündelte Berechtigungen und Informationsasymmetrie der Anbieter | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Datenbereinigungskosten
Ein zuverlässiges Software-Asset-Inventar erfordert Erkennungstools, normalisierte Daten, Systemintegration und die Bereinigung von Bereitstellungen, die nicht mit den Aufzeichnungen übereinstimmen. Diese frühen Anforderungen können das Budget mittelgroßer Organisationen übersteigen und ihre Entscheidung zur Nutzung eines verwalteten Dienstes verzögern. Veraltete ERP-Aufzeichnungen, getrennte Beschaffungsdaten und fragmentierte IT-Umgebungen erhöhen den Aufwand, bevor Einsparungen verifiziert werden können. Der Markt für verwaltete IT-Lizenzoptimierungsdienste sieht sich einem langsameren Verkaufszyklus gegenüber, wenn ein potenzieller Kunde Datengrundlagen reparieren muss, bevor die Optimierung beginnen kann. Einige Anbieter nutzen KI-gestützte Datennormalisierung in der Anfangsphase, um den Weg von der Erkennung zur Maßnahme zu verkürzen. Der Aufbau dieser Fähigkeit erfordert jedoch Investitionen und kann Anbieter mit stärkeren finanziellen und technischen Ressourcen begünstigen, während Kunden noch Zeit benötigen, um die Qualität des zugrunde liegenden Inventars zu validieren.
Komplexe und länderspezifische Lizenzierungsregeln
Lizenzierungsbedingungen können je nach Land, Bereitstellungstyp, Virtualisierungsmethode, Prozessorarchitektur und den Bedingungen eines einzelnen Vertrags variieren. Das Fehlen eines gemeinsamen globalen Standards bedeutet, dass Anbieter lokales Fachwissen aufrechterhalten müssen und kein einziges Bereitstellungsmodell auf jeden Kunden anwenden können. Der Digital Operational Resilience Act der Europäischen Union gilt seit Januar 2025 und verpflichtet Finanzunternehmen, das Management von Informations- und Kommunikationstechnologierisiken zu stärken, einschließlich Drittparteivereinbarungen. Artikel 30 verlangt, dass Verträge für IKT-Dienste Angelegenheiten wie Servicebeschreibungen, Datenspeicherort, Prüfungsrechte und Kündigungsbestimmungen abdecken. ISO/IEC 19770-1 bietet einen anerkannten Rahmen für IT-Asset-Management-Systeme, aber die Einführung unterscheidet sich je nach Geografie und Organisation. Diese Bedingungen erhöhen die Bereitstellungskosten und schaffen eine Barriere für den Markt für verwaltete IT-Lizenzoptimierungsdienste in Rechtsgebieten mit strengen Datensouveränitäts- und Vertragsanforderungen, insbesondere wenn ein multinationaler Kunde konsistente Berichterstattung über mehrere nationale Betriebe hinweg erwartet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Kontinuierliche Nachfrage nach Betriebsunterstützung bei gleichzeitiger Ausweitung der VerlängerungsberatungManaged SAM Operations hielt 2026 einen Umsatzanteil von 36,79 %. Der Dienst umfasst wiederkehrende Erkennung, Datennormalisierung, Berechtigungsverfolgung und Verwaltung von Softwarepositionen nach Anbieter. Große Unternehmen benötigen diese Kontinuität, da eine Lücke zwischen Audit-Zyklen eine Lizenzposition veralten lassen kann. Flexera berichtete, dass Microsoft 50 % der befragten Organisationen im jüngsten 3-Jahres-Zeitraum geprüft hatte, IBM 37 % geprüft hatte und SAP das Audit-Volumen im Jahr 2025 erhöhte. Diese Bedingungen machen spezialisierte Unterstützung wertvoll, wo komplexe Produktregeln intern schwer aufrechtzuerhalten sind.
Lizenzoptimierung und Verlängerungsmanagement wird bis 2032 voraussichtlich mit einem CAGR von 13,92 % wachsen. Microsoft hat sich in Richtung Copilot Credits bewegt, während ServiceNow im April 2026 Foundation-, Advanced- und Prime-Stufen einführte. Die Marktgröße für verwaltete IT-Lizenzoptimierungsdienste für diesen Dienst wird durch die Notwendigkeit gestützt, Preisgestaltung, Nutzungsverpflichtungen und Berechtigungsoptionen vor der Verlängerung zu überprüfen. Anbieter mit unabhängigen Aufzeichnungen vergleichbarer Transaktionen können Käufer beraten, ohne sich ausschließlich auf vom Anbieter bereitgestellte Daten zu verlassen. Tooling-unabhängige Beratung kann für Käufer wichtig sein, die Anreize vermeiden möchten, die mit dem Plattformweiterverkauf verbunden sind.



Nach Bereitstellungsmodell:
Vollständig verwaltete Dienste konzentrieren die Kundennachfrage auf ErgebnisseVollständig verwaltete Dienste machten 2026 47,97 % des Umsatzes nach Bereitstellungsmodell aus. Der Anbieter ist für die Genauigkeit der Lizenzposition, die Audit-Bereitschaft und den Fortschritt bei Verlängerungszielen verantwortlich. Dieses Modell eignet sich für Organisationen mit begrenztem Spezialtalent oder die einen einzigen Betriebsverantwortlichen für einen großen Software-Bestand wünschen. Es kann den Aufwand der Koordination von Beschaffungs-, Finanz-, Sicherheits- und Technologieteams reduzieren. Automatisierte Anomalieerkennung, Berechtigungszuordnung und Verlängerungsprognosen können eine konsistente Servicequalität bei mehreren Anbietern unterstützen.
Vollständig verwaltete Dienste werden bis 2032 voraussichtlich mit einem CAGR von 13,67 % wachsen. Gemeinsam verwaltete Dienste eignen sich für Organisationen mit etablierten SAM-Teams, die Tools, Benchmarks oder Spezialwissen benötigen. Projektbasierte und bedarfsgesteuerte Dienste befassen sich häufig mit sofortiger Audit-Abwehr oder einer Überprüfung vor einer Cloud-Migration. Diese kurzfristigen Aufträge können sich zu längerfristigen verwalteten Engagements entwickeln. Kunden können zögerlich sein, Anbieter zu wechseln, da ein neuer Anbieter Datenverbindungen, Berechtigungs-Baselines und Anbieterbeziehungen neu aufbauen muss.
Nach Branchenvertikale:
Regulierte BFSI-Nachfrage koexistiert mit rascher Einführung in IT-DienstenBFSI machte 2026 23,17 % des Umsatzes aus. Finanzinstitute betreiben häufig Oracle-, IBM-, SAP- und Microsoft-Umgebungen über Mainframe-, virtualisierte, Cloud- und SaaS-Konfigurationen hinweg. Ihre großen Softwareverpflichtungen und formalen Kontrollanforderungen können sie zu häufigen Zielen für detaillierte Lizenzierungsüberprüfungen machen. Die Leitlinien des FFIEC unterstreichen die Bedeutung prüfbarer Aufzeichnungen für US-amerikanische Finanzinstitute. DORA macht die IKT-Drittparteiaufsicht auch zu einer definierten Verpflichtung für relevante Finanzunternehmen in der Europäischen Union.
IT und IT-gestützte Dienste werden bis 2032 voraussichtlich mit einem CAGR von 13,81 % wachsen. Technologieunternehmen pflegen große und komplexe Softwareportfolios, während sie Produkte und Dienste auf lizenzierter Infrastruktur aufbauen. Gesundheits- und Biowissenschaftsorganisationen müssen Anwendungsbestände nach Fusionen bewerten, insbesondere wenn Systeme Patientendaten gemäß HIPAA-Anforderungen verarbeiten. Das verarbeitende Gewerbe verlagert computergestützte Design-, Simulations- und Produktlebenszyklusmanagement-Tools in Richtung Abonnements und Concurrent-Use-Modelle. Regierungsbehörden benötigen möglicherweise zentrale Lizenzaufzeichnungen, da der SAMOSA Act ein föderales Inventar und die Konsolidierung von Softwarelizenzen anstrebt.

Geografische Analyse
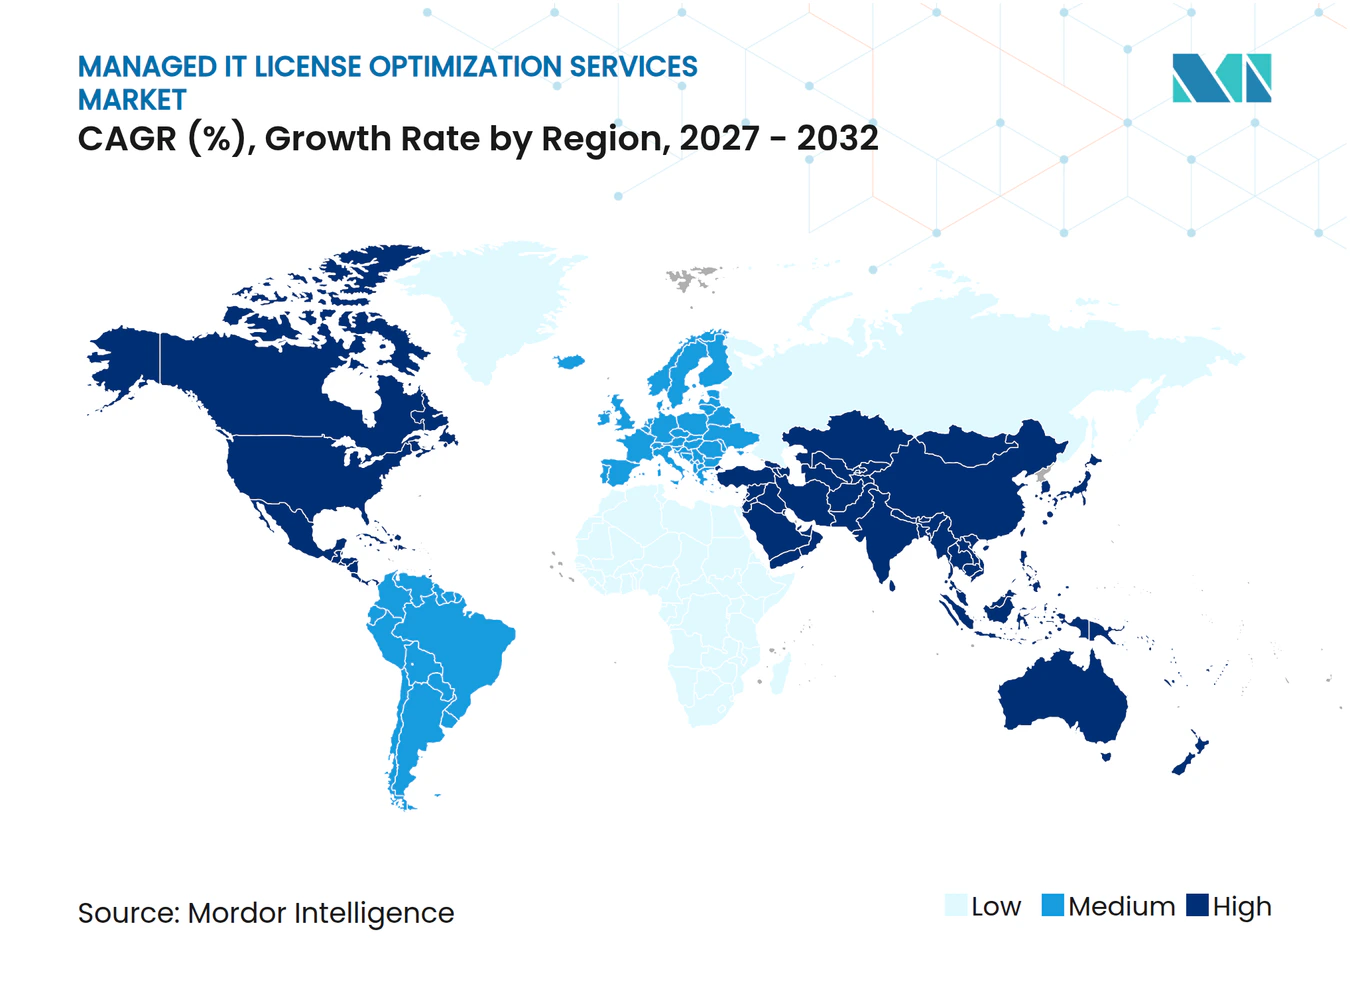
Nordamerika hielt 2026 einen Marktanteil von 43,51 % am Markt für verwaltete IT-Lizenzoptimierungsdienste. Die Region weist eine hohe Konzentration von Finanzdienstleistungs-, Gesundheits-, IT-Dienst- und fortgeschrittenen Fertigungsorganisationen mit komplexen Multi-Anbieter-Umgebungen auf. Flexera stellte fest, dass mehr als 70 % der US-amerikanischen IT-Führungskräfte im Jahr 2026 glaubten, dass Geschäftsbereiche mehr Cloud- und SaaS-Dienste erwerben, als die IT wusste, während 85 % Sichtbarkeitslücken als organisatorisches Risiko sahen. HIPAA, SOX und FFIEC-Leitlinien prägen die Compliance-Erwartungen, während Anbieter in KI-gestützte Bereitstellung und Erkennung von Abonnementüberschneidungen investieren.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 13,71 % wachsen. Schnelle Cloud-Einführung kombiniert sich mit einer vergleichsweise niedrigen Ausgangsbasis formaler SAM-Governance in vielen regionalen Märkten. Indiens Digital Personal Data Protection Act und Chinas Cybersicherheitsgesetz schaffen Compliance-Anforderungen, die die Bedeutung der Asset-Sichtbarkeit und lokal angepasster Unterstützung erhöhen. ServiceNow und Lenovo erweiterten ihre strategische Vereinbarung im Mai 2026 auf Australien, Neuseeland, Hongkong, Singapur und Irland, was kontinuierliche Investitionen in regional unterstützte Unternehmensdienstleistungsbereitstellung zeigt. Indien baut formale SAM-Praktiken auf, während Südkorea und Singapur eine reifere Nachfrage von Finanzdienstleistungs- und Telekommunikationsnutzern aufweisen.
Europa ist die drittgrößte Geografie im Markt für verwaltete IT-Lizenzoptimierungsdienste. DORA und die Datenschutz-Grundverordnung haben die Software-Asset-Sichtbarkeit für Finanzinstitute und Organisationen, die personenbezogene Daten verarbeiten, näher an eine Compliance-Funktion herangeführt. Südamerika wird von Brasilien angeführt, wo die SaaS-Einführung bei mittelgroßen Unternehmen zunimmt und die LGPD-Compliance einen formaleren Ansatz zur Lizenz-Governance unterstützt. Saudi-Arabien und die Vereinigten Arabischen Emirate schaffen Nachfrage durch nationale Digitalisierungsprogramme, während Südafrika, Nigeria und Ägypten frühe Chancen darstellen, die häufig mit projektbasierter Audit-Abwehr beginnen.
Wettbewerbslandschaft
Marktkonzentration
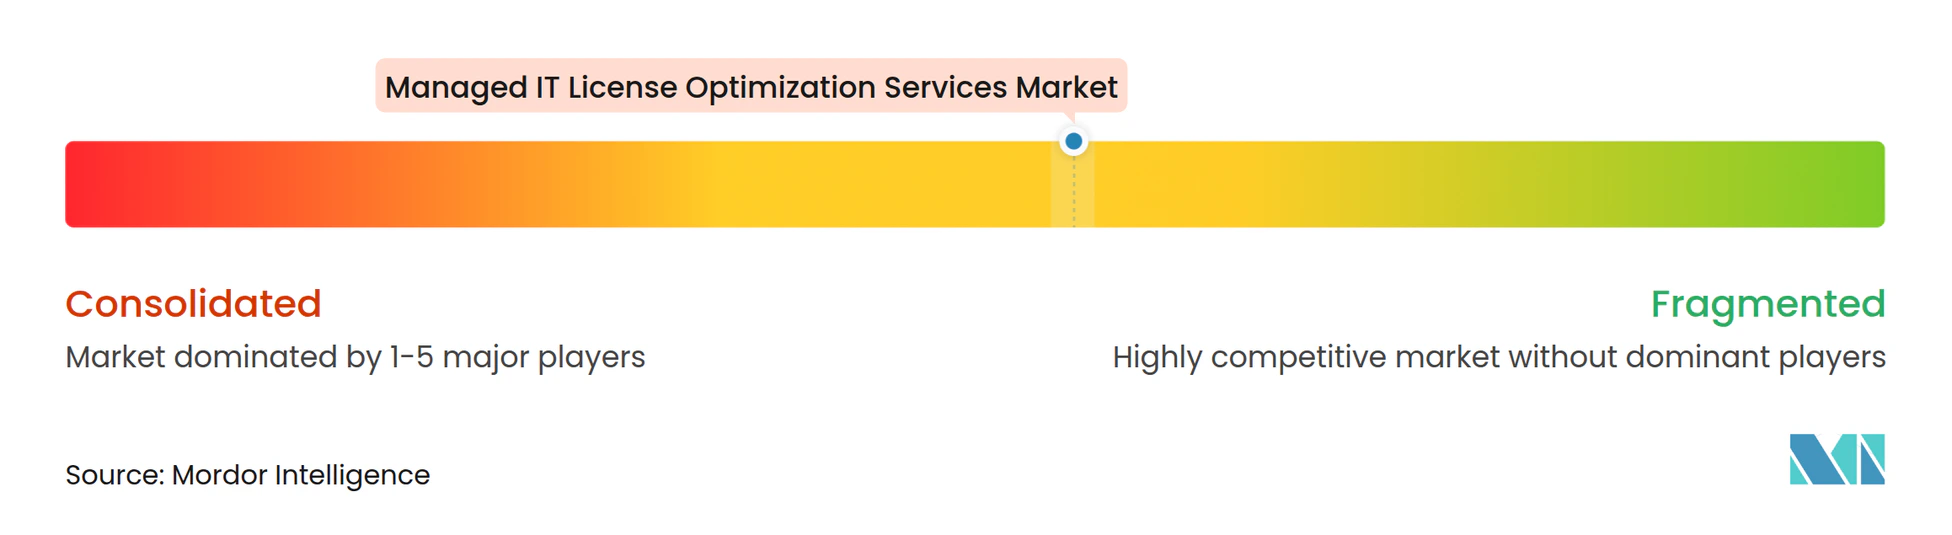
Flexera, ServiceNow und SoftwareOne nehmen prominente Positionen im Markt für verwaltete IT-Lizenzoptimierungsdienste ein, da sie breite Plattformen mit starken Software-Anbieter-Ökosystemen kombinieren. SoftwareOne schloss die Übernahme von Crayon im Juli 2025 ab und bildete damit einen größeren Software- und Cloud-Lösungsanbieter mit einer erweiterten Beratungsbasis. Spezialisierte Unternehmen wie Anglepoint, Certero und Eracent konkurrieren auf der Grundlage tiefgehender Kenntnisse bestimmter Anbieter und Lizenzierungsregeln. Anbieter, die SaaS-Abonnements, Cloud-Kosten und On-Premises-Lizenzen verbinden, können ein breiteres Governance-Modell anbieten als solche, die sich auf eine Ausgabenkategorie konzentrieren.
ServiceNow änderte sein Lizenzierungsmodell im April 2026 mit Foundation-, Advanced- und Prime-KI-fokussierten Stufen, was neue Fragen rund um gebündelte Fähigkeiten und tokenbasiertem Verbrauch aufwirft. Flexeras Update vom Mai 2026 fügte vollständiges KI-Kostenmanagement und Erkennung von Abonnementüberschneidungen für ServiceNow-Lizenzierung hinzu. Zylo führte im Mai 2026 Clarity AI und Model Context Protocol-Fähigkeiten ein, um Software- und KI-Ausgaben-Workflows zu automatisieren. Zylo startete im Oktober 2026 auch agentische SaaS-Management-Fähigkeiten für Erkennung, Verlängerungen und Lizenzrückgewinnung. ISO/IEC 19770 bleibt eine wichtige Qualitätsreferenz für Anbieter, die zuverlässige IT-Asset-Management-Praktiken nachweisen möchten.
Der Mittelmarkt ist eine wesentliche Öffnung, da viele Organisationen mit komplexen Lizenzierungsregeln konfrontiert sind, aber keinen unternehmensweiten vollständig verwalteten Vertrag unterstützen können. Standardisierte, technologiegestützte Bereitstellung kann Erkennung, Datenbereinigung und Verlängerungsunterstützung für diese Käufer zugänglicher machen. KI-Ausgaben-Governance ist ein weiterer offener Bereich, da Token-Nutzung, Inferenzkosten und Verbrauch auf Agentenebene nicht in ältere Lizenzmodelle pro Benutzerplatz passen. Der Markt für verwaltete IT-Lizenzoptimierungsdienste bleibt wettbewerblich gemischt, da große Plattformen, globale Anbieter und Spezialisten jeweils unterschiedliche Käuferanforderungen erfüllen.
Marktführer für verwaltete IT-Lizenzoptimierungsdienste
-
SoftwareOne Holding AG
-
Flexera Software LLC
-
Accenture plc
-
Anglepoint Group, Inc.
-
ServiceNow, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete IT-Lizenzoptimierungsdienste Unternehmen in diesem Bericht
- Flexera Software LLC
- ServiceNow, Inc.
- USU Ventures AG, formerly USU Software AG
- SoftwareOne Holding AG
- Anglepoint Group, Inc.
- Livingstone Technologies Limited
- Certero Limited
- Eracent, Inc.
- License Dashboard Limited
- Licenseware Technology Services S.R.L.
- Open iT, Inc.
- OpenLM Ltd.
- Lansweeper NV
- Matrix42 AG
- Ivanti, Inc.
- Oomnitza, Inc.
- Zylo, Inc.
- Zluri Technologies, Inc.
- Torii, Inc.
- Productiv, Inc.
- BetterCloud, Inc.
- Augmentt Technologies Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete IT-Lizenzoptimierungsdienste
- Oktober 2026: Infotech schloss die Übernahme des in Bengaluru ansässigen Unternehmens Zluri Technologies, Inc. ab, einem SaaS-Management- und Identity-Governance-and-Administration-Anbieter, der von Lightspeed und MassMutual Ventures unterstützt wird. Die Übernahme gibt Zluri Zugang zur globalen Community von Infotech mit über 30.000 IT-Führungskräften, beschleunigt seine Expansion und markiert die erste Übernahme von Infotech in 30 Jahren.
- Oktober 2026: SoftwareOne und Crayon schlossen die Integration ihrer Channel-Geschäfte im asiatisch-pazifischen Raum unter der Marke SoftwareOne ab und konsolidierten komplementäres Fachwissen in den Bereichen SAM, Cloud, Cybersicherheit, Daten und KI sowie verwaltete und technische Dienste zu einem einzigen Channel-Geschäft im asiatisch-pazifischen Raum mit größerer geografischer Reichweite und Anbieterbeziehungen.
- Oktober 2026: Zylo startete seine agentische SaaS-Management-Plattform und führte Model Context Protocol-Integration und KI-native Workflows ein, die darauf ausgelegt sind, Software-Erkennung, Verlängerungsmanagement und Lizenzrückgewinnung ohne manuelle Eingriffe auf Anwendungsebene zu automatisieren. Das Unternehmen berichtete gleichzeitig, dass KI-native Softwareausgaben in seinem verwalteten Portfolio um 334 % gestiegen sind.
- Mai 2026: Zylo startete Zylo Clarity AI und Model Context Protocol und integrierte ein Jahrzehnt an SaaS-Ausgaben-Benchmark-Daten in agentische Optimierungs-Workflows, die es Unternehmen ermöglichen, Verlängerungsverhandlungen zu automatisieren, risikoreiche auf Spesenabrechnungen basierende Anwendungen zu kennzeichnen und untergenutzten Lizenzen im großen Maßstab neu zuzuweisen.
Globaler Berichtsumfang des Marktes für verwaltete IT-Lizenzoptimierungsdienste
Der Markt für verwaltete IT-Lizenzoptimierungsdienste bezieht sich auf die Branche, die sich auf ausgelagerte Dienste konzentriert, die Organisationen dabei helfen, den Wert, die Compliance und die Kosteneffizienz ihrer Softwarelizenzierungsportfolios in On-Premises-, Cloud- und hybriden IT-Umgebungen zu maximieren.
Der Marktbericht für verwaltete IT-Lizenzoptimierungsdienste ist segmentiert nach Servicetyp (Managed SAM Operations, Lizenzcompliance und Audit-Abwehr, Lizenzoptimierung und Verlängerungsmanagement, Beratungs-, Implementierungs- und Tooling-Dienste), Bereitstellungsmodell (vollständig verwaltete Dienste, gemeinsam verwaltete Dienste, projektbasierte und bedarfsgesteuerte Dienste), Branchenvertikale (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Informationstechnologie und IT-gestützte Dienste, Telekommunikation, Fertigung, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, sonstige Branchenvertikalen) sowie Geografie (Nordamerika [Vereinigte Staaten, Kanada, Mexiko], Südamerika [Brasilien, Argentinien, Kolumbien, Rest von Südamerika], Europa [Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Rest von Europa], asiatisch-pazifischer Raum [China, Japan, Indien, Singapur, Australien, Südkorea, Rest des asiatisch-pazifischen Raums], Naher Osten [Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Türkei, Rest des Nahen Ostens], Afrika [Südafrika, Nigeria, Ägypten, Rest von Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed SAM Operations |
| Lizenzcompliance und Audit-Abwehr |
| Lizenzoptimierung und Verlängerungsmanagement |
| Beratungs-, Implementierungs- und Tooling-Dienste |
| Vollständig verwaltete Dienste |
| Gemeinsam verwaltete Dienste |
| Projektbasierte und bedarfsgesteuerte Dienste |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Informationstechnologie und IT-gestützte Dienste |
| Telekommunikation |
| Fertigung |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Singapur | |
| Australien | |
| Südkorea | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Rest von Afrika |
| Nach Servicetyp | Managed SAM Operations | |
| Lizenzcompliance und Audit-Abwehr | ||
| Lizenzoptimierung und Verlängerungsmanagement | ||
| Beratungs-, Implementierungs- und Tooling-Dienste | ||
| Nach Bereitstellungsmodell | Vollständig verwaltete Dienste | |
| Gemeinsam verwaltete Dienste | ||
| Projektbasierte und bedarfsgesteuerte Dienste | ||
| Nach Branchenvertikale | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Informationstechnologie und IT-gestützte Dienste | ||
| Telekommunikation | ||
| Fertigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Singapur | ||
| Australien | ||
| Südkorea | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete IT-Lizenzoptimierungsdienste im Jahr 2026?
Der Markt für verwaltete IT-Lizenzoptimierungsdienste wurde 2026 auf 4,92 Milliarden USD bewertet und wird bis 2032 voraussichtlich 8,81 Milliarden USD erreichen. Die Prognose spiegelt einen CAGR von 12,38 % von 2027 bis 2032 wider, da Unternehmen eine bessere Kontrolle über Softwarenutzungsrechte, Verlängerungen und Compliance-Aufzeichnungen anstreben.
Welcher Servicetyp weist die höchste prognostizierte Wachstumsrate auf?
Lizenzoptimierung und Verlängerungsmanagement wird bis 2032 voraussichtlich mit einem CAGR von 13,92 % wachsen. Der Dienst reagiert auf Preisänderungen, sich ändernde Nutzungsverpflichtungen und den Bedarf an unabhängiger Unterstützung, bevor eine komplexe Softwareverlängerung abgeschlossen wird.
Warum nutzen Unternehmen vollständig verwaltete Lizenzoptimierungsdienste?
Vollständig verwaltete Engagements übertragen die Verantwortung für Lizenzgenauigkeit, Audit-Bereitschaft und Verlängerungsziele auf einen spezialisierten Anbieter. Sie sind nützlich, wenn eine Organisation einen einzigen verantwortlichen Betriebsverantwortlichen möchte, anstatt separate interne Beschaffungs-, Finanz-, Sicherheits- und IT-Teams zu koordinieren.
Welcher Endnutzersektor führt bei der Einführung?
BFSI hielt 2026 einen Umsatzanteil von 23,17 %, da es komplexe Software-Bestände unter formalen Kontroll- und Compliance-Anforderungen betreibt. Finanzinstitute benötigen häufig prüfbare Aufzeichnungen über Mainframe-, virtualisierte, Cloud- und SaaS-Bereitstellungen, die regulierte Geschäftsabläufe unterstützen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 13,71 % wachsen, da Cloud-Einführung und formale Software-Governance voranschreiten. Die regionale Nachfrage wird auch durch Datenschutzerwartungen, lokale Bereitstellungsanforderungen und ausgefeiltere Software-Bestände in Finanzdienstleistungen und Telekommunikation geprägt.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 13,71 % wachsen, da Cloud-Einführung und formale Software-Governance voranschreiten. Die regionale Nachfrage wird auch durch Datenschutzerwartungen, lokale Bereitstellungsanforderungen und ausgefeiltere Software-Bestände in Finanzdienstleistungen, Technologiediensten, Telekommunikation und großen multinationalen Betrieben geprägt.