
Tamanho e Participação do Mercado de Serviços Gerenciados de Gestão de Ativos de Hardware de TI
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 36.93 Bilhões de dólares |
| Tamanho do Mercado (2032) | 50.74 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.18 % |
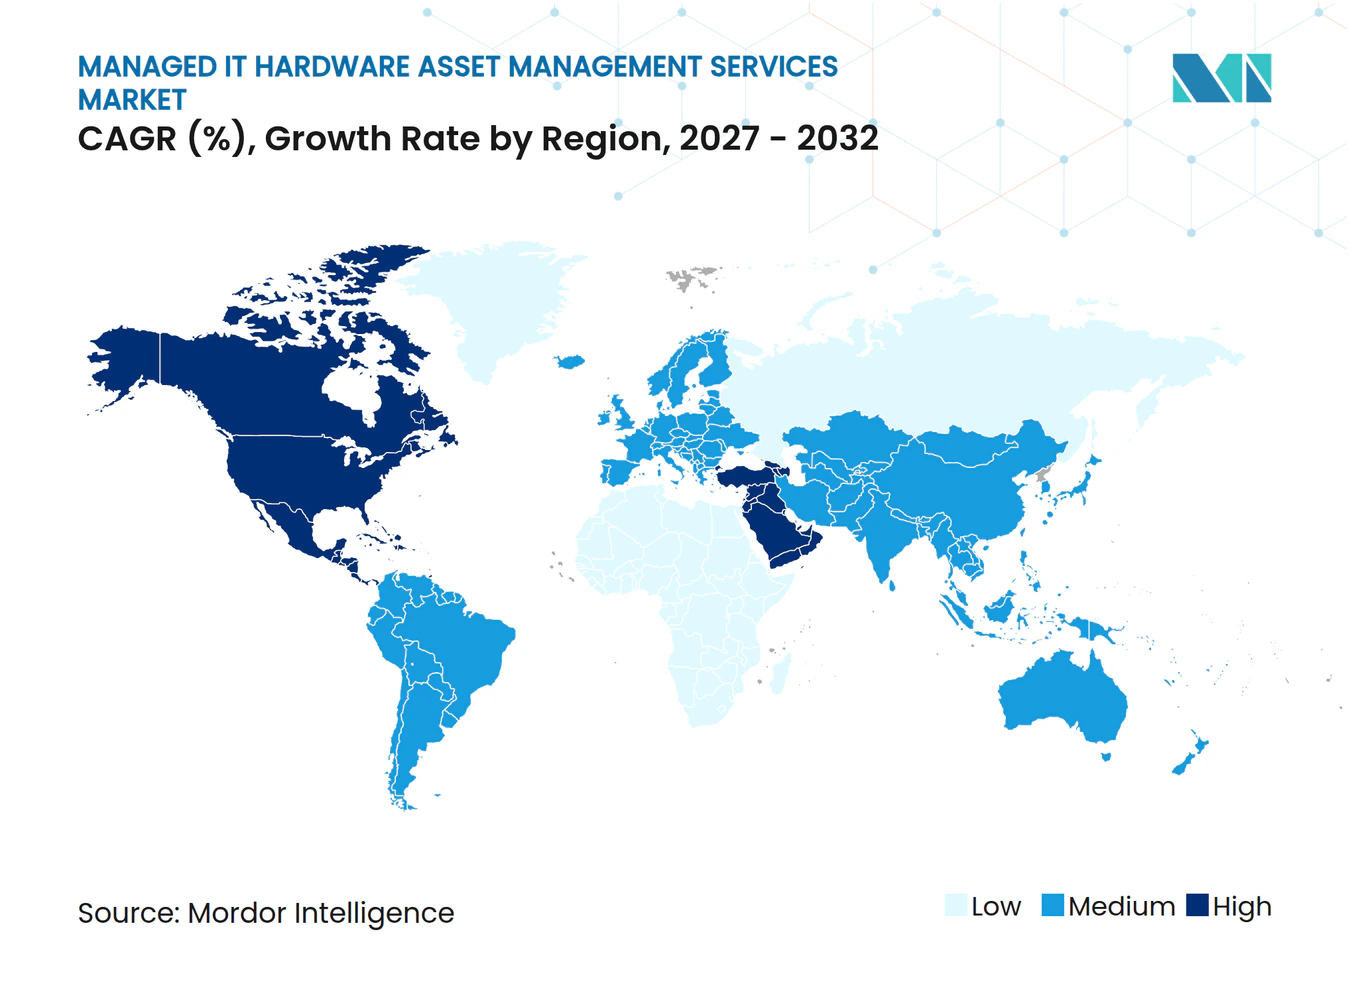
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Gestão de Ativos de Hardware de TI pela Mordor Intelligence
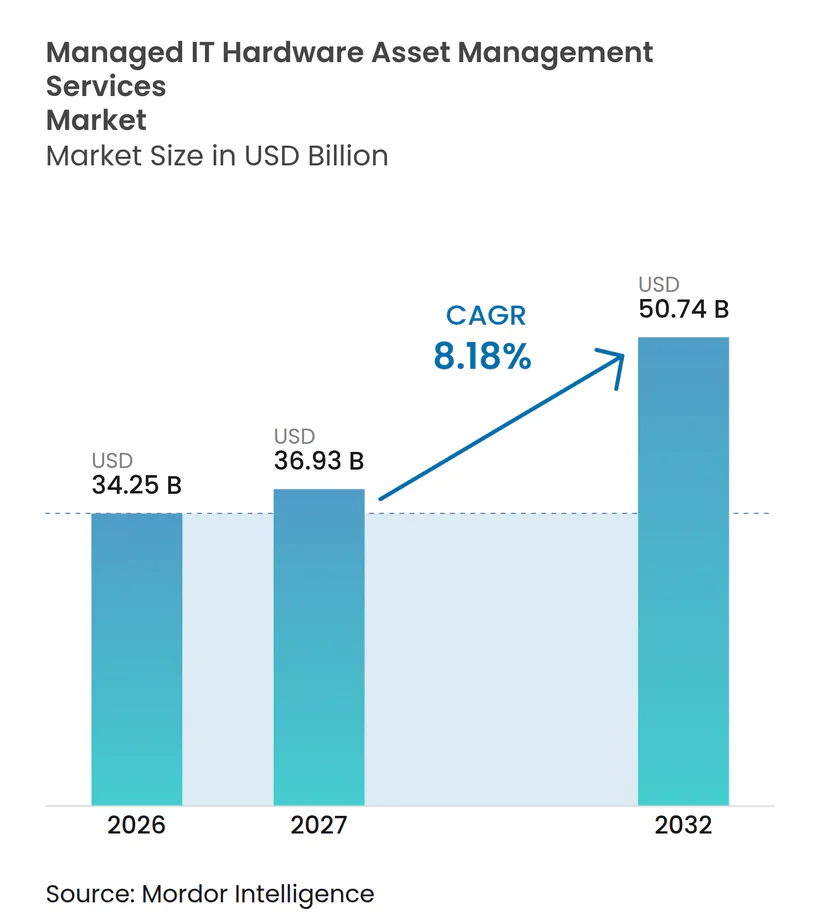
O tamanho do mercado de serviços gerenciados de gestão de ativos de hardware de TI está projetado para expandir de 34,25 bilhões de USD em 2026 para 50,74 bilhões de USD até 2032, registrando um CAGR de 8,18% entre 2027 e 2032. As organizações estão migrando do suporte reativo de hardware para programas de ciclo de vida que abrangem aquisição, implantação, manutenção e descontinuação segura. A transição do fim de vida útil do Windows 10 em 2025 concentrou a atividade de descontinuação de endpoints em setores regulamentados e aumentou a necessidade de apagamento certificado e descarte documentado. As atualizações de infraestrutura de IA, os arranjos de Dispositivo como Serviço e a infraestrutura híbrida estão adicionando mais ativos aos parques empresariais. Essas condições favorecem os fornecedores que conseguem gerenciar equipamentos ao longo de toda a sua vida operacional e em múltiplos fornecedores. O mercado de serviços gerenciados de gestão de ativos de hardware de TI também enfrenta atrasos nos gastos com tecnologia, garantias de OEM mais longas e regras locais de dados que podem retardar as decisões de contratos terceirizados.
Principais Conclusões do Relatório
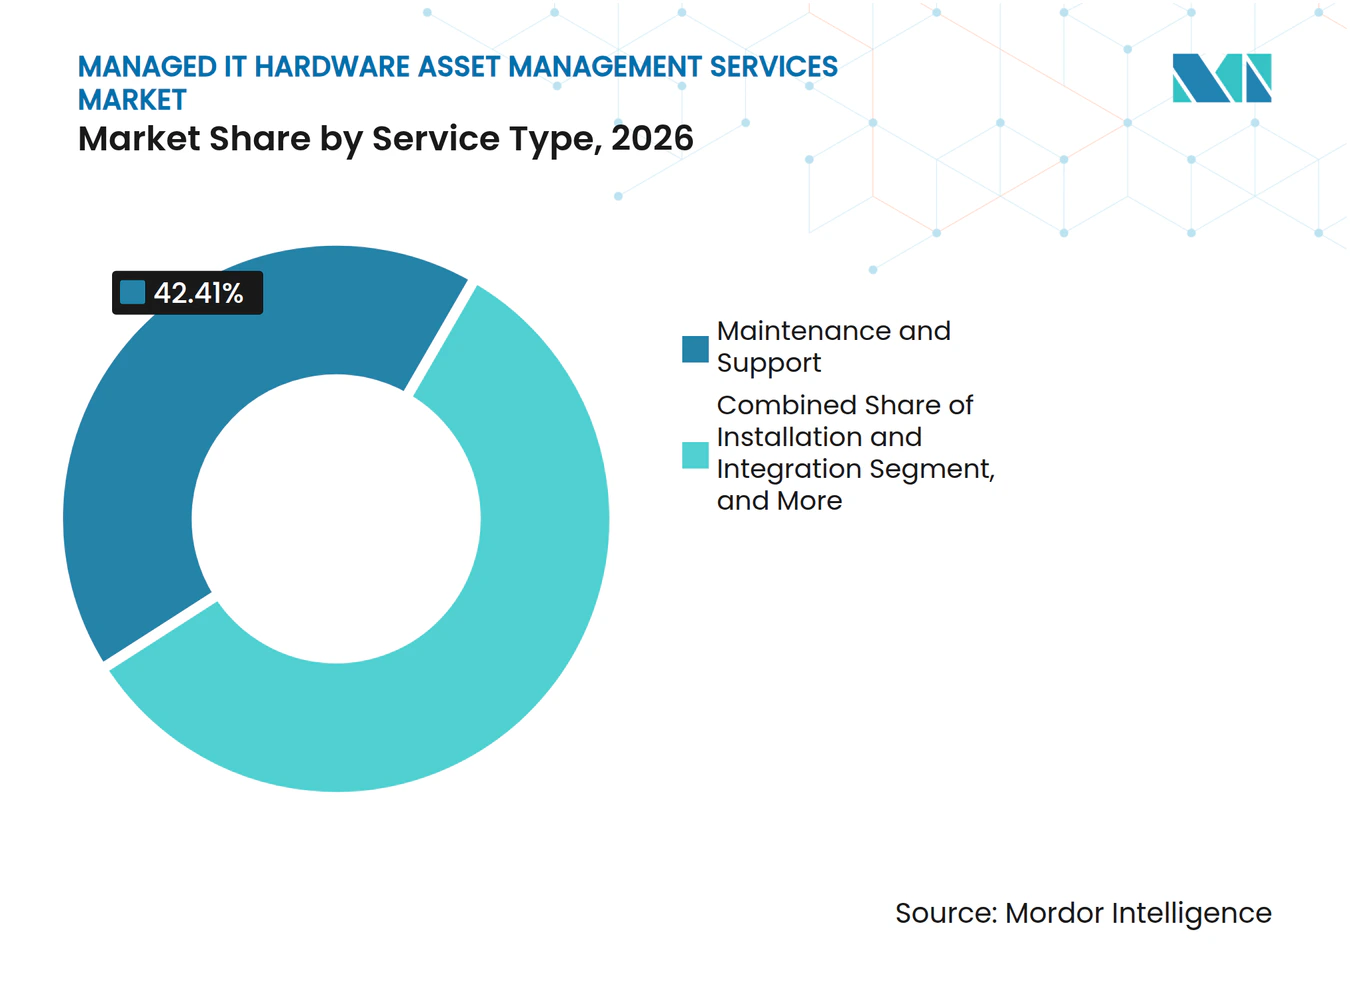
- Por tipo de serviço, Manutenção e Suporte deteve 42,41% da participação do mercado de serviços gerenciados de gestão de ativos de hardware de TI em 2026, enquanto a Gestão de Ativos está projetada para expandir a um CAGR de 9,35% até 2032.
- Por tipo de hardware, Servidores detiveram 36,35% da participação do mercado de serviços gerenciados de gestão de ativos de hardware de TI em 2026 e estão projetados para expandir a um CAGR de 9,61% até 2032.
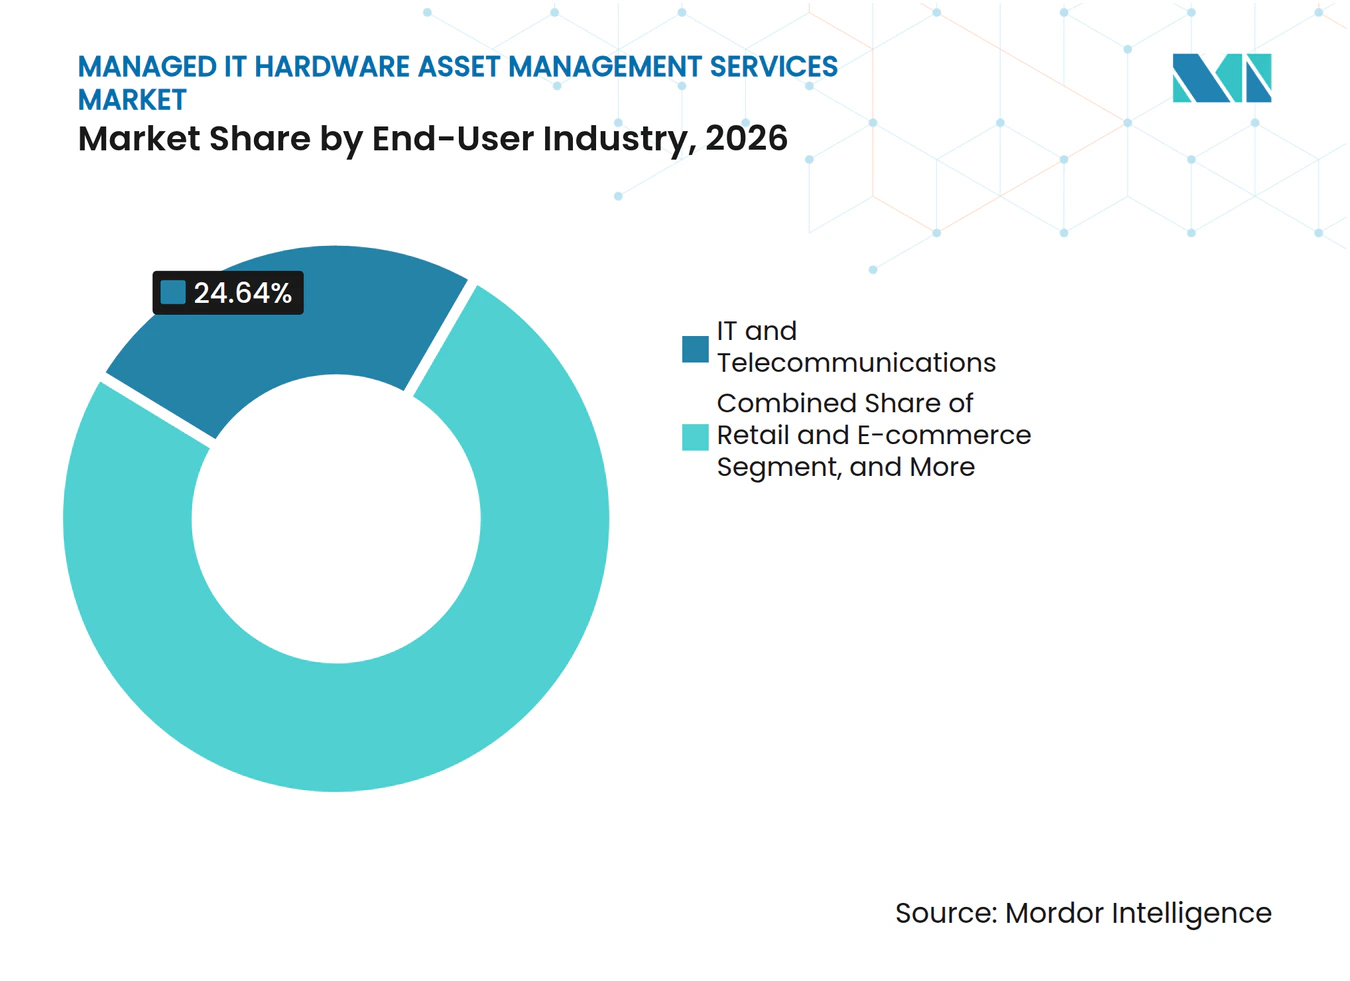
- Por setor de usuário final, TI e Telecomunicações detiveram 24,64% da receita em 2026 e está projetado para expandir a um CAGR de 9,49% até 2032.
- Por geografia, a América do Norte respondeu por 37,63% da receita em 2026, enquanto o Oriente Médio está projetado para expandir a um CAGR de 9,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ciclos Acelerados de Atualização de Hardware | +2.5% | Global | Curto prazo (≤ 2 anos) |
| Crescimento dos Modelos de Assinatura de Dispositivo como Serviço | +1.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente Complexidade das Arquiteturas Híbridas de Múltiplas Nuvens | +1.3% | Global | Médio prazo (2-4 anos) |
| Requisitos Elevados de Conformidade em Cibersegurança | +1.0% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Implantação de Computação de Borda em Sites Distribuídos | +0.7% | Global | Médio prazo (2-4 anos) |
| Metas de Sustentabilidade e Programas de TI Circular | +0.5% | Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclos Acelerados de Atualização de Hardware
As cargas de trabalho de IA estão encurtando os ciclos de substituição de servidores GPU e armazenamento de alto desempenho. Um documento da Dell Technologies utilizando dados de pesquisa da IDC relatou que 44% das organizações atualizaram servidores em rack a cada 3 anos ou menos em 2025. A substituição mais rápida gera mais equipamentos que precisam ser removidos, transportados, apagados, recomercializados ou reciclados. Esse trabalho frequentemente ocorre em vários sites dentro de uma janela de tempo restrita. A Iron Mountain relatou que programas formais de descarte de ativos podem recuperar de 10 a 30% dos custos iniciais de hardware.[1] O mercado de serviços gerenciados de gestão de ativos de hardware de TI se beneficia quando os fornecedores conseguem concluir essas atividades com registros verificáveis e manuseio seguro.
Crescimento dos Modelos de Assinatura de Dispositivo como Serviço
O Dispositivo como Serviço integra aquisição, implantação, manutenção e descontinuação em um único serviço contratado. Um fornecedor que instala uma frota está bem posicionado para gerenciar sua atualização e descontinuação posteriormente. A Dell Technologies cita sua avaliação de Dispositivo como Serviço de 2025 para descrever ciclos de atualização mais rápidos e governança do ciclo de vida gerenciada pelo fornecedor.[2] Esse arranjo oferece às equipes financeiras padrões de gastos mais claros e reduz o trabalho de rastreamento de ativos para as equipes internas de tecnologia. Também reduz o número de transferências entre fornecedores distintos. O mercado de serviços gerenciados de gestão de ativos de hardware de TI é, portanto, sustentado pela demanda por fornecedores capazes de entregar o ciclo de vida completo, em vez de tarefas isoladas.
Crescente Complexidade das Arquiteturas Híbridas de Múltiplas Nuvens
Os ambientes híbridos combinam servidores locais, equipamentos colocalizados, hardware de borda e sistemas conectados à nuvem. Essa combinação torna os registros de ativos mais difíceis de manter, pois os equipamentos podem se mover entre sites e modelos operacionais. A Capgemini descreveu a visibilidade completa de ativos locais, cargas de trabalho em nuvem, sistemas de IoT e interfaces de terceiros como difícil de alcançar. Os programas gerenciados podem reunir descoberta, registros de ciclo de vida e cronogramas de manutenção em uma visão comum. A repatriação de cargas de trabalho por razões de custo ou latência pode alterar a localização e o papel dos ativos físicos. O mercado de serviços gerenciados de gestão de ativos de hardware de TI ganha relevância quando as empresas precisam de registros atualizados em vez de inventários periódicos.
Requisitos Elevados de Conformidade em Cibersegurança
As regras de cibersegurança tratam cada vez mais os registros de ativos como um controle básico. O Departamento de Serviços Financeiros de Nova York exige que as entidades cobertas mantenham políticas de ativos de TI que abordem localizações de hardware, datas de fim de serviço e objetivos de recuperação. A ISO/IEC TS 19770-10:2025 fornece orientações para a implementação de sistemas de gestão de ativos de TI em atividades de segurança, ciclo de vida e desempenho.[3] Esses requisitos tornam os inventários auditáveis e os processos de descontinuação definidos mais importantes para as organizações regulamentadas. Eles também aumentam o valor do apagamento certificado e da cadeia de custódia documentada. O mercado de serviços gerenciados de gestão de ativos de hardware de TI pode atender compradores que precisam de suporte externo para manter evidências para revisões de controle.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Desacelerações Macroeconômicas e Adiamento de Gastos com TI | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Extensões de Garantia de OEM Limitando a Adoção de Serviços de Terceiros | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Engenheiros Avançados de Suporte de Hardware | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Restrições de Residência de Dados na Gestão Remota de Ativos | -0.3% | Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Desacelerações Macroeconômicas e Adiamento de Gastos com TI
Condições econômicas incertas podem levar as organizações a manter equipamentos em serviço além das datas de substituição planejadas. As equipes de tecnologia podem reduzir o escopo dos contratos e devolver parte do trabalho do ciclo de vida às equipes internas. Isso pode adiar a aquisição de serviços gerenciados de manutenção e descarte. Quando os gastos são retomados, as substituições atrasadas podem chegar simultaneamente e pressionar a capacidade de implantação e descontinuação. A ISG relatou um declínio ano a ano no valor dos contratos tradicionais de serviços gerenciados nas Américas durante o terceiro trimestre de 2026. Fornecedores com várias linhas de serviço e cobertura regional conseguem absorver melhor os gastos irregulares dos clientes.
Extensões de Garantia de OEM Limitando a Adoção de Serviços de Terceiros
Os fabricantes de equipamentos continuam a oferecer garantias mais longas e planos de suporte após o período de garantia original. Esses programas utilizam o acesso a ferramentas de diagnóstico, peças originais e atualizações de firmware para reter o trabalho de serviço. O efeito é mais visível em Manutenção e Suporte, que deteve 42,41% do tamanho do mercado de serviços gerenciados de gestão de ativos de hardware de TI em 2026. Os fornecedores independentes devem demonstrar valor por meio de cobertura multifornecedor, compromissos de resposta rápida e inteligência de ativos. Os fornecedores que suportam uma única marca de equipamento estão mais expostos ao deslocamento. Aqueles que gerenciam parques mistos têm uma base mais ampla para competir com os programas de OEM.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Manutenção Sustenta a Receita Atual Enquanto a Gestão de Ativos Lidera a ExpansãoManutenção e Suporte deteve 42,41% da participação do mercado de serviços gerenciados de gestão de ativos de hardware de TI em 2026. As empresas utilizam esses arranjos para vincular compromissos de tempo de atividade à manutenção preventiva, especialmente onde as interrupções têm consequências nos níveis de serviço. Aquisição e Implantação é frequentemente o primeiro engajamento de serviço em um relacionamento mais longo com o cliente. Essa posição permite que os fornecedores apoiem trabalhos posteriores de manutenção e descontinuação para a mesma frota. Instalação e Integração permanece baseada em projetos e depende de habilidades de configuração multifornecedor. A Descontinuação no Fim de Vida está recebendo mais atenção à medida que as atualizações relacionadas à IA adicionam ativos em descontinuação e os compradores exigem uma cadeia de custódia documentada.
A Gestão de Ativos está projetada para expandir a um CAGR de 9,35% até 2032. A ISO/IEC TS 19770-10:2025 abrange orientações de implementação para processos de gestão de ativos, incluindo práticas de ciclo de vida e segurança. Controles formais podem encorajar órgãos governamentais e grandes empresas a adotar programas gerenciados. As plataformas de software e os contratos gerenciados também estão se tornando mais estreitamente vinculados. Os fornecedores podem usar dados de ativos para oferecer responsabilidade pelo parque de equipamentos mais amplo, em vez de apenas uma visita de reparo. Isso muda a discussão de serviço de tarefas individuais para a governança contínua de ativos.



Por Tipo de Hardware:
Servidores Combinam Liderança de Receita com a Expansão Mais RápidaServidores detiveram 36,35% da participação do mercado de serviços gerenciados de gestão de ativos de hardware de TI em 2026. Também estão projetados para expandir a um CAGR de 9,61% até 2032, o que os torna o segmento de hardware mais rápido. Os sistemas ricos em GPU usados para treinamento e inferência de modelos precisam de atualizações tecnológicas frequentes. A Dell Technologies relatou dados de pesquisa que mostraram que muitas organizações atualizaram servidores em rack em até 3 anos. Os nós de IA de maior valor tornam os controles formais para implantação, manutenção e descontinuação mais economicamente relevantes. O mercado de serviços gerenciados de gestão de ativos de hardware de TI pode se beneficiar do volume relacionado de trabalho de aquisição e descarte.
Os Sistemas de Armazenamento estão migrando de equipamentos HDD para configurações all-flash e NVMe onde é necessária menor latência. Os sistemas mais antigos podem migrar mais rapidamente para canais de recondicionamento, revenda ou descarte. Os Dispositivos de Usuário Final têm os maiores volumes unitários, e a transição do Windows 10 em 2025 impulsionou grandes programas de descontinuação de endpoints. Os equipamentos de rede também estão sendo atualizados à medida que os data centers migram de interconexões de 100G para 400G para clusters de IA. Outros hardwares incluem dispositivos de borda robustos e gateways de IoT em sites distribuídos. Esses dispositivos adicionam diferentes requisitos de manuseio e aumentam a necessidade de registros de ativos fora dos data centers tradicionais.
Por Setor de Usuário Final:
TI e Telecomunicações Combinam Escala e Impulso de DemandaTI e Telecomunicações detiveram 24,64% da participação do mercado de serviços gerenciados de gestão de ativos de hardware de TI em 2026. O setor está projetado para expandir a um CAGR de 9,49% até 2032, a taxa mais rápida entre os setores de usuário final. A densificação de redes, as atualizações do núcleo 5G e a infraestrutura de IA colocalizada exigem substituição constante de hardware. Operadoras e empresas de hiperescala gerenciam equipamentos em muitos locais e fornecedores. Essa escala torna os serviços de ciclo de vida terceirizados mais práticos do que um modelo totalmente interno. O setor de Serviços Bancários, Financeiros e de Seguros permanece um comprador adjacente importante porque a visibilidade de ativos e o apagamento certificado de dados apoiam os requisitos de auditoria.
Saúde e Ciências da Vida precisa de suporte de manutenção e práticas de descontinuação documentadas para ambientes hospitalares e de dispositivos em expansão. Varejo e Comércio Eletrônico gerencia equipamentos variados, incluindo terminais de ponto de venda, scanners, sinalização e servidores locais. A Manufatura utiliza suporte de ciclo de vida para servidores de chão de fábrica, gateways industriais e equipamentos relacionados a SCADA. O Governo e o Setor Público podem oferecer prazos de contrato mais longos onde as regras de aquisição exigem descarte certificado e documentação ambiental. Educação, transporte, energia e mídia também adicionam demanda à medida que seus parques de equipamentos digitais se tornam maiores. Esses requisitos variados favorecem fornecedores que conseguem adaptar processos às condições do site e aos tipos de equipamento.

Análise Geográfica
A América do Norte deteve 37,63% da participação do mercado de serviços gerenciados de gestão de ativos de hardware de TI em 2026. Os serviços financeiros, a saúde e os órgãos públicos nos Estados Unidos incorporaram a governança de hardware ao trabalho de cibersegurança. O Departamento de Serviços Financeiros de Nova York estabeleceu obrigações definidas de política de ativos sob seu Regulamento de Cibersegurança. O Canadá contribui por meio da modernização do governo digital, enquanto o México apoia atividades de configuração, implantação e recuperação dentro de programas regionais. A CDW foi selecionada como Fornecedora Oficial de Serviços e Soluções de Equipamentos de TI para os Jogos Olímpicos e Paralímpicos de 2028 em Los Angeles. A nomeação abrange um programa personalizado de Dispositivo como Serviço em todos os locais. Este exemplo ilustra a demanda por fornecedores que coordenam hardware, provisionamento de software, acessórios e entrega no local.
O Oriente Médio está projetado para expandir a um CAGR de 9,56% até 2032. A Visão 2030 da Arábia Saudita e o investimento em data centers dos Emirados Árabes Unidos estão adicionando novos parques de equipamentos que precisam de controles de ciclo de vida desde o início. Os gastos regionais em infraestrutura de IA soberana, segurança de confiança zero e sistemas híbridos estão aumentando o número de ativos sob gestão. A GSMA Intelligence relatou que as empresas do GCC esperavam alocar 10% da receita para a transformação digital entre 2025 e 2030. Esse investimento sustenta a infraestrutura subjacente que os programas gerenciados atendem. Os requisitos de residência de dados e conteúdo local podem limitar o gerenciamento remoto centralizado. Os fornecedores com operações locais podem estar melhor posicionados para atender a esses fatores de conformidade.
A Europa é moldada por requisitos de circularidade e reutilização e descarte documentados de dispositivos. A Carta de Reutilização de TI para o Bem do governo do Reino Unido estabeleceu uma abordagem de reutilização prioritária para a gestão do ciclo de vida de dispositivos empresariais em fevereiro de 2025. Alemanha, Reino Unido e França sustentam a demanda regional por descarte estruturado. A Ásia-Pacífico combina demanda madura de manutenção no Japão e na Coreia do Sul com oportunidades de ciclo de vida de servidores na Índia e na China. A América do Sul está em um estágio mais inicial, com o Brasil sustentado por programas de dispositivos de serviços financeiros e varejo. A Argentina e outros países podem atrasar investimentos estruturados durante pressões econômicas. A África está se desenvolvendo por meio da digitalização do setor financeiro sul-africano e da expansão das telecomunicações na Nigéria. O mercado de serviços gerenciados de gestão de ativos de hardware de TI precisa de modelos de entrega específicos por região porque a densidade de equipamentos, a regulamentação e a maturidade de terceirização variam amplamente.
Cenário Competitivo
Concentração do Mercado
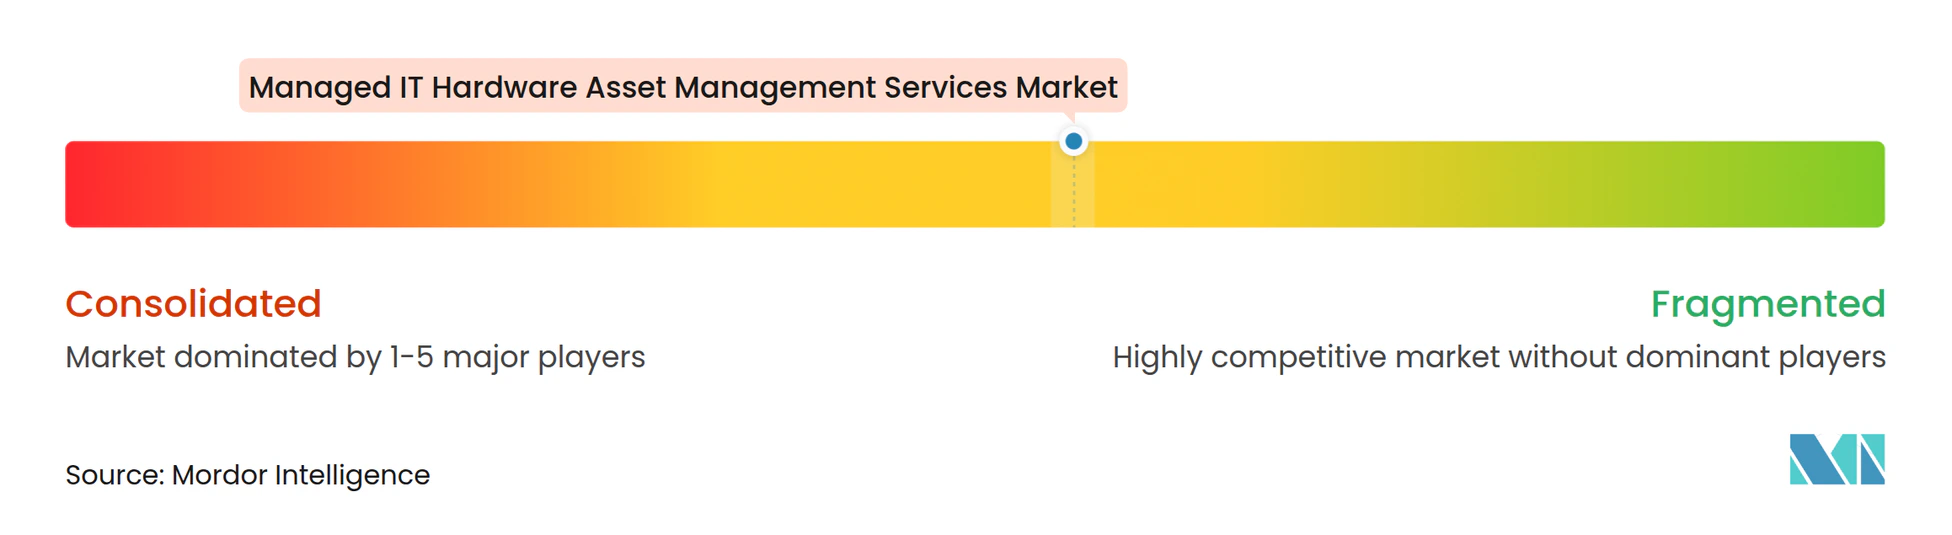
O mercado de serviços gerenciados de gestão de ativos de hardware de TI possui um nível premium concentrado e uma ampla base de fornecedores especializados. Hewlett Packard Enterprise, Dell Technologies e IBM competem por grandes contratos usando relacionamentos com OEM e redes globais de engenharia. Gestores de ciclo de vida, empresas independentes de manutenção e especialistas em ITAD atendem a muitas outras contas. O mercado intermediário inclui organizações com 500 a 5.000 dispositivos que têm necessidades significativas de gestão sem a escala para programas OEM premium. A CHG-MERIDIAN relatou 3,12 bilhões de EUR em originações de arrendamento em 2025, equivalente a 3,40 bilhões de USD, e afirmou que o valor cresceu 10% em relação ao ano anterior. Seu modelo de financiamento demonstra demanda por arranjos de ciclo de vida que combinam acesso a equipamentos com compromissos de atualização.
As ofertas competitivas incluem cada vez mais certificação de apagamento de dados e documentação ambiental. A Blancco anunciou uma Plataforma Agêntica para gestão do ciclo de vida de ativos de TI e apagamento de dados em outubro de 2026. A empresa também anunciou uma integração com a Cambrionix para apagamento e reimagem conformes de Apple Mac em abril de 2026. Essas ações mostram como os fornecedores de segurança de dados estão expandindo além de trabalhos individuais de apagamento. A Park Place Technologies introduziu o ParkView Asset Intelligence, que usa registros de manutenção, telemetria e dados de peças para gerar pontuações de saúde de dispositivos. As credenciais ISO/IEC 19770 e ISO/IEC 27001 podem ser relevantes em aquisições regulamentadas porque demonstram práticas estruturadas de ativos e segurança.
A Ingram Micro posicionou o Xvantage como uma plataforma orientada por inteligência que inclui mais de 400 modelos de IA e aprendizado de máquina. Essa direção reflete a mudança da distribuição focada em transações para serviços recorrentes de ciclo de vida. A Iron Mountain relatou que seus negócios de crescimento, incluindo gestão do ciclo de vida de ativos, aumentaram mais de 50% em relação ao ano anterior no segundo trimestre de 2026. Os fornecedores se diferenciam por meio de logística global, manuseio certificado de dados, suporte multifornecedor e inteligência de ativos. O mercado de serviços gerenciados de gestão de ativos de hardware de TI ainda é fragmentado abaixo dos maiores fornecedores porque as empresas regionais podem se especializar em conformidade local e atividade de recuperação. Uma pontuação de concentração de mercado não pode ser atribuída a partir dos dados disponíveis porque nenhuma participação de mercado combinada para as principais empresas é fornecida.
Líderes do Setor de Serviços Gerenciados de Gestão de Ativos de Hardware de TI
-
Hewlett Packard Enterprise Company
-
Dell Technologies Inc.
-
International Business Machines Corporation
-
Cisco Systems, Inc.
-
Lenovo Group Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Gestão de Ativos de Hardware de TI Empresas cobertas neste relatório
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- International Business Machines Corporation
- Cisco Systems, Inc.
- Lenovo Group Limited
- Iron Mountain Incorporated
- Park Place Technologies, LLC
- SHI International Corp.
- Zones, LLC
- CDW Corporation
- Ingram Micro Inc.
- Sims Limited
- TES-AMM International Pte. Ltd.
- Apto Solutions, Inc.
- Cascade Asset Management, LLC
- CSI Leasing, Inc.
- 3stepIT Group Oy
- CHG-MERIDIAN AG
- Blancco Technology Group plc
- Renewtech ApS
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Gestão de Ativos de Hardware de TI
- Outubro de 2026: A Iron Mountain publicou pesquisa em 12 de outubro de 2026, constatando que 17% das organizações já utilizam gastos de TI recuperados como fonte de financiamento para IA, com benchmarks do setor indicando que de 10 a 30% dos custos iniciais de hardware podem ser recuperados por meio de programas formais de gestão do ciclo de vida de ativos. A pesquisa vincula diretamente o investimento em programas gerenciados de ITAD ao financiamento de infraestrutura de IA como estratégia de recuperação de capital.
- Outubro de 2026: A Blancco Technology Group anunciou a primeira Plataforma Agêntica do setor para gestão do ciclo de vida de ativos de TI e apagamento de dados em 14 de outubro de 2026, integrando orquestração autônoma de fluxo de trabalho em processos de apagamento certificado. A plataforma permite o processamento de dispositivos empresariais e de ITAD em alto volume sem aumentos proporcionais de pessoal, um movimento em direção a uma economia de processamento por unidade escalada e de menor custo.
- Agosto de 2026: A Iron Mountain divulgou os resultados do segundo trimestre de 2026 em 5 de agosto de 2026. Os negócios de crescimento, incluindo data center, digital e gestão do ciclo de vida de ativos, aumentaram coletivamente mais de 50% em relação ao ano anterior. A receita trimestral total atingiu 2,0 bilhões de USD, alta de 18,5% em base reportada. A empresa elevou simultaneamente a orientação financeira para o ano completo de 2026.
- Maio de 2026: A Iron Mountain divulgou um acordo de ALM plurianual nomeando-a como fornecedora exclusiva em mais de 30 países para uma empresa global de publicidade. O acordo abrangeu o descomissionamento de ativos de TI empresariais, a recomercialização e um projeto para reciclar e reutilizar 75.000 itens de hardware nos Estados Unidos, Europa e Ásia-Pacífico.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Gestão de Ativos de Hardware de TI
O Mercado de Serviços Gerenciados de Gestão de Ativos de Hardware de TI compreende serviços terceirizados que permitem às organizações planejar, adquirir, implantar, monitorar, manter, rastrear, otimizar, atualizar e desativar ativos de hardware de TI de forma eficiente ao longo de seu ciclo de vida.
O Relatório de Serviços Gerenciados de Gestão de Ativos de Hardware de TI é Segmentado por Tipo de Serviço (Aquisição e Implantação, Instalação e Integração, Manutenção e Suporte, Gestão de Ativos e Descontinuação no Fim de Vida), Tipo de Hardware (Servidores, Sistemas de Armazenamento, Dispositivos de Usuário Final, Equipamentos de Rede e Outros Tipos de Hardware), Setor de Usuário Final (Serviços Bancários, Financeiros e de Seguros, Saúde e Ciências da Vida, TI e Telecomunicações, Varejo e Comércio Eletrônico, Manufatura, Governo e Setor Público e Outros Setores de Usuário Final) e Geografia (América do Norte [Estados Unidos, Canadá, México e Restante da América do Norte], América do Sul [Brasil, Argentina e Restante da América do Sul], Europa [Alemanha, Reino Unido, França, Itália, Rússia e Restante da Europa], Ásia-Pacífico [China, Índia, Japão, Coreia do Sul e Restante da Ásia-Pacífico], Oriente Médio [Arábia Saudita, Emirados Árabes Unidos, Turquia e Restante do Oriente Médio] e África [África do Sul, Nigéria e Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Aquisição e Implantação |
| Instalação e Integração |
| Manutenção e Suporte |
| Gestão de Ativos |
| Descontinuação no Fim de Vida |
| Servidores |
| Sistemas de Armazenamento |
| Dispositivos de Usuário Final |
| Equipamentos de Rede |
| Outros Tipos de Hardware |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Setor Público |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Aquisição e Implantação | |
| Instalação e Integração | ||
| Manutenção e Suporte | ||
| Gestão de Ativos | ||
| Descontinuação no Fim de Vida | ||
| Por Tipo de Hardware | Servidores | |
| Sistemas de Armazenamento | ||
| Dispositivos de Usuário Final | ||
| Equipamentos de Rede | ||
| Outros Tipos de Hardware | ||
| Por Setor de Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Setor Público | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de gestão de ativos de hardware de TI?
O mercado de serviços gerenciados de gestão de ativos de hardware de TI é avaliado em 34,25 bilhões de USD em 2026 e está projetado para atingir 50,74 bilhões de USD até 2032 a um CAGR de 8,18%.
Qual tipo de serviço detém a maior participação?
Manutenção e Suporte detém 42,41% da receita em 2026, sustentado pela demanda por compromissos de tempo de atividade e manutenção preventiva.
Qual categoria de hardware deve expandir mais rapidamente?
Os Servidores estão projetados para expandir a um CAGR de 9,61% até 2032, à medida que as atualizações de computação relacionadas à IA aumentam o trabalho de ciclo de vida.
Qual setor de usuário final tem as perspectivas mais fortes?
TI e Telecomunicações detém 24,64% da receita em 2026 e está projetado para expandir a um CAGR de 9,49% até 2032.
Qual região deve expandir mais rapidamente?
O Oriente Médio está projetado para expandir a um CAGR de 9,56% até 2032, sustentado por programas de IA soberana e data centers.
Por que os serviços certificados de apagamento de dados e descarte são importantes?
Eles ajudam as organizações a manter registros de descontinuação segura de ativos e a atender aos requisitos de conformidade em cibersegurança e meio ambiente.