
Tamaño y Participación del Mercado de Servicios Gestionados de Gestión de Activos de Hardware de TI
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
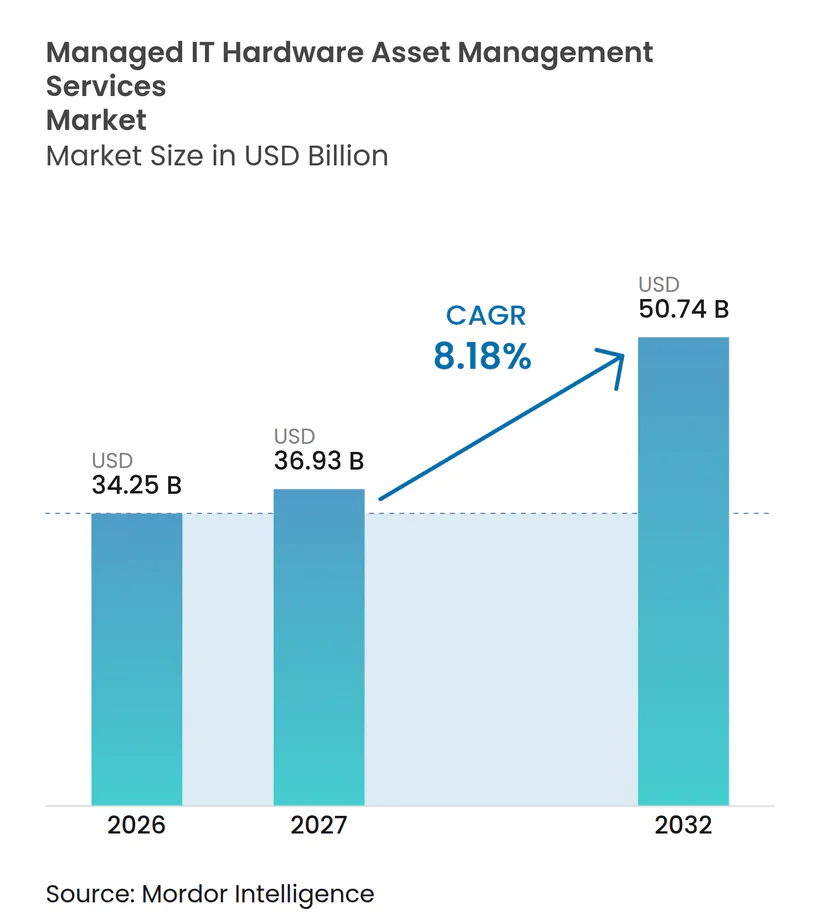
| Tamaño del Mercado (2027) | 36.93 Mil millones de dólares |
| Tamaño del Mercado (2032) | 50.74 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.18 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Gestión de Activos de Hardware de TI por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios gestionados de gestión de activos de hardware de TI se expanda de 34,25 mil millones de USD en 2026 a 50,74 mil millones de USD para 2032, registrando un CAGR del 8,18% entre 2027 y 2032. Las organizaciones están pasando del soporte reactivo de hardware hacia programas de ciclo de vida que abarcan adquisición, implementación, mantenimiento y retiro seguro. La transición del fin de vida útil de Windows 10 en 2025 concentró la actividad de retiro de endpoints en sectores regulados y aumentó la necesidad de borrado certificado y disposición documentada. Las actualizaciones de infraestructura de IA, los acuerdos de Dispositivo como Servicio y la infraestructura híbrida están añadiendo más activos a los parques empresariales. Estas condiciones favorecen a los proveedores que pueden gestionar equipos durante toda su vida operativa y a través de múltiples fabricantes. El mercado de servicios gestionados de gestión de activos de hardware de TI también enfrenta retrasos en el gasto tecnológico, garantías OEM más prolongadas y normativas locales de datos que pueden ralentizar las decisiones de contratación externalizada.
Conclusiones Clave del Informe
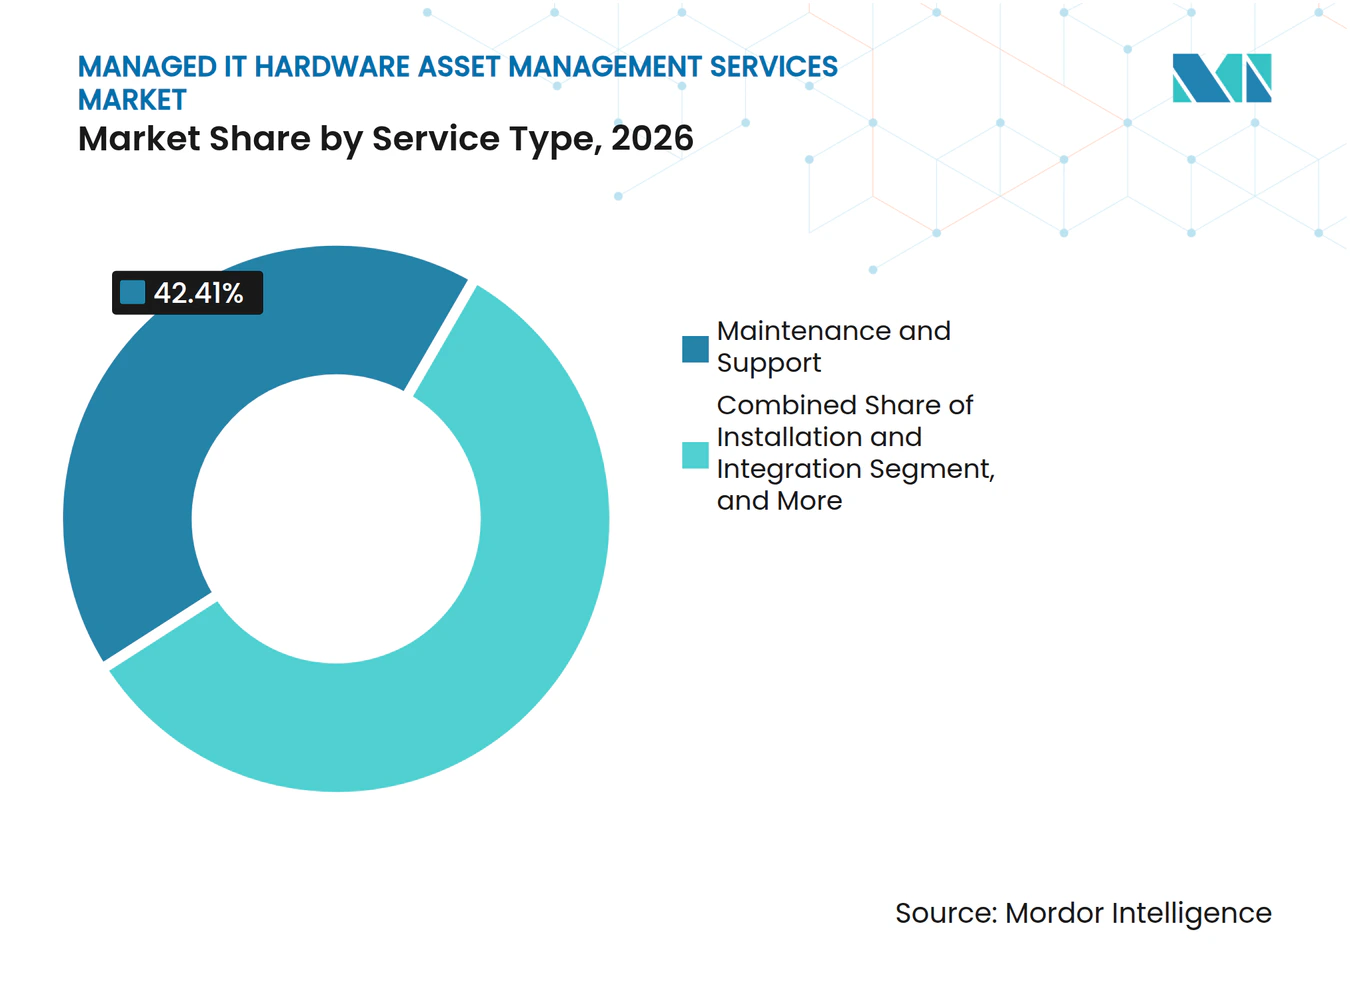
- Por tipo de servicio, Mantenimiento y Soporte representó el 42,41% de la participación del mercado de servicios gestionados de gestión de activos de hardware de TI en 2026, mientras que se proyecta que Gestión de Activos se expanda a un CAGR del 9,35% hasta 2032.
- Por tipo de hardware, los Servidores representaron el 36,35% de la participación del mercado de servicios gestionados de gestión de activos de hardware de TI en 2026 y se proyecta que se expandan a un CAGR del 9,61% hasta 2032.
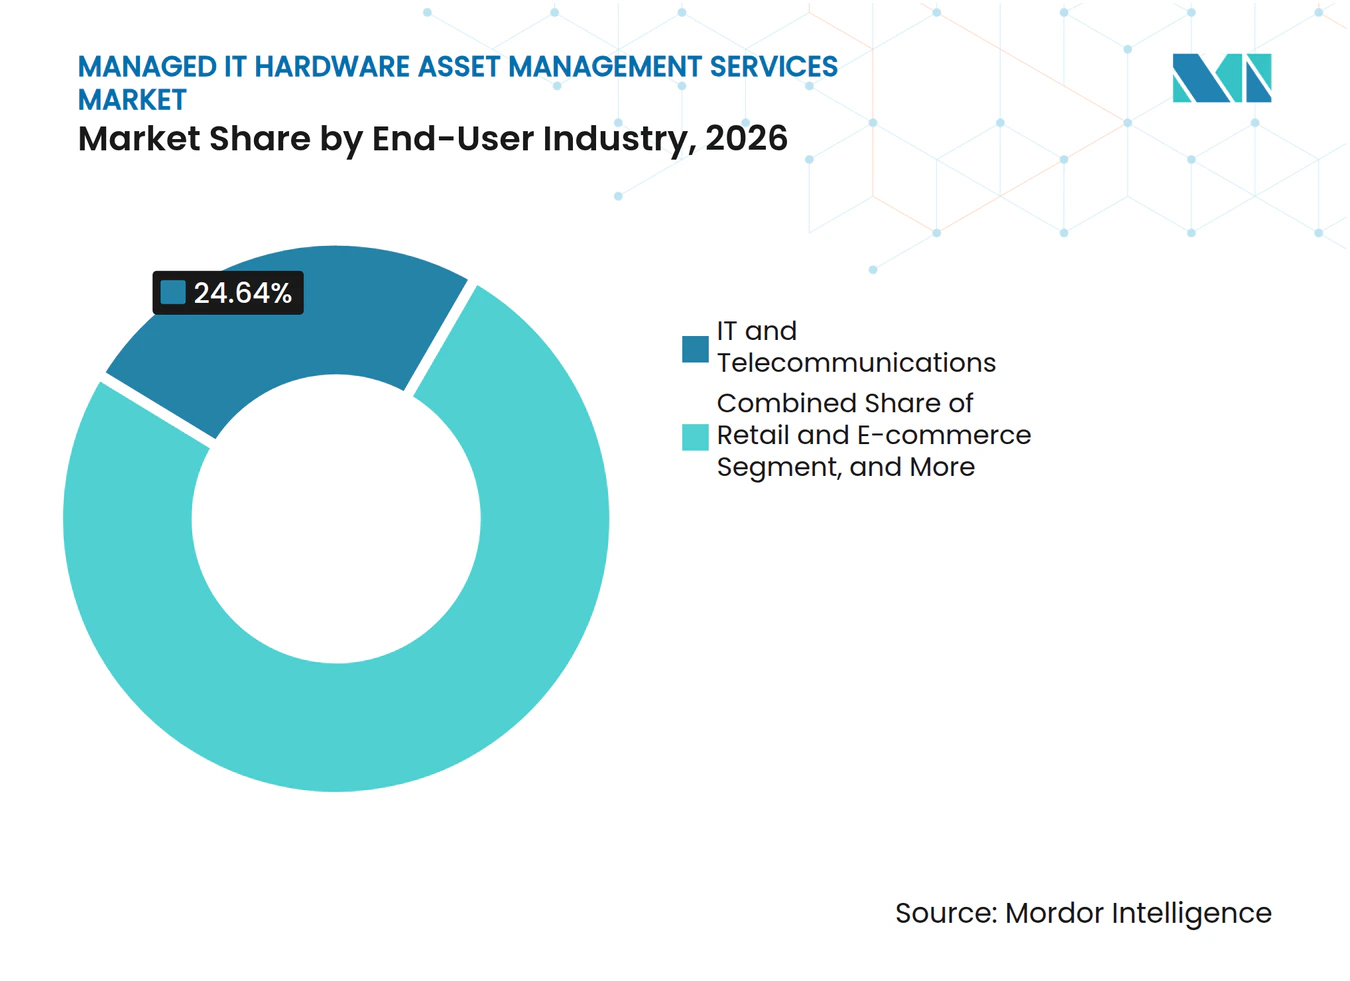
- Por industria de usuario final, TI y Telecomunicaciones representó el 24,64% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 9,49% hasta 2032.
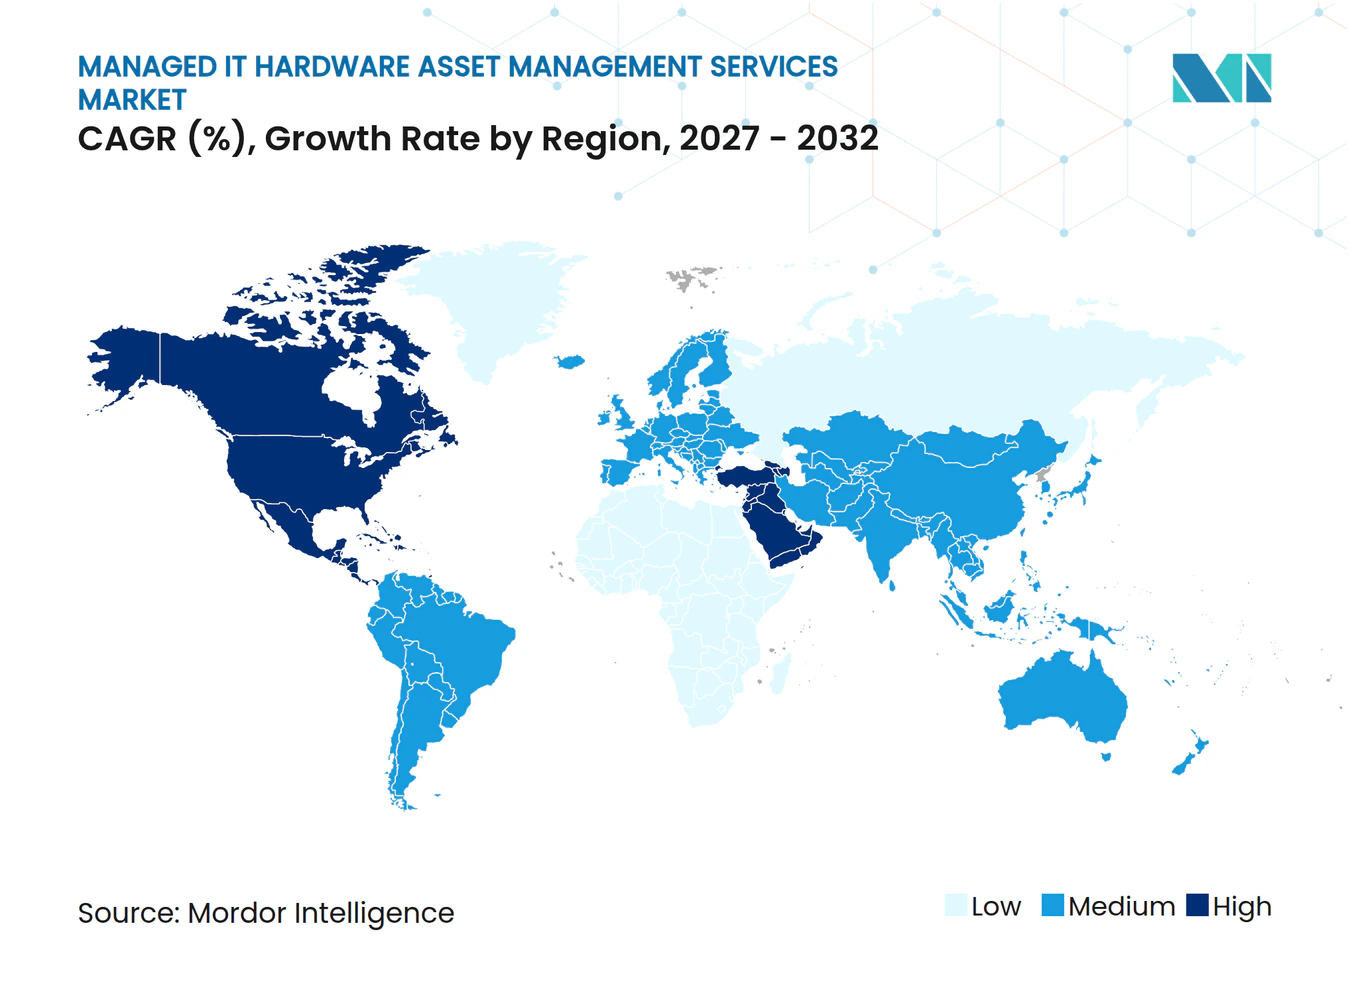
- Por geografía, América del Norte representó el 37,63% de los ingresos en 2026, mientras que se proyecta que Oriente Medio se expanda a un CAGR del 9,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos Acelerados de Renovación de Hardware | +2.5% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de los Modelos de Suscripción de Dispositivo como Servicio | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Complejidad de las Arquitecturas Híbridas Multi-Nube | +1.3% | Global | Mediano plazo (2-4 años) |
| Mayores Requisitos de Cumplimiento en Ciberseguridad | +1.0% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Implementación de Computación en el Borde en Sitios Distribuidos | +0.7% | Global | Mediano plazo (2-4 años) |
| Objetivos de Sostenibilidad y Programas de TI Circular | +0.5% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos Acelerados de Renovación de Hardware
Las cargas de trabajo de IA están acortando los ciclos de reemplazo de servidores GPU y almacenamiento de alto rendimiento. Un documento de Dell Technologies que utiliza los resultados de una encuesta de IDC informó que el 44% de las organizaciones renovaron servidores en bastidor cada 3 años o menos en 2025. Los reemplazos más rápidos generan más equipos que deben ser retirados, transportados, borrados, recomercializados o reciclados. Este trabajo a menudo ocurre en varios sitios dentro de un período de tiempo reducido. Iron Mountain informó que los programas formales de disposición de activos pueden recuperar entre el 10% y el 30% de los costos iniciales de hardware.[1] El mercado de servicios gestionados de gestión de activos de hardware de TI se beneficia cuando los proveedores pueden completar estas actividades con registros verificables y manejo seguro.
Crecimiento de los Modelos de Suscripción de Dispositivo como Servicio
El Dispositivo como Servicio integra adquisición, implementación, mantenimiento y retiro en un único servicio contratado. Un proveedor que instala un parque de dispositivos está bien posicionado para gestionar su renovación y retiro posteriormente. Dell Technologies cita su evaluación de Dispositivo como Servicio de 2025 para describir ciclos de renovación más rápidos y una gobernanza del ciclo de vida gestionada por el proveedor.[2] Este acuerdo ofrece a los equipos financieros patrones de gasto más claros y reduce el trabajo de seguimiento de activos para los equipos tecnológicos internos. También reduce el número de transferencias entre proveedores separados. El mercado de servicios gestionados de gestión de activos de hardware de TI está, por tanto, respaldado por la demanda de proveedores que puedan ofrecer el ciclo de vida completo en lugar de tareas aisladas.
Creciente Complejidad de las Arquitecturas Híbridas Multi-Nube
Los entornos híbridos combinan servidores locales, equipos colocados, hardware en el borde y sistemas vinculados a la nube. Esta combinación dificulta el mantenimiento de registros de activos porque los equipos pueden moverse entre sitios y modelos operativos. Capgemini describió como difícil lograr una visibilidad completa de los activos locales, las cargas de trabajo en la nube, los sistemas IoT y las interfaces de terceros. Los programas gestionados pueden integrar el descubrimiento, los registros del ciclo de vida y los calendarios de mantenimiento en una vista común. La repatriación de cargas de trabajo por razones de costo o latencia puede cambiar la ubicación y el rol de los activos físicos. El mercado de servicios gestionados de gestión de activos de hardware de TI gana relevancia cuando las empresas necesitan registros actualizados en lugar de inventarios periódicos.
Mayores Requisitos de Cumplimiento en Ciberseguridad
Las normativas de ciberseguridad tratan cada vez más los registros de activos como un control básico. El Departamento de Servicios Financieros de Nueva York exige a las entidades cubiertas mantener políticas de activos de TI que aborden las ubicaciones del hardware, las fechas de fin de servicio y los objetivos de recuperación. La norma ISO/IEC TS 19770-10:2025 proporciona orientación para implementar sistemas de gestión de activos de TI en actividades de seguridad, ciclo de vida y rendimiento.[3] Estos requisitos hacen que los inventarios auditables y los procesos de retiro definidos sean más importantes para las organizaciones reguladas. También aumentan el valor del borrado certificado y la cadena de custodia documentada. El mercado de servicios gestionados de gestión de activos de hardware de TI puede atender a compradores que necesitan apoyo externo para mantener evidencia en las revisiones de controles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desaceleraciones Macroeconómicas y Aplazamiento del Gasto en TI | -0.8% | Global | Corto plazo (≤ 2 años) |
| Extensiones de Garantía OEM que Limitan la Adopción de Servicios de Terceros | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Ingenieros Avanzados de Soporte de Hardware | -0.4% | Global | Largo plazo (≥ 4 años) |
| Restricciones de Residencia de Datos en la Gestión Remota de Activos | -0.3% | Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desaceleraciones Macroeconómicas y Aplazamiento del Gasto en TI
Las condiciones económicas inciertas pueden llevar a las organizaciones a mantener los equipos en servicio más allá de las fechas de reemplazo planificadas. Los equipos tecnológicos pueden reducir el alcance de los contratos y devolver parte del trabajo del ciclo de vida al personal interno. Esto puede posponer las compras de servicios gestionados de mantenimiento y disposición. Cuando el gasto se reanuda, los reemplazos retrasados pueden llegar simultáneamente y ejercer presión sobre la capacidad de implementación y retiro. ISG informó una disminución interanual en el valor de los contratos tradicionales de servicios gestionados en las Américas durante el tercer trimestre de 2026. Los proveedores con varias líneas de servicio y cobertura regional pueden absorber mejor el gasto irregular de los clientes.
Extensiones de Garantía OEM que Limitan la Adopción de Servicios de Terceros
Los fabricantes de equipos continúan ofreciendo garantías más largas y planes de soporte después del período de garantía original. Estos programas utilizan el acceso a herramientas de diagnóstico, piezas originales y actualizaciones de firmware para retener el trabajo de servicio. El efecto es más visible en Mantenimiento y Soporte, que representó el 42,41% del tamaño del mercado de servicios gestionados de gestión de activos de hardware de TI en 2026. Los proveedores independientes deben demostrar valor a través de cobertura multifabricante, compromisos de respuesta rápida e inteligencia de activos. Los proveedores que dan soporte a una sola marca de equipos están más expuestos al desplazamiento. Aquellos que gestionan parques mixtos tienen una base más amplia para competir con los programas OEM.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Mantenimiento Sostiene los Ingresos Actuales Mientras que la Gestión de Activos Lidera la ExpansiónMantenimiento y Soporte representó el 42,41% de la participación del mercado de servicios gestionados de gestión de activos de hardware de TI en 2026. Las empresas utilizan estos acuerdos para vincular los compromisos de tiempo de actividad con el mantenimiento preventivo, especialmente donde las interrupciones tienen consecuencias en los niveles de servicio. Adquisición e Implementación es a menudo el primer compromiso de servicio en una relación más larga con el cliente. Esa posición permite a los proveedores dar soporte posterior de mantenimiento y retiro para el mismo parque. Instalación e Integración sigue siendo de naturaleza proyectual y depende de habilidades de configuración multifabricante. La Disposición al Fin de Vida Útil está recibiendo más atención a medida que las actualizaciones relacionadas con la IA añaden activos en retiro y los compradores requieren una cadena de custodia documentada.
Se proyecta que Gestión de Activos se expanda a un CAGR del 9,35% hasta 2032. La norma ISO/IEC TS 19770-10:2025 cubre la orientación de implementación para los procesos de gestión de activos, incluidas las prácticas de ciclo de vida y seguridad. Los controles formales pueden alentar a los organismos gubernamentales y a las grandes empresas a adoptar programas gestionados. Las plataformas de software y los contratos gestionados también se están vinculando cada vez más estrechamente. Los proveedores pueden utilizar los datos de activos para ofrecer responsabilidad sobre el parque de equipos más amplio, en lugar de solo una visita de reparación. Esto cambia la discusión del servicio de tareas individuales a una gobernanza continua de activos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Hardware:
Los Servidores Combinan el Liderazgo en Ingresos con la Expansión más RápidaLos Servidores representaron el 36,35% de la participación del mercado de servicios gestionados de gestión de activos de hardware de TI en 2026. También se proyecta que se expandan a un CAGR del 9,61% hasta 2032, lo que los convierte en el segmento de hardware de más rápido crecimiento. Los sistemas con gran cantidad de GPU utilizados para el entrenamiento e inferencia de modelos necesitan actualizaciones tecnológicas frecuentes. Dell Technologies informó resultados de encuestas que mostraron que muchas organizaciones renovaron servidores en bastidor en menos de 3 años. Los nodos de IA de mayor valor hacen que los controles formales para implementación, mantenimiento y retiro sean más relevantes económicamente. El mercado de servicios gestionados de gestión de activos de hardware de TI puede beneficiarse del volumen relacionado de trabajo de adquisición y disposición.
Los Sistemas de Almacenamiento están pasando de equipos HDD hacia configuraciones all-flash y NVMe donde se requiere menor latencia. Los sistemas más antiguos pueden pasar más rápidamente a canales de reacondicionamiento, reventa o disposición. Los Dispositivos de Usuario Final tienen los mayores volúmenes unitarios, y la transición de Windows 10 en 2025 impulsó grandes programas de retiro de endpoints. Los equipos de red también se están renovando a medida que los centros de datos pasan de interconexiones de 100G a 400G para clústeres de IA. Otro hardware incluye dispositivos de borde robustos y pasarelas IoT en sitios distribuidos. Estos dispositivos añaden diferentes requisitos de manejo y aumentan la necesidad de registros de activos fuera de los centros de datos tradicionales.
Por Industria de Usuario Final:
TI y Telecomunicaciones Combina Escala e Impulso de DemandaTI y Telecomunicaciones representó el 24,64% de la participación del mercado de servicios gestionados de gestión de activos de hardware de TI en 2026. Se proyecta que el sector se expanda a un CAGR del 9,49% hasta 2032, la tasa más rápida entre las industrias de usuarios finales. La densificación de redes, las actualizaciones del núcleo 5G y la infraestructura de IA colocada requieren un reemplazo constante de hardware. Los operadores y las empresas de hiperescala gestionan equipos en muchas ubicaciones y fabricantes. Esta escala hace que los servicios de ciclo de vida externalizados sean más prácticos que un modelo completamente interno. Los Servicios Bancarios, Financieros y de Seguros siguen siendo un comprador adyacente importante porque la visibilidad de activos y el borrado certificado de datos respaldan los requisitos de auditoría.
Salud y Ciencias de la Vida necesita soporte de mantenimiento y prácticas de retiro documentadas para entornos hospitalarios y de dispositivos en expansión. Comercio Minorista y Comercio Electrónico gestiona equipos variados, incluidos terminales de punto de venta, escáneres, señalización y servidores locales. La Manufactura utiliza soporte de ciclo de vida para servidores de planta, pasarelas industriales y equipos relacionados con SCADA. El Gobierno y el Sector Público pueden ofrecer plazos de contrato más largos donde las normas de adquisición requieren disposición certificada y documentación ambiental. Educación, transporte, energía y medios de comunicación también añaden demanda a medida que sus parques de equipos digitales se hacen más grandes. Estos requisitos variados favorecen a los proveedores que pueden adaptar los procesos a las condiciones del sitio y los tipos de equipos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 37,63% de la participación del mercado de servicios gestionados de gestión de activos de hardware de TI en 2026. Los servicios financieros, la atención médica y los organismos públicos en los Estados Unidos han incorporado la gobernanza de hardware en el trabajo de ciberseguridad. El Departamento de Servicios Financieros de Nueva York estableció obligaciones definidas de política de activos bajo su Regulación de Ciberseguridad. Canadá contribuye a través de la modernización del gobierno digital, mientras que México apoya la configuración, implementación y actividad de recuperación dentro de los programas regionales. CDW fue seleccionada como Proveedor Oficial de Servicios y Soluciones de Equipos de TI para los Juegos Olímpicos y Paralímpicos de 2028 en Los Ángeles. El nombramiento cubre un programa personalizado de Dispositivo como Servicio en todas las sedes. Este ejemplo ilustra la demanda de proveedores que coordinan hardware, aprovisionamiento de software, accesorios y entrega en el sitio.
Se proyecta que Oriente Medio se expanda a un CAGR del 9,56% hasta 2032. La Visión 2030 de Arabia Saudita y la inversión en centros de datos de los Emiratos Árabes Unidos están añadiendo nuevos parques de equipos que necesitan controles de ciclo de vida desde el inicio. El gasto regional en infraestructura de IA soberana, seguridad de confianza cero y sistemas híbridos está aumentando el número de activos bajo gestión. GSMA Intelligence informó que las empresas del CCG esperaban destinar el 10% de sus ingresos a la transformación digital entre 2025 y 2030. Esta inversión respalda la infraestructura subyacente que sirven los programas gestionados. Los requisitos de residencia de datos y contenido local pueden limitar la gestión remota centralizada. Los proveedores con operaciones locales pueden estar mejor posicionados para cumplir con estos factores de cumplimiento.
Europa está moldeada por los requisitos de circularidad y la reutilización y disposición documentada de dispositivos. La Carta de Reutilización de TI para el Bien del gobierno del Reino Unido estableció un enfoque de reutilización prioritaria para la gestión del ciclo de vida de dispositivos empresariales en febrero de 2025. Alemania, el Reino Unido y Francia respaldan la demanda regional de disposición estructurada. Asia-Pacífico combina la demanda madura de mantenimiento en Japón y Corea del Sur con oportunidades de ciclo de vida de servidores en India y China. América del Sur se encuentra en una etapa más temprana, con Brasil respaldado por programas de dispositivos en servicios financieros y comercio minorista. Argentina y otros países pueden retrasar la inversión estructurada durante períodos de presión económica. África se está desarrollando a través de la digitalización del sector financiero sudafricano y la expansión de las telecomunicaciones en Nigeria. El mercado de servicios gestionados de gestión de activos de hardware de TI necesita modelos de entrega específicos por región porque la densidad de equipos, la regulación y la madurez de la externalización varían ampliamente.
Panorama Competitivo
Concentración del Mercado
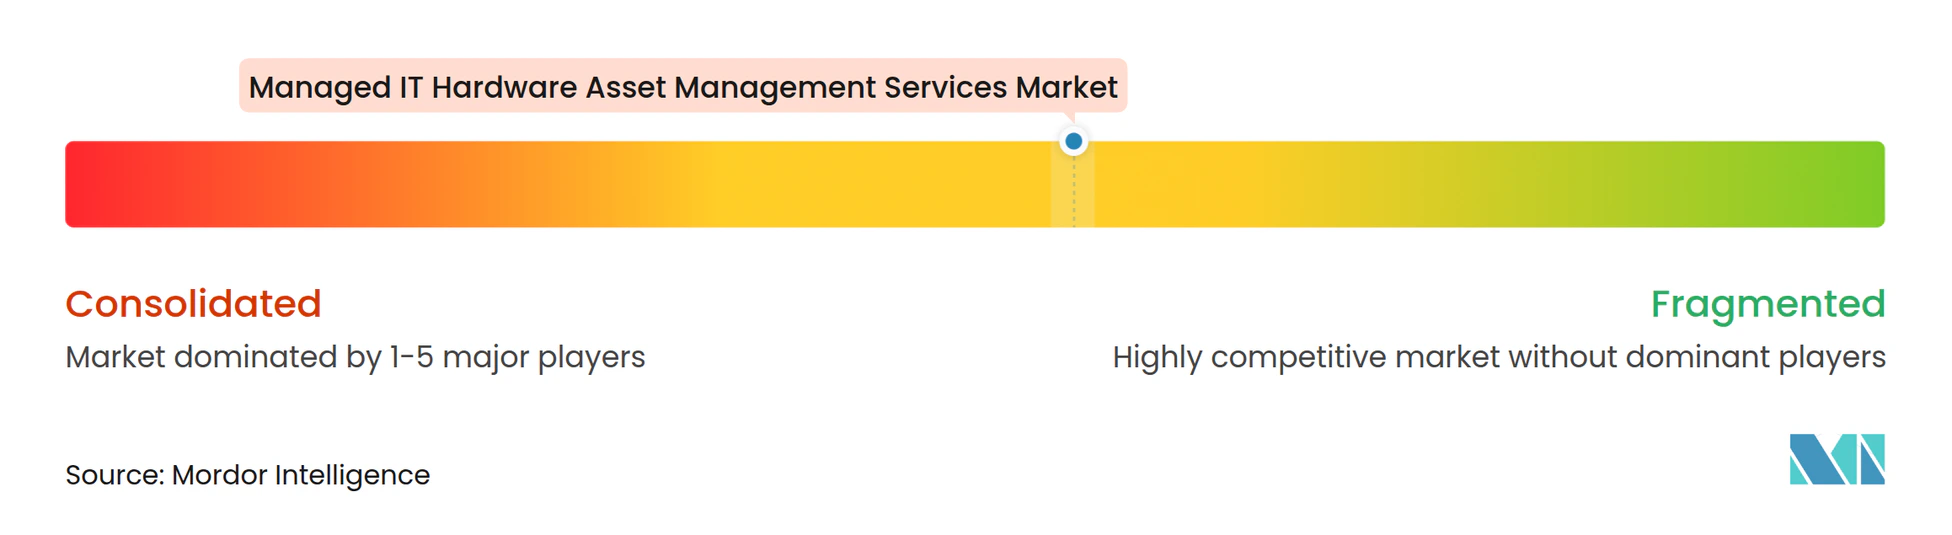
El mercado de servicios gestionados de gestión de activos de hardware de TI tiene un nivel premium concentrado y una amplia base de proveedores especializados. Hewlett Packard Enterprise, Dell Technologies e IBM compiten por grandes contratos utilizando relaciones OEM y redes de ingeniería globales. Los gestores de ciclo de vida, las empresas independientes de mantenimiento y los especialistas en disposición de activos de TI atienden a muchas otras cuentas. El mercado medio incluye organizaciones con 500 a 5.000 dispositivos que tienen necesidades de gestión significativas sin la escala para los programas OEM premium. CHG-MERIDIAN informó 3,12 mil millones de EUR en originaciones de arrendamiento en 2025, equivalentes a 3,40 mil millones de USD, y señaló que la cifra aumentó un 10% interanual. Su modelo de financiamiento muestra la demanda de acuerdos de ciclo de vida que combinan el acceso a equipos con compromisos de renovación.
Las ofertas competitivas incluyen cada vez más la certificación de borrado de datos y la documentación ambiental. Blancco anunció una Plataforma Agéntica para la gestión del ciclo de vida de activos de TI y el borrado de datos en octubre de 2026. La empresa también anunció una integración con Cambrionix para el borrado y reimagen conformes de Apple Mac en abril de 2026. Estas acciones muestran cómo los proveedores de seguridad de datos están expandiéndose más allá de los trabajos individuales de borrado. Park Place Technologies introdujo ParkView Asset Intelligence, que utiliza registros de mantenimiento, telemetría y datos de piezas para generar puntuaciones de salud de los dispositivos. Las credenciales ISO/IEC 19770 e ISO/IEC 27001 pueden ser importantes en las adquisiciones reguladas porque demuestran prácticas estructuradas de activos y seguridad.
Ingram Micro ha posicionado Xvantage como una plataforma basada en inteligencia que incluye más de 400 modelos de IA y aprendizaje automático. Esta dirección refleja el cambio de la distribución centrada en transacciones hacia servicios de ciclo de vida recurrentes. Iron Mountain informó que sus negocios de crecimiento, incluida la gestión del ciclo de vida de activos, aumentaron más del 50% interanual en el segundo trimestre de 2026. Los proveedores se diferencian a través de la logística global, el manejo certificado de datos, el soporte multifabricante y la inteligencia de activos. El mercado de servicios gestionados de gestión de activos de hardware de TI sigue siendo fragmentado por debajo de los proveedores más grandes porque las empresas regionales pueden especializarse en cumplimiento local y actividad de recuperación. No se puede asignar una puntuación de concentración de mercado a partir de los datos disponibles porque no se proporciona la participación de mercado combinada de las empresas líderes.
Líderes de la Industria de Servicios Gestionados de Gestión de Activos de Hardware de TI
-
Hewlett Packard Enterprise Company
-
Dell Technologies Inc.
-
International Business Machines Corporation
-
Cisco Systems, Inc.
-
Lenovo Group Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Gestión de Activos de Hardware de TI Empresas cubiertas en este informe
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- International Business Machines Corporation
- Cisco Systems, Inc.
- Lenovo Group Limited
- Iron Mountain Incorporated
- Park Place Technologies, LLC
- SHI International Corp.
- Zones, LLC
- CDW Corporation
- Ingram Micro Inc.
- Sims Limited
- TES-AMM International Pte. Ltd.
- Apto Solutions, Inc.
- Cascade Asset Management, LLC
- CSI Leasing, Inc.
- 3stepIT Group Oy
- CHG-MERIDIAN AG
- Blancco Technology Group plc
- Renewtech ApS
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Gestión de Activos de Hardware de TI
- Octubre de 2026: Iron Mountain publicó una investigación el 12 de octubre de 2026, encontrando que el 17% de las organizaciones ya utilizan el gasto de TI recuperado como fuente de financiamiento para IA, con referencias del sector que indican que entre el 10% y el 30% de los costos iniciales de hardware pueden recuperarse a través de programas formales de gestión del ciclo de vida de activos de TI. La investigación vincula directamente la inversión en programas gestionados de disposición de activos de TI con el financiamiento de infraestructura de IA como estrategia de recuperación de capital.
- Octubre de 2026: Blancco Technology Group anunció la primera Plataforma Agéntica de la industria para la gestión del ciclo de vida de activos de TI y el borrado de datos el 14 de octubre de 2026, integrando la orquestación autónoma de flujos de trabajo en los procesos de borrado certificado. La plataforma permite el procesamiento de dispositivos empresariales y de disposición de activos de TI en grandes volúmenes sin incrementos proporcionales de personal, un avance hacia una economía de procesamiento por unidad escalada y de menor costo.
- Agosto de 2026: Iron Mountain informó los resultados del segundo trimestre de 2026 el 5 de agosto de 2026. Los negocios de crecimiento, incluidos el centro de datos, digital y la gestión del ciclo de vida de activos, aumentaron colectivamente más del 50% interanual. Los ingresos trimestrales totales alcanzaron 2,0 mil millones de USD, un aumento del 18,5% en términos reportados. La empresa elevó simultáneamente la orientación financiera para todo el año 2026.
- Mayo de 2026: Iron Mountain reveló un acuerdo de gestión del ciclo de vida de activos plurianual que la nombra proveedor exclusivo en más de 30 países para una empresa global de publicidad. El acuerdo cubrió la descomisión de activos de TI empresariales, la recomercialización y un proyecto para reciclar y reutilizar 75.000 elementos de hardware en los Estados Unidos, Europa y Asia-Pacífico.
Alcance del Informe Global del Mercado de Servicios Gestionados de Gestión de Activos de Hardware de TI
El Mercado de Servicios Gestionados de Gestión de Activos de Hardware de TI comprende servicios externalizados que permiten a las organizaciones planificar, adquirir, implementar, monitorear, mantener, rastrear, optimizar, renovar y retirar eficientemente los activos de hardware de TI a lo largo de su ciclo de vida.
El Informe del Mercado de Servicios Gestionados de Gestión de Activos de Hardware de TI está segmentado por Tipo de Servicio (Adquisición e Implementación, Instalación e Integración, Mantenimiento y Soporte, Gestión de Activos y Disposición al Fin de Vida Útil), Tipo de Hardware (Servidores, Sistemas de Almacenamiento, Dispositivos de Usuario Final, Equipos de Red y Otros Tipos de Hardware), Industria de Usuario Final (Servicios Bancarios, Financieros y de Seguros, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Sector Público y Otras Industrias de Usuarios Finales) y Geografía (América del Norte [Estados Unidos, Canadá, México y Resto de América del Norte], América del Sur [Brasil, Argentina y Resto de América del Sur], Europa [Alemania, Reino Unido, Francia, Italia, Rusia y Resto de Europa], Asia-Pacífico [China, India, Japón, Corea del Sur y Resto de Asia-Pacífico], Oriente Medio [Arabia Saudita, Emiratos Árabes Unidos, Turquía y Resto de Oriente Medio] y África [Sudáfrica, Nigeria y Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Adquisición e Implementación |
| Instalación e Integración |
| Mantenimiento y Soporte |
| Gestión de Activos |
| Disposición al Fin de Vida Útil |
| Servidores |
| Sistemas de Almacenamiento |
| Dispositivos de Usuario Final |
| Equipos de Red |
| Otros Tipos de Hardware |
| Servicios Bancarios, Financieros y de Seguros |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Sector Público |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Adquisición e Implementación | |
| Instalación e Integración | ||
| Mantenimiento y Soporte | ||
| Gestión de Activos | ||
| Disposición al Fin de Vida Útil | ||
| Por Tipo de Hardware | Servidores | |
| Sistemas de Almacenamiento | ||
| Dispositivos de Usuario Final | ||
| Equipos de Red | ||
| Otros Tipos de Hardware | ||
| Por Industria de Usuario Final | Servicios Bancarios, Financieros y de Seguros | |
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Sector Público | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de gestión de activos de hardware de TI?
El mercado de servicios gestionados de gestión de activos de hardware de TI está valorado en 34,25 mil millones de USD en 2026 y se proyecta que alcance los 50,74 mil millones de USD para 2032 a un CAGR del 8,18%.
¿Qué tipo de servicio tiene la mayor participación?
Mantenimiento y Soporte representa el 42,41% de los ingresos en 2026, respaldado por la demanda de compromisos de tiempo de actividad y mantenimiento preventivo.
¿Qué categoría de hardware se espera que se expanda más rápido?
Se proyecta que los Servidores se expandan a un CAGR del 9,61% hasta 2032 a medida que las actualizaciones de computación relacionadas con la IA aumentan el trabajo del ciclo de vida.
¿Qué sector de usuario final tiene las perspectivas más sólidas?
TI y Telecomunicaciones representa el 24,64% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 9,49% hasta 2032.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Oriente Medio se expanda a un CAGR del 9,56% hasta 2032, respaldado por programas de IA soberana y centros de datos.
¿Por qué son importantes los servicios certificados de borrado de datos y disposición?
Ayudan a las organizaciones a mantener registros del retiro seguro de activos y a cumplir con los requisitos de cumplimiento en ciberseguridad y medio ambiente.