
マネージドITハードウェアアセットマネジメントサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 36.93 十億米ドル |
| 市場規模 (2032) | 50.74 十億米ドル |
| 成長率 (2027 - 2032) | 8.18 % |
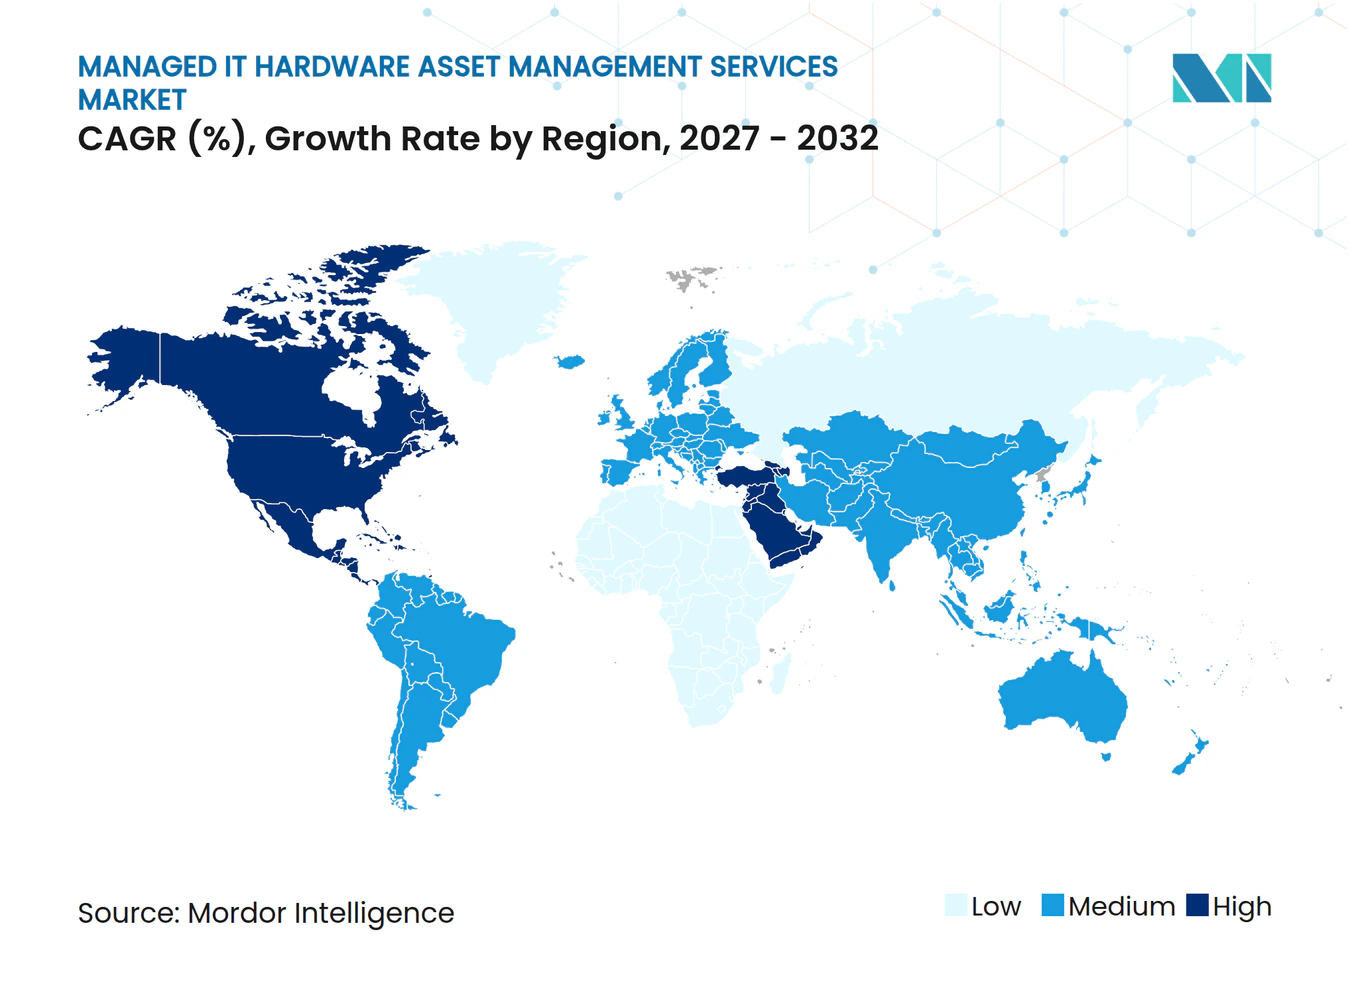
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドITハードウェアアセットマネジメントサービス市場分析
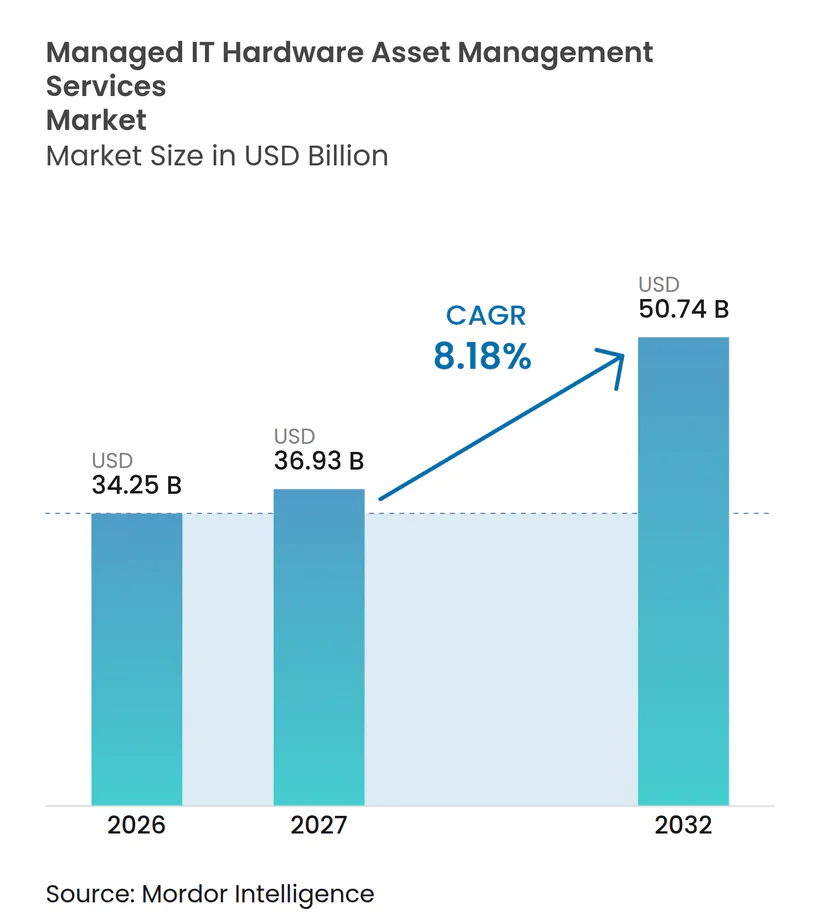
マネージドITハードウェアアセットマネジメントサービスの市場規模は、2026年の34.25 ビリオン 米ドルから2032年には50.74 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 8.18%を記録する見込みです。組織は、調達・展開・メンテナンス・安全な廃棄を網羅するライフサイクルプログラムへと、リアクティブなハードウェアサポートから移行しています。2025年のWindows 10のサポート終了移行により、規制対象セクター全体でエンドポイントの廃棄活動が集中し、認定消去および文書化された廃棄の必要性が高まりました。AIインフラのリフレッシュ、サービスとしてのデバイスの取り決め、およびハイブリッドインフラにより、企業のエステートに追加されるアセットが増加しています。これらの状況は、機器の全稼働期間にわたり、かつ複数のベンダーにまたがって機器を管理できるプロバイダーに有利に働きます。マネージドITハードウェアアセットマネジメントサービス市場は、技術支出の遅延、OEM保証期間の延長、およびアウトソーシング契約の意思決定を遅らせる可能性のあるローカルデータ規制という課題にも直面しています。
レポートの主要ポイント
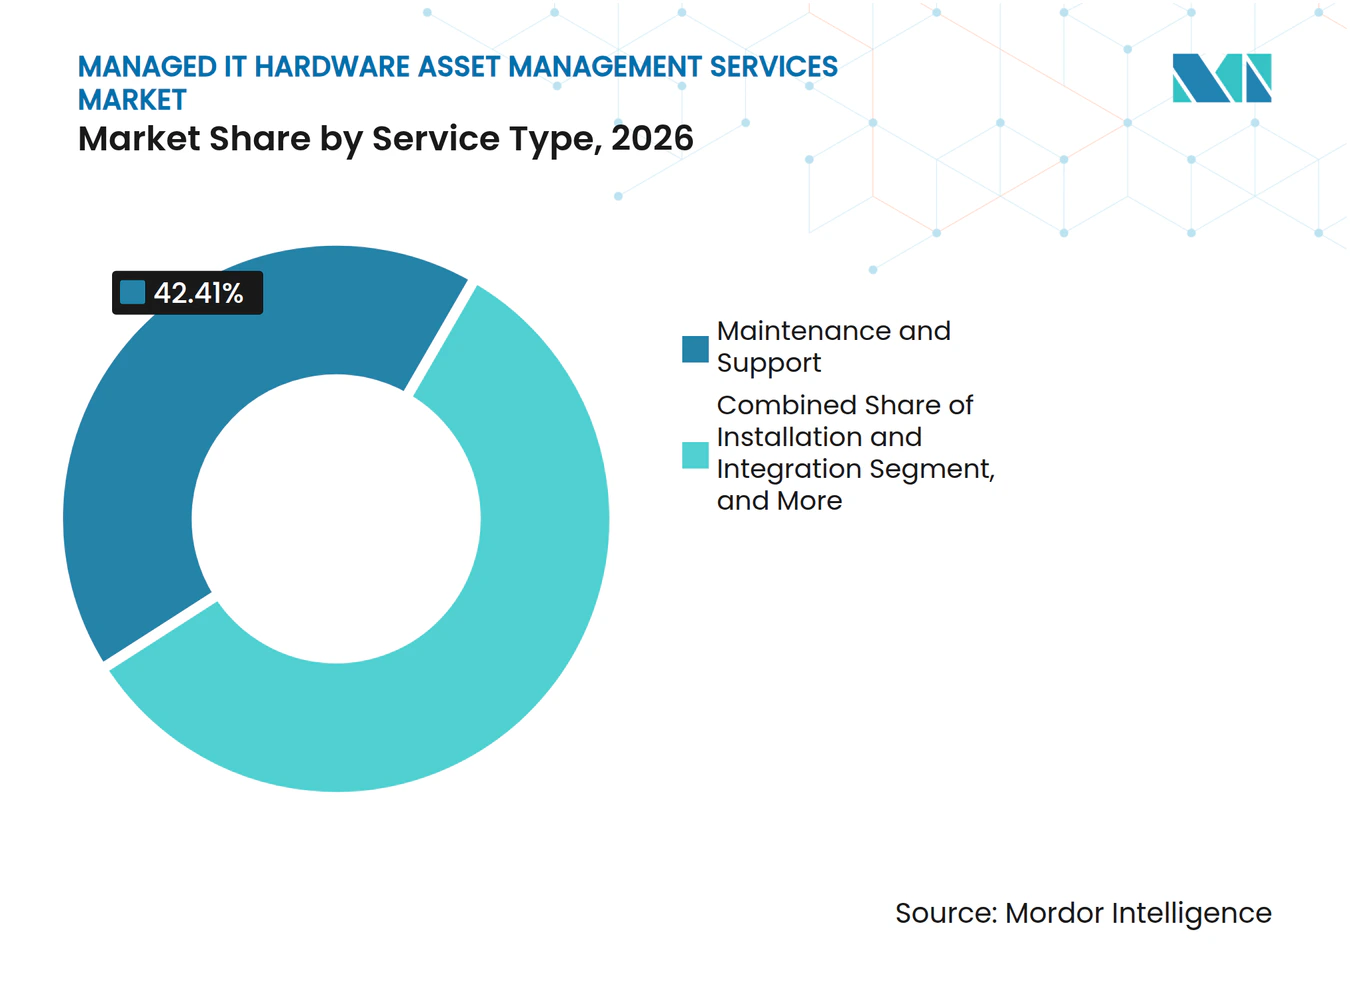
- サービスタイプ別では、メンテナンス・サポートが2026年のマネージドITハードウェアアセットマネジメントサービス市場シェアの42.41%を占め、アセットマネジメントは2032年にかけてCAGR 9.35%で拡大する見込みです。
- ハードウェアタイプ別では、サーバー2026年のマネージドITハードウェアアセットマネジメントサービス市場シェアの36.35%を占め、2032年にかけてCAGR 9.61%で拡大する見込みです。
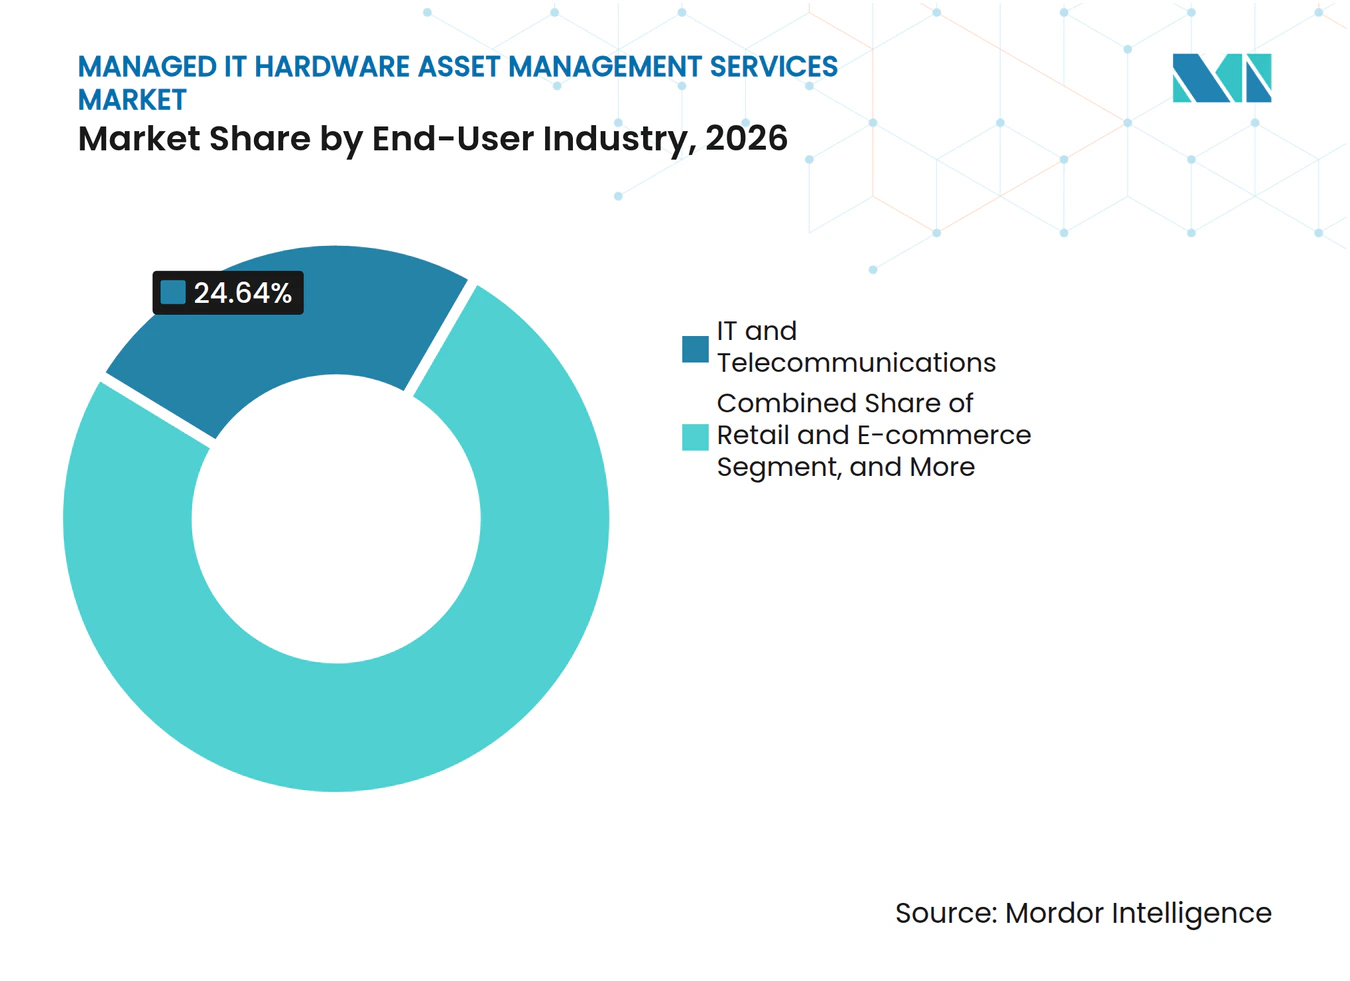
- エンドユーザー産業別では、ITおよび通信が2026年の収益の24.64%を占め、2032年にかけてCAGR 9.49%で拡大する見込みです。
- 地域別では、北米が2026年の収益の37.63%を占め、中東は2032年にかけてCAGR 9.56%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハードウェアリフレッシュサイクルの加速 | +2.5% | グローバル | 短期(2年以内) |
| サービスとしてのデバイスサブスクリプションモデルの成長 | +1.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| ハイブリッドマルチクラウドアーキテクチャの複雑性の増大 | +1.3% | グローバル | 中期(2〜4年) |
| サイバーセキュリティコンプライアンス要件の強化 | +1.0% | 北米およびヨーロッパ | 短期(2年以内) |
| 分散サイト全体へのエッジコンピューティングの展開 | +0.7% | グローバル | 中期(2〜4年) |
| サステナビリティ目標と循環型ITプログラム | +0.5% | ヨーロッパおよびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハードウェアリフレッシュサイクルの加速
AIワークロードにより、GPUサーバーおよび高性能ストレージの交換サイクルが短縮されています。Dell TechnologiesがIDC調査結果を用いた論文によると、2025年にはラックサーバーを3年以内にリフレッシュした組織が44%に上りました。交換の加速により、撤去・輸送・消去・再販・リサイクルが必要な機器が増加します。この作業は多くの場合、狭い時間枠の中で複数のサイトにまたがって行われます。Iron Mountainは、正式なアセット廃棄プログラムにより初期ハードウェアコストの10〜30%を回収できると報告しています。[1] マネージドITハードウェアアセットマネジメントサービス市場は、プロバイダーが検証可能な記録と安全な取り扱いによってこれらの活動を完了できる場合に恩恵を受けます。
サービスとしてのデバイスサブスクリプションモデルの成長
サービスとしてのデバイスは、調達・展開・メンテナンス・廃棄を一つの契約サービスにまとめます。フリートを導入したプロバイダーは、後のリフレッシュおよび廃棄を管理するのに適した立場にあります。Dell Technologiesは、2025年のサービスとしてのデバイス評価を引用し、リフレッシュサイクルの加速とプロバイダー管理によるライフサイクルガバナンスを説明しています。[2] この取り決めにより、財務チームは支出パターンをより明確に把握でき、社内技術チームのアセット追跡作業が軽減されます。また、個別サプライヤー間の引き継ぎ回数も削減されます。マネージドITハードウェアアセットマネジメントサービス市場は、個別のタスクではなくライフサイクル全体を提供できるプロバイダーへの需要によって支えられています。
ハイブリッドマルチクラウドアーキテクチャの複雑性の増大
ハイブリッド環境は、オンプレミスサーバー、コロケーション機器、エッジハードウェア、およびクラウド連携システムを組み合わせています。この組み合わせにより、機器がサイト間や運用モデル間を移動する可能性があるため、アセット記録の維持が困難になります。Capgeminiは、オンプレミスアセット、クラウドワークロード、IoTシステム、およびサードパーティインターフェース全体にわたる完全な可視性の達成は困難であると述べています。マネージドプログラムにより、ディスカバリー、ライフサイクル記録、およびメンテナンススケジュールを共通のビューに統合できます。コストまたはレイテンシーを理由としたワークロードの回帰により、物理アセットの場所と役割が変わる可能性があります。マネージドITハードウェアアセットマネジメントサービス市場は、企業が定期的なインベントリではなく最新の記録を必要とする場合に関連性が高まります。
サイバーセキュリティコンプライアンス要件の強化
サイバーセキュリティ規則は、アセット記録を基本的な管理手段として扱うようになっています。ニューヨーク州金融サービス局は、対象事業体に対し、ハードウェアの場所・サービス終了日・復旧目標に対応するITアセットポリシーの維持を義務付けています。ISO/IEC TS 19770-10:2025は、セキュリティ・ライフサイクル・パフォーマンス活動にわたるITアセット管理システムの実装に関するガイダンスを提供しています。[3] これらの要件により、監査可能なインベントリと定義された廃棄プロセスが規制対象組織にとってより重要になっています。また、認定消去および文書化されたカストディチェーンの価値も高まっています。マネージドITハードウェアアセットマネジメントサービス市場は、管理レビューのための証拠を維持するために外部サポートを必要とするバイヤーにサービスを提供できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マクロ経済の減速とIT支出の先送り | -0.8% | グローバル | 短期(2年以内) |
| サードパーティサービス採用を制限するOEM保証期間の延長 | -0.5% | 北米およびヨーロッパ | 中期(2〜4年) |
| 高度なハードウェアサポートエンジニアの不足 | -0.4% | グローバル | 長期(4年以上) |
| リモートアセット管理に対するデータ居住制限 | -0.3% | アジア太平洋および中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マクロ経済の減速とIT支出の先送り
不確実な経済状況により、組織は計画された交換日を超えて機器を稼働させ続ける場合があります。技術チームは契約範を縮小し、一部のライフサイクル作業を社内スタッフに戻す可能性があります。これにより、マネージドメンテナンスおよび廃棄サービスの購入が先送りされる可能性があります。支出が再開されると、遅延した交換が一度に到来し、展開および廃棄能力に圧力がかかる可能性があります。ISGは、2026年第3四半期に南北アメリカにおける従来型マネージドサービス契約価値が前年比で減少したと報告しています。複数のサービスラインと地域カバレッジを持つプロバイダーは、顧客支出の不均一さをより吸収しやすい立場にあります。
サードパーティサービス採用を制限するOEM保証期間の延長
機器メーカーは、元の保証期間終了後も長期保証とサポートプランを提供し続けています。これらのプログラムは、診断ツール・純正部品・ファームウェアアップデートへのアクセスを活用してサービス業務を維持しています。その影響は、2026年のマネージドITハードウェアアセットマネジメントサービス市場規模の42.41%を占めるメンテナンス・サポートで最も顕著です。独立系プロバイダーは、マルチベンダーカバレッジ・迅速な対応コミットメント・アセットインテリジェンスを通じて価値を示す必要があります。単一機器ブランドをサポートするプロバイダーは、置き換えリスクにより大きくさらされています。混在したエステートを管理するプロバイダーは、OEMプログラムと競合するためのより広い基盤を持っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
メンテナンスが現在の収益を支え、アセットマネジメントが拡大をリードメンテナンス・サポートは2026年のマネージドITハードウェアアセットマネジメントサービス市場シェアの42.41%を占めました。企業は、特にサービスレベルへの影響が生じるダウンタイムに対して、予防保全とアップタイムコミットメントを結びつけるためにこれらの取り決めを活用しています。調達・展開は、長期的な顧客関係における最初のサービスエンゲージメントとなることが多いです。その立場により、プロバイダーは同じフリートの後続のメンテナンスおよび廃棄作業をサポートできます。インストール・統合はプロジェクトベースのままであり、マルチベンダー構成スキルに依存しています。AIに関連するリフレッシュにより廃棄アセットが増加し、バイヤーが文書化されたカストディチェーンを要求するにつれ、ライフサイクル終了廃棄はより注目を集めています。
アセットマネジメントは2032年にかけてCAGR 9.35%で拡大する見込みです。ISO/IEC TS 19770-10:2025は、ライフサイクルおよびセキュリティ慣行を含むアセット管理プロセスの実装ガイダンスを提供しています。正式な管理により、政府機関や大企業がマネージドプログラムを採用するよう促す可能性があります。ソフトウェアプラットフォームとマネージド契約もより密接に連携するようになっています。プロバイダーはアセットデータを活用して、修理訪問だけでなく、より広い機器エステートに対する説明責任を提供できます。これにより、サービスの議論は個別タスクから継続的なアセットガバナンスへと変化します。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
ハードウェアタイプ別:
サーバーが収益リーダーシップと最速の拡大を兼ね備えるサーバーは2026年のマネージドITハードウェアアセットマネジメントサービス市場シェアの36.35%を占めました。また、2032年にかけてCAGR 9.61%で拡大する見込みであり、最速のハードウェアセグメントとなっています。モデルのトレーニングと推論に使用されるGPUリッチなシステムは、頻繁な技術更新を必要とします。Dell Technologiesは、多くの組織が3年以内にラックサーバーをリフレッシュしたことを示す調査結果を報告しています。高価値のAIノードにより、展開・メンテナンス・廃棄の正式な管理が経済的に重要になっています。マネージドITハードウェアアセットマネジメントサービス市場は、関連する取得および廃棄作業の量から恩恵を受けることができます。
ストレージシステムは、低レイテンシーが求められる場合に、HDDからオールフラッシュおよびNVMe構成へとシフトしています。旧式システムは、より迅速に再生・再販・廃棄チャネルに移行できます。エンドユーザーデバイスは最大のユニット数を持ち、2025年のWindows 10移行により大規模なエンドポイント廃棄プログラムが促進されました。AIクラスター向けに100Gから400Gインターコネクトへとデータセンターが移行するにつれ、ネットワーク機器もリフレッシュされています。その他のハードウェアには、分散サイトの堅牢なエッジデバイスやIoTゲートウェイが含まれます。これらのデバイスは異なる取り扱い要件を追加し、従来のデータセンター外でのアセット記録の必要性を高めています。
エンドユーザー産業別:
ITおよび通信が規模と需要モメンタムを兼ね備えるITおよび通信は2026年のマネージドITハードウェアアセットマネジメントサービス市場シェアの24.64%を占めました。同セクターは2032年にかけてCAGR 9.49%で拡大する見込みであり、エンドユーザー産業の中で最速の成長率です。ネットワーク高密度化、5Gコアのアップグレード、およびコロケーションAIインフラにより、安定したハードウェア交換が必要です。通信事業者とハイパースケール企業は、多くの場所とベンダーにまたがって機器を管理しています。この規模により、アウトソーシングされたライフサイクルサービスは完全な社内モデルよりも実用的になります。BFSIは、アセットの可視性と認定データ消去が監査要件をサポートするため、重要な隣接バイヤーであり続けています。
ヘルスケア・ライフサイエンスは、拡大する病院およびデバイス環境に対するメンテナンスサポートと文書化された廃棄慣行を必要としています。小売・Eコマースは、販売時点管理端末・スキャナー・サイネージ・ローカルサーバーを含む多様な機器を管理しています。製造業は、ショップフロアサーバー・産業用ゲートウェイ・SCADA関連機器のライフサイクルサポートを活用しています。政府・公共部門は、調達規則が認定廃棄と環境文書化を要求する場合に、より長い契約期間を提供できます。教育・輸送・エネルギー・メデアも、デジタル機器エステートの拡大に伴い需要を追加しています。これらの多様な要件は、サイト条件と機器タイプにプロセスを適応できるプロバイダーに有利に働きます。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
北米は2026年のマネージドITハードウェアアセットマネジメントサービス市場シェアの37.63%を占めました。米国の金融サービス・ヘルスケア・公共機関は、ハードウェアガバナンスをサイバーセキュリティ業務に組み込んでいます。ニューヨーク州金融サービス局は、サイバーセキュリティ規制の下で定義されたアセットポリシー義務を設定しました。カナダはデジタル政府近代化を通じて貢献し、メキシコは地域プログラム内での構成・展開・復旧活動をサポートしています。CDWは、ロサンゼルスで開催される2028年オリンピック・パラリンピック競技大会の公式IT機器サービス・ソリューションプロバイダーに選定されました。この任命は、会場全体にわたるカスタマイズされたサービスとしてのデバイスプログラムをカバーしています。この例は、ハードウェア・ソフトウェアプロビジョニング・アクセサリー・オンサイト配送を調整できるプロバイダーへの需要を示しています。
中東は2032年にかけてCAGR 9.56%で拡大する見込みです。サウジアラビアのビジョン2030とUAEのデータセンター投資により、最初からライフサイクル管理を必要とする新しい機器エステートが追加されています。ソブリンAIインフラ・ゼロトラストセキュリティ・ハイブリッドシステムへの地域支出が、管理下のアセット数を増加させています。GSMAインテリジェンスは、GCC企業が2025年から2030年の間にデジタルトランスフォーメーションに収益の10%を配分することを期待していると報告しました。この投資は、マネージドプログラムが提供する基盤となるインフラを支えています。データ居住とローカルコンテンツ要件により、集中型リモート管理が制限される可能性があります。ローカルオペレーションを持つプロバイダーは、これらのコンプライアンス要因を満たすのに有利な立場にある可能性があります。
ヨーロッパは、循環性要件と文書化されたデバイスの再利用・廃棄によって形成されています。英国政府のIT再利用推進チャーターは、2025年2月に企業デバイスライフサイクル管理における再利用優先アプローチを設定しました。ドイツ・英国・フランスは、構造化された廃棄に対する地域需要を支えています。アジア太平洋は、日本・韓国における成熟したメンテナンス需要と、インド・中国におけるサーバーライフサイクルの機会を組み合わせています。南米は初期段階にあり、ブラジルは金融サービスと小売デバイスプログラムによって支えられています。アルゼンチンおよびその他の々は、経済的圧力の下で構造化投資を遅らせる可能性があります。アフリカは、南アフリカの金融セクターのデジタル化とナイジェリアの通信拡大を通じて発展しています。マネージドITハードウェアアセットマネジメントサービス市場は、機器密度・規制・アウトソーシングの成熟度が大きく異なるため、地域固有の配送モデルを必要としています。
競合環境
市場集中度
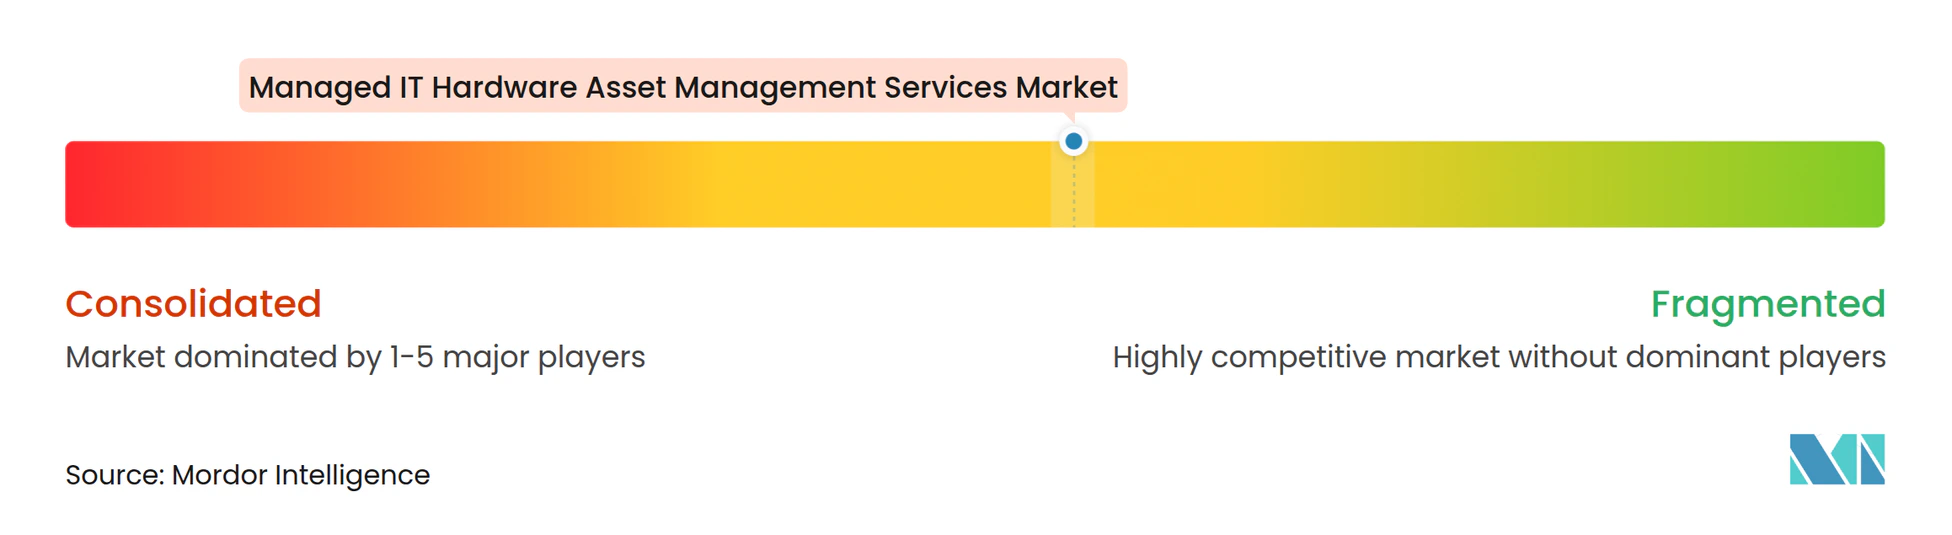
マネージドITハードウェアアセットマネジメントサービス市場は、集中したプレミアム層と幅広い専門プロバイダーのベースを持っています。Hewlett Packard Enterprise、Dell Technologies、およびIBMは、OEM関係とグローバルエンジニアリングネットワークを活用して大型契約を競っています。ライフサイクルマネージャー・独立系メンテナンス会社・ITAD専門業者が他の多くのアカウントにサービスを提供しています。中堅市場には、プレミアムOEMプログラムを利用するほどの規模はないものの、重要な管理ニーズを持つ500〜5,000台のデバイスを持つ組織が含まれます。CHG-MEIDIANは2025年のリース組成額として31.2億ユーロ(34.0億米ドル相当)を報告し、前年比10%増加したと述べました。同社のファイナンシングモデルは、機器アクセスとリフレッシュコミットメントを組み合わせたライフサイクル取り決めへの需要を示しています。
競合するサービスには、データ消去認定と環境文書化がますます含まれるようになっています。Blanccoは2026年10月に、ITアセットライフサイクル管理とデータ消去のためのエージェンティックプラットフォームを発表しました。同社はまた、2026年4月にコンプライアントなApple Macの消去と再イメージングのためのCambrionixとの統合を発表しました。これらの動きは、データセキュリティプロバイダーが個別の消去作業を超えて拡大していることを示しています。Park Place TechnologiesはParkViewアセットインテリジェンスを導入し、メンテナンス記録・テレメトリー・部品データを使用してデバイスヘルススコアを生成します。ISO/IEC 19770およびISO/IEC 27001の認定は、構造化されたアセットおよびセキュリティ慣行を示すため、規制対象の調達において重要になる場合があります。
Ingram MicroはXvantageを、400以上のAIおよび機械学習モデルを含むインテリジェンス主導のプラットフォームとして位置付けています。この方向性は、トランザクション中心のディストリビューションから継続的なライフサイクルサービスへのシフトを反映しています。Iron Mountainは、アセットライフサイクル管理を含む成長事業が2026年第2四半期に前年比50%以上増加したと報告しました。プロバイダーは、グローバルロジスティクス・認定データ取り扱い・マルチベンダーサポート・アセットインテリジェンスを通じて差別化しています。マネージドITハードウェアアセットマネジメントサービス市場は、地域企業がローカルコンプライアンスと回収活に特化できるため、最大手サプライヤー以下では依然として断片化しています。主要企業の合計市場シェアが提供されていないため、利用可能なデータから市場集中スコアを割り当てることはできません。
マネージドITハードウェアアセットマネジメントサービス業界リーダー
-
Hewlett Packard Enterprise Company
-
Dell Technologies Inc.
-
International Business Machines Corporation
-
Cisco Systems, Inc.
-
Lenovo Group Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドITハードウェアアセットマネジメントサービス市場 このレポートでカバーされる企業
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- International Business Machines Corporation
- Cisco Systems, Inc.
- Lenovo Group Limited
- Iron Mountain Incorporated
- Park Place Technologies, LLC
- SHI International Corp.
- Zones, LLC
- CDW Corporation
- Ingram Micro Inc.
- Sims Limited
- TES-AMM International Pte. Ltd.
- Apto Solutions, Inc.
- Cascade Asset Management, LLC
- CSI Leasing, Inc.
- 3stepIT Group Oy
- CHG-MERIDIAN AG
- Blancco Technology Group plc
- Renewtech ApS
最近の産業開発事情 マネージドITハードウェアアセットマネジメントサービス市場
- 2026年10月:Iron Mountainは2026年10月12日に調査結果を発表し、組織の17%がすでに回収されたIT支出をAI資金源として活用しており、業界ベンチマークでは正式なアセットライフサイクル管理プログラムを通じて初期ハードウェアコストの10〜30%を回収できることが示されています。この調査は、マネージドITADプログラムへの投資をAIインフラファイナンシングの資本回収戦略として直接結びつけています。
- 2026年10月:Blancco Technology Groupは2026年10月14日に、自律的なワークフローオーケストレーションを認定消去プロセスに統合した、ITアセットライフサイクル管理とデータ消去のための業界初のエージェンティックプラットフォームを発表しました。このプラットフォームにより、人員の比例的な増加なしに大量の企業およびITADデバイス処理が可能となり、スケールされた低コストのユニット当たり処理経済性への移行を示しています。
- 2026年8月:Iron Mountainは2026年8月5日に2026年第2四半期の業績を報告しました。データセンター・デジタル・アセットライフサイクル管理を含む成長事業は、合計で前年比50%以上増加しました。四半期総収益は20.0億米ドルに達し、告ベースで18.5%増加しました。同社は同時に2026年通期の財務ガイダンスを引き上げました。
- 2026年5月:Iron Mountainは、グローバルな広告会社に対して30カ国以上にわたる唯一のプロバイダーとして指名する複数年のALM契約を開示しました。この契約は、企業ITアセットの廃棄・再販、および米国・ヨーロッパ・アジア太平洋全体で75,000点のハードウェアアイテムをリサイクル・再利用するプロジェクトをカバーしています。
グローバルマネージドITハードウェアアセットマネジメントサービス市場レポートの調査範囲
マネージドITハードウェアアセットマネジメントサービス市場は、組織がITハードウェアアセットのライフサイクル全体にわたって効率的に計画・調達・展開・監視・メンテナンス・追跡・最適化・リフレッシュ・廃棄を行えるようにするアウトソーシングサービスで構成されています。
マネージドITハードウェアアセットマネジメントサービスレポートは、サービスタイプ(調達・展開、インストール・統合、メンテナンス・サポート、アセットマネジメント、ライフサイクル終了廃棄)、ハードウェアタイプ(サーバー、ストレージシステム、エンドユーザーデバイス、ネットワーク機器、その他のハードウェアタイプ)、エンドユーザー産業(銀行・金融サービス・保険、ヘルスケア・ライフサイエンス、ITおよび通信、小売・Eコマース、製造業、政府・公共部門、その他のエンドユーザー産業)、地域(北米〔米国、カナダ、メキシコ、その他の北米〕、南米〔ブラジル、アルゼンチン、その他の南米〕、ヨーロッパ〔ドイツ、英国、フランス、イタリア、ロシア、その他のヨーロッパ〕、アジア太平洋〔中国、インド、日本、韓国、その他のアジア太平洋〕、中東〔サウジアラビア、アラブ首長国連邦、トルコ、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、その他のアフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 調達・展開 |
| インストール・統合 |
| メンテナンス・サポート |
| アセットマネジメント |
| ライフサイクル終了廃棄 |
| サーバー |
| ストレージシステム |
| エンドユーザーデバイス |
| ネットワーク機器 |
| その他のハードウェアタイプ |
| 銀行・金融サービス・保険 |
| ヘルスケア・ライフサイエンス |
| ITおよび通信 |
| 小売・Eコマース |
| 製造業 |
| 政府・公共部門 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | 調達・展開 | |
| インストール・統合 | ||
| メンテナンス・サポート | ||
| アセットマネジメント | ||
| ライフサイクル終了廃棄 | ||
| ハードウェアタイプ別 | サーバー | |
| ストレージシステム | ||
| エンドユーザーデバイス | ||
| ネットワーク機器 | ||
| その他のハードウェアタイプ | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| ヘルスケア・ライフサイエンス | ||
| ITおよび通信 | ||
| 小売・Eコマース | ||
| 製造業 | ||
| 政府・公共部門 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドITハードウェアアセットマネジメントサービス市場の規模はどのくらいですか?
マネージドITハードウェアアセットマネジメントサービス市場は2026年に34.25 ビリオン 米ドルと評価されており、CAGR 8.18%で2032年までに50.74 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つサービスタイプはどれですか?
メンテナンス・サポートは2026年の収益の42.41%を占めており、アップタイムコミットメントと予防保全への需要によって支えられています。
最も速く拡大すると予想されるハードウェアカテゴリーはどれですか?
サーバーは、AI関連のコンピューティングリフレッシュによりライフサイクル作業が増加するにつれ、2032年にかけてCAGR 9.61%で拡大する見込みです。
最も強い見通しを持つエンドユーザーセクターはどれですか?
ITおよび通信は2026年の収益の24.64%を占め、2032年にかけてCAGR 9.49%で拡大する見込みです。
最も速く拡大すると予想される地域はどこですか?
中東は、ソブリンAIおよびデータセンタープログラムに支えられ、2032年にかけてCAGR 9.56%で拡大する見込みです。
認定データ消去と廃棄サービスが重要な理由は何ですか?
これらは、組織が安全なアセット廃棄の記録を維持し、サイバーセキュリティおよび環境コンプライアンス要件を満たすのに役立ちます。