
Taille et part du marché des services gérés de gestion des actifs matériels informatiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 36.93 Milliards de dollars |
| Taille du Marché (2032) | 50.74 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.18 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
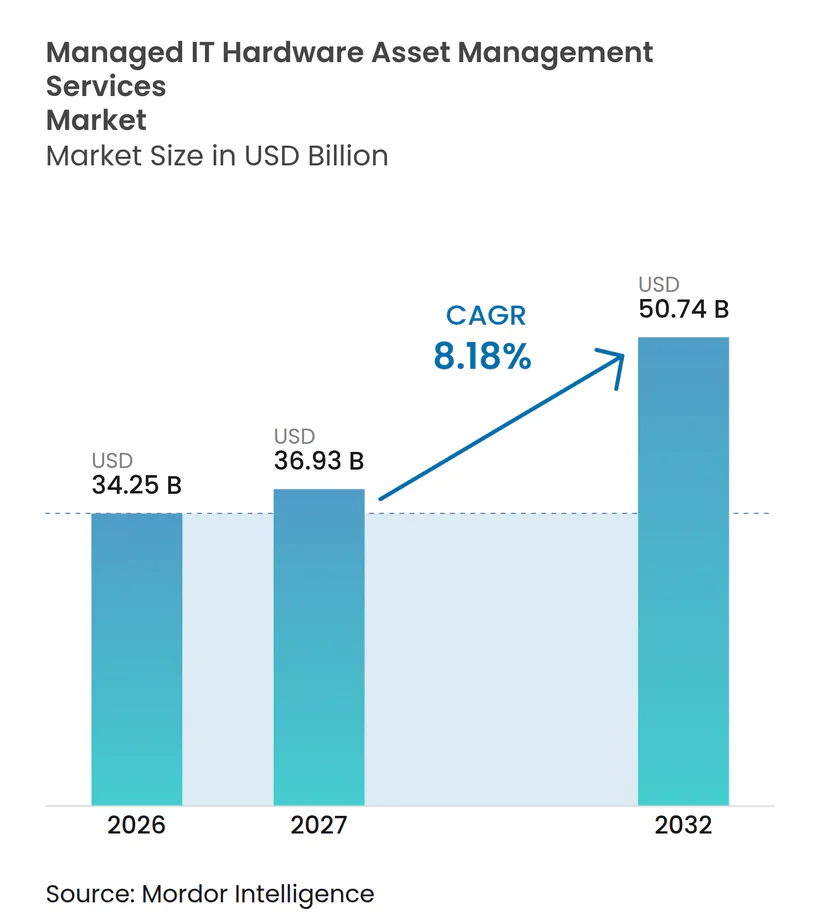
Analyse du marché des services gérés de gestion des actifs matériels informatiques par Mordor Intelligence
La taille du marché des services gérés de gestion des actifs matériels informatiques devrait s'étendre de 34,25 milliards USD en 2026 à 50,74 milliards USD d'ici 2032, enregistrant un CAGR de 8,18 % entre 2027 et 2032. Les organisations passent d'un support matériel réactif à des programmes de cycle de vie couvrant l'approvisionnement, le déploiement, la maintenance et la mise hors service sécurisée. La transition vers la fin de vie de Windows 10 en 2025 a concentré l'activité de mise hors service des terminaux dans les secteurs réglementés et a accru le besoin d'effacement certifié et d'élimination documentée. Les renouvellements d'infrastructure liés à l'IA, les dispositifs d'appareils en tant que service et l'infrastructure hybride ajoutent davantage d'actifs aux parcs d'entreprise. Ces conditions favorisent les prestataires capables de gérer les équipements sur l'ensemble de leur durée de vie opérationnelle et auprès de plusieurs fournisseurs. Le marché des services gérés de gestion des actifs matériels informatiques est également confronté à des dépenses technologiques différées, à des garanties OEM plus longues et à des règles locales sur les données qui peuvent ralentir les décisions de contrats externalisés.
Points clés du rapport
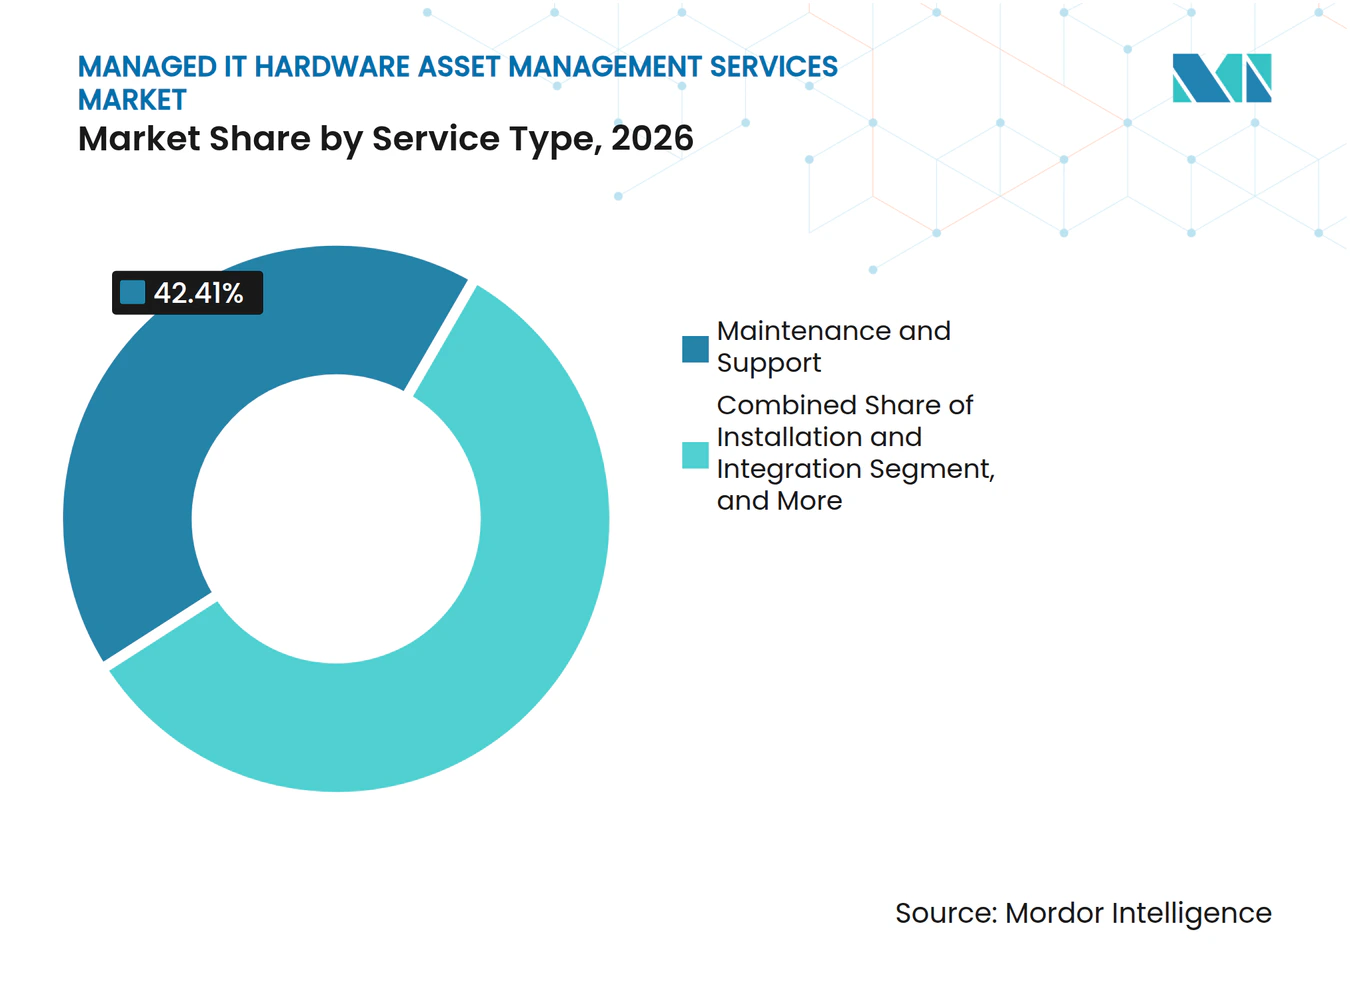
- Par type de service, la maintenance et le support ont représenté 42,41 % de la part du marché des services gérés de gestion des actifs matériels informatiques en 2026, tandis que la gestion des actifs devrait se développer à un CAGR de 9,35 % jusqu'en 2032.
- Par type de matériel, les serveurs ont représenté 36,35 % de la part du marché des services gérés de gestion des actifs matériels informatiques en 2026 et devraient se développer à un CAGR de 9,61 % jusqu'en 2032.
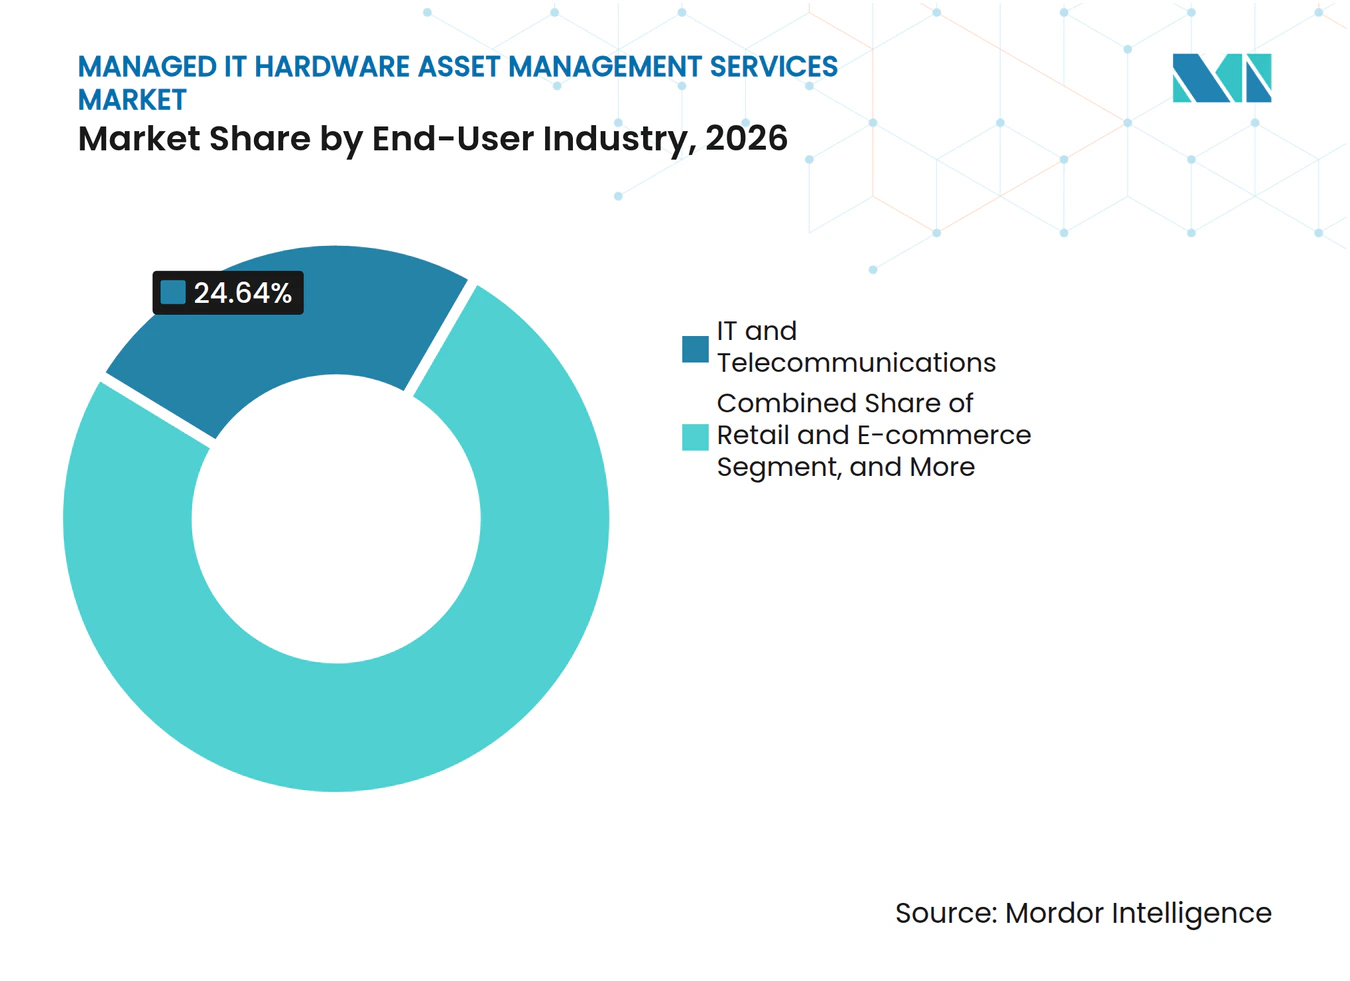
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont représenté 24,64 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 9,49 % jusqu'en 2032.
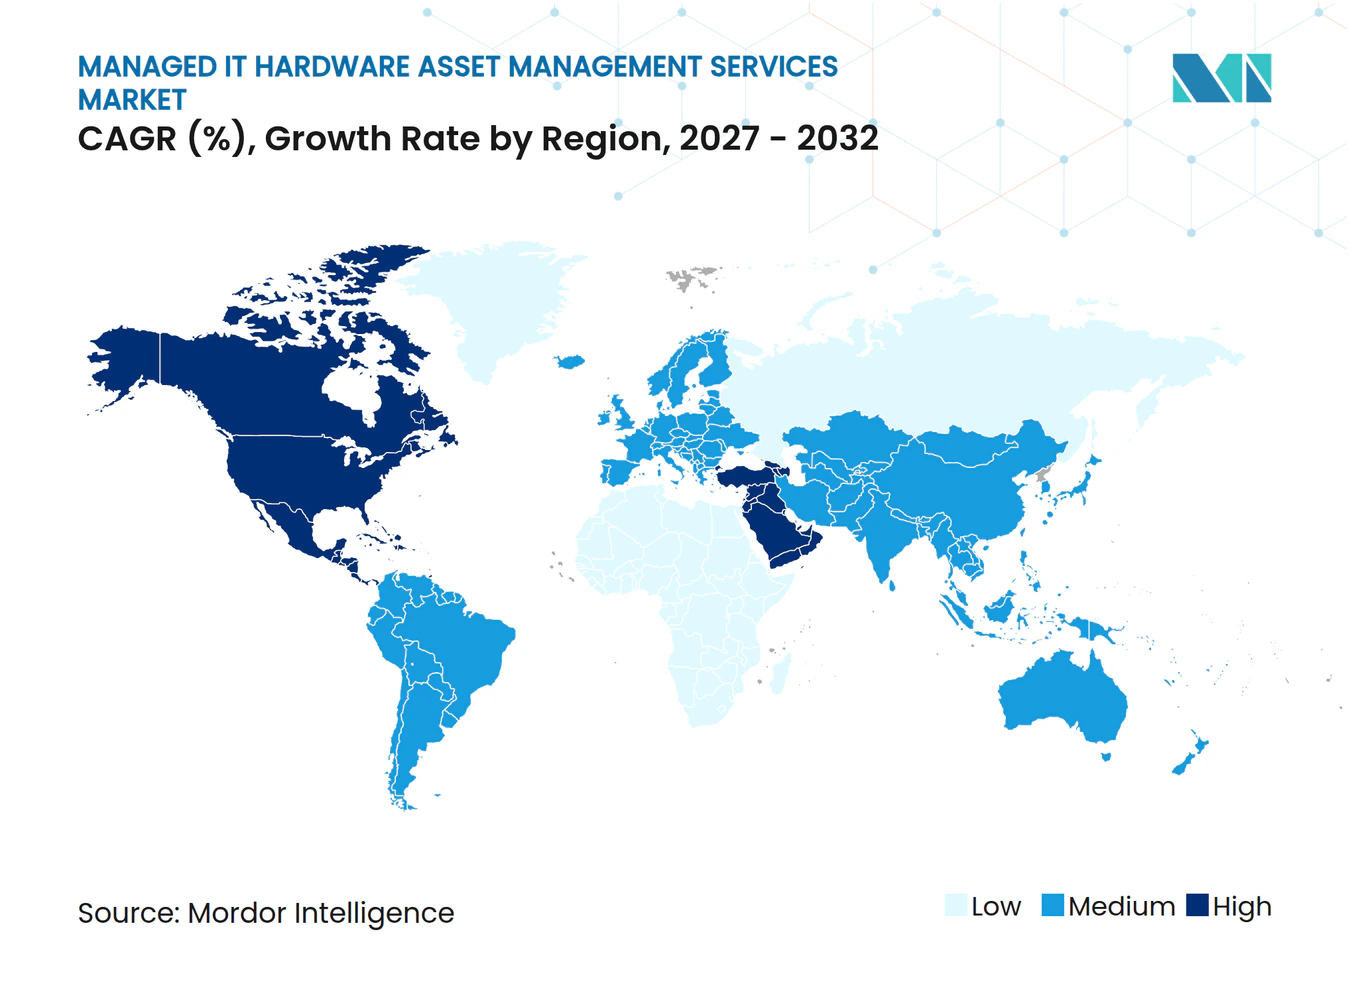
- Par géographie, l'Amérique du Nord a représenté 37,63 % du chiffre d'affaires en 2026, tandis que le Moyen-Orient devrait se développer à un CAGR de 9,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération des cycles de renouvellement du matériel | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Croissance des modèles d'abonnement d'appareils en tant que service | +1.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Complexité croissante des architectures multi-cloud hybrides | +1.3% | Mondial | Moyen terme (2-4 ans) |
| Renforcement des exigences de conformité en matière de cybersécurité | +1.0% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Déploiement de l'informatique en périphérie sur des sites distribués | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Objectifs de durabilité et programmes informatiques circulaires | +0.5% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des cycles de renouvellement du matériel
Les charges de travail liées à l'IA raccourcissent les cycles de remplacement des serveurs GPU et du stockage haute performance. Un document de Dell Technologies utilisant les résultats d'une enquête IDC a indiqué que 44 % des organisations renouvelaient leurs serveurs en rack tous les 3 ans ou moins en 2025. Un remplacement plus rapide génère davantage d'équipements à retirer, transporter, effacer, remettre sur le marché ou recycler. Ces opérations se déroulent souvent sur plusieurs sites dans un délai restreint. Iron Mountain a indiqué que les programmes formels de gestion de la fin de vie des actifs peuvent récupérer 10 à 30 % des coûts initiaux du matériel.[1] Le marché des services gérés de gestion des actifs matériels informatiques bénéficie lorsque les prestataires peuvent mener à bien ces activités avec des enregistrements vérifiables et une manipulation sécurisée.
Croissance des modèles d'abonnement d'appareils en tant que service
L'appareil en tant que service regroupe l'approvisionnement, le déploiement, la maintenance et la mise hors service dans un seul service contractualisé. Un prestataire qui installe un parc est bien positionné pour gérer son renouvellement et sa mise hors service ultérieurement. Dell Technologies cite son évaluation des appareils en tant que service de 2025 pour décrire des cycles de renouvellement plus rapides et une gouvernance du cycle de vie gérée par le prestataire.[2] Cette disposition offre aux équipes financières des schémas de dépenses plus clairs et réduit le travail de suivi des actifs pour les équipes technologiques internes. Elle réduit également le nombre de transferts entre fournisseurs distincts. Le marché des services gérés de gestion des actifs matériels informatiques est donc soutenu par la demande de prestataires capables de fournir le cycle de vie complet plutôt que des tâches isolées.
Complexité croissante des architectures multi-cloud hybrides
Les environnements hybrides combinent des serveurs sur site, des équipements colocalisés, du matériel en périphérie et des systèmes connectés au cloud. Cette combinaison rend les registres d'actifs plus difficiles à maintenir car les équipements peuvent se déplacer entre les sites et les modèles d'exploitation. Capgemini a décrit la visibilité complète sur les actifs sur site, les charges de travail cloud, les systèmes IoT et les interfaces tierces comme difficile à atteindre. Les programmes gérés peuvent regrouper la découverte, les registres de cycle de vie et les calendriers de maintenance dans une vue commune. Le rapatriement des charges de travail pour des raisons de coût ou de latence peut modifier l'emplacement et le rôle des actifs physiques. Le marché des services gérés de gestion des actifs matériels informatiques gagne en pertinence lorsque les entreprises ont besoin d'enregistrements actualisés plutôt que d'inventaires périodiques.
Renforcement des exigences de conformité en matière de cybersécurité
Les règles de cybersécurité traitent de plus en plus les registres d'actifs comme un contrôle de base. Le Département des services financiers de New York exige des entités couvertes qu'elles maintiennent des politiques d'actifs informatiques portant sur les emplacements du matériel, les dates de fin de service et les objectifs de reprise. La norme ISO/IEC TS 19770-10:2025 fournit des orientations pour la mise en œuvre de systèmes de gestion des actifs informatiques couvrant les activités de sécurité, de cycle de vie et de performance.[3] Ces exigences rendent les inventaires auditables et les processus de mise hors service définis plus importants pour les organisations réglementées. Elles augmentent également la valeur de l'effacement certifié et de la chaîne de custody documentée. Le marché des services gérés de gestion des actifs matériels informatiques peut servir les acheteurs qui ont besoin d'un soutien extérieur pour maintenir les preuves lors des revues de contrôle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Ralentissements macroéconomiques et report des dépenses informatiques | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Extensions de garantie OEM limitant l'adoption des services tiers | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs spécialisés en support matériel avancé | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Restrictions de résidence des données sur la gestion des actifs à distance | -0.3% | Asie-Pacifique et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Ralentissements macroéconomiques et report des dépenses informatiques
Des conditions économiques incertaines peuvent amener les organisations à maintenir les équipements en service au-delà des dates de remplacement prévues. Les équipes technologiques peuvent réduire la portée des contrats et confier une partie du travail de cycle de vie au personnel interne. Cela peut reporter les achats de services gérés de maintenance et de gestion de la fin de vie. Lorsque les dépenses reprennent, les remplacements différés peuvent arriver simultanément et exercer une pression sur les capacités de déploiement et de mise hors service. ISG a signalé une baisse d'une année sur l'autre de la valeur des contrats de services gérés traditionnels dans les Amériques au troisième trimestre 2026. Les prestataires disposant de plusieurs lignes de services et d'une couverture régionale peuvent mieux absorber les dépenses irrégulières des clients.
Extensions de garantie OEM limitant l'adoption des services tiers
Les fabricants d'équipements continuent de proposer des garanties plus longues et des plans de support après la période de garantie initiale. Ces programmes utilisent l'accès aux outils de diagnostic, aux pièces d'origine et aux mises à jour du micrologiciel pour conserver le travail de service. L'effet est le plus visible dans la maintenance et le support, qui représentaient 42,41 % de la taille du marché des services gérés de gestion des actifs matériels informatiques en 2026. Les prestataires indépendants doivent démontrer leur valeur par une couverture multi-fournisseurs, des engagements d'intervention rapide et une intelligence des actifs. Les prestataires soutenant une seule marque d'équipement sont plus exposés au déplacement. Ceux qui gèrent des parcs mixtes disposent d'une base plus large pour concurrencer les programmes OEM.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la maintenance soutient le chiffre d'affaires actuel tandis que la gestion des actifs mène l'expansionLa maintenance et le support ont représenté 42,41 % de la part du marché des services gérés de gestion des actifs matériels informatiques en 2026. Les entreprises utilisent ces dispositifs pour lier les engagements de disponibilité à la maintenance préventive, notamment lorsque les pannes ont des conséquences sur les niveaux de service. L'approvisionnement et le déploiement constituent souvent le premier engagement de service dans une relation client plus longue. Cette position permet aux prestataires de soutenir ultérieurement les travaux de maintenance et de mise hors service pour le même parc. L'installation et l'intégration restent basées sur des projets et dépendent des compétences de configuration multi-fournisseurs. La gestion de la fin de vie reçoit davantage d'attention à mesure que les renouvellements liés à l'IA ajoutent des actifs en cours de mise hors service et que les acheteurs exigent une chaîne de custody documentée.
La gestion des actifs devrait se développer à un CAGR de 9,35 % jusqu'en 2032. La norme ISO/IEC TS 19770-10:2025 couvre les orientations de mise en œuvre pour les processus de gestion des actifs, y compris les pratiques de cycle de vie et de sécurité. Des contrôles formels peuvent encourager les organismes gouvernementaux et les grandes entreprises à adopter des programmes gérés. Les plateformes logicielles et les contrats gérés deviennent également plus étroitement liés. Les prestataires peuvent utiliser les données d'actifs pour offrir une responsabilité sur l'ensemble du parc d'équipements, plutôt que sur une seule intervention de réparation. Cela fait évoluer la discussion sur les services des tâches individuelles vers une gouvernance continue des actifs.



Par type de matériel :
les serveurs combinent leadership en chiffre d'affaires et expansion la plus rapideLes serveurs ont représenté 36,35 % de la part du marché des services gérés de gestion des actifs matériels informatiques en 2026. Ils devraient également se développer à un CAGR de 9,61 % jusqu'en 2032, ce qui en fait le segment matériel le plus rapide. Les systèmes riches en GPU utilisés pour l'entraînement et l'inférence de modèles nécessitent des mises à jour technologiques fréquentes. Dell Technologies a rapporté des résultats d'enquête montrant que de nombreuses organisations renouvelaient leurs serveurs en rack en moins de 3 ans. Les nœuds d'IA à plus haute valeur rendent les contrôles formels pour le déploiement, la maintenance et la mise hors service plus pertinents économiquement. Le marché des services gérés de gestion des actifs matériels informatiques peut bénéficier du volume connexe de travaux d'acquisition et de gestion de la fin de vie.
Les systèmes de stockage évoluent des équipements HDD vers des configurations tout-flash et NVMe là où une faible latence est requise. Les anciens systèmes peuvent passer plus rapidement dans les circuits de remise à neuf, de revente ou d'élimination. Les appareils utilisateurs finaux ont les volumes unitaires les plus importants, et la transition Windows 10 de 2025 a déclenché de vastes programmes de mise hors service des terminaux. Les équipements réseau sont également renouvelés à mesure que les centres de données passent des interconnexions 100G aux interconnexions 400G pour les clusters d'IA. Les autres matériels comprennent les appareils périphériques robustes et les passerelles IoT sur les sites distribués. Ces appareils ajoutent des exigences de manipulation différentes et accroissent le besoin de registres d'actifs en dehors des centres de données traditionnels.
Par secteur d'activité des utilisateurs finaux :
l'informatique et les télécommunications combinent échelle et dynamique de la demandeL'informatique et les télécommunications ont représenté 24,64 % de la part du marché des services gérés de gestion des actifs matériels informatiques en 2026. Le secteur devrait se développer à un CAGR de 9,49 % jusqu'en 2032, le taux le plus rapide parmi les secteurs d'activité des utilisateurs finaux. La densification des réseaux, les mises à niveau du cœur 5G et l'infrastructure d'IA colocalisée nécessitent un remplacement régulier du matériel. Les opérateurs et les entreprises hyperscale gèrent des équipements sur de nombreux sites et auprès de nombreux fournisseurs. Cette échelle rend les services de cycle de vie externalisés plus pratiques qu'un modèle entièrement interne. La banque, les services financiers et l'assurance restent un acheteur adjacent important car la visibilité des actifs et l'effacement certifié des données soutiennent les exigences d'audit.
La santé et les sciences de la vie ont besoin d'un support de maintenance et de pratiques de mise hors service documentées pour les environnements hospitaliers et de dispositifs en expansion. Le commerce de détail et le commerce électronique gèrent des équipements variés, notamment des terminaux de point de vente, des scanners, de la signalétique imprimée et des serveurs locaux. La fabrication utilise le support de cycle de vie pour les serveurs d'atelier, les passerelles industrielles et les équipements liés aux SCADA. Le gouvernement et le secteur public peuvent offrir des durées de contrat plus longues lorsque les règles d'approvisionnement exigent une gestion de la fin de vie certifiée et une documentation environnementale. L'éducation, le transport, l'énergie et les médias ajoutent également de la demande à mesure que leurs parcs d'équipements numériques s'agrandissent. Ces exigences variées favorisent les prestataires capables d'adapter les processus aux conditions des sites et aux types d'équipements.

Analyse géographique
L'Amérique du Nord a représenté 37,63 % de la part du marché des services gérés de gestion des actifs matériels informatiques en 2026. Les services financiers, la santé et les organismes publics aux États-Unis ont intégré la gouvernance du matériel dans les travaux de cybersécurité. Le Département des services financiers de New York a fixé des obligations définies en matière de politique d'actifs dans le cadre de sa réglementation sur la cybersécurité. Le Canada contribue par la modernisation du gouvernement numérique, tandis que le Mexique soutient les activités de configuration, de déploiement et de reprise dans le cadre de programmes régionaux. CDW a été sélectionné comme fournisseur officiel de services et de solutions d'équipements informatiques pour les Jeux olympiques et paralympiques de 2028 à Los Angeles. La nomination couvre un programme personnalisé d'appareils en tant que service sur l'ensemble des sites. Cet exemple illustre la demande de prestataires capables de coordonner le matériel, l'approvisionnement en logiciels, les accessoires et la livraison sur site.
Le Moyen-Orient devrait se développer à un CAGR de 9,56 % jusqu'en 2032. La Vision 2030 de l'Arabie saoudite et les investissements dans les centres de données des Émirats arabes unis ajoutent de nouveaux parcs d'équipements qui nécessitent des contrôles de cycle de vie dès le départ. Les dépenses régionales en infrastructure d'IA souveraine, en sécurité zéro confiance et en systèmes hybrides augmentent le nombre d'actifs sous gestion. GSMA Intelligence a rapporté que les entreprises du GCC prévoyaient d'allouer 10 % de leur chiffre d'affaires à la transformation numérique entre 2025 et 2030. Cet investissement soutient l'infrastructure sous-jacente que les programmes gérés desservent. Les exigences de résidence des données et de contenu local peuvent limiter la gestion à distance centralisée. Les prestataires disposant d'opérations locales peuvent être mieux placés pour répondre à ces facteurs de conformité.
L'Europe est façonnée par les exigences de circularité et la réutilisation et l'élimination documentées des appareils. La Charte de réutilisation des équipements informatiques pour le bien du gouvernement britannique a établi une approche privilégiant la réutilisation pour la gestion du cycle de vie des appareils d'entreprise en février 2025. L'Allemagne, le Royaume-Uni et la France soutiennent la demande régionale de gestion de la fin de vie structurée. L'Asie-Pacifique combine une demande de maintenance mature au Japon et en Corée du Sud avec des opportunités de cycle de vie des serveurs en Inde et en Chine. L'Amérique du Sud est à un stade plus précoce, avec le Brésil soutenu par les services financiers et les programmes d'appareils de commerce de détail. L'Argentine et d'autres pays peuvent retarder les investissements structurés en période de pression économique. L'Afrique se développe grâce à la numérisation du secteur financier sud-africain et à l'expansion des télécommunications au Nigeria. Le marché des services gérés de gestion des actifs matériels informatiques nécessite des modèles de livraison spécifiques à chaque région car la densité des équipements, la réglementation et la maturité de l'externalisation varient considérablement.
Paysage concurrentiel
Concentration du Marché
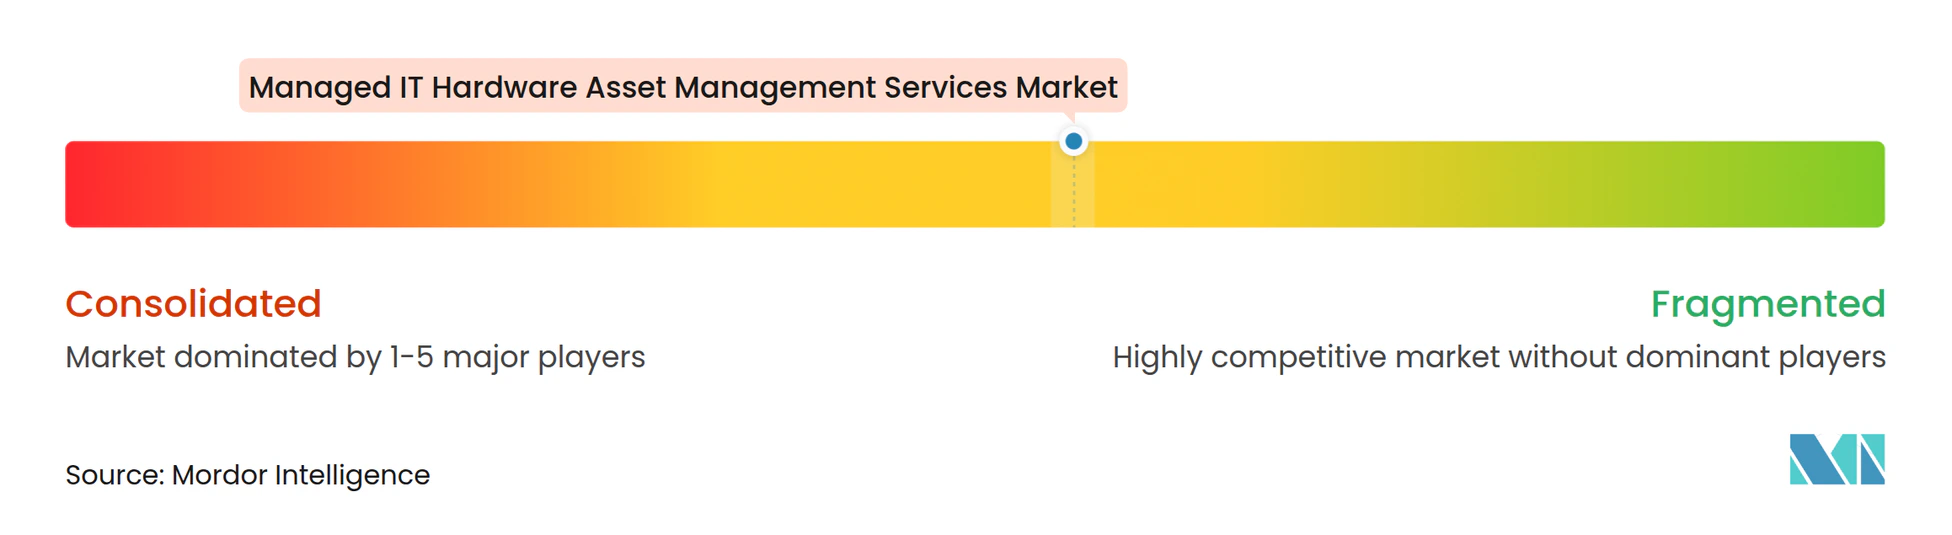
Le marché des services gérés de gestion des actifs matériels informatiques dispose d'un niveau supérieur concentré et d'une large base de prestataires spécialisés. Hewlett Packard Enterprise, Dell Technologies et IBM se disputent les grands contrats en s'appuyant sur les relations OEM et les réseaux d'ingénierie mondiaux. Les gestionnaires de cycle de vie, les entreprises de maintenance indépendantes et les spécialistes de la gestion de la fin de vie des actifs informatiques servent de nombreux autres comptes. Le marché intermédiaire comprend des organisations disposant de 500 à 5 000 appareils qui ont des besoins de gestion significatifs sans l'échelle nécessaire pour les programmes OEM premium. CHG-MERIDIAN a déclaré 3,12 milliards EUR d'originations de crédit-bail en 2025, soit 3,40 milliards USD, et a indiqué que ce chiffre avait augmenté de 10 % d'une année sur l'autre. Son modèle de financement illustre la demande de dispositifs de cycle de vie combinant l'accès aux équipements avec des engagements de renouvellement.
Les offres concurrentielles incluent de plus en plus la certification d'effacement des données et la documentation environnementale. Blancco a annoncé une plateforme agentique pour la gestion du cycle de vie des actifs informatiques et l'effacement des données en octobre 2026. La société a également annoncé une intégration avec Cambrionix pour l'effacement et la réinitialisation conformes des Mac Apple en avril 2026. Ces actions montrent comment les prestataires de sécurité des données s'étendent au-delà des travaux d'effacement individuels. Park Place Technologies a introduit ParkView Asset Intelligence, qui utilise les enregistrements de maintenance, la télémétrie et les données sur les pièces pour générer des scores de santé des appareils. Les accréditations ISO/IEC 19770 et ISO/IEC 27001 peuvent avoir de l'importance dans les marchés publics réglementés car elles démontrent des pratiques structurées en matière d'actifs et de sécurité.
Ingram Micro a positionné Xvantage comme une plateforme axée sur l'intelligence qui comprend plus de 400 modèles d'IA et d'apprentissage automatique. Cette orientation reflète le passage d'une distribution axée sur les transactions vers des services de cycle de vie récurrents. Iron Mountain a rapporté que ses activités de croissance, notamment la gestion des centres de données, le numérique et la gestion du cycle de vie des actifs, ont collectivement augmenté de plus de 50 % d'une année sur l'autre au deuxième trimestre 2026. Les prestataires se différencient par la logistique mondiale, la gestion certifiée des données, le support multi-fournisseurs et l'intelligence des actifs. Le marché des services gérés de gestion des actifs matériels informatiques reste fragmenté en dessous des plus grands fournisseurs car les entreprises régionales peuvent se spécialiser dans la conformité locale et les activités de reprise. Un score de concentration du marché ne peut pas être attribué à partir des données disponibles car aucune part de marché combinée pour les principales entreprises n'est fournie.
Leaders du secteur des services gérés de gestion des actifs matériels informatiques
-
Hewlett Packard Enterprise Company
-
Dell Technologies Inc.
-
International Business Machines Corporation
-
Cisco Systems, Inc.
-
Lenovo Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés de gestion des actifs matériels informatiques Entreprises couvertes dans ce rapport
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- International Business Machines Corporation
- Cisco Systems, Inc.
- Lenovo Group Limited
- Iron Mountain Incorporated
- Park Place Technologies, LLC
- SHI International Corp.
- Zones, LLC
- CDW Corporation
- Ingram Micro Inc.
- Sims Limited
- TES-AMM International Pte. Ltd.
- Apto Solutions, Inc.
- Cascade Asset Management, LLC
- CSI Leasing, Inc.
- 3stepIT Group Oy
- CHG-MERIDIAN AG
- Blancco Technology Group plc
- Renewtech ApS
Développements industriels récents dans Marché des services gérés de gestion des actifs matériels informatiques
- Octobre 2026 : Iron Mountain a publié une étude le 12 octobre 2026, révélant que 17 % des organisations utilisent déjà les dépenses informatiques récupérées comme source de financement de l'IA, les références sectorielles indiquant que 10 à 30 % des coûts initiaux du matériel peuvent être récupérés grâce à des programmes formels de gestion du cycle de vie des actifs informatiques. La recherche relie directement l'investissement dans les programmes de gestion de la fin de vie des actifs informatiques au financement de l'infrastructure d'IA en tant que stratégie de récupération de capital.
- Octobre 2026 : Blancco Technology Group a annoncé la première plateforme agentique du secteur pour la gestion du cycle de vie des actifs informatiques et l'effacement des données le 14 octobre 2026, intégrant l'orchestration autonome des flux de travail dans les processus d'effacement certifiés. La plateforme permet le traitement d'appareils d'entreprise et de gestion de la fin de vie des actifs informatiques en grand volume sans augmentation proportionnelle des effectifs, une évolution vers une économie de traitement à grande échelle et à faible coût par unité.
- Août 2026 : Iron Mountain a publié ses résultats du deuxième trimestre 2026 le 5 août 2026. Les activités de croissance, notamment les centres de données, le numérique et la gestion du cycle de vie des actifs, ont collectivement augmenté de plus de 50 % d'une année sur l'autre. Le chiffre d'affaires trimestriel total a atteint 2,0 milliards USD, en hausse de 18,5 % sur une base déclarée. La société a simultanément relevé ses prévisions financières pour l'ensemble de l'année 2026.
- Mai 2026 : Iron Mountain a divulgué un accord de gestion du cycle de vie des actifs pluriannuel la désignant comme fournisseur exclusif dans plus de 30 pays pour une société mondiale de publicité. L'accord couvrait le déclassement des actifs informatiques d'entreprise, la remise sur le marché, et un projet de recyclage et de réutilisation de 75 000 éléments matériels aux États-Unis, en Europe et en Asie-Pacifique.
Portée du rapport mondial sur le marché des services gérés de gestion des actifs matériels informatiques
Le marché des services gérés de gestion des actifs matériels informatiques comprend les services externalisés qui permettent aux organisations de planifier, d'approvisionner, de déployer, de surveiller, de maintenir, de suivre, d'optimiser, de renouveler et de mettre hors service efficacement les actifs matériels informatiques tout au long de leur cycle de vie.
Le rapport sur les services gérés de gestion des actifs matériels informatiques est segmenté par type de service (approvisionnement et déploiement, installation et intégration, maintenance et support, gestion des actifs et gestion de la fin de vie), type de matériel (serveurs, systèmes de stockage, appareils utilisateurs finaux, équipements réseau et autres types de matériel), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance, santé et sciences de la vie, informatique et télécommunications, commerce de détail et commerce électronique, fabrication, gouvernement et secteur public, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord [États-Unis, Canada, Mexique et reste de l'Amérique du Nord], Amérique du Sud [Brésil, Argentine et reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie, Russie et reste de l'Europe], Asie-Pacifique [Chine, Inde, Japon, Corée du Sud et reste de l'Asie-Pacifique], Moyen-Orient [Arabie saoudite, Émirats arabes unis, Turquie et reste du Moyen-Orient] et Afrique [Afrique du Sud, Nigeria et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Approvisionnement et déploiement |
| Installation et intégration |
| Maintenance et support |
| Gestion des actifs |
| Gestion de la fin de vie |
| Serveurs |
| Systmes de stockage |
| Appareils utilisateurs finaux |
| Équipements réseau |
| Autres types de matériel |
| Banque, services financiers et assurance |
| Santé et sciences de la vie |
| Informatique et télécommunications |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et secteur public |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Approvisionnement et déploiement | |
| Installation et intégration | ||
| Maintenance et support | ||
| Gestion des actifs | ||
| Gestion de la fin de vie | ||
| Par type de matériel | Serveurs | |
| Systmes de stockage | ||
| Appareils utilisateurs finaux | ||
| Équipements réseau | ||
| Autres types de matériel | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance | |
| Santé et sciences de la vie | ||
| Informatique et télécommunications | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de gestion des actifs matériels informatiques ?
Le marché des services gérés de gestion des actifs matériels informatiques est évalué à 34,25 milliards USD en 2026 et devrait atteindre 50,74 milliards USD d'ici 2032 à un CAGR de 8,18 %.
Quel type de service détient la plus grande part ?
La maintenance et le support détiennent 42,41 % du chiffre d'affaires en 2026, soutenues par la demande d'engagements de disponibilité et de maintenance préventive.
Quelle catégorie de matériel devrait se développer le plus rapidement ?
Les serveurs devraient se développer à un CAGR de 9,61 % jusqu'en 2032, les renouvellements informatiques liés à l'IA augmentant les travaux de cycle de vie.
Quel secteur d'activité des utilisateurs finaux présente les meilleures perspectives ?
L'informatique et les télécommunications détiennent 24,64 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 9,49 % jusqu'en 2032.
Quelle région devrait se développer le plus rapidement ?
Le Moyen-Orient devrait se développer à un CAGR de 9,56 % jusqu'en 2032, soutenu par les programmes d'IA souveraine et de centres de données.
Pourquoi les services d'effacement certifié des données et de gestion de la fin de vie sont-ils importants ?
Ils aident les organisations à maintenir des enregistrements de mise hors service sécurisée des actifs et à satisfaire aux exigences de conformité en matière de cybersécurité et d'environnement.