
Marktgröße und Marktanteil für Managed IT Hardware Asset Management Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
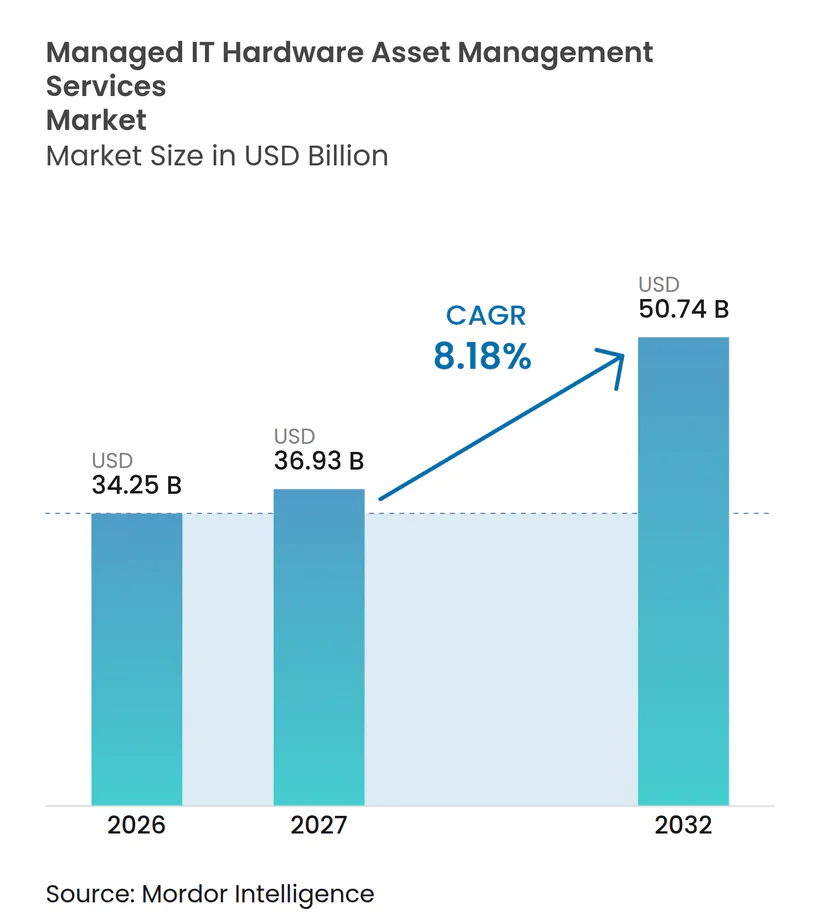
| Marktgröße (2027) | 36.93 Milliarden US-Dollar |
| Marktgröße (2032) | 50.74 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.18 % |
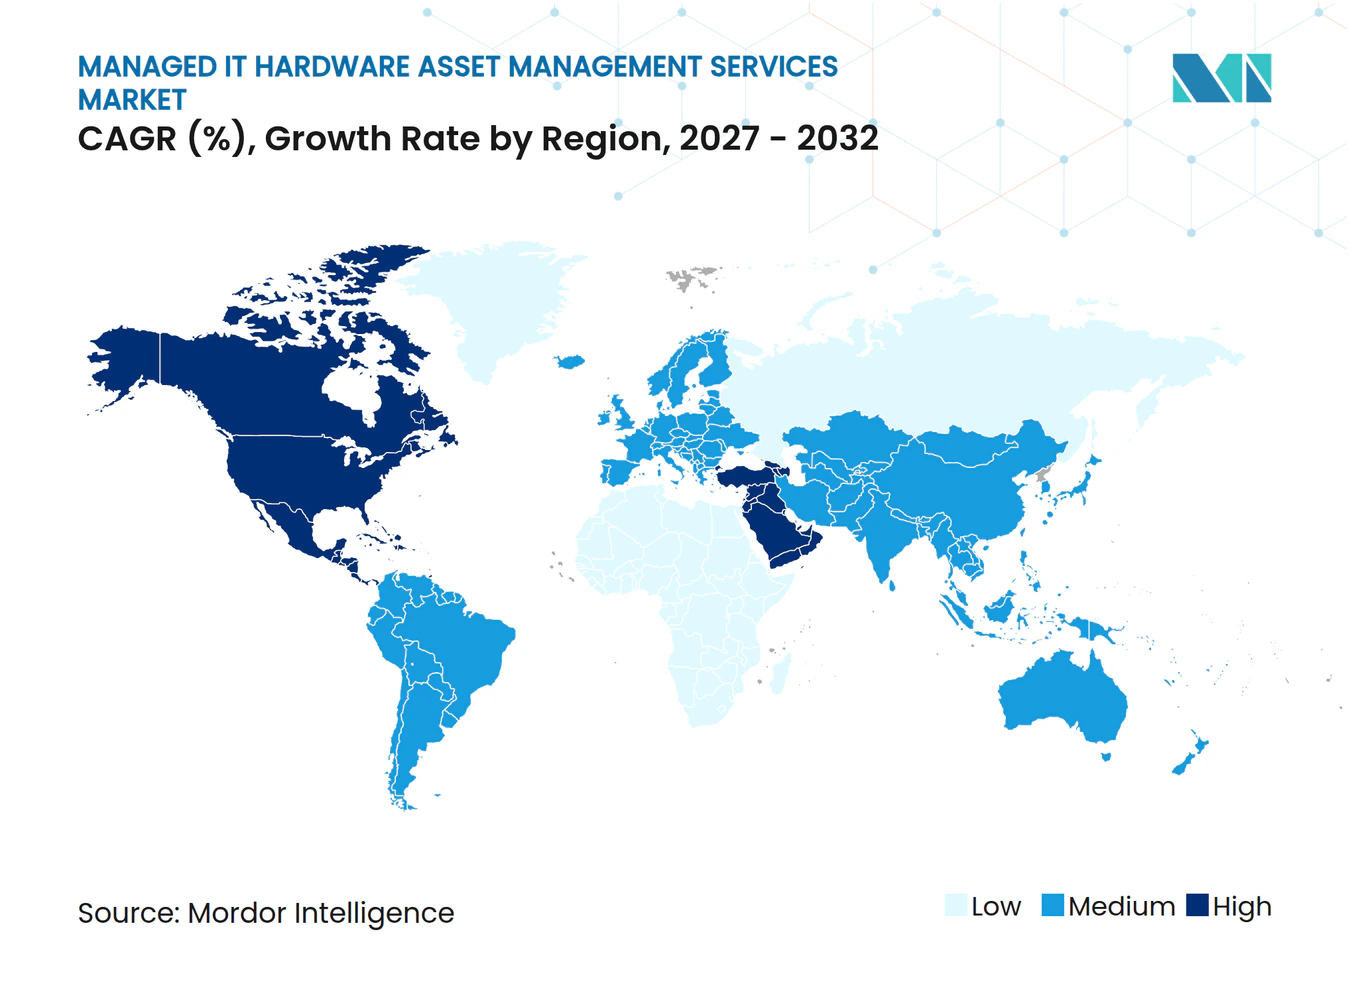
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed IT Hardware Asset Management Services von Mordor Intelligence
Die Marktgröße für Managed IT Hardware Asset Management Services wird voraussichtlich von 34,25 Milliarden USD im Jahr 2026 auf 50,74 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 8,18 % verzeichnen. Unternehmen wechseln von reaktivem Hardware-Support zu Lebenszyklusprogrammen, die Beschaffung, Bereitstellung, Wartung und sichere Außerbetriebnahme umfassen. Der Übergang zum Windows-10-End-of-Life im Jahr 2025 konzentrierte die Aktivitäten zur Endpunkt-Außerbetriebnahme in regulierten Sektoren und erhöhte den Bedarf an zertifizierter Datenlöschung und dokumentierter Entsorgung. KI-Infrastrukturerneuerungen, Geräte-als-Service-Vereinbarungen und hybride Infrastrukturen fügen den Unternehmensbeständen mehr Assets hinzu. Diese Bedingungen begünstigen Anbieter, die Geräte über ihre gesamte Betriebslebensdauer und über mehrere Hersteller hinweg verwalten können. Der Markt für Managed IT Hardware Asset Management Services sieht sich zudem mit verzögerter Technologieausgaben, längeren OEM-Garantien und lokalen Datenschutzvorschriften konfrontiert, die Entscheidungen über ausgelagerte Verträge verlangsamen können.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Wartung und Support im Jahr 2026 einen Marktanteil von 42,41 % am Markt für Managed IT Hardware Asset Management Services, während Asset Management bis 2032 voraussichtlich mit einer CAGR von 9,35 % wachsen wird.
- Nach Hardwaretyp hielten Server im Jahr 2026 einen Marktanteil von 36,35 % am Markt für Managed IT Hardware Asset Management Services und werden bis 2032 voraussichtlich mit einer CAGR von 9,61 % wachsen.
- Nach Endbenutzerbranche hielt IT und Telekommunikation im Jahr 2026 einen Umsatzanteil von 24,64 % und wird bis 2032 voraussichtlich mit einer CAGR von 9,49 % wachsen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Umsatzanteil von 37,63 %, während der Nahe Osten bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Hardware-Erneuerungszyklen | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Geräte-als-Service-Abonnementmodellen | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Komplexität hybrider Multi-Cloud-Architekturen | +1.3% | Global | Mittelfristig (2–4 Jahre) |
| Verschärfte Anforderungen an die Cybersicherheits-Compliance | +1.0% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Edge Computing an verteilten Standorten | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsziele und zirkuläre IT-Programme | +0.5% | Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Hardware-Erneuerungszyklen
KI-Workloads verkürzen die Ersatzzyklen für GPU-Server und Hochleistungsspeicher. Ein Whitepaper von Dell Technologies auf Basis von IDC-Umfrageergebnissen berichtete, dass 44 % der Unternehmen im Jahr 2025 Rack-Server alle 3 Jahre oder häufiger erneuerten. Schnellere Ersatzzyklen erzeugen mehr Geräte, die entfernt, transportiert, gelöscht, wiedervermarktet oder recycelt werden müssen. Diese Arbeiten finden häufig an mehreren Standorten innerhalb eines engen Zeitfensters statt. Iron Mountain berichtete, dass formale Programme zur Asset-Entsorgung 10–30 % der ursprünglichen Hardwarekosten zurückgewinnen können.[1] Der Markt für Managed IT Hardware Asset Management Services profitiert, wenn Anbieter diese Aktivitäten mit nachprüfbaren Aufzeichnungen und sicherer Handhabung durchführen können.
Wachstum von Geräte-als-Service-Abonnementmodellen
Geräte-als-Service bündelt Beschaffung, Bereitstellung, Wartung und Außerbetriebnahme in einem einzigen Vertragsservice. Ein Anbieter, der eine Geräteflotte installiert, ist gut positioniert, um deren Erneuerung und spätere Außerbetriebnahme zu verwalten. Dell Technologies zitiert seine Geräte-als-Service-Bewertung aus dem Jahr 2025, um schnellere Erneuerungszyklen und eine vom Anbieter verwaltete Lebenszyklussteuerung zu beschreiben.[2] Diese Vereinbarung gibt Finanzteams klarere Ausgabenmuster und reduziert den Aufwand für die Asset-Verfolgung durch interne Technologieteams. Sie reduziert auch die Anzahl der Übergaben zwischen verschiedenen Lieferanten. Der Markt für Managed IT Hardware Asset Management Services wird daher durch die Nachfrage nach Anbietern gestützt, die den vollständigen Lebenszyklus statt isolierter Aufgaben abdecken können.
Zunehmende Komplexität hybrider Multi-Cloud-Architekturen
Hybride Umgebungen kombinieren lokale Server, koloziierte Geräte, Edge-Hardware und cloud-verbundene Systeme. Diese Mischung erschwert die Pflege von Asset-Aufzeichnungen, da Geräte zwischen Standorten und Betriebsmodellen wechseln können. Capgemini beschrieb vollständige Transparenz über lokale Assets, Cloud-Workloads, IoT-Systeme und Drittanbieter-Schnittstellen als schwer erreichbar. Verwaltete Programme können Erkennung, Lebenszyklusaufzeichnungen und Wartungspläne in einer gemeinsamen Ansicht zusammenführen. Die Verlagerung von Workloads aus Kosten- oder Latenzgründen kann den Standort und die Rolle physischer Assets verändern. Der Markt für Managed IT Hardware Asset Management Services gewinnt an Relevanz, wenn Unternehmen aktuelle Aufzeichnungen statt periodischer Inventuren benötigen.
Verschärfte Anforderungen an die Cybersicherheits-Compliance
Cybersicherheitsvorschriften behandeln Asset-Aufzeichnungen zunehmend als grundlegende Kontrollmaßnahme. Das New Yorker Finanzdienstleistungsministerium verpflichtet betroffene Unternehmen, IT-Asset-Richtlinien zu pflegen, die Hardware-Standorte, End-of-Service-Daten und Wiederherstellungsziele abdecken. ISO/IEC TS 19770-10:2025 bietet Leitlinien für die Implementierung von IT-Asset-Management-Systemen in den Bereichen Sicherheit, Lebenszyklus und Leistungsaktivitäten.[3] Diese Anforderungen machen prüfbare Inventare und definierte Außerbetriebnahmeprozesse für regulierte Unternehmen wichtiger. Sie erhöhen auch den Wert zertifizierter Datenlöschung und dokumentierter Verwahrkette. Der Markt für Managed IT Hardware Asset Management Services kann Käufer bedienen, die externe Unterstützung benötigen, um Nachweise für Kontrollprüfungen zu pflegen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Makroökonomische Abschwächungen und aufgeschobene IT-Ausgaben | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| OEM-Garantieverlängerungen begrenzen die Einführung von Drittanbieter-Services | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Hardware-Support-Ingenieuren | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Datenspeicherungsbeschränkungen beim Remote-Asset-Management | -0.3% | Asien-Pazifik und Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Makroökonomische Abschwächungen und aufgeschobene IT-Ausgaben
Unsichere wirtschaftliche Bedingungen können dazu führen, dass Unternehmen Geräte über geplante Ersatzdaten hinaus im Betrieb halten. Technologieteams können den Vertragsumfang reduzieren und einen Teil der Lebenszyklusarbeit an interne Mitarbeiter zurückgeben. Dies kann den Kauf von verwalteten Wartungs- und Entsorgungsservices verzögern. Wenn die Ausgaben wieder aufgenommen werden, können verzögerte Ersatzgeräte gleichzeitig eintreffen und Druck auf die Bereitstellungs- und Außerbetriebnahmekapazitäten ausüben. ISG berichtete von einem Rückgang des traditionellen Managed-Services-Vertragswerts im Jahresvergleich in Amerika im dritten Quartal 2026. Anbieter mit mehreren Servicelinien und regionaler Abdeckung können ungleichmäßige Kundenausgaben besser abfedern.
OEM-Garantieverlängerungen begrenzen die Einführung von Drittanbieter-Services
Gerätehersteller bieten weiterhin längere Garantien und Supportpläne nach Ablauf der ursprünglichen Garantiezeit an. Diese Programme nutzen den Zugang zu Diagnosewerkzeugen, Originalteilen und Firmware-Updates, um Servicearbeiten zu binden. Der Effekt ist am deutlichsten bei Wartung und Support, das im Jahr 2026 einen Anteil von 42,41 % an der Marktgröße für Managed IT Hardware Asset Management Services hielt. Unabhängige Anbieter müssen ihren Mehrwert durch Multi-Hersteller-Abdeckung, schnelle Reaktionsverpflichtungen und Asset-Intelligence nachweisen. Anbieter, die nur eine einzige Gerätemarke unterstützen, sind stärker dem Verdrängungsrisiko ausgesetzt. Diejenigen, die gemischte Bestände verwalten, haben eine breitere Grundlage für den Wettbewerb mit OEM-Programmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Wartung stützt den aktuellen Umsatz, während Asset Management die Expansion anführtWartung und Support hielt im Jahr 2026 einen Marktanteil von 42,41 % am Markt für Managed IT Hardware Asset Management Services. Unternehmen nutzen diese Vereinbarungen, um Verfügbarkeitsverpflichtungen mit vorbeugender Wartung zu verknüpfen, insbesondere dort, wo Ausfälle Service-Level-Konsequenzen haben. Beschaffung und Bereitstellung ist häufig die erste Serviceinteraktion in einer längeren Kundenbeziehung. Diese Position ermöglicht es Anbietern, spätere Wartungs- und Außerbetriebnahmearbeiten für dieselbe Geräteflotte zu unterstützen. Installation und Integration bleibt projektbasiert und hängt von Multi-Hersteller-Konfigurationsfähigkeiten ab. End-of-Life-Entsorgung erhält mehr Aufmerksamkeit, da KI-bezogene Erneuerungen mehr außer Betrieb genommene Assets hinzufügen und Käufer eine dokumentierte Verwahrkette verlangen.
Asset Management wird bis 2032 voraussichtlich mit einer CAGR von 9,35 % wachsen. ISO/IEC TS 19770-10:2025 umfasst Implementierungsleitlinien für Asset-Management-Prozesse, einschließlich Lebenszyklus- und Sicherheitspraktiken. Formale Kontrollen können Behörden und große Unternehmen dazu ermutigen, verwaltete Programme einzuführen. Software-Plattformen und verwaltete Verträge werden ebenfalls enger miteinander verknüpft. Anbieter können Asset-Daten nutzen, um Verantwortlichkeit für den gesamten Gerätebestand anzubieten, statt nur für einen Reparaturbesuch. Dies verändert die Servicediskussion von einzelnen Aufgaben hin zu einer fortlaufenden Asset-Governance.


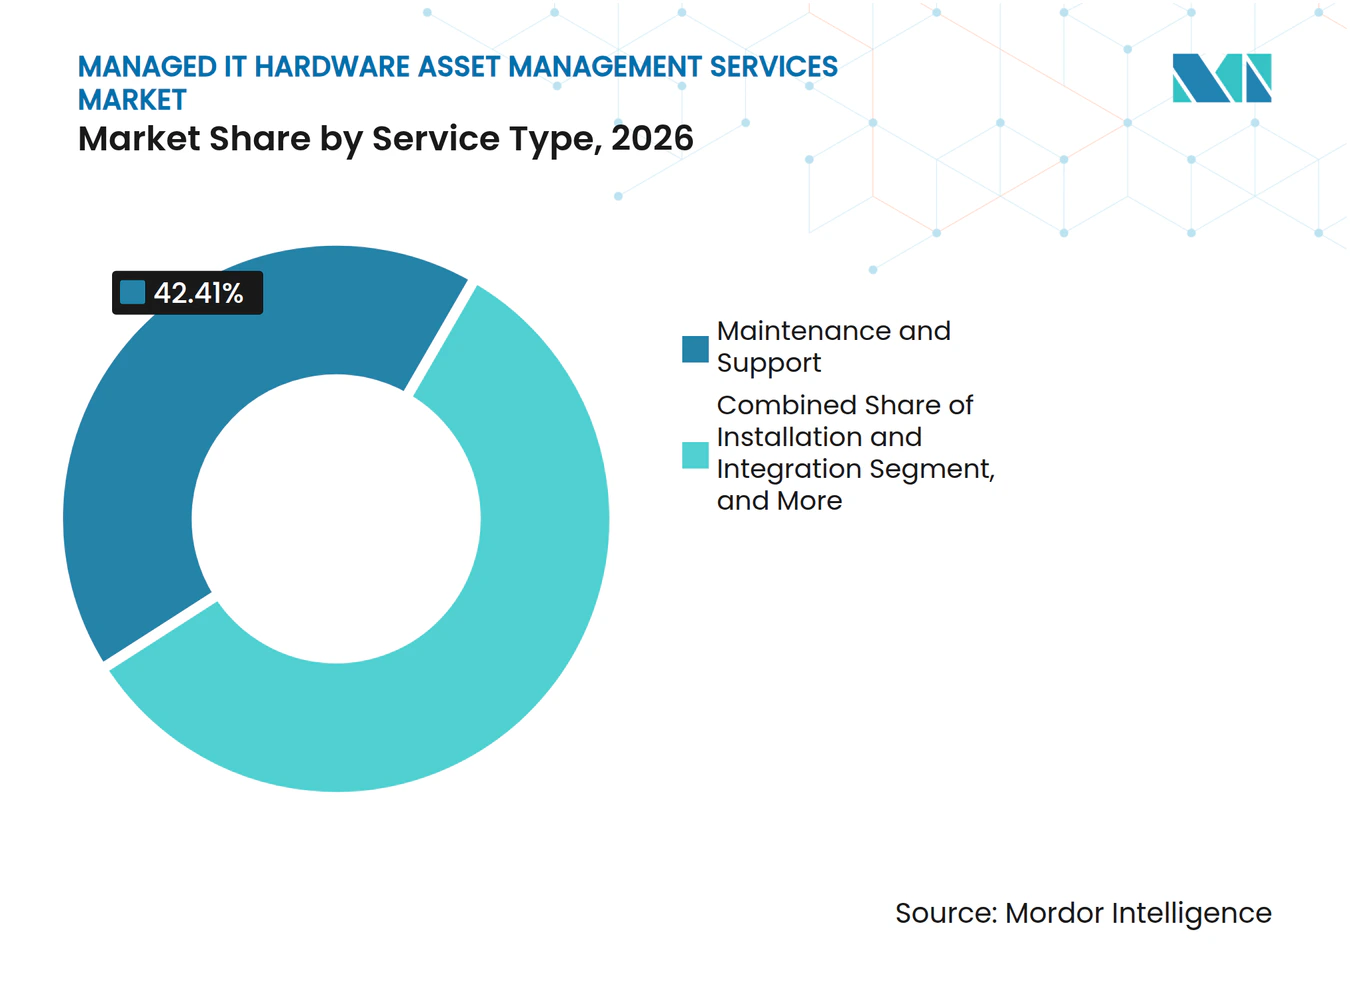
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Hardwaretyp:
Server verbinden Umsatzführerschaft mit der schnellsten ExpansionServer hielten im Jahr 2026 einen Marktanteil von 36,35 % am Markt für Managed IT Hardware Asset Management Services. Sie werden bis 2032 voraussichtlich auch mit einer CAGR von 9,61 % wachsen, was sie zum am schnellsten wachsenden Hardware-Segment macht. GPU-reiche Systeme, die für Modelltraining und Inferenz eingesetzt werden, benötigen häufige Technologieaktualisierungen. Dell Technologies berichtete von Umfrageergebnissen, die zeigten, dass viele Unternehmen Rack-Server innerhalb von 3 Jahren erneuerten. Höherwertige KI-Knoten machen formale Kontrollen für Bereitstellung, Wartung und Außerbetriebnahme wirtschaftlich relevanter. Der Markt für Managed IT Hardware Asset Management Services kann vom damit verbundenen Volumen an Beschaffungs- und Entsorgungsarbeiten profitieren.
Speichersysteme wechseln von HDD-Geräten zu All-Flash- und NVMe-Konfigurationen, wo geringere Latenz erforderlich ist. Ältere Systeme können schneller in Aufarbeitungs-, Wiederverkaufs- oder Entsorgungskanäle übergehen. Endbenutzergeräte haben die größten Stückzahlen, und der Windows-10-Übergang 2025 veranlasste umfangreiche Endpunkt-Außerbetriebnahmeprogramme. Netzwerkausrüstung wird ebenfalls erneuert, da Rechenzentren für KI-Cluster von 100G auf 400G-Verbindungen umsteigen. Weitere Hardware umfasst robuste Edge-Geräte und IoT-Gateways an verteilten Standorten. Diese Geräte stellen unterschiedliche Handhabungsanforderungen und erhöhen den Bedarf an Asset-Aufzeichnungen außerhalb traditioneller Rechenzentren.
Nach Endbenutzerbranche:
IT und Telekommunikation verbindet Größe und NachfragedynamikIT und Telekommunikation hielt im Jahr 2026 einen Marktanteil von 24,64 % am Markt für Managed IT Hardware Asset Management Services. Der Sektor wird bis 2032 voraussichtlich mit einer CAGR von 9,49 % wachsen, der schnellsten Rate unter den Endbenutzerindustrien. Netzverdichtung, 5G-Core-Upgrades und koloziierte KI-Infrastruktur erfordern einen stetigen Hardware-Austausch. Betreiber und Hyperscale-Unternehmen verwalten Geräte an vielen Standorten und bei verschiedenen Herstellern. Diese Größenordnung macht ausgelagerte Lebenszyklusservices praktischer als ein vollständig internes Modell. BFSI bleibt ein wichtiger angrenzender Käufer, da Asset-Transparenz und zertifizierte Datenlöschung Prüfungsanforderungen unterstützen.
Gesundheitswesen und Biowissenschaften benötigt Wartungssupport und dokumentierte Außerbetriebnahmepraktiken für wachsende Krankenhaus- und Geräteumgebungen. Einzelhandel und E-Commerce verwaltet verschiedene Geräte, darunter Point-of-Sale-Terminals, Scanner, Beschilderung und lokale Server. Die Fertigung nutzt Lebenszyklusunterstützung für Shopfloor-Server, industrielle Gateways und SCADA-bezogene Geräte. Regierung und öffentlicher Sektor kann längere Vertragslaufzeiten anbieten, wo Beschaffungsvorschriften zertifizierte Entsorgung und Umweltdokumentation erfordern. Bildung, Transport, Energie und Medien erhöhen ebenfalls die Nachfrage, da ihre digitalen Gerätebestände größer werden. Diese vielfältigen Anforderungen begünstigen Anbieter, die Prozesse an Standortbedingungen und Gerätetypen anpassen können.

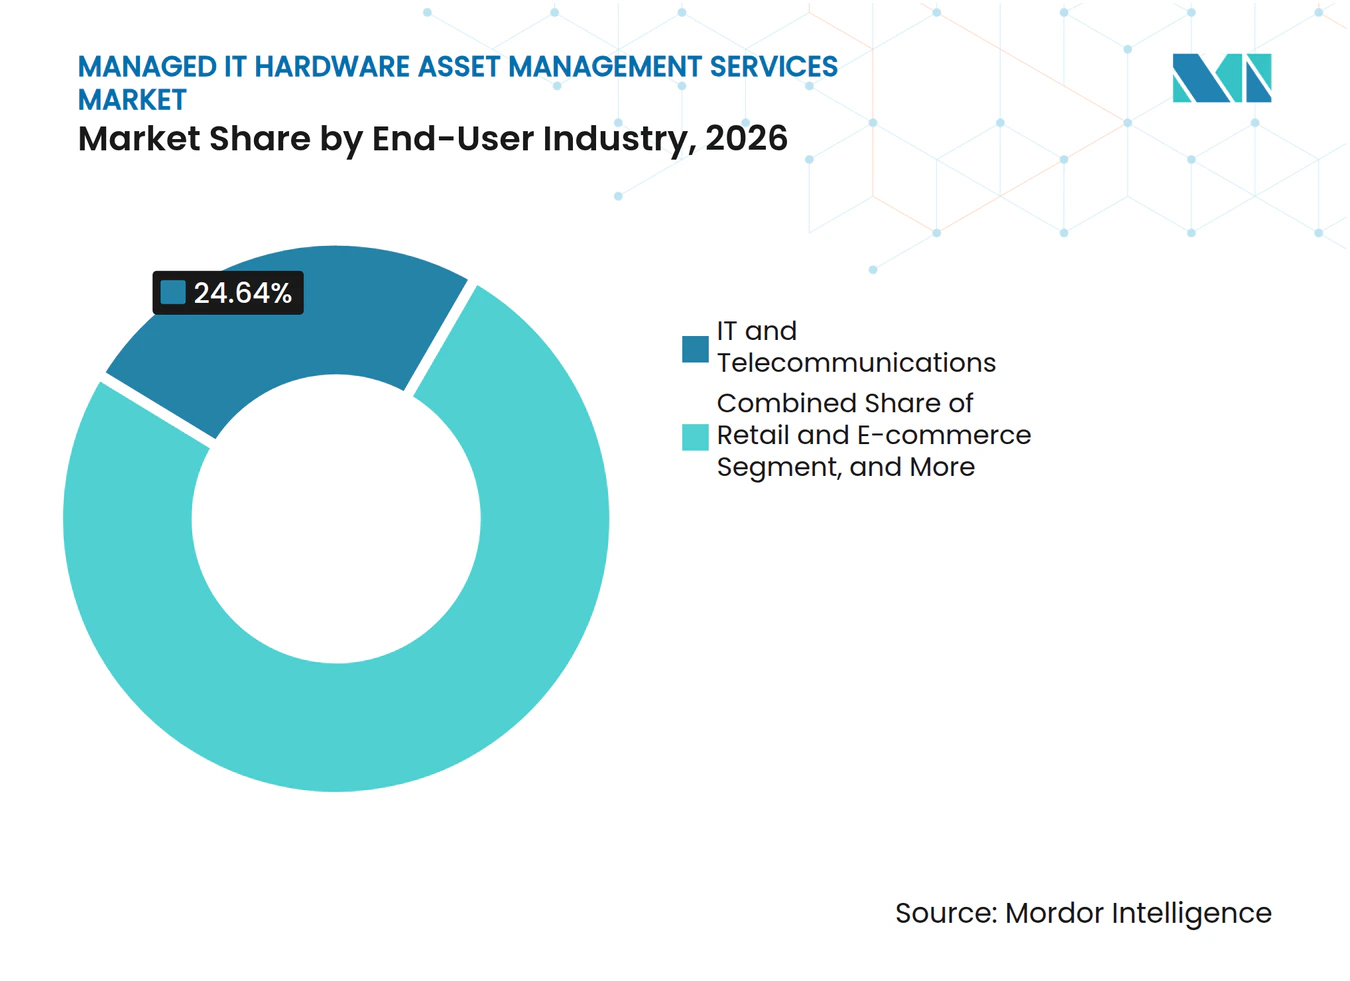
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 37,63 % am Markt für Managed IT Hardware Asset Management Services. Finanzdienstleister, Gesundheitseinrichtungen und öffentliche Stellen in den Vereinigten Staaten haben Hardware-Governance in ihre Cybersicherheitsarbeit integriert. Das New Yorker Finanzdienstleistungsministerium hat definierte Asset-Richtlinienverpflichtungen im Rahmen seiner Cybersicherheitsverordnung festgelegt. Kanada trägt durch die Modernisierung der digitalen Regierung bei, während Mexiko Konfigurations-, Bereitstellungs- und Wiederherstellungsaktivitäten im Rahmen regionaler Programme unterstützt. CDW wurde als offizieller IT-Geräteservices- und Lösungsanbieter für die Olympischen und Paralympischen Spiele 2028 in Los Angeles ausgewählt. Die Ernennung umfasst ein maßgeschneidertes Geräte-als-Service-Programm für alle Veranstaltungsorte. Dieses Beispiel veranschaulicht die Nachfrage nach Anbietern, die Hardware, Software-Bereitstellung, Zubehör und Vor-Ort-Lieferung koordinieren.
Der Nahe Osten wird bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen. Saudi-Arabiens Vision 2030 und die Rechenzentrum-Investitionen der Vereinigten Arabischen Emirate schaffen neue Gerätebestände, die von Anfang an Lebenszykluskontrollen benötigen. Die regionale Ausgaben für souveräne KI-Infrastruktur, Zero-Trust-Sicherheit und hybride Systeme erhöhen die Anzahl der verwalteten Assets. GSMA Intelligence berichtete, dass GCC-Unternehmen zwischen 2025 und 2030 voraussichtlich 10 % ihres Umsatzes für die digitale Transformation aufwenden werden. Diese Investition unterstützt die zugrunde liegende Infrastruktur, die verwaltete Programme bedienen. Datenspeicherungs- und lokale Inhaltsanforderungen können das zentralisierte Remote-Management einschränken. Anbieter mit lokalen Betrieben sind möglicherweise besser positioniert, um diesen Compliance-Faktoren gerecht zu werden.
Europa wird durch Kreislaufwirtschaftsanforderungen sowie dokumentierte Gerätewiederverwertung und -entsorgung geprägt. Die IT-Wiederverwendungs-Charta der britischen Regierung legte im Februar 2025 einen Wiederverwendungs-zuerst-Ansatz für das Lebenszyklusmanagement von Unternehmensgeräten fest. Deutschland, das Vereinigte Königreich und Frankreich unterstützen die regionale Nachfrage nach strukturierter Entsorgung. Asien-Pazifik kombiniert eine ausgereifte Wartungsnachfrage in Japan und Südkorea mit Server-Lebenszyklusmöglichkeiten in Indien und China. Südamerika befindet sich in einem früheren Stadium, wobei Brasilien durch Finanzdienstleistungs- und Einzelhandelsgeräteprogramme unterstützt wird. Argentinien und andere Länder können strukturierte Investitionen während wirtschaftlichen Drucks verzögern. Afrika entwickelt sich durch die Digitalisierung des südafrikanischen Finanzsektors und die Telekommunikationsexpansion in Nigeria. Der Markt für Managed IT Hardware Asset Management Services benötigt regionsspezifische Liefermodelle, da Gerätedichte, Regulierung und Outsourcing-Reife stark variieren.
Wettbewerbslandschaft
Marktkonzentration
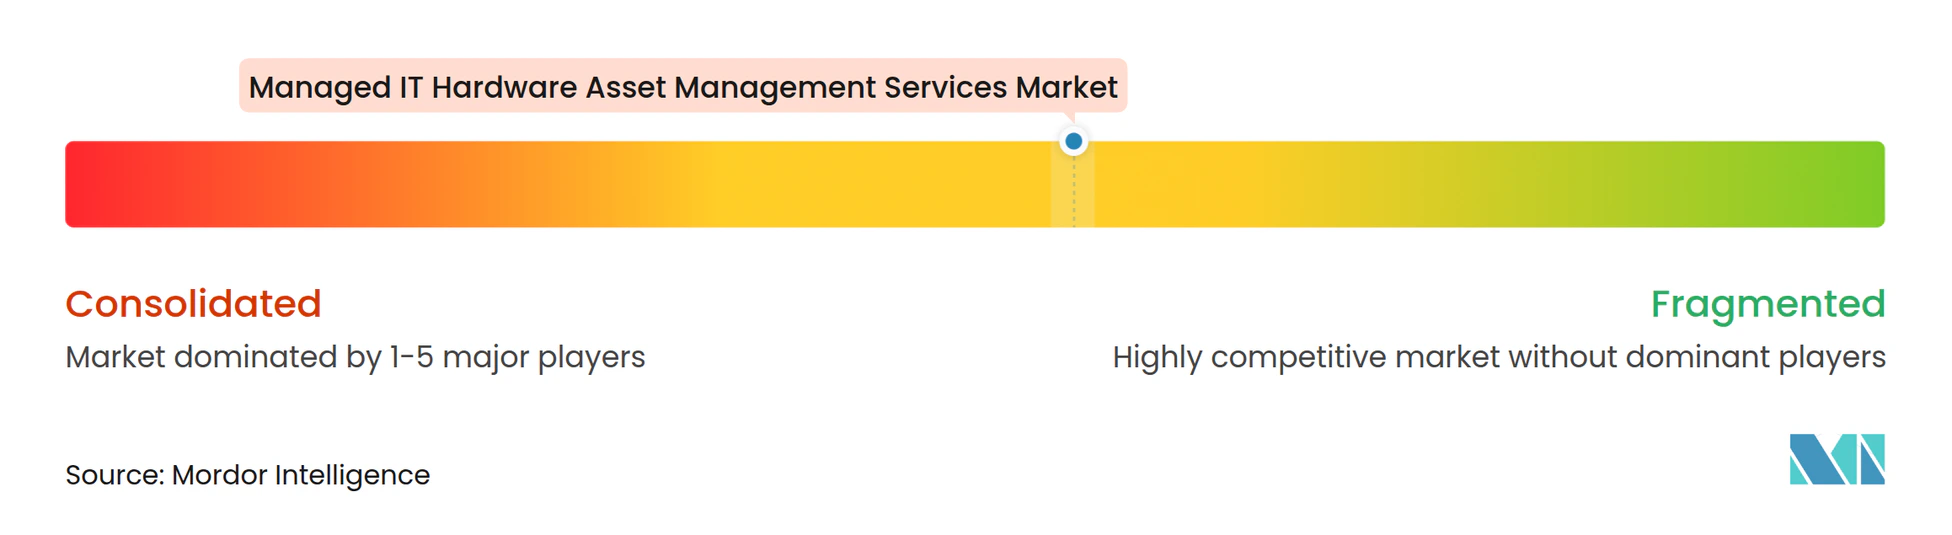
Der Markt für Managed IT Hardware Asset Management Services verfügt über ein konzentriertes Premium-Segment und eine breite Basis von Spezialanbietern. Hewlett Packard Enterprise, Dell Technologies und IBM konkurrieren um Großaufträge unter Nutzung von OEM-Beziehungen und globalen Ingenieurnetzwerken. Lebenszyklusmanager, unabhängige Wartungsunternehmen und ITAD-Spezialisten bedienen viele weitere Kunden. Das mittlere Marktsegment umfasst Unternehmen mit 500 bis 5.000 Geräten, die erhebliche Managementanforderungen haben, ohne die Größenordnung für Premium-OEM-Programme zu erreichen. CHG-MERIDIAN berichtete von Leasingabschlüssen in Höhe von 3,12 Milliarden EUR im Jahr 2025, entsprechend 3,40 Milliarden USD, und gab an, dass die Zahl im Jahresvergleich um 10 % gestiegen ist. Das Finanzierungsmodell zeigt die Nachfrage nach Lebenszyklusvereinbarungen, die Gerätezugang mit Erneuerungsverpflichtungen kombinieren.
Wettbewerbsangebote umfassen zunehmend Datenlöschungszertifizierung und Umweltdokumentation. Blancco kündigte im Oktober 2026 eine agentische Plattform für IT-Asset-Lebenszyklusmanagement und Datenlöschung an. Das Unternehmen kündigte auch eine Integration mit Cambrionix für konforme Apple-Mac-Löschung und Neuinstallation im April 2026 an. Diese Maßnahmen zeigen, wie Datensicherheitsanbieter über einzelne Löschaufträge hinaus expandieren. Park Place Technologies stellte ParkView Asset Intelligence vor, das Wartungsaufzeichnungen, Telemetrie und Teiledaten nutzt, um Gerätezustandsbewertungen zu erstellen. ISO/IEC 19770- und ISO/IEC 27001-Zertifizierungen können bei regulierten Beschaffungen eine Rolle spielen, da sie strukturierte Asset- und Sicherheitspraktiken nachweisen.
Ingram Micro hat Xvantage als intelligenzgeführte Plattform positioniert, die mehr als 400 KI- und maschinelle Lernmodelle umfasst. Diese Ausrichtung spiegelt den Wandel vom transaktionsorientierten Vertrieb hin zu wiederkehrenden Lebenszyklusservices wider. Iron Mountain berichtete, dass seine Wachstumsgeschäfte, einschließlich Asset-Lebenszyklusmanagement, im zweiten Quartal 2026 im Jahresvergleich um mehr als 50 % zunahmen. Anbieter differenzieren sich durch globale Logistik, zertifizierte Datenhandhabung, Multi-Hersteller-Support und Asset-Intelligence. Der Markt für Managed IT Hardware Asset Management Services ist unterhalb der größten Anbieter noch fragmentiert, da regionale Unternehmen sich auf lokale Compliance- und Wiedergewinnungsaktivitäten spezialisieren können. Ein Marktkonzentrationsindex kann aus den verfügbaren Daten nicht ermittelt werden, da kein kombinierter Marktanteil für führende Unternehmen angegeben wird.
Branchenführer im Bereich Managed IT Hardware Asset Management Services
-
Hewlett Packard Enterprise Company
-
Dell Technologies Inc.
-
International Business Machines Corporation
-
Cisco Systems, Inc.
-
Lenovo Group Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managed IT Hardware Asset Management Services Unternehmen in diesem Bericht
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- International Business Machines Corporation
- Cisco Systems, Inc.
- Lenovo Group Limited
- Iron Mountain Incorporated
- Park Place Technologies, LLC
- SHI International Corp.
- Zones, LLC
- CDW Corporation
- Ingram Micro Inc.
- Sims Limited
- TES-AMM International Pte. Ltd.
- Apto Solutions, Inc.
- Cascade Asset Management, LLC
- CSI Leasing, Inc.
- 3stepIT Group Oy
- CHG-MERIDIAN AG
- Blancco Technology Group plc
- Renewtech ApS
Neueste Industrielle Entwicklungen in Markt für Managed IT Hardware Asset Management Services
- Oktober 2026: Iron Mountain veröffentlichte am 12. Oktober 2026 eine Studie, die ergab, dass 17 % der Unternehmen bereits zurückgewonnene IT-Ausgaben als KI-Finanzierungsquelle nutzen, wobei Branchen-Benchmarks darauf hinweisen, dass 10–30 % der ursprünglichen Hardwarekosten durch formale Asset-Lebenszyklusmanagement-Programme zurückgewonnen werden können. Die Studie verknüpft Investitionen in verwaltete ITAD-Programme direkt mit der KI-Infrastrukturfinanzierung als Kapitalrückgewinnungsstrategie.
- Oktober 2026: Blancco Technology Group kündigte am 14. Oktober 2026 die erste agentische Plattform der Branche für IT-Asset-Lebenszyklusmanagement und Datenlöschung an und integrierte autonome Workflow-Orchestrierung in zertifizierte Löschprozesse. Die Plattform ermöglicht die Verarbeitung von Unternehmens- und ITAD-Geräten in hohem Volumen ohne proportionale Personalaufstockung – ein Schritt hin zu skalierten, kostengünstigeren Verarbeitungsökonomien pro Einheit.
- August 2026: Iron Mountain veröffentlichte am 5. August 2026 die Ergebnisse des zweiten Quartals 2026. Wachstumsgeschäfte, einschließlich Rechenzentrum, Digital und Asset-Lebenszyklusmanagement, stiegen insgesamt um mehr als 50 % im Jahresvergleich. Der gesamte Quartalsumsatz erreichte 2,0 Milliarden USD, ein Anstieg von 18,5 % auf berichteter Basis. Das Unternehmen erhöhte gleichzeitig die Finanzprognose für das Gesamtjahr 2026.
- Mai 2026: Iron Mountain gab eine mehrjährige ALM-Vereinbarung bekannt, die das Unternehmen zum alleinigen Anbieter in mehr als 30 Ländern für ein globales Werbeunternehmen macht. Die Vereinbarung umfasste die Außerbetriebnahme von Unternehmens-IT-Assets, die Wiedervermarktung sowie ein Projekt zur Wiederverwertung und Wiederverwendung von 75.000 Hardware-Elementen in den Vereinigten Staaten, Europa und Asien-Pazifik.
Globaler Berichtsumfang für den Markt für Managed IT Hardware Asset Management Services
Der Markt für Managed IT Hardware Asset Management Services umfasst ausgelagerte Services, die es Unternehmen ermöglichen, IT-Hardware-Assets über ihren gesamten Lebenszyklus hinweg effizient zu planen, zu beschaffen, bereitzustellen, zu überwachen, zu warten, zu verfolgen, zu optimieren, zu erneuern und außer Betrieb zu nehmen.
Der Bericht über Managed IT Hardware Asset Management Services ist segmentiert nach Servicetyp (Beschaffung und Bereitstellung, Installation und Integration, Wartung und Support, Asset Management und End-of-Life-Entsorgung), Hardwaretyp (Server, Speichersysteme, Endbenutzergeräte, Netzwerkausrüstung und weitere Hardwaretypen), Endbenutzerbranche (Banken, Finanzdienstleistungen und Versicherungen, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Einzelhandel und E-Commerce, Fertigung, Regierung und öffentlicher Sektor sowie weitere Endbenutzerindustrien) und Geografie (Nordamerika [Vereinigte Staaten, Kanada, Mexiko und übriges Nordamerika], Südamerika [Brasilien, Argentinien und übriges Südamerika], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien, Russland und übriges Europa], Asien-Pazifik [China, Indien, Japan, Südkorea und übriges Asien-Pazifik], Naher Osten [Saudi-Arabien, Vereinigte Arabische Emirate, Türkei und übriger Naher Osten] und Afrika [Südafrika, Nigeria und übriges Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Beschaffung und Bereitstellung |
| Installation und Integration |
| Wartung und Support |
| Asset Management |
| End-of-Life-Entsorgung |
| Server |
| Speichersysteme |
| Endbenutzergeräte |
| Netzwerkausrüstung |
| Weitere Hardwaretypen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und öffentlicher Sektor |
| Weitere Endbenutzerindustrien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Beschaffung und Bereitstellung | |
| Installation und Integration | ||
| Wartung und Support | ||
| Asset Management | ||
| End-of-Life-Entsorgung | ||
| Nach Hardwaretyp | Server | |
| Speichersysteme | ||
| Endbenutzergeräte | ||
| Netzwerkausrüstung | ||
| Weitere Hardwaretypen | ||
| Nach Endbenutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und öffentlicher Sektor | ||
| Weitere Endbenutzerindustrien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed IT Hardware Asset Management Services?
Der Markt für Managed IT Hardware Asset Management Services wird im Jahr 2026 auf 34,25 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 8,18 % 50,74 Milliarden USD erreichen.
Welcher Servicetyp hat den größten Marktanteil?
Wartung und Support hält im Jahr 2026 einen Umsatzanteil von 42,41 %, gestützt durch die Nachfrage nach Verfügbarkeitsverpflichtungen und vorbeugender Wartung.
Welche Hardwarekategorie wird voraussichtlich am schnellsten wachsen?
Server werden bis 2032 voraussichtlich mit einer CAGR von 9,61 % wachsen, da KI-bezogene Rechenaktualisierungen die Lebenszyklusarbeit erhöhen.
Welcher Endbenutzersektor hat die stärksten Aussichten?
IT und Telekommunikation hält im Jahr 2026 einen Umsatzanteil von 24,64 % und wird bis 2032 voraussichtlich mit einer CAGR von 9,49 % wachsen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Nahe Osten wird bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen, unterstützt durch souveräne KI- und Rechenzentrum-Programme.
Warum sind zertifizierte Datenlöschungs- und Entsorgungsservices wichtig?
Sie helfen Unternehmen, Aufzeichnungen über die sichere Außerbetriebnahme von Assets zu pflegen und Cybersicherheits- sowie Umwelt-Compliance-Anforderungen zu erfüllen.