
Tamanho e Participação do Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
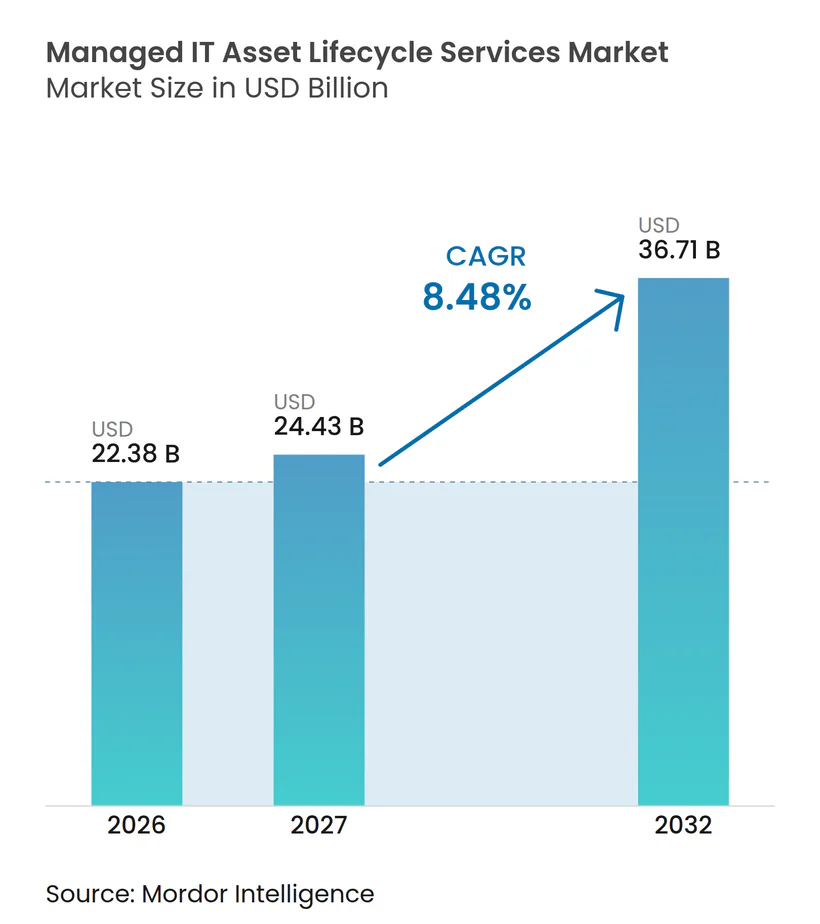
| Tamanho do Mercado (2027) | 24.43 Bilhões de dólares |
| Tamanho do Mercado (2032) | 36.71 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.48 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI por Mordor Intelligence
O tamanho do Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI foi avaliado em 22,38 bilhões de USD em 2026 e estima-se que alcance 36,71 bilhões de USD até 2032, a um CAGR de 8,48% durante o período de previsão 2027-2032. O Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI é sustentado por ciclos de renovação mais curtos para servidores prontos para IA, o que aumenta o volume de equipamentos de alto valor que ingressam em programas gerenciados. Os padrões de segurança de dados e os requisitos de relatórios de sustentabilidade também estão tornando a desativação documentada de ativos um requisito central para as empresas. Provedores com destruição certificada de dados, logística rastreável e relatórios integrados estão melhor posicionados para contratos corporativos de maior porte. Os contratos de Dispositivo como Serviço podem tornar os volumes de retorno mais previsíveis porque a logística reversa está incorporada nos acordos de aquisição. O Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI permanece fragmentado, embora os provedores globais estejam ganhando vantagem por meio de capacidade de processamento certificada, plataformas tecnológicas e cobertura operacional transfronteiriça.
Principais Conclusões do Relatório
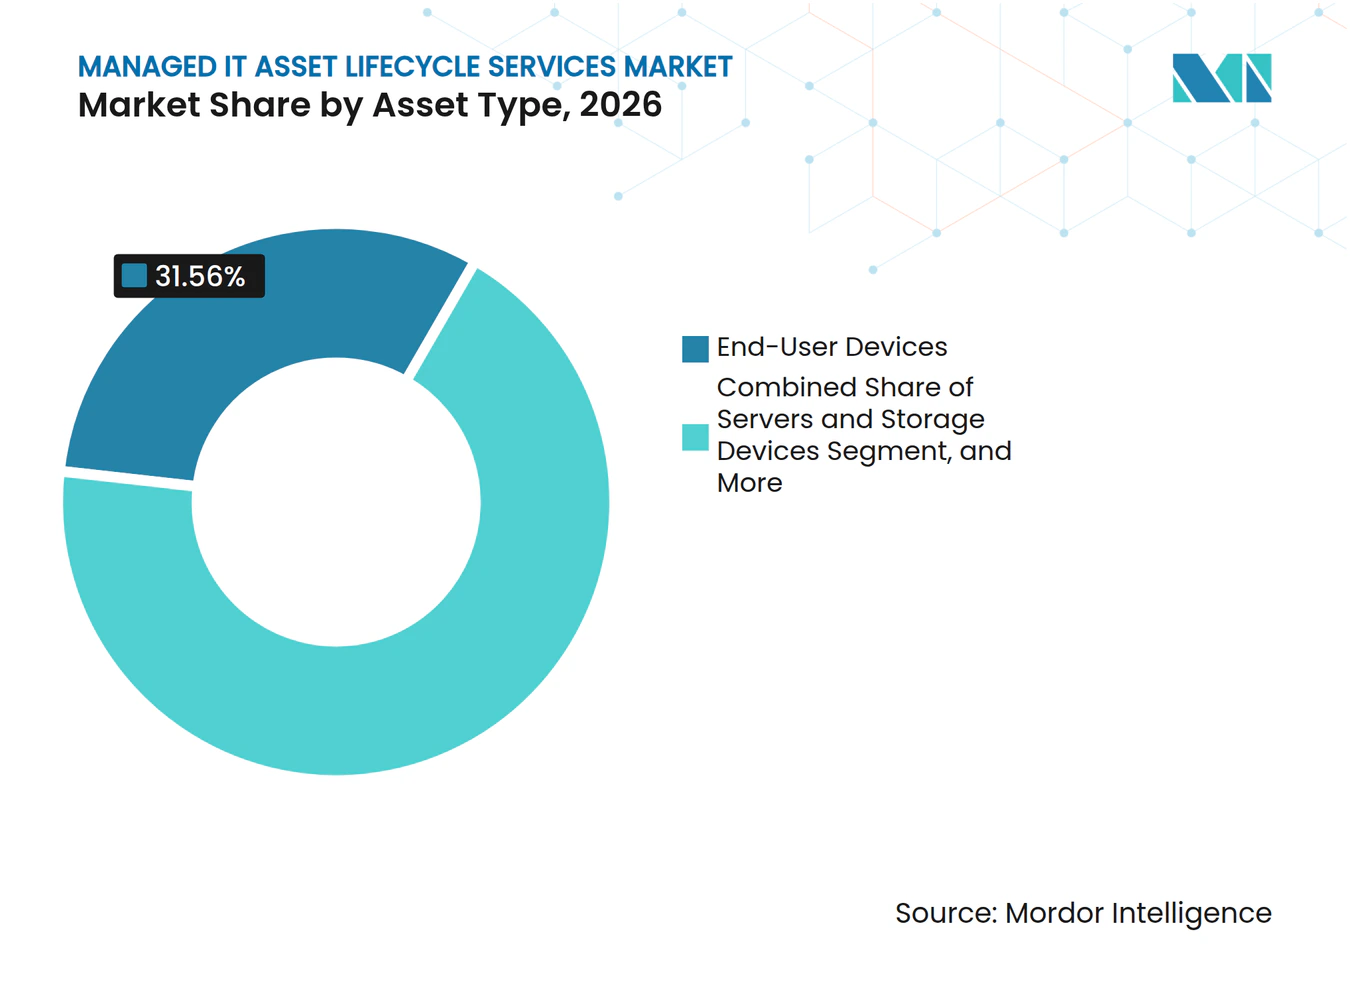
- Por tipo de ativo, os dispositivos de usuário final detinham uma participação de receita de 31,56% em 2026, enquanto servidores e dispositivos de armazenamento devem expandir a um CAGR de 9,72% até 2032.
- Por tipo de serviço de ciclo de vida, a gestão de manutenção, reparo e atualização representou 21,82% da receita em 2026, enquanto a descoberta, rastreamento e governança de ativos deve expandir a um CAGR de 9,81% até 2032.
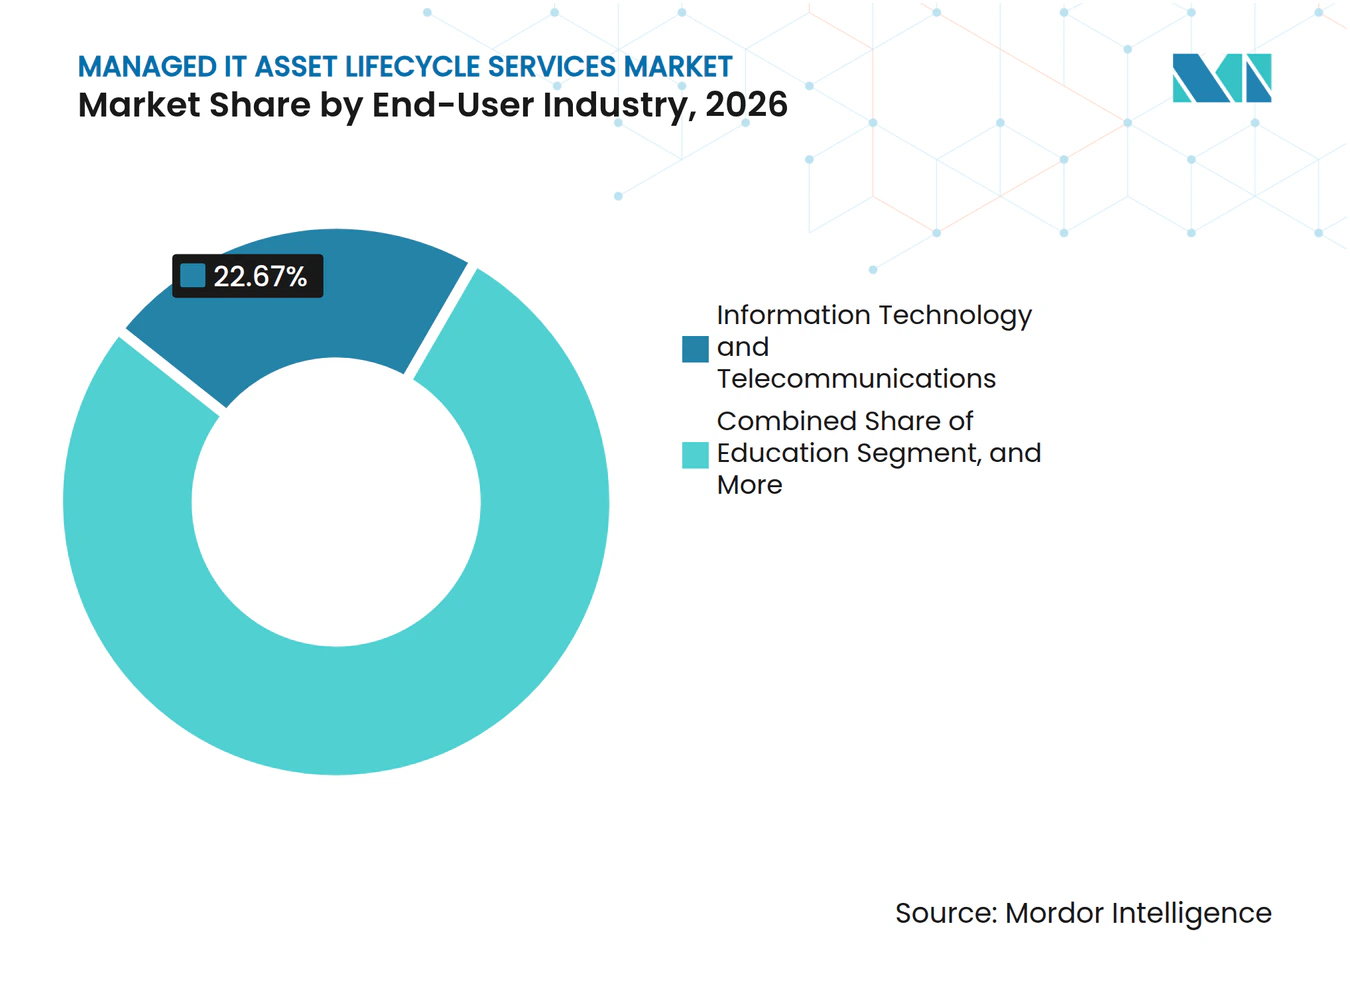
- Por setor do usuário final, tecnologia da informação e telecomunicações detinham 22,67% da receita em 2026 e deve expandir a um CAGR de 9,93% até 2032.
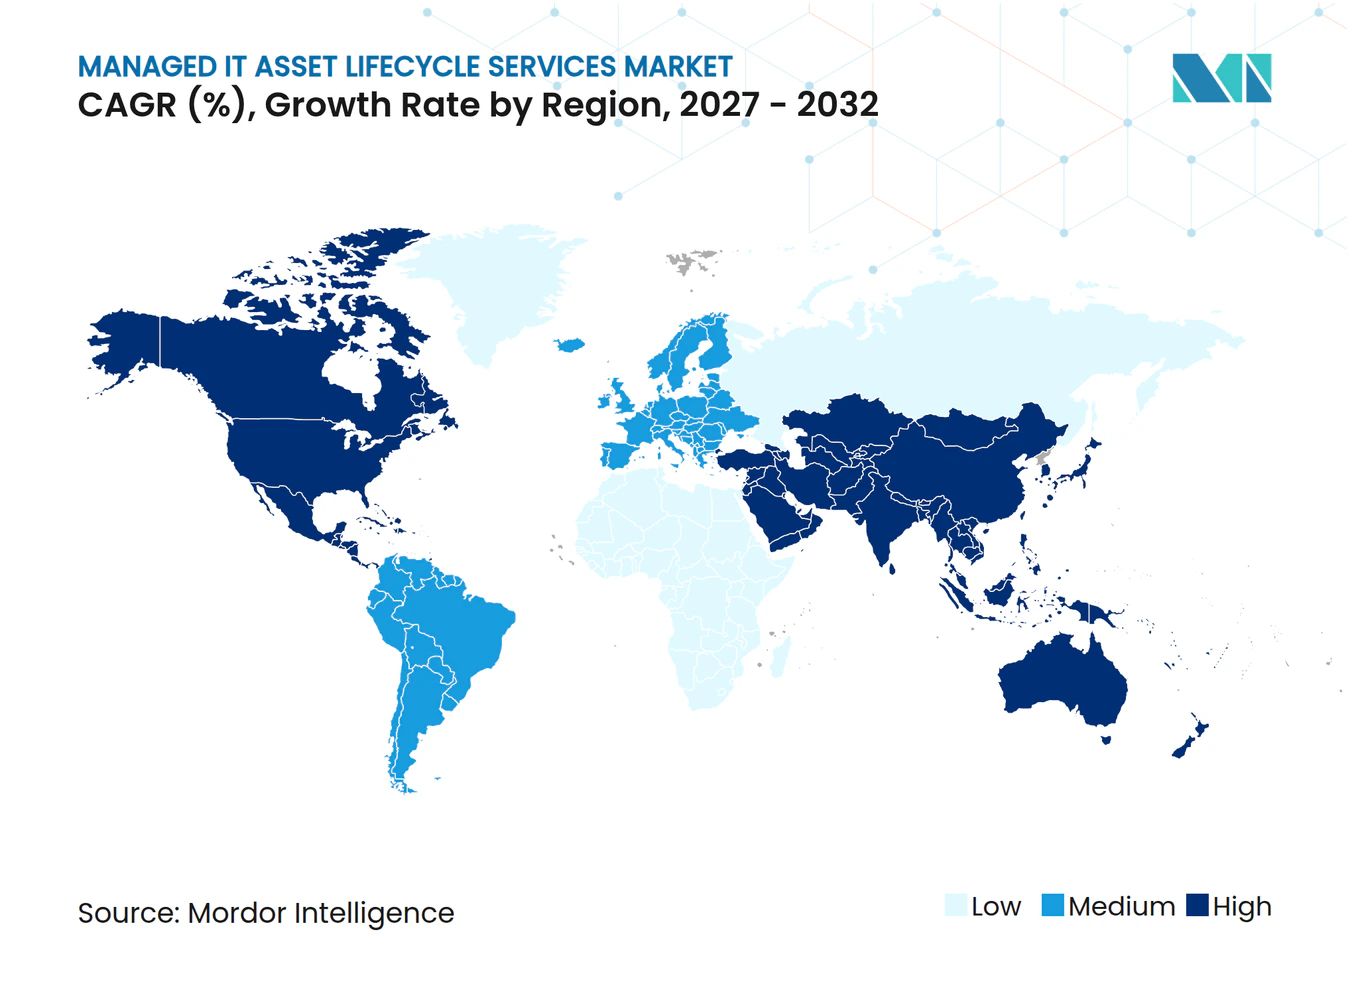
- Por geografia, a América do Norte detinha 41,64% da receita em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 9,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração dos Ciclos de Renovação de Infraestrutura de IA e Data Centers | +1.8% | Global, maior concentração na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Encurtamento dos Intervalos de Renovação de Dispositivos Corporativos | +1.4% | Global | Médio prazo (2-4 anos) |
| Aumento dos Requisitos de Conformidade com Cibersegurança e Residência de Dados | +1.2% | Global, intensificado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Contratos de Dispositivo como Serviço e Baseados em Resultados | +1.0% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Economia Circular e Relatórios de Escopo 3 | +0.8% | Europa como núcleo, com expansão para América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Complexidade de Ativos em Ambientes de Trabalho Distribuídos e Híbridos | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração dos Ciclos de Renovação de Infraestrutura de IA e Data Centers
As cargas de trabalho de IA em larga escala estão alterando a composição dos ativos que passam por programas gerenciados de desativação. Os racks de servidores otimizados para GPU têm ciclos de renovação de 18 a 24 meses, em comparação com os ciclos convencionais de servidores corporativos de até 5 anos. Esses sistemas são densos, frequentemente utilizam resfriamento líquido e contêm memória GPU e componentes de rede valiosos. Eles exigem avaliação em nível de componente e manuseio especializado, em vez de reciclagem de commodities em alto volume. A primeira onda material de descomissionamento de servidores com alta densidade de GPU deve entrar nos canais de disposição entre 2026 e 2029. O Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI favorece, portanto, provedores que possam mobilizar-se rapidamente, higienizar equipamentos no local ou no rack e encaminhar os componentes recuperados por meio de canais downstream qualificados.
Encurtamento dos Intervalos de Renovação de Dispositivos Corporativos
Os dispositivos corporativos em geral também estão sendo substituídos mais cedo, aumentando a regularidade dos volumes de retorno. A Cascade Asset Management reportou uma idade média de desativação de 4,1 anos para laptops corporativos e 4,6 anos para desktops em mais de 1,6 milhão de ativos processados de 2020 a 2024. Um cronograma de retorno mais previsível ajuda os provedores a planejar atividades de transporte, pessoal, recondicionamento e revenda. O mesmo relatório afirmou que os valores de revenda de laptops recondicionados subiram 37,3% ano a ano em 2024, enquanto os valores de revenda de servidores aumentaram 5,1%.[1] Resultados de revenda mais fortes melhoram a economia do recondicionamento e da recomercialização em comparação com a reciclagem direta. Isso sustenta contratos de ciclo de vida completo que vinculam cronogramas de renovação à recuperação de valor residual no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI.
Aumento dos Requisitos de Conformidade com Cibersegurança e Residência de Dados
Os requisitos de destruição de dados estão se tornando mais formais nos programas de desativação de ativos corporativos. O NIST publicou a Publicação Especial 800-88 Revisão 2 em setembro de 2025, atualizando as diretrizes para programas de higienização de mídia e alinhando-as com a ISO/IEC 27040 e a IEEE 2883.[2] As diretrizes revisadas elevam as expectativas para registros serializados de cadeia de custódia, relatórios de auditoria e controles consistentes para ambientes de chave gerenciados externamente. O GDPR, a HIPAA, a Lei de Proteção de Dados Pessoais Digitais da Índia e a Lei de Proteção de Informações Pessoais do Japão impõem diferentes padrões para evidências de exclusão de dados. A UIT emitiu orientações complementares para higienização de mídia em instalações de provedores de serviços em julho de 2025. Esses fatores de conformidade estão aumentando a demanda por provedores credenciados no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI.
Expansão de Contratos de Dispositivo como Serviço e Baseados em Resultados
O Dispositivo como Serviço muda a forma como as empresas adquirem, utilizam e devolvem dispositivos de endpoint. Esses contratos podem incluir implantação, suporte, substituição, logística reversa e responsabilidades de recuperação em um único acordo. Esse modelo transfere mais decisões sobre o cronograma de renovação das equipes internas de TI para os operadores de serviço. Os operadores têm razão financeira para reduzir o tempo de retenção e recuperar o valor residual dos ativos devolvidos. A estrutura torna os provedores de ciclo de vida gerenciado mais relevantes como parceiros de aquisição, e não apenas como fornecedores de fim de vida útil. Também sustenta estruturas de receita recorrente em vez de transações isoladas de compra e revenda de hardware no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Fragmentados de Cadeia de Custódia Transfronteiriça | -1.5% | Global, maior atrito nos fluxos entre Europa, Ásia e Américas | Médio prazo (2-4 anos) |
| Complexidade de Integração entre Sistemas Legados e Isolados | -1.0% | Global | Médio prazo (2-4 anos) |
| Escassez de Talentos Certificados em Destruição de Dados e Engenharia de Hardware | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Extensões de Garantia de OEM e Reparos Internos Adiando Gastos com Ciclo de Vida de Terceiros | -0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Fragmentados de Cadeia de Custódia Transfronteiriça
A disposição transfronteiriça de ativos pode expor as empresas a obrigações regulatórias sobrepostas. A Convenção de Basileia exige consentimento prévio informado para determinadas movimentações transfronteiriças de resíduos perigosos, o que pode criar requisitos adicionais de documentação e prazos. O GDPR exige o manuseio responsável de dados pessoais após a transferência de um ativo, enquanto as normas de privacidade da Índia e do Japão aplicam suas próprias expectativas de verificação. Um único processo global pode não satisfazer todas as jurisdições. Os provedores frequentemente precisam desenvolver programas específicos por país para higienização, manutenção de registros, transporte e processamento downstream. O custo de conformidade resultante pode reduzir as margens em contratos internacionais e retardar a execução de contratos no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI.
Complexidade de Integração entre Sistemas Legados e Isolados
Muitas empresas mantêm sistemas de aquisição separados, plataformas de gestão de serviços de TI, bancos de dados de gestão de configuração e ferramentas de descoberta de ativos. Os registros de ativos podem não coincidir entre esses sistemas quando o equipamento chega ao fim de sua vida útil. Isso cria atrasos na identificação do dispositivo, seu histórico, sua localização e sua rota de disposição aprovada. As empresas esperam cada vez mais que os provedores de ciclo de vida se conectem aos sistemas existentes de gestão de serviços de TI, aquisição, gestão de ativos e relatórios. Provedores menores podem ter dificuldade em financiar e manter as integrações necessárias. A lacuna tecnológica resultante pode limitar sua capacidade de competir por grandes contratos gerenciados no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ativo:
Dispositivos de Usuário Final Lideram Enquanto Servidores de IA Aceleram os Volumes de DesativaçãoOs dispositivos de usuário final representaram uma participação de receita de 31,56% em 2026. As frotas de laptops e desktops corporativos criam volumes substanciais porque são amplamente implantados em escritórios, filiais e forças de trabalho remotas. Os contratos de Dispositivo como Serviço adicionam estrutura a essa atividade ao incorporar a logística reversa nos acordos de aquisição. Isso oferece aos provedores de serviços maior visibilidade dos retornos esperados do que os projetos de desativação ad hoc. Periféricos e equipamentos de impressão adicionam requisitos de manuseio e governança, embora tenham menor potencial de valor residual. Dispositivos móveis e wearables também estão se tornando mais importantes à medida que os programas corporativos de smartphones e dispositivos de uso específico se expandem na manufatura, logística e saúde no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI.
Servidores e dispositivos de armazenamento devem expandir a um CAGR de 9,72% até 2032. A infraestrutura de IA implantada a partir de 2022 está se aproximando de um ciclo de renovação mais curto de 18 a 24 meses. Isso cria um volume crescente de servidores com alta densidade de GPU que exigem manuseio seguro e avaliação detalhada de componentes. Esses sistemas contêm valor concentrado em memória GPU e interconexões de rede especializadas. Provedores capazes de avaliar e revender esses componentes podem capturar maior valor por ativo do que os programas convencionais de desativação de servidores. Equipamentos de rede e edge também estão aumentando à medida que as empresas implantam infraestrutura distribuída para inferência de IA e processamento remoto.



Por Tipo de Serviço de Ciclo de Vida:
Rastreamento e Governança Tornam-se uma Área-Chave de CrescimentoA gestão de manutenção, reparo e atualização detinha 21,82% da receita em 2026. O serviço se beneficia de trabalho recorrente ao longo da vida útil de um dispositivo, incluindo substituição de bateria, atualizações de armazenamento, atualizações de sistema operacional e suporte de break-fix. Esses pontos de contato ajudam os grandes provedores a manter relacionamentos contínuos com clientes corporativos no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI. Aquisição, sourcing, implantação, configuração e provisionamento são os pontos de partida para muitos contratos gerenciados. Seu papel é especialmente importante nos acordos de Dispositivo como Serviço, nos quais um provedor suporta o equipamento desde o pedido até o comissionamento. Descomissionamento, destruição segura de dados, reciclagem e recuperação de materiais permanecem necessários mais adiante no ciclo de vida, à medida que as expectativas de conformidade e sustentabilidade aumentam.
A descoberta, rastreamento e governança de ativos deve expandir a um CAGR de 9,81% até 2032. As empresas estão migrando de verificações periódicas de inventário para visibilidade contínua em ambientes locais, em nuvem e edge. Isso reflete requisitos de auditoria, divulgações de sustentabilidade e a necessidade de dados serializados desde a aquisição até a desativação. A Organização de Promoção de Serviços em Nuvem do Japão reportou em 2025 que 89,7% das empresas japonesas estavam adotando ou considerando ferramentas de gestão de ativos de TI baseadas em nuvem. O recondicionamento, reimplantação e recomercialização também se beneficiam de preços mais fortes para equipamentos secundários. O tamanho do Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI para esse grupo de serviços é sustentado pela demanda corporativa por controle mensurável sobre o status dos ativos e evidências de disposição.
Por Setor do Usuário Final:
Tecnologia e Telecomunicações Combinam Escala com a Expansão Mais RápidaTecnologia da informação e telecomunicações detinham 22,67% da participação do Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI em 2026. O setor também deve expandir a um CAGR de 9,93% até 2032, tornando-o tanto o maior quanto o segmento de usuário final de crescimento mais rápido. As empresas de tecnologia estão gerando mais equipamentos em desativação por meio da expansão de data centers e investimentos em infraestrutura de IA. Elas também utilizam programas avançados de ciclo de vida para controlar riscos de dados, recuperar valor de ativos e atender às necessidades de relatórios de sustentabilidade. Empresas de software e serviços com presença em data centers em múltiplas regiões criam demanda por descomissionamento em escala de hiperescala. Os operadores de telecomunicações adicionam volumes contínuos provenientes de programas de aparelhos e atualizações recorrentes de equipamentos de rede.
Serviços bancários, financeiros e de seguros permanece a segunda maior fonte de demanda devido aos rigorosos requisitos de residência e destruição de dados. Saúde e ciências da vida exige o manuseio seguro de dados de pacientes provenientes de hardware de TI de uso médico e de uso geral. Governo e instituições públicas operam em ciclos de aquisição mais longos, mas seus projetos de renovação de frota podem produzir grandes lotes de ativos. Agências federais e de defesa também têm forte alinhamento com as diretrizes de higienização de mídia do NIST. A manufatura está adicionando novas classes de ativos à medida que a computação edge e os equipamentos de IoT industrial se tornam mais comuns. A educação está criando demanda à medida que os dispositivos adquiridos durante a pandemia atingem seu fim de vida natural no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI.

Análise Geográfica
A América do Norte detinha 41,64% da participação do Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI em 2026. A densa infraestrutura de TI corporativa, as redes estabelecidas de processamento de terceiros e a ativa construção de data centers de IA sustentam essa posição. O NIST SP 800-88 Revisão 2 fornece uma referência de conformidade importante para agências federais e contratantes governamentais que necessitam de higienização documentada de mídia.[3] As organizações de serviços financeiros e saúde criam demanda sustentada porque combinam grandes frotas de dispositivos com controles rigorosos de dados. A Iron Mountain reportou que sua receita de descomissionamento de data centers mais do que dobrou ano a ano no primeiro trimestre de 2026, refletindo atividade em mandatos corporativos e de hiperescala. O arcabouço de privacidade do Canadá adiciona requisitos de conformidade para contratos transfronteiriços, enquanto a base de manufatura eletrônica do México está construindo uma fonte inicial de retornos de ativos industriais.
A Ásia-Pacífico deve expandir a um CAGR de 9,86% até 2032. As Regras de Gestão de Resíduos Eletrônicos da Índia estabeleceram metas de reciclagem de 20% a partir do ano fiscal de 2025-2026 e fortaleceram o papel dos canais autorizados de coleta e recondicionamento. O Guia da ASEAN para o Desenvolvimento Sustentável de Data Centers identificou um pipeline regional de data centers superior a 10 GW até o final da década, incluindo mais de 5 GW de projetos em Johor. A nova capacidade de data centers criará volumes futuros de servidores, sistemas de armazenamento, equipamentos de rede e dispositivos corporativos para programas gerenciados de desativação. O Japão é um importante mercado regional à medida que as organizações dedicam maior atenção à governança de ativos de TI, cibersegurança e gestão da cadeia de suprimentos. A ISO/IEC 19770-1:2017 está ganhando relevância como estrutura para a gestão disciplinada de ativos nesses programas corporativos.
A Europa ocupa a segunda maior posição regional no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI. A Comissão Europeia reduziu o escopo dos relatórios da CSRD em fevereiro de 2026, mas os limites revistos continuam a abranger grandes empresas que detêm frotas substanciais de ativos de TI. A Agência Federal de Meio Ambiente da Alemanha emitiu orientações de aquisição que incentivam os órgãos públicos a considerar equipamentos de TIC recondicionados, apoiando práticas mais circulares. A América do Sul está centrada no Brasil e na Argentina, onde a digitalização corporativa está aumentando os volumes de desativação de equipamentos, embora os canais informais permaneçam uma restrição. A Arábia Saudita e os Emirados Árabes Unidos estão adicionando capacidade de data centers de nível corporativo no âmbito de programas digitais nacionais, aumentando a necessidade de controles de soberania de dados e descomissionamento estruturado. A África do Sul e a Nigéria representam centros de demanda formal em estágio inicial à medida que a infraestrutura corporativa e os marcos regulatórios de resíduos eletrônicos se desenvolvem no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI.
Cenário Competitivo
Concentração do Mercado
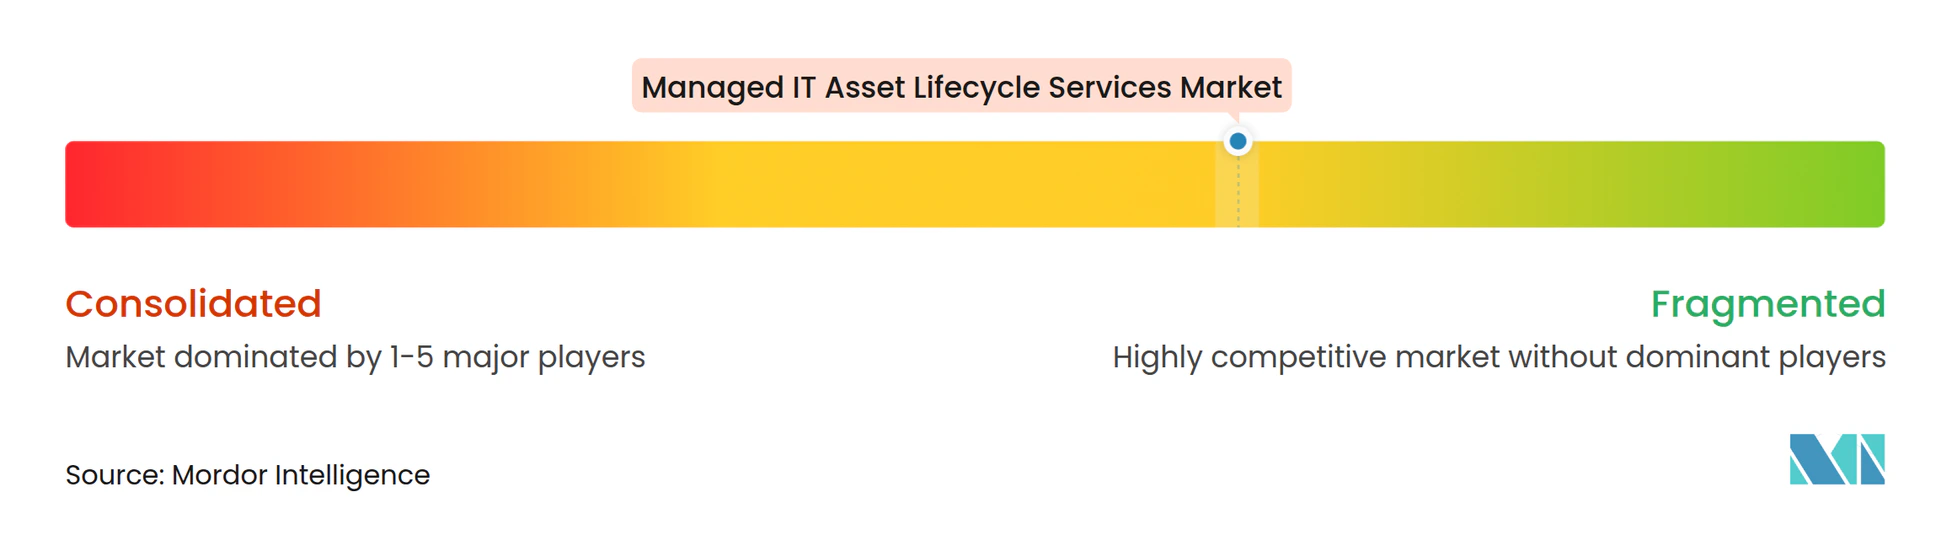
O Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI permanece fragmentado, com provedores globalmente integrados competindo contra muitos especialistas regionais. A consolidação está mudando a estrutura competitiva, especialmente onde as empresas precisam de instalações de processamento certificadas e maior cobertura geográfica. A Sage Sustainable Electronics adquiriu a Cascade Asset Management em janeiro de 2025, criando um negócio combinado com 8 instalações e capacidade anual de manuseio de 1,3 milhão de ativos eletrônicos. A empresa combinada oferece serviços desde a implantação e reparo até a gestão de fim de vida útil. Os provedores maiores também estão usando aquisições para adicionar cobertura regional, manuseio especializado de ativos e capacidade de processamento. Essa atividade aumenta a importância da escala nas licitações de clientes que precisam de serviço consistente em múltiplos locais no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI.
As plataformas tecnológicas estão se tornando um fator competitivo fundamental. Os clientes corporativos esperam higienização auditável de dados, documentação de cadeia de custódia, relatórios de ESG e integrações de sistemas. A Iron Mountain descreveu um acordo plurianual para fornecer serviços de ciclo de vida em mais de 30 países para uma empresa global de publicidade, juntamente com um mandato de data center envolvendo 60.000 drives para uma empresa de tecnologia. A Dynamic Lifecycle Innovations lançou o Dynamic ITAD Sync para a ServiceNow Store em julho de 2026, permitindo que os usuários agendem coletas, rastreiem o status de disposição, acessem certificados de destruição e criem relatórios de conformidade a partir de seu fluxo de trabalho existente. Esses exemplos mostram por que integração e rastreabilidade estão se tornando importantes nas decisões de seleção corporativa. R2v3, NAID AAA, ISO 14001, e-Stewards e ISO 27001 são cada vez mais requisitos básicos em licitações regulamentadas.
O descomissionamento de servidores de IA adiciona outra diferenciação entre os provedores. O trabalho exige engenharia especializada, mobilização rápida no local, higienização de dados no dispositivo e mercados secundários estabelecidos para componentes. A Reconext concluiu em 2025 um projeto de descomissionamento envolvendo 2.500 servidores de IA equipados com GPU NVIDIA e mais de 17.000 discos rígidos avulsos em 4 instalações. O uso dos sistemas Rackwipe e Proteus sustentou um rendimento de reutilização reportado de 97%. Operadores menores podem permanecer relevantes na coleta local e no recondicionamento de rotina, mas podem enfrentar desafios em grandes atribuições de data centers de alta segurança no Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI. Pontuação de concentração de mercado: 3 de 10, porque não há dados de participação combinada disponíveis para os principais provedores e a presença de centenas de operadores regionais e de nicho indica uma estrutura competitiva fragmentada.
Líderes do Setor de Serviços Gerenciados de Ciclo de Vida de Ativos de TI
-
Iron Mountain Incorporated
-
Sims Limited
-
SK Tes Co., Ltd.
-
Reconext Holdings, LLC
-
EPC, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI Empresas cobertas neste relatório
- Iron Mountain Incorporated
- Sims Limited
- SK Tes Co., Ltd.
- Reconext Holdings, LLC
- Cascade Asset Management, Inc.
- Apto Solutions, Inc.
- Wisetek Solutions Limited
- Sage Sustainable Electronics, LLC
- ERI, LLC
- DMD Systems Recovery, Inc.
- Securis, Inc.
- HOBI International, Inc.
- Dynamic Lifecycle Innovations, Inc.
- UCS Logistics, Inc.
- OSI Global, Inc.
- Techbuyer Limited
- Foxway AB
- Restore Technology Limited
- Cxtec, Inc.
- EPC, Inc.
- Global Resale, Inc.
- PlanITROI, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI
- Outubro de 2026: SK Tes Japan e XTREME-D anunciaram uma parceria estratégica para desenvolver serviços de IA sustentáveis baseados em nuvem utilizando servidores recondicionados, vinculando diretamente a recuperação de hardware corporativo à entrega de serviços de IA em hiperescala e estabelecendo um novo modelo comercial para ativos de data center de segunda vida. A colaboração é consistente com a estratégia mais ampla da SK Tes de abordar o descomissionamento de infraestrutura de IA em meio à aceleração dos ciclos de renovação de hardware.
- Agosto de 2026: A Iron Mountain reportou receita de gestão do ciclo de vida de ativos no 2º trimestre de 2026 de 288 milhões de USD, alta de 88% ano a ano, incluindo 82% de crescimento orgânico. Durante o trimestre, a Iron Mountain assinou um acordo plurianual com uma empresa global de publicidade, tornando-se seu único provedor de gestão do ciclo de vida de ativos em mais de 30 países, e também concluiu um mandato para descomissionar e recomercializar 75.000 itens de hardware de TI nos Estados Unidos, Europa e Ásia-Pacífico para um cliente existente de data center.
- Julho de 2026: A Dynamic Lifecycle Innovations lançou o "Dynamic ITAD Sync", um aplicativo nativo na ServiceNow Store que permite às equipes de TI corporativas agendar coletas de ativos, rastrear o status de disposição em tempo real, acessar Certificados de Destruição e gerar relatórios de conformidade sem sair de seus fluxos de trabalho existentes no ServiceNow, atendendo diretamente à principal demanda corporativa por conectividade entre ITAD e gestão de serviços de TI.
- Maio de 2026: A Iron Mountain elevou sua orientação de receita de gestão do ciclo de vida de ativos para o ano completo de 2026 para 950 milhões de USD após a receita de gestão do ciclo de vida de ativos no 1º trimestre de 2026 de 232 milhões de USD, alta de 92% ano a ano, que superou as projeções em 40 milhões de USD. A empresa adicionou 2 dúzias de clientes de gestão do ciclo de vida de ativos da Fortune 1000 no trimestre e assinou um contrato para descomissionar, higienizar e recomercializar com segurança 60.000 drives para uma empresa global de tecnologia.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI
O Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI abrange serviços terceirizados que permitem às organizações planejar, adquirir, implantar, monitorar, manter, proteger, renovar, reimplantar e descartar ativos de TI ao longo de todo o seu ciclo de vida.
O Relatório do Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI é Segmentado por Tipo de Ativo (Dispositivos de Usuário Final, Servidores e Dispositivos de Armazenamento, Equipamentos de Rede e Edge, Dispositivos Móveis e Wearables, Periféricos e Equipamentos de Impressão e Outros Ativos de TI), Tipo de Serviço de Ciclo de Vida (Gestão de Aquisição e Sourcing, Implantação, Configuração e Provisionamento, Gestão de Manutenção, Reparo e Atualização, Descoberta, Rastreamento e Governança de Ativos, Descomissionamento e Destruição Segura de Dados, Recondicionamento, Reimplantação e Recomercialização e Reciclagem e Recuperação de Materiais), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros, Tecnologia da Informação e Telecomunicações, Saúde e Ciências da Vida, Governo e Instituições Públicas, Manufatura e Industrial, Educação e Outros Setores do Usuário Final) e Geografia (América do Norte [Estados Unidos, Canadá e México], América do Sul [Argentina, Brasil e Restante da América do Sul], Europa [Alemanha, Reino Unido, França, Rússia e Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul e Restante da Ásia-Pacífico], Oriente Médio [Turquia, Arábia Saudita, Emirados Árabes Unidos e Restante do Oriente Médio] e África [Nigéria, África do Sul e Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Dispositivos de Usuário Final |
| Servidores e Dispositivos de Armazenamento |
| Equipamentos de Rede e Edge |
| Dispositivos Móveis e Wearables |
| Periféricos e Equipamentos de Impressão |
| Outros Ativos de TI |
| Gestão de Aquisição e Sourcing |
| Implantação, Configuração e Provisionamento |
| Gestão de Manutenção, Reparo e Atualização |
| Descoberta, Rastreamento e Governança de Ativos |
| Descomissionamento e Destruição Segura de Dados |
| Recondicionamento, Reimplantação e Recomercialização |
| Reciclagem e Recuperação de Materiais |
| Serviços Bancários, Financeiros e de Seguros |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Instituições Públicas |
| Manufatura e Industrial |
| Educação |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Argentina |
| Brasil | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | Nigéria |
| África do Sul | |
| Restante da África |
| Por Tipo de Ativo | Dispositivos de Usuário Final | |
| Servidores e Dispositivos de Armazenamento | ||
| Equipamentos de Rede e Edge | ||
| Dispositivos Móveis e Wearables | ||
| Periféricos e Equipamentos de Impressão | ||
| Outros Ativos de TI | ||
| Por Tipo de Serviço de Ciclo de Vida | Gestão de Aquisição e Sourcing | |
| Implantação, Configuração e Provisionamento | ||
| Gestão de Manutenção, Reparo e Atualização | ||
| Descoberta, Rastreamento e Governança de Ativos | ||
| Descomissionamento e Destruição Segura de Dados | ||
| Recondicionamento, Reimplantação e Recomercialização | ||
| Reciclagem e Recuperação de Materiais | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Instituições Públicas | ||
| Manufatura e Industrial | ||
| Educação | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Argentina | |
| Brasil | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | Nigéria | |
| África do Sul | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI?
O Mercado de Serviços Gerenciados de Ciclo de Vida de Ativos de TI foi avaliado em 22,38 bilhões de USD em 2026 e deve alcançar 36,71 bilhões de USD até 2032 a um CAGR de 8,48%.
O que está impulsionando a demanda por serviços gerenciados de ciclo de vida de ativos de TI?
Ciclos de renovação mais curtos de servidores de IA, requisitos de cibersegurança, regras de higienização de dados e necessidades de relatórios de sustentabilidade estão aumentando a demanda.
Qual categoria de ativo deve expandir mais rapidamente?
Servidores e dispositivos de armazenamento devem expandir a um CAGR de 9,72% até 2032, sustentados pelos ciclos de renovação de infraestrutura de IA.
Qual setor do usuário final lidera a demanda?
Tecnologia da informação e telecomunicações detinham 22,67% da receita em 2026 e deve expandir a um CAGR de 9,93% até 2032.
Qual região tem a maior participação?
A América do Norte detinha 41,64% da receita em 2026, sustentada por infraestrutura de TI madura e requisitos de conformidade estabelecidos.
Por que os serviços de destruição de dados são importantes?
O NIST SP 800-88 Revisão 2 e os variados requisitos de privacidade tornam a higienização documentada de dados e a cadeia de custódia rastreável importantes para dispositivos desativados.