
Taille et Part du Marché des Services Gérés de Cycle de Vie des Actifs Informatiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 24.43 Milliards de dollars |
| Taille du Marché (2032) | 36.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.48 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
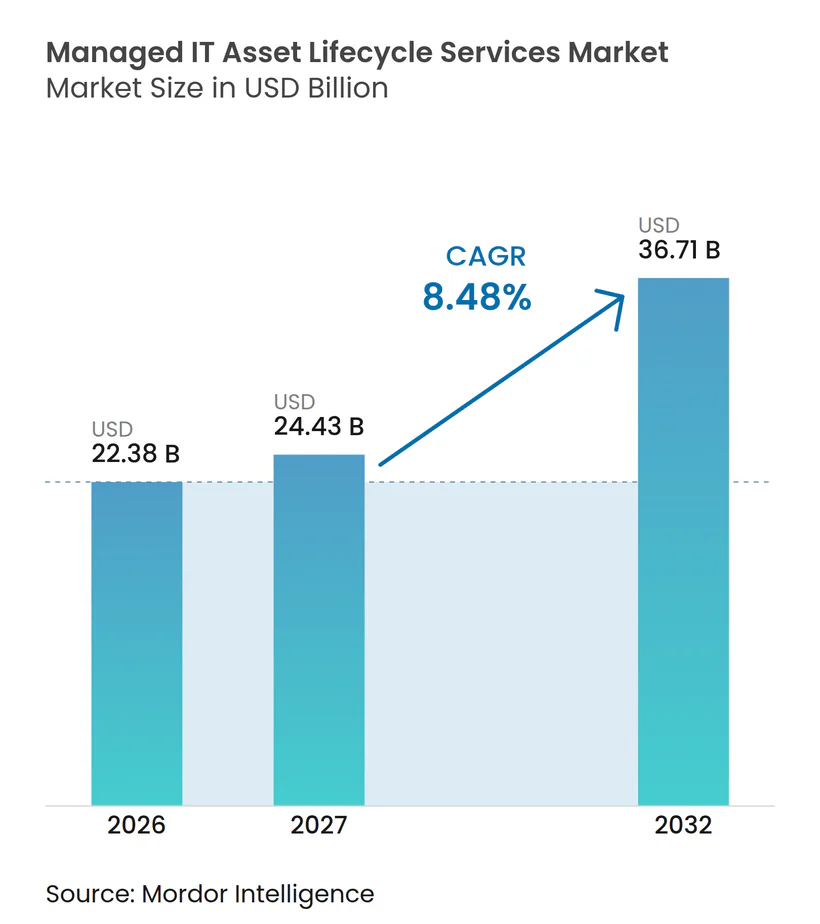
Analyse du Marché des Services Gérés de Cycle de Vie des Actifs Informatiques par Mordor Intelligence
La taille du Marché des Services Gérés de Cycle de Vie des Actifs Informatiques était évaluée à 22,38 milliards USD en 2026 et devrait atteindre 36,71 milliards USD d'ici 2032, à un CAGR de 8,48% pendant la période de prévision 2027-2032. Le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques est soutenu par des cycles de renouvellement plus courts pour les serveurs prêts pour l'IA, ce qui augmente le volume d'équipements à haute valeur entrant dans les programmes gérés. Les normes de sécurité des données et les exigences de reporting en matière de développement durable font également de la mise hors service documentée des actifs une exigence fondamentale pour les entreprises. Les prestataires disposant d'une destruction certifiée des données, d'une logistique traçable et d'un reporting intégré sont mieux positionnés pour décrocher de grands contrats d'entreprise. Les contrats d'Appareil en tant que Service peuvent rendre les volumes de retour plus prévisibles, car la logistique inverse est intégrée dans les arrangements d'approvisionnement. Le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques reste fragmenté, bien que les prestataires mondiaux gagnent un avantage grâce à leur capacité de traitement certifiée, leurs plateformes technologiques et leur couverture opérationnelle transfrontalière.
Points Clés du Rapport
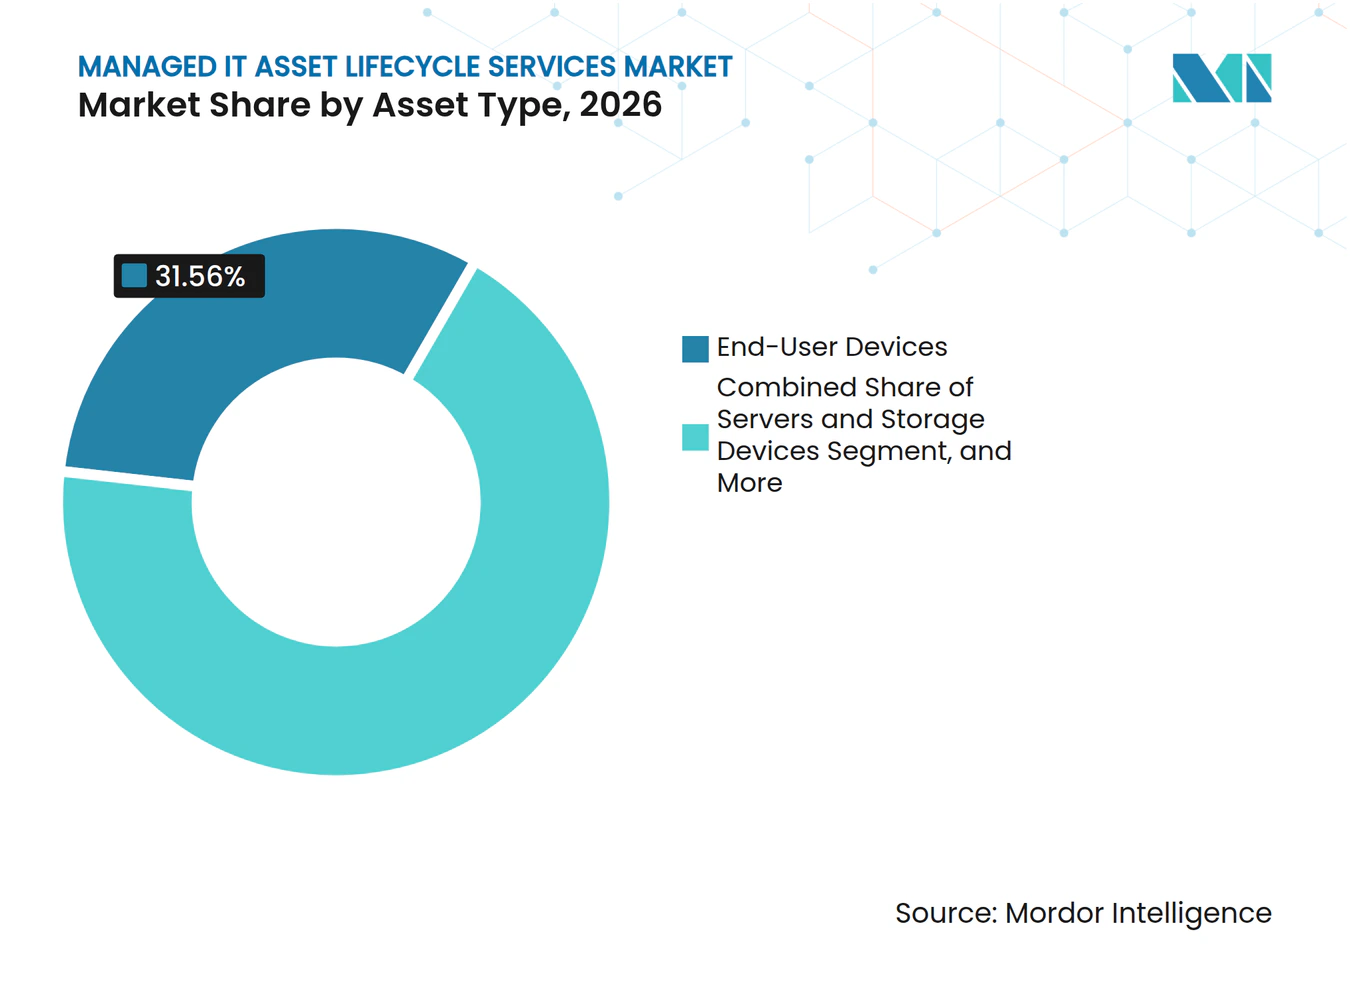
- Par type d'actif, les appareils des utilisateurs finaux détenaient une part de revenus de 31,56% en 2026, tandis que les serveurs et dispositifs de stockage devraient se développer à un CAGR de 9,72% jusqu'en 2032.
- Par type de service de cycle de vie, la gestion de la maintenance, de la réparation et des mises à niveau représentait 21,82% des revenus en 2026, tandis que la découverte, le suivi et la gouvernance des actifs devraient se développer à un CAGR de 9,81% jusqu'en 2032.
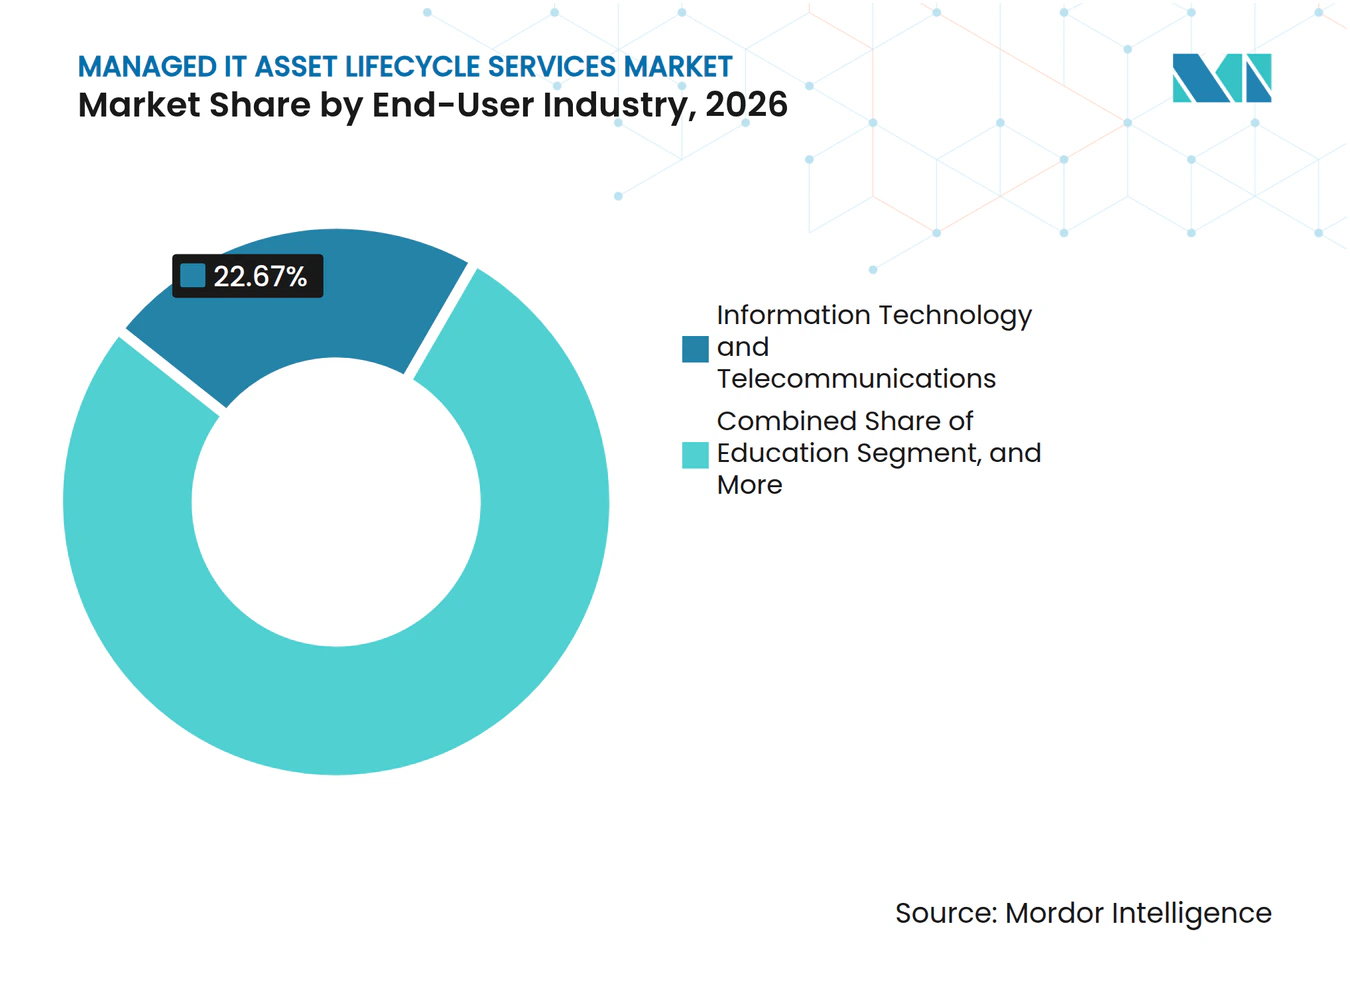
- Par secteur d'activité des utilisateurs finaux, les technologies de l'information et les télécommunications détenaient 22,67% des revenus en 2026 et devraient se développer à un CAGR de 9,93% jusqu'en 2032.
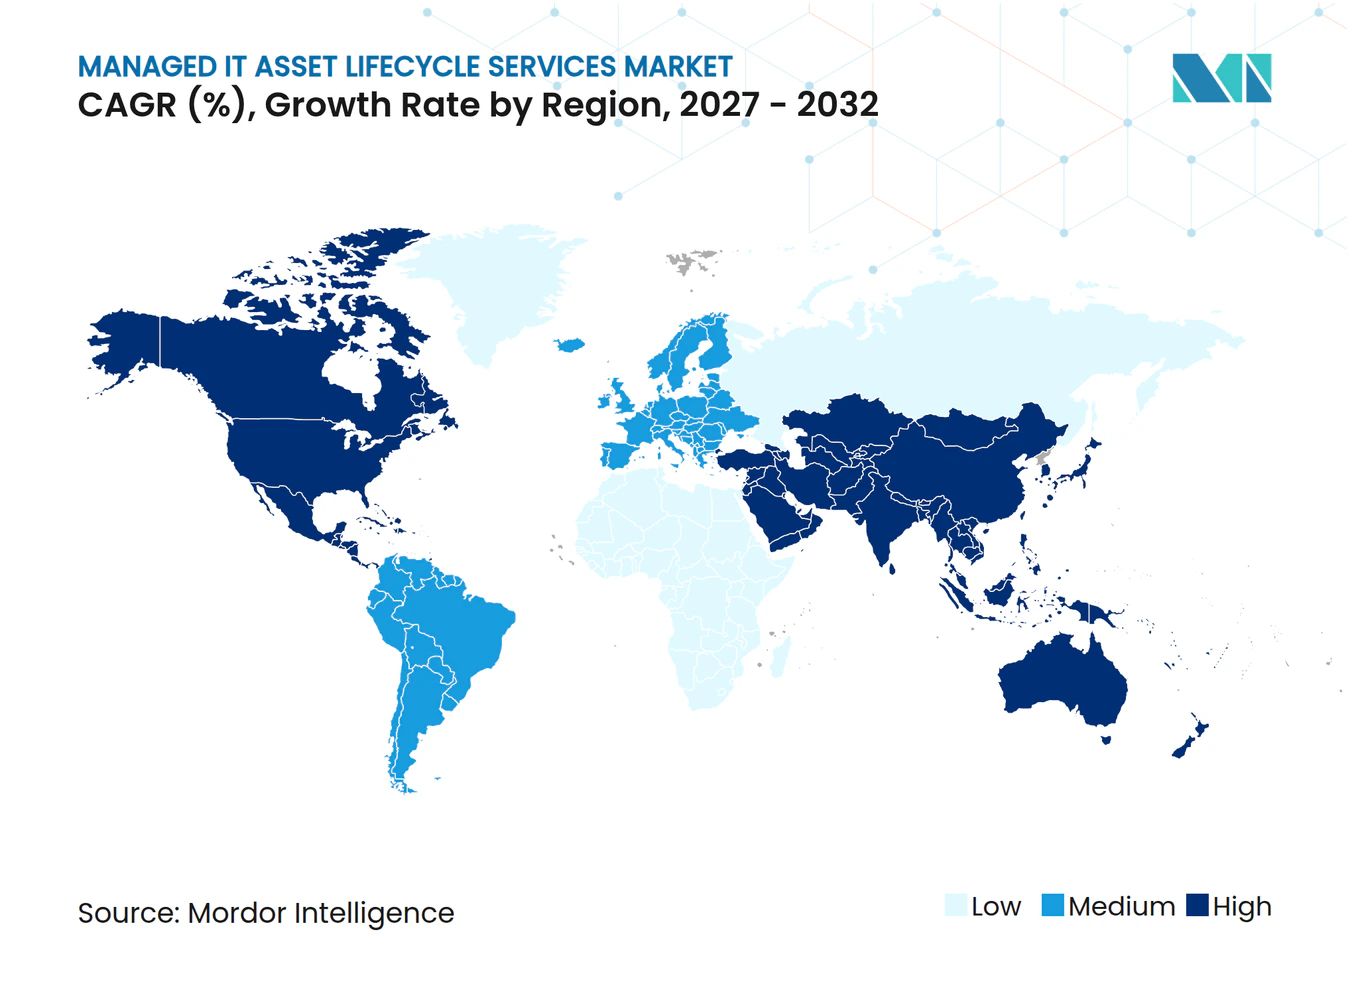
- Par géographie, l'Amérique du Nord détenait 41,64% des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,86% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Accélération des Cycles de Renouvellement des Infrastructures d'IA et des Centres de Données | +1.8% | Mondial, concentration la plus élevée en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Raccourcissement des Intervalles de Renouvellement des Appareils en Entreprise | +1.4% | Mondial | Moyen terme (2-4 ans) |
| Renforcement des Exigences de Conformité en Matière de Cybersécurité et de Résidence des Données | +1.2% | Mondial, accentué en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des Contrats d'Appareil en tant que Service et Basés sur les Résultats | +1.0% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Économie Circulaire et Exigences de Reporting sur le Scope 3 | +0.8% | Europe en cœur, avec extension vers l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Complexité des Actifs dans les Environnements de Travail Distribués et Hybrides | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Accélération des Cycles de Renouvellement des Infrastructures d'IA et des Centres de Données
Les charges de travail d'IA à grande échelle modifient la composition des actifs transitant par les programmes de mise hors service gérés. Les racks de serveurs optimisés pour les GPU ont des cycles de renouvellement de 18 à 24 mois, contre des cycles de serveurs d'entreprise conventionnels pouvant aller jusqu'à 5 ans. Ces systèmes sont denses, utilisent souvent le refroidissement liquide et contiennent de précieuses mémoires GPU et des composants réseau. Ils nécessitent une évaluation au niveau des composants et une manipulation spécialisée plutôt qu'un recyclage de produits de grande consommation à fort volume. La première vague significative de mise hors service de serveurs à forte densité de GPU devrait entrer dans les circuits de disposition entre 2026 et 2029. Le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques favorise donc les prestataires capables de se mobiliser rapidement, d'assainir les équipements sur site ou en rack, et de placer les composants récupérés via des circuits aval qualifiés.
Raccourcissement des Intervalles de Renouvellement des Appareils en Entreprise
Les appareils d'entreprise généraux sont également remplacés plus tôt, augmentant la régularité des volumes de retour. Cascade Asset Management a signalé un âge moyen de mise hors service de 4,1 ans pour les ordinateurs portables d'entreprise et de 4,6 ans pour les ordinateurs de bureau, sur plus de 1,6 million d'actifs traités de 2020 à 2024. Une planification plus prévisible des retours aide les prestataires à organiser le transport, les effectifs, la remise à neuf et les activités de revente. Le même rapport indiquait que les valeurs de revente des ordinateurs portables remis à neuf avaient augmenté de 37,3% d'une année sur l'autre en 2024, tandis que les valeurs de revente des serveurs avaient augmenté de 5,1%.[1] De meilleurs résultats de revente améliorent l'économie de la remise à neuf et de la commercialisation par rapport au recyclage direct. Cela soutient les contrats de cycle de vie complet qui lient les calendriers de renouvellement à la récupération de la valeur résiduelle dans le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques.
Renforcement des Exigences de Conformité en Matière de Cybersécurité et de Résidence des Données
Les exigences en matière de destruction des données deviennent plus formelles dans les programmes de mise hors service des actifs d'entreprise. Le NIST a publié la Publication Spéciale 800-88 Révision 2 en septembre 2025, mettant à jour les directives pour les programmes d'assainissement des supports et les alignant sur l'ISO/IEC 27040 et l'IEEE 2883.[2] Les directives révisées rehaussent les attentes en matière de registres sérialisés de chaîne de traçabilité, de rapports d'audit et de contrôles cohérents pour les environnements de clés gérés en externe. Le RGPD, la HIPAA, la Loi indienne sur la Protection des Données Personnelles Numériques et la Loi japonaise sur la Protection des Informations Personnelles imposent des normes différentes en matière de preuve de suppression des données. L'UIT a publié des directives complémentaires pour l'assainissement des supports dans les installations des prestataires de services en juillet 2025. Ces facteurs de conformité augmentent la demande de prestataires accrédités sur le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques.
Expansion des Contrats d'Appareil en tant que Service et Basés sur les Résultats
L'Appareil en tant que Service modifie la façon dont les entreprises acquièrent, utilisent et restituent les appareils de point de terminaison. Ces contrats peuvent inclure le déploiement, le support, le remplacement, la logistique inverse et les responsabilités de récupération dans un seul arrangement. Ce modèle transfère davantage de décisions relatives au calendrier de renouvellement des équipes informatiques internes aux opérateurs de services. Les opérateurs ont une raison financière de réduire le temps de détention et de récupérer la valeur résiduelle des actifs retournés. La structure rend les prestataires de cycle de vie géré plus pertinents en tant que partenaires d'approvisionnement plutôt que simples fournisseurs de fin de vie. Elle soutient également des structures de revenus récurrents plutôt que des transactions isolées d'achat et de revente de matériel dans le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Exigences Fragmentées de Chaîne de Traçabilité Transfrontalière | -1.5% | Mondial, friction la plus forte sur les flux entre l'Europe, l'Asie et les Amériques | Moyen terme (2-4 ans) |
| Complexité d'Intégration entre les Systèmes Hérités et Cloisonnés | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de Talents Certifiés en Destruction de Données et en Ingénierie Matérielle | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Extensions de Garantie des Fabricants d'Équipements d'Origine et Réparations Internes Différant les Dépenses de Cycle de Vie Tiers | -0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences Fragmentées de Chaîne de Traçabilité Transfrontalière
La disposition transfrontalière des actifs peut exposer les entreprises à des obligations réglementaires qui se chevauchent. La Convention de Bâle exige un consentement préalable en connaissance de cause pour certains mouvements transfrontaliers de déchets dangereux, ce qui peut créer des exigences supplémentaires en matière de documentation et de délais. Le RGPD exige une gestion responsable des données personnelles après qu'un actif change de mains, tandis que les règles de confidentialité indiennes et japonaises appliquent leurs propres exigences de vérification. Un processus mondial unique peut ne pas satisfaire toutes les juridictions. Les prestataires doivent souvent élaborer des programmes spécifiques à chaque pays pour l'assainissement, la tenue des registres, le transport et le traitement en aval. Le coût de conformité qui en résulte peut réduire les marges sur les engagements internationaux et ralentir l'exécution des contrats dans le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques.
Complexité d'Intégration entre les Systèmes Hérités et Cloisonnés
De nombreuses entreprises conservent des systèmes d'approvisionnement distincts, des plateformes de gestion des services informatiques, des bases de données de gestion de la configuration et des outils de découverte des actifs. Les enregistrements des actifs peuvent ne pas correspondre entre ces systèmes lorsque l'équipement arrive en fin de vie. Cela crée des retards dans l'identification de l'appareil, de son historique, de son emplacement et de son circuit de disposition approuvé. Les entreprises attendent de plus en plus des prestataires de cycle de vie qu'ils se connectent aux systèmes existants de gestion des services informatiques, d'approvisionnement, de gestion des actifs et de reporting. Les prestataires de plus petite taille peuvent trouver difficile de financer et de maintenir les intégrations requises. L'écart technologique qui en résulte peut limiter leur capacité à concourir pour de grands contrats gérés dans le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Actif :
Les Appareils des Utilisateurs Finaux en Tête Tandis que les Serveurs d'IA Accélèrent les Volumes de Mise hors ServiceLes appareils des utilisateurs finaux représentaient une part de revenus de 31,56% en 2026. Les parcs d'ordinateurs portables et de bureau d'entreprise créent des volumes substantiels car ils sont déployés largement dans les bureaux, les succursales et les effectifs à distance. Les contrats d'Appareil en tant que Service ajoutent une structure à cette activité en intégrant la logistique inverse dans les accords d'approvisionnement. Cela donne aux prestataires de services une meilleure visibilité des retours attendus que les projets de mise hors service ponctuels. Les périphériques et les équipements d'impression ajoutent des exigences de gestion et de gouvernance, bien qu'ils aient un potentiel de valeur résiduelle plus faible. Les appareils mobiles et les objets connectés deviennent également plus importants à mesure que les programmes de smartphones d'entreprise et les appareils dédiés se développent dans la fabrication, la logistique et la santé au sein du Marché des Services Gérés de Cycle de Vie des Actifs Informatiques.
Les serveurs et dispositifs de stockage devraient se développer à un CAGR de 9,72% jusqu'en 2032. L'infrastructure d'IA déployée à partir de 2022 approche d'un cycle de renouvellement plus court de 18 à 24 mois. Cela crée un volume croissant de serveurs à forte densité de GPU nécessitant une manipulation sécurisée et une évaluation détaillée des composants. Ces systèmes contiennent une valeur concentrée dans les mémoires GPU et les interconnexions réseau spécialisées. Les prestataires capables d'évaluer et de revendre ces composants peuvent capturer une valeur plus élevée par actif que les programmes de mise hors service de serveurs conventionnels. Les équipements réseau et périphériques augmentent également à mesure que les entreprises déploient une infrastructure distribuée pour l'inférence d'IA et le traitement à distance.



Par Type de Service de Cycle de Vie :
Le Suivi et la Gouvernance Deviennent un Domaine de Croissance CléLa gestion de la maintenance, de la réparation et des mises à niveau représentait 21,82% des revenus en 2026. Le service bénéficie de travaux récurrents tout au long de la durée de vie utile d'un appareil, notamment le remplacement de batteries, les mises à niveau de stockage, les actualisations du système d'exploitation et le support de dépannage. Ces points de contact aident les grands prestataires à maintenir des relations continues avec les clients d'entreprise dans le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques. L'approvisionnement, la gestion des sources, le déploiement, la configuration et le provisionnement constituent les points de départ de nombreux engagements gérés. Leur rôle est particulièrement important dans les arrangements d'Appareil en tant que Service où un prestataire soutient l'équipement de la commande jusqu'à la mise en service. La mise hors service, la destruction sécurisée des données, le recyclage et la récupération des matériaux restent nécessaires plus tard dans le cycle de vie à mesure que les attentes en matière de conformité et de développement durable augmentent.
La découverte, le suivi et la gouvernance des actifs devraient se développer à un CAGR de 9,81% jusqu'en 2032. Les entreprises passent des contrôles d'inventaire périodiques à une visibilité continue sur les environnements sur site, en nuage et en périphérie. Cela reflète les exigences d'audit, les déclarations de développement durable et le besoin de données sérialisées de l'approvisionnement à la mise hors service. L'Organisation de Promotion des Services en Nuage du Japon a rapporté en 2025 que 89,7% des entreprises japonaises adoptaient ou envisageaient des outils de gestion des actifs informatiques basés sur le nuage. La remise à neuf, le redéploiement et la commercialisation bénéficient également d'une tarification plus solide des équipements d'occasion. La taille du Marché des Services Gérés de Cycle de Vie des Actifs Informatiques pour ce groupe de services est soutenue par la demande des entreprises pour un contrôle mesurable du statut des actifs et des preuves de disposition.
Par Secteur d'Activité des Utilisateurs Finaux :
Les Technologies et les Télécommunications Combinent Échelle et Expansion la Plus RapideLes technologies de l'information et les télécommunications détenaient 22,67% de la part du Marché des Services Gérés de Cycle de Vie des Actifs Informatiques en 2026. Le secteur devrait également se développer à un CAGR de 9,93% jusqu'en 2032, ce qui en fait à la fois le segment d'utilisateurs finaux le plus grand et celui à la croissance la plus rapide. Les entreprises technologiques génèrent davantage d'équipements en fin de vie grâce à l'expansion des centres de données et aux investissements dans l'infrastructure d'IA. Elles utilisent également des programmes de cycle de vie avancés pour contrôler les risques liés aux données, récupérer la valeur des actifs et répondre aux besoins de reporting en matière de développement durable. Les entreprises de logiciels et de services disposant d'empreintes de centres de données multi-régions créent une demande pour la mise hors service à grande échelle. Les opérateurs de télécommunications ajoutent des volumes continus provenant des programmes de terminaux mobiles et des mises à niveau récurrentes des équipements réseau.
Les services bancaires, financiers et d'assurance restent la deuxième source de demande en raison des exigences strictes en matière de résidence et de destruction des données. La santé et les sciences de la vie nécessitent une gestion sécurisée des données des patients provenant du matériel informatique à usage médical et général. Les institutions gouvernementales et publiques fonctionnent sur des cycles d'approvisionnement plus longs, mais leurs projets de renouvellement de parc peuvent produire de grandes quantités d'actifs. Les agences fédérales et de défense sont également fortement alignées sur les directives d'assainissement des supports du NIST. La fabrication ajoute de nouvelles classes d'actifs à mesure que l'informatique en périphérie et les équipements d'Internet des Objets industriels deviennent plus courants. L'éducation crée une demande à mesure que les appareils achetés pendant la pandémie atteignent leur fin de vie naturelle dans le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques.

Analyse Géographique
L'Amérique du Nord détenait 41,64% de la part du Marché des Services Gérés de Cycle de Vie des Actifs Informatiques en 2026. La densité de l'infrastructure informatique d'entreprise, les réseaux de traitement tiers établis et la construction active de centres de données d'IA soutiennent cette position. La NIST SP 800-88 Révision 2 constitue une référence de conformité majeure pour les agences fédérales et les contractants gouvernementaux qui ont besoin d'un assainissement documenté des supports.[3] Les organisations de services financiers et de santé créent une demande soutenue car elles combinent de grands parcs d'appareils avec des contrôles stricts des données. Iron Mountain a rapporté que ses revenus de mise hors service de centres de données avaient plus que doublé d'une année sur l'autre au premier trimestre 2026, reflétant l'activité sur les mandats d'entreprise et d'hyperscale. Le cadre de confidentialité du Canada ajoute des exigences de conformité pour les engagements transfrontaliers, tandis que la base de fabrication électronique du Mexique constitue une source précoce de retours d'actifs industriels.
L'Asie-Pacifique devrait se développer à un CAGR de 9,86% jusqu'en 2032. Les Règles de Gestion des Déchets Électroniques de l'Inde ont établi des objectifs de recyclage de 20% à partir de l'exercice fiscal 2025-2026 et ont renforcé le rôle des circuits de collecte et de remise à neuf autorisés. Le Guide de l'ASEAN pour le Développement Durable des Centres de Données a identifié un pipeline régional de centres de données dépassant 10 GW d'ici la fin de la décennie, dont plus de 5 GW de projets à Johor. La nouvelle capacité des centres de données créera de futurs volumes de serveurs, de systèmes de stockage, d'équipements réseau et d'appareils d'entreprise pour les programmes de mise hors service gérés. Le Japon est un marché régional important car les organisations accordent une plus grande attention à la gouvernance des actifs informatiques, à la cybersécurité et à la gestion de la chaîne d'approvisionnement. L'ISO/IEC 19770-1:2017 gagne en pertinence en tant que cadre pour une gestion disciplinée des actifs dans ces programmes d'entreprise.
L'Europe occupe la deuxième position régionale dans le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques. La Commission Européenne a réduit le champ d'application du reporting CSRD en février 2026, mais les seuils révisés continuent de couvrir les grandes entreprises qui détiennent des parcs d'actifs informatiques substantiels. L'Agence Fédérale de l'Environnement d'Allemagne a publié des directives d'approvisionnement encourageant les organismes publics à envisager des équipements TIC remis à neuf, soutenant des pratiques plus circulaires. L'Amérique du Sud est centrée sur le Brésil et l'Argentine, où la numérisation des entreprises augmente les volumes de mise hors service des équipements, bien que les circuits informels restent une contrainte. L'Arabie Saoudite et les Émirats Arabes Unis ajoutent une capacité de centres de données de niveau entreprise dans le cadre de programmes numériques nationaux, augmentant le besoin de contrôles de souveraineté des données et de mise hors service structurée. L'Afrique du Sud et le Nigéria représentent des centres de demande formelle en phase précoce à mesure que l'infrastructure d'entreprise et les cadres de gestion des déchets électroniques se développent dans le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques.
Paysage Concurrentiel
Concentration du Marché
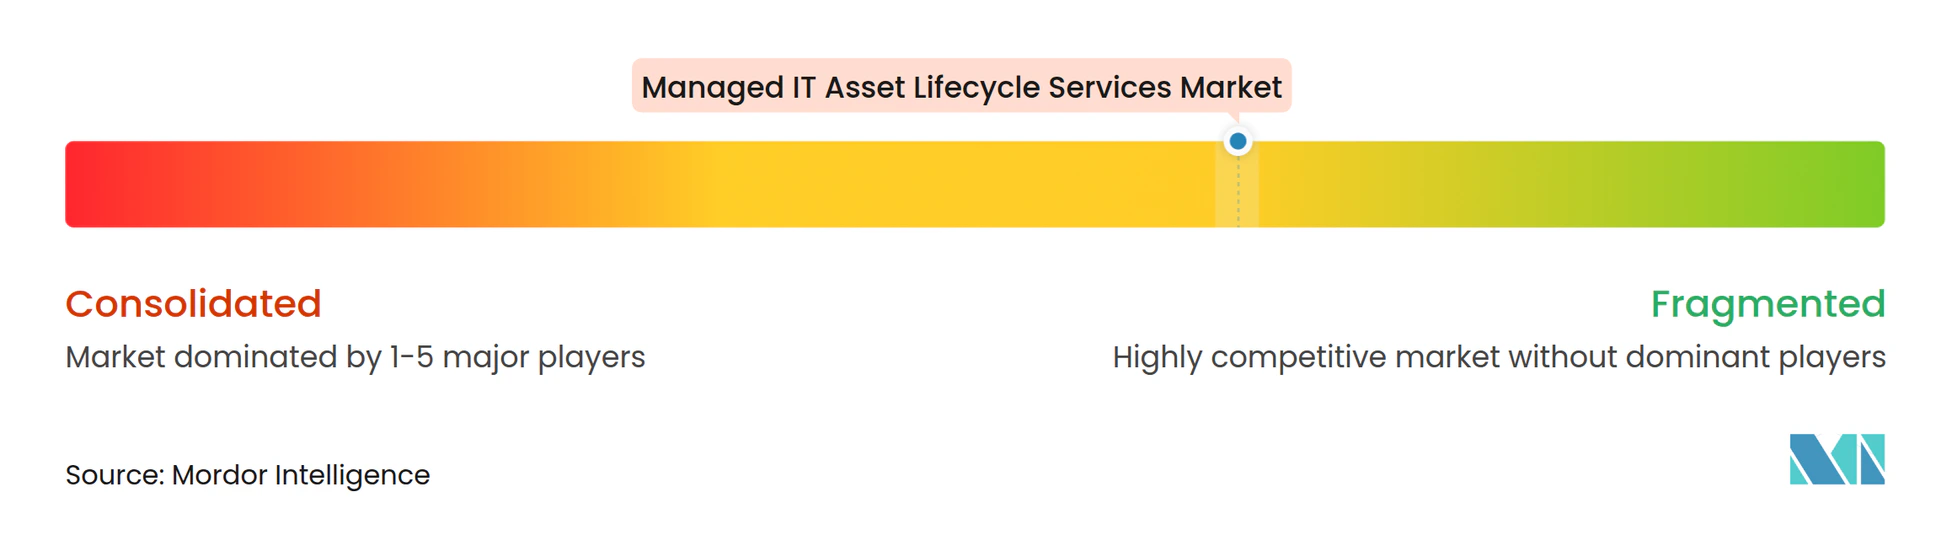
Le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques reste fragmenté, avec des prestataires intégrés à l'échelle mondiale en concurrence avec de nombreux spécialistes régionaux. La consolidation modifie la structure concurrentielle, notamment lorsque les entreprises ont besoin de sites de traitement certifiés et d'une couverture géographique plus large. Sage Sustainable Electronics a acquis Cascade Asset Management en janvier 2025, créant une entreprise combinée avec 8 installations et une capacité de traitement annuelle de 1,3 million d'actifs électroniques. L'entreprise combinée offre des services allant du déploiement et de la réparation à la gestion de fin de vie. Les grands prestataires utilisent également des acquisitions pour ajouter une couverture régionale, une gestion spécialisée des actifs et une capacité de traitement. Cette activité accroît l'importance de l'échelle dans les appels d'offres des clients qui ont besoin d'un service cohérent sur plusieurs sites dans le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques.
Les plateformes technologiques deviennent un facteur concurrentiel clé. Les clients d'entreprise attendent un assainissement des données vérifiable, une documentation de la chaîne de traçabilité, un reporting ESG et des intégrations de systèmes. Iron Mountain a décrit un accord pluriannuel pour fournir des services de cycle de vie dans plus de 30 pays pour une entreprise mondiale de publicit, ainsi qu'un mandat de centre de données impliquant 60 000 disques pour une entreprise technologique. Dynamic Lifecycle Innovations a lancé Dynamic ITAD Sync pour le ServiceNow Store en juillet 2026, permettant aux utilisateurs de planifier des collectes, de suivre le statut de disposition, d'accéder aux certificats de destruction et de créer des rapports de conformité depuis leur flux de travail existant. Ces exemples montrent pourquoi l'intégration et la traçabilité deviennent importantes dans les décisions de sélection des entreprises. R2v3, NAID AAA, ISO 14001, e-Stewards et ISO 27001 sont de plus en plus des exigences de base dans les appels d'offres réglementés.
La mise hors service des serveurs d'IA crée une autre distinction entre les prestataires. Le travail nécessite une ingénierie spécialisée, une mobilisation rapide sur site, un assainissement des données sur l'appareil et des marchés secondaires établis pour les composants. Reconext a réalisé en 2025 un projet de mise hors service impliquant 2 500 serveurs d'IA alimentés par des GPU NVIDIA et plus de 17 000 disques durs en vrac dans 4 installations. Son utilisation des systèmes Rackwipe et Proteus a soutenu un taux de réutilisation rapporté de 97%. Les opérateurs de plus petite taille peuvent rester pertinents dans la collecte locale et la remise à neuf de routine, mais ils peuvent faire face à des défis dans les grandes missions de centres de données à haute sécurité dans le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques. Score de concentration du marché : 3 sur 10, car aucune donnée de part combinée pour les principaux prestataires n'est disponible et la présence de centaines d'opérateurs régionaux et de niche indique une structure concurrentielle fragmentée.
Leaders du Secteur des Services Gérés de Cycle de Vie des Actifs Informatiques
-
Iron Mountain Incorporated
-
Sims Limited
-
SK Tes Co., Ltd.
-
Reconext Holdings, LLC
-
EPC, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Cycle de Vie des Actifs Informatiques Entreprises couvertes dans ce rapport
- Iron Mountain Incorporated
- Sims Limited
- SK Tes Co., Ltd.
- Reconext Holdings, LLC
- Cascade Asset Management, Inc.
- Apto Solutions, Inc.
- Wisetek Solutions Limited
- Sage Sustainable Electronics, LLC
- ERI, LLC
- DMD Systems Recovery, Inc.
- Securis, Inc.
- HOBI International, Inc.
- Dynamic Lifecycle Innovations, Inc.
- UCS Logistics, Inc.
- OSI Global, Inc.
- Techbuyer Limited
- Foxway AB
- Restore Technology Limited
- Cxtec, Inc.
- EPC, Inc.
- Global Resale, Inc.
- PlanITROI, Inc.
Développements industriels récents dans Marché des Services Gérés de Cycle de Vie des Actifs Informatiques
- Octobre 2026 : SK Tes Japan et XTREME-D ont annoncé un partenariat stratégique pour développer des services d'IA durables basés sur le nuage utilisant des serveurs remis à neuf, reliant directement la récupération du matériel d'entreprise à la fourniture de services d'IA à grande échelle et établissant un nouveau modèle commercial pour les actifs de centres de données de seconde vie. La collaboration est cohérente avec la stratégie plus large de SK Tes consistant à traiter la mise hors service des infrastructures d'IA dans un contexte d'accélération des cycles de renouvellement du matériel.
- Août 2026 : Iron Mountain a rapporté des revenus de gestion du cycle de vie des actifs au T2 2026 de 288 millions USD, en hausse de 88% d'une année sur l'autre, dont 82% de croissance organique. Au cours du trimestre, Iron Mountain a signé un accord pluriannuel avec une entreprise mondiale de publicité, devenant son unique prestataire de gestion du cycle de vie des actifs dans plus de 30 pays, et a également réalisé un mandat de mise hors service et de commercialisation de 75 000 éléments de matériel informatique aux États-Unis, en Europe et en Asie-Pacifique pour un client existant de centre de données.
- Juillet 2026 : Dynamic Lifecycle Innovations a lancé « Dynamic ITAD Sync », une application native sur le ServiceNow Store permettant aux équipes informatiques d'entreprise de planifier des collectes d'actifs, de suivre le statut de disposition en temps réel, d'accéder aux Certificats de Destruction et de générer des rapports de conformité sans quitter leurs flux de travail ServiceNow existants, répondant directement à la principale demande des entreprises en matière de connectivité ITAD vers la gestion des services informatiques.
- Mai 2026 : Iron Mountain a relevé ses prévisions de revenus de gestion du cycle de vie des actifs pour l'ensemble de l'année 2026 à 950 millions USD suite aux revenus de gestion du cycle de vie des actifs au T1 2026 de 232 millions USD, en hausse de 92% d'une année sur l'autre, dépassant les projections de 40 millions USD. L'entreprise a ajouté deux douzaines de clients Fortune 1000 en matière de gestion du cycle de vie des actifs au cours du trimestre et a signé un contrat pour mettre hors service, assainir et commercialiser de manière sécurisée 60 000 disques pour une entreprise technologique mondiale.
Portée du Rapport sur le Marché Mondial des Services Gérés de Cycle de Vie des Actifs Informatiques
Le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques englobe les services externalisés qui permettent aux organisations de planifier, d'acquérir, de déployer, de surveiller, de maintenir, de sécuriser, de renouveler, de redéployer et de disposer des actifs informatiques tout au long de leur cycle de vie complet.
Le Rapport sur le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques est Segmenté par Type d'Actif (Appareils des Utilisateurs Finaux, Serveurs et Dispositifs de Stockage, Équipements Réseau et Périphériques, Appareils Mobiles et Objets Connectés, Périphériques et Équipements d'Impression, et Autres Actifs Informatiques), Type de Service de Cycle de Vie (Gestion des Achats et de l'Approvisionnement, Déploiement, Configuration et Provisionnement, Gestion de la Maintenance, de la Réparation et des Mises à Niveau, Découverte, Suivi et Gouvernance des Actifs, Mise hors Service et Destruction Sécurisée des Données, Remise à Neuf, Redéploiement et Commercialisation, et Recyclage et Récupération des Matériaux), Secteur d'Activité des Utilisateurs Finaux (Services Bancaires, Financiers et d'Assurance, Technologies de l'Information et Télécommunications, Santé et Sciences de la Vie, Institutions Gouvernementales et Publiques, Fabrication et Industrie, Éducation, et Autres Secteurs d'Activité des Utilisateurs Finaux), et Géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Argentine, Brésil et Reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Russie et Reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud et Reste de l'Asie-Pacifique], Moyen-Orient [Turquie, Arabie Saoudite, Émirats Arabes Unis et Reste du Moyen-Orient], et Afrique [Nigéria, Afrique du Sud et Reste de l'Afrique]). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Appareils des Utilisateurs Finaux |
| Serveurs et Dispositifs de Stockage |
| Équipements Réseau et Périphériques |
| Appareils Mobiles et Objets Connectés |
| Périphériques et Équipements d'Impression |
| Autres Actifs Informatiques |
| Gestion des Achats et de l'Approvisionnement |
| Déploiement, Configuration et Provisionnement |
| Gestion de la Maintenance, de la Réparation et des Mises à Niveau |
| Découverte, Suivi et Gouvernance des Actifs |
| Mise hors Service et Destruction Sécurisée des Données |
| Remise à Neuf, Redéploiement et Commercialisation |
| Recyclage et Récupération des Matériaux |
| Services Bancaires, Financiers et d'Assurance |
| Technologies de l'Information et Télécommunications |
| Santé et Sciences de la Vie |
| Institutions Gouvernementales et Publiques |
| Fabrication et Industrie |
| Éducation |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Argentine |
| Brésil | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Nigéria |
| Afrique du Sud | |
| Reste de l'Afrique |
| Par Type d'Actif | Appareils des Utilisateurs Finaux | |
| Serveurs et Dispositifs de Stockage | ||
| Équipements Réseau et Périphériques | ||
| Appareils Mobiles et Objets Connectés | ||
| Périphériques et Équipements d'Impression | ||
| Autres Actifs Informatiques | ||
| Par Type de Service de Cycle de Vie | Gestion des Achats et de l'Approvisionnement | |
| Déploiement, Configuration et Provisionnement | ||
| Gestion de la Maintenance, de la Réparation et des Mises à Niveau | ||
| Découverte, Suivi et Gouvernance des Actifs | ||
| Mise hors Service et Destruction Sécurisée des Données | ||
| Remise à Neuf, Redéploiement et Commercialisation | ||
| Recyclage et Récupération des Matériaux | ||
| Par Secteur d'Activité des Utilisateurs Finaux | Services Bancaires, Financiers et d'Assurance | |
| Technologies de l'Information et Télécommunications | ||
| Santé et Sciences de la Vie | ||
| Institutions Gouvernementales et Publiques | ||
| Fabrication et Industrie | ||
| Éducation | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Argentine | |
| Brésil | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Nigéria | |
| Afrique du Sud | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Services Gérés de Cycle de Vie des Actifs Informatiques ?
Le Marché des Services Gérés de Cycle de Vie des Actifs Informatiques était évalué à 22,38 milliards USD en 2026 et devrait atteindre 36,71 milliards USD d'ici 2032 à un CAGR de 8,48%.
Qu'est-ce qui stimule la demande de services gérés de cycle de vie des actifs informatiques ?
Des cycles de renouvellement plus courts des serveurs d'IA, les exigences de cybersécurité, les règles d'assainissement des données et les besoins de reporting en matière de développement durable augmentent la demande.
Quelle catégorie d'actifs devrait se développer le plus rapidement ?
Les serveurs et dispositifs de stockage devraient se développer à un CAGR de 9,72% jusqu'en 2032, soutenus par les cycles de renouvellement des infrastructures d'IA.
Quel secteur d'utilisateurs finaux mène la demande ?
Les technologies de l'information et les télécommunications détenaient 22,67% des revenus en 2026 et devraient se développer à un CAGR de 9,93% jusqu'en 2032.
Quelle région détient la plus grande part ?
L'Amérique du Nord détenait 41,64% des revenus en 2026, soutenue par une infrastructure informatique mature et des exigences de conformité établies.
Pourquoi les services de destruction des données sont-ils importants ?
La NIST SP 800-88 Révision 2 et les diverses exigences en matière de confidentialité rendent l'assainissement documenté des données et la chaîne de traçabilité traçable importants pour les appareils mis hors service.