
Tamaño y Participación del Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 24.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 36.71 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.48 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI por Mordor Intelligence
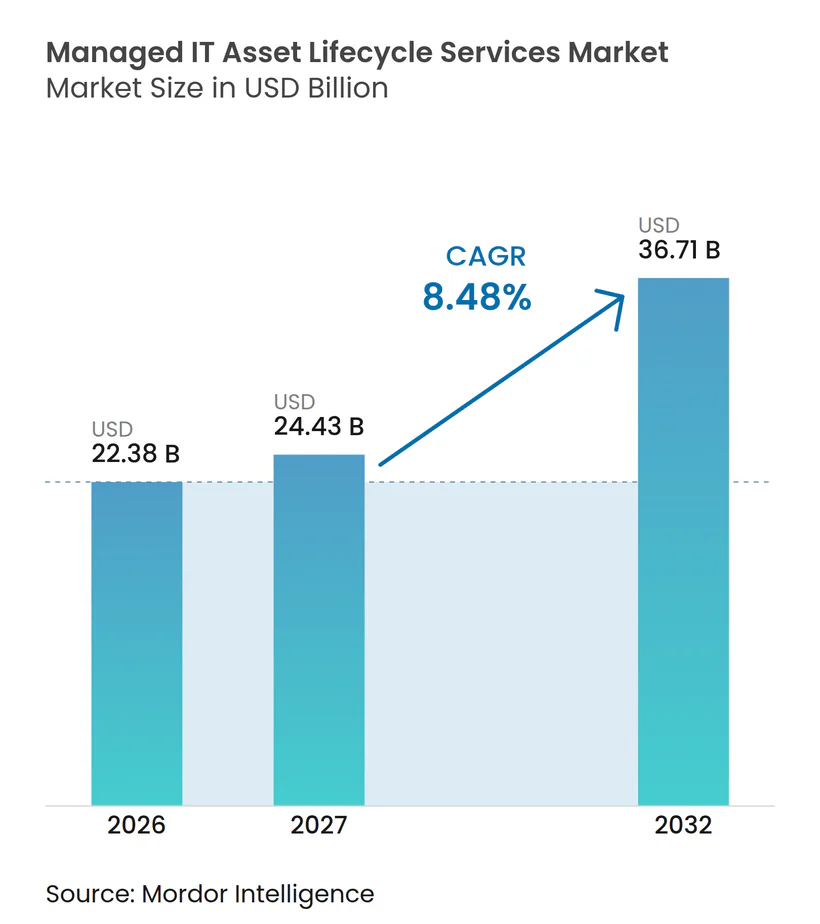
El tamaño del Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI fue valorado en 22,38 mil millones de USD en 2026 y se estima que alcanzará los 36,71 mil millones de USD para 2032, a una CAGR del 8,48% durante el período de pronóstico 2027-2032. El Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI está respaldado por ciclos de actualización más cortos para servidores preparados para IA, lo que incrementa el volumen de equipos de alto valor que ingresan a los programas gestionados. Los estándares de seguridad de datos y los requisitos de informes de sostenibilidad también están convirtiendo el retiro documentado de activos en un requisito empresarial fundamental. Los proveedores con destrucción de datos certificada, logística trazable e informes integrados están mejor posicionados para contratos empresariales de mayor envergadura. Los contratos de Dispositivo como Servicio pueden hacer que los volúmenes de retorno sean más predecibles porque la logística inversa está integrada en los acuerdos de adquisición. El Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI sigue siendo fragmentado, aunque los proveedores globales están ganando ventaja a través de capacidad de procesamiento certificada, plataformas tecnológicas y cobertura operativa transfronteriza.
Conclusiones Clave del Informe
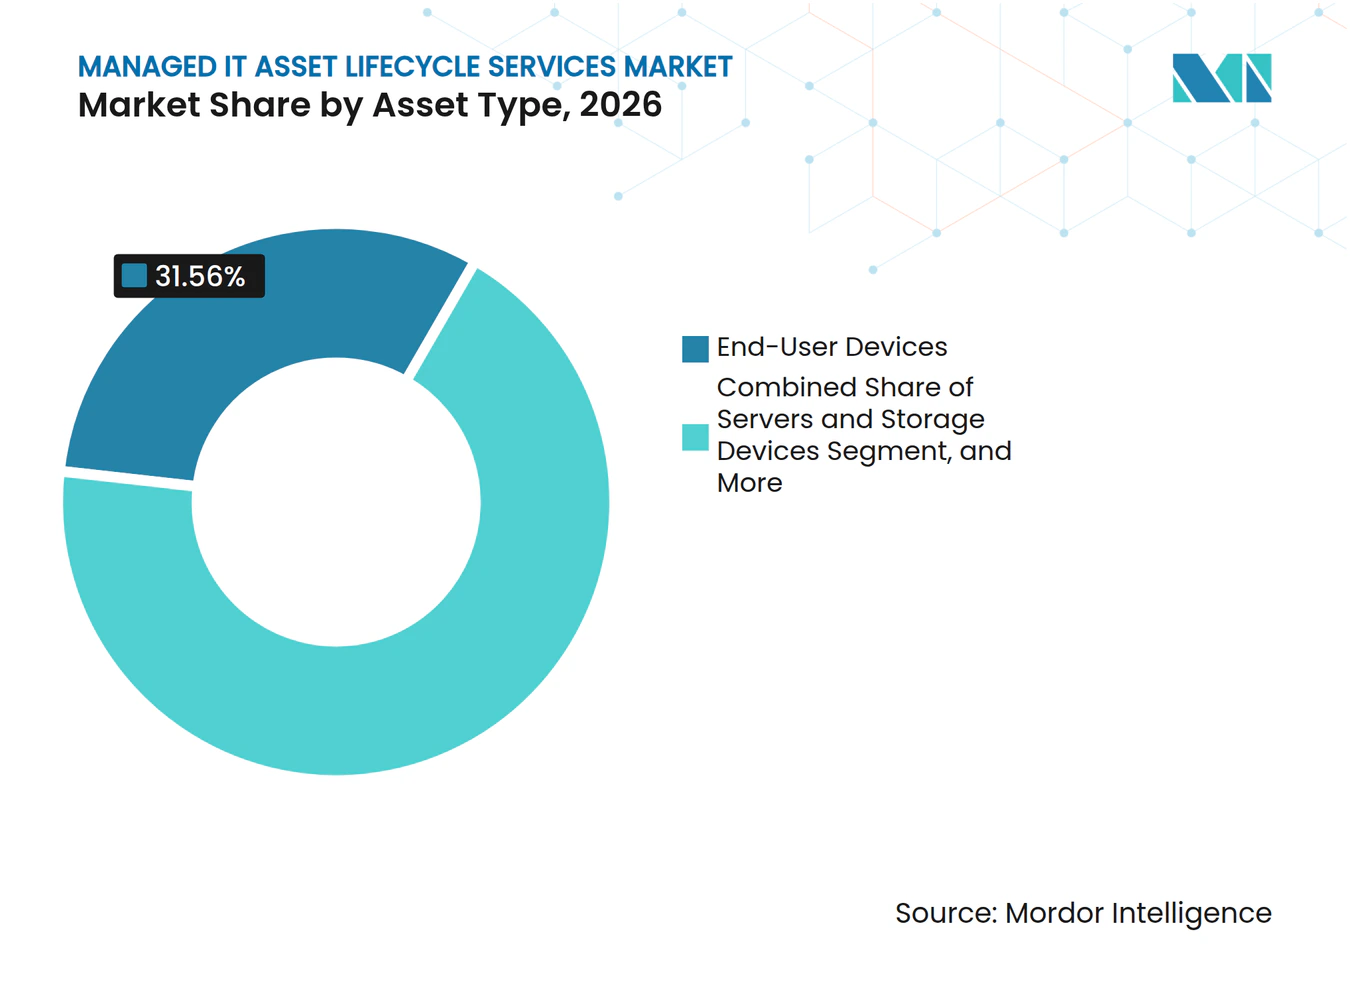
- Por tipo de activo, los dispositivos de usuario final mantuvieron una participación de ingresos del 31,56% en 2026, mientras que se proyecta que los servidores y dispositivos de almacenamiento se expandan a una CAGR del 9,72% hasta 2032.
- Por tipo de servicio del ciclo de vida, la gestión de mantenimiento, reparación y actualización representó el 21,82% de los ingresos en 2026, mientras que se proyecta que el descubrimiento, seguimiento y gobernanza de activos se expanda a una CAGR del 9,81% hasta 2032.
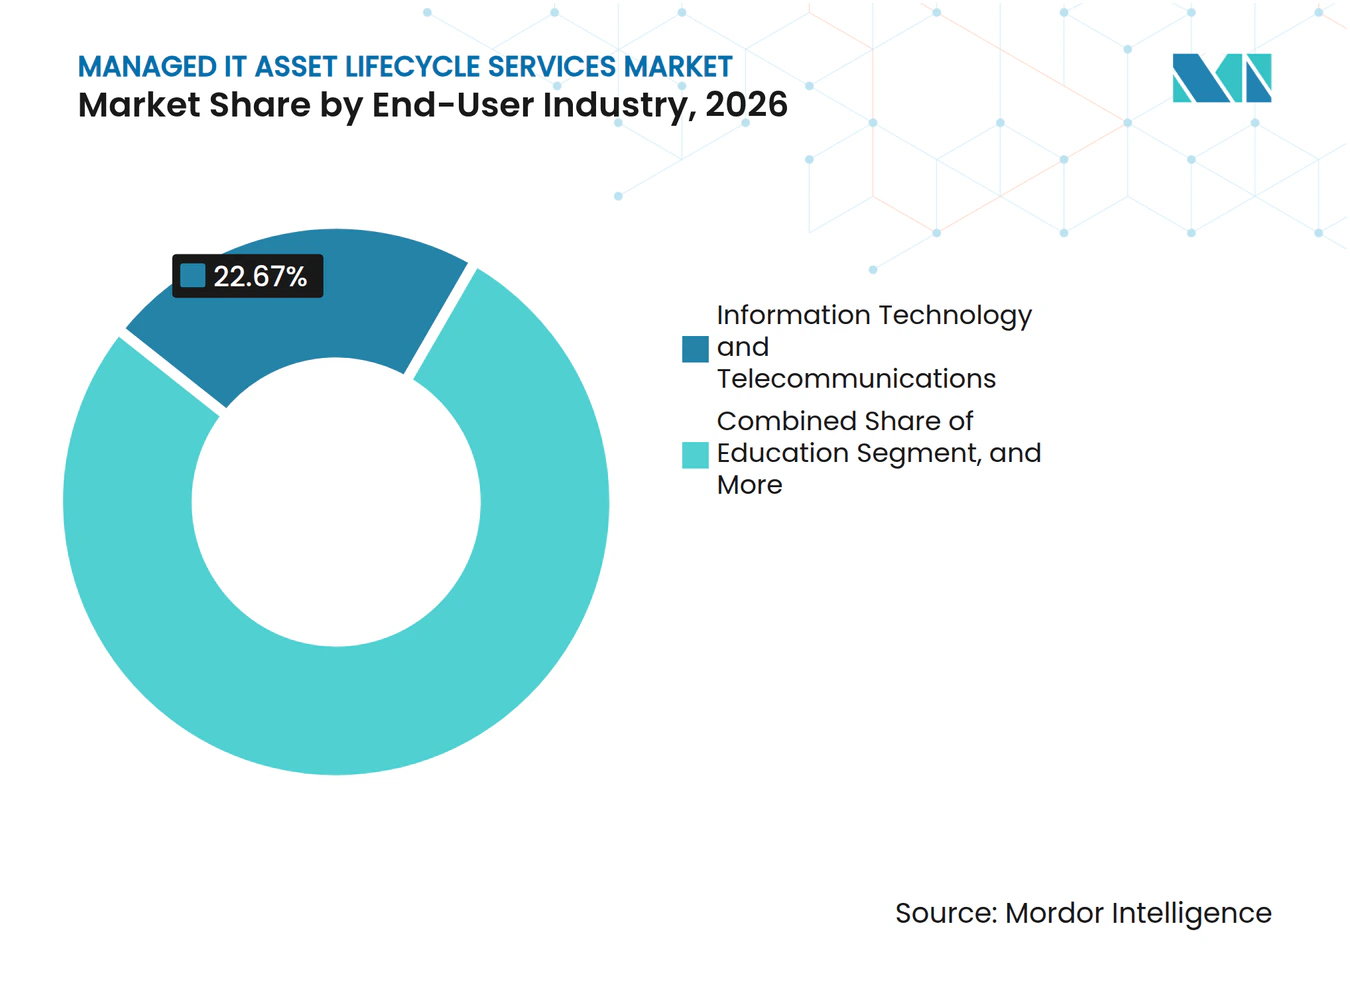
- Por industria del usuario final, la tecnología de la información y las telecomunicaciones mantuvieron el 22,67% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 9,93% hasta 2032.
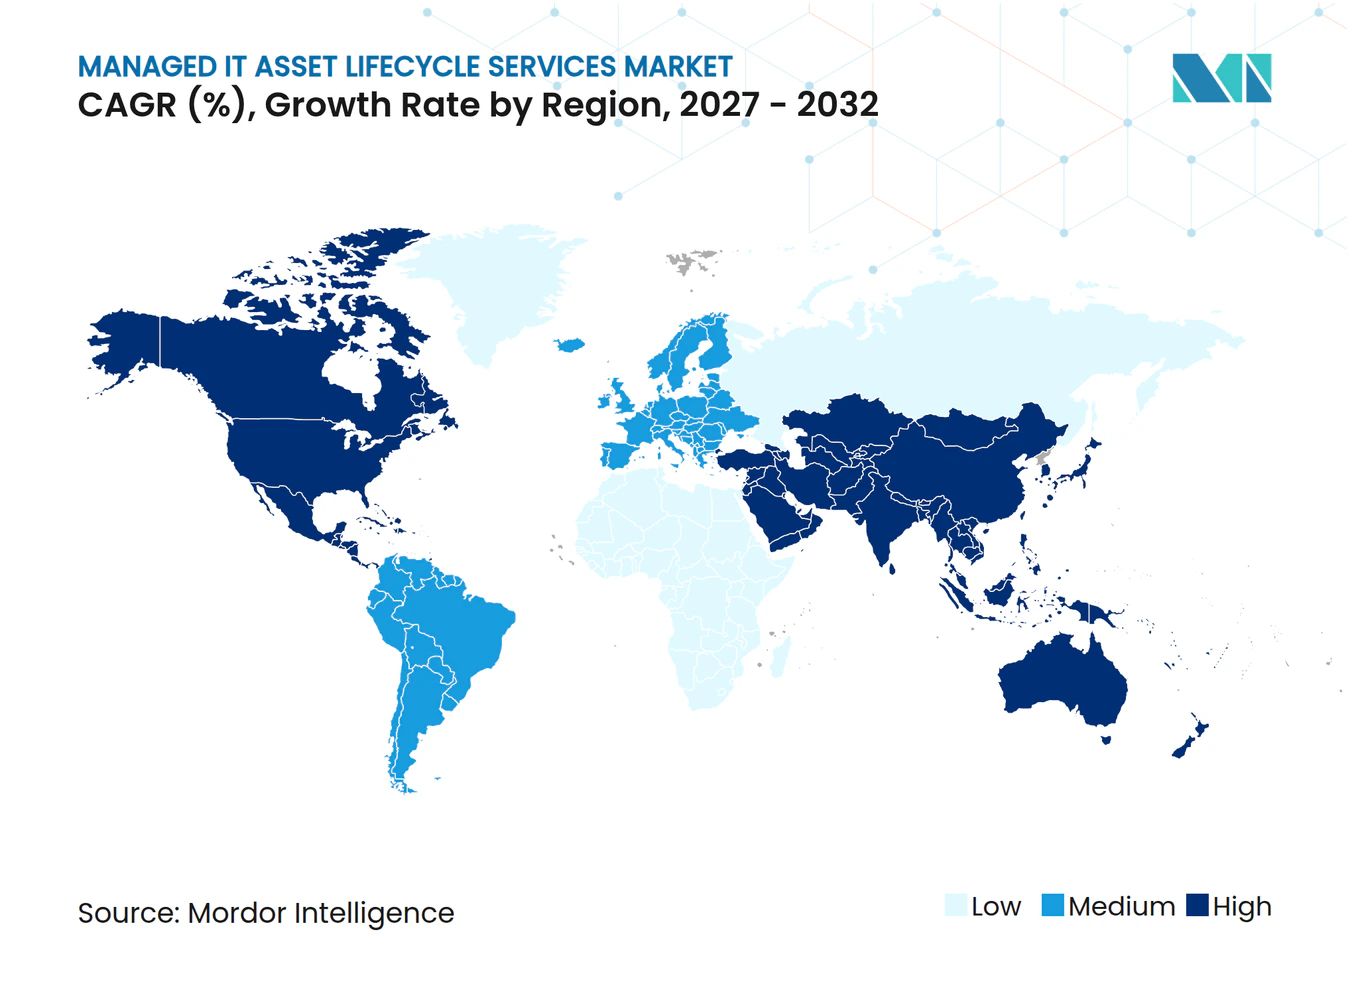
- Por geografía, América del Norte mantuvo el 41,64% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos Acelerados de Actualización de Infraestructura de IA y Centros de Datos | +1.8% | Global, mayor concentración en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reducción de los Intervalos de Renovación de Dispositivos Empresariales | +1.4% | Global | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Cumplimiento en Ciberseguridad y Residencia de Datos | +1.2% | Global, acentuado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Contratos de Dispositivo como Servicio y Basados en Resultados | +1.0% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Economía Circular y Requisitos de Informes de Alcance 3 | +0.8% | Europa como núcleo, con extensión a América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Complejidad de Activos en Entornos de Trabajo Distribuidos e Híbridos | +0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ciclos Acelerados de Actualización de Infraestructura de IA y Centros de Datos
Las cargas de trabajo de IA a gran escala están cambiando la composición de los activos que pasan por los programas de retiro gestionado. Los bastidores de servidores optimizados para GPU tienen ciclos de actualización de 18 a 24 meses, en comparación con los ciclos de servidores empresariales convencionales de hasta 5 años. Estos sistemas son densos, a menudo utilizan refrigeración líquida y contienen valiosa memoria GPU y componentes de red. Requieren evaluación a nivel de componentes y manejo especializado en lugar de reciclaje masivo de productos básicos. Se espera que la primera ola significativa de desmantelamiento de servidores con alta densidad de GPU ingrese a los canales de disposición entre 2026 y 2029. El Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI favorece, por tanto, a los proveedores que pueden movilizarse rápidamente, sanear los equipos en el sitio o en el bastidor, y colocar los componentes recuperados a través de canales secundarios calificados.
Reducción de los Intervalos de Renovación de Dispositivos Empresariales
Los dispositivos empresariales generales también se están reemplazando con mayor frecuencia, lo que incrementa la regularidad de los volúmenes de retorno. Cascade Asset Management reportó una edad promedio de retiro de 4,1 años para laptops empresariales y 4,6 años para equipos de escritorio en más de 1,6 millones de activos procesados entre 2020 y 2024. Una mayor predictibilidad en el momento de retorno ayuda a los proveedores a planificar el transporte, el personal, la reacondicionamiento y las actividades de reventa. El mismo informe indicó que los valores de reventa de laptops reacondicionados aumentaron un 37,3% interanual en 2024, mientras que los valores de reventa de servidores aumentaron un 5,1%.[1] Mejores resultados de reventa mejoran la economía del reacondicionamiento y la comercialización en comparación con el reciclaje directo. Esto respalda los contratos de ciclo de vida completo que vinculan los calendarios de renovación con la recuperación del valor residual en el Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI.
Aumento de los Requisitos de Cumplimiento en Ciberseguridad y Residencia de Datos
Los requisitos de destrucción de datos se están formalizando cada vez más en los programas de retiro de activos empresariales. El NIST publicó la Publicación Especial 800-88 Revisión 2 en septiembre de 2025, actualizando la guía para los programas de saneamiento de medios y alineándola con ISO/IEC 27040 e IEEE 2883.[2] La guía revisada eleva las expectativas para los registros serializados de cadena de custodia, los informes de auditoría y los controles consistentes para entornos de claves gestionados externamente. El RGPD, la HIPAA, la Ley de Protección de Datos Personales Digitales de India y la Ley de Protección de Información Personal de Japón imponen diferentes estándares para la evidencia de eliminación de datos. La Unión Internacional de Telecomunicaciones emitió orientación complementaria para el saneamiento de medios en instalaciones de proveedores de servicios en julio de 2025. Estos factores de cumplimiento están incrementando la demanda de proveedores acreditados en el Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI.
Expansión de Contratos de Dispositivo como Servicio y Basados en Resultados
El Dispositivo como Servicio cambia la forma en que las empresas adquieren, utilizan y devuelven los dispositivos de punto final. Estos contratos pueden incluir en un solo acuerdo las responsabilidades de despliegue, soporte, reemplazo, logística inversa y recuperación. Este modelo transfiere más decisiones sobre el momento de renovación de los equipos internos de TI a los operadores de servicios. Los operadores tienen un incentivo financiero para reducir el tiempo de retención y recuperar el valor residual de los activos devueltos. La estructura hace que los proveedores de ciclo de vida gestionado sean más relevantes como socios de adquisición en lugar de únicamente como proveedores de fin de vida útil. También respalda estructuras de ingresos recurrentes en lugar de transacciones aisladas de compra y reventa de hardware en el Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Fragmentados de Cadena de Custodia Transfronteriza | -1.5% | Global, mayor fricción en los flujos entre Europa, Asia y las Américas | Mediano plazo (2-4 años) |
| Complejidad de Integración entre Sistemas Heredados y Aislados | -1.0% | Global | Mediano plazo (2-4 años) |
| Escasez de Talento Certificado en Destrucción de Datos e Ingeniería de Hardware | -0.8% | Global | Corto plazo (≤ 2 años) |
| Extensiones de Garantía de Fabricantes de Equipos Originales y Reparaciones Internas que Difieren el Gasto en Ciclo de Vida de Terceros | -0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Fragmentados de Cadena de Custodia Transfronteriza
La disposición transfronteriza de activos puede exponer a las empresas a obligaciones regulatorias superpuestas. El Convenio de Basilea exige el consentimiento previo informado para ciertos movimientos transfronterizos de residuos peligrosos, lo que puede generar requisitos adicionales de documentación y plazos. El RGPD exige un manejo responsable de los datos personales después de que un activo cambia de manos, mientras que las normas de privacidad de India y Japón aplican sus propias expectativas de verificación. Un proceso global único puede no satisfacer todas las jurisdicciones. Los proveedores a menudo necesitan desarrollar programas específicos por país para el saneamiento, el mantenimiento de registros, el transporte y el procesamiento secundario. El costo de cumplimiento resultante puede reducir los márgenes en los compromisos internacionales y ralentizar la ejecución de contratos en el Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI.
Complejidad de Integración entre Sistemas Heredados y Aislados
Muchas empresas mantienen sistemas de adquisición separados, plataformas de gestión de servicios de TI, bases de datos de gestión de configuración y herramientas de descubrimiento de activos. Los registros de activos pueden no coincidir entre estos sistemas cuando el equipo llega al final de su vida útil. Esto genera retrasos en la identificación del dispositivo, su historial, su ubicación y su ruta de disposición aprobada. Las empresas esperan cada vez más que los proveedores del ciclo de vida se conecten con los sistemas existentes de gestión de servicios de TI, adquisición, gestión de activos e informes. Los proveedores más pequeños pueden encontrar difícil financiar y mantener las integraciones requeridas. La brecha tecnológica resultante puede limitar su capacidad para competir por grandes contratos gestionados en el Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Activo:
Los Dispositivos de Usuario Final Lideran Mientras los Servidores de IA Aceleran los Volúmenes de RetiroLos dispositivos de usuario final representaron una participación de ingresos del 31,56% en 2026. Las flotas de laptops y equipos de escritorio empresariales generan volúmenes sustanciales porque están ampliamente desplegados en oficinas, sucursales y fuerzas de trabajo remotas. Los contratos de Dispositivo como Servicio añaden estructura a esta actividad al integrar la logística inversa dentro de los acuerdos de adquisición. Esto proporciona a los proveedores de servicios una visibilidad más clara de los retornos esperados que los proyectos de retiro ad hoc. Los periféricos y equipos de impresión añaden requisitos de manejo y gobernanza, aunque tienen un menor potencial de valor residual. Los dispositivos móviles y wearables también están adquiriendo mayor importancia a medida que los programas corporativos de teléfonos inteligentes y los dispositivos de propósito específico se expanden en manufactura, logística y atención médica dentro del Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI.
Se proyecta que los servidores y dispositivos de almacenamiento se expandan a una CAGR del 9,72% hasta 2032. La infraestructura de IA desplegada desde 2022 en adelante se está aproximando a un ciclo de actualización más corto de 18 a 24 meses. Esto crea un volumen creciente de servidores con alta densidad de GPU que requieren manejo seguro y una evaluación detallada de componentes. Estos sistemas contienen valor concentrado en memoria GPU e interconexiones de red especializadas. Los proveedores que pueden evaluar y revender estos componentes pueden capturar un mayor valor por activo que los programas convencionales de retiro de servidores. Los equipos de red y de borde también están aumentando a medida que las empresas despliegan infraestructura distribuida para inferencia de IA y procesamiento remoto.



Por Tipo de Servicio del Ciclo de Vida:
El Seguimiento y la Gobernanza se Convierten en un Área Clave de CrecimientoLa gestión de mantenimiento, reparación y actualización mantuvo el 21,82% de los ingresos en 2026. El servicio se beneficia del trabajo recurrente a lo largo de la vida útil de un dispositivo, incluyendo el reemplazo de baterías, actualizaciones de almacenamiento, actualizaciones del sistema operativo y soporte de reparación. Estos puntos de contacto ayudan a los grandes proveedores a mantener relaciones continuas con los clientes empresariales en el Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI. La adquisición, el aprovisionamiento, el despliegue, la configuración y el suministro son los puntos de partida para muchos compromisos gestionados. Su papel es especialmente importante en los acuerdos de Dispositivo como Servicio donde un proveedor respalda el equipo desde el pedido hasta la puesta en marcha. El desmantelamiento, la destrucción segura de datos, el reciclaje y la recuperación de materiales siguen siendo necesarios más adelante en el ciclo de vida a medida que aumentan las expectativas de cumplimiento y sostenibilidad.
Se proyecta que el descubrimiento, seguimiento y gobernanza de activos se expanda a una CAGR del 9,81% hasta 2032. Las empresas están pasando de verificaciones de inventario periódicas hacia una visibilidad continua en entornos locales, en la nube y de borde. Esto refleja los requisitos de auditoría, las divulgaciones de sostenibilidad y la necesidad de datos serializados desde la adquisición hasta el retiro. La Organización de Promoción de Servicios en la Nube de Japón informó en 2025 que el 89,7% de las empresas japonesas estaban adoptando o considerando herramientas de gestión de activos de TI basadas en la nube. El reacondicionamiento, el redespliegue y la comercialización también se benefician de precios más sólidos en el mercado secundario de equipos. El tamaño del Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI para este grupo de servicios está respaldado por la demanda empresarial de control medible sobre el estado de los activos y la evidencia de disposición.
Por Industria del Usuario Final:
Tecnología y Telecomunicaciones Combinan Escala con la Expansión Más RápidaLa tecnología de la información y las telecomunicaciones mantuvieron el 22,67% de la participación del Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI en 2026. También se proyecta que el sector se expanda a una CAGR del 9,93% hasta 2032, convirtiéndolo en el segmento de usuario final más grande y de más rápido crecimiento. Las empresas tecnológicas están generando más equipos en retiro a través de la expansión de centros de datos y la inversión en infraestructura de IA. También utilizan programas avanzados de ciclo de vida para controlar el riesgo de datos, recuperar el valor de los activos y satisfacer las necesidades de informes de sostenibilidad. Las empresas de software y servicios con presencia en centros de datos en múltiples regiones crean demanda de desmantelamiento a hiperescala. Los operadores de telecomunicaciones añaden volúmenes continuos provenientes de programas de dispositivos móviles y actualizaciones recurrentes de equipos de red.
La banca, los servicios financieros y los seguros siguen siendo la segunda fuente más grande de demanda debido a los estrictos requisitos de residencia y destrucción de datos. La atención médica y las ciencias de la vida requieren el manejo seguro de datos de pacientes provenientes de hardware de TI de grado médico y de uso general. Las instituciones gubernamentales y públicas operan con ciclos de adquisición más largos, aunque sus proyectos de renovación de flotas pueden producir grandes lotes de activos. Las agencias federales y de defensa también tienen una fuerte alineación con la guía de saneamiento de medios del NIST. La manufactura está añadiendo nuevas clases de activos a medida que la computación de borde y los equipos de IoT industrial se vuelven más comunes. La educación está generando demanda a medida que los dispositivos adquiridos durante la pandemia alcanzan su fin de vida natural en el Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI.

Análisis Geográfico
América del Norte mantuvo el 41,64% de la participación del Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI en 2026. La densa infraestructura de TI empresarial, las redes de procesamiento de terceros establecidas y la activa construcción de centros de datos de IA respaldan esta posición. La NIST SP 800-88 Revisión 2 proporciona una referencia de cumplimiento importante para las agencias federales y los contratistas gubernamentales que necesitan saneamiento documentado de medios.[3] Las organizaciones de servicios financieros y atención médica crean una demanda sostenida porque combinan grandes flotas de dispositivos con estrictos controles de datos. Iron Mountain informó que sus ingresos por desmantelamiento de centros de datos se más que duplicaron interanualmente en el primer trimestre de 2026, reflejando actividad en mandatos empresariales y de hiperescala. El marco de privacidad de Canadá añade requisitos de cumplimiento para los compromisos transfronterizos, mientras que la base de manufactura electrónica de México está construyendo una fuente temprana de retornos de activos industriales.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,86% hasta 2032. Las Reglas de Gestión de Residuos Electrónicos de India establecieron objetivos de reciclaje del 20% a partir del año fiscal 2025-2026 y fortalecieron el papel de los canales autorizados de recolección y reacondicionamiento. La Guía de la ASEAN para el Desarrollo Sostenible de Centros de Datos identificó una cartera regional de centros de datos que supera los 10 GW para finales de la década, incluyendo más de 5 GW de proyectos en Johor. La nueva capacidad de centros de datos creará futuros volúmenes de servidores, sistemas de almacenamiento, equipos de red y dispositivos empresariales para los programas de retiro gestionado. Japón es un mercado regional importante a medida que las organizaciones prestan mayor atención a la gobernanza de activos de TI, la ciberseguridad y la gestión de la cadena de suministro. ISO/IEC 19770-1:2017 está ganando relevancia como marco para la gestión disciplinada de activos en estos programas empresariales.
Europa ocupa la segunda posición regional más grande en el Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI. La Comisión Europea redujo el alcance de los informes de la CSRD en febrero de 2026, aunque los umbrales revisados continúan cubriendo a las grandes empresas que mantienen flotas sustanciales de activos de TI. La Agencia Federal de Medio Ambiente de Alemania ha emitido orientación de adquisición que alienta a los organismos públicos a considerar equipos de TIC reacondicionados, apoyando prácticas más circulares. América del Sur se centra en Brasil y Argentina, donde la digitalización empresarial está aumentando los volúmenes de retiro de equipos, aunque los canales informales siguen siendo una limitación. Arabia Saudita y los Emiratos Árabes Unidos están añadiendo capacidad de centros de datos de nivel empresarial bajo programas digitales nacionales, aumentando la necesidad de controles de soberanía de datos y desmantelamiento estructurado. Sudáfrica y Nigeria representan centros de demanda formal en etapa temprana a medida que la infraestructura empresarial y los marcos de residuos electrónicos se desarrollan en el Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI.
Panorama Competitivo
Concentración del Mercado
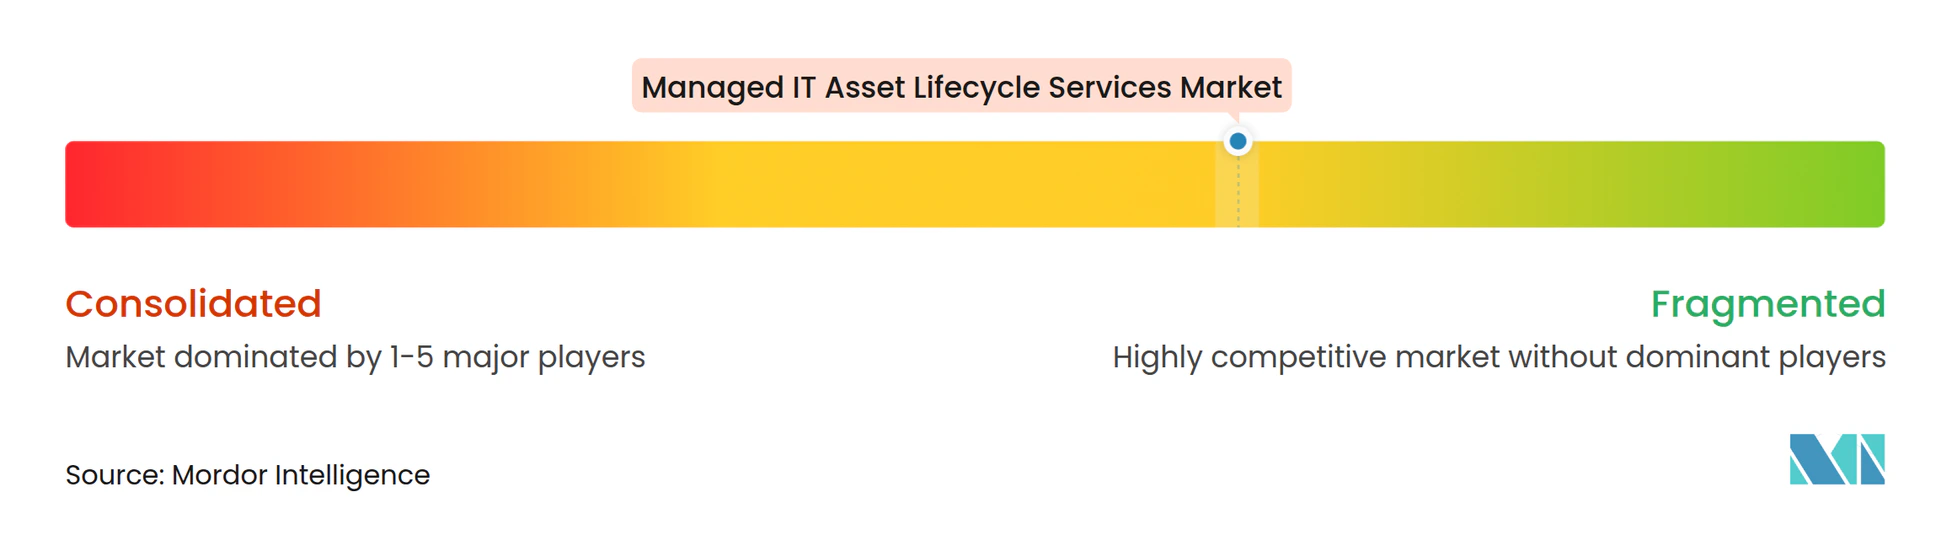
El Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI sigue siendo fragmentado, con proveedores integrados globalmente compitiendo contra numerosos especialistas regionales. La consolidación está cambiando la estructura competitiva, particularmente donde las empresas necesitan sitios de procesamiento certificados y una cobertura geográfica más amplia. Sage Sustainable Electronics adquirió Cascade Asset Management en enero de 2025, creando un negocio combinado con 8 instalaciones y una capacidad de manejo anual de 1,3 millones de activos electrónicos. La empresa combinada ofrece servicios desde el despliegue y la reparación hasta la gestión del fin de vida útil. Los proveedores más grandes también están utilizando adquisiciones para añadir cobertura regional, manejo especializado de activos y capacidad de procesamiento. Esta actividad aumenta la importancia de la escala en las licitaciones de clientes que necesitan un servicio consistente en múltiples sitios en el Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI.
Las plataformas tecnológicas se están convirtiendo en un factor competitivo clave. Los clientes empresariales esperan saneamiento de datos auditable, documentación de cadena de custodia, informes de ESG e integraciones de sistemas. Iron Mountain describió un acuerdo plurianual para proporcionar servicios de ciclo de vida en más de 30 países para una empresa global de publicidad, junto con un mandato de centro de datos que involucra 60.000 unidades para una empresa tecnológica. Dynamic Lifecycle Innovations lanzó Dynamic ITAD Sync para la Tienda de ServiceNow en julio de 2026, permitiendo a los usuarios programar recogidas, rastrear el estado de disposición, acceder a certificados de destrucción y crear informes de cumplimiento desde su flujo de trabajo existente. Estos ejemplos muestran por qué la integración y la trazabilidad se están volviendo importantes en las decisiones de selección empresarial. R2v3, NAID AAA, ISO 14001, e-Stewards e ISO 27001 son cada vez más requisitos básicos en las licitaciones reguladas.
El desmantelamiento de servidores de IA añade otra diferenciación entre los proveedores. El trabajo requiere ingeniería especializada, movilización rápida en el sitio, saneamiento de datos en el dispositivo y mercados secundarios establecidos para los componentes. Reconext completó en 2025 un proyecto de desmantelamiento que involucró 2.500 servidores de IA con GPU NVIDIA y más de 17.000 discos duros sueltos en 4 instalaciones. Su uso de los sistemas Rackwipe y Proteus respaldó un rendimiento de reutilización reportado del 97%. Los operadores más pequeños pueden seguir siendo relevantes en la recolección local y el reacondicionamiento rutinario, pero pueden enfrentar desafíos en las asignaciones de centros de datos grandes y de alta seguridad en el Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI. Puntuación de concentración del mercado: 3 de 10, porque no hay datos de participación combinada disponibles para los principales proveedores y la presencia de cientos de operadores regionales y de nicho indica una estructura competitiva fragmentada.
Líderes de la Industria de Servicios Gestionados del Ciclo de Vida de Activos de TI
-
Iron Mountain Incorporated
-
Sims Limited
-
SK Tes Co., Ltd.
-
Reconext Holdings, LLC
-
EPC, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI Empresas cubiertas en este informe
- Iron Mountain Incorporated
- Sims Limited
- SK Tes Co., Ltd.
- Reconext Holdings, LLC
- Cascade Asset Management, Inc.
- Apto Solutions, Inc.
- Wisetek Solutions Limited
- Sage Sustainable Electronics, LLC
- ERI, LLC
- DMD Systems Recovery, Inc.
- Securis, Inc.
- HOBI International, Inc.
- Dynamic Lifecycle Innovations, Inc.
- UCS Logistics, Inc.
- OSI Global, Inc.
- Techbuyer Limited
- Foxway AB
- Restore Technology Limited
- Cxtec, Inc.
- EPC, Inc.
- Global Resale, Inc.
- PlanITROI, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI
- Octubre de 2026: SK Tes Japan y XTREME-D anunciaron una asociación estratégica para desarrollar servicios de IA sostenibles basados en la nube utilizando servidores reacondicionados, vinculando directamente la recuperación de hardware empresarial con la prestación de servicios de IA a hiperescala y estableciendo un nuevo modelo comercial para activos de centros de datos de segunda vida. La colaboración es coherente con la estrategia más amplia de SK Tes de abordar el desmantelamiento de infraestructura de IA en medio de ciclos de actualización de hardware que se aceleran.
- Agosto de 2026: Iron Mountain reportó ingresos por gestión del ciclo de vida de activos del segundo trimestre de 2026 de 288 millones de USD, un aumento del 88% interanual incluyendo un crecimiento orgánico del 82%. Durante el trimestre, Iron Mountain firmó un acuerdo plurianual con una empresa global de publicidad, convirtiéndose en su único proveedor de gestión del ciclo de vida de activos en más de 30 países, y también completó un mandato para desmantelar y comercializar 75.000 elementos de hardware de TI en Estados Unidos, Europa y Asia-Pacífico para un cliente existente de centros de datos.
- Julio de 2026: Dynamic Lifecycle Innovations lanzó "Dynamic ITAD Sync", una aplicación nativa en la Tienda de ServiceNow que permite a los equipos de TI empresariales programar recogidas de activos, rastrear el estado de disposición en tiempo real, acceder a Certificados de Destrucción y generar informes de cumplimiento sin salir de sus flujos de trabajo existentes de ServiceNow, abordando directamente la principal demanda empresarial de conectividad entre la gestión de activos de TI al final de su vida útil y la gestión de servicios de TI.
- Mayo de 2026: Iron Mountain elevó su orientación de ingresos por gestión del ciclo de vida de activos para todo el año 2026 a 950 millones de USD tras los ingresos por gestión del ciclo de vida de activos del primer trimestre de 2026 de 232 millones de USD, un aumento del 92% interanual, que superó las proyecciones en 40 millones de USD. La empresa añadió dos docenas de clientes de gestión del ciclo de vida de activos de Fortune 1000 en el trimestre y firmó un contrato para desmantelar, sanear y comercializar de forma segura 60.000 unidades para una empresa tecnológica global.
Alcance del Informe Global del Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI
El Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI abarca los servicios externalizados que permiten a las organizaciones planificar, adquirir, desplegar, monitorear, mantener, asegurar, renovar, redesplegar y disponer de activos de TI a lo largo de todo su ciclo de vida.
El Informe del Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI está segmentado por Tipo de Activo (Dispositivos de Usuario Final, Servidores y Dispositivos de Almacenamiento, Equipos de Red y de Borde, Dispositivos Móviles y Wearables, Periféricos y Equipos de Impresión, y Otros Activos de TI), Tipo de Servicio del Ciclo de Vida (Gestión de Adquisiciones y Aprovisionamiento, Despliegue, Configuración y Suministro, Gestión de Mantenimiento, Reparación y Actualización, Descubrimiento, Seguimiento y Gobernanza de Activos, Desmantelamiento y Destrucción Segura de Datos, Reacondicionamiento, Redespliegue y Comercialización, y Reciclaje y Recuperación de Materiales), Industria del Usuario Final (Banca, Servicios Financieros y Seguros, Tecnología de la Información y Telecomunicaciones, Atención Médica y Ciencias de la Vida, Instituciones Gubernamentales y Públicas, Manufactura e Industrial, Educación, y Otras Industrias del Usuario Final), y Geografía (América del Norte [Estados Unidos, Canadá y México], América del Sur [Argentina, Brasil y Resto de América del Sur], Europa [Alemania, Reino Unido, Francia, Rusia y Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur y Resto de Asia-Pacífico], Oriente Medio [Turquía, Arabia Saudita, Emiratos Árabes Unidos y Resto de Oriente Medio], y África [Nigeria, Sudáfrica y Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Dispositivos de Usuario Final |
| Servidores y Dispositivos de Almacenamiento |
| Equipos de Red y de Borde |
| Dispositivos Móviles y Wearables |
| Periféricos y Equipos de Impresión |
| Otros Activos de TI |
| Gestión de Adquisiciones y Aprovisionamiento |
| Despliegue, Configuración y Suministro |
| Gestión de Mantenimiento, Reparación y Actualización |
| Descubrimiento, Seguimiento y Gobernanza de Activos |
| Desmantelamiento y Destrucción Segura de Datos |
| Reacondicionamiento, Redespliegue y Comercialización |
| Reciclaje y Recuperación de Materiales |
| Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Instituciones Gubernamentales y Públicas |
| Manufactura e Industrial |
| Educación |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Argentina |
| Brasil | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Nigeria |
| Sudáfrica | |
| Resto de África |
| Por Tipo de Activo | Dispositivos de Usuario Final | |
| Servidores y Dispositivos de Almacenamiento | ||
| Equipos de Red y de Borde | ||
| Dispositivos Móviles y Wearables | ||
| Periféricos y Equipos de Impresión | ||
| Otros Activos de TI | ||
| Por Tipo de Servicio del Ciclo de Vida | Gestión de Adquisiciones y Aprovisionamiento | |
| Despliegue, Configuración y Suministro | ||
| Gestión de Mantenimiento, Reparación y Actualización | ||
| Descubrimiento, Seguimiento y Gobernanza de Activos | ||
| Desmantelamiento y Destrucción Segura de Datos | ||
| Reacondicionamiento, Redespliegue y Comercialización | ||
| Reciclaje y Recuperación de Materiales | ||
| Por Industria del Usuario Final | Banca, Servicios Financieros y Seguros | |
| Tecnología de la Información y Telecomunicaciones | ||
| Atención Médica y Ciencias de la Vida | ||
| Instituciones Gubernamentales y Públicas | ||
| Manufactura e Industrial | ||
| Educación | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Argentina | |
| Brasil | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Nigeria | |
| Sudáfrica | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI?
El Mercado de Servicios Gestionados del Ciclo de Vida de Activos de TI fue valorado en 22,38 mil millones de USD en 2026 y se proyecta que alcance los 36,71 mil millones de USD para 2032 a una CAGR del 8,48%.
¿Qué está impulsando la demanda de servicios gestionados del ciclo de vida de activos de TI?
Los ciclos de actualización más cortos de servidores de IA, los requisitos de ciberseguridad, las normas de saneamiento de datos y las necesidades de informes de sostenibilidad están incrementando la demanda.
¿Qué categoría de activos se espera que se expanda más rápidamente?
Se proyecta que los servidores y dispositivos de almacenamiento se expandan a una CAGR del 9,72% hasta 2032, respaldados por los ciclos de actualización de infraestructura de IA.
¿Qué sector de usuario final lidera la demanda?
La tecnología de la información y las telecomunicaciones mantuvieron el 22,67% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 9,93% hasta 2032.
¿Qué región tiene la mayor participación?
América del Norte mantuvo el 41,64% de los ingresos en 2026, respaldada por una infraestructura de TI madura y requisitos de cumplimiento establecidos.
¿Por qué son importantes los servicios de destrucción de datos?
La NIST SP 800-88 Revisión 2 y los variados requisitos de privacidad hacen que el saneamiento documentado de datos y la cadena de custodia trazable sean importantes para los dispositivos retirados.