
マネージドITアセットライフサイクルサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
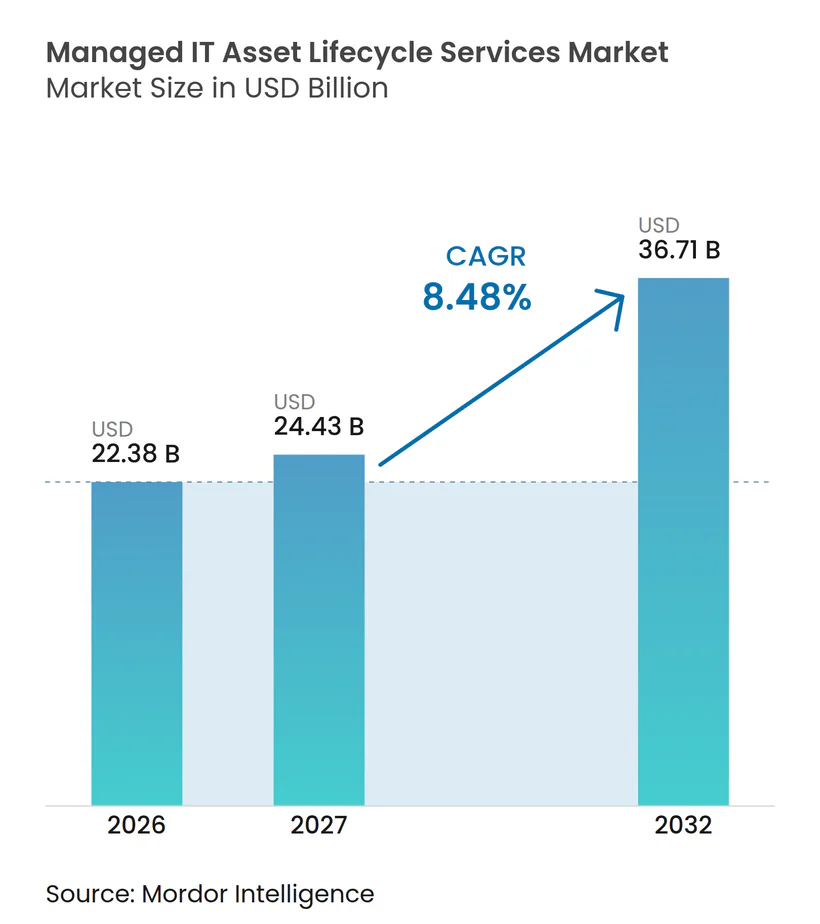
| 市場規模 (2027) | 24.43 十億米ドル |
| 市場規模 (2032) | 36.71 十億米ドル |
| 成長率 (2027 - 2032) | 8.48 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドITアセットライフサイクルサービス市場分析
マネージドITアセットライフサイクルサービス市場規模は2026年に22.38 ビリオン 米ドルと評価され、予測期間2027年~2032年においてCAGR 8.48%で2032年までに36.71 ビリオン 米ドルに達すると推定されています。マネージドITアセットライフサイクルサービス市場は、AI対応サーバーのリフレッシュサイクルの短縮によって支えられており、これによりマネージドプログラムに参入する高価値機器の量が増加しています。データセキュリティ基準およびサステナビリティ報告要件も、文書化されたアセット廃棄を企業の中核要件としています。認定データ消去、追跡可能なロジスティクス、および統合レポーティングを備えたプロバイダーは、大規模な企業契約においてより有利な立場にあります。デバイス・アズ・ア・サービス契約は、リバースロジスティクスが調達手配に組み込まれているため、返却量をより予測可能にします。マネージドITアセットライフサイクルサービス市場は依然として断片化していますが、グローバルプロバイダーは認定処理能力、テクノロジープラットフォーム、および国境を越えた運営カバレッジを通じて優位性を獲得しています。
主要レポートのポイント
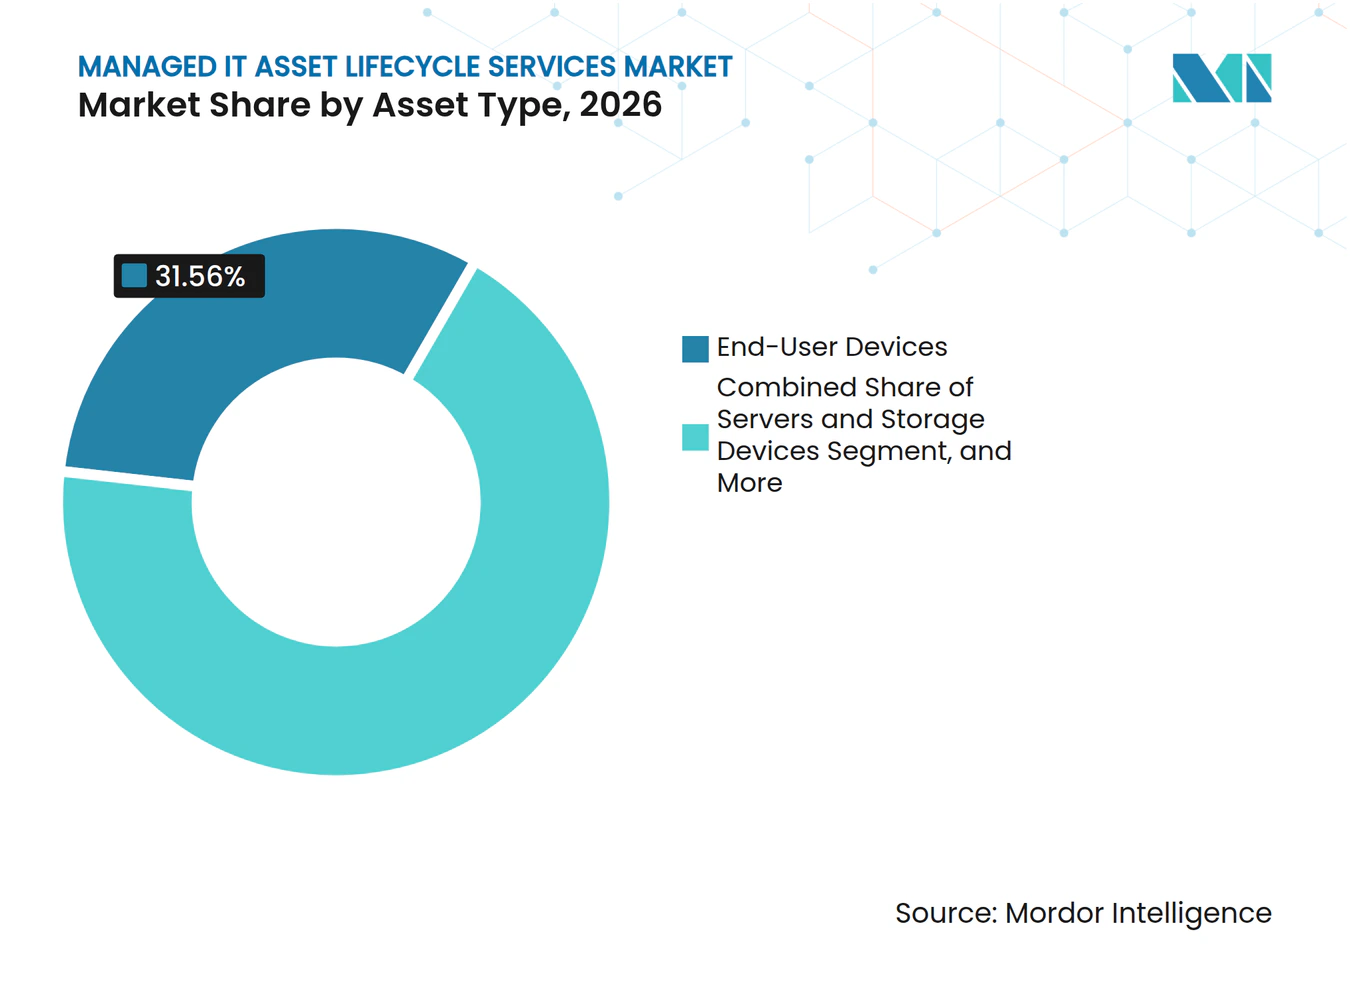
- アセットタイプ別では、エンドユーザーデバイスが2026年に31.56%の収益シェアを占め、サーバーおよびストレージデバイスは2032年までCAGR 9.72%で拡大すると予測されています。
- ライフサイクルサービスタイプ別では、保守・修理・アップグレード管理が2026年の収益の21.82%を占め、アセットの発見・追跡・ガバナンスは2032年までCAGR 9.81%で拡大すると予測されています。
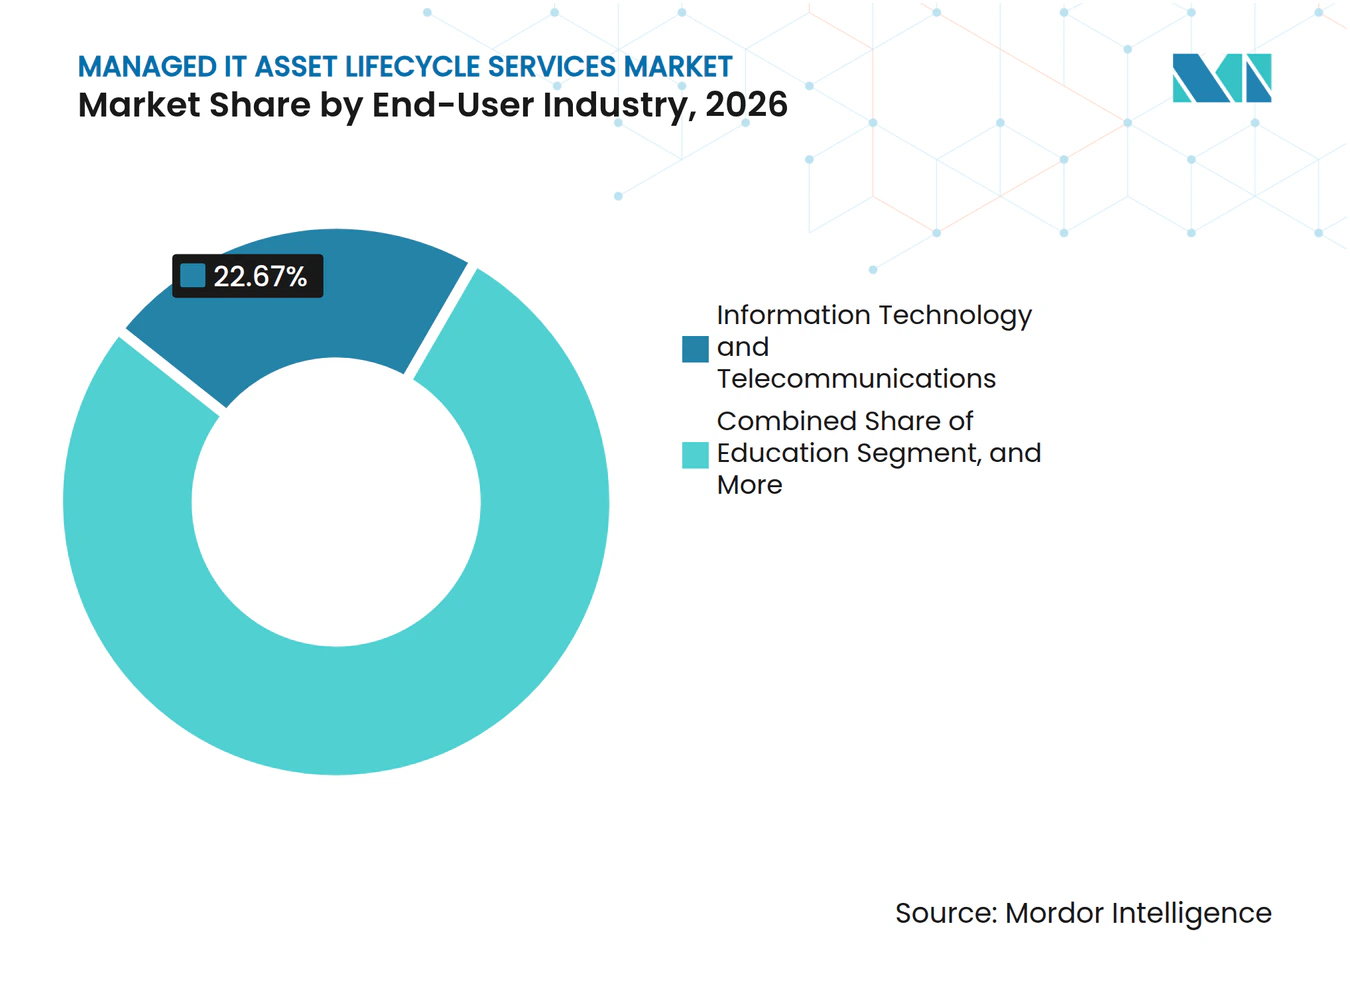
- エンドユーザー産業別では、情報技術・通信が2026年の収益の22.67%を占め、2032年までCAGR 9.93%で拡大すると予測されています。
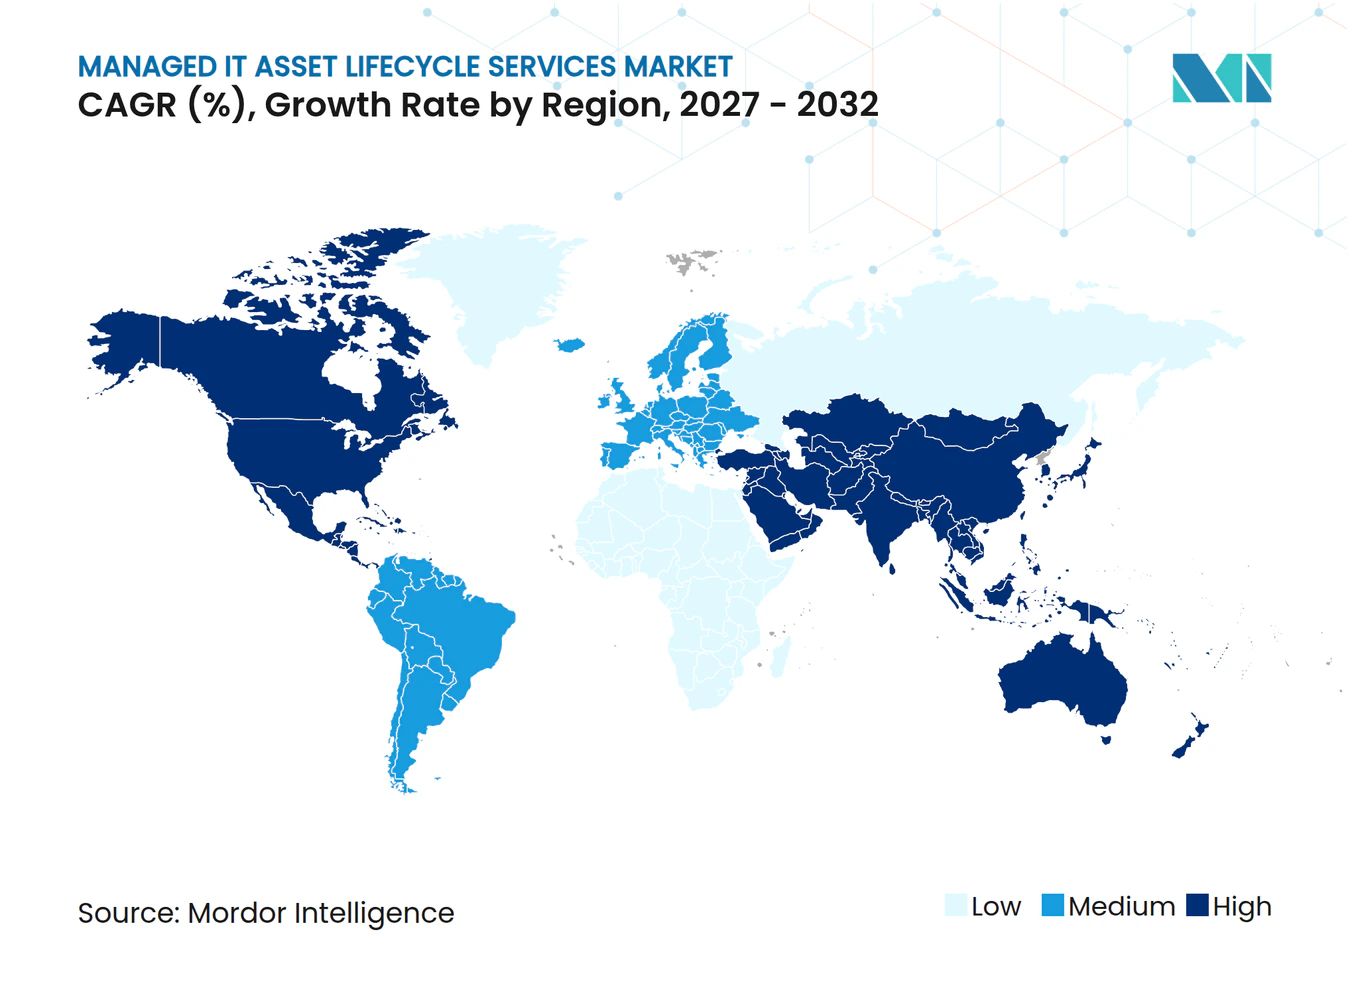
- 地域別では、北米が2026年の収益の41.64%を占め、アジア太平洋地域は2032年までCAGR 9.86%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIインフラの加速的整備とデータセンターのリフレッシュサイクルの短縮 | +1.8% | グローバル、北米およびアジア太平洋地域に最も集中 | 短期(2年以内) |
| 企業デバイスのリフレッシュ間隔の短縮 | +1.4% | グローバル | 中期(2~4年) |
| サイバーセキュリティおよびデータ居住地コンプライアンス要件の高まり | +1.2% | グローバル、北米・欧州・アジア太平洋地域で高まり | 中期(2~4年) |
| デバイス・アズ・ア・サービスおよびアウトカムベース契約の拡大 | +1.0% | 北米および欧州、アジア太平洋地域への波及あり | 中期(2~4年) |
| 循環経済およびスコープ3報告要件 | +0.8% | 欧州が中心、北米およびアジア太平洋地域への波及あり | 長期(4年以上) |
| 分散型およびハイブリッドワークプレイスのアセット複雑性 | +0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIインフラの加速的整備とデータセンターのリフレッシュサイクルの短縮
大規模AIワークロードは、マネージド廃棄プログラムを通過するアセットの構成を変えています。GPU最適化サーバーラックのリフレッシュサイクルは18~24ヶ月であり、従来の企業サーバーサイクルの最大5年と比較して短くなっています。これらのシステムは高密度で、液体冷却を使用することが多く、価値の高いGPUメモリとネットワークコンポーネントを含んでいます。大量の汎用リサイクルではなく、コンポーネントレベルの評価と専門的な取り扱いが必要です。GPU高密度サーバーの廃棄の最初の大きな波は、2026年から2029年の間に処分チャネルに参入すると予想されています。したがって、マネージドITアセットライフサイクルサービス市場は、迅速に動員し、現場またはラックで機器を消去し、回収したコンポーネントを適格な下流チャネルに配置できるプロバイダーを優遇します。
企業デバイスのリフレッシュ間隔の短縮
一般的な企業デバイスも早期に交換されるようになり、返却量の定期性が高まっています。Cascade Asset Management は、2020年から2024年にかけて処理された160万件以上のアセットにおいて、企業用ノートパソコンの平均廃棄年齢が4.1年、デスクトップが4.6年であったと報告しています。より予測可能な返却タイミングは、プロバイダーが輸送、人員配置、修理、および再販活動を計画するのに役立ちます。同レポートでは、2024年に修理済みノートパソコンの再販価値が前年比37.3%上昇し、サーバーの再販価値が5.1%増加したと述べています。[1] 再販結果の改善は、直接リサイクルと比較して修理・再販の経済性を向上させます。これにより、マネージドITアセットライフサイクルサービス市場においてリフレッシュスケジュールと残存価値回収を結びつけるフルライフサイクル契約が支持されます。
サイバーセキュリティおよびデータ居住地コンプライアンス要件の高まり
データ消去要件は、企業のアセット廃棄プログラム全体でより正式なものになっています。米国国立標準技術研究所(NIST)は2025年9月に特別刊行物800-88改訂版2を発行し、メディアサニタイゼーションプログラムのガイダンスを更新し、ISO/IEC 27040およびIEEE 2883と整合させました。[2] 改訂されたガイダンスは、シリアル化されたチェーン・オブ・カストディ記録、監査レポート、および外部管理キー環境の一貫したコントロールに対する期待を高めています。GDPR、HIPAA、インドのデジタル個人データ保護法、および日本の個人情報の保護に関する法律は、データ削除の証拠に対して異なる基準を課しています。国際電気通信連合(ITU)は2025年7月にサービスプロバイダー施設におけるメディアサニタイゼーションの補足ガイダンスを発行しました。これらのコンプライアンス要因は、マネージドITアセットライフサイクルサービス市場における認定プロバイダーへの需要を高めています。
デバイス・アズ・ア・サービスおよびアウトカムベース契約の拡大
デバイス・アズ・ア・サービスは、企業がエンドポイントデバイスを調達、使用、および返却する方法を変えています。これらの契約には、導入、サポート、交換、リバースロジスティクス、および回収の責任を一つの取り決めに含めることができます。このモデルは、リフレッシュタイミングの決定をより多く内部ITチームからサービスオペレーターに移転します。オペレーターは保有時間を短縮し、返却されたアセットから残存価値を回収する財務的な理由を持っています。この構造により、マネージドライフサイクルプロバイダーは、単なる廃棄業者ではなく、調達パートナーとしてより重要な存在となります。また、マネージドITアセットライフサイクルサービス市場において、孤立したハードウェアの購入・再販取引ではなく、継続的な収益構造を支援します。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化した国境を越えたチェーン・オブ・カストディ要件 | -1.5% | グローバル、欧州・アジア・南北アメリカ間のフローで最も摩擦が大きい | 中期(2~4年) |
| レガシーおよびサイロ化されたシステム間の統合の複雑性 | -1.0% | グローバル | 中期(2~4年) |
| 認定データ消去およびハードウェアエンジニアリング人材の不足 | -0.8% | グローバル | 短期(2年以内) |
| OEMの保証延長および社内修理による第三者ライフサイクル支出の先送り | -0.6% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した国境を越えたチェーン・ブ・カストディ要件
国境を越えたアセット処分は、企業を重複する規制義務にさらす可能性があります。バーゼル条約は、特定の越境有害廃棄物移動に対して事前の情報に基づく同意を要求しており、追加の文書化とタイミング要件が生じる可能性があります。GDPRはアセットが手を離れた後の個人データの説明責任ある取り扱いを要求し、インドおよび日本のプライバシー規則はそれぞれの検証要件を適用します。単一のグローバルプロセスがすべての管轄区域を満たすとは限りません。プロバイダーは多くの場合、サニタイゼーション、記録管理、輸送、および下流処理のために国別プログラムを構築する必要があります。その結果生じるコンプライアンスコストは、国際的な業務のマージンを低下させ、マネージドITアセットライフサイクルサービス市場における契約実行を遅らせる可能性があります。
レガシーおよびサイロ化されたシステム間の統合の複雑性
多くの企業は、個別の調達システム、ITサービス管理プラットフォーム、構成管理データベース、およびアセット発見ツールを保持しています。機器が耐用年数に達したとき、これらのシステム間でアセット記録が一致しない場合があります。これにより、デバイス、その履歴、場所、および承認された処分ルートの特定に遅延が生じます。企業はますます、ライフサイクルプロバイダーが既存のITサービス管理、調達、アセット管理、および報告システムと接続することを期待しています。小規模なプロバイダーは、必要な統合の資金調達と維持が困難な場合があります。その結果生じるテクノロジーギャップは、マネージドITアセットライフサイクルサービス市場における大規模なマネージド契約の競争能力を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アセットタイプ別:
エンドユーザーデバイスがリードし、AIサーバーが廃棄量を加速エンドユーザーデバイスは2026年に31.56%の収益シェアを占めました。企業のノートパソコンおよびデスクトップフリートは、オフィス、支店、およびリモートワークフォース全体に広く展開されているため、相当な量を生み出します。デバイス・アズ・ア・サービス契約は、調達契約にリバースロジスティクスを組み込むことでこの活動に構造を加えます。これにより、サービスプロバイダーは臨時の廃棄プロジェクトよりも予想される返却量をより明確に把握できます。周辺機器および印刷機器は取り扱いとガバナンスの要件を追加しますが、残存価値の可能性は低くなります。モバイルデバイスおよびウェアラブルも、マネージドITアセットライフサイクルサービス市場において製造、ロジスティクス、およびヘルスケアにおける企業スマートフォンプログラムおよび専用デバイスが拡大するにつれて重要性が増しています。
サーバーおよびストレージデバイスは2032年までCAGR 9.72%で拡大すると予測されています。2022年以降に導入されたAIインフラは、18~24ヶ月という短いリフレッシュサイクルに近づいています。これにより、安全な取り扱いと詳細なコンポーネント評価を必要とするGPU高密度サーバーの量が増加しています。これらのシステムには、GPUメモリおよび専用ネットワーク相互接続に集中した価値が含まれています。これらのコンポーネントを評価・再販できるプロバイダーは、従来のサーバー廃棄プログラムよりもアセットあたりの高い価値を獲得できます。ネットワキングおよびエッジ機器も、企業がAI推論およびリモート処理のための分散インフラを展開するにつれて増加しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ライフサイクルサービスタイプ別:
追跡とガバナンスが主要な成長分野に保守・修理・アップグレード管理は2026年の収益の21.82%を占めました。このサービスは、バッテリー交換、ストレージアップグレード、オペレーティングシステムのリフレッシュ、および障害対応サポートを含む、デバイスの耐用年数全体にわたる定期的な作業から恩恵を受けます。これらのタッチポイントは、マネージドITアセットライフサイクルサービス市場において大規模なプロバイダーが企業クライアントとの継続的な関係を維持するのに役立ちます。調達、ソーシング、導入、設定、およびプロビジョニングは、多くのマネージドエンゲージメントの出発点です。それらの役割は、プロバイダーが注文から試運転まで機器をサポートするデバイス・アズ・ア・サービスの取り決めにおいて特に重要です。廃棄、安全なデータ消去、リサイクル、および材料回収は、コンプライアンスおよびサステナビリティへの期待が高まるにつれて、ライフサイクルの後半において引き続き必要です。
アセットの発見・追跡・ガバナンスは2032年までCAGR 9.81%で拡大すると予測されています。企業は定期的な棚卸しチェックから、オンプレミス、クラウド、およびエッジ環境全体にわたる継続的な可視性へと移行しています。これは、監査要件、サステナビリティ開示、および調達から廃棄までのシリアル化されたデータの必要性を反映しています。日本のクラウドサービス推進機構は2025年に、日本企業の89.7%がクラウドベースのITアセット管理ツールを採用または検討していると報告しました。修理、再展開、および再販も、二次機器価格の強化から恩恵を受けます。このサービスグループのマネージドITアセットライフサイクルサービス市場規模は、アセットの状態と処分証拠に対する測定可能なコントロールへの企業需要によって支えられています。
エンドユーザー産業別:
テクノロジーおよび通信が規模と最速の拡大を兼ね備える情報技術・通信は2026年のマネージドITアセットライフサイクルサービス市場シェアの22.67%を占めました。このセクターは2032年までCAGR 9.93%で拡大すると予測されており、最大かつ最も成長の速いエンドユーザーセグメントとなっています。テクノロジー企業は、データセンターの拡張とAIインフラへの投資を通じて廃棄機器をより多く生み出しています。また、データリスクの管理、アセット価値の回収、およびサステナビリティ報告ニーズへの対応のために高度なライフサイクルプログラムを使用しています。複数地域のデータセンターフットプリントを持つソフトウェアおびサービス企業は、ハイパースケール廃棄への需要を生み出しています。通信事業者は、ハンドセットプログラムおよび定期的なネットワーク機器アップグレードから継続的な量を追加しています。
銀行・金融サービス・保険は、厳格なデータ居住地および消去要件のために、需要の第二の最大源として残っています。ヘルスケアおよびライフサイエンスは、医療グレードおよび汎用ITハードウェアからの患者データの安全な取り扱いを必要とします。政府および公共機関はより長い調達サイクルで運営されていますが、フリートのリフレッシュプロジェクトは大量のアセットを生み出す可能性があります。連邦および防衛機関もNISTメディアサニタイゼーションガイダンスとの強い整合性を持っています。製造業は、エッジコンピューティングおよび産業用IoT機器がより一般的になるにつれて新しいアセットクラスを追加しています。教育は、パンデミック中に購入されたデバイスが自然な耐用年数に達するにつれて、マネージドITアセットライフサイクルサービス市場において需要を生み出しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年のマネージドITアセットライフサイクルサービス市場シェアの41.64%を占めました。高密度な企業ITインフラ、確立された第三者処理ネットワーク、および活発なAIデータセンター建設がこの地位を支えています。NIST SP 800-88改訂版2は、文書化されたメディアサニタイゼーションを必要とする連邦機関および政府請負業者の主要なコンプライアンス参照を提供しています。[3] 金融サービスおよびヘルスケア組織は、大規模なデバイスフリートと厳格なデータ管理を組み合わせているため、持続的な需要を生み出しています。Iron Mountainは、2026年第1四半期にデータセンター廃棄収益が前年比で2倍以上になったと報告しており、企業およびハイパースケールの委託全体にわたる活動を反映しています。カナダのプライバシーフレームワークは国境を越えたエンゲージメントにコンプライアンス要件を追加し、メキシコの電子機器製造基盤は産業用アセット返却の初期ソースを構築しています。
アジア太平洋地域は2032年までCAGR 9.86%で拡大すると予測されています。インドのE廃棄物管理規則は、2025~2026年度から20%のリサイクル目標を設定し、認定された収集および修理チャネルの役割を強化しました。持続可能なデータセンター開発のためのASEANガイドは、ジョホールの5GW以上のプロジェクトを含む、10年までに10GWを超える地域データセンターパイプラインを特定しました。新しいデータセンター容量は、マネージド廃棄プログラムのためのサーバー、ストレージシステム、ネットワーキング機器、および企業デバイスの将来的な量を生み出します。日本は、組織がITアセットガバナンス、サイバーセキュリティ、およびサプライチェーン管理により大きな注意を払うにつれて、重要な地域市場となっています。ISO/IEC 19770-1:2017は、これらの企業プログラムにおける規律あるアセット管理のフレームワークとして関連性を高めています。
欧州はマネージドITアセットライフサイクルサービス市場において第二の地域的地位を占めています。欧州委員会は2026年2月にCSRD報告の範囲を縮小しましたが、改訂された閾値は実質的なITアセットフリートを保有する大企業を引き続きカバーしています。ドイツ連邦環境庁は、公共機関が修理済みICT機器を検討することを奨励する調達ガイダンスを発行し、より循環的な慣行を支援しています。南米はブラジルとアルゼンチンを中心としており、企業のデジタル化が機器廃棄量を増加させていますが、非公式チャネルが依然として制約となっています。サウジアラビアとアラブ首長国連邦は、国家デジタルプログラムの下で企業グレードのデータセンター容量を追加しており、データ主権管理と構造化された廃棄の必要性を高めています。南アフリカとナイジェリアは、企業インフラとE廃棄物フレームワークがマネージドITアセットライフサイクルサービス市場で発展するにつれて、初期段階の正式な需要センターを代表しています。
競合環境
市場集中度
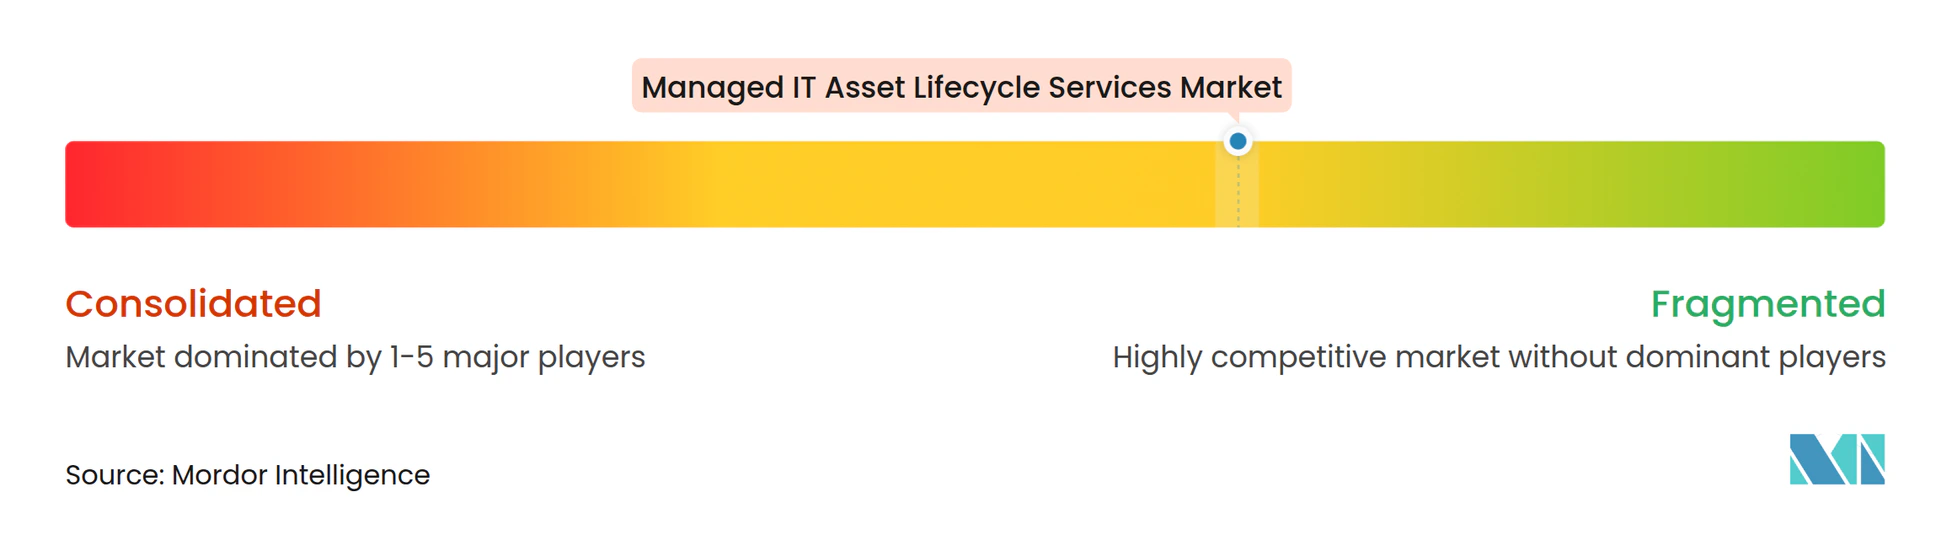
マネージドITアセットライフサイクルサービス市場は依然として断片化しており、グローバルに統合されたプロバイダーが多くの地域専門業者と競合しています。特に認定処理サイトと広範な地理的カバレッジを必要とする企業において、統合が競争構造を変えています。Sage Sustainable Electronicsは2025年1月にCascade Asset Managementを買収し、8施設と年間130万件の電子アセット処理能力を持つ統合事業を創出しました。統合された企業は、導入・修理から廃棄管理までのサービスを提供しています。大規模なプロバイダーも買収を通じて地域カバレッジ、専門的なアセット取り扱い、および処理能力を追加しています。この活動は、マネージドITアセットライフサイクルサービス市場において複数のサイトにわたる一貫したサービスを必要とする顧客入札においてスケールの重要性を高めています。
テクノロジープラットフォームは重要な競争要因となっています。企業顧客は、監査可能なデータサニタイゼーション、チェーン・オブ・カストディ文書、ESG報告、およびシステム統合を期待しています。Iron Mountainは、グローバルな広告会社に対して30カ国以上でライフサイクルサービスを提供する複数年契約と、テクノロジー企業の6万台のドライブを含むデータセンター委託について説明しました。Dynamic Lifecycle Innovationsは2026年7月にServiceNowストア向けのDynamic ITAD Syncを立ち上げ、ユーザーが既存のワークフローから引き取りのスケジュール設定、処分状況の追跡、廃棄証明書へのアクセス、およびコンプライアンスレポートの作成を行えるようにしました。これらの例は、統合と追跡可能性が企業の選定決定においてなぜ重要になっているかを示しています。R2v3、NAID AAA、ISO 14001、e-Stewards、およびISO 27001は、規制された入札においてますますベースライン要件となっています。
AIサーバーの廃棄はプロバイダー間にさらなる差別化をもたらします。この作業には、専門的なエンジニアリング、迅速な現場動員、デバイス上のデータサニタイゼーション、およびコンポーネントの確立された二次市場が必要です。Reconextは2025年に、4施設にわたる2,500台のNVIDIA GPU搭載AIサーバーと17,000台以上のルーズハードドライブを含む廃棄プロジェクトを完了しました。RackwipeおよびProteusシステムの使用により、報告された97%の再利用率が達成されました。小規模なオペレーターはローカルな収集と定期的な修理において引き続き関連性を持つ可能性がありますが、マネージドITアセットライフサイクルサービス市場における大規模な高セキュリティデータセンターの割り当てでは課題に直面する可能性があります。市場集中スコア:10点中3点。これは、主要プロバイダーの合計シェアデータが入手できず、数百の地域およびニッチなオペレーターの存在が断片化した競争構造を示しているためです。
マネージドITセットライフサイクルサービス産業リーダー
-
Iron Mountain Incorporated
-
Sims Limited
-
SK Tes Co., Ltd.
-
Reconext Holdings, LLC
-
EPC, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドITアセットライフサイクルサービス市場 このレポートでカバーされる企業
- Iron Mountain Incorporated
- Sims Limited
- SK Tes Co., Ltd.
- Reconext Holdings, LLC
- Cascade Asset Management, Inc.
- Apto Solutions, Inc.
- Wisetek Solutions Limited
- Sage Sustainable Electronics, LLC
- ERI, LLC
- DMD Systems Recovery, Inc.
- Securis, Inc.
- HOBI International, Inc.
- Dynamic Lifecycle Innovations, Inc.
- UCS Logistics, Inc.
- OSI Global, Inc.
- Techbuyer Limited
- Foxway AB
- Restore Technology Limited
- Cxtec, Inc.
- EPC, Inc.
- Global Resale, Inc.
- PlanITROI, Inc.
最近の産業開発事情 マネージドITアセットライフサイクルサービス市場
- 2026年10月:SK Tes JapanとXTREME-Dは、修理済みサーバーを使用した持続可能なクラウドベースのAIサービスを開発するための戦略的パートナーシップを発表し、企業ハードウェア回収をハイパースケールAIサービス提供に直接結びつけ、セカンドライフデータセンターアセットの新しい商業モデルを確立しました。この協力は、ハードウェアリフレッシュサイクルの加速に伴うAIインフラ廃棄に対処するSK Tesの広範な戦略と一致しています。
- 2026年8月:Iron Mountainは2026年第2四半期のアセットライフサイクル管理収益が2億8,800万米ドルと報告し、82%のオーガニック成長を含む前年比88%増となりました。同四半期中、Iron Mountainはグローバルな広告会社と複数年契約を締結し、30カ国以上にわたる唯一のALMプロバイダーとなり、また既存のデータセンター顧客のために米国、欧州、アジア太平洋全体で75,000件のITハードウェアアイテムを廃棄・再販する委託を完了しました。
- 2026年7月:Dynamic Lifecycle Innovationsは「Dynamic ITAD Sync」を立ち上げました。これはServiceNowストア上のネイティブアプリケーションで、企業ITチームが既存のServiceNowワークフローを離れることなく、アセットの引き取りスケジュール設定、処分状況のリアルタイム追跡、廃棄証明書へのアクセス、およびコンプライアンスレポートの生成を可能にし、ITADからITSMへの接続性に対する企業の最大需要に直接対応しています。
- 2026年5月:Iron Mountainは、2026年第1四半期のALM収益が2億3,200万米ドルと前年比92%増となり、予測を4,000万米ドル上回ったことを受け、2026年通年のALM収益ガイダンスを9億5,000万米ドルに引き上げました。同社は同四半期にフォーチュン1000のALM顧客を約24社追加し、グローバルなテクノロジー企業の6万台のドライブを安全に廃棄、消去、および再販する契約を締結しました。
グローバルマネージドITアセットライフサイクルサービス市場レポートの範囲
マネージドITアセットライフサイクルサービス市場は、組織がITアセットのライフサイクル全体にわたって計画、調達、導入、監視、保守、セキュリティ確保、リフレッシュ、再展開、および廃棄を行えるようにするアウトソーシングサービスを包含しています。
マネージドITアセットライフサイクルサービス市場レポートは、アセットタイプ(エンドユーザーデバイス、サーバーおよびストレージデバイス、ネットワーキングおよびエッジ機器、モバイルデバイスおよびウェアラブル、周辺機器および印刷機器、その他のITアセット)、ライフサイクルサービスタイプ(調達・ソーシング管理、導入・設定・プロビジョニング、保守・修理・アップグレード管理、アセットの発見・追跡・ガバナンス、廃棄および安全なデータ消去、修理・再展開・再販、リサイクルおよび材料回収)、エンドユーザー産業(銀行・金融サービス・保険、情報技術・通信、ヘルスケアおよびライフサイエンス、政府および公共機関、製造業および産業、教育、その他のエンドユーザー産業)、および地域(北米〔米国、カナダ、メキシコ〕、南米〔アルゼンチン、ブラジル、その他の南米〕、欧州〔ドイツ、英国、フランス、ロシア、その他の欧州〕、アジア太平洋〔中国、日本、インド、韓国、その他のアジア太平洋〕、中東〔トルコ、サウジアラビア、アラブ首長国連邦、その他の中東〕、アフリカ〔ナイジェリア、南アフリカ、その他のアフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| エンドユーザーデバイス |
| サーバーおよびストレージデバイス |
| ネットワーキングおよびエッジ機器 |
| モバイルデバイスおよびウェアラブル |
| 周辺機器および印機器 |
| その他のITアセット |
| 調達・ソーシング管理 |
| 導入・設定・プロビジョニング |
| 保守・修理・アップグレード管理 |
| アセットの発見・追跡・ガバナンス |
| 廃棄および安全なデータ消去 |
| 修理・再展開・再販 |
| リサイクルおよび材料回収 |
| 銀行・金融サービス・保険 |
| 情報技術・通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共機関 |
| 製造業および産業 |
| 教育 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | アルゼンチン |
| ブラジル | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | ナイジェリア |
| 南アフリカ | |
| その他のアフリカ |
| アセットタイプ別 | エンドユーザーデバイス | |
| サーバーおよびストレージデバイス | ||
| ネットワーキングおよびエッジ機器 | ||
| モバイルデバイスおよびウェアラブル | ||
| 周辺機器および印機器 | ||
| その他のITアセット | ||
| ライフサイクルサービスタイプ別 | 調達・ソーシング管理 | |
| 導入・設定・プロビジョニング | ||
| 保守・修理・アップグレード管理 | ||
| アセットの発見・追跡・ガバナンス | ||
| 廃棄および安全なデータ消去 | ||
| 修理・再展開・再販 | ||
| リサイクルおよび材料回収 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| 情報技術・通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共機関 | ||
| 製造業および産業 | ||
| 教育 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | アルゼンチン | |
| ブラジル | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | ナイジェリア | |
| 南アフリカ | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドITアセットライフサイクルサービス市場の規模はどのくらいですか?
マネージドITアセットライフサイクルサービス市場は2026年に22.38 ビリオン 米ドルと評価され、CAGR 8.48%で2032年までに36.71 ビリオン 米ドルに達すると予測されています。
マネージドITアセットライフサイクルサービスへの需要を促進しているものは何ですか?
AIサーバーのリフレッシュサイクルの短縮、サイバーセキュリティ要件、データサニタイゼーション規則、およびサステナビリティ報告ニーズが需要を高めています。
最も速く拡大すると予想されるアセットカテゴリーはどれですか?
サーバーおよびストレージデバイスは、AIインフラのリフレッシュサイクルに支えられ、2032年までCAGR 9.72%で拡大すると予測されています。
需要をリードするエンドユーザーセクターはどこですか?
情報技術・通信は2026年の収益の22.67%を占め、2032年までCAGR 9.93%で拡大すると予測されています。
最大のシェアを持つ地域はどこですか?
北米は2026年の収益の41.64%を占め、成熟したITインフラと確立されたコンプライアンス要件によって支えられています。
データ消去サービスはなぜ重要ですか?
NIST SP 800-88改訂版2および多様なプライバシー要件により、廃棄されたデバイスに対して文書化されたデータサニタイゼーションと追跡可能なチェーン・オブ・カストディが重要となっています。