
Marktgröße und Marktanteil für verwaltete IT-Asset-Lifecycle-Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
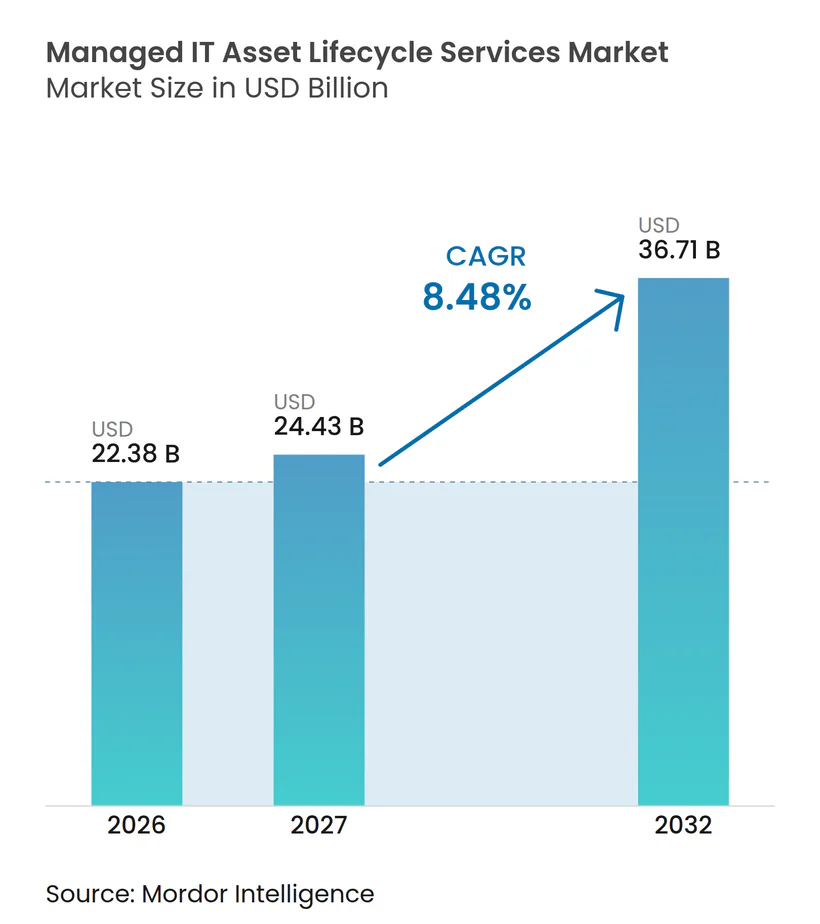
| Marktgröße (2027) | 24.43 Milliarden US-Dollar |
| Marktgröße (2032) | 36.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete IT-Asset-Lifecycle-Services von Mordor Intelligence
Die Marktgröße für verwaltete IT-Asset-Lifecycle-Services wurde 2026 auf 22,38 Milliarden USD geschätzt und soll bis 2032 einen Wert von 36,71 Milliarden USD erreichen, bei einem CAGR von 8,48 % während des Prognosezeitraums 2027–2032. Der Markt für verwaltete IT-Asset-Lifecycle-Services wird durch kürzere Erneuerungszyklen für KI-fähige Server unterstützt, die das Volumen hochwertiger Geräte erhöhen, die in verwaltete Programme eintreten. Datensicherheitsstandards und Anforderungen an die Nachhaltigkeitsberichterstattung machen die dokumentierte Asset-Ausmusterung zu einer zentralen Unternehmensanforderung. Anbieter mit zertifizierter Datenlöschung, nachverfolgbarer Logistik und integrierter Berichterstattung sind besser für größere Unternehmensverträge positioniert. Geräte-als-Service-Verträge können Rückgabevolumina planbarer machen, da die Rückwärtslogistik in Beschaffungsvereinbarungen integriert ist. Der Markt für verwaltete IT-Asset-Lifecycle-Services bleibt fragmentiert, obwohl globale Anbieter durch zertifizierte Verarbeitungskapazitäten, Technologieplattformen und grenzüberschreitende Betriebsabdeckung Vorteile gewinnen.
Wichtigste Erkenntnisse des Berichts
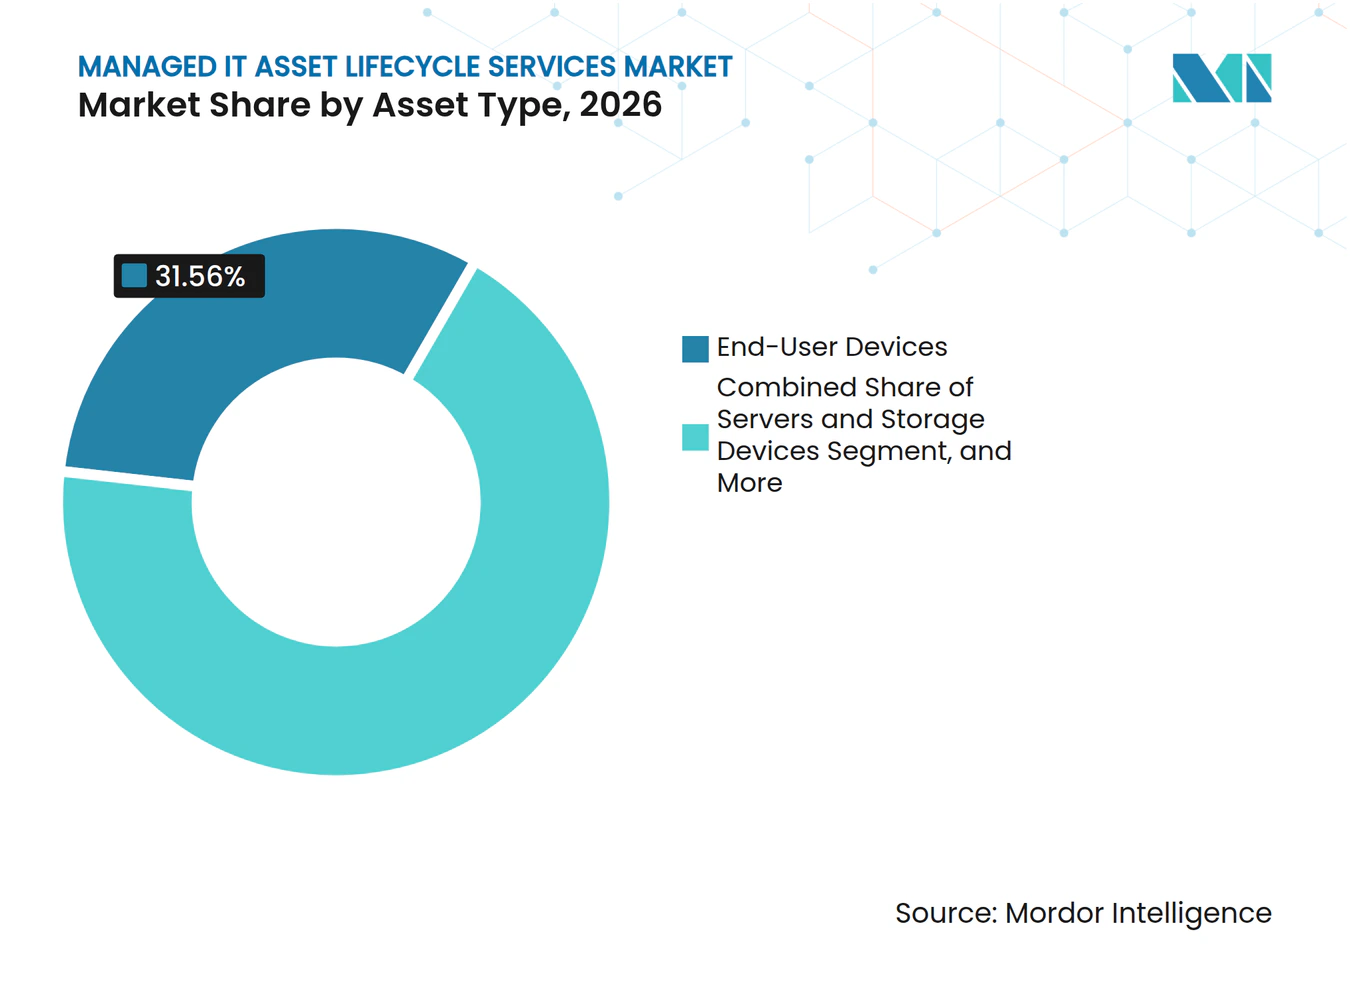
- Nach Asset-Typ hielten Endbenutzergeräte im Jahr 2026 einen Umsatzanteil von 31,56 %, während Server und Speichergeräte bis 2032 voraussichtlich mit einem CAGR von 9,72 % wachsen werden.
- Nach Lifecycle-Service-Typ entfielen auf Wartung, Reparatur und Upgrade-Management im Jahr 2026 21,82 % des Umsatzes, während Asset-Erkennung, -Verfolgung und -Governance bis 2032 voraussichtlich mit einem CAGR von 9,81 % wachsen wird.
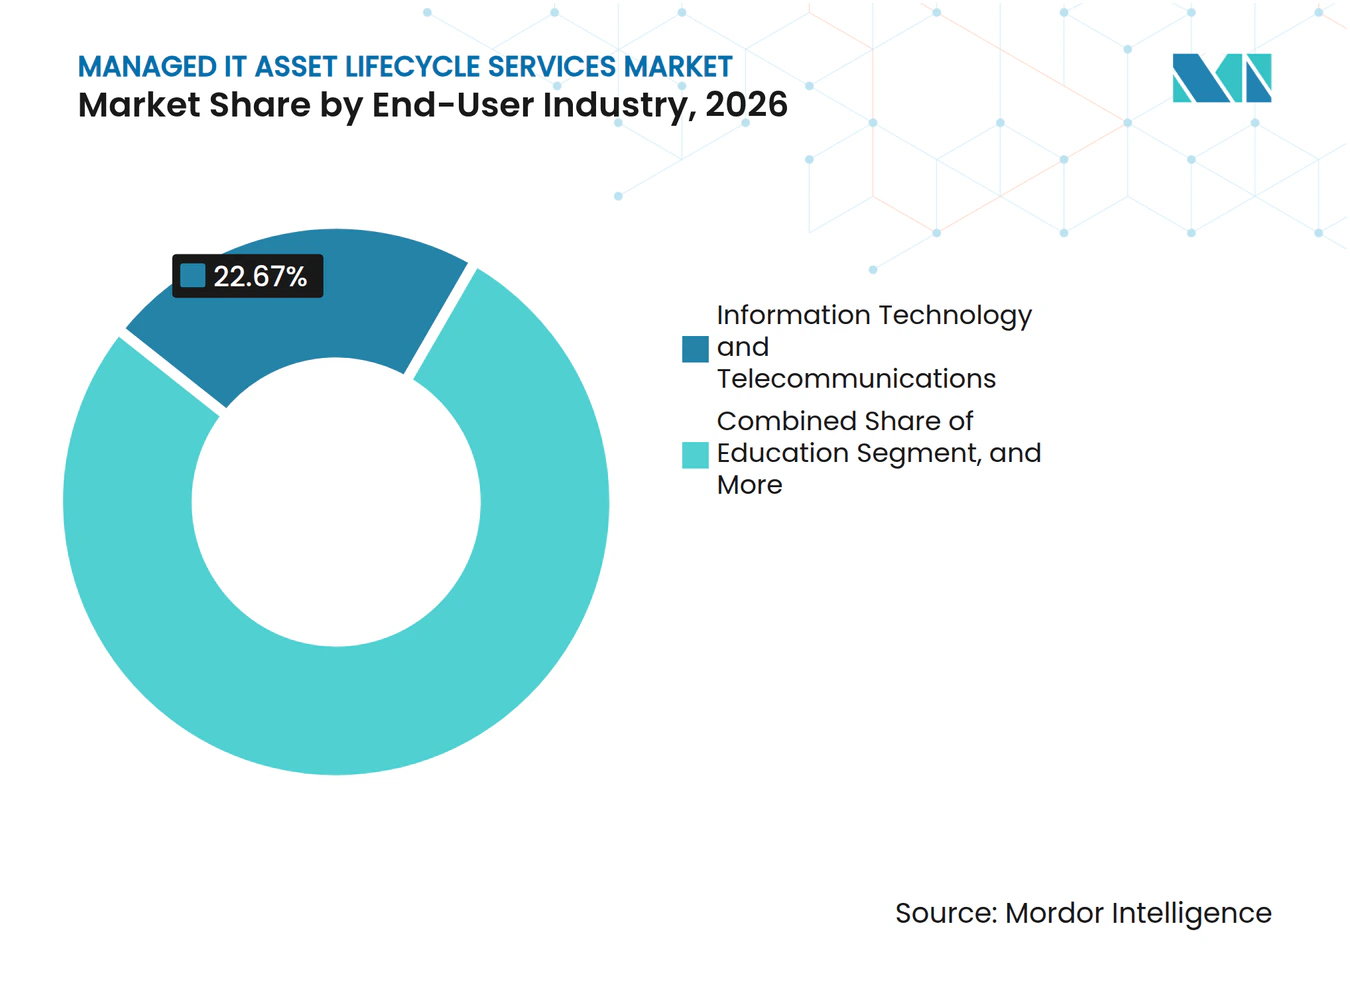
- Nach Endbenutzerbranche hielt Informationstechnologie und Telekommunikation im Jahr 2026 einen Umsatzanteil von 22,67 % und soll bis 2032 mit einem CAGR von 9,93 % wachsen.
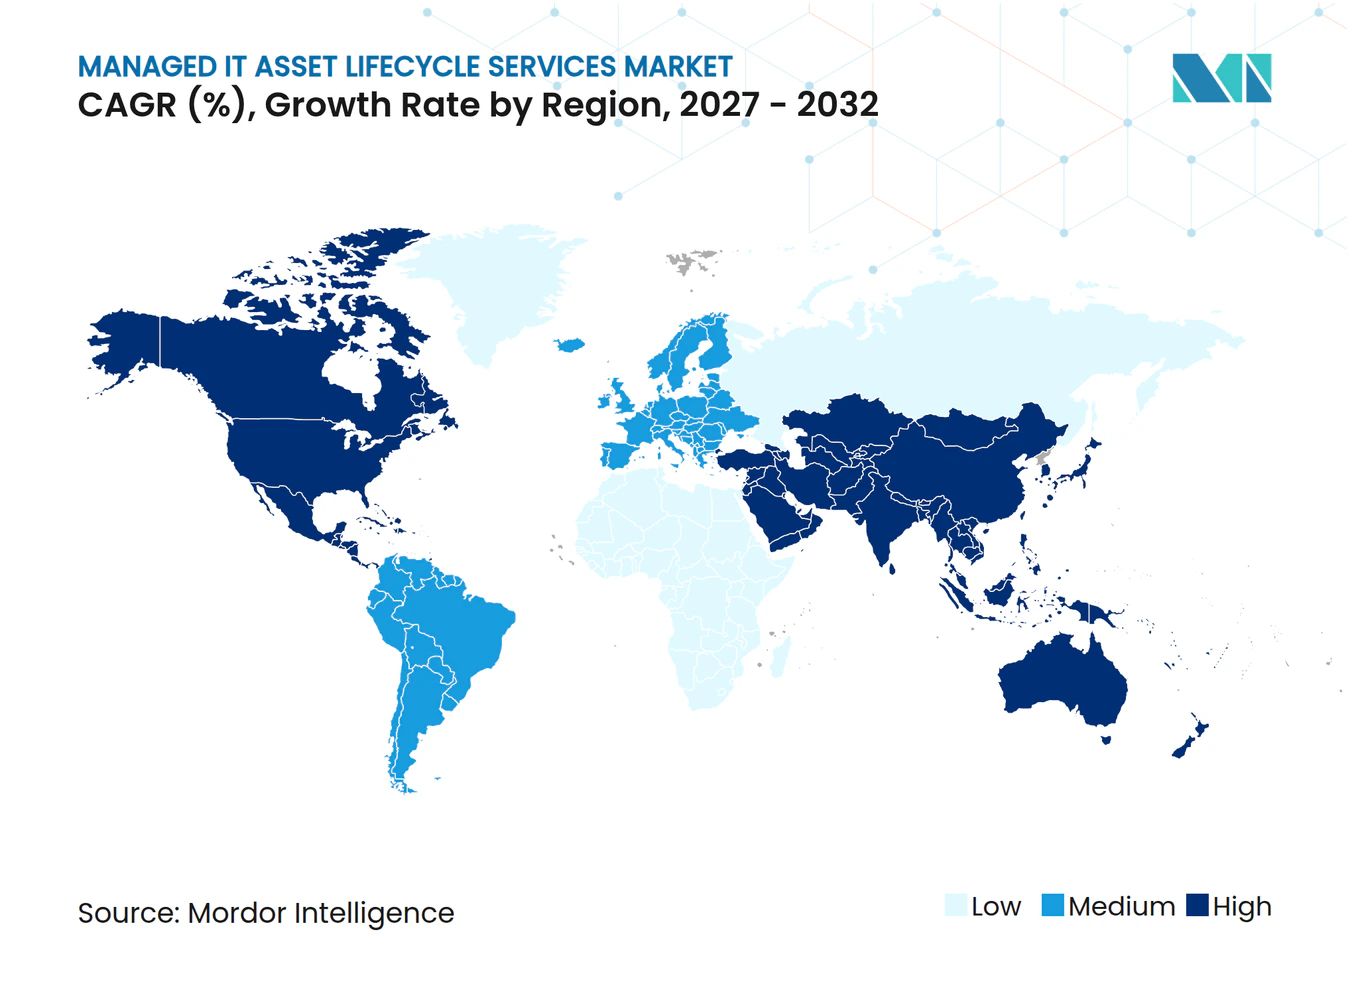
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,64 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 9,86 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte KI-Infrastruktur- und Rechenzentrums-Erneuerungszyklen | +1.8% | Global, höchste Konzentration in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Kürzere Erneuerungsintervalle für Unternehmensgeräte | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Cybersicherheit und Datenschutz-Compliance | +1.2% | Global, verstärkt in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung von Geräte-als-Service- und ergebnisbasierten Verträgen | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaft und Scope-3-Berichtspflichten | +0.8% | Europa als Kernmarkt, mit Ausstrahlungseffekten auf Nordamerika und den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Komplexität von Assets in verteilten und hybriden Arbeitsumgebungen | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte KI-Infrastruktur- und Rechenzentrums-Erneuerungszyklen
Groß angelegte KI-Workloads verändern die Zusammensetzung der Assets, die durch verwaltete Ausmusterungsprogramme laufen. GPU-optimierte Server-Racks haben Erneuerungszyklen von 18–24 Monaten, verglichen mit herkömmlichen Unternehmensserver-Zyklen von bis zu 5 Jahren. Diese Systeme sind dicht gepackt, verwenden häufig Flüssigkühlung und enthalten wertvolle GPU-Speicher- und Netzwerkkomponenten. Sie erfordern eine komponentenbasierte Bewertung und spezialisierte Handhabung anstelle von hochvolumigem Massen-Recycling. Die erste wesentliche Welle der Außerbetriebnahme GPU-dichter Server wird voraussichtlich zwischen 2026 und 2029 in die Verwertungskanäle eintreten. Der Markt für verwaltete IT-Asset-Lifecycle-Services begünstigt daher Anbieter, die schnell mobilisieren, Geräte vor Ort oder im Rack bereinigen und zurückgewonnene Komponenten über qualifizierte nachgelagerte Kanäle platzieren können.
Kürzere Erneuerungsintervalle für Unternehmensgeräte
Allgemeine Unternehmensgeräte werden ebenfalls früher ersetzt, was die Regelmäßigkeit der Rückgabevolumina erhöht. Cascade Asset Management berichtete von einem durchschnittlichen Ausmusterungsalter von 4,1 Jahren für Unternehmens-Laptops und 4,6 Jahren für Desktop-Computer bei mehr als 1,6 Millionen verarbeiteten Assets von 2020 bis 2024. Besser planbare Rückgabezeitpunkte helfen Anbietern bei der Planung von Transport, Personal, Aufarbeitung und Wiederverkaufsaktivitäten. Derselbe Bericht stellte fest, dass die Wiederverkaufswerte aufgearbeiteter Laptops im Jahr 2024 um 37,3 % gegenüber dem Vorjahr gestiegen sind, während die Wiederverkaufswerte von Servern um 5,1 % zunahmen.[1] Stärkere Wiederverkaufsergebnisse verbessern die Wirtschaftlichkeit der Aufarbeitung und Vermarktung im Vergleich zum direkten Recycling. Dies unterstützt Vollzyklus-Verträge, die Erneuerungspläne mit der Rückgewinnung von Restwerten im Markt für verwaltete IT-Asset-Lifecycle-Services verknüpfen.
Steigende Anforderungen an Cybersicherheit und Datenschutz-Compliance
Anforderungen an die Datenlöschung werden in unternehmensweiten Asset-Ausmusterungsprogrammen formeller. Das Nationale Institut für Standards und Technologie veröffentlichte im September 2025 die Sonderveröffentlichung 800-88 Revision 2, die die Leitlinien für Mediensanierungs-Programme aktualisiert und mit ISO/IEC 27040 und IEEE 2883 in Einklang bringt.[2] Die überarbeiteten Leitlinien erhöhen die Erwartungen an serialisierte Aufzeichnungen zur Verwahrkette, Prüfberichte und konsistente Kontrollen für extern verwaltete Schlüsselumgebungen. DSGVO, HIPAA, Indiens Gesetz zum Schutz digitaler personenbezogener Daten und Japans Gesetz zum Schutz personenbezogener Informationen legen unterschiedliche Standards für den Nachweis der Datenlöschung fest. Die Internationale Fernmeldeunion veröffentlichte im Juli 2025 ergänzende Leitlinien für die Mediensanierung in Dienstleistereinrichtungen. Diese Compliance-Faktoren steigern die Nachfrage nach zertifizierten Anbietern im Markt für verwaltete IT-Asset-Lifecycle-Services.
Ausweitung von Geräte-als-Service- und ergebnisbasierten Verträgen
Geräte-als-Service verändert die Art und Weise, wie Unternehmen Endpunktgeräte beschaffen, nutzen und zurückgeben. Diese Verträge können Bereitstellung, Support, Austausch, Rückwärtslogistik und Rückgewinnungsverantwortlichkeiten in einer Vereinbarung bündeln. Dieses Modell überträgt mehr Entscheidungen über den Erneuerungszeitpunkt von internen IT-Teams auf Dienstleistungsbetreiber. Betreiber haben einen finanziellen Anreiz, die Haltezeit zu reduzieren und den Restwert zurückgegebener Assets zurückzugewinnen. Die Struktur macht verwaltete Lifecycle-Anbieter als Beschaffungspartner relevanter und nicht nur als Anbieter am Ende des Lebenszyklus. Sie unterstützt auch wiederkehrende Umsatzstrukturen anstelle von isolierten Hardware-Kauf- und Wiederverkaufstransaktionen im Markt für verwaltete IT-Asset-Lifecycle-Services.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte grenzüberschreitende Anforderungen an die Verwahrkette | -1.5% | Global, stärkste Reibung bei Strömen zwischen Europa, Asien und Amerika | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität über veraltete und isolierte Systeme hinweg | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Fachkräften für Datenlöschung und Hardware-Engineering | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| OEM-Garantieverlängerungen und interne Reparaturen, die Drittanbieter-Lifecycle-Ausgaben verzögern | -0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte grenzüberschreitende Anforderungen an die Verwahrkette
Grenzüberschreitende Asset-Verwertung kann Unternehmen überlappenden regulatorischen Verpflichtungen aussetzen. Das Basler Übereinkommen erfordert eine vorherige informierte Zustimmung für bestimmte grenzüberschreitende Verbringungen gefährlicher Abfälle, was zusätzliche Dokumentations- und Zeitanforderungen schaffen kann. Die DSGVO erfordert eine verantwortungsvolle Handhabung personenbezogener Daten, nachdem ein Asset den Besitzer wechselt, während indische und japanische Datenschutzvorschriften ihre eigenen Überprüfungserwartungen anwenden. Ein einziger globaler Prozess erfüllt möglicherweise nicht alle Rechtsordnungen. Anbieter müssen häufig länderspezifische Programme für Sanierung, Aufzeichnungsführung, Transport und nachgelagerte Verarbeitung aufbauen. Die daraus resultierenden Compliance-Kosten können die Margen bei internationalen Aufträgen verringern und die Vertragsabwicklung im Markt für verwaltete IT-Asset-Lifecycle-Services verlangsamen.
Integrationskomplexität über veraltete und isolierte Systeme hinweg
Viele Unternehmen behalten separate Beschaffungssysteme, IT-Service-Management-Plattformen, Konfigurationsmanagement-Datenbanken und Asset-Erkennungstools bei. Asset-Datensätze stimmen möglicherweise nicht über diese Systeme hinweg überein, wenn Geräte das Ende ihrer Lebensdauer erreichen. Dies führt zu Verzögerungen bei der Identifizierung des Geräts, seiner Geschichte, seines Standorts und seines genehmigten Verwertungswegs. Unternehmen erwarten zunehmend, dass Lifecycle-Anbieter sich mit bestehenden IT-Service-Management-, Beschaffungs-, Asset-Management- und Berichtssystemen verbinden. Kleinere Anbieter finden die erforderlichen Integrationen möglicherweise schwierig zu finanzieren und zu pflegen. Die daraus resultierende Technologielücke kann ihre Fähigkeit einschränken, um große verwaltete Verträge im Markt für verwaltete IT-Asset-Lifecycle-Services zu konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Asset-Typ:
Endbenutzergeräte führen, während KI-Server die Ausmusterungsvolumina beschleunigenEndbenutzergeräte machten im Jahr 2026 einen Umsatzanteil von 31,56 % aus. Unternehmens-Laptop- und Desktop-Flotten erzeugen erhebliche Volumina, da sie weit verbreitet in Büros, Niederlassungen und Remote-Belegschaften eingesetzt werden. Geräte-als-Service-Verträge verleihen dieser Aktivität Struktur, indem sie die Rückwärtslogistik in Beschaffungsvereinbarungen einbetten. Dies gibt Dienstleistern eine klarere Sicht auf erwartete Rückgaben als Ad-hoc-Ausmusterungsprojekte. Peripheriegeräte und Druckgeräte fügen Handhabungs- und Governance-Anforderungen hinzu, obwohl sie ein geringeres Restwertpotenzial haben. Mobile Geräte und Wearables werden ebenfalls wichtiger, da Unternehmens-Smartphone-Programme und zweckgebundene Geräte in der Fertigung, Logistik und im Gesundheitswesen im Markt für verwaltete IT-Asset-Lifecycle-Services zunehmen.
Server und Speichergeräte sollen bis 2032 mit einem CAGR von 9,72 % wachsen. Die ab 2022 eingesetzte KI-Infrastruktur nähert sich einem kürzeren Erneuerungszyklus von 18–24 Monaten. Dies schafft ein wachsendes Volumen GPU-dichter Server, die eine sichere Handhabung und detaillierte Komponentenbewertung erfordern. Diese Systeme enthalten konzentrierten Wert in GPU-Speicher und spezialisierten Netzwerkverbindungen. Anbieter, die diese Komponenten bewerten und weiterverkaufen können, können einen höheren Wert pro Asset erzielen als herkömmliche Server-Ausmusterungsprogramme. Netzwerk- und Edge-Geräte nehmen ebenfalls zu, da Unternehmen verteilte Infrastruktur für KI-Inferenz und Remote-Verarbeitung einsetzen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Lifecycle-Service-Typ:
Verfolgung und Governance werden zu einem wichtigen WachstumsbereichWartung, Reparatur und Upgrade-Management hielten im Jahr 2026 21,82 % des Umsatzes. Der Service profitiert von wiederkehrenden Arbeiten über die Nutzungsdauer eines Geräts hinweg, einschließlich Batterieaustausch, Speicher-Upgrades, Betriebssystem-Aktualisierungen und Break-Fix-Support. Diese Berührungspunkte helfen großen Anbietern, laufende Beziehungen zu Unternehmenskunden im Markt für verwaltete IT-Asset-Lifecycle-Services aufrechtzuerhalten. Beschaffung, Sourcing, Bereitstellung, Konfiguration und Provisionierung sind die Ausgangspunkte für viele verwaltete Aufträge. Ihre Rolle ist besonders wichtig bei Geräte-als-Service-Vereinbarungen, bei denen ein Anbieter Geräte von der Bestellung bis zur Inbetriebnahme unterstützt. Außerbetriebnahme, sichere Datenlöschung, Recycling und Materialrückgewinnung bleiben später im Lebenszyklus notwendig, da Compliance- und Nachhaltigkeitserwartungen steigen.
Asset-Erkennung, -Verfolgung und -Governance soll bis 2032 mit einem CAGR von 9,81 % wachsen. Unternehmen wechseln von periodischen Bestandsprüfungen zu kontinuierlicher Transparenz über On-Premises-, Cloud- und Edge-Umgebungen. Dies spiegelt Prüfanforderungen, Nachhaltigkeitsoffenlegungen und den Bedarf an serialisierten Daten von der Beschaffung bis zur Ausmusterung wider. Japans Cloud-Service-Förderungsorganisation berichtete 2025, dass 89,7 % der japanischen Unternehmen cloudbasierte IT-Asset-Management-Tools einführten oder in Betracht zogen. Aufarbeitung, Wiederbereitstellung und Vermarktung profitieren ebenfalls von stärkeren Sekundärgerätepreisen. Die Marktgröße für verwaltete IT-Asset-Lifecycle-Services für diese Servicegruppe wird durch die Unternehmensnachfrage nach messbarer Kontrolle über den Asset-Status und Verwertungsnachweise unterstützt.
Nach Endbenutzerbranche:
Technologie und Telekommunikation verbinden Skalierung mit der schnellsten ExpansionInformationstechnologie und Telekommunikation hielten im Jahr 2026 einen Marktanteil von 22,67 % im Markt für verwaltete IT-Asset-Lifecycle-Services. Das Segment soll bis 2032 auch mit einem CAGR von 9,93 % wachsen, was es sowohl zum größten als auch am schnellsten wachsenden Endbenutzer-Segment macht. Technologieunternehmen erzeugen durch Rechenzentrumserweiterungen und KI-Infrastrukturinvestitionen mehr ausmusterungsfähige Geräte. Sie nutzen auch fortschrittliche Lifecycle-Programme, um Datenrisiken zu kontrollieren, Asset-Werte zurückzugewinnen und Nachhaltigkeitsberichtspflichten zu erfüllen. Software- und Dienstleistungsunternehmen mit multiregionalen Rechenzentrums-Fußabdrücken schaffen Nachfrage nach hyperscale-Außerbetriebnahme. Telekommunikationsbetreiber fügen laufende Volumina aus Handset-Programmen und wiederkehrenden Netzwerkgeräte-Upgrades hinzu.
Banken, Finanzdienstleistungen und Versicherungen bleiben die zweitgrößte Nachfragequelle aufgrund strenger Anforderungen an Datenspeicherort und -löschung. Gesundheitswesen und Biowissenschaften erfordern eine sichere Handhabung von Patientendaten aus medizinischen und allgemeinen IT-Hardware-Geräten. Regierung und öffentliche Einrichtungen arbeiten mit längeren Beschaffungszyklen, doch ihre Flottenerneuerungsprojekte können große Chargen von Assets erzeugen. Bundes- und Verteidigungsbehörden haben auch eine starke Ausrichtung auf die NIST-Mediensanierungs-Leitlinien. Die Fertigung fügt neue Asset-Klassen hinzu, da Edge-Computing und industrielle IoT-Geräte häufiger werden. Das Bildungswesen schafft Nachfrage, da während der Pandemie gekaufte Geräte ihr natürliches Lebensende im Markt für verwaltete IT-Asset-Lifecycle-Services erreichen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,64 % im Markt für verwaltete IT-Asset-Lifecycle-Services. Dichte Unternehmens-IT-Infrastruktur, etablierte Drittanbieter-Verarbeitungsnetzwerke und aktiver KI-Rechenzentrumsbau unterstützen diese Position. NIST SP 800-88 Revision 2 bietet eine wichtige Compliance-Referenz für Bundesbehörden und Regierungsauftragnehmer, die eine dokumentierte Mediensanierung benötigen.[3] Finanzdienstleistungs- und Gesundheitsorganisationen schaffen anhaltende Nachfrage, da sie große Geräteflotten mit strengen Datenkontrollen kombinieren. Iron Mountain berichtete, dass sein Rechenzentrums-Außerbetriebnahme-Umsatz im ersten Quartal 2026 im Jahresvergleich mehr als verdoppelt wurde, was die Aktivität bei Unternehmens- und Hyperscale-Mandaten widerspiegelt. Kanadas Datenschutzrahmen fügt Compliance-Anforderungen für grenzüberschreitende Aufträge hinzu, während Mexikos Elektronikhersteller-Basis eine frühe Quelle industrieller Asset-Rückgaben aufbaut.
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 9,86 % wachsen. Indiens E-Abfall-Management-Regeln haben Recyclingziele von 20 % ab dem Geschäftsjahr 2025–2026 festgelegt und die Rolle autorisierter Sammel- und Aufarbeitungskanäle gestärkt. Der ASEAN-Leitfaden für nachhaltige Rechenzentrumsentwicklung identifizierte eine regionale Rechenzentrums-Pipeline von mehr als 10 GW bis Ende des Jahrzehnts, einschließlich mehr als 5 GW an Projekten in Johor. Neue Rechenzentrums-Kapazitäten werden zukünftige Volumina von Servern, Speichersystemen, Netzwerkgeräten und Unternehmensgeräten für verwaltete Ausmusterungsprogramme schaffen. Japan ist ein wichtiger regionaler Markt, da Organisationen der IT-Asset-Governance, Cybersicherheit und dem Lieferkettenmanagement mehr Aufmerksamkeit widmen. ISO/IEC 19770-1:2017 gewinnt als Rahmen für diszipliniertes Asset-Management in diesen Unternehmensprogrammen an Relevanz.
Europa hält die zweitgrößte regionale Position im Markt für verwaltete IT-Asset-Lifecycle-Services. Die Europäische Kommission hat den Anwendungsbereich der CSRD-Berichterstattung im Februar 2026 eingeschränkt, doch die überarbeiteten Schwellenwerte decken weiterhin große Unternehmen ab, die erhebliche IT-Asset-Flotten halten. Das Umweltbundesamt hat Beschaffungsleitlinien herausgegeben, die öffentliche Stellen dazu ermutigen, aufgearbeitete IKT-Geräte in Betracht zu ziehen, was zirkulärere Praktiken unterstützt. Südamerika konzentriert sich auf Brasilien und Argentinien, wo die Unternehmensdigitalisierung die Geräteausmusterungsvolumina erhöht, obwohl informelle Kanäle eine Einschränkung bleiben. Saudi-Arabien und die Vereinigten Arabischen Emirate fügen im Rahmen nationaler Digitalprogramme unternehmenstaugliche Rechenzentrums-Kapazitäten hinzu, was den Bedarf an Datensouveränitätskontrollen und strukturierter Außerbetriebnahme erhöht. Südafrika und Nigeria repräsentieren frühe formelle Nachfragezentren, da sich Unternehmensinfrastruktur und E-Abfall-Rahmenwerke im Markt für verwaltete IT-Asset-Lifecycle-Services entwickeln.
Wettbewerbslandschaft
Marktkonzentration
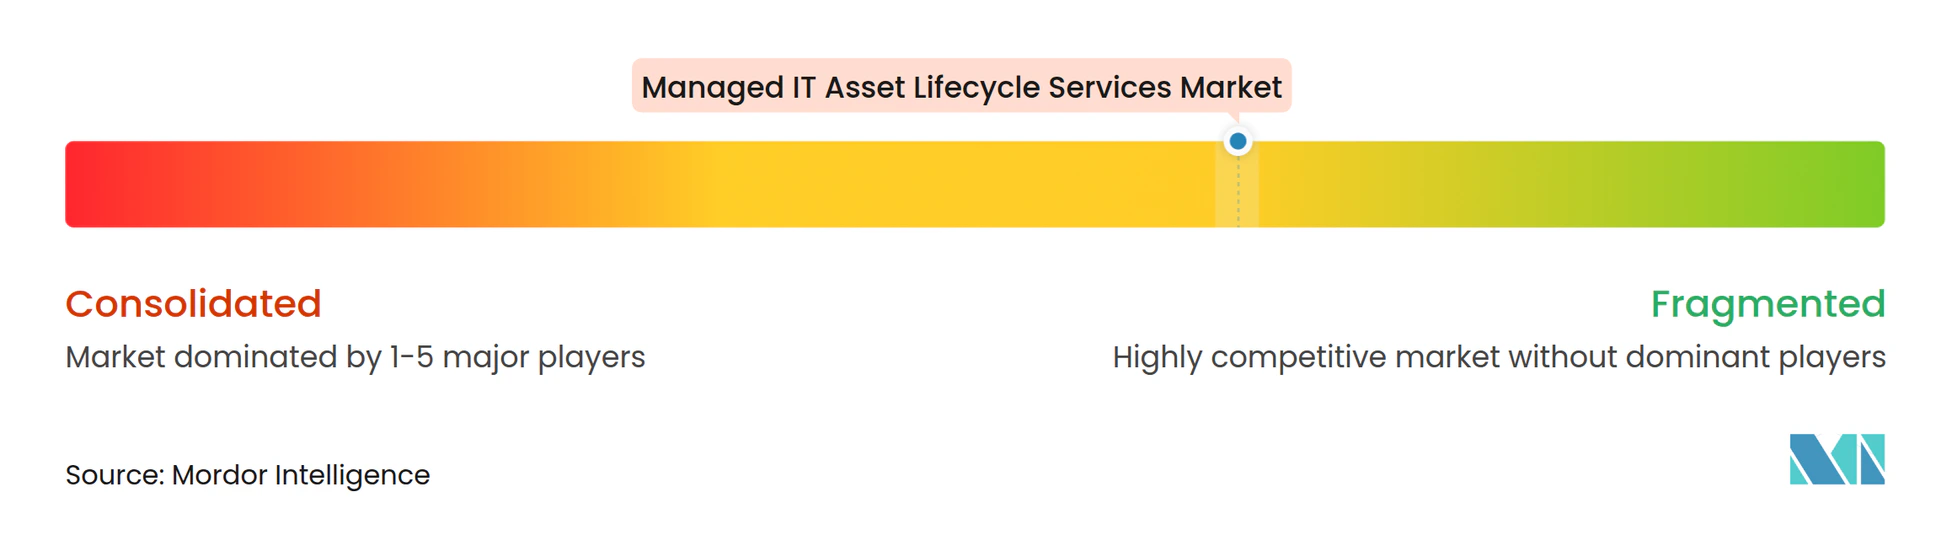
Der Markt für verwaltete IT-Asset-Lifecycle-Services bleibt fragmentiert, wobei global integrierte Anbieter gegen viele regionale Spezialisten konkurrieren. Konsolidierung verändert die Wettbewerbsstruktur, insbesondere dort, wo Unternehmen zertifizierte Verarbeitungsstandorte und eine breitere geografische Abdeckung benötigen. Sage Sustainable Electronics erwarb Cascade Asset Management im Januar 2025 und schuf ein kombiniertes Unternehmen mit 8 Einrichtungen und einer jährlichen Verarbeitungskapazität von 1,3 Millionen elektronischen Assets. Das kombinierte Unternehmen bietet Dienstleistungen von der Bereitstellung und Reparatur bis zum End-of-Life-Management an. Größere Anbieter nutzen auch Akquisitionen, um regionale Abdeckung, spezialisierte Asset-Handhabung und Verarbeitungskapazität hinzuzufügen. Diese Aktivität erhöht die Bedeutung von Skalierung bei Kundenausschreibungen, die einen konsistenten Service über mehrere Standorte im Markt für verwaltete IT-Asset-Lifecycle-Services hinweg benötigen.
Technologieplattformen werden zu einem wichtigen Wettbewerbsfaktor. Unternehmenskunden erwarten prüfbare Datensanierung, Dokumentation der Verwahrkette, ESG-Berichterstattung und Systemintegrationen. Iron Mountain beschrieb eine mehrjährige Vereinbarung zur Bereitstellung von Lifecycle-Services in mehr als 30 Ländern für ein globales Werbeunternehmen sowie ein Rechenzentrums-Mandat mit 60.000 Laufwerken für ein Technologieunternehmen. Dynamic Lifecycle Innovations startete Dynamic ITAD Sync für den ServiceNow Store im Juli 2026, das es Benutzern ermöglicht, Abholungen zu planen, den Verwertungsstatus zu verfolgen, Vernichtungszertifikate abzurufen und Compliance-Berichte aus ihrem bestehenden Workflow zu erstellen. Diese Beispiele zeigen, warum Integration und Rückverfolgbarkeit bei Unternehmensentscheidungen wichtig werden. R2v3, NAID AAA, ISO 14001, e-Stewards und ISO 27001 sind zunehmend Basisanforderungen bei regulierten Ausschreibungen.
Die Außerbetriebnahme von KI-Servern schafft eine weitere Trennung zwischen Anbietern. Die Arbeit erfordert spezialisiertes Engineering, schnelle Standortmobilisierung, geräteseitige Datensanierung und etablierte Sekundärmärkte für Komponenten. Reconext schloss 2025 ein Außerbetriebnahme-Projekt ab, das 2.500 NVIDIA GPU-betriebene KI-Server und mehr als 17.000 lose Festplatten in 4 Einrichtungen umfasste. Der Einsatz von Rackwipe- und Proteus-Systemen unterstützte eine berichtete Wiederverwendungsquote von 97 %. Kleinere Betreiber können im lokalen Sammeln und in der routinemäßigen Aufarbeitung relevant bleiben, können jedoch bei großen, hochsicheren Rechenzentrums-Aufträgen im Markt für verwaltete IT-Asset-Lifecycle-Services auf Herausforderungen stoßen. Marktkonzentrationsindex: 3 von 10, da keine kombinierten Anteilsdaten für führende Anbieter verfügbar sind und die Präsenz von Hunderten regionaler und Nischenanbieter auf eine fragmentierte Wettbewerbsstruktur hinweist.
Branchenführer im Markt für verwaltete IT-Asset-Lifecycle-Services
-
Iron Mountain Incorporated
-
Sims Limited
-
SK Tes Co., Ltd.
-
Reconext Holdings, LLC
-
EPC, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete IT-Asset-Lifecycle-Services Unternehmen in diesem Bericht
- Iron Mountain Incorporated
- Sims Limited
- SK Tes Co., Ltd.
- Reconext Holdings, LLC
- Cascade Asset Management, Inc.
- Apto Solutions, Inc.
- Wisetek Solutions Limited
- Sage Sustainable Electronics, LLC
- ERI, LLC
- DMD Systems Recovery, Inc.
- Securis, Inc.
- HOBI International, Inc.
- Dynamic Lifecycle Innovations, Inc.
- UCS Logistics, Inc.
- OSI Global, Inc.
- Techbuyer Limited
- Foxway AB
- Restore Technology Limited
- Cxtec, Inc.
- EPC, Inc.
- Global Resale, Inc.
- PlanITROI, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete IT-Asset-Lifecycle-Services
- Oktober 2026: SK Tes Japan und XTREME-D gaben eine strategische Partnerschaft bekannt, um nachhaltige, cloudbasierte KI-Dienste unter Verwendung aufgearbeiteter Server zu entwickeln, die die Unternehmens-Hardware-Rückgewinnung direkt mit der Hyperscale-KI-Dienstleistungserbringung verknüpfen und ein neues Geschäftsmodell für Rechenzentrums-Assets mit zweitem Leben etablieren. Die Zusammenarbeit steht im Einklang mit der übergeordneten Strategie von SK Tes, die Außerbetriebnahme von KI-Infrastruktur bei beschleunigten Hardware-Erneuerungszyklen zu adressieren.
- August 2026: Iron Mountain berichtete für Q2 2026 einen Asset-Lifecycle-Management-Umsatz von 288 Millionen USD, ein Plus von 88 % gegenüber dem Vorjahr, einschließlich 82 % organischen Wachstums. Im Quartal unterzeichnete Iron Mountain eine mehrjährige Vereinbarung mit einem globalen Werbeunternehmen und wurde dessen alleiniger ALM-Anbieter in mehr als 30 Ländern; außerdem wurde ein Mandat zur Außerbetriebnahme und Vermarktung von 75.000 IT-Hardware-Elementen in den Vereinigten Staaten, Europa und dem asiatisch-pazifischen Raum für einen bestehenden Rechenzentrumskunden abgeschlossen.
- Juli 2026: Dynamic Lifecycle Innovations startete „Dynamic ITAD Sync”, eine native Anwendung im ServiceNow Store, die es Unternehmens-IT-Teams ermöglicht, Asset-Abholungen zu planen, den Verwertungsstatus in Echtzeit zu verfolgen, Vernichtungszertifikate abzurufen und Compliance-Berichte zu erstellen, ohne ihre bestehenden ServiceNow-Workflows zu verlassen, und damit direkt die wichtigste Unternehmensnachfrage nach ITAD-zu-ITSM-Konnektivität adressiert.
- Mai 2026: Iron Mountain erhöhte seine Jahresprognose für den ALM-Umsatz 2026 auf 950 Millionen USD nach einem ALM-Umsatz von 232 Millionen USD in Q1 2026, ein Plus von 92 % gegenüber dem Vorjahr, der die Prognosen um 40 Millionen USD übertraf. Das Unternehmen gewann im Quartal zwei Dutzend Fortune-1000-ALM-Kunden und unterzeichnete einen Vertrag zur sicheren Außerbetriebnahme, Sanierung und Vermarktung von 60.000 Laufwerken für ein globales Technologieunternehmen.
Globaler Berichtsumfang des Marktes für verwaltete IT-Asset-Lifecycle-Services
Der Markt für verwaltete IT-Asset-Lifecycle-Services umfasst ausgelagerte Dienstleistungen, die es Organisationen ermöglichen, IT-Assets während ihres gesamten Lebenszyklus zu planen, zu beschaffen, bereitzustellen, zu überwachen, zu warten, zu sichern, zu erneuern, wiederzuverwenden und zu entsorgen.
Der Marktbericht für verwaltete IT-Asset-Lifecycle-Services ist segmentiert nach Asset-Typ (Endbenutzergeräte, Server und Speichergeräte, Netzwerk- und Edge-Geräte, mobile Geräte und Wearables, Peripheriegeräte und Druckgeräte sowie sonstige IT-Assets), Lifecycle-Service-Typ (Beschaffungs- und Sourcing-Management, Bereitstellung, Konfiguration und Provisionierung, Wartung, Reparatur und Upgrade-Management, Asset-Erkennung, -Verfolgung und -Governance, Außerbetriebnahme und sichere Datenlöschung, Aufarbeitung, Wiederbereitstellung und Vermarktung sowie Recycling und Materialrückgewinnung), Endbenutzerbranche (Banken, Finanzdienstleistungen und Versicherungen, Informationstechnologie und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und öffentliche Einrichtungen, Fertigung und Industrie, Bildung sowie sonstige Endbenutzer-Branchen) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Argentinien, Brasilien und übriges Südamerika], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Russland und übriges Europa], asiatisch-pazifischer Raum [China, Japan, Indien, Südkorea und übriger asiatisch-pazifischer Raum], Naher Osten [Türkei, Saudi-Arabien, Vereinigte Arabische Emirate und übriger Naher Osten] und Afrika [Nigeria, Südafrika und übriges Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Endbenutzergeräte |
| Server und Speichergeräte |
| Netzwerk- und Edge-Geräte |
| Mobile Geräte und Wearables |
| Peripheriegeräte und Druckgeräte |
| Sonstige IT-Assets |
| Beschaffungs- und Sourcing-Management |
| Bereitstellung, Konfiguration und Provisionierung |
| Wartung, Reparatur und Upgrade-Management |
| Asset-Erkennung, -Verfolgung und -Governance |
| Außerbetriebnahme und sichere Datenlöschung |
| Aufarbeitung, Wiederbereitstellung und Vermarktung |
| Recycling und Materialrückgewinnung |
| Banken, Finanzdienstleistungen und Versicherungen |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentliche Einrichtungen |
| Fertigung und Industrie |
| Bildung |
| Sonstige Endbenutzer-Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Argentinien |
| Brasilien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Nigeria |
| Südafrika | |
| Übriges Afrika |
| Nach Asset-Typ | Endbenutzergeräte | |
| Server und Speichergeräte | ||
| Netzwerk- und Edge-Geräte | ||
| Mobile Geräte und Wearables | ||
| Peripheriegeräte und Druckgeräte | ||
| Sonstige IT-Assets | ||
| Nach Lifecycle-Service-Typ | Beschaffungs- und Sourcing-Management | |
| Bereitstellung, Konfiguration und Provisionierung | ||
| Wartung, Reparatur und Upgrade-Management | ||
| Asset-Erkennung, -Verfolgung und -Governance | ||
| Außerbetriebnahme und sichere Datenlöschung | ||
| Aufarbeitung, Wiederbereitstellung und Vermarktung | ||
| Recycling und Materialrückgewinnung | ||
| Nach Endbenutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentliche Einrichtungen | ||
| Fertigung und Industrie | ||
| Bildung | ||
| Sonstige Endbenutzer-Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Argentinien | |
| Brasilien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Nigeria | |
| Südafrika | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete IT-Asset-Lifecycle-Services?
Der Markt für verwaltete IT-Asset-Lifecycle-Services wurde 2026 auf 22,38 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 8,48 % einen Wert von 36,71 Milliarden USD erreichen.
Was treibt die Nachfrage nach verwalteten IT-Asset-Lifecycle-Services an?
Kürzere KI-Server-Erneuerungszyklen, Cybersicherheitsanforderungen, Datensanierungs-Vorschriften und Nachhaltigkeitsberichtspflichten steigern die Nachfrage.
Welche Asset-Kategorie soll am schnellsten wachsen?
Server und Speichergeräte sollen bis 2032 mit einem CAGR von 9,72 % wachsen, unterstützt durch KI-Infrastruktur-Erneuerungszyklen.
Welcher Endbenutzer-Sektor führt die Nachfrage an?
Informationstechnologie und Telekommunikation hielten im Jahr 2026 einen Umsatzanteil von 22,67 % und sollen bis 2032 mit einem CAGR von 9,93 % wachsen.
Welche Region hat den größten Anteil?
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 41,64 %, unterstützt durch ausgereifte IT-Infrastruktur und etablierte Compliance-Anforderungen.
Warum sind Datenlöschungsdienste wichtig?
NIST SP 800-88 Revision 2 und unterschiedliche Datenschutzanforderungen machen dokumentierte Datensanierung und eine nachverfolgbare Verwahrkette für ausgemusterte Geräte wichtig.