
Tamanho e Participação do Mercado de Serviços de Operações de Segurança IoT Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
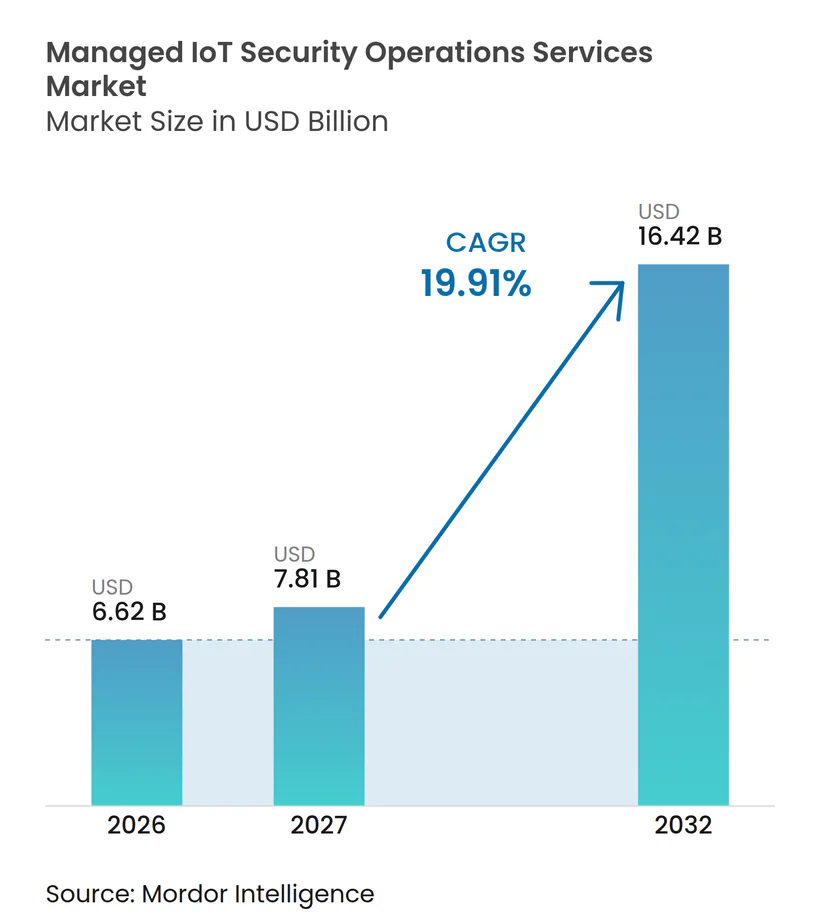
| Tamanho do Mercado (2027) | 7.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.91 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações de Segurança IoT Gerenciados por Mordor Intelligence
O tamanho do mercado de serviços de operações de segurança de IoT gerenciados é avaliado em 6,62 bilhões de USD em 2026 e está projetado para atingir 16,42 bilhões de USD até 2032, avançando a um CAGR de 19,91% durante 2027-2032. A demanda reflete a rápida adoção de ativos conectados em ambientes industriais, de saúde e municipais, onde as equipes de segurança precisam proteger dispositivos não projetados para controles corporativos convencionais. Muitas organizações também carecem dos especialistas em OT e IoT necessários para manter o monitoramento ininterrupto. Os requisitos regulatórios para o gerenciamento contínuo de vulnerabilidades e a notificação imediata de incidentes tornam as operações terceirizadas mais relevantes para as decisões de aquisição. O mercado de serviços de operações de segurança de IoT gerenciados, portanto, se beneficia quando os operadores precisam preservar a continuidade da produção enquanto melhoram a visibilidade em sensores, controles industriais, dispositivos médicos e controladores lógicos programáveis mais antigos. Os provedores que unem monitoramento com reconhecimento de protocolo, serviços de resposta e relatórios de conformidade estão melhor posicionados para reter contas à medida que os programas de segurança amadurecem.
Principais Conclusões do Relatório
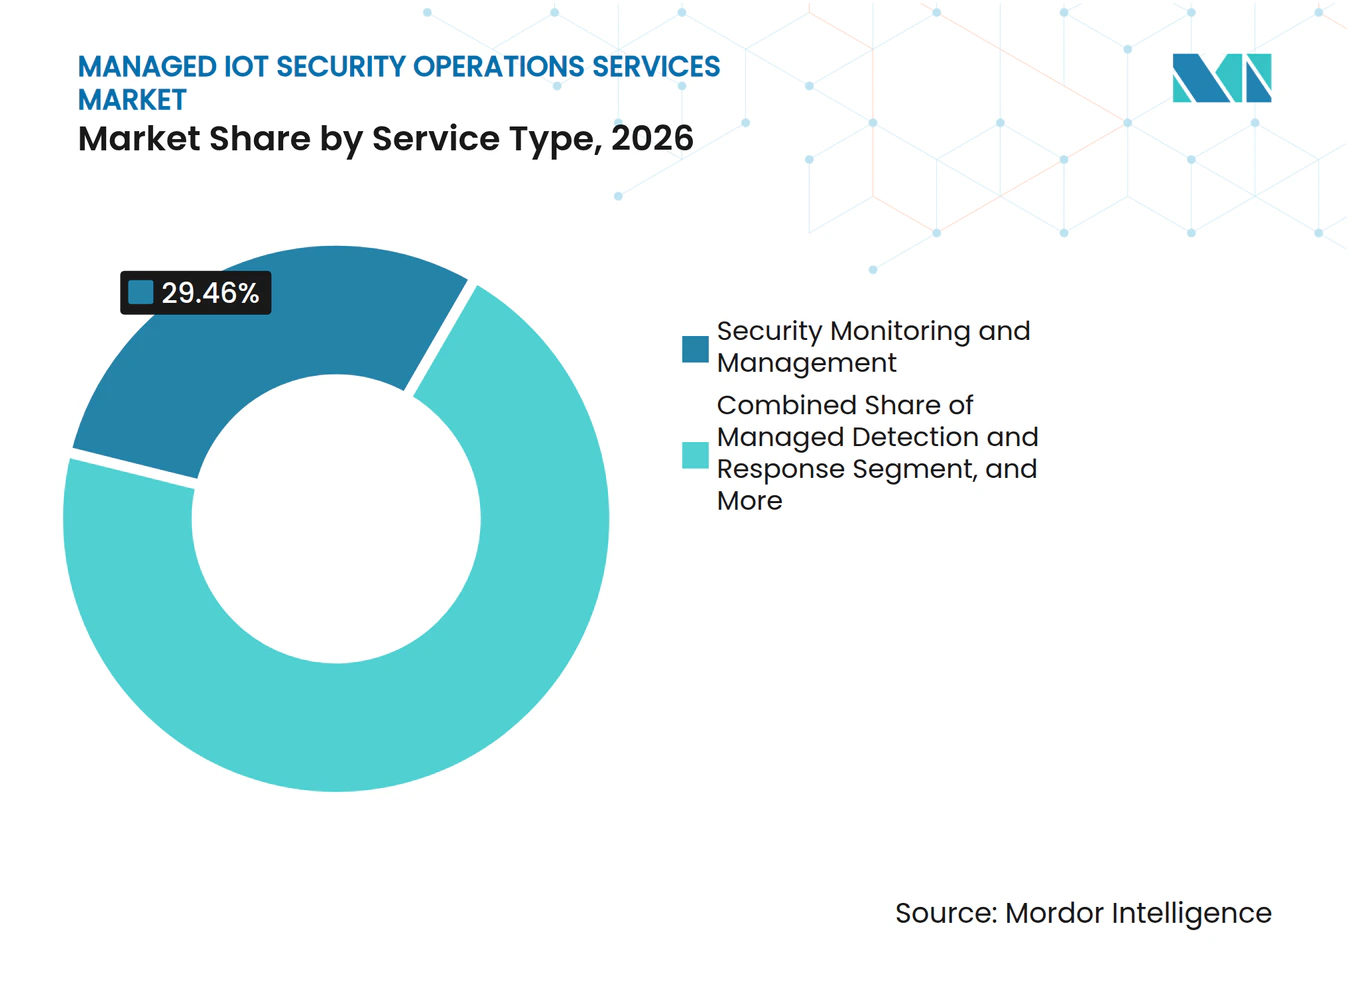
- Por tipo de serviço, Monitoramento e Gerenciamento de Segurança deteve 29,46% da participação de mercado de serviços de operações de segurança de IoT gerenciados em 2026, enquanto Detecção e Resposta Gerenciadas está projetado para expandir a um CAGR de 20,41% até 2032.
- Por função de segurança, Segurança de Rede e Protocolo deteve 31,62% da receita em 2026, enquanto Segurança de Identidade, Acesso e Acesso Privilegiado está projetado para expandir a um CAGR de 20,12% até 2032.
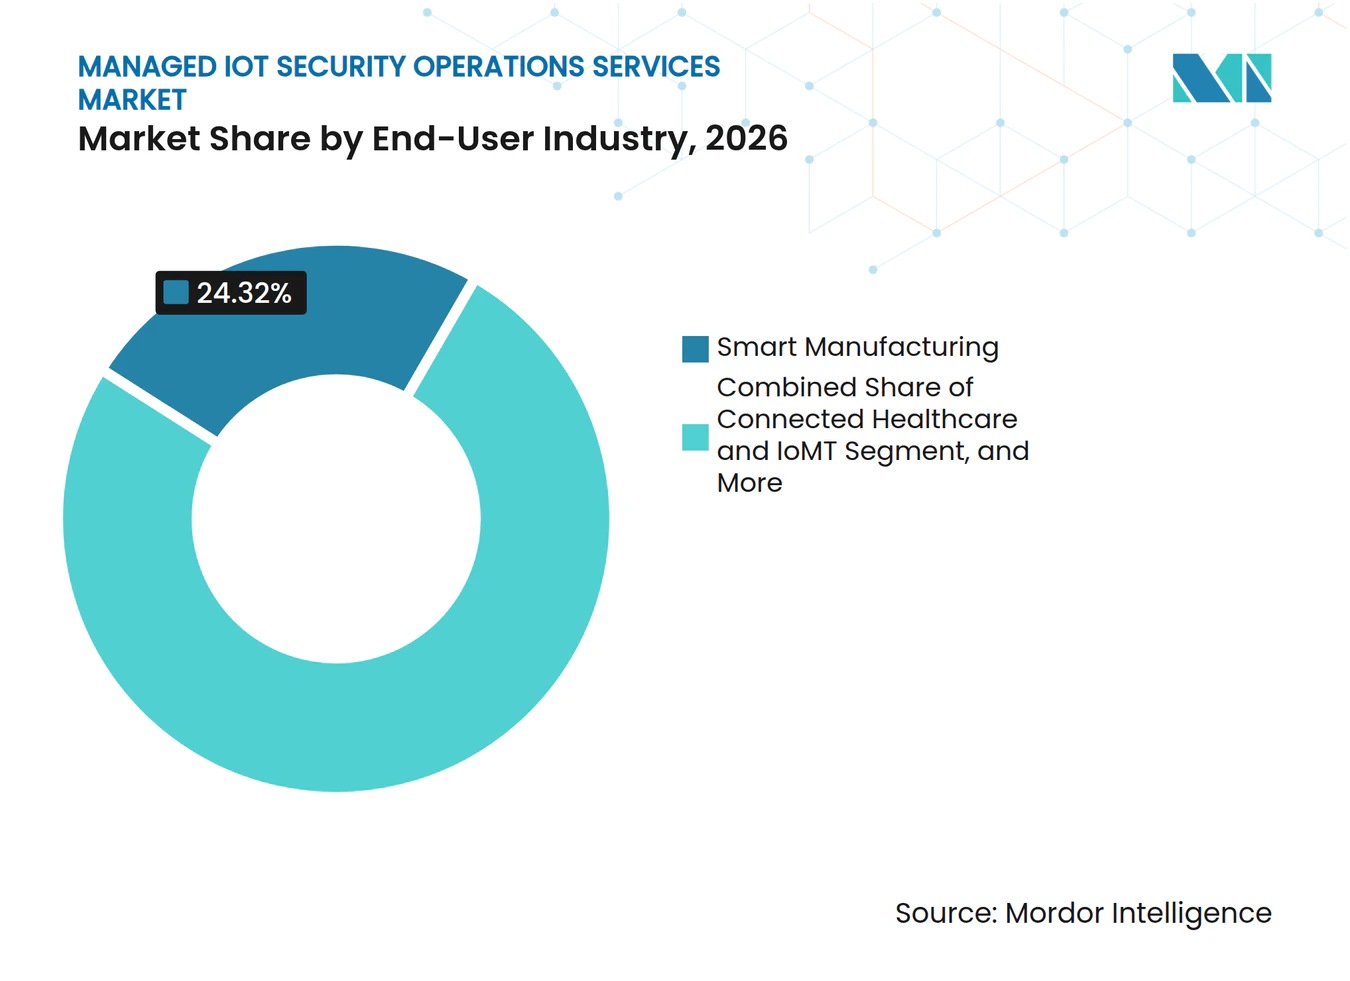
- Por setor de usuário final, Manufatura Inteligente respondeu por 24,32% da receita em 2026, enquanto Saúde Conectada e IoMT está projetado para expandir a um CAGR de 20,68% até 2032.
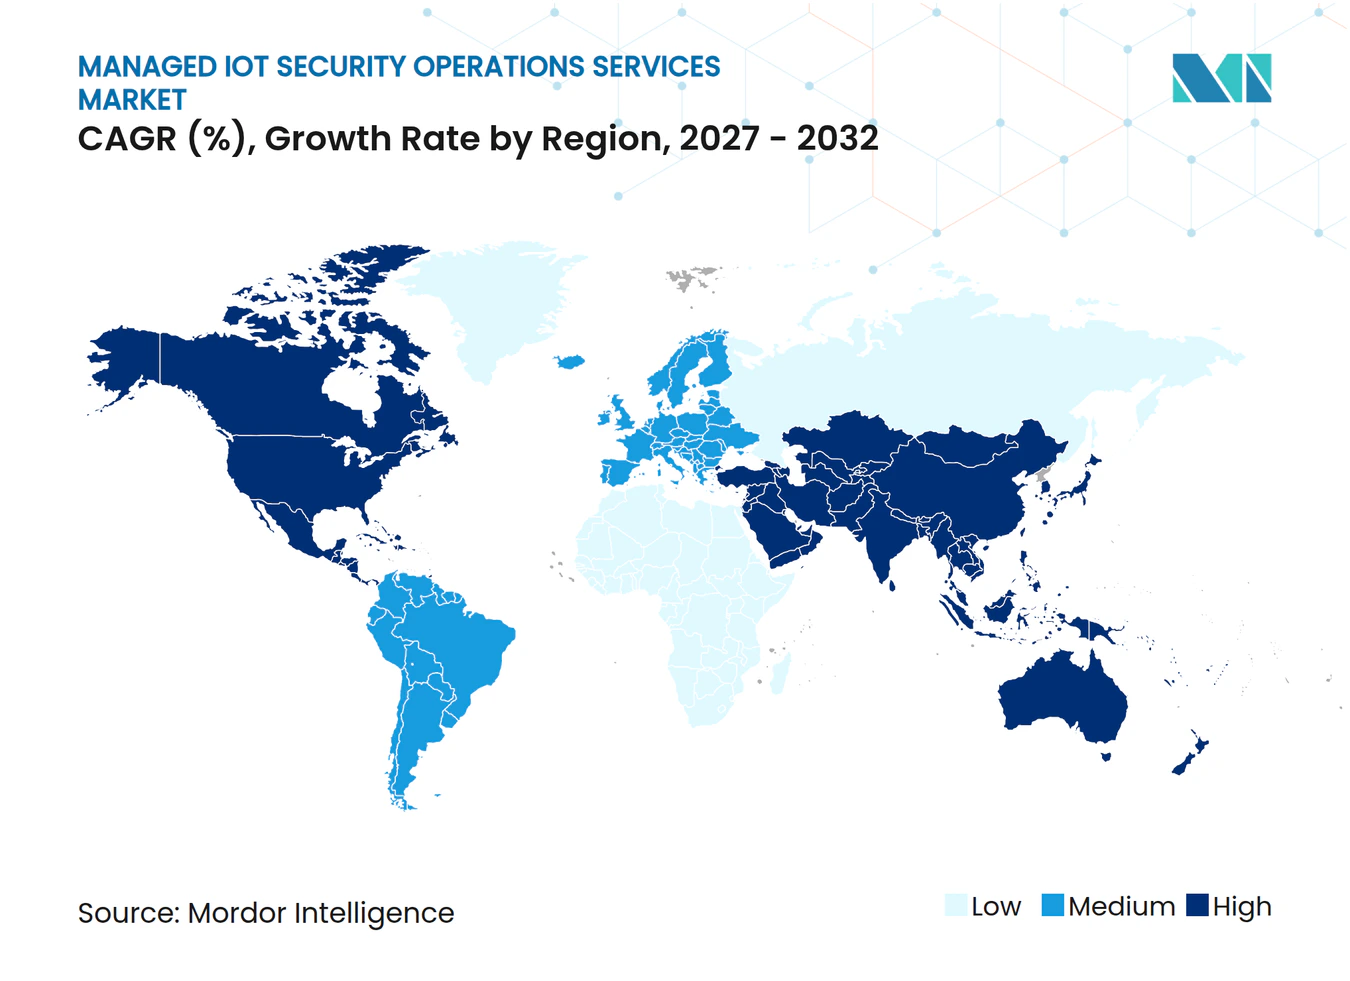
- Por geografia, a América do Norte respondeu por 40,23% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 20,76% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Superfícies de Ataque de IoT, OT e IoMT | +5.2% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Cibersegurança Impulsionando a Terceirização do Monitoramento 24/7 | +4.1% | Global | Curto prazo (≤ 2 anos) |
| Requisitos Regulatórios para Gestão Contínua de Vulnerabilidades e Notificação de Incidentes | +3.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Convergência de TI, OT e IoT Exigindo Operações de Segurança Unificadas | +3.2% | Global | Médio prazo (2-4 anos) |
| Detecção de Ameaças Assistida por IA e Isolamento Automatizado de Dispositivos | +2.5% | América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescentes Requisitos de Segurança para Ativos Remotos e Sem Supervisão | +1.8% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Superfícies de Ataque de IoT, OT e IoMT
A expansão da conectividade está ampliando a exposição de dispositivos mais rapidamente do que muitas arquiteturas de segurança conseguem monitorar. A IBM relatou que 49% das 670 vulnerabilidades relacionadas a OT divulgadas durante o primeiro semestre de 2025 apresentavam classificações CVSS críticas ou altas, enquanto 1 em cada 5 vulnerabilidades críticas possuía código de exploração público.[1] A Forescout constatou que as explorações de dispositivos IoT representaram 19% das explorações observadas em 2025, ante 16% em 2024, e identificou câmeras IP e gravadores de vídeo em rede como os principais alvos. A Zscaler relatou aumentos de ataques em 2025 de 387% no setor de energia, 382% no transporte e 224% na saúde. Essas condições aumentam a necessidade de o mercado de serviços de operações de segurança de IoT gerenciados fornecer cobertura contínua e com reconhecimento de protocolo em ambientes de TI, OT e IoMT. A amplitude dos dispositivos conectados torna a cobertura interna difícil para operadores fora dos maiores grupos industriais.
Escassez de Talentos em Cibersegurança Impulsionando a Terceirização do Monitoramento 24/7
As lacunas de pessoal em segurança de OT e IoT estão impulsionando as organizações em direção à cobertura gerenciada, pois as funções especializadas podem permanecer abertas por 4 a 9 meses. O EPRI constatou que apenas 9% dos profissionais pesquisados dedicavam todo o seu tempo à segurança de ICS ou OT, enquanto os orçamentos de tomada de decisão eram frequentemente divididos entre as partes interessadas de TI, OT e executivos.[2] A Schneider Electric relatou que 40% dos operadores de infraestrutura crítica tinham monitoramento de OT 24/7 em vigor, embora 91% tenham relatado pelo menos 1 violação ou falha de OT nos 18 meses anteriores. O SANS constatou que 49% das organizações detectaram incidentes de segurança de ICS em 24 horas, mas quase 1 em cada 5 levou mais de um mês para remediar completamente. Essa lacuna sustenta a demanda no mercado de serviços de operações de segurança de IoT gerenciados por serviços que combinam triagem de alertas, investigação e suporte à recuperação. Os provedores podem abordar um problema operacional prático em vez de simplesmente adicionar mais um produto de segurança.
Requisitos Regulatórios para Gestão Contínua de Vulnerabilidades e Notificação de Incidentes
Os requisitos de conformidade estão migrando de atestações periódicas para operações de segurança contínuas. A NIS2 ampliou as obrigações de notificação de incidentes e gestão de riscos nos setores de transporte, água, saúde e infraestrutura digital quando entrou em vigor em outubro de 2024.[3] A série ISA/IEC 62443 continua sendo uma estrutura reconhecida de cibersegurança industrial para sistemas de automação e controle. O Regulamento de Resiliência Cibernética da União Europeia será aplicado integralmente a partir de dezembro de 2027 e estabelece requisitos de cibersegurança para produtos com elementos digitais ao longo de seus ciclos de vida. A CISA emitiu a Diretiva Operacional Vinculante 26-02 em 2026 para exigir que as agências civis federais mitiguem os riscos provenientes de dispositivos de borda sem suporte. No mercado de serviços de operações de segurança de IoT gerenciados, os provedores que incorporam automação de relatórios no monitoramento ativo podem se adequar mais estreitamente aos processos de aquisição orientados pela conformidade.
Convergência de TI, OT e IoT Exigindo Operações de Segurança Unificadas
Os programas industriais conectados estão reduzindo a separação entre redes de negócios e ambientes operacionais. A Fortinet constatou que 50% das organizações sofreram pelo menos 1 incidente de cibersegurança de OT durante seu período de pesquisa de 2025. A ISACA descreveu como as ligações entre sistemas de planejamento de recursos empresariais, robôs industriais e sensores IoT criam riscos de movimentação lateral que exigem telemetria unificada. O SANS relatou que 58% dos incidentes de ICS e OT se originaram de comprometimentos de TI que se estenderam para redes OT. O mercado de serviços de operações de segurança de IoT gerenciados está respondendo com serviços que correlacionam sinais de dispositivos, rede, nuvem e identidade em um único fluxo de trabalho operacional. Os fornecedores com ampla cobertura de protocolos podem substituir soluções pontuais separadas onde os clientes desejam maior responsabilidade de segurança. Essa preferência também apoia aquisições e parcerias de plataformas maiores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ecossistemas Fragmentados de Firmware, Protocolo e Gestão de Patches | -2.4% | Global | Longo prazo (≥ 4 anos) |
| Infraestrutura Legada Brownfield e Preocupações com Tempo de Inatividade da Produção | -2.1% | Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Alto Custo de Sensores Passivos, Integração e Expertise Especializada em OT | -1.6% | América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Qualidade Limitada de Telemetria de Dispositivos de Baixa Potência e Conectados Intermitentemente | -1.0% | Global, com impacto agudo no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ecossistemas Fragmentados de Firmware, Protocolo e Gestão de Patches
Grandes parques de dispositivos frequentemente incluem muitas versões de firmware, protocolos proprietários e ciclos de correção específicos de fornecedores. A Phosphorus relatou que 176.200 versões únicas de firmware tinham pelo menos 1 CVE conhecido até 2025, e que 549.098 dispositivos em fim de vida permaneciam ativos nos ambientes dos clientes. Os provedores frequentemente precisam criar conectores específicos para dispositivos e fluxos de trabalho de integração antes de poder estabelecer um monitoramento confiável. As instalações de OT com múltiplos fornecedores exigem ainda suporte especializado para protocolos como PROFINET e DNP3. Isso prolonga a integração e pode reduzir a qualidade da telemetria disponível para os analistas. O mercado de serviços de operações de segurança de IoT gerenciados, portanto, enfrenta um tempo mais lento para cobertura total do que os serviços convencionais de segurança de TI.
Infraestrutura Legada Brownfield e Preocupações com Tempo de Inatividade da Produção
Os operadores industriais são cautelosos quanto à implantação de agentes ativos ou ferramentas de varredura onde uma interrupção não planejada pode afetar a segurança ou a produção. A Palo Alto Networks constatou que mais de 60% das tentativas de exploração contra os 50.000 firewalls de OT que analisou visavam vulnerabilidades com 6 a 10 anos de idade. A Schneider Electric relatou que incidentes cibernéticos causaram interrupções de serviço para 51% das organizações de manufatura afetadas e perda de receita para 49%. Esses riscos levam os clientes a preferir o monitoramento passivo baseado em sensores, o que pode limitar o escopo do serviço que autorizam. Energia, produtos químicos e manufatura de processo contínuo exigem validação cuidadosa antes de qualquer atividade de remediação. O mercado de serviços de operações de segurança de IoT gerenciados deve, portanto, combinar expertise em cibersegurança com conhecimento de engenharia de OT ao dar suporte a ambientes brownfield.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
O Monitoramento Ancora a Receita enquanto a Detecção e Resposta AceleramO Monitoramento e Gestão de Segurança representou 29,46% da participação de mercado de serviços de operações de segurança de IoT gerenciado em 2026. Ele fornece visibilidade contínua de ativos e triagem de alertas para dispositivos conectados dispersos e protocolos industriais que as ferramentas de TI padrão podem não interpretar. Acordos plurianuais podem apoiar a retenção após os provedores instalarem sensores e personalizarem fluxos de trabalho de alertas para um ambiente de produção. A Detecção e Resposta Gerenciadas está projetada para expandir a um CAGR de 20,41% durante 2027-2032. Os compradores estão migrando da observação básica para detecção, contenção, investigação e isolamento automatizado de dispositivos.
A Detecção de Ameaças e Resposta a Incidentes e a Gestão de Vulnerabilidades e Exposição ganham prioridade à medida que os clientes buscam remediação mensurável. O SANS constatou que a capacidade de resposta a incidentes específica para ICS está associada a uma contenção mais rápida do que os manuais adaptados de TI. O Monitoramento e Relatório de Conformidade, a Inteligência de Ameaças e Caça a Ameaças, e a Prontidão para Incidentes e Forense Digital atendem a necessidades mais especializadas. A Dragos adicionou descoberta ativa de dispositivos, automação de atualização de firmware, rotação de senhas e gestão de certificados ao adquirir a Phosphorus Cybersecurity em junho de 2026. O mercado de serviços de operações de segurança de IoT gerenciado favorece provedores que conectam as descobertas de monitoramento a açes práticas nos dispositivos.



Por Função de Segurança:
Identidade e Acesso Privilegiado Emergem como o Domínio de Controle de Crescimento Mais RápidoA Segurança de Rede e Protocolo deteve 31,62% da participação de mercado de serviços de operações de segurança de IoT gerenciado em 2026. Modbus, DNP3, PROFINET e EtherNet/IP requerem análise especializada para separar a atividade industrial normal de comportamentos anômalos. A inspeção profunda de pacotes e as bibliotecas de protocolos estabelecidas são, portanto, capacidades essenciais nos contratos de segurança gerenciada industrial. A Segurança de Identidade, Acesso e Acesso Privilegiado está projetada para expandir a um CAGR de 20,12% de 2027 a 2032. A IBM identificou o abuso de acesso baseado em credenciais como o principal método de acesso inicial em incidentes de OT durante 2025.
O acesso remoto, o suporte de terceiros e a atividade de fabricantes de equipamentos originais tornam os controles de acesso com limite de tempo mais importantes. A Forescout e a Xage Security combinaram a descoberta de dispositivos com a aplicação de acesso distribuído e de menor privilégio para OT e infraestrutura crítica em uma parceria de agosto de 2025. A Segurança de Endpoint e Dispositivo e a Segurança em Nuvem e Virtual também estão se expandindo à medida que gateways e sistemas de borda se conectam a serviços em nuvem. A Segurança de Aplicações e API para IoT está emergindo onde plataformas industriais utilizam back-ends em nuvem para processar dados de sensores. O mercado de serviços de operações de segurança de IoT gerenciado deve combinar essas funções sem interromper os dispositivos que suportam processos físicos.
Por Setor do Usuário Final:
Manufatura Inteligente Lidera enquanto a Saúde AceleraA Manufatura Inteligente deteve 24,32% da participação de mercado de serviços de operações de segurança de IoT gerenciado em 2026. Os locais de produção combinam controladores lógicos programáveis, interfaces homem-máquina, sistemas de controle supervisório e aquisição de dados, robôs industriais e redes de sensores. O SANS constatou que 33% dos incidentes de ICS foram atribuídos a dispositivos acessíveis pela internet, evidenciando a exposição criada à medida que o monitoramento remoto se expande. Energia e Serviços Públicos é o segundo maior grupo de usuários, pois a modernização da rede conecta subestações, medidores inteligentes e ativos de energia distribuída. Governo e Cidades Inteligentes e Transporte e Logística também conferem ao mercado de serviços de operações de segurança de IoT gerenciado grandes parques de dispositivos distribuídos com capacidade interna limitada.
Saúde Conectada e IoMT está projetada para expandir a um CAGR de 20,68% até 2032. A Asimily relatou que 43% dos CISOs de hospitais norte-americanos pesquisados identificaram a visibilidade completa dos dispositivos como seu principal desafio de cibersegurança em dezembro de 2025. A Forescout relatou uma expansão média trimestral da receita recorrente anual de 23% por 6 trimestres consecutivos em seu negócio de saúde até 2025. Automotivo e Mobilidade também precisam de suporte especializado à medida que os controles veiculares se conectam com sistemas de telemática. Varejo e Edifícios Comerciais permanecem usuários em estágio inicial, mas o mercado de serviços de operações de segurança de IoT gerenciado é relevante à medida que os sistemas de gestão predial e as redes de varejo se tornam mais conectados.

Análise Geográfica
Mercado de Serviços de Operações de Segurança IoT Gerenciada da América do Norte
A América do Norte representou 40,23% da participação de mercado de serviços de operações de segurança de IoT gerenciado em 2026. Os elevados gastos com segurança, a concentração de infraestrutura crítica e os requisitos aplicáveis tornam o monitoramento contínuo uma prioridade de aquisição. Os requisitos NERC CIP, as diretrizes da CISA e as direções de cibersegurança da Administração de Segurança de Transportes apoiam a atenção a ativos de energia, gasodutos e aviação. O Canadá e o México acrescentam demanda de manufatura e energia, embora os Estados Unidos representem a maior parte dos gastos regionais. O SANS constatou que os Estados Unidos e a Europa alocaram de 26% a 50% dos orçamentos de cibersegurança para ICS e OT em sua pesquisa de 2025.
Mercado de Serviços de Operações de Segurança IoT Gerenciada da Europa
A Europa é o segundo maior mercado regional, liderado pela Alemanha, pelo Reino Unido e pela França. A NIS2 ampliou o conjunto de entidades obrigadas a aprimorar a gestão de segurança e a reportar incidentes cibernéticos significativos nos setores de utilities, transporte, saúde e infraestrutura digital. A Lei de Resiliência Cibernética adicionará obrigações de cibersegurança ao longo do ciclo de vida para os fabricantes a partir de dezembro de 2027. A Itália apresenta demanda proveniente de fabricantes e processadores de alimentos com equipamentos legados, enquanto os operadores de energia e transporte da França e a infraestrutura crítica do Reino Unido estão ampliando a contratação de serviços gerenciados.
Mercado de Serviços de Operações de Segurança IoT Gerenciada da APAC, MEA e América do Sul
A Ásia-Pacífico está projetada para expandir a um CAGR de 20,76% de 2027 a 2032. A digitalização industrial, uma ampla base manufatureira e programas de IoT apoiados pelo governo estão conectando ativos mais rapidamente do que equipes especializadas podem ser contratadas. O Ministério da Economia, Comércio e Indústria do Japão emitiu diretrizes de segurança de OT para fábricas de dispositivos semicondutores em 2025. A NTT Communications expandiu o WideAngle OsecT em julho de 2025 com suporte operacional 24 horas por dia, 7 dias por semana, e avaliações mensais de segurança. China, Índia e Indonésia são mercados de implantação significativos, enquanto América do Sul, Oriente Médio e África permanecem oportunidades em estágio inicial para o mercado de serviços de operações de segurança de IoT gerenciado devido à complexidade de custo e integração.
Cenário Competitivo
Concentração do Mercado
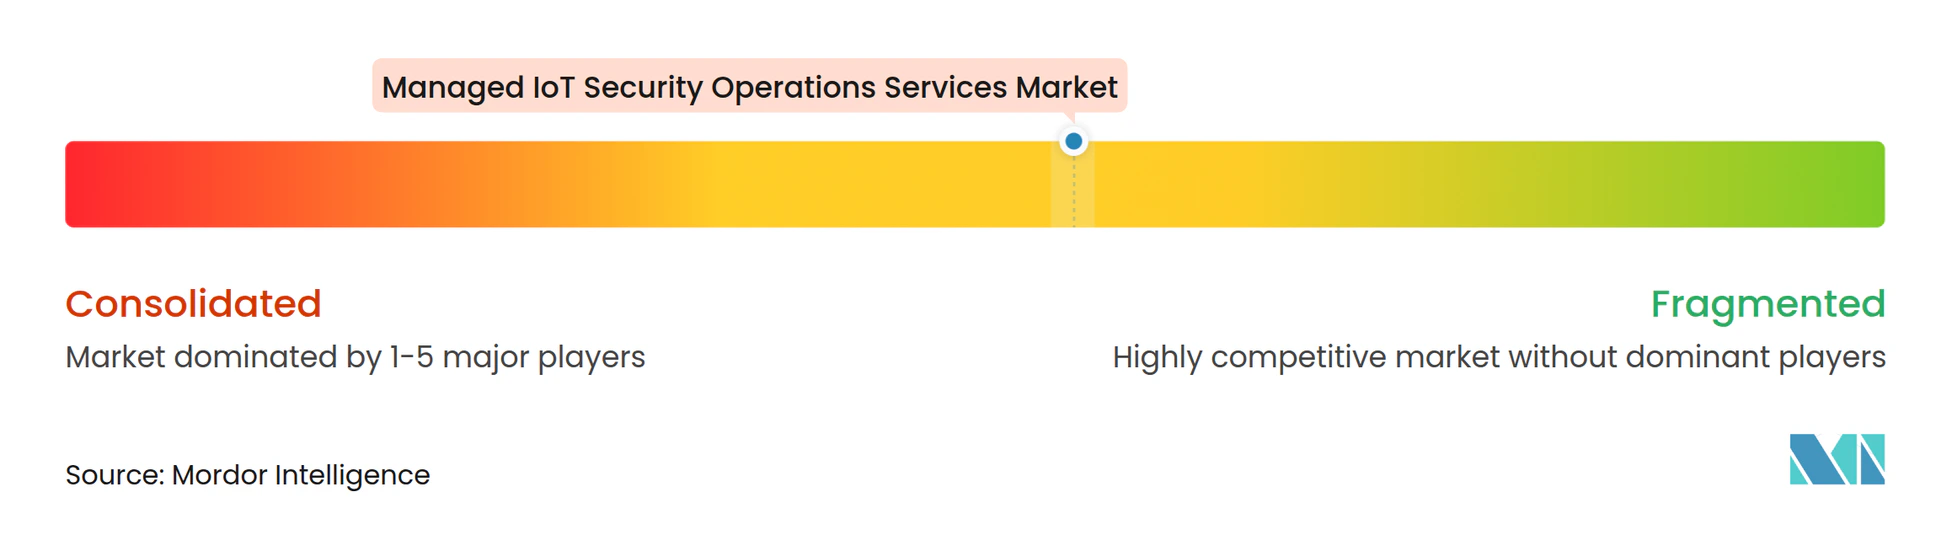
O mercado de serviços de operações de segurança de IoT gerenciado é moderadamente consolidado entre provedores de plataformas amplas, mas fragmentado entre especialistas. O investimento majoritário da Accenture na Dragos e as transações relacionadas com a runZero e a NetRise adicionaram avaliação de exposição, inteligência de superfície de ataque e visibilidade em nível de firmware a uma estratégia de plataforma mais ampla. A aquisição da Armis pela ServiceNow adicionou descoberta de ativos sem agente e gestão de risco cibernético em TI, OT, IoT, dispositivos médicos, IA física e nuvem. A Mitsubishi Electric adquiriu a Nozomi Networks em setembro de 2025, incorporando visibilidade de OT e IoT ao seu portfólio de equipamentos industriais. Essas aquisições apoiam o monitoramento de segurança integrado para clientes com relacionamentos estabelecidos com equipamentos industriais.
Claroty, TXOne Networks, Asimily e Forescout competem por meio de especialização vertical e parcerias. A Claroty captou 150 milhões de USD em uma rodada Série F em janeiro de 2026 para apoiar a expansão global e o desenvolvimento de plataforma. A Forescout e a Xage uniram inteligência de dispositivos com controles de acesso de menor privilégio em sua parceria de 2025. A Ontinue lançou o ION para Segurança de IoT em fevereiro de 2025 para fornecer detecção e resposta gerenciadas utilizando o Microsoft Defender para IoT. Tais parcerias permitem que as empresas ampliem a cobertura do mercado de serviços de operações de segurança de IoT gerenciado sem primeiro desenvolver redes de sensores proprietárias.
O mercado de serviços de operações de segurança de IoT gerenciado compete cada vez mais em telemetria de dispositivos, inteligência de ameaças e capacidade de remediação. A Dragos adicionou descoberta de dispositivos, atualizações de firmware, rotação de credenciais e gestão de certificados por meio de sua aquisição da Phosphorus. Manufatura de médio porte, automação predial e ambientes de cidades inteligentes permanecem áreas abertas onde a cobertura de operações de segurança é menos desenvolvida. Os provedores que simplificam a implantação em parques legados mistos podem competir com plataformas maiores.
Líderes do Setor de Serviços de Operações de Segurança IoT Gerenciados
-
Dragos, Inc.
-
Nozomi Networks Inc.
-
Claroty, Inc.
-
Armis, Inc.
-
Forescout Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Operações de Segurança de IoT Gerenciados Empresas cobertas neste relatório
- Armis, Inc.
- Claroty, Inc.
- Dragos, Inc.
- Nozomi Networks Inc.
- Forescout Technologies, Inc.
- Upstream Security, Inc.
- Phosphorus Cybersecurity Inc.
- Asimily, Inc.
- Finite State, Inc.
- Sternum Ltd.
- Ordr, Inc.
- Mocana Corporation
- TXOne Networks Inc.
- Xage Security, Inc.
- Mission Secure, Inc.
- SecurityGate.io, Inc.
- CyberSaint, Inc.
- Wizard Cyber Limited
- Vijilan Security, LLC
- Ontinue, Inc.
- HexaShield Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Operações de Segurança de IoT Gerenciados
- Setembro de 2026: A Dragos concluiu formalmente as aquisições da runZero e da NetRise, concomitantemente ao fechamento do investimento majoritário da Accenture. A runZero contribui com avaliação de exposição e inteligência de superfície de ataque em ambientes de TI, OT, IoT e nuvem. A NetRise adiciona visibilidade da cadeia de suprimentos de software em nível de firmware, conferindo à Plataforma Dragos combinada proteção xOT de ponta a ponta, desde a descoberta de ativos até o risco de componentes em nível de dispositivo.
- Junho de 2026: A Accenture anunciou uma transação combinada de 4,175 bilhões de USD para adquirir participação majoritária na Dragos e 100% da runZero e da NetRise, criando uma plataforma de segurança de OT e IoT estendida de ponta a ponta apoiada pela rede global de entrega de serviços profissionais da Accenture. A transação foi concluída em etapas até setembro de 2026 e é o maior desdobramento único de capital no mercado de segurança de OT e IoT até o momento.
- Junho de 2026: A Dragos adquiriu a Phosphorus Cybersecurity, especialista em gestão e segurança de dispositivos IoT estendidos, ampliando a Plataforma Dragos para descoberta ativa de dispositivos conectados, gestão automatizada de atualizações de firmware, rotação de senhas e gestão do ciclo de vida de certificados em ambientes de OT e IoT de infraestrutura crítica.
- Abril de 2026: A ServiceNow concluiu sua aquisição da Armis por 7,75 bilhões de USD, sua maior transação até o momento. A Armis adiciona descoberta sem agente em tempo real e gestão de risco cibernético em TI, OT, IoT, dispositivos médicos, IA física e nuvem à plataforma da ServiceNow, e espera-se que mais do que triplique o mercado endereçável da ServiceNow para soluções de segurança e risco.
Escopo do Relatório Global do Mercado de Serviços de Operações de Segurança IoT Gerenciados
O Mercado de Serviços de Operações de Segurança de IoT Gerenciado refere-se ao setor focado na entrega terceirizada, monitoramento, gestão e otimização contínua de operações de cibersegurança para ambientes de Internet das Coisas (IoT) em empresas, instalações industriais, infraestrutura crítica, cidades inteligentes, sistemas de saúde, redes de transporte e ecossistemas de consumidores conectados.
O Relatório de Serviços de Operações de Segurança de IoT Gerenciado é Segmentado por Tipo de Serviço (Monitoramento e Gestão de Segurança, Detecção e Resposta Gerenciadas, Detecção de Ameaças e Resposta a Incidentes, Gestão de Vulnerabilidades e Exposição, Monitoramento e Relatório de Conformidade, Inteligência de Ameaças e Caça a Ameaças, e Prontidão para Incidentes e Forense Digital), Função de Segurança (Segurança de Rede e Protocolo, Segurança de Endpoint e Dispositivo, Segurança de Aplicações e API, Segurança em Nuvem e Virtual, Segurança de Dados e Criptografia, e Segurança de Identidade, Acesso e Acesso Privilegiado), Setor do Usuário Final (Manufatura Inteligente, Energia e Serviços Públicos, Saúde Conectada e IoMT, Automotivo e Mobilidade, Governo e Cidades Inteligentes, Transporte e Logística, Varejo e Edifícios Comerciais, e Outros Setores de Usuários Finais) e Geografia (América do Norte [Estados Unidos, Canadá e México], América do Sul [Brasil, Argentina e Restante da América do Sul], Europa [Alemanha, Reino Unido, França, Itália e Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul, Austrália, Singapura e Restante da Ásia-Pacífico], Oriente Médio [Emirados Árabes Unidos, Arábia Saudita, Israel, Turquia e Restante do Oriente Médio] e África [África do Sul, Nigéria, Egito e Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Monitoramento e Gestão de Segurança |
| Detecção e Resposta Gerenciadas |
| Detecção de Ameaças e Resposta a Incidentes |
| Gestão de Vulnerabilidades e Exposição |
| Monitoramento e Relatórios de Conformidade |
| Inteligência de Ameaças e Caça a Ameaças |
| Prontidão para Incidentes e Forense Digital |
| Segurança de Rede e Protocolo |
| Segurança de Endpoint e Dispositivo |
| Segurança de Aplicações e API |
| Segurança em Nuvem e Virtual |
| Segurança de Dados e Criptografia |
| Segurança de Identidade, Acesso e Acesso Privilegiado |
| Manufatura Inteligente |
| Energia e Serviços Públicos |
| Saúde Conectada e IoMT |
| Automotivo e Mobilidade |
| Governo e Cidades Inteligentes |
| Transporte e Logística |
| Varejo e Edifícios Comerciais |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Monitoramento e Gestão de Segurança | |
| Detecção e Resposta Gerenciadas | ||
| Detecção de Ameaças e Resposta a Incidentes | ||
| Gestão de Vulnerabilidades e Exposição | ||
| Monitoramento e Relatórios de Conformidade | ||
| Inteligência de Ameaças e Caça a Ameaças | ||
| Prontidão para Incidentes e Forense Digital | ||
| Por Função de Segurança | Segurança de Rede e Protocolo | |
| Segurança de Endpoint e Dispositivo | ||
| Segurança de Aplicações e API | ||
| Segurança em Nuvem e Virtual | ||
| Segurança de Dados e Criptografia | ||
| Segurança de Identidade, Acesso e Acesso Privilegiado | ||
| Por Setor do Usuário Final | Manufatura Inteligente | |
| Energia e Serviços Públicos | ||
| Saúde Conectada e IoMT | ||
| Automotivo e Mobilidade | ||
| Governo e Cidades Inteligentes | ||
| Transporte e Logística | ||
| Varejo e Edifícios Comerciais | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de operações de segurança de IoT gerenciado?
O mercado de serviços de operações de segurança de IoT gerenciado é avaliado em 6,62 bilhões de USD em 2026 e está projetado para atingir 16,42 bilhões de USD até 2032, registrando um CAGR de 19,91% durante 2027-2032.
Qual tipo de serviço possui a maior participação?
Monitoramento e Gestão de Segurança lidera com 29,46% da receita do mercado em 2026, impulsionado pela necessidade de visibilidade contínua dos dispositivos, monitoramento de ameaças e triagem de alertas em ambientes conectados.
Qual função de segurança está se expandindo mais rapidamente?
Segurança de Identidade, Acesso e Acesso Privilegiado está projetada para crescer a um CAGR de 20,12% até 2032, apoiada pelos crescentes requisitos de acesso remoto seguro, conectividade de terceiros e proteção de contas privilegiadas.
Por que a Manufatura Inteligente é um grupo de clientes importante?
A Manufatura Inteligente representou 24,32% da receita do mercado em 2026 porque as instalações industriais dependem de grandes redes de máquinas conectadas, sensores, robótica e sistemas de controle que exigem monitoramento de segurança ininterrupto.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico está projetada para registrar o crescimento mais rápido, com um CAGR de 20,76% até 2032, impulsionado pela rápida digitalização industrial, expansão das implantações de IoT e crescente demanda por expertise terceirizada em cibersegurança.
O que está impulsionando a adoção de segurança gerenciada na saúde conectada?
Saúde Conectada e IoMT deve crescer a um CAGR de 20,68% até 2032, à medida que as organizações de saúde exigem cada vez mais monitoramento contínuo, visibilidade de dispositivos médicos, suporte à conformidade e proteção contra ataques de ransomware.