
Marktgröße und Marktanteil für verwaltete IoT-Sicherheitsbetriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
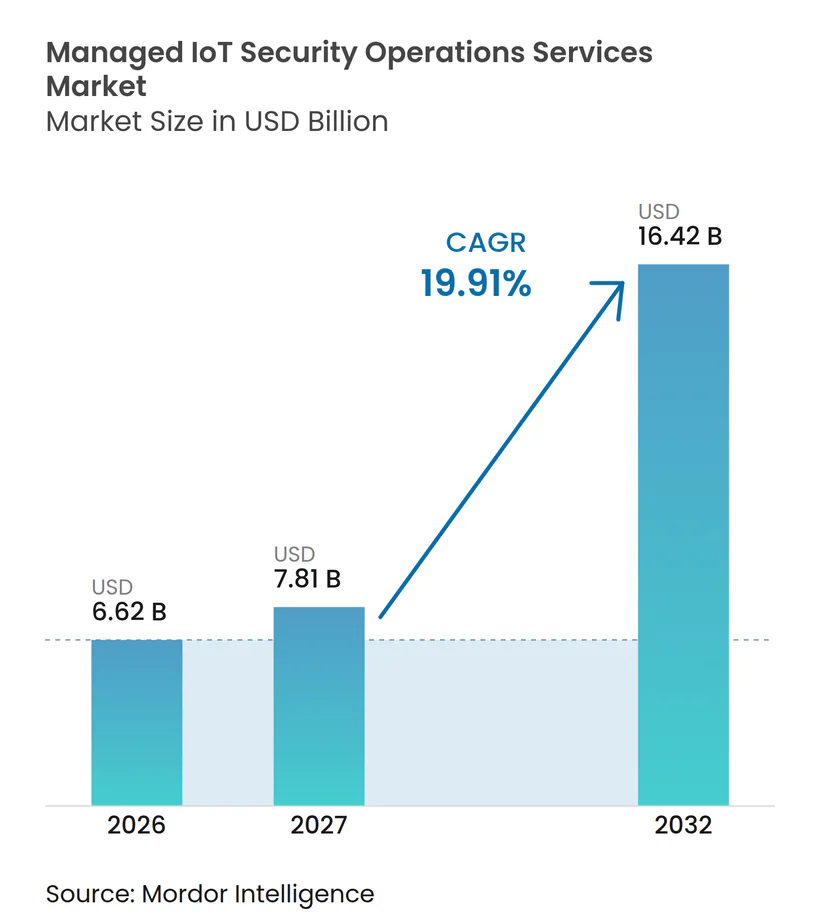
| Marktgröße (2027) | 7.81 Milliarden US-Dollar |
| Marktgröße (2032) | 16.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.91 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete IoT-Sicherheitsbetriebsdienste von Mordor Intelligence
Die Marktgröße für verwaltete IoT-Sicherheitsbetriebsdienste wird im Jahr 2026 auf 6,62 Milliarden USD geschätzt und soll bis 2032 einen Wert von 16,42 Milliarden USD erreichen, mit einem CAGR von 19,91 % im Zeitraum 2027–2032. Die Nachfrage spiegelt die rasche Einführung vernetzter Anlagen in industriellen, medizinischen und kommunalen Umgebungen wider, in denen Sicherheitsteams Geräte schützen müssen, die nicht für konventionelle Unternehmenskontrollen ausgelegt sind. Vielen Organisationen fehlen zudem die OT- und IoT-Spezialisten, die für eine Rund-um-die-Uhr-Überwachung erforderlich sind. Regulatorische Anforderungen an ein kontinuierliches Schwachstellenmanagement und eine zeitnahe Meldung von Sicherheitsvorfällen machen ausgelagerte Betriebsleistungen für Beschaffungsentscheidungen zunehmend relevant. Der Markt für verwaltete IoT-Sicherheitsbetriebsdienste profitiert daher, wenn Betreiber die Produktionskontinuität aufrechterhalten und gleichzeitig die Transparenz über Sensoren, industrielle Steuerungen, medizinische Geräte und ältere speicherprogrammierbare Steuerungen verbessern müssen. Anbieter, die protokollbewusste Überwachung, Reaktionsdienste und Compliance-Berichterstattung vereinen, sind besser positioniert, Kunden zu halten, wenn Sicherheitsprogramme reifen.
Wichtigste Erkenntnisse des Berichts
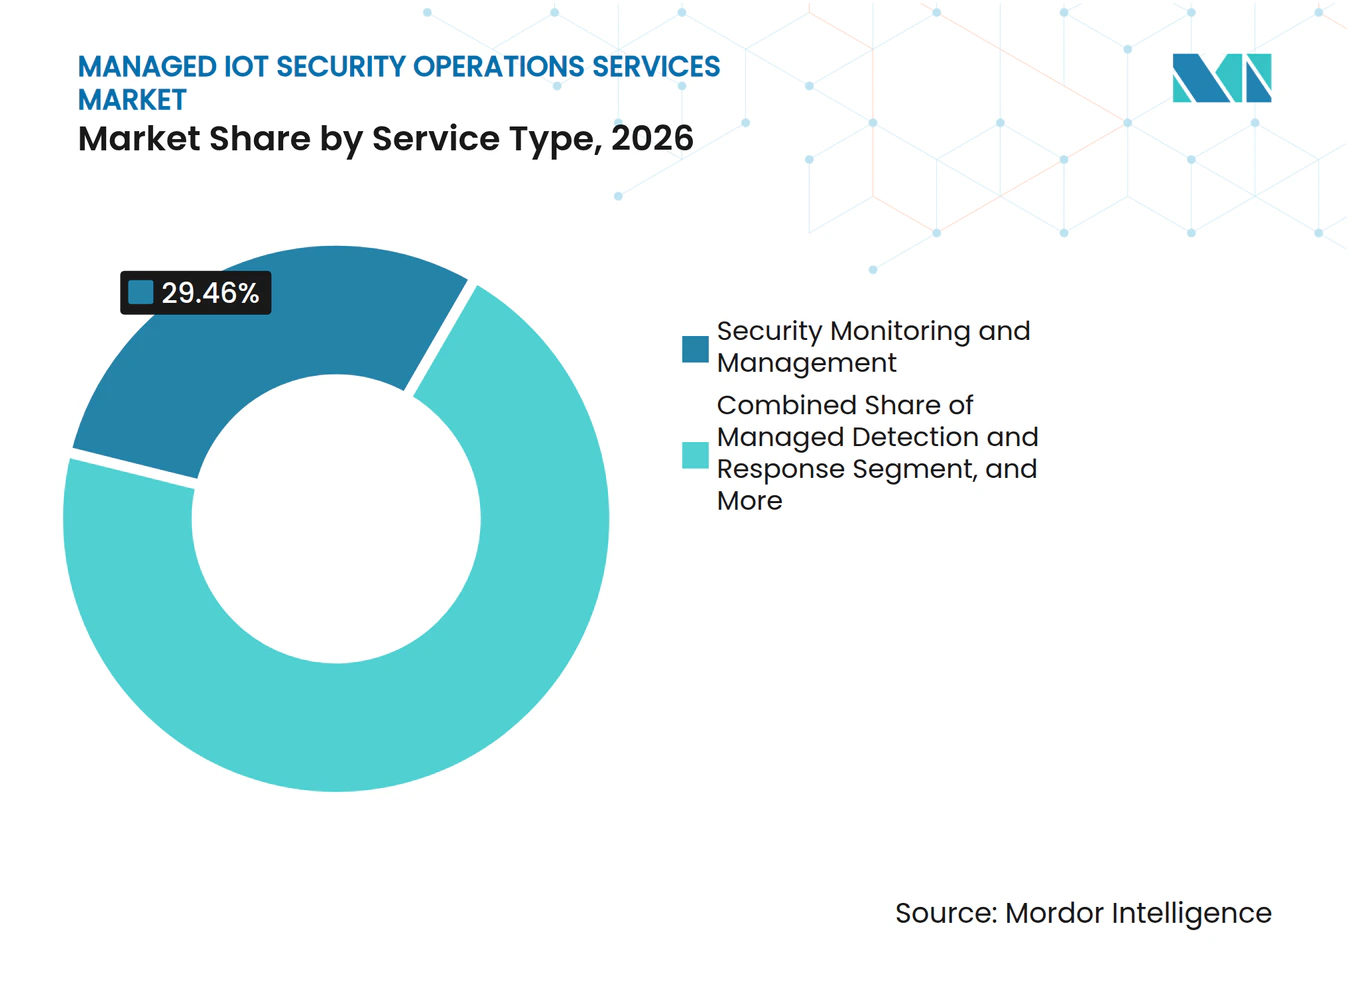
- Nach Dienstleistungstyp hielt Sicherheitsüberwachung und -management im Jahr 2026 einen Anteil von 29,46 % am Markt für verwaltete IoT-Sicherheitsbetriebsdienste, während Managed Detection and Response bis 2032 voraussichtlich mit einem CAGR von 20,41 % wachsen wird.
- Nach Sicherheitsfunktion hielt Netzwerk- und Protokollsicherheit im Jahr 2026 einen Umsatzanteil von 31,62 %, während Identitäts-, Zugriffs- und Privileged-Access-Sicherheit bis 2032 voraussichtlich mit einem CAGR von 20,12 % wachsen wird.
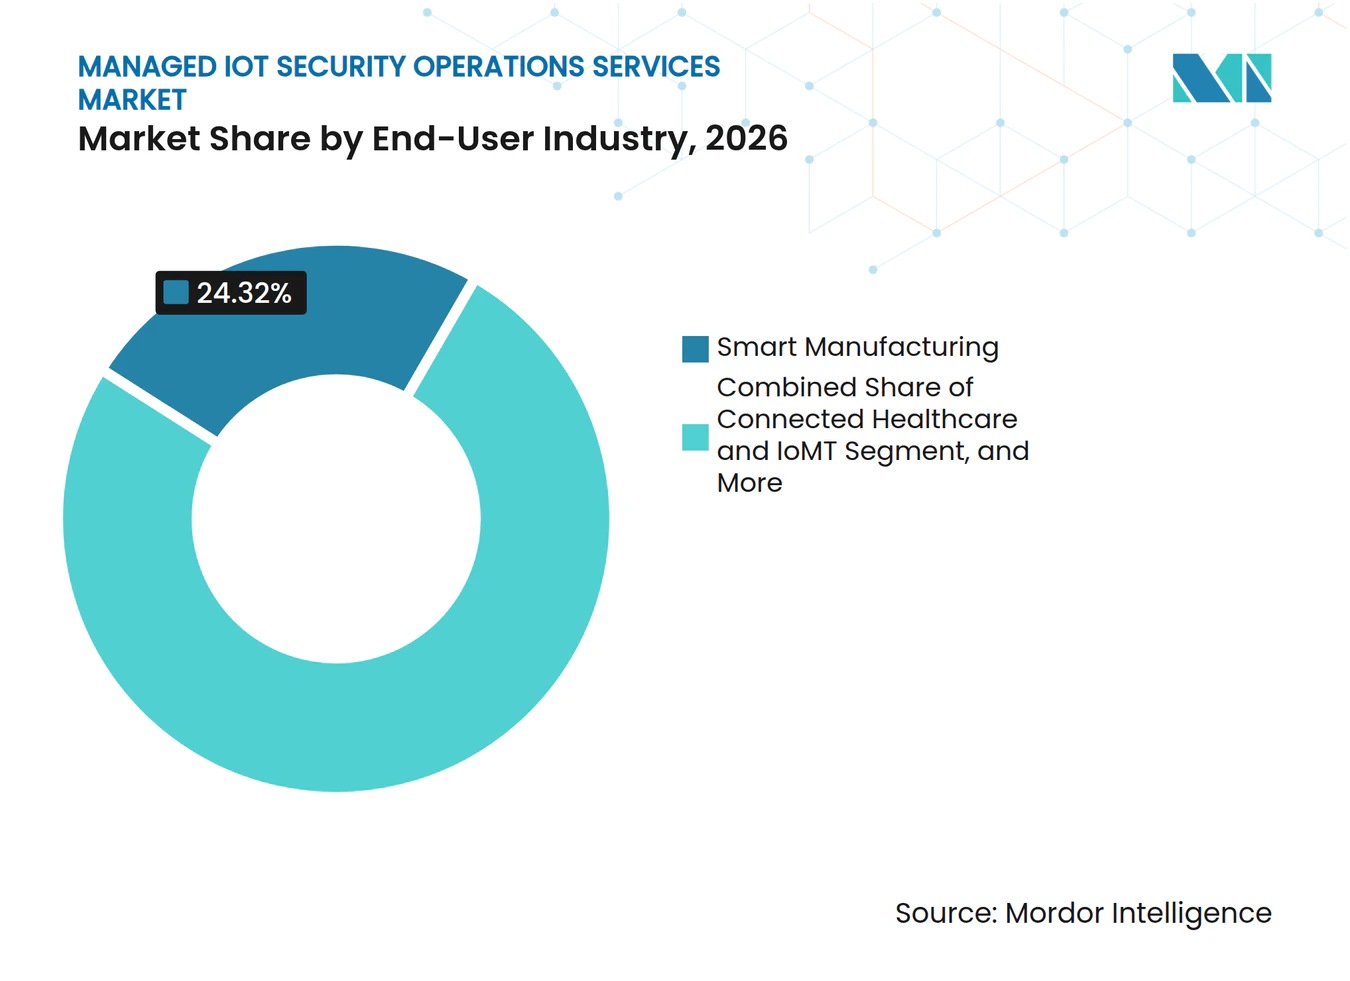
- Nach Endnutzerbranche entfiel im Jahr 2026 ein Umsatzanteil von 24,32 % auf intelligente Fertigung, während vernetzte Gesundheitsversorgung und IoMT bis 2032 voraussichtlich mit einem CAGR von 20,68 % wachsen wird.
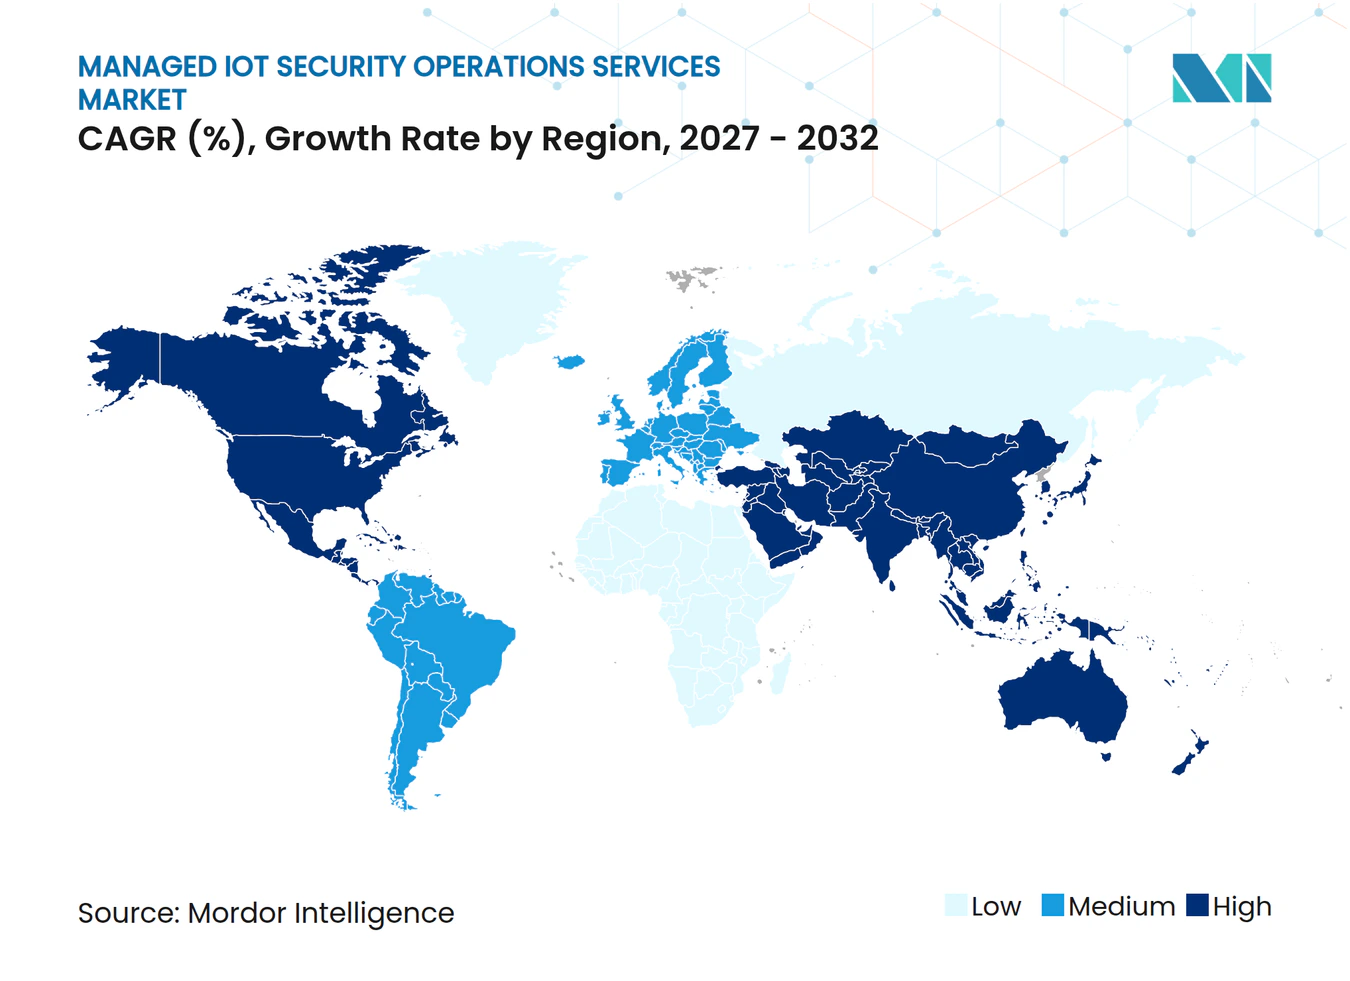
- Nach Geografie entfiel im Jahr 2026 ein Umsatzanteil von 40,23 % auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 20,76 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Angriffsflächen bei IoT, OT und IoMT | +5.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an Cybersicherheitsfachkräften treibt Auslagerung der 24/7-Überwachung voran | +4.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Anforderungen an kontinuierliches Schwachstellen- und Vorfallberichtswesen | +3.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Konvergenz von IT, OT und IoT erfordert einheitliche Sicherheitsbetriebsabläufe | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| KI-gestützte Bedrohungserkennung und automatisierte Geräteisolierung | +2.5% | Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Steigende Sicherheitsanforderungen für ferngesteuerte und unbeaufsichtigte Anlagen | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Angriffsflächen bei IoT, OT und IoMT
Die zunehmende Vernetzung weitet die Geräteangriffsfläche schneller aus, als viele Sicherheitsarchitekturen sie überwachen können. IBM berichtete, dass 49 % der 670 OT-bezogenen Schwachstellen, die im ersten Halbjahr 2025 offengelegt wurden, kritische oder hohe CVSS-Bewertungen aufwiesen, während bei 1 von 5 kritischen Schwachstellen öffentlicher Exploit-Code vorlag.[1] Forescout stellte fest, dass IoT-Geräte-Exploits im Jahr 2025 19 % der beobachteten Exploits ausmachten, gegenüber 16 % im Jahr 2024, und identifizierte IP-Kameras und Netzwerk-Videorekorder als führende Angriffsziele. Zscaler meldete für 2025 Angriffszunahmen von 387 % im Energiesektor, 382 % im Transportwesen und 224 % im Gesundheitswesen. Diese Bedingungen erhöhen den Bedarf des Marktes für verwaltete IoT-Sicherheitsbetriebsdienste, eine kontinuierliche, protokollbewusste Abdeckung über IT-, OT- und IoMT-Umgebungen bereitzustellen. Die Vielzahl vernetzter Geräte erschwert eine interne Abdeckung für Betreiber außerhalb der größten Industriegruppen.
Mangel an Cybersicherheitsfachkräften treibt Auslagerung der 24/7-Überwachung voran
Personallücken im Bereich OT- und IoT-Sicherheit drängen Organisationen zur verwalteten Abdeckung, da Fachkräftestellen vier bis neun Monate unbesetzt bleiben können. EPRI stellte fest, dass nur 9 % der befragten Fachleute ihre gesamte Arbeitszeit der ICS- oder OT-Sicherheit widmeten, während Entscheidungsbudgets häufig auf IT-, OT- und Führungsverantwortliche aufgeteilt waren.[2] Schneider Electric berichtete, dass 40 % der Betreiber kritischer Infrastrukturen eine 24/7-OT-Überwachung eingerichtet hatten, obwohl 91 % in den vorangegangenen 18 Monaten mindestens einen OT-Sicherheitsvorfall oder -ausfall gemeldet hatten. SANS stellte fest, dass 49 % der Organisationen ICS-Sicherheitsvorfälle innerhalb von 24 Stunden erkannten, jedoch fast 1 von 5 mehr als einen Monat für die vollständige Behebung benötigte. Diese Lücke stützt die Nachfrage im Markt für verwaltete IoT-Sicherheitsbetriebsdienste nach Leistungen, die Alarmtriage, Untersuchung und Wiederherstellungsunterstützung kombinieren. Anbieter können ein praktisches Betriebsproblem lösen, anstatt lediglich ein weiteres Sicherheitsprodukt hinzuzufügen.
Regulatorische Anforderungen an kontinuierliches Schwachstellen- und Vorfallberichtswesen
Compliance-Anforderungen verlagern sich von periodischen Nachweisen hin zu laufenden Sicherheitsbetriebsabläufen. NIS2 weitete die Pflichten zur Meldung von Sicherheitsvorfällen und zum Risikomanagement auf Transport, Wasser, Gesundheitswesen und digitale Infrastruktur aus, als sie im Oktober 2024 anwendbar wurde.[3] Die ISA/IEC-62443-Reihe bleibt ein anerkannter industrieller Cybersicherheitsrahmen für Automatisierungs- und Steuerungssysteme. Der Cyber Resilience Act der Europäischen Union wird ab Dezember 2027 vollständig gelten und legt Cybersicherheitsanforderungen für Produkte mit digitalen Elementen über ihren gesamten Lebenszyklus fest. CISA erließ 2026 die Binding Operational Directive 26-02, um zivile Bundesbehörden zur Minderung von Risiken durch Edge-Geräte ohne Support zu verpflichten. Im Markt für verwaltete IoT-Sicherheitsbetriebsdienste können Anbieter, die Berichtsautomatisierung in die aktive Überwachung integrieren, compliance-getriebene Beschaffungsprozesse besser bedienen.
Konvergenz von IT, OT und IoT erfordert einheitliche Sicherheitsbetriebsabläufe
Vernetzte Industrieprogramme verringern die Trennung zwischen Unternehmensnetzwerken und Betriebsumgebungen. Fortinet stellte fest, dass 50 % der Organisationen während seines Erhebungszeitraums 2025 mindestens einen OT-Cybersicherheitsvorfall erlebt hatten. ISACA beschrieb, wie Verbindungen zwischen Enterprise-Resource-Planning-Systemen, Industrierobotern und IoT-Sensoren ein Risiko für laterale Bewegungen schaffen, das eine einheitliche Telemetrie erfordert. SANS berichtete, dass 58 % der ICS- und OT-Vorfälle auf IT-Kompromittierungen zurückzuführen waren, die sich auf OT-Netzwerke ausdehnten. Der Markt für verwaltete IoT-Sicherheitsbetriebsdienste reagiert mit Diensten, die Geräte-, Netzwerk-, Cloud- und Identitätssignale in einem einzigen Betriebsablauf korrelieren. Anbieter mit breiter Protokollabdeckung können separate Einzellösungen ersetzen, wenn Kunden eine klarere Sicherheitsverantwortung wünschen. Diese Präferenz unterstützt auch größere Plattformakquisitionen und Partnerschaften.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Firmware-, Protokoll- und Patch-Management-Ökosysteme | -2.4% | Global | Langfristig (≥ 4 Jahre) |
| Veraltete Brownfield-Infrastruktur und Bedenken hinsichtlich Produktionsausfallzeiten | -2.1% | Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für passive Sensoren, Integration und spezialisiertes OT-Fachwissen | -1.6% | Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Telemetriequalität von energiearmen und zeitweise verbundenen Geräten | -1.0% | Global, mit akuten Auswirkungen im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Firmware-, Protokoll- und Patch-Management-Ökosysteme
Große Gerätebestände umfassen häufig viele Firmware-Versionen, proprietäre Protokolle und herstellerspezifische Patch-Zyklen. Phosphorus berichtete, dass 176.200 einzigartige Firmware-Versionen bis 2025 mindestens eine bekannte CVE aufwiesen und dass 549.098 End-of-Life-Geräte in Kundenumgebungen weiterhin aktiv waren. Anbieter müssen häufig gerätespezifische Konnektoren und Integrationsabläufe erstellen, bevor sie eine zuverlässige Überwachung etablieren können. Multi-Vendor-OT-Installationen erfordern darüber hinaus spezialisierte Unterstützung für Protokolle wie PROFINET und DNP3. Dies verlängert das Onboarding und kann die Qualität der den Analysten zur Verfügung stehenden Telemetrie verringern. Der Markt für verwaltete IoT-Sicherheitsbetriebsdienste sieht sich daher einer längeren Zeit bis zur vollständigen Abdeckung gegenüber als konventionelle IT-Sicherheitsdienste.
Veraltete Brownfield-Infrastruktur und Bedenken hinsichtlich Produktionsausfallzeiten
Industrielle Betreiber sind vorsichtig beim Einsatz aktiver Agenten oder Scan-Tools, wenn eine ungeplante Unterbrechung die Sicherheit oder Produktion beeinträchtigen könnte. Palo Alto Networks stellte fest, dass mehr als 60 % der Exploit-Versuche gegen die 50.000 von ihm analysierten OT-Firewalls auf Schwachstellen abzielten, die sechs bis zehn Jahre alt waren. Schneider Electric berichtete, dass Cybervorfälle bei 51 % der betroffenen Fertigungsorganisationen zu Betriebsunterbrechungen und bei 49 % zu Umsatzverlusten führten. Diese Risiken veranlassen Kunden, passive, sensorbasierte Überwachung zu bevorzugen, was den Dienstleistungsumfang einschränken kann, den sie genehmigen. Energie, Chemie und die kontinuierliche Prozessfertigung erfordern eine sorgfältige Validierung vor jeglicher Behebungsmaßnahme. Der Markt für verwaltete IoT-Sicherheitsbetriebsdienste muss daher Cyber-Expertise mit OT-Ingenieurwissen kombinieren, wenn er Brownfield-Umgebungen unterstützt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Überwachung verankert den Umsatz, während Erkennung und Reaktion beschleunigenSicherheitsüberwachung und -management hatte im Jahr 2026 einen Anteil von 29,46 % am Markt für verwaltete IoT-Sicherheitsbetriebsdienste. Es bietet kontinuierliche Asset-Transparenz und Alert-Triage für verteilte vernetzte Geräte und industrielle Protokolle, die Standard-IT-Tools möglicherweise nicht interpretieren können. Mehrjährige Verträge können die Kundenbindung unterstützen, nachdem Anbieter Sensoren installiert und Alert-Workflows an eine Produktionsumgebung angepasst haben. Verwaltete Erkennung und Reaktion soll im Zeitraum 2027–2032 mit einem CAGR von 20,41 % wachsen. Käufer wechseln von der einfachen Beobachtung hin zu Erkennung, Eindämmung, Untersuchung und automatisierter Geräteisolierung.
Bedrohungserkennung und Vorfallreaktion sowie Schwachstellen- und Expositionsmanagement gewinnen an Priorität, da Kunden messbare Abhilfemaßnahmen anstreben. SANS stellte fest, dass ICS-spezifische Vorfallreaktionsfähigkeiten mit einer schnelleren Eindämmung verbunden sind als IT-adaptierte Playbooks. Compliance-Überwachung und -Berichterstattung, Bedrohungsintelligenz und Bedrohungssuche sowie Vorfallbereitschaft und digitale Forensik unterstützen speziellere Anforderungen. Dragos ergänzte aktive Geräteerkennung, Firmware-Update-Automatisierung, Passwortrotation und Zertifikatsverwaltung, als es Phosphorus Cybersecurity im Juni 2026 übernahm. Der Markt für verwaltete IoT-Sicherheitsbetriebsdienste bevorzugt Anbieter, die Überwachungsergebnisse mit praktischen Geräteaktionen verknüpfen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sicherheitsfunktion:
Identität und privilegierter Zugriff entwickeln sich zur am schnellsten wachsenden KontrolldomäneNetzwerk- und Protokollsicherheit hielt im Jahr 2026 einen Anteil von 31,62 % am Markt für verwaltete IoT-Sicherheitsbetriebsdienste. Modbus, DNP3, PROFINET und EtherNet/IP erfordern spezialisierte Analysen, um normale industrielle Aktivitäten von anomalem Verhalten zu unterscheiden. Tiefe Paketinspektion und etablierte Protokollbibliotheken sind daher Kernkompetenzen in industriellen verwalteten Sicherheitsverträgen. Identitäts-, Zugriffs- und privilegierte Zugriffssicherheit soll von 2027 bis 2032 mit einem CAGR von 20,12 % wachsen. IBM identifizierte den Missbrauch von Anmeldeinformationen als primäre Methode des Erstzugriffs bei OT-Vorfällen im Jahr 2025.
Fernzugriff, Drittanbieterunterstützung und Aktivitäten von Originalgeräteherstellern machen zeitlich begrenzte Zugriffskontrollen wichtiger. Forescout und Xage Security kombinierten Geräteerkennung mit verteilter, auf dem Prinzip der minimalen Rechtevergabe basierender Zugriffsdurchsetzung für OT und kritische Infrastrukturen in einer Partnerschaft im August 2025. Endpunkt- und Gerätesicherheit sowie Cloud- und virtuelle Sicherheit expandieren ebenfalls, da Gateways und Edge-Systeme mit Cloud-Diensten verbunden werden. Anwendungs- und API-Sicherheit für IoT entsteht dort, wo industrielle Plattformen Cloud-Back-Ends zur Verarbeitung von Sensordaten nutzen. Der Markt für verwaltete IoT-Sicherheitsbetriebsdienste muss diese Funktionen kombinieren, ohne Geräte zu unterbrechen, die physische Prozesse unterstützen.
Nach Endnutzerbranche:
Intelligente Fertigung führt, während Gesundheitswesen beschleunigtIntelligente Fertigung hielt im Jahr 2026 einen Anteil von 24,32 % am Markt für verwaltete IoT-Sicherheitsbetriebsdienste. Produktionsstandorte kombinieren speicherprogrammierbare Steuerungen, Mensch-Maschine-Schnittstellen, Supervisory-Control-and-Data-Acquisition-Systeme, Industrieroboter und Sensornetzwerke. SANS stellte fest, dass 33 % der ICS-Vorfälle auf internetfähige Geräte zurückzuführen waren, was die Exposition zeigt, die durch die Ausweitung der Fernüberwachung entsteht. Energie und Versorgungsunternehmen ist die zweitgrößte Nutzergruppe, da die Modernisierung des Stromnetzes Umspannwerke, intelligente Zähler und dezentrale Energieanlagen verbindet. Regierung und intelligente Städte sowie Transport und Logistik bieten dem Markt für verwaltete IoT-Sicherheitsbetriebsdienste ebenfalls große verteilte Geräteparks mit begrenzter interner Kapazität.
Vernetztes Gesundheitswesen und IoMT soll bis 2032 mit einem CAGR von 20,68 % wachsen. Asimily berichtete, dass 43 % der befragten nordamerikanischen Krankenhaus-CISOs im Dezember 2025 vollständige Gerätetransparenz als ihre größte Cybersicherheitsherausforderung identifizierten. Forescout meldete eine durchschnittliche vierteljährliche Expansion des jährlich wiederkehrenden Umsatzes von 23 % über 6 aufeinanderfolgende Quartale in seinem Gesundheitsgeschäft bis 2025. Automobil und Mobilität benötigen ebenfalls spezialisierte Unterstützung, da Fahrzeugsteuerungen mit Telematik-Systemen verbunden werden. Einzelhandel und Gewerbegebäude sind noch frühere Nutzer, aber der Markt für verwaltete IoT-Sicherheitsbetriebsdienste ist relevant, da Gebäudemanagementsysteme und Einzelhandelsnetzwerke stärker vernetzt werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für verwaltete IoT-Sicherheitsbetriebsdienste in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 40,23 % am Markt für verwaltete IoT-Sicherheitsbetriebsdienste. Hohe Sicherheitsausgaben, die Konzentration kritischer Infrastrukturen und durchsetzbare Anforderungen machen die kontinuierliche Überwachung zu einer Beschaffungspriorität. NERC-CIP-Anforderungen, CISA-Direktiven und Cybersicherheitsanweisungen der Transportation Security Administration unterstützen die Aufmerksamkeit für Energie-, Pipeline- und Luftfahrtanlagen. Kanada und Mexiko tragen Fertigungs- und Energienachfrage bei, obwohl die Vereinigten Staaten den größten Teil der regionalen Ausgaben ausmachen. SANS stellte fest, dass die Vereinigten Staaten und Europa in ihrer Umfrage von 2025 zwischen 26 % und 50 % ihrer Cybersicherheitsbudgets für ICS und OT aufwendeten.
Markt für verwaltete IoT-Sicherheitsbetriebsdienste in Europa
Europa ist der zweitgrößte regionale Markt, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. NIS2 hat den Kreis der Einrichtungen erweitert, die ihr Sicherheitsmanagement verbessern und erhebliche Cybervorfälle in den Bereichen Versorgung, Transport, Gesundheitswesen und digitale Infrastruktur melden müssen. Der Cyber Resilience Act wird ab Dezember 2027 lebenszyklusbezogene Cybersicherheitspflichten für Hersteller einführen. Italien verzeichnet Nachfrage von Herstellern und Lebensmittelverarbeitern mit veralteten Anlagen, während Frankreichs Energie- und Transportbetreiber sowie die kritische Infrastruktur des Vereinigten Königreichs die Beschaffung verwalteter Dienste verstärken.
Markt für verwaltete IoT-Sicherheitsbetriebsdienste in APAC, MEA und Südamerika
Asien-Pazifik soll von 2027 bis 2032 mit einem CAGR von 20,76 % wachsen. Industrielle Digitalisierung, eine breite Fertigungsbasis und staatlich geförderte IoT-Programme verbinden Anlagen schneller, als Spezialisten eingestellt werden können. Japans Ministerium für Wirtschaft, Handel und Industrie veröffentlichte 2025 OT-Sicherheitsrichtlinien für Halbleitergerätefabriken. NTT Communications erweiterte WideAngle OsecT im Juli 2025 um 24/7-Betriebsunterstützung und monatliche Sicherheitsbewertungen. China, Indien und Indonesien sind bedeutende Einsatzmärkte, während Südamerika, der Nahe Osten und Afrika aufgrund von Kosten- und Integrationskomplexität noch frühere Entwicklungsstufen für den Markt für verwaltete IoT-Sicherheitsbetriebsdienste darstellen.
Wettbewerbslandschaft
Marktkonzentration
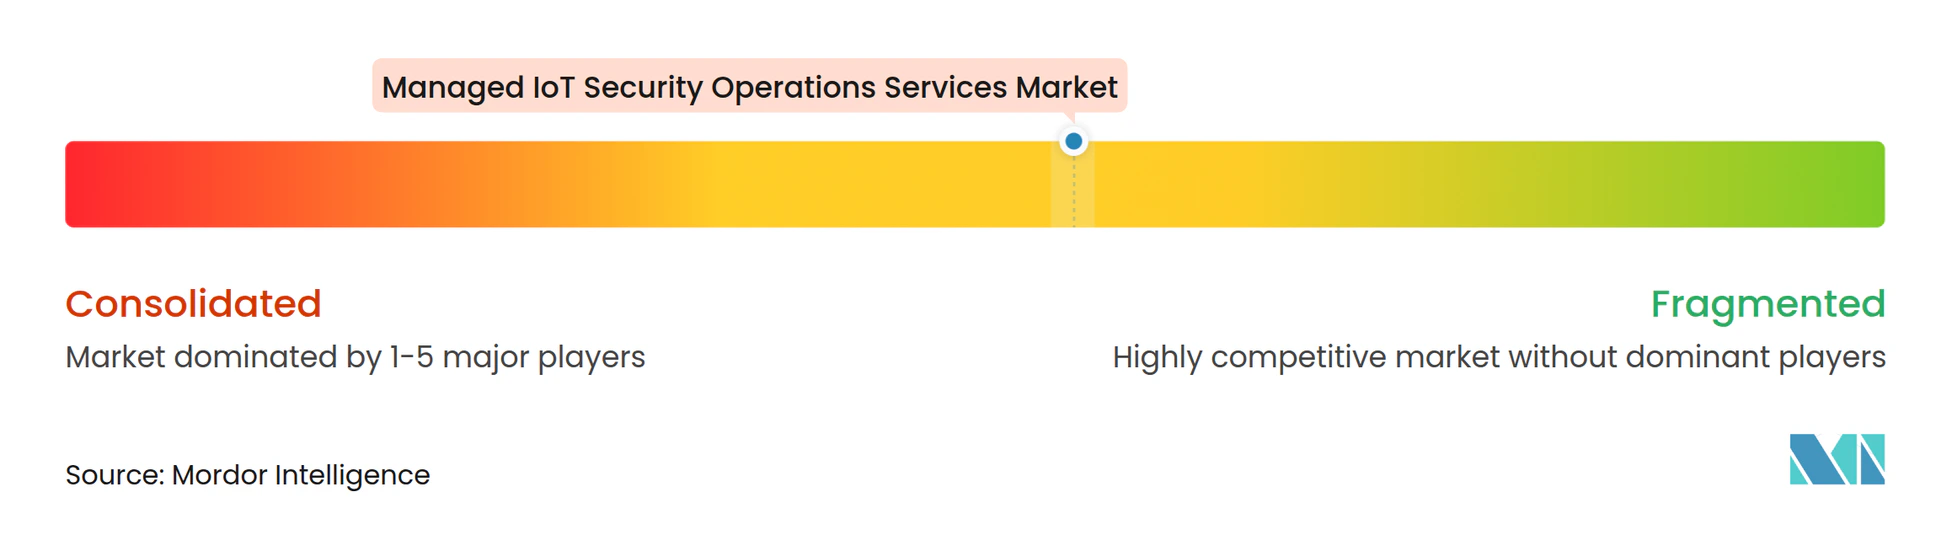
Der Markt für verwaltete IoT-Sicherheitsbetriebsdienste ist unter breiten Plattformanbietern mäßig konsolidiert, aber unter Spezialisten fragmentiert. Accentures Mehrheitsbeteiligung an Dragos sowie die damit verbundenen Transaktionen mit runZero und NetRise fügten einer größeren Plattformstrategie Expositionsbewertung, Angriffsflächen-Intelligence und Transparenz auf Firmware-Ebene hinzu. ServiceNows Übernahme von Armis ergänzte die agentenlose Asset-Erkennung und das Cyberrisikomanagement über IT, OT, IoT, medizinische Geräte, physische KI und Cloud hinweg. Mitsubishi Electric übernahm Nozomi Networks im September 2025 und integrierte OT- und IoT-Transparenz in sein Industrieanlagenportfolio. Diese Übernahmen unterstützen gebündelte Sicherheitsüberwachung für Kunden mit bestehenden Beziehungen zu Industrieanlagenherstellern.
Claroty, TXOne Networks, Asimily und Forescout konkurrieren durch vertikale Spezialisierung und Partnerschaften. Claroty sammelte im Januar 2026 in einer Series-F-Runde 150 Millionen USD ein, um die globale Expansion und Plattformentwicklung zu unterstützen. Forescout und Xage verbanden Geräteintelligenz mit Zugriffskontrollen auf Basis minimaler Rechtevergabe in ihrer Partnerschaft von 2025. Ontinue startete im Februar 2025 ION für IoT-Sicherheit, um verwaltete Erkennung und Reaktion mithilfe von Microsoft Defender für IoT bereitzustellen. Solche Partnerschaften ermöglichen es Unternehmen, die Marktabdeckung für verwaltete IoT-Sicherheitsbetriebsdienste zu erweitern, ohne zunächst proprietäre Sensornetzwerke entwickeln zu müssen.
Der Markt für verwaltete IoT-Sicherheitsbetriebsdienste konkurriert zunehmend auf der Grundlage von Gerätetelemetrie, Bedrohungsintelligenz und Behebungsfähigkeit. Dragos ergänzte durch seine Phosphorus-Übernahme Geräteerkennung, Firmware-Updates, Anmeldeinformationsrotation und Zertifikatsverwaltung. Mittelständische Fertigung, Gebäudeautomation und intelligente Stadtumgebungen bleiben offene Bereiche, in denen die Abdeckung durch Sicherheitsbetrieb weniger entwickelt ist. Anbieter, die die Bereitstellung in gemischten Legacy-Umgebungen vereinfachen, können mit größeren Plattformen konkurrieren.
Branchenführer im Markt für verwaltete IoT-Sicherheitsbetriebsdienste
-
Dragos, Inc.
-
Nozomi Networks Inc.
-
Claroty, Inc.
-
Armis, Inc.
-
Forescout Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete IoT-Sicherheitsbetriebsdienste Unternehmen in diesem Bericht
- Armis, Inc.
- Claroty, Inc.
- Dragos, Inc.
- Nozomi Networks Inc.
- Forescout Technologies, Inc.
- Upstream Security, Inc.
- Phosphorus Cybersecurity Inc.
- Asimily, Inc.
- Finite State, Inc.
- Sternum Ltd.
- Ordr, Inc.
- Mocana Corporation
- TXOne Networks Inc.
- Xage Security, Inc.
- Mission Secure, Inc.
- SecurityGate.io, Inc.
- CyberSaint, Inc.
- Wizard Cyber Limited
- Vijilan Security, LLC
- Ontinue, Inc.
- HexaShield Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete IoT-Sicherheitsbetriebsdienste
- September 2026: Dragos schloss die Übernahmen von runZero und NetRise formell ab, zeitgleich mit dem Abschluss von Accentures Mehrheitsbeteiligung. RunZero trägt Expositionsbewertung und Angriffsflächen-Intelligenz über IT-, OT-, IoT- und Cloud-Umgebungen bei. NetRise ergänzt Transparenz der Software-Lieferkette auf Firmware-Ebene und gibt der kombinierten Dragos-Plattform einen durchgängigen xOT-Schutz von der Asset-Erkennung bis zum Komponentenrisiko auf Geräteebene.
- Juni 2026: Accenture kündigte eine kombinierte Transaktion in Höhe von 4,175 Milliarden USD an, um eine Mehrheitsbeteiligung an Dragos sowie 100 % von runZero und NetRise zu erwerben, und schuf damit eine skalierte, durchgängige OT- und erweiterte IoT-Sicherheitsplattform, die durch Accentures globales Netzwerk für professionelle Dienstleistungen unterstützt wird. Die Transaktion wurde in Phasen bis September 2026 abgeschlossen und ist der bislang größte einzelne Kapitaleinsatz im OT- und IoT-Sicherheitsmarkt.
- Juni 2026: Dragos übernahm Phosphorus Cybersecurity, einen Spezialisten für erweitertes IoT-Gerätemanagement und -sicherheit, und erweiterte damit die Dragos-Plattform um aktive Erkennung vernetzter Geräte, automatisiertes Firmware-Update-Management, Passwortrotation und Zertifikatslebenszyklusverwaltung in OT- und IoT-Umgebungen kritischer Infrastrukturen.
- April 2026: ServiceNow schloss seine Übernahme von Armis für 7,75 Milliarden USD ab, die bislang größte Transaktion des Unternehmens. Armis ergänzt die Plattform von ServiceNow um Echtzeit-agentenlose Erkennung und Cyber-Risikomanagement über IT, OT, IoT, medizinische Geräte, physische KI und Cloud und soll den adressierbaren Markt von ServiceNow für Sicherheits- und Risikolösungen mehr als verdreifachen.
Globaler Berichtsumfang für den Markt für verwaltete IoT-Sicherheitsbetriebsdienste
Der Markt für verwaltete IoT-Sicherheitsbetriebsdienste bezieht sich auf die Branche, die sich auf die ausgelagerte Bereitstellung, Überwachung, Verwaltung und kontinuierliche Optimierung von Cybersicherheitsbetrieb für Internet-der-Dinge-Umgebungen (IoT) in Unternehmen, Industrieanlagen, kritischen Infrastrukturen, intelligenten Städten, Gesundheitssystemen, Transportnetzwerken und vernetzten Verbraucherökosystemen konzentriert.
Der Bericht über verwaltete IoT-Sicherheitsbetriebsdienste ist segmentiert nach Dienstleistungstyp (Sicherheitsüberwachung und -management, verwaltete Erkennung und Reaktion, Bedrohungserkennung und Vorfallreaktion, Schwachstellen- und Expositionsmanagement, Compliance-Überwachung und -Berichterstattung, Bedrohungsintelligenz und Bedrohungssuche sowie Vorfallbereitschaft und digitale Forensik), Sicherheitsfunktion (Netzwerk- und Protokollsicherheit, Endpunkt- und Gerätesicherheit, Anwendungs- und API-Sicherheit, Cloud- und virtuelle Sicherheit, Datensicherheit und Verschlüsselung sowie Identitäts-, Zugriffs- und privilegierte Zugriffssicherheit), Endnutzerbranche (intelligente Fertigung, Energie und Versorgungsunternehmen, vernetztes Gesundheitswesen und IoMT, Automobil und Mobilität, Regierung und intelligente Städte, Transport und Logistik, Einzelhandel und Gewerbegebäude sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien und übriges Südamerika], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien und übriges Europa], Asien-Pazifik [China, Japan, Indien, Südkorea, Australien, Singapur und übriges Asien-Pazifik], Naher Osten [Vereinigte Arabische Emirate, Saudi-Arabien, Israel, Türkei und übriger Naher Osten] und Afrika [Südafrika, Nigeria, Ägypten und übriges Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sicherheitsüberwachung und -management |
| Verwaltete Erkennung und Reaktion |
| Bedrohungserkennung und Vorfallreaktion |
| Schwachstellen- und Expositionsmanagement |
| Compliance-Überwachung und -Berichterstattung |
| Bedrohungsintelligenz und Bedrohungssuche |
| Vorfallbereitschaft und digitale Forensik |
| Netzwerk- und Protokollsicherheit |
| Endpunkt- und Gerätesicherheit |
| Anwendungs- und API-Sicherheit |
| Cloud- und virtuelle Sicherheit |
| Datensicherheit und Verschlüsselung |
| Identitäts-, Zugriffs- und privilegierte Zugriffssicherheit |
| Intelligente Fertigung |
| Energie und Versorgungsunternehmen |
| Vernetzte Gesundheitsversorgung und IoMT |
| Automobil und Mobilität |
| Regierung und intelligente Städte |
| Transport und Logistik |
| Einzelhandel und Gewerbegebäude |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Israel | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Sicherheitsüberwachung und -management | |
| Verwaltete Erkennung und Reaktion | ||
| Bedrohungserkennung und Vorfallreaktion | ||
| Schwachstellen- und Expositionsmanagement | ||
| Compliance-Überwachung und -Berichterstattung | ||
| Bedrohungsintelligenz und Bedrohungssuche | ||
| Vorfallbereitschaft und digitale Forensik | ||
| Nach Sicherheitsfunktion | Netzwerk- und Protokollsicherheit | |
| Endpunkt- und Gerätesicherheit | ||
| Anwendungs- und API-Sicherheit | ||
| Cloud- und virtuelle Sicherheit | ||
| Datensicherheit und Verschlüsselung | ||
| Identitäts-, Zugriffs- und privilegierte Zugriffssicherheit | ||
| Nach Endnutzerbranche | Intelligente Fertigung | |
| Energie und Versorgungsunternehmen | ||
| Vernetzte Gesundheitsversorgung und IoMT | ||
| Automobil und Mobilität | ||
| Regierung und intelligente Städte | ||
| Transport und Logistik | ||
| Einzelhandel und Gewerbegebäude | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete IoT-Sicherheitsbetriebsdienste?
Der Markt für verwaltete IoT-Sicherheitsbetriebsdienste wird im Jahr 2026 auf 6,62 Milliarden USD geschätzt und soll bis 2032 auf 16,42 Milliarden USD anwachsen, mit einem CAGR von 19,91 % im Zeitraum 2027–2032.
Welcher Dienstleistungstyp hat den größten Marktanteil?
Sicherheitsüberwachung und -management führt mit 29,46 % des Marktumsatzes im Jahr 2026, angetrieben durch den Bedarf an kontinuierlicher Gerätesichtbarkeit, Bedrohungsüberwachung und Alarmtriage in vernetzten Umgebungen.
Welche Sicherheitsfunktion wächst am schnellsten?
Identitäts-, Zugriffs- und privilegierte Zugriffssicherheit soll bis 2032 mit einem CAGR von 20,12 % wachsen, unterstützt durch steigende Anforderungen an sicheren Fernzugriff, Drittanbieterkonnektivität und den Schutz privilegierter Konten.
Warum ist intelligente Fertigung eine wichtige Kundengruppe?
Intelligente Fertigung entfiel im Jahr 2026 auf 24,32 % des Marktumsatzes, da Industrieanlagen auf große Netzwerke vernetzter Maschinen, Sensoren, Robotik und Steuerungssysteme angewiesen sind, die eine ununterbrochene Sicherheitsüberwachung erfordern.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll das schnellste Wachstum verzeichnen, mit einem CAGR von 20,76 % bis 2032, angetrieben durch rasche industrielle Digitalisierung, expandierende IoT-Einsätze und wachsende Nachfrage nach ausgelagertem Cybersicherheits-Fachwissen.
Was treibt die Einführung verwalteter Sicherheitsdienste in der vernetzten Gesundheitsversorgung voran?
Vernetzte Gesundheitsversorgung und IoMT soll bis 2032 mit einem CAGR von 20,68 % wachsen, da Gesundheitsorganisationen zunehmend kontinuierliche Überwachung, Sichtbarkeit medizinischer Geräte, Compliance-Unterstützung und Schutz vor Ransomware-Angriffen benötigen.