
Taille et part du marché des services gérés d'opérations de sécurité IoT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.81 Milliards de dollars |
| Taille du Marché (2032) | 16.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.91 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'opérations de sécurité IoT par Mordor Intelligence
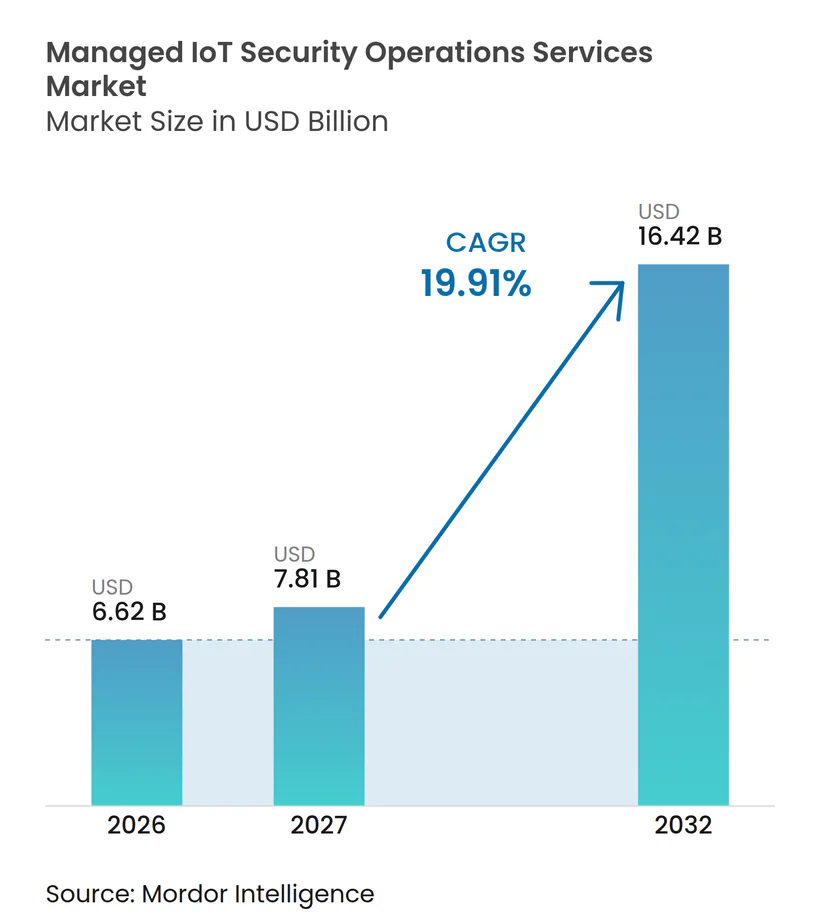
La taille du marché des services gérés d'opérations de sécurité IoT est évaluée à 6,62 milliards USD en 2026 et devrait atteindre 16,42 milliards USD d'ici 2032, progressant à un CAGR de 19,91% durant la période 2027-2032. La demande reflète l'adoption rapide d'actifs connectés dans les environnements industriels, de santé et municipaux, où les équipes de sécurité doivent protéger des appareils non conçus pour les contrôles d'entreprise conventionnels. De nombreuses organisations manquent également des spécialistes OT et IoT nécessaires pour maintenir une surveillance continue. Les exigences réglementaires en matière de gestion continue des vulnérabilités et de signalement rapide des incidents rendent les opérations externalisées plus pertinentes pour les décisions d'approvisionnement. Le marché des services gérés d'opérations de sécurité IoT bénéficie donc de la nécessité pour les opérateurs de préserver la continuité de la production tout en améliorant la visibilité sur les capteurs, les contrôles industriels, les dispositifs médicaux et les automates programmables plus anciens. Les fournisseurs qui associent surveillance sensible aux protocoles, services de réponse et rapports de conformité sont mieux positionnés pour fidéliser leurs clients à mesure que les programmes de sécurité arrivent à maturité.
Points clés du rapport
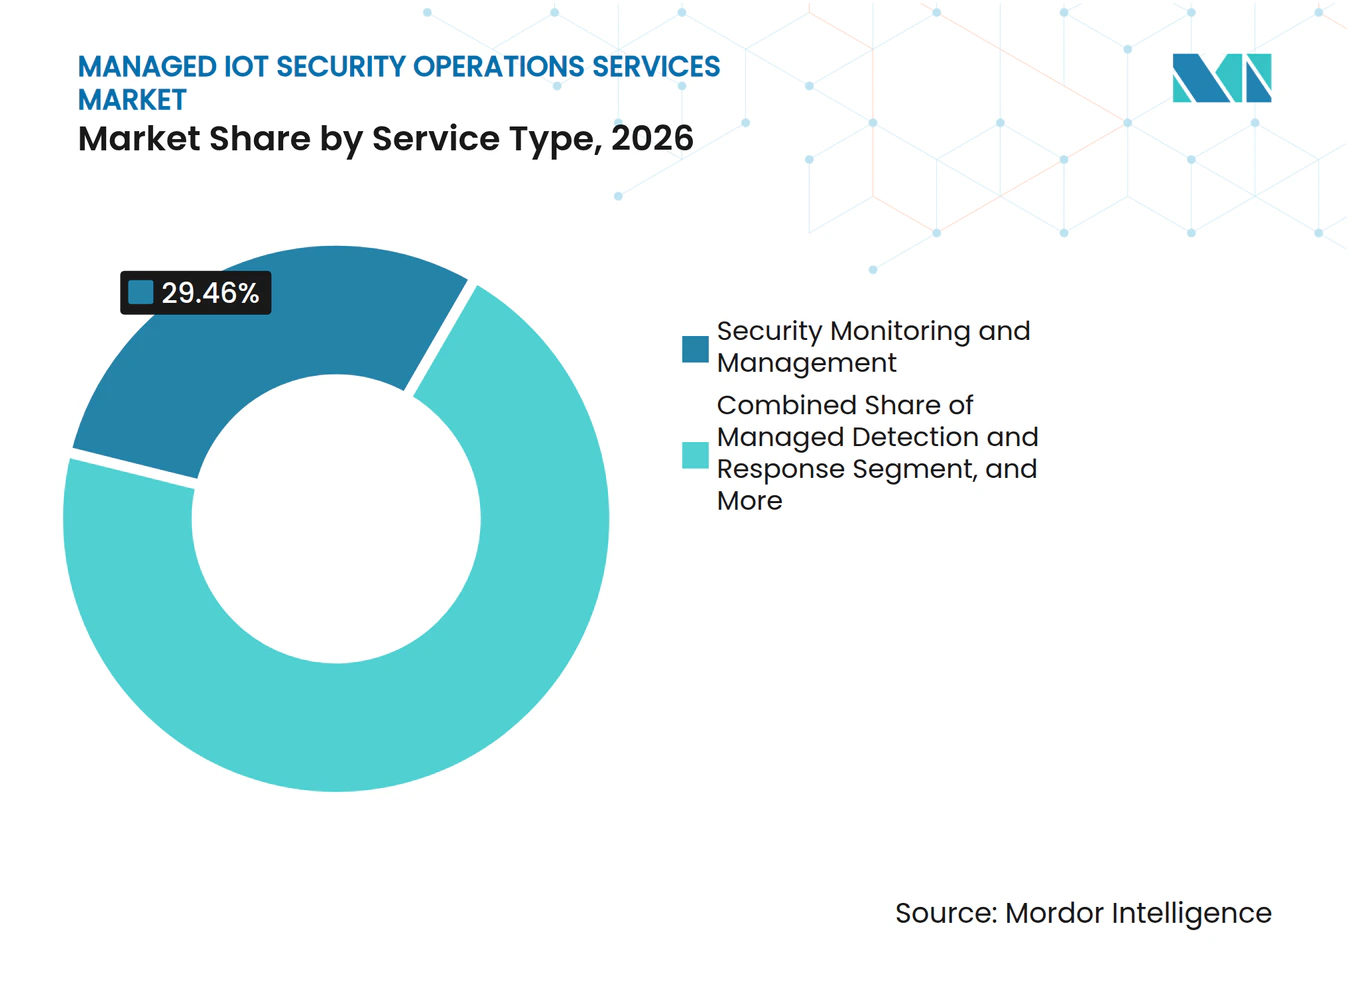
- Par type de service, la Surveillance et Gestion de la Sécurité détenait 29,46% de la part de marché des services gérés d'opérations de sécurité IoT en 2026, tandis que la Détection et Réponse Gérées devrait se développer à un CAGR de 20,41% jusqu'en 2032.
- Par fonction de sécurité, la Sécurité des Réseaux et des Protocoles détenait 31,62% des revenus en 2026, tandis que la Sécurité des Identités, des Accès et des Accès Privilégiés devrait se développer à un CAGR de 20,12% jusqu'en 2032.
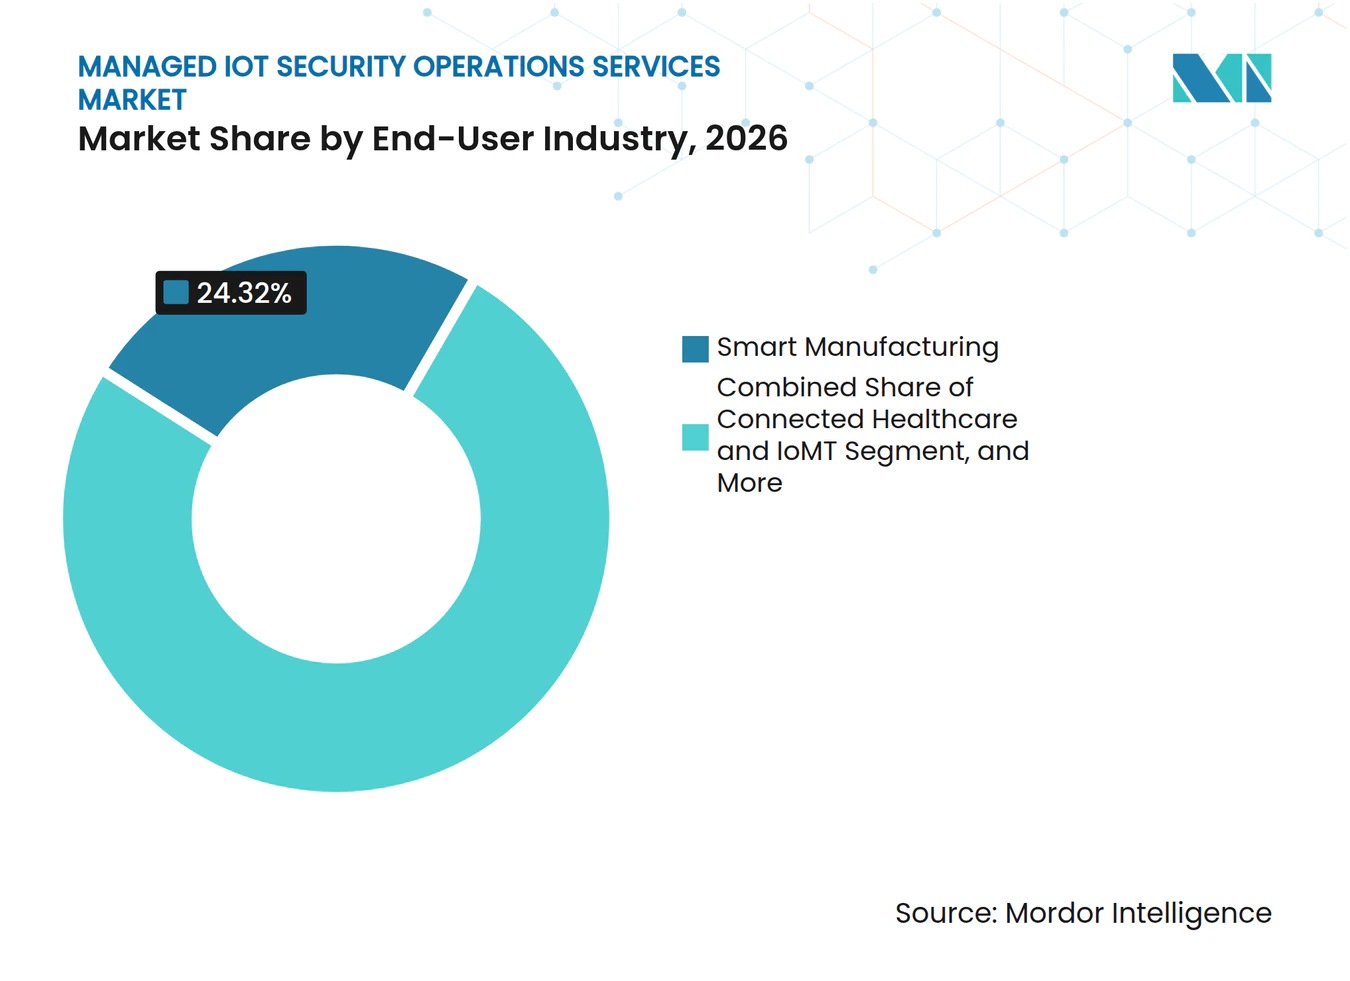
- Par secteur d'utilisateur final, la Fabrication Intelligente représentait 24,32% des revenus en 2026, tandis que la Santé Connectée et l'IoMT devrait se développer à un CAGR de 20,68% jusqu'en 2032.
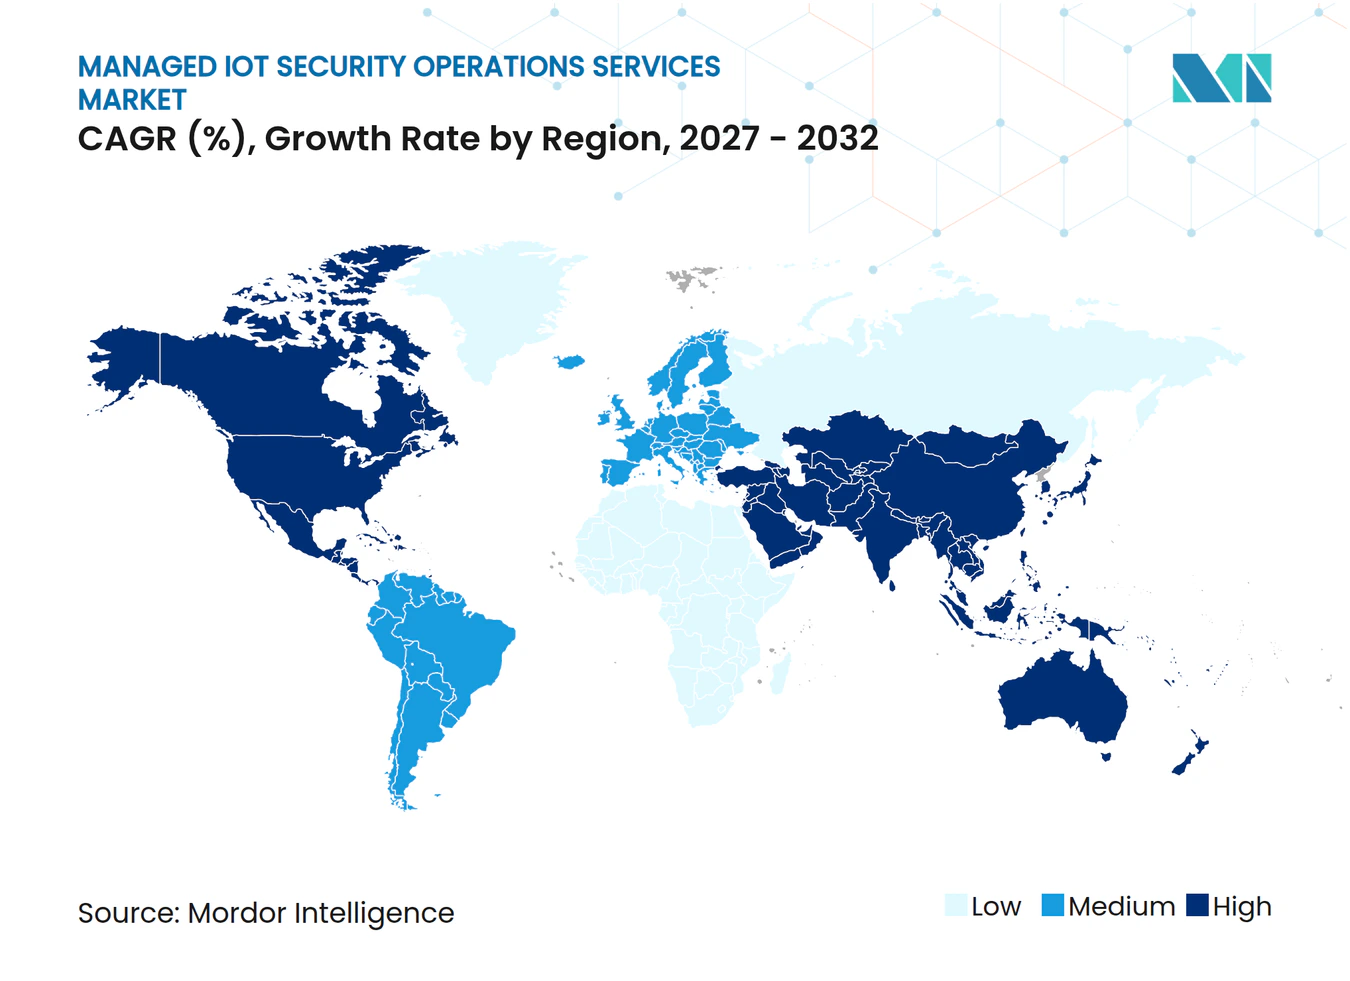
- Par géographie, l'Amérique du Nord représentait 40,23% des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 20,76% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Élargissement des surfaces d'attaque IoT, OT et IoMT | +5.2% | Mondial | Court terme (≤ 2 ans) |
| Pénuries de talents en cybersécurité favorisant l'externalisation de la surveillance 24h/24 et 7j/7 | +4.1% | Mondial | Court terme (≤ 2 ans) |
| Exigences réglementaires en matière de gestion continue des vulnérabilités et de signalement des incidents | +3.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Convergence IT, OT et IoT nécessitant des opérations de sécurité unifiées | +3.2% | Mondial | Moyen terme (2-4 ans) |
| Détection des menaces assistée par l'IA et isolation automatisée des appareils | +2.5% | Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Exigences de sécurité croissantes pour les actifs distants et sans surveillance | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Élargissement des surfaces d'attaque IoT, OT et IoMT
L'expansion de la connectivité élargit l'exposition des appareils plus rapidement que de nombreuses architectures de sécurité ne peuvent la surveiller. IBM a rapporté que 49% des 670 vulnérabilités liées à l'OT divulguées au cours du premier semestre 2025 portaient des évaluations CVSS critiques ou élevées, tandis qu'1 vulnérabilité critique sur 5 disposait d'un code d'exploitation public.[1] Forescout a constaté que les exploits sur les appareils IoT représentaient 19% des exploits observés en 2025, contre 16% en 2024, et a identifié les caméras IP et les enregistreurs vidéo réseau comme principales cibles. Zscaler a signalé des augmentations d'attaques en 2025 de 387% dans l'énergie, 382% dans les transports et 224% dans la santé. Ces conditions accroissent le besoin pour le marché des services gérés d'opérations de sécurité IoT de fournir une couverture continue et sensible aux protocoles sur les parcs IT, OT et IoMT. L'étendue des appareils connectés rend la couverture interne difficile pour les opérateurs en dehors des plus grands groupes industriels.
Pénuries de talents en cybersécurité favorisant l'externalisation de la surveillance 24h/24 et 7j/7
Les lacunes en personnel de sécurité OT et IoT poussent les organisations vers une couverture gérée, car les postes spécialisés peuvent rester vacants pendant 4 à 9 mois. L'EPRI a constaté que seulement 9% des professionnels interrogés consacraient tout leur temps à la sécurité ICS ou OT, tandis que les budgets décisionnels étaient souvent répartis entre les parties prenantes IT, OT et dirigeantes.[2] Schneider Electric a rapporté que 40% des opérateurs d'infrastructures critiques disposaient d'une surveillance OT 24h/24 et 7j/7, même si 91% avaient signalé au moins 1 violation ou défaillance OT au cours des 18 mois précédents. SANS a constaté que 49% des organisations détectaient les incidents de sécurité ICS dans les 24 heures, mais que près d'1 organisation sur 5 mettait plus d'un mois à remédier complètement. Cet écart soutient la demande sur le marché des services gérés d'opérations de sécurité IoT pour des services combinant le triage des alertes, l'investigation et le soutien à la reprise. Les fournisseurs peuvent ainsi répondre à un problème opérationnel concret plutôt que de simplement ajouter un autre produit de sécurité.
Exigences réglementaires en matière de gestion continue des vulnérabilités et de signalement des incidents
Les exigences de conformité évoluent des attestations périodiques vers des opérations de sécurité continues. La directive NIS2 a élargi les obligations de signalement des incidents et de gestion des risques dans les secteurs des transports, de l'eau, de la santé et des infrastructures numériques lorsqu'elle est devenue applicable en octobre 2024.[3] La série ISA/IEC 62443 demeure un cadre reconnu de cybersécurité industrielle pour les systèmes d'automatisation et de contrôle. Le Règlement européen sur la cyberrésilience s'appliquera pleinement à partir de décembre 2027 et fixe des exigences de cybersécurité pour les produits comportant des éléments numériques tout au long de leur cycle de vie. La CISA a publié la Directive opérationnelle contraignante 26-02 en 2026 pour exiger des agences civiles fédérales qu'elles atténuent les risques liés aux appareils périphériques en fin de support. Sur le marché des services gérés d'opérations de sécurité IoT, les fournisseurs qui intègrent l'automatisation des rapports dans la surveillance active peuvent s'adapter plus étroitement aux processus d'approvisionnement axés sur la conformité.
Convergence IT, OT et IoT nécessitant des opérations de sécurité unifiées
Les programmes industriels connectés réduisent la séparation entre les réseaux d'entreprise et les environnements opérationnels. Fortinet a constaté que 50% des organisations avaient subi au moins 1 incident de cybersécurité OT au cours de sa période d'enquête 2025. L'ISACA a décrit comment les liens entre les systèmes de planification des ressources d'entreprise, les robots industriels et les capteurs IoT créent un risque de mouvement latéral nécessitant une télémétrie unifiée. SANS a rapporté que 58% des incidents ICS et OT provenaient de compromissions IT qui s'étaient étendues aux réseaux OT. Le marché des services gérés d'opérations de sécurité IoT répond par des services qui corrèlent les signaux des appareils, du réseau, du cloud et des identités dans un seul flux de travail opérationnel. Les fournisseurs disposant d'une large couverture protocolaire peuvent remplacer des solutions ponctuelles distinctes lorsque les clients souhaitent une responsabilité de sécurité plus claire. Cette préférence soutient également les acquisitions de plateformes plus importantes et les partenariats.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Écosystèmes fragmentés de micrologiciels, de protocoles et de gestion des correctifs | -2.4% | Mondial | Long terme (≥ 4 ans) |
| Infrastructures brownfield héritées et préoccupations liées aux temps d'arrêt de la production | -2.1% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Coût élevé des capteurs passifs, de l'intégration et de l'expertise OT spécialisée | -1.6% | Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Qualité de télémétrie limitée des appareils à faible consommation et à connexion intermittente | -1.0% | Mondial, avec un impact aigu au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Écosystèmes fragmentés de micrologiciels, de protocoles et de gestion des correctifs
Les parcs d'appareils importants comprennent souvent de nombreuses versions de micrologiciels, des protocoles propriétaires et des cycles de correctifs spécifiques aux fournisseurs. Phosphorus a rapporté que 176 200 versions uniques de micrologiciels présentaient au moins 1 CVE connu jusqu'en 2025, et que 549 098 appareils en fin de vie restaient actifs dans les environnements clients. Les fournisseurs doivent souvent créer des connecteurs spécifiques aux appareils et des flux de travail d'intégration avant de pouvoir établir une surveillance fiable. Les installations OT multi-fournisseurs nécessitent en outre un support spécialisé pour des protocoles tels que PROFINET et DNP3. Cela prolonge l'intégration et peut réduire la qualité de la télémétrie disponible pour les analystes. Le marché des services gérés d'opérations de sécurité IoT fait donc face à des délais de couverture complète plus longs que les services de sécurité IT conventionnels.
Infrastructures brownfield héritées et préoccupations liées aux temps d'arrêt de la production
Les opérateurs industriels sont prudents quant au déploiement d'agents actifs ou d'outils d'analyse lorsqu'une interruption non planifiée pourrait affecter la sécurité ou la production. Palo Alto Networks a constaté que plus de 60% des tentatives d'exploitation contre les 50 000 pare-feux OT qu'il a analysés ciblaient des vulnérabilités âgées de 6 à 10 ans. Schneider Electric a rapporté que les cyberincidents avaient causé des interruptions de service pour 51% des organisations manufacturières touchées et des pertes de revenus pour 49%. Ces risques amènent les clients à privilégier une surveillance passive basée sur des capteurs, ce qui peut limiter le périmètre de service qu'ils autorisent. L'énergie, la chimie et la fabrication en processus continu nécessitent une validation rigoureuse avant toute activité de remédiation. Le marché des services gérés d'opérations de sécurité IoT doit donc combiner expertise en cybersécurité et connaissances en ingénierie OT lors du soutien aux environnements brownfield.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la surveillance ancre les revenus tandis que la détection et la réponse s'accélèrentLa surveillance et la gestion de la sécurité représentaient 29,46 % de la part de marché des services gérés d'opérations de sécurité IoT en 2026. Elle assure une visibilité continue des actifs et un triage des alertes pour les appareils connectés dispersés et les protocoles industriels que les outils informatiques standard peuvent ne pas interpréter. Les contrats pluriannuels peuvent favoriser la fidélisation après que les fournisseurs ont installé des capteurs et adapté les flux de travail d'alerte à un environnement de production. La détection et la réponse gérées devraient se développer à un CAGR de 20,41 % durant la période 2027-2032. Les acheteurs passent d'une simple observation à la détection, au confinement, à l'investigation et à l'isolation automatisée des appareils.
La détection des menaces et la réponse aux incidents ainsi que la gestion des vulnérabilités et des expositions gagnent en priorité à mesure que les clients recherchent une remédiation mesurable. Le SANS a constaté que la capacité de réponse aux incidents spécifique aux systèmes de contrôle industriel est associée à un confinement plus rapide que les manuels adaptés à l'informatique. La surveillance et le reporting de conformité, le renseignement sur les menaces et la chasse aux menaces, ainsi que la préparation aux incidents et la criminalistique numérique répondent à des besoins plus spécialisés. Dragos a ajouté la découverte active d'appareils, l'automatisation des mises à jour de micrologiciels, la rotation des mots de passe et la gestion des certificats lors de l'acquisition de Phosphorus Cybersecurity en juin 2026. Le marché des services gérés d'opérations de sécurité IoT favorise les fournisseurs qui relient les résultats de surveillance à des actions pratiques sur les appareils.



Par fonction de sécurité :
l'identité et les accès privilégiés émergent comme le domaine de contrôle à la croissance la plus rapideLa sécurité des réseaux et des protocoles détenait 31,62 % de la part de marché des services gérés d'opérations de sécurité IoT en 2026. Modbus, DNP3, PROFINET et EtherNet/IP nécessitent une analyse spécialisée pour distinguer l'activité industrielle normale d'un comportement anormal. L'inspection approfondie des paquets et les bibliothèques de protocoles établies constituent donc des capacités essentielles dans les contrats de sécurité gérée industrielle. La sécurité des identités, des accès et des accès privilégiés devrait se développer à un CAGR de 20,12 % de 2027 à 2032. IBM a identifié l'abus d'accès basé sur les informations d'identification comme principale méthode d'accès initial dans les incidents OT en 2025.
L'accès à distance, le support tiers et l'activité des fabricants d'équipements d'origine rendent les contrôles d'accès à durée limitée plus importants. Forescout et Xage Security ont combiné la découverte d'appareils avec une application d'accès distribué à moindre privilège pour l'OT et les infrastructures critiques dans le cadre d'un partenariat en août 2025. La sécurité des points de terminaison et des appareils ainsi que la sécurité du cloud et des environnements virtuels se développent également à mesure que les passerelles et les systèmes de périphérie se connectent aux services cloud. La sécurité des applications et des API pour l'IoT émerge là où les plateformes industrielles utilisent des dorsales cloud pour traiter les données des capteurs. Le marché des services gérés d'opérations de sécurité IoT doit combiner ces fonctions sans interrompre les appareils qui soutiennent les processus physiques.
Par secteur d'utilisation final :
la fabrication intelligente est en tête tandis que la santé s'accélèreLa fabrication intelligente détenait 24,32 % de la part de marché des services gérés d'opérations de sécurité IoT en 2026. Les sites de production combinent des automates programmables, des interfaces homme-machine, des systèmes de contrôle de supervision et d'acquisition de données, des robots industriels et des réseaux de capteurs. Le SANS a constaté que 33 % des incidents dans les systèmes de contrôle industriel étaient attribués à des appareils accessibles par Internet, montrant l'exposition créée par l'expansion de la surveillance à distance. L'énergie et les services publics constituent le deuxième groupe d'utilisateurs le plus important, car la modernisation du réseau connecte les sous-stations, les compteurs intelligents et les actifs énergétiques distribués. Les gouvernements et les villes intelligentes ainsi que le transport et la logistique offrent également au marché des services gérés d'opérations de sécurité IoT de vastes parcs d'appareils distribués avec une capacité interne limitée.
La santé connectée et l'IoMT devraient se développer à un CAGR de 20,68 % jusqu'en 2032. Asimily a rapporté que 43 % des directeurs de la sécurité des systèmes d'information des hôpitaux nord-américains interrogés ont identifié la visibilité complète des appareils comme leur principal défi en matière de cybersécurité en décembre 2025. Forescout a rapporté une expansion moyenne trimestrielle du chiffre d'affaires annuel récurrent de 23 % pendant 6 trimestres consécutifs dans son activité de santé jusqu'en 2025. L'automobile et la mobilité nécessitent également un soutien spécialisé à mesure que les commandes des véhicules se connectent aux systèmes de télématique. La vente au détail et les bâtiments commerciaux restent des utilisateurs à un stade plus précoce, mais le marché des services gérés d'opérations de sécurité IoT est pertinent à mesure que les systèmes de gestion des bâtiments et les réseaux de vente au détail deviennent plus connectés.

Analyse géographique
Marché des Services Gérés d'Opérations de Sécurité IoT en Amérique du Nord
L'Amérique du Nord représentait 40,23 % de la part de marché des services gérés d'opérations de sécurité IoT en 2026. Les dépenses élevées en matière de sécurité, la concentration des infrastructures critiques et les exigences applicables font de la surveillance continue une priorité d'approvisionnement. Les exigences NERC CIP, les directives de la CISA et les directives de cybersécurité de la Transportation Security Administration soutiennent l'attention portée aux actifs énergétiques, aux pipelines et à l'aviation. Le Canada et le Mexique ajoutent une demande dans les secteurs de la fabrication et de l'énergie, bien que les États-Unis représentent la majeure partie des dépenses régionales. Le SANS a constaté que les États-Unis et l'Europe ont alloué entre 26 % et 50 % de leurs budgets de cybersécurité aux systèmes de contrôle industriel et à l'OT dans son enquête de 2025.
Marché des Services Gérés d'Opérations de Sécurité IoT en Europe
L'Europe est le deuxième marché régional en importance, porté par l'Allemagne, le Royaume-Uni et la France. La directive NIS2 a élargi le périmètre des entités tenues d'améliorer la gestion de la sécurité et de signaler les incidents cybernétiques significatifs dans les secteurs des services publics, des transports, de la santé et des infrastructures numériques. Le Cyber Resilience Act ajoutera des obligations de cybersécurité sur l'ensemble du cycle de vie pour les fabricants à partir de décembre 2027. L'Italie présente une demande émanant des fabricants et des transformateurs alimentaires disposant d'équipements anciens, tandis que les opérateurs énergétiques et de transport français ainsi que les infrastructures critiques du Royaume-Uni accroissent leurs achats de services gérés.
Marché des Services Gérés d'Opérations de Sécurité IoT en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 20,76 % de 2027 à 2032. La numérisation industrielle, une large base manufacturière et les programmes IoT soutenus par les gouvernements connectent les actifs plus rapidement que des équipes spécialisées ne peuvent être recrutées. Le ministère de l'Économie, du Commerce et de l'Industrie du Japon a publié des directives de sécurité OT pour les usines de fabrication de semi-conducteurs en 2025. NTT Communications a étendu WideAngle OsecT en juillet 2025 avec un support opérationnel 24h/24 et 7j/7 et des évaluations de sécurité mensuelles. La Chine, l'Inde et l'Indonésie sont des marchés de déploiement importants, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique restent des opportunités à un stade plus précoce pour le marché des services gérés d'opérations de sécurité IoT en raison des coûts et de la complexité d'intégration.
Paysage concurrentiel
Concentration du Marché
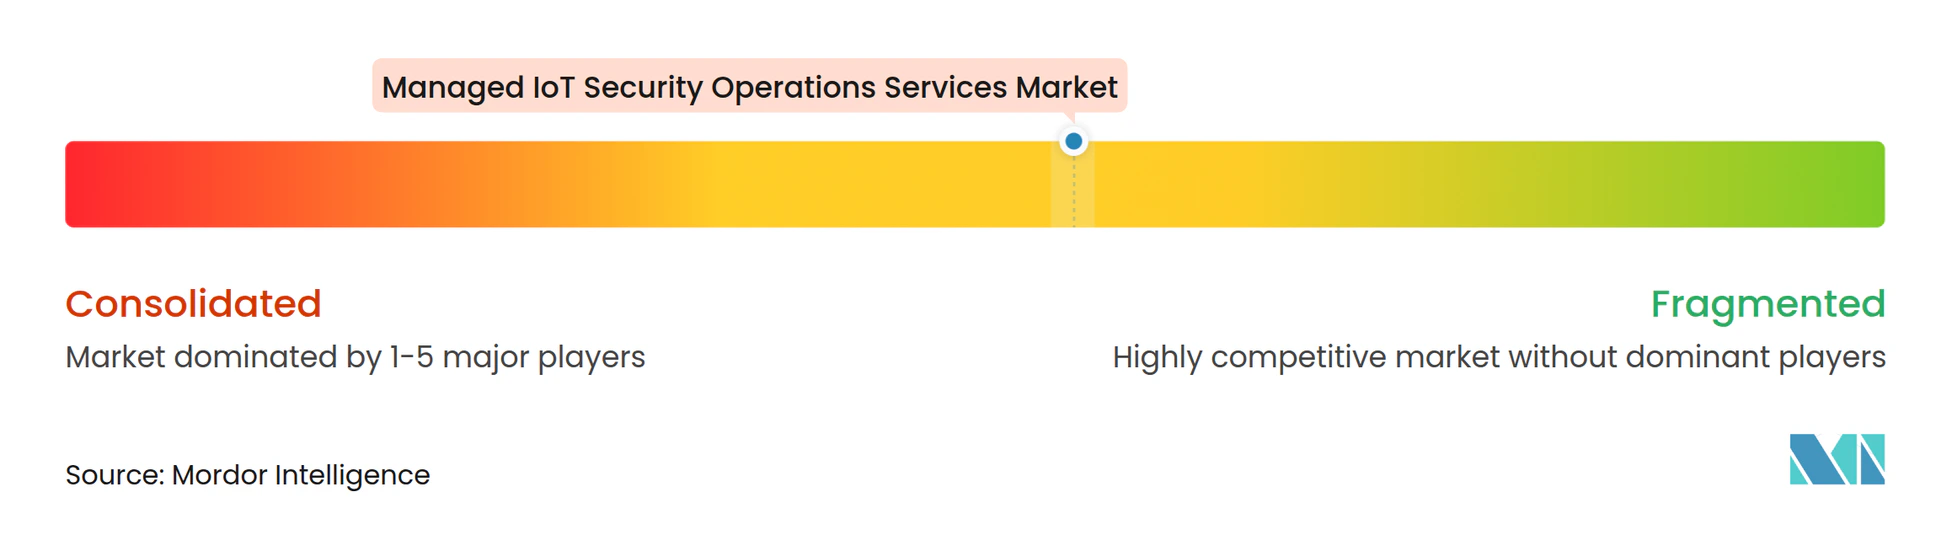
Le marché des services gérés d'opérations de sécurité IoT est modérément consolidé parmi les fournisseurs de plateformes larges, mais fragmenté parmi les spécialistes. L'investissement majoritaire d'Accenture dans Dragos et les transactions connexes avec runZero et NetRise ont ajouté l'évaluation des expositions, le renseignement sur la surface d'attaque et la visibilité au niveau des micrologiciels à une stratégie de plateforme plus large. L'acquisition d'Armis par ServiceNow a ajouté la découverte d'actifs sans agent et la gestion des cyber-risques sur l'informatique, l'OT, l'IoT, les dispositifs médicaux, l'IA physique et le cloud. Mitsubishi Electric a acquis Nozomi Networks en septembre 2025, intégrant la visibilité OT et IoT dans son portefeuille d'équipements industriels. Ces acquisitions favorisent une surveillance de sécurité groupée pour les clients ayant des relations établies avec des équipements industriels.
Claroty, TXOne Networks, Asimily et Forescout se font concurrence par la spécialisation verticale et les partenariats. Claroty a levé 150 millions USD lors d'un tour de table de série F en janvier 2026 pour soutenir l'expansion mondiale et le développement de la plateforme. Forescout et Xage ont associé le renseignement sur les appareils aux contrôles d'accès à moindre privilège dans leur partenariat de 2025. Ontinue a lancé ION pour la sécurité IoT en février 2025 afin de fournir une détection et une réponse gérées en utilisant Microsoft Defender pour IoT. Ces partenariats permettent aux entreprises d'étendre leur couverture du marché des services gérés d'opérations de sécurité IoT sans avoir à développer au préalable des réseaux de capteurs propriétaires.
Le marché des services gérés d'opérations de sécurité IoT est de plus en plus concurrentiel sur la télémétrie des appareils, le renseignement sur les menaces et la capacité de remédiation. Dragos a ajouté la découverte d'appareils, les mises à jour de micrologiciels, la rotation des informations d'identification et la gestion des certificats grâce à son acquisition de Phosphorus. Les environnements de fabrication de taille intermédiaire, d'automatisation des bâtiments et de villes intelligentes restent des domaines ouverts où la couverture des opérations de sécurité est moins développée. Les fournisseurs qui simplifient le déploiement dans des parcs mixtes d'anciens systèmes peuvent rivaliser avec les plateformes plus importantes.
Leaders du secteur des services gérés d'opérations de sécurité IoT
-
Dragos, Inc.
-
Nozomi Networks Inc.
-
Claroty, Inc.
-
Armis, Inc.
-
Forescout Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés d'Opérations de Sécurité IoT Entreprises couvertes dans ce rapport
- Armis, Inc.
- Claroty, Inc.
- Dragos, Inc.
- Nozomi Networks Inc.
- Forescout Technologies, Inc.
- Upstream Security, Inc.
- Phosphorus Cybersecurity Inc.
- Asimily, Inc.
- Finite State, Inc.
- Sternum Ltd.
- Ordr, Inc.
- Mocana Corporation
- TXOne Networks Inc.
- Xage Security, Inc.
- Mission Secure, Inc.
- SecurityGate.io, Inc.
- CyberSaint, Inc.
- Wizard Cyber Limited
- Vijilan Security, LLC
- Ontinue, Inc.
- HexaShield Limited
Développements industriels récents dans Marché des Services Gérés d'Opérations de Sécurité IoT
- Septembre 2026 : Dragos a officiellement finalisé les acquisitions de runZero et NetRise, concomitamment à la clôture de l'investissement majoritaire d'Accenture. RunZero contribue à l'évaluation des expositions et au renseignement sur la surface d'attaque dans les environnements IT, OT, IoT et cloud. NetRise ajoute la visibilité de la chaîne d'approvisionnement logicielle au niveau des micrologiciels, offrant à la plateforme Dragos combinée une protection xOT de bout en bout, de la découverte des actifs jusqu'au risque au niveau des composants des appareils.
- Juin 2026 : Accenture a annoncé une transaction combinée de 4,175 milliards USD pour acquérir une participation majoritaire dans Dragos et 100 % de runZero et NetRise, créant une plateforme de sécurité OT et IoT étendue de bout en bout soutenue par le réseau mondial de prestation de services professionnels d'Accenture. La transaction s'est clôturée par étapes jusqu'en septembre 2026 et constitue le plus grand déploiement de capital unique sur le marché de la sécurité OT et IoT à ce jour.
- Juin 2026 : Dragos a acquis Phosphorus Cybersecurity, un spécialiste de la gestion et de la sécurité des appareils IoT étendus, étendant la plateforme Dragos à la découverte active des appareils connectés, à la gestion automatisée des mises à jour de micrologiciels, à la rotation des mots de passe et à la gestion du cycle de vie des certificats dans les environnements OT et IoT des infrastructures critiques.
- Avril 2026 : ServiceNow a finalisé son acquisition d'Armis pour 7,75 milliards USD, sa plus grande transaction à ce jour. Armis ajoute la découverte sans agent en temps réel et la gestion des cyber-risques sur l'IT, l'OT, l'IoT, les dispositifs médicaux, l'IA physique et le cloud à la plateforme de ServiceNow, et devrait plus que tripler le marché adressable de ServiceNow pour les solutions de sécurité et de gestion des risques.
Portée du rapport mondial sur le marché des services gérés d'opérations de sécurité IoT
Le marché des services gérés d'opérations de sécurité IoT désigne le secteur axé sur la fourniture externalisée, la surveillance, la gestion et l'optimisation continue des opérations de cybersécurité pour les environnements Internet des objets (IoT) dans les entreprises, les installations industrielles, les infrastructures critiques, les villes intelligentes, les systèmes de santé, les réseaux de transport et les écosystèmes de consommateurs connectés.
Le rapport sur les services gérés d'opérations de sécurité IoT est segmenté par type de service (surveillance et gestion de la sécurité, détection et réponse gérées, détection des menaces et réponse aux incidents, gestion des vulnérabilités et des expositions, surveillance et reporting de conformité, renseignement sur les menaces et chasse aux menaces, et préparation aux incidents et criminalistique numérique), par fonction de sécurité (sécurité des réseaux et des protocoles, sécurité des points de terminaison et des appareils, sécurité des applications et des API, sécurité du cloud et des environnements virtuels, sécurité des données et chiffrement, et sécurité des identités, des accès et des accès privilégiés), par secteur d'utilisation final (fabrication intelligente, énergie et services publics, santé connectée et IoMT, automobile et mobilité, gouvernement et villes intelligentes, transport et logistique, vente au détail et bâtiments commerciaux, et autres secteurs d'utilisation final), et par géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine et reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, Australie, Singapour et reste de l'Asie-Pacifique], Moyen-Orient [Émirats arabes unis, Arabie saoudite, Israël, Turquie et reste du Moyen-Orient] et Afrique [Afrique du Sud, Nigéria, Égypte et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Surveillance et gestion de la sécurité |
| Détection et réponse gérées |
| Détection des menaces et réponse aux incidents |
| Gestion des vulnérabilités et des expositions |
| Surveillance et reporting de conformité |
| Renseignement sur les menaces et chasse aux menaces |
| Préparation aux incidents et criminalistique numérique |
| Sécurité des réseaux et des protocoles |
| Sécurité des points de terminaison et des appareils |
| Sécurité des applications et des API |
| Sécurité du cloud et des environnements virtuels |
| Sécurité des données et chiffrement |
| Sécurité des identités, des accès et des accès privilégiés |
| Fabrication intelligente |
| Énergie et services publics |
| Santé connectée et IoMT |
| Automobile et mobilité |
| Gouvernement et villes intelligentes |
| Transports et logistique |
| Commerce de détail et bâtiments commerciaux |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Surveillance et gestion de la sécurité | |
| Détection et réponse gérées | ||
| Détection des menaces et réponse aux incidents | ||
| Gestion des vulnérabilités et des expositions | ||
| Surveillance et reporting de conformité | ||
| Renseignement sur les menaces et chasse aux menaces | ||
| Préparation aux incidents et criminalistique numérique | ||
| Par fonction de sécurité | Sécurité des réseaux et des protocoles | |
| Sécurité des points de terminaison et des appareils | ||
| Sécurité des applications et des API | ||
| Sécurité du cloud et des environnements virtuels | ||
| Sécurité des données et chiffrement | ||
| Sécurité des identités, des accès et des accès privilégiés | ||
| Par secteur d'utilisation final | Fabrication intelligente | |
| Énergie et services publics | ||
| Santé connectée et IoMT | ||
| Automobile et mobilité | ||
| Gouvernement et villes intelligentes | ||
| Transports et logistique | ||
| Commerce de détail et bâtiments commerciaux | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'opérations de sécurité IoT ?
Le marché des services gérés d'opérations de sécurité IoT est évalué à 6,62 milliards USD en 2026 et devrait atteindre 16,42 milliards USD d'ici 2032, enregistrant un CAGR de 19,91 % durant la période 2027-2032.
Quel type de service détient la plus grande part ?
La surveillance et la gestion de la sécurité est en tête avec 29,46 % des revenus du marché en 2026, portée par le besoin de visibilité continue des appareils, de surveillance des menaces et de triage des alertes dans les environnements connectés.
Quelle fonction de sécurité se développe le plus rapidement ?
La sécurité des identités, des accès et des accès privilégiés devrait croître à un CAGR de 20,12 % jusqu'en 2032, soutenue par des exigences croissantes en matière d'accès à distance sécurisé, de connectivité tierce et de protection des comptes privilégiés.
Pourquoi la fabrication intelligente est-elle un groupe de clients majeur ?
La fabrication intelligente représentait 24,32 % des revenus du marché en 2026, car les installations industrielles s'appuient sur de grands réseaux de machines connectées, de capteurs, de robots et de systèmes de contrôle nécessitant une surveillance de sécurité ininterrompue.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide, avec un CAGR de 20,76 % jusqu'en 2032, portée par la numérisation industrielle rapide, l'expansion des déploiements IoT et la demande croissante d'expertise externalisée en cybersécurité.
Qu'est-ce qui stimule l'adoption des services de sécurité gérés dans la santé connectée ?
La santé connectée et l'IoMT devraient croître à un CAGR de 20,68 % jusqu'en 2032, car les organisations de santé ont de plus en plus besoin d'une surveillance continue, d'une visibilité sur les dispositifs médicaux, d'un soutien à la conformité et d'une protection contre les attaques par rançongiciel.