
マネージドIoTセキュリティオペレーションサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
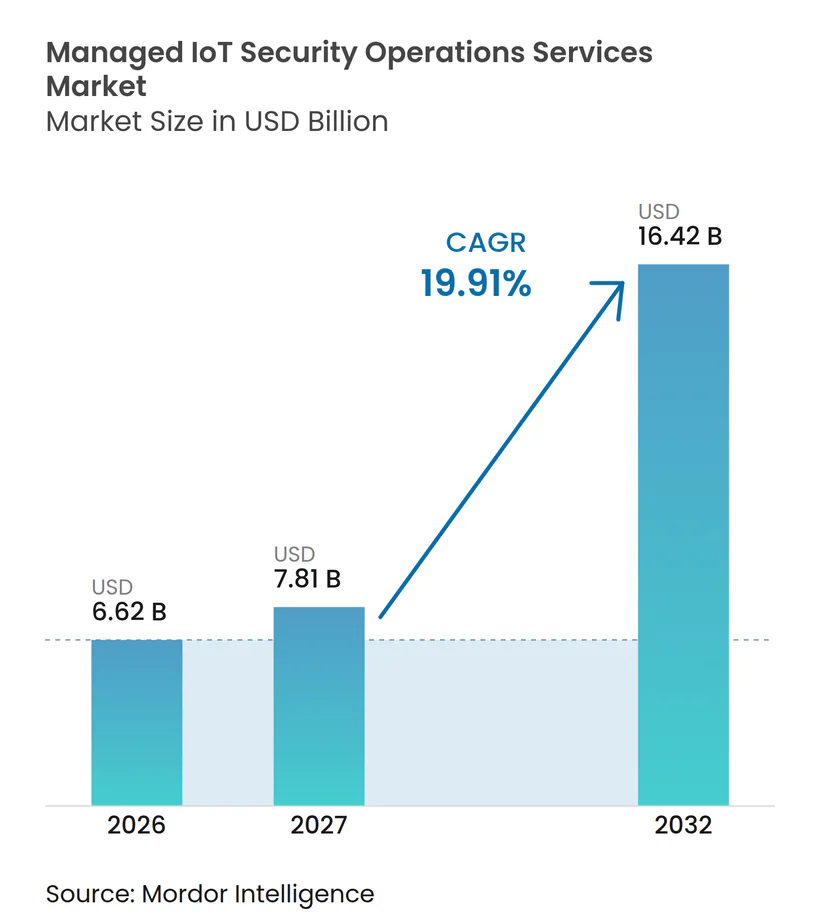
| 市場規模 (2027) | 7.81 十億米ドル |
| 市場規模 (2032) | 16.42 十億米ドル |
| 成長率 (2027 - 2032) | 19.91 % |
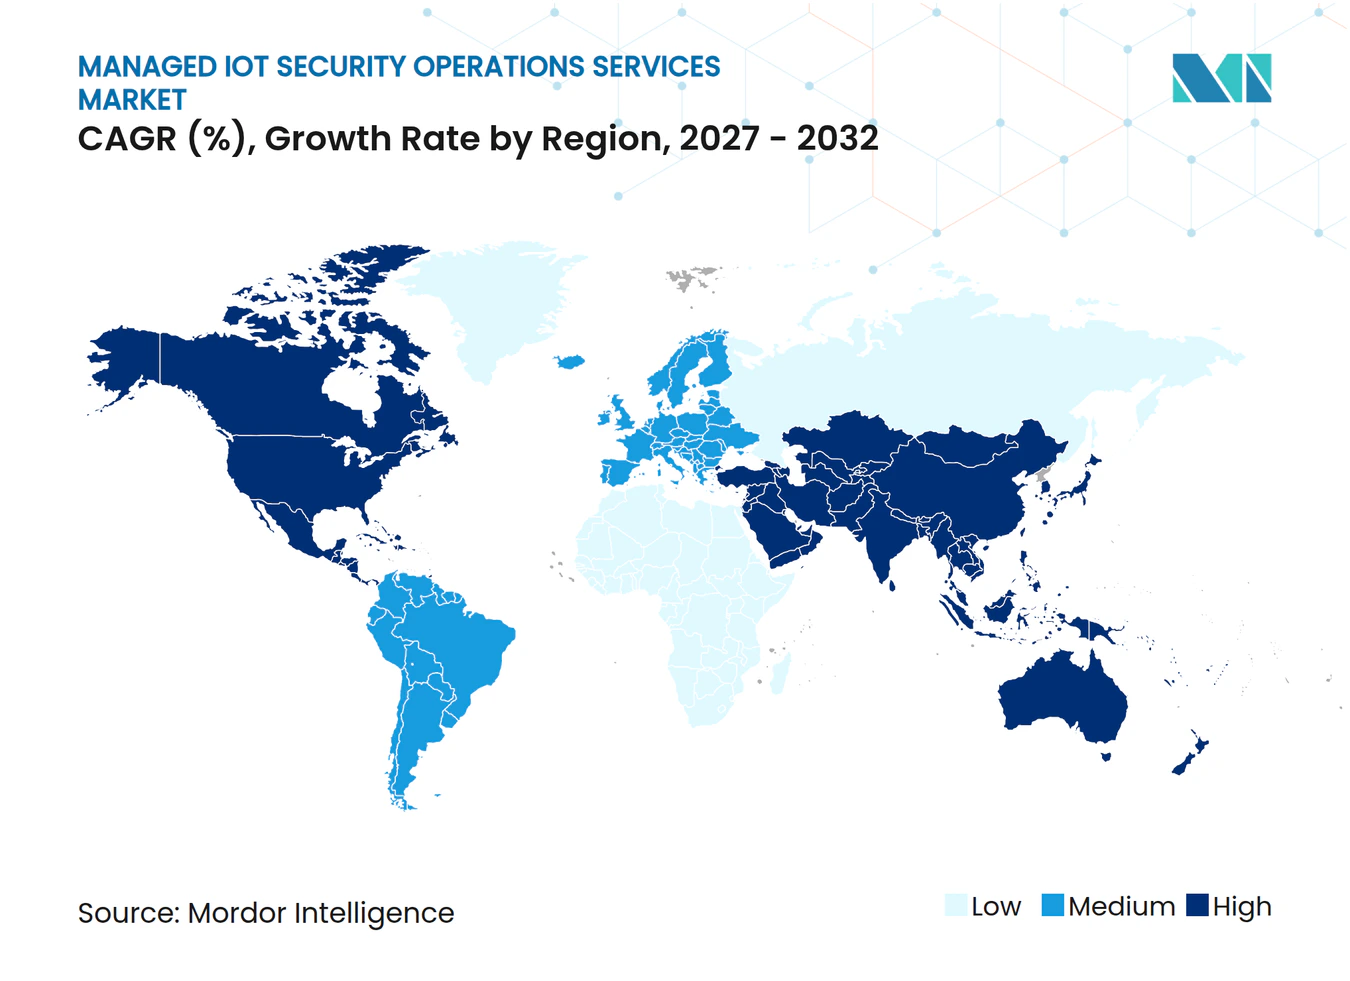
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドIoTセキュリティオペレーションサービス市場分析
マネージドIoTセキュリティオペレーションサービス市場規模は2026年に66.2億米ドルと評価され、2032年までに164.2億米ドルに達すると予測されており、2027年から2032年の間に19.91%のCAGRで成長する見込みである。この需要は、産業、医療、および自治体環境における接続資産の急速な普及を反映しており、セキュリティチームは従来のエンタープライズ制御向けに設計されていないデバイスを保護しなければならない。また、多くの組織では、24時間365日の監視を維持するために必要なOTおよびIoTの専門家が不足している。継続的な脆弱性管理と迅速なインシデント報告に関する規制要件により、アウトソーシングされたオペレーションは調達の意思決定においてより重要性をしている。マネージドIoTセキュリティオペレーションサービス市場は、オペレーターがセンサー、産業用制御機器、医療機器、および旧式のプログラマブルロジックコントローラー全体の可視性を向上させながら生産の継続性を維持する必要がある場合に恩恵を受ける。プロトコル対応の監視、レスポンスサービス、およびコンプライアンスレポートを統合するプロバイダーは、セキュリティプログラムが成熟するにつれてアカウントを維持するうえで有利な立場にある。
レポートの主要な考察
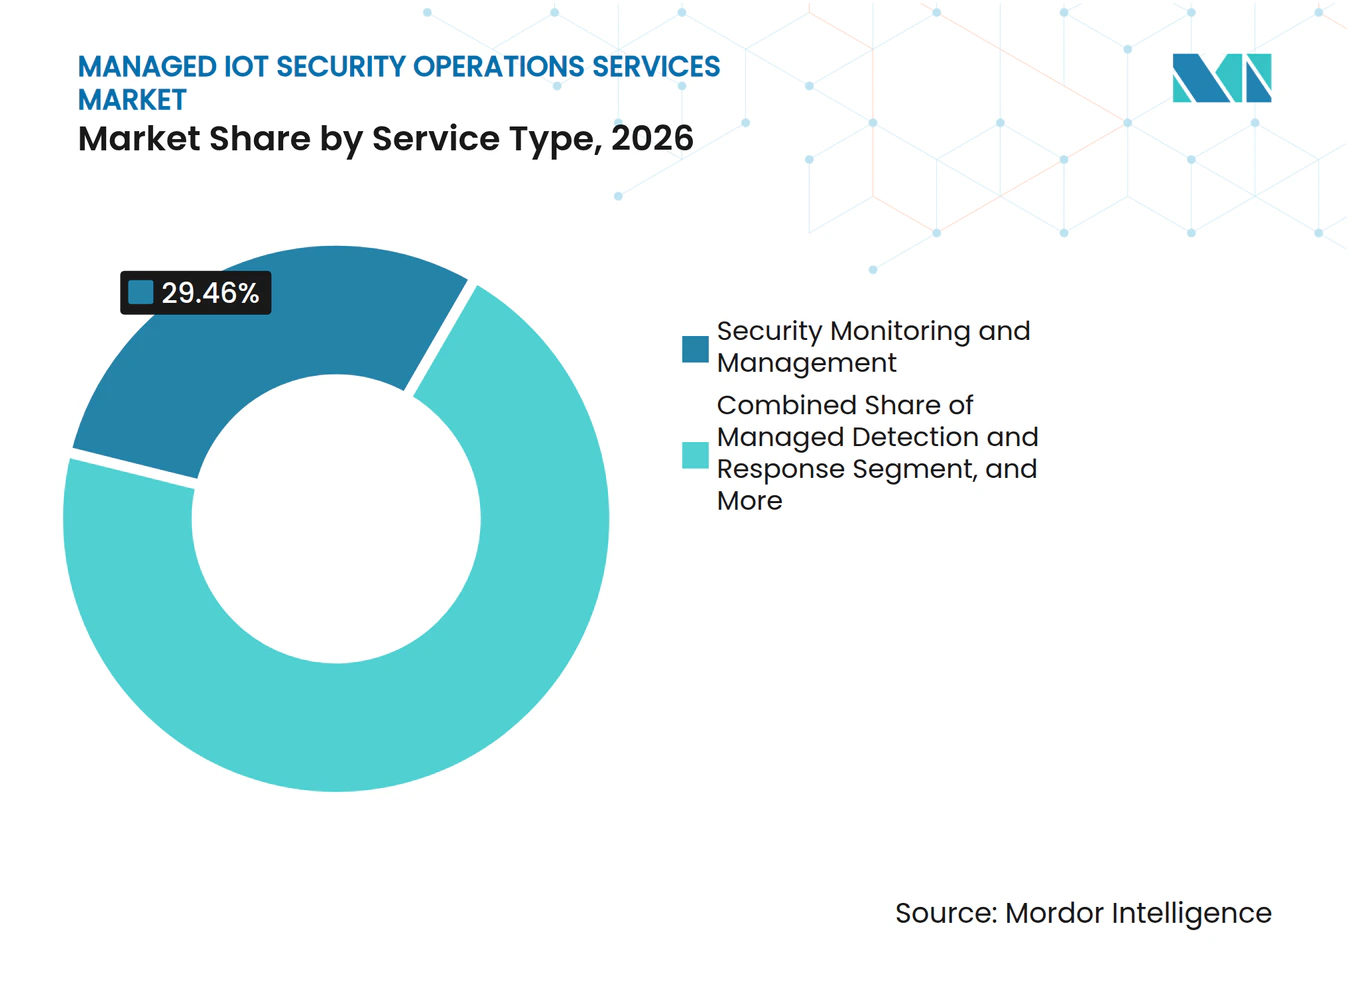
- サービスタイプ別では、セキュリティ監視および管理が2026年のマネージドIoTセキュリティオペレーションサービス市場シェアの29.46%を占め、マネージド検知およびレスポンスは2032年にかけて20.41%のCAGRで拡大すると予測されている。
- セキュリティ機能別では、ネットワークおよびプロトコルセキュリティが2026年の収益の31.62%を占め、アイデンティティ、アクセス、および特権アクセスセキュリティは2032年にかけて20.12%のCAGRで拡大すると予測されている。
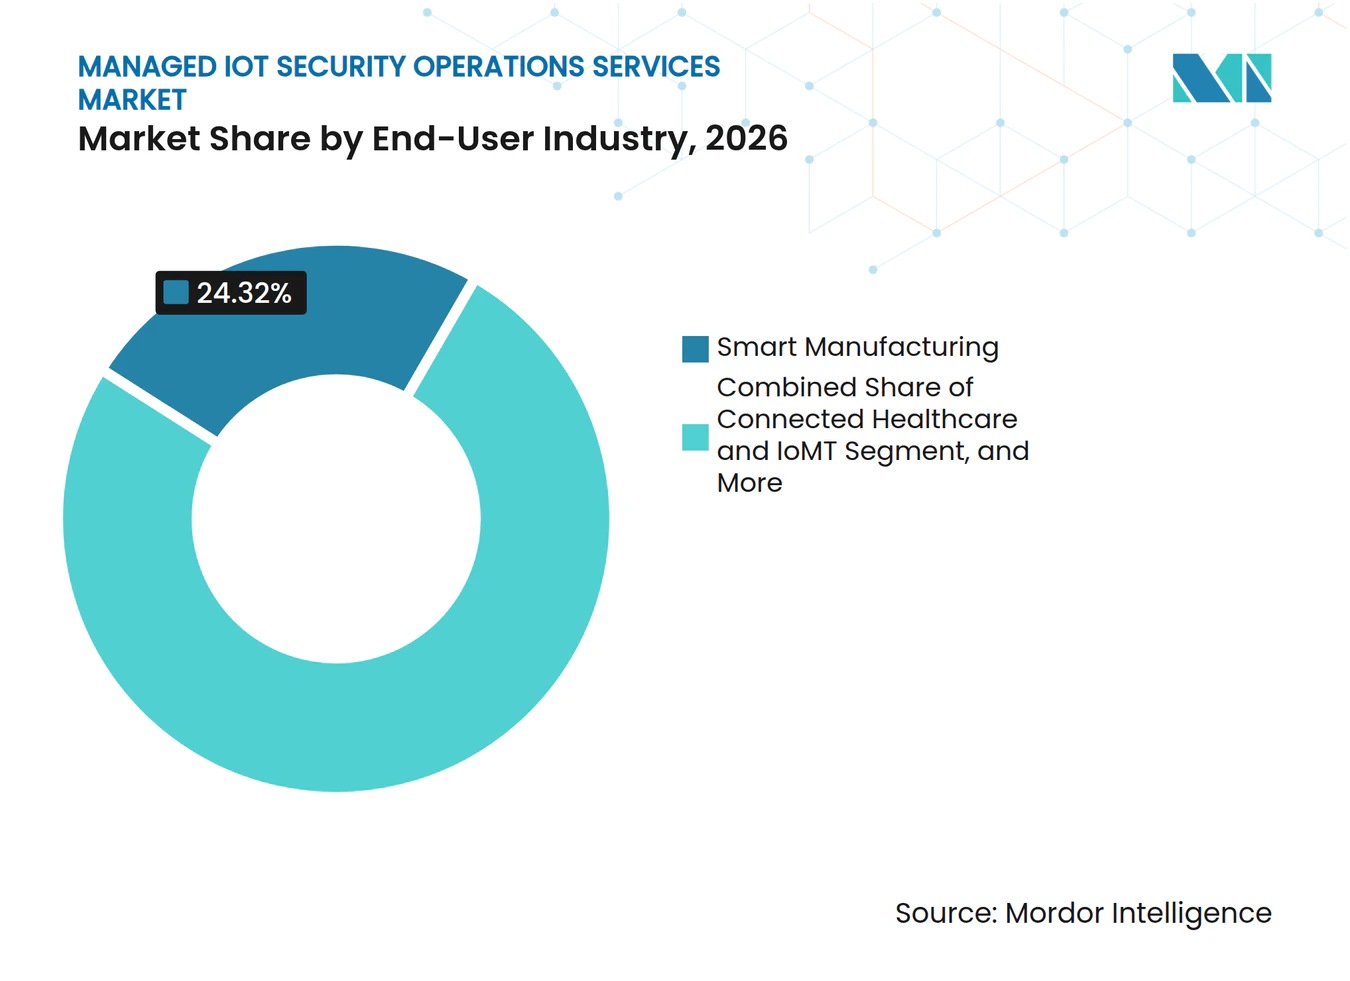
- エンドユーザー産業別では、スマートマニュファクチャングが2026年の収益の24.32%を占め、コネクテッドヘルスケアおよびIoMTは2032年にかけて20.68%のCAGRで拡大すると予測されている。
- 地域別では、北米が2026年の収益の40.23%を占め、アジア太平洋地域は2032年にかけて20.76%のCAGRで拡大すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| IoT・OT・IoMT攻撃対象領域の拡大 | +5.2% | グローバル | 短期(2年以内) |
| サイバーセキュリティ人材不足による24時間365日モニタリングのアウトソーシング | +4.1% | グローバル | 短期(2年以内) |
| 継続的な脆弱性管理とインシデント報告に関する規制要件 | +3.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| IT・OT・IoT統合による統一セキュリティオペレーションの必要性 | +3.2% | グローバル | 中期(2〜4年) |
| AIを活用した脅威検知と自動デバイス隔離 | +2.5% | 北米およびアジア太平洋 | 長期(4年以上) |
| 遠隔・無人資産に対するセキュリティ要件の高まり | +1.8% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
IoT・OT・IoMT攻撃対象領域の拡大
接続性の拡大により、多くのセキュリティアーキテクチャが監視できる速度を上回るペースでデバイスのエクスポージャーが拡大している。IBMは、2025年上半期に開示された670件のOT関連脆弱性の49%がCVSSの重大または高評価を持ち、重大な脆弱性の5件に1件には公開されたエクスプロイトコードが存在したと報告した。[1] Forescoutは、2025年におけるIoTデバイスのエクスプロイトが観測されたエクスプロイト全体の19%を占め、2024の16%から増加したと報告し、IPカメラおよびネットワークビデオレコーダーが主要な標的として特定された。Zscalerは、2025年のエネルギー分野での攻撃が387%、輸送分野で382%、医療分野で224%増加したと報告した。これらの状況により、マネージドIoTセキュリティオペレーションサービス市場がIT、OT、およびIoMT環境全体にわたる継続的なプロトコル対応のカバレッジを提供する必要性が高まっている。接続デバイスの広範さにより、最大規模の産業グループ以外のオペレーターにとって内部でのカバレッジは困難となっている。
サイバーセキュリティ人材不足による24時間365日モニタリングのアウトソーシング
OTおよびIoTセキュリティの人材不足により、専門職の求人が4か月から9か月間空席のままになる可能性があることから、組織はマネージドカバレッジへの移行を余儀なくされている。EPRIは、調査対象の専門家のうちICSまたはOTセキュリティに全時間を費やしているのはわずか9%であり、意思決定予算はIT、OT、および経営幹部の関係者間で分散していることが多いと報告した。[2] Schneider Electricは、重要インフラオペレーターの40%が24時間365日のOT監視を実施していると報告したが、91%が過去18か月間に少なくとも1件のOT侵害または障害を経験していた。SANSは、組織の49%がICSセキュリティインシデントを24時間以内に検知したが、5件に1件近くは完全な修復に1か月以上を要したと報告した。このギャップは、アラートのトリアージ、調査、および復旧支援を組み合わせたサービスに対するマネージドIoTセキュリティオペレーションサービス市場の需要を支えている。プロバイダーは、単に別のセキュリティ製品を追加するのではなく、実際の運用上の問題に対処することができる。
継続的な脆弱性管理とインシデント報告に関する規制要件
コンプライアンス要件は、定期的な証明から継続的なセキュリティオペレーションへと移行しつつある。NIS2は、2024年10月に適用開始となり、輸送、水道、医療、およびデジタルインフラにわたるインシデント報告およびリスク管理の義務を拡大した。[3] ISA/IEC 62443シリーズは、オートメーションおよび制御システムに関する産業用サイバーセキュリティフレームワークとして認められ続けている。欧州連合のサイバーレジリエンス法は2027年12月に完全適用となり、デジタル要素を持つ製品のライフサイクル全体にわたるサイバーセキュリティ要件を定める。CISAは2026年に拘束的運用指令26-02を発行し、連邦民間機関にサポート終了エッジデバイスからのリスクを軽減することを義務付けた。マネージドIoTセキュリティオペレーションサービス市場において、アクティブ監視にレポート自動化を組み込むプロバイダーは、コンプライアンス主導の調達プロセスにより適合することができる。
IT・OT・IoT統合による統一セキュリティオペレーションの必要性
接続された産業プログラムにより、ビジネスネットワークと運用環境の間の分離が縮小しつつある。Fortinetは、2025年の調査期間中に組織の50%が少なくとも1件のOTサイバーセキュリティインシデントを経験したと報告した。ISACAは、エンタープライズリソースプランニングシステム、産業用ロボット、およびIoTセンサー間の連携が、統合されたテレメトリーを必要とするラテラルムーブメントリスクを生み出すと説明した。SANSは、ICSおよびOTインシデントの58%がOTネットワークに波及したIT侵害に起因すると報告した。マネージドIoTセキュリティオペレーションサービス市場は、デバイス、ネットワーク、クラウド、およびアイデンティティのシグナルを1つの運用ワークフローで相関させるサービスで対応している。幅広いプロトコルカバレッジを持つベンダーは、顧客がより明確なセキュリティの説明責任を求める場合に、個別のポイントソリューションを置き換えることができる。この傾向は、より大規模なプラットフォームの買収やパートナーシップも支援している。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化したファームウェア・プロトコル・パッチ管理エコシステム | -2.4% | グローバル | 長期(4年以上) |
| レガシーブラウンフィールドインフラと生産停止に関する懸念 | -2.1% | ヨーロッパおよびアジア太平洋 | 長期(4年以上) |
| パッシブセンサー・統合・専門的なOTエキスパートの高コスト | -1.6% | 南アメリカ、中東およびアフリカ | 中期(2〜4年) |
| 低電力および断続的に接続されたデバイスからの限定的なテレメトリ品質 | -1.0% | グローバル、特に中東およびアフリカで深刻な影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化したファームウェア・プロトコル・パッチ管理エコシステム
大規模なデバイス環境には、多くの場合、多数のファームウェアリリース、独自プロトコル、およびベンダー固有のパッチサイクルが含まれている。Phosphorusは、2025年までに176,200の固有のファームウェアバージョンに少なくとも1件の既知のCVEが存在し、549,098台のサポート終了デバイスが顧客環境で稼働し続けていると報告した。プロバイダーは、信頼性の高い監視を確立する前に、デバイス固有のコネクターおよび統合ワークフローを作成しなければならないことが多い。マルチベンダーのOT環境では、PROFINETやDNP3などのプロトコルに対する専門的なサポートがさらに必要となる。これによりオンボーディングが長期化し、アナリストが利用できるテレメトリーの品質が低下する可能性がある。そのため、マネージドIoTセキュリティオペレーションサービス市場は、従来のITセキュリティサービスと比較して、完全なカバレッジに達するまでの時間が長くなるという課題に直面している。
レガシーブラウンフィールドインフラと生産停止に関する懸念
産業オペレーターは、予期しない中断が安全性や生産に影響を与える可能性がある環境において、アクティブエージェントやスキャンツールの導入に慎重である。Palo Alto Networksは、析した50,000台のOTファイアウォールに対するエクスプロイト試行の60%以上が、6年から10年前の脆弱性を標的にしていたと報告した。Schneider Electricは、サイバーインシデントが影響を受けた製造組織の51%でサービス中断を引き起こし、49%で収益損失をもたらしたと報告した。これらのリスクにより、顧客はパッシブなセンサーベースの監視を好む傾向があり、これが承認するサービス範囲を制限する可能性がある。エネルギー、化学、および連続プロセス製造では、いかなる修復活動の前にも慎重な検証が必要である。そのため、マネージドIoTセキュリティオペレーションサービス市場は、ブラウンフィールド環境をサポートする際にサイバーの専門知識とOTエンジニアリングの知識を組み合わせなければならない。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
検知・対応が加速する中、モニタリングが収益を支えるセキュリティモニタリングおよびマネジメントは、2026年のマネージドIoTセキュリティオペレーションサービス市場シェアの29.46%を占めました。これは、標準的なITツールでは解釈できない可能性のある分散した接続デバイスおよび産業プロトコルに対して、継続的な資産可視性とアラートトリアージを提供します。プロバイダーが生産環境にセンサーを設置し、アラートワークフローをカスタマイズした後、複数年契約によって顧客維持が支援されます。マネージドディテクションアンドレスポンスは、2027年から2032年にかけてCAGR 20.41%で拡大すると予測されています。購買者は基本的な観察から、検知、封じ込め、調査、および自動デバイス隔離へと移行しています。
脅威検知およびインシデントレスポンスと脆弱性およびエクスポージャーマネジメントは、クライアントが測定可能な修復を求めるにつれて優先度が高まっています。SANSは、ICS固有のインシデントレスポンス能力がITに適応したプレイブックよりも迅速な封じ込めと関連していることを発見しました。コンプライアンスモニタリングおよびレポーティング、脅威インテリジェンスおよび脅威ハンティング、ならびにインシデントレディネスおよびデジタルフォレンジクスは、より専門的なニーズを支援します。Dragosは2026年6月にPhosphorus Cybersecurityを買収した際に、アクティデバイスディスカバリー、ファームウェアアップデートの自動化、パスワードローテーション、および証明書管理を追加しました。マネージドIoTセキュリティオペレーションサービス市場は、モニタリングの知見を実際のデバイスアクションに結びつけるプロバイダーを優遇します。


注記: 各セグメントのシェアはレポート購入後に入手可能
セキュリティ機能別:
アイデンティティと特権アクセスが最も急成長するコントロール領域として台頭ネットワークおよびプロトコルセキュリティは、2026年のマネージドIoTセキュリティオペレーションサービス市場シェアの31.62%を占めました。Modbus、DNP3、PROFINET、およびEtherNet/IPは、通常の産業活動と異常な動作を区別するために専門的な分析を必要とします。ディープパケットインスペクションおよび確立されたプロトコルライブラリは、したがって産業用マネージドセキュリティ契約における中核的な能力です。アイデンティティ、アクセス、および特権アクセスセキュリティは、2027年から2032年にかけてCAGR 20.12%で拡大すると予測されています。IBMは、2025年のOTインシデントにおいて、認証情報ベースのアクセス悪用が主要な初期アクセス手法であることを特定しました。
リモートアクセス、サードパーティサポート、およびオリジナルエクイップメントメーカーの活動により、時間制限付きアクセス制御の重要性が高まっています。ForescoutとXage Securityは、2025年8月のパートナーシップにおいて、OTおよび重要インフラ向けにデバイスディスカバリーと分散型最小権限アクセス実施を組み合わせました。エンドポイントおよびデバイスセキュリティとクラウドおよびバーチャルセキュリティも、ゲートウェイおよびエッジシステムがクラウドサービスに接続するにつれて拡大しています。IoT向けアプリケーションおよびAPIセキュリティは、産業用プラットフォームがセンサーデータを処理するためにクラウドバックエンドを使用する場面で台頭しています。マネージドIoTセキュリティオペレーションサービス市場は、物理的プロセスを支援するデバイスを中断させることなく、これらの機能を組み合わせなければなりません。
エンドユーザー産業別:
スマート製造がリードし、医療が加速スマートマニュファクチャリングは、2026年のマネージドIoTセキュリティオペレーションサービス市場シェアの24.32%を占めました。生産拠点は、プログラマブルロジックコントローラー、ヒューンマシンインターフェース、監視制御およびデータ収集システム、産業用ロボット、およびセンサーネットワークを組み合わせています。SANSは、ICSインシデントの33%がインターネットにアクセス可能なデバイスに起因していることを発見し、リモートモニタリングの拡大によって生じるエクスポージャーを示しています。エネルギーおよびユーティリティは、グリッドの近代化によって変電所、スマートメーター、および分散型エネルギー資産が接続されるにつれて、第2位のユーザーグループとなっています。政府およびスマートシティ、ならびに輸送およびロジスティクスも、内部キャパシティが限られた大規模な分散デバイス資産をマネージドIoTセキュリティオペレーションサービス市場にもたらしています。
コネクテッドヘルスケアおよびIoMTは、2032年までCAGR 20.68%で拡大すると予測されています。Asimilyは、2025年12月に調査した北米の病院CISOの43%が、完全なデバイス可視性を主要なサイバーセキュリティ課題として特定したと報告しました。Forescoutは、2025年を通じて医療事業において6四半期連続で四半期平均年間経常収益が23%拡大したと報告しました。自動車およびモビリティも、車両制御がテレマティクスシステムと接続するにつれて専門的なサポートを必要としています。小売および商業ビルは依然として初期段階のユーザーですが、ビルマネジメントシステムおよび小売ネットワークがより接続されるにつれて、マネージドIoTセキュリティオペレーションサービス市場は関連性を持ちます。

注記: 各セグメントのシェアはレポート購入後に入手可能
地域分析
北米マネージドIoTセキュリティオペレーションサービス市場
北米は、2026年のマネージドIoTセキュリティオペレーションサービス市場シェアの40.23%を占めました。高いセキュリティ支出、重要インフラの集中、および執行可能な要件により、継続的なモニタリングが調達の優先事項となっています。NERC CIP要件、CISAの指令、および運輸保安局のサイバーセキュリティ指示は、エネルギー、パイプライン、および航空資産への注目を支援しています。カナダとメキシコは製造業およびエネルギー需要を加えていますが、米国が地域支出の大部分を占めています。SANSは、2025年の調査において、米国と欧州がICSおよびOTにサイバーセキュリティ予算の26%から50%を配分していことを発見しました。
欧州マネージドIoTセキュリティオペレーションサービス市場
欧州はドイツ、英国、フランスが牽引する第2位の地域市場である。NIS2は、公益事業、輸送、医療、およびデジタルインフラにわたって、セキュリティ管理の改善と重大なサイバーインシデントの報告が求められる事業体の範囲を拡大した。サイバーレジリエンス法は2027年12月より製造業者に対してライフサイクル全体のサイバーセキュリティ義務を追加する。イタリアはレガシー設備を持つ製造業者および食品加工業者からの需要を提供しており、フランスのエネルギーおよび輸送事業者と英国の重要インフラはマネージドサービスの調達を拡大している。
アジア太平洋、中東・アフリカおよび南米マネージドIoTセキュリティオペレーションサービス市場
アジア太平洋地域は、2027年から2032年にかけてCAGR 20.76%で拡大すると予測されています。産業のデジタル化、広範な製造基盤、および政府が支援するIoTプログラムにより、専門家チームが採用できる速度よりも速く資産が接続されています。日本の経済産業省は、2025年に半導体デバイス工場向けのOTセキュリティガイドラインを発行しました。NTTコミュニケーションズは、2025年7月にWideAngle OsecTを24時間365日のオペレーションサポートおよび月次セキュリティアセスメントで拡張しました。中国、インド、およびインドネシアは主要な導入市場であり、南米、中東、およびアフリカは、コストおよびインテグレーションの複雑さのため、マネージドIoTセキュリティオペレーションサービス市場においては依然として初期段階の機会にとどまっています。
競合ランドスケープ
市場集中度
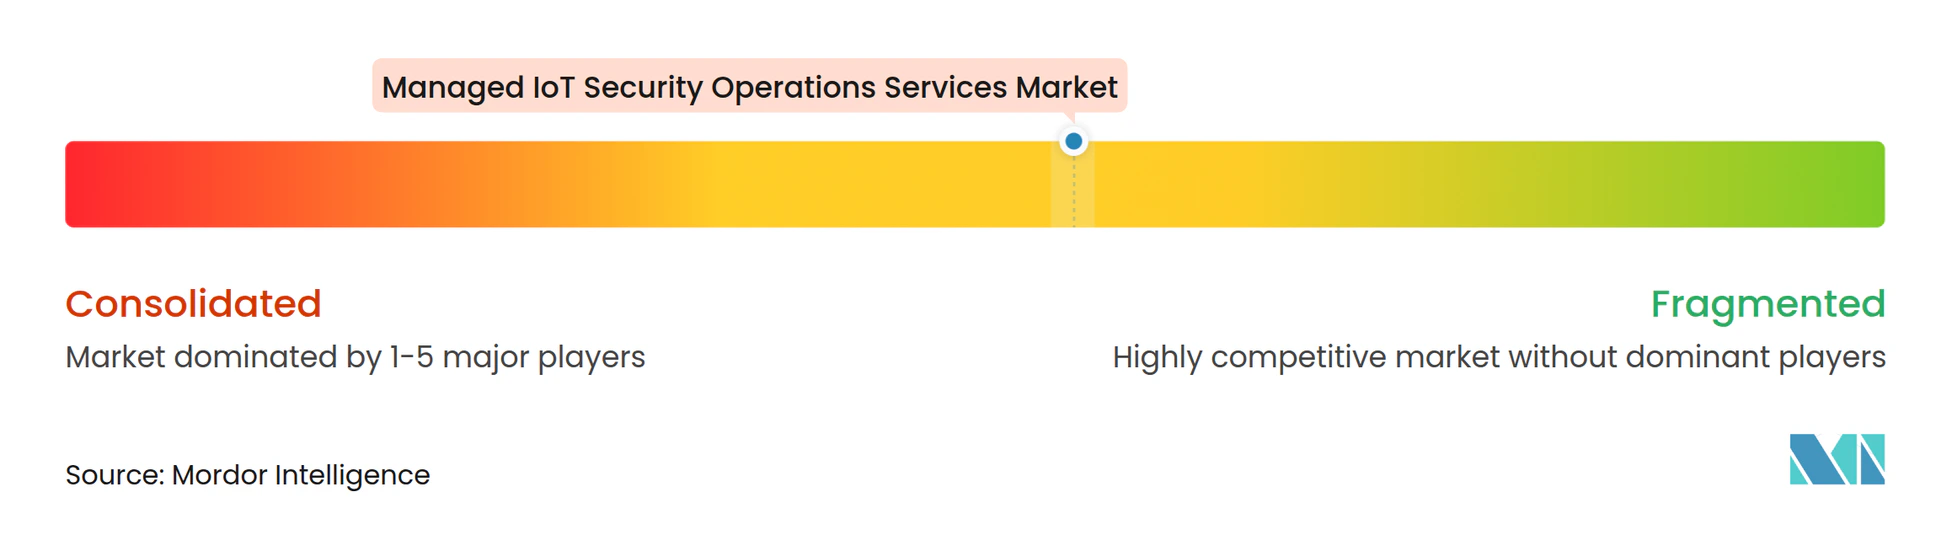
マネージドIoTセキュリティオペレーションサービス市場は、広範なプラットフォームプロバイダー間では適度に統合されていますが、専門業者間では分散しています。アクセンチュアのDragosへの過半数出資、および関連するrunZeroとNetRiseの取引により、より大規模なプラットフォーム戦略にエクスポージャーアセスメント、アタックサーフェスインテリジェンス、およびファームウェアレベルの可視性が追加されました。ServiceNowによるArmisの買収により、IT、OT、IoT、医療機器、フィジカルAI、およびクラウド全体にわたるエージェントレス資産ディスカバリーおよびサイバーリスクマネジメントが追加されました。三菱電機は2025年9月にNozomi Networksを買収し、OTおよびIoTの可視性を産業機器ポートフォリオに組み込みました。これらの買収は、確立された産業機器関係を持つ顧客向けのバンドルされたセキュリティモニタリングを支援します。
Claroty、TXOne Networks、Asimily、およびForescoutは、垂直特化とパートナーシップを通じて競争しています。Clarotyは、グローバル展開とプラットフォーム開発を支援するために、2026年1月にシリーズFラウンドで150 ミリオン 米ドルを調達しました。ForescoutとXageは、2025年のパートナーシップにおいてデバイスインテリジェンスと最小権限アクセス制御を統合しました。Ontinueは、Microsoft Defender for IoTを使してマネージドディテクションアンドレスポンスを提供するために、2025年2月にION for IoTセキュリティを立ち上げました。このようなパートナーシップにより、企業は独自のセンサーネットワークを最初に開発することなく、マネージドIoTセキュリティオペレーションサービス市場のカバレッジを拡大できます。
マネージドIoTセキュリティオペレーションサービス市場は、デバイステレメトリー、脅威インテリジェンス、および修復能力においてますます競争が激化しています。Dragosは、Phosphorus買収を通じてデバイスディスカバリー、ファームウェアアップデート、認証情報ローテーション、および証明書管理を追加しました。中堅製造業、ビルオートメーション、およびスマートシティの設定は、セキュリティオペレーションのカバレッジが十分に発展していないオープンな領域として残っています。レガシー資産が混在する環境での導入を簡素化するプロバイダーは、より大規模なプラットフォームと競争できます。
マネージドIoTセキュリティオペレーションサービス業界リーダー
-
Dragos, Inc.
-
Nozomi Networks Inc.
-
Claroty, Inc.
-
Armis, Inc.
-
Forescout Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドIoTセキュリティオペレーションサービス市場 このレポートでカバーされる企業
- Armis, Inc.
- Claroty, Inc.
- Dragos, Inc.
- Nozomi Networks Inc.
- Forescout Technologies, Inc.
- Upstream Security, Inc.
- Phosphorus Cybersecurity Inc.
- Asimily, Inc.
- Finite State, Inc.
- Sternum Ltd.
- Ordr, Inc.
- Mocana Corporation
- TXOne Networks Inc.
- Xage Security, Inc.
- Mission Secure, Inc.
- SecurityGate.io, Inc.
- CyberSaint, Inc.
- Wizard Cyber Limited
- Vijilan Security, LLC
- Ontinue, Inc.
- HexaShield Limited
最近の産業開発事情 マネージドIoTセキュリティオペレーションサービス市場
- 2026年9月:DragosはrunZeroとNetRiseの買収を正式に完了し、Accentureのマジョリティーインベストメントのクローズとともになりました。runZeroはIT・OT・IoT・クラウド環境全体でエクスポージャー評価と攻撃対象領域インテリジェンスを提供します。NetRiseはファームウェアレベルのソフトウェアサプライチェーン可視性を追加し、統合されたDragosプラットフォームに資産検出からデバイスレベルのコンポーネントリスクまでのエンドツーエンドのxOT保護を提供します。
- 2026年6月:Accentureは、Dragosの過半数株式、runZeroとNetRiseの100%を取得するための総額41.75億米ドルの取引を発表し、Accentureのグローバルプロフェッショナルサービス提供ネットワークに支えられたスケールされたエンドツーエンドのOTと拡張IoTセキュリティプラットフォームを創出しました。取引は2026年9月にかけて段階的にクローズし、OTおよびIoTセキュリティ市場における現在までで最大の単一資本投入となります。
- 2026年6月:Dragosは、拡張IoTデバイス管理・セキュリティの専門会社であるPhosphorus Cybersecurityを買収し、Dragosプラットフォームをアクティブな接続デバイス検出・自動ファームウェア更新管理・パスワードローテーション・重要インフラOTおよびIoT環境全体の証明書ライフサイクル管理へと拡張しました。
- 2026年4月:ServiceNowはArmisの77.5億米ドルの買収を完了し、同社史上最大の取引となりました。ArmisはIT・OT・IoT・医療機器・フィジカルAI・クラウド全体にわたるリアルタイムのエージェントレス検出とサイバーリスク管理をServiceNowのプラットフォームに追加し、ServiceNowのセキュリティとリスクソリューションの対象市場を3倍以上に拡大することが期待されています。
グローバルマネージドIoTセキュリティオペレーションサービス市場レポートの範囲
マネージドIoTセキュリティオペレーションサービス市場とは、企業、産業施、重要インフラ、スマートシティ、医療システム、輸送ネットワーク、およびコネクテッドコンシューマーエコシステム全体にわたるモノのインターネット(IoT)環境向けのサイバーセキュリティオペレーションのアウトソーシングによる提供、モニタリング、マネジメント、および継続的な最適化に特化した産業を指します。
マネージドIoTセキュリティオペレーションサービスレポートは、サービスタイプ(セキュリティモニタリングおよびマネジメント、マネージドディテクションアンドレスポンス、脅威検知およびインシデントレスポンス、脆弱性およびエクスポージャーマネジメント、コンプライアンスモニタリングおよびレポーティング、脅威インテリジェンスおよび脅威ハンティング、ならびにインシデントレディネスおよびデジタルフォレンジクス)、セキュリティ機能(ネットワークおよびプロトコルセキュリティ、エンドポイントおよびデバイスセキュリティ、アプリケーションおよびAPIセキュリティ、クラウドおよびバーチャルセキュリティ、データセキュリティおよび暗号化、ならにアイデンティティ、アクセス、および特権アクセスセキュリティ)、エンドユーザー産業(スマートマニュファクチャリング、エネルギーおよびユーティリティ、コネクテッドヘルスケアおよびIoMT、自動車およびモビリティ、政府およびスマートシティ、輸送およびロジスティクス、小売および商業ビル、ならびにその他のエンドユーザー産業)、および地域(北米〔米国、カナダ、およびメキシコ〕、南米〔ブラジル、アルゼンチン、および南米その他〕、欧州〔ドイツ、英国、フランス、イタリア、および欧州その他〕、アジア太平洋〔中国、日本、インド、韓国、オーストラリア、シンガポール、およびアジア太平洋その他〕、中東〔アラブ首長国連邦、サウジアラビア、イスラエル、トルコ、および中東その他〕、ならびにアフリカ〔南アフリカ、ナイジェリア、エジプト、およびアフリカその他〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| セキュリティモニタリングおよび管理 |
| マネージド検知・対応 |
| 脅威検知・インシデント対応 |
| 脆弱性・エクスポージャー管理 |
| コンプライアンスモニタリングおよび報告 |
| 脅威インテリジェンスおよび脅威ハンティング |
| インシデント対応準備とデジタルフォレンジック |
| ネットワーク・プロトコルセキュリティ |
| エンドポイントおよびデバイスセキュリティ |
| アプリケーションおよびAPIセキュリティ |
| クラウドおよび仮想セキュリティ |
| データセキュリティと暗号化 |
| アイデンティティ・アクセス・特権アクセスセキュリィ |
| スマート製造 |
| エネルギーおよびユーティリティ |
| コネクテッドヘルスケアおよびIoMT |
| 自動車・モビリティ |
| 政府・スマートシティ |
| 輸送・物流 |
| 小売・商業ビル |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南アメリカ | ブラジル |
| アルゼンチン | |
| 南アメリカその他 | |
| ヨーロッパ | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| イスラエル | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| サービスタイプ別 | セキュリティモニタリングおよび管理 | |
| マネージド検知・対応 | ||
| 脅威検知・インシデント対応 | ||
| 脆弱性・エクスポージャー管理 | ||
| コンプライアンスモニタリングおよび報告 | ||
| 脅威インテリジェンスおよび脅威ハンティング | ||
| インシデント対応準備とデジタルフォレンジック | ||
| セキュリティ機能別 | ネットワーク・プロトコルセキュリティ | |
| エンドポイントおよびデバイスセキュリティ | ||
| アプリケーションおよびAPIセキュリティ | ||
| クラウドおよび仮想セキュリティ | ||
| データセキュリティと暗号化 | ||
| アイデンティティ・アクセス・特権アクセスセキュリィ | ||
| エンドユーザー産業別 | スマート製造 | |
| エネルギーおよびユーティリティ | ||
| コネクテッドヘルスケアおよびIoMT | ||
| 自動車・モビリティ | ||
| 政府・スマートシティ | ||
| 輸送・物流 | ||
| 小売・商業ビル | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南アメリカ | ブラジル | |
| アルゼンチン | ||
| 南アメリカその他 | ||
| ヨーロッパ | ドイツ | |
| イギリス | ||
| フランス | ||
| イタリア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| イスラエル | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージドIoTセキュリティオペレーションサービス市場の規模はどのくらいですか?
マネージドIoTセキュリティオペレーションサービス市場は、2026年に6.62 ビリオン 米ドルと評価されており、2032年までに16.42 ビリオン 米ドルに達すると予測され、2027年から2032年の期間においてCAGR 19.91%を記録します。
最も大きなシェアを持つサービスタイプはどれですか?
セキュリティモニタリングおよび管理は2026年の市場収益の29.46%でリードしており、接続された環境全体での継続的なデバイス可視性・脅威モニタリング・アラートトリアージの必要性によって推進されています。
最も速く拡大しているセキュリティ機能はどれですか?
アイデンティティ・アクセス・特権アクセスセキュリティは、セキュアなリモートアクセス・サードパーティ接続・特権アカウント保護の要件の増加に支えられ、2032年にかけてCAGR 20.12%で成長すると予測されています。
なぜスマート製造が主要な顧客グループなのですか?
スマート製造は2026年の市場収益の24.32%を占め、それは産業施設が途切れないセキュリティモニタリングを必要とする多数の接続機械・センサー・ロボット・制御システムのネットワークに依存しているためです。
最も速く拡大すると予測される地域はどこですか?
アジア太平洋は2032年にかけてCAGR 20.76%で最速の成長を記録すると予測されており、急速な産業デジタル化・IoT展開の拡大・アウトソーシングされたサイバーセキュリティ専門知識への需要増加によって推進されています。
コネクテッドヘルスケアにおけるマネージドセキュリティ導入を推進しているものは何ですか?
コネクテッドヘルスケアおよびIoMTは、医療機関が継続的なモニタリング・医療機器の可視性・コンプライアンスサポート・ランサムウェア攻撃からの護をますます必要とするにつれて、2032年にかけてCAGR 20.68%で成長すると予測されています。