
Tamaño y Participación del Mercado de Servicios de Operaciones de Seguridad IoT Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
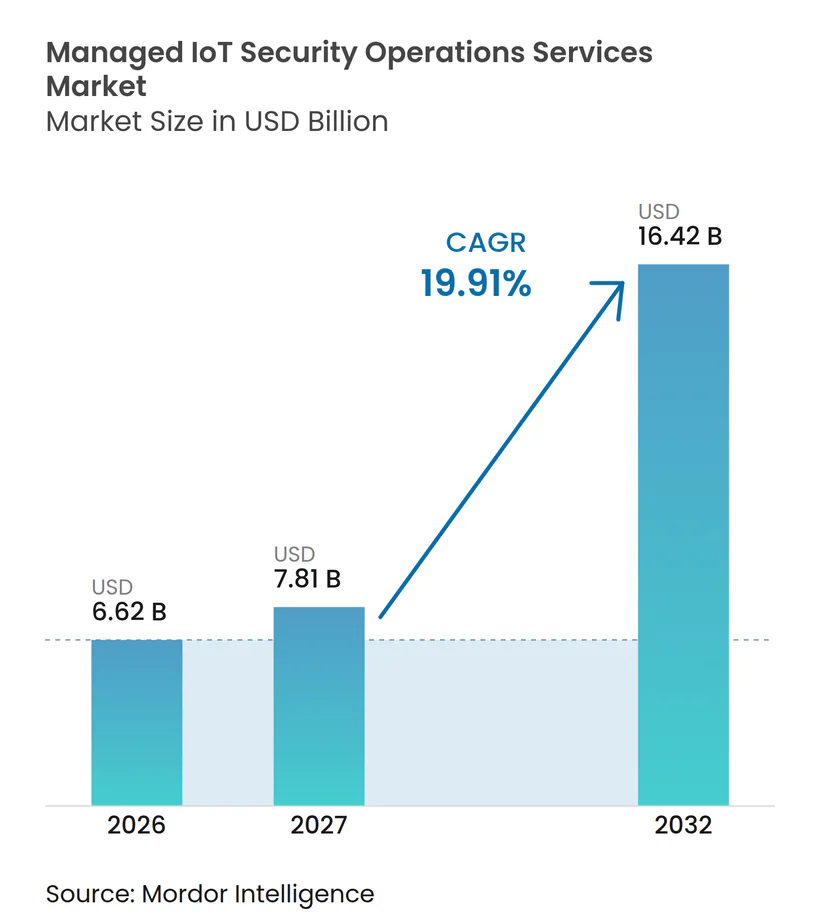
| Tamaño del Mercado (2027) | 7.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.42 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.91 % |
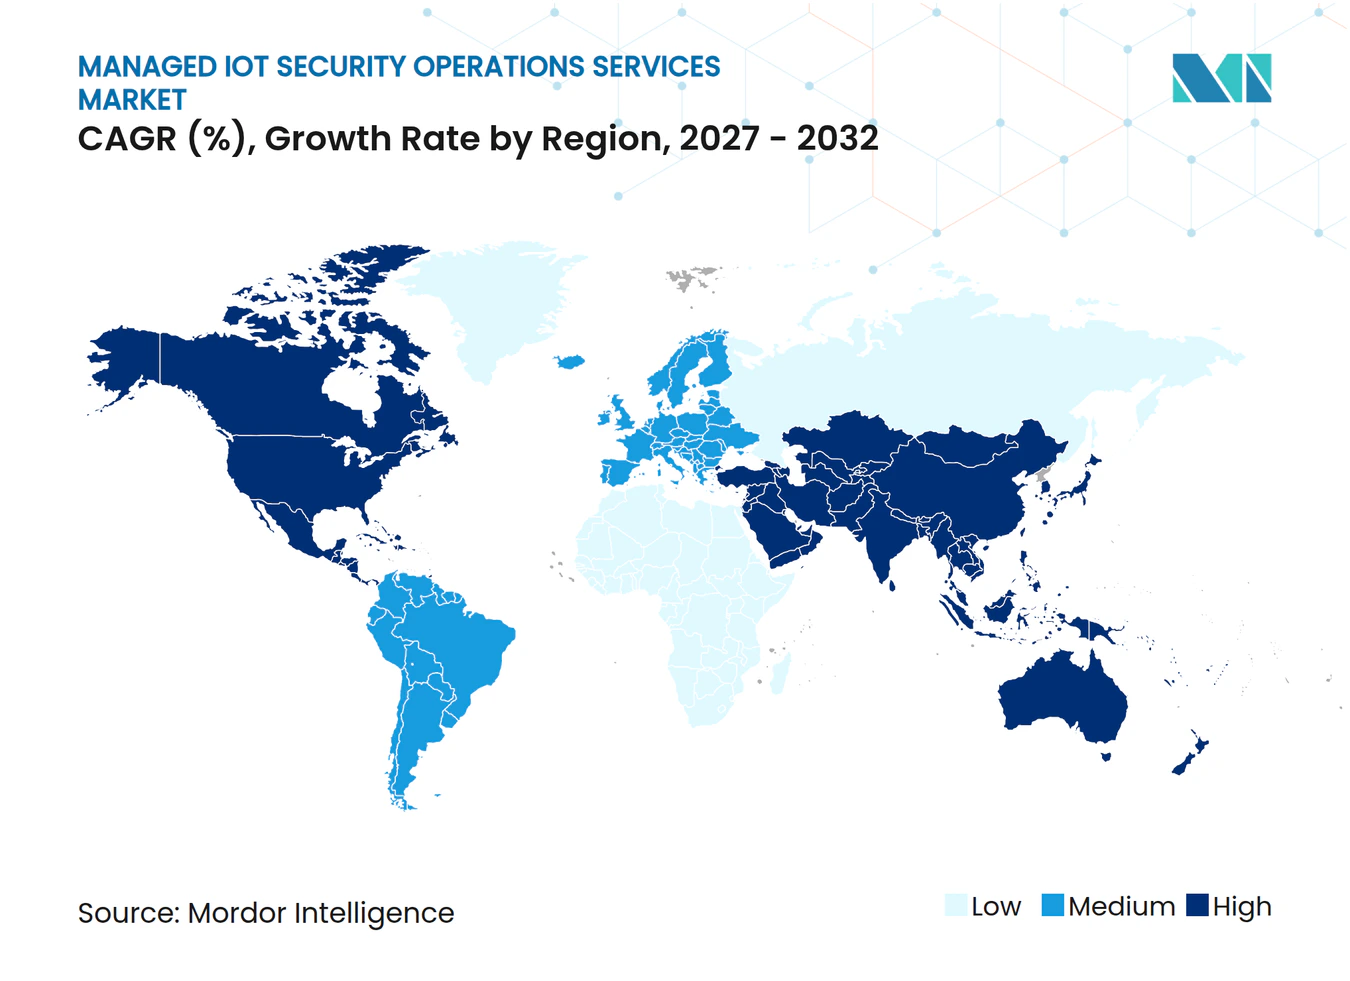
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones de Seguridad IoT Gestionados por Mordor Intelligence
El tamaño del mercado de servicios gestionados de operaciones de seguridad para IoT se valora en 6,62 mil millones de USD en 2026 y se proyecta que alcance los 16,42 mil millones de USD para 2032, avanzando a una CAGR del 19,91% durante el período 2027-2032. La demanda refleja la rápida adopción de activos conectados en entornos industriales, sanitarios y municipales, donde los equipos de seguridad deben proteger dispositivos que no fueron diseñados para los controles empresariales convencionales. Muchas organizaciones también carecen de los especialistas en OT e IoT necesarios para mantener una monitorización ininterrumpida las 24 horas del día. Los requisitos regulatorios para la gestión continua de vulnerabilidades y la notificación oportuna de incidentes hacen que las operaciones externalizadas sean más relevantes para las decisiones de adquisición. El mercado de servicios gestionados de operaciones de seguridad para IoT se beneficia, por tanto, cuando los operadores necesitan preservar la continuidad de la producción mientras mejoran la visibilidad en sensores, controles industriales, dispositivos médicos y controladores lógicos programables más antiguos. Los proveedores que combinan monitorización con reconocimiento de protocolos, servicios de respuesta e informes de cumplimiento están mejor posicionados para retener cuentas a medida que los programas de seguridad maduran.
Conclusiones Clave del Informe
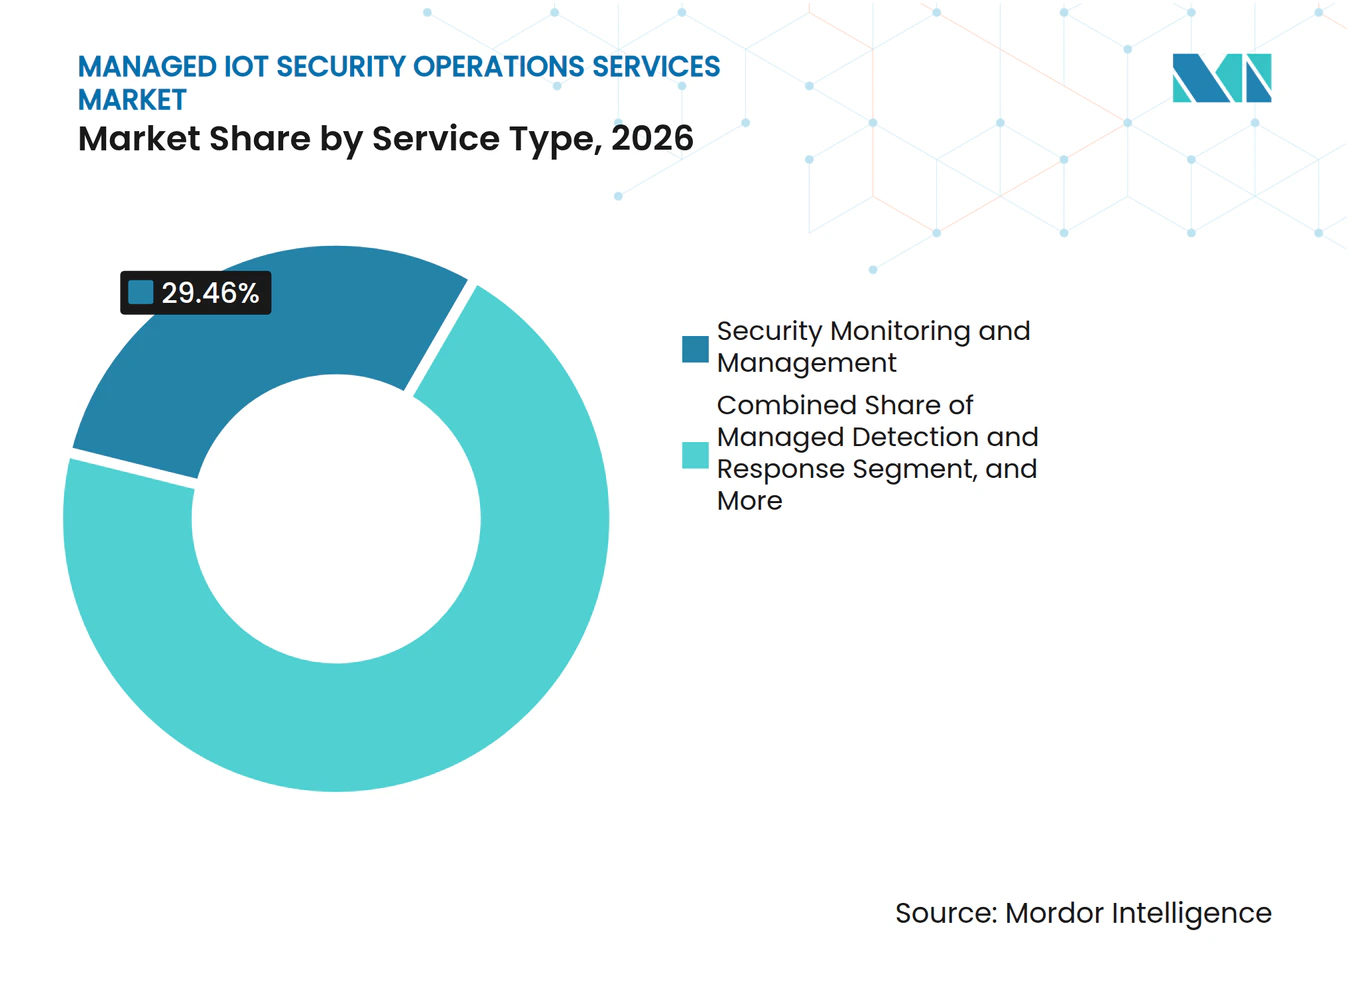
- Por tipo de servicio, la Monitorización y Gestión de Seguridad representó el 29,46% de la cuota del mercado de servicios gestionados de operaciones de seguridad para IoT en 2026, mientras que la Detección y Respuesta Gestionadas se proyecta que se expanda a una CAGR del 20,41% hasta 2032.
- Por función de seguridad, la Seguridad de Redes y Protocolos representó el 31,62% de los ingresos en 2026, mientras que la Seguridad de Identidad, Acceso y Acceso Privilegiado se proyecta que se expanda a una CAGR del 20,12% hasta 2032.
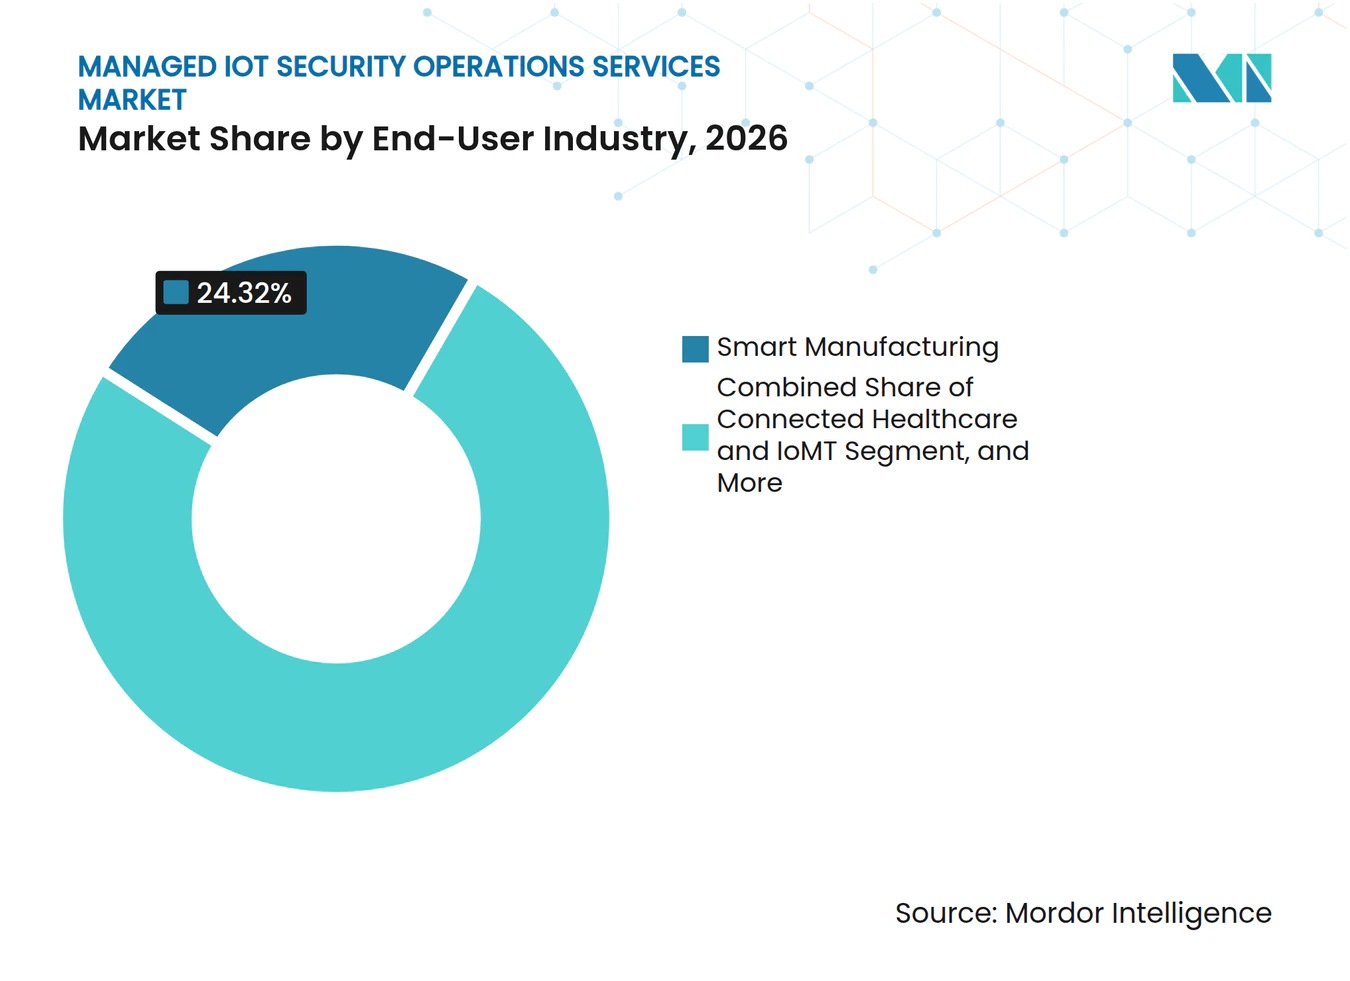
- Por industria de usuario final, la Manufactura Inteligente representó el 24,32% de los ingresos en 2026, mientras que la Atención Sanitaria Conectada e IoMT se proyecta que se expanda a una CAGR del 20,68% hasta 2032.
- Por geografía, América del Norte representó el 40,23% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 20,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Superficie de Ataque de IoT, OT e IoMT | +5.2% | Global | Corto plazo (≤ 2 años) |
| Escasez de Talento en Ciberseguridad que Impulsa la Externalización del Monitoreo 24/7 | +4.1% | Global | Corto plazo (≤ 2 años) |
| Requisitos Regulatorios para la Gestión Continua de Vulnerabilidades y la Notificación de Incidentes | +3.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Convergencia de TI, OT e IoT que Requiere Operaciones de Seguridad Unificadas | +3.2% | Global | Mediano plazo (2-4 años) |
| Detección de Amenazas Asistida por IA y Aislamiento Automatizado de Dispositivos | +2.5% | América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecientes Requisitos de Seguridad para Activos Remotos y Desatendidos | +1.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Superficie de Ataque de IoT, OT e IoMT
La expansión de la conectividad está ampliando la exposición de los dispositivos más rápido de lo que muchas arquitecturas de seguridad pueden monitorizar. IBM informó que el 49% de las 670 vulnerabilidades relacionadas con OT divulgadas durante el primer semestre de 2025 tenían calificaciones CVSS críticas o altas, mientras que 1 de cada 5 vulnerabilidades críticas contaba con código de explotación público.[1] Forescout encontró que los exploits de dispositivos IoT representaron el 19% de los exploits observados en 2025, frente al 16% en 2024, e identificó las cámaras IP y los grabadores de vídeo en red como los principales objetivos. Zscaler informó de aumentos en los ataques de 2025 del 387% en energía, el 382% en transporte y el 224% en atención sanitaria. Estas condiciones incrementan la necesidad de que el mercado de servicios gestionados de operaciones de seguridad para IoT proporcione cobertura continua con reconocimiento de protocolos en entornos de TI, OT e IoMT. La amplitud de los dispositivos conectados dificulta la cobertura interna para los operadores fuera de los grupos industriales más grandes.
Escasez de Talento en Ciberseguridad que Impulsa la Externalización del Monitoreo 24/7
Las brechas de personal en seguridad de OT e IoT están impulsando a las organizaciones hacia una cobertura gestionada, ya que los puestos especializados pueden permanecer vacantes entre 4 y 9 meses. EPRI encontró que solo el 9% de los profesionales encuestados dedicaba todo su tiempo a la seguridad de ICS u OT, mientras que los presupuestos de toma de decisiones a menudo se dividían entre las partes interesadas de TI, OT y la dirección ejecutiva.[2] Schneider Electric informó que el 40% de los operadores de infraestructuras críticas contaba con monitorización OT las 24 horas del día, los 7 días de la semana, a pesar de que el 91% reportó al menos 1 brecha o fallo de OT en los 18 meses anteriores. SANS encontró que el 49% de las organizaciones detectó incidentes de seguridad en ICS en un plazo de 24 horas, pero casi 1 de cada 5 tardó más de un mes en remediarlos por completo. Esta brecha respalda la demanda en el mercado de servicios gestionados de operaciones de seguridad para IoT de servicios que combinen la clasificación de alertas, la investigación y el soporte de recuperación. Los proveedores pueden abordar un problema operativo práctico en lugar de simplemente añadir otro producto de seguridad.
Requisitos Regulatorios para la Gestión Continua de Vulnerabilidades y la Notificación de Incidentes
Los requisitos de cumplimiento están evolucionando de las atestaciones periódicas hacia las operaciones de seguridad continuas. La NIS2 amplió las obligaciones de notificación de incidentes y gestión de riesgos en los sectores de transporte, agua, atención sanitaria e infraestructura digital cuando entró en vigor en octubre de 2024.[3] La serie ISA/IEC 62443 sigue siendo un marco de ciberseguridad industrial reconocido para sistemas de automatización y control. La Ley de Resiliencia Cibernética de la Unión Europea se aplicará plenamente a partir de diciembre de 2027 y establece requisitos de ciberseguridad para productos con elementos digitales a lo largo de su ciclo de vida. CISA emitió la Directiva Operativa Vinculante 26-02 en 2026 para exigir a las agencias civiles federales que mitiguen los riesgos derivados de los dispositivos perimetrales sin soporte. En el mercado de servicios gestionados de operaciones de seguridad para IoT, los proveedores que integran la automatización de informes en la monitorización activa pueden adaptarse más estrechamente a los procesos de adquisición orientados al cumplimiento normativo.
Convergencia de TI, OT e IoT que Requiere Operaciones de Seguridad Unificadas
Los programas industriales conectados están reduciendo la separación entre las redes empresariales y los entornos operativos. Fortinet encontró que el 50% de las organizaciones experimentó al menos 1 incidente de ciberseguridad en OT durante su período de encuesta de 2025. ISACA describió cómo los vínculos entre los sistemas de planificación de recursos empresariales, los robots industriales y los sensores IoT crean un riesgo de movimiento lateral que requiere telemetría unificada. SANS informó que el 58% de los incidentes de ICS y OT se originaron en compromisos de TI que se extendieron a las redes OT. El mercado de servicios gestionados de operaciones de seguridad para IoT está respondiendo con servicios que correlacionan señales de dispositivos, redes, nube e identidad en un único flujo de trabajo operativo. Los proveedores con amplia cobertura de protocolos pueden reemplazar soluciones puntuales independientes donde los clientes desean una responsabilidad de seguridad más clara. Esta preferencia también respalda adquisiciones de plataformas más amplias y asociaciones estratégicas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ecosistemas Fragmentados de Firmware, Protocolos y Gestión de Parches | -2.4% | Global | Largo plazo (≥ 4 años) |
| Infraestructura Heredada de Entornos Existentes y Preocupaciones por el Tiempo de Inactividad de la Producción | -2.1% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Alto Costo de Sensores Pasivos, Integración y Experiencia Especializada en OT | -1.6% | América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Calidad Limitada de Telemetría de Dispositivos de Bajo Consumo y Conectados Intermitentemente | -1.0% | Global, con impacto agudo en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ecosistemas Fragmentados de Firmware, Protocolos y Gestión de Parches
Los grandes parques de dispositivos suelen incluir numerosas versiones de firmware, protocolos propietarios y ciclos de parches específicos de cada proveedor. Phosphorus informó que 176.200 versiones únicas de firmware tenían al menos 1 CVE conocido hasta 2025, y que 549.098 dispositivos al final de su vida útil permanecían activos en los entornos de los clientes. Los proveedores a menudo deben crear conectores específicos para cada dispositivo y flujos de trabajo de integración antes de poder establecer una monitorización fiable. Las instalaciones de OT con múltiples proveedores requieren además soporte especializado para protocolos como PROFINET y DNP3. Esto prolonga la incorporación y puede reducir la calidad de la telemetría disponible para los analistas. El mercado de servicios gestionados de operaciones de seguridad para IoT se enfrenta, por tanto, a un tiempo de cobertura total más lento que los servicios de seguridad de TI convencionales.
Infraestructura Heredada de Entornos Existentes y Preocupaciones por el Tiempo de Inactividad de la Producción
Los operadores industriales son cautelosos a la hora de desplegar agentes activos o herramientas de análisis cuando una interrupción no planificada puede afectar a la seguridad o a la producción. Palo Alto Networks encontró que más del 60% de los intentos de explotación contra los 50.000 cortafuegos de OT que analizó tenían como objetivo vulnerabilidades de entre 6 y 10 años de antigüedad. Schneider Electric informó que los incidentes cibernéticos causaron interrupciones del servicio en el 51% de las organizaciones manufactureras afectadas y pérdidas de ingresos en el 49%. Estos riesgos llevan a los clientes a preferir la monitorización pasiva basada en sensores, lo que puede limitar el alcance del servicio que autorizan. Los sectores de energía, química y manufactura de procesos continuos requieren una validación cuidadosa antes de cualquier actividad de remediación. El mercado de servicios gestionados de operaciones de seguridad para IoT debe, por tanto, combinar la experiencia en ciberseguridad con el conocimiento de ingeniería de OT al dar soporte a entornos brownfield.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Monitoreo Ancla los Ingresos mientras la Detección y Respuesta se AceleraEl Monitoreo y Gestión de Seguridad representó el 29,46% de la cuota del mercado de servicios gestionados de operaciones de seguridad para IoT en 2026. Proporciona visibilidad continua de activos y clasificación de alertas para dispositivos conectados dispersos y protocolos industriales que las herramientas de TI estándar pueden no interpretar. Los acuerdos plurianuales pueden favorecer la retención una vez que los proveedores instalan sensores y adaptan los flujos de trabajo de alertas a un entorno de producción. Se proyecta que la Detección y Respuesta Gestionadas se expanda a una CAGR del 20,41% durante 2027-2032. Los compradores están pasando de la observación básica hacia la detección, la contención, la investigación y el aislamiento automatizado de dispositivos.
La Detección de Amenazas y Respuesta a Incidentes y la Gestión de Vulnerabilidades y Exposición ganan prioridad a medida que los clientes buscan una remediación medible. SANS encontró que la capacidad de respuesta a incidentes específica para sistemas de control industrial está asociada con una contención más rápida que los manuales de procedimientos adaptados de TI. El Monitoreo y Reporte de Cumplimiento, la Inteligencia de Amenazas y la Caza de Amenazas, y la Preparación ante Incidentes y la Informática Forense Digital atienden necesidades más especializadas. Dragos añadió descubrimiento activo de dispositivos, automatización de actualizaciones de firmware, rotación de contraseñas y gestión de certificados cuando adquirió Phosphorus Cybersecurity en junio de 2026. El mercado de servicios gestionados de operaciones de seguridad para IoT favorece a los proveedores que conectan los hallazgos del monitoreo con acciones prácticas sobre los dispositivos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Función de Seguridad:
La Identidad y el Acceso Privilegiado Emergen como el Dominio de Control de Mayor CrecimientoLa Seguridad de Redes y Protocolos mantuvo el 31,62% de la cuota del mercado de servicios gestionados de operaciones de seguridad para IoT en 2026. Modbus, DNP3, PROFINET y EtherNet/IP requieren un análisis especializado para separar la actividad industrial normal del comportamiento anómalo. La inspección profunda de paquetes y las bibliotecas de protocolos establecidas son, por tanto, capacidades fundamentales en los contratos de seguridad gestionada industrial. Se proyecta que la Seguridad de Identidad, Acceso y Acceso Privilegiado se expanda a una CAGR del 20,12% de 2027 a 2032. IBM identificó el abuso de acceso basado en credenciales como el principal método de acceso inicial en incidentes de OT durante 2025.
El acceso remoto, el soporte de terceros y la actividad de los fabricantes de equipos originales hacen que los controles de acceso de duración limitada sean más importantes. Forescout y Xage Security combinaron el descubrimiento de dispositivos con la aplicación de acceso distribuido de mínimo privilegio para OT e infraestructura crítica en una asociación de agosto de 2025. La Seguridad de Endpoints y Dispositivos y la Seguridad en la Nube y Virtual también se están expandiendo a medida que las pasarelas y los sistemas perimetrales se conectan a servicios en la nube. La Seguridad de Aplicaciones y API para IoT está emergiendo donde las plataformas industriales utilizan infraestructuras en la nube para procesar datos de sensores. El mercado de servicios gestionados de operaciones de seguridad para IoT debe combinar estas funciones sin interrumpir los dispositivos que soportan procesos físicos.
Por Industria de Usuario Final:
Manufactura Inteligente Lidera mientras la Atención Médica se AceleraLa Manufactura Inteligente mantuvo el 24,32% de la cuota del mercado de servicios gestionados de operaciones de seguridad para IoT en 2026. Los sitios de producción combinan controladores lógicos programables, interfaces hombre-máquina, sistemas de control supervisorio y adquisición de datos, robots industriales y redes de sensores. SANS encontró que el 33% de los incidentes en sistemas de control industrial fueron atribuidos a dispositivos accesibles desde internet, lo que evidencia la exposición generada a medida que se expande el monitoreo remoto. Energía y Servicios Públicos es el segundo grupo de usuarios más grande, ya que la modernización de la red conecta subestaciones, medidores inteligentes y activos de energía distribuida. Gobierno y Ciudades Inteligentes y Transporte y Logística también proporcionan al mercado de servicios gestionados de operaciones de seguridad para IoT grandes parques de dispositivos distribuidos con capacidad interna limitada.
Se proyecta que la Salud Conectada e IoMT se expanda a una CAGR del 20,68% hasta 2032. Asimily informó que el 43% de los directores de seguridad de la información de hospitales norteamericanos encuestados identificaron la visibilidad completa de los dispositivos como su principal desafío de ciberseguridad en diciembre de 2025. Forescout reportó una expansión promedio trimestral de ingresos recurrentes anuales del 23% durante 6 trimestres consecutivos en su negocio de salud hasta 2025. Automoción y Movilidad también necesitan soporte especializado a medida que los controles de los vehículos se conectan con los sistemas de telemática. El Comercio Minorista y los Edificios Comerciales siguen siendo usuarios en etapas más tempranas, pero el mercado de servicios gestionados de operaciones de seguridad para IoT es relevante a medida que los sistemas de gestión de edificios y las redes minoristas se vuelven más conectados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Servicios de Operaciones de Seguridad IoT Gestionadas en América del Norte
América del Norte representó el 40,23% de la cuota del mercado de servicios gestionados de operaciones de seguridad para IoT en 2026. El elevado gasto en seguridad, la concentración de infraestructura crítica y los requisitos aplicables hacen del monitoreo continuo una prioridad de adquisición. Los requisitos NERC CIP, las directivas de la CISA y las instrucciones de ciberseguridad de la Administración de Seguridad del Transporte respaldan la atención a los activos de energía, gasoductos y aviación. Canadá y México añaden demanda en manufactura y energía, aunque Estados Unidos representa la mayor parte del gasto regional. SANS encontró que Estados Unidos y Europa destinaron entre el 26% y el 50% de los presupuestos de ciberseguridad a sistemas de control industrial y OT en su encuesta de 2025.
Mercado de Servicios de Operaciones de Seguridad IoT Gestionadas en Europa
Europa es el segundo mercado regional más grande, liderado por Alemania, el Reino Unido y Francia. La NIS2 ha ampliado el conjunto de entidades obligadas a mejorar la gestión de la seguridad y a notificar incidentes cibernéticos significativos en los sectores de servicios públicos, transporte, sanidad e infraestructura digital. La Ley de Resiliencia Cibernética añadirá obligaciones de ciberseguridad durante todo el ciclo de vida para los fabricantes a partir de diciembre de 2027. Italia ofrece demanda procedente de fabricantes y procesadores de alimentos con equipos heredados, mientras que los operadores de energía y transporte de Francia y las infraestructuras críticas del Reino Unido están incrementando la contratación de servicios gestionados.
Mercado de Servicios de Operaciones de Seguridad IoT Gestionadas en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico se expanda a una CAGR del 20,76% de 2027 a 2032. La digitalización industrial, una amplia base manufacturera y los programas de IoT respaldados por los gobiernos están conectando activos más rápido de lo que se pueden contratar equipos especializados. El Ministerio de Economía, Comercio e Industria de Japón emitió directrices de seguridad OT para fábricas de dispositivos semiconductores en 2025. NTT Communications amplió WideAngle OsecT en julio de 2025 con soporte operativo las 24 horas y evaluaciones de seguridad mensuales. China, India e Indonesia son mercados de despliegue significativos, mientras que América del Sur, Oriente Medio y África siguen siendo oportunidades en etapas más tempranas para el mercado de servicios gestionados de operaciones de seguridad para IoT debido a la complejidad de costos e integración.
Panorama Competitivo
Concentración del Mercado
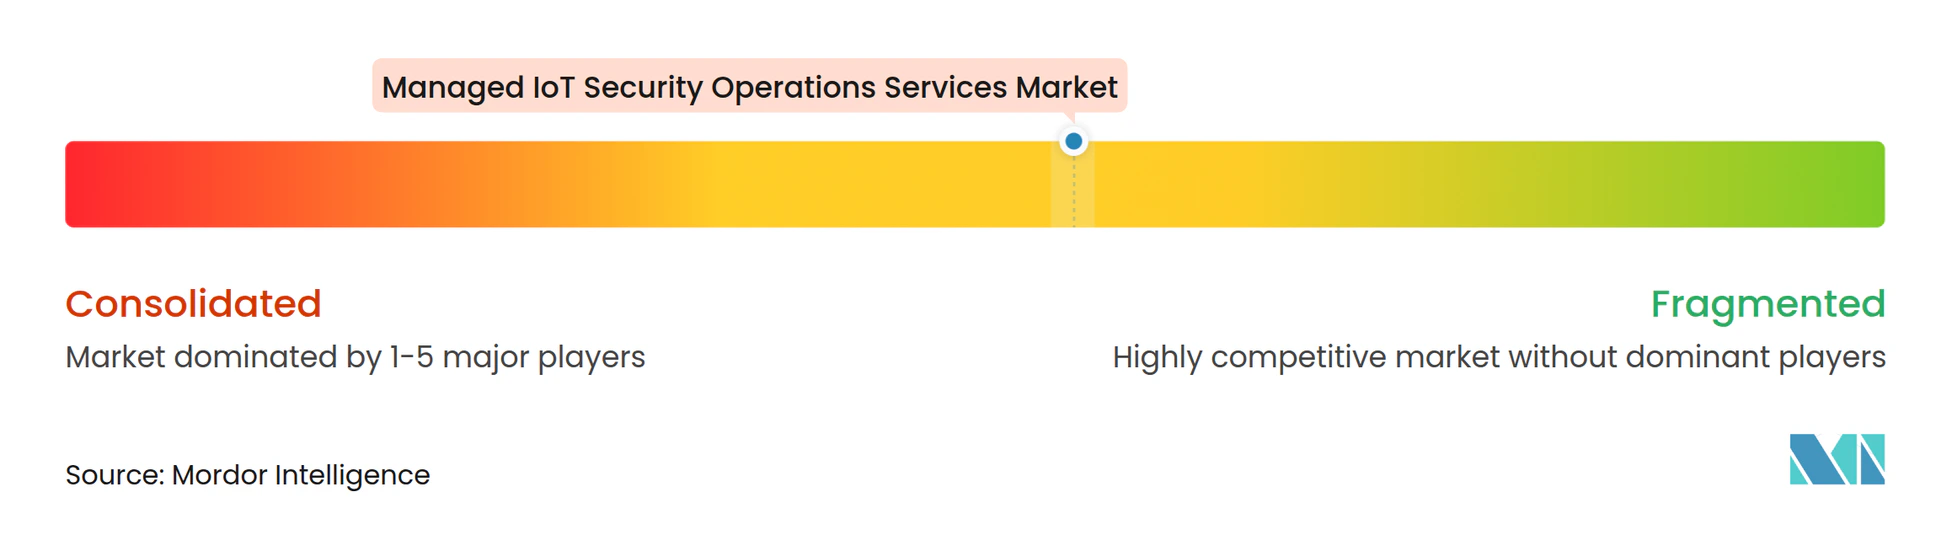
El mercado de servicios gestionados de operaciones de seguridad para IoT está moderadamente consolidado entre los proveedores de plataformas amplias, pero fragmentado entre los especialistas. La inversión mayoritaria de Accenture en Dragos y las transacciones relacionadas con runZero y NetRise añadieron evaluación de exposición, inteligencia sobre la superficie de ataque y visibilidad a nivel de firmware a una estrategia de plataforma más amplia. La adquisición de Armis por parte de ServiceNow añadió descubrimiento de activos sin agente y gestión del riesgo cibernético en TI, OT, IoT, dispositivos médicos, inteligencia artificial física y la nube. Mitsubishi Electric adquirió Nozomi Networks en septiembre de 2025, incorporando visibilidad de OT e IoT a su cartera de equipos industriales. Estas adquisiciones respaldan el monitoreo de seguridad integrado para clientes con relaciones establecidas en equipos industriales.
Claroty, TXOne Networks, Asimily y Forescout compiten a través de la especialización vertical y las asociaciones. Claroty recaudó 150 millones de USD en una ronda Serie F en enero de 2026 para apoyar la expansión global y el desarrollo de la plataforma. Forescout y Xage unieron la inteligencia de dispositivos con los controles de acceso de mínimo privilegio en su asociación de 2025. Ontinue lanzó ION para Seguridad IoT en febrero de 2025 para proporcionar detección y respuesta gestionadas utilizando Microsoft Defender para IoT. Dichas asociaciones permiten a las empresas ampliar la cobertura del mercado de servicios gestionados de operaciones de seguridad para IoT sin necesidad de desarrollar primero redes de sensores propias.
El mercado de servicios gestionados de operaciones de seguridad para IoT compite cada vez más en telemetría de dispositivos, inteligencia de amenazas y capacidad de remediación. Dragos añadió descubrimiento de dispositivos, actualizaciones de firmware, rotación de credenciales y gestión de certificados a través de su adquisición de Phosphorus. Los entornos de manufactura de mercado medio, automatización de edificios y ciudades inteligentes siguen siendo áreas abiertas donde la cobertura de operaciones de seguridad está menos desarrollada. Los proveedores que simplifican el despliegue en parques heredados mixtos pueden competir con plataformas más grandes.
Líderes de la Industria de Servicios de Operaciones de Seguridad IoT Gestionados
-
Dragos, Inc.
-
Nozomi Networks Inc.
-
Claroty, Inc.
-
Armis, Inc.
-
Forescout Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Operaciones de Seguridad para IoT Empresas cubiertas en este informe
- Armis, Inc.
- Claroty, Inc.
- Dragos, Inc.
- Nozomi Networks Inc.
- Forescout Technologies, Inc.
- Upstream Security, Inc.
- Phosphorus Cybersecurity Inc.
- Asimily, Inc.
- Finite State, Inc.
- Sternum Ltd.
- Ordr, Inc.
- Mocana Corporation
- TXOne Networks Inc.
- Xage Security, Inc.
- Mission Secure, Inc.
- SecurityGate.io, Inc.
- CyberSaint, Inc.
- Wizard Cyber Limited
- Vijilan Security, LLC
- Ontinue, Inc.
- HexaShield Limited
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Operaciones de Seguridad para IoT
- Septiembre de 2026: Dragos completó formalmente las adquisiciones de runZero y NetRise, de forma simultánea al cierre de la inversión mayoritaria de Accenture. RunZero aporta evaluación de exposición e inteligencia de superficie de ataque en entornos de TI, OT, IoT y nube. NetRise añade visibilidad de la cadena de suministro de software a nivel de firmware, otorgando a la Plataforma Dragos combinada protección xOT de extremo a extremo desde el descubrimiento de activos hasta el riesgo de componentes a nivel de dispositivo.
- Junio de 2026: Accenture anunció una transacción combinada de 4,175 mil millones de USD para adquirir una participación mayoritaria en Dragos y el 100% de runZero y NetRise, creando una plataforma de seguridad OT e IoT extendida de extremo a extremo respaldada por la red global de prestación de servicios profesionales de Accenture. La transacción se cerró en etapas hasta septiembre de 2026 y es el mayor despliegue de capital único en el mercado de seguridad OT e IoT hasta la fecha.
- Junio de 2026: Dragos adquirió Phosphorus Cybersecurity, un especialista en gestión y seguridad de dispositivos IoT extendidos, ampliando la Plataforma Dragos al descubrimiento activo de dispositivos conectados, gestión automatizada de actualizaciones de firmware, rotación de contraseñas y gestión del ciclo de vida de certificados en entornos OT e IoT de infraestructura crítica.
- Abril de 2026: ServiceNow completó su adquisición de Armis por 7,75 mil millones de USD, su mayor transacción hasta la fecha. Armis añade descubrimiento sin agente en tiempo real y gestión de riesgos cibernéticos en TI, OT, IoT, dispositivos médicos, IA física y nube a la plataforma de ServiceNow, y se espera que más que triplique el mercado direccionable de ServiceNow para soluciones de seguridad y riesgo.
Alcance del Informe Global del Mercado de Servicios de Operaciones de Seguridad IoT Gestionados
El Mercado de Servicios Gestionados de Operaciones de Seguridad para IoT se refiere a la industria enfocada en la entrega externalizada, el monitoreo, la gestión y la optimización continua de las operaciones de ciberseguridad para entornos de Internet de las Cosas (IoT) en empresas, instalaciones industriales, infraestructura crítica, ciudades inteligentes, sistemas de salud, redes de transporte y ecosistemas de consumidores conectados.
El Informe de Servicios Gestionados de Operaciones de Seguridad para IoT está segmentado por Tipo de Servicio (Monitoreo y Gestión de Seguridad, Detección y Respuesta Gestionadas, Detección de Amenazas y Respuesta a Incidentes, Gestión de Vulnerabilidades y Exposición, Monitoreo y Reporte de Cumplimiento, Inteligencia de Amenazas y Caza de Amenazas, y Preparación ante Incidentes e Informática Forense Digital), Función de Seguridad (Seguridad de Redes y Protocolos, Seguridad de Endpoints y Dispositivos, Seguridad de Aplicaciones y API, Seguridad en la Nube y Virtual, Seguridad de Datos y Cifrado, e Identidad, Acceso y Seguridad de Acceso Privilegiado), Industria de Usuario Final (Manufactura Inteligente, Energía y Servicios Públicos, Salud Conectada e IoMT, Automoción y Movilidad, Gobierno y Ciudades Inteligentes, Transporte y Logística, Comercio Minorista y Edificios Comerciales, y Otras Industrias de Usuario Final), y Geografía (América del Norte [Estados Unidos, Canadá y México], América del Sur [Brasil, Argentina y Resto de América del Sur], Europa [Alemania, Reino Unido, Francia, Italia y Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur, Australia, Singapur y Resto de Asia-Pacífico], Oriente Medio [Emiratos Árabes Unidos, Arabia Saudita, Israel, Turquía y Resto de Oriente Medio], y África [Sudáfrica, Nigeria, Egipto y Resto de África]). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Monitoreo y Gestión de Seguridad |
| Detección y Respuesta Gestionadas |
| Detección de Amenazas y Respuesta a Incidentes |
| Gestión de Vulnerabilidades y Exposición |
| Monitoreo y Notificación de Cumplimiento |
| Inteligencia de Amenazas y Caza de Amenazas |
| Preparación ante Incidentes y Análisis Forense Digital |
| Seguridad de Redes y Protocolos |
| Seguridad de Endpoints y Dispositivos |
| Seguridad de Aplicaciones y API |
| Seguridad en la Nube y Virtual |
| Seguridad de Datos y Cifrado |
| Seguridad de Identidad, Acceso y Acceso Privilegiado |
| Manufactura Inteligente |
| Energía y Servicios Públicos |
| Salud Conectada e IoMT |
| Automoción y Movilidad |
| Gobierno y Ciudades Inteligentes |
| Transporte y Logística |
| Comercio Minorista y Edificios Comerciales |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Monitoreo y Gestión de Seguridad | |
| Detección y Respuesta Gestionadas | ||
| Detección de Amenazas y Respuesta a Incidentes | ||
| Gestión de Vulnerabilidades y Exposición | ||
| Monitoreo y Notificación de Cumplimiento | ||
| Inteligencia de Amenazas y Caza de Amenazas | ||
| Preparación ante Incidentes y Análisis Forense Digital | ||
| Por Función de Seguridad | Seguridad de Redes y Protocolos | |
| Seguridad de Endpoints y Dispositivos | ||
| Seguridad de Aplicaciones y API | ||
| Seguridad en la Nube y Virtual | ||
| Seguridad de Datos y Cifrado | ||
| Seguridad de Identidad, Acceso y Acceso Privilegiado | ||
| Por Industria de Usuario Final | Manufactura Inteligente | |
| Energía y Servicios Públicos | ||
| Salud Conectada e IoMT | ||
| Automoción y Movilidad | ||
| Gobierno y Ciudades Inteligentes | ||
| Transporte y Logística | ||
| Comercio Minorista y Edificios Comerciales | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de operaciones de seguridad para IoT?
El mercado de servicios gestionados de operaciones de seguridad para IoT se valora en 6,62 mil millones de USD en 2026 y se proyecta que alcance los 16,42 mil millones de USD para 2032, registrando una CAGR del 19,91% durante 2027-2032.
¿Qué tipo de servicio tiene la mayor participación?
Monitoreo y Gestión de Seguridad lidera con el 29,46% de los ingresos del mercado en 2026, impulsado por la necesidad de visibilidad continua de dispositivos, monitoreo de amenazas y clasificación de alertas en entornos conectados.
¿Qué función de seguridad se está expandiendo más rápido?
Seguridad de Identidad, Acceso y Acceso Privilegiado se proyecta que crezca a un CAGR del 20,12% hasta 2032, respaldado por los crecientes requisitos de acceso remoto seguro, conectividad de terceros y protección de cuentas privilegiadas.
¿Por qué Manufactura Inteligente es un grupo de clientes importante?
Manufactura Inteligente representó el 24,32% de los ingresos del mercado en 2026 porque las instalaciones industriales dependen de grandes redes de máquinas conectadas, sensores, robótica y sistemas de control que requieren un monitoreo de seguridad ininterrumpido.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico registre el crecimiento más rápido, con un CAGR del 20,76% hasta 2032, impulsado por la rápida digitalización industrial, la expansión de las implementaciones de IoT y la creciente demanda de experiencia en ciberseguridad externalizada.
¿Qué está impulsando la adopción de seguridad gestionada en la atención médica conectada?
Se espera que Salud Conectada e IoMT crezca a un CAGR del 20,68% hasta 2032, ya que las organizaciones de atención médica requieren cada vez más monitoreo continuo, visibilidad de dispositivos médicos, soporte de cumplimiento y protección contra ataques de ransomware.