
Tamanho e Participação do Mercado de Serviços Gerenciados de Governança de Identidade
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
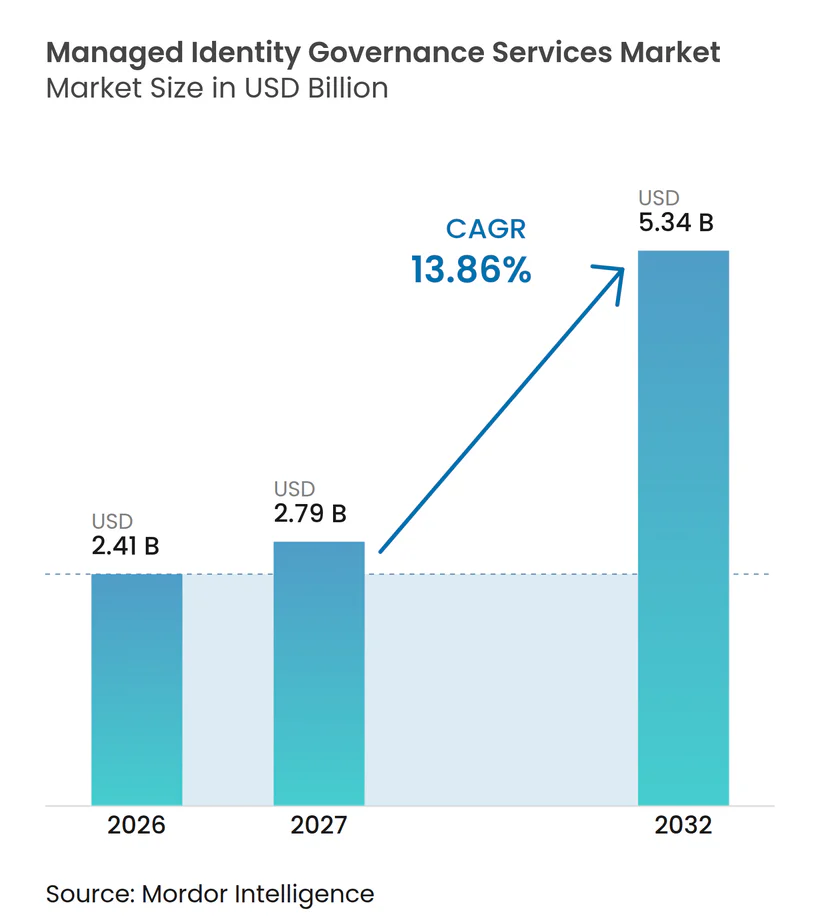
| Tamanho do Mercado (2027) | 2.79 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.86 % |
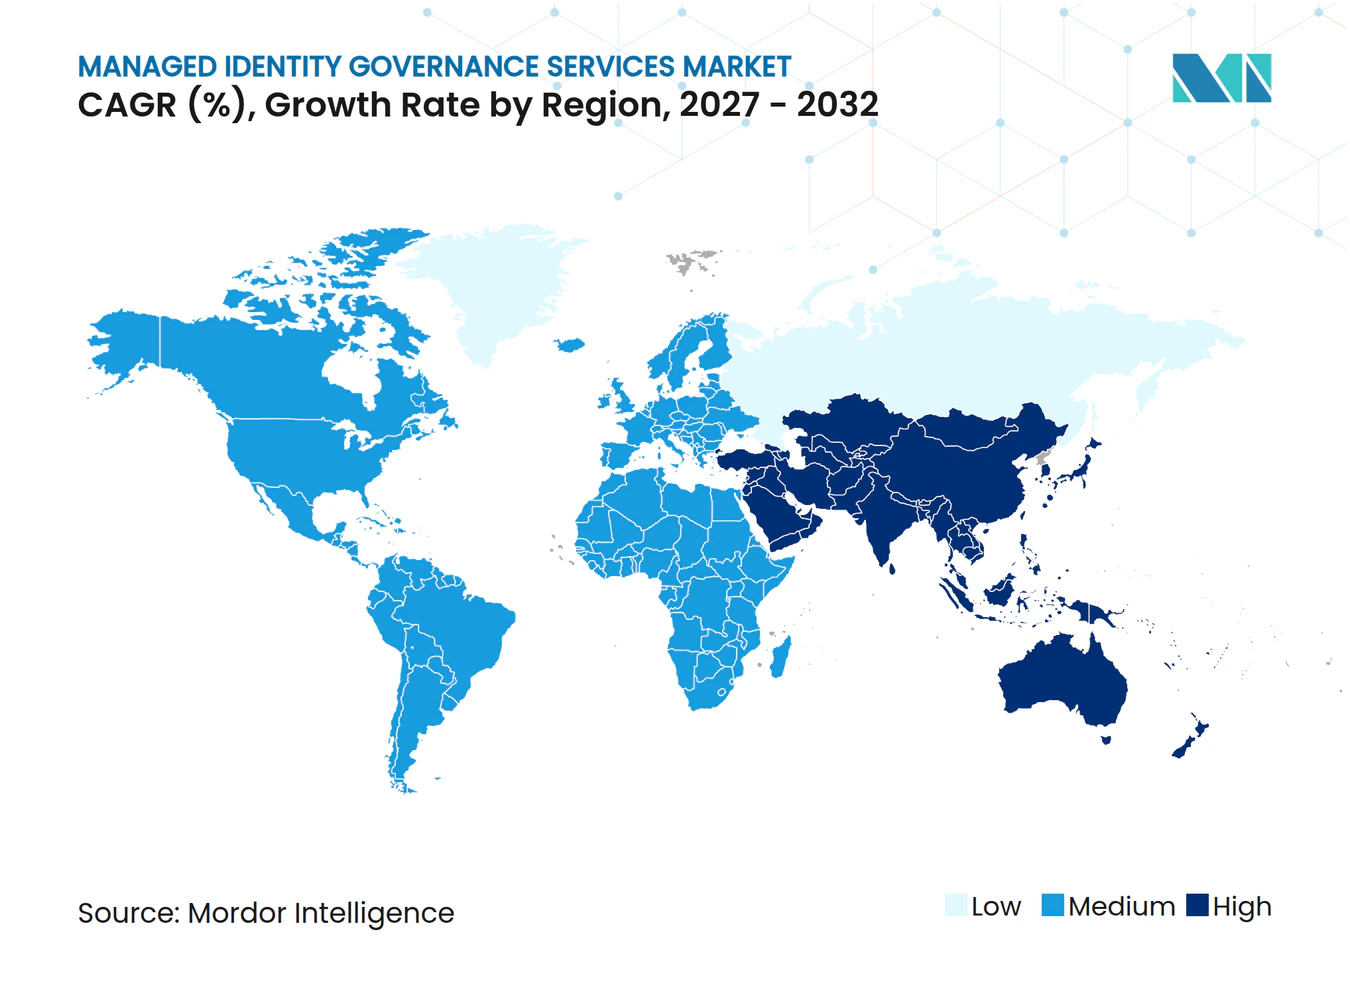
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Governança de Identidade por Mordor Intelligence
O tamanho do mercado de serviços gerenciados de governança de identidade está projetado para expandir de 2,41 bilhões de USD em 2026 e 2,79 bilhões de USD em 2027 para 5,34 bilhões de USD até 2032, registrando um CAGR de 13,86% entre 2027 e 2032. O mercado de serviços gerenciados de governança de identidade está se beneficiando à medida que as organizações transferem a responsabilidade pelo provisionamento, revisões de acesso, controles de segregação de funções e governança de acesso privilegiado para provedores especializados. Os compradores estão migrando de ferramentas isoladas de certificação de acesso para serviços contínuos que abrangem o ciclo de vida da identidade e fornecem evidências para auditorias. A entrega nativa em nuvem fornece a base técnica para essa mudança, permitindo operações mais centralizadas e conexões reutilizáveis entre ambientes de clientes. O mercado de serviços gerenciados de governança de identidade também apresenta uma nova oportunidade em identidades de máquinas e agentes de inteligência artificial, onde o acesso muda mais rapidamente do que os processos de revisão humana programados conseguem acompanhar. A concorrência está se movendo em direção a uma cobertura de plataforma mais ampla, capacidades de governança específicas para inteligência artificial e modelos de entrega que reduzem a dependência de escassos especialistas internos em identidade.
Principais Conclusões do Relatório
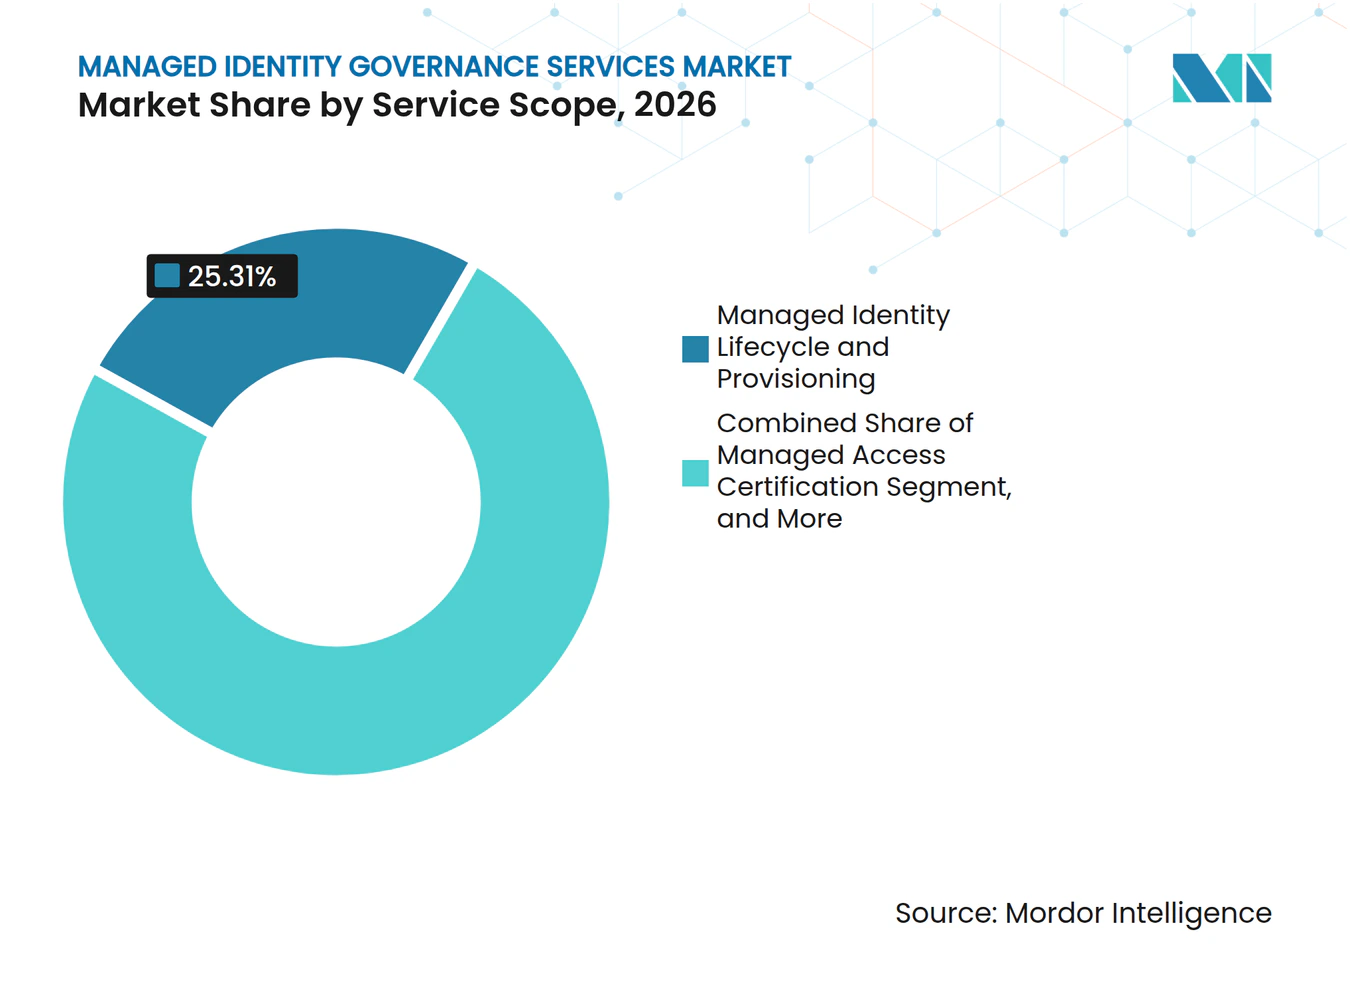
- Por escopo de serviço, o Ciclo de Vida de Identidade Gerenciada e Provisionamento deteve 25,31% da participação de receita em 2026, enquanto a Governança de Identidade Não Humana e de Agente de Inteligência Artificial Gerenciada está projetada para expandir a um CAGR de 14,86% até 2032 no mercado de serviços gerenciados de governança de identidade.
- Por tipo de implantação, os serviços gerenciados nativos em nuvem representaram 60,99% da participação de receita em 2026 e estão projetados para expandir a um CAGR de 14,44% até 2032.
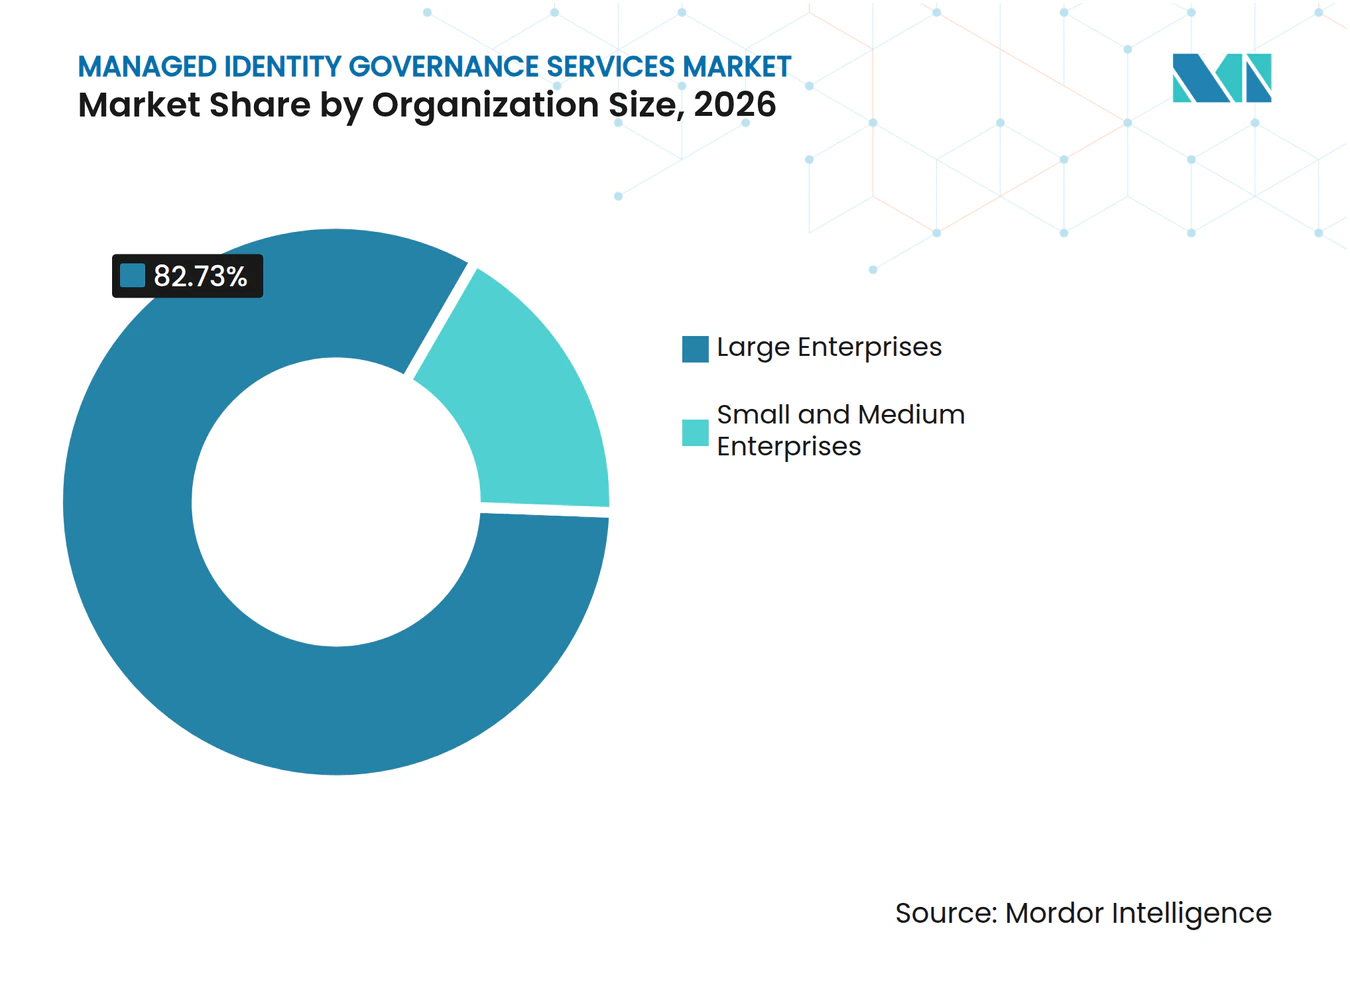
- Por tamanho de organização, as grandes empresas detiveram 82,37% da participação de receita no mercado de serviços gerenciados de governança de identidade em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 14,27% até 2032.
- Por modelo de entrega de serviço, as operações totalmente gerenciadas detiveram 55,19% da participação de receita em 2026 e estão projetadas para expandir a um CAGR de 14,46% até 2032.
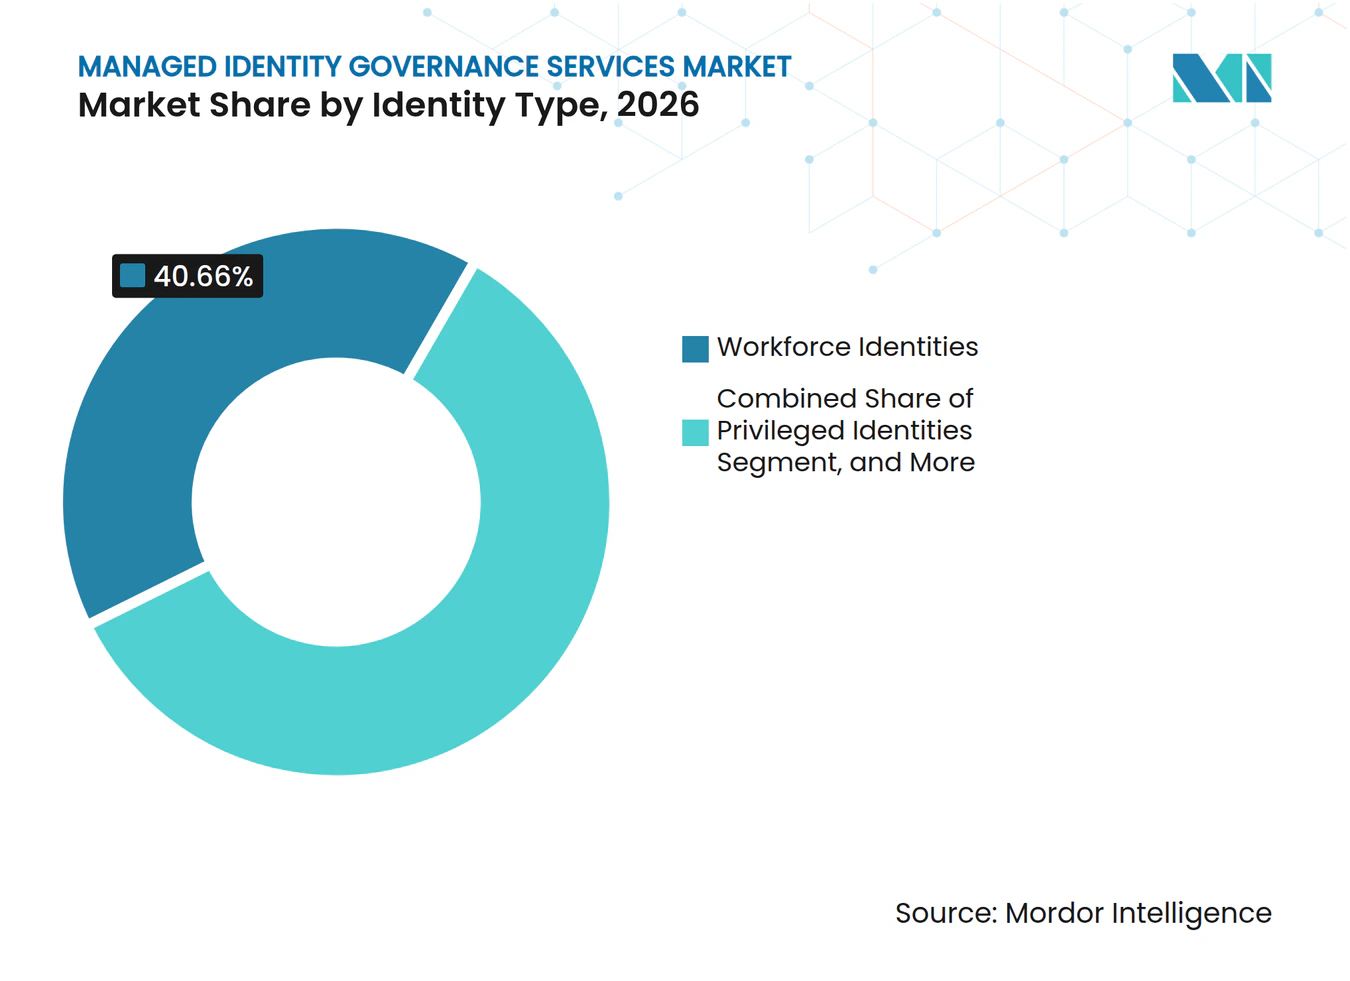
- Por tipo de identidade, as identidades de força de trabalho detiveram 40,66% da participação de receita em 2026, enquanto as Identidades de Agente de Inteligência Artificial estão projetadas para expandir a um CAGR de 14,83% até 2032.
- Por vertical do setor, o BFSI deteve 24,27% da participação de receita em 2026, enquanto Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 15,46% até 2032 no mercado de serviços gerenciados de governança de identidade.
- Por geografia, a América do Norte deteve 48,96% da participação de receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 14,82% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aplicação Regulatória de Revisões Periódicas de Acesso e Controles de Menor Privilégio | +3.2% | Global, com efeito concentrado na Europa, América do Norte e núcleo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Patrimônios de Identidade Híbridos e Multi-Nuvem | +2.8% | Global, com intensidade na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Engenheiros Qualificados em Governança de Identidade | +2.4% | Global, com pressão aguda na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Crescente Governança de Identidades Não Humanas e de Agentes de Inteligência Artificial | +2.1% | Global, com intensidade de adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Programas de Confiança Zero e Sem Senha Aumentando as Cargas de Trabalho de Governança de Acesso | +1.6% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos Contínuos de Evidências de Conformidade | +1.2% | América do Norte, Europa e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aplicação Regulatória de Revisões Periódicas de Acesso e Controles de Menor Privilégio
O mercado de serviços gerenciados de governança de identidade é apoiado por regulamentações que exigem que as empresas demonstrem como o acesso é aprovado, revisado e revogado. O Ato de Resiliência Operacional Digital tornou-se vinculante para entidades financeiras da União Europeia em 17 de janeiro de 2025, e exige que os direitos de acesso sigam os princípios de necessidade de conhecimento, menor privilégio e segregação de funções.[1] A implementação da NIS2 na Alemanha expandiu o escopo de conformidade para as organizações abrangidas e reforçou o requisito de controles de identidade estruturados. O PCI DSS 4.0 e o CMMC 2.0 exercem pressão semelhante, com controles de acesso e trilhas de auditoria como obrigações contratuais ou regulatórias. Os provedores gerenciados podem transformar essas tarefas recorrentes em procedimentos de serviço padrão, reduzindo o ônus operacional para organizações com múltiplos programas de conformidade. O mercado de serviços gerenciados de governança de identidade, portanto, se beneficia quando as equipes de conformidade precisam de evidências de operação contínua, e não apenas de políticas escritas.
Expansão de Patrimônios de Identidade Híbridos e Multi-Nuvem
O mercado de serviços gerenciados de governança de identidade está se beneficiando de patrimônios de identidade que abrangem plataformas de nuvem pública, infraestrutura privada, diretórios legados e aplicações empresariais. Uma alteração de usuário pode exigir atualizações em vários sistemas, enquanto os modelos de funções e direitos frequentemente variam entre ambientes. Isso cria trabalho que depende de federação, gerenciamento de conectores e mapeamento de direitos entre domínios, em vez de simples administração de usuários. A ManageEngine relatou que 49% dos entrevistados identificaram lacunas de governança, e 48% identificaram a pressão de conformidade como a principal prioridade de investimento em identidade em 2026. Os provedores podem distribuir o custo de manutenção de conectores entre múltiplos clientes, enquanto uma única empresa precisaria cobrir essa manutenção internamente. O mercado de serviços gerenciados de governança de identidade se beneficia desse modelo operacional porque o patrimônio de identidade se torna mais difícil de gerenciar à medida que mais sistemas são adicionados.
Escassez de Engenheiros Qualificados em Governança de Identidade
A escassez de engenheiros qualificados em governança de identidade fortalece o argumento para operações terceirizadas no mercado de serviços gerenciados de governança de identidade. A SANS constatou que 60% das organizações pesquisadas consideraram a lacuna de competências como seu principal desafio de força de trabalho em 2026, em comparação com 40% que citaram escassez de pessoal. A constatação mostra que os empregadores precisam de capacidade especializada, não apenas de pessoal adicional. A ISC2 também relatou que 95% das organizações dos entrevistados tinham pelo menos 1 necessidade de competência em cibersegurança, e 59% descreveram a deficiência como crítica ou significativa. Um provedor de serviços pode fornecer uma equipe com experiência em provisionamento, certificação de acesso e processos de acesso privilegiado sob um contrato recorrente. Esse modelo limita a perturbação que decorre de longos ciclos de contratação, pressão salarial e rotatividade entre escassos especialistas.
Crescente Governança de Identidades Não Humanas e de Agentes de Inteligência Artificial
O mercado de serviços gerenciados de governança de identidade está se expandindo para a governança de identidades não humanas e de agentes de inteligência artificial à medida que as empresas automatizam mais trabalho. A pesquisa da Cloud Security Alliance afirma que as identidades não humanas superam os usuários humanos em uma média de 45 para 1, e a proporção pode chegar a 144 para 1 em ambientes nativos em nuvem. Essas identidades usam credenciais, contas de serviço, tokens e permissões de carga de trabalho que podem não ter um proprietário designado ou um ciclo de revisão regular. Os agentes de inteligência artificial representam um desafio adicional porque podem solicitar acesso delegado e concluir tarefas mais rapidamente do que um revisor consegue inspecionar o caminho de acesso. A Saviynt introduziu o Identity Security for AI em março de 2026 para cobrir descoberta, governança do ciclo de vida e controles em tempo de execução para agentes de inteligência artificial. Os provedores gerenciados podem adicionar descoberta, rotação de credenciais e autorização em tempo de execução como serviços especializados, em vez de pedir a cada cliente que construa essas capacidades internamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Conectores Legados e Qualidade de Dados | -1.2% | Global, com maior complexidade em grandes ambientes empresariais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Regras Fragmentadas de Residência de Dados e Processamento Transfronteiriço | -0.9% | Europa, Ásia-Pacífico e Oriente Médio, com implicações transfronteiriças em implantações multinacionais | Longo prazo (≥ 4 anos) |
| Retorno Lento do Remediação de Funções Legadas | -0.7% | Global, com atrito particular em setores com grande presença de sistemas legados na América do Norte e Europa | Médio prazo (2-4 anos) |
| Concentração de Expertise em Identidade em Escassos Especialistas | -0.5% | Global, com escassez mais aguda na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Conectores Legados e Qualidade de Dados
O mercado de serviços gerenciados de governança de identidade enfrenta uma integração mais lenta, onde os clientes operam aplicações mais antigas e dados autoritativos fragmentados. Grandes empresas podem ter sistemas ERP, mainframes proprietários e diretórios mais antigos que carecem de interfaces padrão para automação do ciclo de vida de identidade. Cada aplicação pode precisar de um conector personalizado antes que o provisionamento ou a revisão de acesso possa prosseguir com segurança. A qualidade dos dados é igualmente importante porque registros de RH incompletos ou taxonomias de funções inconsistentes podem fazer com que as regras automatizadas falhem. A Cloud Security Alliance observa que os programas de identidade não humana frequentemente começam com informações de propriedade ausentes, o que limita o controle do ciclo de vida desde o início. Essas restrições podem prolongar os cronogramas de implementação, atrasar a realização de valor pelo cliente e reduzir a alavancagem operacional que os provedores esperam de uma entrega de serviço repetível.
Regras Fragmentadas de Residência de Dados e Processamento Transfronteiriço
Os requisitos de residência de dados podem limitar a adoção de um modelo de entrega padronizado no mercado de serviços gerenciados de governança de identidade. Os dados de identidade incluem atributos pessoais, direitos, registros de acesso e registros que suportam atividades de auditoria. As regras do GDPR sobre transferências internacionais, requisitos nacionais de localização e obrigações de soberania específicas do setor podem determinar onde esses registros são processados.[2] A Omada anunciou o Omada Identity Sovereign em junho de 2026 como uma opção em contêiner para organizações regulamentadas que utilizam infraestrutura controlada pelo cliente. Implantações regionais separadas podem aumentar os custos de entrega e limitar a reutilização de análises centralizadas. Os provedores também devem manter documentação e controles que demonstrem o processamento transfronteiriço em conformidade para clientes multinacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Escopo de Serviço:
A Governança de Agentes de Inteligência Artificial Reformula o Mix de Receita de ServiçosO Ciclo de Vida de Identidade Gerenciada e Provisionamento deteve 25,31% da participação do mercado de serviços gerenciados de governança de identidade em 2026. A categoria permanece como a base operacional porque automatiza os fluxos de trabalho de entrada-movimentação-saída em cadeias complexas de RH para TI. A Certificação e Recertificação de Acesso Gerenciada, e a Governança e Administração de Identidade Gerenciada suportam conformidade contínua, evidências e administração de políticas. A Governança de Privilégios e Segregação de Funções Gerenciada aborda permissões sensíveis que os órgãos de auditoria examinam mais de perto, particularmente em serviços financeiros. Essas linhas de serviço estabelecidas suportam contratos recorrentes porque as funções de usuário, aplicações e processos de negócios estão em constante evolução.
A Governança de Identidade Não Humana e de Agente de Inteligência Artificial Gerenciada está projetada para expandir a um CAGR de 14,86% até 2032. Ela aborda identidades de máquinas, contas de serviço, cargas de trabalho e agentes cujas permissões estão fora dos processos padrão de identidade de funcionários. A Saviynt lançou o Zuma em julho de 2026 para descobrir e governar agentes de inteligência artificial, grandes modelos de linguagem, aplicações de inteligência artificial e outras identidades não humanas. A necessidade de descoberta, atribuição de propriedade, controle do ciclo de vida e avaliação em tempo de execução pode separar esse trabalho das operações de identidade humana. O mercado de serviços gerenciados de governança de identidade provavelmente verá os provedores diferenciarem esses serviços por meio de controles, ferramentas e expertise de entrega especializados.



Por Tipo de Implantação:
A Infraestrutura Nativa em Nuvem Ancora a Economia dos Serviços GerenciadosOs serviços gerenciados nativos em nuvem representaram 60,99% do segmento de implantação em 2026. O modelo se beneficia de monitoramento centralizado, integração baseada em API, operações multi-inquilino e atualizações de serviço de menor custo onde os sistemas de destino possuem conectores disponíveis. Os serviços híbridos permanecem importantes onde os clientes utilizam aplicações em nuvem, mas mantêm sistemas ERP locais ou diretórios legados. A entrega hospedada pelo cliente e local atende usuários em defesa, governo e infraestrutura financeira com requisitos mais rígidos de controle de dados. Os serviços gerenciados nativos em nuvem estão projetados para expandir a um CAGR de 14,44% até 2032.
As abordagens de nuvem privada situam-se entre a entrega em nuvem compartilhada e a operação local tradicional. A Omada lançou o Identity Cloud Private em maio de 2026 para empresas regulamentadas e organizações governamentais que requerem um locatário Azure controlado pelo cliente. Esse design preserva as funções de nuvem enquanto permite que os clientes mantenham o controle sobre o plano de dados de identidade. Uma melhor emulação em nuvem de conectores estabelecidos pode reduzir a barreira de migração para clientes de médio porte com infraestrutura mais antiga. O mercado de serviços gerenciados de governança de identidade manterá vários modelos de implantação mesmo com a liderança da entrega nativa em nuvem na demanda geral.
Por Tamanho de Organização:
A Dominância das Grandes Empresas Mascara um Significativo Potencial das PMEsAs grandes empresas detiveram 82,37% da receita em 2026. Essas organizações gerenciam mais usuários, aplicações, fornecedores e fluxos de trabalho regulamentados, resultando em valores de contrato mais elevados e um escopo de serviço mais amplo. Seus ambientes de identidade frequentemente requerem controles coordenados em processos complexos de RH para TI e vários sistemas de negócios. Os períodos históricos de entrega de 12 a 24 meses limitaram a adoção por organizações menores. As grandes empresas permanecerão como os principais clientes para programas amplos de governança de identidade em múltiplas regiões.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 14,27% até 2032. A NIS2 aplica-se a entidades com apenas 50 funcionários em setores abrangidos, e a orientação de 2025 da Cloud Security Alliance recomenda provedores de serviços de segurança gerenciados onde a capacidade interna é limitada. A Omada lançou um Gateway de Aplicação em Nuvem baseado em Docker em abril de 2026, reduzindo o tempo médio de integração de novos clientes para menos de 30 minutos. A implantação mais rápida permite que compradores menores utilizem capacidade especializada externa sem manter uma equipe interna completa de identidade. O mercado de serviços gerenciados de governança de identidade pode, portanto, se expandir abaixo do limite histórico de compradores com 1.000 funcionários.

Por Modelo de Entrega de Serviço:
A Terceirização Total Consolida a DemandaAs operações totalmente gerenciadas detiveram 55,19% do segmento de entrega de serviço em 2026. Esse modelo transfere a certificação de acesso recorrente, o provisionamento, a revisão de direitos e o trabalho de acesso privilegiado para o provedor. É atraente quando as equipes internas não conseguem realizar essas atividades de forma consistente, embora os compradores retenham responsabilidades de política e supervisão. As operações co-gerenciadas são adequadas para organizações que desejam a propriedade da governança interna, enquanto os Serviços de Plataforma Gerenciada e Consultoria apoiam clientes que requerem configuração e otimização. As operações totalmente gerenciadas estão projetadas para expandir a um CAGR de 14,46% até 2032.
A entrega totalmente gerenciada pode oferecer aos provedores maior visibilidade de receita e volumes de serviço mais previsíveis. Essa posição pode apoiar o investimento em automação para campanhas de revisão recorrentes e solicitações de ciclo de vida. Os serviços co-gerenciados e de consultoria permanecem relevantes onde o design do programa, o conhecimento de políticas e o julgamento de negócios são centrais. O setor de serviços gerenciados de governança de identidade se beneficia de ambos os modelos, mas a entrega totalmente gerenciada tem a maior base de receita atual. O mercado de serviços gerenciados de governança de identidade pode se expandir onde os compradores veem as operações externas como uma forma de limitar os riscos de pessoal e execução.
Por Tipo de Identidade:
Identidades de Agentes de Inteligência Artificial Emergem como a Categoria de Crescimento DefinidoraAs identidades de força de trabalho detiveram 40,66% do segmento de tipo de identidade em 2026. Elas permanecem como a maior categoria porque as empresas investiram há muito tempo em integração de funcionários, mudanças de função, fluxos de trabalho de desligamento, controle de acesso baseado em função e certificação. As identidades de força de trabalho externa, terceiros, privilegiadas e de máquinas requerem diferentes processos de propriedade e revisão porque operam fora dos registros padrão de funcionários ou representam riscos de acesso mais elevados. Contêineres, APIs e microsserviços estão aumentando o inventário de contas de serviço, chaves e identidades de carga de trabalho. O mercado de serviços gerenciados de governança de identidade precisa de modelos de entrega que possam aplicar controles adequados em todas essas populações.
As Identidades de Agentes de Inteligência Artificial estão projetadas para expandir a um CAGR de 14,83% até 2032. Os agentes podem solicitar acesso, formar cadeias de permissão delegada e concluir fluxos de trabalho de alto impacto antes que um revisor humano veja a atividade. A Cloud Security Alliance identifica a governança de identidade não humana como uma lacuna importante, e a OWASP publicou o Non-Human Identities Top 10 em janeiro de 2025 como referência de risco. A SailPoint disponibilizou seu Agentic Fabric de forma geral em agosto de 2026 como parte de sua oferta unificada de Segurança de Identidade. A categoria cria uma oportunidade de serviço distinta porque a governança deve operar na velocidade das máquinas.
Por Vertical do Setor:
A Urgência na Saúde Acelera o Crescimento Mais Rápido entre os Setores RegulamentadosO BFSI deteve 24,27% da receita em 2026. As instituições financeiras gerenciam obrigações sensíveis à identidade sob DORA, PCI DSS 4.0, SOX e regras de supervisão nacionais, apoiando a demanda por certificação, acesso privilegiado e controles de segregação de funções. Sistemas de produtos complexos, transações de alto valor e grandes ecossistemas de terceiros aumentam o custo de um controle de acesso fraco. TI e Telecomunicações, Governo e Defesa Pública, Energia e Serviços Públicos, Manufatura, Varejo e Comércio Eletrônico, e Educação também precisam de controle de identidade mais amplo à medida que seus perímetros tecnológicos se expandem. O mercado de serviços gerenciados de governança de identidade, portanto, atende a uma ampla gama de setores com necessidades variadas de conformidade e operacionais.
Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 15,46% até 2032. O Departamento de Saúde e Serviços Humanos dos Estados Unidos propôs controles mais rigorosos da Regra de Segurança HIPAA em janeiro de 2025, incluindo autenticação multifator e criptografia para informações de saúde eletrônicas protegidas. A HIPAA já exige controles de acesso, identificação única de usuário e controles de auditoria sob a Seção 164.312. Os sistemas de saúde devem gerenciar o acesso para médicos, contratados e usuários de tecnologia clínica, enquanto produzem evidências em sistemas operacionais e clínicos. Os provedores podem apoiar o gerenciamento do ciclo de vida e a certificação onde as equipes internas de TI enfrentam restrições orçamentárias e de pessoal.
Análise Geográfica
Mercado de Serviços de Governança de Identidade Gerenciada da América do Norte
A América do Norte respondeu por 48,96% da participação no mercado de serviços de governança de identidade gerenciada em 2026. Os Estados Unidos possuem uma densa população de empresas nos setores financeiro, de saúde, tecnologia e governo que operam sob as diretrizes do NIST Cybersecurity Framework 2.0, as regras de divulgação da SEC e os requisitos estaduais de privacidade.[3] O Canadá conta com compradores ativos nos setores financeiro e público, enquanto o México registra crescimento da demanda impulsionado pelo setor bancário digital e pela manufatura de nearshoring. A colaboração da SailPoint com a AWS em março de 2026 disponibilizou a Segurança de Identidade de Máquinas e a Segurança de Identidade de Agentes por meio do AWS Marketplace, inserindo a aquisição nos canais de nuvem já estabelecidos. O mercado de serviços de governança de identidade gerenciada se beneficia da capacidade dos compradores de adquirir recursos de governança em conjunto com serviços de nuvem mais amplos.
Mercado de Serviços de Governança de Identidade Gerenciada da Ásia-Pacífico
A Ásia-Pacífico deve expandir a uma CAGR de 14,82% até 2032. A região combina adoção crescente de nuvem, regras de proteção de dados em evolução e uma base crescente de provedores especializados de serviços gerenciados. A Japan Business Systems lançou um Serviço Gerenciado de ID para o Microsoft Entra ID em julho de 2026, enquanto a Hitachi Solutions Create lançou uma Solução de Gestão de Governança de ID em maio de 2026. Índia, China, Coreia do Sul e Austrália apresentam padrões de demanda distintos, moldados por regulamentações nacionais de privacidade e planos de infraestrutura com prioridade para a nuvem. O mercado de serviços de governança de identidade gerenciada pode se expandir à medida que os provedores desenvolvem capacidade de entrega local para clientes regulamentados.
Mercado de Serviços de Governança de Identidade Gerenciada da EMEA e América do Sul
A Europa detém a segunda maior participação regional no mercado de serviços de governança de identidade gerenciada, pois a DORA e a NIS2 aumentam a necessidade de controles de identidade demonstráveis. Alemanha, Reino Unido e França são os principais mercados nacionais, e o lançamento do Identity Cloud Private da Omada em maio de 2026 atendeu às necessidades de implantações com consciência de soberania para empresas regulamentadas. A América do Sul está se desenvolvendo a partir de uma base menor, com as regras de proteção de dados do Brasil apoiando os investimentos iniciais nos setores financeiro e de tecnologia. O Oriente Médio e a África ainda se encontram em estágios iniciais de adoção, embora Arábia Saudita, Emirados Árabes Unidos, África do Sul e Nigéria apresentem demanda por meio de atividades nos setores público, de serviços financeiros e de telecomunicações.
Cenário Competitivo
Concentração do Mercado
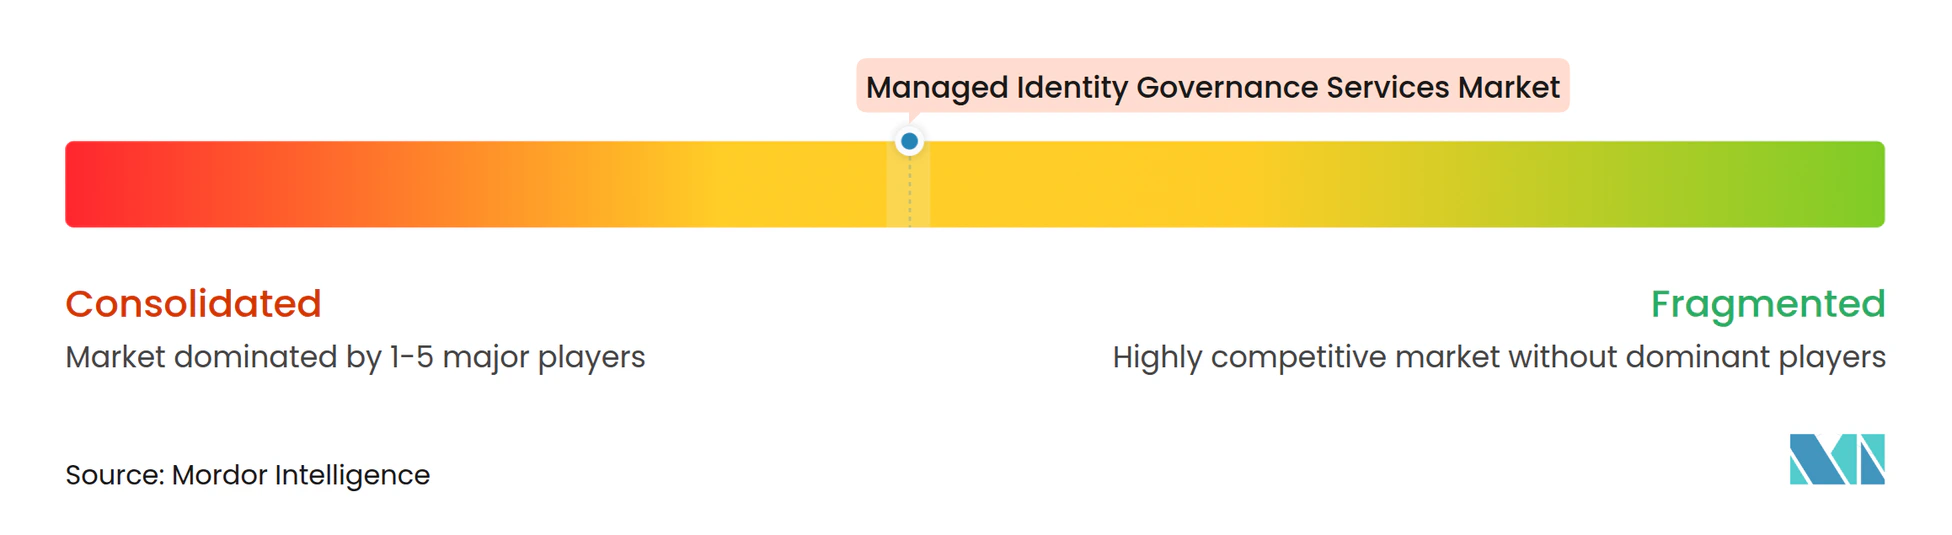
O mercado de serviços gerenciados de governança de identidade é moderadamente concentrado na extremidade superior, onde os fornecedores de IGA apoiam ecossistemas de canais de integradores de sistemas e provedores de serviços regionais. SailPoint e Saviynt fornecem plataformas que os parceiros de serviço configuram e operam para clientes empresariais. Os grandes provedores competem em cobertura global, capacidade de entrega, parcerias técnicas e suporte em múltiplos ambientes regulatórios. O mercado de serviços gerenciados de governança de identidade também apresenta uma oportunidade na governança de agentes de inteligência artificial, pois muitas empresas ainda não estabeleceram controles formais de agentes. A ServiceNow concluiu a aquisição da Veza em março de 2026, integrando as capacidades de segurança de identidade da Veza em seu portfólio mais amplo de segurança e risco.[4]
A concorrência também vem de provedores focados em implantação rápida e modelos operacionais nativos de inteligência artificial. A SailPoint introduziu uma solução unificada de Segurança de Identidade em agosto de 2026, combinando Agentic Fabric e Human Fabric para descoberta e governança contínua de identidade. A Saviynt lançou uma plataforma de controle de identidade com inteligência artificial em março de 2026 para governar agentes desde a descoberta até o tempo de execução. A Pathlock introduziu o Nexus em junho de 2026 para acesso, controles, identidade e segurança de aplicações em SAP, Oracle, Workday e mais de 150 aplicações. O sucesso competitivo depende da capacidade de integração, garantia de entrega, suporte regulatório e cobertura de controles.
A Omada adquiriu a EmpowerID em setembro de 2026, adicionando capacidades de governança de agentes de inteligência artificial em tempo de execução ao seu portfólio. A CrowdStrike lançou o Falcon Next-Gen Identity Security em agosto de 2025 para proteger identidades humanas, não humanas e de agentes de inteligência artificial em todo o ciclo de vida de identidade híbrida. Esses desenvolvimentos aumentam a sobreposição entre identidade, segurança em nuvem e plataformas de operações de segurança. O mercado de serviços gerenciados de governança de identidade permanece aberto a provedores especializados que possam demonstrar entrega credível e conhecimento setorial.
Líderes do Setor de Serviços Gerenciados de Governança de Identidade
-
SailPoint, Inc.
-
Saviynt, Inc.
-
Omada A/S
-
One Identity LLC
-
RSA Security LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Governança de Identidade Gerenciada Empresas cobertas neste relatório
- SailPoint, Inc.
- Saviynt, Inc.
- Omada A/S
- One Identity LLC
- RSA Security LLC
- Radiant Logic, Inc.
- Pathlock, Inc.
- EmpowerID, Inc.
- Bravura Security, Inc.
- Fischer International Identity, LLC
- SecureAuth Corporation
- Simeio Solutions, LLC
- Clear Skye, Inc.
- Zilla Security, Inc.
- ConductorOne, Inc.
- Lumos, Inc.
- Zluri Technologies Private Limited
- Tools4ever B.V.
- Identity Automation, Inc.
- Veza Technologies, Inc.
- Apono, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Governança de Identidade Gerenciada
- Setembro de 2026: A Omada A/S adquiriu a EmpowerID, pioneira em governança de agentes de inteligência artificial. A aquisição trouxe as capacidades de governança de agentes em tempo de execução da EmpowerID para o portfólio da Omada, fortalecendo a capacidade da Omada de aplicar controles de segurança para identidades humanas, não humanas e de agentes de inteligência artificial em ambientes empresariais.
- Agosto de 2026: A SailPoint apresentou sua solução unificada de Segurança de Identidade, combinando o SailPoint Agentic Fabric, disponível de forma geral, e o SailPoint Human Fabric. A solução introduziu descoberta e governança de identidade contínua e em tempo real em populações humanas e não humanas, com sensores leves de endpoint e navegador revelando agentes de inteligência artificial ocultos, credenciais e servidores de Protocolo de Contexto de Modelo, juntamente com um interruptor de desligamento centralizado para agentes não autorizados. A KPMG Canada foi identificada como parceira de aliança inicial para o lançamento.
- Julho de 2026: A Saviynt lançou o Zuma, uma plataforma para descobrir e governar agentes de inteligência artificial, grandes modelos de linguagem, aplicações de inteligência artificial e outras identidades não humanas. O anúncio coincidiu com a Saviynt reportando receita recorrente anual acima de 300 milhões de USD, crescimento de reservas acima de 80% e 96% de retenção de clientes, um sinal de escala comercial para a categoria de serviço de governança de identidade com inteligência artificial.
- Junho de 2026: A Omada lançou o Omada Agent Governance, estendendo seu tecido de governança de identidade para agentes de inteligência artificial e identidades não humanas em uma arquitetura agnóstica de ambiente. Separadamente, a Lumos lançou o Identity Agent Force, um conjunto de agentes de governança de inteligência artificial, incluindo um Agente de Revisão de Acesso, um Caçador de Proprietários de Identidades Não Humanas e um Localizador de Propriedade de Agentes, atendendo clientes empresariais incluindo Mars, Netskope e GitHub.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Governança de Identidade
O Mercado de Serviços Gerenciados de Governança de Identidade refere-se à prestação de serviços terceirizados que ajudam as organizações a gerenciar, monitorar e governar identidades digitais e seu acesso a sistemas empresariais, aplicações, dados e infraestrutura. Esses serviços incluem governança e administração de identidade, certificação de acesso, gerenciamento do ciclo de vida de identidade e provisionamento, governança de acesso privilegiado, gerenciamento de segregação de funções e governança de identidades de máquinas e agentes de inteligência artificial. Os serviços gerenciados de governança de identidade ajudam as organizações a aplicar políticas de acesso, automatizar processos relacionados à identidade, manter a conformidade regulatória, reduzir riscos de acesso não autorizado e melhorar a segurança geral.
O Relatório do Mercado de Serviços Gerenciados de Governança de Identidade é Segmentado por Escopo de Serviço (Governança e Administração de Identidade Gerenciada, Certificação de Acesso Gerenciada, Ciclo de Vida de Identidade Gerenciada e Provisionamento, Governança de Privilégios e Segregação de Funções Gerenciada e Governança de Identidade Não Humana e de Agente de Inteligência Artificial Gerenciada), Modelo de Implantação (Serviço Gerenciado Nativo em Nuvem, Serviço Gerenciado Híbrido e Serviço Gerenciado Hospedado pelo Cliente e Local), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Modelo de Entrega de Serviço (Operações Totalmente Gerenciadas, Operações Co-Gerenciadas e Serviços de Plataforma Gerenciada e Consultoria), Tipo de Identidade (Identidades de Força de Trabalho, Identidades de Força de Trabalho Externa e Terceiros, Identidades Privilegiadas, Identidades de Máquinas, Serviços e Cargas de Trabalho e Identidades de Agentes de Inteligência Artificial), Vertical do Setor (BFSI, TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Defesa Pública, Energia e Serviços Públicos, Manufatura, Varejo e Comércio Eletrônico e Educação) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Governança e Administração de Identidade Gerenciada |
| Certificação de Acesso Gerenciada |
| Ciclo de Vida de Identidade Gerenciada e Provisionamento |
| Governança de Privilégios e Segregação de Funções Gerenciada |
| Governança de Identidade Não Humana e de Agente de Inteligência Artificial Gerenciada |
| Serviço Gerenciado Nativo em Nuvem |
| Serviço Gerenciado Híbrido |
| Serviço Gerenciado Hospedado pelo Cliente e Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Operações Totalmente Gerenciadas |
| Operações Co-Gerenciadas |
| Serviços de Plataforma Gerenciada e Consultoria |
| Identidades de Força de Trabalho |
| Identidades de Força de Trabalho Externa e Terceiros |
| Identidades Privilegiadas |
| Identidades de Máquinas, Serviços e Cargas de Trabalho |
| Identidades de Agentes de Inteligência Artificial |
| BFSI |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Defesa Pública |
| Energia e Serviços Públicos |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Educação |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Escopo de Serviço | Governança e Administração de Identidade Gerenciada | |
| Certificação de Acesso Gerenciada | ||
| Ciclo de Vida de Identidade Gerenciada e Provisionamento | ||
| Governança de Privilégios e Segregação de Funções Gerenciada | ||
| Governança de Identidade Não Humana e de Agente de Inteligência Artificial Gerenciada | ||
| Por Modelo de Implantação | Serviço Gerenciado Nativo em Nuvem | |
| Serviço Gerenciado Híbrido | ||
| Serviço Gerenciado Hospedado pelo Cliente e Local | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Modelo de Entrega de Serviço | Operações Totalmente Gerenciadas | |
| Operações Co-Gerenciadas | ||
| Serviços de Plataforma Gerenciada e Consultoria | ||
| Por Tipo de Identidade | Identidades de Força de Trabalho | |
| Identidades de Força de Trabalho Externa e Terceiros | ||
| Identidades Privilegiadas | ||
| Identidades de Máquinas, Serviços e Cargas de Trabalho | ||
| Identidades de Agentes de Inteligência Artificial | ||
| Por Vertical do Setor | BFSI | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Defesa Pública | ||
| Energia e Serviços Públicos | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Educação | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de governança de identidade?
O tamanho do mercado de serviços gerenciados de governança de identidade está projetado para expandir de 2,41 bilhões de USD em 2026 e 2,79 bilhões de USD em 2027 para 5,34 bilhões de USD até 2032, a um CAGR de 13,86%.
O que está impulsionando a adoção de serviços gerenciados de governança de identidade?
Obrigações regulatórias de controle de acesso, complexidade multi-nuvem, escassez de pessoal qualificado em identidade e volumes crescentes de identidades não humanas estão apoiando a adoção.
Qual categoria de serviço está se expandindo mais rapidamente?
A Governança de Identidade Não Humana e de Agente de Inteligência Artificial Gerenciada está projetada para expandir a um CAGR de 14,86% até 2032.
Qual modelo de implantação lidera os serviços gerenciados de governança de identidade?
Os serviços gerenciados nativos em nuvem lideraram com 60,99% de participação de receita em 2026 e estão projetados para expandir a um CAGR de 14,44% até 2032.
Qual vertical de usuário final tem a expansão projetada mais rápida?
Saúde e Ciências da Vida está projetada para expandir a um CAGR de 15,46% até 2032, à medida que as organizações de saúde enfrentam maiores requisitos de controle de acesso e evidências.
Qual região está se expandindo mais rapidamente para serviços gerenciados de governança de identidade?
A Ásia-Pacífico está projetada para expandir a um CAGR de 14,82% até 2032, apoiada pela adoção de nuvem e pela evolução dos requisitos de proteção de dados.