
Taille et part du marché des services managés de gouvernance des identités
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.79 Milliards de dollars |
| Taille du Marché (2032) | 5.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.86 % |
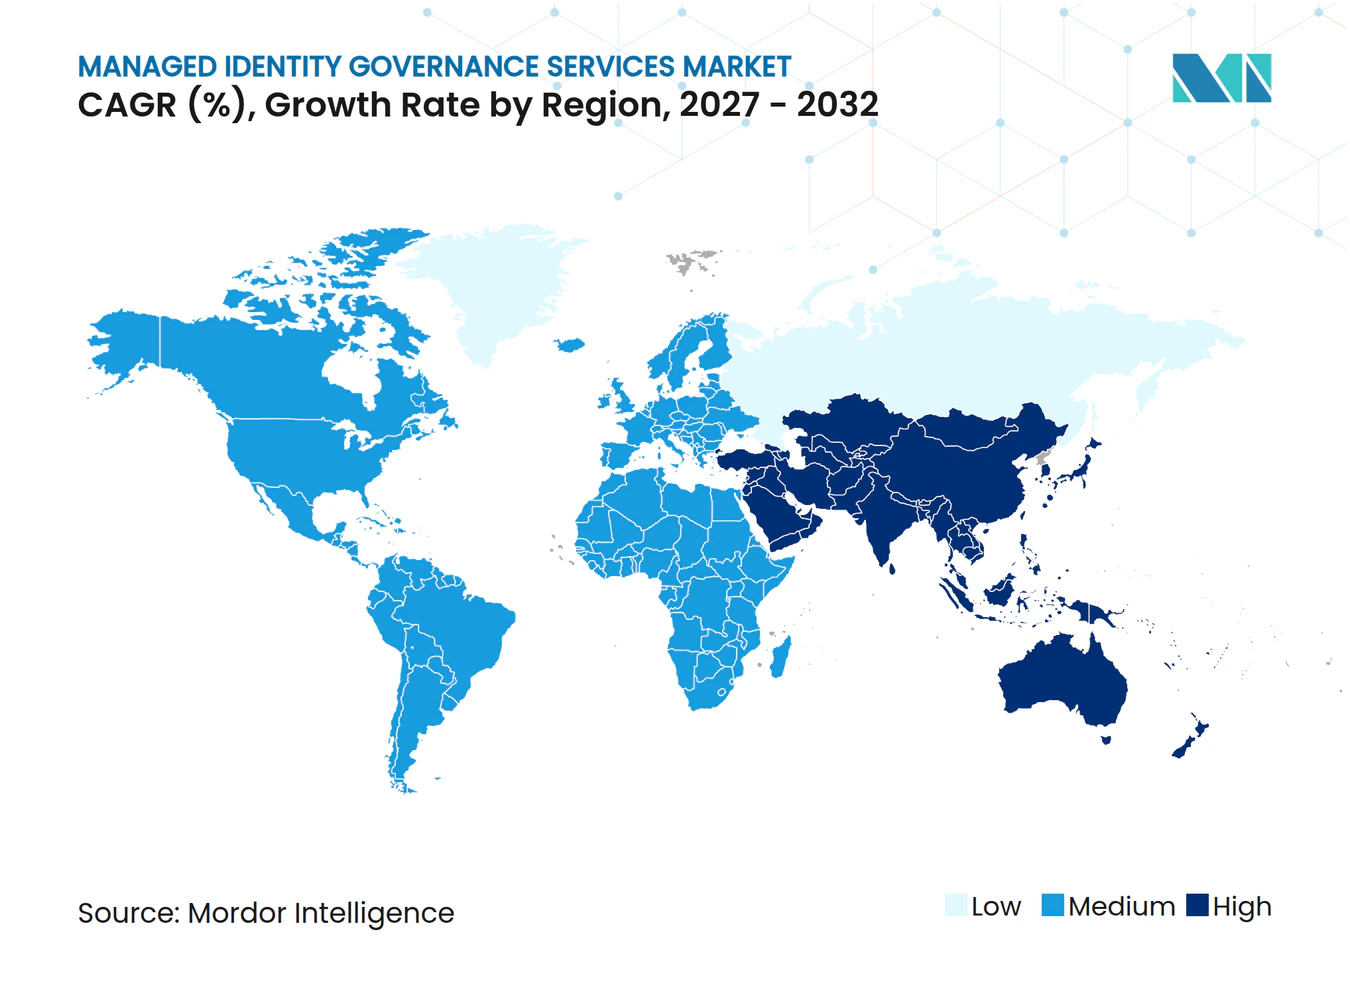
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services managés de gouvernance des identités par Mordor Intelligence
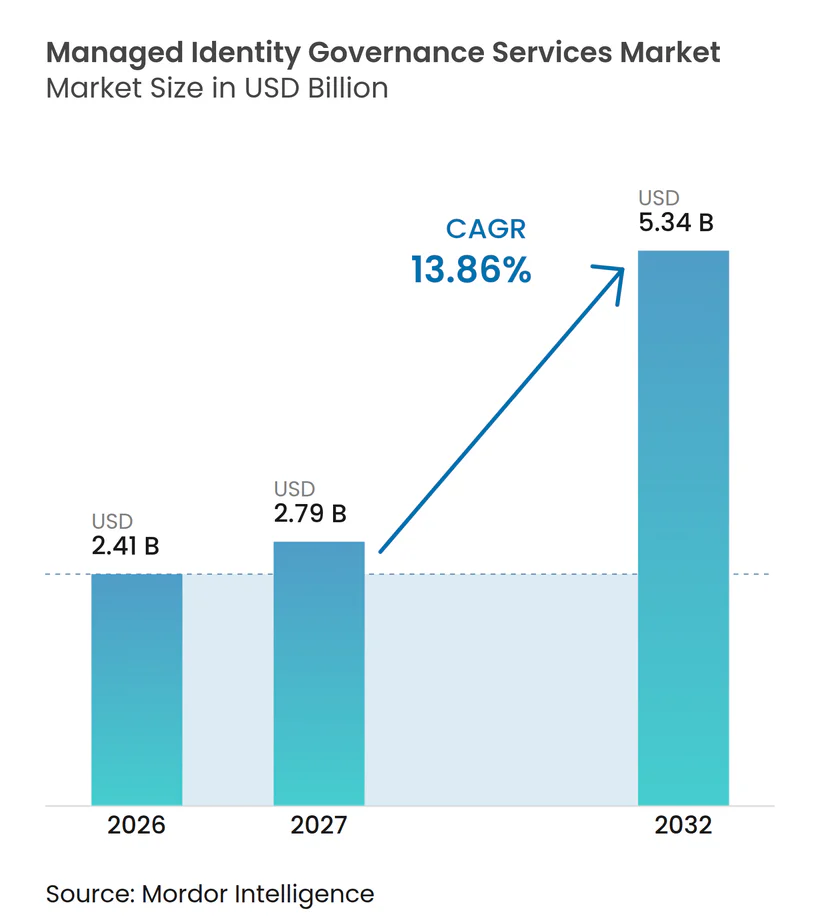
La taille du marché des services managés de gouvernance des identités devrait s'étendre de 2,41 milliards USD en 2026 et 2,79 milliards USD en 2027 à 5,34 milliards USD d'ici 2032, enregistrant un CAGR de 13,86 % entre 2027 et 2032. Le marché des services managés de gouvernance des identités bénéficie du fait que les organisations transfèrent la responsabilité du provisionnement, des revues d'accès, des contrôles de séparation des tâches et de la gouvernance des accès privilégiés à des prestataires spécialisés. Les acheteurs passent d'outils de certification d'accès isolés à des services continus couvrant le cycle de vie des identités et fournissant des preuves pour les audits. La prestation native cloud constitue le fondement technique de ce changement en permettant des opérations plus centralisées et des connexions réutilisables entre les environnements clients. Le marché des services managés de gouvernance des identités présente également une nouvelle opportunité dans le domaine des identités machines et des agents d'intelligence artificielle, où les accès évoluent plus rapidement que les processus de revue humaine planifiés ne peuvent suivre. La concurrence s'oriente vers une couverture de plateforme plus large, des capacités de gouvernance spécifiques à l'intelligence artificielle et des modèles de prestation qui réduisent la dépendance aux rares spécialistes internes en matière d'identité.
Points clés du rapport
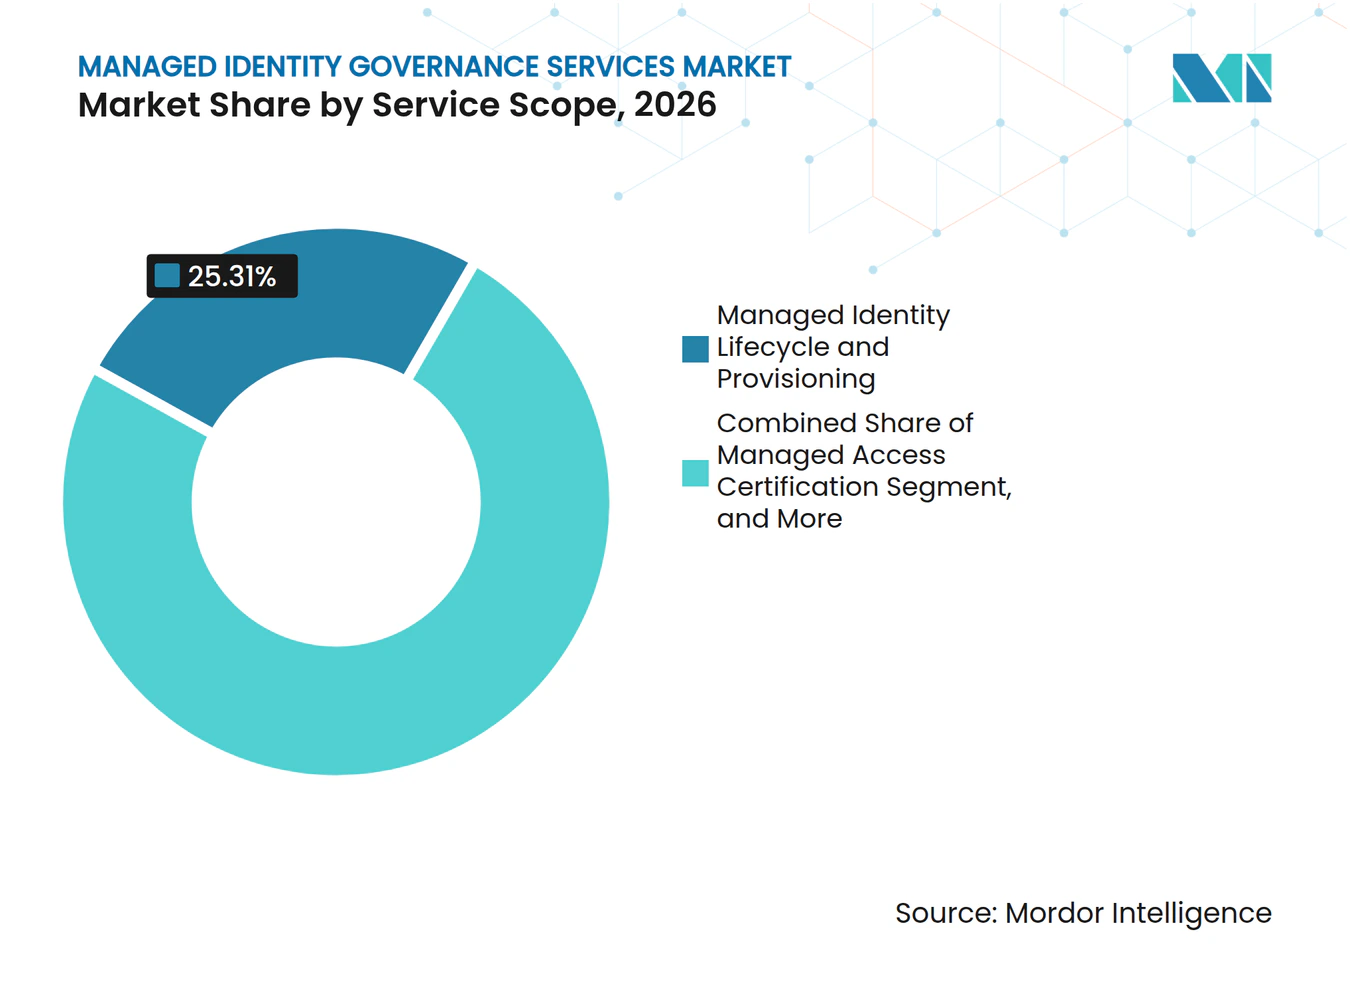
- Par périmètre de service, la gestion du cycle de vie des identités et du provisionnement managés a représenté 25,31 % de la part des revenus en 2026, tandis que la gouvernance managée des identités non humaines et des agents d'intelligence artificielle devrait se développer à un CAGR de 14,86 % jusqu'en 2032 sur le marché des services managés de gouvernance des identités.
- Par type de déploiement, les services managés natifs cloud ont représenté 60,99 % de la part des revenus en 2026 et devraient se dvelopper à un CAGR de 14,44 % jusqu'en 2032.
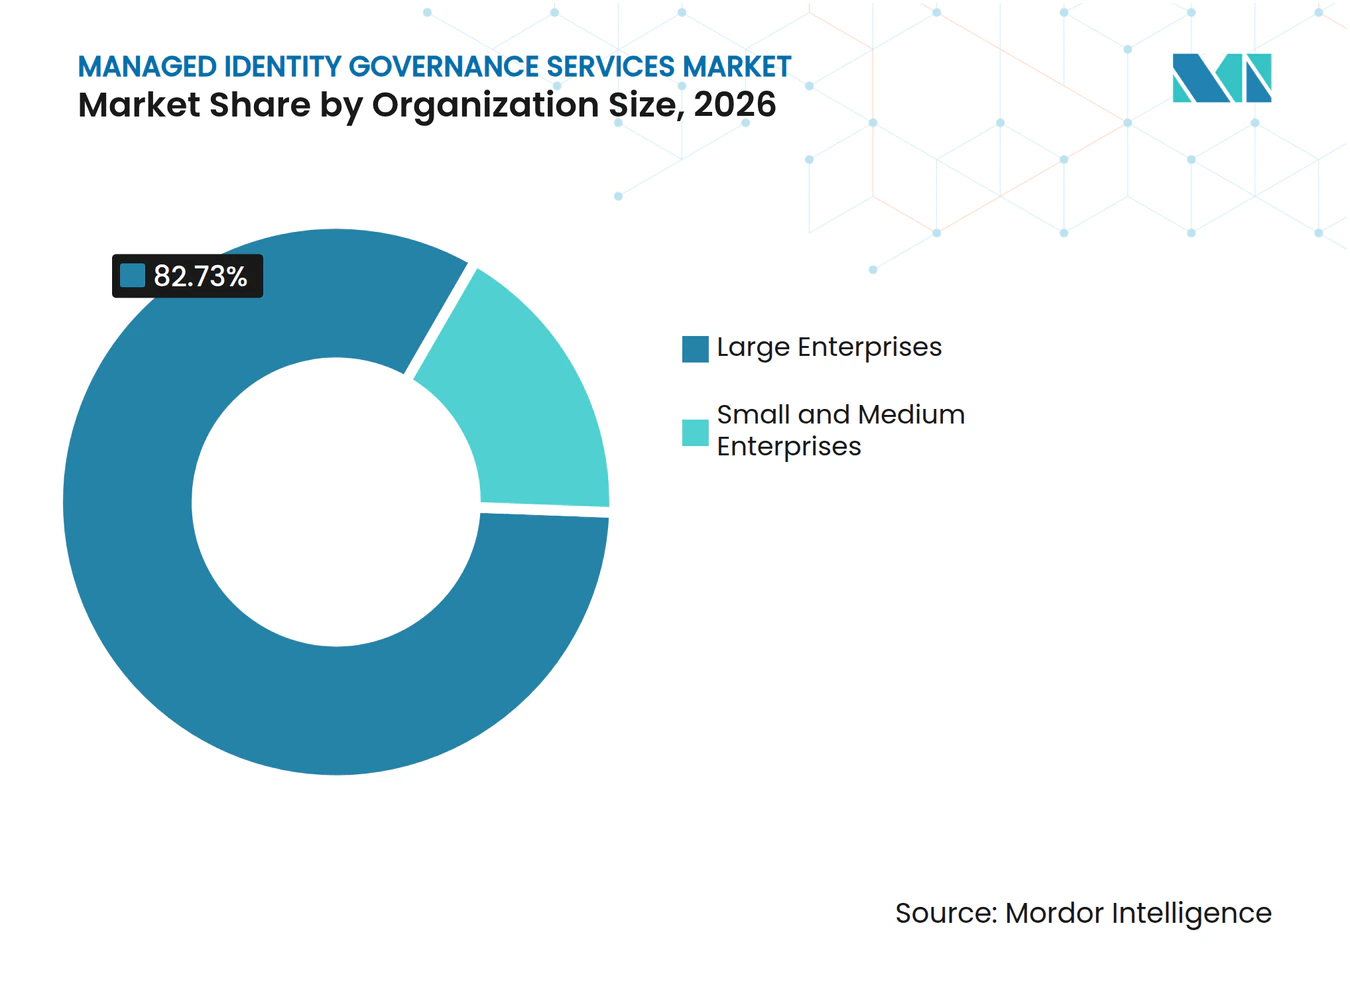
- Par taille d'organisation, les grandes entreprises ont détenu une part de revenus de 82,37 % sur le marché des services managés de gouvernance des identités en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 14,27 % jusqu'en 2032.
- Par modèle de prestation de services, les opérations entièrement managées ont représenté 55,19 % de la part des revenus en 2026 et devraient se développer à un CAGR de 14,46 % jusqu'en 2032.
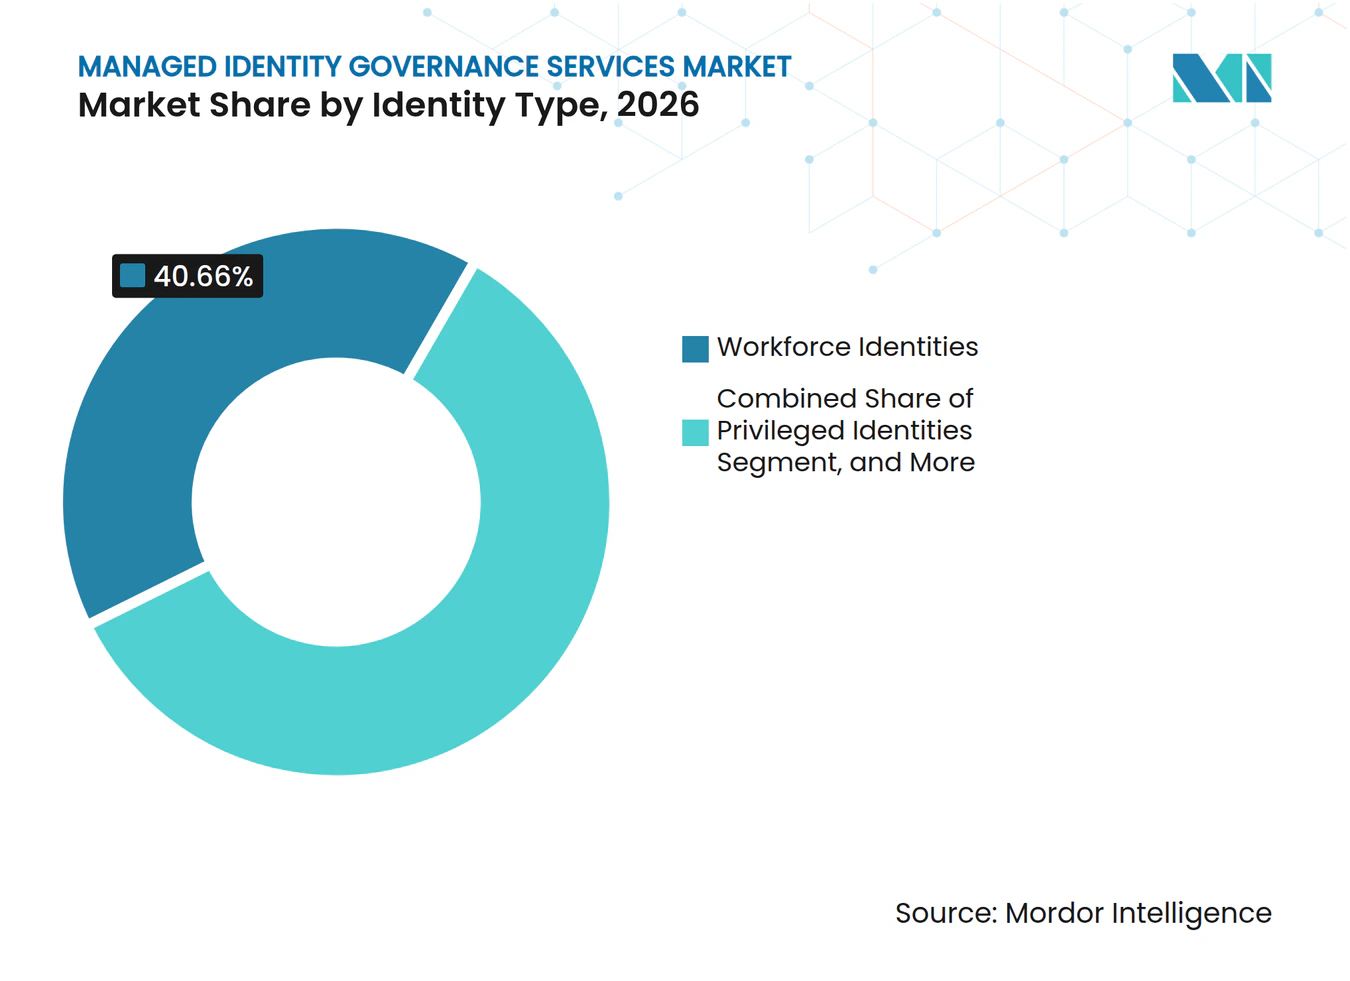
- Par type d'identité, les identités de la main-d'œuvre ont représenté 40,66 % de la part des revenus en 2026, tandis que les identités des agents d'intelligence artificielle devraient se développer à un CAGR de 14,83 % jusqu'en 2032.
- Par secteur d'activité, le secteur BFSI a représenté 24,27 % de la part des revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 15,46 % jusqu'en 2032 sur le marché des services managés de gouvernance des identités.
- Par géographie, l'Amérique du Nord a représenté 48,96 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Application réglementaire des revues d'accès périodiques et des contrôles de moindre privilège | +3.2% | Mondial, avec un effet concentré en Europe, en Amérique du Nord et dans le cœur de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des parcs d'identités hybrides et multi-cloud | +2.8% | Mondial, avec une intensité en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs qualifiés en gouvernance des identités | +2.4% | Mondial, avec une pression aiguë en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Gouvernance croissante des identités non humaines et des agents d'intelligence artificielle | +2.1% | Mondial, avec une intensité d'adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Programmes Zéro Confiance et sans mot de passe augmentant les charges de travail de gouvernance des accès | +1.6% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de preuves de conformité continue | +1.2% | Amérique du Nord, Europe et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Application réglementaire des revues d'accès périodiques et des contrôles de moindre privilège
Le marché des services managés de gouvernance des identités est soutenu par des réglementations qui exigent des entreprises qu'elles démontrent comment les accès sont approuvés, révisés et révoqués. La loi sur la résilience opérationnelle numérique est devenue contraignante pour les entités financières de l'Union européenne le 17 janvier 2025 et exige que les droits d'accès respectent les principes du besoin d'en connaître, du moindre privilège et de la séparation des tâches.[1] La mise en œuvre de NIS2 en Allemagne a élargi le périmètre de conformité pour les organisations concernées et a renforcé l'exigence de contrôles d'identité structurés. PCI DSS 4.0 et CMMC 2.0 exercent une pression similaire, avec des contrôles d'accès et des pistes d'audit comme obligations contractuelles ou réglementaires. Les prestataires managés peuvent transformer ces tâches récurrentes en procédures de service standard, réduisant ainsi la charge opérationnelle pour les organisations soumises à plusieurs programmes de conformité. Le marché des services managés de gouvernance des identités bénéficie donc de la situation où les équipes de conformité ont besoin de preuves d'une opération continue plutôt que de simples politiques écrites.
Expansion des parcs d'identités hybrides et multi-cloud
Le marché des services managés de gouvernance des identités bénéficie de parcs d'identités couvrant des plateformes cloud publiques, des infrastructures privées, des annuaires hérités et des applications d'entreprise. Un changement d'utilisateur peut nécessiter des mises à jour sur plusieurs systèmes, tandis que les modèles de rôles et de droits varient souvent d'un environnement à l'autre. Cela crée un travail qui dépend de la fédération, de la gestion des connecteurs et de la cartographie des droits inter-domaines plutôt que d'une simple administration des utilisateurs. ManageEngine a rapporté que 49 % des répondants ont identifié des lacunes en matière de gouvernance, et 48 % ont identifié la pression de conformité comme la principale priorité d'investissement en matière d'identité en 2026. Les prestataires peuvent répartir le coût de la maintenance des connecteurs entre plusieurs clients, alors qu'une seule entreprise devrait couvrir cette maintenance en interne. Le marché des services managés de gouvernance des identités bénéficie de ce modèle opérationnel car le parc d'identités devient plus difficile à gérer à mesure que davantage de systèmes sont ajoutés.
Pénurie d'ingénieurs qualifiés en gouvernance des identités
La pénurie d'ingénieurs qualifiés en gouvernance des identités renforce l'argument en faveur des opérations externalisées sur le marché des services managés de gouvernance des identités. SANS a constaté que 60 % des organisations interrogées considéraient le déficit de compétences comme leur principal défi en matière de main-d'œuvre en 2026, contre 40 % qui citaient les pénuries d'effectifs. Ce résultat montre que les employeurs ont besoin de capacités spécialisées, et pas seulement de personnel supplémentaire. ISC2 a également rapporté que 95 % des organisations des répondants avaient au moins 1 besoin en compétences en cybersécurité, et 59 % ont décrit la déficience comme critique ou significative. Un prestataire de services peut fournir une équipe ayant de l'expérience dans le provisionnement, la certification des accès et les processus d'accès privilégiés dans le cadre d'un contrat récurrent. Ce modèle limite les perturbations qui suivent les longs cycles de recrutement, la pression salariale et le turnover parmi les rares spécialistes.
Gouvernance croissante des identités non humaines et des agents d'intelligence artificielle
Le marché des services managés de gouvernance des identités s'étend à la gouvernance des identités non humaines et des agents d'intelligence artificielle à mesure que les entreprises automatisent davantage de travaux. Les recherches de la Cloud Security Alliance indiquent que les identités non humaines sont en moyenne 45 fois plus nombreuses que les utilisateurs humains, et ce ratio peut atteindre 144 pour 1 dans les environnements natifs cloud. Ces identités utilisent des informations d'identification, des comptes de service, des jetons et des autorisations de charge de travail qui peuvent ne pas avoir de propriétaire désigné ni de cycle de révision régulier. Les agents d'intelligence artificielle posent un défi supplémentaire car ils peuvent demander un accès délégué et accomplir des tâches plus rapidement qu'un réviseur ne peut inspecter le chemin d'accès. Saviynt a introduit Identity Security for AI en mars 2026 pour couvrir la découverte, la gouvernance du cycle de vie et les contrôles d'exécution pour les agents d'intelligence artificielle. Les prestataires managés peuvent ajouter la découverte, la rotation des informations d'identification et l'autorisation d'exécution en tant que services spécialisés plutôt que de demander à chaque client de développer ces capacités en interne.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité des connecteurs existants et de la qualité des données | -1.2% | Mondial, avec la complexité la plus élevée dans les grands environnements d'entreprise en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Règles fragmentées de résidence des données et de traitement transfrontalier | -0.9% | Europe, Asie-Pacifique et Moyen-Orient, avec des implications transfrontalières dans les déploiements multinationaux | Long terme (≥ 4 ans) |
| Retour sur investissement lent de la remédiation des rôles hérités | -0.7% | Mondial, avec une friction particulière dans les secteurs à forte présence de systèmes hérités en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Concentration de l'expertise en identité chez de rares spécialistes | -0.5% | Mondial, avec la pénurie la plus aiguë en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité des connecteurs existants et de la qualité des données
Le marché des services managés de gouvernance des identités fait face à un embarquement plus lent lorsque les clients exploitent des applications plus anciennes et des données faisant autorité fragmentées. Les grandes entreprises peuvent disposer de systèmes ERP, de mainframes propriétaires et d'annuaires plus anciens qui manquent d'interfaces standard pour l'automatisation du cycle de vie des identités. Chaque application peut nécessiter un connecteur sur mesure avant que le provisionnement ou la revue d'accès puisse se dérouler en toute sécurité. La qualité des données est tout aussi importante car des enregistrements RH incomplets ou des taxonomies de rôles incohérentes peuvent entraîner l'échec des règles automatisées. La Cloud Security Alliance note que les programmes d'identité non humaine commencent souvent avec des informations de propriété manquantes, ce qui limite le contrôle du cycle de vie dès le départ. Ces contraintes peuvent allonger les délais de mise en œuvre, retarder la réalisation de la valeur pour le client et réduire l'effet de levier opérationnel que les prestataires attendent d'une prestation de services reproductible.
Règles fragmentées de résidence des données et de traitement transfrontalier
Les exigences de résidence des données peuvent limiter l'adoption d'un modèle de prestation standardisé sur le marché des services managés de gouvernance des identités. Les données d'identité comprennent des attributs personnels, des droits, des journaux d'accès et des enregistrements qui soutiennent l'activité d'audit. Les règles du RGPD sur les transferts internationaux, les exigences nationales de localisation et les obligations de souveraineté sectorielles peuvent déterminer où ces enregistrements sont traités.[2] Omada a annoncé Omada Identity Sovereign en juin 2026 comme option conteneurisée pour les organisations réglementées utilisant une infrastructure contrôlée par le client. Des déploiements régionaux séparés peuvent augmenter les coûts de prestation et limiter la réutilisation des analyses centralisées. Les prestataires doivent également maintenir une documentation et des contrôles démontrant un traitement transfrontalier conforme pour les clients multinationaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par périmètre de service :
la gouvernance des agents d'intelligence artificielle remodèle la composition des revenus de servicesLa gestion du cycle de vie des identités et du provisionnement managés a représenté 25,31 % de la part du marché des services managés de gouvernance des identités en 2026. Cette catégorie reste le fondement opérationnel car elle automatise les flux de travail d'arrivée-mobilité-départ dans des chaînes RH-vers-IT complexes. La certification et la recertification d'accès managées, ainsi que la gouvernance et l'administration des identités managées, soutiennent la conformité continue, les preuves et l'administration des politiques. La gouvernance managée des accès privilégiés et de la séparation des tâches traite les autorisations sensibles que les organes d'audit examinent le plus attentivement, notamment dans les services financiers. Ces lignes de services établies soutiennent des contrats récurrents car les rôles des utilisateurs, les applications et les processus métier évoluent continuellement.
La gouvernance managée des identités non humaines et des agents d'intelligence artificielle devrait se développer à un CAGR de 14,86 % jusqu'en 2032. Elle traite les identités machines, les comptes de service, les charges de travail et les agents dont les autorisations se situent en dehors des processus d'identité standard des employés. Saviynt a lancé Zuma en juillet 2026 pour découvrir et gouverner les agents d'intelligence artificielle, les grands modèles de langage, les applications d'intelligence artificielle et d'autres identités non humaines. Le besoin de découverte, d'attribution de propriété, de contrôle du cycle de vie et d'évaluation d'exécution peut distinguer ce travail des opérations d'identité humaine. Le marché des services managés de gouvernance des identités verra probablement les prestataires différencier ces services par des contrôles, des outils et une expertise de prestation spécialisés.



Par type de déploiement :
l'infrastructure native cloud ancre l'économie des services managésLes services managés natifs cloud ont représenté 60,99 % du segment de déploiement en 2026. Le modèle bénéficie d'une surveillance centralisée, d'une intégration basée sur des API, d'opérations multi-locataires et de mises à jour de services à moindre coût lorsque les systèmes cibles disposent de connecteurs disponibles. Les services hybrides restent importants lorsque les clients utilisent des applications cloud mais conservent des systèmes ERP sur site ou des annuaires hérités. La prestation hébergée par le client et sur site sert les utilisateurs dans la défense, le gouvernement et les infrastructures financières avec des exigences de contrôle des données plus strictes. Les services managés natifs cloud devraient se développer à un CAGR de 14,44 % jusqu'en 2032.
Les approches cloud privé se situent entre la prestation cloud partagée et l'exploitation sur site traditionnelle. Omada a lancé Identity Cloud Private en mai 2026 pour les entreprises réglementées et les organisations gouvernementales qui nécessitent un locataire Azure contrôlé par le client. Cette conception préserve les fonctions cloud tout en permettant aux clients de conserver le contrôle sur le plan de données d'identité. Une meilleure émulation cloud des connecteurs établis peut abaisser la barrière de migration pour les clients du marché intermédiaire disposant d'une infrastructure plus ancienne. Le marché des services managés de gouvernance des identités conservera plusieurs modèles de déploiement même si la prestation native cloud domine la demande globale.
Par taille d'organisation :
la domination des grandes entreprises masque un potentiel significatif pour les PMELes grandes entreprises ont représenté 82,37 % des revenus en 2026. Ces organisations gèrent davantage d'utilisateurs, d'applications, de fournisseurs et de flux de travail réglementés, ce qui se traduit par des valeurs de contrat plus élevées et un périmètre de service plus large. Leurs environnements d'identité nécessitent souvent des contrôles coordonnés sur des processus RH-vers-IT complexes et plusieurs systèmes métier. Les périodes de prestation historiques de 12 à 24 mois ont limité l'adoption par les organisations plus petites. Les grandes entreprises resteront les clients principaux pour les programmes de gouvernance des identités larges et multi-régions.
Les petites et moyennes entreprises devraient se développer à un CAGR de 14,27 % jusqu'en 2032. NIS2 s'applique aux entités comptant aussi peu que 50 employés dans les secteurs couverts, et les orientations 2025 de la Cloud Security Alliance recommandent des prestataires de services de sécurité managés lorsque les capacités internes sont limitées. Omada a publié une passerelle d'application cloud basée sur Docker en avril 2026, ramenant l'embarquement moyen des nouveaux clients à moins de 30 minutes. Un déploiement plus rapide permet aux acheteurs plus petits d'utiliser des capacités spécialisées externes sans maintenir une équipe d'identité interne complète. Le marché des services managés de gouvernance des identités peut donc s'étendre en dessous du seuil historique d'acheteurs de 1 000 employés.

Par modèle de prestation de services :
l'externalisation totale consolide la demandeLes opérations entièrement managées ont représenté 55,19 % du segment de prestation de services en 2026. Ce modèle transfère la certification d'accès récurrente, le provisionnement, la revue des droits et les travaux d'accès privilégiés au prestataire. Il est attrayant lorsque les équipes internes ne peuvent pas effectuer ces activités de manière cohérente, bien que les acheteurs conservent les responsabilités de politique et de supervision. Les opérations co-managées conviennent aux organisations qui souhaitent conserver la propriété de la gouvernance interne, tandis que les services de plateforme managée et de conseil soutiennent les clients qui nécessitent une configuration et une optimisation. Les opérations entièrement managées devraient se développer à un CAGR de 14,46 % jusqu'en 2032.
La prestation entièrement managée peut offrir aux prestataires une meilleure visibilité des revenus et des volumes de services plus prévisibles. Cette position peut soutenir l'investissement dans l'automatisation des campagnes de revue récurrentes et des demandes de cycle de vie. Les services co-managés et de conseil restent pertinents là où la conception du programme, la connaissance des politiques et le jugement métier sont centraux. Le secteur des services managés de gouvernance des identités bénéficie des deux modèles, mais la prestation entièrement managée dispose de la base de revenus actuelle la plus importante. Le marché des services managés de gouvernance des identités peut se développer là où les acheteurs considèrent les opérations externes comme un moyen de limiter les risques liés aux effectifs et à l'exécution.
Par type d'identité :
les identités des agents d'intelligence artificielle émergent comme la catégorie de croissance déterminanteLes identités de la main-d'œuvre ont représenté 40,66 % du segment des types d'identité en 2026. Elles restent la catégorie la plus importante car les entreprises ont longtemps investi dans l'intégration des employés, les changements de rôle, les flux de travail de départ, le contrôle d'accès basé sur les rôles et la certification. Les identités de la main-d'œuvre externe, des tiers, des accès privilégiés et des machines nécessitent des processus de propriété et de revue différents car elles opèrent en dehors des enregistrements standard des employés ou présentent des risques d'accès plus élevés. Les conteneurs, les API et les microservices augmentent l'inventaire des comptes de service, des clés et des identités de charge de travail. Le marché des services managés de gouvernance des identités a besoin de modèles de prestation capables d'appliquer des contrôles appropriés à toutes ces populations.
Les identités des agents d'intelligence artificielle devraient se développer à un CAGR de 14,83 % jusqu'en 2032. Les agents peuvent demander des accès, former des chaînes d'autorisations déléguées et accomplir des flux de travail à fort impact avant qu'un réviseur humain ne voie l'activité. La Cloud Security Alliance identifie la gouvernance des identités non humaines comme une lacune majeure, et l'OWASP a publié le Top 10 des identités non humaines en janvier 2025 comme référence de risque. SailPoint a rendu son Agentic Fabric généralement disponible en août 2026 dans le cadre de son offre unifiée de sécurité des identités. La catégorie crée une opportunité de service distincte car la gouvernance doit opérer à la vitesse des machines.
Par secteur d'activité :
l'urgence dans le secteur de la santé accélère la croissance la plus rapide parmi les secteurs réglementésLe secteur BFSI a représenté 24,27 % des revenus en 2026. Les institutions financières gèrent des obligations sensibles aux identités dans le cadre de DORA, PCI DSS 4.0, SOX et des règles de supervision nationales, soutenant la demande de certification, d'accès privilégiés et de contrôles de séparation des tâches. Les systèmes de produits complexes, les transactions à haute valeur et les vastes écosystèmes de tiers augmentent le coût d'un contrôle d'accès défaillant. L'informatique et les télécommunications, le gouvernement et la défense publique, l'énergie et les services publics, la fabrication, le commerce de détail et le commerce électronique, et l'éducation ont également besoin d'un contrôle d'identité plus large à mesure que leurs périmètres technologiques s'étendent. Le marché des services manags de gouvernance des identités sert donc un large éventail de secteurs avec des besoins de conformité et opérationnels variés.
La santé et les sciences de la vie devraient se développer à un CAGR de 15,46 % jusqu'en 2032. Le Département américain de la Santé et des Services sociaux a proposé des contrôles renforcés de la règle de sécurité HIPAA en janvier 2025, incluant l'authentification multifacteur et le chiffrement pour les informations de santé électroniques protégées. HIPAA exige déjà des contrôles d'accès, une identification unique des utilisateurs et des contrôles d'audit en vertu de la section 164.312. Les systèmes de santé doivent gérer l'accès pour les cliniciens, les sous-traitants et les utilisateurs de technologies cliniques tout en produisant des preuves sur les systèmes opérationnels et cliniques. Les prestataires peuvent soutenir la gestion du cycle de vie et la certification là où les équipes informatiques internes font face à des contraintes budgétaires et de personnel.
Analyse géographique
Marché des Services Gérés de Gouvernance des Identités en Amérique du Nord
L'Amérique du Nord représentait 48,96 % de la part de marché des services gérés de gouvernance des identités en 2026. Les États-Unis comptent une dense population d'entreprises dans les secteurs de la finance, de la santé, de la technologie et du gouvernement, opérant sous les directives du Cadre de Cybersécurité NIST 2.0, des règles de divulgation de la SEC et des exigences de confidentialité des États.[3] Le Canada compte des acheteurs actifs dans les secteurs financier et public, tandis que le Mexique connaît une croissance de la demande portée par les services bancaires numériques et la fabrication en délocalisation de proximité. La collaboration de SailPoint avec AWS en mars 2026 a rendu la Sécurité des Identités Machine et la Sécurité des Identités d'Agents disponibles via AWS Marketplace, intégrant les achats dans les canaux cloud établis. Le marché des services gérés de gouvernance des identités bénéficie de la capacité des acheteurs à acquérir des capacités de gouvernance conjointement à des services cloud plus larges.
Marché des Services Gérés de Gouvernance des Identités en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 14,82 % jusqu'en 2032. La région combine une adoption croissante du cloud, des règles de protection des données en évolution et une base croissante de fournisseurs de services gérés spécialisés. Japan Business Systems a lancé un Service d'Identité Géré pour Microsoft Entra ID en juillet 2026, tandis que Hitachi Solutions Create a lancé une Solution de Gestion de la Gouvernance des Identités en mai 2026. L'Inde, la Chine, la Corée du Sud et l'Australie présentent des schémas de demande différents, façonnés par les règles nationales de confidentialité et les plans d'infrastructure axés sur le cloud. Le marché des services gérés de gouvernance des identités peut se développer à mesure que les fournisseurs renforcent leur capacité de livraison locale pour les clients réglementés.
Marché des Services Gérés de Gouvernance des Identités en EMEA et en Amérique du Sud
L'Europe détient la deuxième part régionale la plus importante du marché des services gérés de gouvernance des identités, car DORA et NIS2 accroissent le besoin de contrôles d'identité démontrables. L'Allemagne, le Royaume-Uni et la France sont les principaux marchés nationaux, et le lancement par Omada de son Identity Cloud Private en mai 2026 a répondu aux besoins des déploiements soucieux de la souveraineté des données pour les entreprises réglementées. L'Amérique du Sud se développe à partir d'une base plus faible, les règles de protection des données du Brésil soutenant les premiers investissements dans la finance et la technologie. Le Moyen-Orient et l'Afrique en sont encore aux premières étapes d'adoption, bien que l'Arabie Saoudite, les Émirats Arabes Unis, l'Afrique du Sud et le Nigéria présentent une demande à travers les activités du secteur public, des services financiers et des télécommunications.
Paysage concurrentiel
Concentration du Marché
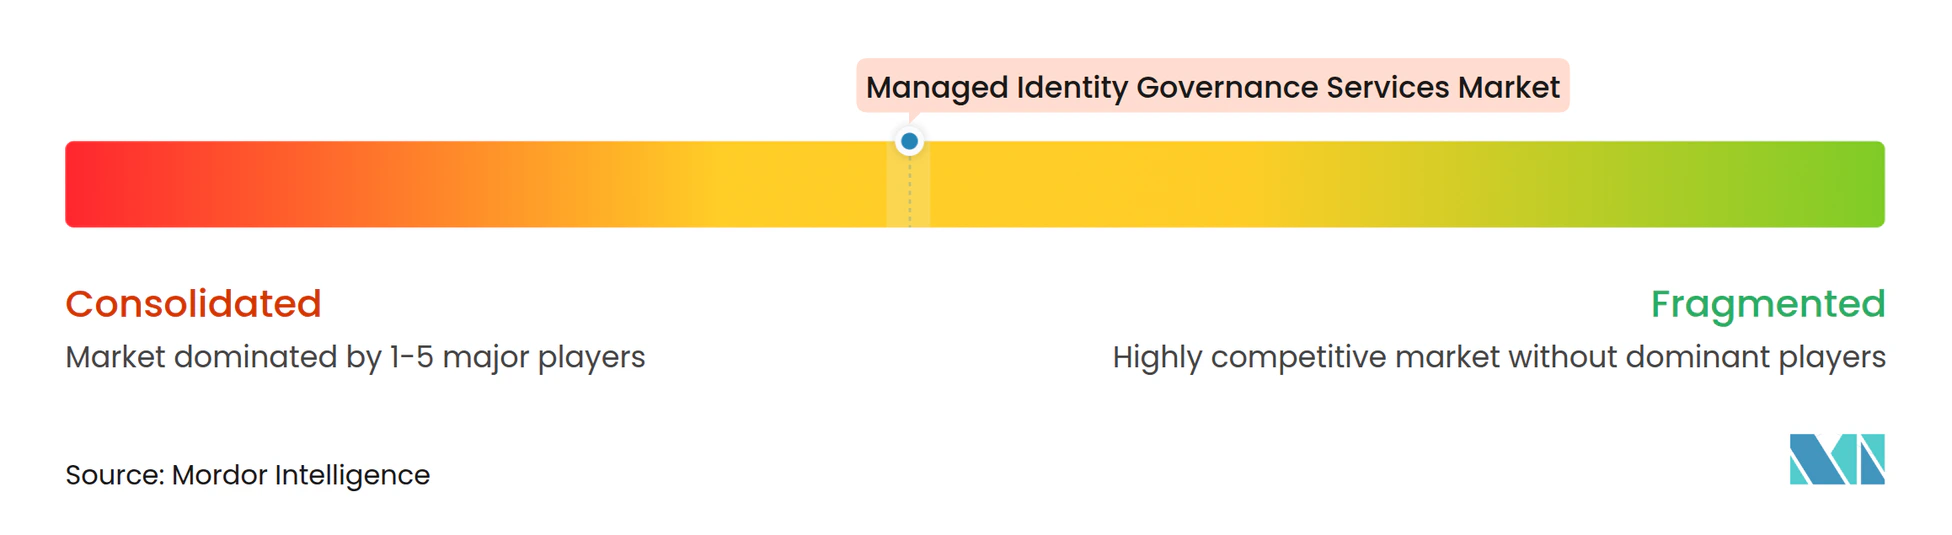
Le marché des services managés de gouvernance des identités est modérément concentré au niveau supérieur, où les fournisseurs d'IGA soutiennent des écosystèmes de canaux d'intégrateurs de systèmes et de prestataires de services régionaux. SailPoint et Saviynt fournissent des plateformes que les partenaires de service configurent et exploitent pour les clients entreprises. Les grands prestataires se font concurrence sur la couverture mondiale, la capacité de prestation, les partenariats techniques et le soutien dans plusieurs contextes réglementaires. Le marché des services managés de gouvernance des identités présente également une opportunité dans la gouvernance des agents d'intelligence artificielle, car de nombreuses entreprises n'ont pas établi de contrôles formels pour les agents. ServiceNow a finalisé l'acquisition de Veza en mars 2026, intégrant les capacités de sécurité des identités de Veza dans son portefeuille plus large de sécurité et de gestion des risques.[4]
La concurrence vient également de prestataires axés sur le déploiement rapide et les modèles opérationnels natifs à l'intelligence artificielle. SailPoint a introduit une solution unifiée de sécurité des identités en août 2026, combinant Agentic Fabric et Human Fabric pour la découverte et la gouvernance continues des identités. Saviynt a lancé une plateforme de contrôle des identités par intelligence artificielle en mars 2026 pour gouverner les agents de la découverte à l'exécution. Pathlock a introduit Nexus en juin 2026 pour la sécurité des accès, des contrôles, des identités et des applications sur SAP, Oracle, Workday et plus de 150 applications. Le succès concurrentiel dépend de la capacité d'intégration, de la garantie de prestation, du soutien réglementaire et de la couverture des contrôles.
Omada a acquis EmpowerID en septembre 2026, ajoutant des capacités de gouvernance des agents d'intelligence artificielle en temps réel à son portefeuille. CrowdStrike a lancé Falcon Next-Gen Identity Security en août 2025 pour protéger les identités humaines, non humaines et des agents d'intelligence artificielle tout au long du cycle de vie des identités hybrides. Ces développements augmentent le chevauchement entre les plateformes d'identité, de sécurité cloud et d'opérations de sécurité. Le marché des services managés de gouvernance des identités reste ouvert aux prestataires spécialisés capables de démontrer une prestation crédible et une connaissance sectorielle.
Leaders du secteur des services managés de gouvernance des identités
-
SailPoint, Inc.
-
Saviynt, Inc.
-
Omada A/S
-
One Identity LLC
-
RSA Security LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Gouvernance des Identités Entreprises couvertes dans ce rapport
- SailPoint, Inc.
- Saviynt, Inc.
- Omada A/S
- One Identity LLC
- RSA Security LLC
- Radiant Logic, Inc.
- Pathlock, Inc.
- EmpowerID, Inc.
- Bravura Security, Inc.
- Fischer International Identity, LLC
- SecureAuth Corporation
- Simeio Solutions, LLC
- Clear Skye, Inc.
- Zilla Security, Inc.
- ConductorOne, Inc.
- Lumos, Inc.
- Zluri Technologies Private Limited
- Tools4ever B.V.
- Identity Automation, Inc.
- Veza Technologies, Inc.
- Apono, Inc.
Développements industriels récents dans Marché des Services Gérés de Gouvernance des Identités
- Septembre 2026 : Omada A/S a acquis EmpowerID, un pionnier de la gouvernance des agents d'intelligence artificielle. L'acquisition a intégré les capacités de gouvernance des agents en temps réel d'EmpowerID dans le portefeuille d'Omada, renforçant la capacité d'Omada à appliquer des contrôles de sécurité pour les identités humaines, non humaines et des agents d'intelligence artificielle dans les environnements d'entreprise.
- Août 2026 : SailPoint a dévoilé sa solution unifiée de sécurité des identités, combinant SailPoint Agentic Fabric, généralement disponible, et SailPoint Human Fabric. La solution a introduit la découverte et la gouvernance continues et en temps réel des identités sur les populations humaines et non humaines, avec des capteurs légers pour les points de terminaison et les navigateurs révélant des agents d'intelligence artificielle cachés, des informations d'identification et des serveurs de protocole de contexte de modèle, ainsi qu'un interrupteur d'arrêt centralisé pour les agents non autorisés. KPMG Canada a été identifié comme partenaire d'alliance précoce pour le lancement.
- Juillet 2026 : Saviynt a lancé Zuma, une plateforme pour découvrir et gouverner les agents d'intelligence artificielle, les grands modèles de langage, les applications d'intelligence artificielle et d'autres identités non humaines. L'annonce a coïncidé avec le rapport de Saviynt sur un revenu récurrent annuel supérieur à 300 millions USD, une croissance des réservations supérieure à 80 % et un taux de fidélisation des clients de 96 %, un signal d'échelle commerciale pour la catégorie de services de gouvernance des identités par intelligence artificielle.
- Juin 2026 : Omada a lancé Omada Agent Governance, étendant son tissu de gouvernance des identités aux agents d'intelligence artificielle et aux identités non humaines dans une architecture agnostique à l'environnement. Séparément, Lumos a lancé l'Identity Agent Force, une suite d'agents de gouvernance par intelligence artificielle, comprenant un agent de revue d'accès, un chasseur de propriétaires d'identités non humaines et un outil de recherche de propriétaires d'agents, au service de clients entreprises dont Mars, Netskope et GitHub.
Périmètre du rapport mondial sur le marché des services managés de gouvernance des identités
Le marché des services managés de gouvernance des identités désigne la fourniture de services externalisés qui aident les organisations à gérer, surveiller et gouverner les identités numériques et leur accès aux systèmes d'entreprise, aux applications, aux données et aux infrastructures. Ces services comprennent la gouvernance et l'administration des identités, la certification des accès, la gestion du cycle de vie des identités et le provisionnement, la gouvernance des accès privilégiés, la gestion de la séparation des tâches, et la gouvernance des identités machines et des agents d'intelligence artificielle. Les services managés de gouvernance des identités aident les organisations à appliquer les politiques d'accès, à automatiser les processus liés aux identités, à maintenir la conformité réglementaire, à réduire les risques d'accès non autorisé et à améliorer la sécurité globale.
Le rapport sur le marché des services managés de gouvernance des identités est segmenté par périmètre de service (gouvernance et administration managées des identités, certification d'accès managée, gestion du cycle de vie des identités et provisionnement managés, gouvernance managée des accès privilégiés et de la séparation des tâches, et gouvernance managée des identités non humaines et des agents d'intelligence artificielle), modèle de déploiement (service managé natif cloud, service managé hybride, et service managé hébergé par le client et sur site), taille d'organisation (grandes entreprises et petites et moyennes entreprises), modèle de prestation de services (opérations entièrement managées, opérations co-managées, et services de plateforme managée et de conseil), type d'identité (identités de la main-d'œuvre, identités de la main-d'œuvre externe et des tiers, identités privilégiées, identités machines, de service et de charge de travail, et identités des agents d'intelligence artificielle), secteur d'activité (BFSI, informatique et télécommunications, santé et sciences de la vie, gouvernement et défense publique, énergie et services publics, fabrication, commerce de détail et commerce électronique, et éducation), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Gouvernance et administration managées des identités |
| Certification d'accès managée |
| Gestion du cycle de vie des identités et provisionnement managés |
| Gouvernance managée des accès privilégiés et de la séparation des tâches |
| Gouvernance managée des identités non humaines et des agents d'intelligence artificielle |
| Service managé natif cloud |
| Service managé hybride |
| Service managé hébergé par le client et sur site |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Opérations entièrement managées |
| Opérations co-managées |
| Services de plateforme managée et de conseil |
| Identités de la main-d'œuvre |
| Identités de la main-d'œuvre externe et des tiers |
| Identités privilégiées |
| Identités machines, de service et de charge de travail |
| Identités des agents d'intelligence artificielle |
| BFSI |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et défense publique |
| Énergie et services publics |
| Fabrication |
| Commerce de détail et commerce électronique |
| Éducation |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par périmètre de service | Gouvernance et administration managées des identités | |
| Certification d'accès managée | ||
| Gestion du cycle de vie des identités et provisionnement managés | ||
| Gouvernance managée des accès privilégiés et de la séparation des tâches | ||
| Gouvernance managée des identités non humaines et des agents d'intelligence artificielle | ||
| Par modèle de déploiement | Service managé natif cloud | |
| Service managé hybride | ||
| Service managé hébergé par le client et sur site | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par modèle de prestation de services | Opérations entièrement managées | |
| Opérations co-managées | ||
| Services de plateforme managée et de conseil | ||
| Par type d'identité | Identités de la main-d'œuvre | |
| Identités de la main-d'œuvre externe et des tiers | ||
| Identités privilégiées | ||
| Identités machines, de service et de charge de travail | ||
| Identités des agents d'intelligence artificielle | ||
| Par secteur d'activité | BFSI | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et défense publique | ||
| Énergie et services publics | ||
| Fabrication | ||
| Commerce de détail et commerce électronique | ||
| Éducation | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services managés de gouvernance des identités ?
La taille du marché des services managés de gouvernance des identités devrait s'étendre de 2,41 milliards USD en 2026 et 2,79 milliards USD en 2027 à 5,34 milliards USD d'ici 2032, à un CAGR de 13,86 %.
Qu'est-ce qui stimule l'adoption des services managés de gouvernance des identités ?
Les obligations réglementaires de contrôle des accès, la complexité multi-cloud, les pénuries de personnel spécialisé en identité et les volumes croissants d'identités non humaines soutiennent l'adoption.
Quelle catégorie de services se développe le plus rapidement ?
La gouvernance managée des identités non humaines et des agents d'intelligence artificielle devrait se développer à un CAGR de 14,86 % jusqu'en 2032.
Quel modèle de déploiement est en tête des services managés de gouvernance des identités ?
Les services managés natifs cloud ont dominé avec 60,99 % de la part des revenus en 2026 et devraient se développer à un CAGR de 14,44 % jusqu'en 2032.
Quel secteur d'utilisateurs finaux connaît la croissance projetée la plus rapide ?
La santé et les sciences de la vie devraient se développer à un CAGR de 15,46 % jusqu'en 2032, car les organisations de santé font face à des exigences accrues en matière de contrôle des accès et de preuves.
Quelle région se développe le plus rapidement pour les services managés de gouvernance des identités ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,82 % jusqu'en 2032, soutenue par l'adoption du cloud et l'évolution des exigences de protection des données.