
Tamaño y Participación del Mercado de Servicios Gestionados de Gobernanza de Identidad
Visión General del Mercado
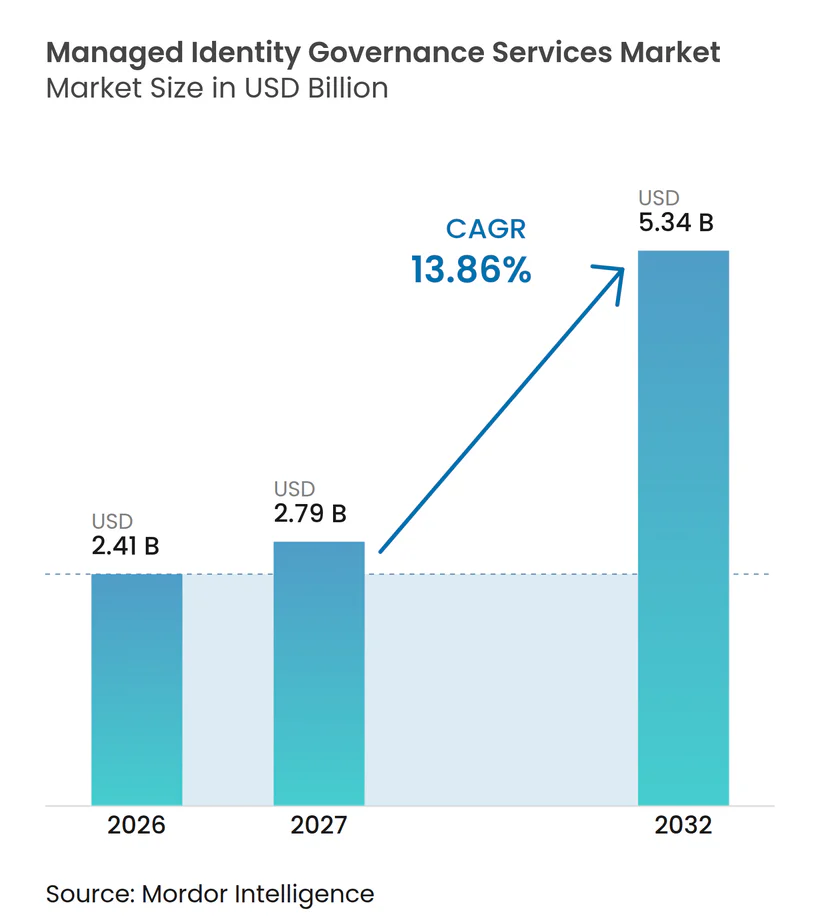
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.79 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.34 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Gobernanza de Identidad por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios gestionados de gobernanza de identidad se expanda desde 2,41 mil millones de USD en 2026 y 2,79 mil millones de USD en 2027 hasta 5,34 mil millones de USD en 2032, registrando una CAGR del 13,86% entre 2027 y 2032. El mercado de servicios gestionados de gobernanza de identidad se está beneficiando a medida que las organizaciones transfieren la responsabilidad del aprovisionamiento, las revisiones de acceso, los controles de segregación de funciones y la gobernanza de acceso privilegiado a proveedores especializados. Los compradores están pasando de herramientas aisladas de certificación de acceso a servicios continuos que abarcan el ciclo de vida de la identidad y proporcionan evidencia para auditorías. La prestación nativa en la nube proporciona la base técnica para este cambio al permitir operaciones más centralizadas y conexiones reutilizables entre entornos de clientes. El mercado de servicios gestionados de gobernanza de identidad también tiene una nueva oportunidad en las identidades de máquinas y agentes de inteligencia artificial, donde el acceso cambia más rápido de lo que los procesos de revisión humana programados pueden seguir el ritmo. La competencia se está orientando hacia una cobertura de plataforma más amplia, capacidades de gobernanza específicas para la inteligencia artificial y modelos de prestación que reducen la dependencia de escasos especialistas internos en identidad.
Conclusiones Clave del Informe
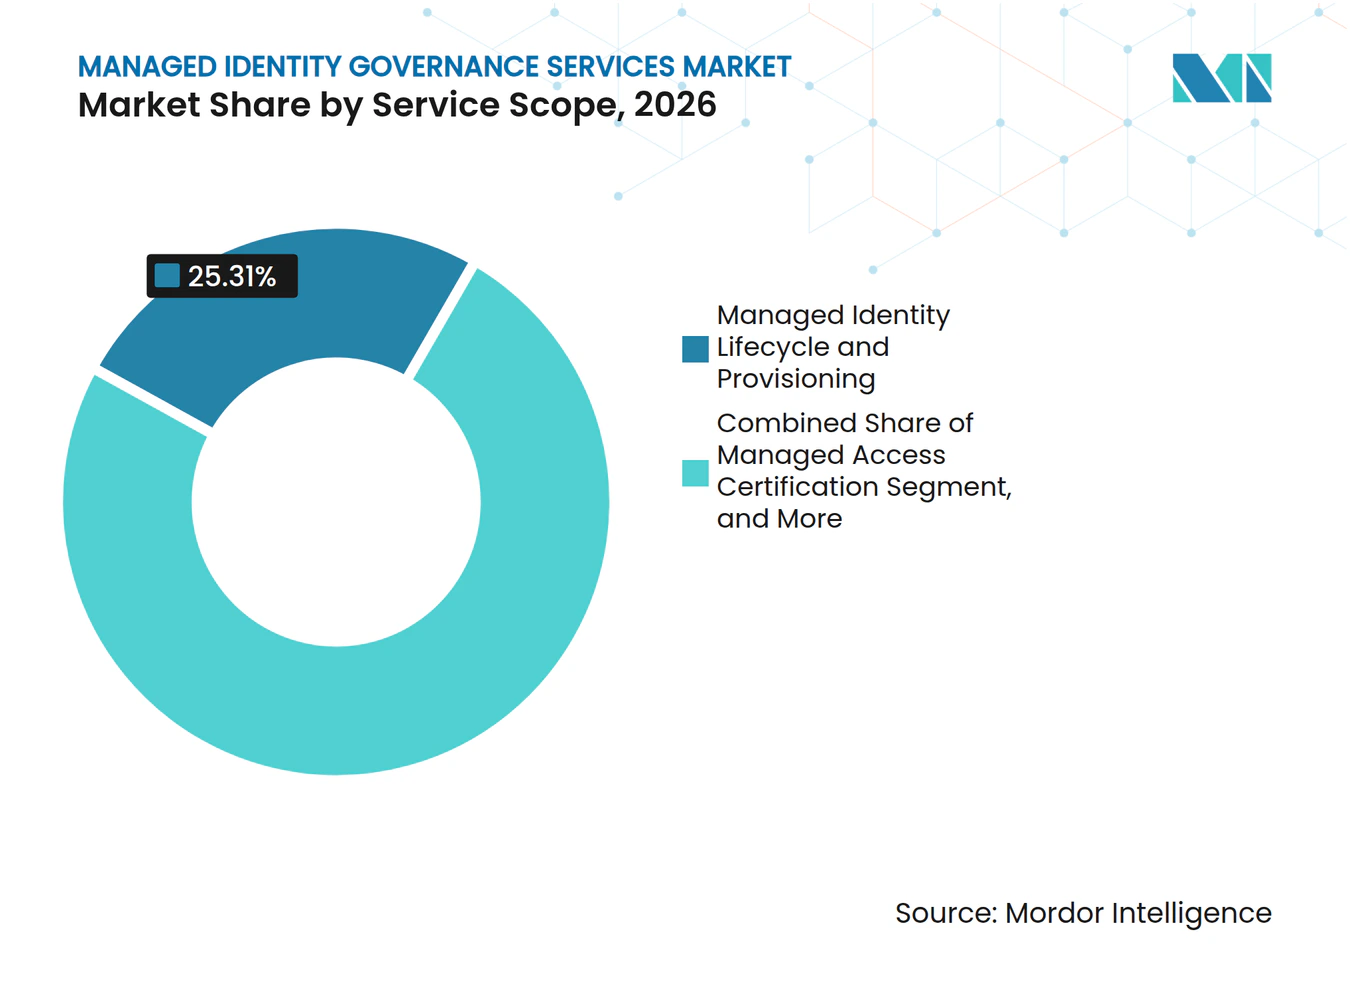
- Por alcance del servicio, la Gestión del Ciclo de Vida de la Identidad y el Aprovisionamiento Gestionado representó el 25,31% de la participación en ingresos en 2026, mientras que se proyecta que la Gobernanza de Identidad No Humana y de Agentes de Inteligencia Artificial Gestionada se expanda a una CAGR del 14,86% hasta 2032 en el mercado de servicios gestionados de gobernanza de identidad.
- Por tipo de implementación, los servicios gestionados nativos en la nube representaron el 60,99% de la participación en ingresos en 2026 y se proyecta que se expandan a una CAGR del 14,44% hasta 2032.
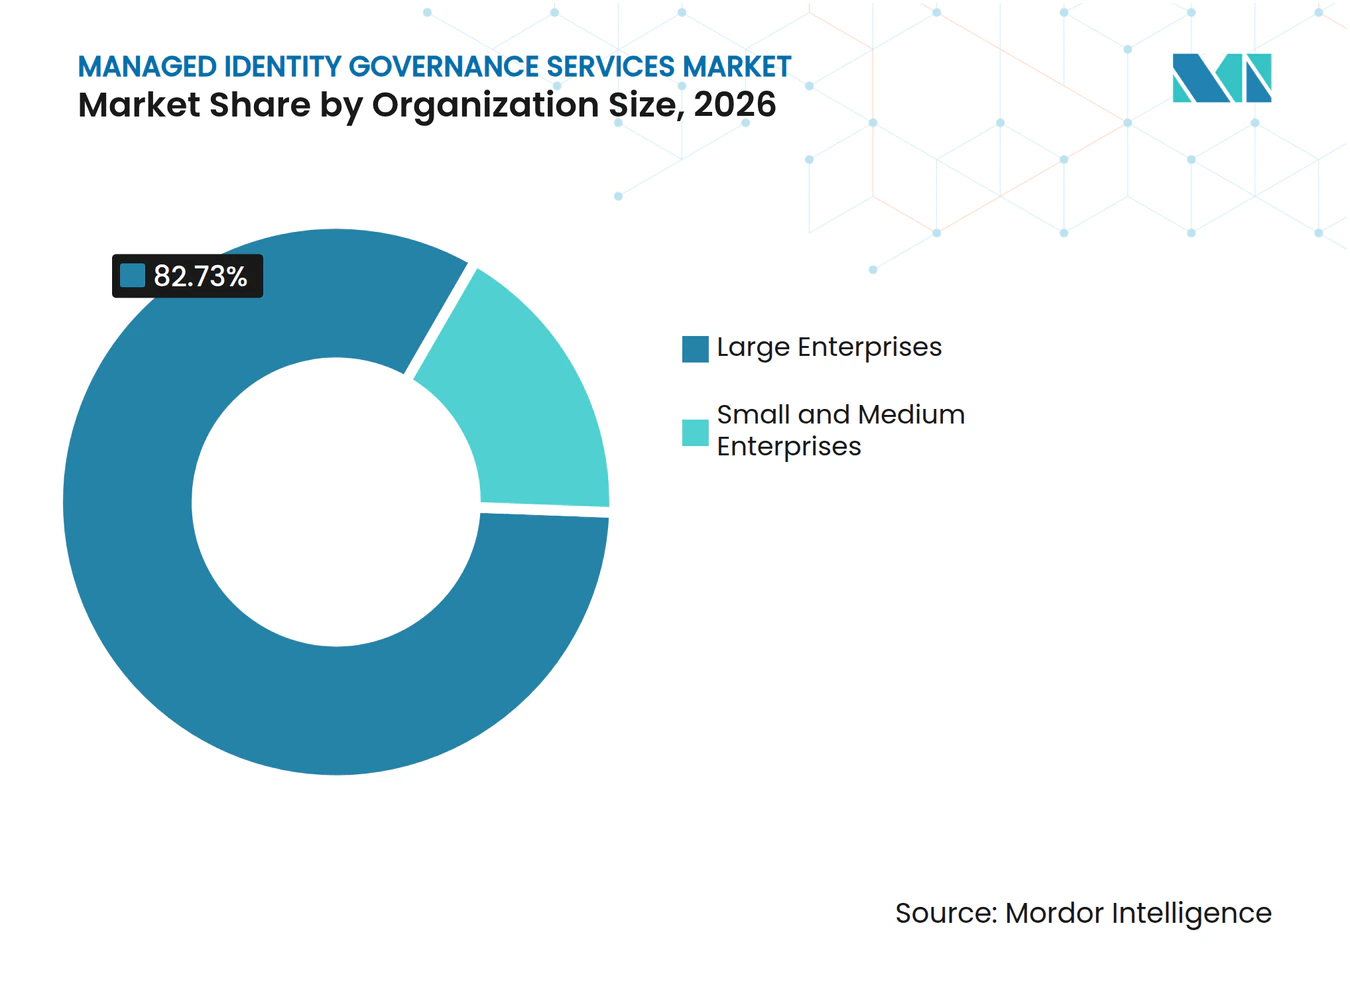
- Por tamaño de organización, las grandes empresas representaron el 82,37% de la participación en ingresos en el mercado de servicios gestionados de gobernanza de identidad en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 14,27% hasta 2032.
- Por modelo de prestación de servicios, las operaciones totalmente gestionadas representaron el 55,19% de la participación en ingresos en 2026 y se proyecta que se expandan a una CAGR del 14,46% hasta 2032.
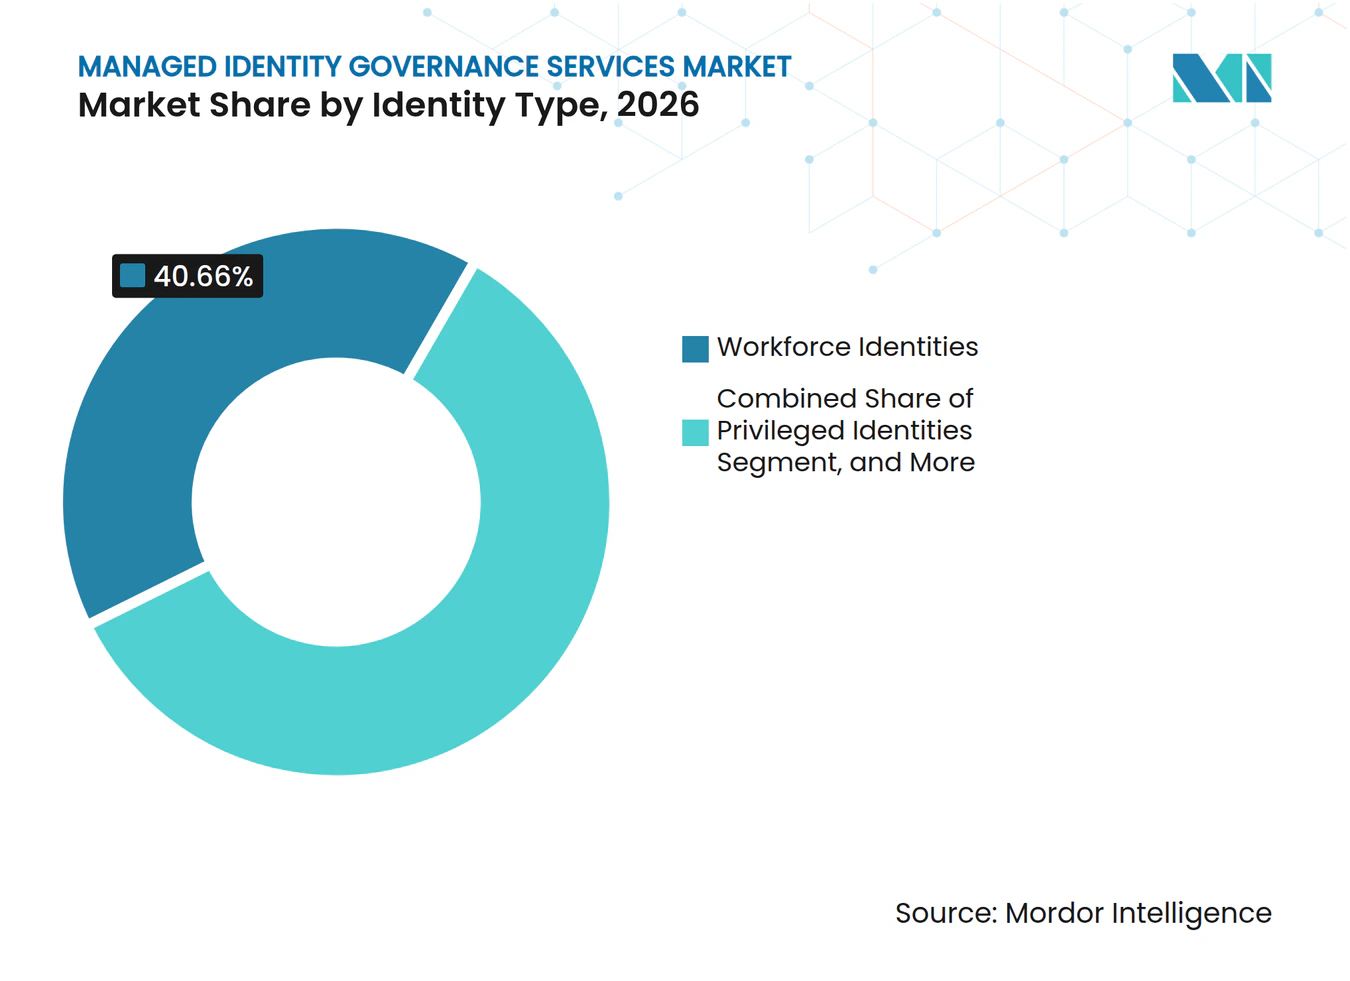
- Por tipo de identidad, las identidades de la fuerza laboral representaron el 40,66% de la participación en ingresos en 2026, mientras que se proyecta que las Identidades de Agentes de Inteligencia Artificial se expandan a una CAGR del 14,83% hasta 2032.
- Por sector industrial, BFSI representó el 24,27% de la participación en ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 15,46% hasta 2032 en el mercado de servicios gestionados de gobernanza de identidad.
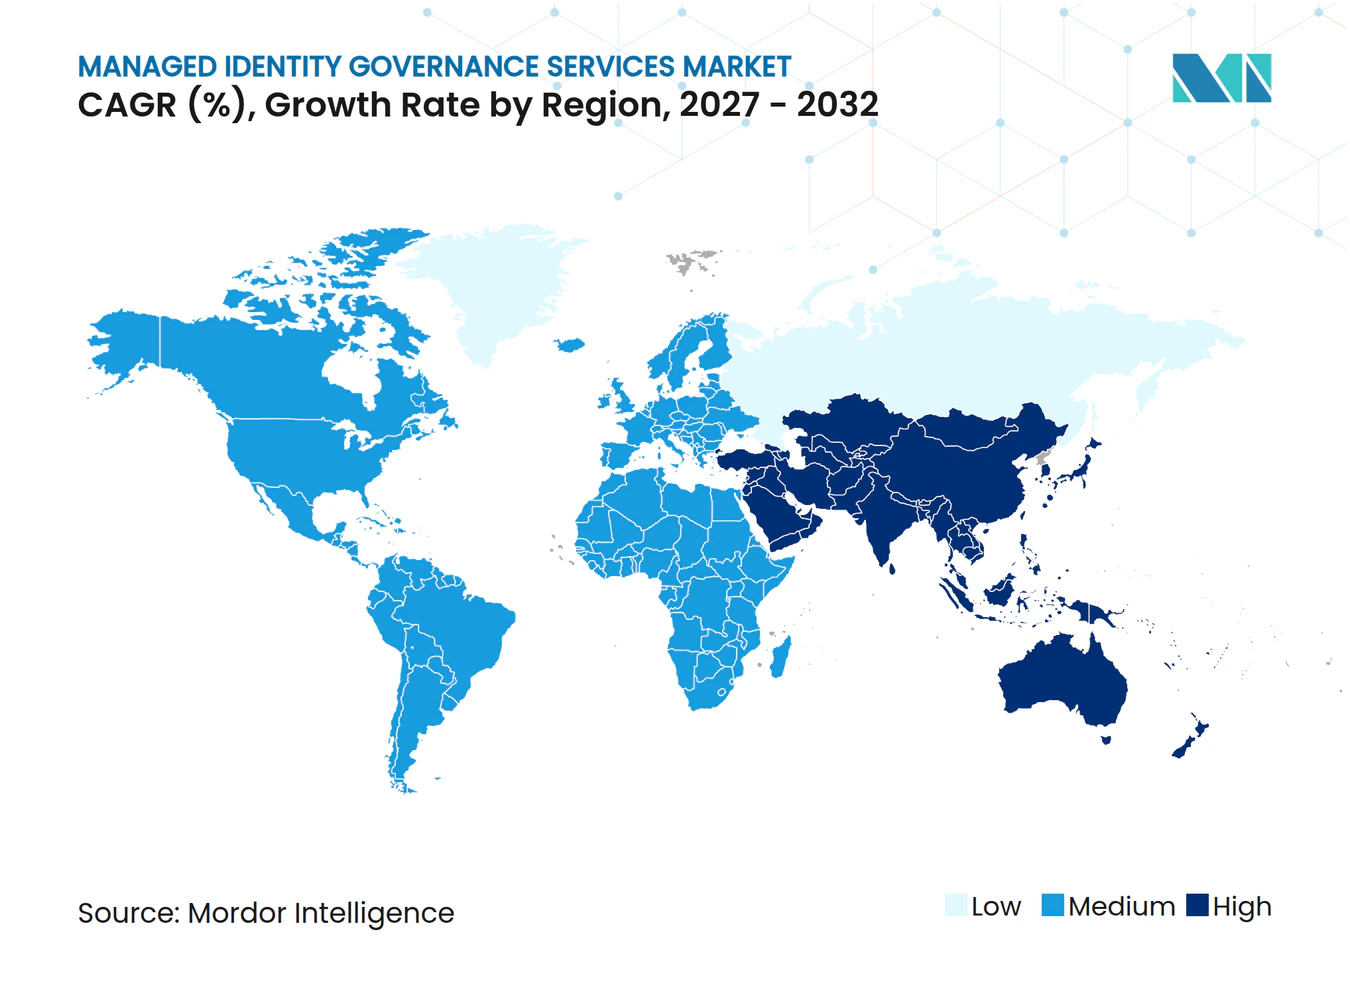
- Por geografía, América del Norte representó el 48,96% de la participación en ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 14,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aplicación Regulatoria de Revisiones Periódicas de Acceso y Controles de Mínimo Privilegio | +3.2% | Global, con efecto concentrado en Europa, América del Norte y el núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Entornos de Identidad Híbridos y Multi-Nube | +2.8% | Global, con intensidad en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Ingenieros Especializados en Gobernanza de Identidad | +2.4% | Global, con presión aguda en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Gobernanza Creciente de Identidades No Humanas y de Agentes de Inteligencia Artificial | +2.1% | Global, con intensidad de adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Programas de Confianza Cero y Sin Contraseña que Incrementan las Cargas de Trabajo de Gobernanza de Acceso | +1.6% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Evidencia de Cumplimiento Continuo | +1.2% | América del Norte, Europa y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aplicación Regulatoria de Revisiones Periódicas de Acceso y Controles de Mínimo Privilegio
El mercado de servicios gestionados de gobernanza de identidad está respaldado por regulaciones que exigen a las empresas demostrar cómo se aprueba, revisa y revoca el acceso. La Ley de Resiliencia Operativa Digital entró en vigor de manera vinculante para las entidades financieras de la Unión Europea el 17 de enero de 2025, y exige que los derechos de acceso sigan los principios de necesidad de conocer, mínimo privilegio y segregación de funciones.[1] La implementación de NIS2 en Alemania amplió el alcance del cumplimiento para las organizaciones cubiertas y reforzó el requisito de controles de identidad estructurados. PCI DSS 4.0 y CMMC 2.0 ejercen una presión similar, con controles de acceso y registros de auditoría como obligaciones contractuales o regulatorias. Los proveedores gestionados pueden convertir esas tareas recurrentes en procedimientos de servicio estándar, reduciendo la carga operativa para las organizaciones con múltiples programas de cumplimiento. El mercado de servicios gestionados de gobernanza de identidad se beneficia, por tanto, cuando los equipos de cumplimiento necesitan evidencia de operación continua en lugar de únicamente políticas escritas.
Expansión de Entornos de Identidad Híbridos y Multi-Nube
El mercado de servicios gestionados de gobernanza de identidad se está beneficiando de entornos de identidad que abarcan plataformas de nube pública, infraestructura privada, directorios heredados y aplicaciones empresariales. Un cambio de usuario puede requerir actualizaciones en varios sistemas, mientras que los modelos de roles y derechos a menudo varían entre entornos. Esto genera trabajo que depende de la federación, la gestión de conectores y el mapeo de derechos entre dominios, en lugar de una simple administración de usuarios. ManageEngine informó que el 49% de los encuestados identificó brechas de gobernanza y el 48% identificó la presión de cumplimiento como la principal prioridad de inversión en identidad en 2026. Los proveedores pueden distribuir el costo de mantenimiento de conectores entre múltiples clientes, mientras que una sola empresa tendría que cubrir ese mantenimiento internamente. El mercado de servicios gestionados de gobernanza de identidad se beneficia de este modelo operativo porque el entorno de identidad se vuelve más difícil de gestionar a medida que se agregan más sistemas.
Escasez de Ingenieros Especializados en Gobernanza de Identidad
La escasez de ingenieros especializados en gobernanza de identidad refuerza el argumento a favor de las operaciones externalizadas en el mercado de servicios gestionados de gobernanza de identidad. SANS encontró que el 60% de las organizaciones encuestadas consideró la brecha de habilidades como su principal desafío de fuerza laboral en 2026, en comparación con el 40% que citó la escasez de personal. El hallazgo muestra que los empleadores necesitan capacidad especializada, no solo personal adicional. ISC2 también informó que el 95% de las organizaciones de los encuestados tenía al menos 1 necesidad de habilidades en ciberseguridad, y el 59% describió la deficiencia como crítica o significativa. Un proveedor de servicios puede suministrar un equipo con experiencia en aprovisionamiento, certificación de acceso y procesos de acceso privilegiado bajo un contrato recurrente. Este modelo limita la interrupción que sigue a los largos ciclos de contratación, la presión salarial y la rotación entre escasos especialistas.
Gobernanza Creciente de Identidades No Humanas y de Agentes de Inteligencia Artificial
El mercado de servicios gestionados de gobernanza de identidad se está expandiendo hacia la gobernanza de identidades no humanas y de agentes de inteligencia artificial a medida que las empresas automatizan más trabajo. La investigación de Cloud Security Alliance indica que las identidades no humanas superan en número a los usuarios humanos en una proporción promedio de 45 a 1, y la proporción puede alcanzar 144 a 1 en entornos nativos en la nube. Estas identidades utilizan credenciales, cuentas de servicio, tokens y permisos de carga de trabajo que pueden no tener un propietario asignado ni un ciclo de revisión regular. Los agentes de inteligencia artificial plantean un desafío adicional porque pueden solicitar acceso delegado y completar tareas más rápido de lo que un revisor puede inspeccionar la ruta de acceso. Saviynt introdujo Identity Security for AI en marzo de 2026 para cubrir el descubrimiento, la gobernanza del ciclo de vida y los controles en tiempo de ejecución para agentes de inteligencia artificial. Los proveedores gestionados pueden agregar descubrimiento, rotación de credenciales y autorización en tiempo de ejecución como servicios especializados, en lugar de pedir a cada cliente que desarrolle estas capacidades internamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Conectores Heredados y Calidad de Datos | -1.2% | Global, con mayor complejidad en entornos de grandes empresas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Reglas Fragmentadas de Residencia de Datos y Procesamiento Transfronterizo | -0.9% | Europa, Asia-Pacífico y Oriente Medio, con implicaciones transfronterizas en implementaciones multinacionales | Largo plazo (≥ 4 años) |
| Lenta Recuperación de la Inversión en la Corrección de Roles Heredados | -0.7% | Global, con fricción particular en sectores con gran presencia de sistemas heredados en América del Norte y Europa | Mediano plazo (2-4 años) |
| Concentración de Experiencia en Identidad en Escasos Especialistas | -0.5% | Global, con escasez más aguda en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Conectores Heredados y Calidad de Datos
El mercado de servicios gestionados de gobernanza de identidad enfrenta una incorporación más lenta cuando los clientes operan aplicaciones más antiguas y datos autoritativos fragmentados. Las grandes empresas pueden tener sistemas ERP, mainframes propietarios y directorios más antiguos que carecen de interfaces estándar para la automatización del ciclo de vida de la identidad. Cada aplicación puede necesitar un conector personalizado antes de que el aprovisionamiento o la revisión de acceso pueda proceder de manera segura. La calidad de los datos es igualmente importante porque los registros de recursos humanos incompletos o las taxonomías de roles inconsistentes pueden hacer que las reglas automatizadas fallen. Cloud Security Alliance señala que los programas de identidad no humana a menudo comienzan con información de propiedad faltante, lo que limita el control del ciclo de vida desde el principio. Estas restricciones pueden prolongar los plazos de implementación, retrasar la realización de valor para el cliente y reducir el apalancamiento operativo que los proveedores esperan de la prestación de servicios repetibles.
Reglas Fragmentadas de Residencia de Datos y Procesamiento Transfronterizo
Los requisitos de residencia de datos pueden limitar la adopción de un modelo de prestación estandarizado en el mercado de servicios gestionados de gobernanza de identidad. Los datos de identidad incluyen atributos personales, derechos, registros de acceso y registros que respaldan la actividad de auditoría. Las normas del RGPD sobre transferencias internacionales, los requisitos de localización nacional y las obligaciones de soberanía específicas del sector pueden determinar dónde se procesan esos registros.[2] Omada anunció Omada Identity Sovereign en junio de 2026 como una opción en contenedores para organizaciones reguladas que utilizan infraestructura controlada por el cliente. Las implementaciones regionales separadas pueden aumentar los costos de prestación y limitar la reutilización de análisis centralizados. Los proveedores también deben mantener documentación y controles que demuestren el procesamiento transfronterizo conforme para clientes multinacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Alcance del Servicio:
La Gobernanza de Agentes de Inteligencia Artificial Remodela la Combinación de Ingresos por ServiciosLa Gestión del Ciclo de Vida de la Identidad y el Aprovisionamiento Gestionado representó el 25,31% de la participación del mercado de servicios gestionados de gobernanza de identidad en 2026. La categoría sigue siendo la base operativa porque automatiza los flujos de trabajo de incorporación, cambio y baja en cadenas complejas de recursos humanos a tecnología de la información. La Certificación y Recertificación de Acceso Gestionada, y la Gobernanza y Administración de Identidad Gestionada respaldan el cumplimiento continuo, la evidencia y la administración de políticas. La Gobernanza de Privilegios y Segregación de Funciones Gestionada aborda los permisos sensibles que los organismos de auditoría examinan más de cerca, particularmente en los servicios financieros. Estas líneas de servicio establecidas respaldan contratos recurrentes porque los roles de usuario, las aplicaciones y los procesos de negocio evolucionan continuamente.
Se proyecta que la Gobernanza de Identidad No Humana y de Agentes de Inteligencia Artificial Gestionada se expanda a una CAGR del 14,86% hasta 2032. Aborda las identidades de máquinas, cuentas de servicio, cargas de trabajo y agentes cuyos permisos se encuentran fuera de los procesos estándar de identidad de empleados. Saviynt lanzó Zuma en julio de 2026 para descubrir y gobernar agentes de inteligencia artificial, modelos de lenguaje de gran escala, aplicaciones de inteligencia artificial y otras identidades no humanas. La necesidad de descubrimiento, atribución de propiedad, control del ciclo de vida y evaluación en tiempo de ejecución puede separar este trabajo de las operaciones de identidad humana. Es probable que el mercado de servicios gestionados de gobernanza de identidad vea a los proveedores diferenciar estos servicios a través de controles, herramientas y experiencia de prestación especializados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Implementación:
La Infraestructura Nativa en la Nube Ancla la Economía del Servicio GestionadoLos servicios gestionados nativos en la nube representaron el 60,99% del segmento de implementación en 2026. El modelo se beneficia de la monitorización centralizada, la integración basada en API, las operaciones multi-inquilino y las actualizaciones de servicio de menor costo donde los sistemas de destino tienen conectores disponibles. Los servicios híbridos siguen siendo importantes donde los clientes utilizan aplicaciones en la nube pero conservan sistemas ERP locales o directorios heredados. La prestación alojada por el cliente y en las instalaciones sirve a usuarios en defensa, gobierno e infraestructura financiera con requisitos de control de datos más estrictos. Se proyecta que los servicios gestionados nativos en la nube se expandan a una CAGR del 14,44% hasta 2032.
Los enfoques de nube privada se sitúan entre la prestación en nube compartida y la operación tradicional en las instalaciones. Omada lanzó Identity Cloud Private en mayo de 2026 para empresas reguladas y organizaciones gubernamentales que requieren un inquilino de Azure controlado por el cliente. Este diseño preserva las funciones en la nube al tiempo que permite a los clientes retener el control sobre el plano de datos de identidad. Una mejor emulación en la nube de los conectores establecidos puede reducir la barrera de cambio para los clientes del mercado medio con infraestructura más antigua. El mercado de servicios gestionados de gobernanza de identidad conservará varios modelos de implementación incluso cuando la prestación nativa en la nube lidere la demanda general.
Por Tamaño de Organización:
El Dominio de las Grandes Empresas Oculta un Significativo Potencial en las PymesLas grandes empresas representaron el 82,37% de los ingresos en 2026. Estas organizaciones gestionan más usuarios, aplicaciones, proveedores y flujos de trabajo regulados, lo que resulta en valores de contrato más altos y un alcance de servicio más amplio. Sus entornos de identidad a menudo requieren controles coordinados en procesos complejos de recursos humanos a tecnología de la información y varios sistemas de negocio. Los períodos de prestación históricos de 12 a 24 meses limitaron la adopción por parte de organizaciones más pequeñas. Las grandes empresas seguirán siendo los clientes principales para programas amplios de gobernanza de identidad en múltiples regiones.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 14,27% hasta 2032. NIS2 se aplica a entidades con tan solo 50 empleados en los sectores cubiertos, y la guía de 2025 de Cloud Security Alliance recomienda proveedores de servicios de seguridad gestionados donde la capacidad interna es limitada. Omada lanzó una Puerta de Enlace de Aplicaciones en la Nube basada en Docker en abril de 2026, reduciendo el tiempo promedio de incorporación de nuevos clientes a menos de 30 minutos. Una implementación más rápida permite a los compradores más pequeños utilizar capacidad especialista externa sin mantener un equipo interno completo de identidad. El mercado de servicios gestionados de gobernanza de identidad puede, por tanto, extenderse por debajo del umbral histórico de compradores de 1.000 empleados.

Por Modelo de Prestación de Servicios:
La Externalización Total Consolida la DemandaLas operaciones totalmente gestionadas representaron el 55,19% del segmento de prestación de servicios en 2026. Este modelo transfiere la certificación de acceso recurrente, el aprovisionamiento, la revisión de derechos y el trabajo de acceso privilegiado al proveedor. Resulta atractivo cuando los equipos internos no pueden realizar esas actividades de manera consistente, aunque los compradores conservan las responsabilidades de política y supervisión. Las operaciones co-gestionadas se adaptan a las organizaciones que desean la propiedad de la gobernanza interna, mientras que los Servicios de Plataforma Gestionada y Asesoría respaldan a los clientes que requieren configuración y optimización. Se proyecta que las operaciones totalmente gestionadas se expandan a una CAGR del 14,46% hasta 2032.
La prestación totalmente gestionada puede dar a los proveedores una mayor visibilidad de los ingresos y volúmenes de servicio más predecibles. Esa posición puede respaldar la inversión en automatización para campañas de revisión recurrentes y solicitudes del ciclo de vida. Los servicios co-gestionados y de asesoría siguen siendo relevantes donde el diseño del programa, el conocimiento de políticas y el juicio empresarial son centrales. La industria de servicios gestionados de gobernanza de identidad se beneficia de ambos modelos, pero la prestación totalmente gestionada tiene la base de ingresos actual más grande. El mercado de servicios gestionados de gobernanza de identidad puede expandirse donde los compradores ven las operaciones externas como una forma de limitar el riesgo de personal y ejecución.
Por Tipo de Identidad:
Las Identidades de Agentes de Inteligencia Artificial Emergen como la Categoría de Crecimiento DefinitoriaLas identidades de la fuerza laboral representaron el 40,66% del segmento de tipo de identidad en 2026. Siguen siendo la categoría más grande porque las empresas han invertido durante mucho tiempo en la incorporación de empleados, los cambios de rol, los flujos de trabajo de baja, el control de acceso basado en roles y la certificación. Las identidades de la fuerza laboral externa, de terceros, privilegiadas y de máquinas requieren diferentes procesos de propiedad y revisión porque operan fuera de los registros estándar de empleados o plantean mayores riesgos de acceso. Los contenedores, las API y los microservicios están aumentando el inventario de cuentas de servicio, claves e identidades de carga de trabajo. El mercado de servicios gestionados de gobernanza de identidad necesita modelos de prestación que puedan aplicar controles adecuados en todas estas poblaciones.
Se proyecta que las Identidades de Agentes de Inteligencia Artificial se expandan a una CAGR del 14,83% hasta 2032. Los agentes pueden solicitar acceso, formar cadenas de permisos delegados y completar flujos de trabajo de alto impacto antes de que un revisor humano vea la actividad. Cloud Security Alliance identifica la gobernanza de identidades no humanas como una brecha importante, y OWASP publicó el Top 10 de Identidades No Humanas en enero de 2025 como referencia de riesgos. SailPoint puso a disposición general su Agentic Fabric en agosto de 2026 como parte de su oferta unificada de Seguridad de Identidad. La categoría crea una oportunidad de servicio distinta porque la gobernanza debe operar a velocidad de máquina.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sector Industrial:
La Urgencia en Salud Acelera el Crecimiento más Rápido entre los Sectores ReguladosBFSI representó el 24,27% de los ingresos en 2026. Las instituciones financieras gestionan obligaciones sensibles a la identidad bajo DORA, PCI DSS 4.0, SOX y normas de supervisión nacionales, lo que respalda la demanda de certificación, acceso privilegiado y controles de segregación de funciones. Los sistemas de productos complejos, las transacciones de alto valor y los grandes ecosistemas de terceros aumentan el costo de un control de acceso débil. Tecnología de la Información y Telecomunicaciones, Gobierno y Defensa Pública, Energía y Servicios Públicos, Manufactura, Comercio Minorista y Comercio Electrónico, y Educación también necesitan un control de identidad más amplio a medida que sus perímetros tecnológicos se expanden. El mercado de servicios gestionados de gobernanza de identidad, por tanto, sirve a una amplia gama de sectores con necesidades variables de cumplimiento y operativas.
Se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 15,46% hasta 2032. El Departamento de Salud y Servicios Humanos de los Estados Unidos propuso controles más sólidos de la Norma de Seguridad HIPAA en enero de 2025, incluida la autenticación multifactor y el cifrado para la información de salud electrónica protegida. HIPAA ya requiere controles de acceso, identificación única de usuarios y controles de auditoría bajo la Sección 164.312. Los sistemas de salud deben gestionar el acceso para médicos, contratistas y usuarios de tecnología clínica, al tiempo que producen evidencia en sistemas operativos y clínicos. Los proveedores pueden respaldar la gestión del ciclo de vida y la certificación donde los equipos internos de tecnología de la información enfrentan restricciones presupuestarias y de personal.
Análisis Geográfico
Mercado de Servicios de Gobernanza de Identidad Administrada en América del Norte
América del Norte representó el 48,96% de la cuota del mercado de servicios de gobernanza de identidad administrada en 2026. Estados Unidos cuenta con una densa población de empresas en los sectores financiero, sanitario, tecnológico y gubernamental que operan bajo las directrices del Marco de Ciberseguridad NIST 2.0, las normas de divulgación de la SEC y los requisitos de privacidad estatales.[3] Canadá cuenta con compradores activos en los sectores financiero y público, mientras que México registra un crecimiento de la demanda impulsado por la banca digital y la manufactura de nearshoring. La colaboración de SailPoint con AWS en marzo de 2026 puso a disposición la Seguridad de Identidad de Máquinas y la Seguridad de Identidad de Agentes a través de AWS Marketplace, integrando la adquisición dentro de los canales de nube establecidos. El mercado de servicios de gobernanza de identidad administrada se beneficia de la capacidad de los compradores para adquirir capacidades de gobernanza junto con servicios de nube más amplios.
Mercado de Servicios de Gobernanza de Identidad Administrada en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,82% hasta 2032. La región combina una creciente adopción de la nube, normas de protección de datos en evolución y una base creciente de proveedores de servicios administrados especializados. Japan Business Systems lanzó un Servicio de Identidad Administrada para Microsoft Entra ID en julio de 2026, mientras que Hitachi Solutions Create lanzó una Solución de Gestión de Gobernanza de Identidad en mayo de 2026. India, China, Corea del Sur y Australia presentan diferentes patrones de demanda determinados por las normativas nacionales de privacidad y los planes de infraestructura basados en la nube. El mercado de servicios de gobernanza de identidad administrada puede expandirse a medida que los proveedores desarrollen capacidad de entrega local para clientes regulados.
Mercado de Servicios de Gobernanza de Identidad Administrada en EMEA y América del Sur
Europa ocupa la segunda mayor cuota regional del mercado de servicios de gobernanza de identidad administrada, dado que DORA y NIS2 incrementan la necesidad de controles de identidad demostrables. Alemania, el Reino Unido y Francia son los principales mercados nacionales, y el lanzamiento de Identity Cloud Private de Omada en mayo de 2026 respondió a las necesidades de implementaciones con conciencia de soberanía para empresas reguladas. América del Sur se está desarrollando desde una base menor, con las normas de protección de datos de Brasil respaldando la inversión inicial en finanzas y tecnología. Oriente Medio y África se encuentran en etapas más tempranas de adopción, aunque Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y Nigeria presentan demanda a través de la actividad del sector público, los servicios financieros y las telecomunicaciones.
Panorama Competitivo
Concentración del Mercado
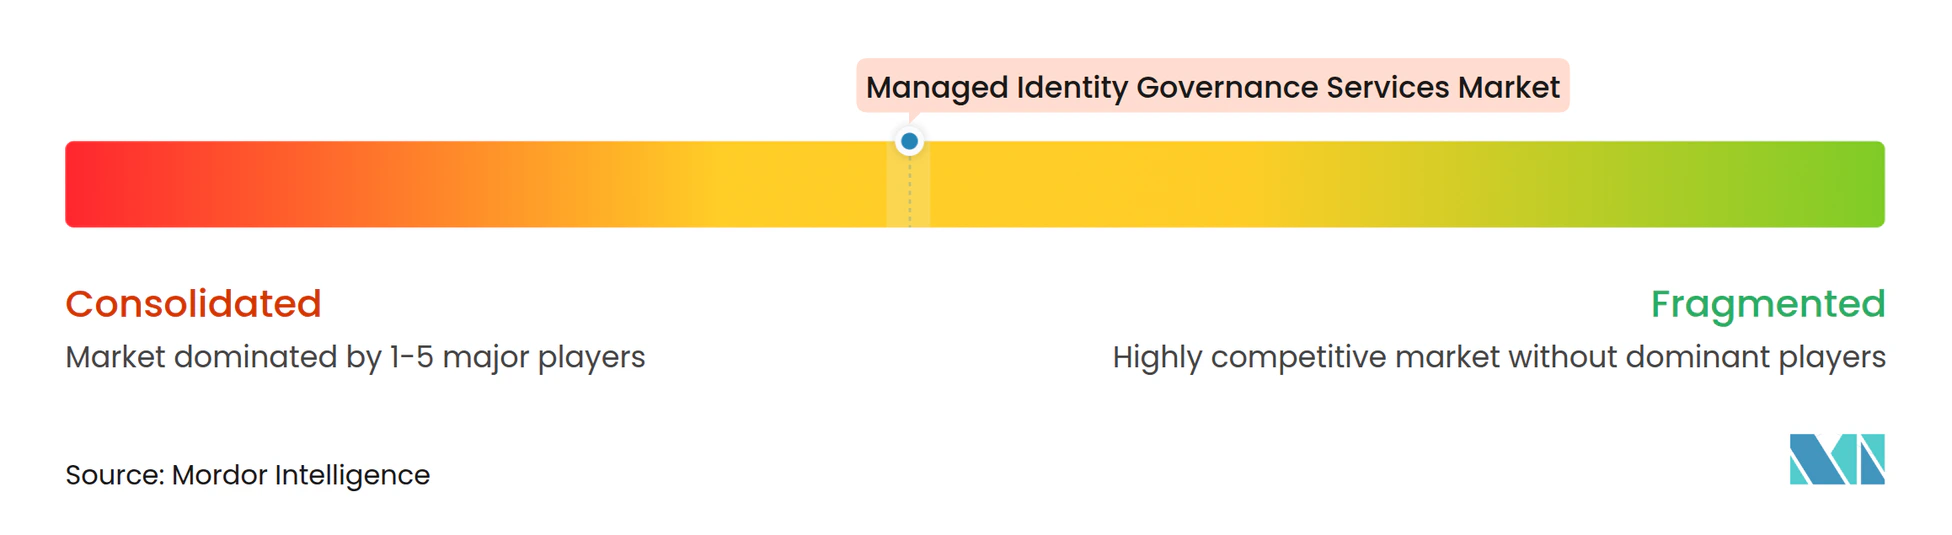
El mercado de servicios gestionados de gobernanza de identidad está moderadamente concentrado en el extremo superior, donde los proveedores de IGA respaldan ecosistemas de canales de integradores de sistemas y proveedores de servicios regionales. SailPoint y Saviynt proporcionan plataformas que los socios de servicio configuran y operan para clientes empresariales. Los grandes proveedores compiten en cobertura global, capacidad de prestación, asociaciones técnicas y soporte en múltiples entornos regulatorios. El mercado de servicios gestionados de gobernanza de identidad también presenta una oportunidad en la gobernanza de agentes de inteligencia artificial, ya que muchas empresas no han establecido controles formales de agentes. ServiceNow completó su adquisición de Veza en marzo de 2026, integrando las capacidades de seguridad de identidad de Veza en su cartera más amplia de seguridad y riesgos.[4]
La competencia también proviene de proveedores enfocados en la implementación rápida y los modelos operativos nativos de inteligencia artificial. SailPoint introdujo una solución unificada de Seguridad de Identidad en agosto de 2026, combinando Agentic Fabric y Human Fabric para el descubrimiento y la gobernanza continua de identidades. Saviynt lanzó una plataforma de control de identidad de inteligencia artificial en marzo de 2026 para gobernar agentes desde el descubrimiento hasta el tiempo de ejecución. Pathlock introdujo Nexus en junio de 2026 para el acceso, los controles, la identidad y la seguridad de aplicaciones en SAP, Oracle, Workday y más de 150 aplicaciones. El éxito competitivo depende de la capacidad de integración, la garantía de prestación, el soporte regulatorio y la cobertura de controles.
Omada adquirió EmpowerID en septiembre de 2026, añadiendo capacidades de gobernanza de agentes de inteligencia artificial en tiempo de ejecución a su cartera. CrowdStrike lanzó Falcon Next-Gen Identity Security en agosto de 2025 para proteger identidades humanas, no humanas y de agentes de inteligencia artificial en todo el ciclo de vida de identidad híbrida. Estos desarrollos aumentan la superposición entre las plataformas de identidad, seguridad en la nube y operaciones de seguridad. El mercado de servicios gestionados de gobernanza de identidad sigue abierto a proveedores especializados que puedan demostrar una prestación creíble y conocimiento del sector.
Líderes de la Industria de Servicios Gestionados de Gobernanza de Identidad
-
SailPoint, Inc.
-
Saviynt, Inc.
-
Omada A/S
-
One Identity LLC
-
RSA Security LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Gobernanza de Identidad Administrada Empresas cubiertas en este informe
- SailPoint, Inc.
- Saviynt, Inc.
- Omada A/S
- One Identity LLC
- RSA Security LLC
- Radiant Logic, Inc.
- Pathlock, Inc.
- EmpowerID, Inc.
- Bravura Security, Inc.
- Fischer International Identity, LLC
- SecureAuth Corporation
- Simeio Solutions, LLC
- Clear Skye, Inc.
- Zilla Security, Inc.
- ConductorOne, Inc.
- Lumos, Inc.
- Zluri Technologies Private Limited
- Tools4ever B.V.
- Identity Automation, Inc.
- Veza Technologies, Inc.
- Apono, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Gobernanza de Identidad Administrada
- Septiembre de 2026: Omada A/S adquirió EmpowerID, un pionero en la gobernanza de agentes de inteligencia artificial. La adquisición incorporó las capacidades de gobernanza de agentes en tiempo de ejecución de EmpowerID a la cartera de Omada, fortaleciendo la capacidad de Omada para aplicar controles de seguridad para identidades humanas, no humanas y de agentes de inteligencia artificial en entornos empresariales.
- Agosto de 2026: SailPoint presentó su solución unificada de Seguridad de Identidad, combinando SailPoint Agentic Fabric, disponible de forma general, y SailPoint Human Fabric. La solución introdujo el descubrimiento y la gobernanza de identidades continua y en tiempo real en poblaciones humanas y no humanas, con sensores ligeros de punto final y navegador que detectan agentes de inteligencia artificial ocultos, credenciales y servidores de Protocolo de Contexto de Modelo, junto con un interruptor de apagado centralizado para agentes no autorizados. KPMG Canadá fue identificado como un socio de alianza temprano para el lanzamiento.
- Julio de 2026: Saviynt lanzó Zuma, una plataforma para descubrir y gobernar agentes de inteligencia artificial, modelos de lenguaje de gran escala, aplicaciones de inteligencia artificial y otras identidades no humanas. El anuncio coincidió con Saviynt reportando ingresos recurrentes anuales superiores a 300 millones de USD, un crecimiento de reservas superior al 80% y una retención de clientes del 96%, una señal de escala comercial para la categoría de servicios de gobernanza de identidad de inteligencia artificial.
- Junio de 2026: Omada lanzó Omada Agent Governance, extendiendo su tejido de gobernanza de identidad a agentes de inteligencia artificial e identidades no humanas en una arquitectura agnóstica al entorno. Por separado, Lumos lanzó Identity Agent Force, un conjunto de agentes de gobernanza de inteligencia artificial, que incluye un Agente de Revisión de Acceso, un Buscador de Propietarios de Identidades No Humanas y un Buscador de Propiedad de Agentes, sirviendo a clientes empresariales como Mars, Netskope y GitHub.
Alcance del Informe Global del Mercado de Servicios Gestionados de Gobernanza de Identidad
El Mercado de Servicios Gestionados de Gobernanza de Identidad se refiere a la provisión de servicios externalizados que ayudan a las organizaciones a gestionar, monitorizar y gobernar las identidades digitales y su acceso a sistemas empresariales, aplicaciones, datos e infraestructura. Estos servicios incluyen la gobernanza y administración de identidad, la certificación de acceso, la gestión del ciclo de vida de la identidad y el aprovisionamiento, la gobernanza de acceso privilegiado, la gestión de la segregación de funciones y la gobernanza de identidades de máquinas y agentes de inteligencia artificial. Los servicios gestionados de gobernanza de identidad ayudan a las organizaciones a aplicar políticas de acceso, automatizar procesos relacionados con la identidad, mantener el cumplimiento regulatorio, reducir los riesgos de acceso no autorizado y mejorar la seguridad general.
El Informe del Mercado de Servicios Gestionados de Gobernanza de Identidad está segmentado por Alcance del Servicio (Gobernanza y Administración de Identidad Gestionada, Certificación de Acceso Gestionada, Gestión del Ciclo de Vida de la Identidad y Aprovisionamiento Gestionado, Gobernanza de Privilegios y Segregación de Funciones Gestionada, y Gobernanza de Identidad No Humana y de Agentes de Inteligencia Artificial Gestionada), Modelo de Implementación (Servicio Gestionado Nativo en la Nube, Servicio Gestionado Híbrido, y Servicio Gestionado Alojado por el Cliente y en las Instalaciones), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Modelo de Prestación de Servicios (Operaciones Totalmente Gestionadas, Operaciones Co-Gestionadas, y Servicios de Plataforma Gestionada y Asesoría), Tipo de Identidad (Identidades de la Fuerza Laboral, Identidades de la Fuerza Laboral Externa y de Terceros, Identidades Privilegiadas, Identidades de Máquinas, Servicios y Cargas de Trabajo, e Identidades de Agentes de Inteligencia Artificial), Sector Industrial (BFSI, Tecnología de la Información y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Defensa Pública, Energía y Servicios Públicos, Manufactura, Comercio Minorista y Comercio Electrónico, y Educación), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Gobernanza y Administración de Identidad Gestionada |
| Certificación de Acceso Gestionada |
| Gestión del Ciclo de Vida de la Identidad y Aprovisionamiento Gestionado |
| Gobernanza de Privilegios y Segregación de Funciones Gestionada |
| Gobernanza de Identidad No Humana y de Agentes de Inteligencia Artificial Gestionada |
| Servicio Gestionado Nativo en la Nube |
| Servicio Gestionado Híbrido |
| Servicio Gestionado Alojado por el Cliente y en las Instalaciones |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Operaciones Totalmente Gestionadas |
| Operaciones Co-Gestionadas |
| Servicios de Plataforma Gestionada y Asesoría |
| Identidades de la Fuerza Laboral |
| Identidades de la Fuerza Laboral Externa y de Terceros |
| Identidades Privilegiadas |
| Identidades de Máquinas, Servicios y Cargas de Trabajo |
| Identidades de Agentes de Inteligencia Artificial |
| BFSI |
| Tecnología de la Información y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Defensa Pública |
| Energía y Servicios Públicos |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Educación |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Alcance del Servicio | Gobernanza y Administración de Identidad Gestionada | |
| Certificación de Acceso Gestionada | ||
| Gestión del Ciclo de Vida de la Identidad y Aprovisionamiento Gestionado | ||
| Gobernanza de Privilegios y Segregación de Funciones Gestionada | ||
| Gobernanza de Identidad No Humana y de Agentes de Inteligencia Artificial Gestionada | ||
| Por Modelo de Implementación | Servicio Gestionado Nativo en la Nube | |
| Servicio Gestionado Híbrido | ||
| Servicio Gestionado Alojado por el Cliente y en las Instalaciones | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Modelo de Prestación de Servicios | Operaciones Totalmente Gestionadas | |
| Operaciones Co-Gestionadas | ||
| Servicios de Plataforma Gestionada y Asesoría | ||
| Por Tipo de Identidad | Identidades de la Fuerza Laboral | |
| Identidades de la Fuerza Laboral Externa y de Terceros | ||
| Identidades Privilegiadas | ||
| Identidades de Máquinas, Servicios y Cargas de Trabajo | ||
| Identidades de Agentes de Inteligencia Artificial | ||
| Por Sector Industrial | BFSI | |
| Tecnología de la Información y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Defensa Pública | ||
| Energía y Servicios Públicos | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Educación | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de gobernanza de identidad?
Se proyecta que el tamaño del mercado de servicios gestionados de gobernanza de identidad se expanda desde 2,41 mil millones de USD en 2026 y 2,79 mil millones de USD en 2027 hasta 5,34 mil millones de USD en 2032, a una CAGR del 13,86%.
¿Qué está impulsando la adopción de los servicios gestionados de gobernanza de identidad?
Las obligaciones regulatorias de control de acceso, la complejidad multi-nube, la escasez de personal especializado en identidad y el creciente volumen de identidades no humanas están respaldando la adopción.
¿Qué categoría de servicio se está expandiendo más rápido?
Se proyecta que la Gobernanza de Identidad No Humana y de Agentes de Inteligencia Artificial Gestionada se expanda a una CAGR del 14,86% hasta 2032.
¿Qué modelo de implementación lidera los servicios gestionados de gobernanza de identidad?
Los servicios gestionados nativos en la nube lideraron con el 60,99% de la participación en ingresos en 2026 y se proyecta que se expandan a una CAGR del 14,44% hasta 2032.
¿Qué sector de usuario final tiene la expansión proyectada más rápida?
Se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 15,46% hasta 2032, ya que las organizaciones de salud enfrentan mayores requisitos de control de acceso y evidencia.
¿Qué región se está expandiendo más rápido en servicios gestionados de gobernanza de identidad?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,82% hasta 2032, respaldado por la adopción de la nube y los cambiantes requisitos de protección de datos.