
Marktgröße und Marktanteil für Managed Identity Governance Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.79 Milliarden US-Dollar |
| Marktgröße (2032) | 5.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Identity Governance Services von Mordor Intelligence
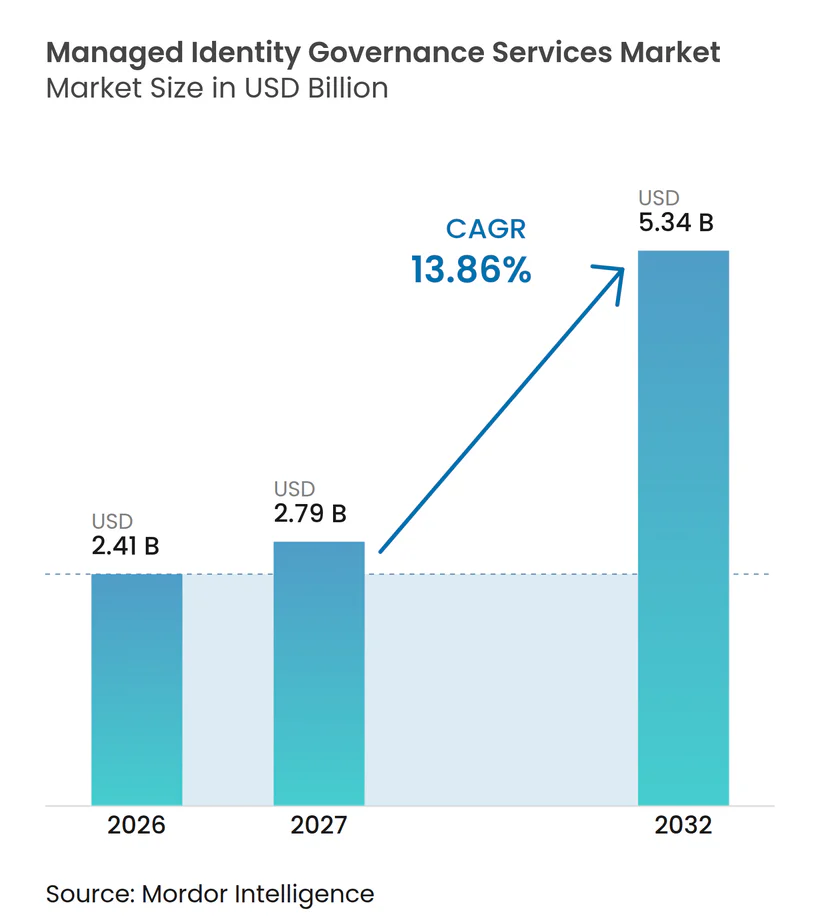
Die Marktgröße für Managed Identity Governance Services wird voraussichtlich von 2,41 Milliarden USD im Jahr 2026 und 2,79 Milliarden USD im Jahr 2027 auf 5,34 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 13,86 % zwischen 2027 und 2032. Der Markt für Managed Identity Governance Services profitiert davon, dass Organisationen die Verantwortung für Bereitstellung, Zugriffsüberprüfungen, Aufgabentrennung und privilegierte Zugangs-Governance an Spezialanbieter übertragen. Käufer wechseln von isolierten Zugangs-Zertifizierungstools zu laufenden Diensten, die den gesamten Identitätslebenszyklus abdecken und Nachweise für Audits liefern. Cloud-native Bereitstellung bietet die technische Grundlage für diesen Wandel, indem sie zentralisiertere Betriebsabläufe und wiederverwendbare Verbindungen über Kundenumgebungen hinweg ermöglicht. Der Markt für Managed Identity Governance Services bietet auch eine neue Chance bei Maschinen- und KI-Agenten-Identitäten, bei denen sich Zugriffsänderungen schneller vollziehen, als geplante menschliche Überprüfungsprozesse mithalten können. Der Wettbewerb verlagert sich hin zu einer breiteren Plattformabdeckung, KI-spezifischen Governance-Fähigkeiten und Bereitstellungsmodellen, die die Abhängigkeit von knappen internen Identitätsspezialisten reduzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Serviceumfang hielt Verwaltetes Identitätslebenszyklus- und Bereitstellungsmanagement im Jahr 2026 einen Umsatzanteil von 25,31 %, während Verwaltete Nicht-Mensch- und KI-Agenten-Identitäts-Governance voraussichtlich bis 2032 mit einer CAGR von 14,86 % im Markt für Managed Identity Governance Services wachsen wird.
- Nach Bereitstellungstyp entfielen auf Cloud-native Managed Services im Jahr 2026 60,99 % des Umsatzanteils und sie werden voraussichtlich bis 2032 mit einer CAGR von 14,44 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 82,37 % im Markt für Managed Identity Governance Services, während kleine und mittlere Unternehmen voraussichtlich bis 2032 mit einer CAGR von 14,27 % wachsen werden.
- Nach Servicebereitstellungsmodell hielt vollständig verwalteter Betrieb im Jahr 2026 einen Umsatzanteil von 55,19 % und wird voraussichtlich bis 2032 mit einer CAGR von 14,46 % wachsen.
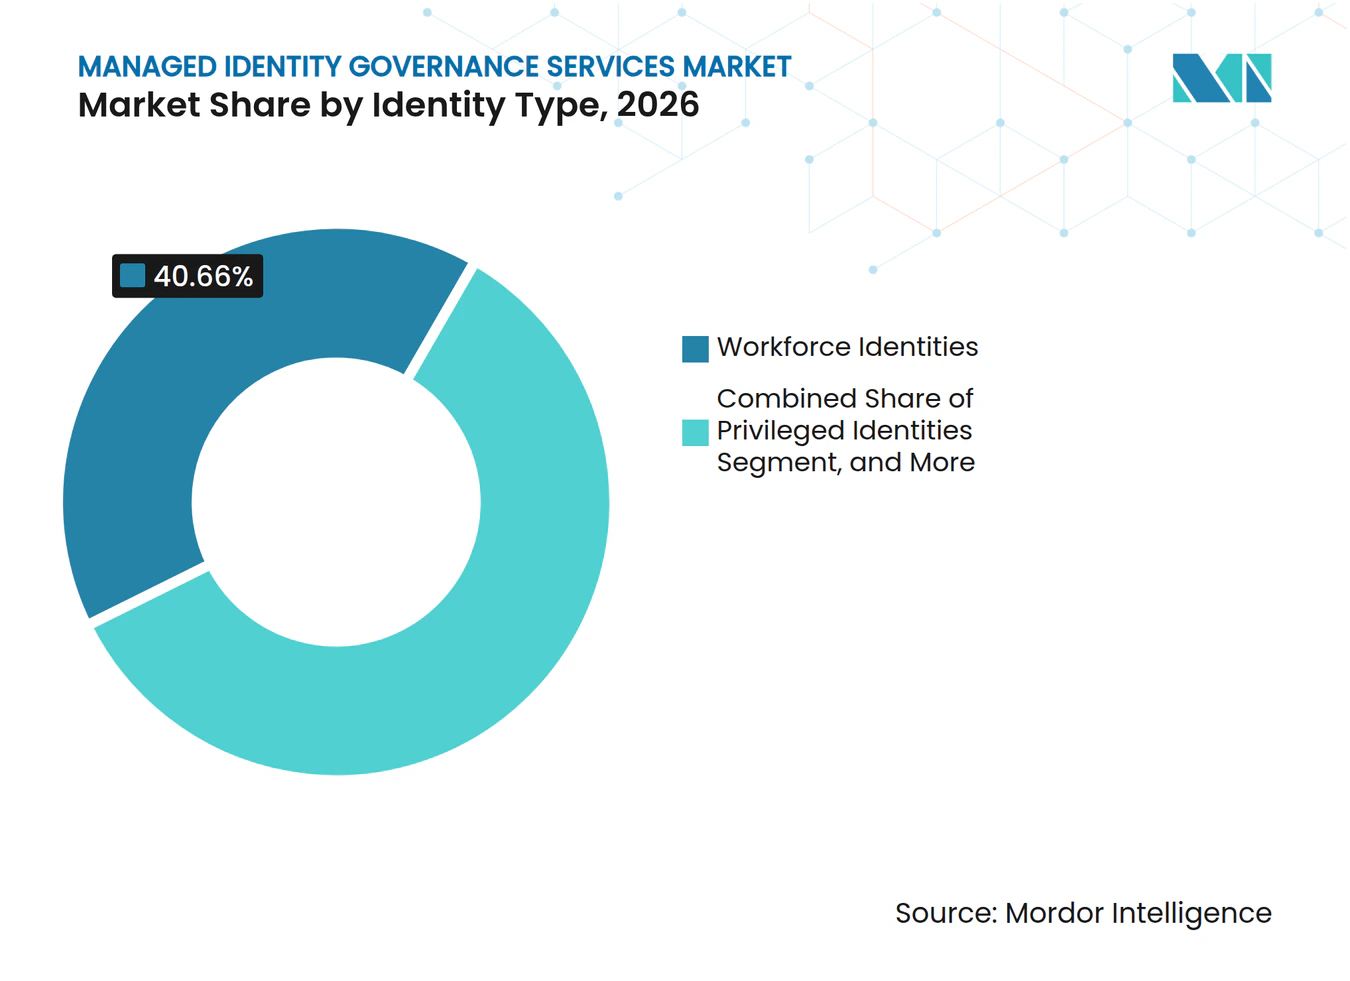
- Nach Identitätstyp hielten Belegschaftsidentitäten im Jahr 2026 einen Umsatzanteil von 40,66 %, während KI-Agenten-Identitäten voraussichtlich bis 2032 mit einer CAGR von 14,83 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2026 einen Umsatzanteil von 24,27 %, während Gesundheitswesen und Biowissenschaften voraussichtlich bis 2032 mit einer CAGR von 15,46 % im Markt für Managed Identity Governance Services wachsen werden.
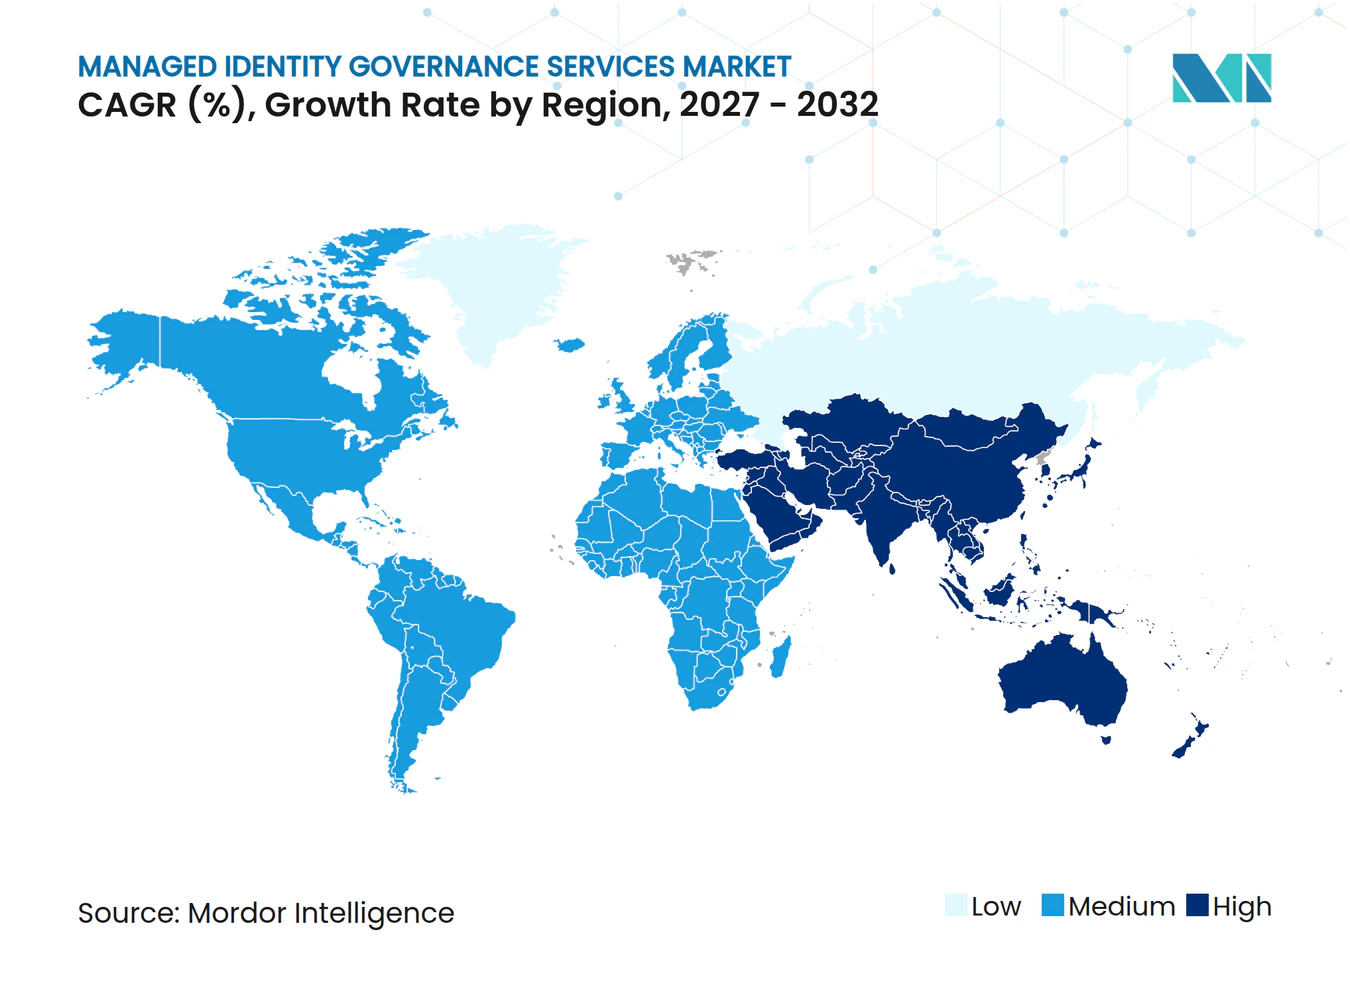
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 48,96 %, während Asien-Pazifik voraussichtlich bis 2032 mit einer CAGR von 14,82 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Durchsetzung periodischer Zugriffsüberprüfungen und Least-Privilege-Kontrollen | +3.2% | Global, mit konzentrierter Wirkung in Europa, Nordamerika und dem asiatisch-pazifischen Kernraum | Kurzfristig (≤ 2 Jahre) |
| Ausweitung hybrider und Multi-Cloud-Identitätsumgebungen | +2.8% | Global, mit Schwerpunkt in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Identitäts-Governance-Ingenieuren | +2.4% | Global, mit akutem Druck in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Governance von Nicht-Mensch- und KI-Agenten-Identitäten | +2.1% | Global, mit früher Adoptionsintensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zero-Trust- und Passwortlose Programme erhöhen die Zugangs-Governance-Arbeitslasten | +1.6% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen an kontinuierliche Compliance-Nachweise | +1.2% | Nordamerika, Europa und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Durchsetzung periodischer Zugriffsüberprüfungen und Least-Privilege-Kontrollen
Der Markt für Managed Identity Governance Services wird durch Vorschriften gestützt, die Unternehmen verpflichten nachzuweisen, wie Zugriffsrechte genehmigt, überprüft und entzogen werden. Der Digital Operational Resilience Act wurde am 17. Januar 2025 für Finanzunternehmen in der Europäischen Union verbindlich und verlangt, dass Zugriffsrechte den Grundsätzen des Need-to-know, des geringsten Privilegs und der Aufgabentrennung folgen.[1] Die deutsche NIS2-Umsetzung erweiterte den Compliance-Anwendungsbereich für betroffene Organisationen und bekräftigte die Anforderung strukturierter Identitätskontrollen. PCI DSS 4.0 und CMMC 2.0 üben ähnlichen Druck aus, wobei Zugangskontrollen und Prüfpfade als vertragliche oder regulatorische Verpflichtungen gelten. Managed-Service-Anbieter können diese wiederkehrenden Aufgaben in standardisierte Serviceverfahren umwandeln und so den operativen Aufwand für Organisationen mit mehreren Compliance-Programmen reduzieren. Der Markt für Managed Identity Governance Services profitiert daher, wenn Compliance-Teams Nachweise über den kontinuierlichen Betrieb und nicht nur schriftliche Richtlinien benötigen.
Ausweitung hybrider und Multi-Cloud-Identitätsumgebungen
Der Markt für Managed Identity Governance Services profitiert von Identitätsumgebungen, die sich über öffentliche Cloud-Plattformen, private Infrastrukturen, Legacy-Verzeichnisse und Unternehmensanwendungen erstrecken. Eine Benutzeränderung kann Aktualisierungen in mehreren Systemen erfordern, während Rollen- und Berechtigungsmodelle häufig zwischen Umgebungen variieren. Dies schafft Arbeit, die von Verbund, Connector-Management und domänenübergreifendem Berechtigungs-Mapping abhängt, anstatt von einfacher Benutzerverwaltung. ManageEngine berichtete, dass 49 % der Befragten Governance-Lücken identifizierten und 48 % Compliance-Druck als führende Identitätsinvestitionspriorität im Jahr 2026 nannten. Anbieter können die Kosten für die Pflege von Connectors auf mehrere Kunden verteilen, während ein einzelnes Unternehmen diese Wartung intern abdecken müsste. Der Markt für Managed Identity Governance Services gewinnt durch dieses Betriebsmodell, da die Identitätsumgebung mit zunehmender Anzahl von Systemen schwieriger zu verwalten wird.
Mangel an qualifizierten Identitäts-Governance-Ingenieuren
Der Mangel an qualifizierten Identitäts-Governance-Ingenieuren stärkt die Argumente für ausgelagerte Betriebsabläufe im Markt für Managed Identity Governance Services. SANS stellte fest, dass 60 % der befragten Organisationen die Qualifikationslücke im Jahr 2026 als ihre führende Herausforderung bei der Belegschaft betrachteten, verglichen mit 40 %, die Personalengpässe nannten. Das Ergebnis zeigt, dass Arbeitgeber spezialisierte Fähigkeiten benötigen, nicht nur zusätzliches Personal. ISC2 berichtete außerdem, dass 95 % der Organisationen der Befragten mindestens einen Cybersicherheitsbedarf hatten und 59 % das Defizit als kritisch oder erheblich beschrieben. Ein Dienstleister kann im Rahmen eines wiederkehrenden Vertrags ein Team mit Erfahrung in Bereitstellung, Zugangs-Zertifizierung und privilegierten Zugriffsprozessen bereitstellen. Dieses Modell begrenzt die Störungen, die auf lange Einstellungszyklen, Gehaltsdruck und Fluktuation unter knappen Spezialisten folgen.
Zunehmende Governance von Nicht-Mensch- und KI-Agenten-Identitäten
Der Markt für Managed Identity Governance Services weitet sich auf die Governance von Nicht-Mensch- und KI-Agenten-Identitäten aus, da Unternehmen mehr Arbeit automatisieren. Forschungen der Cloud Security Alliance zeigen, dass Nicht-Mensch-Identitäten menschliche Benutzer im Durchschnitt um das 45-Fache übersteigen, und das Verhältnis kann in Cloud-nativen Umgebungen 144 zu 1 erreichen. Diese Identitäten verwenden Anmeldeinformationen, Dienstkonten, Token und Workload-Berechtigungen, die möglicherweise keinen zugewiesenen Eigentümer oder keinen regelmäßigen Überprüfungszyklus haben. KI-Agenten stellen eine zusätzliche Herausforderung dar, da sie delegierten Zugriff anfordern und Aufgaben schneller abschließen können, als ein Prüfer den Zugriffspfad inspizieren kann. Saviynt führte im März 2026 Identity Security für KI ein, um Erkennung, Lebenszyklus-Governance und Laufzeitkontrollen für KI-Agenten abzudecken. Managed-Service-Anbieter können Erkennung, Credential-Rotation und Laufzeit-Autorisierung als Spezialdienste hinzufügen, anstatt jeden Kunden zu bitten, diese Fähigkeiten intern aufzubauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von Brownfield-Connectors und Datenqualität | -1.2% | Global, mit höchster Komplexität in großen Unternehmensumgebungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte Datenlokalisierungs- und grenzüberschreitende Verarbeitungsregeln | -0.9% | Europa, Asien-Pazifik und Naher Osten, mit grenzüberschreitenden Auswirkungen bei multinationalen Einsätzen | Langfristig (≥ 4 Jahre) |
| Langsame Amortisation durch Legacy-Rollenbereinigung | -0.7% | Global, mit besonderer Reibung in Legacy-lastigen Sektoren in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Konzentration von Identitäts-Expertise bei knappen Spezialisten | -0.5% | Global, mit akutem Mangel in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von Brownfield-Connectors und Datenqualität
Der Markt für Managed Identity Governance Services sieht sich mit langsamem Onboarding konfrontiert, wenn Kunden ältere Anwendungen und fragmentierte autoritative Daten betreiben. Große Unternehmen können ERP-Systeme, proprietäre Mainframes und ältere Verzeichnisse haben, denen Standardschnittstellen für die Automatisierung des Identitätslebenszyklus fehlen. Jede Anwendung benötigt möglicherweise einen maßgeschneiderten Connector, bevor Bereitstellung oder Zugriffsüberprüfung sicher durchgeführt werden können. Die Datenqualität ist ebenso wichtig, da unvollständige HR-Datensätze oder inkonsistente Rollentaxonomien dazu führen können, dass automatisierte Regeln fehlschlagen. Die Cloud Security Alliance stellt fest, dass Nicht-Mensch-Identitätsprogramme häufig mit fehlenden Eigentümerinformationen beginnen, was die Lebenszykluskontrolle von Anfang an einschränkt. Diese Einschränkungen können Implementierungszeitpläne verlängern, die Wertrealisierung für Kunden verzögern und den Betriebshebel reduzieren, den Anbieter von wiederholbarer Servicebereitstellung erwarten.
Fragmentierte Datenlokalisierungs- und grenzüberschreitende Verarbeitungsregeln
Datenlokalisierungsanforderungen können die Einführung eines standardisierten Bereitstellungsmodells im Markt für Managed Identity Governance Services einschränken. Identitätsdaten umfassen persönliche Attribute, Berechtigungen, Zugriffsprotokolle und Aufzeichnungen, die Prüfaktivitäten unterstützen. DSGVO-Regeln zu internationalen Übermittlungen, nationale Lokalisierungsanforderungen und branchenspezifische Souveränitätsverpflichtungen können bestimmen, wo diese Aufzeichnungen verarbeitet werden.[2] Omada kündigte im Juni 2026 Omada Identity Sovereign als containerisierte Option für regulierte Organisationen an, die eine kundenkontrollierte Infrastruktur nutzen. Separate regionale Bereitstellungen können die Lieferkosten erhöhen und die Wiederverwendung zentralisierter Analysen einschränken. Anbieter müssen außerdem Dokumentationen und Kontrollen pflegen, die eine konforme grenzüberschreitende Verarbeitung für multinationale Kunden nachweisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceumfang:
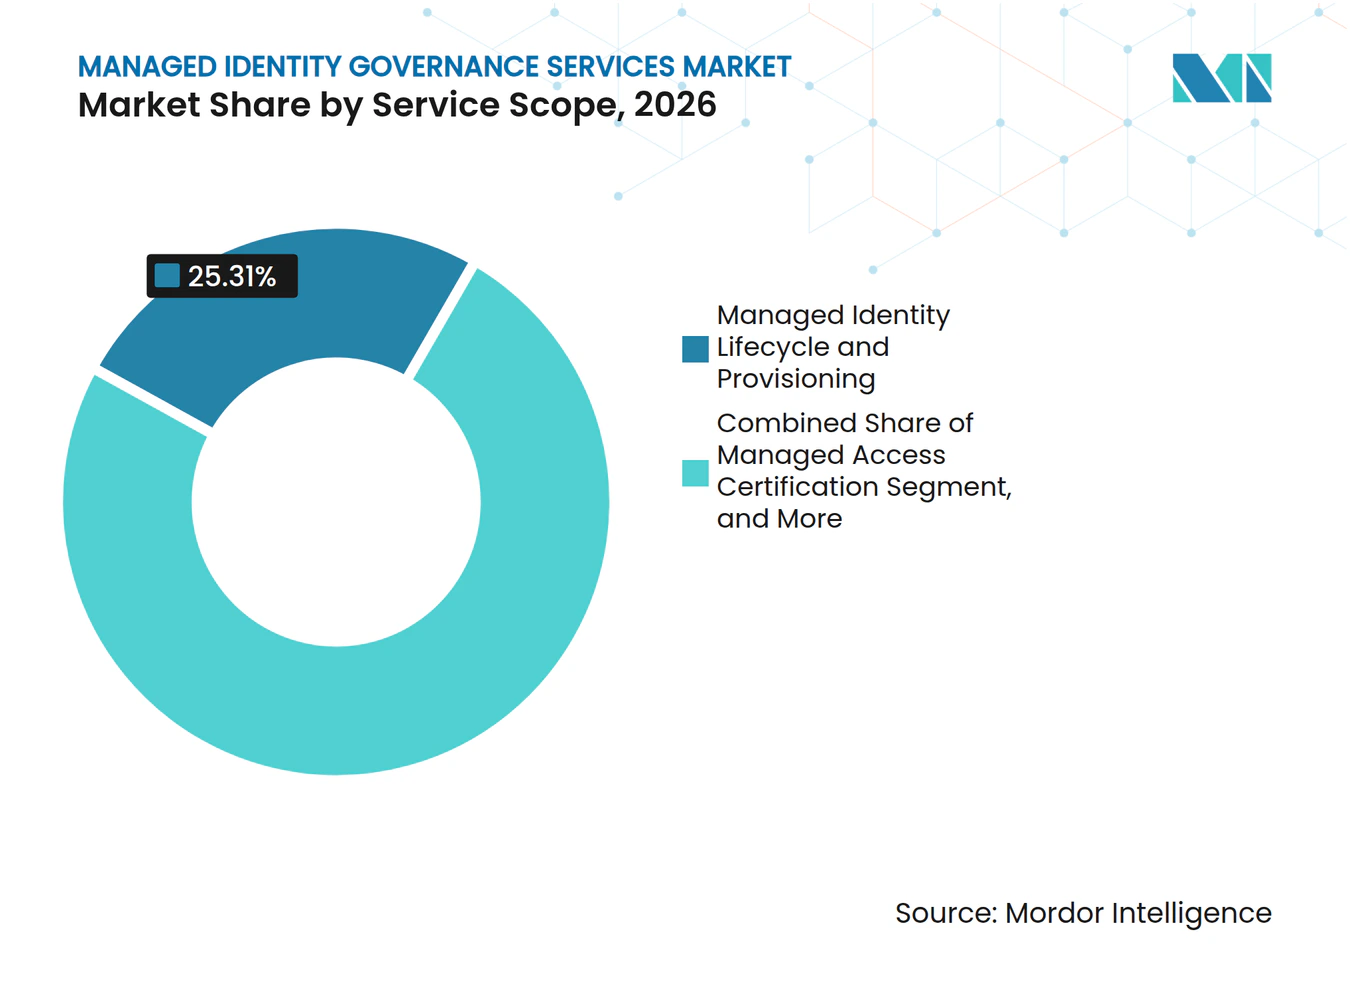
KI-Agenten-Governance verändert den Service-UmsatzmixVerwaltetes Identitätslebenszyklus- und Bereitstellungsmanagement hielt im Jahr 2026 25,31 % des Marktanteils für Managed Identity Governance Services. Die Kategorie bleibt die operative Grundlage, da sie Joiner-Mover-Leaver-Workflows über komplexe HR-zu-IT-Ketten hinweg automatisiert. Verwaltete Zugangs-Zertifizierung und Rezertifizierung sowie verwaltete Identitäts-Governance und -Administration unterstützen kontinuierliche Compliance, Nachweise und Richtlinienverwaltung. Verwaltete privilegierte Governance und Aufgabentrennung befasst sich mit sensiblen Berechtigungen, die Prüfgremien am genauesten untersuchen, insbesondere im Finanzdienstleistungsbereich. Diese etablierten Servicelinien unterstützen wiederkehrende Verträge, da Benutzerrollen, Anwendungen und Geschäftsprozesse sich kontinuierlich weiterentwickeln.
Verwaltete Nicht-Mensch- und KI-Agenten-Identitäts-Governance wird voraussichtlich bis 2032 mit einer CAGR von 14,86 % wachsen. Sie befasst sich mit Maschinenidentitäten, Dienstkonten, Workloads und Agenten, deren Berechtigungen außerhalb der standardmäßigen Mitarbeiteridentitätsprozesse liegen. Saviynt startete im Juli 2026 Zuma, um KI-Agenten, große Sprachmodelle, KI-Anwendungen und andere Nicht-Mensch-Identitäten zu entdecken und zu verwalten. Der Bedarf an Erkennung, Eigentümerzuweisung, Lebenszykluskontrolle und Laufzeitbewertung kann diese Arbeit von menschlichen Identitätsoperationen trennen. Der Markt für Managed Identity Governance Services wird voraussichtlich sehen, dass Anbieter diese Dienste durch spezialisierte Kontrollen, Tools und Bereitstellungsexpertise differenzieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungstyp:
Cloud-native Infrastruktur verankert die Wirtschaftlichkeit von Managed ServicesCloud-native Managed Services entfielen im Jahr 2026 auf 60,99 % des Bereitstellungssegments. Das Modell profitiert von zentralisiertem Monitoring, API-basierter Integration, Multi-Tenant-Betrieb und kostengünstigeren Service-Updates, wo Zielsysteme verfügbare Connectors haben. Hybride Dienste bleiben wichtig, wenn Kunden Cloud-Anwendungen nutzen, aber On-Premises-ERP-Systeme oder Legacy-Verzeichnisse behalten. Kundenseitig gehostete und On-Premises-Bereitstellung bedient Nutzer in Verteidigung, Regierung und Finanzinfrastruktur mit strengeren Datenkontrollanforderungen. Cloud-native Managed Services werden voraussichtlich bis 2032 mit einer CAGR von 14,44 % wachsen.
Private-Cloud-Ansätze liegen zwischen gemeinsamer Cloud-Bereitstellung und traditionellem On-Premises-Betrieb. Omada startete im Mai 2026 Identity Cloud Private für regulierte Unternehmen und Regierungsorganisationen, die einen kundenkontrollierten Azure-Mandanten benötigen. Dieses Design bewahrt Cloud-Funktionen und ermöglicht es Kunden gleichzeitig, die Kontrolle über die Identitätsdatenebene zu behalten. Eine bessere Cloud-Emulation etablierter Connectors kann die Wechselbarriere für mittelständische Kunden mit älterer Infrastruktur senken. Der Markt für Managed Identity Governance Services wird mehrere Bereitstellungsmodelle beibehalten, auch wenn Cloud-native Bereitstellung die Gesamtnachfrage anführt.
Nach Unternehmensgröße:
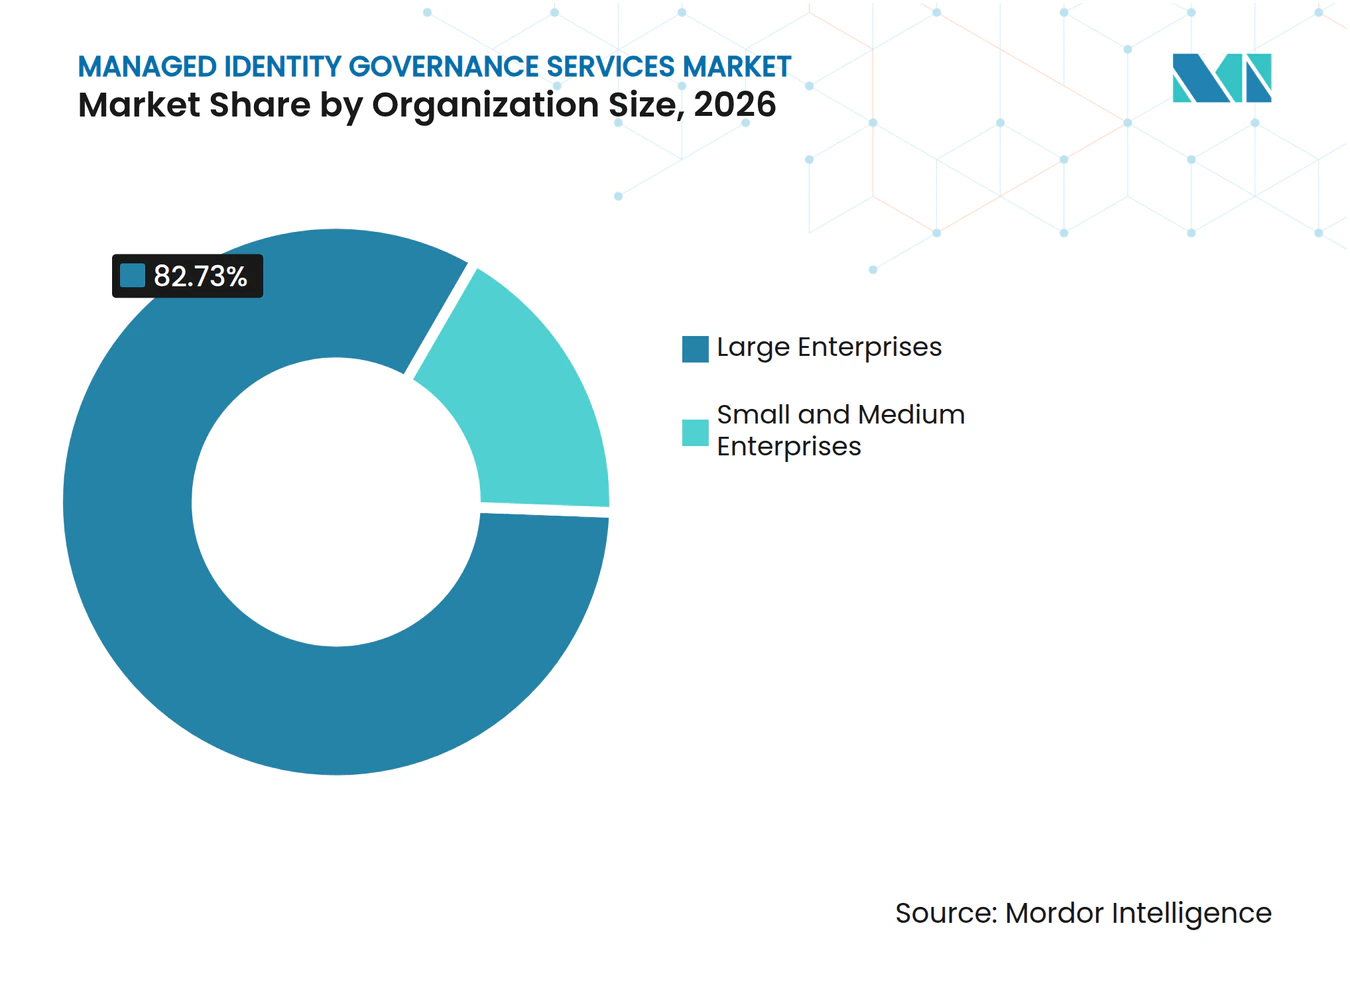
Dominanz von Großunternehmen verdeckt erhebliches KMU-PotenzialGroßunternehmen hielten im Jahr 2026 82,37 % des Umsatzes. Diese Organisationen verwalten mehr Benutzer, Anwendungen, Lieferanten und regulierte Workflows, was zu höheren Vertragswerten und einem breiteren Serviceumfang führt. Ihre Identitätsumgebungen erfordern häufig koordinierte Kontrollen über komplexe HR-zu-IT-Prozesse und mehrere Geschäftssysteme hinweg. Historische Bereitstellungszeiträume von 12 bis 24 Monaten haben die Einführung durch kleinere Organisationen eingeschränkt. Großunternehmen werden die Kernkunden für umfassende, multiregionale Identitäts-Governance-Programme bleiben.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einer CAGR von 14,27 % wachsen. NIS2 gilt für Unternehmen mit nur 50 Mitarbeitern in betroffenen Sektoren, und der Leitfaden der Cloud Security Alliance von 2025 empfiehlt Managed Security Service Provider, wo interne Kapazitäten begrenzt sind. Omada veröffentlichte im April 2026 ein Docker-basiertes Cloud Application Gateway, das das durchschnittliche Onboarding neuer Kunden auf unter 30 Minuten reduziert. Schnellere Bereitstellung ermöglicht es kleineren Käufern, externe Spezialistenkapazitäten zu nutzen, ohne ein vollständiges internes Identitätsteam zu unterhalten. Der Markt für Managed Identity Governance Services kann daher unterhalb der historischen Käuferschwelle von 1.000 Mitarbeitern expandieren.

Nach Servicebereitstellungsmodell:
Vollständige Auslagerung konsolidiert die NachfrageVollständig verwalteter Betrieb hielt im Jahr 2026 55,19 % des Servicebereitstellungssegments. Dieses Modell überträgt wiederkehrende Zugangs-Zertifizierung, Bereitstellung, Berechtigungsüberprüfung und privilegierte Zugriffsarbeit an den Anbieter. Es ist attraktiv, wenn interne Teams diese Aktivitäten nicht konsistent durchführen können, obwohl Käufer die Richtlinien- und Aufsichtsverantwortung behalten. Co-verwalteter Betrieb eignet sich für Organisationen, die die Eigentümerschaft der internen Governance behalten möchten, während verwaltete Plattform- und Beratungsdienste Kunden unterstützen, die Konfiguration und Optimierung benötigen. Vollständig verwalteter Betrieb wird voraussichtlich bis 2032 mit einer CAGR von 14,46 % wachsen.
Vollständig verwaltete Bereitstellung kann Anbietern eine klarere Umsatztransparenz und vorhersehbarere Servicevolumina bieten. Diese Position kann Investitionen in die Automatisierung für wiederkehrende Überprüfungskampagnen und Lebenszyklusanfragen unterstützen. Co-verwaltete und Beratungsdienste bleiben relevant, wo Programmgestaltung, Richtlinienwissen und Geschäftsurteil zentral sind. Die Branche für Managed Identity Governance Services profitiert von beiden Modellen, aber vollständig verwaltete Bereitstellung hat die größere aktuelle Umsatzbasis. Der Markt für Managed Identity Governance Services kann sich dort ausweiten, wo Käufer externe Betriebsabläufe als Möglichkeit betrachten, Personal- und Ausführungsrisiken zu begrenzen.
Nach Identitätstyp:
KI-Agenten-Identitäten entwickeln sich zur bestimmenden WachstumskategorieBelegschaftsidentitäten hielten im Jahr 2026 40,66 % des Identitätstyp-Segments. Sie bleiben die größte Kategorie, da Unternehmen seit langem in Mitarbeiter-Onboarding, Rollenänderungen, Kündigungsworkflows, rollenbasierte Zugriffskontrolle und Zertifizierung investiert haben. Externe Belegschaft, Drittanbieter-, privilegierte und Maschinenidentitäten erfordern unterschiedliche Eigentümerschafts- und Überprüfungsprozesse, da sie außerhalb standardmäßiger Mitarbeiterdatensätze operieren oder höhere Zugriffsrisiken darstellen. Container, APIs und Microservices erhöhen den Bestand an Dienstkonten, Schlüsseln und Workload-Identitäten. Der Markt für Managed Identity Governance Services benötigt Bereitstellungsmodelle, die geeignete Kontrollen für alle diese Gruppen anwenden können.
KI-Agenten-Identitäten werden voraussichtlich bis 2032 mit einer CAGR von 14,83 % wachsen. Agenten können Zugriff anfordern, delegierte Berechtigungsketten bilden und wirkungsvolle Workflows abschließen, bevor ein menschlicher Prüfer die Aktivität sieht. Die Cloud Security Alliance identifiziert die Governance von Nicht-Mensch-Identitäten als eine wesentliche Lücke, und OWASP veröffentlichte im Januar 2025 die Non-Human Identities Top 10 als Risikoreferenz. SailPoint machte sein Agentic Fabric im August 2026 als Teil seines einheitlichen Identity Security-Angebots allgemein verfügbar. Die Kategorie schafft eine eigenständige Servicemöglichkeit, da Governance mit Maschinengeschwindigkeit operieren muss.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branchenvertikale:
Dringlichkeit im Gesundheitswesen beschleunigt das schnellste Wachstum unter regulierten SektorenBFSI hielt im Jahr 2026 24,27 % des Umsatzes. Finanzinstitute verwalten identitätssensible Verpflichtungen unter DORA, PCI DSS 4.0, SOX und nationalen Aufsichtsregeln, was die Nachfrage nach Zertifizierung, privilegiertem Zugriff und Aufgabentrennung unterstützt. Komplexe Produktsysteme, hochwertige Transaktionen und große Drittanbieter-Ökosysteme erhöhen die Kosten schwacher Zugangskontrollen. IT und Telekommunikation, Regierung und öffentliche Verteidigung, Energie und Versorgungsunternehmen, Fertigung, Einzelhandel und E-Commerce sowie Bildung benötigen ebenfalls umfassendere Identitätskontrollen, da ihre Technologieperimeter sich ausweiten. Der Markt für Managed Identity Governance Services bedient daher eine breite Palette von Sektoren mit unterschiedlichen Compliance- und Betriebsanforderungen.
Gesundheitswesen und Biowissenschaften werden voraussichtlich bis 2032 mit einer CAGR von 15,46 % wachsen. Das US-Ministerium für Gesundheit und Soziale Dienste schlug im Januar 2025 stärkere HIPAA-Sicherheitsregelkontrollen vor, einschließlich Multi-Faktor-Authentifizierung und Verschlüsselung für elektronisch geschützte Gesundheitsinformationen. HIPAA verlangt bereits Zugangskontrollen, eindeutige Benutzeridentifikation und Prüfkontrollen gemäß Abschnitt 164.312. Gesundheitssysteme müssen den Zugriff für Kliniker, Auftragnehmer und klinische Technologienutzer verwalten und dabei Nachweise über operative und klinische Systeme hinweg erbringen. Anbieter können Lebenszyklusmanagement und Zertifizierung unterstützen, wo interne IT-Teams mit Budget- und Personalengpässen konfrontiert sind.
Geografische Analyse
Markt für verwaltete Identity-Governance-Dienste in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 48,96 % am Markt für verwaltete Identity-Governance-Dienste. Die Vereinigten Staaten verfügen über eine dichte Unternehmenslandschaft in den Bereichen Finanzen, Gesundheitswesen, Technologie und öffentlicher Sektor, die unter dem NIST Cybersecurity Framework 2.0, den SEC-Offenlegungsvorschriften und staatlichen Datenschutzanforderungen operieren.[3] Kanada verfügt über aktive Käufer im Finanz- und öffentlichen Sektor, während Mexiko ein Nachfragewachstum verzeichnet, das durch digitales Banking und Nearshoring in der Fertigung angetrieben wird. Die Zusammenarbeit von SailPoint mit AWS im März 2026 machte Machine Identity Security und Agent Identity Security über den AWS Marketplace verfügbar und integrierte die Beschaffung in etablierte Cloud-Kanäle. Der Markt für verwaltete Identity-Governance-Dienste profitiert davon, dass Käufer Governance-Funktionen zusammen mit umfassenderen Cloud-Diensten erwerben können.
Markt für verwaltete Identity-Governance-Dienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 14,82 % wachsen. Die Region vereint eine zunehmende Cloud-Akzeptanz, sich weiterentwickelnde Datenschutzvorschriften und eine wachsende Basis spezialisierter Managed-Service-Provider. Japan Business Systems führte im Juli 2026 einen ID Managed Service für Microsoft Entra ID ein, während Hitachi Solutions Create im Mai 2026 eine ID Governance Management Solution auf den Markt brachte. Indien, China, Südkorea und Australien weisen unterschiedliche Nachfragemuster auf, die durch nationale Datenschutzvorschriften und Cloud-First-Infrastrukturpläne geprägt sind. Der Markt für verwaltete Identity-Governance-Dienste kann sich ausweiten, wenn Anbieter lokale Lieferkapazitäten für regulierte Kunden aufbauen.
Markt für verwaltete Identity-Governance-Dienste in EMEA und Südamerika
Europa hält den zweitgrößten regionalen Anteil am Markt für verwaltete Identity-Governance-Dienste, da DORA und NIS2 den Bedarf an nachweisbaren Identitätskontrollen erhöhen. Deutschland, das Vereinigte Königreich und Frankreich sind die wichtigsten Ländermärkte, und die Einführung von Omadas Identity Cloud Private im Mai 2026 adressierte die Anforderungen souveränitätsbewusster Implementierungen für regulierte Unternehmen. Südamerika entwickelt sich von einer niedrigeren Ausgangsbasis aus, wobei Brasiliens Datenschutzvorschriften frühe Investitionen in den Bereichen Finanzen und Technologie unterstützen. Der Nahe Osten und Afrika befinden sich noch in einem früheren Stadium der Einführung, obwohl Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika und Nigeria durch Aktivitäten im öffentlichen Sektor, im Finanzdienstleistungsbereich und in der Telekommunikation Nachfrage generieren.
Wettbewerbslandschaft
Marktkonzentration
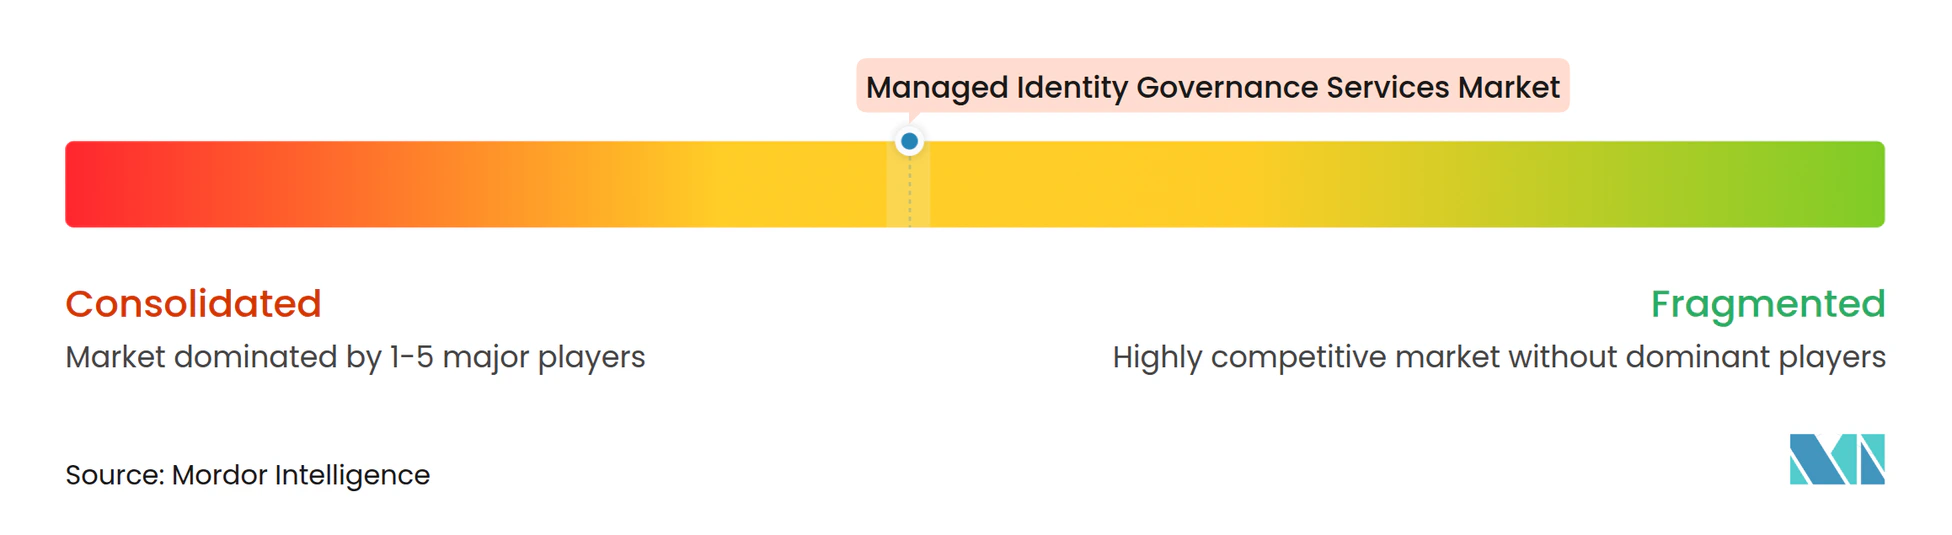
Der Markt für Managed Identity Governance Services ist am oberen Ende mäßig konzentriert, wo IGA-Anbieter Kanal-Ökosysteme aus Systemintegratoren und regionalen Dienstleistern unterstützen. SailPoint und Saviynt stellen Plattformen bereit, die Servicepartner für Unternehmenskunden konfigurieren und betreiben. Große Anbieter konkurrieren durch globale Abdeckung, Bereitstellungskapazität, technische Partnerschaften und Unterstützung in mehreren regulatorischen Umgebungen. Der Markt für Managed Identity Governance Services bietet auch eine Chance in der KI-Agenten-Governance, da viele Unternehmen noch keine formalen Agentenkontrollen eingerichtet haben. ServiceNow schloss im März 2026 die Übernahme von Veza ab und integrierte Vezas Identitätssicherheitsfähigkeiten in sein breiteres Sicherheits- und Risikoprotfolio.[4]
Der Wettbewerb kommt auch von Anbietern, die sich auf schnelle Bereitstellung und KI-native Betriebsmodelle konzentrieren. SailPoint stellte im August 2026 eine einheitliche Identity Security-Lösung vor, die Agentic Fabric und Human Fabric für kontinuierliche Identitätserkennung und -governance kombiniert. Saviynt startete im März 2026 eine KI-Identitätskontrollplattform zur Steuerung von Agenten von der Erkennung bis zur Laufzeit. Pathlock stellte im Juni 2026 Nexus für Zugriff, Kontrollen, Identität und Anwendungssicherheit über SAP, Oracle, Workday und mehr als 150 Anwendungen vor. Wettbewerbserfolg hängt von Integrationsfähigkeit, Bereitstellungssicherheit, regulatorischer Unterstützung und Kontrollabdeckung ab.
Omada übernahm EmpowerID im September 2026 und fügte seinem Portfolio Laufzeit-KI-Agenten-Governance-Fähigkeiten hinzu. CrowdStrike startete im August 2025 Falcon Next-Gen Identity Security zum Schutz menschlicher, nicht-menschlicher und KI-Agenten-Identitäten über den hybriden Identitätslebenszyklus hinweg. Diese Entwicklungen erhöhen die Überschneidung zwischen Identitäts-, Cloud-Sicherheits- und Sicherheitsoperationsplattformen. Der Markt für Managed Identity Governance Services bleibt offen für Spezialanbieter, die glaubwürdige Bereitstellung und Branchenkenntnisse nachweisen können.
Marktführer für Managed Identity Governance Services
-
SailPoint, Inc.
-
Saviynt, Inc.
-
Omada A/S
-
One Identity LLC
-
RSA Security LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Identity-Governance-Dienste Unternehmen in diesem Bericht
- SailPoint, Inc.
- Saviynt, Inc.
- Omada A/S
- One Identity LLC
- RSA Security LLC
- Radiant Logic, Inc.
- Pathlock, Inc.
- EmpowerID, Inc.
- Bravura Security, Inc.
- Fischer International Identity, LLC
- SecureAuth Corporation
- Simeio Solutions, LLC
- Clear Skye, Inc.
- Zilla Security, Inc.
- ConductorOne, Inc.
- Lumos, Inc.
- Zluri Technologies Private Limited
- Tools4ever B.V.
- Identity Automation, Inc.
- Veza Technologies, Inc.
- Apono, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Identity-Governance-Dienste
- September 2026: Omada A/S übernahm EmpowerID, einen Pionier in der KI-Agenten-Governance. Die Übernahme brachte EmpowerIDs Laufzeit-Agenten-Governance-Fähigkeiten in das Omada-Portfolio und stärkte Omadas Fähigkeit, Sicherheitskontrollen für menschliche, nicht-menschliche und KI-Agenten-Identitäten in Unternehmensumgebungen durchzusetzen.
- August 2026: SailPoint stellte seine einheitliche Identity Security-Lösung vor, die SailPoint Agentic Fabric, allgemein verfügbar, und SailPoint Human Fabric kombiniert. Die Lösung führte kontinuierliche, Echtzeit-Identitätserkennung und -governance über menschliche und nicht-menschliche Gruppen hinweg ein, mit leichtgewichtigen Endpunkt- und Browser-Sensoren, die versteckte KI-Agenten, Anmeldeinformationen und Model Context Protocol-Server aufdecken, zusammen mit einem zentralisierten Kill-Switch für nicht autorisierte Agenten. KPMG Kanada wurde als früher Allianzpartner für den Start identifiziert.
- Juli 2026: Saviynt startete Zuma, eine Plattform zur Erkennung und Steuerung von KI-Agenten, großen Sprachmodellen, KI-Anwendungen und anderen Nicht-Mensch-Identitäten. Die Ankündigung fiel zusammen mit Saviynts Bericht über einen jährlich wiederkehrenden Umsatz von über 300 Millionen USD, einem Buchungswachstum von über 80 % und einer Kundenbindungsrate von 96 % – ein Signal für die kommerzielle Reife der KI-Identitäts-Governance-Servicekategorie.
- Juni 2026: Omada startete Omada Agent Governance und erweiterte damit sein Identitäts-Governance-Netzwerk auf KI-Agenten und Nicht-Mensch-Identitäten in einer umgebungsunabhängigen Architektur. Separat startete Lumos die Identity Agent Force, eine Suite von KI-Governance-Agenten, darunter ein Access Review Agent, ein NHI Owner Hunter und ein Agent Ownership Finder, die Unternehmenskunden wie Mars, Netskope und GitHub bedienen.
Globaler Berichtsumfang für den Markt für Managed Identity Governance Services
Der Markt für Managed Identity Governance Services bezieht sich auf die Bereitstellung ausgelagerter Dienste, die Organisationen dabei helfen, digitale Identitäten und deren Zugriff auf Unternehmenssysteme, Anwendungen, Daten und Infrastruktur zu verwalten, zu überwachen und zu steuern. Diese Dienste umfassen Identitäts-Governance und -Administration, Zugangs-Zertifizierung, Identitätslebenszyklus-Management und -Bereitstellung, privilegierte Zugangs-Governance, Aufgabentrennung sowie die Governance von Maschinenidentitäten und KI-Agenten. Managed Identity Governance Services helfen Organisationen, Zugriffsrichtlinien durchzusetzen, identitätsbezogene Prozesse zu automatisieren, die regulatorische Compliance aufrechtzuerhalten, Risiken durch unbefugten Zugriff zu reduzieren und die allgemeine Sicherheit zu verbessern.
Der Bericht über den Markt für Managed Identity Governance Services ist segmentiert nach Serviceumfang (Verwaltete Identitäts-Governance und -Administration, Verwaltete Zugangs-Zertifizierung, Verwaltetes Identitätslebenszyklus- und Bereitstellungsmanagement, Verwaltete privilegierte Governance und Aufgabentrennung sowie Verwaltete Nicht-Mensch- und KI-Agenten-Identitäts-Governance), Bereitstellungsmodell (Cloud-natives Managed Service, Hybrides Managed Service und Kundenseitig gehostetes und On-Premises Managed Service), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Servicebereitstellungsmodell (Vollständig verwalteter Betrieb, Co-verwalteter Betrieb und verwaltete Plattform- und Beratungsdienste), Identitätstyp (Belegschaftsidentitäten, Externe Belegschafts- und Drittanbieter-Identitäten, Privilegierte Identitäten, Maschinen-, Dienst- und Workload-Identitäten sowie KI-Agenten-Identitäten), Branchenvertikale (BFSI, IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und öffentliche Verteidigung, Energie und Versorgungsunternehmen, Fertigung, Einzelhandel und E-Commerce sowie Bildung) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete Identitäts-Governance und -Administration |
| Verwaltete Zugangs-Zertifizierung |
| Verwaltetes Identitätslebenszyklus- und Bereitstellungsmanagement |
| Verwaltete privilegierte Governance und Aufgabentrennung |
| Verwaltete Nicht-Mensch- und KI-Agenten-Identitäts-Governance |
| Cloud-natives Managed Service |
| Hybrides Managed Service |
| Kundenseitig gehostetes und On-Premises Managed Service |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Vollständig verwalteter Betrieb |
| Co-verwalteter Betrieb |
| Verwaltete Plattform- und Beratungsdienste |
| Belegschaftsidentitäten |
| Externe Belegschafts- und Drittanbieter-Identitäten |
| Privilegierte Identitäten |
| Maschinen-, Dienst- und Workload-Identitäten |
| KI-Agenten-Identitäten |
| BFSI |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentliche Verteidigung |
| Energie und Versorgungsunternehmen |
| Fertigung |
| Einzelhandel und E-Commerce |
| Bildung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Serviceumfang | Verwaltete Identitäts-Governance und -Administration | |
| Verwaltete Zugangs-Zertifizierung | ||
| Verwaltetes Identitätslebenszyklus- und Bereitstellungsmanagement | ||
| Verwaltete privilegierte Governance und Aufgabentrennung | ||
| Verwaltete Nicht-Mensch- und KI-Agenten-Identitäts-Governance | ||
| Nach Bereitstellungsmodell | Cloud-natives Managed Service | |
| Hybrides Managed Service | ||
| Kundenseitig gehostetes und On-Premises Managed Service | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Servicebereitstellungsmodell | Vollständig verwalteter Betrieb | |
| Co-verwalteter Betrieb | ||
| Verwaltete Plattform- und Beratungsdienste | ||
| Nach Identitätstyp | Belegschaftsidentitäten | |
| Externe Belegschafts- und Drittanbieter-Identitäten | ||
| Privilegierte Identitäten | ||
| Maschinen-, Dienst- und Workload-Identitäten | ||
| KI-Agenten-Identitäten | ||
| Nach Branchenvertikale | BFSI | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentliche Verteidigung | ||
| Energie und Versorgungsunternehmen | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Bildung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Identity Governance Services?
Die Marktgröße für Managed Identity Governance Services wird voraussichtlich von 2,41 Milliarden USD im Jahr 2026 und 2,79 Milliarden USD im Jahr 2027 auf 5,34 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 13,86 %.
Was treibt die Einführung von Managed Identity Governance Services an?
Regulatorische Zugangskontrollverpflichtungen, Multi-Cloud-Komplexität, Mangel an qualifiziertem Identitätspersonal und steigende Volumina nicht-menschlicher Identitäten unterstützen die Einführung.
Welche Servicekategorie wächst am schnellsten?
Verwaltete Nicht-Mensch- und KI-Agenten-Identitäts-Governance wird voraussichtlich bis 2032 mit einer CAGR von 14,86 % wachsen.
Welches Bereitstellungsmodell führt bei Managed Identity Governance Services?
Cloud-native Managed Services führten im Jahr 2026 mit einem Umsatzanteil von 60,99 % und werden voraussichtlich bis 2032 mit einer CAGR von 14,44 % wachsen.
Welche Endnutzer-Vertikale verzeichnet die schnellste prognostizierte Expansion?
Gesundheitswesen und Biowissenschaften werden voraussichtlich bis 2032 mit einer CAGR von 15,46 % wachsen, da Gesundheitsorganisationen mit größeren Anforderungen an Zugangskontrolle und Nachweisführung konfrontiert sind.
Welche Region expandiert am schnellsten bei Managed Identity Governance Services?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 14,82 % wachsen, unterstützt durch Cloud-Adoption und sich ändernde Datenschutzanforderungen.