
マネージド・アイデンティティ・ガバナンス・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.79 十億米ドル |
| 市場規模 (2032) | 5.34 十億米ドル |
| 成長率 (2027 - 2032) | 13.86 % |
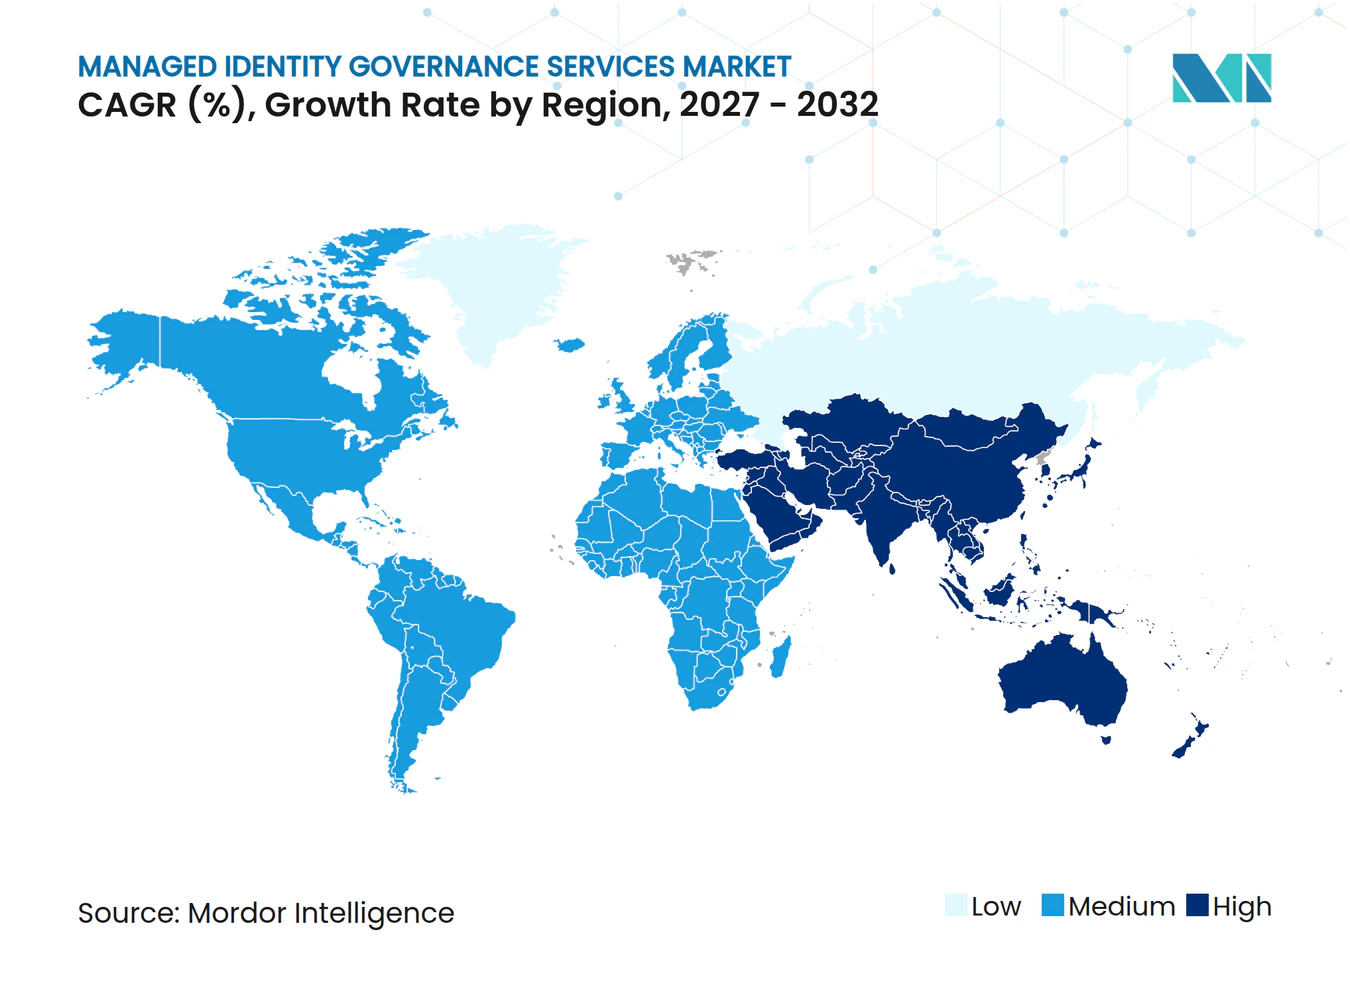
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・アイデンティティ・ガバナンス・サービス市場分析
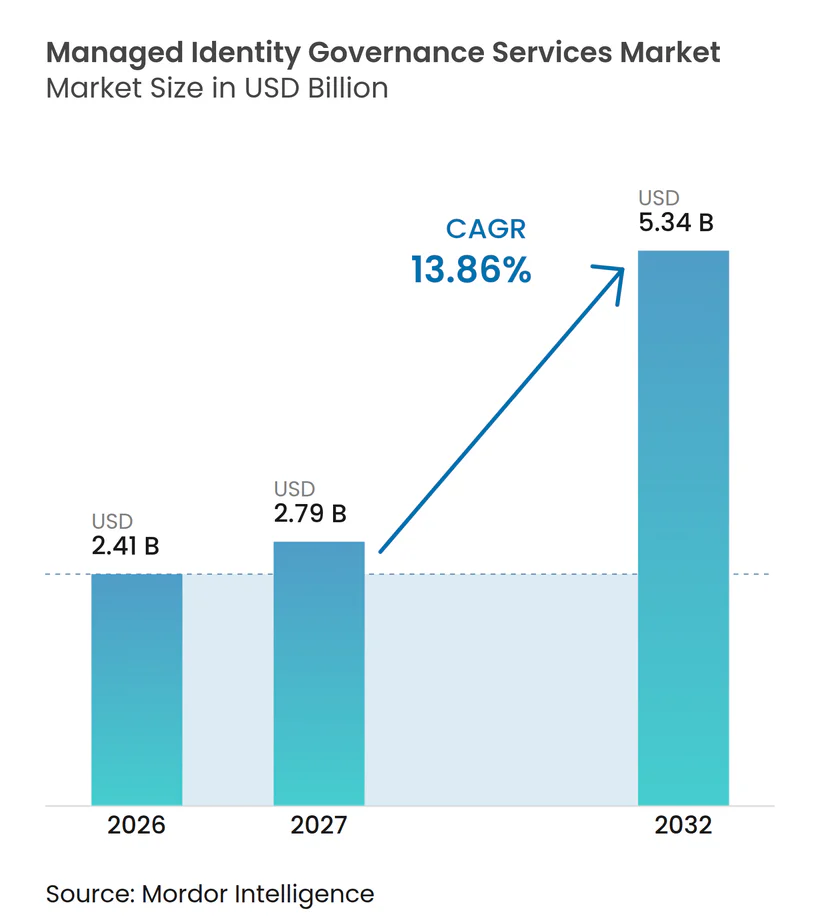
マネージド・アイデンティティ・ガバナンス・サービス市場規模は、2026年の2.41 ビリオン 米ドルおよび2027年の2.79 ビリオン 米ドルから、2032年までに5.34 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 13.86%を記録する見込みです。マネージド・アイデンティティ・ガバナンス・サービス市場は、組織がプロビジョニング、アクセスレビュー、職務分掌コントロール、および特権アクセスガバナンスの責任を専門プロバイダーに移管するにつれて恩恵を受けています。購買者は、孤立したアクセス認証ツールから、アイデンティティライフサイクル全体にわたり監査のエビデンスを提供する継続的サービスへと移行しています。クラウドネイティブな提供方式は、より集中化されたオペレーションとクライアント環境をまたいだ再利用可能な接続を可能にすることで、この変化の技術的基盤を提供しています。マネージド・アイデンティティ・ガバナンス・サービス市場は、アクセス変更がスケジュールされた人間によるレビュープロセスの追随を超えるスピードで発生するマシンおよびAIエージェントのアイデンティティにおいても新たな機会を有しています。競争は、より広範なプラットフォームカバレッジ、AI特有のガバナンス機能、および希少な社内アイデンティティ専門家への依存を低減する提供モデルへと移行しています。
主要レポートのポイント
- サービス範囲別では、マネージド・アイデンティティ・ライフサイクルおよびプロビジョニングが2026年に25.31%の収益シェアを占め、マネージド・非人間およびAIエージェント・アイデンティティ・ガバナンスはマネージド・アイデンティティ・ガバナンス・サービス市場において2032年までにCAGR 14.86%で拡大する見込みです。
- デプロイメントタイプ別では、クラウドネイティブ・マネージドサービスが2026年に60.99%の収益シェアを占め、2032年までにCAGR 14.44%で拡大する見込みです。
- 組織規模別では、大企業がマネージド・アイデンティティ・ガバナンス・サービス市場において2026年に82.37%の収益シェアを占め、中小企業は2032年までにCAGR 14.27%で拡大する見込みです。
- サービス提供モデル別では、フルマネージド・オペレーションが2026年に55.19%の収益シェアを占め、2032年までにCAGR 14.46%で拡大する見込みです。
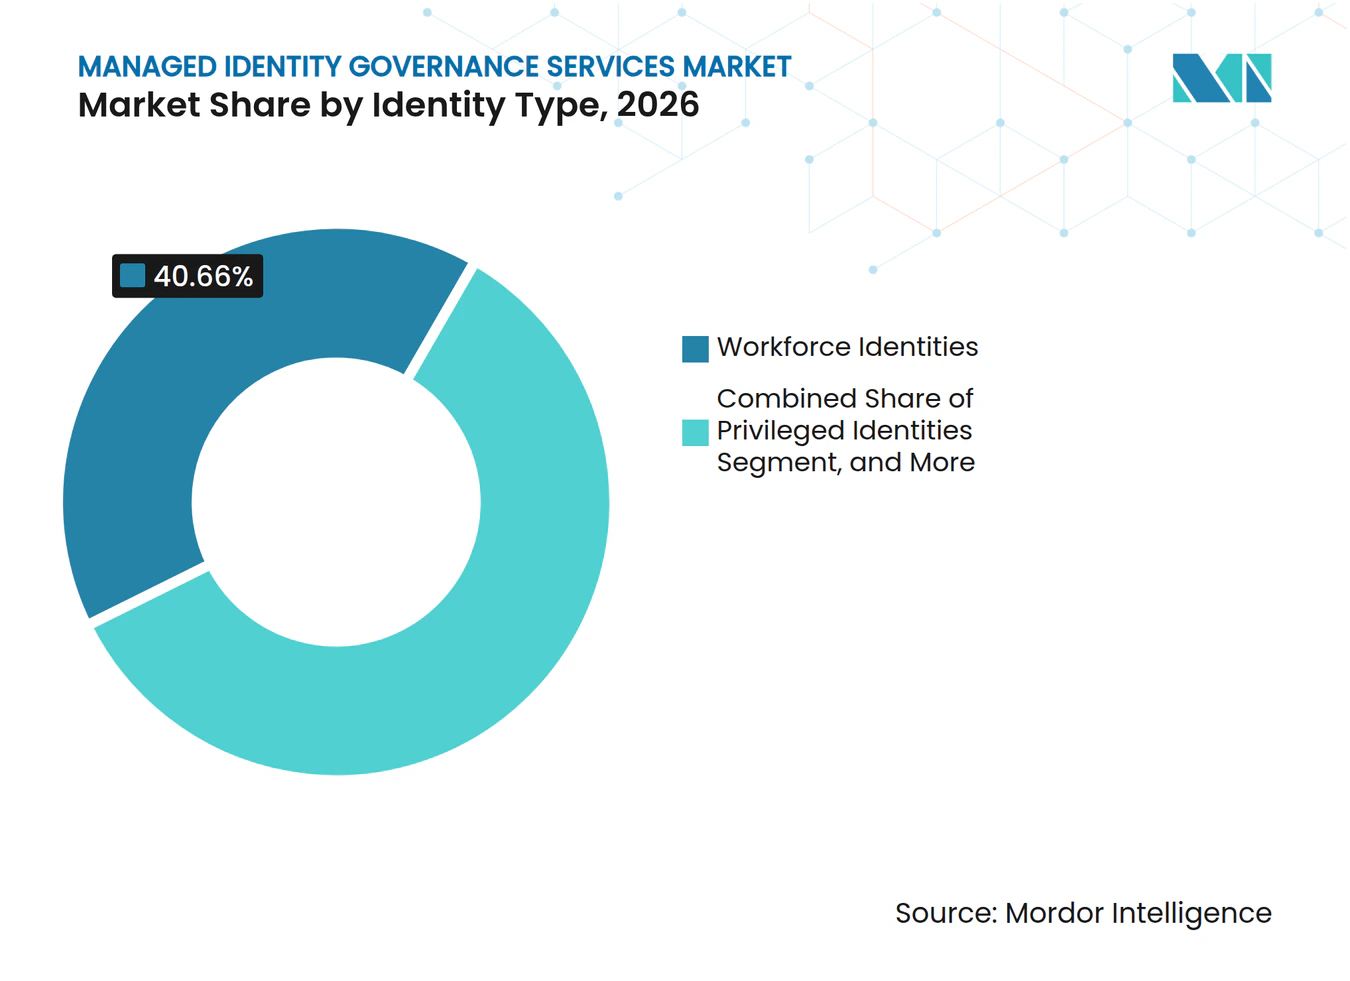
- アイデンティティタイプ別では、ワークフォース・アイデンティティが2026年に40.66%の収益シェアを占め、AIエージェント・アイデンティティは2032年までにCAGR 14.83%で拡大する見込みです。
- 業種別では、BFSIが2026年に24.27%の収益シェアを占め、ヘルスケアおよびライフサイエンスはマネージド・アイデンティティ・ガバナンス・サービス市場において2032年までにCAGR 15.46%で拡大する見込みです。
- 地域別では、北米が2026年に48.96%の収益シェアを占め、アジア太平洋地域は2032年までにCAGR 14.82%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 定期的なアクセスレビューおよび最小権限コントロールの規制上の強制 | +3.2% | 欧州、北米、アジア太平洋中核地域に集中した影響を持つグローバル | 短期(2年以内) |
| ハイブリッドおよびマルチクラウド・アイデンティティ基盤の拡大 | +2.8% | 北米、欧州、アジア太平洋地域に強度を持つグローバル | 中期(2〜4年) |
| 熟練したアイデンティティ・ガバナンス・エンジニアの不足 | +2.4% | 北米および西欧に深刻な圧力を持つグローバル | 短期(2年以内) |
| 非人間およびAIエージェント・アイデンティティのガバナンスの増加 | +2.1% | 北米および欧州に早期採用の強度を持つグローバル | 中期(2〜4年) |
| アクセスガバナンスの作業負荷を増大させるゼロトラストおよびパスワードレスプログラム | +1.6% | 北米および欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 継続的なコンプライアンスエビデンスの要件 | +1.2% | 北米、欧州、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
定期的なアクセスレビューおよび最小権限コントロールの規制上の強制
マネージド・アイデンティティ・ガバナンス・サービス市場は、企業がアクセスの承認・レビュー・失効方法を実証することを求める規制によって支えられています。デジタル・オペレーショナル・レジリエンス法(DORA)は2025年1月17日に欧州連合の金融機関に対して拘束力を持つものとなり、アクセス権がニードトゥノウ、最小権限、および職務分掌の原則に従うことを要求しています。[1] ドイツのNIS2実施は対象組織のコンプライアンス範囲を拡大し、構造化されたアイデンティティコントロールの要件を強化しました。PCI DSS 4.0およびCMMC 2.0も同様の圧力をかけており、アクセスコントロールと監査証跡が契約上または規制上の義務となっています。マネージドプロバイダーはそれらの定期的なタスクを標準的なサービス手順に変換し、複数のコンプライアンスプログラムを持つ組織の運用負担を軽減できます。マネージド・アイデンティティ・ガバナンス・サービス市場は、コンプライアンスチームが書面によるポリシーだけでなく継続的な運用のエビデンスを必要とする場合に恩恵を受けます。
ハイブリッドおよびマルチクラウド・アイデンティティ基盤の拡大
マネージド・アイデンティティ・ガバナンス・サービス市場は、パブリッククラウドプラットフォーム、プライベートインフラ、レガシーディレクトリ、およびエンタープライズアプリケーションにまたがるアイデンティティ基盤から恩恵を受けています。ユーザー変更は複数のシステムにわたる更新を必要とする場合があり、ロールとエンタイトルメントモデルは環境によって異なることが多いです。これにより、単純なユーザー管理ではなく、フェデレーション、コネクタ管理、およびクロスドインのエンタイトルメントマッピングに依存する作業が生じます。ManageEngineは、2026年のアイデンティティ投資の優先事項として、回答者の49%がガバナンスのギャップを、48%がコンプライアンスの圧力を主要課題として挙げたと報告しています。プロバイダーは複数の顧客にわたってコネクタ維持のコストを分散できますが、単一の企業は社内でその維持をカバーする必要があります。マネージド・アイデンティティ・ガバナンス・サービス市場は、より多くのシステムが追加されるにつれてアイデンティティ基盤の管理が困難になるため、この運用モデルから利益を得ます。
熟練したアイデンティティ・ガバナンス・エンジニアの不足
熟練したアイデンティティ・ガバナンス・エンジニアの不足は、マネージド・アイデンティティ・ガバナンス・サービス市場におけるアウトソーシング運用の根拠を強化しています。SANSは、2026年に調査対象組織の60%がスキルギャップを主要な人材課題と見なしており、人員不足を挙げた40%を上回ると報告しています。この結果は、雇用主が追加の人員だけでなく専門的な能力を必要としていることを示しています。ISC2も、回答者の組織の95%が少なくとも1つのサイバーセキュリティスキルニーズを抱えており、59%がその不足を重大または重要と表現したと報告しています。サービスプロバイダーは、継続的な契約のもとでプロビジョニング、アクセス認証、および特権アクセスプロセスにわたる経験を持つチームを提供できます。このモデルは、希少な専門家の長い採用サイクル、給与圧力、および離職による混乱を制限します。
非人間およびAIエージェント・アイデンティティのガバナンスの増加
マネージド・アイデンティティ・ガバナンス・サービス市場は、企業がより多くの業務を自動化するにつれて、非人間およびAIエージェント・アイデンティティ・ガバナンスへと拡大しています。クラウド・セキュリティ・アライアンスの調査によると、非人間アイデンティティは平均して人間ユーザーの45対1の比率で上回り、クラウドネイティブ環境ではその比率が144対1に達することもあります。これらのアイデンティティは、割り当てられたオーナーや定期的なレビューサイクルを持たない可能性のある認証情報、サービスアカウント、トークン、およびワークロード権限を使用します。AIエージェントは、レビュアーがアクセスパスを検査できるよりも速く委任アクセスを要求してタスクを完了できるため、追加の課題をもたらします。Saviyntは2026年3月にAIエージェントの発見、ライフサイクルガバナンス、およびランタイムコントロールをカバーするAI向けアイデンティティセキュリティを導入しました。マネージドプロバイダーは、各顧客が社内でこれらの機能を構築することを求めるのではなく、発見、認証情報のローテーション、およびランタイム認可を専門サービスとして追加できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブラウンフィールド・コネクタおよびデータ品質の複雑性 | -1.2% | 北米および欧州の大企業環境で最も複雑性が高いグローバル | 中期(2〜4年) |
| 断片化したデータ居住地および国境を越えた処理規則 | -0.9% | 多国籍展開における国境を越えた影響を持つ欧州、アジア太平洋、中東 | 長期(4年以上) |
| レガシーロール修正からの遅い回収 | -0.7% | 北米および欧州のレガシー重視セクターで特に摩擦が生じるグローバル | 中期(2〜4年) |
| 希少な専門家へのアイデンティティ専門知識の集中 | -0.5% | 北米で最も深刻な不足を持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ブラウンフィールド・コネクタおよびデータ品質の複雑性
マネージド・アイデンティティ・ガバナンス・サービス市場は、顧客が古いアプリケーションと断片化した権威あるデータを運用している場合、オンボーディングの遅延に直面します。大企業は、アイデンティティライフサイクル自動化のための標準インターフェースを欠くERPシステム、独自のメインフレーム、および古いディレクトリを持つ場合があります。プロビジョニングまたはアクセスレビューを安全に進める前に、各アプリケーションにカスタマイズされたコネクタが必要になる場合があります。不完全な人事記録や一貫性のないロール分類体系が自動化ルールの失敗を引き起こす可能性があるため、データ品質も同様に重要です。クラウド・セキュリティ・アライアンスは、非人間アイデンティティプログラムはしばしばオーナーシップ情報の欠如から始まり、それが最初からライフサイクルコントロールを制限すると指摘しています。これらの制約は、実装タイムラインを長引かせ、顧客の価値実現を遅らせ、反復可能なサービス提供からプロバイダーが期待する運用レバレッジを低下させる可能性があります。
断片化したデータ居住地および国境を越えた処理規則
データ居住地の要件は、マネージド・アイデンティティ・ガバナンス・サービス市場における標準化された提供モデルの採用を制限する可能性があります。アイデンティティデータには、個人属性、エンタイトルメント、アクセスログ、および監査活動を支援する記録が含まれます。国際転送に関するGDPRルール、国内ローカライゼーション要件、およびセクター固有の主権義務は、それらの記録が処理される場所を決定する可能性があります。[2] Omadaは2026年6月に、顧客管理インフラを使用する規制対象組織向けのコンテナ化オプションとしてOmada Identity Sovereignを発表しました。別々の地域展開は提供コストを引き上げ、集中型分析の再利用を制限する可能性があります。プロバイダーはまた、多国籍顧客に対してコンプライアンスに準拠した国境を越えた処理を実証するドキュメントとコントロールを維持する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス範囲別:
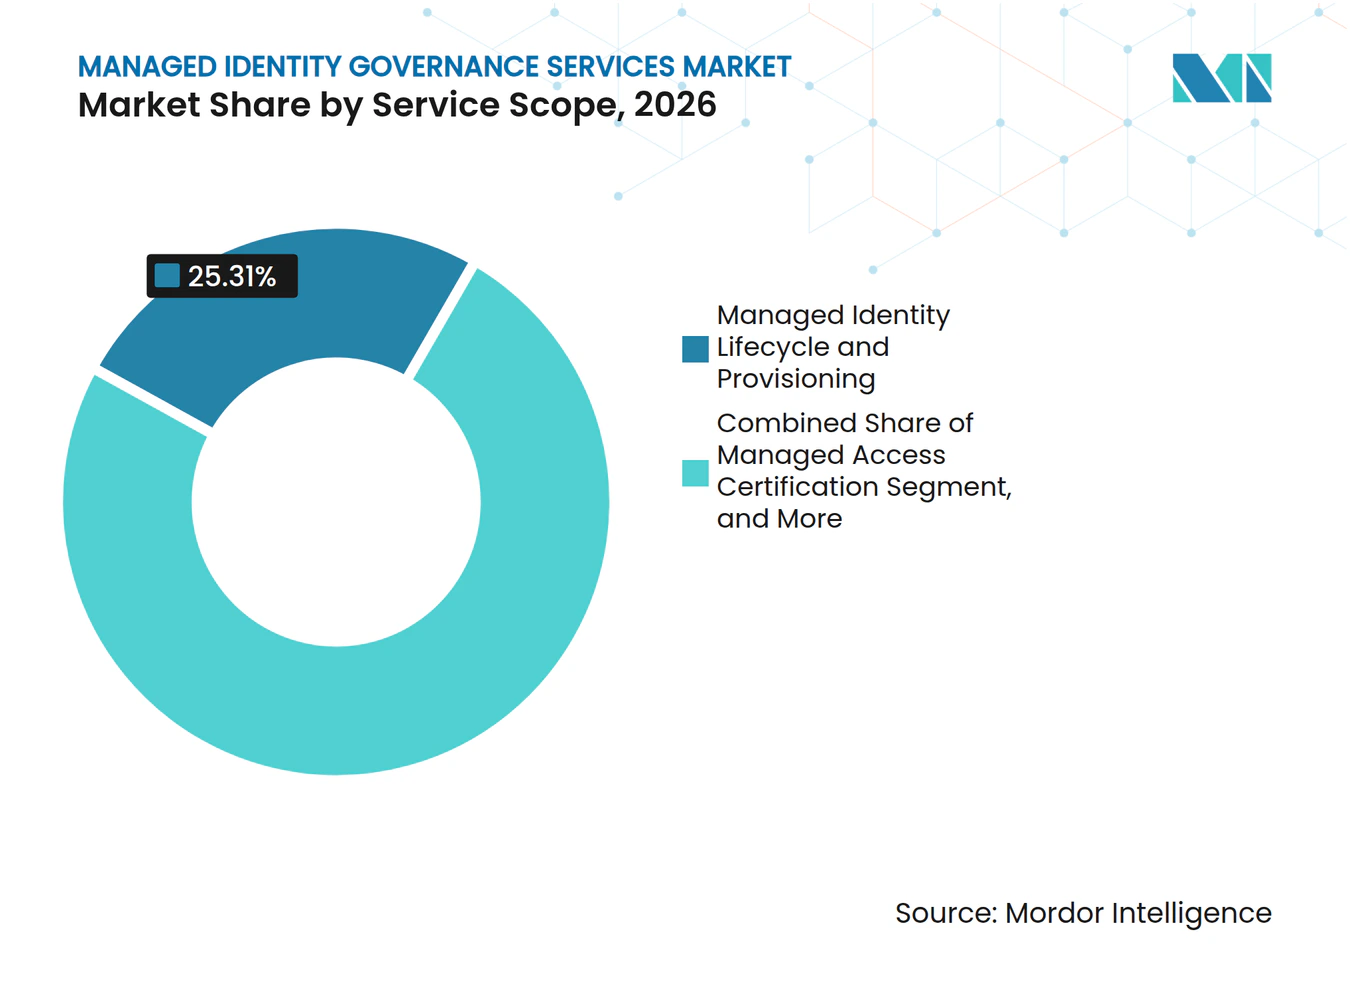
AIエージェント・ガバナンスがサービス収益構成を再形成マネージド・アイデンティティ・ライフサイクルおよびプロビジョニングは、2026年のマネージド・アイデンティティ・ガバナンス・サービス市場シェアの25.31%を占めました。このカテゴリは、複雑な人事からITへのチェーンにわたるジョイナー・ムーバー・リーバーのワークフローを自動化するため、運用の基盤であり続けています。マネージド・アクセス認証および再認証、ならびにマネージド・アイデンティティ・ガバナンスおよびアドミニストレーションは、継続的なコンプライアンス、エビデンス、およびポリシー管理をサポートします。マネージド特権および職務分掌ガバナンスは、特に金融サービスにおいて監査機関が最も詳しく調査する機密性の高い権限に対処します。これらの確立されたサービスラインは、ユーザーロール、アプリケーション、およびビジネスプロセスが継続的に進化しているため、継続的な契約をサポートします。
マネージド・非人間およびAIエージェント・アイデンティティ・ガバナンスは、2032年までにCAGR 14.86%で拡大する見込みです。これは、標準的な従業員アイデンティティプロセスの外に権限が存在するマシンアイデンティティ、サービスアカウント、ワークロード、およびエージェントに対処します。Saviyntは2026年7月にAIエージェント、大規模言語モデル、AIアプリケーション、およびその他の非人間アイデンティティを発見・管理するためのZumaを立ち上げました。発見、オーナーシップ帰属、ライフサイクルコントロール、およびランタイム評価の必要性は、この作業を人間のアイデンティティ運用から切り離す可能性があります。マネージド・アイデンティティ・ガバナンス・サービス市場では、プロバイダーが専門的なコントロール、ツール、および提供の専門知識を通じてこれらのサービスを差別化する可能性が高いです。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントタイプ別:
クラウドネイティブ・インフラがマネージドサービスの経済性を支えるクラウドネイティブ・マネージドサービスは、2026年のデプロイメントセグメントの60.99%を占めました。このモデルは、集中型モニタリング、APIベースの統合、マルチテナント運用、およびターゲットシステムに利用可能なコネクタがある場合の低コストなサービス更新から恩恵を受けます。ハイブリッドサービスは、顧客がクラウドアプリケーションを使用しながらオンプレミスのERPシステムまたはレガシーディレクトリを保持している場合に引き続き重要です。顧客ホスト型およびオンプレミス提供は、より厳格なデータコントロール要件を持つ防衛、政府、および金融インフラのユーザーにサービスを提供します。クラウドネイティブ・マネージドサービスは、2032年までにCAGR 14.44%で拡大する見込みです。
プライベートクラウドアプローチは、共有クラウド提供と従来のオンプレミス運用の間に位置します。Omadaは2026年5月に、顧客管理のAzureテナントを必要とする規制対象企業および政府組織向けにIdentity Cloud Privateを立ち上げました。この設計はクラウド機能を維持しながら、顧客がアイデンティティデータプレーンのコントロールを保持できるようにします。確立されたコネクタのより優れたクラウドエミュレーションは、古いインフラを持つ中堅市場の顧客の切り替え障壁を下げることができます。マネージド・アイデンティティ・ガバナンス・サービス市場は、クラウドネイティブ提供が全体的な需要をリードする中でも、複数のデプロイメントモデルを維持するでしょう。
組織規模別:
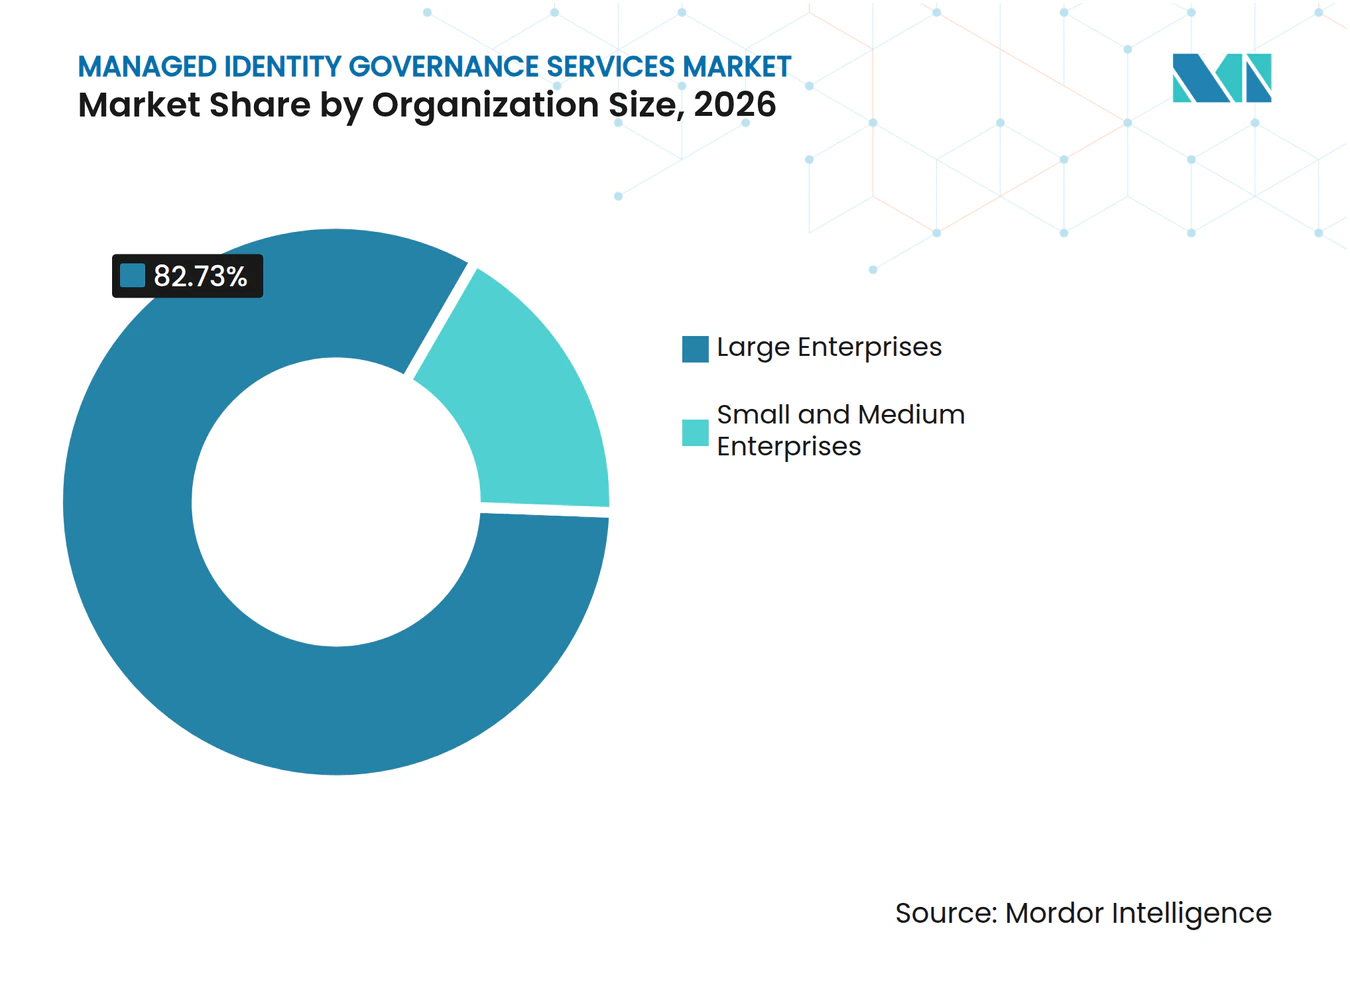
大企業の優位性が重要なSMEの成長余地を隠す大企業は2026年に収益の82.37%を占めました。これらの組織はより多くのユーザー、アプリケーション、サプライヤー、および規制対象ワークフローを管理しており、より高い契約価値とより広いサービス範囲をもたらします。そのアイデンティティ環境は、複雑な人事からITへのプロセスと複数のビジネスシステムにわたる協調したコントロールを必要とすることが多いです。12〜24ヶ月の歴史的な提供期間は、より小規模な組織による採用を制限していました。大企業は、広範なマルチリージョンのアイデンティティ・ガバナンスプログラムの中核顧客であり続けるでしょう。
中小企業は2032年までにCAGR 14.27%で拡大する見込みです。NIS2は対象セクターで従業員50名以上の事業体に適用され、クラウド・セキュリティ・アライアンスの2025年ガイダンスは社内能力が限られている場合にマネージドセキュリティサービスプロバイダーを推奨しています。Omadaは2026年4月にDockerベースのクラウドアプリケーションゲートウェイをリリースし、新規顧客の平均オンボーディングを30分未満に短縮しました。より迅速なデプロイメントにより、より小規模な購買者は完全な社内アイデンティティチームを抱えることなく外部の専門能力を活用できます。マネージド・アイデンティティ・ガバナンス・サービス市場は、したがって、歴史的な1,000名従業員の購買者閾値を下回るまで拡大できます。

サービス提供モデル別:
完全アウトソーシングが需要を統合フルマネージド・オペレーションは、2026年のサービス提供セグメントの55.19%を占めました。このモデルは、定期的なアクセス認証、プロビジョニング、エンタイトルメントレビュー、および特権アクセス業務をプロバイダーに移管します。社内チームがそれらの活動を一貫して実行できない場合に魅力的ですが、購買者はポリシーと監督の責任を保持します。コマネージド・オペレーションは、社内ガバナンスのオーナーシップを望む組織に適しており、マネージドプラットフォームおよびアドバイザリーサービスは設定と最適化を必要とする顧客をサポートします。フルマネージド・オペレーションは、2032年までにCAGR 14.46%で拡大する見込みです。
フルマネージド提供は、プロバイダーにより明確な収益の可視性とより予測可能なサービス量を提供できます。その立場は、定期的なレビューキャンペーンとライフサイクルリクエストの自動化への投資をサポートできます。コマネージドおよびアドバイザリーサービスは、プログラム設計、ポリシー知識、およびビジネス判断が中心となる場合に引き続き関連性があります。マネージド・アイデンティティ・ガバナンス・サービス業界は両方のモデルから恩恵を受けますが、フルマネージド提供の方が現在の収益基盤が大きいです。マネージド・アイデンティティ・ガバナンス・サービス市場は、購買者が外部運用を人員配置と実行リスクを制限する方法と見なす場合に拡大できます。
アイデンティティタイプ別:
AIエージェント・アイデンティティが定義的な成長カテゴリとして台頭ワークフォース・アイデンティティは、2026年のアイデンティティタイプセグメントの40.66%を占めました。企業が従業員のオンボーディング、ロール変更、退職ワークフロー、ロールベースのアクセスコントロール、および認証に長期間投資してきたため、最大のカテゴリであり続けています。外部ワークフォース、サードパーティ、特権、およびマシンアイデンティティは、標準的な従業員記録の外で運用されるか、より高いアクセスリスクをもたらすため、異なるオーナーシップとレビュープロセスを必要とします。コンテナ、API、およびマイクロサービスは、サービスアカウント、キー、およびワークロードアイデンティティのインベントリを増加させています。マネージド・アイデンティティ・ガバナンス・サービス市場は、これらすべての集団に適切なコントロールを適用できる提供モデルを必要としています。
AIエージェント・アイデンティティは、2032年までにCAGR 14.83%で拡大する見込みです。エージェントはアクセスを要求し、委任された権限チェーンを形成し、人間のレビュアーが活動を確認する前に影響の大きいワークフローを完了できます。クラウド・セキュリティ・アライアンスは非人間アイデンティティ・ガバナンスを主要なギャップとして特定しており、OWASPは2025年1月にリスク参照としてNon-Human Identities Top 10を公開しました。SailPointは2026年8月に統合アイデンティティセキュリティ提供の一部としてAgentic Fabricを一般提供しました。ガバナンスがマシンスピードで動作する必要があるため、このカテゴリは独自のサービス機会を生み出します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
業種別:
ヘルスケアの緊急性が規制対象セクターの中で最速の加速BFSIは2026年に収益の24.27%を占めました。金融機関はDORA、PCI DSS 4.0、SOX、および国内監督規則に基づくアイデンティティに敏感な義務を管理しており、認証、特権アクセス、および職務分掌コントロールへの需要を支えています。複雑な製品システム、高額取引、および大規模なサードパーティエコシステムは、脆弱なアクセスコントロールのストを増大させます。ITおよびテレコム、政府および公共防衛、エネルギーおよびユーティリティ、製造、小売およびeコマース、および教育も、技術境界が拡大するにつれてより広範なアイデンティティコントロールを必要としています。マネージド・アイデンティティ・ガバナンス・サービス市場は、したがって、さまざまなコンプライアンスおよび運用ニーズを持つ幅広いセクターにサービスを提供しています。
ヘルスケアおよびライフサイエンスは、2032年までにCAGR 15.46%で拡大する見込みです。米国保健福祉省は2025年1月に、電子的に保護された医療情報に対する多要素認証と暗号化を含む、より強力なHIPAAセキュリティルールコントロールを提案しました。HIPAAはすでにセクション164.312に基づくアクセスコントロール、固有のユーザー識別、および監査コントロールを要求しています。医療システムは、臨床医、請負業者、および臨床技術ユーザーのアクセスを管理しながら、運用システムと臨床システム全体でエビデンスを生成する必要があります。プロバイダーは、社内ITチームが予算と人員配置の制約に直面している場合に、ライフサイクル管理と認証をサポートできます。
地域分析
北米マネージド・アイデンティティ・ガバナンス・サービス市場
北米は2026年のマネージド・アイデンティティ・ガバナンス・サービス市場シェアの48.96%を占めた。米国は、金融、ヘルスケア、テクノロジー、および政府分野において、NIST サイバーセキュリティフレームワーク2.0のガイダンス、SEC開示規則、および州のプライバシー要件のもとで事業を展開する企業が高密度に集積している。[3] カナダでは金融および公共部門のバイヤーが活発に活動しており、メキシコではデジタルバンキングおよびニアショアリング製造業に牽引された需要の拡大が見られる。SailPointは2026年3月にAWSとの協業を通じ、マシン・アイデンティティ・セキュリティおよびエージェント・アイデンティティ・セキュリティをAWSマーケットプレイス経由で提供可能とし、調達を既存のクラウドチャネル内に位置づけた。マネージド・アイデンティティ・ガバナンス・サービス市場は、バイヤーがより広範なクラウドサービスと並行してガバナンス機能を取得できることにより恩恵を受けている。
アジア太平洋マネージド・アイデンティティ・ガバナンス・サービス市場
アジア太平洋地域は2032年にかけて14.82%のCAGRで拡大する見込みである。同地域は、クラウド導入の拡大、データ保規制の進化、および専門マネージドサービスプロバイダーの基盤拡大が組み合わさっている。Japan Business Systemsは2026年7月にMicrosoft Entra ID向けIDマネージドサービスを開始し、Hitachi Solutions Createは2026年5月にIDガバナンス管理ソリューションを開始した。インド、中国、韓国、およびオーストラリアは、各国のプライバシー規制およびクラウドファーストのインフラ計画によって形成された異なる需要パターンを有している。マネージド・アイデンティティ・ガバナンス・サービス市場は、プロバイダーが規制対象顧客向けのローカル提供体制を構築するにつれて拡大し得る。
欧州・中東・アフリカおよび南米マネージド・アイデンティティ・ガバナンス・サービス市場
欧州は、DORAおよびNIS2が実証可能なアイデンティティ管理の必要性を高めていることから、マネージド・アイデンティティ・ガバナンス・サービス市場において地域別で第2位のシェアを保持している。ドイツ、英国、およびフランスが主要な国別市場であり、Omadaが2026年5月に開始したIdentity Cloud Privateは、規制対象企業のソブリンティ対デプロイメントのニーズに応えるものであった。南米はより低い基盤から発展しつつあり、ブラジルのデータ保護規則が金融およびテクノロジー分野への初期投資を後押ししている。中東およびアフリカは依然として導入の初期段階にあるが、サウジアラビア、アラブ首長国連邦、南アフリカ、およびナイジェリアは公共部門、金融サービス、および通信分野の活動を通じて需要を示している。
競合環境
市場集中度
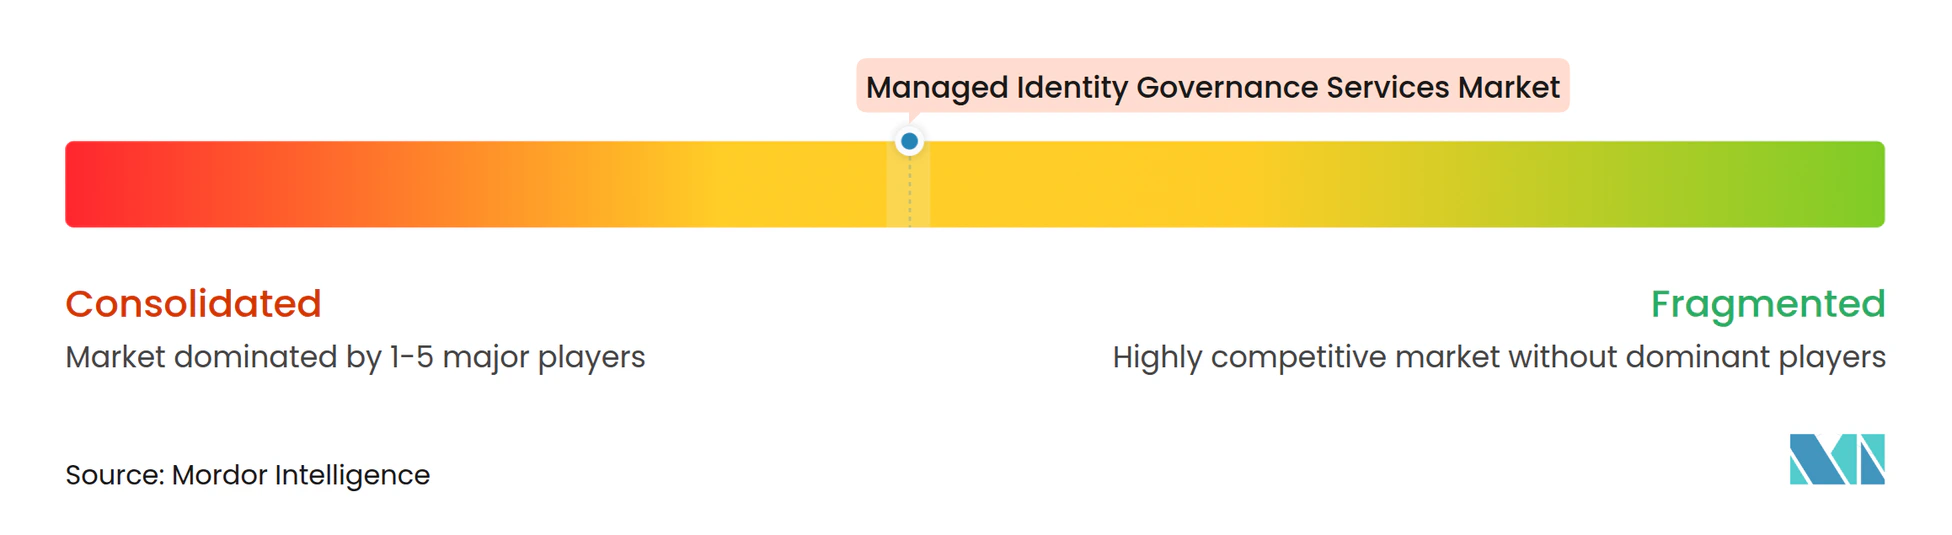
マネージド・アイデンティティ・ガバナンス・サービス市場は上位において中程度に集中しており、IGAベンダーがシステムインテグレーターおよび地域サービスプロバイダーのチャネルエコシステムをサポートしています。SailPointとSaviyntは、サービスパートナーがエンタープライズ顧客向けに設定・運用するプラットフォームを提供しています。大手プロバイダーは、グローバルカバレッジ、提供能力、技術パートナーシップ、および複数の規制環境にわたるサポートで競争しています。マネージド・アイデンティティ・ガバナンス・サービス市場は、多くの企業が正式なエージェントコントロールを確立していないため、AIエージェント・ガバナンスにおいても機会を提供しています。ServiceNowは2026年3月にVezaの買収を完了し、Vezaのアイデンティティセキュリティ機能をより広範なセキュリティおよびリスクポートフォリオに統合しました。[4]
競争は、迅速なデプロイメントとAIネイティブな運用モデルに焦点を当てたプロバイダーからも生じています。SailPointは2026年8月に、継続的なアイデンティティ発見とガバナンスのためのAgentic FabricとHuman Fabricを組み合わせた統合アイデンティティセキュリティソリューションを導入しました。Saviyntは2026年3月に、発見からランタイムまでエージェントを管理するAIアイデンティティコントロールプラットフォームを立ち上げました。Pathlockは2026年6月に、SAP、Oracle、Workday、および150以上のアプリケーションにわたるアクセス、コントロール、アイデンティティ、およびアプリケーションセキュリティのためのNexusを導入しました。競争上の成功は、統合能力、提供保証、規制サポート、およびコントロールカバレッジに依存します。
Omadaは2026年9月にEmpowerIDを買収し、ランタイムAIエージェント・ガバナンス機能をポートフォリオに追加しました。CrowdStrikeは2025年8月に、ハイブリッドアイデンティティライフサイクル全体にわたる人間、非人間、およびAIエージェント・アイデンティティを保護するFalcon Next-Gen Identity Securityを立ち上げました。これらの開発により、アイデンティティ、クラウドセキュリティ、およびセキュリティオペレーションプラットフォーム間の重複が増加しています。マネージド・アイデンティティ・ガバナンス・サービス市場は、信頼できる提供とセクター知識を実証できる専門プロバイダーに対して引き続き開かれています。
マネージド・アイデンティティ・ガバナンス・サービス業界リーダー
-
SailPoint, Inc.
-
Saviynt, Inc.
-
Omada A/S
-
One Identity LLC
-
RSA Security LLC
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・アイデンティティ・ガバナンス・サービス市場 このレポートでカバーされる企業
- SailPoint, Inc.
- Saviynt, Inc.
- Omada A/S
- One Identity LLC
- RSA Security LLC
- Radiant Logic, Inc.
- Pathlock, Inc.
- EmpowerID, Inc.
- Bravura Security, Inc.
- Fischer International Identity, LLC
- SecureAuth Corporation
- Simeio Solutions, LLC
- Clear Skye, Inc.
- Zilla Security, Inc.
- ConductorOne, Inc.
- Lumos, Inc.
- Zluri Technologies Private Limited
- Tools4ever B.V.
- Identity Automation, Inc.
- Veza Technologies, Inc.
- Apono, Inc.
最近の産業開発事情 マネージド・アイデンティティ・ガバナンス・サービス市場
- 2026年9月:Omada A/SがAIエージェント・ガバナンスのパイオニアであるEmpowerIDを買収しました。この買収により、EmpowerIDのランタイムエージェント・ガバナンス機能がOmadaのポートフォリオに加わり、エンタープライズ環境全体にわたる人間、非人間、およびAIエージェント・アイデンティティのセキュリティコントロールを施行するOmadaの能力が強化されました。
- 2026年8月:SailPointは、一般提供されているSailPoint Agentic FabricとSailPoint Human Fabricを組み合わせた統合アイデンティティセキュリティソリューションを発表しました。このソリューションは、人間および非人間の集団にわたる継続的なリアルタイムのアイデンティティ発見とガバナンスを導入し、隠れたAIエージェント、認証情報、およびモデルコンテキストプロトコルサーバーを表面化する軽量なエンドポイントおよびブラウザセンサーと、不正エージェントのための集中型キルスイッチを備えています。KPMGカナダが立ち上げの早期アライアンスパートナーとして特定されました。
- 2026年7月:SaviyntがAIエージェント、大規模言語モデル、AIアプリケーション、およびその他の非人間アイデンティティを発見・管理するプラットフォームであるZumaを立ち上げました。この発表は、Saviyntが年間経常収益300 ミリオン 米ドル超、予約成長率80%超、および顧客維持率96%を報告したことと同時に行われ、AIアイデンティティ・ガバナンス・サービスカテゴリの商業規模のシグナルとなりました。
- 2026年6月:OmadaがOmada Agent Governanceを立ち上げ、環境に依存しないアーキテクチャでAIエージェントおよび非人間アイデンティティにアイデンティティ・ガバナンス・ファブリックを拡張しました。別途、LumosがIdentity Agent Forceを立ち上げました。これは、アクセスレビューエージェント、NHIオーナーハンター、およびエージェントオーナーファインダーを含むAIガバナンスエージェントのスイートであり、Mars、Netskope、GitHubを含むエンタープライズ顧客にサービスを提供しています。
グローバル・マネージド・アイデンティティ・ガバナンス・サービス市場レポートの範囲
マネージド・アイデンティティ・ガバナンス・サービス市場とは、組織がエンタープライズシステム、アプリケーション、データ、およびインフラへのデジタルアイデンティティとそのアクセスを管理・監視・統制するのを支援するアウトソーシングサービスの提供を指します。これらのサービスには、アイデンティティ・ガバナンスおよびアドミニストレーション、アクセス認証、アイデンティティライフサイクル管理およびプロビジョニング、特権アクセスガバナンス、職務分掌管理、ならびにマシンアイデンティティおよびAIエージェントのガバナンスが含まれます。マネージド・アイデンティティ・ガバナンス・サービスは、組織がアクセスポリシーを施行し、アイデンティティ関連プロセスを自動化し、規制コンプライアンスを維持し、不正アクセスリスクを低減し、全体的なセキュリティを向上させるのに役立ちます。
マネージド・アイデンティティ・ガバナンス・サービス市場レポートは、サービス範囲(マネージド・アイデンティティ・ガバナンスおよびアドミニストレーション、マネージド・アクセス認証、マネージド・アイデンティティ・ライフサイクルおよびプロビジョニング、マネージド特権および職務分掌ガバナンス、ならびにマネージド・非人間およびAIエージェント・アイデンティティ・ガバナンス)、デプロイメントモデル(クラウドネイティブ・マネージドサービス、ハイブリッド・マネージドサービス、ならびに顧客ホスト型およびオンプレミス・マネージドサービス)、組織規模(大企業および中小企業)、サービス提供モデル(フルマネージド・オペレーション、コマネージド・オペレーション、ならびにマネージドプラットフォームおよびアドバイザリーサービス)、アイデンティティタイプ(ワークフォース・アイデンティティ、外部ワークフォースおよびサードパーティ・アイデンティティ、特権アイデンティティ、マシン・サービスおよびワークロード・アイデンティティ、ならびにAIエージェント・アイデンティティ)、業種(BFSI、ITおよびテレコム、ヘルスケアおよびライフサイエンス、政府および公共防衛、エネルギーおよびユーティリティ、製造、小売およびeコマース、ならびに教育)、ならびに地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージド・アイデンティティ・ガバナンスおよびアドミニストレーション |
| マネージド・アクセス認証 |
| マネージド・アイデンティティ・ライフサイクルおよびプロビジョニング |
| マネージド特権および職務分掌ガバナンス |
| マネージド・非人間およびAIエージェント・アイデンティティ・ガバナンス |
| クラウドネイティブ・マネージドサービス |
| ハイブリッド・マネージドサービス |
| 顧客ホスト型およびオンプレミス・マネージドサービス |
| 大企業 |
| 中小企業 |
| フルマネージド・オペレーション |
| コマネージド・オペレーション |
| マネージドプラットフォームおよびアドバイザリーサービス |
| ワークフォース・アイデンティティ |
| 外部ワークフォースおよびサードパーティ・アイデンティティ |
| 特権アイデンティティ |
| マシン・サービスおよびワークロード・アイデンティティ |
| AIエージェント・アイデンティティ |
| BFSI |
| ITおよびテレコム |
| ヘルスケアおよびライフサイエンス |
| 政府および公共防衛 |
| エネルギーおよびユーティリティ |
| 製造 |
| 小売およびeコマース |
| 教育 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービス範囲別 | マネージド・アイデンティティ・ガバナンスおよびアドミニストレーション | |
| マネージド・アクセス認証 | ||
| マネージド・アイデンティティ・ライフサイクルおよびプロビジョニング | ||
| マネージド特権および職務分掌ガバナンス | ||
| マネージド・非人間およびAIエージェント・アイデンティティ・ガバナンス | ||
| デプロイメントモデル別 | クラウドネイティブ・マネージドサービス | |
| ハイブリッド・マネージドサービス | ||
| 顧客ホスト型およびオンプレミス・マネージドサービス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| サービス提供モデル別 | フルマネージド・オペレーション | |
| コマネージド・オペレーション | ||
| マネージドプラットフォームおよびアドバイザリーサービス | ||
| アイデンティティタイプ別 | ワークフォース・アイデンティティ | |
| 外部ワークフォースおよびサードパーティ・アイデンティティ | ||
| 特権アイデンティティ | ||
| マシン・サービスおよびワークロード・アイデンティティ | ||
| AIエージェント・アイデンティティ | ||
| 業種別 | BFSI | |
| ITおよびテレコム | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共防衛 | ||
| エネルギーおよびユーティリティ | ||
| 製造 | ||
| 小売およびeコマース | ||
| 教育 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・アイデンティティ・ガバナンス・サービス市場の規模はどのくらいですか?
マネージド・アイデンティティ・ガバナンス・サービス市場規模は、2026年の2.41 ビリオン 米ドルおよび2027年の2.79 ビリオン 米ドルから、CAGR 13.86%で2032年までに5.34 ビリオン 米ドルへと拡大する見込みです。
マネージド・アイデンティティ・ガバナンス・サービスの採用を促進しているものは何ですか?
規制上のアクセスコントロール義務、マルチクラウドの複雑性、熟練したアイデンティティ担当者の不足、および増加する非人間アイデンティティの量が採用を支えています。
最も急速に拡大しているサービスカテゴリはどれですか?
マネージド・非人間およびAIエージェント・アイデンティティ・ガバナンスは、2032年までにCAGR 14.86%で拡大する見込みです。
マネージド・アイデンティティ・ガバナンス・サービスをリードするデプロイメントモデルはどれですか?
クラウドネイティブ・マネージドサービスが2026年に60.99%の収益シェアでリードし、2032年までにCAGR 14.44%で拡大する見込みです。
最も急速な拡大が予測されているエンドユーザー業種はどれですか?
ヘルスケアおよびライフサイエンスは、医療機関がより大きなアクセスコントロールとエビデンス要件に直面しているため、2032年までにCAGR 15.46%で拡大する見込みです。
マネージド・アイデンティティ・ガバナンス・サービスで最も急速に拡大している地域はどこですか?
アジア太平洋地域は、クラウド採用と変化するデータ保護要件に支えられ、2032年までにCAGR 14.82%で拡大する見込みです。