
Tamanho e Participação do Mercado de Serviços Gerenciados de IAM
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
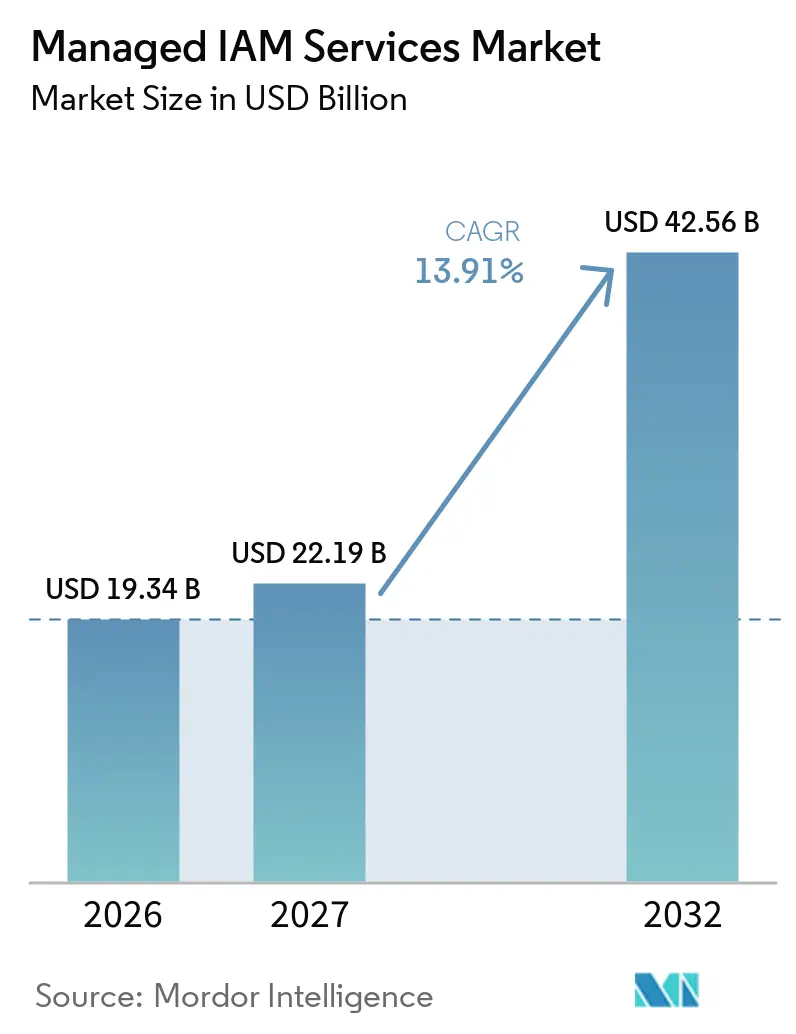
| Tamanho do Mercado (2027) | 22.19 Bilhões de dólares |
| Tamanho do Mercado (2032) | 42.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.91 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de IAM por Mordor Intelligence
O tamanho do mercado de serviços gerenciados de IAM deve crescer de 19,34 bilhões de USD em 2026 para 22,19 bilhões de USD em 2027, com previsão de atingir 42,56 bilhões de USD até 2032, a um CAGR de 13,91% no período de 2027 a 2032. Incidentes relacionados a identidades, escassez de profissionais experientes em identidade e o uso mais amplo de credenciais de máquinas e agentes de IA estão aumentando a necessidade de operações terceirizadas. Os compradores estão deslocando o orçamento de ferramentas independentes para assinaturas que combinam monitoramento contínuo, aplicação de políticas e evidências de conformidade. Essa mudança torna a qualidade do serviço, a cobertura operacional e a capacidade de trabalhar em ambientes de nuvem e legados fatores competitivos centrais no mercado de serviços gerenciados de IAM. Os custos de transição e os registros complexos de direitos podem atrasar a adoção, especialmente quando as organizações operam vários diretórios mais antigos e aplicações personalizadas. O preço para identidades de máquinas também permanece difícil de prever, pois o uso pode variar entre chamadas de API, rotações de segredos e credenciais de curta duração.
Principais Conclusões do Relatório
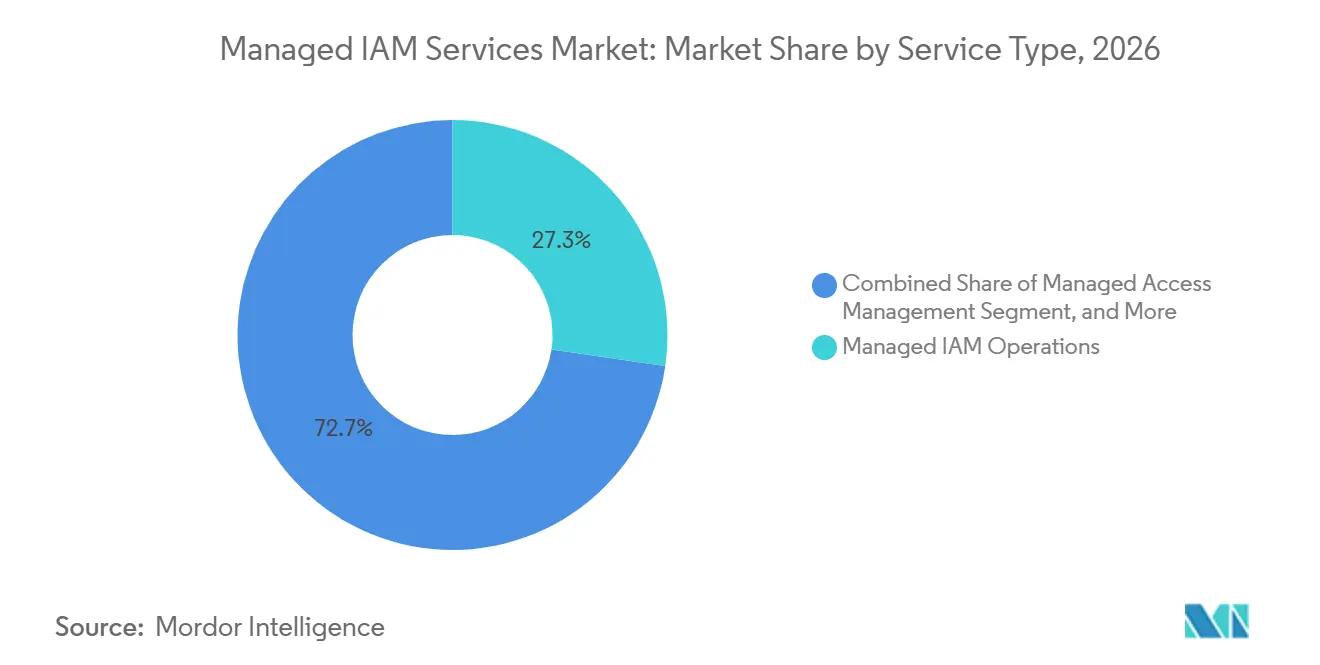
- Por tipo de serviço, as Operações Gerenciadas de IAM detinham 27,31% da participação do mercado de serviços gerenciados de IAM em 2026, enquanto a Detecção e Resposta Gerenciada a Ameaças de Identidade tem projeção de expansão a um CAGR de 16,88% até 2032.
- Por modelo de implantação, a entrega Baseada em Nuvem representou 67,58% da receita em 2026 e tem projeção de expansão a um CAGR de 16,92% até 2032.
- Por tamanho da organização, as Grandes Empresas representaram 68,54% da receita em serviços gerenciados de IAM em 2026, enquanto as PMEs têm projeção de expansão a um CAGR de 17,56% até 2032.
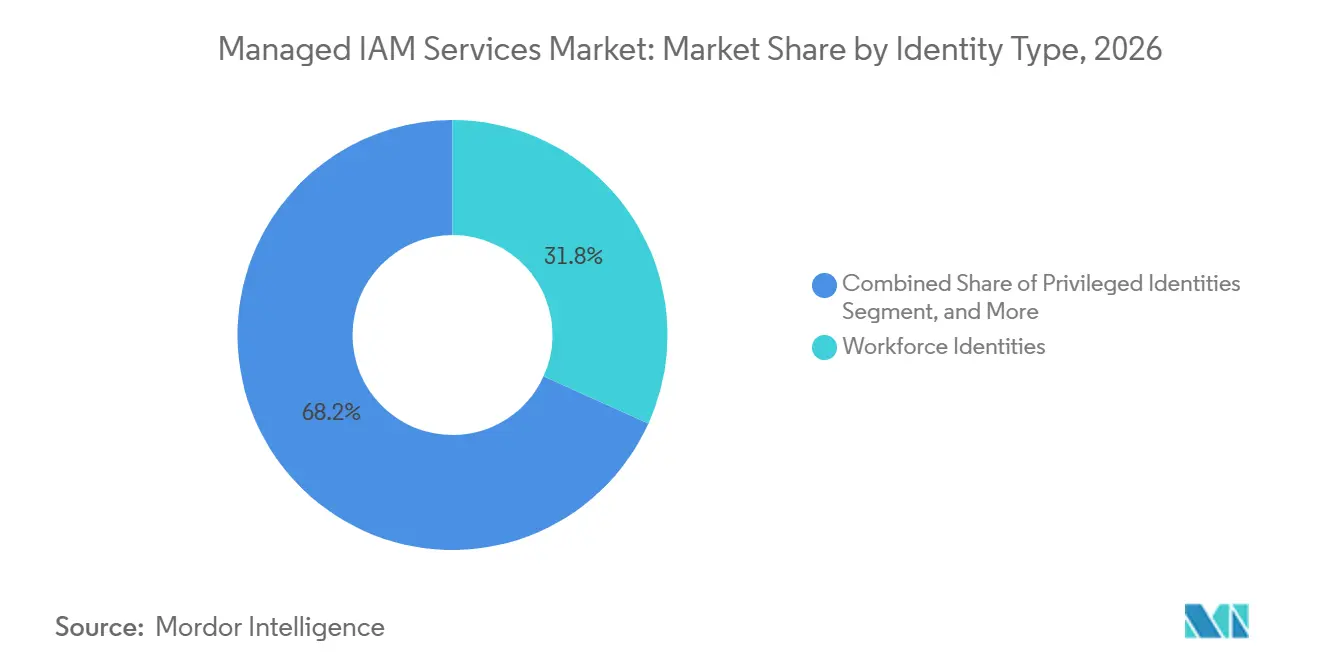
- Por tipo de identidade, as Identidades de Força de Trabalho representaram 31,76% da receita em 2026, enquanto as Identidades de Agentes de IA têm projeção de expansão a um CAGR de 15,83% até 2032.
- Por vertical do usuário final, o BFSI detinha 26,69% da receita em 2026, enquanto Saúde e Ciências da Vida têm projeção de expansão a um CAGR de 14,77% até 2032.
- Por geografia, a América do Norte representou 38,92% da receita em serviços gerenciados de IAM em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 16,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente Exposição a Violações Centradas em Identidade | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Demanda Regulatória por Evidências Contínuas de Acesso | +2.5% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Requisitos de Aplicação de Zero Trust 24 horas por dia, 7 dias por semana | +2.0% | Global | Médio prazo (2 a 4 anos) |
| Expansão Desordenada de Identidades em Nuvem e Híbridas | +1.9% | Global | Médio prazo (2 a 4 anos) |
| Escassez de Talentos Especializados em Operações de IAM | +1.6% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Identidades Não Humanas e de Agentes de IA | +1.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Exposição a Violações Centradas em Identidade
As vulnerabilidades de identidade estão se tornando um ponto de entrada central para ataques cibernéticos, o que aumenta o valor das operações contínuas de identidade. A Sophos relatou que 71% das organizações sofreram pelo menos 1 violação relacionada a identidade no ano anterior, com um custo médio de recuperação de 1,64 milhão de USD por incidente.[1] Seu Relatório de Adversários Ativos também constatou que ataques relacionados a identidades estavam envolvidos em 67% dos incidentes investigados por suas equipes de resposta e detecção gerenciada. Credenciais roubadas, autenticação multifator fraca e contas mal governadas tornam as implantações de software isoladas insuficientes para muitas organizações. O mercado de serviços gerenciados de IAM se beneficia quando os compradores buscam garantia contínua em vez de trabalho periódico de configuração. A Sophos também constatou que o gerenciamento inadequado de identidades não humanas adicionou 150.000 USD ao custo de recuperação de um incidente de identidade, fortalecendo o argumento a favor da supervisão gerenciada
Demanda Regulatória por Evidências Contínuas de Acesso
O trabalho de conformidade exige cada vez mais evidências de que os controles de acesso operam continuamente, e não apenas durante uma auditoria. O Regulamento de Resiliência Operacional Digital da UE tornou-se aplicável em 17 de janeiro de 2025, exigindo que as entidades financeiras abrangidas gerenciem o risco de tecnologia da informação e comunicação, incluindo controles de acesso e dependências de terceiros. O Departamento de Saúde e Serviços Humanos dos EUA propôs atualizações à Regra de Segurança da HIPAA em janeiro de 2025, que incluem requisitos mais rigorosos de autenticação e controle de acesso para informações de saúde eletrônicas protegidas. Essas obrigações favorecem os provedores que podem documentar revisões de acesso, certificações e aplicação de políticas em um formato consistente. O mercado de serviços gerenciados de IAM, portanto, se beneficia de trabalhos recorrentes de conformidade em vez de projetos de implementação únicos. Os provedores que alinham seus relatórios às obrigações de serviços financeiros e de saúde também podem tornar seus contratos mais difíceis de substituir.
Requisitos de Aplicação de Zero Trust 24 horas por dia, 7 dias por semana
Os programas de Zero Trust exigem que as decisões de acesso reflitam o risco em constante mudança, o contexto do usuário e as regras de privilégio mínimo. Muitas organizações não conseguem manter esse modelo operacional ininterruptamente para usuários remotos, cargas de trabalho em nuvem e sistemas legados. A pesquisa SANS de 2026 constatou que 85% dos entrevistados haviam implantado ferramentas de detecção e resposta a ameaças de identidade, mas 55% ainda relataram um comprometimento de identidade nos 12 meses anteriores.[2] Essa diferença entre a posse de ferramentas e a capacidade de resposta sustentada apoia a demanda por serviços gerenciados. As ofertas gerenciadas podem combinar monitoramento de autenticação, análise de comportamento, revisões de acesso e coordenação de resposta em uma função de operações de identidade. O mercado de serviços gerenciados de IAM é impulsionado pela necessidade de complementar, e não substituir, as equipes internas de segurança.
Expansão Desordenada de Identidades em Nuvem e Híbridas
A migração para a nuvem expandiu o número de sistemas que as organizações devem conectar aos seus controles de identidade. Um ambiente típico pode incluir Active Directory local, provedores de identidade em nuvem, aplicações SaaS, APIs, contas de serviço e agentes de IA. Essa estrutura cria mais eventos de ciclo de vida e caminhos de acesso do que pequenas equipes internas conseguem governar de forma consistente. A Netwrix constatou que os entrevistados cujo uso de IA havia aumentado significativamente os volumes de identidade relataram taxas de violação quase 4 vezes maiores do que as das organizações onde a IA não havia alterado os padrões de acesso. Os provedores que cobrem locatários de nuvem, diretórios locais e credenciais não humanas por meio de um único modelo operacional têm uma abertura clara. O mercado de serviços gerenciados de IAM pode capturar esse trabalho quando os clientes precisam de uma única equipe responsável em um ambiente de identidade fragmentado.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Transição e Integração | -2.1% | Global | Curto prazo (≤ 2 anos) |
| Complexidade de Diretórios Legados e Direitos | -1.7% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Precificação de Consumo Ambígua para Identidades de Máquinas | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Preocupações com Residência de Dados e Confiança em Acesso Privilegiado | -0.8% | Europa, núcleo da Ásia-Pacífico, com extensão ao Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Transição e Integração
Uma transição para a entrega gerenciada requer desenvolvimento de conectores, migração de dados, alinhamento de políticas e negociação de níveis de serviço. Organizações com vários diretórios, sistemas de planejamento de recursos empresariais mais antigos e fluxos de trabalho personalizados podem enfrentar cronogramas de integração de 12 a 18 meses antes que as operações se tornem mais eficientes. O custo do primeiro ano pode ser elevado porque as despesas do projeto se sobrepõem às taxas de assinatura. Os usuários do setor manufatureiro e do setor público podem enfrentar o maior ônus quando sistemas críticos não conseguem fornecer prontamente eventos de identidade a uma plataforma gerenciada. Conectores pré-construídos e aceleradores de integração reduzem parte desse trabalho, mas não eliminam a necessidade de reconciliar políticas locais. Essa restrição pode prolongar os ciclos de compra no mercado de serviços gerenciados de IAM, mesmo quando os compradores reconhecem uma necessidade de segurança.
Complexidade de Diretórios Legados e Direitos
Ambientes de TI de longa data frequentemente contêm definições de funções, associações a grupos e direitos distribuídos por vários diretórios e listas em nível de aplicação. Algumas permissões não estão documentadas, estão duplicadas ou são inconsistentes com as funções atuais. A Agência da União Europeia para a Cibersegurança relatou que 34% das organizações pesquisadas tinham lacunas na capacidade de gerenciamento de identidade e acesso. Um provedor que herda direitos indefinidos deve primeiro estabelecer uma linha de base de governança confiável antes de poder automatizar decisões. As revisões de acesso também podem revelar trabalhos de remediação que não estavam incluídos no escopo original. Esses problemas criam incerteza no cronograma do projeto e na precificação do serviço, o que pode tornar os grandes compradores mais lentos para se comprometer.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
As Operações Lideram a Receita Enquanto o ITDR Muda o Mix de CrescimentoAs Operações Gerenciadas de IAM detinham 27,31% da receita em 2026, tornando-se a maior categoria de serviço no mercado de serviços gerenciados de IAM. Seu trabalho inclui provisionamento, desprovisionamento, monitoramento de diretórios, suporte a revisões de acesso e o tratamento diário de solicitações de ciclo de vida de identidade. Os clientes frequentemente começam com esse escopo operacional estável porque ele aborda uma carga de trabalho visível sem exigir uma reformulação imediata de cada política de identidade. A Governança e Administração Gerenciada de Identidade, o Gerenciamento Gerenciado de Acesso e o Gerenciamento Gerenciado de Acesso Privilegiado podem seguir à medida que os provedores identificam lacunas durante as operações de rotina. Essa sequência torna os relacionamentos de serviço iniciais um caminho para contratos mais amplos no setor de serviços gerenciados de IAM.
Os Serviços Gerenciados de Diretório e Federação permanecem importantes para organizações que migram de diretórios locais para provedores de identidade em nuvem. A demanda permanece estável durante a migração, embora possa diminuir após a conclusão do trabalho principal de integração. O ITDR Gerenciado tem projeção de expansão a um CAGR de 16,88% até 2032, a taxa mais rápida entre os tipos de serviço. Os resultados do SANS mostram por que a detecção e resposta contínuas são importantes após a implementação de uma ferramenta. A SailPoint lançou a Segurança de Identidade de Agentes em setembro de 2025 para ajudar as empresas a agregar, certificar e governar identidades de agentes de IA juntamente com identidades humanas.[3] A direção do produto sugere que operações, governança e resposta a ameaças de identidade estão se tornando mais conectadas no mercado de serviços gerenciados de IAM.

Por Modelo de Implantação:
A Entrega Baseada em Nuvem Lidera Enquanto o Local Permanece RelevanteA entrega Baseada em Nuvem detinha 67,58% da receita em 2026 e tem projeção de expansão a um CAGR de 16,92% até 2032. Esse segmento se beneficia de menores requisitos de manutenção de infraestrutura e da capacidade de escalar serviços de identidade quando os volumes de aplicações e credenciais mudam. A entrega em nuvem também permite que os provedores operem serviços comuns de política e monitoramento em vários locais de clientes. Essas vantagens tornam-no um modelo preferido para organizações que utilizam vários serviços SaaS e plataformas de nuvem. O tamanho do mercado de serviços gerenciados de IAM para entrega Baseada em Nuvem é sustentado pela necessidade de gerenciar aumentos imprevisíveis em credenciais de agentes de IA e de máquinas.
A entrega Híbrida atende organizações que devem vincular mecanismos de política em nuvem a sistemas locais, ambientes isolados ou bancos de dados regulamentados. Ela fornece uma ponte prática quando uma migração completa não pode ocorrer de uma só vez. A entrega Local permanece relevante em configurações de defesa, infraestrutura crítica e nuvem soberana, onde as regras de armazenamento de credenciais limitam o uso da nuvem. A SailPoint lançou o IdentityIQ 9.0 em outubro de 2026 com controles de acesso granulares baseados em tempo e uma base técnica reconstruída para implantações locais. O investimento contínuo em produtos mostra que os provedores gerenciados devem manter competências em cada abordagem de implantação. O mercado de serviços gerenciados de IAM, portanto, não se limita a uma única arquitetura técnica.
Por Tamanho da Organização:
Grandes Empresas Lideram Enquanto as PMEs Aceleram a AdoçãoAs Grandes Empresas detinham 68,54% da receita em 2026 porque possuem amplos ambientes de identidade, maior exposição regulatória e orçamentos para contratos plurianuais. Seus ambientes podem incluir funcionários, prestadores de serviços, parceiros, administradores e contas de aplicações em muitos sistemas. As equipes internas frequentemente permanecem responsáveis pela estratégia de identidade enquanto os provedores executam processos operacionais repetíveis. Essa estrutura suporta grandes volumes de serviço e cria oportunidades para complementos de governança e acesso privilegiado. Os grandes clientes também exigem níveis de serviço detalhados, suporte regional e evidências de conformidade, o que aumenta a importância da escala do provedor.
As PMEs têm projeção de expansão a um CAGR de 17,56% até 2032, a taxa mais rápida dentro da divisão por tamanho de organização. A entrega SaaS, a configuração mais simples e a precificação por assinatura estão tornando a governança de identidade gerenciada acessível a organizações com equipes de TI enxutas. A WALLIX introduziu o WALLIX One PAM Core em setembro de 2025 como uma oferta de gerenciamento de acesso privilegiado implantável via SaaS para PMEs e empresas de médio porte sujeitas aos requisitos da NIS2.[4] A oferta reflete a demanda por implantações medidas em semanas em vez de grandes programas de transformação. O tamanho do mercado de serviços gerenciados de IAM para PMEs pode se expandir à medida que plataformas acessíveis atendam às obrigações que se aplicam tanto a organizações menores quanto a maiores. Os provedores que simplificam a integração podem alcançar compradores que anteriormente dependiam de administração manual.
Por Tipo de Identidade:
Identidades de Força de Trabalho Lideram Enquanto a Governança de Agentes de IA EmergeAs Identidades de Força de Trabalho representaram 31,76% da receita em 2026, refletindo a necessidade estabelecida de gerenciar o acesso, as funções, as certificações e as contas privilegiadas dos funcionários. Essa categoria é familiar tanto para clientes quanto para provedores porque os processos de ciclo de vida estão vinculados a contratações, transferências e desligamentos. As Identidades de Consumidores, as Identidades Business-to-Business e as Identidades Privilegiadas também exigem abordagens de política e fluxos de trabalho de serviço distintos. As práticas maduras de governança fornecem aos provedores um ponto de partida definido para certificação de acesso e gerenciamento de funções. As operações de identidade de força de trabalho continuarão a ser a base de muitos contratos de serviços gerenciados no mercado de serviços gerenciados de IAM.
As Identidades Não Humanas incluem contas de serviço, chaves de API, agentes de automação de processos robóticos e credenciais de dispositivos. A Sophos constatou que 41% dos incidentes de identidade envolveram o gerenciamento inadequado de identidades não humanas como fator contribuinte. As Identidades de Agentes de IA têm projeção de expansão a um CAGR de 15,83% até 2032, à medida que as empresas introduzem mais atores de software automatizados. O NIST publicou um documento conceitual em fevereiro de 2026 que aplica a Arquitetura Zero Trust e as diretrizes de identidade digital à identidade e autorização de software e agentes de IA. Esse trabalho sinaliza uma tendência em direção a expectativas de governança mais formais para essa classe de identidade. O mercado de serviços gerenciados de IAM deve, portanto, suportar credenciais humanas e não humanas dentro de processos de controle conectados.
Por Vertical do Usuário Final:
O BFSI Lidera os Gastos Enquanto a Saúde Avança Mais RapidamenteO BFSI detinha 26,69% da receita em 2026 porque as instituições financeiras tratam os controles de identidade como infraestrutura de supervisão essencial. Essas organizações devem gerenciar funcionários, clientes, terceiros, usuários privilegiados e contas de sistema enquanto produzem evidências auditáveis. Uma pesquisa da Thales de 2025 constatou que 93% dos entrevistados do setor financeiro haviam priorizado a modernização da identidade da força de trabalho. O Governo e a Administração Pública também precisam de gerenciamento confiável de grandes populações credenciadas e direitos de acesso complexos. Os usuários de Telecomunicações e Mídia enfrentam pressão semelhante do acesso de prestadores de serviços e ambientes de parceiros com uso intensivo de APIs.
O setor de saúde e ciências da vida tem projeção de expansão a um CAGR de 14,77% até 2032, a taxa mais rápida entre os usuários finais. As mudanças propostas à Regra de Segurança da HIPAA destacam a necessidade de autenticação mais forte e controles de acesso para informações de saúde eletrônicas protegidas. A migração para a nuvem de registros eletrônicos de saúde aumenta a necessidade de conectar políticas de acesso locais e em nuvem. A demanda do Varejo e Comércio Eletrônico é moldada pelos requisitos de identidade do cliente, prevenção de fraudes e segurança de transações. Viagens e hospitalidade enfrentam altos volumes de identidade do consumidor e exposição a fraudes durante os períodos de pico de reservas. Essas condições estendem o mercado de serviços gerenciados de IAM a setores com populações de identidade e riscos operacionais muito diferentes.
Análise Geográfica
Mercado de Serviços Gerenciados de IAM nas Américas
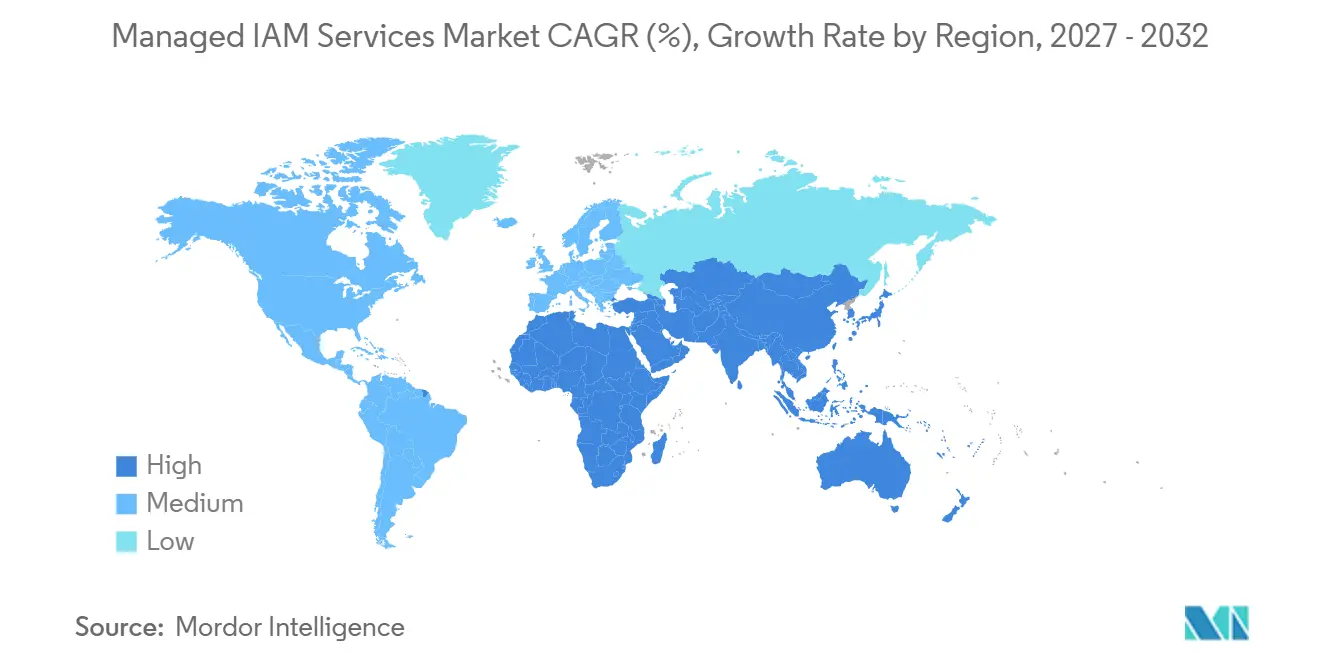
A América do Norte deteve 38,92% da receita em 2026, a maior posição regional no mercado de Serviços Gerenciados de IAM. A região se beneficia de uma base madura de serviços de TI e de um histórico consolidado de adoção de identidade gerenciada. Os requisitos do setor de serviços financeiros continuam a gerar demanda por autenticação multifator mais robusta e por evidências de controle de acesso. O Departamento de Saúde e Serviços Humanos dos Estados Unidos propôs requisitos de segurança mais rigorosos para o setor de saúde em 2025, o que acrescentou mais um fator de conformidade para as operações de identidade. A América do Sul encontra-se em um estágio inicial de adoção, com Brasil e Argentina como importantes centros de demanda. O banco digital e a tendência ao monitoramento contínuo de acesso impulsionam a atividade regional.
Mercado de Serviços Gerenciados de IAM na Europa
A Europa é a segunda maior geografia, com a demanda reforçada pelo DORA e pela implementação nacional do NIS2. O DORA está em vigor desde janeiro de 2025 e aumentou a atenção sobre a resiliência operacional e o risco de terceiros nos serviços financeiros. Alemanha, Reino Unido e França são os principais centros de demanda. A região também enfrenta escassez de profissionais qualificados em identidade, o que favorece a terceirização nos casos em que a contratação interna é difícil. Os compradores frequentemente exigem suporte operacional regional e tratamento rigoroso das obrigações de residência de dados. Essas necessidades tornam o acesso confiável a sistemas privilegiados uma consideração central de compra no mercado de Serviços Gerenciados de IAM.
Mercado de Serviços Gerenciados de IAM na APAC e no Oriente Médio e África
A Ásia-Pacífico deve expandir a um CAGR de 16,62% até 2032, tornando-se a geografia de crescimento mais rápido. China, Japão, Índia e Coreia do Sul são os maiores mercados nacionais, embora a maturidade em IAM gerenciado difira entre eles. As iniciativas de digitalização nacional da Índia e o uso mais amplo da nuvem estão aumentando a necessidade de governança sobre o acesso de colaboradores e aplicações. As empresas de serviços financeiros e telecomunicações do Sudeste Asiático precisam atender a diferentes regulamentações nacionais de proteção de dados à medida que expandem seus serviços digitais. O Oriente Médio está concentrado nos Emirados Árabes Unidos e na Arábia Saudita, onde os programas de transformação em nuvem impulsionam a adoção de identidade gerenciada. A África permanece uma região em estágio inicial, com África do Sul e Egito liderando a demanda.
Cenário Competitivo
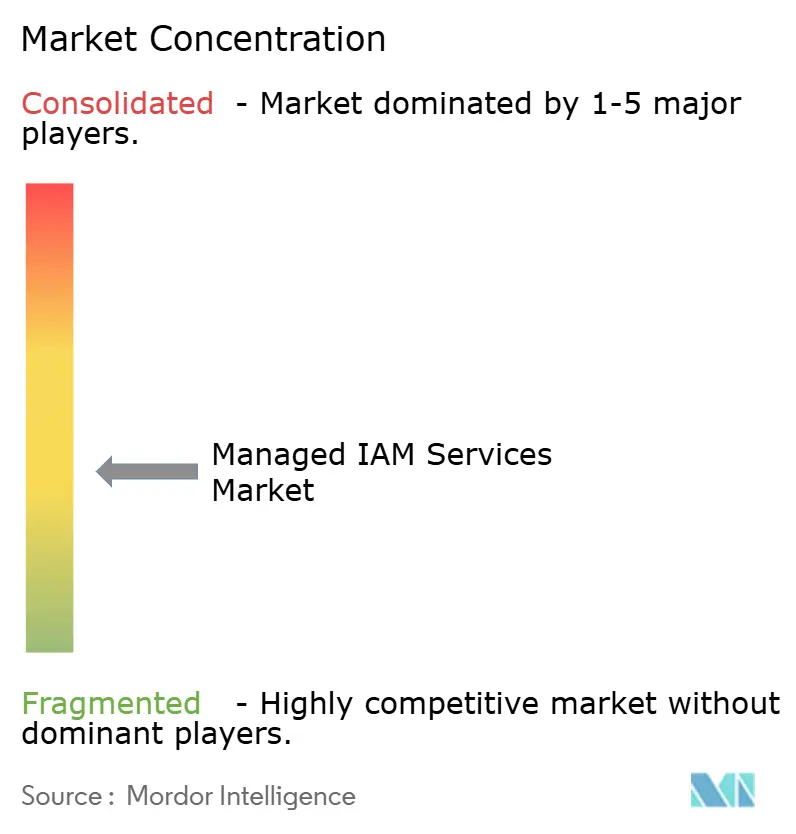
O mercado de serviços gerenciados de IAM é moderadamente fragmentado, incluindo empresas globais de serviços de TI, provedores especializados em identidade e grandes empresas de plataformas em nuvem. Os grandes provedores competem por meio de relacionamentos existentes com clientes, amplos portfólios de cibersegurança e a capacidade de agrupar operações de IAM com trabalhos de nuvem e segurança. Os provedores especializados competem por meio de centros de operações focados em identidade, níveis de serviço detalhados e expertise em governança ou acesso privilegiado. Microsoft, Amazon Web Services e Google influenciam o mercado como provedores de plataforma e como habilitadores de entrega gerenciada. Essa estrutura pode exercer pressão de preços sobre provedores especializados e pode limitar a diferenciação técnica. Os compradores, portanto, avaliam a profundidade de integração, a qualidade operacional e o conhecimento setorial em todo o mercado de serviços gerenciados de IAM.
A Palo Alto Networks concluiu sua aquisição da CyberArk Software por 24,6 bilhões de USD em fevereiro de 2026 e posteriormente posicionou a plataforma Idira em torno de identidades humanas, de máquinas e de agentes de IA. A transação combina o gerenciamento de acesso privilegiado com funções mais amplas de identidade e segurança, o que pode influenciar os serviços que os parceiros constroem em torno da plataforma. A SailPoint expandiu sua oferta de parceiros de serviços gerenciados em março de 2025, dando aos parceiros um caminho para oferecer o Identity Security Cloud a empresas menores. Posteriormente, introduziu o Navigators, um modelo de precificação flexível destinado a ajudar os parceiros a oferecer serviços de identidade baseados em consumo. Essas ações mostram que os programas de parceiros de fornecedores e o empacotamento continuam sendo rotas importantes para os clientes. Elas também refletem a necessidade de tornar os serviços avançados de identidade utilizáveis para organizações que não podem financiar uma grande implantação inicial.
A Cisco concluiu sua aquisição da Oort em abril de 2026 e renomeou o negócio como Cisco Identity Intelligence, adicionando capacidades de detecção de ameaças de identidade ao seu portfólio. A SailPoint também introduziu inovações de identidade adaptativa em março de 2026, incluindo mudanças nas funções de certificação de acesso e separação de funções. Os provedores que conseguem vincular governança de identidade, gerenciamento de acesso, acesso privilegiado e resposta a ameaças podem apresentar um modelo operacional mais completo aos clientes. No entanto, a complexidade da migração ainda protege os relacionamentos com fornecedores estabelecidos onde as políticas e os direitos estão profundamente incorporados. A precificação de identidades de máquinas e agentes de IA permanece uma questão em aberto porque os volumes podem depender de atividades automatizadas em vez de contagens de funcionários. A concorrência no mercado de serviços gerenciados de IAM continuará centrada na consistência do serviço, nas parcerias de plataforma e na capacidade de reduzir o risco de integração.
Líderes do Setor de Serviços Gerenciados de IAM
-
Accenture plc
-
Amazon Web Services, Inc.
-
BeyondTrust Corporation
-
Broadcom Inc.
-
CyberArk Software Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de IAM Empresas cobertas neste relatório
- Accenture plc
- Amazon Web Services, Inc.
- BeyondTrust Corporation
- Broadcom Inc.
- CyberArk Software Ltd.
- Deloitte Touche Tohmatsu Limited
- Dell Technologies Inc.
- Ernst & Young Global Limited
- Google LLC
- HCLTech
- IBM Corporation
- International Data Group, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Okta, Inc.
- Oracle Corporation
- Palo Alto Networks, Inc.
- Ping Identity Corporation
- SailPoint, Inc.
- Saviynt, Inc.
- Simeio Solutions
- Tata Consultancy Services Limited
- Thales S.A.
- Wipro Limited
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de IAM
- Outubro de 2026: A SailPoint lançou o IdentityIQ 9.0 no Navigate 2026, oferecendo controles de acesso granulares baseados em tempo e uma base técnica reconstruída para implantações locais, expandindo seu mercado endereçável de serviços gerenciados para organizações regulamentadas que não conseguem migrar totalmente para a nuvem.
- Abril de 2026: A Wiz adquiriu a Permiso, incorporando a governança de identidade não humana à sua plataforma de proteção de aplicações nativas em nuvem e conectando o gerenciamento de postura de segurança em nuvem com dados de direitos de identidade para cargas de trabalho, contas de serviço e agentes de IA.
- Abril de 2026: A Cisco concluiu a aquisição da Oort, renomeando-a como Cisco Identity Intelligence, com uma meta de disponibilidade geral no quarto trimestre de 2026 para seu módulo de detecção e resposta a ameaças de identidade. A aquisição amplia o portfólio de identidade gerenciada da Cisco com análise comportamental e pontuação contínua de risco de identidade.
- Março de 2026: A SailPoint apresentou inovações de identidade adaptativa, incluindo um mecanismo de Certificação de Acesso de próxima geração e uma reformulação da Separação de Funções, avançando seu posicionamento como uma plataforma que gerencia identidades de agentes de IA juntamente com principais humanos e de máquinas em um único plano de controle gerenciado.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de IAM
O mercado de serviços gerenciados de IAM abrange serviços gerenciados contínuos para operar, monitorar, governar e proteger ambientes de identidade e acesso. Inclui operações gerenciadas de IAM, governança de identidade, gerenciamento de acesso, acesso privilegiado, diretório e federação, detecção e resposta a ameaças de identidade e serviços de suporte de identidade.
O Relatório do Mercado de Serviços Gerenciados de IAM é Segmentado por Tipo de Serviço (Operações Gerenciadas de IAM, Governança e Administração Gerenciada de Identidade, Gerenciamento Gerenciado de Acesso, Gerenciamento Gerenciado de Acesso Privilegiado, Serviços Gerenciados de Diretório e Federação, Detecção e Resposta Gerenciada a Ameaças de Identidade e Outros Tipos de Serviço), Modelo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Tipo de Identidade (Identidades de Força de Trabalho, Identidades de Consumidores, Identidades Business-to-Business, Identidades Privilegiadas, Identidades Não Humanas, Identidades de Agentes de IA e Outros Tipos de Identidade), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), Governo e Administração Pública, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Telecomunicações e Mídia, Viagens e Hospitalidade e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Operações Gerenciadas de IAM |
| Governança e Administração Gerenciada de Identidade |
| Gerenciamento Gerenciado de Acesso |
| Gerenciamento Gerenciado de Acesso Privilegiado |
| Serviços Gerenciados de Diretório e Federação |
| Detecção e Resposta Gerenciada a Ameaças de Identidade |
| Outros Tipos de Serviço |
| Baseado em Nuvem |
| Híbrido |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Identidades de Força de Trabalho |
| Identidades de Consumidores |
| Identidades Business-to-Business |
| Identidades Privilegiadas |
| Identidades Não Humanas |
| Identidades de Agentes de IA |
| Outros Tipos de Identidade |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Telecomunicações e Mídia |
| Viagens e Hospitalidade |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Operações Gerenciadas de IAM | |
| Governança e Administração Gerenciada de Identidade | ||
| Gerenciamento Gerenciado de Acesso | ||
| Gerenciamento Gerenciado de Acesso Privilegiado | ||
| Serviços Gerenciados de Diretório e Federação | ||
| Detecção e Resposta Gerenciada a Ameaças de Identidade | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Híbrido | ||
| Local | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Tipo de Identidade | Identidades de Força de Trabalho | |
| Identidades de Consumidores | ||
| Identidades Business-to-Business | ||
| Identidades Privilegiadas | ||
| Identidades Não Humanas | ||
| Identidades de Agentes de IA | ||
| Outros Tipos de Identidade | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Telecomunicações e Mídia | ||
| Viagens e Hospitalidade | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de IAM?
O tamanho do mercado de serviços gerenciados de IAM deve crescer de 19,34 bilhões de USD em 2026 para 22,19 bilhões de USD em 2027, com previsão de atingir 42,56 bilhões de USD até 2032, a um CAGR de 13,91% no período de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de IAM?
Violações relacionadas a identidades, necessidades contínuas de conformidade, expansão desordenada de identidades em nuvem e escassez de profissionais especializados estão aumentando a demanda por operações de identidade terceirizadas.
Qual tipo de serviço gerenciado de IAM está se expandindo mais rapidamente?
A Detecção e Resposta Gerenciada a Ameaças de Identidade tem projeção de expansão a um CAGR de 16,88% até 2032, a taxa mais alta entre os tipos de serviço listados.
Por que as empresas utilizam provedores de IAM gerenciado?
Os provedores podem operar processos de ciclo de vida de identidade, revisões de acesso, monitoramento e evidências de conformidade continuamente quando as equipes internas não têm capacidade ou competências especializadas.
Qual modelo de implantação lidera a adoção de IAM gerenciado?
A entrega Baseada em Nuvem detinha 67,58% da receita em 2026 e tem projeção de expansão a um CAGR de 16,92% até 2032.
Qual região tem projeção de expansão mais rápida para serviços gerenciados de IAM?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 16,62% até 2032, apoiada pela adoção da nuvem, programas nacionais de digitalização e requisitos regionais de proteção de dados.