
Tamaño y Participación del Mercado de Servicios Gestionados de IAM
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 22.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 42.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.91 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
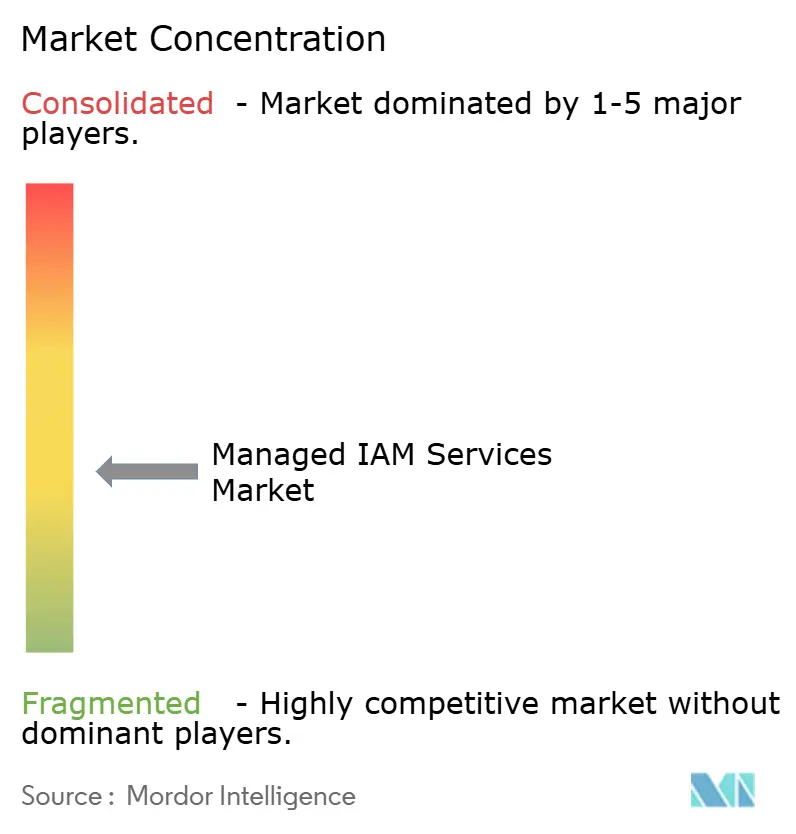
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de IAM por Mordor Intelligence
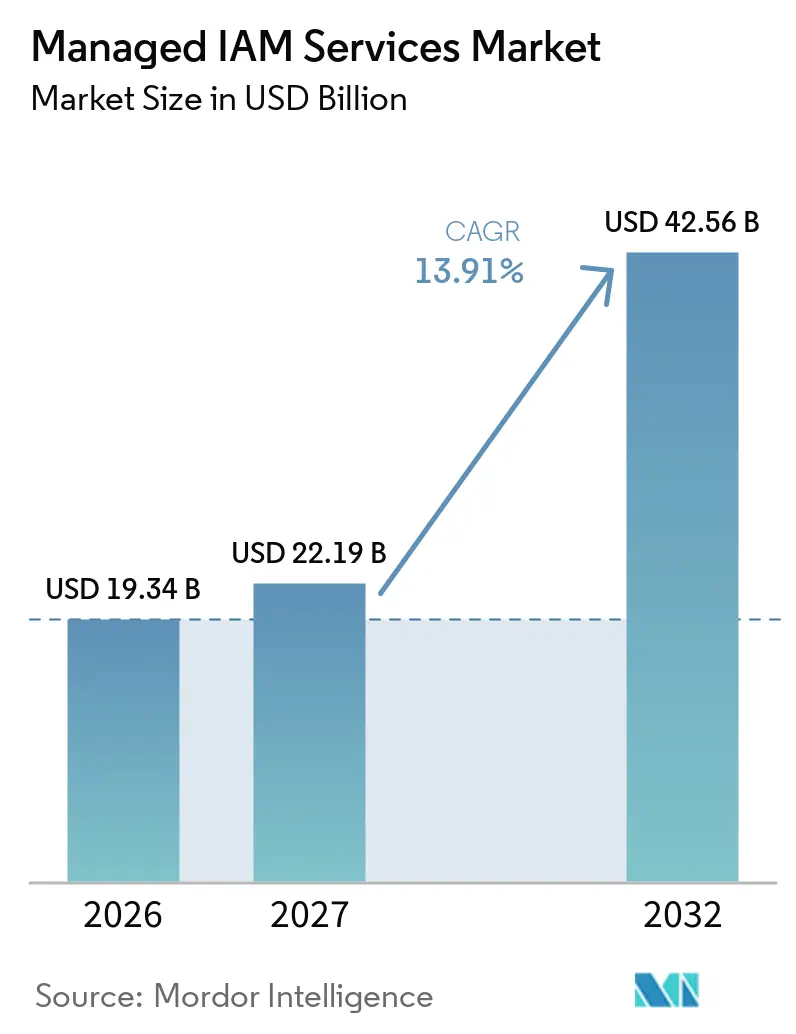
Se espera que el tamaño del mercado de servicios gestionados de IAM crezca de 19,34 mil millones de USD en 2026 a 22,19 mil millones de USD en 2027, y se prevé que alcance los 42,56 mil millones de USD en 2032, a una CAGR del 13,91% durante 2027-2032. Los incidentes relacionados con identidades, la escasez de profesionales de identidad con experiencia y el uso más amplio de credenciales de máquinas y agentes de IA están aumentando la necesidad de operaciones externalizadas. Los compradores están trasladando el presupuesto de herramientas independientes hacia suscripciones que combinan monitoreo continuo, aplicación de políticas y evidencia de cumplimiento. Este cambio convierte la calidad del servicio, la cobertura operativa y la capacidad de trabajar en entornos de nube y heredados en factores competitivos centrales en el mercado de servicios gestionados de IAM. Los costos de transición y los registros de derechos complejos pueden retrasar la adopción, especialmente cuando las organizaciones operan varios directorios más antiguos y aplicaciones personalizadas. Los precios para las identidades de máquinas también siguen siendo difíciles de pronosticar porque el uso puede variar entre llamadas a API, rotaciones de secretos y credenciales de corta duración.
Conclusiones Clave del Informe
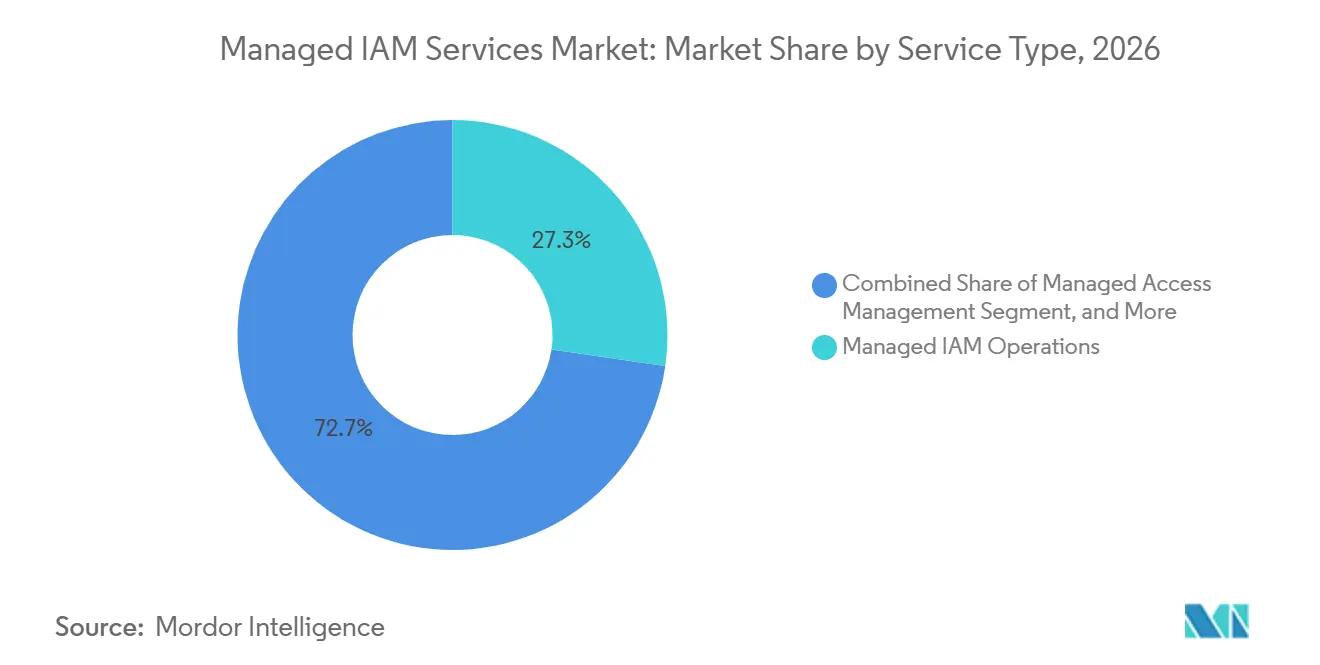
- Por tipo de servicio, las Operaciones Gestionadas de IAM representaron el 27,31% de la participación del mercado de servicios gestionados de IAM en 2026, mientras que la Detección y Respuesta Gestionada de Amenazas de Identidad se proyecta que se expanda a una CAGR del 16,88% hasta 2032.
- Por modelo de implementación, la entrega Basada en la Nube representó el 67,58% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 16,92% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 68,54% de los ingresos en servicios gestionados de IAM en 2026, mientras que las Pymes se proyecta que se expandan a una CAGR del 17,56% hasta 2032.
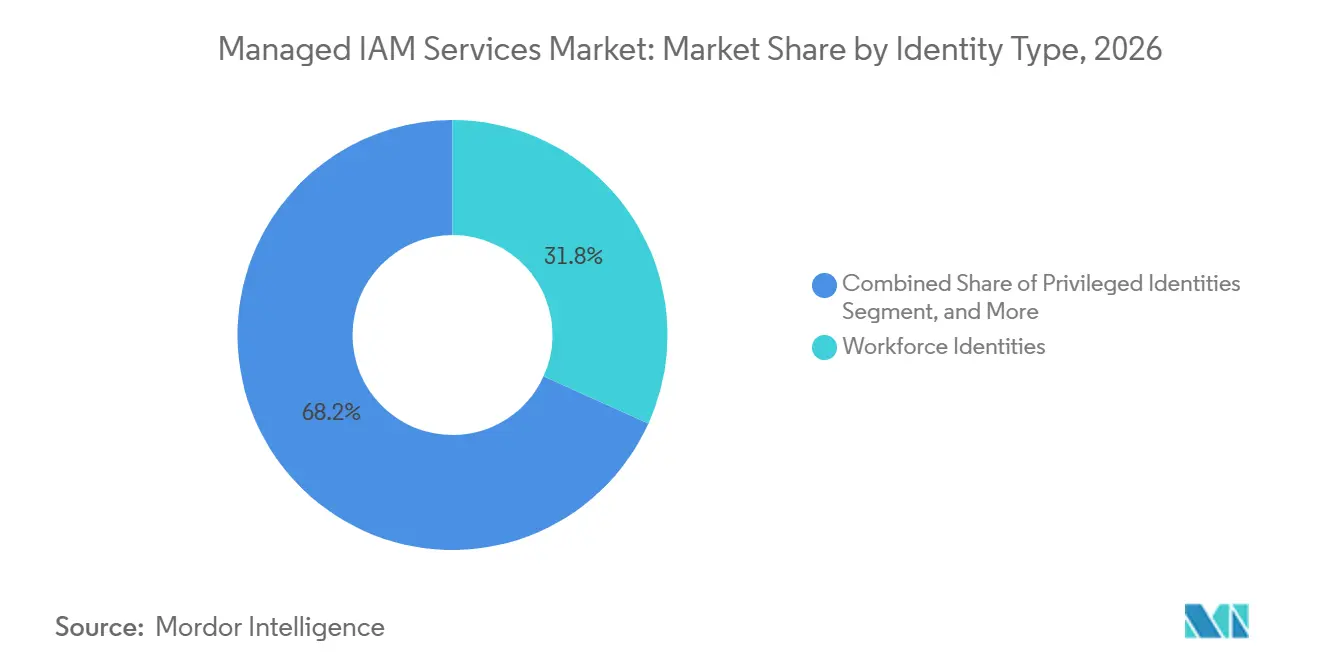
- Por tipo de identidad, las Identidades de la Fuerza Laboral representaron el 31,76% de los ingresos en 2026, mientras que las Identidades de Agentes de IA se proyecta que se expandan a una CAGR del 15,83% hasta 2032.
- Por vertical de usuario final, el sector BFSI representó el 26,69% de los ingresos en 2026, mientras que Salud y Ciencias de la Vida se proyecta que se expanda a una CAGR del 14,77% hasta 2032.
- Por geografía, América del Norte representó el 38,92% de los ingresos en servicios gestionados de IAM en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 16,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Escalada de la Exposición a Brechas Centradas en la Identidad | +3.2% | Global | Corto plazo (≤ 2 años) |
| Demanda Regulatoria de Evidencia Continua de Acceso | +2.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos de Aplicación de Confianza Cero las 24 Horas del Día, los 7 Días de la Semana | +2.0% | Global | Mediano plazo (2-4 años) |
| Proliferación de Identidades en Entornos de Nube e Híbridos | +1.9% | Global | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Operaciones de IAM | +1.6% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Identidades No Humanas y de Agentes de IA | +1.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Exposición a Brechas Centradas en la Identidad
Las debilidades de identidad se están convirtiendo en un punto de entrada central para los ciberataques, lo que aumenta el valor de las operaciones continuas de identidad. Sophos informó que el 71% de las organizaciones experimentaron al menos 1 brecha relacionada con la identidad en el año anterior, con un costo de recuperación promedio de 1,64 millones de USD por incidente.[1] Su Informe de Adversario Activo también encontró que los ataques relacionados con la identidad estuvieron involucrados en el 67% de los incidentes investigados por sus equipos de respuesta y detección gestionada. Las credenciales robadas, la autenticación multifactor débil y las cuentas mal gobernadas hacen que las implementaciones de software discretas sean insuficientes para muchas organizaciones. El mercado de servicios gestionados de IAM se beneficia cuando los compradores buscan una garantía continua en lugar de trabajos de configuración periódicos. Sophos también encontró que la gestión deficiente de identidades no humanas añadió 150.000 USD al costo de recuperación de un incidente de identidad, lo que refuerza el argumento a favor de la supervisión gestionada
Demanda Regulatoria de Evidencia Continua de Acceso
El trabajo de cumplimiento requiere cada vez más evidencia de que los controles de acceso operan de forma continua en lugar de solo durante una auditoría. La Ley de Resiliencia Operativa Digital de la UE entró en vigor el 17 de enero de 2025, exigiendo a las entidades financieras cubiertas que gestionen el riesgo de tecnología de la información y las comunicaciones, incluidos los controles de acceso y las dependencias de terceros. El Departamento de Salud y Servicios Humanos de los Estados Unidos propuso actualizaciones a la Regla de Seguridad de la HIPAA en enero de 2025 que incluyen requisitos más estrictos de autenticación y control de acceso para la información de salud protegida electrónica. Estas obligaciones favorecen a los proveedores que pueden documentar revisiones de acceso, certificaciones y aplicación de políticas en un formato coherente. El mercado de servicios gestionados de IAM, por lo tanto, se beneficia del trabajo de cumplimiento recurrente en lugar de proyectos de implementación únicos. Los proveedores que alinean sus informes con las obligaciones de servicios financieros y atención médica también pueden hacer que sus contratos sean más difíciles de reemplazar.
Requisitos de Aplicación de Confianza Cero las 24 Horas del Día, los 7 Días de la Semana
Los programas de Confianza Cero requieren que las decisiones de acceso reflejen el riesgo cambiante, el contexto del usuario y las reglas de mínimo privilegio. Muchas organizaciones no pueden mantener ese modelo operativo durante todo el día en usuarios remotos, cargas de trabajo en la nube y sistemas heredados. La encuesta SANS de 2026 encontró que el 85% de los encuestados había implementado herramientas de detección y respuesta a amenazas de identidad, pero el 55% aún informó un compromiso de identidad durante los 12 meses anteriores.[2] Esta diferencia entre la propiedad de herramientas y la capacidad de respuesta sostenida respalda la demanda de servicios gestionados. Las ofertas gestionadas pueden combinar el monitoreo de autenticación, el análisis de comportamiento, las revisiones de acceso y la coordinación de respuestas en una función de operaciones de identidad. El mercado de servicios gestionados de IAM está impulsado por la necesidad de complementar, en lugar de reemplazar, a los equipos de seguridad internos.
Proliferación de Identidades en Entornos de Nube e Híbridos
La migración a la nube ha ampliado el número de sistemas que las organizaciones deben conectar a sus controles de identidad. Un entorno típico puede incluir Active Directory local, proveedores de identidad en la nube, aplicaciones SaaS, API, cuentas de servicio y agentes de IA. Esta estructura crea más eventos de ciclo de vida y rutas de acceso de las que los pequeños equipos internos pueden gobernar de manera consistente. Netwrix encontró que los encuestados cuyo uso de IA había aumentado significativamente los volúmenes de identidad informaron tasas de brechas casi 4 veces superiores a las de las organizaciones donde la IA no había cambiado los patrones de acceso. Los proveedores que cubren inquilinos de nube, directorios locales y credenciales no humanas a través de un modelo operativo tienen una apertura clara. El mercado de servicios gestionados de IAM puede capturar este trabajo cuando los clientes necesitan un único equipo responsable en un entorno de identidad fragmentado.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Altos Costos de Transición e Integración | -2.1% | Global | Corto plazo (≤ 2 años) |
| Complejidad de Directorios Heredados y Derechos | -1.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Precios de Consumo Ambiguos para Identidades de Máquinas | -0.9% | Global | Largo plazo (≥ 4 años) |
| Preocupaciones sobre Residencia de Datos y Confianza en el Acceso Privilegiado | -0.8% | Europa, núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Transición e Integración
Una transición a la entrega gestionada requiere el desarrollo de conectores, la migración de datos, la alineación de políticas y la negociación de niveles de servicio. Las organizaciones con varios directorios, sistemas de planificación de recursos empresariales más antiguos y flujos de trabajo personalizados pueden enfrentar plazos de integración de 12 a 18 meses antes de que las operaciones sean más eficientes. El costo del primer año puede ser elevado porque los gastos del proyecto se superponen con las tarifas de suscripción. Los usuarios del sector manufacturero y del sector público pueden enfrentar la mayor carga cuando los sistemas críticos no pueden proporcionar fácilmente eventos de identidad a una plataforma gestionada. Los conectores prediseñados y los aceleradores de incorporación reducen parte de este trabajo, pero no eliminan la necesidad de conciliar las políticas locales. Esta restricción puede alargar los ciclos de compra en el mercado de servicios gestionados de IAM incluso cuando los compradores reconocen una necesidad de seguridad.
Complejidad de Directorios Heredados y Derechos
Los entornos de TI de larga data a menudo contienen definiciones de roles, membresías de grupos y derechos distribuidos en varios directorios y listas a nivel de aplicación. Algunos permisos están indocumentados, duplicados o son inconsistentes con los roles de trabajo actuales. La Agencia de la Unión Europea para la Ciberseguridad informó que el 34% de las organizaciones encuestadas tenían brechas en la capacidad de gestión de identidades y accesos. Un proveedor que hereda derechos indefinidos debe primero establecer una línea de base de gobernanza confiable antes de poder automatizar las decisiones. Las revisiones de acceso también pueden revelar trabajo de remediación que no estaba incluido en el alcance original. Estos problemas crean incertidumbre en los plazos del proyecto y en los precios del servicio, lo que puede hacer que los grandes compradores sean más lentos para comprometerse.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Anlisis de Segmentos
Por Tipo de Servicio:
Las Operaciones Lideran los Ingresos Mientras que la ITDR Cambia la Combinación de CrecimientoLas Operaciones Gestionadas de IAM representaron el 27,31% de los ingresos en 2026, convirtiéndose en la categoría de servicio más grande del mercado de servicios gestionados de IAM. Su trabajo incluye el aprovisionamiento, el desaprovisionamiento, el monitoreo de directorios, el soporte de revisión de acceso y el manejo diario de solicitudes del ciclo de vida de identidades. Los clientes a menudo comienzan con este alcance operativo estable porque aborda una carga de trabajo visible sin requerir un rediseño inmediato de cada política de identidad. La Gobernanza y Administración Gestionada de Identidades, la Gestión Gestionada de Accesos y la Gestión Gestionada de Accesos Privilegiados pueden seguir a medida que los proveedores identifican brechas durante las operaciones rutinarias. Esta secuencia convierte las relaciones de servicio tempranas en un camino hacia contratos más amplios en la industria de servicios gestionados de IAM.
Los Servicios Gestionados de Directorio y Federación siguen siendo importantes para las organizaciones que se trasladan de directorios locales a proveedores de identidad en la nube. La demanda se mantiene estable durante la migración, aunque puede disminuir una vez que se complete el trabajo de integración principal. Se proyecta que la ITDR Gestionada se expanda a una CAGR del 16,88% hasta 2032, la tasa más rápida entre los tipos de servicio. Los hallazgos de SANS muestran por qué la detección y respuesta continuas importan después de que se implementa una herramienta. SailPoint lanzó Seguridad de Identidad de Agentes en septiembre de 2025 para ayudar a las empresas a agregar, certificar y gobernar las identidades de agentes de IA junto con las identidades humanas.[3] La dirección del producto sugiere que las operaciones, la gobernanza y la respuesta a amenazas de identidad se están volviendo más conectadas en el mercado de servicios gestionados de IAM.

Por Modelo de Implementación:
La Entrega Basada en la Nube Lidera Mientras que el Entorno Local Sigue Siendo RelevanteLa entrega Basada en la Nube representó el 67,58% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 16,92% hasta 2032. Este segmento se beneficia de menores requisitos de mantenimiento de infraestructura y de la capacidad de escalar los servicios de identidad cuando cambian los volúmenes de aplicaciones y credenciales. La entrega en la nube también permite a los proveedores operar servicios comunes de políticas y monitoreo en múltiples ubicaciones de clientes. Estas ventajas lo convierten en un modelo preferido para las organizaciones que utilizan varios servicios SaaS y plataformas en la nube. El tamaño del mercado de servicios gestionados de IAM para la entrega Basada en la Nube está respaldado por la necesidad de gestionar aumentos impredecibles en las credenciales de agentes de IA y máquinas.
La entrega Híbrida sirve a las organizaciones que deben vincular los motores de políticas en la nube con sistemas locales, entornos con espacio de aire o bases de datos reguladas. Proporciona un puente práctico cuando no se puede realizar una migración completa de una sola vez. La entrega Local sigue siendo relevante en entornos de defensa, infraestructura crítica y nube soberana donde las reglas de almacenamiento de credenciales limitan el uso de la nube. SailPoint lanzó IdentityIQ 9.0 en octubre de 2026 con controles de acceso granulares basados en el tiempo y una base técnica reconstruida para implementaciones locales. La inversión continua en productos muestra que los proveedores gestionados deben mantener habilidades en cada enfoque de implementación. El mercado de servicios gestionados de IAM, por lo tanto, no se limita a una única arquitectura técnica.
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las Pymes Aceleran la AdopciónLas Grandes Empresas representaron el 68,54% de los ingresos en 2026 porque tienen amplios entornos de identidad, mayor exposición regulatoria y los presupuestos para contratos plurianuales. Sus entornos pueden incluir empleados, contratistas, socios, administradores y cuentas de aplicaciones en muchos sistemas. Los equipos internos a menudo siguen siendo responsables de la estrategia de identidad mientras los proveedores ejecutan procesos operativos repetibles. Esta estructura respalda grandes volúmenes de servicio y crea oportunidades para complementos de gobernanza y acceso privilegiado. Los grandes clientes también requieren niveles de servicio detallados, soporte regional y evidencia de cumplimiento, lo que aumenta la importancia de la escala del proveedor.
Se proyecta que las Pymes se expandan a una CAGR del 17,56% hasta 2032, la tasa más rápida dentro de la división por tamaño de organización. La entrega SaaS, la configuración más sencilla y los precios de suscripción están haciendo que la gobernanza de identidades gestionada esté disponible para organizaciones con equipos de TI reducidos. WALLIX introdujo WALLIX One PAM Core en septiembre de 2025 como una oferta de gestión de accesos privilegiados implementable como SaaS para Pymes y empresas medianas sujetas a los requisitos de NIS2.[4] La oferta refleja la demanda de implementaciones medidas en semanas en lugar de grandes programas de transformación. El tamaño del mercado de servicios gestionados de IAM para las Pymes puede expandirse a medida que las plataformas accesibles cumplan con las obligaciones que se aplican tanto a las organizaciones más pequeñas como a las más grandes. Los proveedores que simplifican la incorporación pueden llegar a compradores que anteriormente dependían de la administración manual.
Por Tipo de Identidad:
Las Identidades de la Fuerza Laboral Lideran Mientras Emerge la Gobernanza de Agentes de IALas Identidades de la Fuerza Laboral representaron el 31,76% de los ingresos en 2026, lo que refleja la necesidad establecida de gestionar el acceso de los empleados, los roles, las certificaciones y las cuentas privilegiadas. Esta categoría es familiar tanto para los clientes como para los proveedores porque los procesos del ciclo de vida están vinculados a las contrataciones, los traslados y las salidas. Las Identidades de Consumidores, las Identidades de Empresa a Empresa y las Identidades Privilegiadas también requieren enfoques de políticas distintos y flujos de trabajo de servicio. Las prácticas de gobernanza maduras dan a los proveedores un punto de partida definido para la certificación de acceso y la gestión de roles. Las operaciones de identidad de la fuerza laboral seguirán siendo la base de muchos compromisos de servicios gestionados en el mercado de servicios gestionados de IAM.
Las Identidades No Humanas incluyen cuentas de servicio, claves de API, agentes de automatización de procesos robóticos y credenciales de dispositivos. Sophos encontró que el 41% de los incidentes de identidad involucraron una gestión débil de identidades no humanas como factor contribuyente. Se proyecta que las Identidades de Agentes de IA se expandan a una CAGR del 15,83% hasta 2032 a medida que las empresas introduzcan más actores de software automatizados. El NIST publicó un documento conceptual en febrero de 2026 que aplica la Arquitectura de Confianza Cero y la guía de identidad digital a la identidad y autorización de software y agentes de IA. Ese trabajo señala un movimiento hacia expectativas de gobernanza más formales para esta clase de identidad. El mercado de servicios gestionados de IAM debe, por lo tanto, admitir credenciales humanas y no humanas dentro de procesos de control conectados.
Por Vertical de Usuario Final:
El Sector BFSI Lidera el Gasto Mientras el Sector Salud Avanza Más RápidoEl sector BFSI representó el 26,69% de los ingresos en 2026 porque las instituciones financieras tratan los controles de identidad como infraestructura de supervisión esencial. Estas organizaciones deben gestionar empleados, clientes, terceros, usuarios privilegiados y cuentas del sistema mientras producen evidencia auditable. Una encuesta de Thales de 2025 encontró que el 93% de los encuestados del sector financiero había priorizado la modernización de la identidad de la fuerza laboral. El Gobierno y la Administración Pública también necesitan una gestión confiable de grandes poblaciones con credenciales y derechos de acceso complejos. Los usuarios de Telecomunicaciones y Medios enfrentan una presión similar por el acceso de contratistas y los entornos de socios intensivos en API.
Se proyecta que la industria de salud y ciencias de la vida se expanda a una CAGR del 14,77% hasta 2032, la tasa de usuario final más rápida. Los cambios propuestos a la Regla de Seguridad de la HIPAA destacan la necesidad de una autenticación más sólida y controles de acceso para la información de salud protegida electrónica. La migración a la nube de los registros de salud electrónicos aumenta la necesidad de conectar las políticas de acceso locales y en la nube. La demanda del sector Minorista y Comercio Electrónico está determinada por los requisitos de identidad del cliente, prevención del fraude y seguridad de las transacciones. Los sectores de Viajes y Hospitalidad enfrentan altos volúmenes de identidad de consumidores y exposición al fraude durante los períodos de reserva máxima. Estas condiciones extienden el mercado de servicios gestionados de IAM a sectores con poblaciones de identidad y riesgos operativos muy diferentes.
Análisis Geográfico
Mercado de Servicios Gestionados de IAM en las Américas
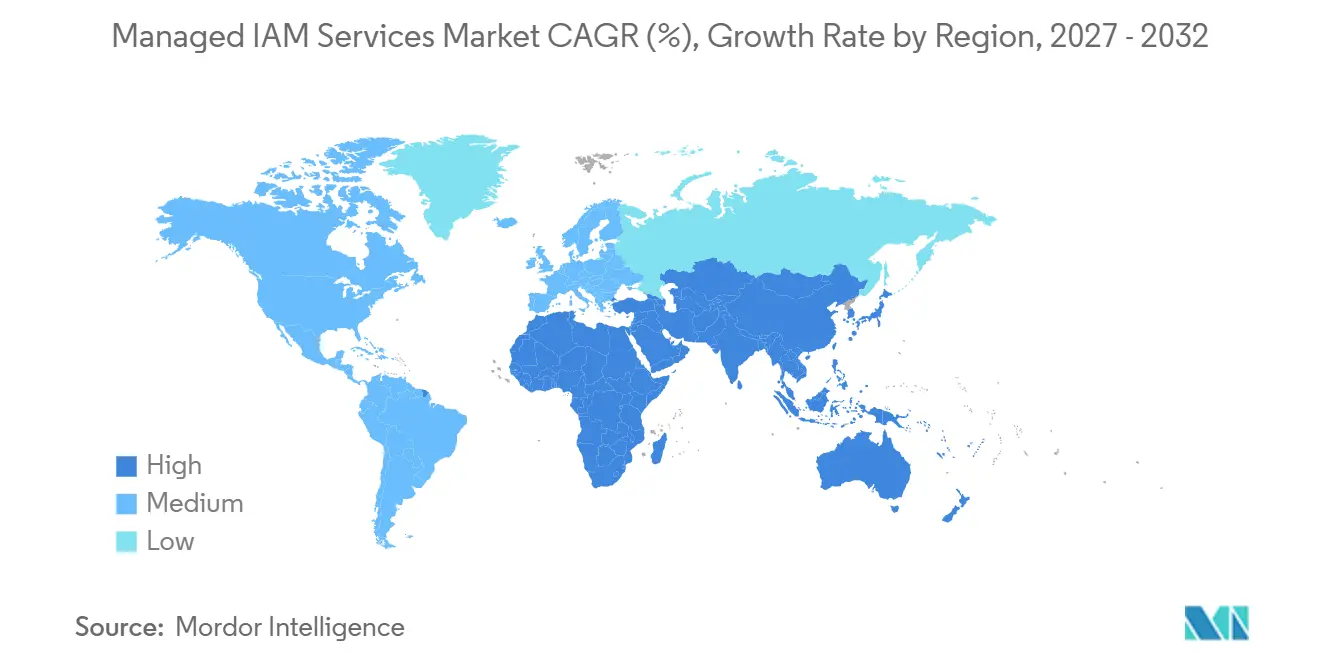
América del Norte concentró el 38,92% de los ingresos en 2026, la posición regional más grande en el mercado de servicios gestionados de IAM. La región se beneficia de una base de servicios de TI madura y de una consolidada trayectoria en la adopción de identidad gestionada. Los requisitos del sector de servicios financieros continúan generando demanda de autenticación multifactor más robusta y de evidencia de control de acceso. El Departamento de Salud y Servicios Humanos de los Estados Unidos propuso requisitos de seguridad sanitaria más estrictos en 2025, lo que añadió otro impulsor de cumplimiento normativo para las operaciones de identidad. América del Sur se encuentra en una etapa más temprana de adopción, con Brasil y Argentina como centros de demanda importantes. La banca digital y el avance hacia la supervisión continua del acceso respaldan la actividad regional.
Mercado de Servicios Gestionados de IAM en Europa
Europa es la segunda geografía más grande, con una demanda reforzada por DORA y la implementación nacional de NIS2. DORA es aplicable desde enero de 2025 y ha incrementado la atención sobre la resiliencia operativa y el riesgo de terceros en los servicios financieros. Alemania, el Reino Unido y Francia son los principales centros de demanda. La región también enfrenta una escasez de profesionales de identidad cualificados, lo que favorece la externalización cuando la contratación interna resulta difícil. Los compradores suelen requerir soporte operativo regional y un tratamiento riguroso de las obligaciones de residencia de datos. Estas necesidades convierten el acceso de confianza a sistemas privilegiados en un factor de compra fundamental en el mercado de servicios gestionados de IAM.
Mercado de Servicios Gestionados de IAM en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,62% hasta 2032, convirtiéndose en la geografía de mayor crecimiento. China, Japón, India y Corea del Sur son los mercados nacionales más grandes, aunque su madurez en IAM gestionado difiere. La actividad de digitalización nacional de India y el mayor uso de la nube están incrementando la necesidad de gobernanza sobre el acceso de la fuerza laboral y las aplicaciones. Las empresas de servicios financieros y telecomunicaciones del Sudeste Asiático deben abordar distintas normativas nacionales de protección de datos a medida que amplían sus servicios digitales. Oriente Medio se concentra en los Emiratos Árabes Unidos y Arabia Saudita, donde los programas de transformación en la nube respaldan la adopción de identidad gestionada. África sigue siendo una región en etapa más temprana, con Sudáfrica y Egipto liderando la demanda.
Panorama Competitivo
El mercado de servicios gestionados de IAM está moderadamente fragmentado, e incluye empresas globales de servicios de TI, proveedores especializados en identidad y grandes empresas de plataformas en la nube. Los grandes proveedores compiten a través de las relaciones existentes con los clientes, amplias carteras de ciberseguridad y la capacidad de agrupar las operaciones de IAM con el trabajo en la nube y de seguridad. Los proveedores especializados compiten a través de centros de operaciones centrados en la identidad, niveles de servicio detallados y experiencia en gobernanza o acceso privilegiado. Microsoft, Amazon Web Services y Google influyen en el mercado como proveedores de plataformas y como habilitadores de la entrega gestionada. Esta estructura puede ejercer presión sobre los precios de los proveedores especializados y puede limitar la diferenciación técnica. Los compradores, por lo tanto, evalúan la profundidad de integración, la calidad operativa y el conocimiento sectorial en todo el mercado de servicios gestionados de IAM.
Palo Alto Networks completó su adquisición de CyberArk Software por 24,6 mil millones de USD en febrero de 2026 y posteriormente posicionó la plataforma Idira en torno a identidades humanas, de máquinas y de agentes de IA. La transacción combina la gestión de accesos privilegiados con funciones de identidad y seguridad más amplias, lo que puede influir en los servicios que los socios construyen alrededor de la plataforma. SailPoint amplió su oferta de socios de servicios gestionados en marzo de 2025, dando a los socios un camino para ofrecer Identity Security Cloud a empresas más pequeñas. Posteriormente introdujo Navigators, un modelo de precios flexible destinado a ayudar a los socios a ofrecer servicios de identidad basados en el consumo. Estas acciones muestran que los programas de socios de proveedores y el empaquetado siguen siendo rutas importantes hacia los clientes. También reflejan la necesidad de hacer que los servicios de identidad avanzados sean utilizables para las organizaciones que no pueden financiar una gran implementación inicial.
Cisco completó su adquisición de Oort en abril de 2026 y rebautizó el negocio como Cisco Identity Intelligence, añadiendo capacidades de detección de amenazas de identidad a su cartera. SailPoint también introdujo innovaciones de identidad adaptativa en marzo de 2026, incluidos cambios en la certificación de acceso y las funciones de separación de funciones. Los proveedores que pueden vincular la gobernanza de identidades, la gestión de accesos, el acceso privilegiado y la respuesta a amenazas pueden presentar un modelo operativo más completo a los clientes. Sin embargo, la complejidad de la migración todavía protege las relaciones con los titulares donde las políticas y los derechos están profundamente integrados. Los precios de las identidades de máquinas y agentes de IA siguen siendo una cuestión abierta porque los volúmenes pueden depender de la actividad automatizada en lugar del número de empleados. La competencia en el mercado de servicios gestionados de IAM seguirá centrada en la consistencia del servicio, las asociaciones de plataformas y la capacidad de reducir el riesgo de incorporación.
Líderes de la Industria de Servicios Gestionados de IAM
-
Accenture plc
-
Amazon Web Services, Inc.
-
BeyondTrust Corporation
-
Broadcom Inc.
-
CyberArk Software Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de IAM Empresas cubiertas en este informe
- Accenture plc
- Amazon Web Services, Inc.
- BeyondTrust Corporation
- Broadcom Inc.
- CyberArk Software Ltd.
- Deloitte Touche Tohmatsu Limited
- Dell Technologies Inc.
- Ernst & Young Global Limited
- Google LLC
- HCLTech
- IBM Corporation
- International Data Group, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Okta, Inc.
- Oracle Corporation
- Palo Alto Networks, Inc.
- Ping Identity Corporation
- SailPoint, Inc.
- Saviynt, Inc.
- Simeio Solutions
- Tata Consultancy Services Limited
- Thales S.A.
- Wipro Limited
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de IAM
- Octubre de 2026: SailPoint lanzó IdentityIQ 9.0 en Navigate 2026, ofreciendo controles de acceso granulares basados en el tiempo y una base técnica reconstruida para implementaciones locales, ampliando su mercado direccionable de servicios gestionados a organizaciones reguladas que no pueden migrar completamente a la nube.
- Abril de 2026: Wiz adquirió Permiso, incorporando la gobernanza de identidades no humanas en su plataforma de protección de aplicaciones nativas de la nube y conectando la gestión de la postura de seguridad en la nube con los datos de derechos de identidad para cargas de trabajo, cuentas de servicio y agentes de IA.
- Abril de 2026: Cisco completó la adquisición de Oort, rebautizándolo como Cisco Identity Intelligence, con un objetivo de disponibilidad general en el cuarto trimestre de 2026 para su módulo de detección y respuesta a amenazas de identidad. La adquisición amplía la cartera de identidades gestionadas de Cisco con análisis de comportamiento y puntuación continua del riesgo de identidad.
- Marzo de 2026: SailPoint presentó innovaciones de identidad adaptativa que incluyen un motor de Certificación de Acceso de próxima generación y una revisión de la Separación de Funciones, avanzando en su posicionamiento como plataforma que gestiona identidades de agentes de IA junto con principales humanos y de máquinas en un único plano de control gestionado.
Alcance del Informe Global del Mercado de Servicios Gestionados de IAM
El mercado de servicios gestionados de IAM cubre los servicios gestionados continuos para operar, monitorear, gobernar y asegurar los entornos de identidad y acceso. Incluye operaciones gestionadas de IAM, gobernanza de identidades, gestión de accesos, acceso privilegiado, directorio y federación, detección y respuesta a amenazas de identidad, y servicios de soporte de identidad.
El Informe del Mercado de Servicios Gestionados de IAM está Segmentado por Tipo de Servicio (Operaciones Gestionadas de IAM, Gobernanza y Administración Gestionada de Identidades, Gestión Gestionada de Accesos, Gestión Gestionada de Accesos Privilegiados, Servicios Gestionados de Directorio y Federación, Detección y Respuesta Gestionada de Amenazas de Identidad y Otros Tipos de Servicio), Modelo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Tipo de Identidad (Identidades de la Fuerza Laboral, Identidades de Consumidores, Identidades de Empresa a Empresa, Identidades Privilegiadas, Identidades No Humanas, Identidades de Agentes de IA y Otros Tipos de Identidad), Industria del Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Gobierno y Administración Pública, Salud y Ciencias de la Vida, Minorista y Comercio Electrónico, Telecomunicaciones y Medios, Viajes y Hospitalidad e Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Operaciones Gestionadas de IAM |
| Gobernanza y Administración Gestionada de Identidades |
| Gestión Gestionada de Accesos |
| Gestión Gestionada de Accesos Privilegiados |
| Servicios Gestionados de Directorio y Federación |
| Detección y Respuesta Gestionada de Amenazas de Identidad |
| Otros Tipos de Servicio |
| Basado en la Nube |
| Híbrido |
| Local |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Identidades de la Fuerza Laboral |
| Identidades de Consumidores |
| Identidades de Empresa a Empresa |
| Identidades Privilegiadas |
| Identidades No Humanas |
| Identidades de Agentes de IA |
| Otros Tipos de Identidad |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| Minorista y Comercio Electrónico |
| Telecomunicaciones y Medios |
| Viajes y Hospitalidad |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Operaciones Gestionadas de IAM | |
| Gobernanza y Administración Gestionada de Identidades | ||
| Gestión Gestionada de Accesos | ||
| Gestión Gestionada de Accesos Privilegiados | ||
| Servicios Gestionados de Directorio y Federación | ||
| Detección y Respuesta Gestionada de Amenazas de Identidad | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Basado en la Nube | |
| Híbrido | ||
| Local | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Tipo de Identidad | Identidades de la Fuerza Laboral | |
| Identidades de Consumidores | ||
| Identidades de Empresa a Empresa | ||
| Identidades Privilegiadas | ||
| Identidades No Humanas | ||
| Identidades de Agentes de IA | ||
| Otros Tipos de Identidad | ||
| Por Industria del Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| Minorista y Comercio Electrónico | ||
| Telecomunicaciones y Medios | ||
| Viajes y Hospitalidad | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de IAM?
Se espera que el tamaño del mercado de servicios gestionados de IAM crezca de 19,34 mil millones de USD en 2026 a 22,19 mil millones de USD en 2027, y se prevé que alcance los 42,56 mil millones de USD en 2032, a una CAGR del 13,91% durante 2027-2032.
¿Qué está impulsando la demanda de servicios gestionados de IAM?
Las brechas relacionadas con la identidad, las necesidades de cumplimiento continuo, la proliferación de identidades en la nube y la escasez de profesionales especializados están aumentando la demanda de operaciones de identidad externalizadas.
¿Qué tipo de servicio gestionado de IAM se está expandiendo más rápido?
Se proyecta que la Detección y Respuesta Gestionada de Amenazas de Identidad se expanda a una CAGR del 16,88% hasta 2032, la tasa más alta entre los tipos de servicio enumerados.
¿Por qué las empresas utilizan proveedores de IAM gestionado?
Los proveedores pueden operar procesos del ciclo de vida de identidades, revisiones de acceso, monitoreo y evidencia de cumplimiento de forma continua cuando los equipos internos carecen de la capacidad o las habilidades especializadas.
¿Qué modelo de implementación lidera la adopción de IAM gestionado?
La entrega Basada en la Nube representó el 67,58% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 16,92% hasta 2032.
¿Qué región se proyecta que se expanda más rápido en servicios gestionados de IAM?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,62% hasta 2032, respaldada por la adopción de la nube, los programas nacionales de digitalización y los requisitos regionales de protección de datos.