
Managed IAM Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
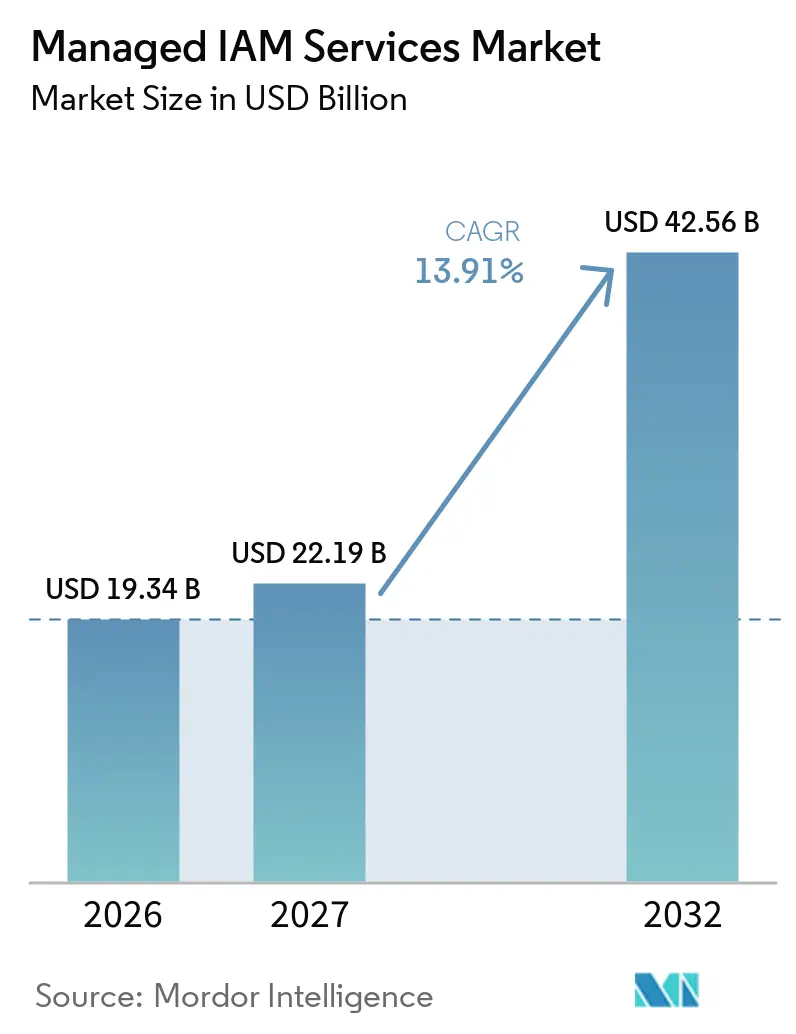
| Marktgröße (2027) | 22.19 Milliarden US-Dollar |
| Marktgröße (2032) | 42.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.91 % |
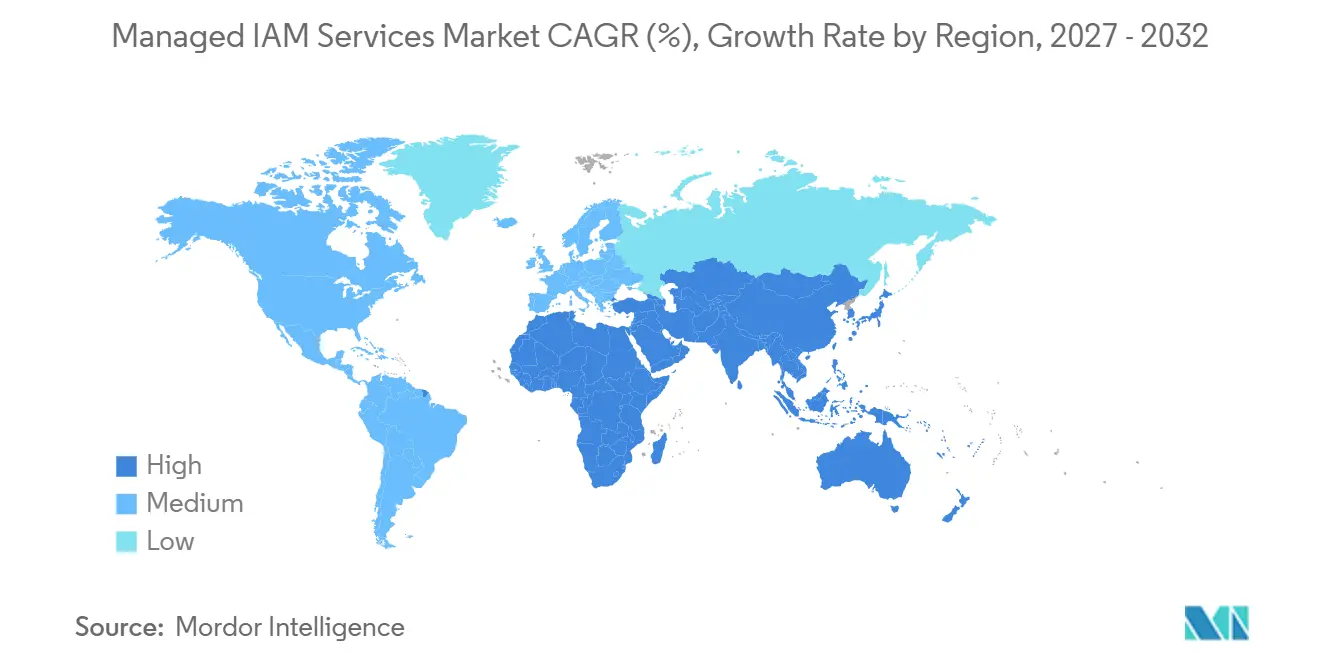
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
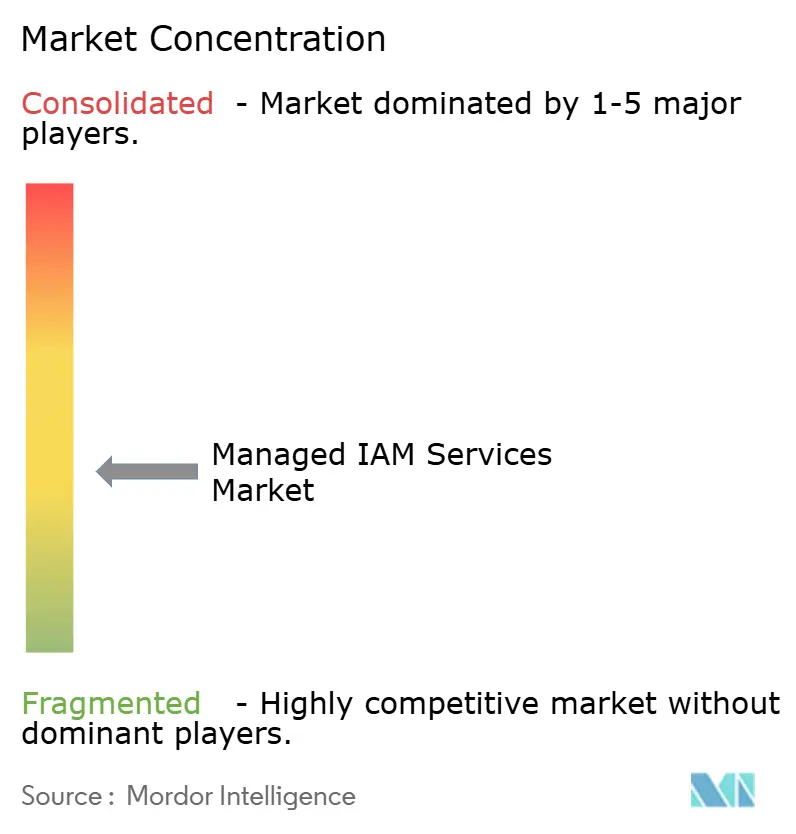
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed IAM Services Marktanalyse von Mordor Intelligence
Die Marktgröße für Managed IAM Services wird voraussichtlich von 19,34 Milliarden USD im Jahr 2026 auf 22,19 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 42,56 Milliarden USD erreichen, bei einer CAGR von 13,91 % über den Zeitraum 2027–2032. Identitätsbezogene Vorfälle, ein Mangel an erfahrenen Identitätsfachleuten sowie die zunehmende Nutzung von Maschinen- und KI-Agenten-Zugangsdaten erhöhen den Bedarf an ausgelagerten Betriebsleistungen. Käufer verlagern ihr Budget von eigenständigen Tools hin zu Abonnements, die kontinuierliche Überwachung, Durchsetzung von Richtlinien und Compliance-Nachweise kombinieren. Diese Veränderung macht Servicequalität, operative Abdeckung und die Fähigkeit, in Cloud- und Legacy-Umgebungen zu arbeiten, zu zentralen Wettbewerbsfaktoren im Managed IAM Services Markt. Übergangskosten und komplexe Berechtigungsaufzeichnungen können die Einführung verzögern, insbesondere wenn Organisationen mehrere ältere Verzeichnisse und benutzerdefinierte Anwendungen betreiben. Die Preisgestaltung für Maschinenidentitäten ist ebenfalls schwer vorherzusagen, da die Nutzung je nach API-Aufrufen, Geheimnisrotationen und kurzlebigen Zugangsdaten variieren kann.
Wichtigste Erkenntnisse des Berichts
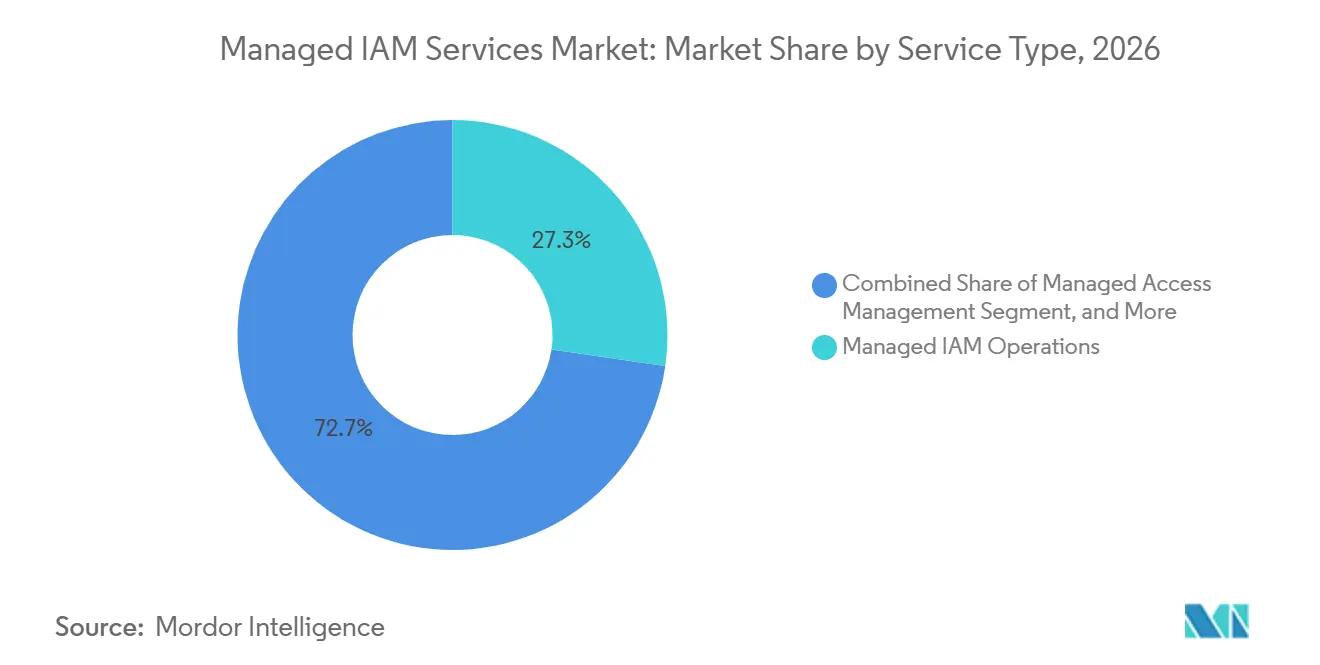
- Nach Servicetyp hielt Managed IAM Operations im Jahr 2026 einen Anteil von 27,31 % am Managed IAM Services Markt, während Managed Identity Threat Detection and Response bis 2032 voraussichtlich mit einer CAGR von 16,88 % expandieren wird.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Umsatzanteil von 67,58 % auf die Cloud-basierte Bereitstellung, die bis 2032 voraussichtlich mit einer CAGR von 16,92 % expandieren wird.
- Nach Unternehmensgröße entfielen im Jahr 2026 68,54 % des Umsatzes im Managed IAM Services Markt auf Großunternehmen, während KMU bis 2032 voraussichtlich mit einer CAGR von 17,56 % expandieren werden.
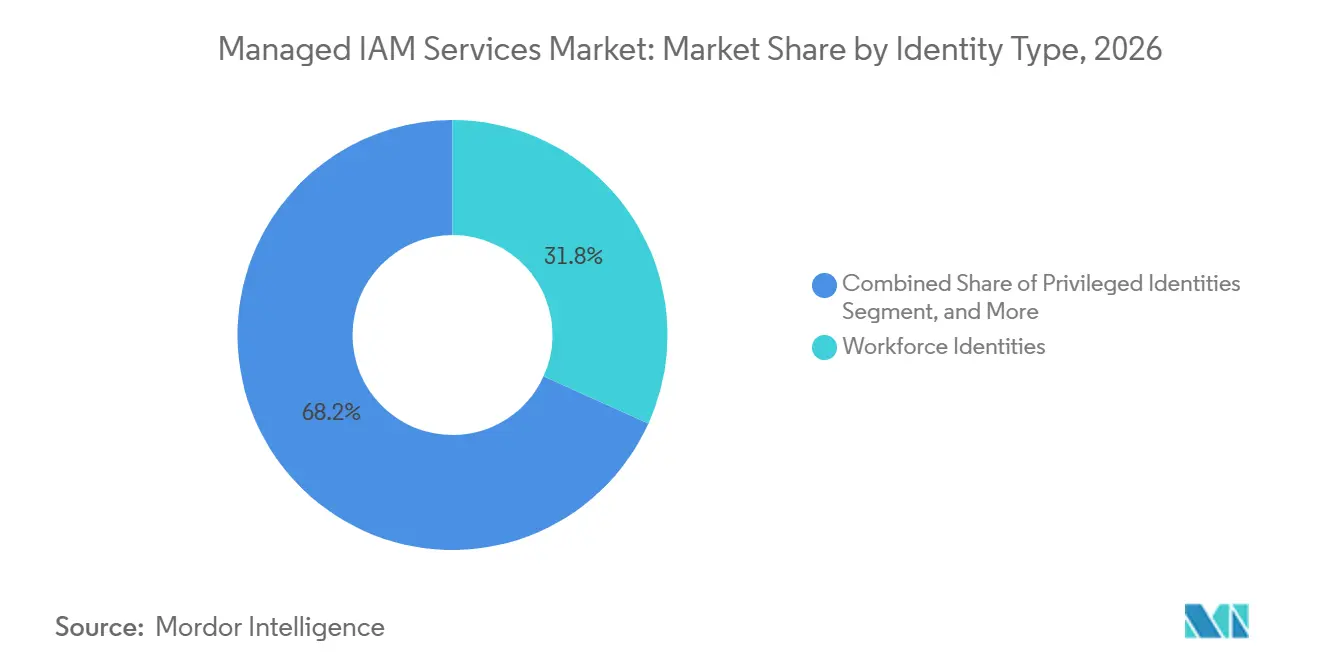
- Nach Identitätstyp entfielen im Jahr 2026 31,76 % des Umsatzes auf Belegschaftsidentitäten, während KI-Agenten-Identitäten bis 2032 voraussichtlich mit einer CAGR von 15,83 % expandieren werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 26,69 %, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 14,77 % expandieren werden.
- Nach Geografie entfielen im Jahr 2026 38,92 % des Umsatzes im Managed IAM Services Markt auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 16,62 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende identitätszentrierte Angriffsgefährdung | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Nachfrage nach kontinuierlichen Zugriffsnachweisen | +2.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen an die 24/7-Zero-Trust-Durchsetzung | +2.0% | Global | Mittelfristig (2–4 Jahre) |
| Cloud- und Hybrid-Identitätszersplitterung | +1.9% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten IAM-Betriebsfachleuten | +1.6% | Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von nicht-menschlichen Identitäten und KI-Agenten-Identitäten | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende identitätszentrierte Angriffsgefährdung
Identitätsschwachstellen werden zu einem zentralen Einfallstor für Cyberangriffe, was den Wert kontinuierlicher Identitätsoperationen erhöht. Sophos berichtete, dass 71 % der Organisationen im vergangenen Jahr mindestens einen identitätsbezogenen Sicherheitsvorfall erlitten haben, mit durchschnittlichen Wiederherstellungskosten von 1,64 Millionen USD pro Vorfall.[1] Der Active Adversary Report ergab außerdem, dass identitätsbezogene Angriffe bei 67 % der von den Reaktions- und Managed-Detection-Teams untersuchten Vorfälle beteiligt waren. Gestohlene Zugangsdaten, schwache Multi-Faktor-Authentifizierung und schlecht verwaltete Konten machen diskrete Softwarebereitstellungen für viele Organisationen unzureichend. Der Managed IAM Services Markt profitiert, wenn Käufer kontinuierliche Sicherheit statt periodischer Konfigurationsarbeiten suchen. Sophos stellte außerdem fest, dass ein schwaches Management von nicht-menschlichen Identitäten die Wiederherstellungskosten eines Identitätsvorfalls um 150.000 USD erhöhte, was den Fall für ein verwaltetes Oversight stärkt.
Regulatorische Nachfrage nach kontinuierlichen Zugriffsnachweisen
Compliance-Arbeit erfordert zunehmend Nachweise, dass Zugriffskontrollen kontinuierlich und nicht nur während einer Prüfung funktionieren. Der EU Digital Operational Resilience Act wurde am 17. Januar 2025 anwendbar und verpflichtet betroffene Finanzunternehmen zur Verwaltung von Informations- und Kommunikationstechnologierisiken, einschließlich Zugriffskontrollen und Abhängigkeiten von Drittanbietern. Das US-amerikanische Ministerium für Gesundheit und Soziale Dienste schlug im Januar 2025 Aktualisierungen der HIPAA-Sicherheitsregel vor, die stärkere Authentifizierungs- und Zugangskontrollanforderungen für elektronisch geschützte Gesundheitsinformationen umfassen. Diese Verpflichtungen begünstigen Anbieter, die Zugriffsüberprüfungen, Zertifizierungen und Richtliniendurchsetzung in einem einheitlichen Format dokumentieren können. Der Managed IAM Services Markt profitiert daher von wiederkehrenden Compliance-Arbeiten statt von einmaligen Implementierungsprojekten. Anbieter, die ihre Berichterstattung auf Verpflichtungen im Finanzdienstleistungs- und Gesundheitsbereich ausrichten, können ihre Verträge auch schwerer ersetzbar machen.
Anforderungen an die 24/7-Zero-Trust-Durchsetzung
Zero-Trust-Programme erfordern, dass Zugriffsentscheidungen sich ändernde Risiken, Benutzerkontexte und Least-Privilege-Regeln widerspiegeln. Viele Organisationen können dieses Betriebsmodell rund um die Uhr für Remote-Nutzer, Cloud-Workloads und Legacy-Systeme nicht aufrechterhalten. Die SANS-Umfrage 2026 ergab, dass 85 % der Befragten Tools zur Erkennung und Reaktion auf Identitätsbedrohungen eingesetzt hatten, dennoch berichteten 55 % von einem Identitätskompromiss in den vorangegangenen 12 Monaten.[2] Dieser Unterschied zwischen dem Besitz von Tools und der nachhaltigen Reaktionskapazität unterstützt die Nachfrage nach verwalteten Diensten. Verwaltete Angebote können Authentifizierungsüberwachung, Verhaltensanalyse, Zugriffsüberprüfungen und Reaktionskoordination in einer Identitätsbetriebsfunktion kombinieren. Der Managed IAM Services Markt wird durch den Bedarf angetrieben, interne Sicherheitsteams zu ergänzen, nicht zu ersetzen.
Cloud- und Hybrid-Identitätszersplitterung
Die Cloud-Migration hat die Anzahl der Systeme erhöht, die Organisationen mit ihren Identitätskontrollen verbinden müssen. Eine typische Umgebung kann lokales Active Directory, Cloud-Identitätsanbieter, SaaS-Anwendungen, APIs, Dienstkonten und KI-Agenten umfassen. Diese Struktur erzeugt mehr Lebenszyklusereignisse und Zugriffspfade, als kleine interne Teams konsistent verwalten können. Netwrix stellte fest, dass Befragte, deren KI-Nutzung die Identitätsvolumina erheblich erhöht hatte, Sicherheitsverletzungsraten berichteten, die fast viermal so hoch waren wie bei Organisationen, bei denen KI die Zugriffsmuster nicht verändert hatte. Anbieter, die Cloud-Mandanten, lokale Verzeichnisse und nicht-menschliche Zugangsdaten über ein einziges Betriebsmodell abdecken, haben eine klare Chance. Der Managed IAM Services Markt kann diese Arbeit übernehmen, wenn Kunden ein einziges verantwortliches Team für eine fragmentierte Identitätsumgebung benötigen.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Übergangs- und Integrationskosten | -2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexität von Legacy-Verzeichnissen und Berechtigungen | -1.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Unklare Verbrauchspreisgestaltung für Maschinenidentitäten | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich Datenspeicherort und Vertrauen in privilegierten Zugriff | -0.8% | Europa, asiatisch-pazifischer Kernraum mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Übergangs- und Integrationskosten
Ein Übergang zur verwalteten Bereitstellung erfordert Connector-Entwicklung, Datenmigration, Richtlinienabgleich und Verhandlungen über Servicelevel. Organisationen mit mehreren Verzeichnissen, älteren Enterprise-Resource-Planning-Systemen und benutzerdefinierten Workflows können mit Integrationszeiträumen von 12–18 Monaten konfrontiert sein, bevor der Betrieb effizienter wird. Die Kosten im ersten Jahr können hoch sein, da Projektausgaben und Abonnementgebühren überlappen. Fertigungs- und Behördennutzer können die größte Belastung tragen, wenn kritische Systeme nicht ohne Weiteres Identitätsereignisse an eine verwaltete Plattform liefern können. Vorgefertigte Konnektoren und Onboarding-Beschleuniger reduzieren einen Teil dieser Arbeit, beseitigen jedoch nicht die Notwendigkeit, lokale Richtlinien abzugleichen. Dieses Hemmnis kann die Kaufzyklen im Managed IAM Services Markt verlängern, selbst wenn Käufer einen Sicherheitsbedarf erkennen.
Komplexität von Legacy-Verzeichnissen und Berechtigungen
Langjährige IT-Umgebungen enthalten häufig Rollendefinitionen, Gruppenmitgliedschaften und Berechtigungen, die über mehrere Verzeichnisse und Anwendungslisten verteilt sind. Einige Berechtigungen sind undokumentiert, dupliziert oder stimmen nicht mit aktuellen Stellenrollen überein. Die Agentur der Europäischen Union für Cybersicherheit berichtete, dass 34 % der befragten Organisationen Lücken in der Identitäts- und Zugriffsverwaltungsfähigkeit aufwiesen. Ein Anbieter, der undefinierte Berechtigungen übernimmt, muss zunächst eine zuverlässige Governance-Basis schaffen, bevor er Entscheidungen automatisieren kann. Zugriffsüberprüfungen können auch Sanierungsarbeiten aufdecken, die nicht im ursprünglichen Umfang enthalten waren. Diese Probleme schaffen Unsicherheit bei der Projektplanung und Servicepreisgestaltung, was große Käufer zögern lassen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Betrieb führt beim Umsatz, während ITDR den Wachstumsmix verändertManaged IAM Operations hielt im Jahr 2026 einen Umsatzanteil von 27,31 % und war damit die größte Servicekategorie im Managed IAM Services Markt. Die Arbeit umfasst Bereitstellung, Aufhebung der Bereitstellung, Verzeichnisüberwachung, Unterstützung bei Zugriffsüberprüfungen und die tägliche Bearbeitung von Identitätslebenszyklusanfragen. Kunden beginnen häufig mit diesem stabilen operativen Umfang, da er eine sichtbare Arbeitslast adressiert, ohne eine sofortige Neugestaltung jeder Identitätsrichtlinie zu erfordern. Managed Identity Governance and Administration, Managed Access Management und Managed Privileged Access Management können folgen, wenn Anbieter im Rahmen des Routinebetriebs Lücken identifizieren. Diese Abfolge macht frühe Servicebeziehungen zu einem Weg zu umfassenderen Verträgen in der Managed IAM Services Branche.
Managed Directory and Federation Services bleiben für Organisationen wichtig, die von lokalen Verzeichnissen zu Cloud-Identitätsanbietern wechseln. Die Nachfrage bleibt während der Migration stabil, kann sich jedoch abschwächen, sobald die Hauptintegrationsarbeit abgeschlossen ist. Managed ITDR wird bis 2032 voraussichtlich mit einer CAGR von 16,88 % expandieren, der schnellsten Rate unter den Servicetypen. Die SANS-Ergebnisse zeigen, warum kontinuierliche Erkennung und Reaktion nach der Implementierung eines Tools wichtig sind. SailPoint führte im September 2025 Agent Identity Security ein, um Unternehmen dabei zu helfen, KI-Agenten-Identitäten neben menschlichen Identitäten zu aggregieren, zu zertifizieren und zu verwalten.[3] Die Produktausrichtung deutet darauf hin, dass Betrieb, Governance und Identitätsbedrohungsreaktion im Managed IAM Services Markt zunehmend miteinander verbunden werden.

Nach Bereitstellungsmodell:
Cloud-basierte Bereitstellung führt, während On-Premises relevant bleibtDie Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 67,58 % und wird bis 2032 voraussichtlich mit einer CAGR von 16,92 % expandieren. Dieses Segment profitiert von geringeren Anforderungen an die Infrastrukturwartung und von der Möglichkeit, Identitätsdienste zu skalieren, wenn sich Anwendungs- und Zugangsdatenvolumina ändern. Die Cloud-Bereitstellung ermöglicht es Anbietern auch, gemeinsame Richtlinien- und Überwachungsdienste über mehrere Kundenstandorte hinweg zu betreiben. Diese Vorteile machen es zu einem bevorzugten Modell für Organisationen, die mehrere SaaS-Dienste und Cloud-Plattformen nutzen. Die Marktgröße für Cloud-basierte Bereitstellung im Managed IAM Services Markt wird durch den Bedarf gestützt, unvorhersehbare Anstiege bei KI-Agenten- und Maschinenzugangsdaten zu verwalten.
Die Hybrid-Bereitstellung dient Organisationen, die Cloud-Richtlinien-Engines mit lokalen Systemen, luftgespaltenen Umgebungen oder regulierten Datenbanken verbinden müssen. Sie bietet eine praktische Brücke, wenn eine vollständige Migration nicht auf einmal erfolgen kann. Die On-Premises-Bereitstellung bleibt in Verteidigungs-, kritischen Infrastruktur- und Sovereign-Cloud-Umgebungen relevant, wo Regeln zur Zugangsdatenspeicherung die Cloud-Nutzung einschränken. SailPoint veröffentlichte im Oktober 2026 IdentityIQ 9.0 mit granularen zeitbasierten Zugriffskontrollen und einer neu aufgebauten technischen Grundlage für On-Premises-Bereitstellungen. Kontinuierliche Produktinvestitionen zeigen, dass verwaltete Anbieter Fähigkeiten für jeden Bereitstellungsansatz beibehalten müssen. Der Managed IAM Services Markt ist daher nicht auf eine einzige technische Architektur beschränkt.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU die Einführung beschleunigenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 68,54 %, da sie über umfangreiche Identitätsumgebungen, eine höhere regulatorische Exposition und Budgets für mehrjährige Verträge verfügen. Ihre Umgebungen können Mitarbeiter, Auftragnehmer, Partner, Administratoren und Anwendungskonten über viele Systeme hinweg umfassen. Interne Teams bleiben häufig für die Identitätsstrategie verantwortlich, während Anbieter wiederholbare operative Prozesse ausführen. Diese Struktur unterstützt große Servicevolumina und schafft Möglichkeiten für Governance- und Privileged-Access-Erweiterungen. Große Kunden erfordern auch detaillierte Servicelevel, regionale Unterstützung und Compliance-Nachweise, was die Bedeutung der Anbietergröße erhöht.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 17,56 % expandieren, der schnellsten Rate innerhalb der Unternehmensgröße-Aufteilung. SaaS-Bereitstellung, einfachere Konfiguration und Abonnementpreisgestaltung machen verwaltete Identitäts-Governance für Organisationen mit schlanken IT-Teams verfügbar. WALLIX führte im September 2025 WALLIX One PAM Core als SaaS-fähiges Privileged-Access-Management-Angebot für KMU und mittelgroße Unternehmen ein, die NIS2-Anforderungen unterliegen.[4] Das Angebot spiegelt die Nachfrage nach Bereitstellungen wider, die in Wochen gemessen werden, statt in großen Transformationsprogrammen. Die Marktgröße für KMU im Managed IAM Services Markt kann wachsen, wenn zugängliche Plattformen Verpflichtungen erfüllen, die sowohl für kleinere als auch für größere Organisationen gelten. Anbieter, die das Onboarding vereinfachen, können Käufer erreichen, die bisher auf manuelle Verwaltung angewiesen waren.
Nach Identitätstyp:
Belegschaftsidentitäten führen, während KI-Agenten-Governance entstehtBelegschaftsidentitäten repräsentierten im Jahr 2026 einen Umsatzanteil von 31,76 %, was den etablierten Bedarf widerspiegelt, Mitarbeiterzugriff, Rollen, Zertifizierungen und privilegierte Konten zu verwalten. Diese Kategorie ist sowohl Kunden als auch Anbietern vertraut, da Lebenszyklusvorgänge mit Einstellungen, Versetzungen und Abgängen verknüpft sind. Verbraucheridentitäten, Business-to-Business-Identitäten und privilegierte Identitäten erfordern ebenfalls unterschiedliche Richtlinienansätze und Service-Workflows. Ausgereifte Governance-Praktiken geben Anbietern einen definierten Ausgangspunkt für Zugriffszertifizierung und Rollenverwaltung. Belegschaftsidentitätsoperationen werden weiterhin die Basis vieler verwalteter Serviceengagements im Managed IAM Services Markt bilden.
Nicht-menschliche Identitäten umfassen Dienstkonten, API-Schlüssel, Robotic-Process-Automation-Agenten und Gerätezugangsdaten. Sophos stellte fest, dass 41 % der Identitätsvorfälle ein schwaches Management nicht-menschlicher Identitäten als beitragenden Faktor aufwiesen. KI-Agenten-Identitäten werden bis 2032 voraussichtlich mit einer CAGR von 15,83 % expandieren, da Unternehmen mehr automatisierte Software-Akteure einführen. Das Nationale Institut für Standards und Technologie veröffentlichte im Februar 2026 ein Konzeptpapier, das Zero-Trust-Architektur und digitale Identitätsleitlinien auf Software- und KI-Agenten-Identität und -Autorisierung anwendet. Diese Arbeit signalisiert eine Bewegung hin zu formaleren Governance-Erwartungen für diese Identitätsklasse. Der Managed IAM Services Markt muss daher menschliche und nicht-menschliche Zugangsdaten innerhalb verbundener Kontrollprozesse unterstützen.
Nach Endnutzerbranche:
BFSI führt bei den Ausgaben, während das Gesundheitswesen schneller wächstBFSI hielt im Jahr 2026 einen Umsatzanteil von 26,69 %, da Finanzinstitute Identitätskontrollen als wesentliche Aufsichtsinfrastruktur betrachten. Diese Organisationen müssen Mitarbeiter, Kunden, Dritte, privilegierte Nutzer und Systemkonten verwalten und dabei prüfbare Nachweise erbringen. Eine Thales-Umfrage aus dem Jahr 2025 ergab, dass 93 % der Befragten aus dem Finanzsektor die Modernisierung der Belegschaftsidentität priorisiert hatten. Regierung und öffentliche Verwaltung benötigen ebenfalls eine zuverlässige Verwaltung großer berechtigter Bevölkerungsgruppen und komplexer Zugriffsrechte. Telekommunikations- und Mediennutzer stehen vor ähnlichem Druck durch Auftragnehmer-Zugriff und API-intensive Partnerumgebungen.
Die Gesundheits- und Biowissenschaftsbranche wird bis 2032 voraussichtlich mit einer CAGR von 14,77 % expandieren, der schnellsten Rate unter den Endnutzern. Die vorgeschlagenen Änderungen an der HIPAA-Sicherheitsregel unterstreichen den Bedarf an stärkerer Authentifizierung und Zugriffskontrollen für elektronisch geschützte Gesundheitsinformationen. Die Cloud-Migration elektronischer Gesundheitsakten erhöht den Bedarf, lokale und Cloud-Zugriffsrichtlinien zu verbinden. Die Nachfrage im Einzel- und E-Commerce-Bereich wird durch Kundenidentität, Betrugsprävention und Transaktionssicherheitsanforderungen geprägt. Reise und Gastgewerbe sind mit hohen Verbraucheridentitätsvolumina und Betrugsexposition in Spitzenbuchungszeiten konfrontiert. Diese Bedingungen erstrecken den Managed IAM Services Markt auf Sektoren mit sehr unterschiedlichen Identitätspopulationen und operativen Risiken.
Geografische Analyse
Managed IAM Services Markt in Amerika
Nordamerika hielt im Jahr 2026 mit 38,92 % des Umsatzes die größte regionale Position im Markt für Managed IAM Services. Die Region profitiert von einer ausgereiften IT-Dienstleistungsbasis und einer etablierten Geschichte der Einführung von Managed Identity. Anforderungen im Finanzdienstleistungsbereich schaffen weiterhin Nachfrage nach stärkerer Multi-Faktor-Authentifizierung und Nachweisen zur Zugriffskontrolle. Das US-amerikanische Ministerium für Gesundheit und Soziale Dienste schlug 2025 strengere Sicherheitsanforderungen im Gesundheitswesen vor, was einen weiteren Compliance-Treiber für den Identitätsbetrieb schuf. Südamerika befindet sich in einem früheren Stadium der Einführung, wobei Brasilien und Argentinien wichtige Nachfragezentren sind. Digitales Banking und der Übergang zur kontinuierlichen Zugriffsüberwachung unterstützen die regionale Aktivität.
Managed IAM Services Markt in Europa
Europa ist die zweitgrößte Region, wobei die Nachfrage durch DORA und die nationale Umsetzung von NIS2 gestärkt wird. DORA ist seit Januar 2025 anwendbar und hat die Aufmerksamkeit auf die operative Resilienz und das Drittanbieterrisiko im Finanzdienstleistungsbereich erhöht. Deutschland, das Vereinigte Königreich und Frankreich sind die wichtigsten Nachfragezentren. Die Region leidet zudem unter einem Mangel an qualifizierten Identitätsfachleuten, was die Auslagerung dort unterstützt, wo die interne Rekrutierung schwierig ist. Käufer verlangen häufig regionale Betriebsunterstützung und eine sorgfältige Behandlung von Datenspeicherungspflichten. Diese Anforderungen machen den vertrauenswürdigen Zugang zu privilegierten Systemen zu einem zentralen Kaufkriterium im Markt für Managed IAM Services.
Managed IAM Services Markt in APAC und MEA
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 16,62 % wachsen und ist damit die am schnellsten wachsende Region. China, Japan, Indien und Südkorea sind die größten nationalen Märkte, obwohl ihr Reifegrad im Bereich Managed IAM unterschiedlich ist. Indiens nationale Digitalisierungsaktivitäten und die zunehmende Cloud-Nutzung erhöhen den Bedarf an Governance für Mitarbeiter- und Anwendungszugriffe. Finanzdienstleistungs- und Telekommunikationsunternehmen in Südostasien müssen bei der Ausweitung digitaler Dienste unterschiedliche nationale Datenschutzvorschriften berücksichtigen. Der Nahe Osten konzentriert sich auf die Vereinigten Arabischen Emirate und Saudi-Arabien, wo Cloud-Transformationsprogramme die Einführung von Managed Identity unterstützen. Afrika ist nach wie vor eine Region in einem frühen Stadium, wobei Südafrika und Ägypten die Nachfrage anführen.
Wettbewerbslandschaft
Der Managed IAM Services Markt ist mäßig fragmentiert und umfasst globale IT-Dienstleistungsunternehmen, spezialisierte Identitätsanbieter und große Cloud-Plattformunternehmen. Große Anbieter konkurrieren durch bestehende Kundenbeziehungen, umfangreiche Cybersicherheitsportfolios und die Fähigkeit, IAM-Operationen mit Cloud- und Sicherheitsarbeiten zu bündeln. Spezialisierte Anbieter konkurrieren durch identitätsfokussierte Betriebszentren, detaillierte Servicelevel und Expertise in Governance oder privilegiertem Zugriff. Microsoft, Amazon Web Services und Google beeinflussen den Markt als Plattformanbieter und als Ermöglicher verwalteter Bereitstellung. Diese Struktur kann Preisdruck auf reine Anbieter ausüben und die technische Differenzierung einschränken. Käufer bewerten daher Integrationstiefe, operative Qualität und Branchenkenntnisse im gesamten Managed IAM Services Markt.
Palo Alto Networks schloss im Februar 2026 die Übernahme von CyberArk Software für 24,6 Milliarden USD ab und positionierte anschließend die Idira-Plattform rund um menschliche, maschinelle und KI-Identitäten. Die Transaktion kombiniert Privileged-Access-Management mit umfassenderen Identitäts- und Sicherheitsfunktionen, was die Dienste beeinflussen kann, die Partner rund um die Plattform aufbauen. SailPoint erweiterte im März 2025 sein Managed-Service-Partner-Angebot und gab Partnern einen Weg, Identity Security Cloud kleineren Unternehmen anzubieten. Später führte es Navigators ein, ein flexibles Preismodell, das Partnern helfen soll, verbrauchsbasierte Identitätsdienste anzubieten. Diese Maßnahmen zeigen, dass Anbieter-Partnerprogramme und Verpackung wichtige Wege zu Kunden bleiben. Sie spiegeln auch die Notwendigkeit wider, fortschrittliche Identitätsdienste für Organisationen nutzbar zu machen, die keine große Erstbereitstellung finanzieren können.
Cisco schloss im April 2026 die Übernahme von Oort ab und benannte das Unternehmen in Cisco Identity Intelligence um, wodurch Fähigkeiten zur Erkennung von Identitätsbedrohungen in sein Portfolio aufgenommen wurden. SailPoint führte im März 2026 auch adaptive Identitätsinnovationen ein, darunter Änderungen an den Zugriffszertifizierungs- und Aufgabentrennung-Funktionen. Anbieter, die Identitäts-Governance, Zugriffsmanagement, privilegierten Zugriff und Bedrohungsreaktion verknüpfen können, können Kunden ein vollständigeres Betriebsmodell präsentieren. Die Migrationskomplexität schützt jedoch weiterhin bestehende Beziehungen, wo Richtlinien und Berechtigungen tief verankert sind. Die Preisgestaltung für Maschinen- und KI-Agenten-Identitäten bleibt ein offenes Thema, da die Volumina von automatisierten Aktivitäten statt von Mitarbeiterzahlen abhängen können. Der Wettbewerb im Managed IAM Services Markt wird weiterhin auf Servicekonsistenz, Plattformpartnerschaften und die Fähigkeit zur Reduzierung des Onboarding-Risikos ausgerichtet sein.
Managed IAM Services Branchenführer
-
Accenture plc
-
Amazon Web Services, Inc.
-
BeyondTrust Corporation
-
Broadcom Inc.
-
CyberArk Software Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Managed IAM Services Markt Unternehmen in diesem Bericht
- Accenture plc
- Amazon Web Services, Inc.
- BeyondTrust Corporation
- Broadcom Inc.
- CyberArk Software Ltd.
- Deloitte Touche Tohmatsu Limited
- Dell Technologies Inc.
- Ernst & Young Global Limited
- Google LLC
- HCLTech
- IBM Corporation
- International Data Group, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Okta, Inc.
- Oracle Corporation
- Palo Alto Networks, Inc.
- Ping Identity Corporation
- SailPoint, Inc.
- Saviynt, Inc.
- Simeio Solutions
- Tata Consultancy Services Limited
- Thales S.A.
- Wipro Limited
Neueste Industrielle Entwicklungen in Managed IAM Services Markt
- Oktober 2026: SailPoint veröffentlichte IdentityIQ 9.0 auf der Navigate 2026 und lieferte granulare zeitbasierte Zugriffskontrollen sowie eine neu aufgebaute technische Grundlage für On-Premises-Bereitstellungen, wodurch der adressierbare Markt für verwaltete Dienste auf regulierte Organisationen ausgeweitet wurde, die nicht vollständig in die Cloud migrieren können.
- April 2026: Wiz übernahm Permiso und integrierte die Governance nicht-menschlicher Identitäten in seine Cloud-native Application-Protection-Plattform, wodurch das Cloud-Security-Posture-Management mit Identitätsberechtigungsdaten für Workloads, Dienstkonten und KI-Agenten verbunden wurde.
- April 2026: Cisco schloss die Übernahme von Oort ab und benannte es in Cisco Identity Intelligence um, mit einem Zieldatum für die allgemeine Verfügbarkeit des Moduls zur Erkennung und Reaktion auf Identitätsbedrohungen im vierten Quartal 2026. Die Übernahme erweitert Ciscos verwaltetes Identitätsportfolio um Verhaltensanalysen und kontinuierliches Identitätsrisiko-Scoring.
- März 2026: SailPoint stellte adaptive Identitätsinnovationen vor, darunter eine Zugriffszertifizierungs-Engine der nächsten Generation und eine überarbeitete Aufgabentrennung, und stärkte damit seine Positionierung als Plattform zur Verwaltung von KI-Agenten-Identitäten neben menschlichen und maschinellen Hauptakteuren in einer einzigen verwalteten Kontrollebene.
Globaler Managed IAM Services Marktbericht – Umfang
Der Managed IAM Services Markt umfasst laufende verwaltete Dienste für den Betrieb, die Überwachung, Governance und Sicherung von Identitäts- und Zugriffsumgebungen. Er umfasst verwaltete IAM-Operationen, Identitäts-Governance, Zugriffsmanagement, privilegierten Zugriff, Verzeichnis- und Föderationsdienste, Erkennung und Reaktion auf Identitätsbedrohungen sowie Identitäts-Supportdienste.
Der Managed IAM Services Marktbericht ist segmentiert nach Servicetyp (Managed IAM Operations, Managed Identity Governance and Administration, Managed Access Management, Managed Privileged Access Management, Managed Directory and Federation Services, Managed Identity Threat Detection and Response und andere Servicetypen), Bereitstellungsmodell (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Identitätstyp (Belegschaftsidentitäten, Verbraucheridentitäten, Business-to-Business-Identitäten, privilegierte Identitäten, nicht-menschliche Identitäten, KI-Agenten-Identitäten und andere Identitätstypen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Einzel- und E-Commerce, Telekommunikation und Medien, Reise und Gastgewerbe sowie Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed IAM Operations |
| Managed Identity Governance and Administration |
| Managed Access Management |
| Managed Privileged Access Management |
| Managed Directory and Federation Services |
| Managed Identity Threat Detection and Response |
| Andere Servicetypen |
| Cloud-basiert |
| Hybrid |
| On-Premises |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Belegschaftsidentitäten |
| Verbraucheridentitäten |
| Business-to-Business-Identitäten |
| Privilegierte Identitäten |
| Nicht-menschliche Identitäten |
| KI-Agenten-Identitäten |
| Andere Identitätstypen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Einzel- und E-Commerce |
| Telekommunikation und Medien |
| Reise und Gastgewerbe |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Servicetyp | Managed IAM Operations | |
| Managed Identity Governance and Administration | ||
| Managed Access Management | ||
| Managed Privileged Access Management | ||
| Managed Directory and Federation Services | ||
| Managed Identity Threat Detection and Response | ||
| Andere Servicetypen | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| Hybrid | ||
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Identitätstyp | Belegschaftsidentitäten | |
| Verbraucheridentitäten | ||
| Business-to-Business-Identitäten | ||
| Privilegierte Identitäten | ||
| Nicht-menschliche Identitäten | ||
| KI-Agenten-Identitäten | ||
| Andere Identitätstypen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzel- und E-Commerce | ||
| Telekommunikation und Medien | ||
| Reise und Gastgewerbe | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed IAM Services Markt?
Die Marktgröße für Managed IAM Services wird voraussichtlich von 19,34 Milliarden USD im Jahr 2026 auf 22,19 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 42,56 Milliarden USD erreichen, bei einer CAGR von 13,91 % über den Zeitraum 2027–2032.
Was treibt die Nachfrage nach Managed IAM Services an?
Identitätsbezogene Sicherheitsverletzungen, kontinuierliche Compliance-Anforderungen, Cloud-Identitätszersplitterung und ein Mangel an spezialisierten Fachleuten erhöhen die Nachfrage nach ausgelagerten Identitätsoperationen.
Welcher Managed IAM Service-Typ expandiert am schnellsten?
Managed Identity Threat Detection and Response wird bis 2032 voraussichtlich mit einer CAGR von 16,88 % expandieren, der höchsten Rate unter den aufgeführten Servicetypen.
Warum nutzen Unternehmen Managed IAM Anbieter?
Anbieter können Identitätslebenszyklusvorgänge, Zugriffsüberprüfungen, Überwachung und Compliance-Nachweise kontinuierlich betreiben, wenn internen Teams die Kapazität oder die spezialisierten Fähigkeiten fehlen.
Welches Bereitstellungsmodell führt bei der Managed IAM Einführung?
Die Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 67,58 % und wird bis 2032 voraussichtlich mit einer CAGR von 16,92 % expandieren.
Welche Region wird bei Managed IAM Services voraussichtlich am schnellsten expandieren?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 16,62 % expandieren, unterstützt durch Cloud-Einführung, nationale Digitalisierungsprogramme und regionale Datenschutzanforderungen.