
マネージドIAMサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
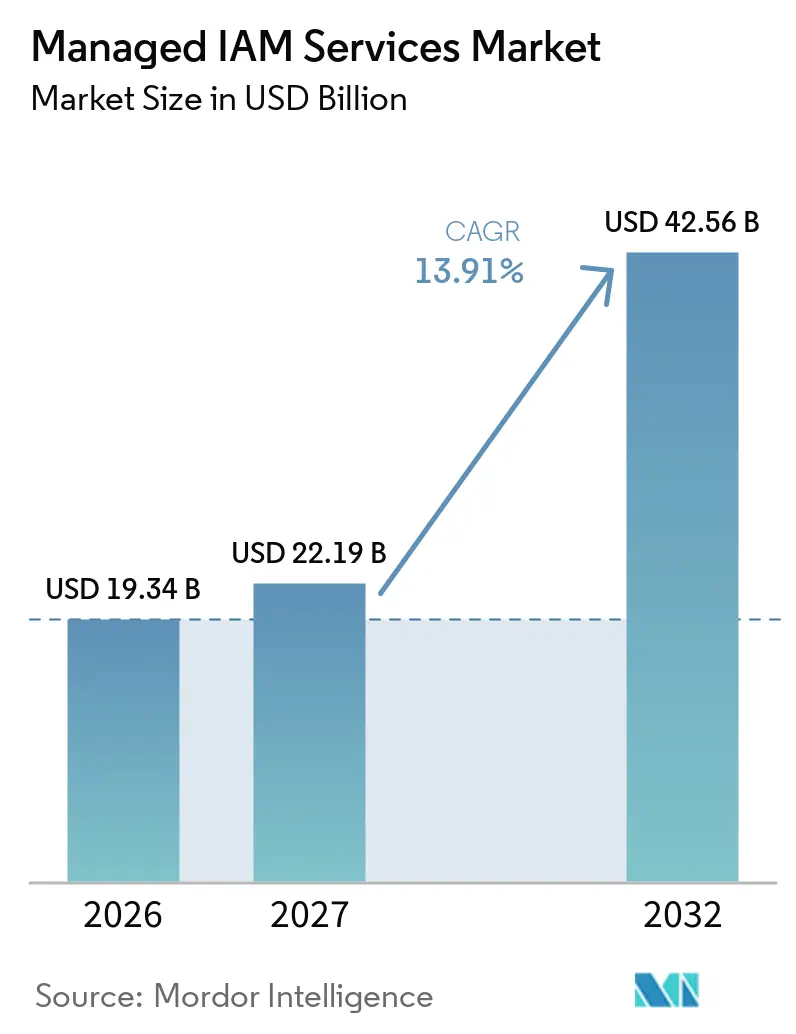
| 市場規模 (2027) | 22.19 十億米ドル |
| 市場規模 (2032) | 42.56 十億米ドル |
| 成長率 (2027 - 2032) | 13.91 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドサービス市場分析
マネージドIAMサービス市場規模は、2026年の193.4 ビリオン 米ドルから2027年には221.9 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 13.91%で2032年までに425.6 ビリオン 米ドルに達すると予測されています。アイデンティティ関連のインシデント、経験豊富なアイデンティティ専門家の不足、機械およびAIエージェントのクレデンシャルの広範な利用が、アウトソーシングされたオペレーションの必要性を高めています。購買担当者は、スタンドアロンツールから、継続的なモニタリング、ポリシー施行、コンプライアンスエビデンスを組み合わせたサブスクリプションへと予算をシフトしています。この変化により、サービス品質、オペレーショナルカバレッジ、クラウドおよびレガシー環境にまたがる対応能力が、マネージドIAMサービス市場における中心的な争要因となっています。移行コストや複雑なエンタイトルメント記録は、特に複数の旧来のディレクトリやカスタムアプリケーションを運用している組織において、導入を遅らせる可能性があります。機械アイデンティティの価格設定も、APIコール、シークレットローテーション、短命なクレデンシャルによって使用量が変動するため、予測が困難なままです。
主要レポートのポイント
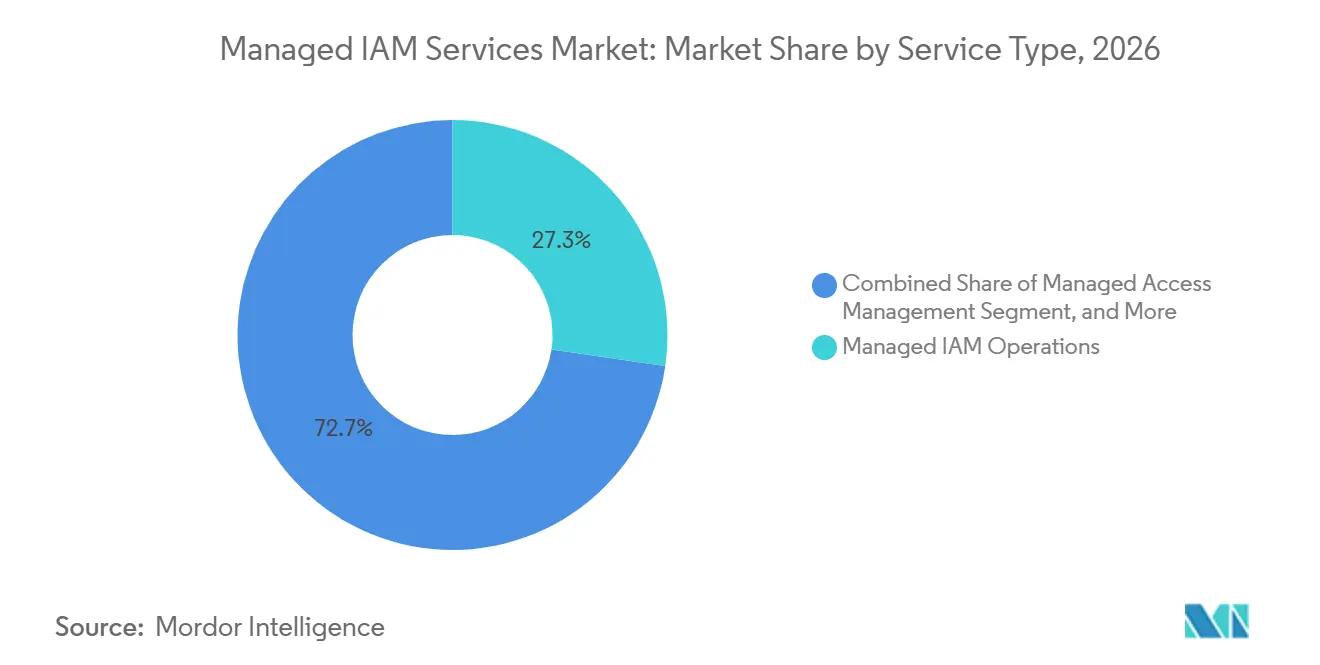
- サービスタイプ別では、マネージドIAMオペレーションが2026年のマネージドIAMサービス市場シェアの27.31%を占め、マネージドアイデンティティ脅威検知・対応は2032年にかけてCAGR 16.88%で拡大すると予測されています。
- デプロイメントモデル別では、クラウドベースの提供が2026年の収益の67.58%を占め、2032年にかけてCAGR 16.92%で拡大すると予測されています。
- 組織規模別では、大企業が2026年のマネージドIAMサービス収益の68.54%を占め、中小企業は2032年にかけてCAGR 17.56%で拡大すると予測されています。
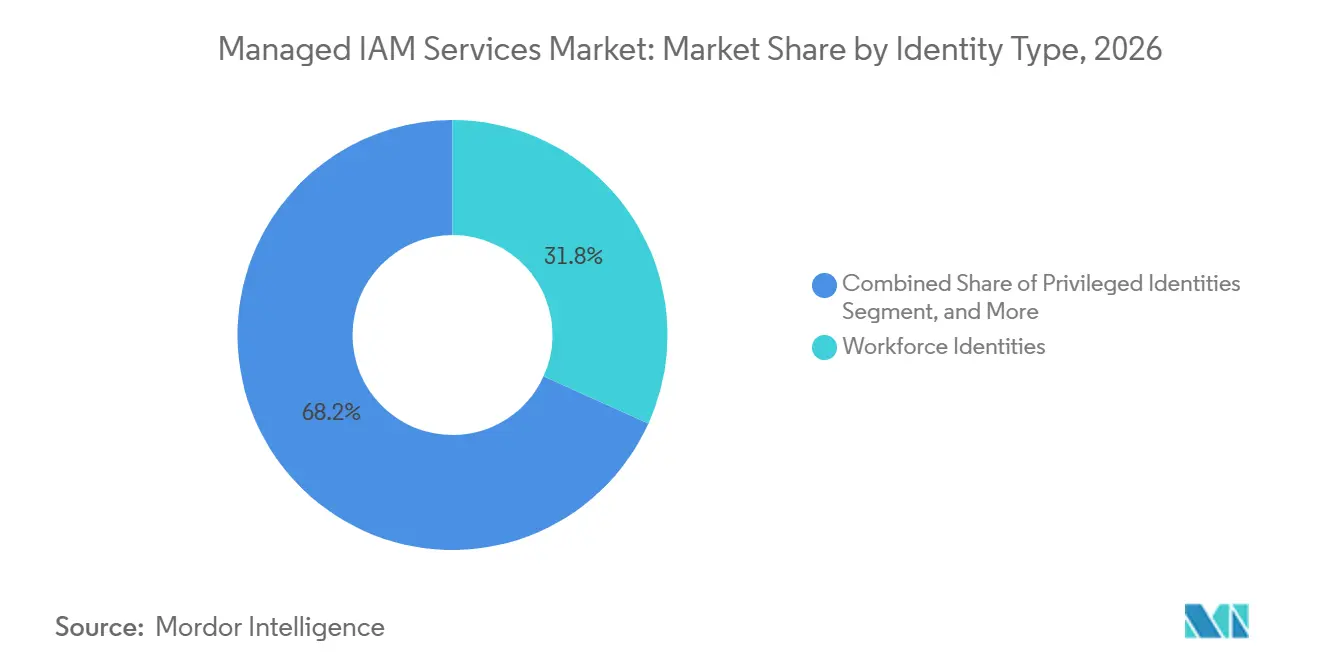
- アイデンティティタイプ別では、ワークフォースアイデンティティが2026年の収益の31.76%を占め、AIエージェントアイデンティティは2032年にかけてCAGR 15.83%で拡大すると予測されています。
- エンドユーザー業種別では、BFSIが2026年の収益の26.69%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 14.77%で拡大すると予測されています。
- 地域別では、北米が2026年のマネージドIAMサービス収益の38.92%を占め、アジア太平洋地域は2032年にかけてCAGR 16.62%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アイデンティティ中心の侵害リスクの深刻化 | +3.2% | グローバル | 短期(2年以内) |
| 継続的なアクセスエビデンスに対する規制上の要求 | +2.5% | 北米およびヨーロッパ | 中期(2〜4年) |
| 24時間365日のゼロトラスト施行要件 | +2.0% | グローバル | 中期(2〜4年) |
| クラウドおよびハイブリッドアイデンティティの拡散 | +1.9% | グローバル | 中期(2〜4年) |
| 専門的なIAMオペレーション人材の不足 | +1.6% | 北米、ヨーロッパ、アジア太平洋 | 短期(2年以内) |
| 非人間アイデンティティおよびAIエージェントアイデンティティの拡大 | +1.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アイデンティティ中心の侵害リスクの深刻化
アイデンティティの脆弱性がサイバー攻撃の主要な侵入口となっており、継続的なアイデンティティオペレーションの価値が高まっています。Sophosは、組織の71%が前年に少なくとも1件のアイデンティティ関連の侵害を経験し、インシデントあたりの平均復旧コストは164万 米ドルであったと報告しています。[1] また、同社のアクティブアドバーサリーレポートでは、対応・マネージド検知チームが調査したインシデントの67%にアイデンティティ関連の攻撃が関与していたことが判明しています。盗まれたクレデンシャル、脆弱な多要素認証、ガバナンスが不十分なアカウントにより、個別のソフトウェア展開では多くの組織にとって不十分となっています。マネージドIAMサービス市場は、購買担当者が定期的な設定作業ではなく継続的な保証を求める際に恩恵を受けます。Sophosはまた、非人間アイデンティティの管理が不十分であることがアイデンティティインシデントの復旧コストに15万 米ドルを追加し、マネージドな監視の必要性を強化していることも明らかにしています。
継続的なアクセスエビデンスに対する規制上の要求
コンプライアンス業務では、監査時だけでなく継続的にアクセス制御が機能していることのエビデンスがますます求められています。EUデジタルオペレーショナルレジリエンス法(DORA)は2025年1月17日に適用開始となり、対象となる金融機関に対してアクセス制御やサードパーティへの依存関係を含む情報通信技術リスクの管理を義務付けています。米国保健福祉省は2025年1月に、電子的に保護された医療情報に対するより強力な認証およびアクセス制御要件を含むHIPAAセキュリティルールの更新案を提案しました。これらの義務は、アクセスレビュー、認証、ポリシー施行を一貫した形式で文書化できるプロバイダーを優遇します。したがって、マネージドIAMサービス市場は、一度限りの実装プロジェクトではなく、継続的なコンプライアンス業務から恩恵を受けます。金融サービスおよびヘルスケアの義務に合わせたレポーティングを提供するプロバイダーは、契約の更新を困難にすることもできます。
24時間365日のゼロトラスト施行要件
ゼロトラストプログラムでは、アクセスの判断が変化するリスク、ユーザーコンテキスト、最小権限ルールを反映する必要があります。多くの組織は、リモートユーザー、クラウドワークロード、レガシーシステムにわたって24時間365日そのオペレーティングモデルを維持することができません。2026年のSANS調査では、回答者の85%がアイデンティティ脅威検知・対応ツールを導入していたにもかかわらず、55%が過去12か月間にアイデンティティの侵害を経験したと報告しています。[2] ツールの所有と継続的な対応能力のこの差異が、マネージドサービスへの需要を支えています。マネージドサービスは、認証モニタリング、行動分析、アクセスレビュー、対応調整をアイデンティティオペレーション機能に統合することができます。マネージドIAMサービス市場は、社内セキュリティチームを置き換えるのではなく補完する必要性によって牽引されています。
クラウドおよびハイブリッドアイデンティティの拡散
クラウド移行により、組織がアイデンティティ制御に接続しなければならないシステムの数が増加しています。典型的な環境には、オンプレミスのActive Directory、クラウドアイデンティティプロバイダー、SaaSアプリケーション、API、サービスアカウント、AIエージェントが含まれる場合があります。この構造は、小規模な社内チームが一貫してガバナンスを行うには多すぎるライフサイクルイベントとアクセスパスを生み出します。Netwrixは、AIの利用によってアイデンティティ量が大幅に増加したと回答した組織の侵害率が、AIがアクセスパターンを変えていない組織の約4倍であることを発見しました。クラウドテナント、ローカルディレクトリ、非人間クレデンシャルを1つのオペレーティングモデルでカバーするプロバイダーには明確な機会があります。マネージドIAMサービス市場は、クライアントが断片化したアイデンティティ環境全体で単一の責任チームを必要とする場合にこの業務を獲得できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い移行・統合コスト | -2.1% | グローバル | 短期(2年以内) |
| レガシーディレクトリとエンタイトルメントの複雑性 | -1.7% | 北米およびヨーロッパ | 中期(2〜4年) |
| 機械アイデンティティに対する不明確な消費型価格設定 | -0.9% | グローバル | 長期(4年以上) |
| データレジデンシーおよび特権アクセスの信頼に関する懸念 | -0.8% | ヨーロッパ、アジア太平洋コア、中東・アフリカへの波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い移行・統合コスト
マネージドデリバリーへの移行には、コネクタ開発、データ移行、ポリシー整合、サービスレベルの交渉が必要です。複数のディレクトリ、旧来のERPシステム、カスタムワークフローを持つ組織では、オペレーションが効率化されるまでに12〜18か月の統合期間が必要になる場合があります。プロジェクト費用とサブスクリプション料金が重複するため、初年度のコストは高くなる可能性があります。重要なシステムがアイデンティティイベントをマネージドプラットフォームに容易に提供できない場合、製造業および公共部門のユーザーは最大の負担を負う可能性があります。事前構築済みコネクタとオンボーディングアクセラレータはこの作業の一部を軽減しますが、ローカルポリシーの調整の必要性をなくすことはできません。この制約要因は、購買担当者がセキュリティの必要性を認識していても、マネージドIAMサービス市場における購買サイクルを長引かせる可能性があります。
レガシーディレクトリとエンタイトルメントの複雑性
長期にわたるIT環境には、複数のディレクトリやアプリケーションレベルのリストにまたがるロール定義、グループメンバーシップ、エンタイトルメントが含まれることが多くあります。一部の権限は文書化されていないか、重複しているか、または現在の職務と一致していません。欧州連合サイバーセキュリティ機関は、調査対象組織の34%がアイデンティティおよびアクセス管理能力にギャップを抱えていると報告しています。未定義のエンタイトルメントを引き継いだプロバイダーは、意思決定を自動化する前に、まず信頼性の高いガバナンスベースラインを確立する必要があります。アクセスレビューにより、当初のスコープに含まれていなかった是正作業が明らかになる場合もあります。これらの問題はプロジェクトのタイミングとサービス価格に不確実性をもたらし、大規模な購買担当者のコミットメントを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
オペレーションが収益をリードし、ITDRが成長の構成を変えるマネージドIAMオペレーションは2026年の収益の27.31%を占め、マネージドIAMサービス市場で最大のサービスカテゴリとなっています。その業務には、プロビジョニング、デプロビジョニング、ディレクトリモニタリング、アクセスレビューサポート、アイデンティティライフサイクルリクエストの日常的な処理が含まれます。クライアントは、すべてのアイデンティティポリシーの即時再設計を必要とせずに目に見えるワークロードに対処できるため、この安定したオペレーショナルスコープから始めることが多くあります。マネージドアイデンティティガバナンスおよびアドミニストレーション、マネージドアクセス管理、マネージド特権アクセス管理は、プロバイダーが日常的なオペレーション中にギャップを特定した後に続く場合があります。このシーケンスにより、初期のサービス関係がマネージドIAMサービス業界においてより広範な契約への道筋となります。
マネージドディレクトリおよびフェデレーションサービスは、ローカルディレクトリからクラウドアイデンティティプロバイダーへ移行する組織にとって引き続き重要です。主要な統合作業が完了すると需要は落ち着く可能性がありますが、移行中は安定した需要が続きます。マネージドITDRは2032年にかけてCAGR 16.88%で拡大すると予測されており、サービスタイプの中で最も高い成長率となっています。SANSの調査結果は、ツールが実装された後も継続的な検知と対応が重要である理由を示しています。SailPointは2025年9月にエージェントアイデンティティセキュリティを立ち上げ、企業がAIエージェントアイデンティティを人間のアイデンティティと並行して集約、認証、ガバナンスできるよう支援しています。[3] この製品の方向性は、オペレーション、ガバナンス、アイデンティティ脅威対応がマネージドIAMサービス市場においてより密接に連携しつつあることを示唆しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
クラウドベースのデリバリーがリードし、オンプレミスも引き続き重要クラウドベースのデリバリーは2026年の収益の67.58%を占め、2032年にかけてCAGR 16.92%で拡大すると予測されています。このセグメントは、インフラ保守要件が低いこと、およびアプリケーションとクレデンシャルの量が変化した際にアイデンティティサービスをスケールできることから恩恵を受けています。クラウドデリバリーにより、プロバイダーは複数のクライアントロケーションにわたって共通のポリシーおよびモニタリングサービスを運用することもできます。これらの利点により、複数のSaaSサービスとクラウドプラットフォームを使用する組織にとって好ましいモデルとなっています。クラウドベースデリバリのマネージドIAMサービス市場規模は、AIエージェントおよび機械クレデンシャルの予測不可能な増加を管理する必要性によって支えられています。
ハイブリッドデリバリーは、クラウドポリシーエンジンをローカルシステム、エアギャップ環境、または規制されたデータベースと接続する必要がある組織に対応します。完全な移行を一度に実施できない場合の実用的な橋渡しを提供します。オンプレミスデリバリーは、クレデンシャルストレージルールがクラウドの使用を制限する防衛、重要インフラ、ソブリンクラウドの設定において引き続き重要です。SailPointは2026年10月にIdentityIQ 9.0をリリースし、オンプレミス展開向けに細粒度の時間ベースアクセス制御と再構築された技術基盤を提供しました。継続的な製品投資は、マネージドプロバイダーが各デプロイメントアプローチにわたってスキルを維持する必要があることを示しています。したがって、マネージドIAMサービス市場は単一の技術アーキテクチャに限定されません。
組織規模別:
大企業がリードし、中小企業が導入を加速大企業は2026年の収益の68.54%を占めています。これは、広範なアイデンティティ環境、高い規制上のエクスポージャー、および複数年契約のための予算を持っているためです。その環境には、多くのシステムにわたる従業員、請負業者、パートナー、管理者、アプリケーションアカウントが含まれる場合があります。社内チームはアイデンティティ戦略の責任を持ち続けながら、プロバイダーが反復可能なオペレーショナルプロセスを実行するという構造が一般的です。この構造は大規模なサービス量を支え、ガバナンスおよび特権アクセスのアドオンの機会を生み出します。大規模クライアントはまた、詳細なサービスレベル、地域サポート、コンプライアンスエビデンスを必要とし、プロバイダーの規模の重要性を高めています。
中小企業は2032年にかけてCAGR 17.56%で拡大すると予測されており、組織規模別の中で最も高い成長率となっています。SaaSデリバリー、シンプルな設定、サブスクリプション価格設定により、ITチームが少ない組織でもマネージドアイデンティティガバナンスが利用可能になっています。WALLIXは2025年9月に、NIS2要件の対象となる中小企業および中規模企業向けのSaaS展開可能な特権アクセス管理サービスとしてWALLIX One PAM Coreを導入しました。[4] このサービスは、大規模な変革プログラムではなく数週間で測定できる展開への需要を反映しています。中小企業向けマネージドIAMサービス市場規模は、アクセスしやすいプラットフォームが大規模組織だけでなく小規模組織にも適用される義務を満たすにつれて拡大する可能性があります。オンボーディングを簡素化するプロバイダーは、以前は手動管理に頼っていた購買担当者にリーチできます。
アイデンティティタイプ別:
ワークフォースアイデンティティがリードし、AIエージェントガバナンスが台頭ワークフォースアイデンティティは2026年の収益の31.76%を占め、従業員のアクセス、ロール、認証、特権アカウントを管理する確立されたニーズを反映しています。このカテゴリは、ライフサイクルプロセスが採用、異動、退職に関連しているため、顧客とプロバイダーの両方にとって馴染み深いものです。コンシューマーアイデンティティ、企業間アイデンティティ、特権アイデンティティも、それぞれ異なるポリシーアプローチとサービスワークフローを必要とします。成熟したガバナンス慣行により、プロバイダーはアクセス認証とロール管理の明確な出発点を持つことができます。ワークフォースアイデンティティオペレーションは、マネージドIAMサービス市場における多くのマネージドサービスエンゲージメントの基盤であり続けるでしょう。
非人間アイデンティティには、サービスアカウント、APIキー、ロボティックプロセスオートメーションエージェント、デバイスクレデンシャルが含まれます。Sophosは、アイデンティティインシデントの41%に非人間アイデンティティ管理の脆弱性が寄与因子として関与していたことを発見しました。AIエージェントアイデンティティは、企業がより多くの自動化されたソフトウェアアクターを導入するにつれて、2032年にかけてCAGR 15.83%で拡大すると予測されています。NISTは2026年2月に、ゼロトラトアーキテクチャとデジタルアイデンティティガイダンスをソフトウェアおよびAIエージェントのアイデンティティと認可に適用するコンセプトペーパーを発表しました。この取り組みは、このクラスのアイデンティティに対するより正式なガバナンス期待への移行を示しています。したがって、マネージドIAMサービス市場は、連携した制御プロセス内で人間と非人間のクレデンシャルの両方をサポートする必要があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー業種別:
BFSIが支出をリードし、ヘルスケアが急速に拡大BFSIは2026年の収益の26.69%を占めています。これは、金融機関がアイデンティティ制御を不可欠な監督インフラとして扱っているためです。これらの組織は、監査可能なエビデンスを作成しながら、従業員、顧客、サードパーティ、特権ユーザー、システムアカウントを管理する必要があります。2025年のThales調査では、金融セクターの回答者の93%がワークフォースアイデンティティの近代化を優先していることが判明しました。政府・公共行政も、大規模なクレデンシャルを持つ人口と複雑なアクセス権の信頼性の高い管理を必要としています。通信・メディアのユーザーは、請負業者のアクセスとAPIを多用するパートナー環境から同様の圧力に直面しています。
ヘルスケアおよびライフサイエンス業界は2032年にかけてCAGR 14.77%で拡大すると予測されており、エンドユーザーの中で最も高い成長率となっています。HIPAAセキュリティルールへの提案された変更は、電子的に保護された医療情報に対するより強力な認証とアクセス制御の必要性を強調しています。電子健康記録のクラウド移行により、ローカルとクラウドのアクセスポリシーを接続する必要性が高まっています。小売・Eコマースの需要は、顧客アイデンティティ、不正防止、取引セキュリティの要件によって形成されています。旅行・ホスピタリティは、ピーク予約期間中に高いコンシューマーアイデンティティ量と不正リスクに直面しています。これらの状況により、マネージドIAMサービス市場は、アイデンティティ人口とオペレーティングリスクが大きく異なるセクターにまたがって拡大しています。
地域分析
南北アメリカのマネージドIAMサービス市場
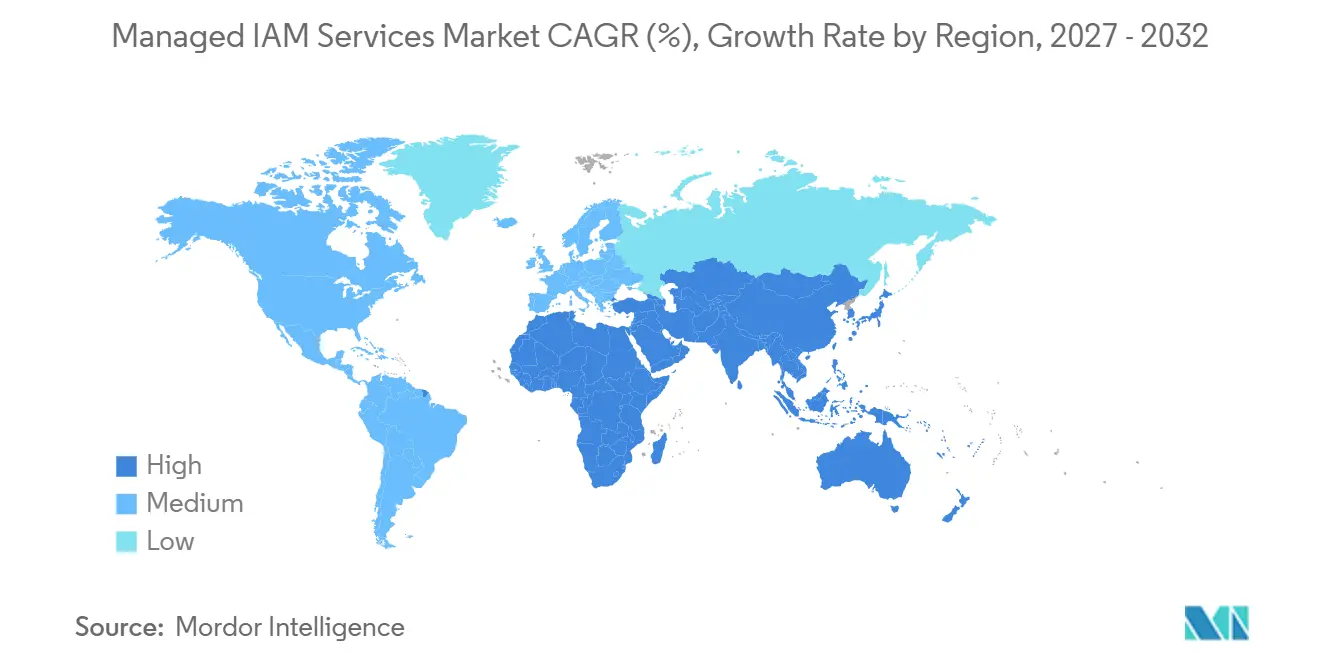
北米は2026年に収益の38.92%を占め、マネージドIAMサービス市場において最大の地域的ポジションを維持しています。同地域は成熟したITサービス基盤と、マネージドアイデンティティ導入における確立された実績を有しています。金融サース分野の要件は、より強固な多要素認証とアクセス制御の証跡に対する需要を継続的に生み出しています。米国保健福祉省は2025年に医療セキュリティ要件の強化を提案し、アイデンティティ運用に対するコンプライアンス推進要因がさらに加わりました。南米は導入の初期段階にあり、ブラジルとアルゼンチンが重要な需要の中心地となっています。デジタルバンキングの普及と継続的アクセス監視への移行が、地域全体の活動を支えています。
ヨーロッパのマネージドIAMサービス市場
ヨーロッパは第2位の地域であり、DORAおよびNIS2の各国実施による需要の強化を受けています。DORAは2025年1月より適用が開始され、金融サービス分野における業務レジリエンスおよびサードパーティリスクへの注目が高まっています。ドイツ、英国、フランスが主要な需要の中心地です。同地域では資格を持つアイデンティティ専門家の不足も課題となっており、社内採用が困難な場合にアウトソーシングを後押ししています。購買担当者はしばしば地域的な運用サポートとデータレジデンシー義務への厳格な対応を求めます。こうしたニーズにより、特権システムへの信頼されたアクセスは、マネージドIAMサービス市場における購買の核心的な検討事項となっています。
アジア太平洋・中東アフリカのマネージドIAMサービス市場
アジア太平洋地域は2032年までに16.62%のCAGRで拡大すると予測されており、最も成長の速い地域となっています。中国、日本、インド、韓国が最大の国内市場ですが、マネージドIAMの成熟度はそれぞれ異なります。インドの国家デジタル化推進活動とクラウド利用の拡大により、従業員およびアプリケーションアクセス全体にわたるガバナンスの必要性が高まっています。東南アジアの金融サービス企業および通信企業は、デジタルサービスの拡大に伴い、各国異なるデータ保護規制への対応が求められています。中東はアラブ首長国連邦とサウジアラビアに集中しており、クラウド変革プログラムがマネージドアイデンティティの導入を後押ししています。アフリカは依然として初期段階の地域であり、南アフリカとエジプトが需要をリードしています。
競合環境
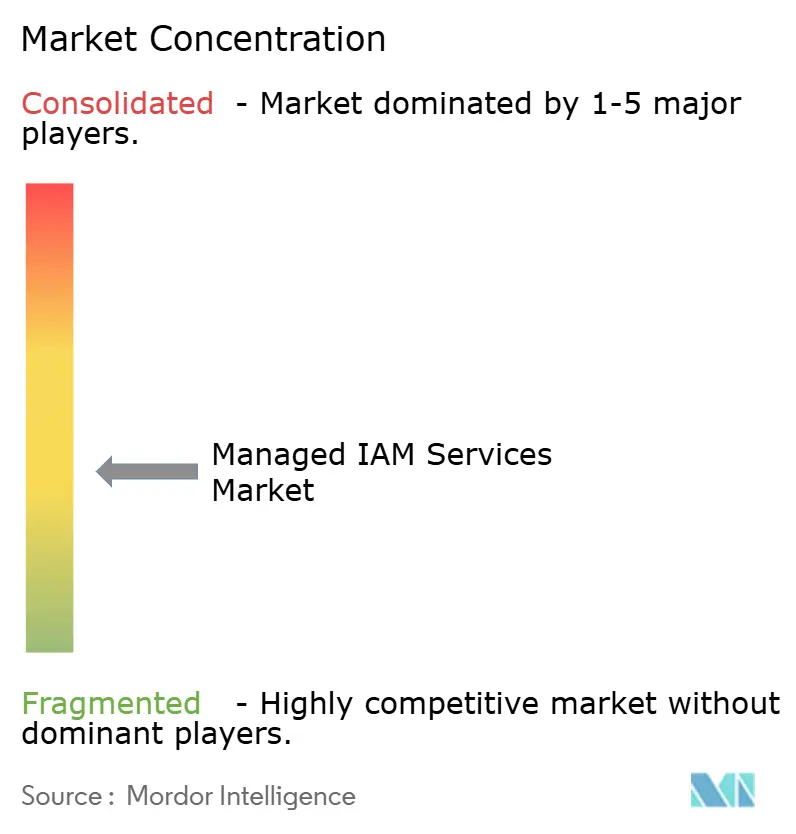
マネージドIAMサービス市場は適度に断片化されており、グローバルなITサービス企業、専門アイデンティティプロバイダー、大規模クラウドプラットフォーム企業が含まれています。大規模プロバイダーは、既存のクライアント関係、広範なサイバーセキュリティポートフォリオ、IAMオペレーションをクラウドおよびセキュリティ業務とバンドルする能力を通じて競争しています。専門プロバイダーは、アイデンティティに特化したオペレーションセンター、詳細なサービスレベル、ガバナンスまたは特権アクセスの専門知識を通じて競争しています。Microsoft、Amazon Web Services、Googleは、プラットフォームプロバイダーとしてだけでなく、マネージドデリバリーのイネーブラーとして市場に影響を与えています。この構造は、純粋なプレイプロバイダーに価格圧力をかけ、技術的な差別化を制限する可能性があります。したがって、購買担当者はマネージドIAMサービス市場全体で統合の深さ、オペレーショナル品質、セクター知識を評価します。
Palo Alto Networksは2026年2月にCyberArk Softwareの買収を246億 米ドルで完了し、その後Idiraプラットフォームを人間、機械、AIアイデンティティを中心に位置付けました。この取引は特権アクセス管理をより広範なアイデンティティおよびセキュリティ機能と組み合わせており、パートナがプラットフォームを中心に構築するサービスに影響を与える可能性があります。SailPointは2025年3月にマネージドサービスパートナーサービスを拡大し、パートナーがより小規模な企業にIdentity Security Cloudを提供する道筋を提供しました。その後、消費ベースのアイデンティティサービスをパートナーが提供できるよう設計された柔軟な価格モデルであるNavigatorsを導入しました。これらの行動は、ベンダーパートナープログラムとパッケージングが顧客へのルートとして引き続き重要であることを示しています。また、大規模な初期展開に資金を提供できない組織にとって高度なアイデンティティサービスを利用可能にする必要性も反映しています。
Ciscoは2026年4月にOortの買収を完了し、同社をCisco Identity Intelligenceに改名し、アイデンティティ脅威検知機能をポートフォリオに追加しました。SailPointはまた2026年3月に、次世代アクセス認証エンジンと職務分離機能の刷新を含む適応型アイデンティティイノベーションを発表しました。アイデンティティガバナンス、アクセス管理、特権アクセス、脅威対応を連携できるプロバイダーは、顧客により完全なオペレーティングモデルを提示できます。しかし、ポリシーとエンタイトルメントが深く組み込まれている場合、移行の複雑さが既存の関係を引き続き保護します。機械およびAIエージェントアイデンティティの価格設定は、量が従業員数ではなく自動化された活動に依存する可能性があるため、未解決の問題のままです。マネージドIAMサービス市場における競争は、サービスの一貫性、プラットフォームパートナーシップ、オンボーディングリスクを低減する能力を中心に展開し続けるでしょう。
マネージドIAMサービス業界リーダー
-
Accenture plc
-
Amazon Web Services, Inc.
-
BeyondTrust Corporation
-
Broadcom Inc.
-
CyberArk Software Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドIAMサービス市場 このレポートでカバーされる企業
- Accenture plc
- Amazon Web Services, Inc.
- BeyondTrust Corporation
- Broadcom Inc.
- CyberArk Software Ltd.
- Deloitte Touche Tohmatsu Limited
- Dell Technologies Inc.
- Ernst & Young Global Limited
- Google LLC
- HCLTech
- IBM Corporation
- International Data Group, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Okta, Inc.
- Oracle Corporation
- Palo Alto Networks, Inc.
- Ping Identity Corporation
- SailPoint, Inc.
- Saviynt, Inc.
- Simeio Solutions
- Tata Consultancy Services Limited
- Thales S.A.
- Wipro Limited
最近の産業開発事情 マネージドIAMサービス市場
- 2026年10月:SailPointはNavigate 2026においてIdentityIQ 9.0をリリースし、細粒度の時間ベースアクセス制御とオンプレミス展開向けに再構築された技術基盤を提供し、クラウドへの完全移行が困難な規制対象組織へのマネージドサービスのアドレッサブル市場を拡大しました。
- 2026年4月:WizはPermisoを買収し、非人間アイデンティティガバナンスをクラウドネイティブアプリケーション保護プラットフォームに統合し、クラウドセキュリティポスチャ管理とワークロード、サービスアカウント、AIエージェントのアイデンティティエンタイトルメントデータを接続しました。
- 2026年4月:CiscoはOortの買収を完了し、Cisco Identity Intelligenceに改名し、アイデンティティ脅威検知・対応モジュールの2026年第4四半期の一般提供を目標としました。この買収により、行動分析と継続的なアイデンティティリスクスコアリングでCiscoのマネージドアイデンティティポートフォリオが拡張されました。
- 2026年3月:SailPointは次世代アクセス認証エンジンと職務分離機能の刷新を含む適応型アイデンティティイノベーションを発表し、単一のマネージドコントロールプレーンでAIエージェントアイデンティティを人間および機械のプリンシパルと並行して管理するプラットフォームとしてのポジショニングを強化しました。
グローバルマネージドIAMサービス市場レポートのスコープ
マネージドIAMサービス市場は、アイデンティティおよびアクセス環境のオペレーション、モニタリング、ガバナンス、セキュリティ確保のための継続的なマネージドサービスをカバーしています。マネージドIAMオペレーション、アイデンティティガバナンス、アクセス管理、特権アクセス、ディレクトリおよびフェデレーション、アイデンティティ脅威検知・対応、アイデンティティサポートサービスが含まれます。
マネージドIAMサービス市場レポートは、サービスタイプ(マネージドIAMオペレーション、マネージドアイデンティティガバナンスおよびアドミニストレーション、マネージドアクセス管理、マネージド特権アクセス管理、マネージドディレクトリおよびフェデレーションサービス、マネージドアイデンティティ脅威検知・対応、その他のサービスタイプ)、デプロイメントモデル(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、アイデンティティタイプ(ワークフォースアイデンティティ、コンシューマーアイデンティティ、企業間アイデンティティ、特権アイデンティティ、非人間アイデンティティ、AIエージェントアイデンティティ、その他のアイデンティティタイプ)、エンドユーザー業界(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケアおよびライフサイエンス、小売・Eコマース、通信・メディア、旅行・ホスピタリティ、その他のエンドユーザー業界)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドIAMオペレーション |
| マネージドアイデンティティガバナンスおよびアドミニストレーション |
| マネージドアクセス管理 |
| マネージド特権アクセス管理 |
| マネージドディレクトリおよびフェデレーションサービス |
| マネージドアイデンティティ脅威検知・対応 |
| その他のサービスタイプ |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| ワークフォースアイデンティティ |
| コンシューマーアイデンティティ |
| 企業間アイデンティティ |
| 特権アイデンティティ |
| 非人間アイデンティティ |
| AIエージェントアイデンティティ |
| その他のアイデンティティタイプ |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケアおよびライフサイエンス |
| 小売・Eコマース |
| 通信・メディア |
| 旅行・ホスピタリティ |
| その他のエンドユーザー業界 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| サービスタイプ別 | マネージドIAMオペレーション | |
| マネージドアイデンティティガバナンスおよびアドミニストレーション | ||
| マネージドアクセス管理 | ||
| マネージド特権アクセス管理 | ||
| マネージドディレクトリおよびフェデレーションサービス | ||
| マネージドアイデンティティ脅威検知・対応 | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | クラウドベース | |
| ハイブリッド | ||
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アイデンティティタイプ別 | ワークフォースアイデンティティ | |
| コンシューマーアイデンティティ | ||
| 企業間アイデンティティ | ||
| 特権アイデンティティ | ||
| 非人間アイデンティティ | ||
| AIエージェントアイデンティティ | ||
| その他のアイデンティティタイプ | ||
| エンドユーザー業界別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売・Eコマース | ||
| 通信・メディア | ||
| 旅行・ホスピタリティ | ||
| その他のエンドユーザー業界 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージドIAMサービス市場の規模はどのくらいですか?
マネージドIAMサービス市場規模は、2026年の193.4 ビリオン 米ドルから2027年には221.9 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 13.91%で2032年までに425.6 ビリオン 米ドルに達すると予測されています。
マネージドIAMサービスへの需要を牽引しているものは何ですか?
アイデンティティ関連の侵害、継続的なコンプライアンスニーズ、クラウドアイデンティティの拡散、専門家の不足が、アウトソーシングされたアイデンティティオペレーションへの需要を高めています。
最も急速に拡大しているマネージドIAMサービスタイプはどれですか?
マネージドアイデンティティ脅威検知・対応は2032年にかけてCAGR 16.88%で拡大すると予測されており、記載されているサービスタイプの中で最も高い成長率となっています。
企業がマネージドIAMプロバイダーを利用する理由は何ですか?
プロバイダーは、社内チームが能力や専門スキルを欠く場合に、アイデンティティライフサイクルプロセス、アクセスレビュー、モニタリング、コンプライアンスエビデンスを継続的に運用することができます。
マネージドIAM導入をリードしているデプロイメントモデルはどれですか?
クラウドベースのデリバリーは2026年の収益の67.58%を占め、2032年にかけてCAGR 16.92%で拡大すると予測されています。
マネージドIAMサービスで最も急速に拡大すると予測されている地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 16.62%で拡大すると予測されており、クラウド導入、国家デジタル化プログラム、地域のデータ保護要件によって支えられています。