
Tamanho e Participação do Mercado de Serviços de Infraestrutura Hiperconvergente Gerenciada (HCI)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
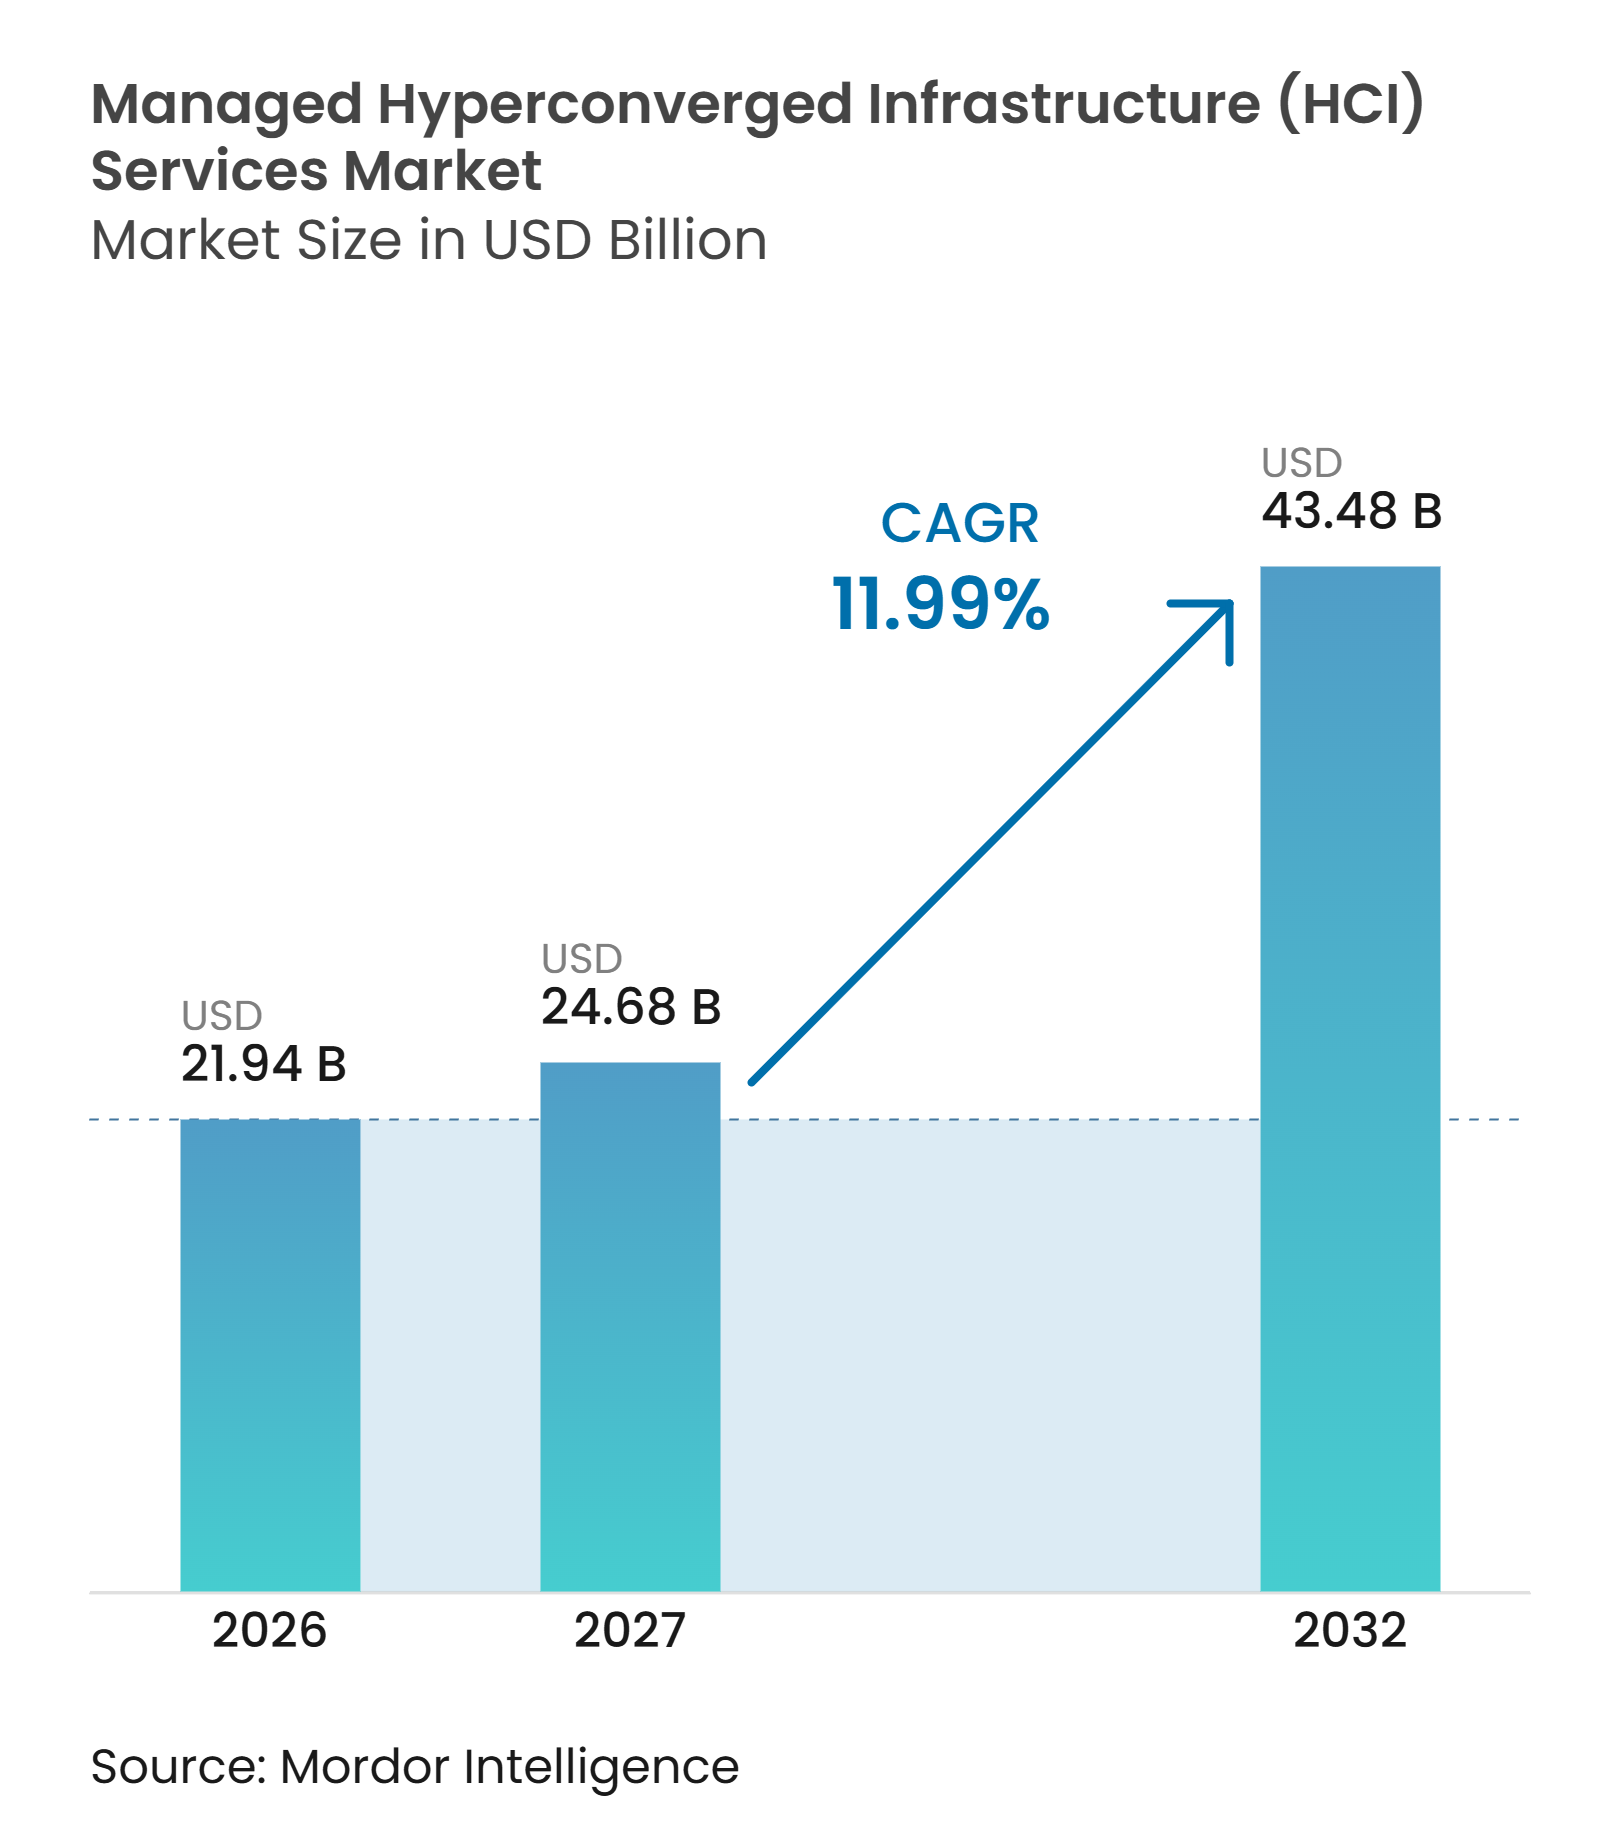
| Tamanho do Mercado (2027) | 24.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 43.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.99 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Infraestrutura Hiperconvergente Gerenciada (HCI) pela Mordor Intelligence
O tamanho do mercado de serviços de infraestrutura hiperconvergente gerenciada (HCI) é avaliado em 21,94 bilhões de USD em 2026 e tem projeção de atingir 43,48 bilhões de USD até 2032, registrando um CAGR de 11,99% entre 2027 e 2032. As mudanças no licenciamento da VMware aumentaram a urgência das decisões de virtualização e levaram mais organizações a adotar arranjos de infraestrutura gerenciada externamente. Muitas empresas estão avaliando alternativas de hipervisor enquanto tentam evitar a reconstrução de equipes de operações especializadas durante uma migração. Isso ampliou o papel dos provedores capazes de gerenciar infraestrutura privada, híbrida e distribuída sob acordos de serviço plurianuais. As cargas de trabalho de IA, as necessidades de proteção de dados e os requisitos de soberania também estão aumentando o valor atribuído às operações locais, às capacidades de recuperação e à infraestrutura que pode ser atualizada sem uma substituição completa. O mercado de serviços de infraestrutura hiperconvergente gerenciada favorece, portanto, provedores que combinam escolha de plataforma, responsabilidade operacional e suporte a cargas de trabalho regulamentadas.
Principais Conclusões do Relatório
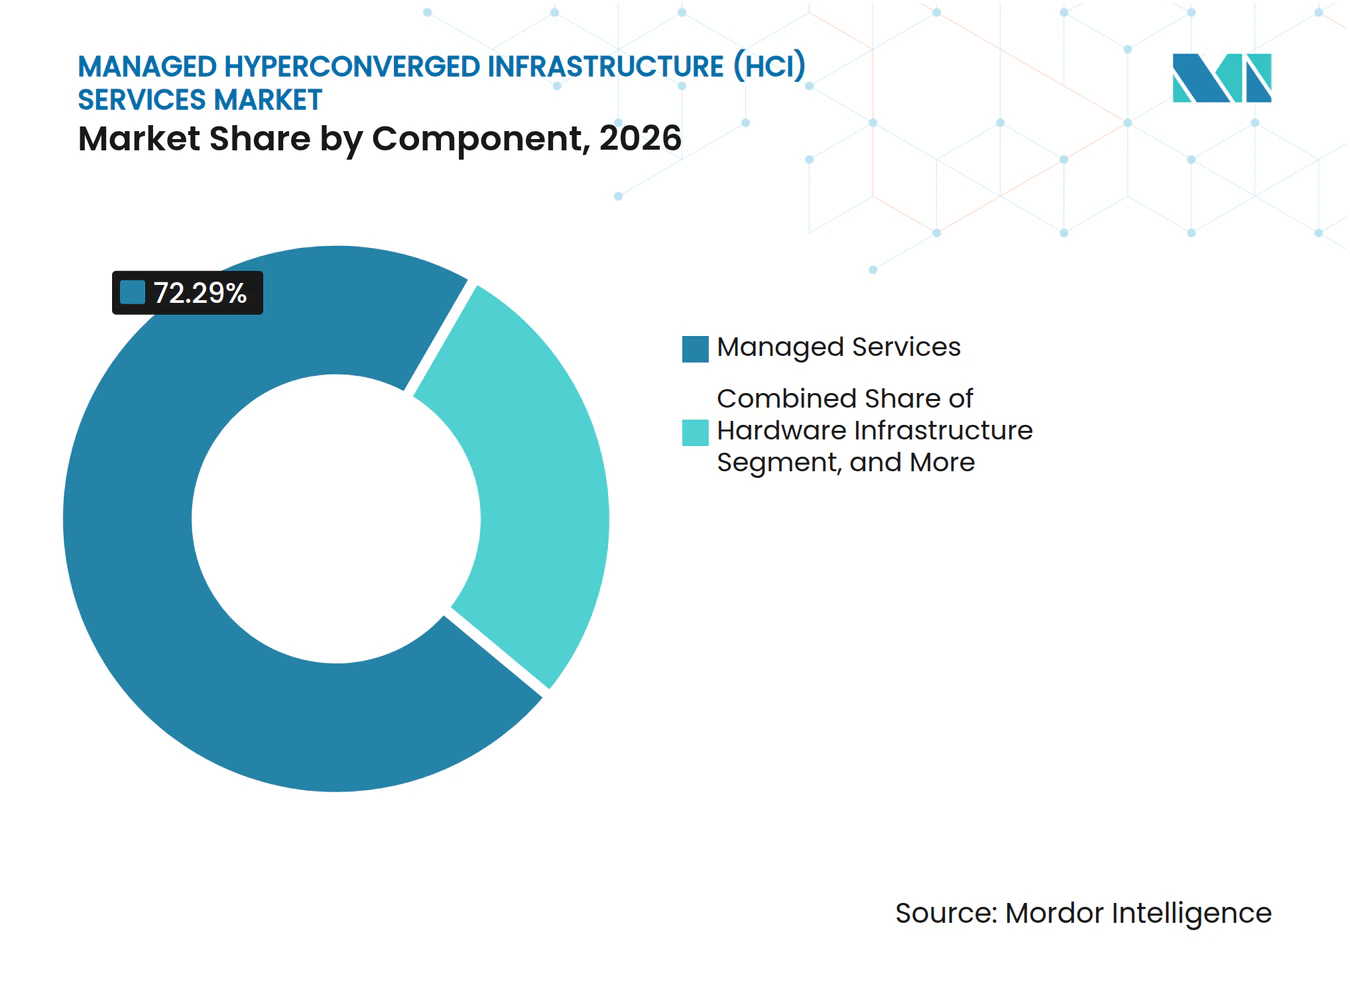
- Por componente, os Serviços Gerenciados detinham 72,29% da participação do mercado de serviços de infraestrutura hiperconvergente gerenciada em 2026 e têm projeção de expansão a um CAGR de 12,46% até 2032.
- Por tipo de serviço, os Serviços de Gerenciamento de Infraestrutura responderam por 24,75% da receita em 2026, enquanto os Serviços de Monitoramento e Observabilidade têm projeção de expansão a um CAGR de 12,86% até 2032.
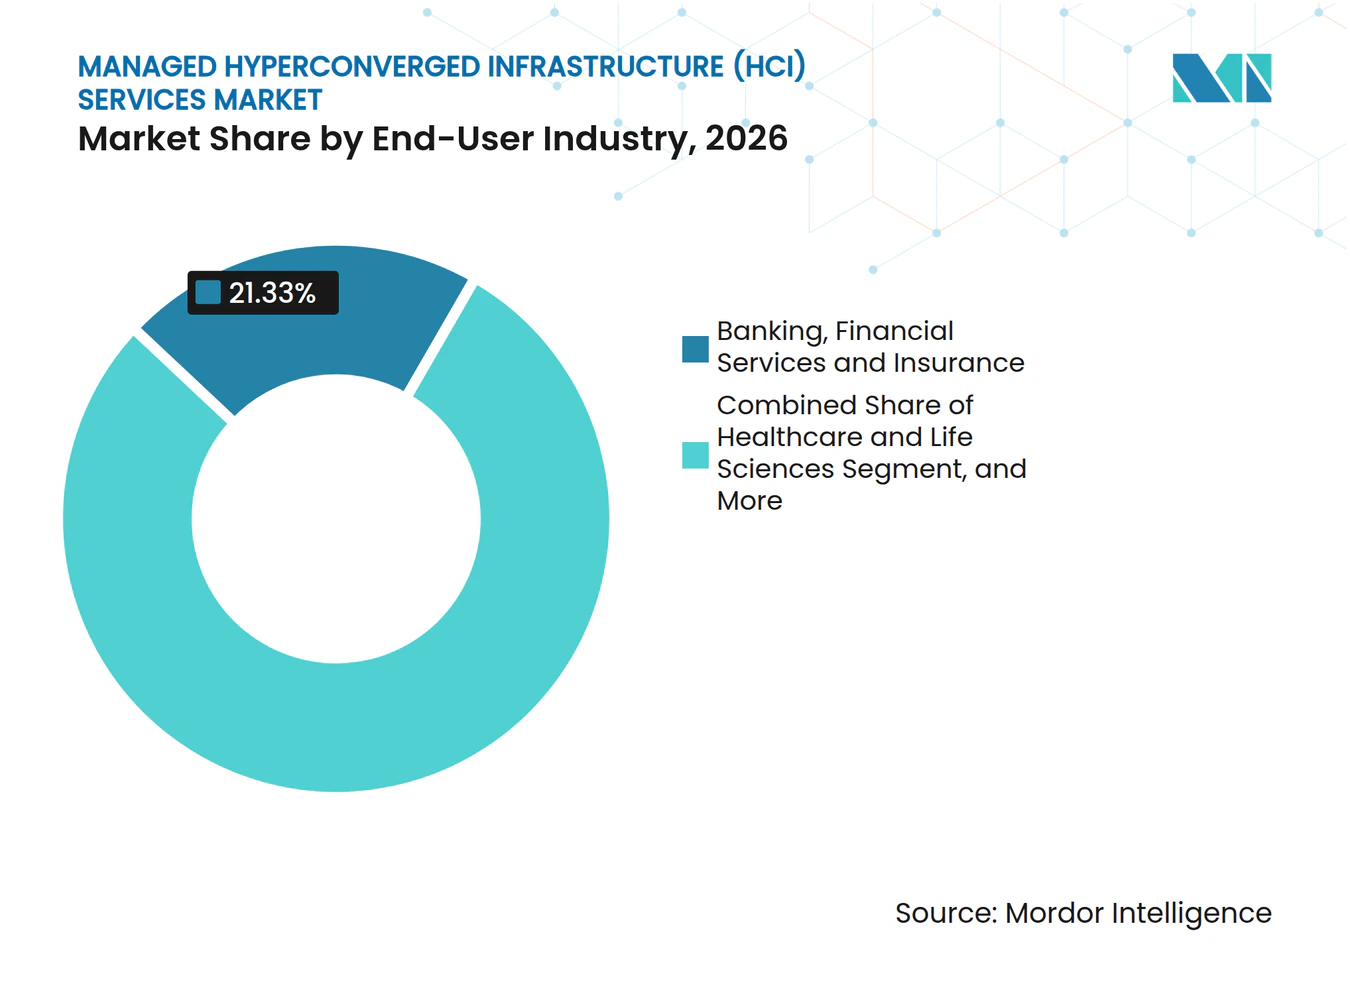
- Por setor de usuário final, Serviços Bancários, Financeiros e de Seguros detinham 21,33% da receita em 2026, enquanto Saúde e Ciências da Vida tem projeção de expansão a um CAGR de 12,78% até 2032.
- Por geografia, a América do Norte detinha 41,57% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 12,42% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Operações Gerenciadas de Nuvem Híbrida e Privada | +3.5% | Global, mais forte na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Adoção de Infraestrutura Pronta para IA e Cargas de Trabalho em Contêineres | +2.2% | Global, concentrada na América do Norte e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aumento dos Requisitos de Proteção de Dados e Recuperação de Desastres | +2.0% | Global, com conformidade intensiva na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Cargas de Trabalho em Borda e Filiais Remotas | +1.5% | Núcleo na Ásia-Pacífico, com extensão para o Oriente Médio, África e América do Sul | Médio prazo (2 a 4 anos) |
| Migração das Despesas de Capital para Infraestrutura Baseada em Consumo | +1.2% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de Talentos Especializados em Operações de Infraestrutura | +0.8% | Global, mais aguda na América do Sul, no Oriente Médio, na África e em mercados menores da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Operações Gerenciadas de Nuvem Híbrida e Privada
As mudanças da Broadcom no licenciamento da VMware criaram uma necessidade mais ampla de provedores no mercado de serviços de infraestrutura hiperconvergente gerenciada (HCI). As empresas precisam lidar com custos de renovação mais elevados e com o trabalho prático de avaliar hipervisores alternativos. A terceirização da camada de gerenciamento pode reduzir a necessidade de recriar expertise operacional profunda dentro da organização. A Dell disponibilizou sua Nuvem Privada no final de 2025 com blueprints para VMware, Nutanix AHV e Red Hat OpenShift, enquanto sua plataforma de automação cobre as atividades de ciclo de vida do Dia 0 ao Dia 2.[1] A Finanz Informatik assinou um acordo de longo prazo de serviços gerenciados da Nutanix em agosto de 2025 para migração de máquinas virtuais em seus data centers. O engajamento demonstra por que organizações com grandes patrimônios regulamentados estão utilizando parceiros gerenciados para trabalhos de migração, em vez de realizá-los exclusivamente com equipes internas.
Adoção de Infraestrutura Pronta para IA e Cargas de Trabalho em Contêineres
As cargas de trabalho de inferência de IA e em contêineres estão alterando o escopo dos contratos de HCI gerenciada. As empresas precisam cada vez mais de nós habilitados para GPU, camadas de Kubernetes e telemetria mais detalhada do que os acordos anteriores exigiam. A Cisco constatou que apenas 13% das empresas relataram estar prontas para suportar IA em escala, com limitações de infraestrutura identificadas como um obstáculo central. A Cisco introduziu o Unified Edge em novembro de 2025 com configurações de CPU e GPU, armazenamento NVMe e rede SD-WAN para inferência de IA distribuída.[2] A plataforma foi projetada para funcionar com provedores de serviços gerenciados como uma camada de entrega empresarial. Os clientes existentes podem, portanto, estender um acordo gerenciado para cobrir a infraestrutura de IA em vez de coordenar outro provedor especializado.
Aumento dos Requisitos de Proteção de Dados e Recuperação de Desastres
Os requisitos de proteção e recuperação de dados estão migrando de adicionais opcionais para termos centrais nos acordos de serviços gerenciados. A Diretiva NIS2 da União Europeia ampliou as obrigações de cibersegurança para mais de 160.000 entidades e elevou a importância dos níveis de serviço de continuidade e recuperação para operadores críticos. Nos Estados Unidos, o framework de Certificação do Modelo de Maturidade em Cibersegurança exige que organizações da cadeia de suprimentos de defesa mantenham capacidades de recuperação verificáveis. Essas obrigações tornam o backup, a recuperação de desastres e o gerenciamento de conformidade mais relevantes no mercado de serviços de infraestrutura hiperconvergente gerenciada. O argumento orçamentário está cada vez mais vinculado ao cumprimento de um requisito regulatório, em vez de reduzir custos rotineiros de tecnologia da informação. Isso pode tornar a demanda mais resiliente do que os gastos discricionários em infraestrutura quando as condições de negócios se enfraquecem.
Expansão de Cargas de Trabalho em Borda e Filiais Remotas
A computação em borda está estendendo a HCI gerenciada para locais anteriormente atendidos por appliances básicos de filiais. A Cisco citou uma pesquisa EdgeView da IDC de 2025 na qual 53% das organizações planejavam atualizar a computação em borda para IA. A mesma fonte afirmou que os volumes de dados de borda empresarial poderiam atingir 1,6 petabytes por organização até 2027. Sites de varejo, manufatura e logística podem exigir gerenciamento centralizado em centenas de nós distribuídos. Os limites de energia, resfriamento e segurança física tornam esses sites difíceis de operar com equipes locais. Essas restrições criam demanda por provedores capazes de monitorar, proteger e manter a frota remotamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aprisionamento a Fornecedor e Fricção na Migração de Hipervisor | -2.1% | Global, mais agudo em grandes empresas da América do Norte e da Europa | Curto prazo (≤ 2 anos) |
| Economia Imprevisível para Crescimento Desequilibrado de Computação e Armazenamento | -1.3% | Global, com maior sensibilidade a custos na Ásia-Pacífico e na América do Sul | Médio prazo (2 a 4 anos) |
| Restrições de Energia, Resfriamento e Segurança Física em Borda Distribuída | -0.9% | Núcleo na Ásia-Pacífico, Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Preocupações dos Clientes com Dependência de Provedor e Custos de Saída | -0.7% | Global, particularmente em setores regulamentados avessos ao risco | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aprisionamento a Fornecedor e Fricção na Migração de Hipervisor
A disrupção que incentiva a adoção de HCI gerenciada também pode atrasar decisões quando uma empresa tem investimentos profundos em um ecossistema de hipervisor específico. Organizações que utilizam appliances integrados ao vSAN podem precisar comprometer capital para sair de sua arquitetura instalada. Esse custo pode compensar parcialmente os benefícios operacionais de migrar para um modelo gerenciado. A Dell afirmou que 52% dos líderes de tecnologia da informação pesquisados estavam avaliando múltiplas opções de hipervisor para evitar o aprisionamento. Sua abordagem de Nuvem Privada com múltiplos hipervisores reconhece a necessidade de escolha, mas uma transição ainda requer serviços profissionais e implementação cuidadosa. Prazos de projeto mais longos podem aumentar o risco percebido e adiar a adjudicação de contratos no mercado de serviços de infraestrutura hiperconvergente gerenciada.
Economia Imprevisível para Crescimento Desequilibrado de Computação e Armazenamento
A HCI pode se tornar cara quando as necessidades de computação e armazenamento mudam em taxas muito diferentes. Uma carga de trabalho de análise intensiva de dados ou inferência de IA pode precisar de um grande aumento de armazenamento sem demanda comparável por computação adicional. O dimensionamento baseado em nós pode exigir que ambos os recursos se expandam juntos e pode deixar capacidade ociosa. Essa preocupação é especialmente relevante para clientes que avaliam a HCI gerenciada em relação a alternativas lideradas por software ou com armazenamento desagregado. Também pode criar um problema de margem para um provedor quando o perfil de carga de trabalho de um cliente muda após o início de um contrato. Revisões contratuais nessas condições podem gerar fricção e reduzir a probabilidade de uma renovação direta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Gerenciados Lideram o Modelo de ReceitaOs Serviços Gerenciados detinham 72,29% da receita em 2026 e têm projeção de expansão a um CAGR de 12,46% até 2032. A posição reflete uma preferência dos clientes por transferir a responsabilidade operacional integral em vez de adicionar suporte limitado a uma equipe interna. Os provedores gerenciam monitoramento, trabalho de ciclo de vida, planejamento de capacidade, atividades de segurança e processos de recuperação sob um único relacionamento de serviço. Essa estrutura desloca a ênfase comercial da entrega pontual de infraestrutura para compromissos operacionais recorrentes. A HPE reportou uma taxa de execução de receita anualizada de 3,2 bilhões de USD para o GreenLake ao final do exercício fiscal de 2025, alta de 62% em relação ao ano anterior, enquanto software e serviços superaram 70% da receita recorrente anual.[3] O resultado ilustra por que os fornecedores de plataforma estão atribuindo maior importância à receita de serviços recorrentes.
A demanda por Software HCI e Plano de Controle segue necessidades diferentes entre as regiões. Ambientes de nuvem soberana valorizam software que não depende de telemetria externa, enquanto compradores sensíveis a custos na Ásia-Pacífico frequentemente buscam licenças de software para hardware de servidor padrão. A Infraestrutura de Hardware também está se ampliando à medida que nós baseados em ARM aparecem nas listas de compatibilidade de HCI validadas. Os Serviços Profissionais continuam sendo necessários porque o design de migração em múltiplos sites e patrimônios de máquinas virtuais é difícil de padronizar. Esses componentes relacionados sustentam a oferta de Serviços Gerenciados em vez de substituí-la. O setor de serviços de infraestrutura hiperconvergente gerenciada é, portanto, cada vez mais definido pela capacidade de operar um ambiente completo ao longo do tempo. O mercado de serviços de infraestrutura hiperconvergente gerenciada também recompensa provedores que conseguem combinar expertise em migração com responsabilidade operacional contínua.



Por Tipo de Serviço:
A Observabilidade Muda as Prioridades ContratuaisOs Serviços de Gerenciamento de Infraestrutura detinham 24,75% da receita em 2026. A categoria inclui trabalho rotineiro de ciclo de vida de máquinas virtuais, aplicação de patches e provisionamento de capacidade que permanecem essenciais em ambientes HCI instalados. Os Serviços de Monitoramento e Observabilidade têm projeção de expansão a um CAGR de 12,86% até 2032. Os compradores estão indo além do tratamento reativo de incidentes em direção a plataformas que identificam a contenção de recursos mais cedo e suportam operações assistidas por IA. A DartPoints ingressou no Programa de Provedores de Serviços Nutanix Elevate em outubro de 2025 e posicionou seu serviço de nuvem privada gerenciada em torno da conformidade com HIPAA, SOC 1, SOC 2, SOC 3, PCI-DSS e HITECH. O exemplo mostra como a prontidão para auditoria está se tornando um diferenciador de serviço ao lado do desempenho técnico.
Os Serviços de Gerenciamento de Segurança e Conformidade estão se tornando mais importantes à medida que a NIS2 e os requisitos de cibersegurança dos EUA elevam as expectativas de recuperação e evidências de auditoria. Os Serviços de Migração e Modernização também se beneficiam dos projetos contínuos de substituição da VMware. A Nutanix reportou que adicionou mais de 2.700 novos clientes líquidos no exercício fiscal de 2025 e registrou 2,22 bilhões de USD em receita recorrente anual, alta de 17% em relação ao ano anterior. Os Serviços de Otimização de Capacidade e Desempenho estão ganhando relevância em implantações com uso intensivo de IA que precisam de ajuste especializado de alocação de GPU, camadas de memória e throughput de NVMe. Os serviços de Backup e Recuperação de Desastres continuam sendo um requisito básico para clientes regulamentados. Em conjunto, esses serviços aumentam o escopo e o valor de um acordo gerenciado. O mercado de serviços de infraestrutura hiperconvergente gerenciada está migrando para pacotes de serviços que abordam conjuntamente as necessidades de desempenho, conformidade e recuperação.
Por Setor de Usuário Final:
BFSI Fornece Escala, Saúde Adiciona ImpulsoServiços Bancários, Financeiros e de Seguros responderam por 21,33% do tamanho do mercado de serviços de infraestrutura hiperconvergente gerenciada em 2026. O setor exige alta disponibilidade, controles documentados e infraestrutura privada para cargas de trabalho centrais. Também possui ambientes legados complexos que são difíceis de migrar mantendo a continuidade do serviço. A Finanz Informatik atende ao Grupo Financeiro Sparkassen e assinou um acordo de longo prazo com a Nutanix em agosto de 2025 para migração de máquinas virtuais. Seu papel atendendo a 50 milhões de clientes demonstra a escala operacional envolvida nas decisões de infraestrutura de serviços financeiros. O suporte gerenciado à transição é atraente quando uma equipe de tecnologia interna precisa reduzir o risco de migração enquanto mantém compromissos rigorosos de tempo de atividade.
Saúde e Ciências da Vida tem projeção de expansão a um CAGR de 12,78% até 2032. Diagnósticos de IA, imagens de sistemas de arquivamento e comunicação de imagens e dados de pesquisa distribuídos exigem forte desempenho de entrada e saída, baixa latência e procedimentos de recuperação confiáveis. Essas necessidades podem ser difíceis para equipes internas manterem de forma consistente em sites clínicos. TI e Telecomunicações é o segundo maior segmento de usuário final porque os provedores de telecomunicações usam HCI para virtualização de funções de rede e as equipes empresariais a utilizam em ambientes multilocatários. A demanda de Governo e Defesa também é sustentada por requisitos de hospedagem soberana, enquanto manufatura e varejo usam HCI em borda para automação e aplicações de inventário em tempo real. O mercado de serviços de infraestrutura hiperconvergente gerenciada pode atender a essas necessidades variadas quando o provedor combina operações centralizadas com suporte em nível de site. Essa amplitude de demanda reduz a importância de qualquer aplicação de usuário final único para o mercado de serviços de infraestrutura hiperconvergente gerenciada.

Análise Geográfica
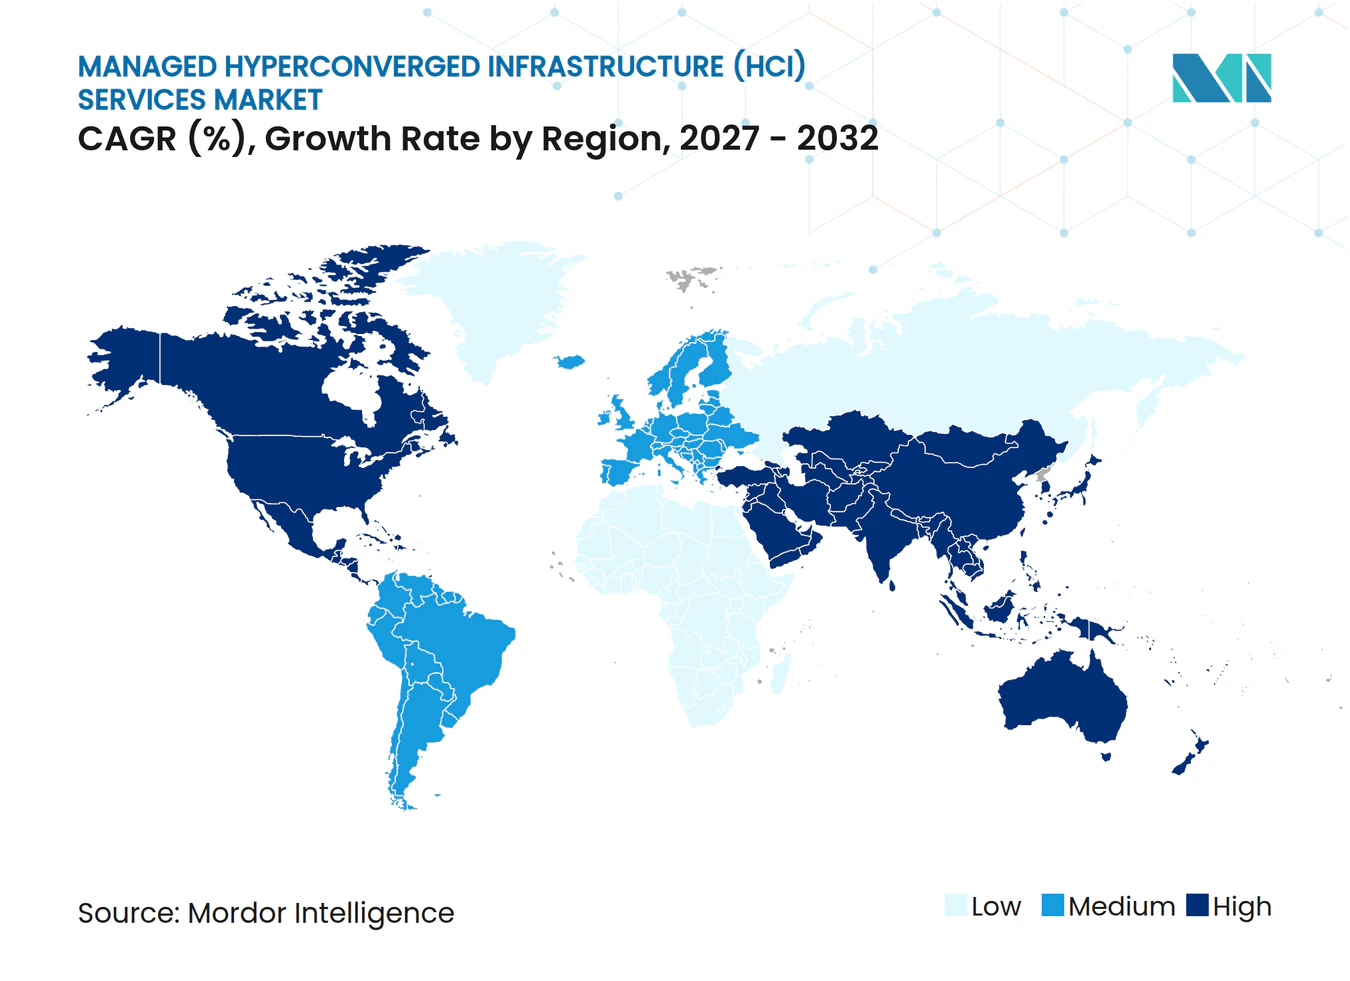
A América do Norte detinha 41,57% da participação do mercado de serviços de infraestrutura hiperconvergente gerenciada em 2026. A região possui uma grande base de patrimônios VMware, redes maduras de provedores de serviços gerenciados e orçamentos tecnológicos expressivos em serviços financeiros, saúde e setor público. Essas condições sustentam um uso mais amplo de ambientes privados e híbridos gerenciados. As ofertas baseadas em consumo também estão bem estabelecidas, com provedores utilizando precificação mensal por nó para substituir ciclos incertos de atualização de capital por despesas operacionais definidas. A atividade de migração da região oferece aos fornecedores a oportunidade de empacotar avaliação, replataformização, gerenciamento de ciclo de vida e suporte à recuperação em um único contrato. Isso favorece parceiros capazes de suportar mais de um hipervisor e trabalhar no patrimônio de hardware existente de um cliente. O mercado de serviços de infraestrutura hiperconvergente gerenciada se beneficia de uma base de clientes regional acostumada a terceirizar responsabilidades operacionais definidas.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 12,42% até 2032, conferindo-lhe a maior taxa regional no mercado de serviços de infraestrutura hiperconvergente gerenciada. China, Índia e Japão representam cada um um padrão de demanda diferente. Os programas de soberania de tecnologia da informação da China exigem compatibilidade com processadores e sistemas operacionais domésticos, tornando as parcerias locais certificadas importantes para os provedores. A Índia tem demanda significativa de organizações de BFSI e iniciativas de infraestrutura de IA. O Japão está vivenciando atividade de substituição da VMware, incluindo a migração de 2.200 máquinas virtuais da Toshiba I.S. Corporation para a Nutanix. A região oferece aos provedores espaço para oferecer modelos operacionais liderados por software, localmente conformes e gerenciados, em vez de usar uma abordagem padrão única. O mercado de serviços de infraestrutura hiperconvergente gerenciada deve, portanto, acomodar diferentes condições de conformidade, plataforma e operação em toda a região.
A demanda da Europa está vinculada à soberania de dados, aos requisitos de infraestrutura relacionados ao GDPR e à atividade de migração da VMware em organizações do setor público e do mercado intermediário. A Alemanha é uma área central de gastos, e o Estado de Hessen adjudicou uma aquisição de 92 milhões de EUR para sistemas HCI da Nutanix e serviços gerenciados sob os requisitos de conformidade do Escritório Federal Alemão para Segurança da Informação. No Reino Unido, a Nine23 fez parceria com a Nutanix em julho de 2025 para fornecer um serviço de nuvem gerenciada soberana para clientes governamentais, de segurança nacional e de defesa. A América do Sul está em um estágio mais inicial de seu ciclo de adoção, com o Brasil sustentando a demanda por meio da digitalização do BFSI e da modernização da infraestrutura pública. O Oriente Médio está adicionando capacidade soberana de data center por meio de programas na Arábia Saudita e nos Emirados Árabes Unidos. A África oferece uma oportunidade de longo prazo, embora a confiabilidade da rede elétrica e a capacidade especializada limitada permaneçam restrições práticas. Essas condições regionais mistas tornam as credenciais de conformidade local e as operações confiáveis mais importantes do que um modelo de entrega global uniforme. Elas também tornam o mercado de serviços de infraestrutura hiperconvergente gerenciada mais dependente de parceiros locais com credenciais de conformidade reconhecidas.
Cenário Competitivo
Concentração do Mercado
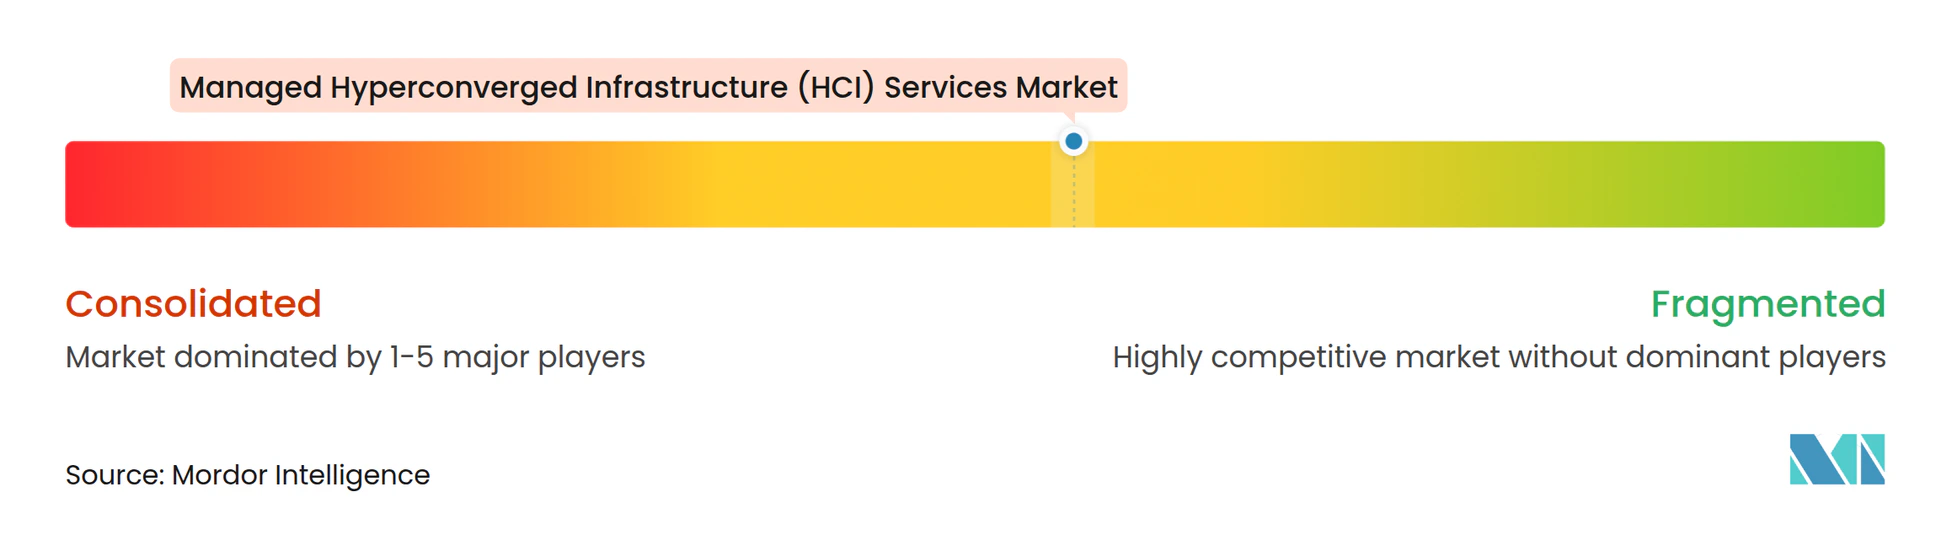
O mercado de serviços de infraestrutura hiperconvergente gerenciada (HCI) é moderadamente concentrado em contas empresariais. Nutanix, Dell Technologies e Hewlett Packard Enterprise influenciam a direção da plataforma e as expectativas comerciais, enquanto o trabalho no mercado intermediário e em borda permanece distribuído entre provedores de serviços regionais e fornecedores especializados. Os fornecedores empresariais estão construindo ecossistemas de parceiros em vez de competir apenas em hardware. A Dell adicionou suporte nativo ao Nutanix AHV ao Dell Private Cloud em fevereiro de 2026, juntamente com opções de VMware e Red Hat OpenShift. Isso ajuda os clientes a selecionar um hipervisor por carga de trabalho, mantendo as atividades de ciclo de vida dentro de uma estrutura de gerenciamento única. Padrões como SOC 2 Tipo II, entrega alinhada à ISO 27001 e suporte ao framework CMMC estão se tornando qualificações relevantes para contas regulamentadas.
A Nutanix está usando parcerias para ampliar seu alcance de hardware e serviços. Em maio de 2025, Nutanix e Pure Storage anunciaram uma oferta integrada que combina a Nutanix Cloud Infrastructure com o Pure Storage FlashArray via NVMe/TCP para cargas de trabalho de missão crítica e IA. O arranjo foi validado para hardware da Cisco, Dell, HPE, Lenovo e Supermicro, com a Expedient nomeada como o primeiro parceiro de design de provedor de serviços gerenciados. Nutanix e Telekom Deutschland também introduziram uma oferta de nuvem híbrida soberana em novembro de 2025 que combina software da Nutanix, hardware da Dell e operações gerenciadas da Telekom Deutschland. Esses movimentos mostram como os fornecedores podem transformar relacionamentos de hardware e capacidade operacional local em canais para serviços gerenciados.
Oportunidades permanecem em organizações do mercado intermediário que operam ambientes mistos de VMware e Nutanix com observabilidade limitada. Ambientes soberanos e regulamentados também criam demanda onde a residência de dados restringe o uso de grandes opções de nuvem pública. HCI em borda pronta para GPU com gerenciamento remoto está se tornando uma categoria distinta para clientes que não conseguem alocar pessoal em todos os sites localmente. Scale Computing, StarWind Software, StorMagic e DataCore Software competem em implantações menores e focadas em borda, onde a simplicidade e o custo por nó importam mais do que a amplitude da plataforma. A SmartX construiu uma posição na China, enquanto a Arcfra demonstrou atividade de substituição de HCI em sites de manufatura na China, Taiwan, Vietnã e América do Norte. O mercado de serviços de infraestrutura hiperconvergente gerenciada (HCI) permanece aberto a especialistas, mas os grandes fornecedores mantêm vantagem onde os clientes exigem uma plataforma ampla, evidências de conformidade e suporte a múltiplos sites. No mercado de serviços de infraestrutura hiperconvergente gerenciada, provedores especializados ainda podem competir quando direcionam tamanhos de implantação e necessidades operacionais que as plataformas empresariais não priorizam. O mercado de serviços de infraestrutura hiperconvergente gerenciada (HCI) também valoriza a capacidade de um provedor de apoiar os clientes tanto durante a migração quanto durante o período de serviço contínuo.
Líderes do Setor de Serviços de Infraestrutura Hiperconvergente Gerenciada (HCI)
-
Nutanix, Inc.
-
Dell Technologies Inc.
-
Broadcom Inc.
-
Hewlett Packard Enterprise Development LP
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Infraestrutura Hiperconvergente Gerenciada (HCI) Empresas cobertas neste relatório
- Nutanix, Inc.
- Dell Technologies Inc.
- Broadcom Inc.
- Hewlett Packard Enterprise Development LP
- Cisco Systems, Inc.
- Microsoft Corporation
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- NetApp, Inc.
- International Business Machines Corporation
- Fujitsu Limited
- NEC Corporation
- Hitachi Vantara LLC
- Super Micro Computer, Inc.
- Scale Computing, Inc.
- StarWind Software, Inc.
- StorMagic Ltd.
- DataCore Software Corporation
- Sangfor Technologies Inc.
- Quantum Corporation
- Diamanti, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Infraestrutura Hiperconvergente Gerenciada (HCI)
- Agosto de 2026: A Nutanix reportou receita do quarto trimestre do exercício fiscal de 2026 de 757,1 milhões de USD, receita recorrente anual de 2,55 bilhões de USD e margens operacionais ajustadas de 26,2%. A empresa orientou receita para o exercício fiscal de 2027 entre 3,18 bilhões de USD e 3,23 bilhões de USD, sustentada pela atividade de migração da VMware e pela adoção de armazenamento externo.
- Julho de 2026: A Dell Technologies alcançou disponibilidade geral da integração do PowerStore para a Nutanix Cloud Platform. A opção ofereceu aos clientes uma segunda opção de armazenamento Dell ao lado do PowerFlex para ambientes Nutanix AHV, com o Nutanix Prism fornecendo gerenciamento unificado e o Dell Private Cloud gerenciando a implantação do AHV e a automação do ciclo de vida.
- Maio de 2026: Nutanix e Pure Storage comemoraram um ano de sua parceria combinando a Nutanix Cloud Infrastructure com o Pure Storage FlashArray via NVMe/TCP. A oferta suportou cargas de trabalho de missão crítica e IA em hardware validado da Cisco, Dell, HPE, Lenovo e Supermicro.
- Fevereiro de 2026: A Dell lançou o Dell Private Cloud com suporte nativo ao Nutanix AHV ao lado das opções de blueprint VMware e Red Hat OpenShift. A Dell Automation Platform automatizou o gerenciamento de infraestrutura do Dia 0 ao Dia 2 e habilitou a seleção de hipervisor em nível de carga de trabalho a partir de um portal de autoatendimento.
Escopo do Relatório Global do Mercado de Serviços de Infraestrutura Hiperconvergente Gerenciada (HCI)
O Mercado de Serviços de Infraestrutura Hiperconvergente Gerenciada (HCI) abrange as ofertas de serviços profissionais e gerenciados por meio dos quais provedores terceirizados, incluindo empresas de serviços de TI, provedores de serviços gerenciados (MSPs), integradores de sistemas, parceiros alinhados a hiperescaladores e os próprios fornecedores de HCI, projetam, implantam, operam, monitoram, otimizam e suportam ambientes HCI em nome de empresas.
O Mercado de Serviços de HCI Gerenciada é Segmentado por Componente (Infraestrutura de Hardware, Software HCI e Plano de Controle, Serviços Gerenciados e Serviços Profissionais), Tipo de Serviço (Serviços de Gerenciamento de Infraestrutura, Serviços de Monitoramento e Observabilidade, Serviços de Gerenciamento de Segurança e Conformidade, Serviços de Backup e Recuperação de Desastres, Serviços de Otimização de Capacidade e Desempenho e Serviços de Migração e Modernização), Usuário Final (Serviços Bancários, Financeiros e de Seguros, Tecnologia da Informação e Telecomunicações, Saúde e Ciências da Vida, Governo e Defesa, Manufatura, Varejo e Bens de Consumo e Outros Setores de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Infraestrutura de Hardware |
| Software HCI e Plano de Controle |
| Serviços Gerenciados |
| Serviços Profissionais |
| Serviços de Gerenciamento de Infraestrutura |
| Serviços de Monitoramento e Observabilidade |
| Serviços de Gerenciamento de Segurança e Conformidade |
| Serviços de Backup e Recuperação de Desastres |
| Serviços de Otimização de Capacidade e Desempenho |
| Serviços de Migração e Modernização |
| Serviços Bancários, Financeiros e de Seguros |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Defesa |
| Manufatura |
| Varejo e Bens de Consumo |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Israel | |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Componente | Infraestrutura de Hardware | |
| Software HCI e Plano de Controle | ||
| Serviços Gerenciados | ||
| Serviços Profissionais | ||
| Por Tipo de Serviço | Serviços de Gerenciamento de Infraestrutura | |
| Serviços de Monitoramento e Observabilidade | ||
| Serviços de Gerenciamento de Segurança e Conformidade | ||
| Serviços de Backup e Recuperação de Desastres | ||
| Serviços de Otimização de Capacidade e Desempenho | ||
| Serviços de Migração e Modernização | ||
| Por Setor de Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Defesa | ||
| Manufatura | ||
| Varejo e Bens de Consumo | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Israel | ||
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de infraestrutura hiperconvergente gerenciada?
O mercado de serviços de infraestrutura hiperconvergente gerenciada foi avaliado em 21,94 bilhões de USD em 2026 e tem projeção de atingir 43,48 bilhões de USD até 2032.
O que está impulsionando a adoção de serviços de HCI gerenciada?
A atividade de migração da VMware, a demanda por operações de nuvem híbrida e privada, as necessidades de infraestrutura pronta para IA e requisitos de recuperação mais rigorosos são fatores-chave.
Qual componente lidera os serviços de HCI gerenciada?
Os Serviços Gerenciados detinham 72,29% da receita em 2026 e têm projeção de expansão a um CAGR de 12,46% até 2032.
Qual tipo de serviço tem projeço de expansão mais rápida?
Os Serviços de Monitoramento e Observabilidade têm projeção de expansão a um CAGR de 12,86% até 2032, à medida que as organizações priorizam operações proativas.
Qual setor de usuário final tem a maior demanda por serviços de HCI gerenciada?
Serviços Bancários, Financeiros e de Seguros detinham 21,33% da receita em 2026 devido aos requisitos de tempo de atividade, controle e infraestrutura privada.
Qual região tem projeção de expansão mais rápida para serviços de HCI gerenciada?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 12,42% até 2032, sustentada por programas de soberania, demanda por infraestrutura de IA e projetos de migração.