
Tamaño y Participación del Mercado de Servicios de Infraestructura Hiperconvergente Gestionada (HCI)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
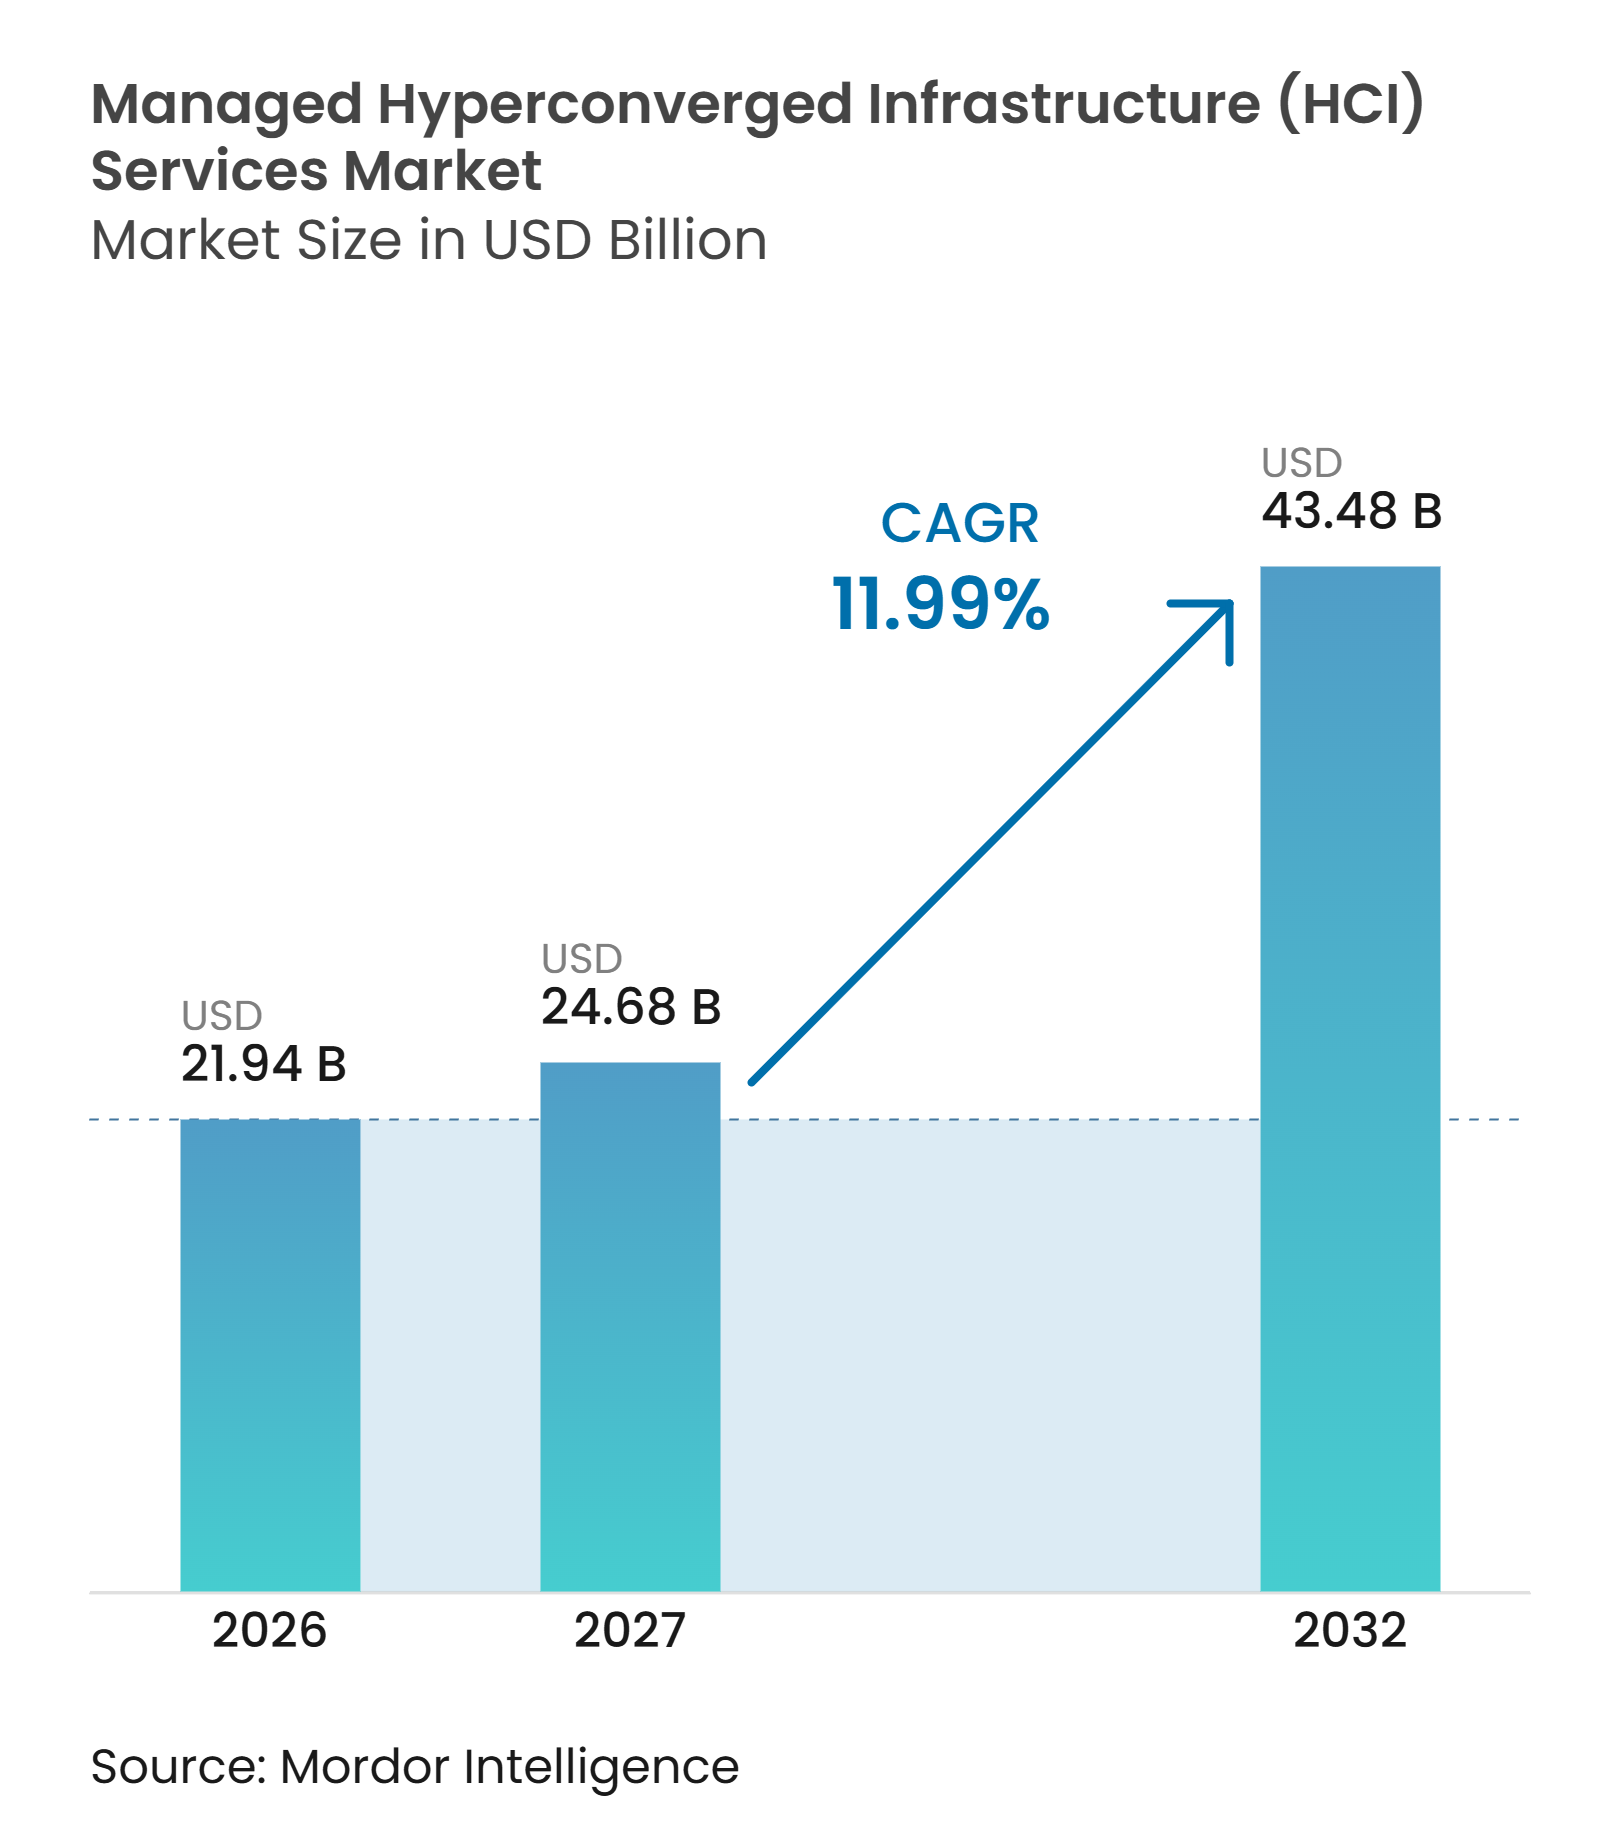
| Tamaño del Mercado (2027) | 24.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 43.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.99 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Infraestructura Hiperconvergente Gestionada (HCI) por Mordor Intelligence
El tamaño del mercado de servicios de infraestructura hiperconvergente gestionada (HCI) está valorado en 21,94 mil millones de USD en 2026 y se proyecta que alcance los 43,48 mil millones de USD para 2032, registrando un CAGR del 11,99% entre 2027 y 2032. Los cambios en las licencias de VMware han aumentado la urgencia de las decisiones de virtualización y han llevado a más organizaciones hacia acuerdos de infraestructura gestionada externamente. Muchas empresas están evaluando alternativas de hipervisor mientras intentan evitar reconstruir equipos de operaciones especializados durante una migración. Esto ha ampliado el papel de los proveedores que pueden gestionar infraestructura privada, híbrida y distribuida bajo acuerdos de servicio plurianuales. Las cargas de trabajo de inteligencia artificial, las necesidades de protección de datos y los requisitos de soberanía también están aumentando el valor otorgado a las operaciones locales, las capacidades de recuperación y la infraestructura que puede actualizarse sin un reemplazo completo. El mercado de servicios de infraestructura hiperconvergente gestionada favorece, por tanto, a los proveedores que combinan la elección de plataforma, la responsabilidad operativa y el soporte para cargas de trabajo reguladas.
Conclusiones Clave del Informe
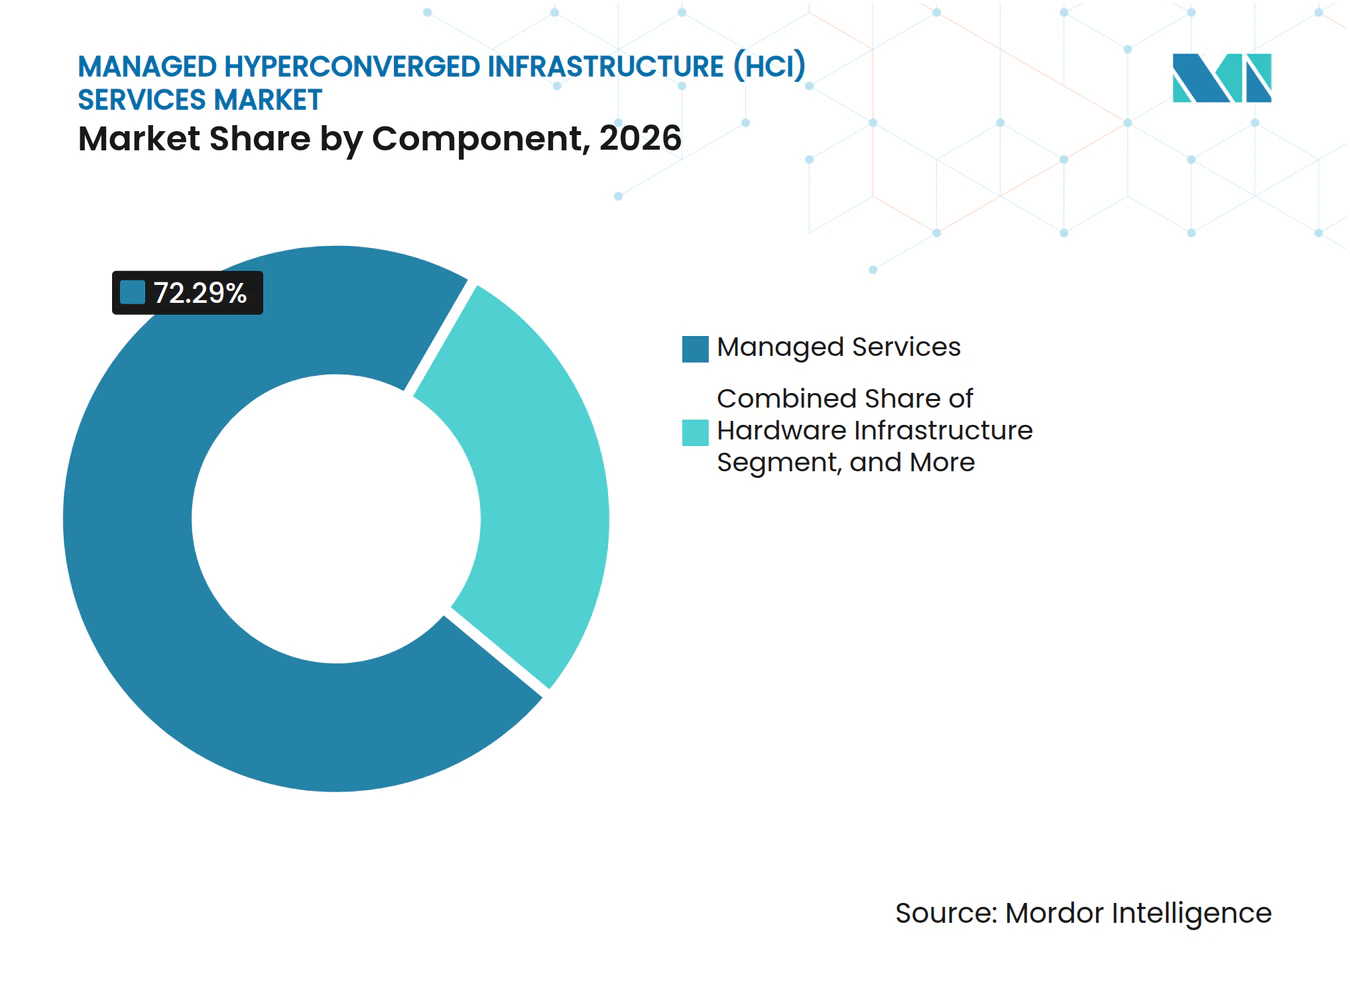
- Por componente, los Servicios Gestionados representaron el 72,29% de la participación del mercado de servicios de infraestructura hiperconvergente gestionada en 2026 y se proyecta que se expandan a un CAGR del 12,46% hasta 2032.
- Por tipo de servicio, los Servicios de Gestión de Infraestructura representaron el 24,75% de los ingresos en 2026, mientras que se proyecta que los Servicios de Monitoreo y Observabilidad se expandan a un CAGR del 12,86% hasta 2032.
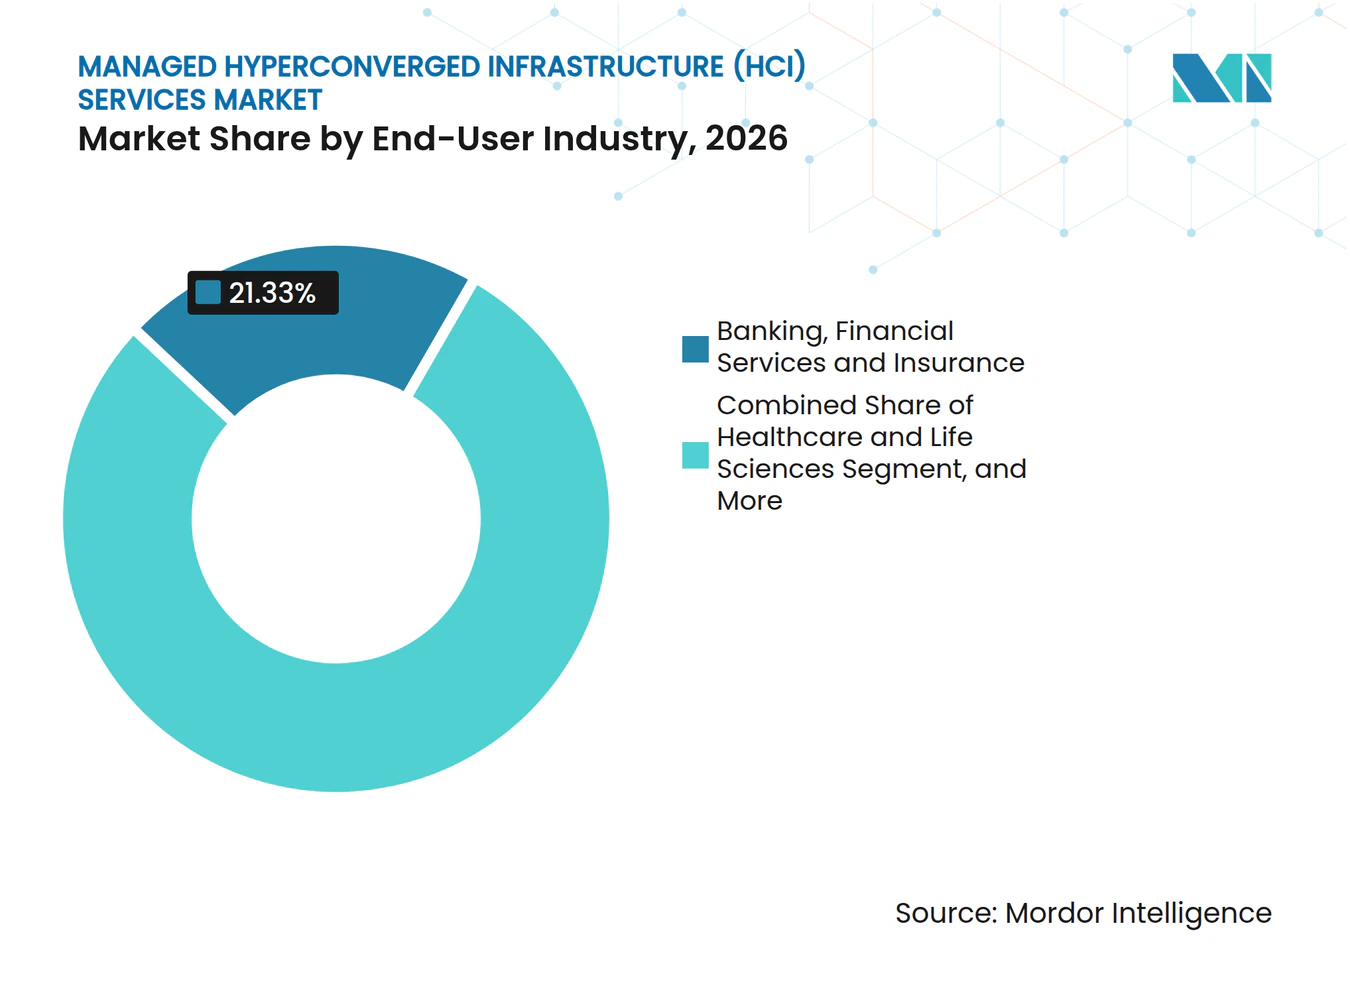
- Por industria de usuario final, Banca, Servicios Financieros y Seguros representó el 21,33% de los ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 12,78% hasta 2032.
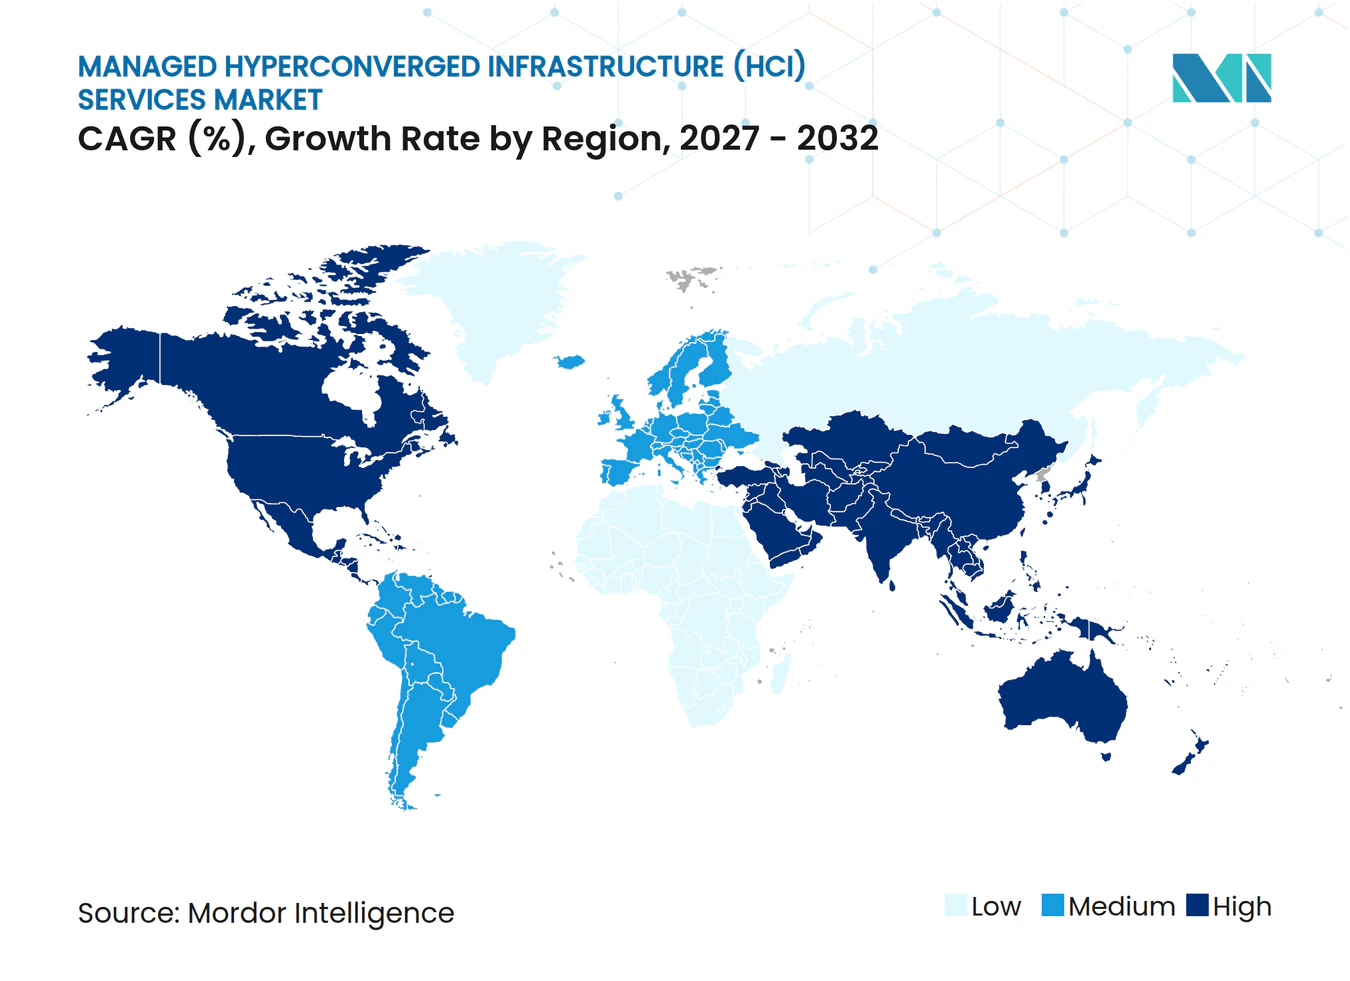
- Por geografía, América del Norte representó el 41,57% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 12,42% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Creciente de Operaciones Gestionadas de Nube Híbrida y Privada | +3.5% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de Infraestructura Lista para IA y Cargas de Trabajo en Contenedores | +2.2% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Protección de Datos y Recuperación ante Desastres | +2.0% | Global, con cumplimiento normativo intensivo en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Cargas de Trabajo en el Borde y Sucursales Remotas | +1.5% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Cambio del Gasto de Capital a Infraestructura Basada en Consumo | +1.2% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Talento Especializado en Operaciones de Infraestructura | +0.8% | Global, más aguda en América del Sur, Oriente Medio y África, y mercados más pequeños de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Operaciones Gestionadas de Nube Híbrida y Privada
Los cambios de Broadcom en las licencias de VMware crearon una necesidad más amplia de proveedores del mercado de servicios de infraestructura hiperconvergente gestionada (HCI). Las empresas deben abordar los mayores costos de renovación y el trabajo práctico de evaluar hipervisores alternativos. Externalizar la capa de gestión puede reducir la necesidad de recrear una profunda experiencia operativa dentro de la organización. Dell puso a disposición su Nube Privada a finales de 2025 con planos para VMware, Nutanix AHV y Red Hat OpenShift, mientras que su plataforma de automatización cubre las actividades del ciclo de vida del Día 0 al Día 2.[1] Finanz Informatik firmó un acuerdo de servicios gestionados de Nutanix a largo plazo en agosto de 2025 para la migración de máquinas virtuales en sus centros de datos. El acuerdo muestra por qué las organizaciones con grandes activos regulados están utilizando socios gestionados para el trabajo de migración en lugar de intentarlo únicamente con personal interno.
Adopción de Infraestructura Lista para IA y Cargas de Trabajo en Contenedores
La inferencia de inteligencia artificial y las cargas de trabajo en contenedores están cambiando el alcance de los contratos de HCI gestionada. Las empresas necesitan cada vez más nodos habilitados para GPU, capas de Kubernetes y telemetría más detallada de la que requerían los acuerdos anteriores. Cisco encontró que solo el 13% de las empresas reportaron estar listas para soportar la inteligencia artificial a escala, identificándose las limitaciones de infraestructura como un obstáculo central. Cisco introdujo Unified Edge en noviembre de 2025 con configuraciones de CPU y GPU, almacenamiento NVMe y redes SD-WAN para inferencia de inteligencia artificial distribuida.[2] La plataforma fue diseñada para funcionar con proveedores de servicios gestionados como capa de entrega empresarial. Los clientes existentes pueden, por tanto, ampliar un acuerdo gestionado para cubrir la infraestructura de inteligencia artificial en lugar de coordinar con otro proveedor especializado.
Aumento de los Requisitos de Protección de Datos y Recuperación ante Desastres
Los requisitos de protección y recuperación de datos están pasando de ser adiciones opcionales a ser términos fundamentales en los acuerdos de servicios gestionados. La Directiva NIS2 de la Unión Europea amplió las obligaciones de ciberseguridad para más de 160.000 entidades y aumentó la importancia de los niveles de servicio de continuidad y recuperación para los operadores críticos. En los Estados Unidos, el marco de Certificación del Modelo de Madurez de Ciberseguridad exige que las organizaciones de la cadena de suministro de defensa mantengan capacidades de recuperación verificables. Estas obligaciones hacen que la copia de seguridad, la recuperación ante desastres y la gestión del cumplimiento normativo sean más relevantes en el mercado de servicios de infraestructura hiperconvergente gestionada. El argumento presupuestario está cada vez más vinculado al cumplimiento de un requisito regulatorio en lugar de a la reducción de los costos rutinarios de tecnología de la información. Esto puede hacer que la demanda sea más resiliente que el gasto discrecional en infraestructura cuando las condiciones empresariales se debilitan.
Expansión de Cargas de Trabajo en el Borde y Sucursales Remotas
La computación en el borde está extendiendo la HCI gestionada a ubicaciones que anteriormente eran atendidas por dispositivos básicos de sucursal. Cisco citó una encuesta EdgeView de IDC de 2025 en la que el 53% de las organizaciones planeaba actualizar la computación en el borde para la inteligencia artificial. La misma fuente indicó que los volúmenes de datos en el borde empresarial podrían alcanzar 1,6 petabytes por organización para 2027. Los sitios de comercio minorista, manufactura y logística pueden requerir una gestión centralizada de cientos de nodos distribuidos. Las limitaciones de energía, refrigeración y seguridad física hacen que esos sitios sean difíciles de operar con equipos locales. Estas restricciones crean demanda de proveedores que puedan monitorear, asegurar y mantener la flota de forma remota.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia del Proveedor y Fricción en la Migración de Hipervisores | -2.1% | Global, más aguda en grandes empresas de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Economía Impredecible por el Crecimiento Desequilibrado de Cómputo y Almacenamiento | -1.3% | Global, con mayor sensibilidad al costo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Restricciones de Energía, Refrigeración y Seguridad Física en el Borde Distribuido | -0.9% | Núcleo en Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Preocupaciones de los Clientes sobre la Dependencia del Proveedor y los Costos de Salida | -0.7% | Global, particularmente en sectores regulados con aversión al riesgo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia del Proveedor y Fricción en la Migración de Hipervisores
La disrupción que fomenta la adopción de HCI gestionada también puede retrasar las decisiones cuando una empresa tiene grandes inversiones en un ecosistema de hipervisor específico. Las organizaciones que utilizan dispositivos integrados con vSAN pueden necesitar comprometer capital para salir de su arquitectura instalada. Ese costo puede compensar parcialmente los beneficios operativos de pasar a un modelo gestionado. Dell indicó que el 52% de los líderes de tecnología de la información encuestados estaban evaluando múltiples opciones de hipervisor para evitar la dependencia del proveedor. Su enfoque de Nube Privada con múltiples hipervisores reconoce la necesidad de elección, pero una transición aún requiere servicios profesionales e implementación cuidadosa. Los plazos de proyecto más largos pueden aumentar el riesgo percibido y posponer la adjudicación de contratos en el mercado de servicios de infraestructura hiperconvergente gestionada.
Economía Impredecible por el Crecimiento Desequilibrado de Cómputo y Almacenamiento
La HCI puede volverse costosa cuando las necesidades de cómputo y almacenamiento cambian a tasas muy diferentes. Una carga de trabajo de análisis intensivo de datos o inferencia de inteligencia artificial puede necesitar un aumento importante de almacenamiento sin una demanda comparable de cómputo adicional. El escalado basado en nodos puede requerir que ambos recursos se expandan juntos y puede dejar capacidad sin utilizar. Esta preocupación es especialmente relevante para los clientes que evalúan la HCI gestionada frente a alternativas lideradas por software o con almacenamiento desagregado. También puede crear un problema de margen para un proveedor cuando el perfil de carga de trabajo de un cliente cambia después de que comienza un contrato. Las revisiones de contrato bajo esas condiciones pueden generar fricción y reducir la probabilidad de una renovación sin complicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Gestionados Lideran el Modelo de IngresosLos Servicios Gestionados representaron el 72,29% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 12,46% hasta 2032. La posición refleja una preferencia del cliente por transferir la responsabilidad operativa completa en lugar de agregar soporte limitado a un equipo interno. Los proveedores gestionan el monitoreo, el trabajo del ciclo de vida, la planificación de capacidad, las actividades de seguridad y los procesos de recuperación bajo una única relación de servicio. Esta estructura desplaza el énfasis comercial de la entrega de infraestructura puntual a los compromisos operativos recurrentes. HPE reportó una tasa de ejecución de ingresos anualizados de 3,2 mil millones de USD para GreenLake al final del ejercicio fiscal 2025, un aumento del 62% interanual, mientras que el software y los servicios superaron el 70% de los ingresos recurrentes anuales.[3] El resultado ilustra por qué los proveedores de plataformas están otorgando mayor importancia a los ingresos recurrentes por servicios.
La demanda de Software HCI y Plano de Control responde a diferentes necesidades según la región. Los entornos de nube soberana valoran el software que no depende de telemetría externa, mientras que los compradores sensibles al costo en Asia-Pacífico suelen buscar licencias de software para hardware de servidor estándar. La Infraestructura de Hardware también se está ampliando a medida que los nodos basados en ARM aparecen en las listas de compatibilidad de HCI validadas. Los Servicios Profesionales siguen siendo necesarios porque el diseño de migración en múltiples sitios y activos de máquinas virtuales es difícil de estandarizar. Estos componentes relacionados respaldan la oferta de Servicios Gestionados en lugar de reemplazarla. La industria de servicios de infraestructura hiperconvergente gestionada está, por tanto, cada vez más definida por la capacidad de operar un entorno completo a lo largo del tiempo. El mercado de servicios de infraestructura hiperconvergente gestionada también recompensa a los proveedores que pueden combinar la experiencia en migración con la responsabilidad operativa continua.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio:
La Observabilidad Cambia las Prioridades de los ContratosLos Servicios de Gestión de Infraestructura representaron el 24,75% de los ingresos en 2026. La categoría incluye el trabajo rutinario del ciclo de vida de máquinas virtuales, la aplicación de parches y el aprovisionamiento de capacidad que siguen siendo esenciales en los entornos HCI instalados. Se proyecta que los Servicios de Monitoreo y Observabilidad se expandan a un CAGR del 12,86% hasta 2032. Los compradores están pasando del manejo reactivo de incidentes a plataformas que identifican la contención de recursos con mayor anticipación y soportan operaciones asistidas por inteligencia artificial. DartPoints se unió al Programa de Proveedores de Servicios Nutanix Elevate en octubre de 2025 y posicionó su servicio de nube privada gestionada en torno al cumplimiento de HIPAA, SOC 1, SOC 2, SOC 3, PCI-DSS e HITECH. El ejemplo muestra cómo la preparación para auditorías se está convirtiendo en un diferenciador de servicio junto al rendimiento técnico.
Los Servicios de Gestión de Seguridad y Cumplimiento Normativo son cada vez más importantes a medida que NIS2 y los requisitos de ciberseguridad de los Estados Unidos elevan las expectativas de recuperación y evidencia de auditoría. Los Servicios de Migración y Modernización también se benefician de los proyectos de reemplazo de VMware en curso. Nutanix reportó que añadió más de 2.700 nuevos clientes netos en el ejercicio fiscal 2025 y registró 2,22 mil millones de USD en ingresos recurrentes anuales, un aumento del 17% interanual. Los Servicios de Optimización de Capacidad y Rendimiento están ganando relevancia en implementaciones con uso intensivo de inteligencia artificial que necesitan ajuste especializado de la asignación de GPU, los niveles de memoria y el rendimiento de NVMe. Los servicios de Copia de Seguridad y Recuperación ante Desastres siguen siendo un requisito básico para los clientes regulados. En conjunto, estos servicios aumentan el alcance y el valor de un acuerdo gestionado. El mercado de servicios de infraestructura hiperconvergente gestionada está evolucionando hacia paquetes de servicios que abordan conjuntamente las necesidades de rendimiento, cumplimiento normativo y recuperación.
Por Industria de Usuario Final:
El Sector BFSI Aporta Escala, el Sector Salud Añade ImpulsoBanca, Servicios Financieros y Seguros representó el 21,33% del tamaño del mercado de servicios de infraestructura hiperconvergente gestionada en 2026. El sector requiere alta disponibilidad, controles documentados e infraestructura privada para las cargas de trabajo principales. También cuenta con entornos heredados complejos que son difíciles de migrar manteniendo la continuidad del servicio. Finanz Informatik presta servicios al Grupo Financiero Sparkassen y firmó un acuerdo de Nutanix a largo plazo en agosto de 2025 para la migración de máquinas virtuales. Su papel atendiendo a 50 millones de clientes muestra la escala operativa involucrada en las decisiones de infraestructura de servicios financieros. El soporte de transición gestionada es atractivo cuando un equipo de tecnología interno debe reducir el riesgo de migración mientras mantiene estrictos compromisos de tiempo de actividad.
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 12,78% hasta 2032. Los diagnósticos de inteligencia artificial, la imagen de sistemas de archivo y comunicación de imágenes médicas y los datos de investigación distribuidos requieren un sólido rendimiento de entrada y salida, baja latencia y procedimientos de recuperación confiables. Estas necesidades pueden ser difíciles de mantener de forma consistente para los equipos internos en múltiples sitios clínicos. Tecnología de la Información y Telecomunicaciones es el segundo segmento de usuario final más grande porque los proveedores de telecomunicaciones utilizan HCI para la virtualización de funciones de red y los equipos empresariales la utilizan en entornos multiinquilino. La demanda del sector Gobierno y Defensa también está respaldada por los requisitos de alojamiento soberano, mientras que la manufactura y el comercio minorista utilizan HCI en el borde para automatización y aplicaciones de inventario en tiempo real. El mercado de servicios de infraestructura hiperconvergente gestionada puede atender estas diversas necesidades cuando el proveedor combina operaciones centralizadas con soporte a nivel de sitio. Esta amplitud de demanda reduce la importancia de cualquier aplicación de usuario final individual para el mercado de servicios de infraestructura hiperconvergente gestionada.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 41,57% de la participación del mercado de servicios de infraestructura hiperconvergente gestionada en 2026. La región cuenta con una gran base de activos de VMware, redes maduras de proveedores de servicios gestionados y presupuestos tecnológicos considerables en servicios financieros, salud y el sector público. Estas condiciones respaldan un uso más amplio de entornos privados e híbridos gestionados. Las ofertas basadas en consumo también están bien establecidas, con proveedores que utilizan precios mensuales por nodo para reemplazar los ciclos de actualización de capital inciertos con gastos operativos definidos. La actividad de migración de la región brinda a los proveedores la oportunidad de agrupar la evaluación, la reconfiguración de plataformas, la gestión del ciclo de vida y el soporte de recuperación en un solo contrato. Esto favorece a los socios que pueden soportar más de un hipervisor y trabajar en el parque de hardware existente de un cliente. El mercado de servicios de infraestructura hiperconvergente gestionada se beneficia de una base de clientes regional acostumbrada a externalizar responsabilidades operativas definidas.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 12,42% hasta 2032, lo que le otorga la tasa regional más alta en el mercado de servicios de infraestructura hiperconvergente gestionada. China, India y Japón representan cada uno un patrón de demanda diferente. Los programas de soberanía tecnológica de China requieren compatibilidad con procesadores y sistemas operativos nacionales, lo que hace que las asociaciones locales certificadas sean importantes para los proveedores. India tiene una demanda significativa de organizaciones del sector BFSI e iniciativas de infraestructura de inteligencia artificial. Japón está experimentando actividad de reemplazo de VMware, incluida la migración de 2.200 máquinas virtuales a Nutanix por parte de Toshiba I.S. Corporation. La región ofrece a los proveedores la posibilidad de ofrecer modelos operativos liderados por software, conformes localmente y gestionados, en lugar de utilizar un enfoque estándar único. El mercado de servicios de infraestructura hiperconvergente gestionada debe, por tanto, adaptarse a diferentes condiciones de cumplimiento normativo, plataforma y operación en toda la región.
La demanda de Europa está vinculada a la soberanía de datos, los requisitos de infraestructura relacionados con el RGPD y la actividad de migración de VMware en organizaciones del sector público y del mercado medio. Alemania es un área central de gasto, y el Estado de Hessen adjudicó una licitación de 92 millones de EUR para sistemas HCI de Nutanix y servicios gestionados bajo los requisitos de conformidad de la Oficina Federal Alemana para la Seguridad de la Información. En el Reino Unido, Nine23 se asoció con Nutanix en julio de 2025 para proporcionar un servicio de nube gestionada soberana para clientes gubernamentales, de seguridad nacional y de defensa. América del Sur se encuentra en una etapa más temprana de su ciclo de adopción, con Brasil impulsando la demanda a través de la digitalización del sector BFSI y la modernización de la infraestructura pública. Oriente Medio está añadiendo capacidad soberana de centros de datos a través de programas en Arabia Saudita y los Emiratos Árabes Unidos. África ofrece una oportunidad a largo plazo, aunque la fiabilidad de la red eléctrica y la limitada capacidad especializada siguen siendo restricciones prácticas. Estas condiciones regionales mixtas hacen que las credenciales de cumplimiento normativo local y las operaciones confiables sean más importantes que un modelo de entrega global uniforme. También hacen que el mercado de servicios de infraestructura hiperconvergente gestionada dependa más de socios locales con credenciales de cumplimiento normativo reconocidas.
Panorama Competitivo
Concentración del Mercado
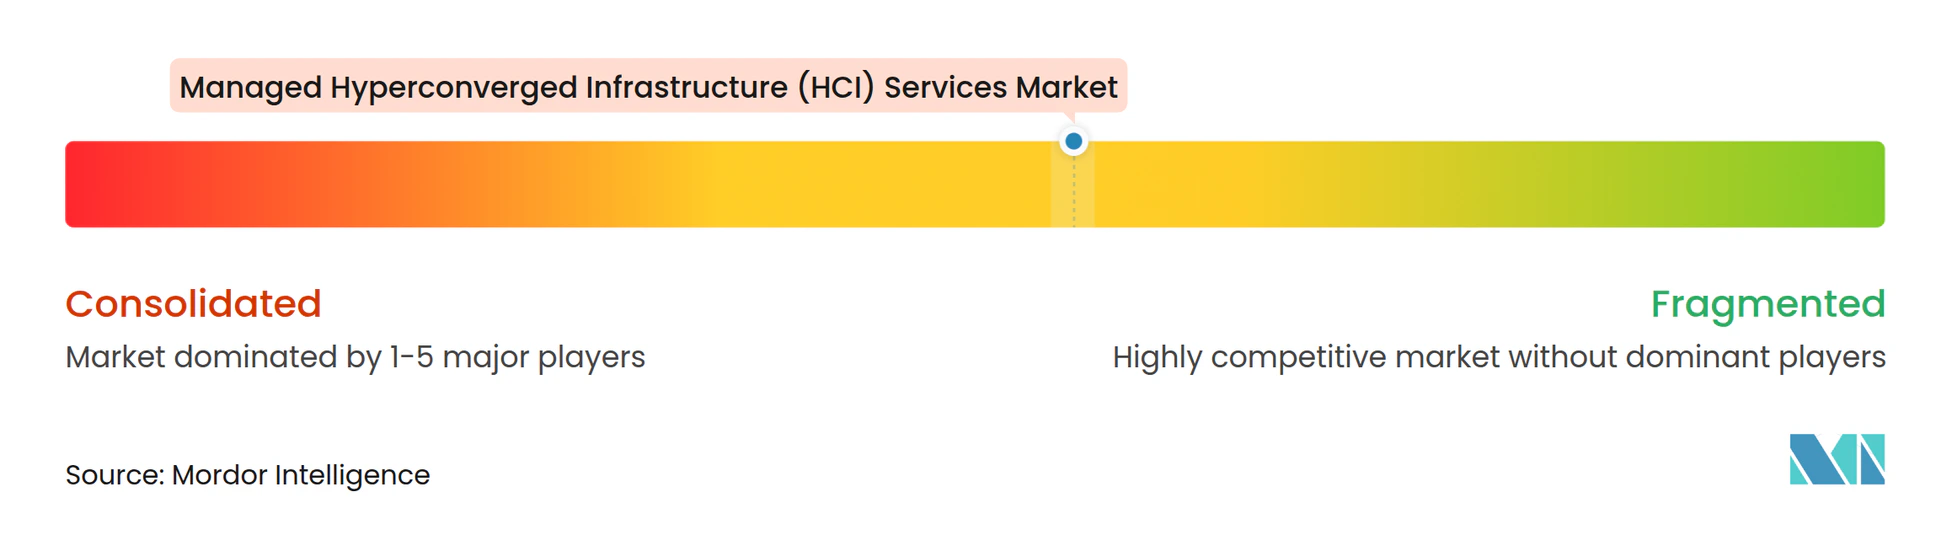
El mercado de servicios de infraestructura hiperconvergente gestionada (HCI) está moderadamente concentrado en las cuentas empresariales. Nutanix, Dell Technologies y Hewlett Packard Enterprise influyen en la dirección de las plataformas y las expectativas comerciales, mientras que el trabajo en el mercado medio y en el borde permanece distribuido entre proveedores de servicios regionales y proveedores especializados. Los proveedores empresariales están construyendo ecosistemas de socios en lugar de competir únicamente en hardware. Dell añadió soporte nativo de Nutanix AHV a Dell Private Cloud en febrero de 2026, junto con opciones de VMware y Red Hat OpenShift. Esto ayuda a los clientes a seleccionar un hipervisor según la carga de trabajo mientras mantienen las actividades del ciclo de vida dentro de un único marco de gestión. Estándares como SOC 2 Tipo II, la entrega alineada con ISO 27001 y el soporte para el marco CMMC se están convirtiendo en calificaciones materiales para las cuentas reguladas.
Nutanix está utilizando asociaciones para ampliar su alcance de hardware y servicios. En mayo de 2025, Nutanix y Pure Storage anunciaron una oferta integrada que combina Nutanix Cloud Infrastructure con Pure Storage FlashArray sobre NVMe/TCP para cargas de trabajo de misión crítica e inteligencia artificial. El acuerdo fue validado para hardware de Cisco, Dell, HPE, Lenovo y Supermicro, con Expedient nombrado como el primer socio de diseño de proveedor de servicios gestionados. Nutanix y Telekom Deutschland también introdujeron una oferta de nube híbrida soberana en noviembre de 2025 que combina software de Nutanix, hardware de Dell y operaciones gestionadas de Telekom Deutschland. Estos movimientos muestran cómo los proveedores pueden convertir las relaciones de hardware y la capacidad operativa local en canales para servicios gestionados.
Existen oportunidades en organizaciones del mercado medio que operan entornos mixtos de VMware y Nutanix con escasa observabilidad. Los entornos soberanos y regulados también crean demanda donde la residencia de datos restringe el uso de grandes opciones de nube pública. La HCI en el borde lista para GPU con gestión remota se está convirtiendo en una categoría diferenciada para los clientes que no pueden dotar de personal a cada sitio localmente. Scale Computing, StarWind Software, StorMagic y DataCore Software compiten en implementaciones más pequeñas y orientadas al borde donde la simplicidad y el costo por nodo importan más que la amplitud de la plataforma. SmartX ha construido una posición en China, mientras que Arcfra ha demostrado actividad de reemplazo de HCI en sitios de manufactura en China, Taiwán, Vietnam y América del Norte. El mercado de servicios de infraestructura hiperconvergente gestionada (HCI) sigue abierto a los especialistas, pero los grandes proveedores mantienen una ventaja donde los clientes requieren una plataforma amplia, evidencia de cumplimiento normativo y soporte multisitio. En el mercado de servicios de infraestructura hiperconvergente gestionada, los proveedores especializados aún pueden competir cuando se dirigen a tamaños de implementación y necesidades operativas que las plataformas empresariales no priorizan. El mercado de servicios de infraestructura hiperconvergente gestionada (HCI) también valora la capacidad de un proveedor para apoyar a los clientes tanto durante la migración como durante el período de servicio continuo.
Líderes de la Industria de Servicios de Infraestructura Hiperconvergente Gestionada (HCI)
-
Nutanix, Inc.
-
Dell Technologies Inc.
-
Broadcom Inc.
-
Hewlett Packard Enterprise Development LP
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Infraestructura Hiperconvergente Gestionada (HCI) Empresas cubiertas en este informe
- Nutanix, Inc.
- Dell Technologies Inc.
- Broadcom Inc.
- Hewlett Packard Enterprise Development LP
- Cisco Systems, Inc.
- Microsoft Corporation
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- NetApp, Inc.
- International Business Machines Corporation
- Fujitsu Limited
- NEC Corporation
- Hitachi Vantara LLC
- Super Micro Computer, Inc.
- Scale Computing, Inc.
- StarWind Software, Inc.
- StorMagic Ltd.
- DataCore Software Corporation
- Sangfor Technologies Inc.
- Quantum Corporation
- Diamanti, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Infraestructura Hiperconvergente Gestionada (HCI)
- Agosto de 2026: Nutanix reportó ingresos del cuarto trimestre del ejercicio fiscal 2026 de 757,1 millones de USD, ingresos recurrentes anuales de 2,55 mil millones de USD y márgenes operativos ajustados del 26,2%. Orientó los ingresos del ejercicio fiscal 2027 entre 3,18 mil millones de USD y 3,23 mil millones de USD, ya que la actividad de migración de VMware y la adopción de almacenamiento externo sostuvieron la demanda.
- Julio de 2026: Dell Technologies logró la disponibilidad general de la integración de PowerStore para la Plataforma en la Nube de Nutanix. La opción ofreció a los clientes una segunda opción de almacenamiento de Dell junto a PowerFlex para entornos Nutanix AHV, con Nutanix Prism proporcionando gestión unificada y Dell Private Cloud gestionando la implementación de AHV y la automatización del ciclo de vida.
- Mayo de 2026: Nutanix y Pure Storage celebraron un año desde su asociación que combina Nutanix Cloud Infrastructure con Pure Storage FlashArray sobre NVMe/TCP. La oferta soportó cargas de trabajo de misión crítica e inteligencia artificial en hardware validado de Cisco, Dell, HPE, Lenovo y Supermicro.
- Febrero de 2026: Dell lanzó Dell Private Cloud con soporte nativo de Nutanix AHV junto con opciones de planos de VMware y Red Hat OpenShift. La Plataforma de Automatización de Dell automatizó la gestión de infraestructura del Día 0 al Día 2 y habilitó la selección de hipervisor a nivel de carga de trabajo desde un portal de autoservicio.
Alcance del Informe Global del Mercado de Servicios de Infraestructura Hiperconvergente Gestionada (HCI)
El Mercado de Servicios de Infraestructura Hiperconvergente Gestionada (HCI) abarca las ofertas de servicios profesionales y gestionados a través de las cuales proveedores externos, incluidas empresas de servicios de tecnología de la información, proveedores de servicios gestionados (MSP), integradores de sistemas, socios alineados con hiperescaladores y los propios proveedores de HCI, diseñan, implementan, operan, monitorean, optimizan y soportan entornos HCI en nombre de las empresas.
El Mercado de Servicios de HCI Gestionada está Segmentado por Componente (Infraestructura de Hardware, Software HCI y Plano de Control, Servicios Gestionados y Servicios Profesionales), Tipo de Servicio (Servicios de Gestión de Infraestructura, Servicios de Monitoreo y Observabilidad, Servicios de Gestión de Seguridad y Cumplimiento Normativo, Servicios de Copia de Seguridad y Recuperación ante Desastres, Servicios de Optimización de Capacidad y Rendimiento, y Servicios de Migración y Modernización), Usuario Final (Banca, Servicios Financieros y Seguros, Tecnología de la Información y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Defensa, Manufactura, Comercio Minorista y Bienes de Consumo, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Infraestructura de Hardware |
| Software HCI y Plano de Control |
| Servicios Gestionados |
| Servicios Profesionales |
| Servicios de Gestión de Infraestructura |
| Servicios de Monitoreo y Observabilidad |
| Servicios de Gestión de Seguridad y Cumplimiento Normativo |
| Servicios de Copia de Seguridad y Recuperación ante Desastres |
| Servicios de Optimización de Capacidad y Rendimiento |
| Servicios de Migración y Modernización |
| Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Defensa |
| Manufactura |
| Comercio Minorista y Bienes de Consumo |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Israel | |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Infraestructura de Hardware | |
| Software HCI y Plano de Control | ||
| Servicios Gestionados | ||
| Servicios Profesionales | ||
| Por Tipo de Servicio | Servicios de Gestión de Infraestructura | |
| Servicios de Monitoreo y Observabilidad | ||
| Servicios de Gestión de Seguridad y Cumplimiento Normativo | ||
| Servicios de Copia de Seguridad y Recuperación ante Desastres | ||
| Servicios de Optimización de Capacidad y Rendimiento | ||
| Servicios de Migración y Modernización | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | |
| Tecnología de la Información y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Defensa | ||
| Manufactura | ||
| Comercio Minorista y Bienes de Consumo | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Israel | ||
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de infraestructura hiperconvergente gestionada?
El mercado de servicios de infraestructura hiperconvergente gestionada fue valorado en 21,94 mil millones de USD en 2026 y se proyecta que alcance los 43,48 mil millones de USD para 2032.
¿Qué está impulsando la adopción de servicios de HCI gestionada?
La actividad de migración de VMware, la demanda de operaciones de nube híbrida y privada, las necesidades de infraestructura lista para inteligencia artificial y los requisitos de recuperación más estrictos son factores clave.
¿Qué componente lidera los servicios de HCI gestionada?
Los Servicios Gestionados representaron el 72,29% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 12,46% hasta 2032.
¿Qué tipo de servicio se proyecta que se expanda más rápido?
Se proyecta que los Servicios de Monitoreo y Observabilidad se expandan a un CAGR del 12,86% hasta 2032, a medida que las organizaciones priorizan las operaciones proactivas.
¿Qué sector de usuario final tiene la mayor demanda de servicios de HCI gestionada?
Banca, Servicios Financieros y Seguros representó el 21,33% de los ingresos en 2026 debido a los requisitos de tiempo de actividad, control e infraestructura privada.
¿Qué región se proyecta que se expanda más rápido en servicios de HCI gestionada?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 12,42% hasta 2032, respaldado por programas de soberanía, demanda de infraestructura de inteligencia artificial y proyectos de migración.