
Taille et part du marché des services d'infrastructure hyperconvergée gérée (HCI)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
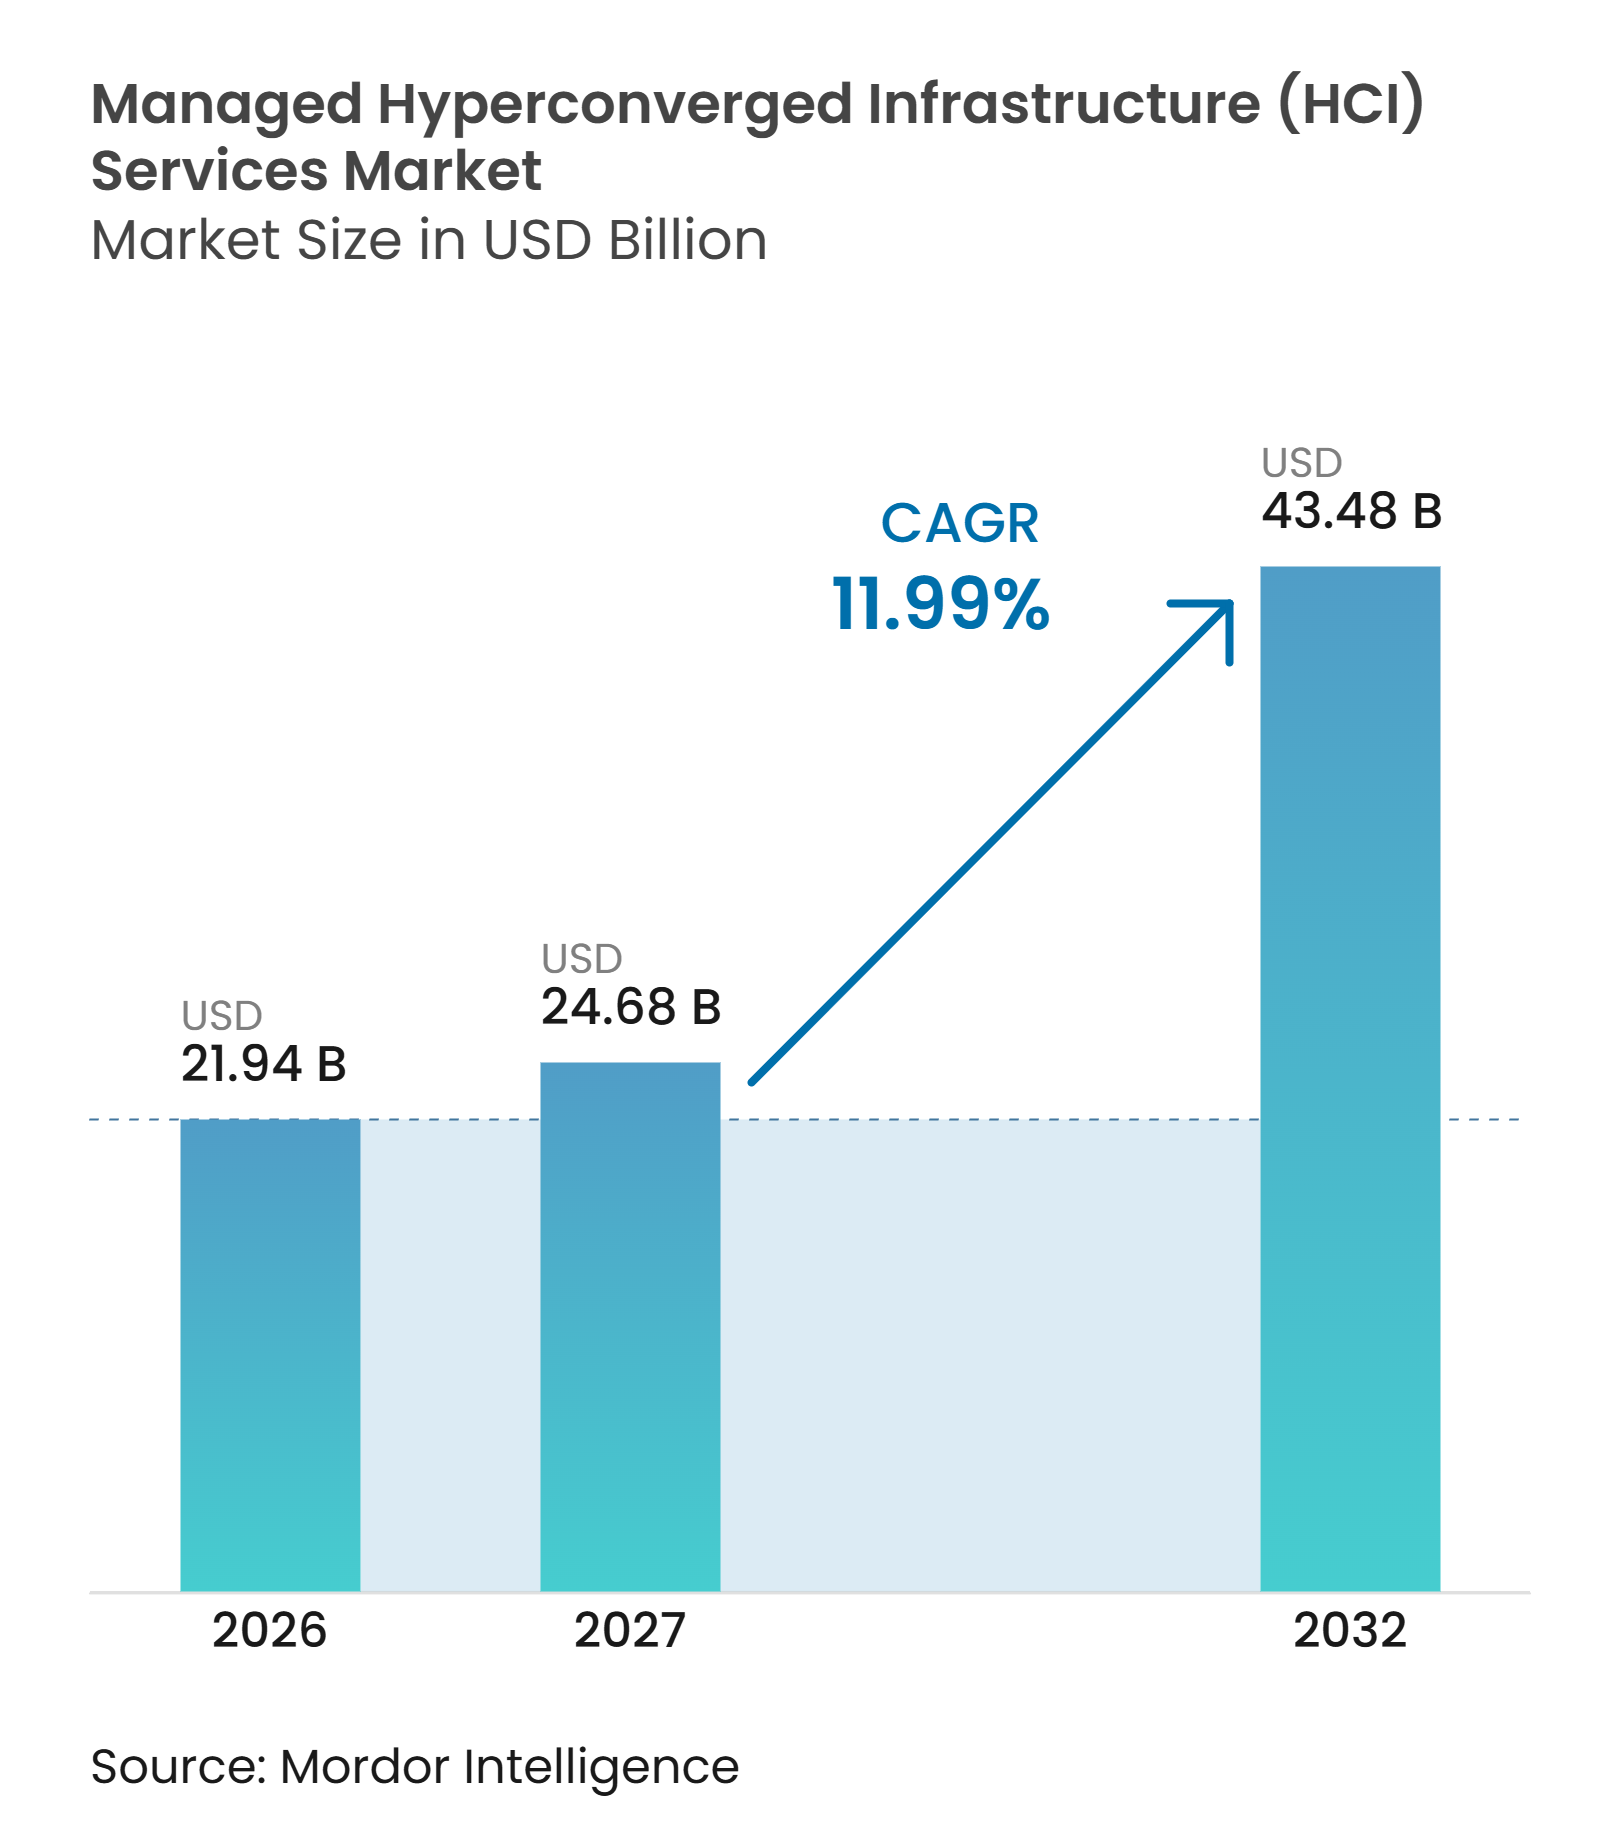
| Taille du Marché (2027) | 24.68 Milliards de dollars |
| Taille du Marché (2032) | 43.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.99 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'infrastructure hyperconvergée gérée (HCI) par Mordor Intelligence
La taille du marché des services d'infrastructure hyperconvergée gérée (HCI) est évaluée à 21,94 milliards USD en 2026 et devrait atteindre 43,48 milliards USD d'ici 2032, enregistrant un CAGR de 11,99 % entre 2027 et 2032. Les modifications apportées par Broadcom aux licences VMware ont accru l'urgence des décisions de virtualisation et ont conduit davantage d'organisations vers des arrangements d'infrastructure gérée en externe. De nombreuses entreprises évaluent des alternatives aux hyperviseurs tout en cherchant à éviter de reconstruire des équipes opérationnelles spécialisées lors d'une migration. Cela a élargi le rôle des prestataires capables de gérer des infrastructures privées, hybrides et distribuées dans le cadre d'accords de service pluriannuels. Les charges de travail d'IA, les besoins en protection des données et les exigences de souveraineté augmentent également la valeur accordée aux opérations locales, aux capacités de reprise et aux infrastructures pouvant être mises à niveau sans remplacement complet. Le marché des services d'infrastructure hyperconvergée gérée favorise donc les prestataires qui combinent le choix de la plateforme, la responsabilité opérationnelle et la prise en charge des charges de travail réglementées.
Points clés du rapport
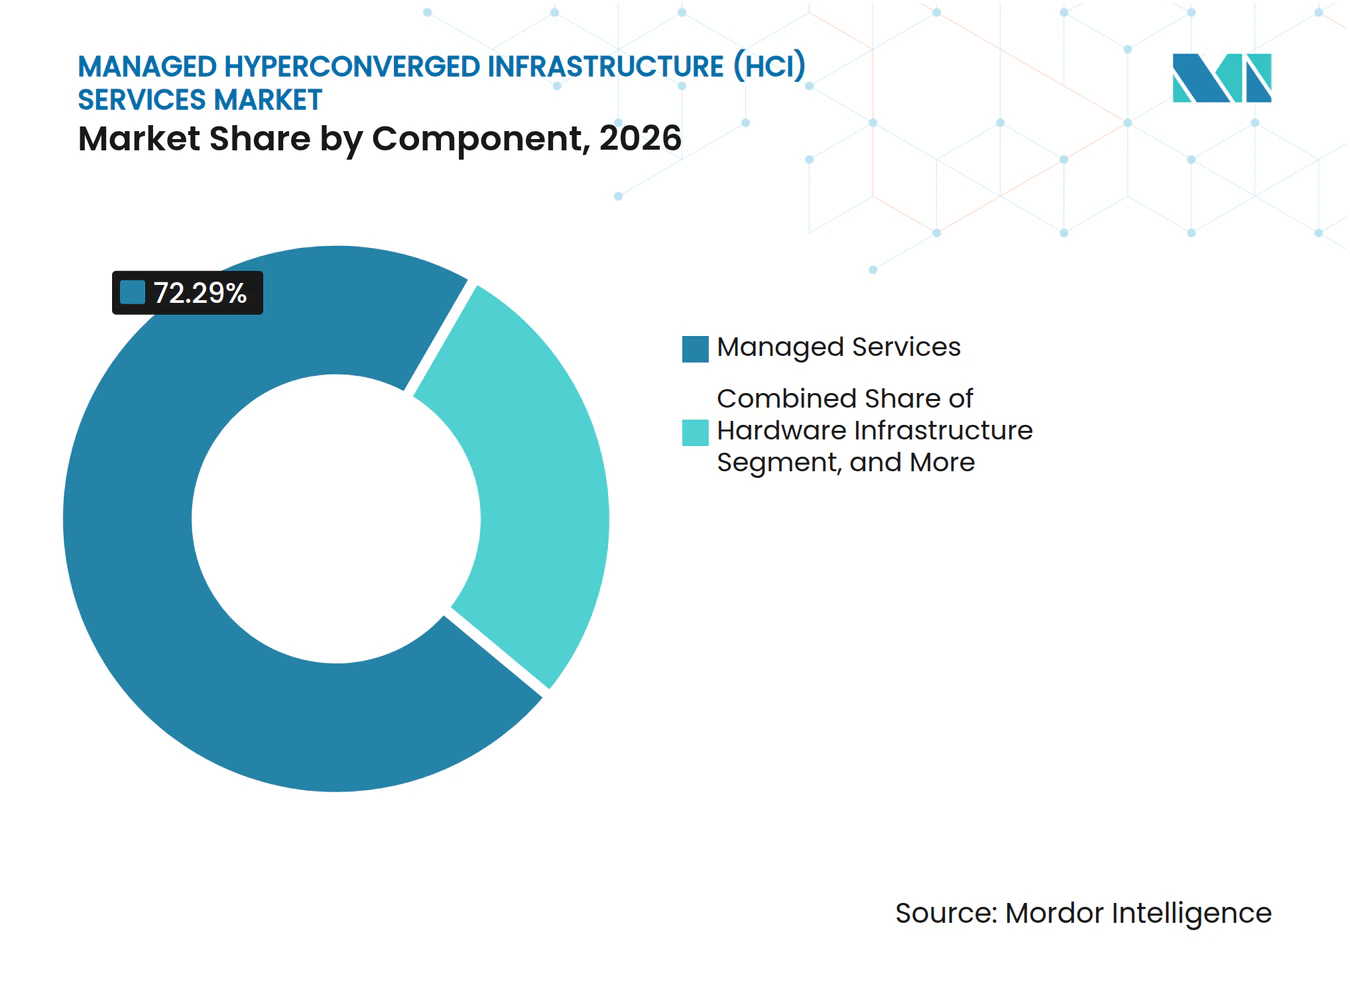
- Par composant, les services gérés détenaient 72,29 % de la part du marché des services d'infrastructure hyperconvergée gérée (HCI) en 2026 et devraient se développer à un CAGR de 12,46 % jusqu'en 2032.
- Par type de service, les services de gestion d'infrastructure représentaient 24,75 % des revenus en 2026, tandis que les services de surveillance et d'observabilité devraient se développer à un CAGR de 12,86 % jusqu'en 2032.
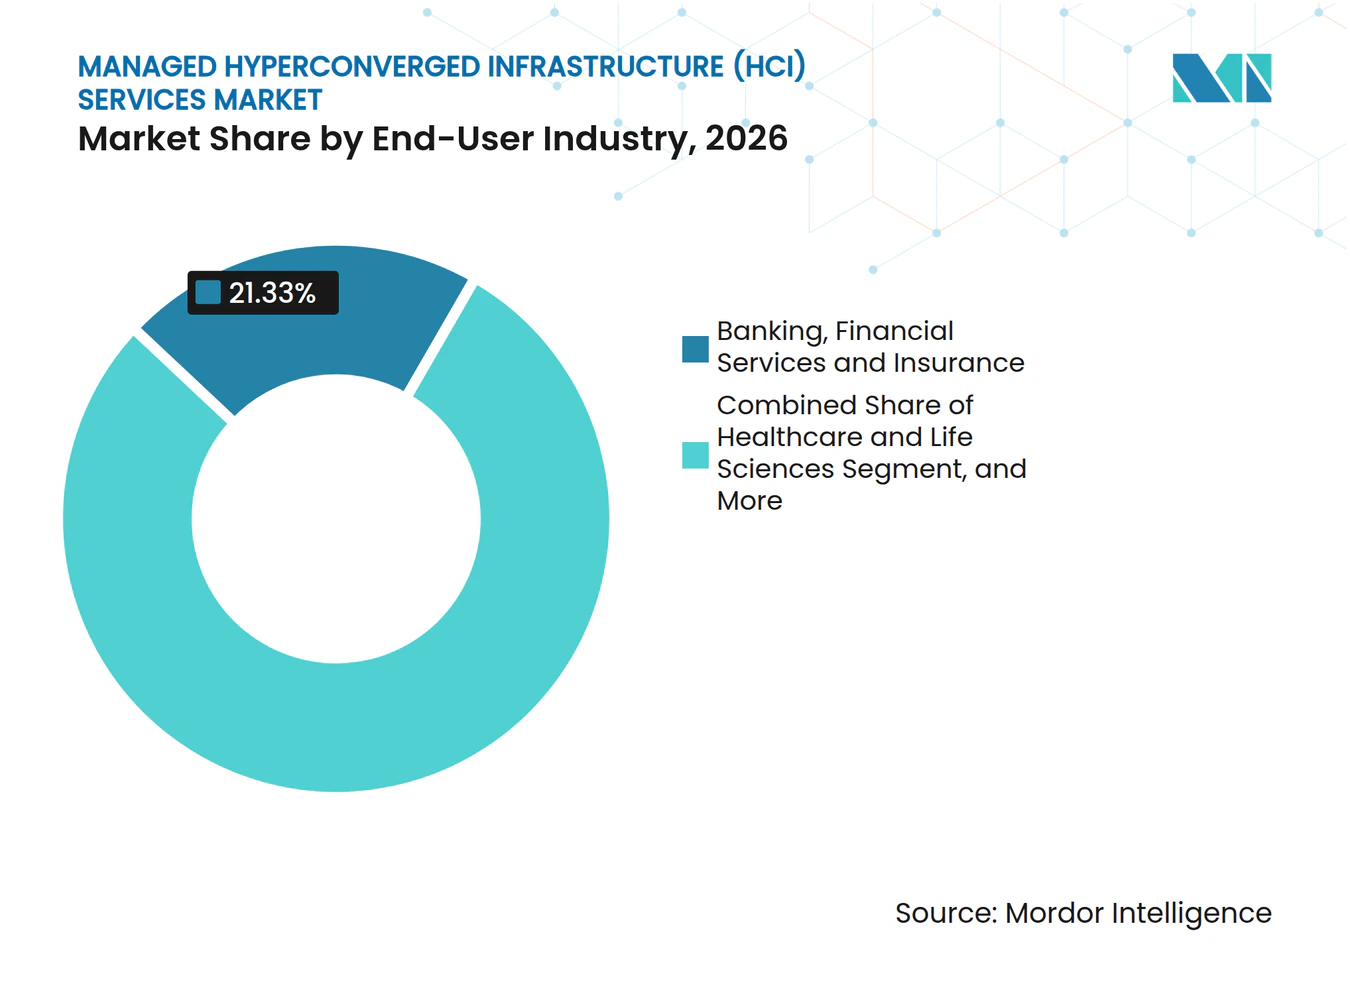
- Par secteur d'utilisateur final, les services bancaires, financiers et d'assurance détenaient 21,33 % des revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 12,78 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,57 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,42 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'opérations cloud hybrides et privées gérées | +3.5% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption d'une infrastructure prête pour l'IA et de charges de travail conteneurisées | +2.2% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de protection des données et de reprise après sinistre | +2.0% | Mondial, conformité intensive en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des charges de travail en périphérie et dans les succursales distantes | +1.5% | Cœur Asie-Pacifique, avec débordement vers le Moyen-Orient, l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Passage des dépenses d'investissement à une infrastructure basée sur la consommation | +1.2% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénurie de talents spécialisés en opérations d'infrastructure | +0.8% | Mondial, plus aigu en Amérique du Sud, au Moyen-Orient, en Afrique et dans les marchés plus petits d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'opérations cloud hybrides et privées gérées
Les modifications apportées par Broadcom aux licences VMware ont créé un besoin plus large de prestataires sur le marché des services d'infrastructure hyperconvergée gérée (HCI). Les entreprises doivent faire face à des coûts de renouvellement plus élevés et au travail pratique d'évaluation des hyperviseurs alternatifs. L'externalisation de la couche de gestion peut réduire la nécessité de recréer une expertise opérationnelle approfondie au sein de l'organisation. Dell a rendu son cloud privé disponible fin 2025 avec des plans directeurs pour VMware, Nutanix AHV et Red Hat OpenShift, tandis que sa plateforme d'automatisation couvre les activités de cycle de vie du Jour 0 au Jour 2.[1] Finanz Informatik a signé un accord de services gérés Nutanix à long terme en août 2025 pour la migration de machines virtuelles dans ses centres de données. Cet engagement montre pourquoi les organisations disposant de parcs importants et réglementés font appel à des partenaires gérés pour les travaux de migration plutôt que de les réaliser uniquement avec du personnel interne.
Adoption d'une infrastructure prête pour l'IA et de charges de travail conteneurisées
Les charges de travail d'inférence d'IA et les charges de travail conteneurisées modifient la portée des contrats HCI gérés. Les entreprises ont de plus en plus besoin de nœuds compatibles GPU, de couches Kubernetes et d'une télémétrie plus détaillée que ce que les accords précédents exigeaient. Cisco a constaté que seulement 13 % des entreprises se déclaraient prêtes à prendre en charge l'IA à grande échelle, les limitations d'infrastructure étant identifiées comme un obstacle central. Cisco a introduit Unified Edge en novembre 2025 avec des configurations CPU et GPU, un stockage NVMe et une mise en réseau SD-WAN pour l'inférence d'IA distribuée.[2] La plateforme a été conçue pour fonctionner avec des prestataires de services gérés en tant que couche de livraison pour les entreprises. Les clients existants peuvent donc étendre un accord géré pour couvrir l'infrastructure d'IA au lieu de coordonner un autre prestataire spécialisé.
Exigences croissantes en matière de protection des données et de reprise après sinistre
Les exigences en matière de protection des données et de reprise passent d'ajouts optionnels à des conditions essentielles dans les accords de services gérés. La directive NIS2 de l'Union européenne a élargi les obligations en matière de cybersécurité pour plus de 160 000 entités et a renforcé l'importance des niveaux de service de continuité et de reprise pour les opérateurs critiques. Aux États-Unis, le cadre de certification du modèle de maturité en cybersécurité oblige les organisations de la chaîne d'approvisionnement de la défense à maintenir des capacités de reprise vérifiables. Ces obligations rendent la sauvegarde, la reprise après sinistre et la gestion de la conformité plus pertinentes sur le marché des services d'infrastructure hyperconvergée gérée. L'argument budgétaire est de plus en plus lié au respect d'une exigence réglementaire plutôt qu'à la réduction des coûts courants des technologies de l'information. Cela peut rendre la demande plus résiliente que les dépenses d'infrastructure discrétionnaires lorsque les conditions commerciales se détériorent.
Expansion des charges de travail en périphérie et dans les succursales distantes
L'informatique en périphérie étend l'HCI géré à des emplacements précédemment desservis par des appliances de succursale de base. Cisco a cité une enquête IDC EdgeView 2025 dans laquelle 53 % des organisations prévoyaient de mettre à niveau l'informatique en périphérie pour l'IA. La même source indiquait que les volumes de données en périphérie des entreprises pourraient atteindre 1,6 pétaoctet par organisation d'ici 2027. Les sites de vente au détail, de fabrication et de logistique peuvent nécessiter une gestion centralisée sur des centaines de nœuds distribués. Les contraintes d'alimentation, de refroidissement et de sécurité physique rendent ces sites difficiles à exploiter avec des équipes locales. Ces contraintes créent une demande pour des prestataires capables de surveiller, sécuriser et maintenir le parc à distance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance aux fournisseurs et friction liée à la migration des hyperviseurs | -2.1% | Mondial, plus aigu dans les grandes entreprises d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Économie imprévisible pour une croissance déséquilibrée du calcul et du stockage | -1.3% | Mondial, avec une sensibilité aux coûts la plus élevée en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Contraintes d'alimentation, de refroidissement et de sécurité physique en périphérie distribuée | -0.9% | Cœur Asie-Pacifique, Moyen-Orient, Afrique et Amérique du Sud | Long terme (≥ 4 ans) |
| Préoccupations des clients concernant la dépendance aux prestataires et les coûts de sortie | -0.7% | Mondial, particulièrement dans les secteurs réglementés averses au risque | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux fournisseurs et friction liée à la migration des hyperviseurs
La perturbation encourageant l'adoption de l'HCI géré peut également retarder les décisions lorsqu'une entreprise a des investissements importants dans un écosystème d'hyperviseur spécifique. Les organisations utilisant des appliances intégrées vSAN peuvent avoir besoin d'engager des capitaux pour quitter leur architecture installée. Ce coût peut partiellement compenser les avantages opérationnels du passage à un modèle géré. Dell a indiqué que 52 % des responsables des technologies de l'information interrogés évaluaient plusieurs options d'hyperviseur pour éviter la dépendance. Son approche de cloud privé multi-hyperviseur reconnaît le besoin de choix, mais une transition nécessite toujours des services professionnels et une mise en œuvre soigneuse. Des délais de projet plus longs peuvent augmenter le risque perçu et reporter l'attribution de contrats sur le marché des services d'infrastructure hyperconvergée gérée.
Économie imprévisible pour une croissance déséquilibrée du calcul et du stockage
L'HCI peut devenir coûteux lorsque les besoins en calcul et en stockage évoluent à des rythmes très différents. Une charge de travail d'analyse de données intensive ou d'inférence d'IA peut nécessiter une augmentation majeure du stockage sans demande comparable de calcul supplémentaire. La mise à l'échelle basée sur les nœuds peut nécessiter l'expansion simultanée des deux ressources et laisser de la capacité inutilisée. Cette préoccupation est particulièrement pertinente pour les clients qui évaluent l'HCI géré par rapport à des alternatives pilotées par logiciel ou à stockage désagrégé. Elle peut également créer un problème de marge pour un prestataire lorsque le profil de charge de travail d'un client évolue après le début d'un contrat. Les révisions de contrat dans ces conditions peuvent créer des frictions et réduire la probabilité d'un renouvellement simple.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services gérés dominent le modèle de revenusLes services gérés détenaient 72,29 % des revenus en 2026 et devraient se développer à un CAGR de 12,46 % jusqu'en 2032. Cette position reflète une préférence des clients pour le transfert de la responsabilité opérationnelle complète plutôt que l'ajout d'un support limité à une équipe interne. Les prestataires gèrent la surveillance, les activités de cycle de vie, la planification des capacités, les activités de sécurité et les processus de reprise dans le cadre d'une relation de service unique. Cette structure déplace l'accent commercial de la livraison d'infrastructure ponctuelle vers des engagements opérationnels récurrents. HPE a déclaré un taux de revenus annualisé de 3,2 milliards USD pour GreenLake à la fin de l'exercice 2025, en hausse de 62 % d'une année sur l'autre, tandis que les logiciels et services dépassaient 70 % des revenus récurrents annuels.[3] Ce résultat illustre pourquoi les éditeurs de plateformes accordent une plus grande importance aux revenus de services récurrents.
La demande de logiciels HCI et de plan de contrôle répond à des besoins différents selon les régions. Les environnements de cloud souverain accordent de la valeur aux logiciels qui ne dépendent pas de la télémétrie externe, tandis que les acheteurs sensibles aux coûts en Asie-Pacifique recherchent souvent des licences logicielles pour du matériel serveur standard. L'infrastructure matérielle s'élargit également à mesure que les nœuds basés sur ARM apparaissent sur les listes de compatibilité HCI validées. Les services professionnels restent nécessaires car la conception de la migration sur plusieurs sites et parcs de machines virtuelles est difficile à standardiser. Ces composants connexes soutiennent l'offre de services gérés plutôt que de la remplacer. Le secteur des services d'infrastructure hyperconvergée gérée est donc de plus en plus défini par la capacité à exploiter un environnement complet dans le temps. Le marché des services d'infrastructure hyperconvergée gérée récompense également les prestataires capables de combiner l'expertise en migration avec une responsabilité opérationnelle continue.



Par type de service :
l'observabilité modifie les priorités contractuellesLes services de gestion d'infrastructure détenaient 24,75 % des revenus en 2026. La catégorie comprend les travaux courants de cycle de vie des machines virtuelles, les correctifs et le provisionnement des capacités qui restent essentiels dans les environnements HCI installés. Les services de surveillance et d'observabilité devraient se développer à un CAGR de 12,86 % jusqu'en 2032. Les acheteurs passent de la gestion réactive des incidents à des plateformes qui identifient plus tôt les contentions de ressources et prennent en charge les opérations assistées par IA. DartPoints a rejoint le programme Nutanix Elevate Service Provider en octobre 2025 et a positionné son service de cloud privé géré autour de la conformité HIPAA, SOC 1, SOC 2, SOC 3, PCI-DSS et HITECH. Cet exemple montre comment la préparation aux audits devient un facteur de différenciation des services aux côtés des performances techniques.
Les services de gestion de la sécurité et de la conformité deviennent plus importants à mesure que NIS2 et les exigences américaines en matière de cybersécurité élèvent les attentes en matière de reprise et de preuves d'audit. Les services de migration et de modernisation bénéficient également des projets de remplacement VMware en cours. Nutanix a déclaré avoir ajouté plus de 2 700 nouveaux clients nets au cours de l'exercice 2025 et enregistré 2,22 milliards USD de revenus récurrents annuels, en hausse de 17 % d'une année sur l'autre. Les services d'optimisation des capacités et des performances gagnent en pertinence dans les déploiements à forte intensité d'IA qui nécessitent un réglage spécialisé de l'allocation GPU, des niveaux de mémoire et du débit NVMe. Les services de sauvegarde et de reprise après sinistre restent une exigence de base pour les clients réglementés. Ensemble, ces services augmentent la portée et la valeur d'un accord géré. Le marché des services d'infrastructure hyperconvergée gérée évolue vers des offres groupées de services qui répondent simultanément aux besoins de performance, de conformité et de reprise.
Par secteur d'utilisateur final :
le BFSI apporte l'échelle, la santé ajoute de l'élanLes services bancaires, financiers et d'assurance représentaient 21,33 % de la taille du marché des services d'infrastructure hyperconvergée gérée (HCI) en 2026. Le secteur exige une haute disponibilité, des contrôles documentés et une infrastructure privée pour les charges de travail essentielles. Il dispose également d'environnements hérités complexes difficiles à migrer tout en maintenant la continuité de service. Finanz Informatik dessert le groupe financier Sparkassen et a signé un accord Nutanix à long terme en août 2025 pour la migration de machines virtuelles. Son rôle au service de 50 millions de clients illustre l'échelle opérationnelle impliquée dans les décisions d'infrastructure des services financiers. Le support de transition géré est attractif lorsqu'une équipe technologique interne doit réduire le risque de migration tout en maintenant des engagements stricts en matière de disponibilité.
La santé et les sciences de la vie devraient se développer à un CAGR de 12,78 % jusqu'en 2032. Les diagnostics par IA, l'imagerie des systèmes d'archivage et de communication des images et les données de recherche distribuées nécessitent de bonnes performances d'entrée et de sortie, une faible latence et des procédures de reprise fiables. Ces besoins peuvent être difficiles à maintenir de manière cohérente par les équipes internes sur les sites cliniques. Les technologies de l'information et les télécommunications constituent le deuxième segment d'utilisateurs finaux le plus important, car les opérateurs de télécommunications utilisent l'HCI pour la virtualisation des fonctions réseau et les équipes d'entreprise l'utilisent dans des environnements multi-locataires. La demande du gouvernement et de la défense est également soutenue par les exigences d'hébergement souverain, tandis que la fabrication et le commerce de détail utilisent l'HCI en périphérie pour l'automatisation et les applications d'inventaire en temps réel. Le marché des services d'infrastructure hyperconvergée gérée peut répondre à ces besoins variés lorsque le prestataire associe des opérations centralisées à un support au niveau du site. Cette diversité de la demande réduit l'importance de toute application d'utilisateur final unique pour le marché des services d'infrastructure hyperconvergée gérée.

Analyse géographique
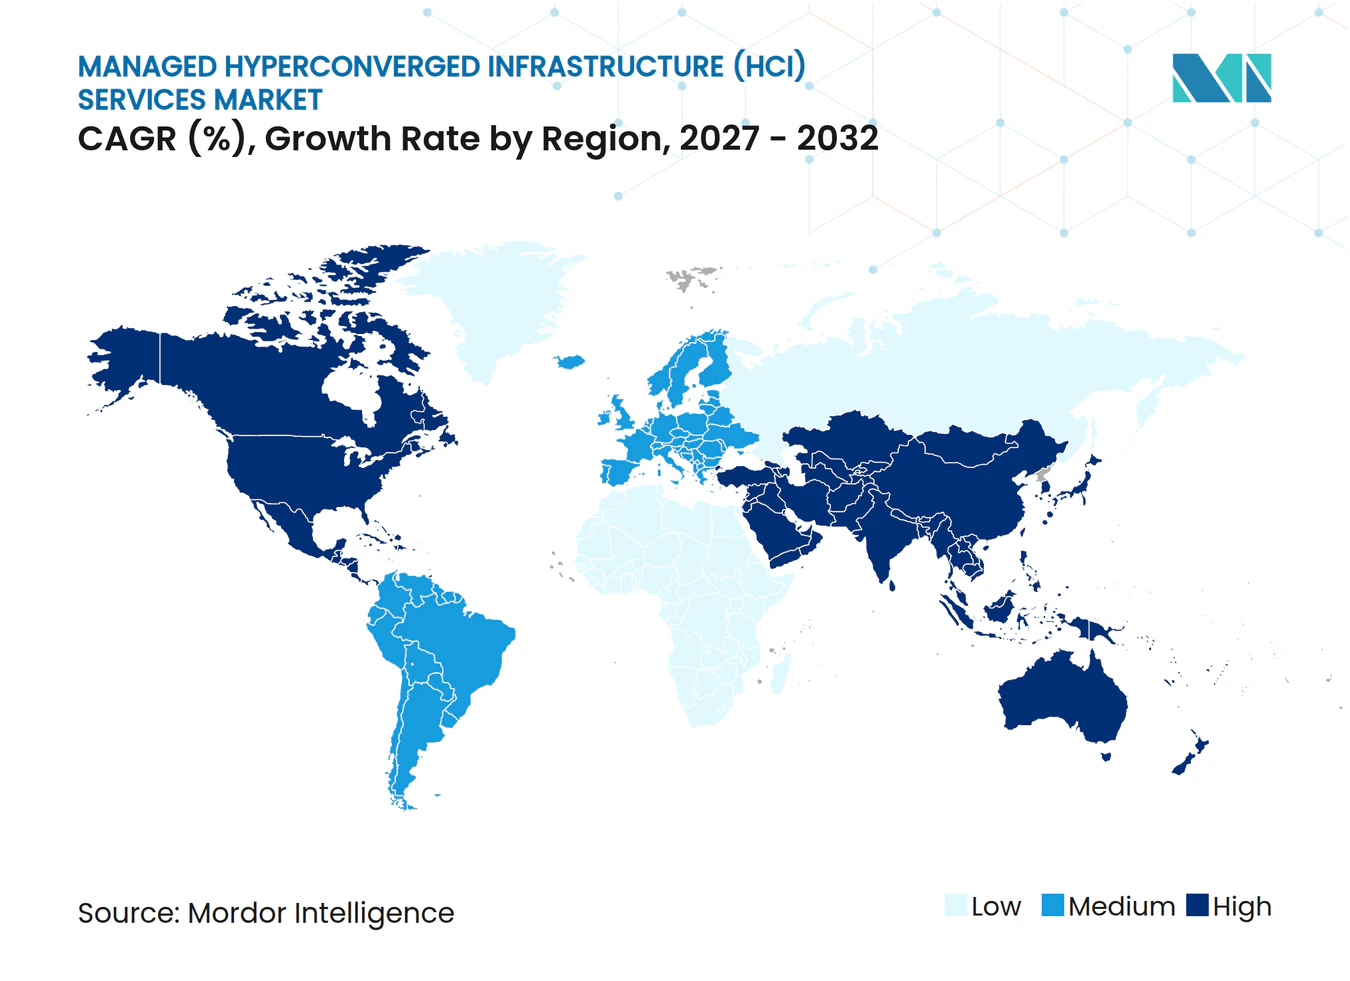
L'Amérique du Nord détenait 41,57 % de la part du marché des services d'infrastructure hyperconvergée gérée (HCI) en 2026. La région dispose d'un large parc d'environnements VMware, de réseaux de prestataires de services gérés matures et de budgets technologiques importants dans les services financiers, la santé et le secteur public. Ces conditions favorisent une utilisation plus large des environnements privés et hybrides gérés. Les offres basées sur la consommation sont également bien établies, les prestataires utilisant une tarification mensuelle par nœud pour remplacer les cycles de renouvellement du capital incertains par des dépenses d'exploitation définies. L'activité de migration de la région donne aux fournisseurs l'opportunité de regrouper l'évaluation, la remise sur plateforme, la gestion du cycle de vie et le support de reprise dans un seul contrat. Cela favorise les partenaires capables de prendre en charge plusieurs hyperviseurs et de travailler sur le parc matériel existant d'un client. Le marché des services d'infrastructure hyperconvergée gérée bénéficie d'une base de clients régionale habituée à externaliser des responsabilités opérationnelles définies.
L'Asie-Pacifique devrait se développer à un CAGR de 12,42 % jusqu'en 2032, ce qui lui confère le taux régional le plus élevé sur le marché des services d'infrastructure hyperconvergée gérée. La Chine, l'Inde et le Japon représentent chacun un schéma de demande différent. Les programmes de souveraineté des technologies de l'information en Chine nécessitent une compatibilité avec les processeurs et systèmes d'exploitation domestiques, ce qui rend les partenariats locaux certifiés importants pour les prestataires. L'Inde connaît une demande significative de la part des organisations BFSI et des initiatives d'infrastructure d'IA. Le Japon connaît une activité de remplacement VMware, notamment la migration par Toshiba I.S. Corporation de 2 200 machines virtuelles vers Nutanix. La région offre aux prestataires la possibilité de proposer des modèles opérationnels pilotés par logiciel, conformes localement et gérés plutôt que d'utiliser une approche standard unique. Le marché des services d'infrastructure hyperconvergée gérée doit donc s'adapter à différentes conditions de conformité, de plateforme et d'exploitation dans toute la région.
La demande en Europe est liée à la souveraineté des données, aux exigences d'infrastructure liées au RGPD et à l'activité de migration VMware dans les organisations du secteur public et du marché intermédiaire. L'Allemagne est un domaine de dépenses central, et l'État de Hesse a attribué un marché public de 92 millions EUR pour des systèmes HCI Nutanix et des services gérés conformément aux exigences de l'Office fédéral allemand de la sécurité de l'information. Au Royaume-Uni, Nine23 s'est associé à Nutanix en juillet 2025 pour fournir un service de cloud géré souverain aux clients gouvernementaux, de sécurité nationale et de défense. L'Amérique du Sud est plus tôt dans son cycle d'adoption, le Brésil soutenant la demande par la numérisation du BFSI et la modernisation des infrastructures publiques. Le Moyen-Orient ajoute de la capacité de centres de données souverains grâce à des programmes en Arabie saoudite et aux Émirats arabes unis. L'Afrique offre une opportunité à plus long terme, bien que la fiabilité du réseau électrique et la capacité spécialisée limitée restent des contraintes pratiques. Ces conditions régionales mixtes rendent les accréditations de conformité locales et les opérations fiables plus importantes qu'un modèle de livraison mondial uniforme. Elles rendent également le marché des services d'infrastructure hyperconvergée gérée plus dépendant de partenaires locaux disposant d'accréditations de conformité reconnues.
Paysage concurrentiel
Concentration du Marché
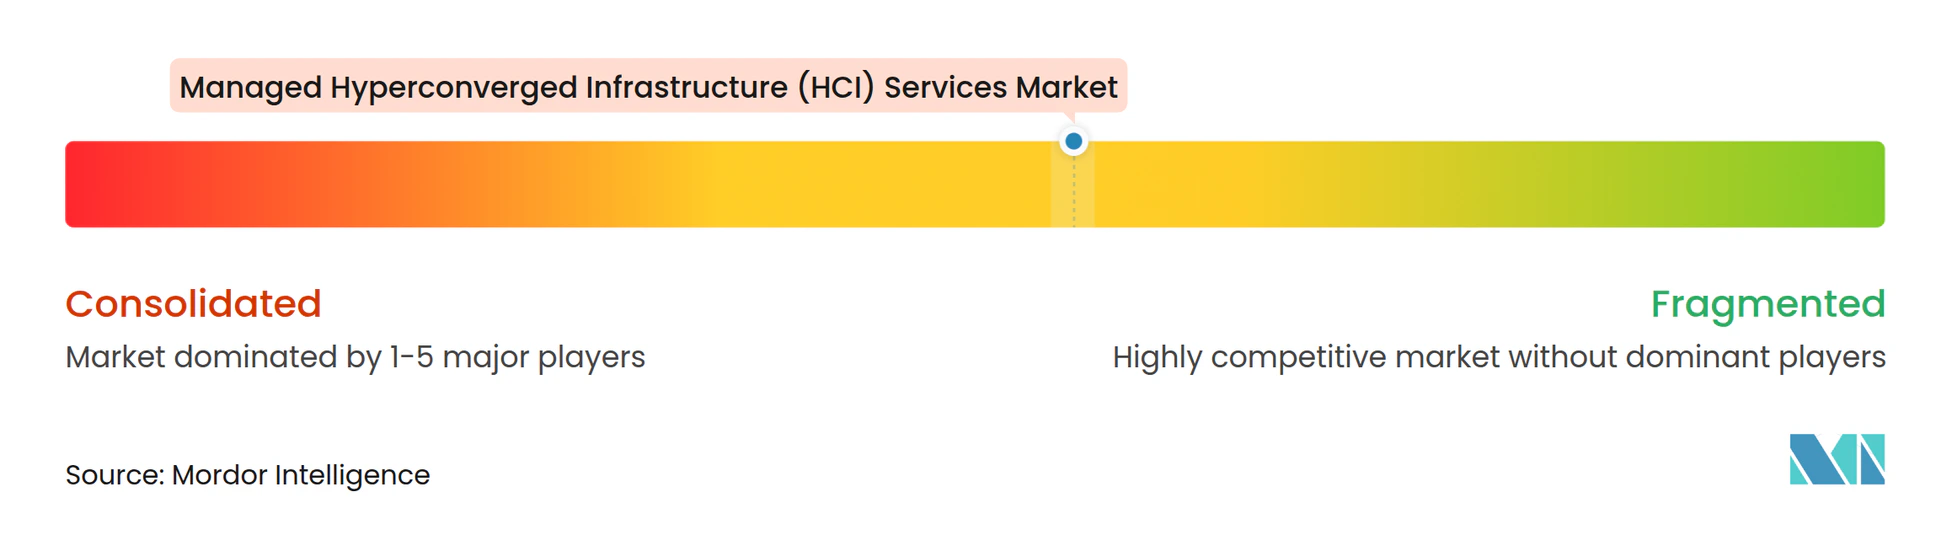
Le marché des services d'infrastructure hyperconvergée gérée (HCI) est modérément concentré dans les comptes d'entreprise. Nutanix, Dell Technologies et Hewlett Packard Enterprise influencent l'orientation des plateformes et les attentes commerciales, tandis que le travail sur le marché intermédiaire et en périphérie reste réparti entre les prestataires de services régionaux et les fournisseurs spécialisés. Les fournisseurs d'entreprise construisent des écosystèmes de partenaires plutôt que de se concurrencer uniquement sur le matériel. Dell a ajouté la prise en charge native de Nutanix AHV à Dell Private Cloud en février 2026, aux côtés des options VMware et Red Hat OpenShift. Cela aide les clients à sélectionner un hyperviseur par charge de travail tout en maintenant les activités de cycle de vie dans un seul cadre de gestion. Des normes telles que SOC 2 Type II, la livraison alignée sur ISO 27001 et la prise en charge du cadre CMMC deviennent des qualifications importantes pour les comptes réglementés.
Nutanix utilise des partenariats pour étendre sa portée matérielle et de services. En mai 2025, Nutanix et Pure Storage ont annoncé une offre intégrée combinant Nutanix Cloud Infrastructure avec Pure Storage FlashArray via NVMe/TCP pour les charges de travail critiques et d'IA. L'arrangement a été validé pour le matériel de Cisco, Dell, HPE, Lenovo et Supermicro, avec Expedient désigné comme premier partenaire concepteur de prestataire de services gérés. Nutanix et Telekom Deutschland ont également introduit une offre de cloud hybride souverain en novembre 2025 combinant le logiciel Nutanix, le matériel Dell et les opérations gérées de Telekom Deutschland. Ces mouvements montrent comment les fournisseurs peuvent transformer les relations matérielles et la capacité opérationnelle locale en canaux pour les services gérés.
Des opportunités subsistent dans les organisations du marché intermédiaire exploitant des environnements VMware et Nutanix mixtes qui manquent d'une observabilité solide. Les environnements souverains et réglementés créent également une demande là où la résidence des données restreint l'utilisation des grandes options de cloud public. L'HCI en périphérie prêt pour les GPU avec gestion à distance devient une catégorie distincte pour les clients qui ne peuvent pas affecter du personnel sur chaque site localement. Scale Computing, StarWind Software, StorMagic et DataCore Software sont en concurrence dans les déploiements plus petits et axés sur la périphérie où la simplicité et le coût par nœud importent plus que l'étendue de la plateforme. SmartX a construit une position en Chine, tandis qu'Arcfra a démontré une activité de remplacement HCI sur des sites de fabrication en Chine, à Taïwan, au Vietnam et en Amérique du Nord. Le marché des services d'infrastructure hyperconvergée gérée (HCI) reste ouvert aux spécialistes, mais les grands fournisseurs conservent un avantage là où les clients nécessitent une plateforme large, des preuves de conformité et un support multi-sites. Sur le marché des services d'infrastructure hyperconvergée gérée, les prestataires spécialisés peuvent encore être compétitifs lorsqu'ils ciblent des tailles de déploiement et des besoins opérationnels que les plateformes d'entreprise ne priorisent pas. Le marché des services d'infrastructure hyperconvergée gérée (HCI) accorde également de la valeur à la capacité d'un prestataire à accompagner les clients tout au long de la migration et de la période de service continue.
Leaders du secteur des services d'infrastructure hyperconvergée gérée (HCI)
-
Nutanix, Inc.
-
Dell Technologies Inc.
-
Broadcom Inc.
-
Hewlett Packard Enterprise Development LP
-
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Infrastructure Hyperconvergée Gérée (HCI) Entreprises couvertes dans ce rapport
- Nutanix, Inc.
- Dell Technologies Inc.
- Broadcom Inc.
- Hewlett Packard Enterprise Development LP
- Cisco Systems, Inc.
- Microsoft Corporation
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- NetApp, Inc.
- International Business Machines Corporation
- Fujitsu Limited
- NEC Corporation
- Hitachi Vantara LLC
- Super Micro Computer, Inc.
- Scale Computing, Inc.
- StarWind Software, Inc.
- StorMagic Ltd.
- DataCore Software Corporation
- Sangfor Technologies Inc.
- Quantum Corporation
- Diamanti, Inc.
Développements industriels récents dans Marché des Services d'Infrastructure Hyperconvergée Gérée (HCI)
- Août 2026 : Nutanix a déclaré un chiffre d'affaires du quatrième trimestre de l'exercice 2026 de 757,1 millions USD, des revenus récurrents annuels de 2,55 milliards USD et des marges opérationnelles ajustées de 26,2 %. Elle a guidé un chiffre d'affaires pour l'exercice 2027 de 3,18 milliards USD à 3,23 milliards USD, l'activité de migration VMware et l'adoption du stockage externe soutenant la demande.
- Juillet 2026 : Dell Technologies a atteint la disponibilité générale de l'intégration PowerStore pour la plateforme Nutanix Cloud. Cette option a offert aux clients un deuxième choix de stockage Dell aux côtés de PowerFlex pour les environnements Nutanix AHV, avec Nutanix Prism assurant la gestion unifiée et Dell Private Cloud gérant le déploiement AHV et l'automatisation du cycle de vie.
- Mai 2026 : Nutanix et Pure Storage ont célébré un an depuis leur partenariat combinant Nutanix Cloud Infrastructure avec Pure Storage FlashArray via NVMe/TCP. L'offre prenait en charge les charges de travail critiques et d'IA sur du matériel validé de Cisco, Dell, HPE, Lenovo et Supermicro.
- Février 2026 : Dell a lancé Dell Private Cloud avec la prise en charge native de Nutanix AHV aux côtés des options de plans directeurs VMware et Red Hat OpenShift. La plateforme d'automatisation Dell a automatisé la gestion de l'infrastructure du Jour 0 au Jour 2 et a permis la sélection de l'hyperviseur au niveau de la charge de travail depuis un portail en libre-service.
Portée du rapport mondial sur le marché des services d'infrastructure hyperconvergée gérée (HCI)
Le marché des services d'infrastructure hyperconvergée gérée (HCI) englobe les offres de services professionnels et gérés par lesquelles des prestataires tiers, notamment des sociétés de services informatiques, des prestataires de services gérés (MSP), des intégrateurs de systèmes, des partenaires alignés sur les hyperscalers et les fournisseurs HCI eux-mêmes, conçoivent, déploient, exploitent, surveillent, optimisent et prennent en charge des environnements HCI pour le compte des entreprises.
Le marché des services HCI gérés est segmenté par composant (infrastructure matérielle, logiciels HCI et plan de contrôle, services gérés et services professionnels), type de service (services de gestion d'infrastructure, services de surveillance et d'observabilité, services de gestion de la sécurité et de la conformité, services de sauvegarde et de reprise après sinistre, services d'optimisation des capacités et des performances, et services de migration et de modernisation), utilisateur final (services bancaires, financiers et d'assurance, technologies de l'information et télécommunications, santé et sciences de la vie, gouvernement et défense, fabrication, commerce de détail et biens de consommation, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Infrastructure matérielle |
| Logiciels HCI et plan de contrôle |
| Services gérés |
| Services professionnels |
| Services de gestion d'infrastructure |
| Services de surveillance et d'observabilité |
| Services de gestion de la sécurité et de la conformité |
| Services de sauvegarde et de reprise après sinistre |
| Services d'optimisation des capacités et des performances |
| Services de migration et de modernisation |
| Services bancaires, financiers et d'assurance |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et défense |
| Fabrication |
| Commerce de détail et biens de consommation |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Israël | |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Infrastructure matérielle | |
| Logiciels HCI et plan de contrôle | ||
| Services gérés | ||
| Services professionnels | ||
| Par type de service | Services de gestion d'infrastructure | |
| Services de surveillance et d'observabilité | ||
| Services de gestion de la sécurité et de la conformité | ||
| Services de sauvegarde et de reprise après sinistre | ||
| Services d'optimisation des capacités et des performances | ||
| Services de migration et de modernisation | ||
| Par secteur d'utilisateur final | Services bancaires, financiers et d'assurance | |
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et défense | ||
| Fabrication | ||
| Commerce de détail et biens de consommation | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Israël | ||
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'infrastructure hyperconvergée gérée ?
Le marché des services d'infrastructure hyperconvergée gérée était évalué à 21,94 milliards USD en 2026 et devrait atteindre 43,48 milliards USD d'ici 2032.
Qu'est-ce qui stimule l'adoption des services HCI gérés ?
L'activité de migration VMware, la demande d'opérations cloud hybrides et privées, les besoins en infrastructure prête pour l'IA et des exigences de reprise plus strictes sont des facteurs clés.
Quel composant est en tête des services HCI gérés ?
Les services gérés détenaient 72,29 % des revenus en 2026 et devraient se développer à un CAGR de 12,46 % jusqu'en 2032.
Quel type de service devrait se développer le plus rapidement ?
Les services de surveillance et d'observabilité devraient se développer à un CAGR de 12,86 % jusqu'en 2032, les organisations accordant la priorité aux opérations proactives.
Quel secteur d'utilisateur final présente la plus grande demande de services HCI gérés ?
Les services bancaires, financiers et d'assurance détenaient 21,33 % des revenus en 2026 en raison des exigences de disponibilité, de contrôle et d'infrastructure privée.
Quelle région devrait se développer le plus rapidement pour les services HCI gérés ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,42 % jusqu'en 2032, soutenue par les programmes de souveraineté, la demande d'infrastructure d'IA et les projets de migration.