
Marktgröße und Marktanteil für Managed Hyperconverged Infrastructure (HCI) Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 24.68 Milliarden US-Dollar |
| Marktgröße (2032) | 43.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.99 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Hyperconverged Infrastructure (HCI) Services von Mordor Intelligence
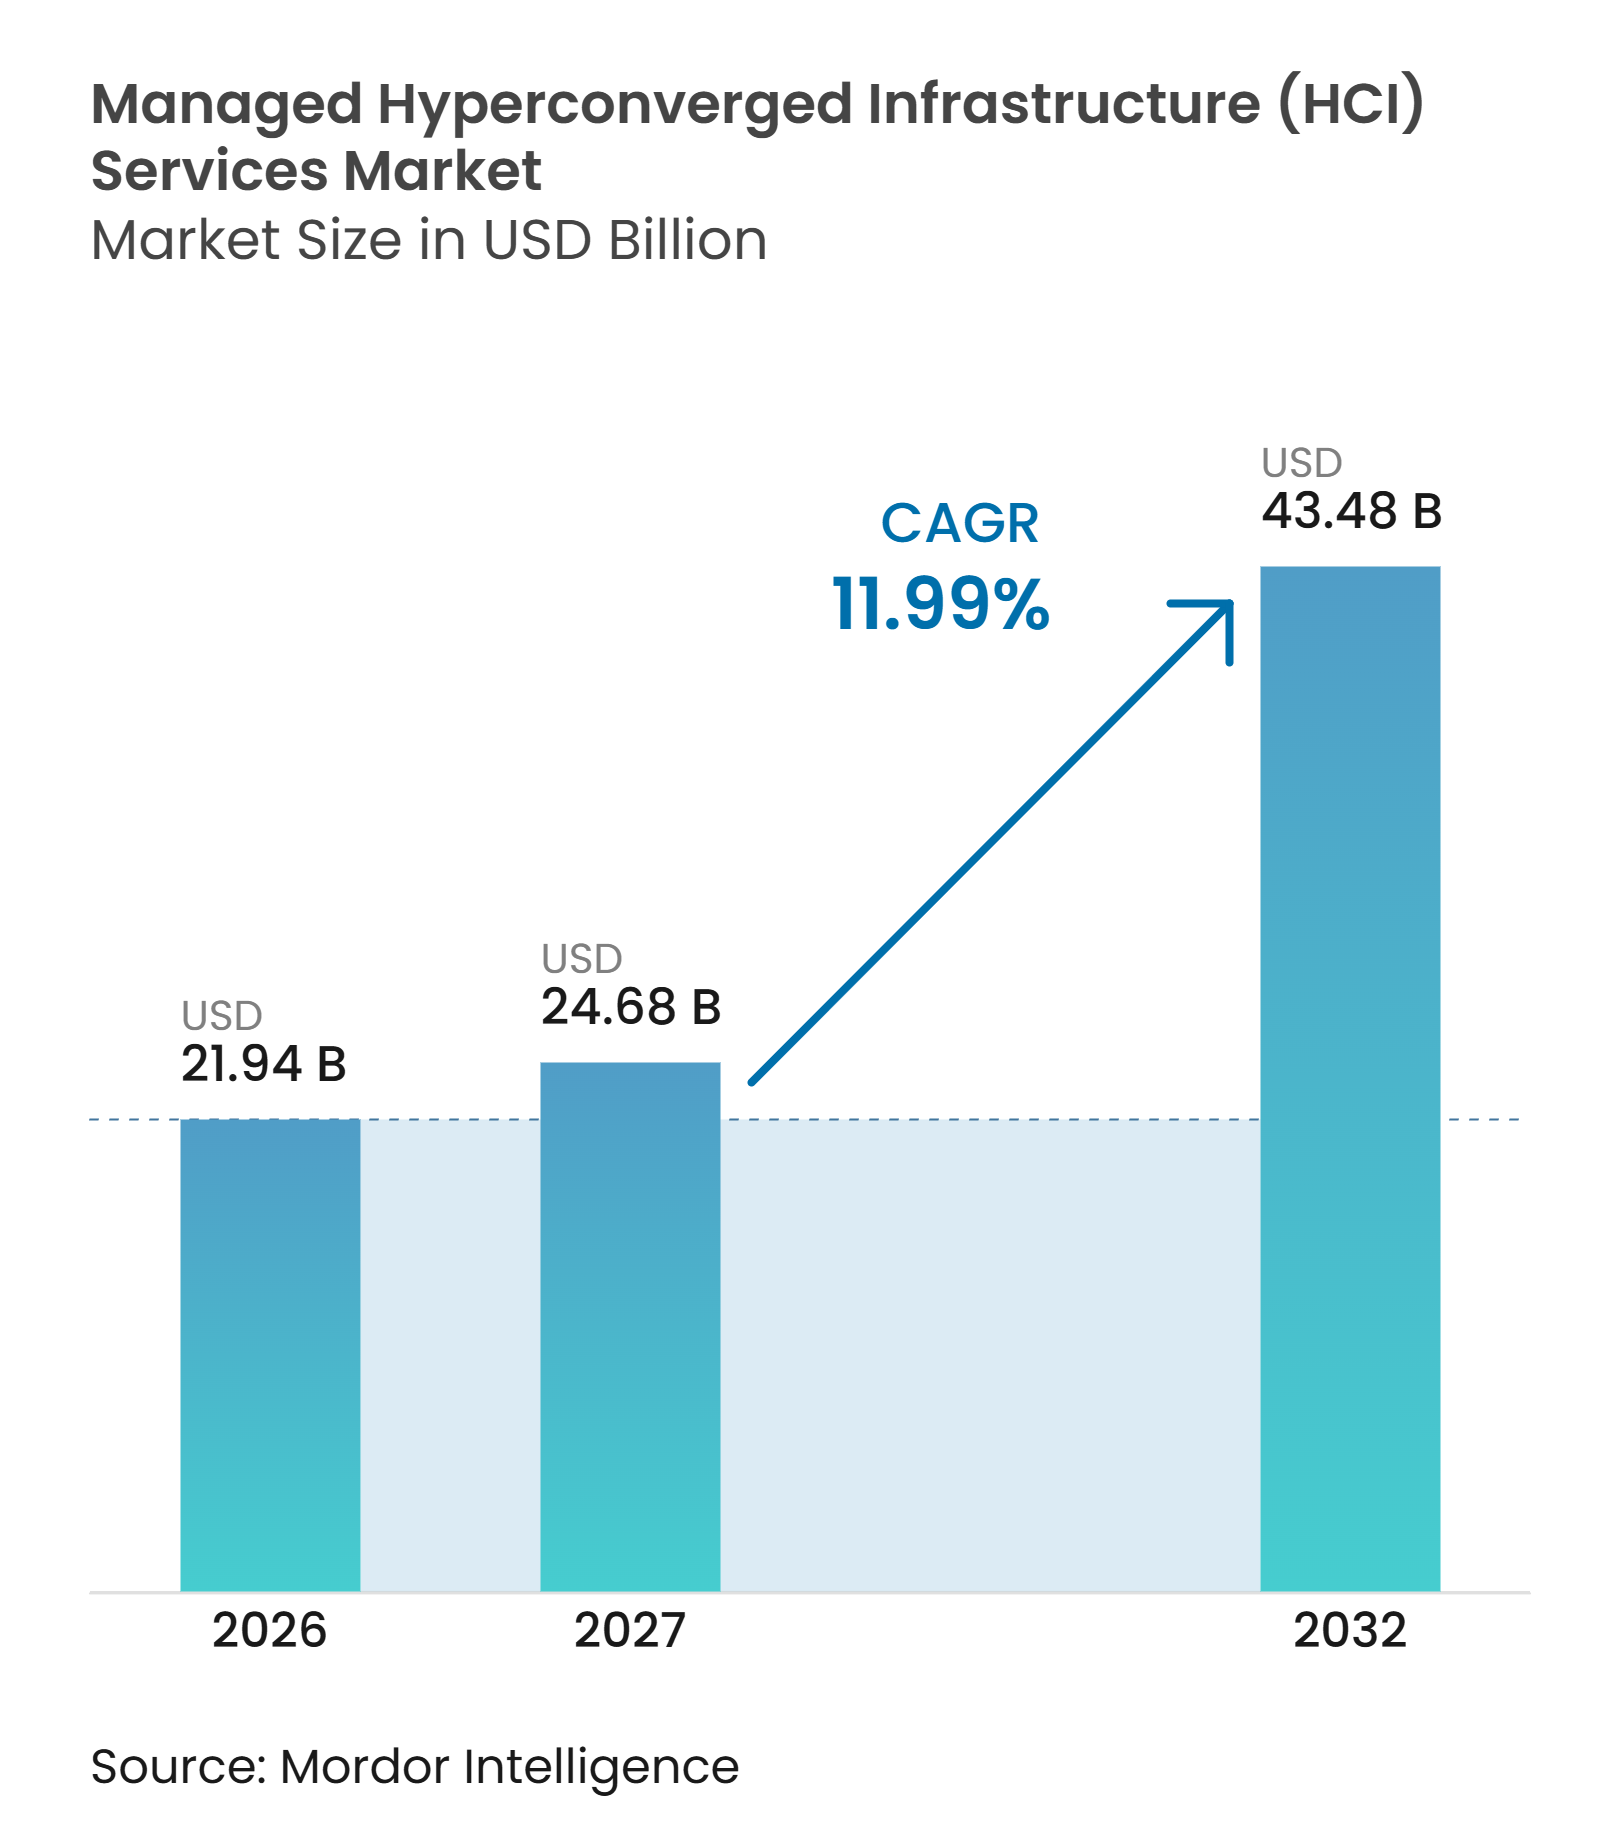
Die Marktgröße für Managed Hyperconverged Infrastructure Services (HCI) wird im Jahr 2026 auf 21,94 Milliarden USD geschätzt und soll bis 2032 einen Wert von 43,48 Milliarden USD erreichen, was einer CAGR von 11,99 % zwischen 2027 und 2032 entspricht. Die Änderungen an der VMware-Lizenzierung haben die Dringlichkeit von Virtualisierungsentscheidungen erhöht und mehr Unternehmen in Richtung extern verwalteter Infrastrukturlösungen gelenkt. Viele Unternehmen bewerten Hypervisor-Alternativen, während sie versuchen, den Aufbau spezialisierter Betriebsteams während einer Migration zu vermeiden. Dies hat die Rolle von Anbietern erweitert, die private, hybride und verteilte Infrastrukturen im Rahmen mehrjähriger Servicevereinbarungen verwalten können. KI-Workloads, Datenschutzbedürfnisse und Souveränitätsanforderungen erhöhen ebenfalls den Stellenwert lokaler Betriebsabläufe, Wiederherstellungsfähigkeiten und Infrastrukturen, die ohne vollständigen Austausch aufgerüstet werden können. Der Markt für Managed Hyperconverged Infrastructure Services begünstigt daher Anbieter, die Plattformauswahl, operative Verantwortung und Unterstützung für regulierte Workloads kombinieren.
Wichtigste Erkenntnisse des Berichts
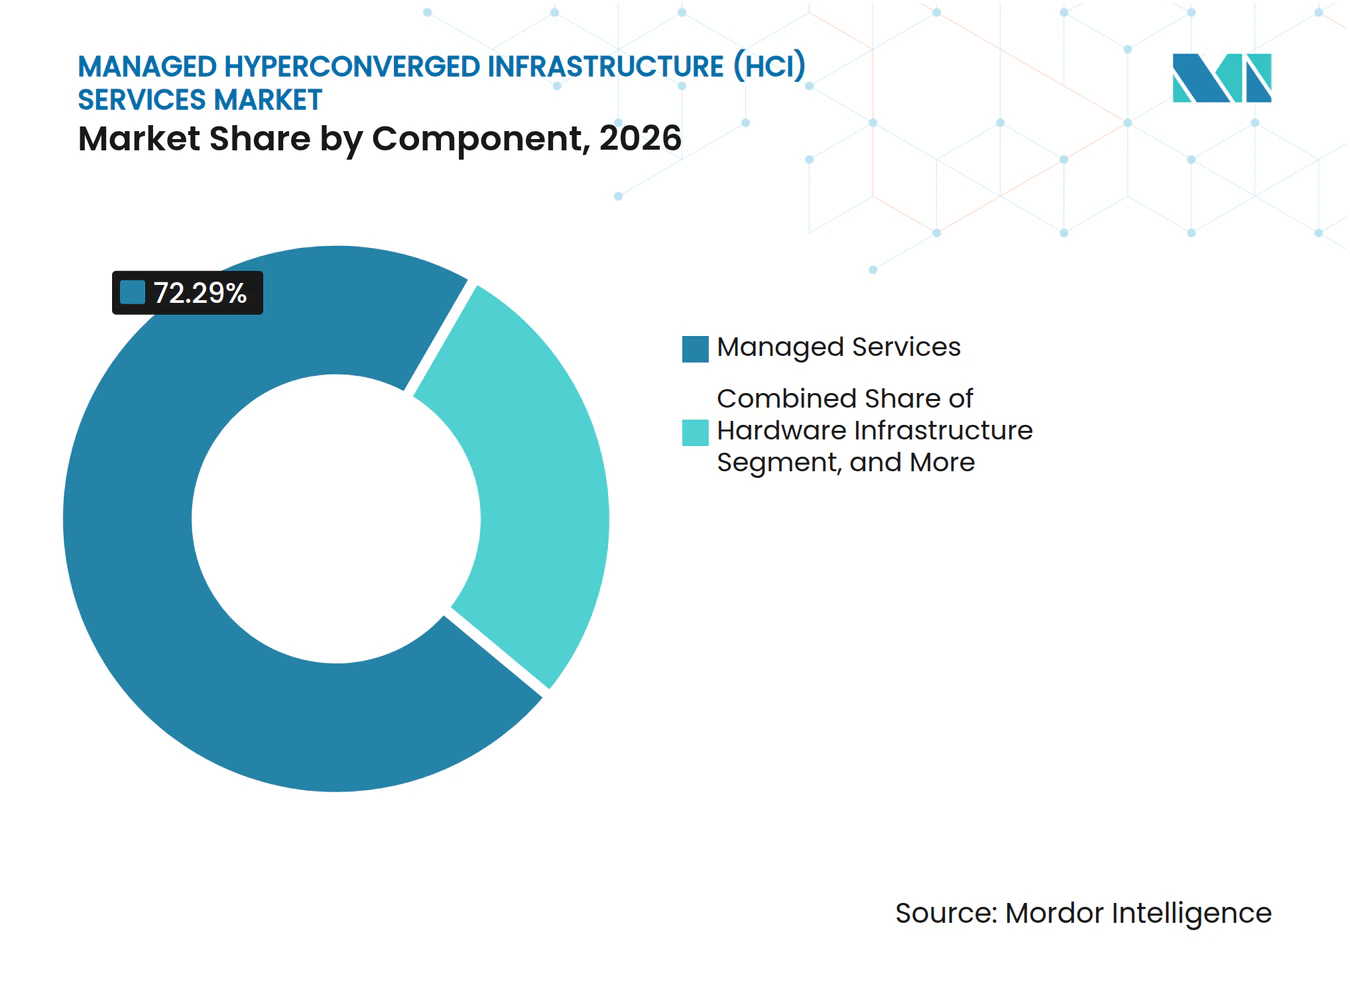
- Nach Komponente hielt Managed Services im Jahr 2026 einen Marktanteil von 72,29 % am Markt für Managed Hyperconverged Infrastructure Services und soll bis 2032 mit einer CAGR von 12,46 % wachsen.
- Nach Servicetyp entfielen auf Infrastrukturverwaltungsdienste im Jahr 2026 24,75 % des Umsatzes, während Überwachungs- und Observability-Dienste bis 2032 voraussichtlich mit einer CAGR von 12,86 % wachsen werden.
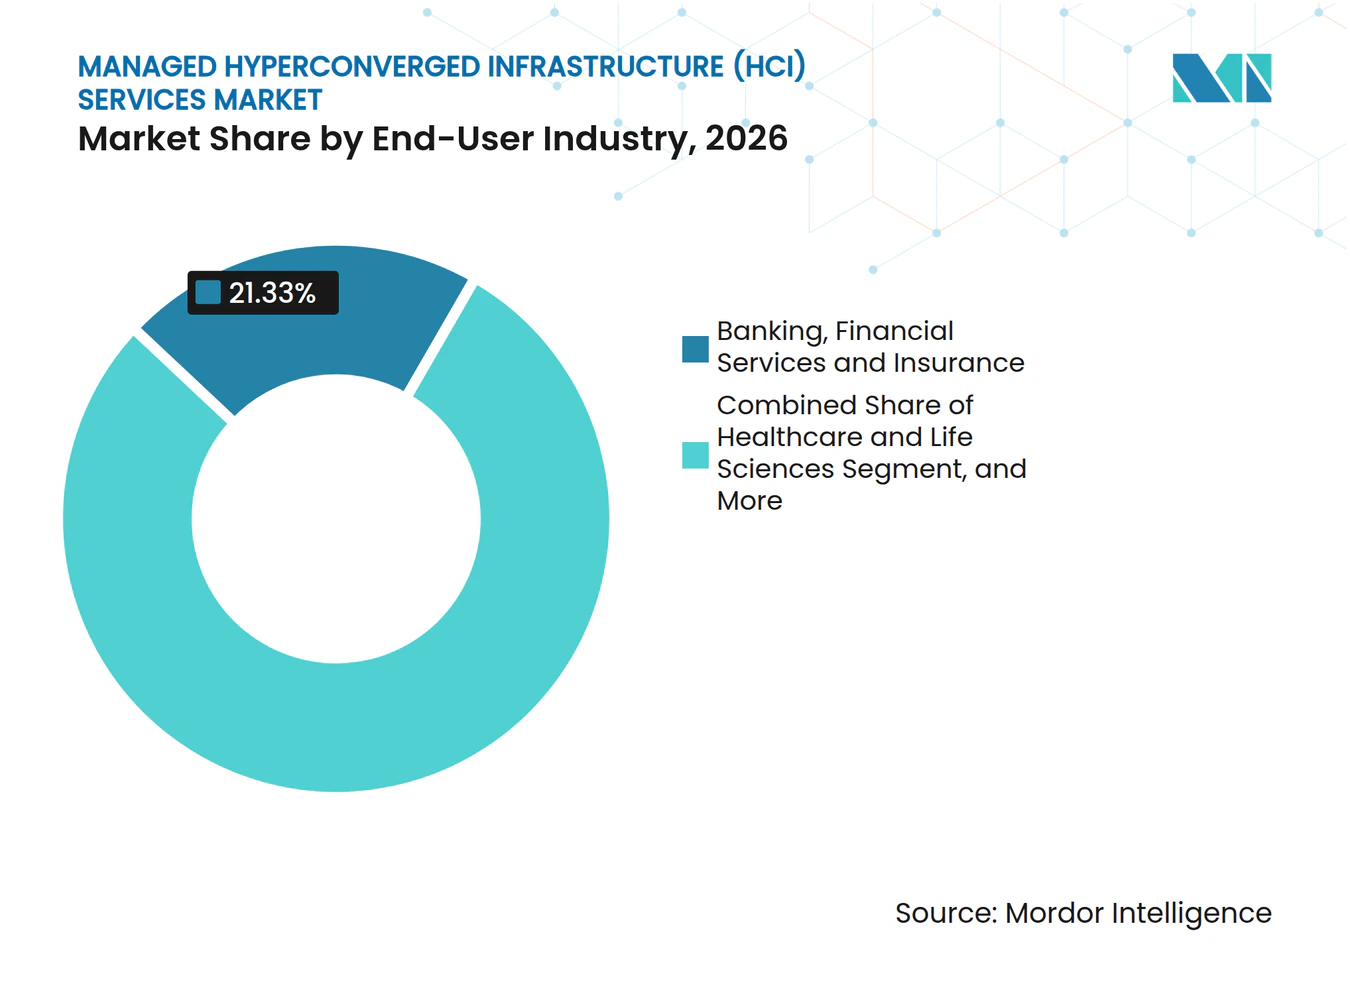
- Nach Endnutzerbranche hielt Banking, Finanzdienstleistungen und Versicherungen im Jahr 2026 einen Umsatzanteil von 21,33 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 12,78 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,57 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,42 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Managed Hybrid- und Private-Cloud-Betrieb | +3.5% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-fähige Infrastruktur und Einführung containerisierter Workloads | +2.2% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Datenschutz und Notfallwiederherstellung | +2.0% | Global, compliance-intensiv in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Edge- und Remote-Branch-Workloads | +1.5% | Asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wandel von Investitionsausgaben hin zu verbrauchsbasierter Infrastruktur | +1.2% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Mangel an spezialisierten Fachkräften im Infrastrukturbetrieb | +0.8% | Global, am ausgeprägtesten in Südamerika, dem Nahen Osten und Afrika sowie kleineren Märkten im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Managed Hybrid- und Private-Cloud-Betrieb
Die Änderungen von Broadcom an der VMware-Lizenzierung haben einen breiteren Bedarf an Anbietern von Managed Hyperconverged Infrastructure Services (HCI) geschaffen. Unternehmen müssen höhere Verlängerungskosten und die praktische Arbeit der Bewertung alternativer Hypervisoren bewältigen. Die Auslagerung der Verwaltungsebene kann den Bedarf reduzieren, tiefgreifendes operatives Fachwissen intern neu aufzubauen. Dell stellte seine Private Cloud Ende 2025 mit Blueprints für VMware, Nutanix AHV und Red Hat OpenShift zur Verfügung, während seine Automatisierungsplattform Lifecycle-Aktivitäten von Tag 0 bis Tag 2 abdeckt.[1] Finanz Informatik unterzeichnete im August 2025 eine langfristige Nutanix-Managed-Services-Vereinbarung für die Migration virtueller Maschinen in seinen Rechenzentren. Das Engagement zeigt, warum Organisationen mit großen und regulierten Umgebungen Managed Partner für Migrationsarbeiten einsetzen, anstatt diese ausschließlich mit internem Personal durchzuführen.
KI-fähige Infrastruktur und Einführung containerisierter Workloads
KI-Inferenz und containerisierte Workloads verändern den Umfang von Managed-HCI-Verträgen. Unternehmen benötigen zunehmend GPU-fähige Knoten, Kubernetes-Ebenen und detailliertere Telemetrie, als frühere Vereinbarungen erforderten. Cisco stellte fest, dass nur 13 % der Unternehmen angaben, bereit zu sein, KI im großen Maßstab zu unterstützen, wobei Infrastrukturbeschränkungen als zentrales Hindernis identifiziert wurden. Cisco führte im November 2025 Unified Edge mit CPU- und GPU-Konfigurationen, NVMe-Speicher und SD-WAN-Netzwerken für verteilte KI-Inferenz ein.[2] Die Plattform wurde so konzipiert, dass sie mit Managed Service Providern als Unternehmens-Bereitstellungsebene zusammenarbeitet. Bestehende Kunden können daher eine Managed-Vereinbarung auf KI-Infrastruktur ausweiten, anstatt einen weiteren Spezialanbieter zu koordinieren.
Steigende Anforderungen an Datenschutz und Notfallwiederherstellung
Datenschutz- und Wiederherstellungsanforderungen entwickeln sich von optionalen Ergänzungen zu zentralen Bestandteilen von Managed-Service-Vereinbarungen. Die NIS2-Richtlinie der Europäischen Union hat Cybersicherheitspflichten für mehr als 160.000 Einrichtungen ausgeweitet und die Bedeutung von Kontinuitäts- und Wiederherstellungs-Serviceniveaus für kritische Betreiber erhöht. In den Vereinigten Staaten verpflichtet das Cybersecurity Maturity Model Certification-Rahmenwerk Organisationen der Verteidigungslieferkette zur Aufrechterhaltung nachweisbarer Wiederherstellungsfähigkeiten. Diese Verpflichtungen machen Backup, Notfallwiederherstellung und Compliance-Management im Markt für Managed Hyperconverged Infrastructure Services relevanter. Die Budgetbegründung ist zunehmend an die Erfüllung regulatorischer Anforderungen geknüpft, anstatt routinemäßige IT-Kosten zu senken. Dies kann die Nachfrage widerstandsfähiger machen als diskretionäre Infrastrukturausgaben, wenn sich die Geschäftsbedingungen verschlechtern.
Ausweitung von Edge- und Remote-Branch-Workloads
Edge Computing erweitert Managed HCI auf Standorte, die zuvor von einfachen Branch-Appliances bedient wurden. Cisco zitierte eine IDC EdgeView-Umfrage aus dem Jahr 2025, in der 53 % der Organisationen planten, Edge Computing für KI aufzurüsten. Dieselbe Quelle gab an, dass das Edge-Datenvolumen von Unternehmen bis 2027 1,6 Petabyte pro Organisation erreichen könnte. Einzelhandels-, Fertigungs- und Logistikstandorte können ein zentralisiertes Management über Hunderte von verteilten Knoten erfordern. Strom-, Kühlungs- und physische Sicherheitsbeschränkungen machen den Betrieb dieser Standorte mit lokalen Teams schwierig. Diese Einschränkungen schaffen Nachfrage nach Anbietern, die die Flotte aus der Ferne überwachen, sichern und warten können.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anbieterabhängigkeit und Reibungsverluste bei der Hypervisor-Migration | -2.1% | Global, am ausgeprägtesten in großen nordamerikanischen und europäischen Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Unvorhersehbare Wirtschaftlichkeit bei unausgewogenem Compute- und Speicherwachstum | -1.3% | Global, mit der höchsten Kostensensitivität im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Strom-, Kühlungs- und physische Sicherheitsbeschränkungen an verteilten Edge-Standorten | -0.9% | Asiatisch-pazifischer Raum als Kern, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Bedenken der Kunden hinsichtlich Anbieterabhängigkeit und Ausstiegskosten | -0.7% | Global, insbesondere in risikoaversen regulierten Sektoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anbieterabhängigkeit und Reibungsverluste bei der Hypervisor-Migration
Die Disruption, die die Einführung von Managed HCI fördert, kann Entscheidungen auch verzögern, wenn ein Unternehmen stark in ein bestimmtes Hypervisor-Ökosystem investiert hat. Organisationen, die vSAN-integrierte Appliances verwenden, müssen möglicherweise Kapital aufwenden, um ihre installierte Architektur zu verlassen. Diese Kosten können die Betriebsvorteile eines Wechsels zu einem Managed-Modell teilweise aufwiegen. Dell gab an, dass 52 % der befragten IT-Führungskräfte mehrere Hypervisor-Optionen evaluierten, um eine Abhängigkeit zu vermeiden. Der Multi-Hypervisor-Ansatz der Private Cloud erkennt den Bedarf an Wahlmöglichkeiten an, aber ein Übergang erfordert dennoch Professional Services und eine sorgfältige Implementierung. Längere Projektzeiträume können das wahrgenommene Risiko erhöhen und Vertragsabschlüsse im Markt für Managed Hyperconverged Infrastructure Services verzögern.
Unvorhersehbare Wirtschaftlichkeit bei unausgewogenem Compute- und Speicherwachstum
HCI kann teuer werden, wenn sich Compute- und Speicherbedarf sehr unterschiedlich entwickeln. Ein datenintensiver Analyse- oder KI-Inferenz-Workload benötigt möglicherweise eine erhebliche Speichererweiterung ohne vergleichbaren Bedarf an zusätzlichem Compute. Die knotenbasierte Skalierung kann erfordern, dass beide Ressourcen gemeinsam erweitert werden, was zu ungenutzten Kapazitäten führen kann. Diese Problematik ist besonders relevant für Kunden, die Managed HCI gegenüber softwaregesteuerten oder speicherdesaggregierten Alternativen abwägen. Sie kann auch ein Margenproblem für einen Anbieter schaffen, wenn sich das Workload-Profil eines Kunden nach Vertragsbeginn verändert. Vertragsrevisionen unter diesen Bedingungen können zu Reibungsverlusten führen und die Wahrscheinlichkeit einer unkomplizierten Verlängerung verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Managed Services führen das Umsatzmodell anManaged Services hielt im Jahr 2026 einen Umsatzanteil von 72,29 % und soll bis 2032 mit einer CAGR von 12,46 % wachsen. Die Position spiegelt die Kundenpräferenz wider, die vollständige operative Verantwortung zu übertragen, anstatt einem internen Team begrenzte Unterstützung hinzuzufügen. Anbieter verwalten Überwachung, Lifecycle-Arbeiten, Kapazitätsplanung, Sicherheitsaktivitäten und Wiederherstellungsprozesse im Rahmen einer einzigen Servicebeziehung. Diese Struktur verlagert den kommerziellen Schwerpunkt von der einmaligen Infrastrukturbereitstellung hin zu wiederkehrenden Betriebsverpflichtungen. Hewlett Packard Enterprise meldete eine annualisierte Umsatzlaufrate von 3,2 Milliarden USD für GreenLake am Ende des Geschäftsjahres 2025, ein Anstieg von 62 % im Jahresvergleich, während Software und Services mehr als 70 % des jährlich wiederkehrenden Umsatzes überstiegen.[3] Das Ergebnis verdeutlicht, warum Plattformanbieter dem wiederkehrenden Serviceumsatz eine größere Bedeutung beimessen.
Die Nachfrage nach HCI-Software und Steuerungsebene folgt unterschiedlichen Bedürfnissen in verschiedenen Regionen. Souveräne Cloud-Umgebungen legen Wert auf Software, die nicht von externer Telemetrie abhängt, während kostensensible Käufer im asiatisch-pazifischen Raum häufig Softwarelizenzen für Standard-Serverhardware suchen. Hardware-Infrastruktur wird ebenfalls breiter, da ARM-basierte Knoten auf validierten HCI-Kompatibilitätslisten erscheinen. Professional Services bleibt notwendig, da das Migrationsdesign über mehrere Standorte und virtuelle Maschinenumgebungen hinweg schwer zu standardisieren ist. Diese verwandten Komponenten unterstützen das Managed-Services-Angebot, anstatt es zu ersetzen. Die Managed-Hyperconverged-Infrastructure-Services-Branche wird daher zunehmend durch die Fähigkeit definiert, eine vollständige Umgebung über die Zeit zu betreiben. Der Markt für Managed Hyperconverged Infrastructure Services belohnt auch Anbieter, die Migrationskompetenz mit fortlaufender operativer Verantwortung verbinden können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicetyp:
Observability verändert VertragsprioritätenInfrastrukturverwaltungsdienste hielten im Jahr 2026 einen Umsatzanteil von 24,75 %. Die Kategorie umfasst routinemäßige Lifecycle-Arbeiten für virtuelle Maschinen, Patching und Kapazitätsbereitstellung, die in installierten HCI-Umgebungen weiterhin unverzichtbar sind. Überwachungs- und Observability-Dienste sollen bis 2032 mit einer CAGR von 12,86 % wachsen. Käufer gehen über die reaktive Störungsbehandlung hinaus hin zu Plattformen, die Ressourcenkonflikte früher erkennen und KI-gestützte Betriebsabläufe unterstützen. DartPoints trat im Oktober 2025 dem Nutanix Elevate Service Provider Program bei und positionierte seinen Managed-Private-Cloud-Service rund um HIPAA-, SOC 1-, SOC 2-, SOC 3-, PCI-DSS- und HITECH-Compliance. Das Beispiel zeigt, wie Audit-Bereitschaft neben technischer Leistung zu einem Service-Differenzierungsmerkmal wird.
Sicherheits- und Compliance-Verwaltungsdienste gewinnen an Bedeutung, da NIS2 und US-amerikanische Cybersicherheitsanforderungen die Erwartungen an Wiederherstellung und Audit-Nachweise erhöhen. Migrations- und Modernisierungsdienste profitieren ebenfalls von laufenden VMware-Ersatzprojekten. Nutanix berichtete, dass im Geschäftsjahr 2025 mehr als 2.700 Nettoneukunden hinzugekommen sind und ein jährlich wiederkehrender Umsatz von 2,22 Milliarden USD verzeichnet wurde, ein Anstieg von 17 % im Jahresvergleich. Kapazitäts- und Leistungsoptimierungsdienste gewinnen in KI-intensiven Deployments an Relevanz, die eine spezialisierte Abstimmung der GPU-Zuweisung, Speicherebenen und NVMe-Durchsatz erfordern. Backup- und Notfallwiederherstellungsdienste bleiben eine Grundanforderung für regulierte Kunden. Zusammen erhöhen diese Dienste den Umfang und den Wert einer Managed-Vereinbarung. Der Markt für Managed Hyperconverged Infrastructure Services entwickelt sich hin zu Service-Bündeln, die Leistungs-, Compliance- und Wiederherstellungsanforderungen gemeinsam adressieren.
Nach Endnutzerbranche:
BFSI liefert Skalierung, Gesundheitswesen fügt Dynamik hinzuBanking, Finanzdienstleistungen und Versicherungen machten im Jahr 2026 21,33 % der Marktgröße für Managed Hyperconverged Infrastructure Services aus. Der Sektor erfordert hohe Verfügbarkeit, dokumentierte Kontrollen und private Infrastruktur für Kern-Workloads. Er verfügt auch über komplexe Legacy-Umgebungen, die schwer zu migrieren sind, während die Servicekontinuität aufrechterhalten wird. Finanz Informatik bedient die Sparkassen-Finanzgruppe und unterzeichnete im August 2025 eine langfristige Nutanix-Vereinbarung für die Migration virtueller Maschinen. Seine Rolle bei der Betreuung von 50 Millionen Kunden zeigt den operativen Umfang, der bei Infrastrukturentscheidungen im Finanzdienstleistungsbereich involviert ist. Managed-Migrationsunterstützung ist attraktiv, wenn ein internes Technologieteam das Migrationsrisiko reduzieren muss, während strenge Verfügbarkeitsverpflichtungen eingehalten werden.
Gesundheitswesen und Biowissenschaften sollen bis 2032 mit einer CAGR von 12,78 % wachsen. KI-Diagnostik, Bildarchivierungs- und Kommunikationssystem-Bildgebung sowie verteilte Forschungsdaten erfordern starke Ein- und Ausgabeleistung, niedrige Latenz und zuverlässige Wiederherstellungsverfahren. Diese Anforderungen können für interne Teams schwer sein, konsistent über klinische Standorte hinweg aufrechtzuerhalten. IT und Telekommunikation ist das zweitgrößte Endnutzersegment, da Telekommunikationsanbieter HCI für die Virtualisierung von Netzwerkfunktionen nutzen und Unternehmensteams es in mandantenfähigen Umgebungen einsetzen. Die Nachfrage aus Regierung und Verteidigung wird ebenfalls durch souveräne Hosting-Anforderungen unterstützt, während Fertigung und Einzelhandel Edge-HCI für Automatisierung und Echtzeit-Inventaranwendungen nutzen. Der Markt für Managed Hyperconverged Infrastructure Services kann diese vielfältigen Anforderungen erfüllen, wenn der Anbieter zentralisierten Betrieb mit standortbezogenem Support kombiniert. Diese Breite der Nachfrage verringert die Bedeutung einer einzelnen Endnutzeranwendung für den Markt für Managed Hyperconverged Infrastructure Services.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
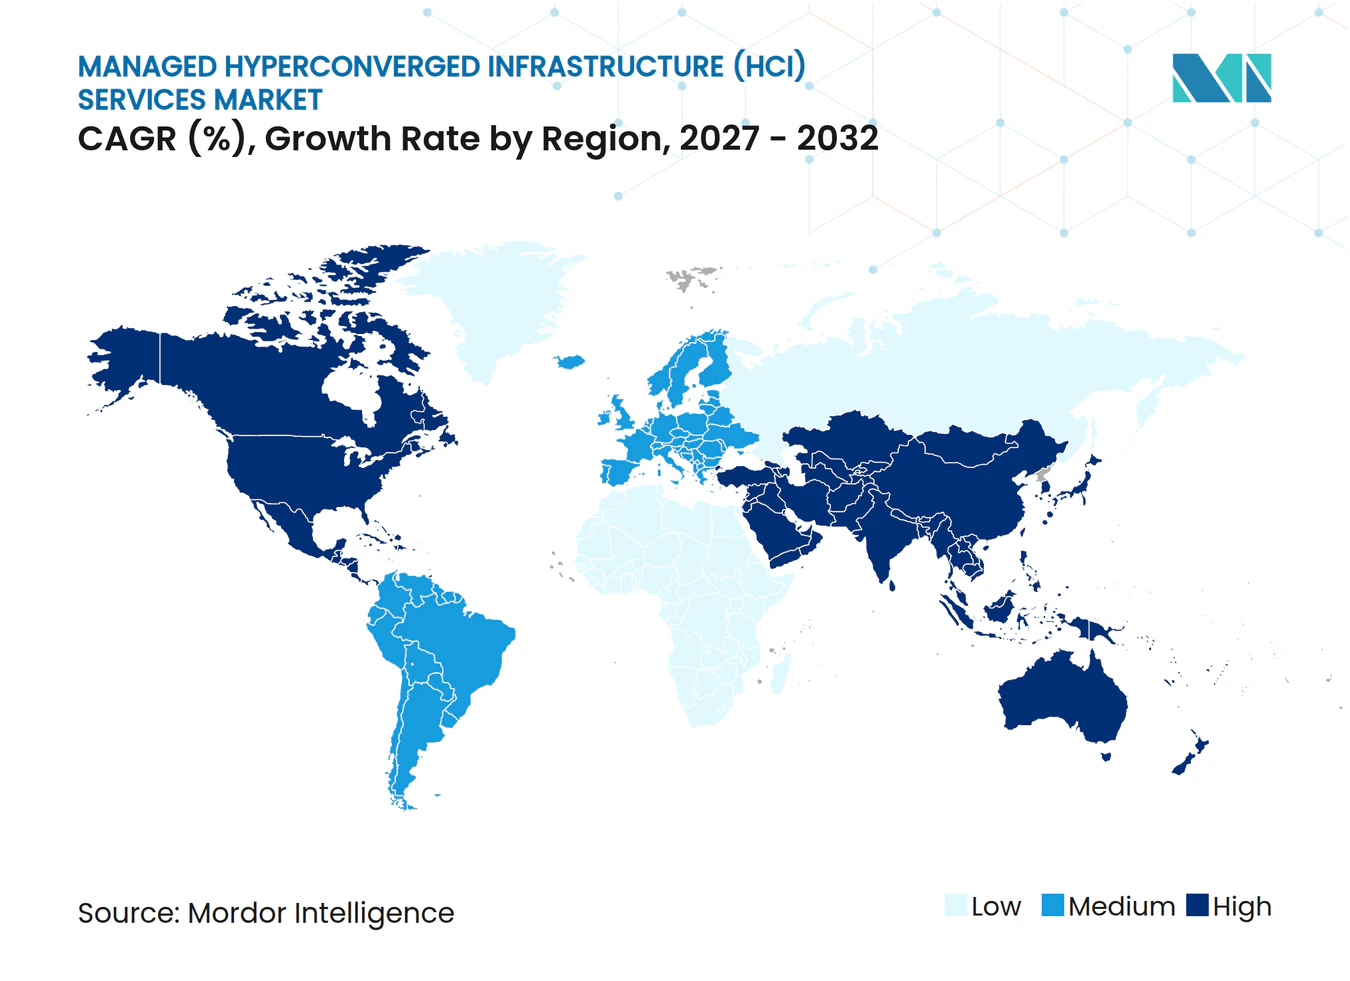
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,57 % am Markt für Managed Hyperconverged Infrastructure Services. Die Region verfügt über eine große Basis an VMware-Umgebungen, ausgereifte Managed-Service-Provider-Netzwerke und erhebliche Technologiebudgets in den Bereichen Finanzdienstleistungen, Gesundheitswesen und öffentlicher Sektor. Diese Bedingungen unterstützen eine breitere Nutzung von Managed-Private- und Hybrid-Umgebungen. Verbrauchsbasierte Angebote sind ebenfalls gut etabliert, wobei Anbieter monatliche Preise pro Knoten nutzen, um unsichere Kapitalerneuerungszyklen durch definierte Betriebsausgaben zu ersetzen. Die Migrationsaktivitäten in der Region geben Anbietern die Möglichkeit, Bewertung, Re-Platforming, Lifecycle-Management und Wiederherstellungsunterstützung in einem Vertrag zu bündeln. Dies begünstigt Partner, die mehr als einen Hypervisor unterstützen und über die bestehende Hardware-Umgebung eines Kunden hinweg arbeiten können. Der Markt für Managed Hyperconverged Infrastructure Services profitiert von einer regionalen Kundenbasis, die es gewohnt ist, definierte operative Verantwortlichkeiten auszulagern.
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 12,42 % wachsen und damit die höchste regionale Rate im Markt für Managed Hyperconverged Infrastructure Services aufweisen. China, Indien und Japan repräsentieren jeweils ein unterschiedliches Nachfragemuster. Chinas IT-Souveränitätsprogramme erfordern Kompatibilität mit inländischen Prozessoren und Betriebssystemen, was zertifizierte lokale Partnerschaften für Anbieter wichtig macht. Indien hat eine erhebliche Nachfrage aus BFSI-Organisationen und KI-Infrastrukturinitiativen. In Japan ist VMware-Ersatzaktivität zu beobachten, einschließlich der Migration von 2.200 virtuellen Maschinen durch Toshiba I.S. Corporation zu Nutanix. Die Region gibt Anbietern Raum, softwaregesteuerte, lokal konforme und verwaltete Betriebsmodelle anzubieten, anstatt einen einzigen Standardansatz zu verwenden. Der Markt für Managed Hyperconverged Infrastructure Services muss daher unterschiedliche Compliance-, Plattform- und Betriebsbedingungen in der gesamten Region berücksichtigen.
Die Nachfrage in Europa ist an Datensouveränität, DSGVO-bezogene Infrastrukturanforderungen und VMware-Migrationsaktivitäten in Organisationen des öffentlichen Sektors und des mittleren Marktsegments geknüpft. Deutschland ist ein zentrales Ausgabengebiet, und das Land Hessen vergab eine Beschaffung im Wert von 92 Millionen EUR für Nutanix-HCI-Systeme und Managed Services gemäß den Konformitätsanforderungen des Bundesamts für Sicherheit in der Informationstechnik. Im Vereinigten Königreich ging Nine23 im Juli 2025 eine Partnerschaft mit Nutanix ein, um einen souveränen Managed-Cloud-Service für Regierungs-, nationale Sicherheits- und Verteidigungskunden bereitzustellen. Südamerika befindet sich in einem früheren Stadium seines Einführungszyklus, wobei Brasilien die Nachfrage durch BFSI-Digitalisierung und Modernisierung der öffentlichen Infrastruktur unterstützt. Der Nahe Osten baut durch Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten souveräne Rechenzentrumskapazitäten auf. Afrika bietet eine längerfristige Chance, obwohl die Zuverlässigkeit des Stromnetzes und begrenzte Fachkapazitäten praktische Einschränkungen darstellen. Diese gemischten regionalen Bedingungen machen lokale Compliance-Nachweise und zuverlässige Betriebsabläufe wichtiger als ein einheitliches globales Liefermodell. Sie machen den Markt für Managed Hyperconverged Infrastructure Services auch abhängiger von lokalen Partnern mit anerkannten Compliance-Nachweisen.
Wettbewerbslandschaft
Marktkonzentration
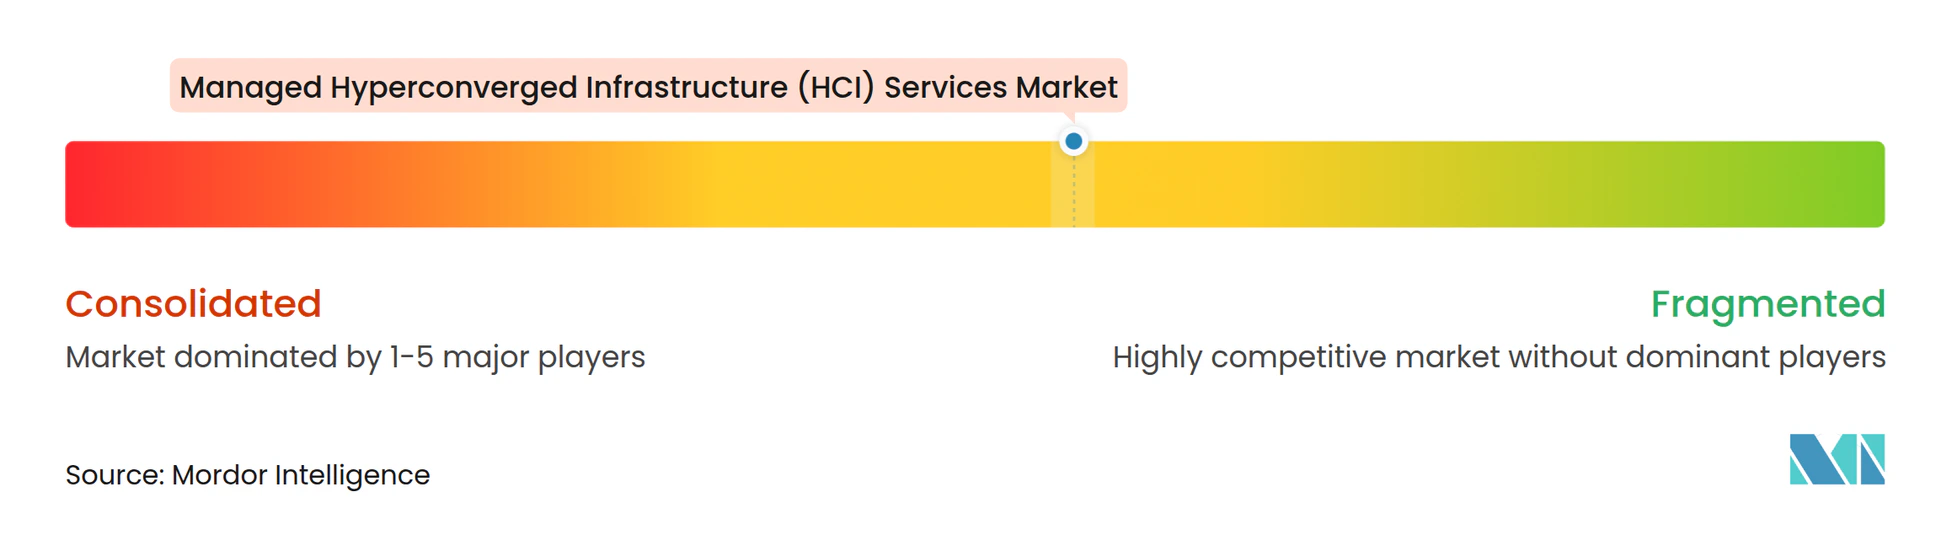
Der Markt für Managed Hyperconverged Infrastructure Services (HCI) ist in Unternehmenskonten mäßig konzentriert. Nutanix, Dell Technologies und Hewlett Packard Enterprise beeinflussen die Plattformausrichtung und kommerzielle Erwartungen, während das mittlere Marktsegment und Edge-Arbeiten auf regionale Dienstleister und Spezialanbieter verteilt bleiben. Die Unternehmensanbieter bauen Partner-Ökosysteme auf, anstatt nur über Hardware zu konkurrieren. Dell fügte im Februar 2026 native Nutanix-AHV-Unterstützung zur Dell Private Cloud hinzu, neben VMware- und Red Hat-OpenShift-Optionen. Dies hilft Kunden, einen Hypervisor nach Workload auszuwählen, während Lifecycle-Aktivitäten in einem einzigen Verwaltungsrahmen verbleiben. Standards wie SOC 2 Typ II, ISO-27001-konforme Bereitstellung und Unterstützung für das CMMC-Rahmenwerk werden zu wesentlichen Qualifikationen für regulierte Konten.
Nutanix nutzt Partnerschaften, um seine Hardware- und Service-Reichweite zu erweitern. Im Mai 2025 kündigten Nutanix und Pure Storage ein integriertes Angebot an, das Nutanix Cloud Infrastructure mit Pure Storage FlashArray über NVMe/TCP für unternehmenskritische und KI-Workloads kombiniert. Die Vereinbarung wurde für Hardware von Cisco, Dell, HPE, Lenovo und Supermicro validiert, wobei Expedient als erster Managed-Service-Provider-Designpartner benannt wurde. Nutanix und Telekom Deutschland stellten im November 2025 auch ein souveränes Hybrid-Cloud-Angebot vor, das Nutanix-Software, Dell-Hardware und den verwalteten Betrieb der Telekom Deutschland kombiniert. Diese Schritte zeigen, wie Anbieter Hardware-Beziehungen und lokale Betriebskapazitäten in Kanäle für Managed Services umwandeln können.
Chancen bestehen in mittelständischen Organisationen, die gemischte VMware- und Nutanix-Umgebungen betreiben und über schwache Observability verfügen. Souveräne und regulierte Umgebungen schaffen ebenfalls Nachfrage, wo Datenresidenz die Nutzung großer Public-Cloud-Optionen einschränkt. GPU-fähige Edge-HCI mit Remote-Management wird zu einer eigenständigen Kategorie für Kunden, die nicht jeden Standort lokal besetzen können. Scale Computing, StarWind Software, StorMagic und DataCore Software konkurrieren in kleineren und edge-fokussierten Deployments, wo Einfachheit und Kosten pro Knoten wichtiger sind als Plattformbreite. SmartX hat eine Position in China aufgebaut, während Arcfra HCI-Ersatzaktivitäten in Fertigungsstandorten in China, Taiwan, Vietnam und Nordamerika demonstriert hat. Der Markt für Managed Hyperconverged Infrastructure Services (HCI) bleibt für Spezialisten offen, aber große Anbieter behalten einen Vorteil, wo Kunden eine breite Plattform, Compliance-Nachweise und Multi-Site-Unterstützung benötigen. Im Markt für Managed Hyperconverged Infrastructure Services können Spezialanbieter weiterhin konkurrieren, wenn sie auf Deployment-Größen und Betriebsanforderungen abzielen, die Unternehmensplattformen nicht priorisieren. Der Markt für Managed Hyperconverged Infrastructure Services (HCI) legt auch Wert auf die Fähigkeit eines Anbieters, Kunden sowohl durch die Migration als auch durch den laufenden Servicezeitraum zu unterstützen.
Branchenführer im Markt für Managed Hyperconverged Infrastructure (HCI) Services
-
Nutanix, Inc.
-
Dell Technologies Inc.
-
Broadcom Inc.
-
Hewlett Packard Enterprise Development LP
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managed Hyperconverged Infrastructure (HCI) Services Unternehmen in diesem Bericht
- Nutanix, Inc.
- Dell Technologies Inc.
- Broadcom Inc.
- Hewlett Packard Enterprise Development LP
- Cisco Systems, Inc.
- Microsoft Corporation
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- NetApp, Inc.
- International Business Machines Corporation
- Fujitsu Limited
- NEC Corporation
- Hitachi Vantara LLC
- Super Micro Computer, Inc.
- Scale Computing, Inc.
- StarWind Software, Inc.
- StorMagic Ltd.
- DataCore Software Corporation
- Sangfor Technologies Inc.
- Quantum Corporation
- Diamanti, Inc.
Neueste Industrielle Entwicklungen in Markt für Managed Hyperconverged Infrastructure (HCI) Services
- August 2026: Nutanix meldete einen Umsatz im vierten Quartal des Geschäftsjahres 2026 von 757,1 Millionen USD, einen jährlich wiederkehrenden Umsatz von 2,55 Milliarden USD und bereinigte Betriebsmargen von 26,2 %. Das Unternehmen prognostizierte für das Geschäftsjahr 2027 einen Umsatz von 3,18 Milliarden USD bis 3,23 Milliarden USD, da VMware-Migrationsaktivitäten und die Einführung externer Speicherlösungen die Nachfrage aufrechterhalten.
- Juli 2026: Dell Technologies erreichte die allgemeine Verfügbarkeit der PowerStore-Integration für die Nutanix Cloud Platform. Die Option gab Kunden eine zweite Dell-Speicherwahl neben PowerFlex für Nutanix-AHV-Umgebungen, wobei Nutanix Prism ein einheitliches Management und Dell Private Cloud die AHV-Bereitstellung und Lifecycle-Automatisierung verwaltete.
- Mai 2026: Nutanix und Pure Storage feierten ein Jahr ihrer Partnerschaft, die Nutanix Cloud Infrastructure mit Pure Storage FlashArray über NVMe/TCP kombiniert. Das Angebot unterstützte unternehmenskritische und KI-Workloads auf validierter Hardware von Cisco, Dell, HPE, Lenovo und Supermicro.
- Februar 2026: Dell startete Dell Private Cloud mit nativer Nutanix-AHV-Unterstützung neben VMware- und Red-Hat-OpenShift-Blueprint-Optionen. Die Dell Automation Platform automatisierte das Infrastrukturmanagement von Tag 0 bis Tag 2 und ermöglichte die workload-basierte Hypervisor-Auswahl über ein Self-Service-Portal.
Globaler Berichtsumfang für den Markt für Managed Hyperconverged Infrastructure (HCI) Services
Der Markt für Managed Hyperconverged Infrastructure (HCI) Services umfasst professionelle und verwaltete Serviceangebote, durch die Drittanbieter – darunter IT-Serviceunternehmen, Managed Service Provider (MSPs), Systemintegratoren, hyperscaler-ausgerichtete Partner und die HCI-Anbieter selbst – HCI-Umgebungen im Auftrag von Unternehmen entwerfen, bereitstellen, betreiben, überwachen, optimieren und unterstützen.
Der Markt für Managed HCI Services ist segmentiert nach Komponente (Hardware-Infrastruktur, HCI-Software und Steuerungsebene, Managed Services und Professional Services), Servicetyp (Infrastrukturverwaltungsdienste, Überwachungs- und Observability-Dienste, Sicherheits- und Compliance-Verwaltungsdienste, Backup- und Notfallwiederherstellungsdienste, Kapazitäts- und Leistungsoptimierungsdienste sowie Migrations- und Modernisierungsdienste), Endnutzer (Banking, Finanzdienstleistungen und Versicherungen, Informationstechnologie und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und Verteidigung, Fertigung, Einzelhandel und Konsumgüter sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware-Infrastruktur |
| HCI-Software und Steuerungsebene |
| Managed Services |
| Professional Services |
| Infrastrukturverwaltungsdienste |
| Überwachungs- und Observability-Dienste |
| Sicherheits- und Compliance-Verwaltungsdienste |
| Backup- und Notfallwiederherstellungsdienste |
| Kapazitäts- und Leistungsoptimierungsdienste |
| Migrations- und Modernisierungsdienste |
| Banking, Finanzdienstleistungen und Versicherungen |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und Verteidigung |
| Fertigung |
| Einzelhandel und Konsumgüter |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Türkei |
| Israel | |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Hardware-Infrastruktur | |
| HCI-Software und Steuerungsebene | ||
| Managed Services | ||
| Professional Services | ||
| Nach Servicetyp | Infrastrukturverwaltungsdienste | |
| Überwachungs- und Observability-Dienste | ||
| Sicherheits- und Compliance-Verwaltungsdienste | ||
| Backup- und Notfallwiederherstellungsdienste | ||
| Kapazitäts- und Leistungsoptimierungsdienste | ||
| Migrations- und Modernisierungsdienste | ||
| Nach Endnutzerbranche | Banking, Finanzdienstleistungen und Versicherungen | |
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und Verteidigung | ||
| Fertigung | ||
| Einzelhandel und Konsumgüter | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Türkei | |
| Israel | ||
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Hyperconverged Infrastructure Services?
Der Markt für Managed Hyperconverged Infrastructure Services wurde im Jahr 2026 auf 21,94 Milliarden USD geschätzt und soll bis 2032 einen Wert von 43,48 Milliarden USD erreichen.
Was treibt die Einführung von Managed HCI Services an?
VMware-Migrationsaktivitäten, Nachfrage nach Hybrid- und Private-Cloud-Betrieb, Bedarf an KI-fähiger Infrastruktur und stärkere Wiederherstellungsanforderungen sind Schlüsselfaktoren.
Welche Komponente führt bei Managed HCI Services?
Managed Services hielt im Jahr 2026 einen Umsatzanteil von 72,29 % und soll bis 2032 mit einer CAGR von 12,46 % wachsen.
Welcher Servicetyp soll am schnellsten wachsen?
Überwachungs- und Observability-Dienste sollen bis 2032 mit einer CAGR von 12,86 % wachsen, da Organisationen proaktiven Betriebsabläufen Priorität einräumen.
Welcher Endnutzersektor hat die größte Nachfrage nach Managed HCI Services?
Banking, Finanzdienstleistungen und Versicherungen hielten im Jahr 2026 einen Umsatzanteil von 21,33 % aufgrund von Anforderungen an Verfügbarkeit, Kontrolle und private Infrastruktur.
Welche Region soll bei Managed HCI Services am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 12,42 % wachsen, unterstützt durch Souveränitätsprogramme, KI-Infrastrukturnachfrage und Migrationsprojekte.