
マネージド・ハイパーコンバージドインフラストラクチャ(HCI)サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
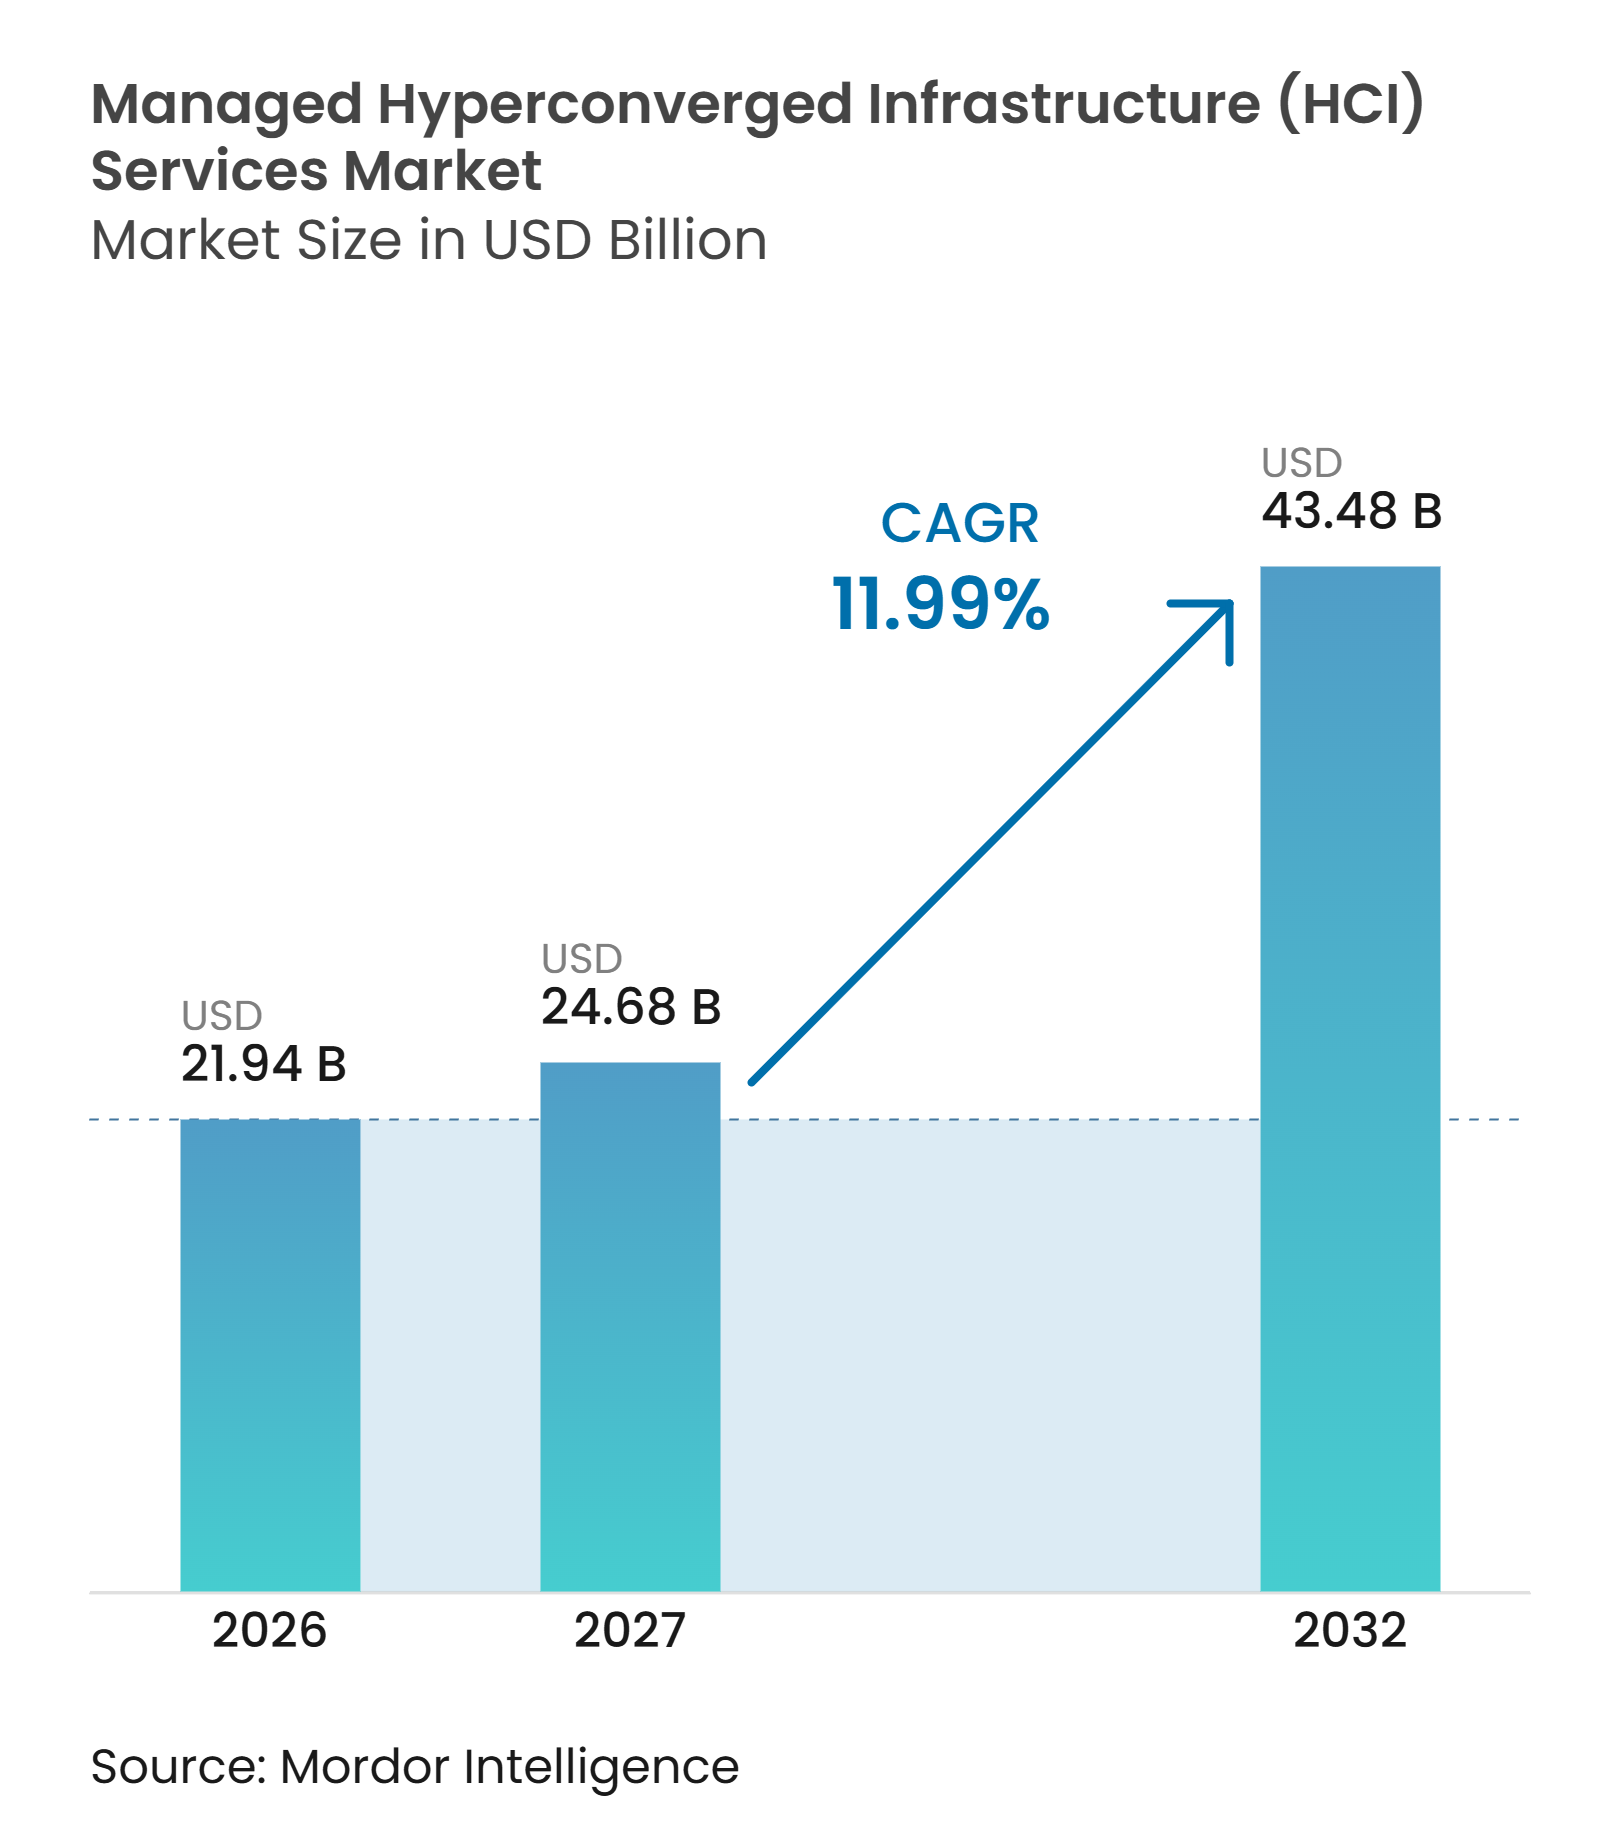
| 市場規模 (2027) | 24.68 十億米ドル |
| 市場規模 (2032) | 43.48 十億米ドル |
| 成長率 (2027 - 2032) | 11.99 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ハイパーコンバージドインフラストラクチャ(HCI)サービス市場分析
マネージド・ハイパーコンバージドインフラストラクチャサービス(HCI)市場規模は2026年に21.94 ビリオン 米ドルと評価されており、2032年までに43.48 ビリオン 米ドルに達すると予測され、2027年から2032年の間に11.99%のCAGRを記録します。VMwareライセンスに関するBroadcomの変更により、仮想化に関する意思決定の緊急性が高まり、より多くの組織が外部管理型インフラストラクチャの取り決めへと移行しています。多くの企業は、移行中に専門的な運用チームを再構築することを避けながら、代替ハイパーバイザーを評価しています。これにより、複数年のサービス契約のもとでプライベート、ハイブリッド、および分散インフラストラクチャを管理できるプロバイダーの役割が拡大しています。AIワークロード、データ保護ニーズ、およびデータ主権要件も、ローカル運用、リカバリ機能、および完全な置き換えなしにアップグレード可能なインフラストラクチャに対する価値を高めています。したがって、マネージド・ハイパーコンバージドインフラストラクチャサービス市場は、プラットフォームの選択肢、運用上の説明責任、および規制対象ワークロードへのサポートを組み合わせたプロバイダーを優遇します。
レポートの主要なポイント
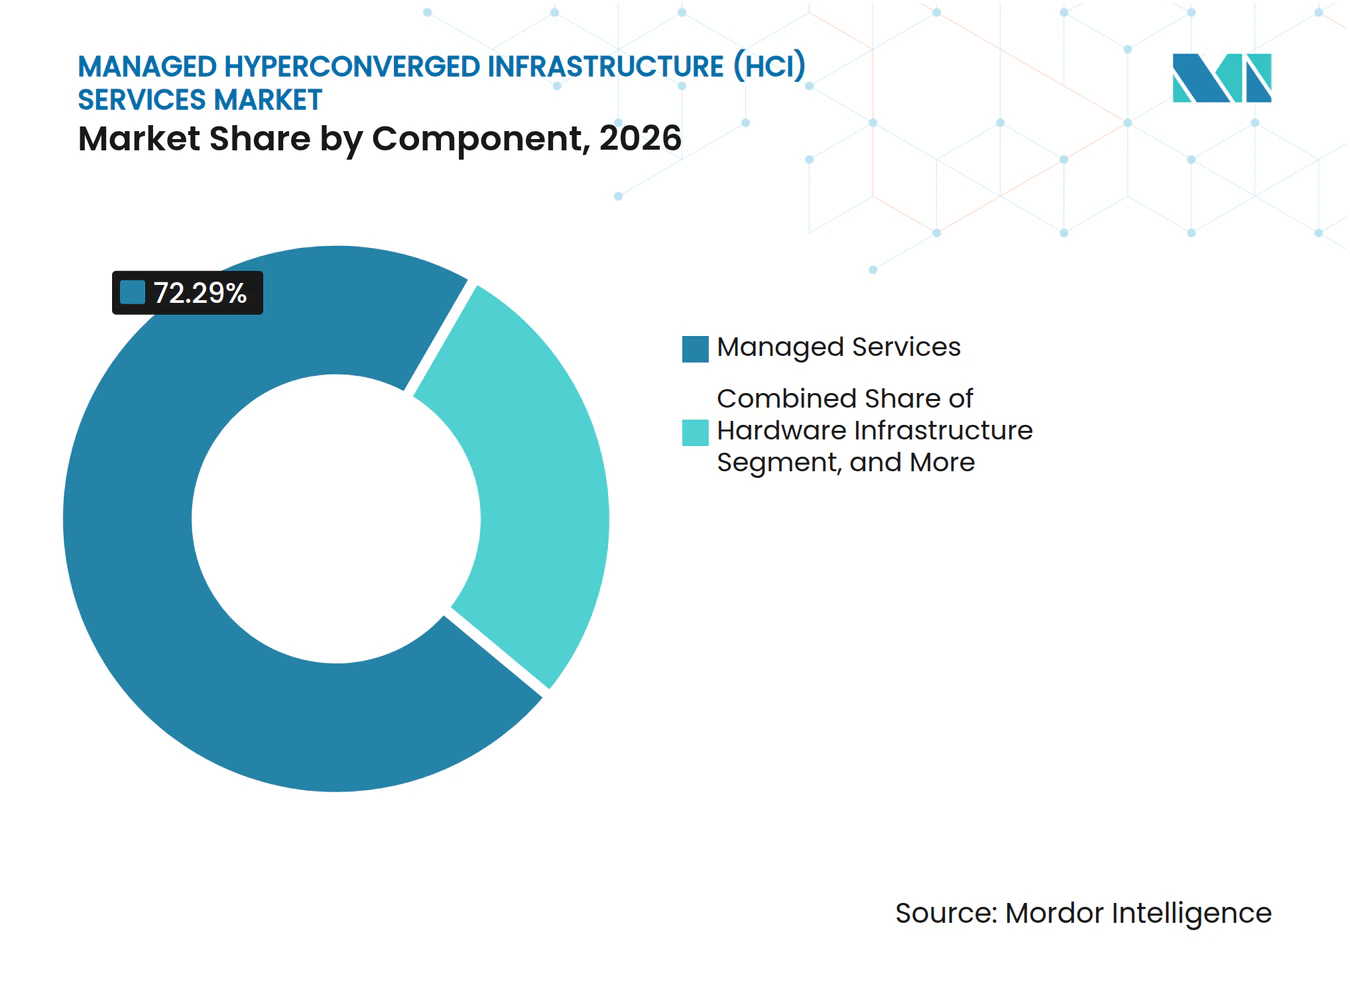
- コンポーネント別では、マネージドサービスが2026年のマネージド・ハイパーコンバージドインフラストラクチャサービス市場シェアの72.29%を占め、2032年までに12.46%のCAGRで拡大すると予測されています。
- サービスタイプ別では、インフラストラクチャ管理サービスが2026年の収益の24.75%を占め、モニタリングおよびオブザーバビリティサービスは2032年までに12.86%のCAGRで拡大すると予測されています。
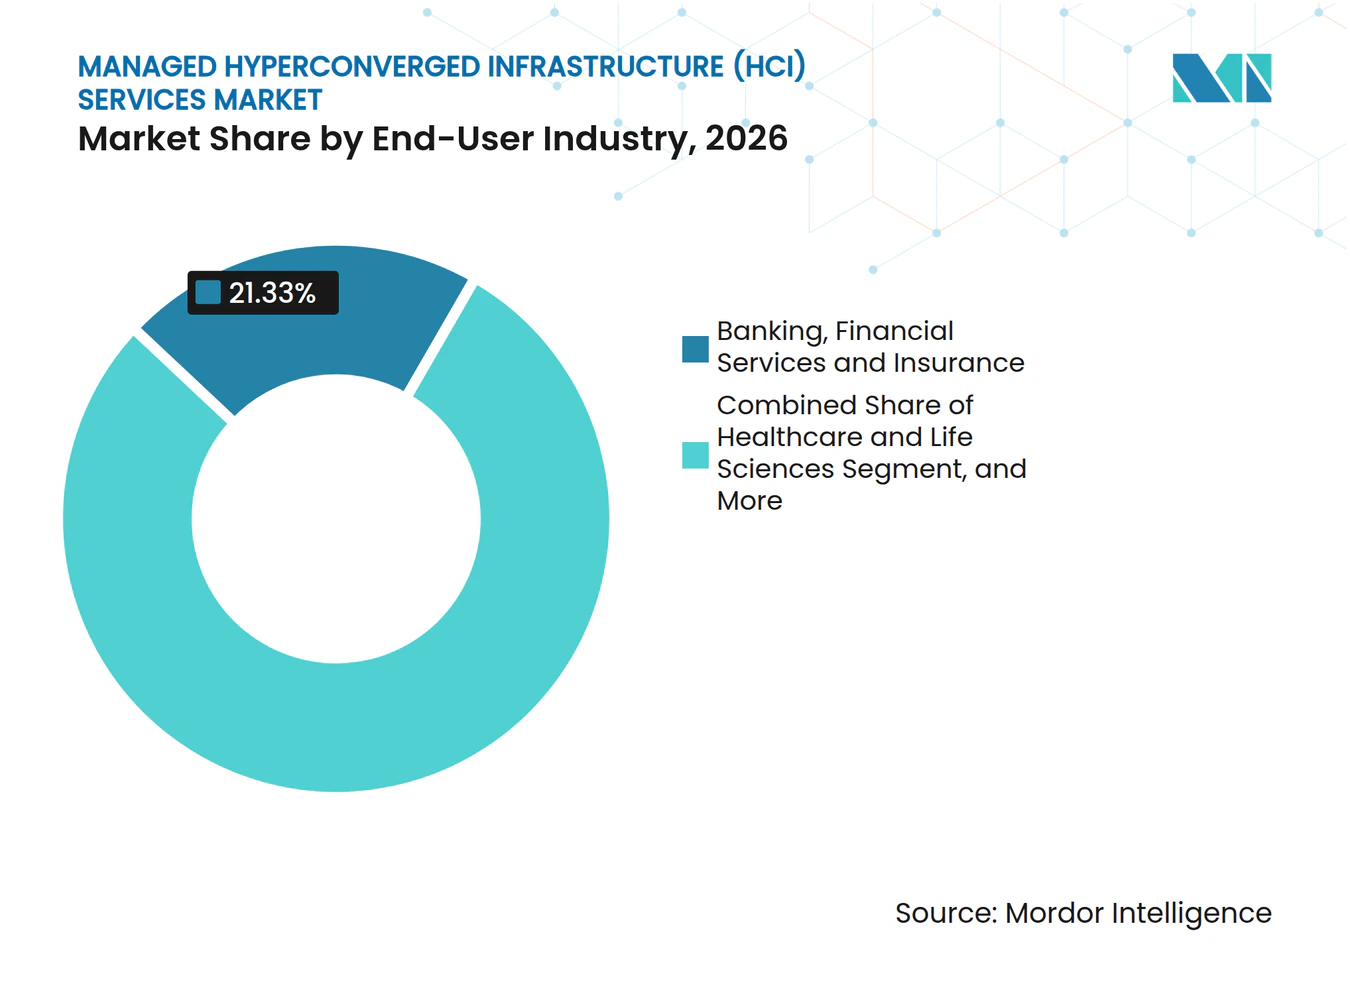
- エンドユーザー産業別では、銀行・金融サービス・保険が2026年の収益の21.33%を占め、ヘルスケアおよびライフサイエンスは2032年までに12.78%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益の41.57%を占め、アジア太平洋地域は2032年までに12.42%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| マネージドハイブリッドおよびプライベートクラウド運用に対する需要の増加 | +3.5% | グローバル、特に北米およびヨーロッパで最も強い | 短期(2年以内) |
| AI対応インフラストラクチャおよびコンテナ化ワーロードの採用 | +2.2% | グローバル、北米およびアジア太平洋地域に集中 | 中期(2〜4年) |
| データ保護およびディザスタリカバリ要件の増加 | +2.0% | グローバル、北米・ヨーロッパ・アジア太平洋地域でコンプライアンス要件が厳しい | 短期(2年以内) |
| エッジおよびリモートブランチワークロードの拡大 | +1.5% | アジア太平洋地域が中核、中東・アフリカおよび南米への波及あり | 中期(2〜4年) |
| 設備投資から消費ベースのインフラストラクチャへのシフト | +1.2% | 北米およびヨーロッパ、アジア太平洋地域へ拡大中 | 短期(2年以内) |
| 専門的なインフラストラクチャ運用人材の不足 | +0.8% | グローバル、南米・中東・アフリカおよびアジア太平洋地域の小規模市場で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マネージドハイブリッドおよびプライベートクラウド運用に対する需要の増加
BroadcomによるVMwareライセンスの変更により、マネージド・ハイパーコンバージドインフラストラクチャサービス(HCI)市場プロバイダーに対するより広範なニーズが生まれました。企業は更新コストの上昇と、代替ハイパーバイザーを評価するための実務的な作業に対処しなければなりません。管理レイヤーをアウトソーシングすることで、組織内で深い運用専門知識を再構築する必要性を軽減できます。Dellは2025年後半にプライベートクラウドを一般提供し、VMware、Nutanix AHV、およびRed Hat OpenShiftのブループリントを提供するとともに、自動化プラットフォームがDay 0からDay 2までのライフサイクル活動をカバーしています。[1] Finanz Informatikは2025年8月にNutanixとの長期マネージドサービス契約を締結し、データセンター全体での仮想マシン移行を実施しています。この事例は、大規模かつ規制対象の資産を持つ組織が、内部スタッフのみで移行を試みるのではなく、移行作業にマネージドパートナーを活用している理由を示しています。
AI対応インフラストラクチャおよびコンテナ化ワークロードの採用
AI推論およびコンテナ化ワークロードは、マネージドHCI契約の範囲を変えています。企業はGPU対応ノード、Kubernetesレイヤー、および以前の契約が必要としていたよりも詳細なテレメトリをますます必要としています。Ciscoは、企業の13%のみがAIを大規模にサポートする準備ができていると報告しており、インフラストラクチャの制限が中心的な障害として特定されています。Ciscoは2025年11月に、分散型AI推論向けのCPUおよびGPU構成、NVMeストレージ、およびSD-WANネットワーキングを備えたUnified Edgeを発表しました。[2] このプラットフォームは、エンタープライズ向けデリバリーレイヤーとしてマネージドサービスプロバイダー連携するよう設計されています。既存の顧客は、別の専門プロバイダーを調整することなく、AIインフラストラクチャをカバーするようにマネージド契約を拡張することができます。
データ保護およびディザスタリカバリ要件の増加
データ保護およびリカバリ要件は、オプションの追加機能からマネージドサービス契約の中核条件へと移行しています。欧州連合のNIS2指令は、160,000以上のエンティティに対するサイバーセキュリティ義務を拡大し、重要な事業者に対する継続性およびリカバリサービスレベルの重要性を高めました。米国では、サイバーセキュリティ成熟度モデル認証フレームワークにより、防衛サプライチェーン組織が検証可能なリカバリ機能を維持することが求められています。これらの義務により、バックアップ、ディザスタリカバリ、およびコンプライアンス管理がマネージド・ハイパーコンバージドインフラストラクチャサービス市場においてより重要になっています。予算の根拠は、日常的な情報技術コストの削減よりも、規制要件の充足に結びついています。これにより、ビジネス環境が悪化した際にも、裁量的なインフラストラクチャ支出よりも需要が堅調に推移する可能性があります。
エッジおよびリモートブランチワークロードの拡大
エッジコンピューティングは、以前は基本的なブランチアプライアンスで対応していた場所にマネージドHCIを拡大しています。Ciscoは、IDCの2025年EdgeViewサーベイを引用し、組織の53%がAI向けにエッジコンピューティングをアップグレードする計画があると述べています。同資料によると、エンタープライズのエッジデータ量は2027年までに組織あたり1.6ペタバイトに達する可能性があります。小売、製造、および物流サイトでは、数百の分散ノードにわたる集中管理が必要になる場合があります。電力、冷却、および物理的セキュリティの制約により、これらのサイトをローカルチームで運用することは困難です。これらの制約により、フリートをリモートで監視、保護、および維持できるプロバイダーへの需要が生まれています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ベンダーロックインおよびハイパーバイザー移行の摩擦 | -2.1% | グローバル、特に北米およびヨーロッパの大企業で最も深刻 | 短期(2年以内) |
| コンピュートとストレージの不均衡な成長に対する予測困難な経済性 | -1.3% | グローバル、アジア太平洋地域および南米でコスト感度が最も高い | 中期(2〜4年) |
| 分散エッジの電力・冷却・物理的セキュリティの制約 | -0.9% | アジア太平洋地域が中核、中東・アフリカおよび南米 | 長期(4年以上) |
| プロバイダー依存性および撤退コストに関する顧客の懸念 | -0.7% | グローバル、特にリスク回避的な規制対象セクター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ベンダーロックインおよびハイパーバイザー移行の摩擦
マネージドHCI採用を促進している混乱は、企業が特定のハイパーバイザーエコシステムに深く投資している場合、意思決定を遅らせることもあります。vSAN統合アプライアンスを使用している組織は、インストール済みアーキテクチャから脱却するために資本を投入する必要がある場合があります。そのコストは、マネージドモデルへの移行による運用上のメリットを部分的に相殺する可能性があります。Dellは、調査した情報技術リーダーの52%がロックインを避けるたに複数のハイパーバイザーオプションを評価していると述べています。マルチハイパーバイザーのプライベートクラウドアプローチは選択の必要性を認識していますが、移行にはプロフェッショナルサービスと慎重な実装が依然として必要です。プロジェクトのタイムラインが長くなると、知覚リスクが増大し、マネージド・ハイパーコンバージドインフラストラクチャサービス市場における契約締結が遅れる可能性があります。
コンピュートとストレージの不均衡な成長に対する予測困難な経済性
HCIは、コンピュートとストレージのニーズが大きく異なる速度で変化する場合にコスト高になる可能性があります。データ集約型の分析またはAI推論ワークロードは、追加コンピュートに対する同等の需要なしに大幅なストレージ増加を必要とする場合があります。ノードベースのスケーリングでは、両方のリソースを一緒に拡張する必要があり、未使用の容量が残る可能性があります。この懸念は、マネージドHCIをソフトウェア主導またはストレージ分離型の代替手段と比較評価する顧客にとって特に関連性があります。また、契約開始後にクライアントのワークロードプロファイルが変化した場合、プロバイダーにとってマージンの問題を引き起こす可能性があります。そのような状況での契約改定は摩擦を生み出し、単純な更新の可能性を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
マネージドサービスが収益モデルをリードマネージドサービスは2026年の収益の72.29%を占め、2032年までに12.46%のCAGRで拡大すると予測されています。この地位は、内部チームへの限定的なサポートを追加するのではなく、完全な運用責任を移転することを好む顧客の傾向を反映しています。プロバイダーは、単一のサービス関係のもとで、モニタリング、ライフサイクル作業、キャパシティプランニング、セキュリティ活動、およびリカバリプロセスを管理します。この構造は、商業的な重点を一回限りのインフラストラクチャ提供から継続的な運用コミットメントへとシフトさせます。HPEは、2025年度第4四半期末時点でGreenLakeの年換算収益ランレートが3.2 ビリオン 米ドルに達し、前年比62%増となり、ソフトウェアおよびサービスが年間経常収益の70%を超えたと報告しました。[3] この結果は、プラットフォームベンダーが経常サービス収益をより重視している理由を示しています。
HCIソフトウェアおよびコントロールプレーンの需要は、地域によって異なるニーズに従います。ソブリンクラウド環境では、外部テレメトリに依存しないソフトウェアが重視される一方、アジア太平洋地域のコスト重視の購入者は標準サーバーハードウェア向けのソフトウェアライセンスを求めることが多いです。ハードウェアインフラストラクチャも、ARMベースのノードが検証済みHCI互換性リストに登場するにつれて拡大しています。プロフェッショナルサービスは、複数のサイトおよび仮想マシン資産にわたる移行設計を標準化することが難しいため、依然として必要です。これらの関連コンポーネントは、マネージドサービスの提供を置き換えるのではなく、サポートします。したがって、マネージド・ハイパーコンバージドインフラストラクチャサービス産業は、時間をかけて完全な環境を運用する能力によってますます定義されています。マネージド・ハイパーコンバージドインフラストラクチャサービス市場はまた、移行の専門知識と継続的な運用責任を組み合わせることができるプロバイダーを優遇します。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
オブザーバビリティが契約の優先事項を変えるインフラストラクチャ管理サービスは2026年の収益の24.75%を占めました。このカテゴリには、インストール済みHCI環境全体で不可欠な日常的な仮想マシンライフサイクル作業、パッチ適用、およびキャパシティプロビジョニングが含まれます。モニタリングおよびオブザーバビリティサービスは、2032年までに12.86%のCAGRで拡大すると予測されています。購入者は、リソースの競合をより早期に特定し、AIを活用した運用をサポートするプラットフォームに向けて、事後対応型のインシデント処理を超えた取り組みを進めています。DartPointsは2025年10月にNutanix Elevateサービスプロバイダープログラムに参加し、HIPAA、SOC 1、SOC 2、SOC 3、PCI-DSS、およびHITECHコンプライアンスを中心にマネージドプライベートクラウドサービスを位置付けました。この事例は、監査対応が技術的なパフォーマンスと並んでサービスの差別化要因になりつつあることを示しています。
セキュリティおよびコンプライアンス管理サービスは、NIS2および米国のサイバーセキュリティ要件がリカバリおよび監査証拠に対する期待を高めるにつれて、より重要になっています。移行およびモダナイゼーションサービスも、継続中のVMware置き換えプロジェクトから恩恵を受けています。Nutanixは、2025年度に2,700以上の純新規顧客を追加し、年間経常収益が2.22 ビリオン 米ドルに達し、前年比17%増となったと報告しました。キャパシティおよびパフォーマンス最適化サービスは、GPU割り当て、メモリ階層、およびNVMeスループットの専門的なチューニングを必要とするAI集約型の展開において関連性が高まっています。バックアップおよびディザスタリカバリサービスは、規制対象の顧客にとって基本的な要件であり続けています。これらのサービスを合わせると、マネージド契約の範囲と価値が高まります。マネージド・ハイパーコンバージドインフラストラクチャサービス市場は、パフォーマンス、コンプライアンス、およびリカバリのニーズをまとめて対処するサービスバンドルへとシフトしています。
エンドユーザー産業別:
BFSIが規模を提供し、ヘルスケアが勢いを加える行・金融サービス・保険は、2026年のマネージド・ハイパーコンバージドインフラストラクチャサービス市場規模の21.33%を占めました。このセクターは、コアワークロードに対して高可用性、文書化されたコントロール、およびプライベートインフラストラクチャを必要とします。また、サービスの継続性を維持しながら移行することが難しい複雑なレガシー環境も抱えています。Finanz InformatikはSparkassen Finance Groupにサービスを提供しており、2025年8月に仮想マシン移行のためのNutanixとの長期契約を締結しました。5,000万人の顧客にサービスを提供するその役割は、金融サービスインフラストラクチャの意思決定に関わる運用規模を示しています。内部の技術チームが厳格な稼働時間コミットメントを維持しながら移行リスクを軽減しなければならない場合、マネージドトランジションサポートは魅力的です。
ヘルスケアおよびライフサイエンスは、2032年までに12.78%のCAGRで拡大すると予測されています。AI診断、画像アーカイブおよび通信システムイメージング、および分散研究データは、強力な入出力パフォーマンス、低レイテンシ、および信頼性の高いリカバリ手順を必要とします。これらのニーズは、内部チームが複数の臨床サイトにわたって一貫して維持することが難しい場合があります。ITおよび通信は、通信プロバイダーがネットワーク機能仮想化にHCIを使用し、エンタープライズチームがマルチテナント環境で使用するため、2番目に大きなエンドユーザーセグメントです。政府および防衛の需要もソブリンホスティング要件によって支えられており、製造および小売はオートメーションおよびリアルタイム在庫アプリケーションにエッジHCIを使用しています。マネージド・ハイパーコンバージドインフラストラクチャサービス市場は、プロバイダーが集中運用とサイトレベルのサポートを組み合わせることで、これらの多様なニーズに対応できます。この幅広い需要は、マネージド・ハイパーコンバージドインフラストラクチャサービス市場における単一のエンドユーザーアプリケーションの重要性を低下させます。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
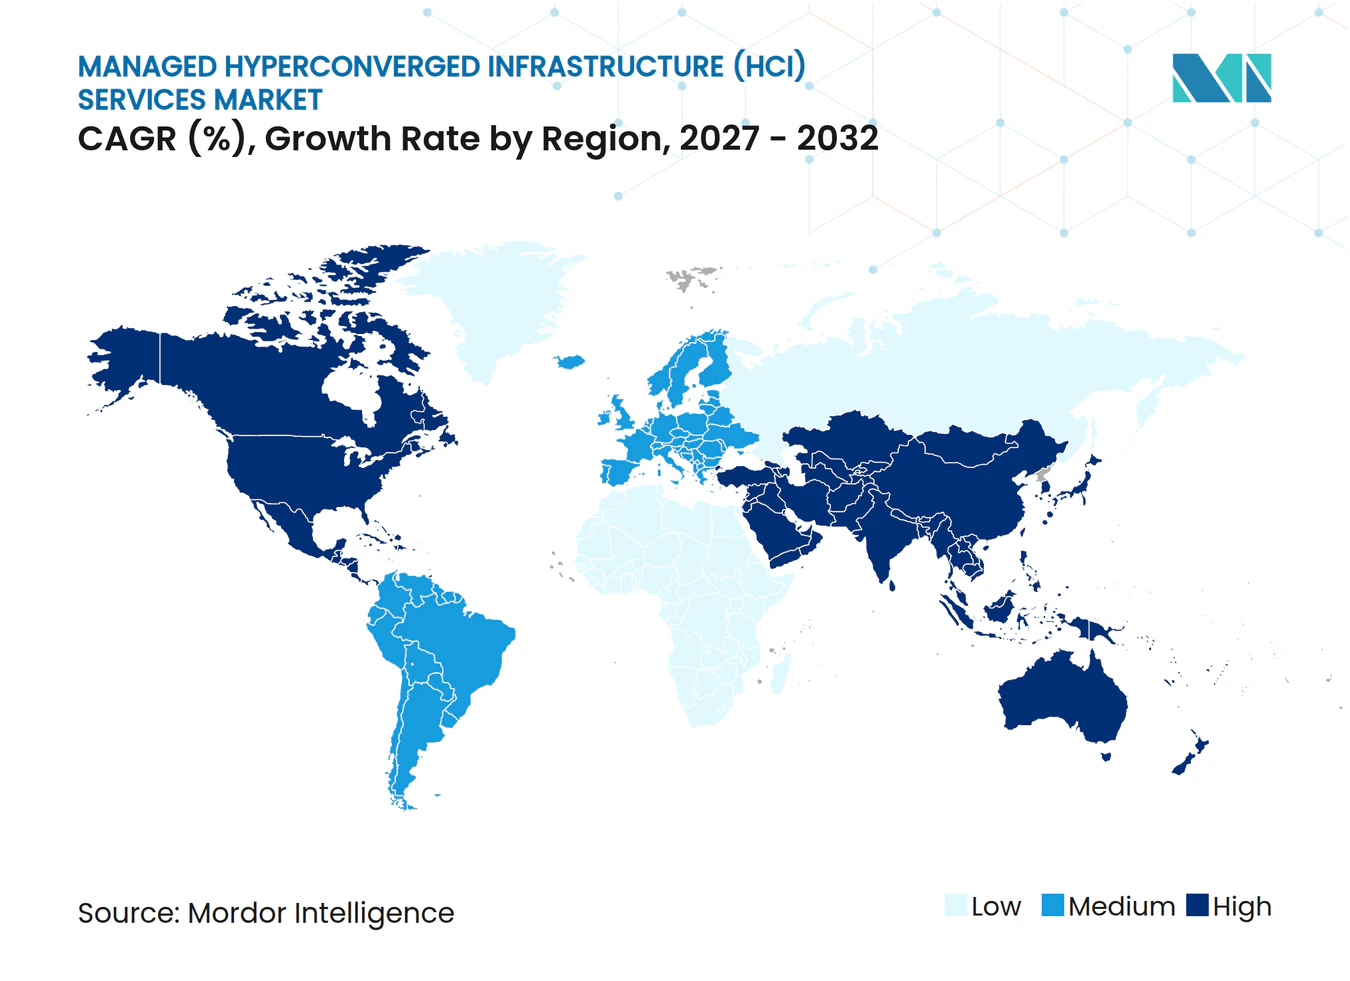
北米は2026年のマネージド・ハイパーコンバージドインフラストラクチャサービス市場シェアの41.57%を占めました。この地域には、大規模なVMware資産、成熟したマネージドサービスプロバイダーネットワーク、および金融サービス、ヘルスケア、公共部門における大規模な技術予算があります。これらの条件は、マネージドプライベートおよびハイブリッド環境のより広範な利用を支えています。消費ベースのオファーも確立されてお、プロバイダーはノードあたりの月額料金を使用して、不確実な資本更新サイクルを定義された運用費用に置き換えています。この地域の移行活動により、ベンダーはアセスメント、リプラットフォーミング、ライフサイクル管理、およびリカバリサポートを1つの契約にパッケージ化する機会を得ています。これにより、複数のハイパーバイザーをサポートし、顧客の既存のハードウェア資産全体で作業できるパートナーが優遇されます。マネージド・ハイパーコンバージドインフラストラクチャサービス市場は、定義された運用責任のアウトソーシングに慣れた地域の顧客基盤から恩恵を受けています。
アジア太平洋地域は、2032年までに12.42%のCAGRで拡大すると予測されており、マネージド・ハイパーコンバージドインフラストラクチャサービス市場において最も高い地域成長率を示しています。中国、インド、日本はそれぞれ異なる需要パターンを示しています。中国の情報技術主権プログラムは、国内プロセッサおよびオペレーティングシステムとの互換性を必要とし、プロバイダーにとって認定されたローカルパートナーシップが重要になっています。インドはBFSI組織およびAIインフラストラクチャイニシアチブからの大きな需要があります。日本では、東芝情報システム株式会社による2,200台の仮想マシンのNutanixへの移行を含むVMware置き換え活動が見られます。この地域は、単一の標準的なアプローチを使用するのではなく、ソフトウェア主導、ローカルコンプライアンス対応、およびマネージド運用モデルを提供する余地をプロバイダーに与えています。したがって、マネージド・ハイパーコンバージドインフラストラクチャサービス市場は、地域全体で異なるコンプライアンス、プラットフォーム、および運用条件に対応する必要があります。
ヨーロッパの需要は、データ主権、GDPR関連のインフラストラクチャ要件、および公共部門と中堅市場組織におけるVMware移行活動に結びついています。ドイツは主要な支出地域であり、ヘッセン州はドイツ連邦情報セキュリティ庁の適合要件のもとでNutanix HCIシステムおよびマネージドサービスの調達として9,200万ユーロを授与しました。英国では、Nine23が2025年7月にNutanixと提携し、政府、国家安全保障、および防衛クライアント向けのソブリンマネージドクラウドサービスを提供しています。南米は採用サイクルの初期段階にあり、ブラジルがBFSIのデジタル化および公共インフラストラクチャの近代化を通じて需要を支えています。中東は、サウジアラビアおよびアラブ首長国連邦のプログラムを通じてソブリンデータセンター容量を追加しています。アフリカは長期的な機会を提供していますが、電力網の信頼性と限られた専門家の能力が実際の制約として残っています。これらの混在した地域条件により、ローカルコンプライアンス資格と信頼性の高い運用が、均一なグローバルデリバリーモデルよりも重要になっています。また、マネージド・ハイパーコンバージドインフラストラクチャサービス市場は、認定されたコンプライアンス資格を持つローカルパートナーへの依存度が高まっています。
競合環境
市場集中度
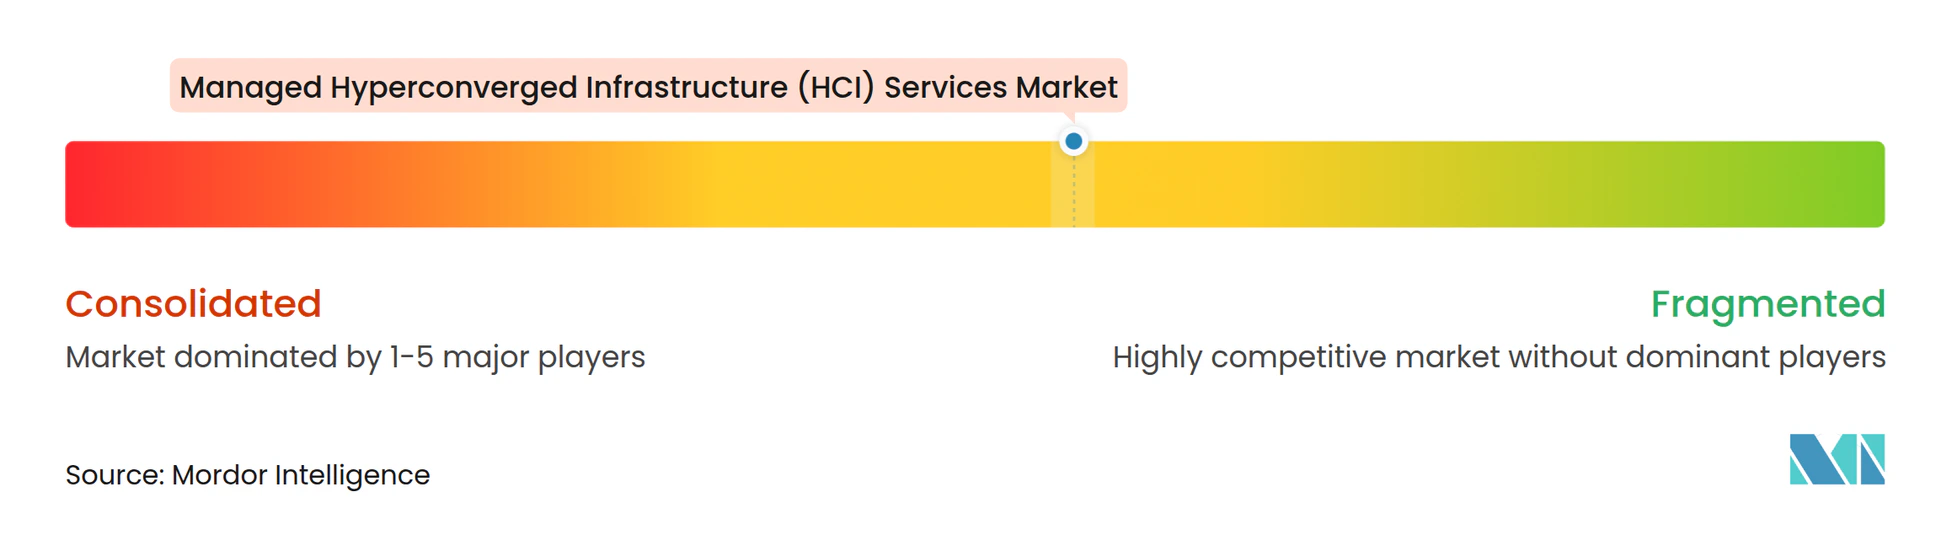
マネージド・ハイパーコンバージドインフラストラクチャサービス(HCI)市場は、エンタープライズアカウントにおいて中程度に集中しています。Nutanix、Dell Technologies、およびHewlett Packard Enterpriseがプラットフォームの方向性と商業的な期待に影響を与える一方、中堅市場およびエッジ向けの作業は地域のサービスプロバイダーおよび専門ベンダーに分散しています。エンタープライズベンダーは、ハードウェアのみで競争するのではなく、パートナーエコシステムを構築しています。Dellは2026年2月にDell Private CloudにネイティブのNutanix AHVサポートを追加し、VMwareおよびRed Hat OpenShiftオプションと並べました。これにより、顧客はワークロードごとにハイパーバイザーを選択しながら、ライフサイクル活動を1つの管理フレームワーク内に維持できます。SOC 2 Type II、ISO 27001準拠のデリバリー、およびCMMCフレームワークのサポートなどの標準は、規制対象アカウントにとって重要な資格となっています。
Nutanixはパートナーシップを活用してハードウェアおよびサービスのリーチを拡大しています。2025年5月、NutanixとPure Storageは、ミッションクリティカルおよびAIワークロード向けにNVMe/TCP経由でNutanix Cloud InfrastructureとPure Storage FlashArrayを組み合わせた統合オファリングを発表しました。この取り決めは、Cisco、Dell、HPE、Lenovo、およびSupermicroのハードウェアで検証され、Expedientが最初のマネージドサービスプロバイダーデザインパートナーとして指名されました。NutanixとTelekom Deutschlandも2025年11月に、Nutanixソフトウェア、Dellハードウェア、およびTelekom Deutschlandのマネージド運用を組み合わせたソブリンハイブリッドクラウドオファリングを発表しました。これらの動きは、ベンダーがハードウェア関係とローカル運用能力をマネージドサービスのチャネルに変える方法を示しています。
機会は、強力なオブザーバビリティを欠くVMwareとNutanixの混在環境を運用している中堅市場組織に残っています。ソブリンおよび規制対象環境も、データ居住地制限が大規模なパブリッククラウドオプションの使用を制限する場合に需要を生み出します。リモート管理機能を備えたGPU対応エッジHCIは、すべてのサイトにローカルスタッフを配置できない顧客にとって独自のカテゴリになりつつあります。Scale Computing、StarWind Software、StorMagic、およびDataCore Softwareは、プラットフォームの幅よりもシンプルさとノードあたりのコストが重要な小規模およびエッジ重視の展開で競争しています。SmartXは中国での地位を築いており、Arcfraは中国、台湾、ベトナム、および北米の製造サイト全体でHCI置き換え活動を実証しています。マネージド・ハイパーコンバージドインフラストラクチャサービス(HCI)市場は専門家に開かれていますが、大規模なプラットフォーム、コンプライアンス証拠、およびマルチサイトサポートを必要とする顧客においては大手ベンダーが優位性を保っています。マネージド・ハイパーコンバージドインフラストラクチャサービス市場では、専門プロバイダーがエンタープライズプラトフォームが優先しない展開規模と運用ニーズをターゲットにする場合、依然として競争できます。マネージド・ハイパーコンバージドインフラストラクチャサービス(HCI)市場はまた、移行と継続的なサービス期間の両方を通じて顧客をサポートするプロバイダーの能力を重視しています。
マネージド・ハイパーコンバージドインフラストラクチャ(HCI)サービス産業のリーダー企業
-
Nutanix, Inc.
-
Dell Technologies Inc.
-
Broadcom Inc.
-
Hewlett Packard Enterprise Development LP
-
Cisco Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド ハイパーコンバージド インフラストラクチャ (HCI) サービス市場 このレポートでカバーされる企業
- Nutanix, Inc.
- Dell Technologies Inc.
- Broadcom Inc.
- Hewlett Packard Enterprise Development LP
- Cisco Systems, Inc.
- Microsoft Corporation
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- NetApp, Inc.
- International Business Machines Corporation
- Fujitsu Limited
- NEC Corporation
- Hitachi Vantara LLC
- Super Micro Computer, Inc.
- Scale Computing, Inc.
- StarWind Software, Inc.
- StorMagic Ltd.
- DataCore Software Corporation
- Sangfor Technologies Inc.
- Quantum Corporation
- Diamanti, Inc.
最近の産業開発事情 マネージド ハイパーコンバージド インフラストラクチャ (HCI) サービス市場
- 2026年8月:Nutanixは、2026年度第4四半期の収益が757.1 ミリオン 米ドル、年間経常収益が2.55 ビリオン 米ドル、調整後営業利益率が26.2%であったと報告しました。VMware移行活動と外部ストレージ採用が需要を持続させる中、2027年度の収益を3.18 ビリオン 米ドルから3.23 ビリオン 米ドルと見通しました。
- 2026年7月:Dell TechnologiesはNutanix Cloud PlatformへのPowerStore統合の一般提供を達成しました。このオプションにより、顧客はNutanix AHV環境向けにPowerFlexと並んで2番目のDellストレージの選択肢を得ることができ、Nutanix Prismが統合管理を提供し、Dell Private CloudがAHVの展開とライフサイクル自動化を管理します。
- 2026年5月:NutanixとPure Storageは、NVMe/TCP経由でNutanix Cloud InfrastructureとPure Storage FlashArrayを組み合わせたパートナーシップの1周年を祝いました。このオファーは、Cisco、Dell、HPE、Lenovo、およびSupermicroの検証済みハードウェア全体でミッションクリティカルおよびAIワークロードをサポートしました。
- 2026年2月:DellはVMwareおよびRed Hat OpenShiftブループリントオプションと並んでネイティブのNutanix AHVサポートを備えたDell Private Cloudを発表しました。Dell自動化プラットフォームはDay 0からDay 2までのインフラストラクチャ管理を自動化し、セルフサービスポータルからワークロードレベルのハイパーバイザー選択を可能にしました。
グローバル・マネージド・ハイパーコンバージドインフラストラクチャ(HCI)サービス市場レポートの調査範囲
マネージド・ハイパーコンバージドインフラストラクチャ(HCI)サービス市場は、ITサービス企業、マネージドサービスプロバイダー(MSP)、システムインテグレーター、ハイパースケーラー提携パートナー、およびHCIベンダー自身を含むサードパーティプロバイダーが、企業に代わってHCI環境を設計、展開、運用、監視、最適化、およびサポートするプロフェッショナルおよびマネージドサービスオファリングを包含しています。
マネージドHCIサービス市場は、コンポーネント別(ハードウェアインフラストラクチャ、HCIソフトウェアおよびコントロールプレーン、マネージドサービス、プロフェッショナルサービス)、サービスタイプ別(インフラストラクチャ管理サービス、モニタリングおよびオブザーバビリティサービス、セキュリティおよびコンプライアンス管理サービス、バックアップおよびディザスタリカバリサービス、キャパシティおよびパフォーマンス最適化サービス、移行およびモダナイゼーションサービス)、エンドユーザー別(銀行・金融サービス・保険、情報技術・通信、ヘルスケアおよびライフサイエンス、政府および防衛、製造、小売および消費財、その他のエンドユーザー産業)、地域別(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェアインフラストラクチャ |
| HCIソフトウェアおよびコントロールプレーン |
| マネージドサービス |
| プロフェッショナルサービス |
| インフラストラクチャ管理サービス |
| モニタリングおよびオブザーバビリティサービス |
| セキュリティおよびコンプライアンス管理サービス |
| バックアップおよびディザスタリカバリサービス |
| キャパシティおよびパフォーマンス最適化サービス |
| 移行およびモダナイゼーションサービス |
| 銀行・金融サービス・保険 |
| 情報技術・通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および防衛 |
| 製造 |
| 小売および消費財 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | トルコ |
| イスラエル | |
| サウジアラビア | |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ハードウェアインフラストラクチャ | |
| HCIソフトウェアおよびコントロールプレーン | ||
| マネージドサービス | ||
| プロフェッショナルサービス | ||
| サービスタイプ別 | インフラストラクチャ管理サービス | |
| モニタリングおよびオブザーバビリティサービス | ||
| セキュリティおよびコンプライアンス管理サービス | ||
| バックアップおよびディザスタリカバリサービス | ||
| キャパシティおよびパフォーマンス最適化サービス | ||
| 移行およびモダナイゼーションサービス | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| 情報技術・通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および防衛 | ||
| 製造 | ||
| 小売および消費財 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | トルコ | |
| イスラエル | ||
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・ハイパーコンバージドインフラストラクチャサービス市場の規模はどのくらいですか?
マネージド・ハイパーコンバージドインフラストラクチャサービス市場は2026年に21.94 ビリオン 米ドルと評価されており、2032年までに43.48 ビリオン 米ドルに達すると予測されています。
マネージドHCIサービスの採用を促進しているものは何ですか?
VMware移行活動、ハイブリッドおよびプライベートクラウド運用に対する需要、AI対応インフラストラクチャのニーズ、および強化されたリカバリ要件が主要な要因です。
マネージドHCIサービスをリードするコンポーネントはどれですか?
マネージドサービスは2026年の収益の72.29%を占め、2032年までに12.46%のCAGRで拡大すると予測されています。
最も速く拡大すると予測されるサービスタイプはどれですか?
モニタリングおよびオブザーバビリティサービスは、組織がプロアクティブな運用を優先する中、2032年までに12.86%のCAGRで拡大すると予測されています。
マネージドHCIサービスの需要が最も大きいエンドユーザーセクターはどれですか?
銀行・金融サービス・保険は、稼働時間、コントロール、およびプライベートインフラストラクチャ要件のために2026年の収益の21.33%を占めました。
マネージドHCIサービスで最も速く拡大すると予測される地域はどれですか?
アジア太平洋地域は、主権プログラム、AIインフラストラクチャ需要、および移行プロジェクトに支えられ、2032年までに12.42%のCAGRで拡大すると予測されています。