
Tamanho e Participação do Mercado de Serviços de Firewall Gerenciado e UTM
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
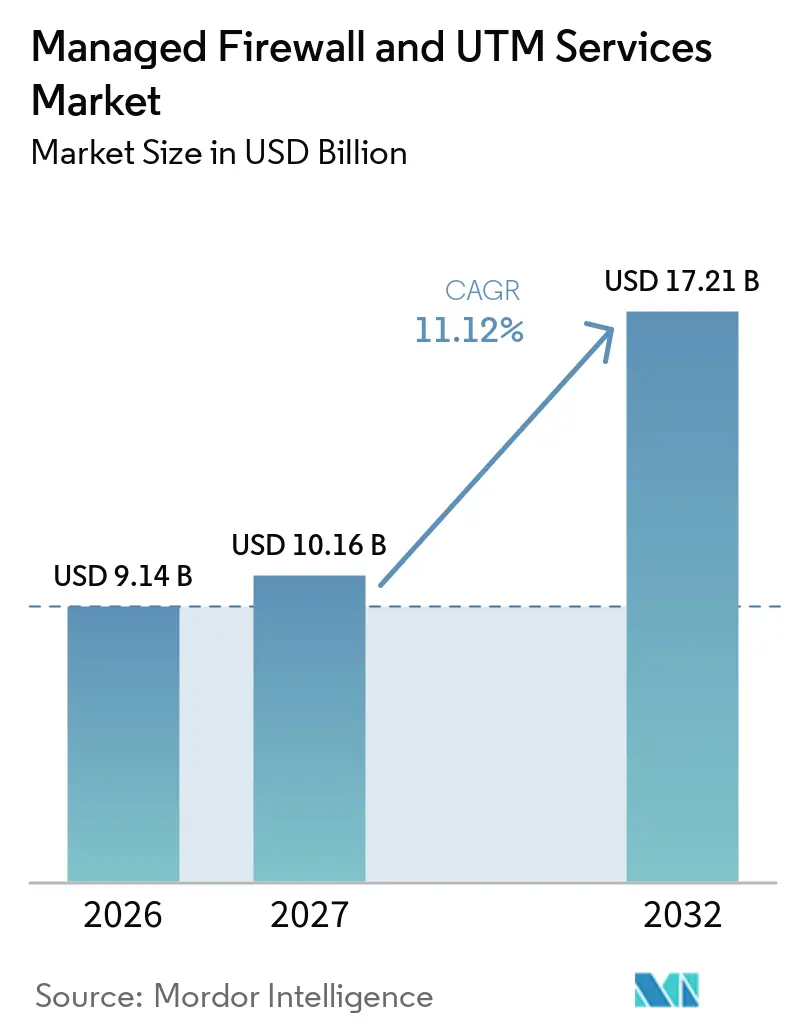
| Tamanho do Mercado (2027) | 10.16 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Firewall Gerenciado e UTM pela Mordor Intelligence
O tamanho do mercado de serviços de firewall gerenciado e UTM é de 9,14 bilhões de USD em 2026 e está projetado para atingir 17,21 bilhões de USD até 2032, expandindo-se a um CAGR de 11,12% durante 2027-2032. O mercado de serviços de firewall gerenciado e UTM está se beneficiando de uma mudança de firewalls operados internamente para serviços contratados que fornecem gerenciamento contínuo de políticas, resposta a ameaças e relatórios de conformidade. Empresas que operam ambientes híbridos precisam de controles consistentes em data centers, cargas de trabalho em nuvem, usuários remotos e filiais. As obrigações regulatórias em serviços financeiros, saúde e infraestrutura crítica também estão tornando os processos documentados de monitoramento e revisão mais importantes nas decisões de compra. Provedores que combinam expertise em segurança de rede com compromissos claros de nível de serviço estão melhor posicionados para garantir contratos de longo prazo. A concorrência está impulsionando os fornecedores a ampliar seus portfólios de serviços por meio de integração de plataformas, parcerias e aquisições.
Principais Conclusões do Relatório
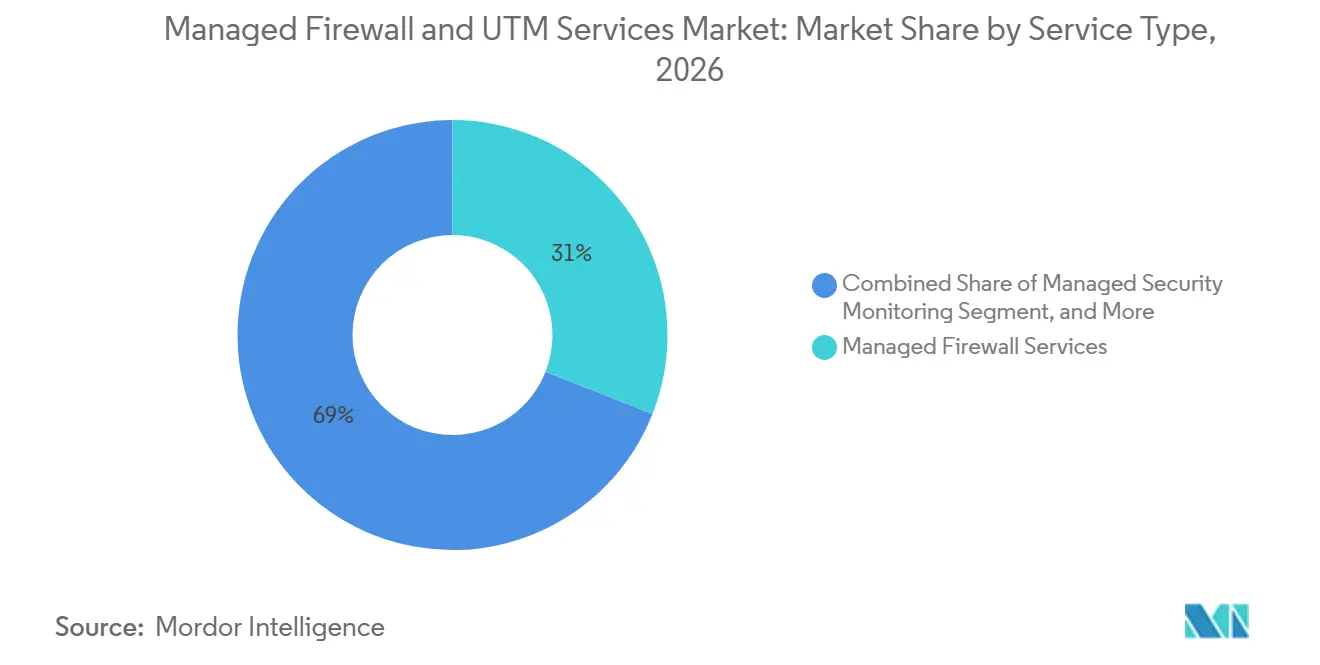
- Por tipo de serviço, os Serviços de Firewall Gerenciado detinham 30,98% da participação do mercado de serviços de firewall gerenciado e UTM em 2026, enquanto o SASE Gerenciado e a Borda de Serviço de Segurança estão projetados para expandir a um CAGR de 11,46% até 2032.
- Por modelo de entrega, os Serviços Totalmente Gerenciados detinham 57,66% de participação em 2026, enquanto os Serviços Autogerenciados e Assistidos por Parceiros estão projetados para expandir a um CAGR de 11,63% até 2032.
- Por implantação, a Implantação Local detinha 40,27% de participação em 2026, enquanto a implantação Baseada em Nuvem está projetada para expandir a um CAGR de 11,38% até 2032.
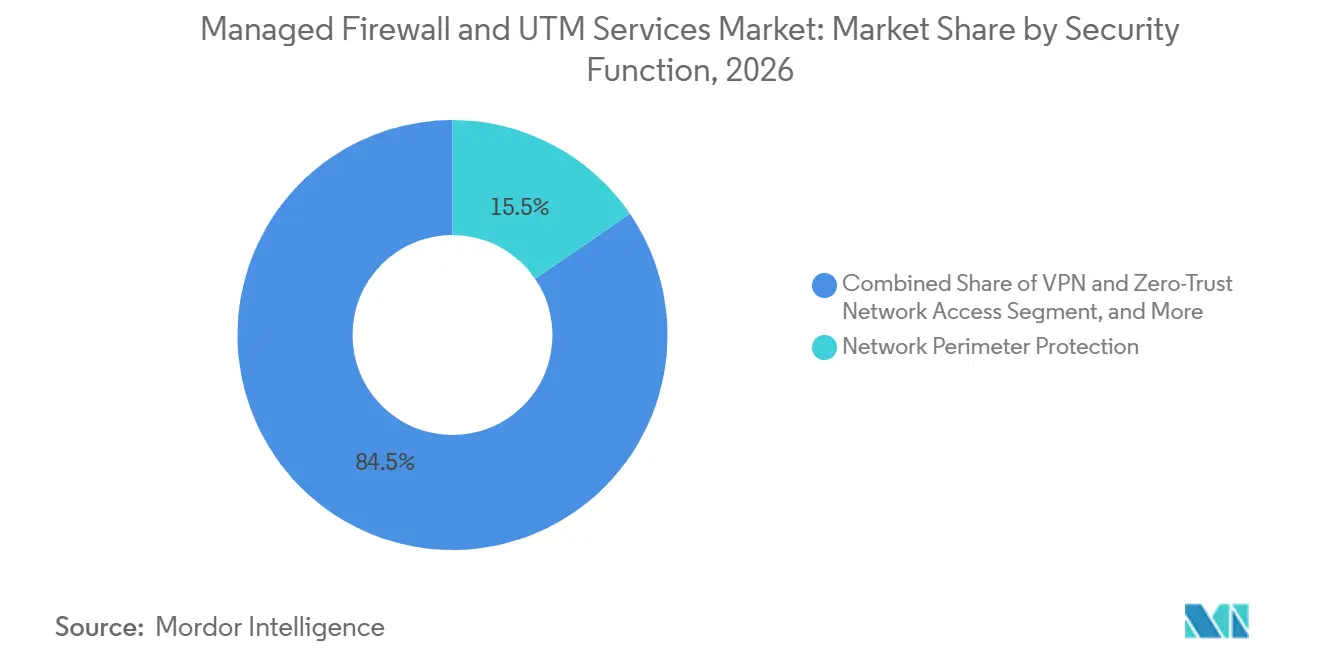
- Por função de segurança, a Proteção do Perímetro de Rede detinha 15,47% de participação em 2026, enquanto a VPN e o Acesso à Rede de Confiança Zero estão projetados para expandir a um CAGR de 11,42% até 2032.
- Por usuário final, o BFSI detinha 23,42% de participação em 2026, enquanto Saúde e Ciências da Vida estão projetados para expandir a um CAGR de 11,58% até 2032.
- Por geografia, a América do Norte detinha 48,73% de participação em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 11,87% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Firewall Gerenciado e UTM
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Ataques de Ransomware, DDoS e à Cadeia de Suprimentos | +2.80% | Global | Curto prazo (≤ 2 anos) |
| Requisitos de Conformidade Regulatória e de Ciberseguro | +2.30% | América do Norte e UE | Médio prazo (2-4 anos) |
| Escassez de Talentos em Cibersegurança e Operações 24/7 | +2.00% | Global | Médio prazo (2-4 anos) |
| Complexidade de Firewall em Ambientes Híbridos e Multinuvem | +1.80% | América do Norte, Ásia-Pacífico e UE | Médio prazo (2-4 anos) |
| Consolidação de Funções de Segurança por meio de UTM e SASE | +1.30% | Global, com aceleração na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Gerenciamento de Nuvem Multilocatário para PMEs Distribuídas | +1.00% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Escalada de Ataques de Ransomware, DDoS e à Cadeia de Suprimentos Impulsiona a Demanda por Terceirização
O ambiente de ameaças exige que as organizações lidem com múltiplos métodos de ataque simultaneamente. A Cloudflare mitigou 20,5 milhões de ataques DDoS no primeiro trimestre de 2025, um aumento de 358% em relação ao mesmo trimestre do ano anterior.[1] A Radware relatou que ataques volumétricos em escala de terabit visaram regularmente grandes provedores de nuvem e telecomunicações em 2026. A Cyble registrou 297 ataques à cadeia de suprimentos em 2025, um aumento de 93% em relação ao ano anterior, à medida que os atacantes visavam integrações em nuvem e relações confiáveis de SaaS. Esses ataques exigem análise contínua de sinais de rede, identidade e aplicações. O mercado de serviços de firewall gerenciado e UTM, portanto, se beneficia quando as organizações buscam cobertura operacional 24/7 que as equipes internas não conseguem fornecer de forma consistente.
Os Requisitos de Conformidade Regulatória e de Ciberseguro Sustentam a Demanda Estrutural
Os requisitos de conformidade estão se tornando uma parte duradoura da aquisição de segurança gerenciada. O framework NIS2 expandiu as obrigações de segurança de rede para entidades essenciais e importantes em 18 setores.[2] Esse escopo mais amplo aumenta o número de organizações que precisam de processos de segurança documentados e revisões de controle repetíveis. Os provedores gerenciados podem fornecer registros de políticas, evidências de monitoramento e suporte à resposta a incidentes que simplificam a preparação para auditorias. A subscrição de ciberseguros também torna a cobertura de segurança demonstrável mais importante quando as organizações renovam ou buscam novas apólices. O mercado de serviços de firewall gerenciado e UTM se beneficia dessa mudança porque um serviço contratado pode transformar tarefas técnicas recorrentes em um processo operacional documentado.
A Escassez de Talentos em Cibersegurança e Operações 24/7 Redireciona os Orçamentos de Segurança para os MSSPs
A escassez de pessoal de segurança qualificado continua a redirecionar orçamentos para provedores externos. A ISC2 constatou que 59% dos entrevistados relataram necessidades críticas ou significativas de competências em 2025, em comparação com 44% em 2024. A ISACA relatou que 55% das equipes de segurança estavam com pessoal insuficiente e 65% tinham vagas não preenchidas em 2025. A Fortinet estimou uma lacuna global na força de trabalho de cibersegurança de 4,7 milhões de profissionais em 2025.[3] O desafio de pessoal é especialmente difícil para organizações que precisam de monitoramento ininterrupto em vez de suporte ocasional. O mercado de serviços de firewall gerenciado e UTM se beneficia quando as organizações decidem que contratar um provedor especializado é mais confiável do que competir por um conjunto limitado de profissionais.
A Complexidade de Firewall em Ambientes Híbridos e Multinuvem Cria um Engajamento Sustentado de Serviços
O uso de multinuvem tornou o gerenciamento de políticas de firewall um requisito de serviço contínuo, em vez de uma decisão única de infraestrutura. A AlgoSec constatou que 67% dos entrevistados tiveram dificuldades para integrar ferramentas de segurança nativas da nuvem com sua pilha de segurança mais ampla em 2025. A mesma pesquisa constatou que 55% experimentaram sobrecarga de desempenho com implantações de firewall de múltiplos fornecedores. A Cisco introduziu o gerenciamento de políticas baseado em intenção para o Firewall de Malha Híbrida em janeiro de 2026 para suportar a aplicação consistente em firewalls da Cisco, Palo Alto Networks, Fortinet e Juniper. Essa direção de produto reflete a dificuldade operacional de manter políticas consistentes em vários pontos de controle. O mercado de serviços de firewall gerenciado e UTM é suportado por engajamentos mais longos quando os provedores podem estabelecer governança de políticas em ambientes híbridos e de múltiplos fornecedores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Controle de Terceirização, Visibilidade e Residência de Dados | -1.90% | Global, agudo na UE e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fricção de Migração em Firewalls Legados e Ambientes de Múltiplos Fornecedores | -1.50% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Ruído de Alertas e Lacunas de Responsabilidade em Serviços Gerenciados | -1.00% | Global | Médio prazo (2-4 anos) |
| Pressão Orçamentária e Preferência pelo Controle Interno | -0.80% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Preocupações com Controle de Terceirização, Visibilidade e Residência de Dados Restringem a Transferência Total da Pilha
Transferir a responsabilidade pelos controles de perímetro para um provedor externo pode gerar preocupações sobre supervisão, localização de dados e controle operacional. Os registros de firewall podem conter endereços IP, o que aumenta a importância do processamento regional e das práticas de proteção de dados. A ENISA constatou que 38% das organizações do lado da demanda citaram a integração com ambientes existentes como um grande desafio em 2025. Isso foi mais do que o dobro da taxa relatada pelos fornecedores. Os compradores podem, portanto, preferir arranjos de cogestão que retenham direitos de aprovação para alterações de políticas enquanto terceirizam o monitoramento e a resposta. Essa restrição limita as decisões imediatas de terceirização, mas também cria espaço para provedores que oferecem governança transparente, entrega regional e responsabilidade clara.
A Fricção de Migração em Firewalls Legados e Ambientes de Múltiplos Fornecedores Atrasa a Consolidação
Grandes organizações frequentemente operam ambientes de firewall que abrangem múltiplos fornecedores, gerações e formatos de política. Substituir ou terceirizar esses ambientes pode representar risco de interrupção de serviço se as políticas não forem cuidadosamente traduzidas e testadas. A Cisco atualizou sua Ferramenta de Migração de Firewall Seguro em junho de 2026 para suportar configurações legadas de ASA e FTD juntamente com firewalls de terceiros da Check Point, Palo Alto Networks e Fortinet. A atualização mostra que a migração continua sendo uma barreira prática mesmo onde a consolidação tem suporte estratégico. Provedores que podem realizar descoberta, testes e transições em fases podem converter esse obstáculo em receita de serviços profissionais. O mercado de serviços de firewall gerenciado e UTM pode apresentar ciclos iniciais de negociação mais lentos, enquanto migrações bem-sucedidas podem levar a relacionamentos com clientes mais profundos e de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: O Firewall Gerenciado Tradicional Ancora a Receita enquanto o SASE Redefine o Crescimento
Os Serviços de Firewall Gerenciado detinham 30,98% de participação de mercado no mercado de serviços de firewall gerenciado e UTM em 2026. Sua posição de liderança reflete implantações de hardware de longa data e ciclos de renovação que continuam a suportar o gerenciamento contratado de firewall. Muitas empresas que instalaram firewalls de próxima geração entre 2019 e 2022 estão entrando em períodos de atualização. Esses compradores podem estender os controles existentes por meio de atualizações gerenciadas em vez de reconstruir equipes internas. Os serviços de UTM gerenciado atraem organizações de médio porte que desejam administração consolidada de políticas dentro de um único serviço. Os serviços gerenciados de IDS e IPS continuam sendo importantes para operadores de infraestrutura crítica que exigem detecção dedicada de anomalias. A proteção gerenciada contra DDoS também está se tornando mais relevante à medida que ataques volumétricos afetam organizações dependentes de telecomunicações. Em conjunto, essas ofertas permitem que os provedores atendam a diferentes níveis de maturidade operacional sem forçar os clientes a um único modelo de entrega.
O SASE Gerenciado e a Borda de Serviço de Segurança estão projetados para expandir a um CAGR de 11,46% até 2032. O serviço combina acesso à rede e controles de segurança em um modelo entregue pela nuvem, o que é útil para organizações com usuários remotos e aplicações distribuídas. A adoção requer planejamento detalhado porque serviços legados, regras de acesso de usuários e políticas de rede devem funcionar em conjunto. Esse requisito cria trabalho de consultoria e implementação antes que a receita gerenciada recorrente comece. As operações e o monitoramento de segurança gerenciados também estão ganhando importância nos acordos de firewall. Os compradores preferem cada vez mais um único provedor que possa observar alertas, investigar incidentes e reportar sobre conformidade de políticas. O mercado de serviços de firewall gerenciado e UTM está se movendo em direção a pacotes de serviços mais amplos porque os compradores querem menos transferências operacionais. Provedores que podem vincular a administração de firewall às operações de segurança podem criar maior retenção do que empresas que oferecem uma única função técnica.

Por Modelo de Entrega: A Terceirização Total Domina enquanto os Modelos Autogerenciados Ganham Impulso
Os Serviços Totalmente Gerenciados comandavam 57,66% de participação em 2026. No mercado de serviços de firewall gerenciado e UTM, esse modelo de entrega coloca o monitoramento, as atualizações de políticas, a resposta a ameaças e a documentação de conformidade com o provedor de serviços. É particularmente relevante para grandes organizações de BFSI e instituições do setor público que devem demonstrar desempenho consistente de nível de serviço. Esses compradores frequentemente têm equipes internas, mas essas equipes podem não ter pessoal suficiente para executar todos os controles continuamente. Um contrato totalmente gerenciado oferece ao comprador um limite de serviço definido e um único provedor responsável pelo trabalho operacional. Os Serviços Cogerenciados atendem organizações que mantêm uma pequena equipe de segurança, mas terceirizam atividades técnicas selecionadas. Esse modelo oferece visibilidade às equipes internas enquanto reduz o ônus do gerenciamento diário de regras e do tratamento de alertas. Os portais de cogestão padronizados podem aumentar a concorrência de preços onde os provedores oferecem interfaces e procedimentos operacionais semelhantes.
Os Serviços Autogerenciados e Assistidos por Parceiros estão projetados para expandir a um CAGR de 11,63% até 2032. No mercado de serviços de firewall gerenciado e UTM, o modelo é adequado para organizações de médio porte que desejam manter a propriedade das políticas enquanto utilizam infraestrutura externa, inteligência de ameaças e suporte especializado. A Cisco adicionou recursos de gerenciamento de múltiplos clientes ao Security Cloud Control em novembro de 2025, incluindo controles de acesso baseados em função, alocação de licenças e suporte a interface de programação de aplicações para provisionamento automatizado. Essas ferramentas permitem que os parceiros gerenciem vários ambientes de clientes com limites de acesso mais claros. A abordagem pode reduzir o componente de mão de obra de um engajamento gerenciado. Também pode pressionar os provedores que dependem principalmente de contratos totalmente gerenciados com uso intensivo de mão de obra. O setor de serviços de firewall gerenciado e UTM, portanto, provavelmente conterá tanto modelos de terceirização total quanto de controle compartilhado, em vez de um substituir o outro.
Por Implantação: A Implantação Local Mantém Participação enquanto a Migração para a Nuvem se Acelera
A implantação local detinha 40,27% de participação em 2026. No mercado de serviços de firewall gerenciado e UTM, setores regulamentados e operadores de infraestrutura crítica frequentemente exigem aplicação local por causa de restrições de residência de dados, latência, tecnologia operacional ou credenciamento de segurança. Ambientes governamentais, de defesa, manufatura e energia também podem ter ciclos de aprovação mais longos para mudanças de infraestrutura. Essas condições preservam a necessidade de hardware gerenciado pelo provedor mesmo à medida que as implantações em nuvem se expandem. Os clientes locais precisam de suporte para atualizações de appliances, revisões de regras, resposta a incidentes e alterações de configuração. A implantação híbrida fornece uma ponte combinando a aplicação local com o gerenciamento de políticas baseado em nuvem e inteligência de ameaças. Esse modelo oferece um caminho gradual para organizações que não podem migrar todas as cargas de trabalho de uma vez. Também exige que os provedores mantenham a consistência de políticas em controles físicos e de nuvem.
A implantação Baseada em Nuvem está projetada para expandir a um CAGR de 11,38% até 2032. A AlgoSec constatou que 56% das aplicações empresariais operavam em ambientes multinuvem em 2025. Os controles baseados em nuvem podem acompanhar as cargas de trabalho entre regiões e suportar atualizações mais rápidas do que os appliances de perímetro estáticos. No entanto, a migração para a nuvem não elimina a necessidade de governança, testes e registro. Os provedores devem gerenciar as diferenças de políticas entre plataformas de nuvem e a infraestrutura de data center existente. O tamanho do mercado de serviços de firewall gerenciado e UTM para entrega baseada em nuvem é suportado pela migração de cargas de trabalho, mas a qualidade do serviço depende da manutenção de visibilidade consistente em todo o ambiente. Os compradores também precisam de uma abordagem prática para integrar a política de nuvem com os controles locais restantes.
Por Função de Segurança: A Defesa de Perímetro Lidera enquanto a Adoção de Confiança Zero Remodela as Prioridades
A Proteção do Perímetro de Rede detinha 15,47% de participação em 2026. Em todo o mercado de serviços de firewall gerenciado e UTM, a inspeção de pacotes com estado, a aplicação de controle de acesso e a filtragem de tráfego continuam sendo os controles base para engajamentos de segurança gerenciada. A prevenção de intrusões e a prevenção de ameaças estendem essa base identificando atividades suspeitas antes que afetem aplicações ou usuários. A segurança web, de e-mail e de conteúdo também é relevante porque funcionários e usuários externos acessam sistemas de negócios por vários canais. O controle de aplicações e o acesso remoto seguro tornam-se mais importantes quando as organizações devem distinguir ferramentas aprovadas de serviços não gerenciados. A Fortinet introduziu o controle de aplicações com reconhecimento de IA e a visibilidade do Protocolo de Contexto de Modelo no FortiOS 8.0 em março de 2026. Isso reflete a necessidade de gerenciar o uso emergente de aplicações sem reduzir a proteção central do perímetro. Provedores que combinam essas funções podem oferecer aos clientes políticas de segurança mais consistentes em tráfego de rede e aplicações.
A VPN e o Acesso à Rede de Confiança Zero estão projetados para expandir a um CAGR de 11,42% até 2032. A Netskope relatou que 56% das organizações sofreram um incidente de segurança relacionado à VPN no ano anterior, enquanto 26% haviam implantado ZTNA e 37% planejavam a implementação em 12 meses em 2025. Os dados indicam uma mudança do acesso amplo à rede para um acesso mais controlado baseado em usuários, dispositivos e aplicações. Isso é uma substituição de práticas mais antigas de acesso remoto, não simplesmente outra camada adicionada às ferramentas existentes. As funções de monitoramento de segurança, relatórios e conformidade continuam a suportar essa transição registrando decisões de acesso e respondendo a alertas. O mercado de serviços de firewall gerenciado e UTM está sendo moldado por provedores que podem suportar tanto ambientes VPN estabelecidos quanto implantações de confiança zero em fases. Planos de migração claros são importantes porque as organizações não podem interromper o acesso de funcionários ou parceiros durante uma mudança. Esse segmento também requer forte integração de identidade, uma vez que a política de acesso está cada vez mais vinculada a usuários e dispositivos verificados.
Por Usuário Final: O BFSI Comanda o Maior Gasto enquanto a Saúde Lidera o Crescimento
O BFSI detinha 23,42% de participação em 2026. No mercado de serviços de firewall gerenciado e UTM, as instituições financeiras enfrentam um conjunto denso de obrigações de segurança, incluindo requisitos vinculados a dados de pagamento, informações de clientes, controles internos e resiliência operacional. Esses requisitos tornam o monitoramento contínuo e os registros confiáveis partes importantes de um contrato gerenciado. A Thomas Murray registrou 65 incidentes de ransomware envolvendo o setor financeiro no primeiro trimestre de 2026, um aumento de 76% em relação ao primeiro trimestre de 2025. O setor precisa de serviços que possam responder rapidamente sem enfraquecer os controles de mudança. O Governo e a Defesa também continuam sendo clientes importantes porque os frameworks nacionais e as práticas de aquisição favorecem arranjos de serviço de longo prazo. As organizações de manufatura estão adicionando demanda à medida que as redes de tecnologia da informação e tecnologia operacional se tornam mais conectadas. A capacidade de um provedor de trabalhar com requisitos rigorosos de auditoria, acesso e escalada importa tanto quanto a tecnologia de firewall nessas contas.
Saúde e Ciências da Vida estão projetados para expandir a um CAGR de 11,58% até 2032. Os provedores nesse segmento vertical devem proteger informações de pacientes, sistemas clínicos, dispositivos conectados e aplicações de terceiros. O ambiente operacional deixa pouco espaço para interrupções prolongadas de serviço ou mudanças de segurança mal testadas. Os provedores de firewall gerenciado podem suportar segmentação, conexões criptografadas, revisão de vulnerabilidades e resposta a incidentes dentro de um modelo de serviço definido. A necessidade não se limita a grandes sistemas hospitalares porque práticas menores e organizações de pesquisa especializadas também operam registros digitais sensíveis. As organizações de varejo e comércio eletrônico adicionam demanda à medida que transações online, sistemas de pagamento e aplicações voltadas ao cliente aumentam sua exposição a ameaças cibernéticas. Os compradores de TI e telecomunicações precisam de proteções que possam escalar com altos volumes de tráfego e infraestrutura distribuída. O mercado de serviços de firewall gerenciado e UTM tem uma base de compradores mais ampla quando os provedores empacotam controles para as condições operacionais de cada segmento vertical em vez de aplicar o mesmo design de serviço a todos os clientes.
Análise Geográfica
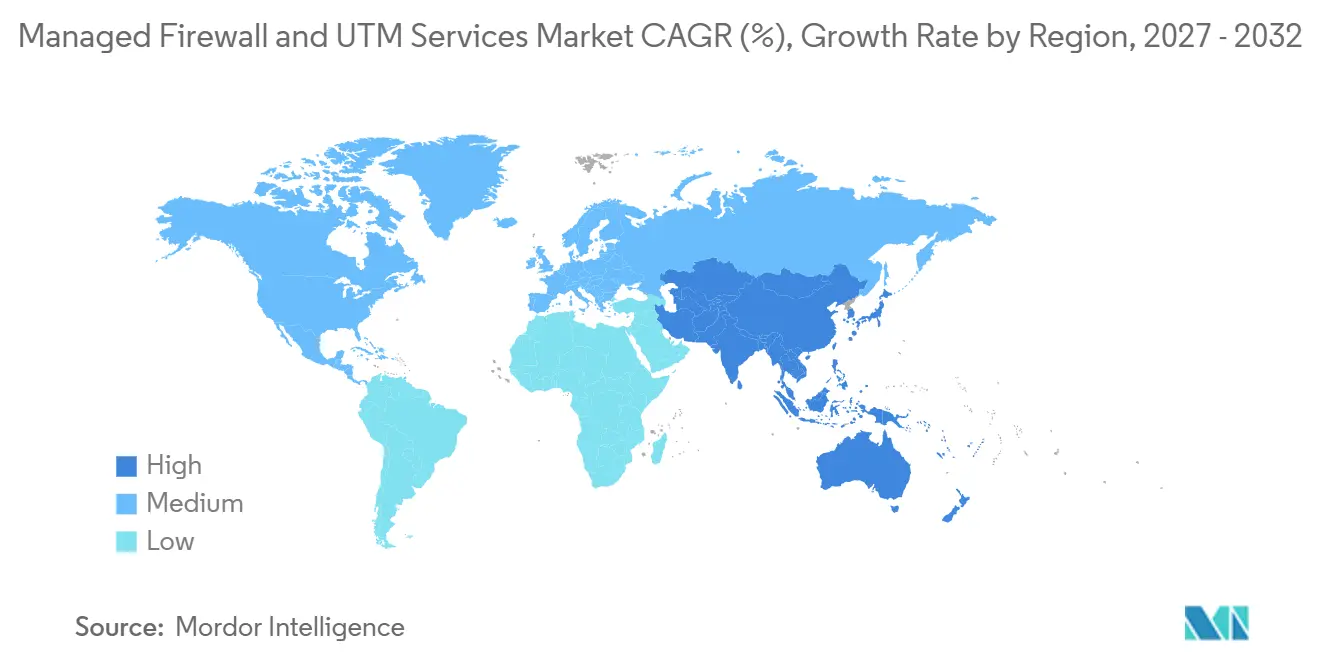
A América do Norte detinha 48,73% da participação do mercado de serviços de firewall gerenciado e UTM em 2026. A região combina adoção madura de nuvem com uma base concentrada de grandes empresas, compradores federais e provedores de segurança gerenciada. Os Estados Unidos sustentam a demanda por meio de obrigações de segurança em serviços financeiros, saúde, processamento de pagamentos e operações governamentais. A Thomas Murray registrou um aumento de 76% nos incidentes de ransomware no setor financeiro no primeiro trimestre de 2026 em comparação com o primeiro trimestre de 2025. Esse ambiente torna o monitoramento e a resposta contínuos um requisito prático para organizações regulamentadas. O Canadá adiciona demanda por meio de obrigações de privacidade e modernização empresarial, enquanto o México se beneficia do investimento em nearshoring que expande a base de compradores de segurança.
A Europa ocupa uma posição estrategicamente importante porque as obrigações de segurança de rede agora cobrem mais organizações em setores essenciais. A NIS2 se aplica a 18 setores, aumentando a demanda por processos documentados e suporte confiável de provedores. As expectativas regionais de processamento de dados tornam a capacidade de entrega local e a governança transparente fatores importantes de seleção. A Alemanha é um importante centro de demanda porque as empresas estão adotando capacidades de rede definida por software e SASE juntamente com controles de perímetro estabelecidos. A França, o Reino Unido e a Itália fornecem demanda adicional de grandes organizações e setores de serviços regulamentados. A América do Sul é liderada pelo Brasil e pela Argentina, onde a digitalização de serviços financeiros e as obrigações de privacidade estão aumentando o interesse em serviços de segurança gerenciada.
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,87% até 2032. O Ministério de Assuntos Internos e Comunicações do Japão relatou que o mercado de segurança da informação do país atingiu 743,4 bilhões de JPY (5 bilhões de USD) no ano fiscal de 2025, um aumento de 13,8%. A demanda regional reflete a transformação digital, lacunas persistentes de talentos e crescente atenção a ameaças patrocinadas por estados. A Índia e a China são grandes mercados de volume, enquanto Austrália, Malásia, Singapura e Japão são locais importantes para a expansão regional de provedores. A demanda no Oriente Médio e África é suportada por investimentos do governo e do setor de energia, particularmente no Conselho de Cooperação do Golfo. O mercado de serviços de firewall gerenciado e UTM se beneficia onde os provedores podem combinar operações regionais, tratamento local de dados e suporte para ambientes híbridos complexos.
Cenário Competitivo
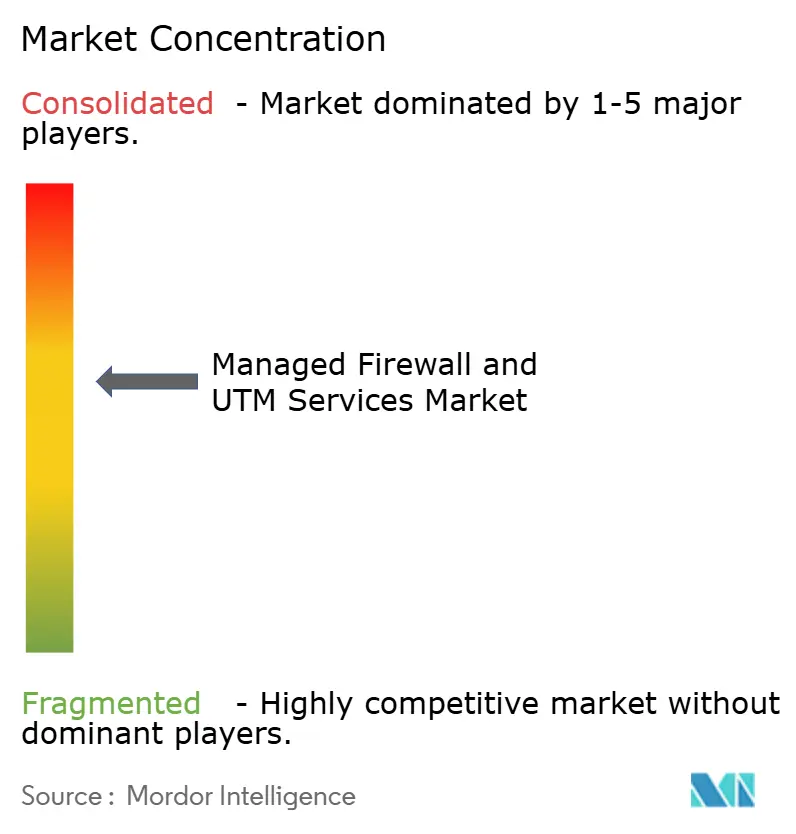
O mercado de serviços de firewall gerenciado e UTM é moderadamente concentrado entre fornecedores globais de plataformas de cibersegurança, provedores de serviços de segurança gerenciada liderados por telecomunicações e especialistas nativos da nuvem. Fortinet, Palo Alto Networks, Cisco e Check Point competem com AT&T, Verizon, NTT DATA, Orange, Zscaler e Cloudflare em diferentes grupos de clientes. Os fornecedores de plataformas utilizam hardware agrupado, inteligência de ameaças, gerenciamento em nuvem e contratos de suporte para ampliar e tornar os relacionamentos de serviço mais duradouros. Os provedores de telecomunicações competem por meio de cobertura geográfica, ativos de rede e relacionamentos empresariais estabelecidos. Os especialistas nativos da nuvem concentram-se em fornecer controles de segurança por meio de plataformas distribuídas adequadas para acesso remoto e tráfego de aplicações. Essa combinação significa que a escolha do cliente depende da infraestrutura existente, da geografia de entrega, das necessidades regulatórias e do nível desejado de transferência operacional. O mercado não favorece uma única abordagem de entrega porque as organizações têm diferentes requisitos de risco, pessoal e controle.
A expansão do portfólio é uma estratégia competitiva central. A Fortinet relatou que sua receita recorrente anual de SASE atingiu 1,15 bilhões de USD em 2025, um aumento de 25,7%. A Fortinet introduziu o FortiOS 8.0 em março de 2026 com controle de aplicações com reconhecimento de IA, retenção regional de registros por meio do SASE Soberano e agentes de IA baseados em fabric para fluxos de trabalho de firewall e SD-WAN. A Cisco introduziu o gerenciamento de políticas baseado em intenção para o Firewall de Malha Híbrida em janeiro de 2026, abordando a consistência de políticas em ambientes de múltiplos fornecedores. Esses movimentos mostram como os principais fornecedores estão tentando reduzir a complexidade operacional que os clientes enfrentam em várias tecnologias. Fornecedores menores como WatchGuard, SonicWall e Barracuda mantêm posições em contas de médio porte sensíveis ao preço e implantações cogerenciadas. Eles podem competir onde a administração direta e o suporte local de parceiros são mais importantes do que a amplitude de uma grande plataforma.
O desempenho de hardware também continua relevante em grandes ambientes empresariais e distribuídos. A Fortinet afirmou que o FortiGate 700G oferece até 7x maior throughput, 4x melhor proteção contra ameaças e 7x menor consumo de energia do que as ofertas dos concorrentes. Os fornecedores estão combinando tais afirmações de desempenho com automação, prontidão para criptografia pós-quântica e capacidades mais amplas de gerenciamento em nuvem. Fusões e aquisições também estão mudando o escopo de funções oferecidas por meio de contratos de segurança gerenciada, particularmente em detecção, identidade e segurança de IA. Isso pode dificultar a competição de provedores de função única por programas de âmbito empresarial. Ao mesmo tempo, a relutância dos clientes em substituir controles estabelecidos pode preservar oportunidades para especialistas com fortes habilidades de migração e integração. O mercado de serviços de firewall gerenciado e UTM permanece competitivo porque os compradores podem escolher entre fornecedores de plataformas, operadores de rede, provedores regionais e especialistas focados.
Líderes do Setor de Serviços de Firewall Gerenciado e UTM
-
IBM Corporation
-
AT&T Inc.
-
Fortinet, Inc.
-
Palo Alto Networks, Inc.
-
Verizon Communications Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A Check Point apresentou seu Firewall de Rede com IA, adicionando visibilidade, governança e proteção contra ameaças para aplicações de IA, agentes de IA e tráfego de IA empresarial diretamente no firewall. O desenvolvimento expande o papel do firewall da proteção convencional de rede para a aplicação de segurança com reconhecimento de IA.
- Julho de 2026: A Fortinet e a Intel anunciaram uma colaboração para codesenvolver e fabricar o Processador de Segurança Fortinet 6 (SP6), o ASIC personalizado de próxima geração que suporta o portfólio de firewalls FortiGate da Fortinet. A Intel contribui com design de chip, embalagem avançada e fabricação usando seu processo Intel 4.
- Maio de 2026: A Fortinet expandiu sua Série FortiGate G com o FortiGate 3500G e 400G, projetados para cargas de trabalho orientadas por IA, aumento do tráfego criptografado e ambientes híbridos distribuídos. As novas plataformas combinam segurança acelerada por hardware com o FortiOS e a inteligência de ameaças FortiGuard.
- Abril de 2026: A NTT DOCOMO BUSINESS e a Transatel lançaram uma solução de conectividade segura incorporando o Zscaler Zero Trust Exchange na rede móvel. O serviço incorpora proteção de firewall, filtragem de URL e IPS, estendendo a segurança de rede gerenciada para ambientes de IoT e conectados por dispositivos móveis.
Escopo do Relatório Global do Mercado de Serviços de Firewall Gerenciado e UTM
O Mercado de Serviços de Firewall Gerenciado e UTM compreende serviços de segurança terceirizados nos quais um provedor implanta, configura, monitora e gerencia firewalls e plataformas de gerenciamento unificado de ameaças (UTM) em nome de empresas, cobrindo monitoramento 24/7, gerenciamento de políticas, atualizações de inteligência de ameaças, aplicação de patches e resposta a incidentes.
O Relatório do Mercado de Serviços de Firewall Gerenciado e UTM é Segmentado por Tipo de Serviço (Serviços de Firewall Gerenciado, Serviços de Gerenciamento Unificado de Ameaças Gerenciado, Serviços Gerenciados de Detecção e Prevenção de Intrusões, Proteção Gerenciada contra Negação de Serviço Distribuída, SASE Gerenciado e Borda de Serviço de Segurança, e Monitoramento de Segurança Gerenciado), Modelo de Entrega (Serviços Totalmente Gerenciados, Serviços Cogerenciados e Serviços Autogerenciados e Assistidos por Parceiros), Implantação (Baseado em Nuvem, Local e Híbrido), Função de Segurança (Proteção do Perímetro de Rede, Prevenção de Intrusões e Prevenção de Ameaças, Segurança Web, de E-mail e de Conteúdo, Controle de Aplicações e Acesso Remoto Seguro, VPN e Acesso à Rede de Confiança Zero, e Monitoramento de Segurança, Relatórios e Conformidade), Usuário Final (BFSI, Governo e Defesa, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura e Tecnologia Operacional, Varejo e Comércio Eletrônico e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Firewall Gerenciado |
| Serviços de Gerenciamento Unificado de Ameaças Gerenciado |
| Serviços Gerenciados de Detecção e Prevenção de Intrusões |
| Proteção Gerenciada contra Negação de Serviço Distribuída |
| SASE Gerenciado e Borda de Serviço de Segurança |
| Monitoramento de Segurança Gerenciado |
| Serviços Totalmente Gerenciados |
| Serviços Cogerenciados |
| Serviços Autogerenciados e Assistidos por Parceiros |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Proteção do Perímetro de Rede |
| Prevenção de Intrusões e Prevenção de Ameaças |
| Segurança Web, de E-mail e de Conteúdo |
| Controle de Aplicações e Acesso Remoto Seguro |
| VPN e Acesso à Rede de Confiança Zero |
| Monitoramento de Segurança, Relatórios e Conformidade |
| BFSI |
| Governo e Defesa |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura e Tecnologia Operacional |
| Varejo e Comércio Eletrônico |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Serviços de Firewall Gerenciado | |
| Serviços de Gerenciamento Unificado de Ameaças Gerenciado | ||
| Serviços Gerenciados de Detecção e Prevenção de Intrusões | ||
| Proteção Gerenciada contra Negação de Serviço Distribuída | ||
| SASE Gerenciado e Borda de Serviço de Segurança | ||
| Monitoramento de Segurança Gerenciado | ||
| Por Modelo de Entrega | Serviços Totalmente Gerenciados | |
| Serviços Cogerenciados | ||
| Serviços Autogerenciados e Assistidos por Parceiros | ||
| Por Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Função de Segurança | Proteção do Perímetro de Rede | |
| Prevenção de Intrusões e Prevenção de Ameaças | ||
| Segurança Web, de E-mail e de Conteúdo | ||
| Controle de Aplicações e Acesso Remoto Seguro | ||
| VPN e Acesso à Rede de Confiança Zero | ||
| Monitoramento de Segurança, Relatórios e Conformidade | ||
| Por Usuário Final | BFSI | |
| Governo e Defesa | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura e Tecnologia Operacional | ||
| Varejo e Comércio Eletrônico | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de firewall gerenciado e UTM?
O tamanho do mercado de serviços de firewall gerenciado e UTM é de 9,14 bilhões de USD em 2026 e está projetado para atingir 17,21 bilhões de USD até 2032 a um CAGR de 11,12%.
Qual tipo de serviço lidera os serviços de firewall gerenciado e UTM?
Os Serviços de Firewall Gerenciado lideram com 30,98% de participação em 2026, suportados por bases de firewall instaladas e ciclos de renovação de contratos.
Qual modelo de entrega está se expandindo mais rapidamente?
Os Serviços Autogerenciados e Assistidos por Parceiros estão projetados para expandir a um CAGR de 11,63% até 2032, à medida que os clientes mantêm a propriedade das políticas enquanto utilizam o suporte de parceiros.
Por que as empresas estão adotando serviços de firewall gerenciado?
As organizações precisam de monitoramento contínuo, gerenciamento de políticas, resposta a ameaças e suporte para ambientes híbridos enquanto o pessoal de segurança permanece limitado.
Qual segmento vertical de usuário final está projetado para se expandir mais rapidamente?
Saúde e Ciências da Vida está projetado para expandir a um CAGR de 11,58% até 2032 porque sistemas sensíveis precisam de maior proteção de rede e suporte operacional.
Qual região está projetada para se expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,87% até 2032, suportada pela transformação digital, lacunas de talentos em segurança e expansão regional de provedores.