
Marktgröße und Marktanteile für Managed Firewall und UTM Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
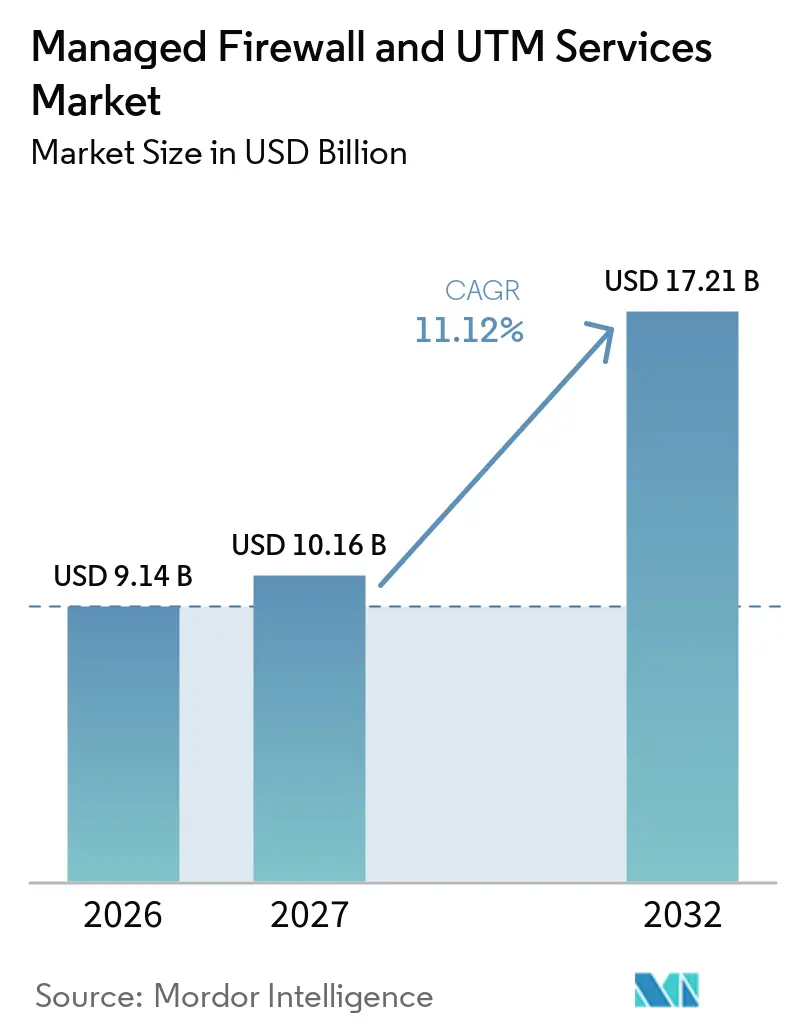
| Marktgröße (2027) | 10.16 Milliarden US-Dollar |
| Marktgröße (2032) | 17.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Firewall und UTM Services von Mordor Intelligence
Die Marktgröße für Managed Firewall und UTM Services beträgt im Jahr 2026 9,14 Milliarden USD und wird voraussichtlich bis 2032 auf 17,21 Milliarden USD anwachsen, mit einer CAGR von 11,12 % im Zeitraum 2027–2032. Der Markt für Managed Firewall und UTM Services profitiert von einem Wandel weg von intern betriebenen Firewalls hin zu vertraglich vereinbarten Services, die kontinuierliches Richtlinienmanagement, Bedrohungsreaktion und Compliance-Berichterstattung bieten. Unternehmen, die hybride Umgebungen betreiben, benötigen konsistente Kontrollen über Rechenzentren, Cloud-Workloads, Remote-Nutzer und Zweigstellen hinweg. Regulatorische Verpflichtungen in den Bereichen Finanzdienstleistungen, Gesundheitswesen und kritische Infrastruktur machen dokumentierte Überwachungs- und Überprüfungsprozesse in Kaufentscheidungen zunehmend wichtiger. Anbieter, die Netzwerksicherheits-Expertise mit klaren Service-Level-Verpflichtungen verbinden, sind besser positioniert, um langfristige Verträge zu sichern. Der Wettbewerb treibt Anbieter dazu an, ihre Serviceportfolios durch Plattformintegration, Partnerschaften und Akquisitionen zu erweitern.
Wichtigste Erkenntnisse des Berichts
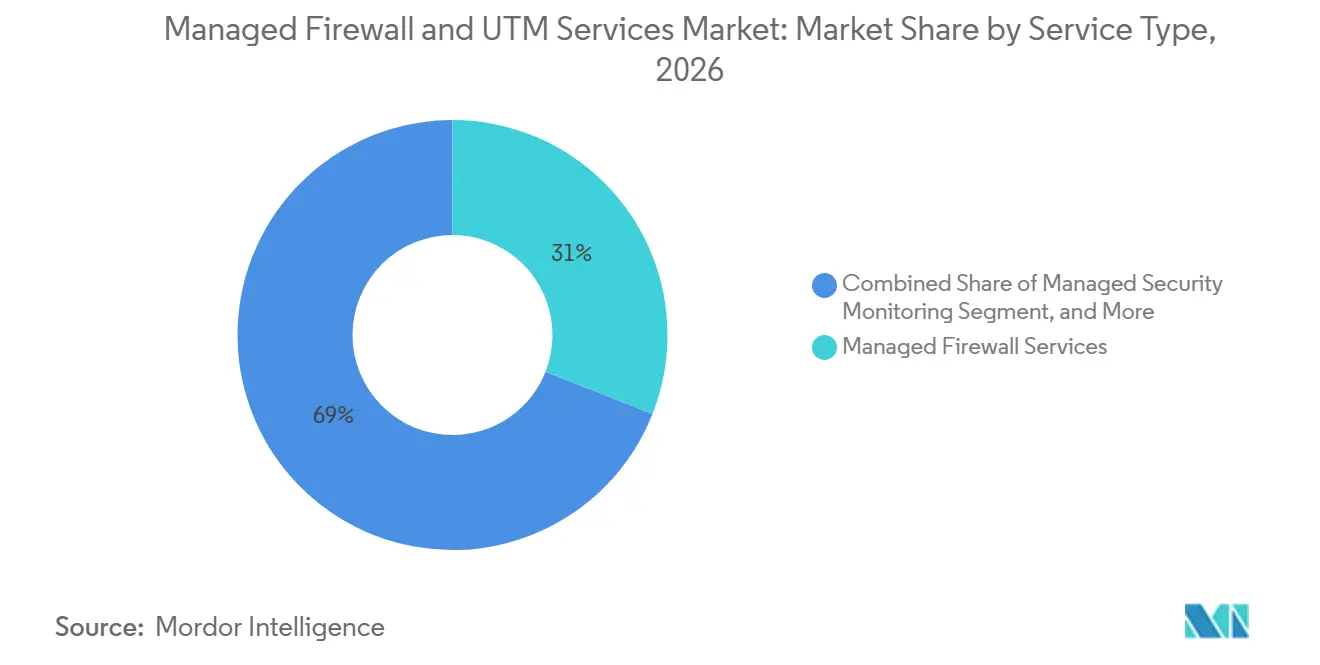
- Nach Servicetyp hielt Managed Firewall Services im Jahr 2026 einen Marktanteil von 30,98 % am Markt für Managed Firewall und UTM Services, während Managed SASE und Security Service Edge bis 2032 voraussichtlich mit einer CAGR von 11,46 % wachsen werden.
- Nach Bereitstellungsmodell hielt Fully Managed Services im Jahr 2026 einen Anteil von 57,66 %, während selbstverwaltete und partnergestützte Services bis 2032 voraussichtlich mit einer CAGR von 11,63 % wachsen werden.
- Nach Bereitstellung hielt On-Premises im Jahr 2026 einen Anteil von 40,27 %, während cloudbasierte Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 11,38 % wachsen wird.
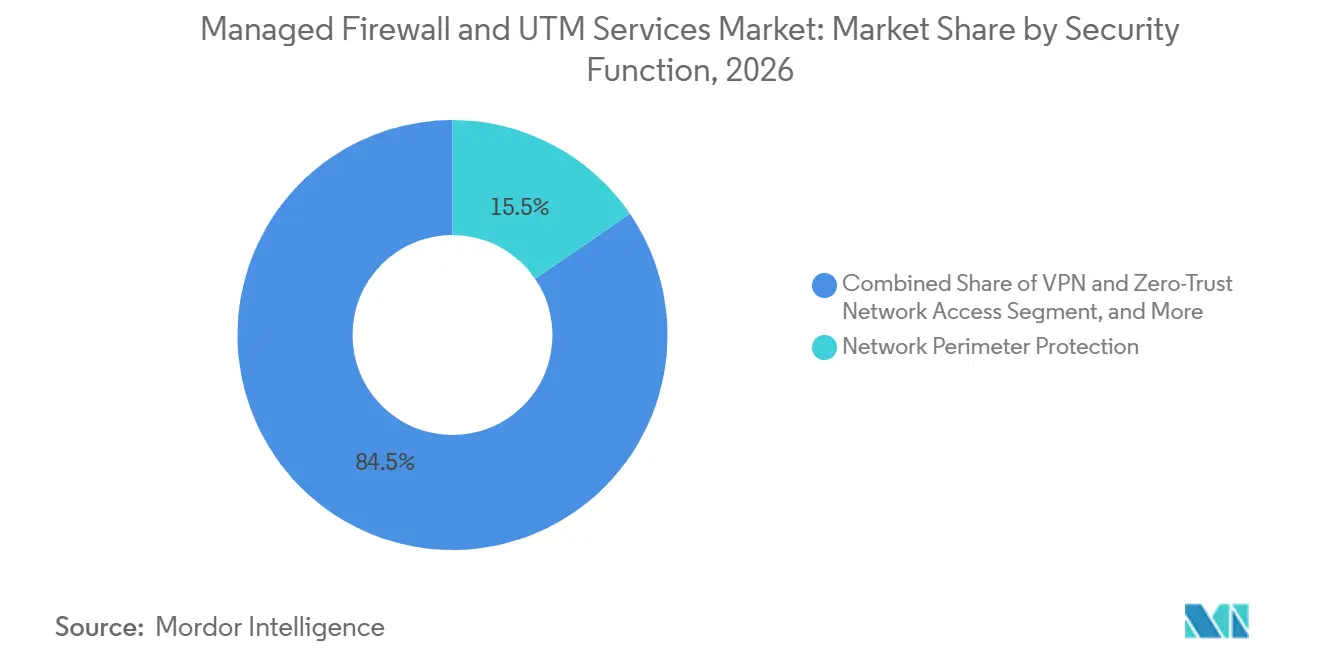
- Nach Sicherheitsfunktion hielt Netzwerkperimeterschutz im Jahr 2026 einen Anteil von 15,47 %, während VPN und Zero-Trust-Netzwerkzugang bis 2032 voraussichtlich mit einer CAGR von 11,42 % wachsen werden.
- Nach Endnutzer hielt BFSI im Jahr 2026 einen Anteil von 23,42 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 11,58 % wachsen werden.
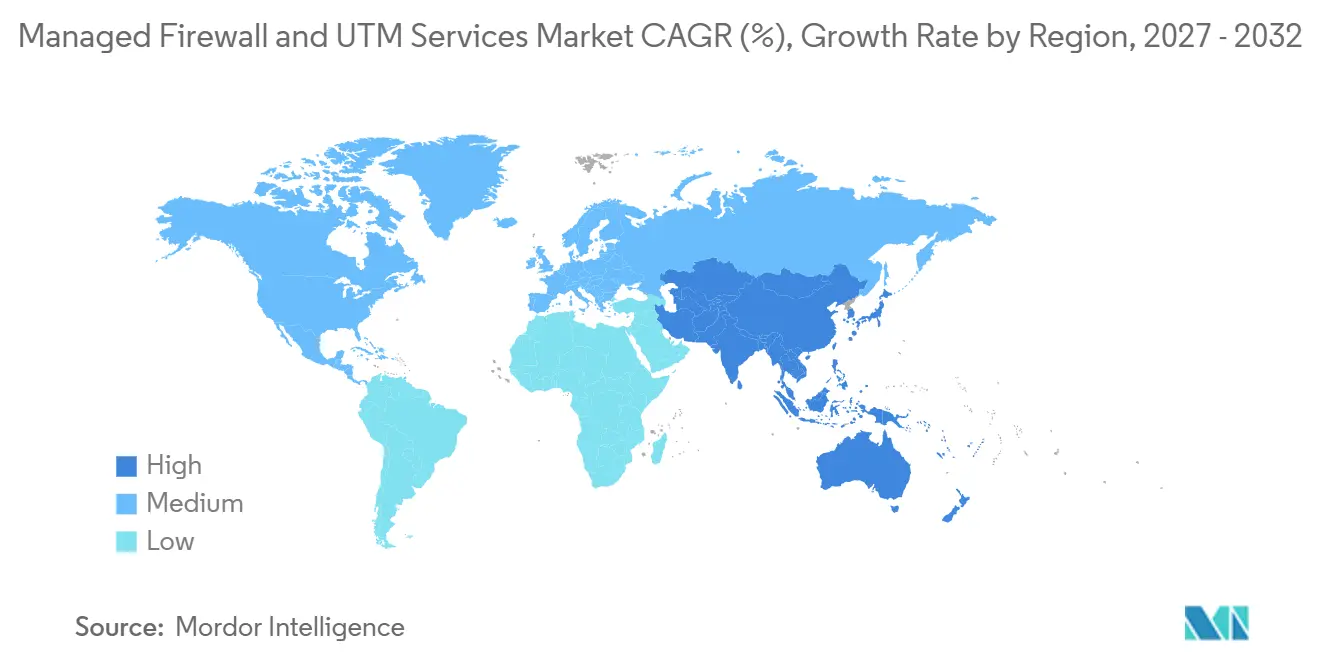
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 48,73 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 11,87 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Managed Firewall und UTM Services
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Ransomware-, DDoS- und Lieferketten-Angriffe | +2.80% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und Cyber-Versicherungs-Compliance-Anforderungen | +2.30% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Mangel an Cybersicherheits-Fachkräften und 24/7-Betrieb | +2.00% | Global | Mittelfristig (2–4 Jahre) |
| Komplexität von Hybrid- und Multi-Cloud-Firewalls | +1.80% | Nordamerika, asiatisch-pazifischer Raum und EU | Mittelfristig (2–4 Jahre) |
| Konsolidierung von Sicherheitsfunktionen durch UTM und SASE | +1.30% | Global, mit Beschleunigung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Multi-Tenant-Cloud-Management für verteilte KMU | +1.00% | Asiatisch-pazifischer Raum, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Ransomware-, DDoS- und Lieferketten-Angriffe treiben die Nachfrage nach Outsourcing an
Das Bedrohungsumfeld erfordert von Organisationen, mehrere Angriffsmethoden gleichzeitig zu bewältigen. Cloudflare hat im ersten Quartal 2025 20,5 Millionen DDoS-Angriffe abgewehrt, ein Anstieg von 358 % gegenüber dem Vorjahresquartal.[1] Radware berichtete, dass volumetrische Angriffe im Terabit-Maßstab im Jahr 2026 regelmäßig große Cloud- und Telekommunikationsanbieter ins Visier nahmen. Cyble verzeichnete im Jahr 2025 297 Lieferketten-Angriffe, ein Anstieg von 93 % im Jahresvergleich, da Angreifer Cloud-Integrationen und vertrauenswürdige SaaS-Beziehungen ins Visier nahmen. Diese Angriffe erfordern eine kontinuierliche Analyse von Netzwerk-, Identitäts- und Anwendungssignalen. Der Markt für Managed Firewall und UTM Services profitiert daher, wenn Organisationen eine 24/7-Betriebsabdeckung suchen, die interne Teams nicht konsistent bereitstellen können.
Regulatorische und Cyber-Versicherungs-Compliance-Anforderungen stützen die strukturelle Nachfrage
Compliance-Anforderungen werden zu einem dauerhaften Bestandteil der Beschaffung von verwalteten Sicherheitsleistungen. Der NIS2-Rahmen hat die Netzwerksicherheitsverpflichtungen auf wesentliche und wichtige Einrichtungen in 18 Sektoren ausgeweitet.[2] Dieser erweiterte Geltungsbereich erhöht die Anzahl der Organisationen, die dokumentierte Sicherheitsprozesse und wiederholbare Kontrollüberprüfungen benötigen. Verwaltete Anbieter können Richtlinienaufzeichnungen, Überwachungsnachweise und Unterstützung bei der Reaktion auf Vorfälle liefern, die die Prüfungsvorbereitung vereinfachen. Auch die Zeichnung von Cyber-Versicherungen macht nachweisbare Sicherheitsabdeckung wichtiger, wenn Organisationen Policen erneuern oder neue beantragen. Der Markt für Managed Firewall und UTM Services profitiert von diesem Wandel, da ein vertraglich vereinbarter Service wiederkehrende technische Aufgaben in einen dokumentierten Betriebsprozess umwandeln kann.
Mangel an Cybersicherheits-Fachkräften und 24/7-Betrieb lenkt Sicherheitsbudgets zu MSSPs um
Ein Mangel an qualifiziertem Sicherheitspersonal lenkt Budgets weiterhin zu externen Anbietern um. ISC2 stellte fest, dass 59 % der Befragten im Jahr 2025 kritische oder erhebliche Qualifikationsbedarfe meldeten, verglichen mit 44 % im Jahr 2024. ISACA berichtete, dass 55 % der Sicherheitsteams im Jahr 2025 unterbesetzt waren und 65 % unbesetzte Stellen hatten. Fortinet schätzte im Jahr 2025 eine globale Lücke von 4,7 Millionen Fachkräften im Bereich Cybersicherheit.[3] Die Personalherausforderung ist besonders schwierig für Organisationen, die eine Rund-um-die-Uhr-Überwachung statt gelegentlicher Unterstützung benötigen. Der Markt für Managed Firewall und UTM Services profitiert, wenn Organisationen entscheiden, dass die Beauftragung eines Spezialanbieters zuverlässiger ist als der Wettbewerb um einen begrenzten Personalpool.
Komplexität von Hybrid- und Multi-Cloud-Firewalls schafft dauerhaften Servicebedarf
Die Nutzung mehrerer Clouds hat das Firewall-Richtlinienmanagement zu einer fortlaufenden Serviceanforderung gemacht, anstatt zu einer einmaligen Infrastrukturentscheidung. AlgoSec stellte fest, dass 67 % der Befragten im Jahr 2025 Schwierigkeiten hatten, Cloud-native Sicherheitstools in ihren übergeordneten Sicherheits-Stack zu integrieren. Dieselbe Untersuchung ergab, dass 55 % einen Leistungsoverhead durch Multi-Vendor-Firewall-Bereitstellungen erlebten. Cisco führte im Januar 2026 absichtsbasiertes Richtlinienmanagement für Hybrid Mesh Firewall ein, um eine konsistente Durchsetzung über Cisco-, Palo Alto Networks-, Fortinet- und Juniper-Firewalls hinweg zu unterstützen. Diese Produktausrichtung spiegelt die betriebliche Schwierigkeit wider, konsistente Richtlinien über mehrere Kontrollpunkte hinweg aufrechtzuerhalten. Der Markt für Managed Firewall und UTM Services wird durch längere Engagements gestützt, wenn Anbieter eine Richtlinien-Governance über hybride und Multi-Vendor-Umgebungen hinweg etablieren können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Outsourcing-Kontrolle, Transparenz und Datenspeicherort | -1.90% | Global, akut in der EU und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Migrationshürden bei Legacy-Firewalls und Multi-Vendor-Umgebungen | -1.50% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Alarmlärm und Verantwortungslücken bei verwalteten Services | -1.00% | Global | Mittelfristig (2–4 Jahre) |
| Budgetdruck und Präferenz für interne Kontrolle | -0.80% | Asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Outsourcing-Kontrolle, Transparenz und Datenspeicherort schränken die vollständige Stack-Übergabe ein
Die Übertragung der Verantwortung für Perimeter-Kontrollen an einen externen Anbieter kann Bedenken hinsichtlich Aufsicht, Datenspeicherort und betrieblicher Kontrolle hervorrufen. Firewall-Protokolle können IP-Adressen enthalten, was die Bedeutung regionaler Verarbeitung und Datenschutzpraktiken erhöht. ENISA stellte fest, dass 38 % der nachfrageseitigen Organisationen im Jahr 2025 die Integration in bestehende Umgebungen als eine wesentliche Herausforderung nannten. Dies war mehr als doppelt so hoch wie die von Anbietern gemeldete Rate. Käufer bevorzugen daher möglicherweise gemeinsam verwaltete Vereinbarungen, die Genehmigungsrechte für Richtlinienänderungen behalten, während Überwachung und Reaktion ausgelagert werden. Dieses Hemmnis schränkt unmittelbare Outsourcing-Entscheidungen ein, schafft aber auch Raum für Anbieter, die transparente Governance, regionale Bereitstellung und klare Verantwortlichkeit bieten.
Migrationshürden bei Legacy-Firewalls und Multi-Vendor-Umgebungen verzögern die Konsolidierung
Große Organisationen betreiben häufig Firewall-Umgebungen, die mehrere Anbieter, Generationen und Richtlinienformate umfassen. Das Ersetzen oder Auslagern dieser Umgebungen kann das Risiko von Serviceunterbrechungen bergen, wenn Richtlinien nicht sorgfältig übersetzt und getestet werden. Cisco aktualisierte sein Secure Firewall Migration Tool im Juni 2026, um Legacy-ASA- und FTD-Konfigurationen neben Drittanbieter-Firewalls von Check Point, Palo Alto Networks und Fortinet zu unterstützen. Die Aktualisierung zeigt, dass Migration auch dort eine praktische Hürde bleibt, wo die Konsolidierung strategische Unterstützung hat. Anbieter, die Erkundung, Tests und schrittweise Übergänge durchführen können, können dieses Hindernis in Professional-Services-Umsatz umwandeln. Der Markt für Managed Firewall und UTM Services kann langsamere anfängliche Dealzyklen verzeichnen, während erfolgreiche Migrationen zu tieferen, langfristigen Kundenbeziehungen führen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Traditionelle verwaltete Firewall verankert den Umsatz, während SASE das Wachstum neu definiert
Managed Firewall Services hielt im Jahr 2026 einen Marktanteil von 30,98 % am Markt für Managed Firewall und UTM Services. Seine führende Position spiegelt langjährige Hardware-Bereitstellungen und Erneuerungszyklen wider, die weiterhin das vertraglich vereinbarte Firewall-Management unterstützen. Viele Unternehmen, die zwischen 2019 und 2022 Next-Generation-Firewalls installiert haben, treten in Erneuerungsphasen ein. Diese Käufer können bestehende Kontrollen durch verwaltete Upgrades erweitern, anstatt interne Teams neu aufzubauen. Managed UTM Services sprechen mittelgroße Organisationen an, die eine konsolidierte Richtlinienverwaltung innerhalb eines einzigen Services wünschen. Managed IDS- und IPS-Services bleiben wichtig für Betreiber kritischer Infrastrukturen, die eine dedizierte Anomalieerkennung benötigen. Managed DDoS-Schutz wird ebenfalls relevanter, da volumetrische Angriffe telekommunikationsabhängige Organisationen betreffen. Zusammen ermöglichen diese Angebote Anbietern, unterschiedliche Reifegrade im Betrieb zu bedienen, ohne Kunden in ein einziges Bereitstellungsmodell zu zwingen.
Managed SASE und Security Service Edge werden bis 2032 voraussichtlich mit einer CAGR von 11,46 % wachsen. Der Service kombiniert Netzwerkzugang und Sicherheitskontrollen in einem cloud-basierten Modell, das für Organisationen mit Remote-Nutzern und verteilten Anwendungen nützlich ist. Die Einführung erfordert eine detaillierte Planung, da Legacy-Services, Benutzerzugriffsregeln und Netzwerkrichtlinien zusammenarbeiten müssen. Diese Anforderung schafft Beratungs- und Implementierungsarbeit, bevor wiederkehrende verwaltete Einnahmen beginnen. Verwaltete Sicherheitsoperationen und -überwachung gewinnen ebenfalls innerhalb von Firewall-Vereinbarungen an Bedeutung. Käufer bevorzugen zunehmend einen Anbieter, der Alarme beobachten, Vorfälle untersuchen und über Richtlinien-Compliance berichten kann. Der Markt für Managed Firewall und UTM Services bewegt sich in Richtung umfassenderer Servicepakete, da Käufer weniger betriebliche Übergaben wünschen. Anbieter, die Firewall-Administration mit Sicherheitsoperationen verknüpfen können, können eine stärkere Kundenbindung schaffen als Unternehmen, die eine einzige technische Funktion anbieten.

Nach Bereitstellungsmodell: Vollständiges Outsourcing dominiert, während selbstverwaltete Modelle an Dynamik gewinnen
Fully Managed Services hielt im Jahr 2026 einen Anteil von 57,66 %. Innerhalb des Marktes für Managed Firewall und UTM Services überträgt dieses Bereitstellungsmodell Überwachung, Richtlinienaktualisierungen, Bedrohungsreaktion und Compliance-Dokumentation an den Dienstleister. Es ist besonders relevant für große BFSI-Organisationen und Einrichtungen des öffentlichen Sektors, die eine konsistente Service-Level-Performance nachweisen müssen. Diese Käufer haben oft interne Teams, aber diese Teams verfügen möglicherweise nicht über ausreichend Personal, um jede Kontrolle kontinuierlich zu betreiben. Ein vollständig verwalteter Vertrag gibt dem Käufer eine definierte Servicegrenze und einen einzigen Anbieter, der für die betriebliche Arbeit verantwortlich ist. Co-Managed Services bedienen Organisationen, die ein kleines Sicherheitsteam behalten, aber ausgewählte technische Aktivitäten auslagern. Dieses Modell gibt internen Teams Transparenz, während es die Last des täglichen Regelmanagements und der Alarmbearbeitung reduziert. Standardisierte Co-Management-Portale können den Preiswettbewerb erhöhen, wo Anbieter ähnliche Schnittstellen und Betriebsverfahren anbieten.
Selbstverwaltete und partnergestützte Services werden bis 2032 voraussichtlich mit einer CAGR von 11,63 % wachsen. Im Markt für Managed Firewall und UTM Services eignet sich das Modell für mittelgroße Organisationen, die die Richtlinienverantwortung behalten möchten, während sie externe Infrastruktur, Bedrohungsintelligenz und Spezialistenunterstützung nutzen. Cisco fügte im November 2025 Multi-Kunden-Verwaltungsfunktionen zu Security Cloud Control hinzu, einschließlich rollenbasierter Zugriffskontrollen, Lizenzzuweisung und Unterstützung für Programmierschnittstellen für automatisierte Bereitstellung. Solche Tools ermöglichen es Partnern, mehrere Kundenumgebungen mit klareren Zugriffsgrenzen zu verwalten. Der Ansatz kann den Arbeitsaufwand eines verwalteten Engagements reduzieren. Er kann auch Druck auf Anbieter ausüben, die sich hauptsächlich auf arbeitsintensive, vollständig verwaltete Verträge stützen. Die Branche für Managed Firewall und UTM Services wird daher wahrscheinlich sowohl vollständige Outsourcing- als auch gemeinsame Kontrollmodelle enthalten, anstatt dass eines das andere ersetzt.
Nach Bereitstellung: On-Premises hält Marktanteile, während die Cloud-Migration beschleunigt
On-Premises-Bereitstellung hielt im Jahr 2026 einen Anteil von 40,27 %. Innerhalb des Marktes für Managed Firewall und UTM Services benötigen regulierte Branchen und Betreiber kritischer Infrastrukturen häufig lokale Durchsetzung aufgrund von Anforderungen an Datenspeicherort, Latenz, Betriebstechnologie oder Sicherheitsfreigaben. Regierungs-, Verteidigungs-, Fertigungs- und Energieumgebungen können auch längere Genehmigungszyklen für Infrastrukturänderungen haben. Diese Bedingungen erhalten die Notwendigkeit von anbieterverwalteter Hardware aufrecht, auch wenn Cloud-Bereitstellungen zunehmen. On-Premises-Kunden benötigen Unterstützung bei Appliance-Erneuerungen, Regelüberprüfungen, Reaktion auf Vorfälle und Konfigurationsänderungen. Hybride Bereitstellung bietet eine Brücke, indem sie lokale Durchsetzung mit cloudbasiertem Richtlinienmanagement und Bedrohungsintelligenz kombiniert. Dieses Modell bietet einen schrittweisen Pfad für Organisationen, die nicht jeden Workload auf einmal migrieren können. Es erfordert auch, dass Anbieter die Richtlinienkonsistenz über physische und Cloud-Kontrollen hinweg aufrechterhalten.
Cloudbasierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 11,38 % wachsen. AlgoSec stellte fest, dass 56 % der Unternehmensanwendungen im Jahr 2025 in Multi-Cloud-Umgebungen betrieben wurden. Cloudbasierte Kontrollen können Workloads über Regionen hinweg folgen und schnellere Updates als statische Perimeter-Appliances unterstützen. Cloud-Migration beseitigt jedoch nicht die Notwendigkeit von Governance, Tests und Protokollierung. Anbieter müssen Richtlinienunterschiede über Cloud-Plattformen und bestehende Rechenzentrumsinfrastruktur hinweg verwalten. Die Marktgröße für cloudbasierte Bereitstellung im Markt für Managed Firewall und UTM Services wird durch Workload-Migration gestützt, aber die Servicequalität hängt davon ab, eine konsistente Transparenz über die gesamte Umgebung aufrechtzuerhalten. Käufer benötigen auch einen praktischen Ansatz zur Integration von Cloud-Richtlinien mit verbleibenden On-Premises-Kontrollen.
Nach Sicherheitsfunktion: Perimeterschutz führt, während Zero-Trust-Einführung Prioritäten neu gestaltet
Netzwerkperimeterschutz hielt im Jahr 2026 einen Anteil von 15,47 %. Im gesamten Markt für Managed Firewall und UTM Services bleiben Stateful Packet Inspection, Zugangskontrolldurchsetzung und Datenverkehrsfilterung die Basiskontrollen für verwaltete Sicherheitsengagements. Intrusion Prevention und Bedrohungsprävention erweitern diese Grundlage, indem sie verdächtige Aktivitäten identifizieren, bevor sie Anwendungen oder Nutzer beeinträchtigen. Web-, E-Mail- und Inhaltssicherheit sind ebenfalls relevant, da Mitarbeiter und externe Nutzer über mehrere Kanäle auf Geschäftssysteme zugreifen. Anwendungskontrolle und sicherer Fernzugang werden wichtiger, wenn Organisationen genehmigte Tools von nicht verwalteten Services unterscheiden müssen. Fortinet führte im März 2026 KI-bewusste Anwendungskontrolle und Model Context Protocol-Transparenz in FortiOS 8.0 ein. Dies spiegelt die Notwendigkeit wider, aufkommende Anwendungsnutzung zu verwalten, ohne den Kernperimeterschutz zu reduzieren. Anbieter, die diese Funktionen kombinieren, können Kunden konsistentere Sicherheitsrichtlinien über Netzwerkverkehr und Anwendungen hinweg bieten.
VPN und Zero-Trust-Netzwerkzugang werden bis 2032 voraussichtlich mit einer CAGR von 11,42 % wachsen. Netskope berichtete, dass 56 % der Organisationen im Vorjahr einen VPN-bezogenen Sicherheitsvorfall erlebt hatten, während 26 % ZTNA eingesetzt hatten und 37 % die Implementierung innerhalb von 12 Monaten im Jahr 2025 planten. Die Daten deuten auf einen Wandel von breitem Netzwerkzugang hin zu kontrollierterem Zugang auf Basis von Nutzern, Geräten und Anwendungen hin. Dies ist eine Ablösung älterer Fernzugangspraktiken, nicht einfach eine weitere Schicht, die zu bestehenden Tools hinzugefügt wird. Sicherheitsüberwachung, Berichterstattung und Compliance-Funktionen unterstützen diesen Übergang weiterhin, indem sie Zugriffsentscheidungen aufzeichnen und auf Alarme reagieren. Der Markt für Managed Firewall und UTM Services wird von Anbietern geprägt, die sowohl etablierte VPN-Umgebungen als auch schrittweise Zero-Trust-Bereitstellungen unterstützen können. Klare Migrationspläne sind wichtig, da Organisationen den Mitarbeiter- oder Partnerzugang während einer Änderung nicht unterbrechen können. Dieses Segment erfordert auch eine starke Identitätsintegration, da die Zugriffsrichtlinie zunehmend mit verifizierten Nutzern und Geräten verknüpft ist.
Nach Endnutzer: BFSI verzeichnet den größten Ausgabenanteil, während das Gesundheitswesen das Wachstum anführt
BFSI hielt im Jahr 2026 einen Anteil von 23,42 %. Im Markt für Managed Firewall und UTM Services sehen sich Finanzinstitute einem dichten Satz von Sicherheitsverpflichtungen gegenüber, einschließlich Anforderungen im Zusammenhang mit Zahlungsdaten, Kundeninformationen, internen Kontrollen und operativer Resilienz. Diese Anforderungen machen kontinuierliche Überwachung und zuverlässige Aufzeichnungen zu wichtigen Bestandteilen eines verwalteten Vertrags. Thomas Murray verzeichnete im ersten Quartal 2026 65 Ransomware-Vorfälle im Finanzsektor, ein Anstieg von 76 % gegenüber dem ersten Quartal 2025. Der Sektor benötigt Services, die schnell reagieren können, ohne Änderungskontrollen zu schwächen. Regierung und Verteidigung bleiben ebenfalls wichtige Kunden, da nationale Rahmenbedingungen und Beschaffungspraktiken langfristige Servicevereinbarungen bevorzugen. Fertigungsorganisationen erhöhen die Nachfrage, da Informationstechnologie- und Betriebstechnologienetzwerke stärker vernetzt werden. Die Fähigkeit eines Anbieters, mit strengen Prüfungs-, Zugangs- und Eskalationsanforderungen umzugehen, ist in diesen Accounts genauso wichtig wie die Firewall-Technologie.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 11,58 % wachsen. Anbieter in dieser Branche müssen Patienteninformationen, klinische Systeme, vernetzte Geräte und Drittanbieteranwendungen schützen. Das Betriebsumfeld lässt wenig Raum für längere Serviceausfälle oder schlecht getestete Sicherheitsänderungen. Managed Firewall-Anbieter können Segmentierung, verschlüsselte Verbindungen, Schwachstellenüberprüfung und Reaktion auf Vorfälle innerhalb eines definierten Servicemodells unterstützen. Der Bedarf ist nicht auf große Krankenhaussysteme beschränkt, da auch kleinere Praxen und spezialisierte Forschungsorganisationen sensible digitale Aufzeichnungen führen. Einzelhandels- und E-Commerce-Organisationen erhöhen die Nachfrage, da Online-Transaktionen, Zahlungssysteme und kundenorientierte Anwendungen ihre Exposition gegenüber Cyber-Bedrohungen erhöhen. IT- und Telekommunikationskäufer benötigen Schutzmaßnahmen, die mit hohen Datenverkehrsvolumina und verteilter Infrastruktur skalieren können. Der Markt für Managed Firewall und UTM Services hat eine breitere Käuferbasis, wenn Anbieter Kontrollen für die Betriebsbedingungen jeder Branche bündeln, anstatt dasselbe Servicedesign auf jeden Kunden anzuwenden.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 48,73 % am Markt für Managed Firewall und UTM Services. Die Region kombiniert eine ausgereifte Cloud-Einführung mit einer konzentrierten Basis großer Unternehmen, Bundesbehörden und Anbieter verwalteter Sicherheitsleistungen. Die Vereinigten Staaten stützen die Nachfrage durch Sicherheitsverpflichtungen in den Bereichen Finanzdienstleistungen, Gesundheitswesen, Zahlungsabwicklung und Regierungsbetrieb. Thomas Murray verzeichnete im ersten Quartal 2026 einen Anstieg der Ransomware-Vorfälle im Finanzsektor um 76 % im Vergleich zum ersten Quartal 2025. Dieses Umfeld macht kontinuierliche Überwachung und Reaktion zu einer praktischen Anforderung für regulierte Organisationen. Kanada erhöht die Nachfrage durch Datenschutzverpflichtungen und Unternehmensmodernisierung, während Mexiko von Near-Shoring-Investitionen profitiert, die die Basis der Sicherheitskäufer erweitern.
Europa nimmt eine strategisch wichtige Position ein, da Netzwerksicherheitsverpflichtungen nun mehr Organisationen in wesentlichen Sektoren abdecken. NIS2 gilt für 18 Sektoren und erhöht die Nachfrage nach dokumentierten Prozessen und zuverlässiger Anbieterunterstützung. Regionale Datenverarbeitungserwartungen machen lokale Bereitstellungskapazität und transparente Governance zu wichtigen Auswahlkriterien. Deutschland ist ein wichtiges Nachfragezentrum, da Unternehmen Software-Defined Networking und SASE-Fähigkeiten neben etablierten Perimeter-Kontrollen einführen. Frankreich, das Vereinigte Königreich und Italien liefern weitere Nachfrage von großen Organisationen und regulierten Dienstleistungssektoren. Südamerika wird von Brasilien und Argentinien angeführt, wo die Digitalisierung von Finanzdienstleistungen und Datenschutzverpflichtungen das Interesse an verwalteten Sicherheitsleistungen steigern.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,87 % wachsen. Das japanische Ministerium für innere Angelegenheiten und Kommunikation berichtete, dass der Informationssicherheitsmarkt des Landes im Geschäftsjahr 2025 743,4 Milliarden JPY (5 Milliarden USD) erreichte, ein Anstieg von 13,8 %. Die regionale Nachfrage spiegelt die digitale Transformation, anhaltende Talentlücken und zunehmende Aufmerksamkeit für staatlich geförderte Bedrohungen wider. Indien und China sind wichtige Volumenmärkte, während Australien, Malaysia, Singapur und Japan wichtige Standorte für die regionale Anbieterexpansion sind. Die Nachfrage im Nahen Osten und Afrika wird durch Investitionen des Regierungs- und Energiesektors gestützt, insbesondere im Golf-Kooperationsrat. Der Markt für Managed Firewall und UTM Services profitiert dort, wo Anbieter regionale Betriebe, lokale Datenverarbeitung und Unterstützung für komplexe hybride Umgebungen kombinieren können.
Wettbewerbslandschaft
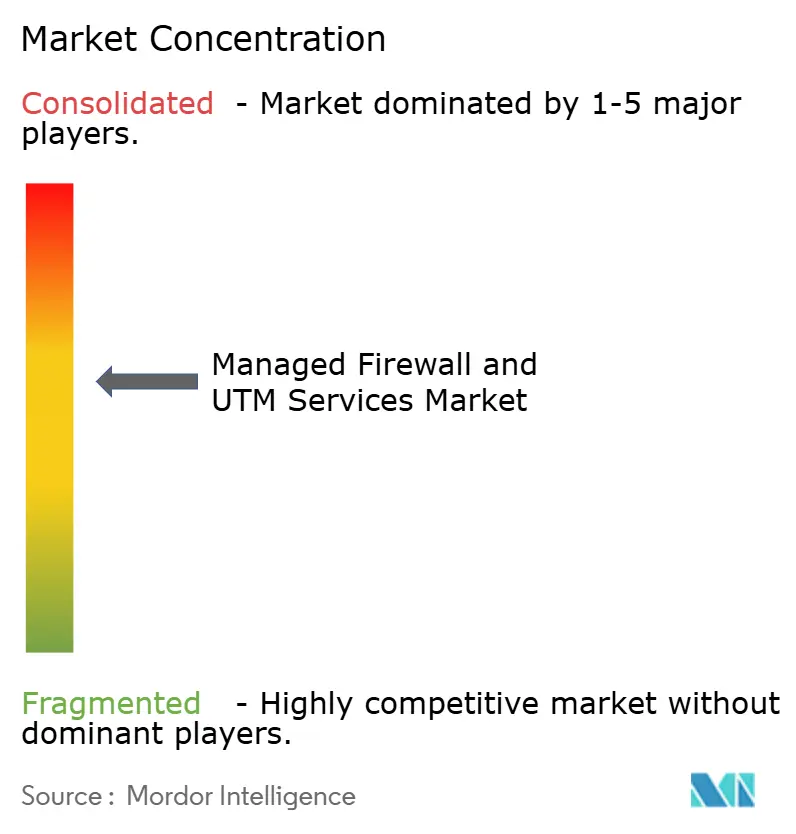
Der Markt für Managed Firewall und UTM Services ist mäßig konzentriert über globale Cybersicherheits-Plattformanbieter, telekommunikationsgeführte Anbieter verwalteter Sicherheitsleistungen und cloud-native Spezialisten. Fortinet, Palo Alto Networks, Cisco und Check Point konkurrieren mit AT&T, Verizon, NTT DATA, Orange, Zscaler und Cloudflare in verschiedenen Kundengruppen. Plattformanbieter nutzen gebündelte Hardware, Bedrohungsintelligenz, Cloud-Management und Supportverträge, um Servicebeziehungen zu erweitern und dauerhafter zu gestalten. Telekommunikationsanbieter konkurrieren durch geografische Abdeckung, Netzwerkressourcen und etablierte Unternehmensbeziehungen. Cloud-native Spezialisten konzentrieren sich auf die Bereitstellung von Sicherheitskontrollen über verteilte Plattformen, die für Fernzugang und Anwendungsverkehr geeignet sind. Diese Mischung bedeutet, dass die Kundenwahl von bestehender Infrastruktur, Bereitstellungsgeografie, regulatorischen Anforderungen und dem gewünschten Grad der betrieblichen Übergabe abhängt. Der Markt bevorzugt keinen einzigen Bereitstellungsansatz, da Organisationen unterschiedliche Risiko-, Personal- und Kontrollanforderungen haben.
Portfolioerweiterung ist eine zentrale Wettbewerbsstrategie. Fortinet berichtete, dass sein SASE-Jahresumsatz im Jahr 2025 1,15 Milliarden USD erreichte, ein Anstieg von 25,7 %. Fortinet führte im März 2026 FortiOS 8.0 mit KI-bewusster Anwendungskontrolle, regionaler Protokollspeicherung durch Sovereign SASE und fabric-basierten KI-Agenten für Firewall- und SD-WAN-Workflows ein. Cisco führte im Januar 2026 absichtsbasiertes Richtlinienmanagement für Hybrid Mesh Firewall ein und adressierte damit die Richtlinienkonsistenz in Multi-Vendor-Umgebungen. Diese Schritte zeigen, wie führende Anbieter versuchen, die betriebliche Komplexität zu reduzieren, mit der Kunden über mehrere Technologien hinweg konfrontiert sind. Kleinere Anbieter wie WatchGuard, SonicWall und Barracuda behalten Positionen in preissensiblen mittelgroßen Accounts und Co-Managed-Bereitstellungen. Sie können dort konkurrieren, wo unkomplizierte Administration und lokale Partnerunterstützung wichtiger sind als die Breite einer großen Plattform.
Hardware-Leistung bleibt auch in großen Unternehmens- und verteilten Umgebungen relevant. Fortinet erklärte, dass FortiGate 700G bis zu 7-fach höheren Durchsatz, 4-fach besseren Bedrohungsschutz und 7-fach geringeren Stromverbrauch als Wettbewerberangebote liefert. Anbieter kombinieren solche Leistungsaussagen mit Automatisierung, Post-Quanten-Kryptografie-Bereitschaft und umfassenderen Cloud-Management-Fähigkeiten. Fusionen und Übernahmen verändern auch das Spektrum der Funktionen, die über verwaltete Sicherheitsverträge angeboten werden, insbesondere in den Bereichen Erkennung, Identität und KI-Sicherheit. Dies kann es für Einzelfunktionsanbieter schwieriger machen, um unternehmensweite Programme zu konkurrieren. Gleichzeitig kann die Zurückhaltung der Kunden, etablierte Kontrollen zu ersetzen, Möglichkeiten für Spezialisten mit starken Migrations- und Integrationsfähigkeiten erhalten. Der Markt für Managed Firewall und UTM Services bleibt wettbewerbsintensiv, da Käufer zwischen Plattformanbietern, Netzbetreibern, regionalen Anbietern und fokussierten Spezialisten wählen können.
Marktführer in der Branche für Managed Firewall und UTM Services
-
IBM Corporation
-
AT&T Inc.
-
Fortinet, Inc.
-
Palo Alto Networks, Inc.
-
Verizon Communications Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Check Point stellte seine KI-Netzwerk-Firewall vor und ergänzte damit Transparenz, Governance und Bedrohungsschutz für KI-Anwendungen, KI-Agenten und unternehmensweiten KI-Datenverkehr direkt innerhalb der Firewall. Die Entwicklung erweitert die Rolle der Firewall vom konventionellen Netzwerkschutz hin zur KI-bewussten Sicherheitsdurchsetzung.
- Juli 2026: Fortinet und Intel kündigten eine Zusammenarbeit zur gemeinsamen Entwicklung und Herstellung des Fortinet Security Processor 6 (SP6) an, dem nächsten benutzerdefinierten ASIC der Generation, der Fortinets FortiGate-Firewall-Portfolio unterstützt. Intel trägt Chip-Design, fortschrittliche Verpackung und Fertigung mit seinem Intel 4-Prozess bei.
- Mai 2026: Fortinet erweiterte seine FortiGate G-Serie um die FortiGate 3500G und 400G, die für KI-gesteuerte Workloads, zunehmenden verschlüsselten Datenverkehr und verteilte hybride Umgebungen konzipiert sind. Die neuen Plattformen kombinieren hardwarebeschleunigte Sicherheit mit FortiOS und FortiGuard-Bedrohungsintelligenz.
- April 2026: NTT DOCOMO BUSINESS und Transatel lancierten eine sichere Konnektivitätslösung, die Zscaler Zero Trust Exchange in das Mobilfunknetz integriert. Der Service umfasst Firewall-Schutz, URL-Filterung und IPS und erweitert die verwaltete Netzwerksicherheit auf IoT- und mobilfunkverbundene Umgebungen.
Globaler Berichtsumfang für den Markt für Managed Firewall und UTM Services
Der Markt für Managed Firewall und UTM Services umfasst ausgelagerte Sicherheitsleistungen, bei denen ein Anbieter Firewalls und Unified Threat Management (UTM)-Plattformen im Auftrag von Unternehmen bereitstellt, konfiguriert, überwacht und verwaltet, einschließlich 24/7-Überwachung, Richtlinienmanagement, Aktualisierungen der Bedrohungsintelligenz, Patches und Reaktion auf Vorfälle.
Der Bericht über den Markt für Managed Firewall und UTM Services ist segmentiert nach Servicetyp (Managed Firewall Services, Managed Unified Threat Management Services, Managed Intrusion Detection and Prevention Services, Managed Distributed Denial-of-Service-Schutz, Managed Secure Access Service Edge und Security Service Edge sowie Managed Security Monitoring), Bereitstellungsmodell (Fully Managed Services, Co-Managed Services sowie selbstverwaltete und partnergestützte Services), Bereitstellung (cloudbasiert, On-Premises und hybrid), Sicherheitsfunktion (Netzwerkperimeterschutz, Intrusion Prevention und Bedrohungsprävention, Web-, E-Mail- und Inhaltssicherheit, Anwendungskontrolle und sicherer Fernzugang, VPN und Zero-Trust-Netzwerkzugang sowie Sicherheitsüberwachung, Berichterstattung und Compliance), Endnutzer (BFSI, Regierung und Verteidigung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Fertigung und Betriebstechnologie, Einzelhandel und E-Commerce sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Managed Firewall Services |
| Managed Unified Threat Management Services |
| Managed Intrusion Detection and Prevention Services |
| Managed Distributed Denial-of-Service-Schutz |
| Managed Secure Access Service Edge und Security Service Edge |
| Managed Security Monitoring |
| Fully Managed Services |
| Co-Managed Services |
| Selbstverwaltete und partnergestützte Services |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Netzwerkperimeterschutz |
| Intrusion Prevention und Bedrohungsprävention |
| Web-, E-Mail- und Inhaltssicherheit |
| Anwendungskontrolle und sicherer Fernzugang |
| VPN und Zero-Trust-Netzwerkzugang |
| Sicherheitsüberwachung, Berichterstattung und Compliance |
| BFSI |
| Regierung und Verteidigung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Fertigung und Betriebstechnologie |
| Einzelhandel und E-Commerce |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Managed Firewall Services | |
| Managed Unified Threat Management Services | ||
| Managed Intrusion Detection and Prevention Services | ||
| Managed Distributed Denial-of-Service-Schutz | ||
| Managed Secure Access Service Edge und Security Service Edge | ||
| Managed Security Monitoring | ||
| Nach Bereitstellungsmodell | Fully Managed Services | |
| Co-Managed Services | ||
| Selbstverwaltete und partnergestützte Services | ||
| Nach Bereitstellung | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Sicherheitsfunktion | Netzwerkperimeterschutz | |
| Intrusion Prevention und Bedrohungsprävention | ||
| Web-, E-Mail- und Inhaltssicherheit | ||
| Anwendungskontrolle und sicherer Fernzugang | ||
| VPN und Zero-Trust-Netzwerkzugang | ||
| Sicherheitsüberwachung, Berichterstattung und Compliance | ||
| Nach Endnutzer | BFSI | |
| Regierung und Verteidigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Fertigung und Betriebstechnologie | ||
| Einzelhandel und E-Commerce | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Firewall und UTM Services?
Die Marktgröße für Managed Firewall und UTM Services beträgt im Jahr 2026 9,14 Milliarden USD und wird voraussichtlich bis 2032 mit einer CAGR von 11,12 % auf 17,21 Milliarden USD anwachsen.
Welcher Servicetyp führt bei Managed Firewall und UTM Services?
Managed Firewall Services führt mit einem Anteil von 30,98 % im Jahr 2026, gestützt durch installierte Firewall-Basen und Vertragserneuerungszyklen.
Welches Bereitstellungsmodell wächst am schnellsten?
Selbstverwaltete und partnergestützte Services werden bis 2032 voraussichtlich mit einer CAGR von 11,63 % wachsen, da Kunden die Richtlinienverantwortung behalten und gleichzeitig Partnerunterstützung nutzen.
Warum führen Unternehmen verwaltete Firewall-Services ein?
Organisationen benötigen kontinuierliche Überwachung, Richtlinienmanagement, Bedrohungsreaktion und Unterstützung für hybride Umgebungen, während die Sicherheitspersonalbesetzung begrenzt bleibt.
Welche Endnutzerbranche wird voraussichtlich am schnellsten wachsen?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 11,58 % wachsen, da sensible Systeme einen stärkeren Netzwerkschutz und betriebliche Unterstützung benötigen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,87 % wachsen, gestützt durch digitale Transformation, Sicherheitstalentlücken und regionale Anbieterexpansion.