
Tamanho e Participação do Mercado de Serviços Gerenciados de FinOps
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.88 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de FinOps por Mordor Intelligence
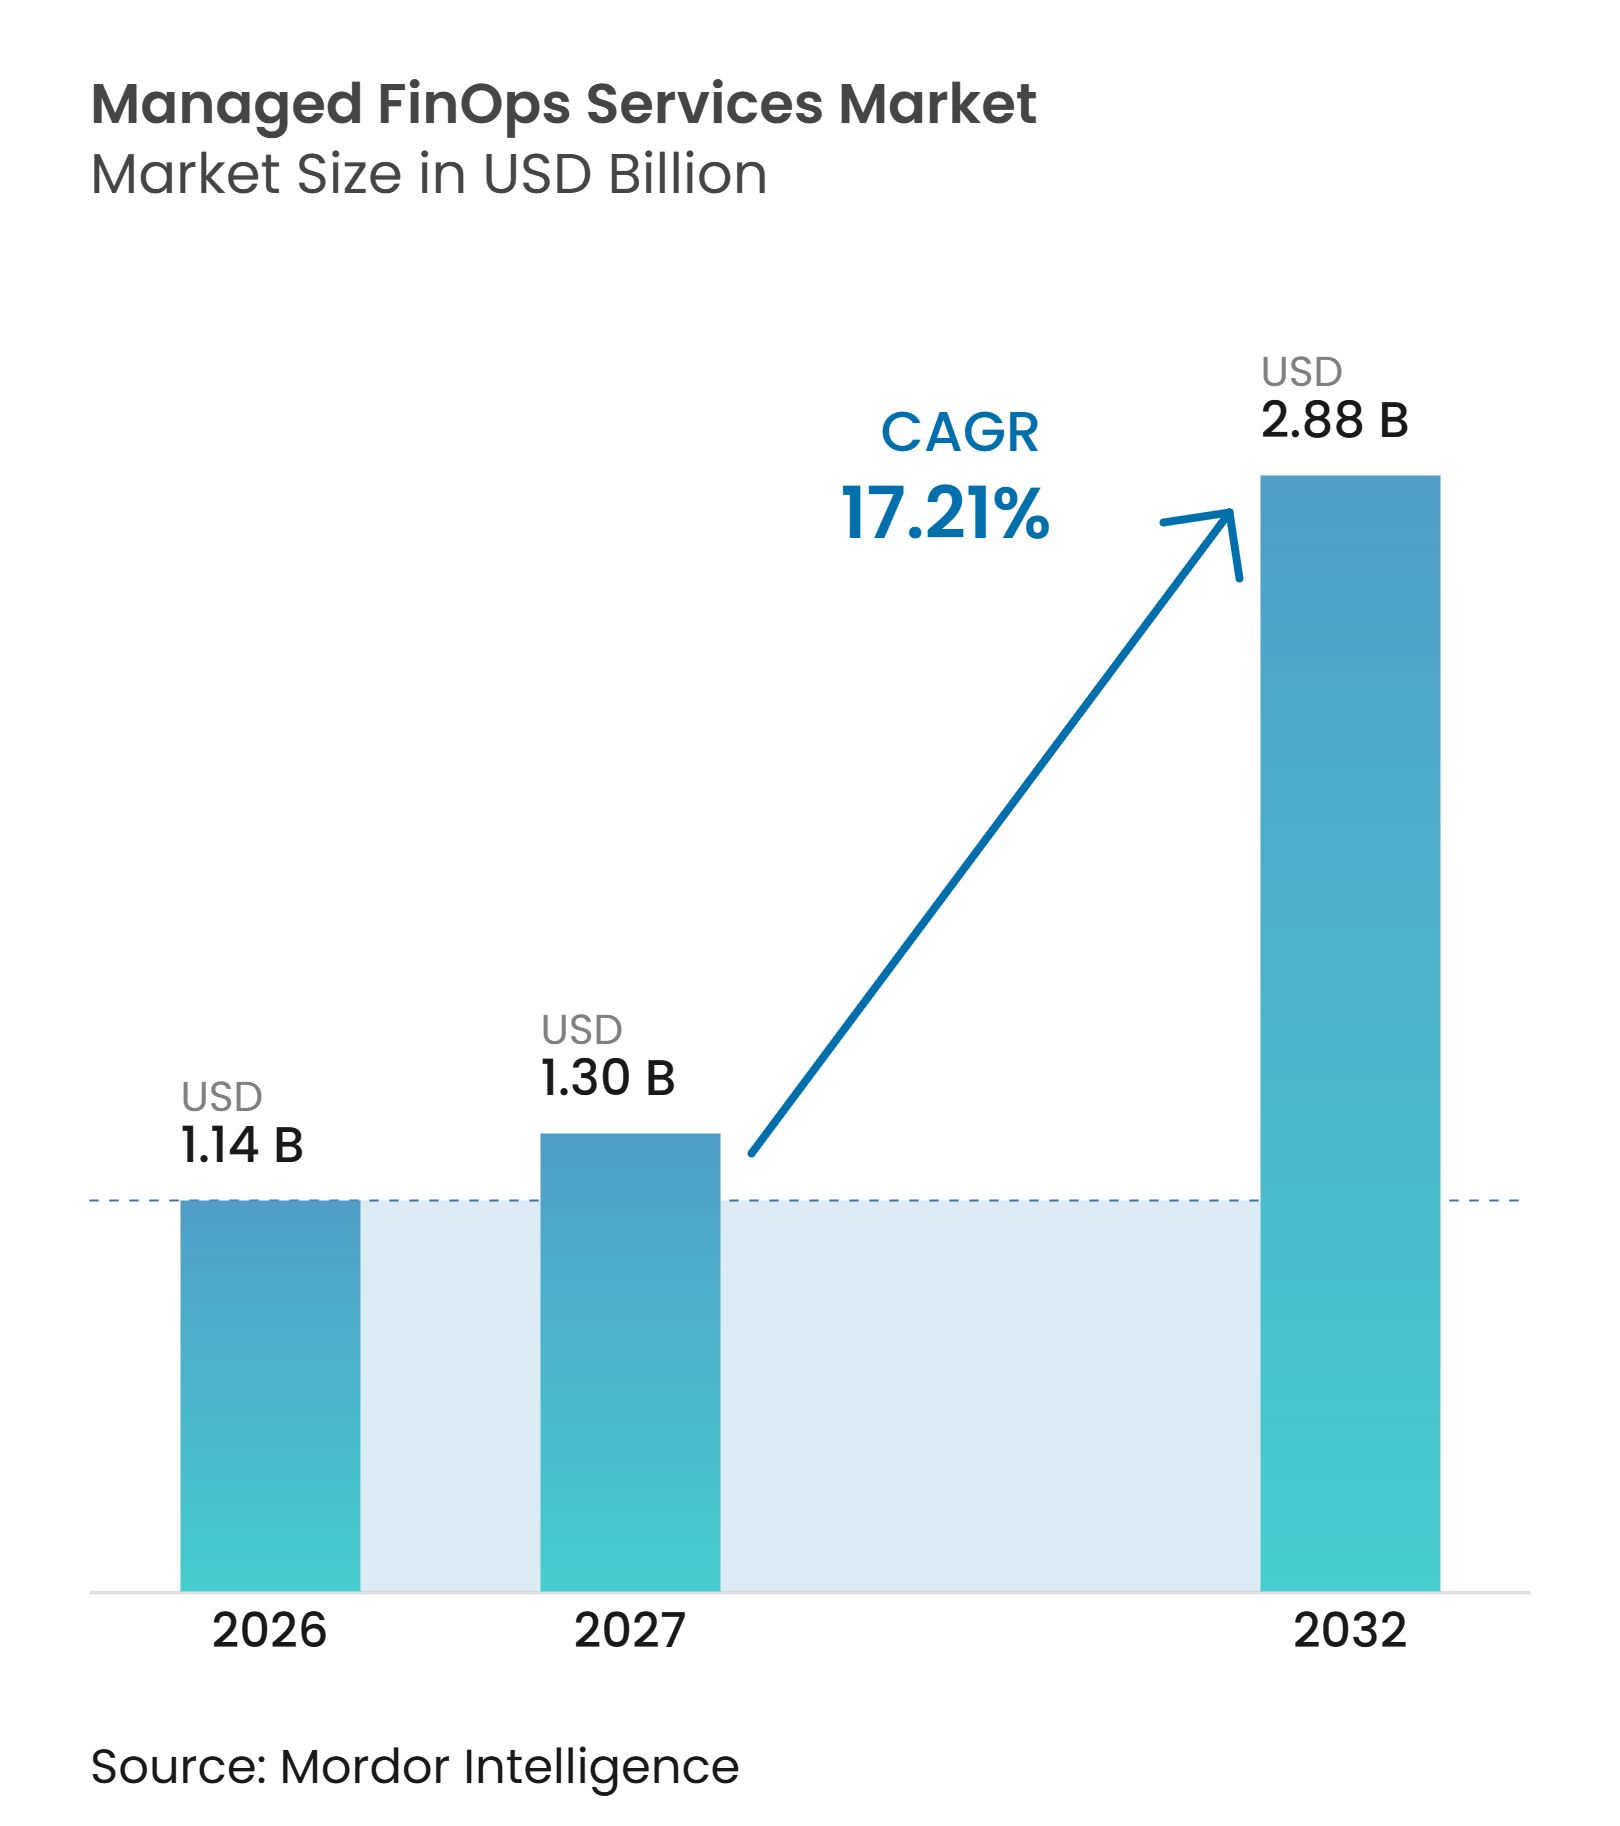
O tamanho do mercado de serviços gerenciados de FinOps está projetado para expandir de 1,14 bilhões de USD em 2026 para 2,88 bilhões de USD até 2032, registrando um CAGR de 17,21% entre 2027 e 2032. O mercado de serviços gerenciados de FinOps é sustentado pela necessidade de governar custos em ambientes multinuvem, cargas de trabalho de IA e plataformas de dados baseadas em consumo, onde decisões de uso, precificação e alocação podem mudar rapidamente. As organizações precisam cada vez mais de alocação contínua de custos, resposta a anomalias, gestão de compromissos e relatórios de negócios, em vez de revisões periódicas de gastos que deixam a responsabilidade dividida entre as equipes de finanças, engenharia, aquisições e negócios. Isso aumenta o papel dos provedores que combinam expertise em operações financeiras com suporte de engenharia e governança em nuvem, especialmente quando as equipes internas têm tempo limitado para coordenar ações técnicas e comerciais. A concorrência está avançando além dos relatórios básicos em direção a serviços que vinculam decisões de custo ao desempenho de cargas de trabalho, responsabilidade por unidade de negócios, supervisão executiva e evidências claras de economias ou despesas evitadas. As ferramentas nativas de custo em nuvem continuam sendo uma restrição para trabalhos de menor complexidade, mas também tornam a otimização avançada, a governança de custos de IA, o gerenciamento de plataformas de dados e os engajamentos baseados em resultados mais importantes para provedores gerenciados que operam no mercado de serviços gerenciados de FinOps em ambientes de tecnologia empresarial complexos, modelos operacionais e prioridades internas em mudança com necessidades operacionais crescentes e variadas.
Principais Conclusões do Relatório
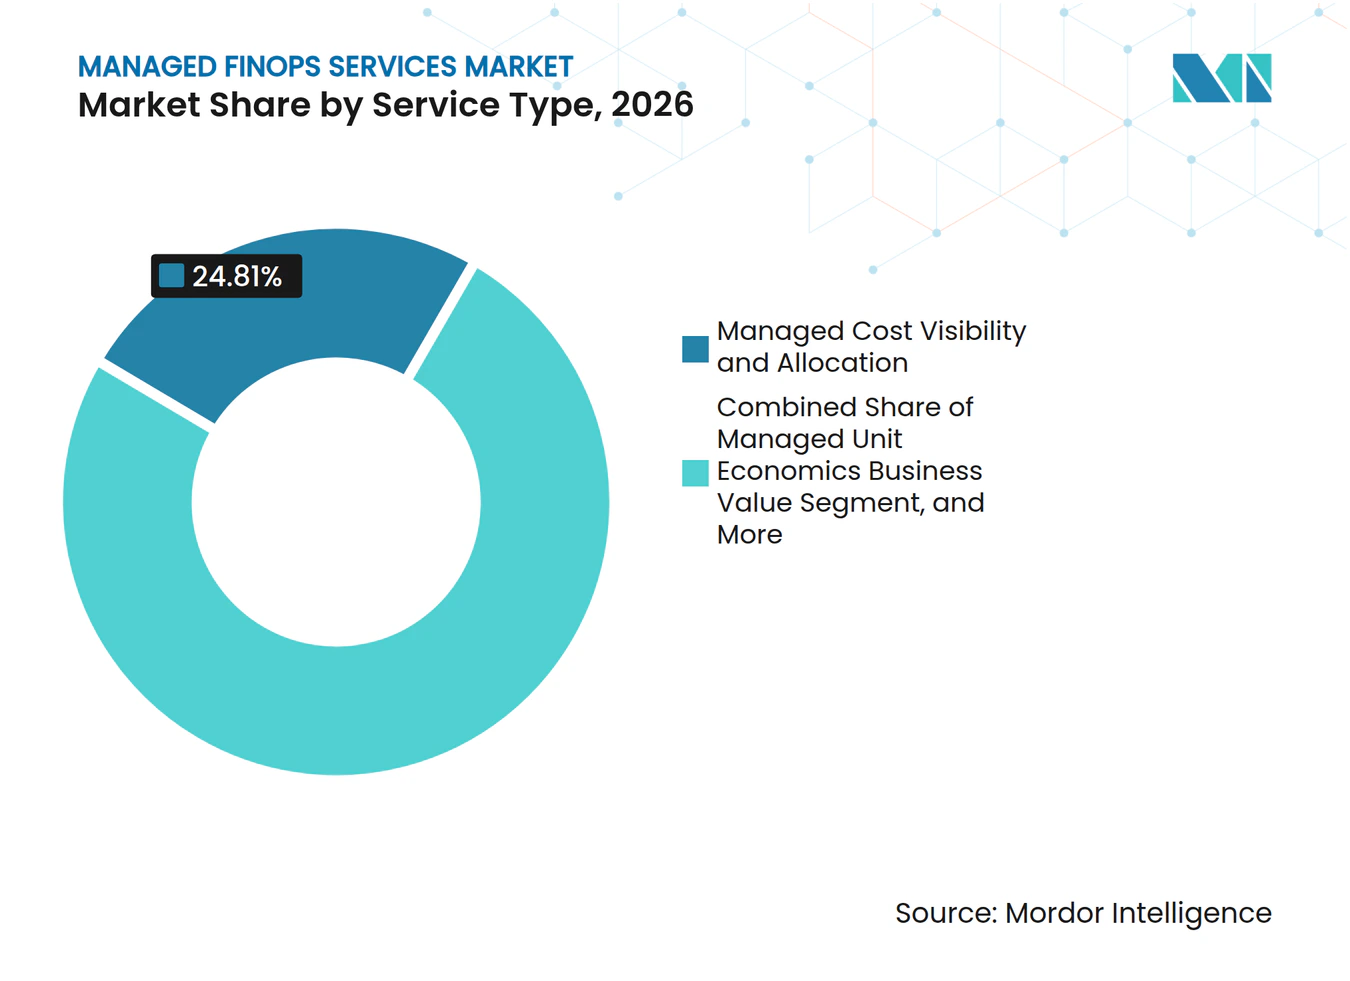
- Por tipo de serviço, Visibilidade e Alocação de Custos Gerenciados deteve 24,81% da participação no mercado de serviços gerenciados de FinOps em 2026, enquanto Operações de Custos de IA e Plataforma de Dados Gerenciados tem projeção de expansão a um CAGR de 27,14% até 2032.
- Por modelo de entrega, Serviços de FinOps Totalmente Gerenciados deteve 59,24% da receita em 2026, enquanto Serviços de FinOps Co-Gerenciados tem projeção de expansão a um CAGR de 19,36% até 2032.
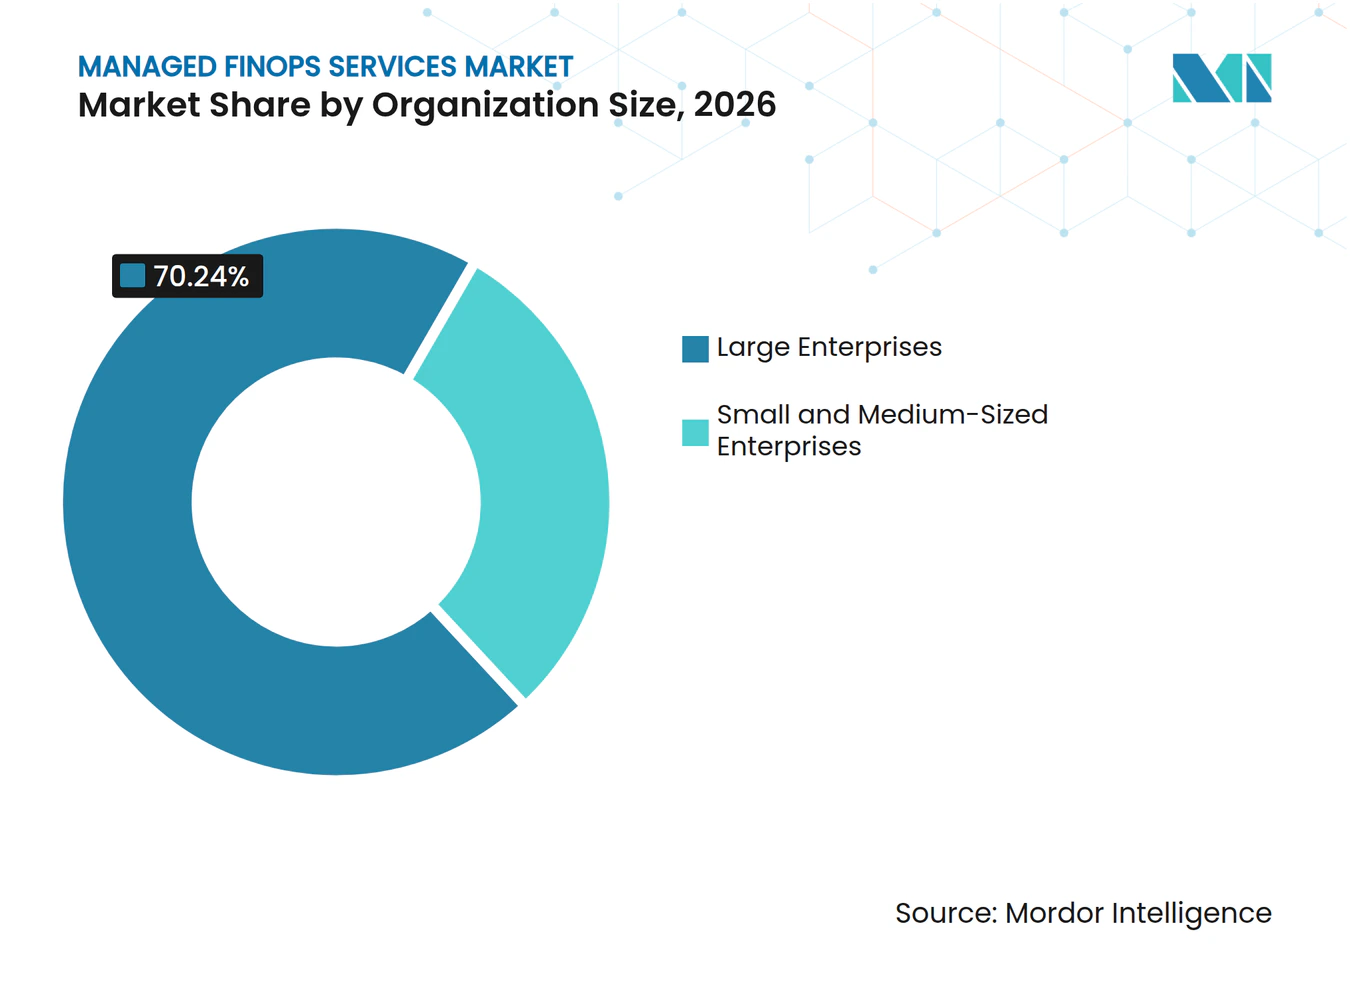
- Por porte organizacional, Grandes Empresas detiveram 70,24% da receita em 2026, enquanto as PMEs têm projeção de expansão a um CAGR de 21,39% até 2032.
- Por setor de usuário final, Tecnologia da Informação e Telecomunicações deteve 28,62% da receita em 2026, enquanto Saúde e Ciências da Vida têm projeção de expansão a um CAGR de 21,48% até 2032.
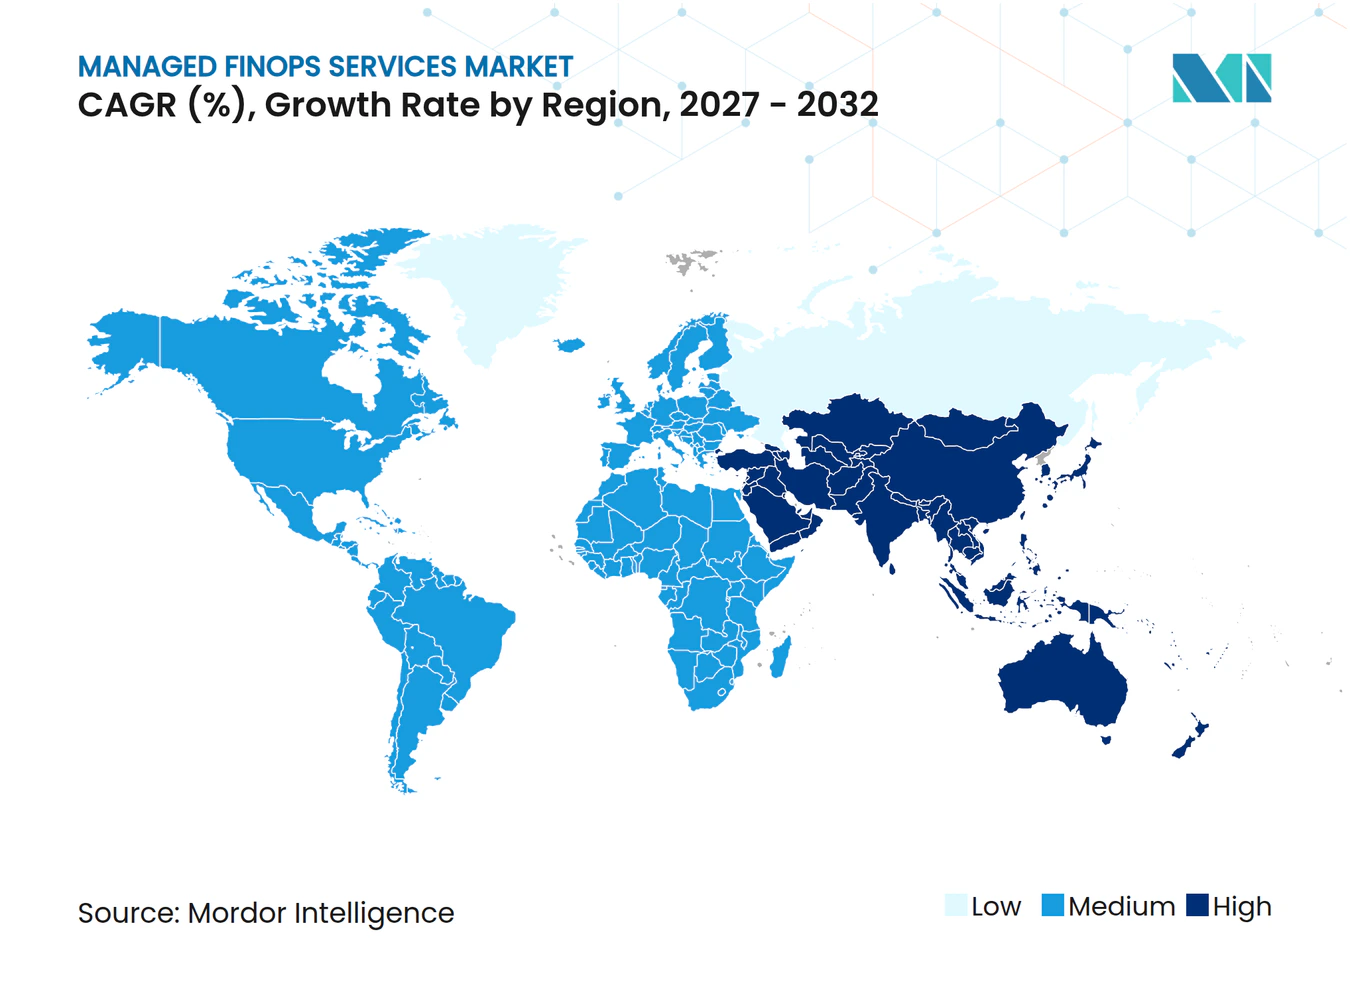
- Por geografia, a América do Norte deteve 39,27% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 21,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Complexidade Multinuvem e de Nuvem Híbrida | +4.2% | Global, concentrado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Demanda Empresarial por Otimização Contínua de Custos em Nuvem | +3.8% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento do Consumo de IA e Plataformas de Dados | +3.5% | Global, América do Norte e Ásia-Pacífico lideram o investimento em infraestrutura de IA | Longo prazo (≥ 4 anos) |
| Escassez de Talentos Multifuncionais em FinOps | +2.1% | Global, déficits agudos na Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Padronização por meio de Dados de Custo e Uso FOCUS | +1.4% | Global, América do Norte e Europa são centros de adoção antecipada | Médio prazo (2 a 4 anos) |
| Execução Terceirizada de Decisões de Otimização de Alta Frequência | +1.2% | Global, maior impacto nos segmentos de PMEs em todas as regiões | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Complexidade Multinuvem e de Nuvem Híbrida
O mercado de serviços gerenciados de FinOps se beneficia quando os ambientes de nuvem se expandem mais rapidamente do que os processos internos de governança. Organizações que utilizam vários provedores de nuvem precisam conciliar diferentes estruturas de faturamento, condições de desconto, práticas de marcação e regras de alocação antes de poderem agir sobre os dados de custos. Esse trabalho se torna mais exigente quando as equipes também utilizam infraestrutura privada e serviços de SaaS em conjunto com cargas de trabalho de nuvem pública. O FOCUS 1.4 adicionou conjuntos de dados de reconciliação de faturas e novos campos de dados que suportam dados de faturamento mais consistentes entre os provedores.[1] O padrão aprimora uma base comum para relatórios, mas as organizações ainda precisam de suporte operacional para estabelecer dados confiáveis, regras de alocação e processos de deciso. O mercado de serviços gerenciados de FinOps, portanto, mantém um papel relevante onde as empresas necessitam de informações normalizadas e execução contínua em um amplo patrimônio tecnológico.
Demanda Empresarial por Otimização Contínua de Custos em Nuvem
As faturas de nuvem podem mudar diariamente à medida que as cargas de trabalho escalam, a capacidade reservada consumida e as equipes de engenharia lançam novos produtos, de modo que a posição financeira pode diferir materialmente de um orçamento preparado apenas semanas antes. Uma revisão trimestral pode identificar um problema depois que o efeito financeiro já se acumulou e depois que a decisão técnica relevante se tornou mais difícil de reverter. Os provedores gerenciados podem monitorar anomalias, orientar decisões de redimensionamento, revisar a cobertura de compromissos e apoiar a remediação em um ciclo operacional mais regular. Essa estrutura é útil quando as equipes internas não conseguem dedicar atenção sustentada ao gerenciamento de custos em nuvem junto com suas responsabilidades de engenharia e finanças. O mercado de serviços gerenciados de FinOps também é sustentado por compradores que desejam responsabilidade recorrente de custos sem precisar construir uma grande equipe especializada. O serviço é mais atraente quando o provedor pode demonstrar que seu trabalho operacional melhora a qualidade da alocação, remove recursos ociosos e apoia decisões comerciais sem interromper as cargas de trabalho de produção.
Crescimento do Consumo de IA e Plataformas de Dados
As cargas de trabalho de IA e plataformas de dados adicionaram padrões de gastos mais difíceis de governar com os controles convencionais de computação e armazenamento. A FinOps Foundation relatou que 98% dos profissionais gerenciarão gastos com IA em 2026, ante 63% em 2025.[2] As equipes precisam atribuir o uso de tokens, capacidade de GPU, atividade de modelos e consultas de plataformas de dados a produtos, departamentos ou clientes. Esses requisitos se estendem a plataformas como Snowflake, Databricks e BigQuery, onde os controles em nível de carga de trabalho afetam tanto o desempenho quanto os gastos. A DoiT International adquiriu a SELECT em janeiro de 2026 para ampliar sua cobertura de otimização de custos de plataformas de dados, indicando o interesse dos provedores neste segmento do mercado de serviços gerenciados de FinOps.[3] As operações gerenciadas de IA e plataformas de dados abordam a lacuna entre a visibilidade básica e a otimização ativa que essas cargas de trabalho especializadas exigem.
Escassez de Talentos Multifuncionais em FinOps
O trabalho de FinOps requer conhecimento de engenharia em nuvem, análise financeira, consciência comercial e a capacidade de alinhar múltiplas equipes de negócios com diferentes objetivos de custo e direitos de decisão. Essas capacidades são difíceis de combinar em uma pequena função interna, especialmente à medida que os gastos com nuvem, o uso de IA e a adoção de plataformas de dados aumentam. A FinOps Foundation constatou que as práticas estão ampliando seu escopo para IA, SaaS, licenciamento e gastos com data centers. Esse escopo mais amplo aumenta a quantidade de coordenação necessária para decisões de alocação, previsão e otimização. Um serviço gerenciado pode dar a uma organização acesso a funções especializadas sem precisar aguardar o recrutamento e treinamento de uma equipe interna completa. Para o mercado de serviços gerenciados de FinOps, as restrições de talentos favorecem modelos de entrega que combinam a execução do provedor com o conhecimento de arquitetura e negócios do cliente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência pela Propriedade Interna de Dados de Custo Sensíveis | -2.8% | Global, mais agudo em setores regulamentados, incluindo bancos, serviços financeiros, seguros, saúde e governo | Médio prazo (2 a 4 anos) |
| Comoditização da Visibilidade Básica e dos Relatórios | -2.1% | Global, o maior obstáculo na América do Norte, onde as ferramentas nativas são mais maduras | Curto prazo (≤ 2 anos) |
| Limites Ambíguos entre Serviços Gerenciados de FinOps e Serviços de Provedores Gerenciados de Nuvem | -1.3% | Global, afeta as aquisições em todas as regiões | Médio prazo (2 a 4 anos) |
| Preocupações dos Clientes com Riscos de Otimização e Compensações de Desempenho | -0.8% | América do Norte e Europa, onde os frameworks de governança de engenharia são mais desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência pela Propriedade Interna de Dados de Custo Sensíveis
Os registros de alocação de custos podem incluir termos contratuais, escolhas de design de aplicativos, gastos departamentais e compromissos comerciais. Essas informações são sensíveis para organizações regulamentadas e podem levar a longas revisões de segurança, jurídicas e de arquitetura antes que um provedor receba acesso. Compradores do setor bancário, de saúde e do setor público também podem exigir controles de residência de dados e ambientes operacionais gerenciados pelo cliente. Esses requisitos podem prolongar os ciclos de aquisição e limitar o ritmo com que os provedores convertem grandes contas. Algumas organizações maduras também podem concluir que a entrega interna é mais econômica quando precisam apenas de relatórios ou suporte limitado. O mercado de serviços gerenciados de FinOps está melhor posicionado onde os provedores podem trabalhar em ambientes controlados pelo cliente e definir claramente os limites de seu acesso, autoridade e responsabilidade.
Comoditização da Visibilidade Básica e dos Relatórios
O AWS Cost Explorer, o Microsoft Cost Management e as ferramentas de custo do Google Cloud fornecem alertas de orçamento, detecção de anomalias e recomendações de redimensionamento. Esses recursos reduzem a necessidade de pagar a um provedor exclusivamente por painéis ou relatórios iniciais. O FOCUS também reduz a dificuldade técnica de criar registros de faturamento comuns entre provedores. Como resultado, os provedores que permanecem na camada de visibilidade podem enfrentar pressão de preços e risco de renovação. O mercado de serviços gerenciados de FinOps é mais resiliente quando as ofertas incluem gestão de compromissos, controles de custos de IA, remediação operacional e governança que vincula os gastos a resultados de produtos ou negócios. Os provedores devem, portanto, demonstrar trabalho que as ferramentas nativas não conseguem realizar de forma independente, em vez de tratar o acesso às ferramentas como o serviço principal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Operações de Custos de IA Ampliam o Escopo dos EngajamentosVisibilidade e Alocação de Custos Gerenciada deteve 24,81% da participação do mercado de serviços gerenciados de FinOps em 2026. O serviço continua amplamente relevante porque as organizações precisam de dados de faturamento em nuvem consistentes, tags utilizáveis, regras de alocação de custos e rotinas recorrentes de gerenciamento de anomalias em unidades de negócios, provedores de nuvem e equipes de produtos. Ele suporta processos de estorno e showback que ajudam as equipes de finanças e operações a entender onde os gastos ocorrem e a decidir quem é responsável pela resposta quando os custos se desviam do plano. Otimização de Carga de Trabalho Gerenciada e Redimensionamento aborda recursos subutilizados ou mal configurados que podem aumentar os gastos com nuvem sem melhorar o desempenho. Otimização de Compromissos e Tarifas Gerenciada concentra-se em capacidade reservada, planos de economia e outros arranjos comerciais que exigem planejamento cuidadoso de uso.
Governança, Orçamento e Previsão Gerenciados suporta o controle financeiro por meio de orçamentos, previsões, políticas e relatórios gerenciais. Economia Unitária e Valor de Negócios Gerenciados ajuda a conectar os custos de infraestrutura ao uso de produtos, atividade de clientes ou outras medidas operacionais. Maturidade de FinOps e Melhoria Contínua Gerenciada atende organizações que precisam de um modelo operacional e um programa de melhoria sustentada. Operações de Custos de IA e Plataforma de Dados Gerenciada está projetada para expandir a um CAGR de 27,14% até 2032, a taxa mais rápida entre os tipos de serviço. O serviço abrange o risco de compromisso de GPU, o redimensionamento de cargas de trabalho de inferência, a atribuição de tokens e a governança de cargas de trabalho para plataformas de dados. Esse crescimento reflete uma necessidade prática de gerenciar categorias de gastos que não se encaixam perfeitamente nos controles padrão de computação e armazenamento.



Por Modelo de Entrega:
Serviços Cogerenciados Refletem a Crescente Maturidade dos CompradoresServiços de FinOps Totalmente Gerenciados detiveram 59,24% do tamanho do mercado de serviços gerenciados de FinOps em 2026. Esse modelo é adequado para organizações que não têm capacidade interna para executar operações contínuas de custos em nuvem. Os provedores podem gerenciar a ingestão de dados, normalização, resposta a anomalias, fluxos de trabalho de otimização e relatórios executivos dentro de um escopo de serviço definido. É comum entre empresas de tecnologia do mercado intermediário e empresas que não criaram um centro de excelência interno em FinOps ou atribuíram responsabilidade entre finanças, engenharia e aquisições. O modelo também oferece aos compradores acesso a habilidades especializadas por meio de uma taxa recorrente previsível.
Serviços de FinOps Cogerenciados estão projetados para expandir a um CAGR de 19,36% até 2032. Nesse arranjo, os provedores normalmente lidam com atividades frequentes de otimização, enquanto as equipes do cliente retêm autoridade de tomada de decisão sobre prioridades de arquitetura e engajamento com unidades de negócios. Essa divisão pode preservar a propriedade interna enquanto aborda restrições de execução. A FinOps Foundation relatou que 60% das práticas operam com habilitação centralizada e defensores de equipes incorporados, enquanto 21% usam estruturas hub-and-spoke. Esses arranjos organizacionais podem suportar uma abordagem cogerenciada porque exigem coordenação entre uma função central e equipes distribuídas. O mercado de serviços gerenciados de FinOps pode se beneficiar à medida que mais compradores avançam da terceirização completa para a responsabilidade operacional compartilhada.
Por Tamanho da Organização:
Ofertas Empacotadas Ampliam a Participação das PMEsGrandes Empresas detiveram 70,24% da receita em 2026. Essas organizações frequentemente têm ambientes multinuvem, vários stakeholders e um maior volume de decisões de otimização e governança que precisam ser coordenadas entre equipes técnicas, financeiras e comerciais. Seus programas podem combinar gestão de compromissos, estorno, controles de custos de IA e relatórios para a liderança sênior. Grandes contratos também podem cobrir necessidades mais amplas de implementação e gestão de mudanças. O tamanho desses ambientes torna a expertise externa útil mesmo onde equipes internas de FinOps já estão estabelecidas.
As PMEs estão projetadas para expandir a um CAGR de 21,39% até 2032. Ofertas de serviços empacotados podem reduzir o nível mínimo de engajamento para empresas que precisam de governança formal de custos, mas não podem justificar uma grande equipe interna. PMEs nativas de SaaS, scale-ups de fintech e empresas de saúde digital podem atingir um nível de gastos em nuvem no qual o monitoramento contínuo se torna financeiramente viável. Os provedores podem atender a esse grupo por meio de relatórios padronizados, detecção automatizada de anomalias e módulos de gestão de compromissos. Empresas menores nativas de IA também precisam monitorar os gastos com GPU e tokens antes que o uso se torne difícil de atribuir. Isso oferece ao mercado de serviços gerenciados de FinOps um caminho para atender clientes com gastos absolutos menores, mas com complexidade operacional crescente.

Por Setor do Usuário Final:
Saúde Adiciona Demanda Orientada por ConformidadeTecnologia da Informação e Telecomunicações deteve 28,62% da participação no mercado de serviços gerenciados de FinOps em 2026. Empresas de tecnologia, provedores de SaaS e empresas de plataformas tipicamente possuem operações nativas em nuvem e altos gastos com infraestrutura em relação à sua atividade de negócios. Elas utilizam serviços de FinOps para aprimorar a disciplina de margem bruta à medida que o uso de aplicações aumenta e a responsabilidade pelos custos precisa ser compartilhada entre os líderes de produto e engenharia. A economia unitária é particularmente relevante porque pode vincular o custo de nuvem a um cliente, produto, transação ou nível de serviço. Arquiteturas complexas em contêineres e multinuvem também aumentam a necessidade de alocação e otimização confiáveis.
Saúde e Ciências da Vida têm projeção de expansão a um CAGR de 21,48% até 2032. A migração para a nuvem de cargas de trabalho clínicas e analíticas está aumentando a necessidade de métodos de alocação de custos compatíveis com os requisitos de conformidade. Uma operadora regional de saúde com um investimento anual de 31 milhões de USD no Azure obteve mais de 10 milhões de USD em economias acumuladas na nuvem por meio de um programa gerenciado plurianual, de acordo com a C4 Technical Services.[4] Serviços Bancários, Financeiros e de Seguros também necessitam de estorno detalhado em múltiplas contas à medida que a migração para a nuvem avança. Varejo e Comércio Eletrônico utilizam serviços gerenciados para planejamento de demanda sazonal e acompanhamento de economia unitária. Manufatura Industrial, Governo e Administração Pública permanecem segmentos menores, mas seus programas digitais estão aumentando a necessidade de gastos responsáveis com nuvem.
Análise Geográfica
A América do Norte deteve 39,27% da participação do mercado de serviços gerenciados de FinOps em 2026. A região tem uma alta concentração de empresas nativas em nuvem e grandes organizações com ambientes multinuvem maduros que frequentemente exigem gestão de compromissos, governança de custos de IA e capacidades de economia unitária, além de relatórios. A FinOps Foundation relatou que 78% das práticas de FinOps se reportam à organização do CTO ou CIO em 2026, o que pode aumentar o papel estratégico das decisões de gastos.[5] Essa estrutura de reporte também pode tornar os serviços gerenciados parte do planejamento tecnológico, em vez de uma atividade financeira limitada. O Canadá impulsiona a demanda por serviços financeiros e energia, enquanto o México está em um estágio mais inicial de adoção e está concentrado em manufatura e varejo.
A Ásia-Pacífico está projetada para expandir a um CAGR de 21,43% até 2032, tornando-a a parte regional de expansão mais rápida do mercado de serviços gerenciados de FinOps. China, Índia, Japão, Singapura e Austrália estão adicionando capacidade de nuvem empresarial, enquanto o rastreamento de custos em nuvem pronto para auditoria da Índia para bancos suporta a demanda por processos estruturados de governança e alocação. O Japão oferece uma oportunidade de alto valor à medida que grandes investimentos em infraestrutura de nuvem e IA adicionam densidade de carga de trabalho e necessidades recorrentes de otimização. O Octo da Alphaus tornou-se a primeira Plataforma Certificada de FinOps no Japão e no Sudeste Asiático em fevereiro de 2025. A Austrália e Singapura também atuam como centros para programas iniciais de FinOps de IA e governança de SaaS.
A Europa é uma parte estável e orientada por conformidade do mercado de serviços gerenciados de FinOps, com demanda centrada no Reino Unido, Alemanha e França, onde organizações de bancos, seguros e manufatura usam normalização multinuvem e capacidades de estorno. A base industrial da Alemanha adiciona demanda por controles de custos de nuvem híbrida que incluem sistemas de produção. A América do Sul, liderada pelo Brasil e Argentina, permanece uma região emergente onde serviços totalmente gerenciados podem ser adequados para compradores com menor maturidade em FinOps. O Oriente Médio é sustentado por programas de transformação digital nos Emirados Árabes Unidos e na Arábia Saudita, enquanto a África permanece em um estágio inicial, com adoção concentrada em serviços financeiros e telecomunicações na África do Sul e Nigéria.
Cenário Competitivo
Concentração do Mercado
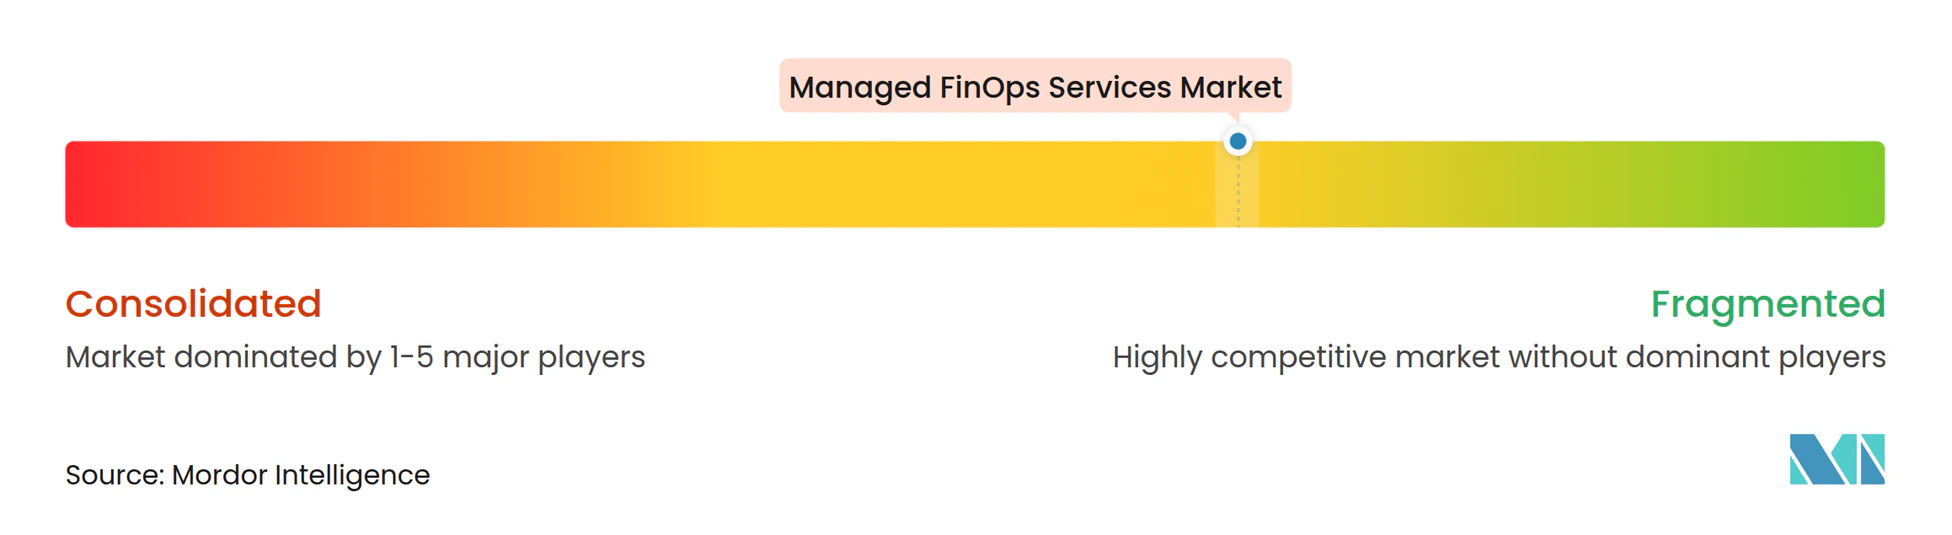
O mercado de serviços gerenciados de FinOps inclui especialistas de atuação exclusiva, grandes empresas de consultoria e provedores de serviços habilitados por plataformas. DoiT International, CloudZero, ProsperOps, CAST AI Group, nOps, Finout, Kion e Ternary competem por meio de automação, alocação de custos e capacidades de otimização. Accenture, Deloitte e Tata Consultancy Services integram o FinOps gerenciado a trabalhos mais amplos de transformação em nuvem. SoftwareOne, CloudBolt Software, Sedai, CoreStack, Virtasant Corporation e CloudKeeper ocupam posições adjacentes de serviços e plataformas. Strategic Blue e Duckbill concentram-se na otimização de compromissos e tarifas, onde a gestão comercial permanece uma área de serviço especializada.
Os provedores estão utilizando automação de IA para escalar operações gerenciadas sem depender de um aumento proporcional de pessoal. A DoiT International adquiriu a SELECT em janeiro de 2026 para adicionar capacidades de otimização de custos do Snowflake para mais de 250 clientes empresariais. Também adquiriu a CloudWize em outubro de 2025, combinando gestão financeira de nuvem com capacidades de postura de segurança e conformidade. A Kion lançou o FinOps+ versão 3.15 com seu agente de IA Lux em fevereiro de 2026, permitindo que os usuários gerenciem orçamentos, analisem gastos e realizem ações de governança por meio de comandos em linguagem natural.
A CloudZero lançou um plano de controle financeiro para gastos com IA em maio de 2026, com atribuição de custos entre modelos, equipes e projetos. A ProsperOps disponibilizou de forma geral a otimização autônoma unificada de tarifas e cargas de trabalho em junho de 2026 e introduziu o ProsperOps+ como um pacote de precificação baseado em resultados. Essas ações demonstram que a governança de custos de IA, a otimização de plataformas de dados e os modelos comerciais vinculados ao desempenho são áreas importantes de diferenciação. O programa FOCUS Certified Conformant da FinOps Foundation também pode apoiar as discussões dos provedores com compradores que exigem evidências de qualidade dos dados de faturamento. Os relatórios básicos estão mais expostos à concorrência de ferramentas nativas, portanto o mercado de serviços gerenciados de FinOps favorece os provedores que demonstram valor operacional mensurável ao longo de todo o ciclo de vida dos custos de nuvem.
Líderes do Setor de Serviços Gerenciados de FinOps
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Kyndryl Holdings, Inc.
-
HCL Technologies Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de FinOps Empresas cobertas neste relatório
- Accenture plc
- CAST AI Group Inc.
- CloudBolt Software, Inc.
- CloudKeeper
- CloudZero, Inc.
- CoreStack, Inc.
- Deloitte Touche Tohmatsu Limited
- DoiT International
- Finout Ltd.
- HCL Tech
- Kyndryl Holdings, Inc.
- IBM Corporation
- ProsperOps, Inc.
- Sedai, Inc.
- SoftwareOne AG
- Strategic Blue Limited
- Tata Consultancy Services Limited
- Ternary, Inc.
- The Duckbill Group (now Duckbill)
- Virtasant Corporation
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de FinOps
- Outubro de 2026: A Harness lançou Orçamentos de IA em seu Agente de Gestão de Custos, permitindo limites de gastos em tempo real e monitoramento para serviços de inferência de IA e API de modelos. O recurso aborda diretamente a lacuna entre a experimentação com IA e as implantações de produção com restrições orçamentárias, onde o risco de gastos excessivos é maior.
- Setembro de 2026: A CloudZero lançou o AI Signals, que atribui gastos com IA por modelo, equipe e resultado de negócios e alerta os líderes financeiros quando o investimento em IA diverge de retornos mensuráveis, em resposta à sua própria pesquisa que constatou que 78% dos executivos financeiros não conseguem vincular os gastos com IA a resultados de negócios.
- Junho de 2026: A ProsperOps disponibilizou a Otimização Autônoma Unificada de Tarifas e Cargas de Trabalho no FinOps X 2026, coordenando o agendamento de tarifas e cargas de trabalho como um único sistema automatizado. O ProsperOps+ foi lançado simultaneamente como um pacote de precificação baseado em resultados, uma mudança comercial em direção a estruturas de taxas gerenciadas contingentes ao desempenho.
- Junho de 2026: O Comitê Diretor da FinOps Foundation ratificou o FOCUS 1.4, adicionando 2 novos conjuntos de dados, BillingPeriod e InvoiceDetail, 47 novas colunas, 6 novos atributos e 17 entradas de glossário. A versão permite a reconciliação direta de faturas e o rastreamento de elegibilidade de compromissos entre provedores, expandindo a utilidade da especificação para a normalização de serviços gerenciados.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de FinOps
O Mercado de Serviços Gerenciados de FinOps abrange serviços gerenciados de terceiros que suportam o monitoramento contínuo, a governança, a otimização e a gestão financeira dos gastos empresariais em nuvem em ambientes de nuvem pública, privada, híbrida e multinuvem. O mercado inclui Maturidade de FinOps e Melhoria Contínua Gerenciada; Visibilidade e Alocação de Custos Gerenciada; Otimização de Carga de Trabalho Gerenciada e Redimensionamento; Otimização de Compromissos e Tarifas Gerenciada; Governança, Orçamento e Previsão Gerenciados; Economia Unitária e Valor de Negócios Gerenciados; e Operações de Custos de IA e Plataforma de Dados Gerenciada. Esses serviços abrangem monitoramento de gastos em nuvem, alocação de custos e estorno, redimensionamento de cargas de trabalho, otimização de utilização de recursos, gestão de capacidade reservada e planos de economia, orçamento e previsão em nuvem, responsabilidade financeira, análise de custo unitário, otimização de custos de infraestrutura de IA e governança contínua de FinOps. A receita do mercado inclui taxas recorrentes de serviços gerenciados, cobranças de operações gerenciadas baseadas em assinatura, taxas de otimização baseadas em desempenho e cobranças de suporte operacional diretamente associadas, excluindo assinaturas independentes de software de FinOps, cobranças de consumo de infraestrutura em nuvem, engajamentos de consultoria e assessoria não agrupados e serviços de implementação únicos não associados a operações gerenciadas contínuas.
O Relatório do Mercado de Serviços Gerenciados de FinOps é segmentado por Tipo de Serviço (Maturidade de FinOps e Melhoria Contínua Gerenciada, Visibilidade e Alocação de Custos Gerenciada, Otimização de Carga de Trabalho Gerenciada e Redimensionamento, Otimização de Compromissos e Tarifas Gerenciada, Governança, Orçamento e Previsão Gerenciados, Economia Unitária e Valor de Negócios Gerenciados e Operações de Custos de IA e Plataforma de Dados Gerenciada), Modelo de Entrega (Serviços de FinOps Totalmente Gerenciados e Serviços de FinOps Cogerenciados), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações; Bancos, Serviços Financeiros e Seguros; Varejo e Comércio Eletrônico; Saúde e Ciências da Vida; Manufatura Industrial; Governo e Administração Pública; e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África), com cobertura em nível de país nos principais mercados de cada região. Os tamanhos e previsões de mercado são apresentados em termos de valor (USD).
Visão geral da segmentação
| Maturidade de FinOps e Melhoria Contínua Gerenciada |
| Visibilidade e Alocação de Custos Gerenciada |
| Otimização de Carga de Trabalho Gerenciada e Redimensionamento |
| Otimização de Compromissos e Tarifas Gerenciada |
| Governança, Orçamento e Previsão Gerenciados |
| Economia Unitária e Valor de Negócios Gerenciados |
| Operações de Custos de IA e Plataforma de Dados Gerenciada |
| Serviços de FinOps Totalmente Gerenciados |
| Serviços de FinOps Cogerenciados |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Tecnologia da Informação e Telecomunicações |
| Bancos, Serviços Financeiros e Seguros |
| Varejo e Comércio Eletrônico |
| Saúde e Ciências da Vida |
| Manufatura Industrial |
| Governo e Administração Pública |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Singapura | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Maturidade de FinOps e Melhoria Contínua Gerenciada | |
| Visibilidade e Alocação de Custos Gerenciada | ||
| Otimização de Carga de Trabalho Gerenciada e Redimensionamento | ||
| Otimização de Compromissos e Tarifas Gerenciada | ||
| Governança, Orçamento e Previsão Gerenciados | ||
| Economia Unitária e Valor de Negócios Gerenciados | ||
| Operações de Custos de IA e Plataforma de Dados Gerenciada | ||
| Por Modelo de Entrega | Serviços de FinOps Totalmente Gerenciados | |
| Serviços de FinOps Cogerenciados | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| Bancos, Serviços Financeiros e Seguros | ||
| Varejo e Comércio Eletrônico | ||
| Saúde e Ciências da Vida | ||
| Manufatura Industrial | ||
| Governo e Administração Pública | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Singapura | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de FinOps?
O mercado de serviços gerenciados de FinOps é avaliado em 1,14 bilhões de USD em 2026 e está projetado para atingir 2,88 bilhões de USD até 2032, a um CAGR de 17,21% de 2027 a 2032.
Qual tipo de serviço lidera os serviços gerenciados de FinOps?
Visibilidade e Alocação de Custos Gerenciada lidera com 24,81% da receita de 2026. Operações de Custos de IA e Plataforma de Dados Gerenciada está projetada para registrar a expansão mais rápida a um CAGR de 27,14% até 2032.
Por que as empresas usam serviços gerenciados de FinOps?
As empresas usam esses serviços para gerenciar faturamento multinuvem, alocação, anomalias de custos, compromissos, gastos com IA e uso de plataformas de dados quando as equipes internas não têm capacidade operacional contínua.
Qual modelo de entrega é mais amplamente utilizado?
Serviços de FinOps Totalmente Gerenciados lidera com 59,24% da receita de 2026. Serviços de FinOps Cogerenciados estão projetados para expandir a um CAGR de 19,36% à medida que os compradores retêm mais autoridade de decisão interna.
Qual região tem a maior demanda por serviços gerenciados de FinOps?
A América do Norte lidera com 39,27% da receita de 2026, sustentada por empresas nativas em nuvem e operações multinuvem complexas. A Ásia-Pacífico está projetada para expandir mais rapidamente a um CAGR de 21,43% até 2032.
Qual setor do usuário final está se expandindo mais rapidamente?
Saúde e Ciências da Vida está projetada para expandir a um CAGR de 21,48% até 2032, à medida que cargas de trabalho clínicas e analíticas migram para a nuvem sob requisitos rigorosos de alocação de custos e conformidade.