
マネージド FinOps サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
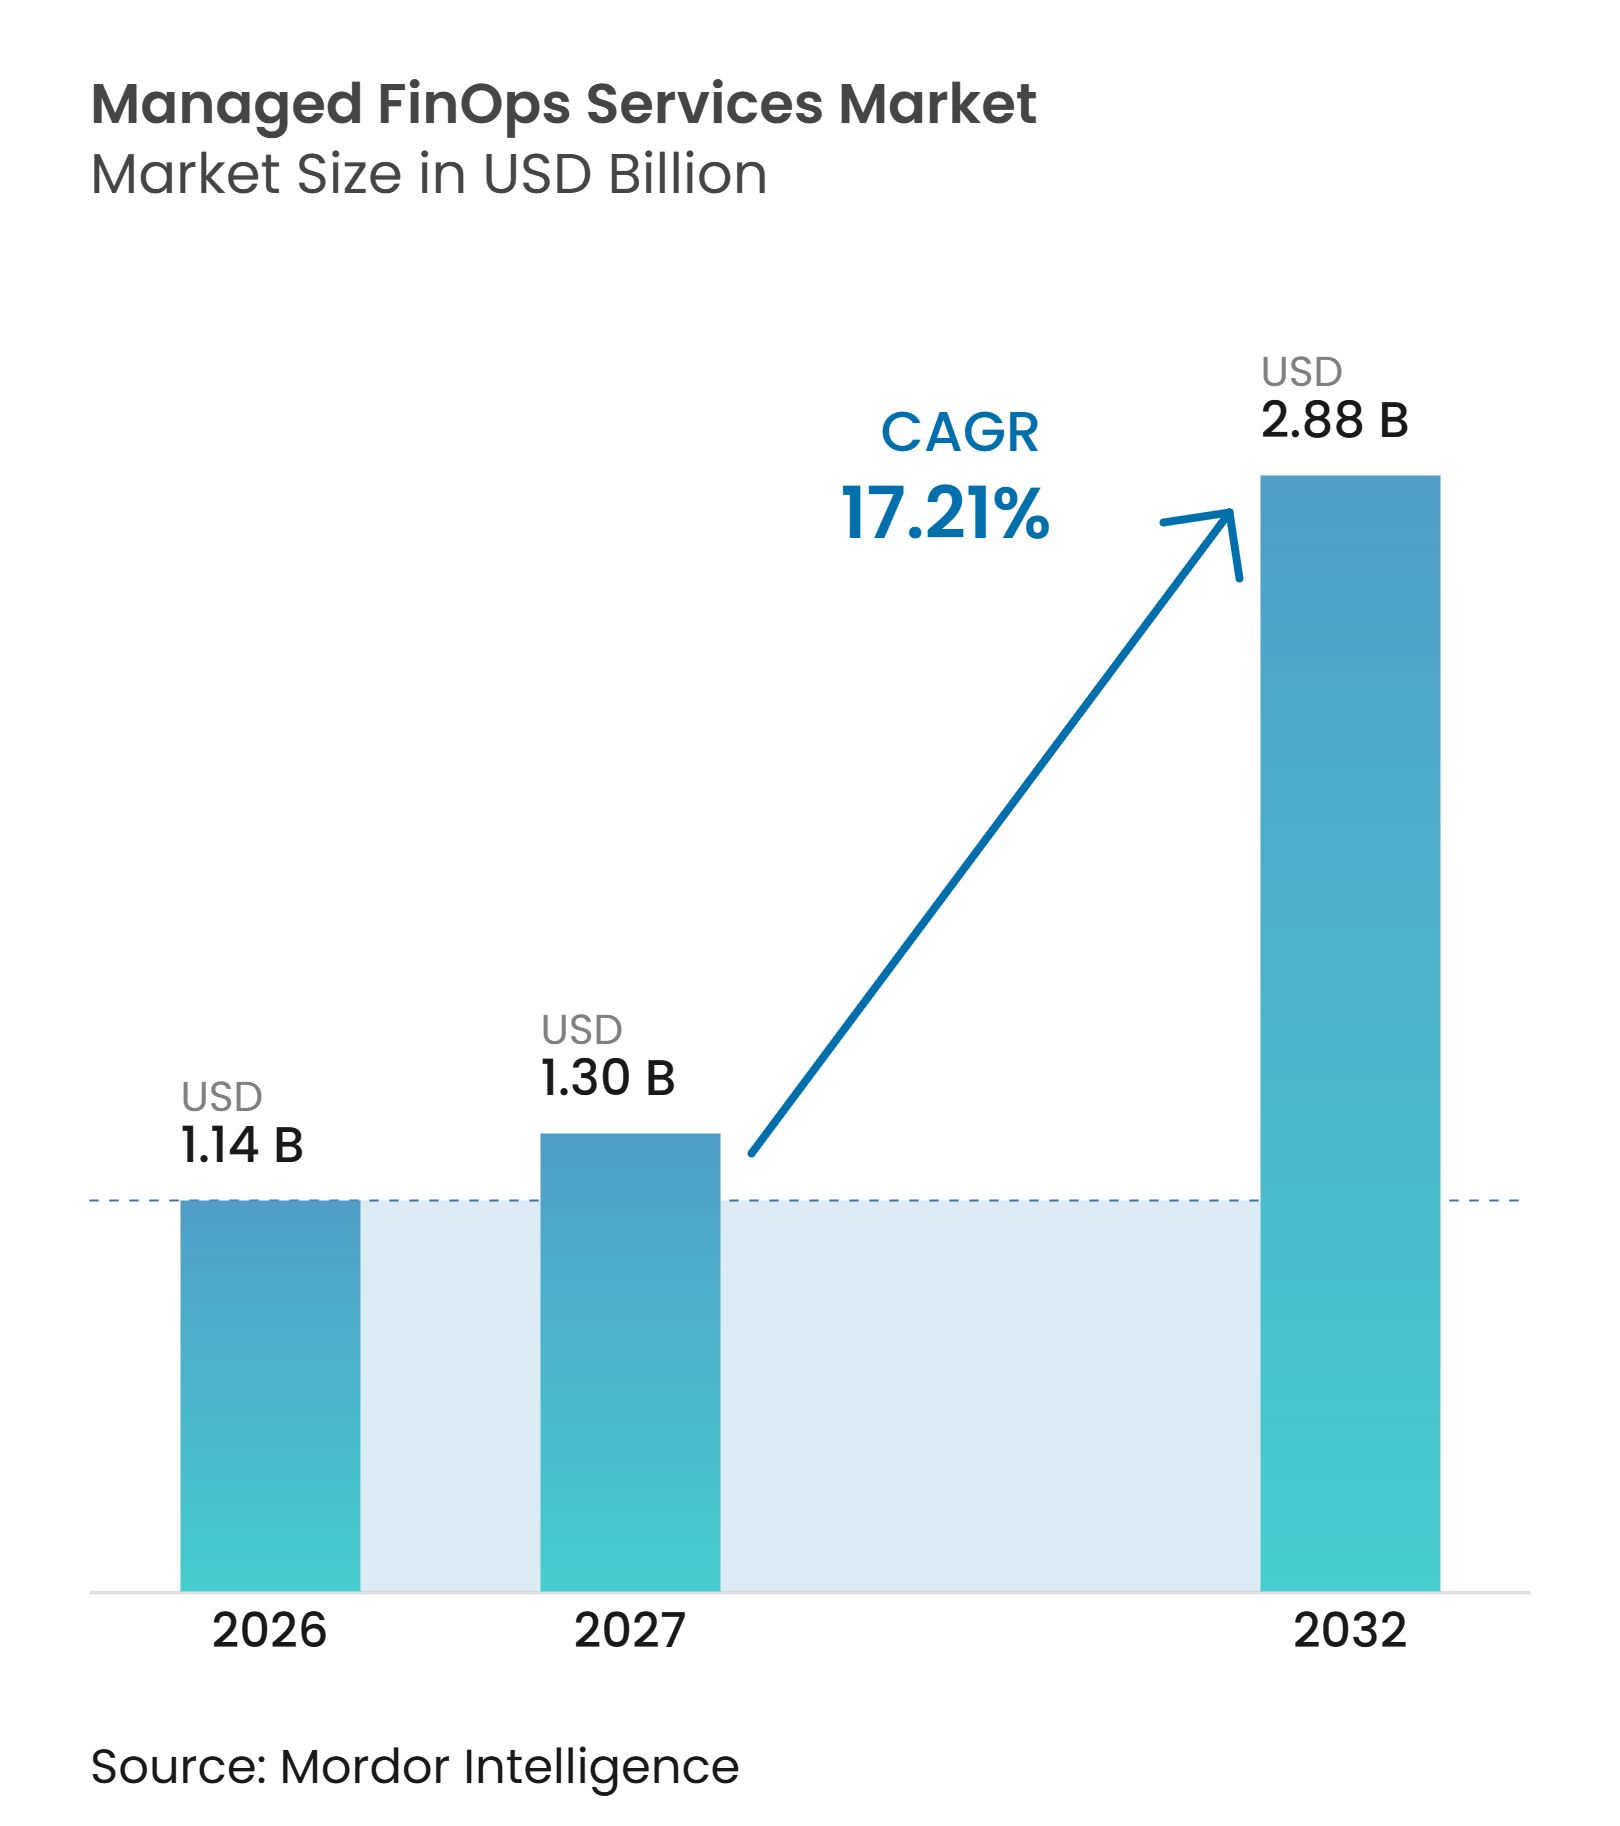
| 市場規模 (2027) | 1.30 十億米ドル |
| 市場規模 (2032) | 2.88 十億米ドル |
| 成長率 (2027 - 2032) | 17.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるマネージド FinOps サービス市場分析
マネージド FinOps サービス市場規模は、2026年の1.14 ビリオン 米ドルから2032年までに2.88 ビリオン 米ドルへと拡大し、2027年から2032年の間に17.21%のCAGRを記録する見込みです。マネージド FinOps サービス市場は、マルチクラウド環境、AIワークロード、および消費ベースのデータプラットフォーム全体にわたるコストガバナンスの必要性に支えられており、これらの環境では使用量、価格設定、および配分の意思決定が急速に変化する可能性があります。組織は、財務、エンジニアリング、調達、およびビジネスチーム間で責任が分散した定期的な支出レビューではなく、継続的なコスト配分、異常対応、コミットメント管理、およびビジネスレポーティングをますます必要としています。これにより、内部チームが技術的および商業的なアクションを調整する時間が限られている場合に特に、財務オペレーションの専門知識とクラウドエンジニアリングおよびガバナンスサポートを組み合わせたプロバイダーの役割が高まっています。競争は基本的なレポーティングを超え、コストの意思決定をワークロードパフォーマンス、ビジネスユニットの説明責任、経営幹部の監督、および節約または回避された支出の明確なエビデンスと結びつけるサービスへと移行しています。ネイティブクラウドコストツールは低複雑性の作業においては依然として制約となっていますが、複雑な企業テクノロジー環境、オペレーティングモデル、および増大・多様化する運用ニーズを持つ変化する内部優先事項の中でマネージド FinOps サービス市場で事業を展開するマネージドプロバイダーにとって、高度な最適化、AIコストガバナンス、データプラットフォーム管理、および成果ベースのエンゲージメントをより重要なものにしています。
レポートの主要なポイント
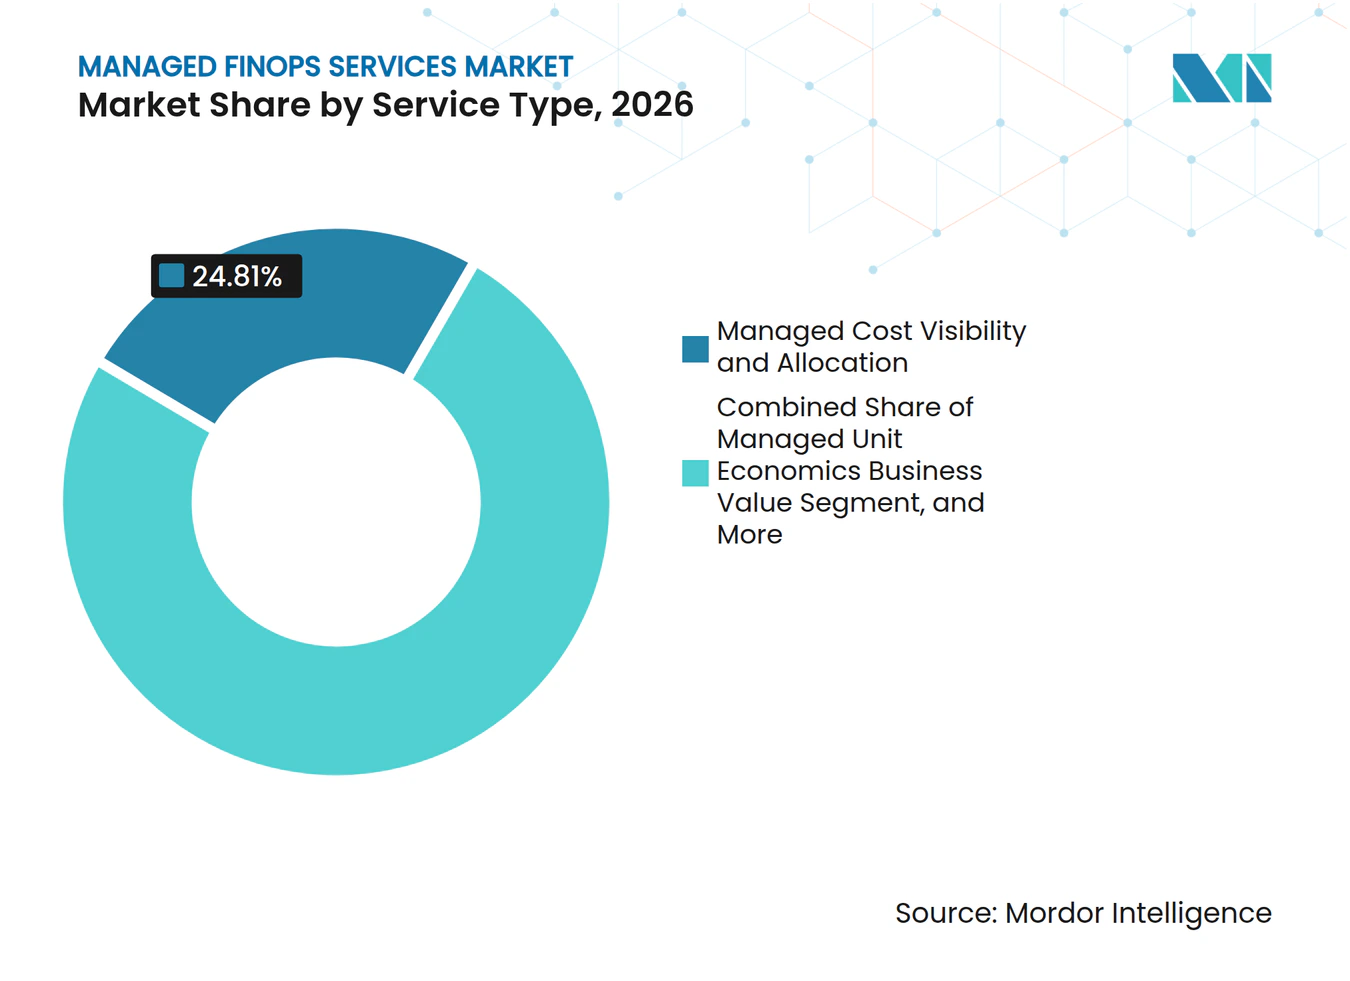
- サービスタイプ別では、マネージドコスト可視化・配賦が2026年のマネージド FinOps サービス市場シェアの24.81%を占め、マネージドAIおよびデータプラットフォームコストオペレーションは2032年にかけて27.14%のCAGRで拡大する見込みです。
- デリバリーモデル別では、フルマネージド FinOps サービスが2026年の収益の59.24%を占め、コーマネージド FinOps サービスは2032年にかけて19.36%のCAGRで拡大する見込みです。
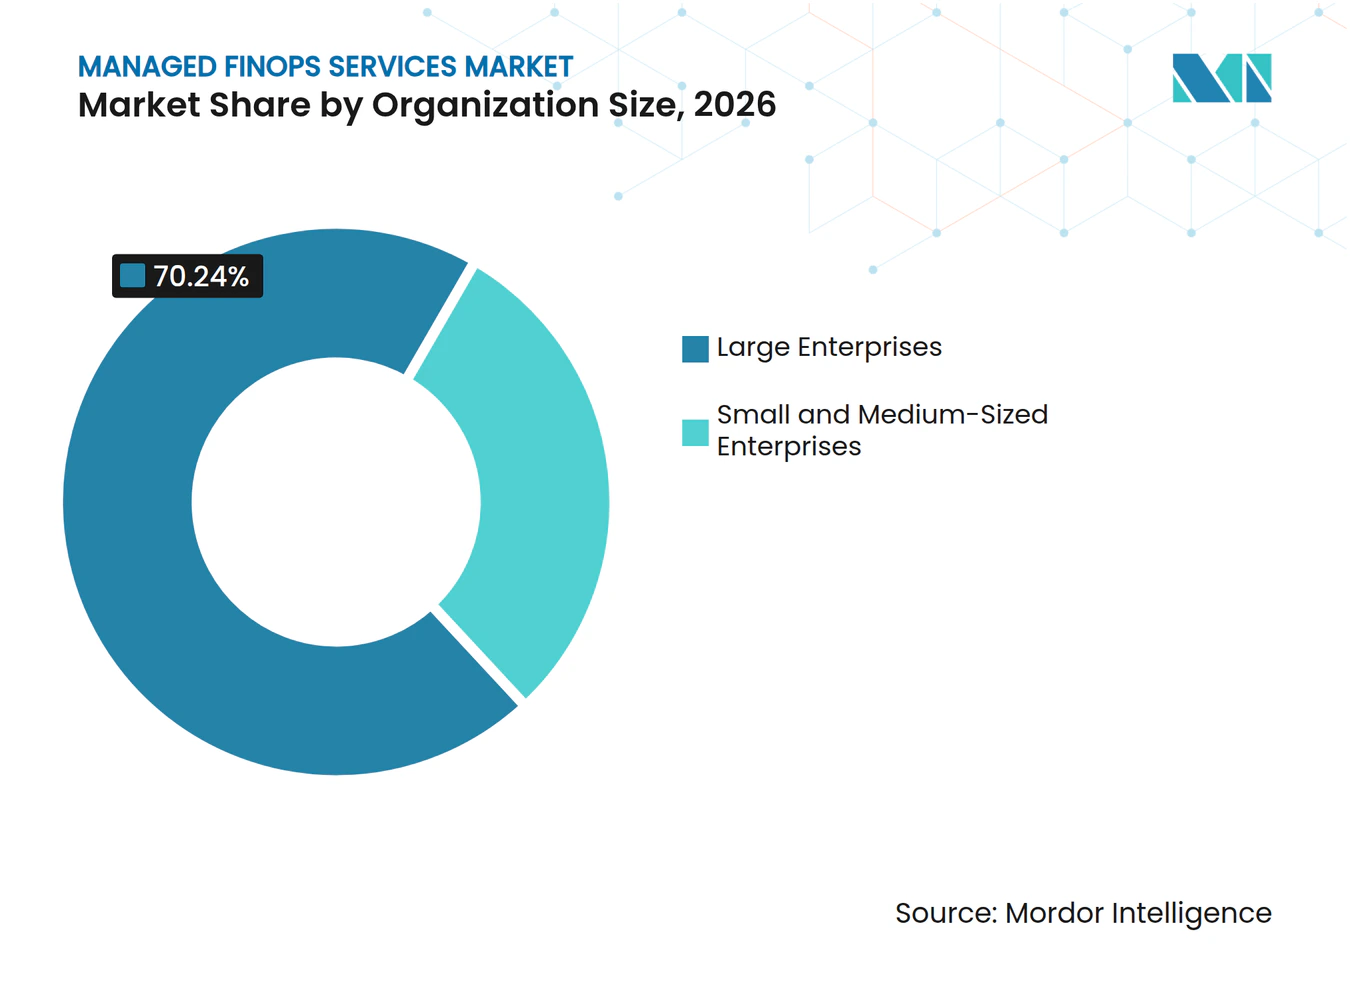
- 組織規模別では、大企業が2026年の収益の70.24%を占め、中小企業は2032年にかけて21.39%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、情報技術・通信が2026年の収益の28.62%を占め、ヘルスケアおよびライフサイエンスは2032年にかけて21.48%のCAGRで拡大する見込みです。
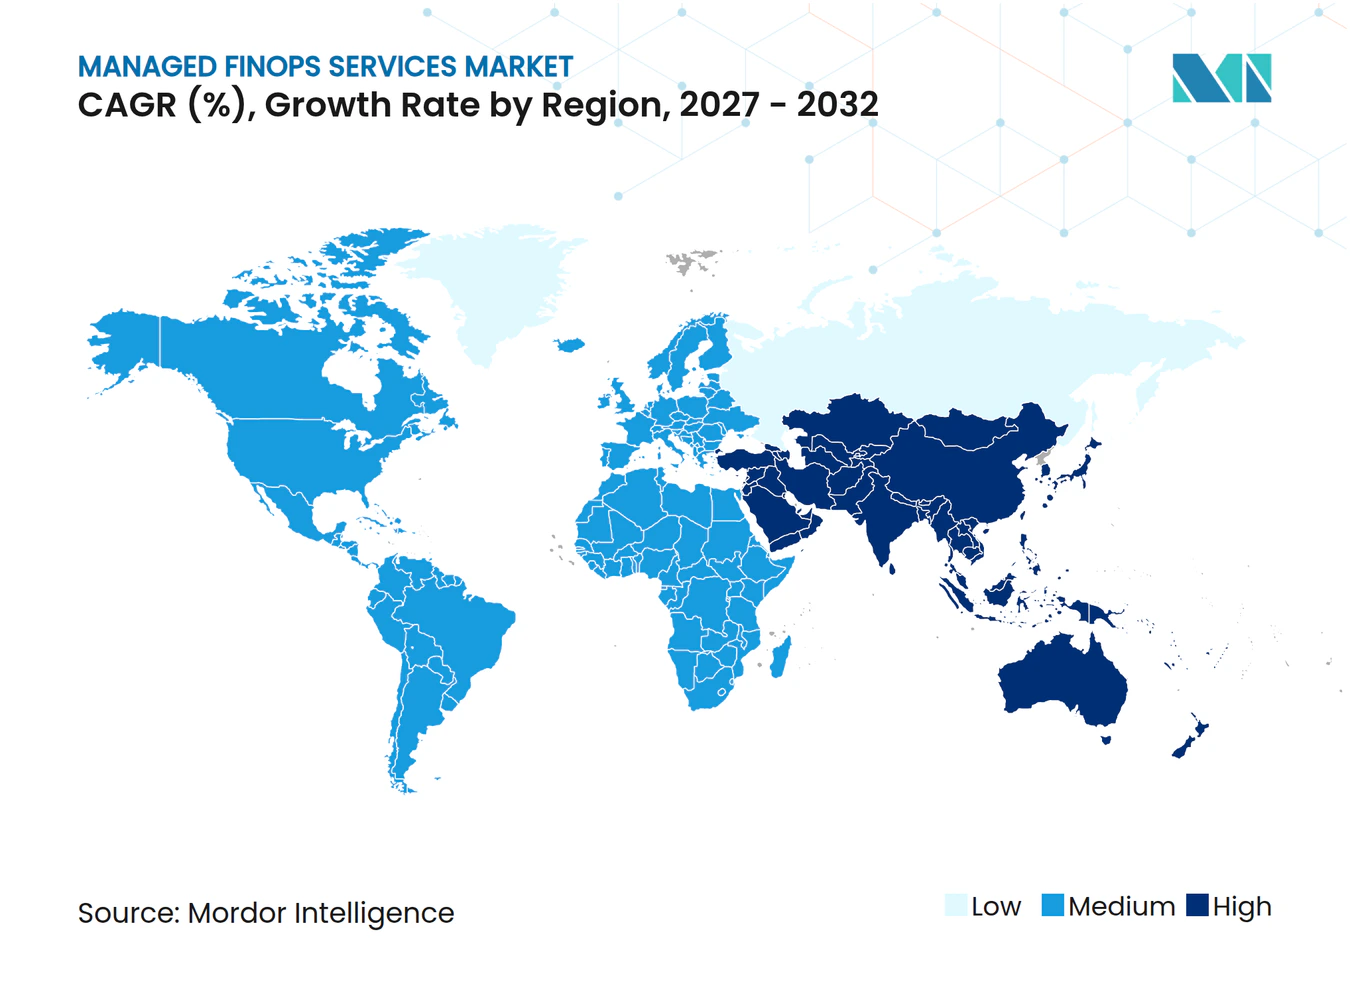
- 地域別では、北米が2026年の収益の39.27%を占め、アジア太平洋地域は2032年にかけて21.43%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチクラウドおよびハイブリッドクラウドの複雑性の拡大 | +4.2% | グローバル、北米およびヨーロッパに集中 | 中期(2〜4年) |
| 継続的なクラウドコスト最適化に対する企業需要 | +3.8% | グローバル、北米およびアジア太平洋地域で最も強い | 短期(2年以内) |
| AIおよびデータプラットフォーム消費の増大 | +3.5% | グローバル、北米およびアジア太平洋地域がAI インフラ投資をリード | 長期(4年以上) |
| クロスファンクショナルな FinOps 人材不足 | +2.1% | グローバル、アジア太平洋地域および南米で 深刻な不足 | 中期(2〜4年) |
| FOCUSコストおよび使用データによる標準化 | +1.4% | グローバル、北米およびヨーロッパが早期採用 センター | 中期(2〜4年) |
| 高頻度最適化意思決定のアウトソーシング実行 | +1.2% | グローバル、全地域のSMEセグメントで最も高い影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マルチクラウドおよびハイブリッドクラウドの複雑性の拡大
マネージド FinOps サービス市場は、クラウド環境が内部ガバナンスプロセスよりも急速に拡大する場合に恩恵を受けます。複数のクラウドプロバイダーを利用する組織は、コストデータに基づいて行動する前に、異なる請求構造、割引条件、タグ付け慣行、および配賦ルールを整合させる必要があります。チームがパブリッククラウドのワークロードと並行してプライベートインフラストラクチャおよびSaaSサービスも利用している場合、この作業はさらに複雑になります。FOCUS 1.4は、プロバイダー間でより一貫した請求データをサポートする請求書照合データセットおよび新しいデータフィールドを追加しました。[1] この標準はレポーティングの共通基盤を改善しますが、組織は信頼性の高いデータ、配賦ルール、および意思決定プロセスを確立するための運用サポートを依然として必要としています。したがって、マネージド FinOps サービス市場は、企業が広範なテクノロジー資産全体にわたって正規化された情報と継続的な実行を必要とする場面において、その役割を維持しています。
継続的なクラウドコスト最適化に対する企業需要
クラウドの請求はワークロードのスケール、予約容量の消費、およびエンジニアリングチームによる新製品のリースに伴い日々変化する可能性があり、財務状況は数週間前に作成された予算と大きく異なる場合があります。四半期ごとのレビューでは、財務的影響がすでに蓄積された後、および関連する技術的意思決定が覆しにくくなった後に問題を特定する可能性があります。マネージドプロバイダーは、より定期的な運用サイクルで異常を監視し、ライトサイジングの意思決定を導き、コミットメントカバレッジをレビューし、是正措置をサポートすることができます。この構造は、内部チームがエンジニアリングおよび財務の責任と並行してクラウドコスト管理に継続的な注意を払えない場合に有用です。マネージド FinOps サービス市場は、大規模な専門チームを構築することなく定期的なコスト説明責任を求めるバイヤーによっても支えられています。このサービスは、プロバイダーがその運用作業によって配分品質が向上し、アイドルリソースが排除され、本番ワークロードを中断することなく商業的意思決定がサポートされることを示せる場合に最も説得力があります。
AIおよびデータプラットフォーム消の増大
AIおよびデータプラットフォームのワークロードは、従来のコンピューティングおよびストレージの管理手法では統制が難しい支出パターンを生み出しています。FinOps Foundationは、2026年には実務担当者の98%がAI支出を管理するようになると報告しおり、これは2025年の63%から増加しています。[2] チームは、トークン使用量、GPUキャパシティ、モデルアクティビティ、およびデータプラットフォームクエリを製品、部門、またはクライアントに帰属させる必要があります。これらの要件は、ワークロードレベルの管理がパフォーマンスと支出の両方に影響するSnowflake、Databricks、BigQueryなどのプラットフォームにも及びます。DoiT Internationalは2026年1月にSELECTを買収し、データプラットフォームのコスト最適化に関するカバレッジを拡大しました。これは、マネージド FinOps サービス市場のこのセグメントに対するプロバイダーの関心を示しています。[3] マネージドAIおよびデータプラットフォームオペレーションは、基本的な可視化と、これらの特化したワークロードが必要とするアクティブな最適化との間のギャップに対応します。
クロスファンクショナルな FinOps 人材不足
FinOps の業務には、クラウドエンジニアリングの知識、財務分析、商業的認識、および異なるコスト目標と意思決定権を持つ複数のビジネスチームを調整する能力が必要です。これらの能力は、特にラウド支出、AIの使用、およびデータプラットフォームの採用が増加するにつれて、小規模な内部機能内で組み合わせることが困難です。FinOps Foundationは、プラクティスがAI、SaaS、ライセンシング、およびデータセンター支出全体にスコープを拡大していることを発見しました。この広いスコープは、配分、予測、および最適化の意思決定に必要な調整量を増加させます。マネージドサービスは、完全な内部チームを採用・育成するのを待つことなく、組織に専門的な役割へのアクセスを提供することができます。マネージド FinOps サービス市場にとって、人材の制約は、プロバイダーの実行と顧客のアーキテクチャおよびビジネス知識を組み合わせたデリバリーモデルを有利にします。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機密コストデータの社内所有に対する選好 | -2.8% | グローバル、銀行、金融サービス、保険、ヘルスケア、 政府を含む規制産業で最も深刻 | 中期(2〜4年) |
| 基本的な可視性とレポーティングのコモディティ化 | -2.1% | グローバル、ネイティブツールが最も成熟している 北米で最も強い逆風 | 短期(2年以内) |
| マネージド FinOps とクラウドマネージドサービスプロバイダーサービスの 曖昧な境界 | -1.3% | グローバル、全地域の調達に影響 | 中期(2〜4年) |
| 最適化リスクとパフォーマンストレードオフに関する 顧客の懸念 | -0.8% | 北米およびヨーロッパ、エンジニアリングガバナンス フレームワークが最も発達している地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機密コストデータの社内所有に対する選好
コスト配分記録には、契約条件、アプリケーション設計の選択、部門別支出、および商業的コミットメントが含まれる場合があります。この情報は規制を受ける組織にとって機密性が高く、プロバイダーがアクセスを許可される前に長期にわたるセキュリティ、法務、およびアーキテクチャのレビューにつながる可能性があります。銀行、ヘルスケア、および公共部門のバイヤーは、データレジデンシーコントロールおよび顧客管理の運用環境を必要とする場合もあります。これらの要件は調達サイクルを延長し、プロバイダーが大口顧客を獲得するースを制限する可能性があります。一部の成熟した組織は、レポーティングや限定的なサポートのみを必要とする場合、内部デリバリーの方が経済的であると結論付ける場合もあります。マネージド FinOps サービス市場は、プロバイダーがクライアント管理環境内で作業し、アクセス、権限、および説明責任の境界を明確に定義できる場合に、より有利な立場にあります。
基本的な可視性とレポーティングのコモディティ化
AWS Cost Explorer、Microsoft Cost Management、およびGoogleクラウドコストツールは、予算アラート、異常検知、およびライトサイジング推奨を提供します。これらの機能により、ダッシュボードや初期レポーティングのためだけにプロバイダーに支払う必要性が低下します。FOCUSはまた、プロバイダー間で共通の請求記録を作成する技術的難易度を低下させます。その結果、可視性レイヤーにとどまるプロバイダーは価格圧力と更新リスクに直面する可能性があります。マネージド FinOps サービス市場は、オファリングにコミットメント管理、AIコストコントロール、運用上の是正措置、およ支出を製品またはビジネス成果と結びつけるガバナンスが含まれる場合により強靭です。したがって、プロバイダーはツールへのアクセスをコアサービスとして扱うのではなく、ネイティブツールが単独では実行できない作業を実証する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
AIコストオペレーションがエンゲージメントのスコープを拡大マネージドコスト可視化および配分は、2026年のマネージド FinOps サービス市場シェアの24.81%を占めました。このサービスは、組織がビジネスユニット、クラウドプロバイダー、および製品チーム全体で一貫したクラウド請求データ、使用可能なタグ、コスト配分ルール、および定期的な異常管理ルーティンを必要とするため、広く関連性を持ち続けています。これは、財務および運用チームが支出がどこで発生しているかを理解し、コストが計画から逸脱した際に誰が対応を担うかを決定するのに役立つチャージバックおよびショーバックプロセスをサポートします。マネージドワークロード最適化およびライトサイジングは、パフォーマンスを向上させることなくクラウド支出を増加させる可能性のある未使用または誤設定されたリソースに対処します。マネージドコミットメントおよびレート最適化は、慎重な使用計画を必要とする予約容量、節約プラン、およびその他の商業的取り決めに焦点を当てています。
マネージドガバナンス、予算策定、および予測は、予算、予測、ポリシー、および経営報告を通じて財務管理をサポートします。マネージドユニットエコノミクスおよびビジネス価値は、インフラコストを製品使用、顧客活動、またはその他の運用指標に結びつけるのに役立ちます。マネージド FinOps 成熟度および継続的改善は、オペレーティングモデルと継続的な改善プログラムを必要とする組織にサービスを提供します。マネージドAIおよびデータプラットフォームコストオペレーションは、サービスタイプの中で最も速い成長率である2032年までに27.14%のCAGRで拡大する見込みです。このサービスは、GPUコミットメントリスク、推論ワークロードのライトサイジング、トークン帰属、およびデータプラットフォームのワークロードガバナンスをカバーします。この成長は、標準的なコンピューティングおよびストレージコントロールにきれいに収まらない支出カテゴリを管理するという実際的なニーズを反映しています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:
コーマネージドサービスがバイヤーの成熟度の向上を反映フルマネージド FinOps サービスは、2026年のマネージド FinOps サービス市場規模の59.24%を占めました。このモデルは、継続的なクラウドコストオペレーションを実行する内部能力が不足している組織に適しいます。プロバイダーは、定義されたサービススコープ内でデータ取り込み、正規化、異常対応、最適化ワークフロー、および経営幹部向けレポーティングを管理することができます。これは、内部の FinOps センターオブエクセレンスを設立していない、または財務、エンジニアリング、および調達全体に説明責任を割り当てていないミッドマーケットのテクノロジー企業や大企業に一般的です。このモデルはまた、バイヤーに予測可能な定期料金を通じて専門スキルへのアクセスを提供します。
コーマネージド FinOps サービスは、2032年までに19.36%のCAGRで拡大する見込みです。この取り決めの下では、プロバイダーは通常、頻繁な最適化活動を処理し、顧客チームはアーキテクチャの優先事項とビジネスユニットのエンゲージメントに関する意思決定権限を保持します。この分担により、実行上の制約に対処しながら内部所有権を維持することができます。FinOps Foundationは、プラクティスの60%が集中型イネーブルメントと組み込みチームチャンピオンで運営されており、21%がハブアンドスポーク構造を使用ていると報告しました。これらの組織的取り決めは、中央機能と分散チーム間の調整を必要とするため、コーマネージドアプローチをサポートすることができます。マネージド FinOps サービス市場は、より多くのバイヤーが完全なアウトソーシングから共有された運用責任へと移行するにつれて恩恵を受けることができます。
組織規模別:
パッケージオファーが中小企業の参加を拡大大企業は2026年の収益の70.24%を占めました。これらの組織は多くの場合、マルチクラウド環境、複数のステークホルダー、および技術、財務、商業チーム全体で調整する必要がある大量の最適化およびガバナンスの意思決定を抱えています。そのプログラムは、コミットメント管理、チャージバック、AIコストコントロール、および上級リーダーシップ向けレポーティングを組み合わせることができます。大規模な契約は、より広範な実装および変更管理のニーズをカバーすることもできます。これらの環境の規模は、内部の FinOps チームがすでに確立されている場合でも、外部の専門知識を有用にします。
中小企は2032年までに21.39%のCAGRで拡大する見込みです。パッケージ化されたサービスオファリングは、正式なコストガバナンスを必要とするが大規模な内部チームを正当化できない企業の最小エンゲージメントレベルを下げることができます。SaaSネイティブの中小企業、fintechスケールアップ、およびデジタルヘルス企業は、継続的なモニタリングが財務的に実行可能になるクラウド支出レベルに達する可能性があります。プロバイダーは、標準化されたレポーティング、自動化された異常検知、およびコミットメント管理モジュールを通じてこのグループにサービスを提供することができます。小規模なAIネイティブ企業も、使用量の帰属が困難になる前にGPUおよびトークン支出を監視する必要があります。これにより、マネージド FinOps サービス市場は、絶対的な支出は低いが運用上の複雑性が増大している顧客にサービスを提供する道筋を得ます。

エンドユーザー産業別:
ヘルスケアがコンプライアンス主導の需要を追加情報技術・通信は、2026年のマネージド FinOps サービス市場シェアの28.62%を占めました。テクノロジー企業、SaaSプロバイダー、およびプラットフォームビジネスは、一般的にクラウドネイティブな運用を行っており、事業活動に対してインフラストラクチャ支出の割合が高い傾向にあります。これらの企業は、アプリケーション使用量の増加やコスト責任を製品・エンジニアリンリーダー間で共有する必要が生じるにつれて、粗利益率の規律を向上させるためにFinOpsサービスを活用しています。ユニットエコノミクスは、クラウドコストを顧客、製品、トランザクション、またはサービス階層に結びつけることができるため、特に重要です。複雑なコンテナ化されたマルチクラウドアーキテクチャも、信頼性の高い配賦と最適化の必要性を高めています。
ヘルスケアおよびライフサイエンスは、2032年にかけて21.48%のCAGRで拡大する見込みです。臨床および分析ワークロードのクラウド移行により、コンプライアンス要件に対応したコスト配賦手法の必要性が高まっています。C4 Technical Servicesによると、年間Azureフットプリントが3,100万米ドルの地域医療保険会社が、複数年にわたるマネージドプログラムを通じて累計1,000万米ドル以上のクラウドコスト削減を達成しました。[4] 銀行・金融サービス・保険もクラウド移行の進展に伴い、詳細なマルチアカウントチャージバックを必要としています。小売・Eコマースは、季節的な需要計画とユニットエコノミクスの追跡にマネージドサービスを活用しています。産業製造、政府、および公共行政は依然として小規模なセグメントですが、これらのデジタルプログラムにより、説明責任を伴うクラウド支出の必要性が高まっています。
地域分析
北米は2026年のマネージド FinOps サービス市場シェアの39.27%を占めました。この地域には、レポーティングに加えてコミットメント管理、AIコストガバナンス、およびユニットエコノミクス機能を必要とすることが多い成熟したマルチクラウド環境を持つクラウドネイティブ企業や大企業が高度に集中しています。FinOps Foundationは、2026年にはFinOpsプラクティスの78%がCTOまたはCIO組織に報告していると報告しており、これにより支出の意思決定の戦略的役割が高まる可能性があります。[5] このレポーティング構造は、マネージドサービスを限定的な財務活動ではなくテクノロジー計画の一部にすることもできます。カナダは金融サービスおよびエネルギーの需要を牽引し、メキシコは採用の初期段階にあり、製造業および小売業に集中しています。
アジア太平洋地域は2032年までに21.43%のCAGRで拡大する見込みであり、マネージド FinOps サービス市場の中で最も急速に拡大する地域となっています。中国、インド、日本、シンガポール、およびオーストラリアは企業向けクラウド容量を追加しており、インドの銀行向け監査対応クラウドコスト追跡は、構造化されたガバナンスおよび配分プロセスへの需要をサポートしています。日本は、大規模なクラウドおよびAIインフラ投資がワークロード密度と定期的な最適化ニーズを追加するにつれて、高価値の機会を提供します。AlphausのOctoは2025年2月に日本および東南アジアで初のFinOps認定プラットフォームとなりました。オーストラリアおよびシンガポールも、早期のAI FinOpsおよびSaaSガバナンスプログラムのセンターとして機能しています。
ヨーロッパは、マネージド FinOps サービス市場の安定したコンプライアンス主導の部分であり、銀行、保険、および製造業の組織がマルチクラウド正化およびチャージバック機能を使用する英国、ドイツ、およびフランスに需要が集中しています。ドイツの産業基盤は、生産システムを含むハイブリッドクラウドコストコントロールへの需要を追加します。ブラジルとアルゼンチンが主導する南米は、FinOps 成熟度が低いバイヤーにフルマネージドサービスが適している可能性がある新興地域にとどまっています。中東はアラブ首長国連邦とサウジアラビアのデジタルトランスフォーメーションプログラムに支えられており、アフリカは依然として初期段階にあり、採用は南アフリカとナイジェリアの金融サービスおよび通信に集中しています。
競合環境
市場集中度
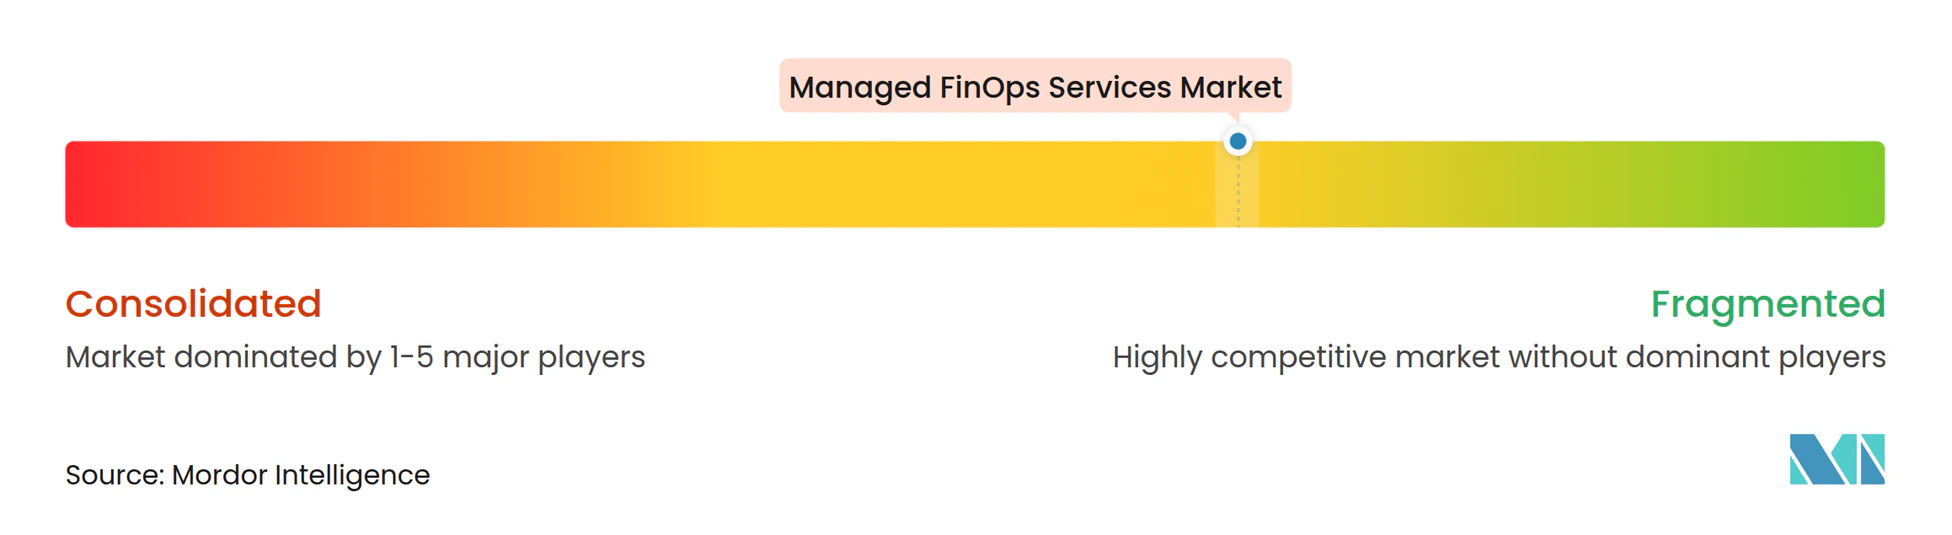
マネージド FinOps サービス市場には、純粋なスペシャリスト、大手アドバイザリーファーム、およびプラットフォーム対応サービスプロバイダーが含まれます。DoiT International、CloudZero、ProsperOps、CAST AI Group、nOps、Finout、Kion、およびTernaryは、自動化、コスト配賦、および最適化機能を通じて競争しています。Accenture、Deloitte、およびTata Consultancy Servicesは、マネージド FinOps をより広範なクウドトランスフォーメーション業務と組み合わせて提供しています。SoftwareOne、CloudBolt Software、Sedai、CoreStack、Virtasant Corporation、およびCloudKeeperは、隣接するサービスおよびプラットフォームのポジションを占めています。Strategic BlueおよびDuckbillは、コミットメントおよびレート最適化に特化しており、商業管理が専門的なサービス領域として残っています。
プロバイダーはAI自動化を活用して、スタッフの比例的な増加に依存することなくマネージドオペレーションを拡張しています。DoiT International は2026年1月にSELECTを買収し、250社以上のエンタープライズ顧客向けにSnowflakeのコスト最適化機能を追加しました。また、2025年10月にはCloudWizeを買収し、クラウド財務管理とセキュリティポスチャおよびコンプライアンス機能を統合しました。Kionは2026年2月にFinOps+バージョン3.15をLux AIエージェントとともにリリースし、ユーザーが自然言語プロンプトを通じて予算管理、支出分析、およびガバナンスアクションを実行できるようにしました。
CloudZeroは2026年5月にAI支出向けの財務コントロールプレーンを立ち上げ、モデル、チーム、およびプロジェクト全体にわたるコスト帰属を実現しました。ProsperOpsは2026年6月に統合自律型レートおよびワークロード最適化を一般提供開始し、成果連動型価格バンドルとしてProsperOps+を導入しました。これらの動向は、AIコストガバナンス、データプラットフォーム最適化、およびパフォーマンス連動型商業モデルが重要な差別化領域であることを示しています。FinOps FoundationのFOCUSコンフォーマント認定プログラムも、請求データ品質の証拠を求めるバイヤーとのプロバイダー協議を支援できます。基本的なレポーティングはネイティブツールとの競争にさらされやすいため、マネージド FinOps サービス市場は、クラウドコストライフサイクル全体にわたって測定可能な運用価値を実証できるプロバイダーに有利に働きます。
マネージド FinOps サービス産業リーダー
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Kyndryl Holdings, Inc.
-
HCL Technologies Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド FinOps サービス市場 このレポートでカバーされる企業
- Accenture plc
- CAST AI Group Inc.
- CloudBolt Software, Inc.
- CloudKeeper
- CloudZero, Inc.
- CoreStack, Inc.
- Deloitte Touche Tohmatsu Limited
- DoiT International
- Finout Ltd.
- HCL Tech
- Kyndryl Holdings, Inc.
- IBM Corporation
- ProsperOps, Inc.
- Sedai, Inc.
- SoftwareOne AG
- Strategic Blue Limited
- Tata Consultancy Services Limited
- Ternary, Inc.
- The Duckbill Group (now Duckbill)
- Virtasant Corporation
最近の産業開発事情 マネージド FinOps サービス市場
- 2026年10月:HarnessはCost Management Agent内にAI予算機能を立ち上げ、AI推論およびモデルAPIサービスのリアルタイム支出制限とモニタリングを可能にしました。この機能は、過剰支出のリスクが最も高いAI実験と予算制約のある本番デプロイメントの間のギャップに直接対処します。
- 2026年9月:CloudZeroはAI Signalsを立ち上げ、AI投資が測定可能なリターンから乖離した際にモデル、チーム、およびビジネス成果別にAI支出を帰属させ、財務リーダーに警告します。これは、財務幹部の78%がAI支出をビジネス成果に結びつけられないという自社調査結果を受けたものです。
- 2026年6月:ProsperOpsはFinOps X 2026において統合自律レートおよびワークロード最適化を一般提供し、レートとワークロードスケジューリングを単一の自動化システムとして調整しました。ProsperOps+は同時に成果ベースの価格バンドルとして立ち上げられ、パフォーマンス連動型マネージド料金構造への商業的転換を示しました。
- 2026年6月:FinOps Foundation運営委員会がFOCUS 1.4を批准し、BillingPeriodおよびInvoiceDetailの2つの新しいデータセット、47の新しい列、6つの新しい属性、および17の用語集エントリを追加しました。このリリースにより、直接な請求書照合とクロスプロバイダーのコミットメント適格性追跡が可能になり、マネージドサービス正規化における仕様の有用性が拡大しました。
グローバルマネージド FinOps サービス市場レポートスコープ
マネージド FinOps サービス市場は、パブリック、プライベート、ハイブリッド、およびマルチクラウド環境全体にわたる企業クラウド支出の継続的なモニタリング、ガバナンス、最適化、および財務管理をサポートするサードパーティのマネージドサービスをカバーします。市場には、マネージド FinOps 成熟度および継続的改善、マネージドコスト可視化および配分、マネージドワークロード最適化およびライトサイジング、マネージドコミットメントおよびレート最適化、マネージドガバナンス・予算策定・予測、マネージドユニットエコノミクスおよびビジネス価値、ならびにマネージドAIおよびデータプラットフォームコストオペレーションが含まれます。これらのサービスは、クラウド支出モニタリングコスト配分およびチャージバック、ワークロードライトサイジング、リソース利用最適化、予約容量および節約プラン管理、クラウド予算策定および予測、財務説明責任、ユニットコスト分析、AIインフラコスト最適化、および継続的な FinOps ガバナンスを包含します。市場収益には、定期的なマネージドサービス料金、サブスクリプションベースのマネージドオペレーション料金、パフォーマンスベースの最適化料金、および直接関連する運用サポート料金が含まれ、スタンドアロンの FinOps ソフトウェアサブスクリプション、クラウドインフラ消費料金、バンドルされていないアドバイザリーおよびコンサルティングエンゲージメント、ならびに継続的なマネージドオペレーションに関連しない一回限りの実装サービスは除外されます。
マネージド FinOps サービス市場レポートは、サービスタイプ(マネージド FinOps 成熟度および継続的改善、マネージドコスト可視化および配分、マネージドワークロード最適化およびライトサイジング、マネージドコミットメントおよびレート最適化、マネージドガバナンス・予算策定・予測、マネージドユニットエコノミクスおよびビジネス価値、ならびにマネージドAIおよびデータプラットフォームコストオペレーション)、デリバリーモデル(フルマネージド FinOps サービスおよびコーマネージド FinOps サービス)、組織規模(大企業および中小企業)、エンドユーザー産業(情報技術および通信、銀行・金融サービス・保険、小売およびEコマース、ヘルスケアおよびライフサイエンス、産業製造、政府および公共行政、ならびにその他のエンドユーザー産業)、ならびに地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されており、各地域内の主要市場における国レベルのカバレッジを含みます。市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| マネージド FinOps 成熟度および継続的改善 |
| マネージドコスト可視化および配分 |
| マネージドワークロード最適化およびライトサイジング |
| マネージドコミットメントおよびレート最適化 |
| マネージドガバナンス、予算策定、および予測 |
| マネージドユニットエコノミクスおよびビジネス価値 |
| マネージドAIおよびデータプラットフォームコストオペレーション |
| フルマネージド FinOps サービス |
| コーマネージド FinOps サービス |
| 大企業 |
| 中小企業 |
| 情報技術および通信 |
| 銀行、金融サービス、および保険 |
| 小売およびEコマース |
| ヘルスケアおよびライフサイエンス |
| 産業製造 |
| 政府および公共行政 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| ロシア | |
| その他のヨーッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| シンガポール | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージド FinOps 成熟度および継続的改善 | |
| マネージドコスト可視化および配分 | ||
| マネージドワークロード最適化およびライトサイジング | ||
| マネージドコミットメントおよびレート最適化 | ||
| マネージドガバナンス、予算策定、および予測 | ||
| マネージドユニットエコノミクスおよびビジネス価値 | ||
| マネージドAIおよびデータプラットフォームコストオペレーション | ||
| デリバリーモデル別 | フルマネージド FinOps サービス | |
| コーマネージド FinOps サービス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 情報技術および通信 | |
| 銀行、金融サービス、および保険 | ||
| 小売およびEコマース | ||
| ヘルスケアおよびライフサイエンス | ||
| 産業製造 | ||
| 政府および公共行政 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| ロシア | ||
| その他のヨーッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| シンガポール | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド FinOps サービス市場の規模はどのくらいですか?
マネージド FinOps サービス市場は2026年1.14 ビリオン 米ドルと評価されており、2027年から2032年にかけて17.21%のCAGRで2032年までに2.88 ビリオン 米ドルに達する見込みです。
マネージド FinOps サービスをリードするサービスタイプはどれですか?
マネージドコスト可視化および配分が2026年収益の24.81%でリードしています。マネージドAIおよびデータプラットフォームコストオペレーションは、2032年までに27.14%のCAGRで最も速い拡大を記録する見込みです。
企業がマネージド FinOps サービスを使用する理由は何ですか?
企業は、内部チームが継続的な運用能力を欠く場合に、マルチクラウド請求、配分、コスト異常、コミットメント、AI支出、およびデータプラットフォーム使用量を管理するためにこれらのサービスを使用します。
最も広く使用されているデリバリーモデルはどれですか?
フルマネージド FinOps サービスが2026年収益の59.24%でリードしています。コーマネージド FinOps サービスは、バイヤーがより多くの内部意思決定権限を保持するにつれて19.36%のCAGRで拡大する見込みです。
マネージド FinOps 需要が最も高い地域はどこでか?
北米がクラウドネイティブ企業と複雑なマルチクラウドオペレーションに支えられ、2026年収益の39.27%でリードしています。アジア太平洋地域は2032年までに21.43%のCAGRで最も速く拡大する見込みです。
最も速く拡大しているエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、厳格なコスト配分およびコンプライアンス要件の下で臨床および分析ワークロードがクラウドに移行するにつれて、2032年までに21.48%のCAGRで拡大する見込みです。