
Taille et part du marché des services FinOps gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.30 Milliards de dollars |
| Taille du Marché (2032) | 2.88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.21 % |
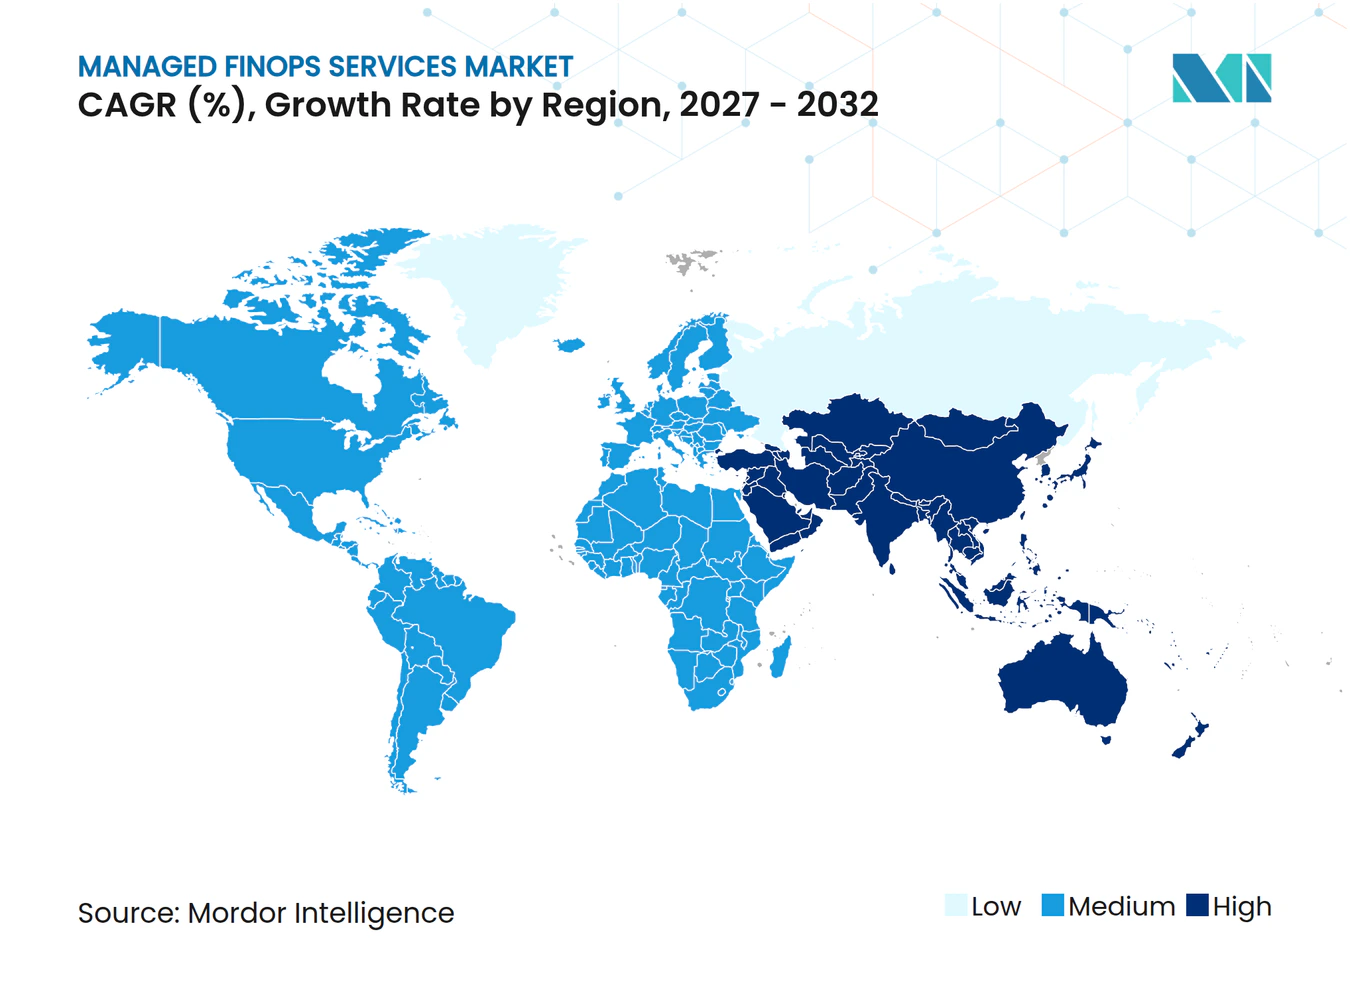
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services FinOps gérés par Mordor Intelligence
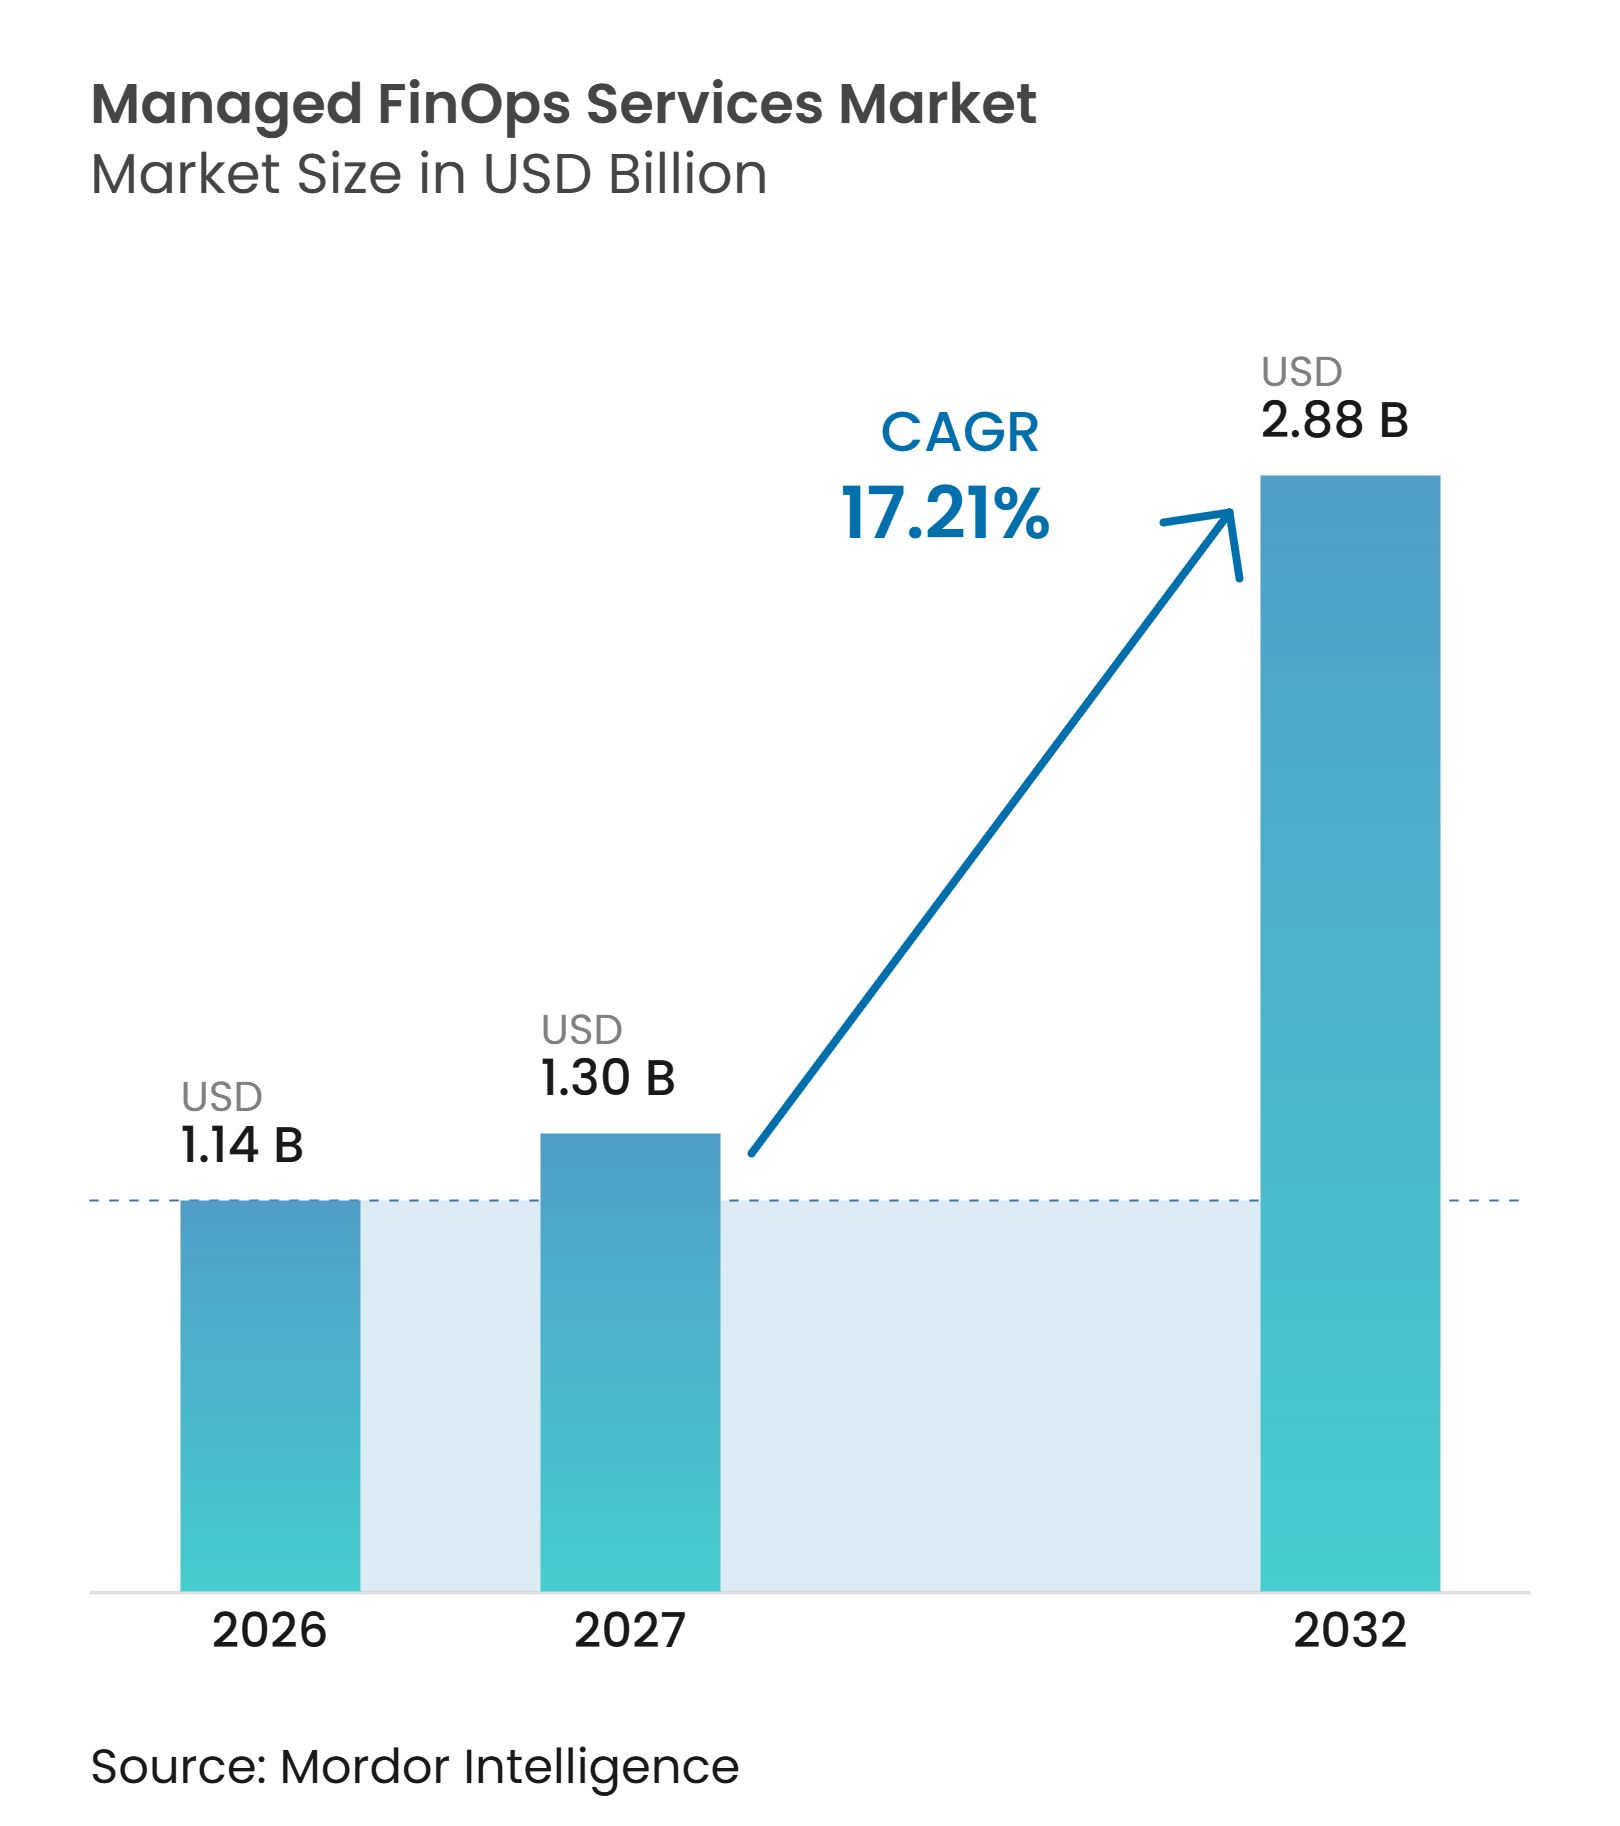
La taille du marché des services FinOps gérés devrait s'étendre de 1,14 milliard USD en 2026 à 2,88 milliards USD d'ici 2032, enregistrant un CAGR de 17,21 % entre 2027 et 2032. Le marché des services FinOps gérés est soutenu par la nécessité de gouverner les coûts dans les environnements multi-cloud, les charges de travail d'IA et les plateformes de données basées sur la consommation, où les décisions d'utilisation, de tarification et d'allocation peuvent évoluer rapidement. Les organisations ont de plus en plus besoin d'une allocation continue des coûts, d'une réponse aux anomalies, d'une gestion des engagements et de rapports métier, plutôt que de révisions périodiques des dépenses qui laissent la responsabilité partagée entre les équipes financières, techniques, d'approvisionnement et métier. Cela renforce le rôle des prestataires qui combinent une expertise en opérations financières avec un soutien en ingénierie cloud et en gouvernance, notamment lorsque les équipes internes disposent d'un temps limité pour coordonner les actions techniques et commerciales. La concurrence évolue au-delà des rapports de base vers des services qui relient les décisions de coûts à la performance des charges de travail, à la responsabilisation des unités métier, à la supervision des dirigeants et à des preuves claires d'économies ou de dépenses évitées. Les outils natifs de gestion des coûts cloud restent une contrainte pour les travaux de moindre complexité, mais ils rendent également l'optimisation avancée, la gouvernance des coûts d'IA, la gestion des plateformes de données et les engagements basés sur les résultats plus importants pour les prestataires gérés opérant sur le marché des services FinOps gérés dans des environnements technologiques d'entreprise complexes, des modèles opérationnels et des priorités internes changeantes avec des besoins opérationnels croissants et variés.
Principaux enseignements du rapport
- Par type de service, la Visibilité et Allocation des Coûts Gérés a représenté 24,81 % de la part de marché des services FinOps gérés en 2026, tandis que les Opérations de Coûts des Plateformes IA et Données Gérées devraient se développer à un TCAC de 27,14 % jusqu'en 2032.
- Par modèle de prestation, les Services FinOps Entièrement Gérés ont représenté 59,24 % du chiffre d'affaires en 2026, tandis que les Services FinOps Co-Gérés devraient se développer à un TCAC de 19,36 % jusqu'en 2032.
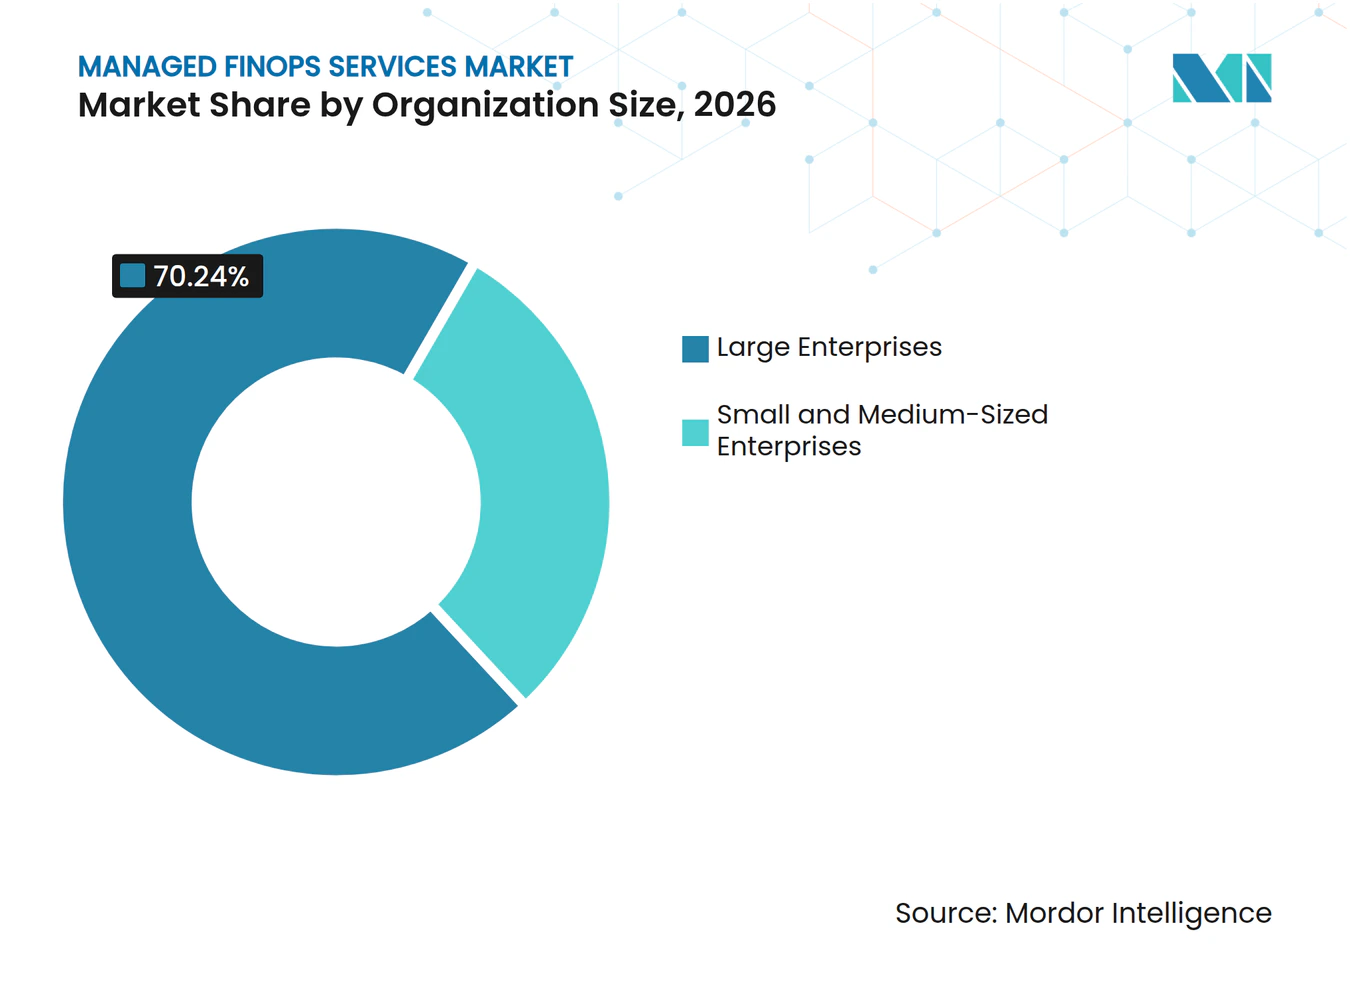
- Par taille d'organisation, les Grandes Entreprises ont représenté 70,24 % du chiffre d'affaires en 2026, tandis que les PME devraient se développer à un TCAC de 21,39 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, les Technologies de l'Information et Télécommunications ont représenté 28,62 % du chiffre d'affaires en 2026, tandis que la Santé et les Sciences de la Vie devraient se développer à un TCAC de 21,48 % jusqu'en 2032.
- Par zone géographique, l'Amérique du Nord a représenté 39,27 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait se développer à un TCAC de 21,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité croissante du multi-cloud et du cloud hybride | +4.2% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Demande des entreprises en matière d'optimisation continue des coûts cloud | +3.8% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Consommation croissante d'IA et de plateformes de données | +3.5% | Mondial, l'Amérique du Nord et l'Asie-Pacifique sont en tête des investissements en infrastructure d'IA | Long terme (≥ 4 ans) |
| Pénurie de talents FinOps transversaux | +2.1% | Mondial, déficits aigus en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Standardisation via les données de coûts et d'utilisation FOCUS | +1.4% | Mondial, l'Amérique du Nord et l'Europe sont les premiers centres d'adoption | Moyen terme (2 à 4 ans) |
| Externalisation de l'exécution des décisions d'optimisation à haute fréquence | +1.2% | Mondial, impact le plus élevé dans les segments PME dans toutes les régions | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante du multi-cloud et du cloud hybride
Le marché des services FinOps gérés bénéficie d'une expansion des environnements cloud plus rapide que celle des processus de gouvernance interne. Les organisations utilisant plusieurs fournisseurs cloud doivent réconcilier différentes structures de facturation, conditions de remise, pratiques de balisage et règles d'allocation avant de pouvoir agir sur les données de coûts. Ce travail devient plus exigeant lorsque les équipes utilisent également une infrastructure privée et des services SaaS en parallèle des charges de travail cloud public. FOCUS 1.4 a ajouté des jeux de données de réconciliation de factures et de nouveaux champs de données qui favorisent une facturation plus cohérente entre les fournisseurs.[1] La norme améliore une base commune pour le reporting, mais les organisations ont toujours besoin d'un soutien opérationnel pour établir des données fiables, des règles d'allocation et des processus de décision. Le marché des services FinOps gérés conserve donc un rôle là où les entreprises ont besoin d'informations normalisées et d'une exécution continue sur un large parc technologique.
Demande des entreprises en matière d'optimisation continue des coûts cloud
Les factures cloud peuvent changer quotidiennement à mesure que les charges de travail évoluent, que la capacité réservée est consommée et que les équipes techniques lancent de nouveaux produits, de sorte que la situation financière peut différer sensiblement d'un budget préparé seulement quelques semaines auparavant. Un examen trimestriel peut identifier un problème après que l'effet financier s'est déjà accumulé et après que la décision technique pertinente est devenue plus difficile à inverser. Les prestataires gérés peuvent surveiller les anomalies, guider les décisions de redimensionnement, examiner la couverture des engagements et soutenir la remédiation dans un cycle opérationnel plus régulier. Cette structure est utile lorsque les équipes internes ne peuvent pas accorder une attention soutenue à la gestion des coûts cloud en parallèle de leurs responsabilités en ingénierie et en finance. Le marché des services FinOps gérés est également soutenu par des acheteurs qui souhaitent une responsabilisation récurrente des coûts sans avoir à constituer une grande équipe spécialisée. Le service est le plus convaincant lorsque le prestataire peut démontrer que son travail opérationnel améliore la qualité de l'allocation, supprime les ressources inactives et soutient les décisions commerciales sans perturber les charges de travail de production.
Consommation croissante d'IA et de plateformes de données
Les charges de travail IA et des plateformes de données ont introduit des schémas de dépenses plus difficiles à gouverner avec les contrôles conventionnels de calcul et de stockage. La FinOps Foundation a indiqué que 98 % des praticiens géreront les dépenses IA en 2026, contre 63 % en 2025.[2] Les équipes doivent attribuer l'utilisation des tokens, la capacité GPU, l'activité des modèles et les requêtes des plateformes de données aux produits, départements ou clients. Ces exigences s'étendent à des plateformes telles que Snowflake, Databricks et BigQuery, où les contrôles au niveau des charges de travail influent à la fois sur les performances et les dépenses. DoiT a acquis SELECT en janvier 2026 pour étendre sa couverture de l'optimisation des coûts des plateformes de données, témoignant de l'intérêt des fournisseurs pour ce segment du marché des services FinOps gérés.[3] Les opérations IA et plateformes de données gérées comblent l'écart entre la simple visibilité et l'optimisation active que ces charges de travail spécialisées requièrent.
Pénurie de talents FinOps transversaux
Le travail FinOps requiert des connaissances en ingénierie cloud, en analyse financière, en sensibilisation commerciale et la capacité d'aligner plusieurs équipes métier avec des objectifs de coûts et des droits de décision différents. Ces capacités sont difficiles à combiner au sein d'une petite fonction interne, d'autant plus que les dépenses cloud, l'utilisation de l'IA et l'adoption des plateformes de données augmentent. La FinOps Foundation a constaté que les pratiques étendent leur périmètre à l'IA, au SaaS, aux licences et aux dépenses des centres de données. Ce périmètre élargi augmente la quantité de coordination nécessaire pour les décisions d'allocation, de prévision et d'optimisation. Un service géré peut donner à une organisation accès à des rôles spécialisés sans attendre de recruter et de former une équipe interne complète. Pour le marché des services FinOps gérés, les contraintes de talents favorisent les modèles de livraison qui combinent l'exécution par le prestataire avec l'architecture et les connaissances métier du client.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence pour la propriété interne des données de coûts sensibles | -2.8% | Mondial, plus aigu dans les secteurs réglementés, notamment la banque, les services financiers, l'assurance, la santé et le secteur public | Moyen terme (2 à 4 ans) |
| Banalisation de la visibilité de base et des rapports | -2.1% | Mondial, le vent contraire le plus fort en Amérique du Nord, où les outils natifs sont les plus matures | Court terme (≤ 2 ans) |
| Frontières ambiguës entre les services FinOps gérés et les services des fournisseurs de services cloud gérés | -1.3% | Mondial, affecte les achats dans toutes les régions | Moyen terme (2 à 4 ans) |
| Préoccupations des clients concernant les risques d'optimisation et les compromis de performance | -0.8% | Amérique du Nord et Europe, où les cadres de gouvernance de l'ingénierie sont les plus développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence pour la propriété interne des données de coûts sensibles
Les enregistrements d'allocation des coûts peuvent inclure des conditions contractuelles, des choix de conception d'applications, des dépenses départementales et des engagements commerciaux. Ces informations sont sensibles pour les organisations réglementées et peuvent entraîner de longues révisions de sécurité, juridiques et d'architecture avant qu'un prestataire ne soit autorisé à y accéder. Les acheteurs du secteur bancaire, de la santé et du secteur public peuvent également exiger des contrôles de résidence des données et des environnements opérationnels gérés par le client. Ces exigences peuvent allonger les cycles d'approvisionnement et limiter le rythme auquel les prestataires convertissent les grands comptes. Certaines organisations matures peuvent également conclure que la livraison interne est plus économique lorsqu'elles n'ont besoin que de rapports ou d'un soutien limité. Le marché des services FinOps gérés est mieux positionné là où les prestataires peuvent travailler dans des environnements contrôlés par le client et définir clairement les limites de leur accès, de leur autorité et de leur responsabilité.
Banalisation de la visibilité de base et des rapports
AWS Cost Explorer, Microsoft Cost Management et les outils de coûts Google Cloud fournissent des alertes budgétaires, une détection des anomalies et des recommandations de redimensionnement. Ces fonctionnalités réduisent la nécessité de payer un prestataire uniquement pour des tableaux de bord ou des rapports initiaux. FOCUS réduit également la difficulté technique de créer des enregistrements de facturation communs entre les fournisseurs. En conséquence, les prestataires qui restent au niveau de la visibilité peuvent faire face à une pression sur les prix et à un risque de non-renouvellement. Le marché des services FinOps gérés est plus rsilient lorsque les offres incluent la gestion des engagements, les contrôles des coûts d'IA, la remédiation opérationnelle et la gouvernance qui relie les dépenses aux résultats des produits ou des activités. Les prestataires doivent donc démontrer un travail que les outils natifs ne peuvent pas effectuer de manière indépendante, plutôt que de traiter l'accès aux outils comme le service principal.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
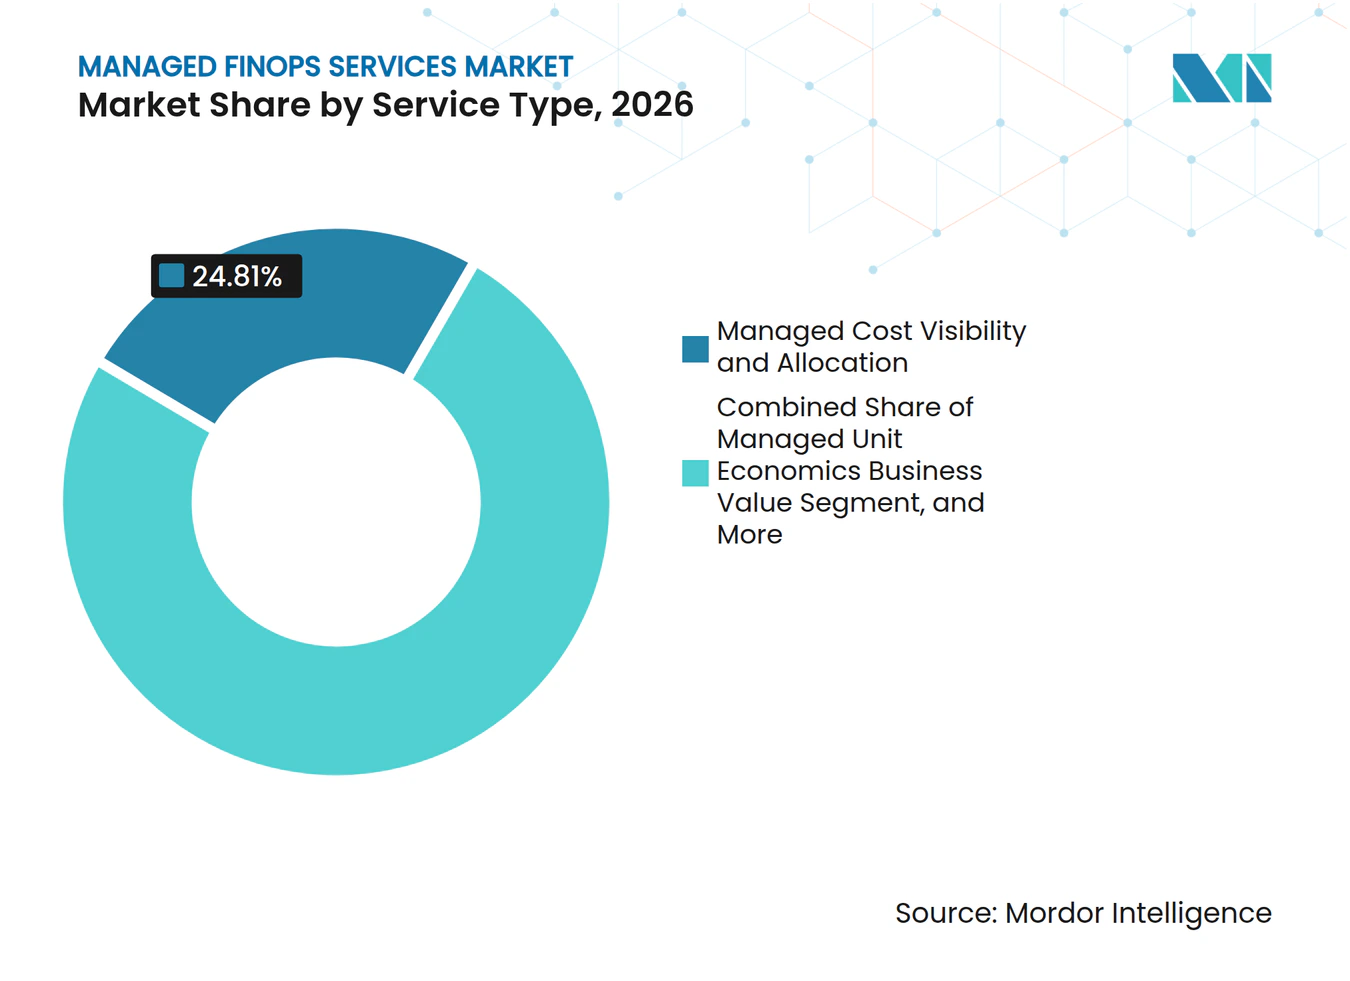
les opérations de coûts d'IA élargissent le périmètre des engagementsLa visibilité et l'allocation des coûts gérées ont représenté 24,81 % de la part du marché des services FinOps gérés en 2026. Le service reste largement pertinent car les organisations ont besoin de données de facturation cloud cohérentes, d'étiquettes utilisables, de règles d'allocation des coûts et de routines récurrentes de gestion des anomalies dans les unités métier, les fournisseurs cloud et les équipes produit. Il soutient les processus de refacturation et de présentation des coûts qui aident les équipes financières et opérationnelles à comprendre où les dépenses se produisent et à décider qui est responsable lorsque les coûts s'écartent du plan. L'optimisation et le redimensionnement des charges de travail gérées s'attaquent aux ressources sous-utilisées ou mal configurées qui peuvent augmenter les dépenses cloud sans améliorer les performances. La gestion des engagements et l'optimisation des tarifs gérées se concentrent sur la capacité réservée, les plans d'économies et d'autres arrangements commerciaux qui nécessitent une planification minutieuse de l'utilisation.
La gouvernance, la budgétisation et les prévisions gérées soutiennent le contrôle financier par le biais de budgets, de prévisions, de politiques et de rapports de gestion. L'économie unitaire et la valeur métier gérées aident à relier les coûts d'infrastructure à l'utilisation des produits, à l'activité des clients ou à d'autres mesures opérationnelles. La maturité FinOps et l'amélioration continue gérées servent les organisations qui ont besoin d'un modèle opérationnel et d'un programme d'amélioration soutenu. Les opérations de coûts d'IA et de plateformes de données gérées devraient se développer à un CAGR de 27,14 % jusqu'en 2032, le taux le plus rapide parmi les types de services. Le service couvre le risque d'engagement GPU, le redimensionnement des charges de travail d'inférence, l'attribution des jetons et la gouvernance des charges de travail pour les plateformes de données. Cette croissance reflète un besoin pratique de gérer des catégories de dépenses qui ne s'intègrent pas facilement dans les contrôles standard de calcul et de stockage.



Par modèle de livraison :
les services co-gérés reflètent la maturité croissante des acheteursLes services FinOps entièrement gérés ont représenté 59,24 % de la taille du marché des services FinOps gérés en 2026. Ce modèle convient aux organisations qui manquent de capacité interne pour gérer des opérations continues de coûts cloud. Les prestataires peuvent gérer l'ingestion de données, la normalisation, la réponse aux anomalies, les flux de travail d'optimisation et les rapports destinés aux dirigeants dans un périmètre de service défini. Il est courant parmi les entreprises technologiques du marché intermédiaire et les grandes entreprises qui n'ont pas créé de centre d'excellence FinOps interne ni attribué de responsabilité entre les équipes financières, techniques et d'approvisionnement. Le modèle donne également aux acheteurs accès à des compétences spécialisées moyennant des frais récurrents prévisibles.
Les services FinOps co-gérés devraient se développer à un CAGR de 19,36 % jusqu'en 2032. Dans le cadre de cet arrangement, les prestataires gèrent généralement les activités d'optimisation fréquentes, tandis que les équipes clientes conservent l'autorité de décision sur les priorités d'architecture et l'engagement des unités métier. Cette répartition peut préserver la propriété interne tout en répondant aux contraintes d'exécution. La FinOps Foundation a rapporté que 60 % des pratiques fonctionnent avec une habilitation centralisée et des champions d'équipe intégrés, tandis que 21 % utilisent des structures en étoile. Ces arrangements organisationnels peuvent soutenir une approche co-gérée car ils nécessitent une coordination entre une fonction centrale et des équipes distribuées. Le marché des services FinOps gérés peut bénéficier à mesure que davantage d'acheteurs passent d'une externalisation complète à une responsabilité opérationnelle partagée.
Par taille d'organisation :
les offres packagées élargissent la participation des PMELes grandes entreprises ont représenté 70,24 % des revenus en 2026. Ces organisations ont souvent des environnements multi-cloud, plusieurs parties prenantes et un volume plus important de décisions d'optimisation et de gouvernance qui doivent être coordonnées entre les équipes techniques, financières et commerciales. Leurs programmes peuvent combiner la gestion des engagements, la refacturation, les contrôles des coûts d'IA et les rapports pour la direction générale. Les grands contrats peuvent également couvrir des besoins plus larges en matière de mise en œuvre et de gestion du changement. La taille de ces environnements rend l'expertise externe utile même lorsque des équipes FinOps internes sont déjà établies.
Les PME devraient se développer à un CAGR de 21,39 % jusqu'en 2032. Les offres de services packagées peuvent abaisser le niveau d'engagement minimum pour les entreprises qui ont besoin d'une gouvernance formelle des coûts mais ne peuvent pas justifier une grande équipe interne. Les PME natives SaaS, les scale-ups fintech et les entreprises de santé numérique peuvent atteindre un niveau de dépenses cloud auquel la surveillance continue devient financièrement viable. Les prestataires peuvent servir ce groupe grâce à des rapports standardisés, une détection automatisée des anomalies et des modules de gestion des engagements. Les petites entreprises natives d'IA doivent également surveiller les dépenses GPU et de jetons avant que l'utilisation ne devienne difficile à attribuer. Cela donne au marché des services FinOps gérés un moyen de servir des clients avec des dépenses absolues plus faibles mais une complexité opérationnelle croissante.

Par secteur d'utilisation final :
la santé ajoute une demande liée à la conformitéLes Technologies de l'Information et Télécommunications ont représenté 28,62 % de la part de marché des services FinOps gérés en 2026. Les entreprises technologiques, les fournisseurs SaaS et les entreprises de plateformes disposent généralement d'opérations cloud natives et de dépenses d'infrastructure élevées par rapport à leur activité commerciale. Elles utilisent les services FinOps pour améliorer la discipline de marge brute à mesure que l'utilisation des applications augmente et que la responsabilité des coûts doit être partagée entre les responsables produit et ingénierie. Les économies unitaires sont particulièrement pertinentes car elles permettent de relier le coût cloud à un client, un produit, une transaction ou un niveau de service. Les architectures conteneurisées complexes et multi-cloud accroissent également le besoin d'une allocation et d'une optimisation fiables.
La Santé et les Sciences de la Vie devraient se développer à un TCAC de 21,48 % jusqu'en 2032. La migration vers le cloud des charges de travail cliniques et analytiques accroît le besoin de méthodes d'allocation des coûts compatibles avec les exigences de conformité. Un assureur de santé régional disposant d'un parc Azure annuel de 31 millions USD a réalisé plus de 10 millions USD d'économies cloud cumulées grâce à un programme géré pluriannuel, selon C4 Technical Services.[4] Les Services Bancaires, Financiers et d'Assurance ont également besoin d'une imputation détaillée multi-comptes à mesure que la migration cloud progresse. Le Commerce de Détail et le Commerce Électronique utilisent les services gérés pour la planification de la demande saisonnière et le suivi des économies unitaires. L'Industrie Manufacturière, le Gouvernement et l'Administration Publique restent des segments plus modestes, mais leurs programmes de transformation numérique accroissent le besoin d'une gestion responsable des dépenses cloud.
Analyse géographique
L'Amérique du Nord a représenté 39,27 % de la part du marché des services FinOps gérés en 2026. La région présente une forte concentration d'entreprises natives cloud et de grandes organisations avec des environnements multi-cloud matures qui nécessitent souvent des capacités de gestion des engagements, de gouvernance des coûts d'IA et d'économie unitaire en plus des rapports. La FinOps Foundation a rapporté que 78 % des pratiques FinOps relèvent de l'organisation du CTO ou du CIO en 2026, ce qui peut renforcer le rôle stratégique des décisions de dépenses.[5] Cette structure de reporting peut également faire des services gérés une partie de la planification technologique plutôt qu'une activité financière limitée. Le Canada stimule la demande dans les services financiers et l'énergie, tandis que le Mexique est plus tôt dans son adoption et se concentre dans la fabrication et le commerce de détail.
L'Asie-Pacifique devrait se développer à un CAGR de 21,43 % jusqu'en 2032, ce qui en fait la partie régionale à la croissance la plus rapide du marché des services FinOps gérés. La Chine, l'Inde, le Japon, Singapour et l'Australie ajoutent de la capacité cloud d'entreprise, tandis que le suivi des coûts cloud prêt pour l'audit pour les banques en Inde soutient la demande de processus de gouvernance et d'allocation structurés. Le Japon offre une opportunité à forte valeur ajoutée car les importants investissements en infrastructure cloud et d'IA ajoutent de la densité de charges de travail et des besoins d'optimisation récurrents. La plateforme Octo d'Alphaus est devenue la première plateforme certifiée FinOps au Japon et en Asie du Sud-Est en février 2025. L'Australie et Singapour servent également de centres pour les premiers programmes de gouvernance FinOps d'IA et SaaS.
L'Europe est une partie stable et axée sur la conformité du marché des services FinOps gérés, avec une demande centrée sur le Royaume-Uni, l'Allemagne et la France, où les organisations bancaires, d'assurance et de fabrication utilisent des capacités de normalisation multi-cloud et de refacturation. La base industrielle allemande ajoute une demande de contrôles des coûts cloud hybrides incluant les systèmes de production. L'Amérique du Sud, menée par le Brésil et l'Argentine, reste une région émergente où les services entièrement gérés peuvent convenir aux acheteurs ayant une maturité FinOps plus faible. Le Moyen-Orient est soutenu par des programmes de transformation numérique aux Émirats arabes unis et en Arabie saoudite, tandis que l'Afrique reste à un stade précoce, avec une adoption concentrée dans les services financiers et les télécommunications en Afrique du Sud et au Nigéria.
Paysage concurrentiel
Concentration du Marché
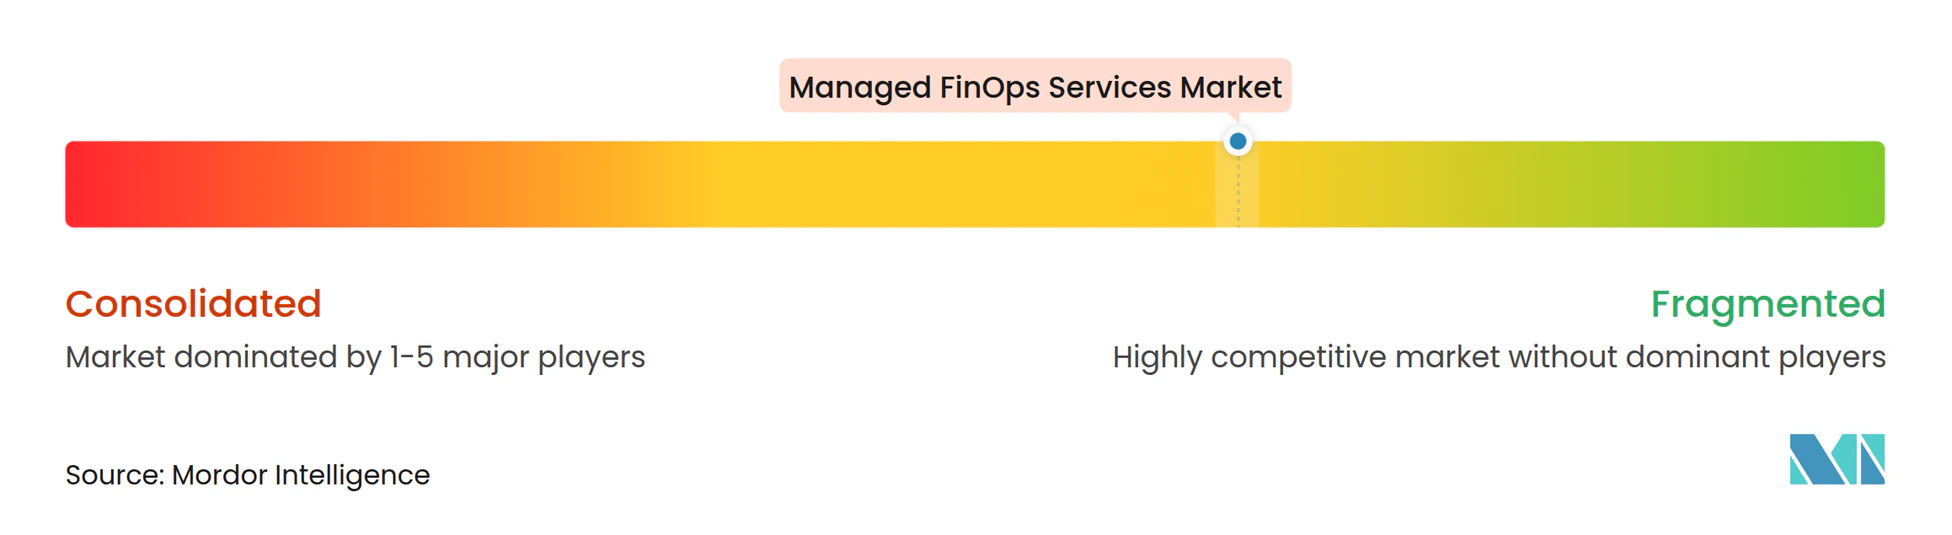
Le marché des services FinOps gérés comprend des spécialistes pure-play, de grands cabinets de conseil et des prestataires de services activés par des plateformes. DoiT International, CloudZero, ProsperOps, CAST AI Group, nOps, Finout, Kion et Ternary se différencient par leurs capacités d'automatisation, d'allocation des coûts et d'optimisation. Accenture, Deloitte et Tata Consultancy Services intègrent le FinOps géré dans des missions plus larges de transformation cloud. SoftwareOne, CloudBolt Software, Sedai, CoreStack, Virtasant Corporation et CloudKeeper occupent des positions adjacentes en matière de services et de plateformes. Strategic Blue et Duckbill se concentrent sur l'optimisation des engagements et des tarifs, où la gestion commerciale reste un domaine de service spécialisé.
Les fournisseurs utilisent l'automatisation par l'IA pour faire évoluer les opérations gérées sans recourir à une augmentation proportionnelle des effectifs. DoiT a acquis SELECT en janvier 2026 pour ajouter des capacités d'optimisation des coûts Snowflake pour plus de 250 clients entreprises. Il a également acquis CloudWize en octobre 2025, combinant la gestion financière cloud avec des capacités de posture de sécurité et de conformité. Kion a publié la version 3.15 de FinOps+ avec son agent IA Lux en février 2026, permettant aux utilisateurs de gérer les budgets, d'analyser les dépenses et d'effectuer des actions de gouvernance via des invites en langage naturel.
CloudZero a lancé un plan de contrôle financier pour les dépenses IA en mai 2026, avec attribution des coûts entre les modèles, les équipes et les projets. ProsperOps a rendu généralement disponible l'optimisation autonome unifiée des tarifs et des charges de travail en juin 2026 et a introduit ProsperOps+ comme offre tarifaire basée sur les résultats. Ces actions montrent que la gouvernance des coûts IA, l'optimisation des plateformes de données et les modèles commerciaux liés à la performance sont des axes de différenciation importants. Le programme FOCUS Certified Conformant de la FinOps Foundation peut également soutenir les discussions des fournisseurs avec les acheteurs qui exigent des preuves de la qualité des données de facturation. Le reporting de base est davantage exposé à la concurrence des outils natifs, de sorte que le marché des services FinOps gérés favorise les fournisseurs qui démontrent une valeur opérationnelle mesurable sur l'ensemble du cycle de vie des coûts cloud.
Leaders du secteur des services FinOps gérés
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Kyndryl Holdings, Inc.
-
HCL Technologies Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services FinOps Gérés Entreprises couvertes dans ce rapport
- Accenture plc
- CAST AI Group Inc.
- CloudBolt Software, Inc.
- CloudKeeper
- CloudZero, Inc.
- CoreStack, Inc.
- Deloitte Touche Tohmatsu Limited
- DoiT International
- Finout Ltd.
- HCL Tech
- Kyndryl Holdings, Inc.
- IBM Corporation
- ProsperOps, Inc.
- Sedai, Inc.
- SoftwareOne AG
- Strategic Blue Limited
- Tata Consultancy Services Limited
- Ternary, Inc.
- The Duckbill Group (now Duckbill)
- Virtasant Corporation
Développements industriels récents dans Marché des Services FinOps Gérés
- Octobre 2026 : Harness a lancé les budgets d'IA au sein de son agent de gestion des coûts, permettant des limites de dépenses en temps réel et une surveillance des services d'inférence d'IA et d'API de modèles. Cette fonctionnalité répond directement au fossé entre l'expérimentation d'IA et les déploiements en production contraints par le budget, où le risque de dépassement est le plus élevé.
- Septembre 2026 : CloudZero a lancé AI Signals, qui attribue les dépenses d'IA par modèle, équipe et résultat métier et alerte les responsables financiers lorsque l'investissement en IA diverge des retours mesurables, en réponse à sa propre enquête révélant que 78 % des directeurs financiers ne peuvent pas relier les dépenses d'IA aux résultats métier.
- Juin 2026 : ProsperOps a rendu généralement disponible l'optimisation autonome unifiée des tarifs et des charges de travail lors de FinOps X 2026, coordonnant la planification des tarifs et des charges de travail comme un système automatisé unique. ProsperOps+ a été simultanément lancé comme offre tarifaire basée sur les résultats, un changement commercial vers des structures de frais gérés contingents à la performance.
- Juin 2026 : Le comité directeur de la FinOps Foundation a ratifié FOCUS 1.4, ajoutant 2 nouveaux ensembles de données, BillingPeriod et InvoiceDetail, 47 nouvelles colonnes, 6 nouveaux attributs et 17 entrées de glossaire. La version permet la réconciliation directe des factures et le suivi de l'éligibilité aux engagements entre fournisseurs, élargissant l'utilité de la spécification pour la normalisation des services gérés.
Périmètre du rapport sur le marché mondial des services FinOps gérés
Le marché des services FinOps gérés couvre les services gérés par des tiers qui soutiennent la surveillance continue, la gouvernance, l'optimisation et la gestion financière des dépenses cloud des entreprises dans les environnements cloud public, privé, hybride et multi-cloud. Le marché comprend la maturité FinOps et l'amélioration continue gérées ; la visibilité et l'allocation des coûts gérées ; l'optimisation et le redimensionnement des charges de travail gérées ; la gestion des engagements et l'optimisation des tarifs gérées ; la gouvernance, la budgétisation et les prévisions gérées ; l'économie unitaire et la valeur métier gérées ; et les opérations de coûts d'IA et de plateformes de données gérées. Ces services englobent la surveillance des dépenses cloud, l'allocation des coûts et la refacturation, le redimensionnement des charges de travail, l'optimisation de l'utilisation des ressources, la gestion de la capacité réservée et des plans d'économies, la budgétisation et les prévisions cloud, la responsabilisation financière, l'analyse des coûts unitaires, l'optimisation des coûts d'infrastructure d'IA et la gouvernance continue du FinOps. Les revenus du marché comprennent les frais de services gérés récurrents, les frais d'opérations gérées basés sur l'abonnement, les frais d'optimisation basés sur la performance et les frais de soutien opérationnel directement associés, tout en excluant les abonnements autonomes aux logiciels FinOps, les frais de consommation d'infrastructure cloud, les engagements de conseil et de consultation non groupés et les services de mise en œuvre ponctuels non associés à des opérations gérées continues.
Le rapport sur le marché des services FinOps gérés est segmenté par type de service (maturité FinOps et amélioration continue gérées, visibilité et allocation des coûts gérées, optimisation et redimensionnement des charges de travail gérées, gestion des engagements et optimisation des tarifs gérées, gouvernance, budgétisation et prévisions gérées, économie unitaire et valeur métier gérées, et opérations de coûts d'IA et de plateformes de données gérées), modèle de livraison (services FinOps entièrement gérés et services FinOps co-gérés), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (technologies de l'information et télécommunications ; banque, services financiers et assurance ; commerce de détail et e-commerce ; santé et sciences de la vie ; fabrication industrielle ; gouvernement et administration publique ; et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique), avec une couverture au niveau des pays dans les principaux marchés de chaque région. Les tailles et prévisions du marché sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| Maturité FinOps et amélioration continue gérées |
| Visibilité et allocation des coûts gérées |
| Optimisation et redimensionnement des charges de travail gérées |
| Gestion des engagements et optimisation des tarifs gérées |
| Gouvernance, budgétisation et prévisions gérées |
| Économie unitaire et valeur métier gérées |
| Opérations de coûts d'IA et de plateformes de données gérées |
| Services FinOps entièrement gérés |
| Services FinOps co-gérés |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Technologies de l'information et télécommunications |
| Banque, services financiers et assurance |
| Commerce de détail et e-commerce |
| Santé et sciences de la vie |
| Fabrication industrielle |
| Gouvernement et administration publique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Singapour | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Maturité FinOps et amélioration continue gérées | |
| Visibilité et allocation des coûts gérées | ||
| Optimisation et redimensionnement des charges de travail gérées | ||
| Gestion des engagements et optimisation des tarifs gérées | ||
| Gouvernance, budgétisation et prévisions gérées | ||
| Économie unitaire et valeur métier gérées | ||
| Opérations de coûts d'IA et de plateformes de données gérées | ||
| Par modèle de livraison | Services FinOps entièrement gérés | |
| Services FinOps co-gérés | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| Banque, services financiers et assurance | ||
| Commerce de détail et e-commerce | ||
| Santé et sciences de la vie | ||
| Fabrication industrielle | ||
| Gouvernement et administration publique | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Singapour | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services FinOps gérés ?
Le marché des services FinOps gérés est évalué à 1,14 milliard USD en 2026 et devrait atteindre 2,88 milliards USD d'ici 2032, à un CAGR de 17,21 % de 2027 à 2032.
Quel type de service est en tête des services FinOps gérés ?
La visibilité et l'allocation des coûts gérées sont en tête avec 24,81 % des revenus de 2026. Les opérations de coûts d'IA et de plateformes de données gérées devraient enregistrer la croissance la plus rapide à un CAGR de 27,14 % jusqu'en 2032.
Pourquoi les entreprises utilisent-elles des services FinOps gérés ?
Les entreprises utilisent ces services pour gérer la facturation multi-cloud, l'allocation, les anomalies de coûts, les engagements, les dépenses d'IA et l'utilisation des plateformes de données lorsque les équipes internes manquent de capacité opérationnelle continue.
Quel modèle de livraison est le plus largement utilisé ?
Les services FinOps entièrement gérés sont en tête avec 59,24 % des revenus de 2026. Les services FinOps co-gérés devraient se développer à un CAGR de 19,36 % à mesure que les acheteurs conservent davantage d'autorité de décision interne.
Quelle région présente la demande de services FinOps gérés la plus élevée ?
L'Amérique du Nord est en tête avec 39,27 % des revenus de 2026, soutenue par des entreprises natives cloud et des opérations multi-cloud complexes. L'Asie-Pacifique devrait se développer le plus rapidement à un CAGR de 21,43 % jusqu'en 2032.
Quel secteur d'utilisation final se développe le plus rapidement ?
La santé et les sciences de la vie devraient se développer à un CAGR de 21,48 % jusqu'en 2032, à mesure que les charges de travail cliniques et analytiques migrent vers le cloud sous des exigences strictes d'allocation des coûts et de conformité.