
Tamaño y Participación del Mercado de Servicios Gestionados de FinOps
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de FinOps por Mordor Intelligence
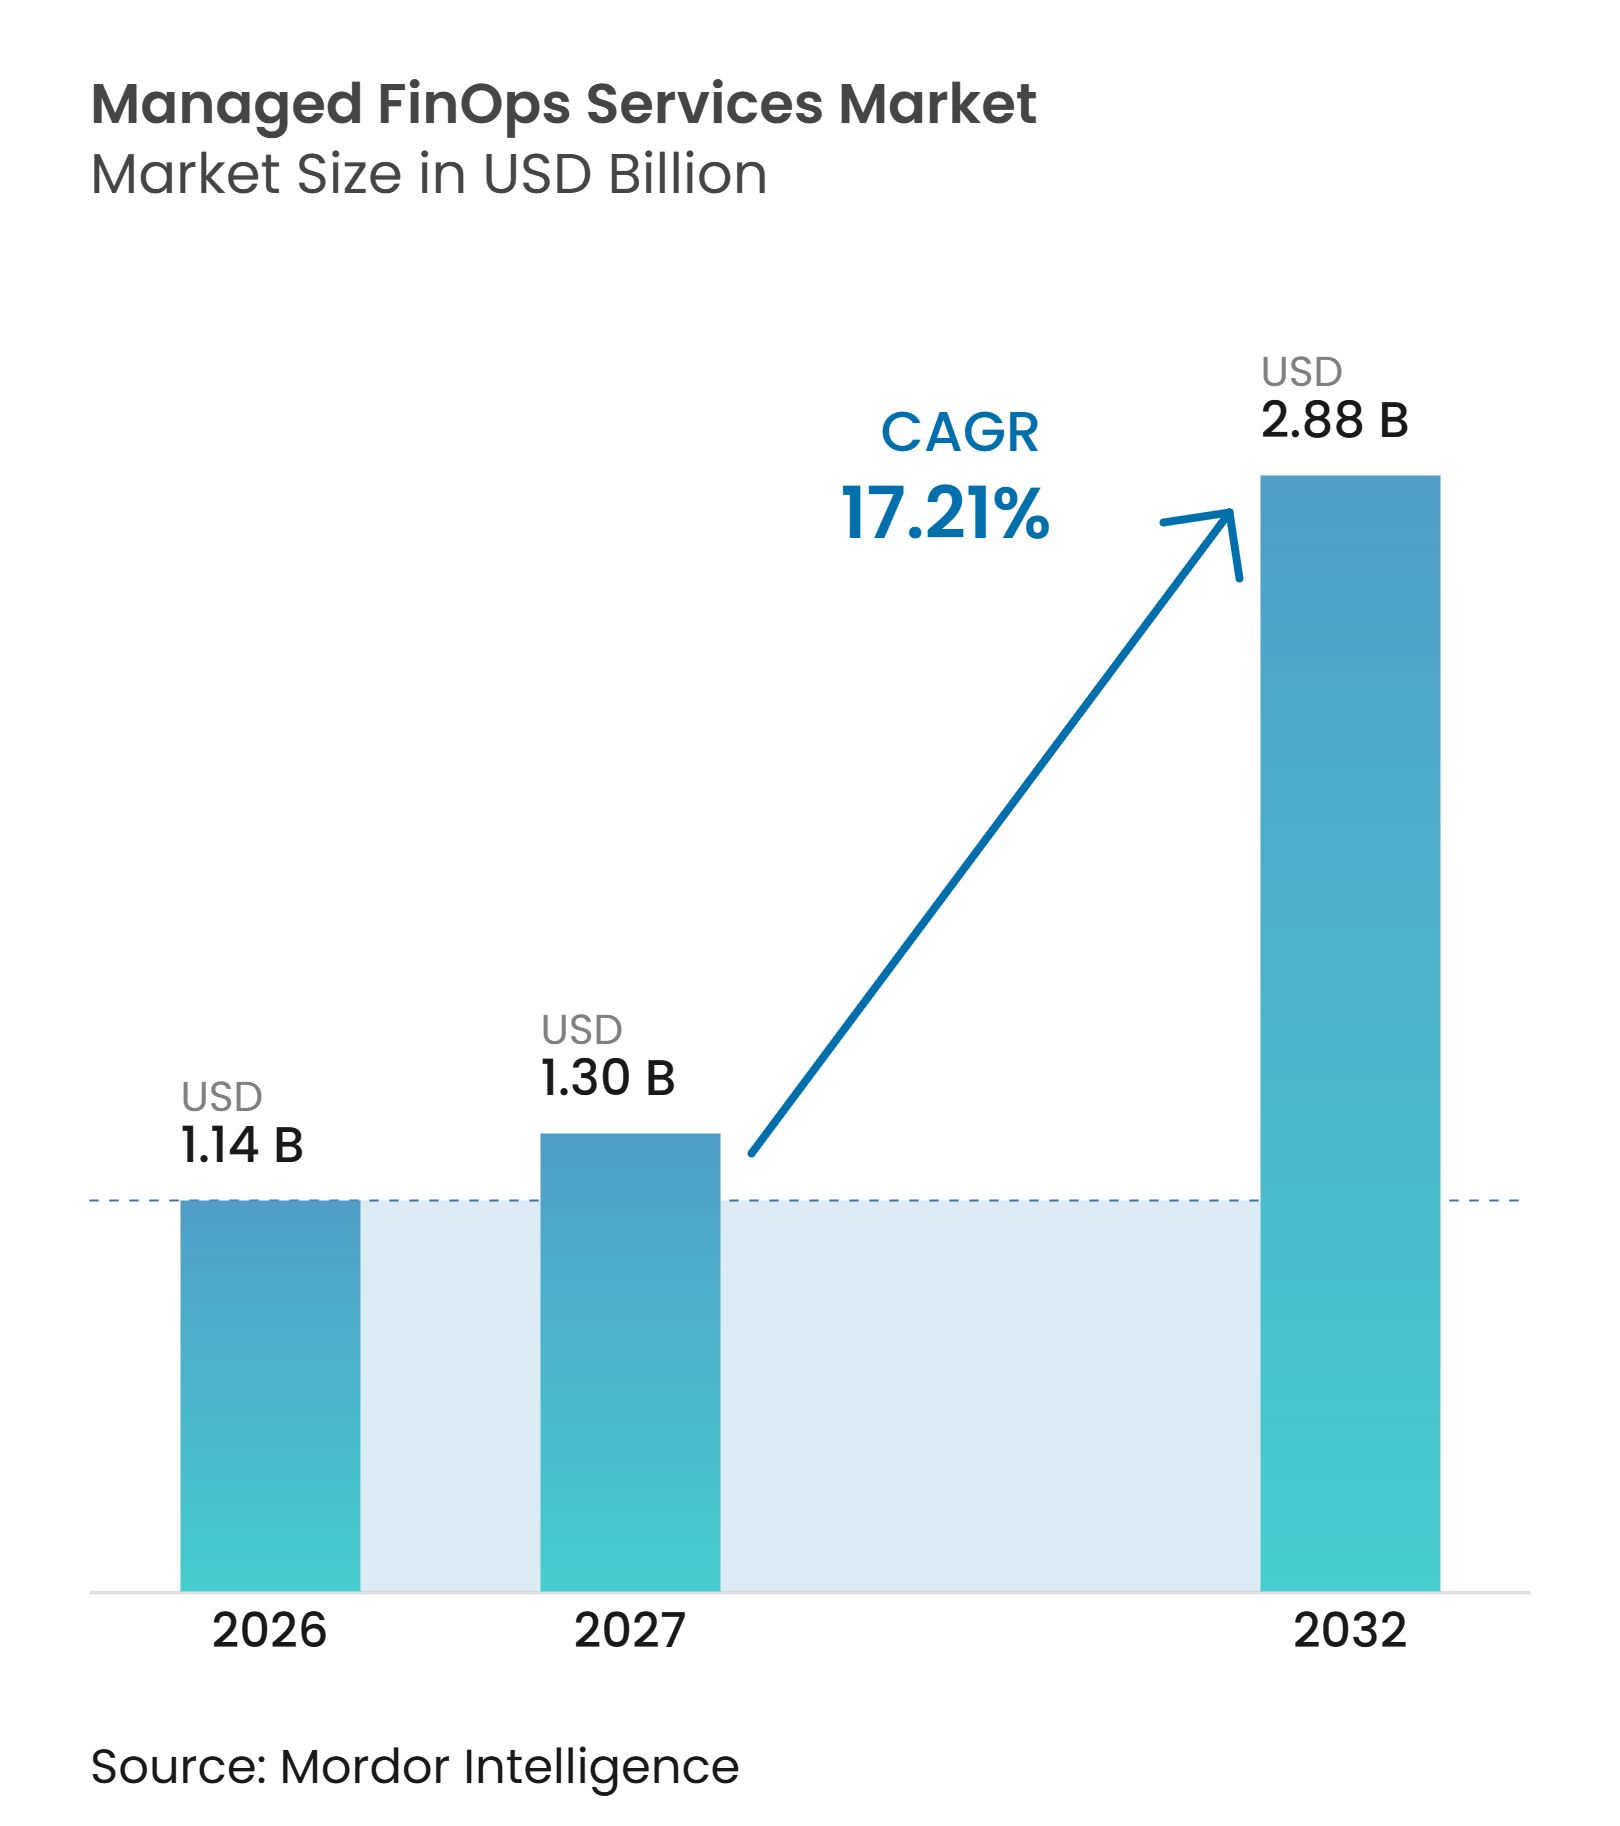
Se proyecta que el tamaño del mercado de servicios gestionados de FinOps se expanda de 1,14 mil millones de USD en 2026 a 2,88 mil millones de USD para 2032, registrando un CAGR del 17,21% entre 2027 y 2032. El mercado de servicios gestionados de FinOps está respaldado por la necesidad de gestionar costos en entornos multinube, cargas de trabajo de IA y plataformas de datos basadas en consumo, donde las decisiones de uso, precios y asignación pueden cambiar rápidamente. Las organizaciones necesitan cada vez más asignación continua de costos, respuesta a anomalías, gestión de compromisos e informes empresariales, en lugar de revisiones periódicas del gasto que dejan la responsabilidad dividida entre los equipos de finanzas, ingeniería, adquisiciones y negocio. Esto incrementa el papel de los proveedores que combinan experiencia en operaciones financieras con soporte de ingeniería y gobernanza en la nube, especialmente cuando los equipos internos tienen tiempo limitado para coordinar acciones técnicas y comerciales. La competencia está evolucionando más allá de los informes básicos hacia servicios que vinculan las decisiones de costos con el rendimiento de las cargas de trabajo, la responsabilidad por unidad de negocio, la supervisión ejecutiva y evidencia clara de ahorros o gastos evitados. Las herramientas nativas de costos en la nube siguen siendo una limitación para trabajos de menor complejidad, pero también hacen que la optimización avanzada, la gobernanza de costos de IA, la gestión de plataformas de datos y los compromisos basados en resultados sean más importantes para los proveedores gestionados que operan en el mercado de servicios gestionados de FinOps en entornos tecnológicos empresariales complejos, modelos operativos y prioridades internas cambiantes con necesidades operativas crecientes y variadas.
Conclusiones Clave del Informe
- Por tipo de servicio, la Visibilidad y Asignación de Costos Gestionada representó el 24,81% de la cuota del mercado de servicios gestionados de FinOps en 2026, mientras que las Operaciones de Costos Gestionadas de IA y Plataformas de Datos se proyecta que se expandirá a una CAGR del 27,14% hasta 2032.
- Por modelo de entrega, los Servicios de FinOps Totalmente Gestionados representaron el 59,24% de los ingresos en 2026, mientras que los Servicios de FinOps Co-Gestionados se proyecta que se expandirán a una CAGR del 19,36% hasta 2032.
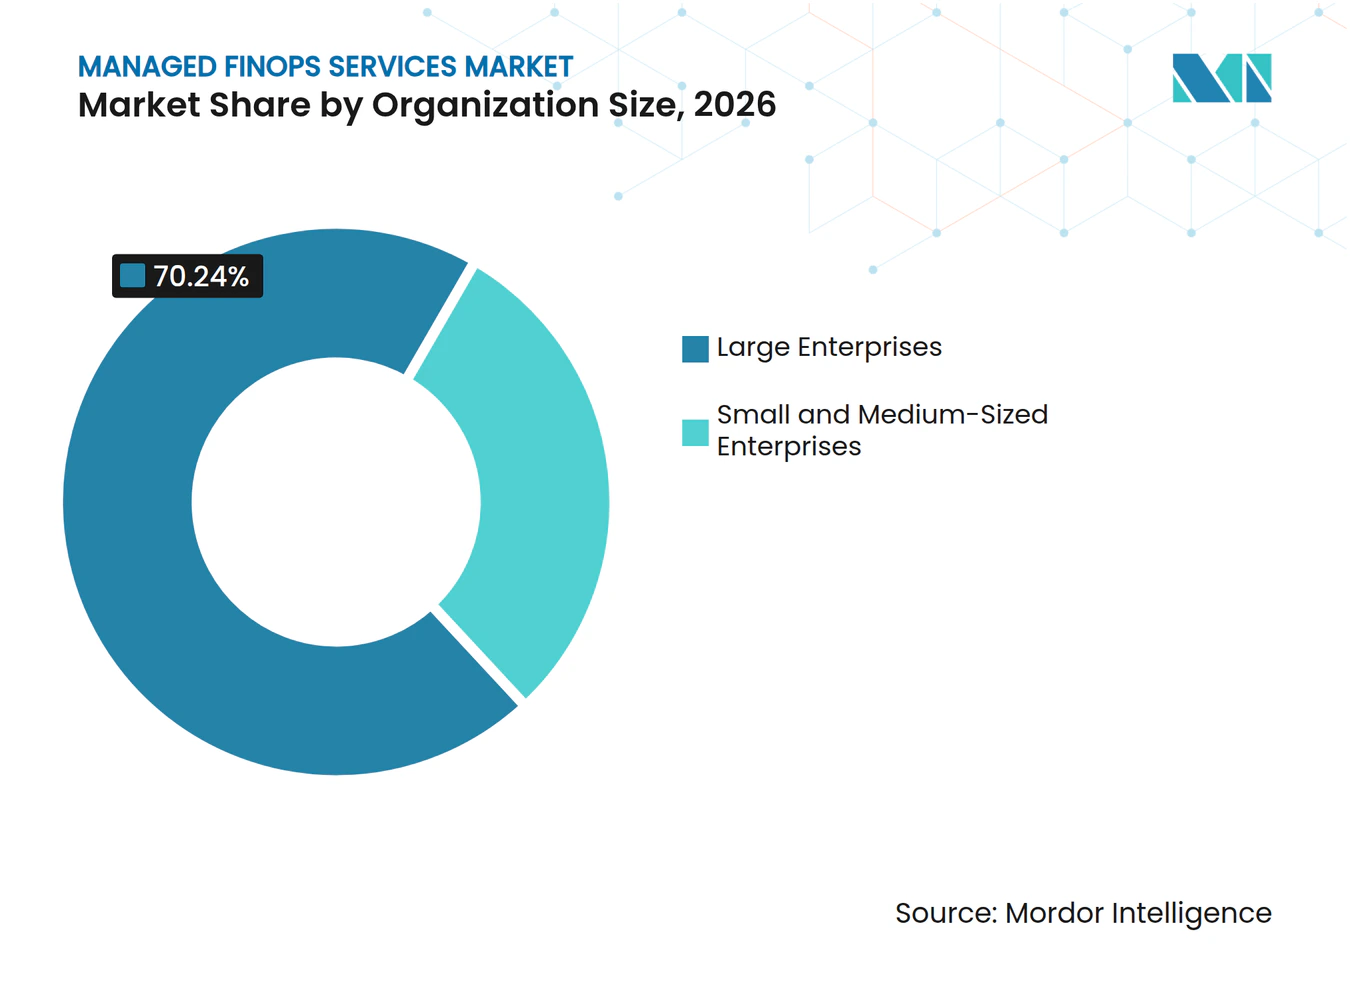
- Por tamaño de organización, las Grandes Empresas representaron el 70,24% de los ingresos en 2026, mientras que las pymes se proyecta que se expandirán a una CAGR del 21,39% hasta 2032.
- Por industria de usuario final, Tecnología de la Información y Telecomunicaciones representó el 28,62% de los ingresos en 2026, mientras que Salud y Ciencias de la Vida se proyecta que se expandirá a una CAGR del 21,48% hasta 2032.
- Por geografía, América del Norte representó el 39,27% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 21,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Complejidad Multinube y de Nube Híbrida | +4.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda Empresarial de Optimización Continua de Costos en la Nube | +3.8% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Consumo de IA y Plataformas de Datos | +3.5% | Global, América del Norte y Asia-Pacífico lideran la inversión en infraestructura de IA | Largo plazo (≥ 4 años) |
| Escasez de Talento FinOps Multifuncional | +2.1% | Global, déficits agudos en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Estandarización a Través de los Datos de Costo y Uso FOCUS | +1.4% | Global, América del Norte y Europa son centros de adopción temprana | Mediano plazo (2-4 años) |
| Ejecución Externalizada de Decisiones de Optimización de Alta Frecuencia | +1.2% | Global, mayor impacto en segmentos de Pymes en todas las regiones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Complejidad Multinube y de Nube Híbrida
El mercado de servicios gestionados de FinOps se beneficia cuando los entornos de nube se expanden más rápidamente que los procesos de gobernanza internos. Las organizaciones que utilizan varios proveedores de nube deben conciliar diferentes estructuras de facturación, condiciones de descuento, prácticas de etiquetado y reglas de asignación antes de poder actuar sobre los datos de costos. Este trabajo se vuelve más exigente cuando los equipos también utilizan infraestructura privada y servicios SaaS junto con cargas de trabajo de nube pública. FOCUS 1.4 añadió conjuntos de datos de conciliación de facturas y nuevos campos de datos que respaldan una facturación más coherente entre proveedores.[1] El estándar mejora una base común para la elaboración de informes, pero las organizaciones aún necesitan apoyo operativo para establecer datos fiables, reglas de asignación y procesos de toma de decisiones. El mercado de servicios gestionados de FinOps, por lo tanto, conserva un papel donde las empresas necesitan información normalizada y ejecución continua en un amplio patrimonio tecnológico.
Demanda Empresarial de Optimización Continua de Costos en la Nube
Las facturas de la nube pueden cambiar diariamente a medida que las cargas de trabajo escalan, se consume la capacidad reservada y los equipos de ingeniería lanzan nuevos productos, de modo que la posición financiera puede diferir materialmente de un presupuesto preparado apenas semanas antes. Una revisión trimestral puede identificar un problema después de que el efecto financiero ya se ha acumulado y después de que la decisión técnica relevante se ha vuelto más difícil de revertir. Los proveedores gestionados pueden monitorear anomalías, orientar decisiones de redimensionamiento, revisar la cobertura de compromisos y apoyar la remediación en un ciclo operativo más regular. Esta estructura es útil cuando los equipos internos no pueden prestar atención sostenida a la gestión de costos en la nube junto con sus responsabilidades de ingeniería y finanzas. El mercado de servicios gestionados de FinOps también está respaldado por compradores que desean responsabilidad recurrente sobre los costos sin tener que construir un gran equipo especialista. El servicio es más convincente cuando el proveedor puede demostrar que su trabajo operativo mejora la calidad de la asignación, elimina recursos inactivos y respalda las decisiones comerciales sin interrumpir las cargas de trabajo en producción.
Creciente Consumo de IA y Plataformas de Datos
Las cargas de trabajo de IA y plataformas de datos han añadido patrones de gasto que son más difíciles de gobernar con los controles convencionales de cómputo y almacenamiento. La FinOps Foundation informó que el 98% de los profesionales gestionarán el gasto en IA en 2026, frente al 63% en 2025.[2] Los equipos deben atribuir el uso de tokens, la capacidad de GPU, la actividad de modelos y las consultas de plataformas de datos a productos, departamentos o clientes. Estos requisitos se extienden a plataformas como Snowflake, Databricks y BigQuery, donde los controles a nivel de carga de trabajo afectan tanto al rendimiento como al gasto. DoiT adquirió SELECT en enero de 2026 para ampliar su cobertura de optimización de costos de plataformas de datos, lo que indica el interés de los proveedores en este segmento del mercado de servicios gestionados de FinOps.[3] Las operaciones gestionadas de IA y plataformas de datos abordan la brecha entre la visibilidad básica y la optimización activa que estas cargas de trabajo especializadas requieren.
Escasez de Talento FinOps Multifuncional
El trabajo de FinOps requiere conocimientos de ingeniería en la nube, análisis financiero, conciencia comercial y la capacidad de alinear múltiples equipos de negocio con diferentes objetivos de costos y derechos de decisión. Esas capacidades son difíciles de combinar dentro de una pequeña función interna, especialmente a medida que aumentan el gasto en la nube, el uso de IA y la adopción de plataformas de datos. La FinOps Foundation encontró que las prácticas están ampliando su alcance a IA, SaaS, licencias y gasto en centros de datos. Este alcance más amplio aumenta la cantidad de coordinación necesaria para las decisiones de asignación, previsión y optimización. Un servicio gestionado puede dar a una organización acceso a roles especializados sin tener que esperar para reclutar y capacitar a un equipo interno completo. Para el mercado de servicios gestionados de FinOps, las limitaciones de talento favorecen los modelos de entrega que combinan la ejecución del proveedor con el conocimiento de arquitectura y negocio del cliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia por la Propiedad Interna de Datos de Costos Sensibles | -2.8% | Global, más agudo en industrias reguladas incluyendo banca, servicios financieros, seguros, salud y gobierno | Mediano plazo (2-4 años) |
| Mercantilización de la Visibilidad y los Informes Básicos | -2.1% | Global, el mayor obstáculo en América del Norte, donde las herramientas nativas son más maduras | Corto plazo (≤ 2 años) |
| Límites Ambiguos Entre los Servicios Gestionados de FinOps y los Servicios de Proveedores de Servicios Gestionados en la Nube | -1.3% | Global, afecta las adquisiciones en todas las regiones | Mediano plazo (2-4 años) |
| Preocupaciones de los Clientes Sobre el Riesgo de Optimización y las Compensaciones de Rendimiento | -0.8% | América del Norte y Europa, donde los marcos de gobernanza de ingeniería están más desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preferencia por la Propiedad Interna de Datos de Costos Sensibles
Los registros de asignación de costos pueden incluir términos contractuales, decisiones de diseño de aplicaciones, gasto departamental y compromisos comerciales. Esta información es sensible para las organizaciones reguladas y puede dar lugar a extensas revisiones de seguridad, legales y de arquitectura antes de que se conceda acceso a un proveedor. Los compradores del sector bancario, sanitario y del sector público también pueden requerir controles de residencia de datos y entornos operativos gestionados por el cliente. Estos requisitos pueden extender los ciclos de adquisición y limitar el ritmo al que los proveedores convierten grandes cuentas. Algunas organizaciones maduras también pueden concluir que la entrega interna es más económica cuando solo necesitan informes o soporte limitado. El mercado de servicios gestionados de FinOps está mejor posicionado donde los proveedores pueden trabajar dentro de entornos controlados por el cliente y definir claramente los límites de su acceso, autoridad y responsabilidad.
Mercantilización de la Visibilidad y los Informes Básicos
AWS Cost Explorer, Microsoft Cost Management y las herramientas de costos de Google Cloud proporcionan alertas de presupuesto, detección de anomalías y recomendaciones de redimensionamiento. Estas funciones reducen la necesidad de pagar a un proveedor únicamente por paneles de control o informes iniciales. FOCUS también reduce la dificultad técnica de crear registros de facturación comunes entre proveedores. Como resultado, los proveedores que permanecen en la capa de visibilidad pueden enfrentar presión de precios y riesgo de renovación. El mercado de servicios gestionados de FinOps es más resiliente cuando las ofertas incluyen gestión de compromisos, controles de costos de IA, remediación operativa y gobernanza que vincula el gasto con los resultados del producto o del negocio. Por lo tanto, los proveedores deben demostrar un trabajo que las herramientas nativas no pueden realizar de forma independiente, en lugar de tratar el acceso a las herramientas como el servicio principal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las Operaciones de Costos de IA Amplían el Alcance de los CompromisosLa Visibilidad y Asignación Gestionada de Costos representó el 24,81% de la participación del mercado de servicios gestionados de FinOps en 2026. El servicio sigue siendo ampliamente relevante porque las organizaciones necesitan datos de facturación en la nube consistentes, etiquetas utilizables, reglas de asignación de costos y rutinas recurrentes de gestión de anomalías en unidades de negocio, proveedores de nube y equipos de producto. Respalda los procesos de contracargo y visualización de costos que ayudan a los equipos de finanzas y operaciones a comprender dónde ocurre el gasto y decidir quién es responsable de la respuesta cuando los costos se desvían del plan. La Optimización Gestionada de Cargas de Trabajo y Redimensionamiento aborda recursos infrautilizados o mal configurados que pueden aumentar el gasto en la nube sin mejorar el rendimiento. La Optimización Gestionada de Compromisos y Tarifas se centra en la capacidad reservada, los planes de ahorro y otros acuerdos comerciales que requieren una planificación cuidadosa del uso.
La Gobernanza Gestionada, Presupuestación y Previsión respalda el control financiero a través de presupuestos, previsiones, políticas e informes de gestión. La Economía Unitaria Gestionada y el Valor Empresarial ayuda a conectar los costos de infraestructura con el uso del producto, la actividad del cliente u otras medidas operativas. La Madurez Gestionada de FinOps y la Mejora Continua sirve a organizaciones que necesitan un modelo operativo y un programa de mejora sostenida. Las Operaciones Gestionadas de Costos de IA y Plataformas de Datos se proyecta que se expandan a un CAGR del 27,14% hasta 2032, la tasa más rápida entre los tipos de servicio. El servicio cubre el riesgo de compromisos de GPU, el redimensionamiento de cargas de trabajo de inferencia, la atribución de tokens y la gobernanza de cargas de trabajo para plataformas de datos. Este crecimiento refleja una necesidad práctica de gestionar categorías de gasto que no encajan perfectamente dentro de los controles estándar de cómputo y almacenamiento.


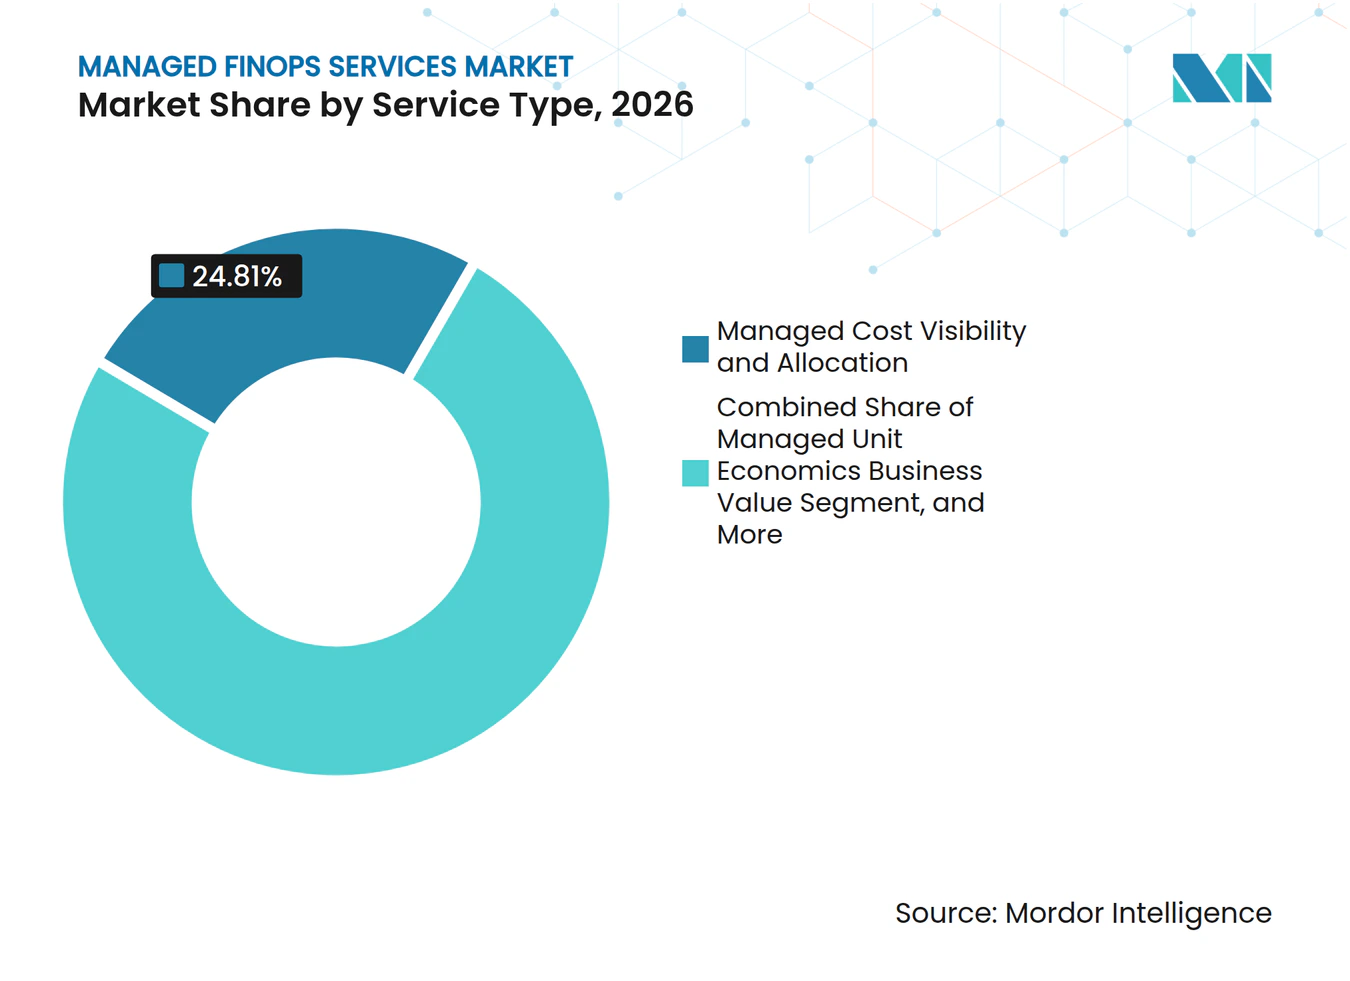
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Entrega:
Los Servicios Cogestionados Reflejan la Creciente Madurez del CompradorLos Servicios de FinOps Totalmente Gestionados representaron el 59,24% del tamaño del mercado de servicios gestionados de FinOps en 2026. Este modelo es adecuado para organizaciones que carecen de la capacidad interna para ejecutar operaciones continuas de costos en la nube. Los proveedores pueden gestionar la ingesta de datos, la normalización, la respuesta a anomalías, los flujos de trabajo de optimización y los informes ejecutivos dentro de un alcance de servicio definido. Es común entre las empresas tecnológicas del mercado medio y las empresas que no han creado un centro de excelencia interno de FinOps ni han asignado responsabilidad entre finanzas, ingeniería y adquisiciones. El modelo también brinda a los compradores acceso a habilidades especializadas a través de una tarifa recurrente predecible.
Los Servicios de FinOps Cogestionados se proyecta que se expandan a un CAGR del 19,36% hasta 2032. Bajo este acuerdo, los proveedores generalmente manejan las actividades de optimización frecuentes, mientras que los equipos del cliente retienen la autoridad de toma de decisiones sobre las prioridades de arquitectura y el compromiso con las unidades de negocio. Esta división puede preservar la propiedad interna mientras aborda las limitaciones de ejecución. La FinOps Foundation informó que el 60% de las prácticas operan con habilitación centralizada y campeones de equipo integrados, mientras que el 21% utiliza estructuras de concentrador y radio. Esos acuerdos organizativos pueden respaldar un enfoque cogestionado porque requieren coordinación entre una función central y equipos distribuidos. El mercado de servicios gestionados de FinOps puede beneficiarse a medida que más compradores progresan de la externalización completa a la responsabilidad operativa compartida.
Por Tamaño de Organización:
Las Ofertas Empaquetadas Amplían la Participación de las PymesLas Grandes Empresas representaron el 70,24% de los ingresos en 2026. Estas organizaciones a menudo tienen entornos multinube, múltiples partes interesadas y un mayor volumen de decisiones de optimización y gobernanza que deben coordinarse entre equipos técnicos, financieros y comerciales. Sus programas pueden combinar gestión de compromisos, contracargo, controles de costos de IA e informes para la alta dirección. Los contratos de gran tamaño también pueden cubrir necesidades más amplias de implementación y gestión del cambio. El tamaño de estos entornos hace que la experiencia externa sea útil incluso cuando ya existen equipos internos de FinOps establecidos.
Las Pymes se proyecta que se expandan a un CAGR del 21,39% hasta 2032. Las ofertas de servicios empaquetados pueden reducir el nivel mínimo de compromiso para las empresas que necesitan gobernanza formal de costos pero no pueden justificar un gran equipo interno. Las Pymes nativas de SaaS, las empresas emergentes de fintech y las empresas de salud digital pueden alcanzar un nivel de gasto en la nube en el que el monitoreo continuo se vuelva financieramente viable. Los proveedores pueden atender a este grupo a través de informes estandarizados, detección automatizada de anomalías y módulos de gestión de compromisos. Las empresas más pequeñas nativas de IA también necesitan monitorear el gasto en GPU y tokens antes de que el uso sea difícil de atribuir. Esto le da al mercado de servicios gestionados de FinOps un camino para atender a clientes con un gasto absoluto menor pero con una complejidad operativa creciente.

Por Industria de Usuario Final:
El Sector Sanitario Añade Demanda Impulsada por el Cumplimiento NormativoTecnología de la Información y Telecomunicaciones representó el 28,62% de la cuota del mercado de servicios gestionados de FinOps en 2026. Las empresas tecnológicas, los proveedores de SaaS y las empresas de plataformas suelen tener operaciones nativas en la nube y un alto gasto en infraestructura en relación con su actividad empresarial. Utilizan los servicios de FinOps para mejorar la disciplina de margen bruto a medida que aumenta el uso de aplicaciones y a medida que la responsabilidad sobre los costos debe compartirse entre los líderes de producto e ingeniería. La economía unitaria es particularmente relevante porque puede vincular el costo de la nube a un cliente, producto, transacción o nivel de servicio. Las arquitecturas complejas en contenedores y multinube también incrementan la necesidad de una asignación y optimización fiables.
Salud y Ciencias de la Vida se proyecta que se expandirá a una CAGR del 21,48% hasta 2032. La migración a la nube para cargas de trabajo clínicas y analíticas está incrementando la necesidad de métodos de asignación de costos que funcionen con los requisitos de cumplimiento normativo. Una aseguradora de salud regional con una inversión anual en Azure de 31 millones de USD logró más de 10 millones de USD en ahorros acumulados en la nube a través de un programa gestionado plurianual, según C4 Technical Services.[4] La Banca, los Servicios Financieros y los Seguros también necesitan una imputación de costos detallada en múltiples cuentas a medida que avanza la migración a la nube. El Comercio Minorista y el Comercio Electrónico utilizan servicios gestionados para la planificación de la demanda estacional y el seguimiento de la economía unitaria. La Manufactura Industrial, el Gobierno y la Administración Pública siguen siendo segmentos más pequeños, pero sus programas de digitalización están incrementando la necesidad de un gasto en la nube responsable.
Análisis Geográfico
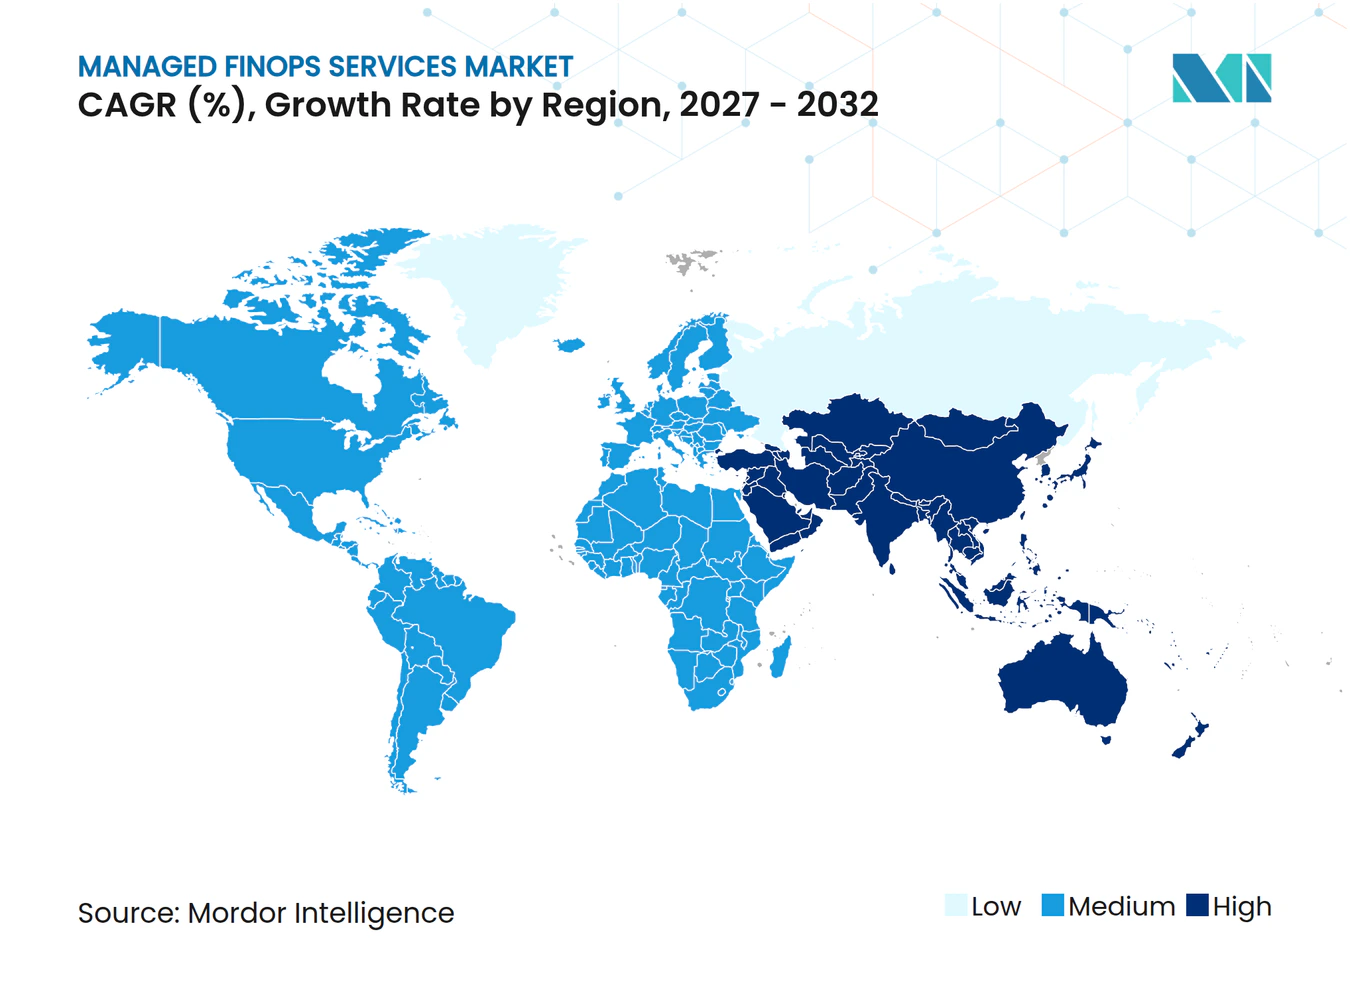
América del Norte representó el 39,27% de la participación del mercado de servicios gestionados de FinOps en 2026. La región tiene una alta concentración de empresas nativas en la nube y grandes organizaciones con entornos multinube maduros que a menudo requieren gestión de compromisos, gobernanza de costos de IA y capacidades de economía unitaria además de informes. La FinOps Foundation informó que el 78% de las prácticas de FinOps reportan a la organización del CTO o CIO en 2026, lo que puede aumentar el papel estratégico de las decisiones de gasto.[5] Esta estructura de reporte también puede hacer que los servicios gestionados sean parte de la planificación tecnológica en lugar de una actividad financiera limitada. Canadá impulsa la demanda de servicios financieros y energía, mientras que México se encuentra en una etapa más temprana de adopción y está concentrado en manufactura y comercio minorista.
Asia-Pacífico se proyecta que se expanda a un CAGR del 21,43% hasta 2032, convirtiéndola en la parte regional de más rápida expansión del mercado de servicios gestionados de FinOps. China, India, Japón, Singapur y Australia están añadiendo capacidad en la nube empresarial, mientras que el seguimiento de costos en la nube listo para auditorías de India para bancos respalda la demanda de procesos estructurados de gobernanza y asignación. Japón ofrece una oportunidad de alto valor a medida que las grandes inversiones en infraestructura de nube e IA añaden densidad de cargas de trabajo y necesidades recurrentes de optimización. Octo de Alphaus se convirtió en la primera Plataforma Certificada de FinOps en Japón y el Sudeste Asiático en febrero de 2025. Australia y Singapur también actúan como centros para los primeros programas de FinOps de IA y gobernanza de SaaS.
Europa es una parte estable e impulsada por el cumplimiento normativo del mercado de servicios gestionados de FinOps, con demanda centrada en el Reino Unido, Alemania y Francia, donde las organizaciones bancarias, de seguros y de manufactura utilizan capacidades de normalización multinube y contracargo. La base industrial de Alemania añade demanda de controles de costos de nube híbrida que incluyen sistemas de producción. América del Sur, liderada por Brasil y Argentina, sigue siendo una región emergente donde los servicios totalmente gestionados pueden ser adecuados para compradores con menor madurez en FinOps. Oriente Medio está respaldado por programas de transformación digital en los Emiratos Árabes Unidos y Arabia Saudita, mientras que África se encuentra en una etapa temprana, con la adopción concentrada en servicios financieros y telecomunicaciones en Sudáfrica y Nigeria.
Panorama Competitivo
Concentración del Mercado
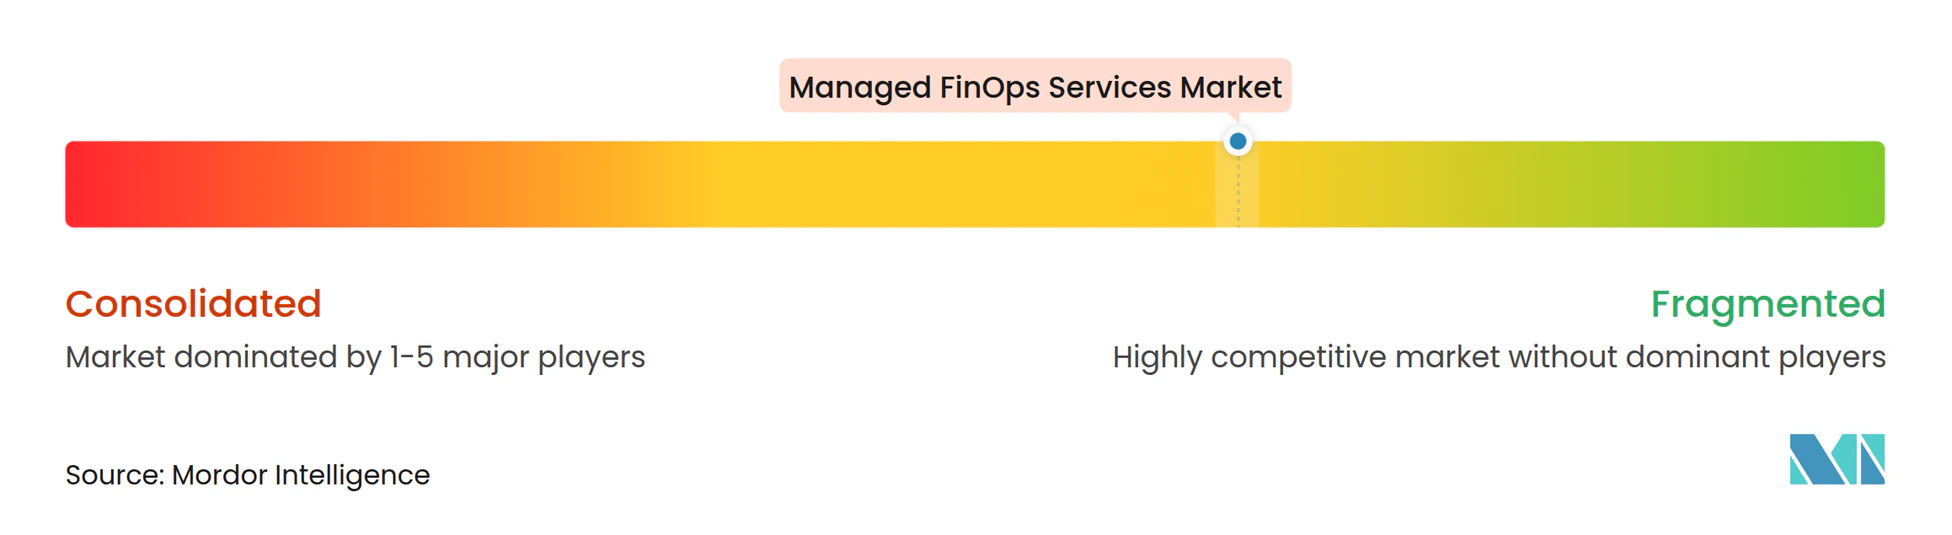
El mercado de servicios gestionados de FinOps incluye especialistas de nicho, grandes firmas de consultoría y proveedores de servicios habilitados por plataformas. DoiT International, CloudZero, ProsperOps, CAST AI Group, nOps, Finout, Kion y Ternary compiten a través de capacidades de automatización, asignación de costos y optimización. Accenture, Deloitte y Tata Consultancy Services integran FinOps gestionado con trabajos más amplios de transformación en la nube. SoftwareOne, CloudBolt Software, Sedai, CoreStack, Virtasant Corporation y CloudKeeper ocupan posiciones adyacentes de servicio y plataforma. Strategic Blue y Duckbill se centran en la optimización de compromisos y tarifas, donde la gestión comercial sigue siendo un área de servicio especializada.
Los proveedores están utilizando la automatización de IA para escalar las operaciones gestionadas sin depender de un aumento proporcional del personal. DoiT adquirió SELECT en enero de 2026 para añadir capacidades de optimización de costos de Snowflake para más de 250 clientes empresariales. También adquirió CloudWize en octubre de 2025, combinando la gestión financiera en la nube con capacidades de postura de seguridad y cumplimiento normativo. Kion lanzó FinOps+ versión 3.15 con su agente de IA Lux en febrero de 2026, permitiendo a los usuarios gestionar presupuestos, analizar el gasto y realizar acciones de gobernanza mediante instrucciones en lenguaje natural.
CloudZero lanzó un plano de control financiero para el gasto en IA en mayo de 2026, con atribución de costos entre modelos, equipos y proyectos. ProsperOps puso a disposición general la optimización autónoma unificada de tarifas y cargas de trabajo en junio de 2026 e introdujo ProsperOps+ como un paquete de precios basado en resultados. Estas acciones muestran que la gobernanza de costos de IA, la optimización de plataformas de datos y los modelos comerciales vinculados al rendimiento son áreas importantes de diferenciación. El programa de Conformidad Certificada FOCUS de la FinOps Foundation también puede respaldar las conversaciones de los proveedores con los compradores que requieren evidencia de la calidad de los datos de facturación. Los informes básicos están más expuestos a la competencia de las herramientas nativas, por lo que el mercado de servicios gestionados de FinOps favorece a los proveedores que demuestran valor operativo medible a lo largo de todo el ciclo de vida de los costos en la nube.
Líderes de la Industria de Servicios Gestionados de FinOps
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Kyndryl Holdings, Inc.
-
HCL Technologies Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de FinOps Empresas cubiertas en este informe
- Accenture plc
- CAST AI Group Inc.
- CloudBolt Software, Inc.
- CloudKeeper
- CloudZero, Inc.
- CoreStack, Inc.
- Deloitte Touche Tohmatsu Limited
- DoiT International
- Finout Ltd.
- HCL Tech
- Kyndryl Holdings, Inc.
- IBM Corporation
- ProsperOps, Inc.
- Sedai, Inc.
- SoftwareOne AG
- Strategic Blue Limited
- Tata Consultancy Services Limited
- Ternary, Inc.
- The Duckbill Group (now Duckbill)
- Virtasant Corporation
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de FinOps
- Octubre de 2026: Harness lanzó Presupuestos de IA dentro de su Agente de Gestión de Costos, habilitando límites de gasto en tiempo real y monitoreo para servicios de inferencia de IA y API de modelos. La función aborda directamente la brecha entre la experimentación con IA y los despliegues en producción con presupuesto limitado, donde el riesgo de gasto excesivo es mayor.
- Septiembre de 2026: CloudZero lanzó Señales de IA, que atribuye el gasto en IA por modelo, equipo y resultado empresarial y alerta a los líderes financieros cuando la inversión en IA diverge de los retornos medibles, en respuesta a su propia encuesta que encontró que el 78% de los ejecutivos financieros no pueden vincular el gasto en IA con los resultados empresariales.
- Junio de 2026: ProsperOps puso a disposición general la Optimización Autónoma Unificada de Tarifas y Cargas de Trabajo en FinOps X 2026, coordinando la programación de tarifas y cargas de trabajo como un único sistema automatizado. ProsperOps+ fue lanzado simultáneamente como un paquete de precios basado en resultados, un cambio comercial hacia estructuras de tarifas gestionadas contingentes al rendimiento.
- Junio de 2026: El Comité Directivo de la FinOps Foundation ratificó FOCUS 1.4, añadiendo 2 nuevos conjuntos de datos, BillingPeriod e InvoiceDetail, 47 nuevas columnas, 6 nuevos atributos y 17 entradas de glosario. La versión permite la conciliación directa de facturas y el seguimiento de elegibilidad de compromisos entre proveedores, ampliando la utilidad de la especificación para la normalización de servicios gestionados.
Alcance del Informe Global del Mercado de Servicios Gestionados de FinOps
El Mercado de Servicios Gestionados de FinOps abarca los servicios gestionados por terceros que respaldan el monitoreo continuo, la gobernanza, la optimización y la gestión financiera de los gastos en la nube empresarial en entornos de nube pública, privada, híbrida y multinube. El mercado incluye la Madurez Gestionada de FinOps y la Mejora Continua; la Visibilidad y Asignación Gestionada de Costos; la Optimización Gestionada de Cargas de Trabajo y Redimensionamiento; la Optimización Gestionada de Compromisos y Tarifas; la Gobernanza Gestionada, Presupuestación y Previsión; la Economía Unitaria Gestionada y el Valor Empresarial; y las Operaciones Gestionadas de Costos de IA y Plataformas de Datos. Estos servicios abarcan el monitoreo del gasto en la nube, la asignación de costos y el contracargo, el redimensionamiento de cargas de trabajo, la optimización de la utilización de recursos, la gestión de capacidad reservada y planes de ahorro, la presupuestación y previsión en la nube, la responsabilidad financiera, el análisis de costos unitarios, la optimización de costos de infraestructura de IA y la gobernanza continua de FinOps. Los ingresos del mercado incluyen tarifas recurrentes de servicios gestionados, cargos de operaciones gestionadas basados en suscripción, tarifas de optimización basadas en el rendimiento y cargos de soporte operativo directamente asociados, mientras que excluyen las suscripciones independientes de software de FinOps, los cargos de consumo de infraestructura en la nube, los compromisos de consultoría y asesoramiento no agrupados y los servicios de implementación únicos no asociados con operaciones gestionadas continuas.
El Informe del Mercado de Servicios Gestionados de FinOps está segmentado por Tipo de Servicio (Madurez Gestionada de FinOps y Mejora Continua, Visibilidad y Asignación Gestionada de Costos, Optimización Gestionada de Cargas de Trabajo y Redimensionamiento, Optimización Gestionada de Compromisos y Tarifas, Gobernanza Gestionada, Presupuestación y Previsión, Economía Unitaria Gestionada y Valor Empresarial, y Operaciones Gestionadas de Costos de IA y Plataformas de Datos), Modelo de Entrega (Servicios de FinOps Totalmente Gestionados y Servicios de FinOps Cogestionados), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Tecnología de la Información y Telecomunicaciones; Banca, Servicios Financieros y Seguros; Comercio Minorista y Electrónico; Salud y Ciencias de la Vida; Manufactura Industrial; Gobierno y Administración Pública; y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África), con cobertura a nivel de país en los principales mercados de cada región. Los tamaños y pronósticos del mercado se presentan en términos de valor (USD).
Resumen de la segmentación
| Madurez Gestionada de FinOps y Mejora Continua |
| Visibilidad y Asignación Gestionada de Costos |
| Optimización Gestionada de Cargas de Trabajo y Redimensionamiento |
| Optimización Gestionada de Compromisos y Tarifas |
| Gobernanza Gestionada, Presupuestación y Previsión |
| Economía Unitaria Gestionada y Valor Empresarial |
| Operaciones Gestionadas de Costos de IA y Plataformas de Datos |
| Servicios de FinOps Totalmente Gestionados |
| Servicios de FinOps Cogestionados |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Comercio Minorista y Electrónico |
| Salud y Ciencias de la Vida |
| Manufactura Industrial |
| Gobierno y Administración Pública |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Singapur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Madurez Gestionada de FinOps y Mejora Continua | |
| Visibilidad y Asignación Gestionada de Costos | ||
| Optimización Gestionada de Cargas de Trabajo y Redimensionamiento | ||
| Optimización Gestionada de Compromisos y Tarifas | ||
| Gobernanza Gestionada, Presupuestación y Previsión | ||
| Economía Unitaria Gestionada y Valor Empresarial | ||
| Operaciones Gestionadas de Costos de IA y Plataformas de Datos | ||
| Por Modelo de Entrega | Servicios de FinOps Totalmente Gestionados | |
| Servicios de FinOps Cogestionados | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros | ||
| Comercio Minorista y Electrónico | ||
| Salud y Ciencias de la Vida | ||
| Manufactura Industrial | ||
| Gobierno y Administración Pública | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Singapur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de FinOps?
El mercado de servicios gestionados de FinOps tiene un valor de 1,14 mil millones de USD en 2026 y se proyecta que alcance los 2,88 mil millones de USD para 2032, a un CAGR del 17,21% de 2027 a 2032.
¿Qué tipo de servicio lidera los servicios gestionados de FinOps?
La Visibilidad y Asignación Gestionada de Costos lidera con el 24,81% de los ingresos de 2026. Las Operaciones Gestionadas de Costos de IA y Plataformas de Datos se proyecta que registren la expansión más rápida a un CAGR del 27,14% hasta 2032.
¿Por qué las empresas utilizan servicios gestionados de FinOps?
Las empresas utilizan estos servicios para gestionar la facturación multinube, la asignación, las anomalías de costos, los compromisos, el gasto en IA y el uso de plataformas de datos cuando los equipos internos carecen de capacidad operativa continua.
¿Cuál es el modelo de entrega más utilizado?
Los Servicios de FinOps Totalmente Gestionados lideran con el 59,24% de los ingresos de 2026. Los Servicios de FinOps Cogestionados se proyecta que se expandan a un CAGR del 19,36% a medida que los compradores retienen más autoridad de decisión interna.
¿Qué región tiene la mayor demanda de servicios gestionados de FinOps?
América del Norte lidera con el 39,27% de los ingresos de 2026, respaldada por empresas nativas en la nube y operaciones multinube complejas. Asia-Pacífico se proyecta que se expanda más rápidamente a un CAGR del 21,43% hasta 2032.
¿Qué sector de usuario final se expande más rápidamente?
Salud y Ciencias de la Vida se proyecta que se expanda a un CAGR del 21,48% hasta 2032 a medida que las cargas de trabajo clínicas y analíticas se trasladan a la nube bajo estrictos requisitos de asignación de costos y cumplimiento normativo.