
Managed FinOps Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
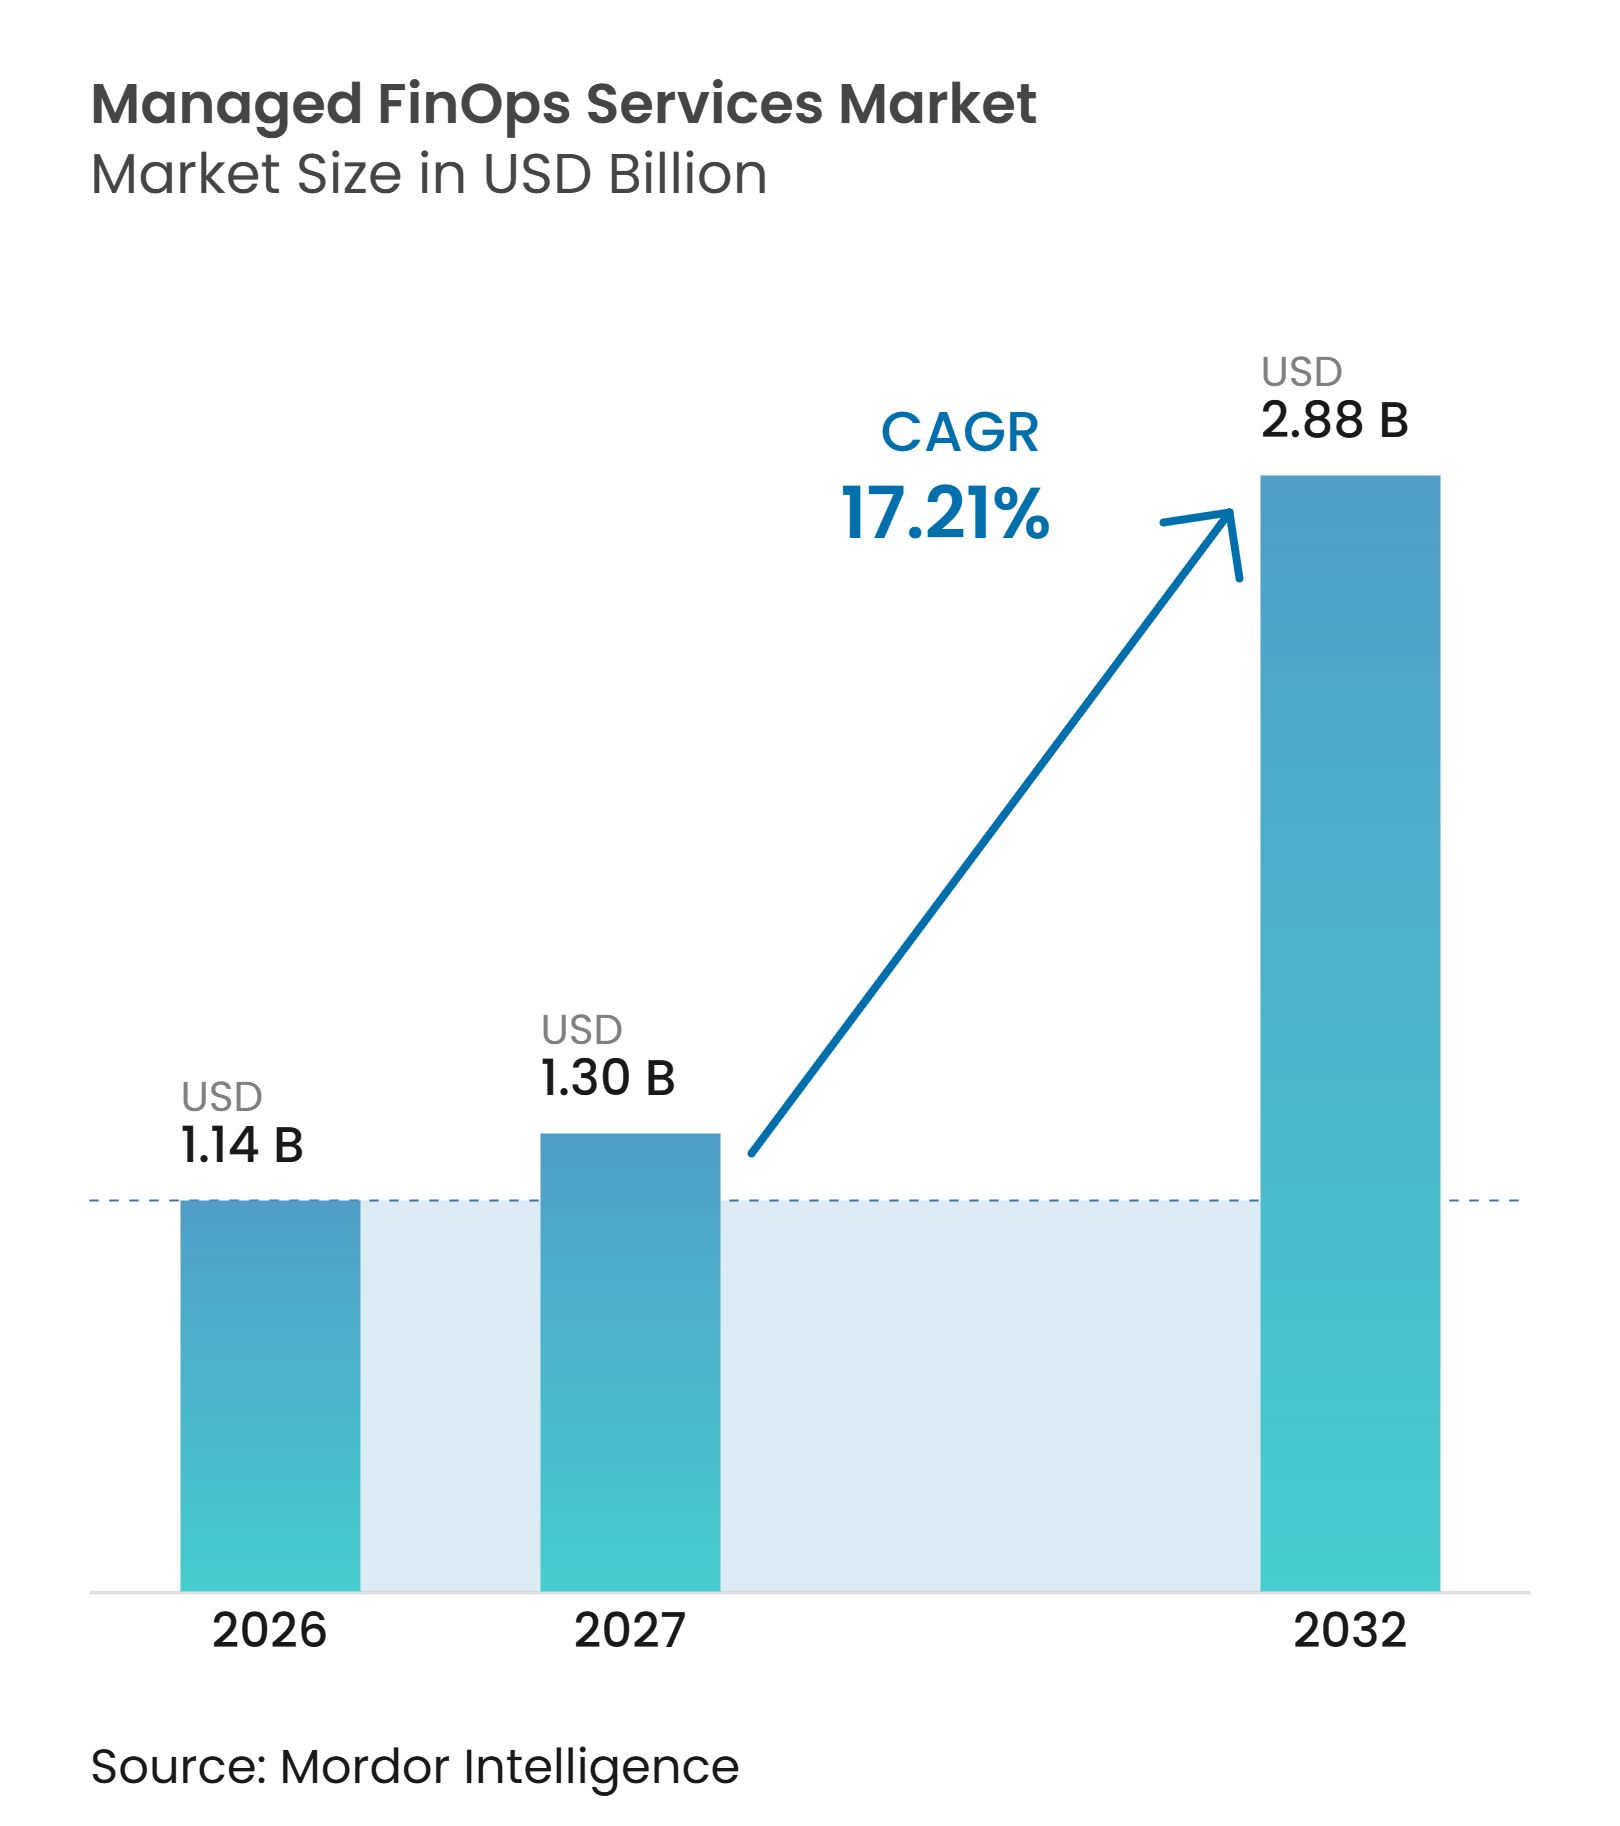
| Marktgröße (2027) | 1.30 Milliarden US-Dollar |
| Marktgröße (2032) | 2.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed FinOps Services Marktanalyse von Mordor Intelligence
Die Marktgröße für Managed FinOps Services wird voraussichtlich von 1,14 Milliarden USD im Jahr 2026 auf 2,88 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 17,21 % verzeichnen. Der Managed FinOps Services Markt wird durch die Notwendigkeit gestützt, Kosten über Multi-Cloud-Umgebungen, KI-Workloads und verbrauchsbasierte Datenplattformen hinweg zu steuern, wo sich Nutzung, Preisgestaltung und Allokationsentscheidungen schnell ändern können. Unternehmen benötigen zunehmend eine kontinuierliche Kostenzuordnung, Reaktion auf Anomalien, Commitment-Management und Geschäftsberichterstattung anstelle periodischer Ausgabenüberprüfungen, die die Verantwortung auf Finanz-, Technik-, Beschaffungs- und Geschäftsteams verteilt lassen. Dies stärkt die Rolle von Anbietern, die Expertise im Bereich Finanzoperationen mit Cloud-Engineering und Governance-Unterstützung verbinden, insbesondere wenn interne Teams nur begrenzte Zeit haben, technische und kommerzielle Maßnahmen zu koordinieren. Der Wettbewerb verlagert sich über grundlegendes Reporting hinaus hin zu Dienstleistungen, die Kostenentscheidungen mit Workload-Performance, Verantwortlichkeit auf Geschäftsbereichsebene, Führungsaufsicht und klaren Nachweisen von Einsparungen oder vermiedenen Ausgaben verknüpfen. Native Cloud-Kostentools bleiben eine Einschränkung für weniger komplexe Aufgaben, machen jedoch fortgeschrittene Optimierung, KI-Kosten-Governance, Datenplattform-Management und ergebnisbasierte Engagements für verwaltete Anbieter wichtiger, die im Managed FinOps Services Markt über komplexe Unternehmenstechnologieumgebungen, Betriebsmodelle und sich ändernde interne Prioritäten mit wachsenden und vielfältigen operativen Anforderungen tätig sind.
Wichtigste Erkenntnisse des Berichts
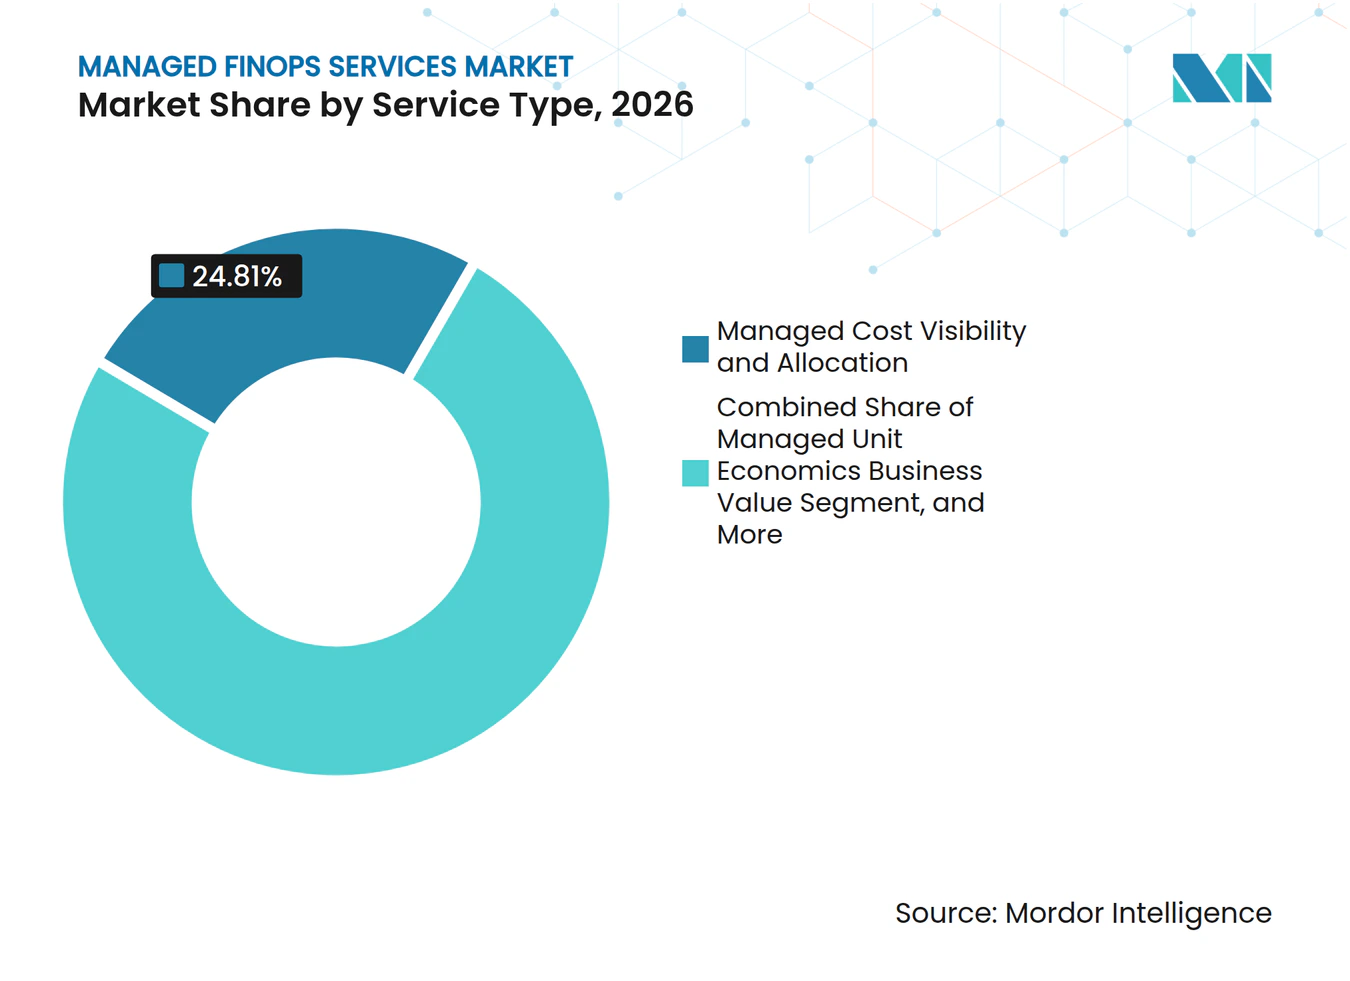
- Nach Dienstleistungstyp hielt Managed Cost Visibility and Allocation im Jahr 2026 einen Marktanteil von 24,81 % am Markt für verwaltete FinOps-Dienste, während Managed AI and Data-Platform Cost Operations bis 2032 voraussichtlich mit einer CAGR von 27,14 % wachsen wird.
- Nach Bereitstellungsmodell hielt Fully Managed FinOps Services im Jahr 2026 einen Umsatzanteil von 59,24 %, während Co-Managed FinOps Services bis 2032 voraussichtlich mit einer CAGR von 19,36 % wachsen wird.
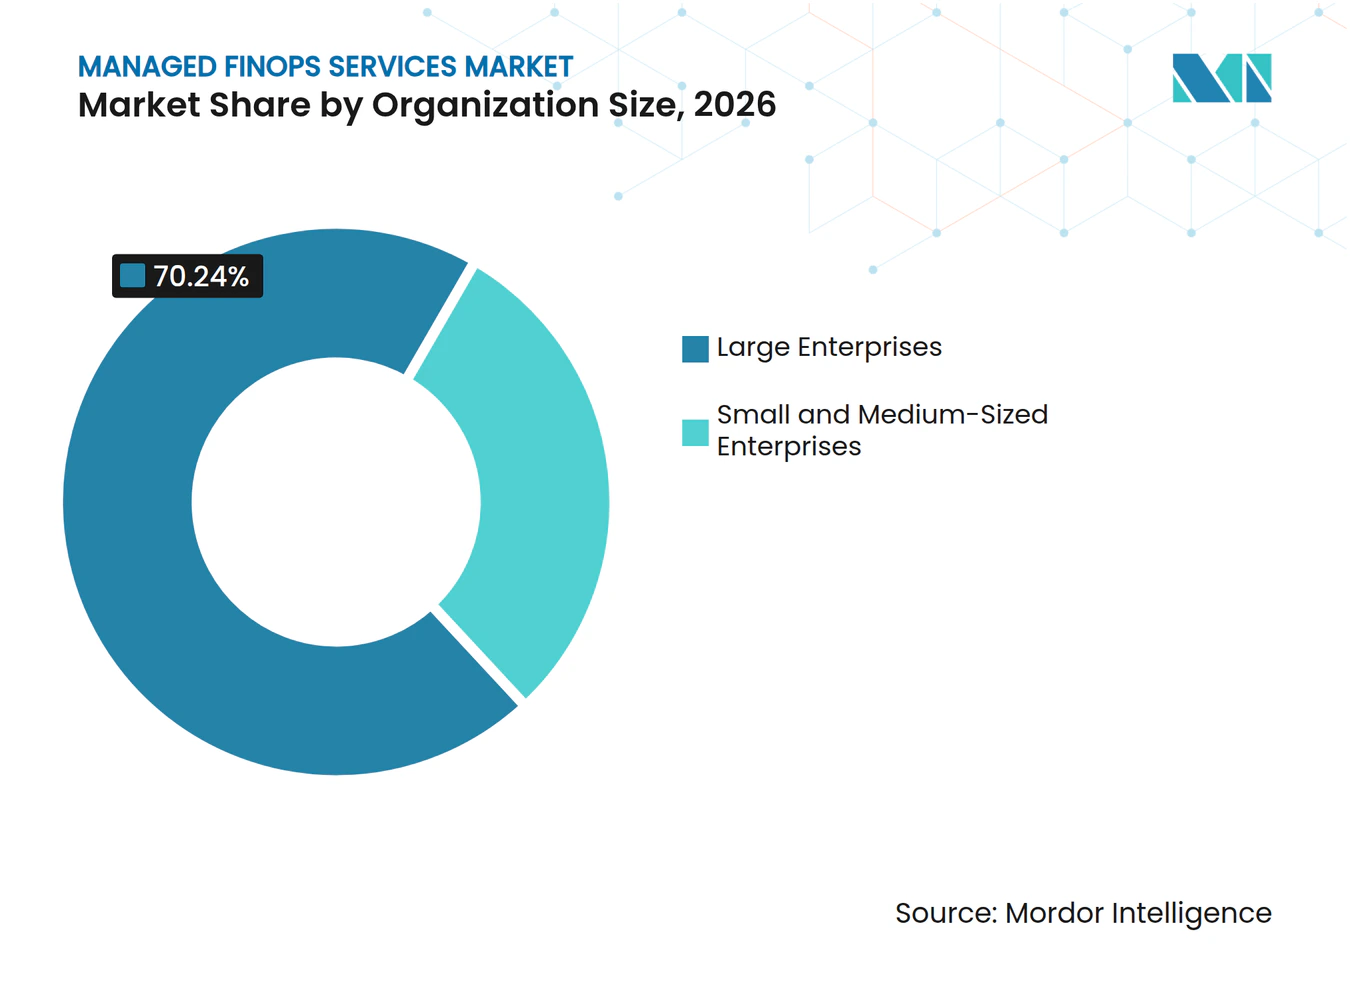
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 70,24 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 21,39 % wachsen werden.
- Nach Endnutzerbranche hielten Informationstechnologie und Telekommunikation im Jahr 2026 einen Umsatzanteil von 28,62 %, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 21,48 % wachsen werden.
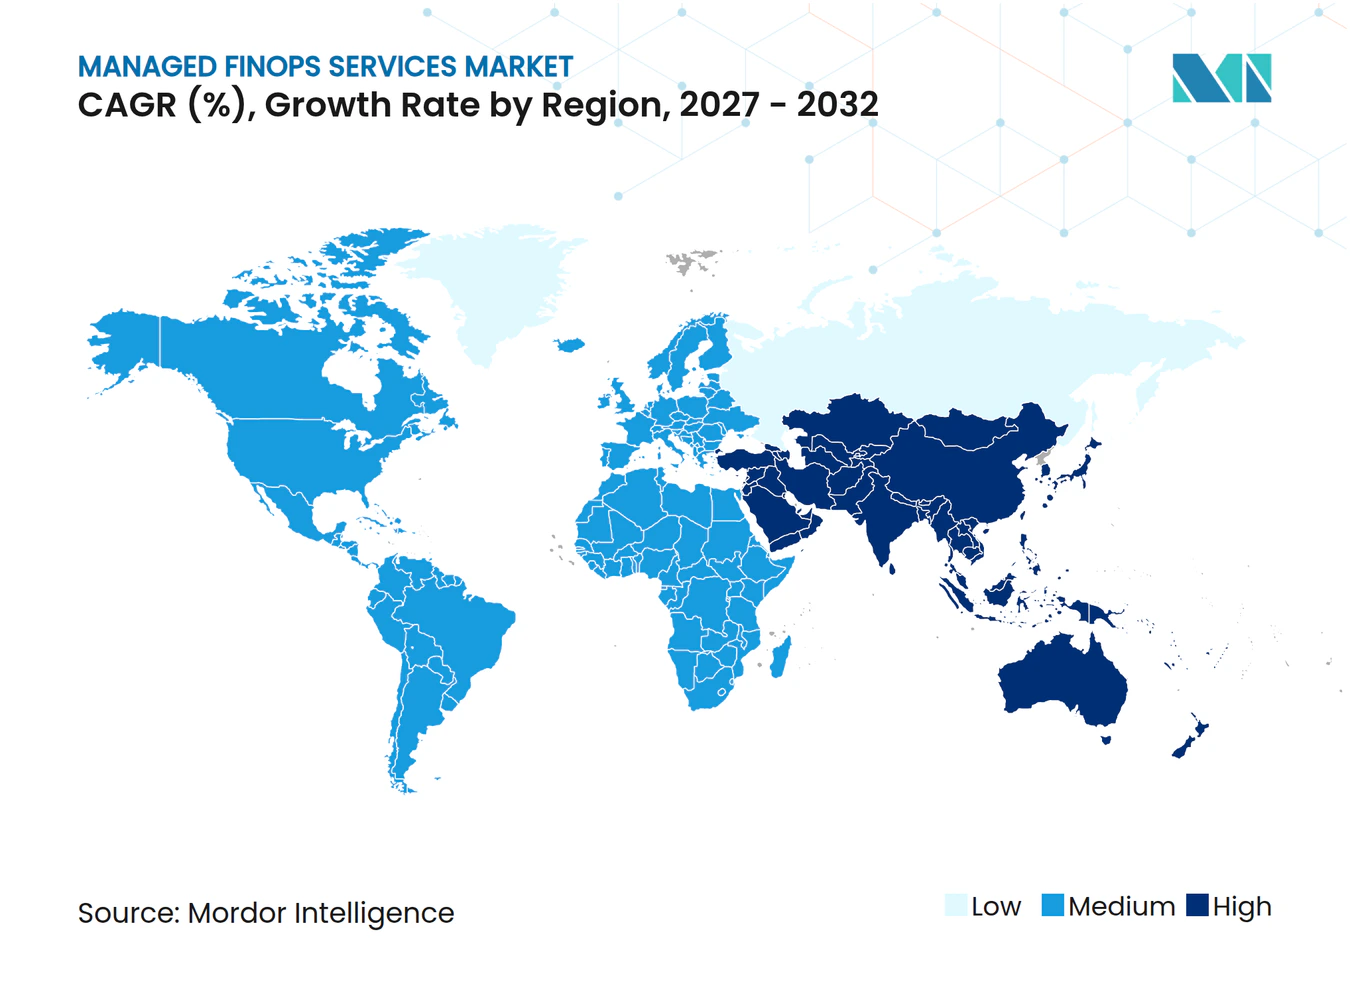
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,27 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 21,43 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber – Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Multi-Cloud- und Hybrid-Cloud-Komplexität | +4.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Unternehmensnachfrage nach kontinuierlicher Cloud-Kostenoptimierung | +3.8% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsender KI- und Datenplattform-Verbrauch | +3.5% | Global, Nordamerika und der asiatisch-pazifische Raum führen bei KI-Infrastrukturinvestitionen | Langfristig (≥ 4 Jahre) |
| Mangel an funktionsübergreifenden FinOps-Fachkräften | +2.1% | Global, akuter Mangel im asiatisch-pazifischen Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Standardisierung durch FOCUS-Kosten- und Nutzungsdaten | +1.4% | Global, Nordamerika und Europa sind frühe Adoptionszentren | Mittelfristig (2–4 Jahre) |
| Ausgelagerter Betrieb hochfrequenter Optimierungsentscheidungen | +1.2% | Global, höchste Auswirkung in KMU-Segmenten in allen Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Multi-Cloud- und Hybrid-Cloud-Komplexität
Der Markt für verwaltete FinOps-Dienste profitiert davon, wenn Cloud-Umgebungen schneller wachsen als interne Governance-Prozesse. Organisationen, die mehrere Cloud-Anbieter nutzen, müssen unterschiedliche Abrechnungsstrukturen, Rabattbedingungen, Tagging-Praktiken und Allokationsregeln abgleichen, bevor sie auf Kostendaten reagieren können. Diese Arbeit wird anspruchsvoller, wenn Teams neben öffentlichen Cloud-Workloads auch private Infrastruktur und SaaS-Dienste nutzen. FOCUS 1.4 fügte Datensätze zur Rechnungsabstimmung und neue Datenfelder hinzu, die konsistentere Abrechnungsdaten über Anbieter hinweg unterstützen.[1] Der Standard verbessert eine gemeinsame Grundlage für das Reporting, aber Organisationen benötigen weiterhin operationale Unterstützung, um zuverlässige Daten, Allokationsregeln und Entscheidungsprozesse zu etablieren. Der Markt für verwaltete FinOps-Dienste behält daher eine Rolle, wo Unternehmen normalisierte Informationen und eine kontinuierliche Ausführung über ein breites Technologie-Portfolio hinweg benötigen.
Unternehmensnachfrage nach kontinuierlicher Cloud-Kostenoptimierung
Cloud-Rechnungen können sich täglich ändern, wenn Workloads skalieren, reservierte Kapazitäten verbraucht werden und Technikteams neue Produkte veröffentlichen, sodass die finanzielle Lage erheblich von einem nur wenige Wochen zuvor erstellten Budget abweichen kann. Eine vierteljährliche Überprüfung kann ein Problem erst identifizieren, nachdem sich die finanzielle Auswirkung bereits angesammelt hat und nachdem die relevante technische Entscheidung schwerer rückgängig zu machen ist. Verwaltete Anbieter können Anomalien überwachen, Rightsizing-Entscheidungen begleiten, die Commitment-Abdeckung überprüfen und die Behebung in einem regelmäßigeren Betriebszyklus unterstützen. Diese Struktur ist nützlich, wenn interne Teams neben ihren Technik- und Finanzaufgaben keine anhaltende Aufmerksamkeit für das Cloud-Kostenmanagement aufbringen können. Der Managed FinOps Services Markt wird auch von Käufern gestützt, die wiederkehrende Kostenverantwortlichkeit wünschen, ohne ein großes Spezialistenteam aufbauen zu müssen. Der Dienst ist am überzeugendsten, wenn der Anbieter nachweisen kann, dass seine operative Arbeit die Allokationsqualität verbessert, ungenutzte Ressourcen beseitigt und kommerzielle Entscheidungen unterstützt, ohne Produktions-Workloads zu beeinträchtigen.
Wachsender KI- und Datenplattform-Verbrauch
KI- und Datenplattform-Workloads haben Ausgabenmuster hinzugefügt, die mit herkömmlichen Compute- und Speicherkontrollen schwerer zu steuern sind. Die FinOps Foundation berichtete, dass 98 % der Praktiker im Jahr 2026 KI-Ausgaben verwalten werden, gegenüber 63 % im Jahr 2025.[2] Teams müssen Token-Nutzung, GPU-Kapazität, Modellaktivität und Datenplattform-Abfragen Produkten, Abteilungen oder Kunden zuordnen. Diese Anforderungen erstrecken sich auf Plattformen wie Snowflake, Databricks und BigQuery, wo Kontrollen auf Workload-Ebene sowohl die Leistung als auch die Ausgaben beeinflussen. DoiT übernahm SELECT im Januar 2026, um seine Abdeckung der Kostenoptimierung für Datenplattformen zu erweitern, was das Anbieterinteresse an diesem Segment des Marktes für verwaltete FinOps-Dienste verdeutlicht.[3] Verwaltete KI- und Datenplattformoperationen schließen die Lücke zwischen grundlegender Transparenz und der aktiven Optimierung, die diese spezialisierten Workloads erfordern.
Mangel an funktionsübergreifenden FinOps-Fachkräften
FinOps-Arbeit erfordert Cloud-Engineering-Kenntnisse, Finanzanalyse, kaufmännisches Bewusstsein und die Fähigkeit, mehrere Geschäftsteams mit unterschiedlichen Kostenzielen und Entscheidungsrechten aufeinander abzustimmen. Diese Fähigkeiten sind schwer in einer kleinen internen Funktion zu vereinen, insbesondere wenn Cloud-Ausgaben, KI-Nutzung und die Einführung von Datenplattformen zunehmen. Die FinOps Foundation stellte fest, dass Praktiken ihren Umfang auf KI, SaaS, Lizenzierung und Rechenzentrumsausgaben ausweiten. Dieser erweiterte Umfang erhöht den Koordinationsaufwand für Allokations-, Prognose- und Optimierungsentscheidungen. Ein verwalteter Dienst kann einem Unternehmen Zugang zu spezialisierten Rollen verschaffen, ohne auf die Rekrutierung und Schulung eines vollständigen internen Teams warten zu müssen. Für den Managed FinOps Services Markt begünstigen Talentengpässe Bereitstellungsmodelle, die die Ausführung durch den Anbieter mit dem Architektur- und Geschäftswissen des Kunden kombinieren.
Hemmnisse – Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präferenz für interne Kontrolle sensibler Kostendaten | -2.8% | Global, am stärksten ausgeprägt in regulierten Branchen, einschließlich Bankwesen, Finanzdienstleistungen, Versicherungen, Gesundheitswesen und öffentlicher Verwaltung | Mittelfristig (2–4 Jahre) |
| Kommodifizierung grundlegender Transparenz und Berichterstattung | -2.1% | Global, stärkster Gegenwind in Nordamerika, wo native Tools am ausgereiftesten sind | Kurzfristig (≤ 2 Jahre) |
| Unklare Abgrenzung zwischen Managed FinOps und Cloud Managed Service Provider-Diensten | -1.3% | Global, betrifft die Beschaffung in allen Regionen | Mittelfristig (2–4 Jahre) |
| Bedenken der Kunden hinsichtlich Optimierungsrisiken und Leistungskompromissen | -0.8% | Nordamerika und Europa, wo Engineering-Governance-Rahmenwerke am weitesten entwickelt sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präferenz für interne Kontrolle sensibler Kostendaten
Kostenzuordnungsaufzeichnungen können Vertragsbedingungen, Anwendungsdesignentscheidungen, Abteilungsausgaben und kommerzielle Verpflichtungen enthalten. Diese Informationen sind für regulierte Unternehmen sensibel und können zu langwierigen Sicherheits-, Rechts- und Architekturprüfungen führen, bevor einem Anbieter Zugang gewährt wird. Käufer aus dem Bankwesen, dem Gesundheitswesen und dem öffentlichen Sektor können auch Anforderungen an die Datenspeicherung und kundenverwaltete Betriebsumgebungen stellen. Diese Anforderungen können Beschaffungszyklen verlängern und das Tempo begrenzen, mit dem Anbieter große Konten gewinnen. Einige reife Unternehmen können auch zu dem Schluss kommen, dass die interne Bereitstellung wirtschaftlicher ist, wenn sie nur Reporting oder begrenzte Unterstützung benötigen. Der Managed FinOps Services Markt ist besser positioniert, wenn Anbieter in kundenkontrollierten Umgebungen arbeiten und die Grenzen ihres Zugangs, ihrer Befugnisse und ihrer Verantwortlichkeit klar definieren können.
Kommodifizierung grundlegender Transparenz und Berichterstattung
AWS Cost Explorer, Microsoft Cost Management und Google Cloud-Kostentools bieten Budgetwarnungen, Anomalieerkennung und Rightsizing-Empfehlungen. Diese Funktionen reduzieren die Notwendigkeit, einem Anbieter ausschließlich für Dashboards oder erste Berichte zu zahlen. FOCUS reduziert auch den technischen Aufwand für die Erstellung gemeinsamer Abrechnungsaufzeichnungen über Anbieter hinweg. Infolgedessen können Anbieter, die auf der Transparenzebene verbleiben, Preisdruck und Verlängerungsrisiken ausgesetzt sein. Der Managed FinOps Services Markt ist widerstandsfähiger, wenn Angebote Commitment-Management, KI-Kostenkontrollen, operative Behebung und Governance umfassen, die Ausgaben mit Produkt- oder Geschäftsergebnissen verknüpfen. Anbieter müssen daher Arbeit nachweisen, die native Tools nicht eigenständig ausführen können, anstatt den Zugang zu Tools als Kerndienstleistung zu betrachten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
KI-Kostenoperationen erweitern den Umfang von EngagementsManaged Kostentransparenz und -allokation hielt im Jahr 2026 einen Anteil von 24,81 % am Managed FinOps Services Markt. Der Dienst bleibt weit verbreitet relevant, da Unternehmen konsistente Cloud-Abrechnungsdaten, verwendbare Tags, Kostenzuordnungsregeln und wiederkehrende Anomalie-Management-Routinen über Geschäftsbereiche, Cloud-Anbieter und Produktteams hinweg benötigen. Er unterstützt Chargeback- und Showback-Prozesse, die Finanz- und Betriebsteams helfen zu verstehen, wo Ausgaben anfallen, und zu entscheiden, wer die Reaktion übernimmt, wenn Kosten vom Plan abweichen. Managed Workload-Optimierung und Rightsizing befasst sich mit untergenutzten oder falsch konfigurierten Ressourcen, die Cloud-Ausgaben erhöhen können, ohne die Leistung zu verbessern. Managed Commitment- und Ratenoptimierung konzentriert sich auf reservierte Kapazitäten, Sparpläne und andere kommerzielle Vereinbarungen, die eine sorgfältige Nutzungsplanung erfordern.
Managed Governance, Budgetierung und Prognose unterstützt die finanzielle Kontrolle durch Budgets, Prognosen, Richtlinien und Managementberichte. Managed Stückkosten und Geschäftswert hilft dabei, Infrastrukturkosten mit Produktnutzung, Kundenaktivität oder anderen Betriebskennzahlen zu verknüpfen. Managed FinOps-Reife und kontinuierliche Verbesserung dient Unternehmen, die ein Betriebsmodell und ein nachhaltiges Verbesserungsprogramm benötigen. Managed KI- und Datenplattform-Kostenoperationen wird bis 2032 voraussichtlich mit einer CAGR von 27,14 % wachsen, der schnellsten Rate unter den Servicetypen. Der Dienst umfasst GPU-Commitment-Risiko, Rightsizing von Inferenz-Workloads, Token-Attribution und Workload-Governance für Datenplattformen. Dieses Wachstum spiegelt einen praktischen Bedarf wider, Ausgabenkategorien zu verwalten, die nicht nahtlos in standardmäßige Compute- und Speicherkontrollen passen.



Nach Bereitstellungsmodell:
Gemeinsam verwaltete Dienste spiegeln zunehmende Käuferreife widerVollständig Verwaltete FinOps-Services hielten im Jahr 2026 einen Anteil von 59,24 % an der Marktgröße für Managed FinOps Services. Dieses Modell eignet sich für Unternehmen, denen die interne Kapazität fehlt, um kontinuierliche Cloud-Kostenoperationen durchzuführen. Anbieter können Datenerfassung, Normalisierung, Anomaliereaktionen, Optimierungs-Workflows und Führungsberichte innerhalb eines definierten Serviceumfangs verwalten. Es ist verbreitet bei mittelständischen Technologieunternehmen und Großunternehmen, die kein internes FinOps-Kompetenzzentrum eingerichtet oder die Verantwortlichkeit auf Finanz-, Technik- und Beschaffungsbereiche verteilt haben. Das Modell gibt Käufern auch Zugang zu Spezialkenntnissen durch eine vorhersehbare wiederkehrende Gebühr.
Gemeinsam Verwaltete FinOps-Services wird bis 2032 voraussichtlich mit einer CAGR von 19,36 % wachsen. Bei dieser Vereinbarung übernehmen Anbieter typischerweise häufige Optimierungsaktivitäten, während Kundenteams die Entscheidungshoheit über Architekturprioritäten und die Einbindung von Geschäftsbereichen behalten. Diese Aufteilung kann das interne Eigentum wahren und gleichzeitig Ausführungsengpässe beheben. Die FinOps Foundation berichtete, dass 60 % der Praktiken mit zentralisierter Befähigung und eingebetteten Team-Champions arbeiten, während 21 % Hub-and-Spoke-Strukturen verwenden. Diese organisatorischen Arrangements können einen gemeinsam verwalteten Ansatz unterstützen, da sie eine Koordination zwischen einer zentralen Funktion und verteilten Teams erfordern. Der Managed FinOps Services Markt kann davon profitieren, wenn mehr Käufer von vollständiger Auslagerung zu gemeinsamer operativer Verantwortung übergehen.
Nach Unternehmensgröße:
Paketangebote erweitern die KMU-BeteiligungGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 70,24 %. Diese Unternehmen verfügen häufig über Multi-Cloud-Umgebungen, mehrere Stakeholder und ein größeres Volumen an Optimierungs- und Governance-Entscheidungen, die über technische, finanzielle und kommerzielle Teams hinweg koordiniert werden müssen. Ihre Programme können Commitment-Management, Chargeback, KI-Kostenkontrollen und Berichte für die Unternehmensführung kombinieren. Große Verträge können auch umfangreichere Implementierungs- und Change-Management-Anforderungen abdecken. Die Größe dieser Umgebungen macht externe Expertise nützlich, selbst wenn interne FinOps-Teams bereits etabliert sind.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 21,39 % wachsen. Paketierte Serviceangebote können das Mindestengagement für Unternehmen senken, die eine formale Kosten-Governance benötigen, aber kein großes internes Team rechtfertigen können. SaaS-native KMU, fintech-Scale-ups und Unternehmen im Bereich digitale Gesundheit können ein Cloud-Ausgabenniveau erreichen, bei dem eine kontinuierliche Überwachung finanziell rentabel wird. Anbieter können diese Gruppe durch standardisierte Berichte, automatisierte Anomalieerkennung und Commitment-Management-Module bedienen. Kleinere KI-native Unternehmen müssen auch GPU- und Token-Ausgaben überwachen, bevor die Nutzung schwer zuzuordnen wird. Dies gibt dem Managed FinOps Services Markt einen Weg, Kunden mit geringeren absoluten Ausgaben, aber wachsender operativer Komplexität zu bedienen.

Nach Endnutzerbranche:
Gesundheitswesen fügt compliance-getriebene Nachfrage hinzuInformationstechnologie und Telekommunikation hielten im Jahr 2026 einen Marktanteil von 28,62 % am Markt für verwaltete FinOps-Dienste. Technologieunternehmen, SaaS-Anbieter und Plattformunternehmen verfügen typischerweise über Cloud-native Betriebsabläufe und hohe Infrastrukturausgaben im Verhältnis zu ihrer Geschäftstätigkeit. Sie nutzen FinOps-Dienste, um die Bruttomargen-Disziplin zu verbessern, wenn die Anwendungsnutzung steigt und die Kostenverantwortung auf Produkt- und Engineering-Leiter verteilt werden muss. Unit Economics ist besonders relevant, da es Cloud-Kosten mit einem Kunden, einem Produkt, einer Transaktion oder einer Service-Stufe verknüpfen kann. Komplexe containerisierte und Multi-Cloud-Architekturen erhöhen zudem den Bedarf an zuverlässiger Allokation und Optimierung.
Das Gesundheitswesen und die Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 21,48 % wachsen. Die Cloud-Migration für klinische und analytische Workloads erhöht den Bedarf an Kostenzuordnungsmethoden, die mit Compliance-Anforderungen vereinbar sind. Ein regionaler Krankenversicherer mit einem jährlichen Azure-Budget von 31 Millionen USD erzielte durch ein mehrjähriges verwaltetes Programm kumulative Cloud-Einsparungen von mehr als 10 Millionen USD, wie C4 Technical Services berichtet.[4] Banking, Finanzdienstleistungen und Versicherungen benötigen ebenfalls detaillierte Multi-Account-Chargebacks, da die Cloud-Migration voranschreitet. Einzelhandel und E-Commerce nutzen verwaltete Dienste für die saisonale Nachfrageplanung und das Tracking von Unit Economics. Industrielle Fertigung, Regierung und öffentliche Verwaltung bleiben kleinere Segmente, aber ihre digitalen Programme erhöhen den Bedarf an verantwortungsvollem Cloud-Einsatz.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 39,27 % am Managed FinOps Services Markt. Die Region weist eine hohe Konzentration von Cloud-nativen Unternehmen und großen Organisationen mit ausgereiften Multi-Cloud-Umgebungen auf, die neben dem Reporting häufig Commitment-Management, KI-Kosten-Governance und Stückkostenfähigkeiten erfordern. Die FinOps Foundation berichtete, dass 78 % der FinOps-Praktiken im Jahr 2026 an die CTO- oder CIO-Organisation berichten, was die strategische Rolle von Ausgabenentscheidungen stärken kann.[5] Diese Berichtsstruktur kann verwaltete Dienste auch zu einem Teil der Technologieplanung machen, anstatt sie auf eine begrenzte Finanzaktivität zu beschränken. Kanada treibt die Nachfrage in Finanzdienstleistungen und Energie voran, während Mexiko sich noch in einer früheren Adoptionsphase befindet und auf Fertigung und Einzelhandel konzentriert ist.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 21,43 % wachsen und damit der am schnellsten wachsende regionale Teil des Managed FinOps Services Marktes sein. China, Indien, Japan, Singapur und Australien bauen Enterprise-Cloud-Kapazitäten aus, während Indiens prüfungsbereite Cloud-Kostenverfolgung für Banken die Nachfrage nach strukturierten Governance- und Allokationsprozessen unterstützt. Japan bietet eine hochwertige Chance, da große Cloud- und KI-Infrastrukturinvestitionen die Workload-Dichte und den wiederkehrenden Optimierungsbedarf erhöhen. Alphaus' Octo wurde im Februar 2025 zur ersten FinOps-zertifizierten Plattform in Japan und Südostasien. Australien und Singapur fungieren auch als Zentren für frühe KI-FinOps- und SaaS-Governance-Programme.
Europa ist ein stabiler, compliance-geführter Teil des Managed FinOps Services Marktes, mit einer Nachfrage, die sich auf das Vereinigte Königreich, Deutschland und Frankreich konzentriert, wo Banken, Versicherungen und Fertigungsunternehmen Multi-Cloud-Normalisierungs- und Chargeback-Fähigkeiten nutzen. Deutschlands Industriebasis erhöht die Nachfrage nach Hybrid-Cloud-Kostenkontrollen, die Produktionssysteme einschließen. Südamerika, angeführt von Brasilien und Argentinien, bleibt eine aufstrebende Region, in der vollständig verwaltete Dienste für Käufer mit geringerer FinOps-Reife geeignet sein können. Der Nahe Osten wird durch digitale Transformationsprogramme in den Vereinigten Arabischen Emiraten und Saudi-Arabien unterstützt, während Afrika sich noch in einem frühen Stadium befindet, mit einer Adoption, die sich auf Finanzdienstleistungen und Telekommunikation in Südafrika und Nigeria konzentriert.
Wettbewerbslandschaft
Marktkonzentration
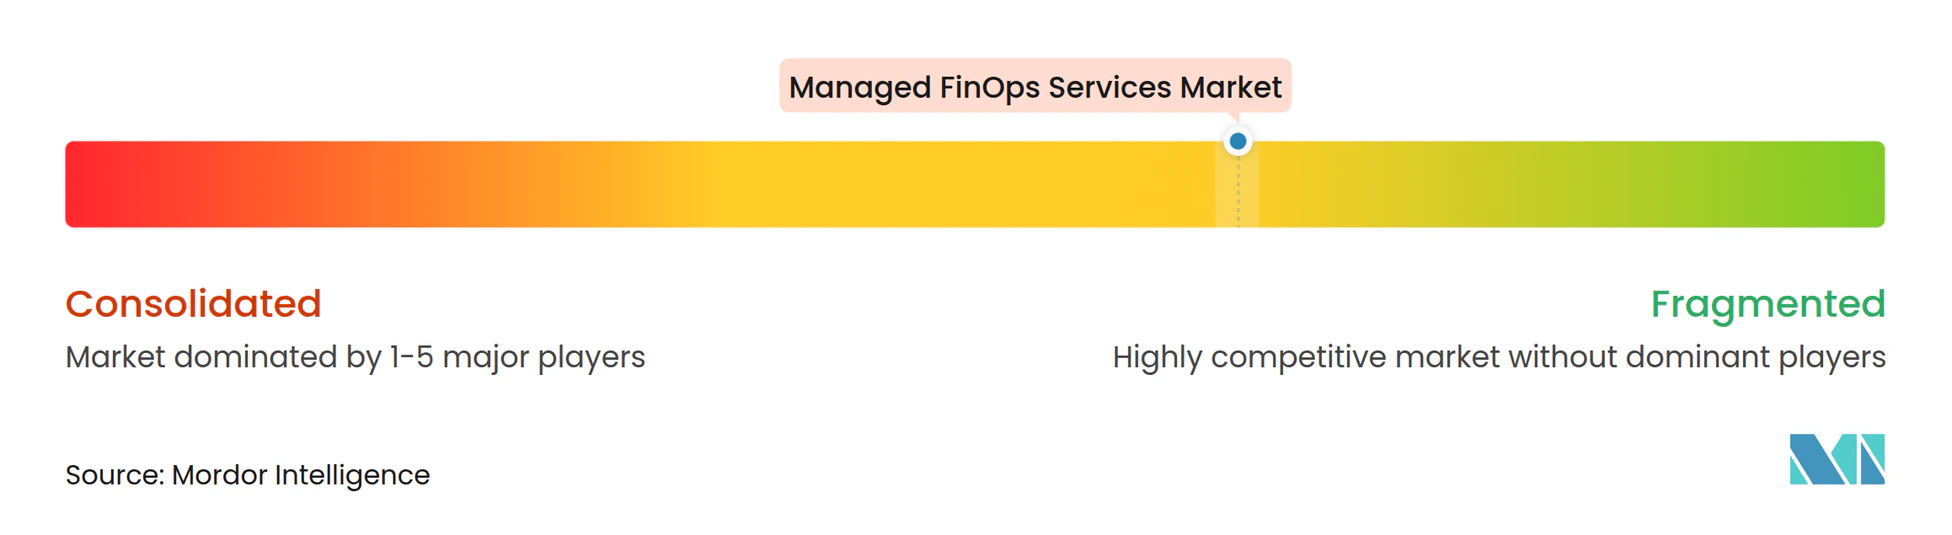
Der Markt für verwaltete FinOps-Dienste umfasst reine Spezialisten, große Beratungsunternehmen und plattformgestützte Dienstleister. DoiT International, CloudZero, ProsperOps, CAST AI Group, nOps, Finout, Kion und Ternary konkurrieren durch Automatisierungs-, Kostenzuordnungs- und Optimierungsfähigkeiten. Accenture, Deloitte und Tata Consultancy Services bündeln verwaltete FinOps-Dienste mit umfassenderen Cloud-Transformationsarbeiten. SoftwareOne, CloudBolt Software, Sedai, CoreStack, Virtasant Corporation und CloudKeeper nehmen angrenzende Dienst- und Plattformpositionen ein. Strategic Blue und Duckbill konzentrieren sich auf Commitment- und Tarifoptimierung, wo das kommerzielle Management ein spezialisierter Dienstleistungsbereich bleibt.
Anbieter setzen KI-Automatisierung ein, um verwaltete Betriebsabläufe zu skalieren, ohne auf einen proportionalen Personalaufbau angewiesen zu sein. DoiT übernahm SELECT im Januar 2026, um Snowflake-Kostenoptimierungsfähigkeiten für mehr als 250 Unternehmenskunden hinzuzufügen. Zudem übernahm DoiT CloudWize im Oktober 2025 und kombinierte damit Cloud-Finanzmanagement mit Sicherheitslage- und Compliance-Fähigkeiten. Kion veröffentlichte FinOps+ Version 3.15 mit seinem Lux-KI-Agenten im Februar 2026, wodurch Nutzer Budgets verwalten, Ausgaben analysieren und Governance-Maßnahmen über natürlichsprachliche Eingaben durchführen können.
CloudZero startete im Mai 2026 eine finanzielle Steuerungsebene für KI-Ausgaben mit Kostenzuordnung über Modelle, Teams und Projekte hinweg. ProsperOps stellte im Juni 2026 die einheitliche autonome Tarif- und Workload-Optimierung allgemein zur Verfügung und führte ProsperOps+ als ergebnisbasiertes Preisbündelpaket ein. Diese Maßnahmen zeigen, dass KI-Kostensteuerung, Datenplattformoptimierung und leistungsgebundene kommerzielle Modelle wichtige Differenzierungsbereiche sind. Das FOCUS Certified Conformant-Programm der FinOps Foundation kann auch Anbieter bei Gesprächen mit Käufern unterstützen, die Nachweise über die Qualität von Abrechnungsdaten benötigen. Grundlegendes Reporting ist stärker dem Wettbewerb durch native Tools ausgesetzt, sodass der Markt für verwaltete FinOps-Dienste Anbieter begünstigt, die messbaren operationalen Mehrwert über den gesamten Cloud-Kostenlebenszyklus hinweg nachweisen.
Managed FinOps Services Branchenführer
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Kyndryl Holdings, Inc.
-
HCL Technologies Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete FinOps-Dienste Unternehmen in diesem Bericht
- Accenture plc
- CAST AI Group Inc.
- CloudBolt Software, Inc.
- CloudKeeper
- CloudZero, Inc.
- CoreStack, Inc.
- Deloitte Touche Tohmatsu Limited
- DoiT International
- Finout Ltd.
- HCL Tech
- Kyndryl Holdings, Inc.
- IBM Corporation
- ProsperOps, Inc.
- Sedai, Inc.
- SoftwareOne AG
- Strategic Blue Limited
- Tata Consultancy Services Limited
- Ternary, Inc.
- The Duckbill Group (now Duckbill)
- Virtasant Corporation
Neueste Industrielle Entwicklungen in Markt für verwaltete FinOps-Dienste
- Oktober 2026: Harness startete KI-Budgets innerhalb seines Cost Management Agent, der Echtzeit-Ausgabenlimits und -überwachung für KI-Inferenz- und Modell-API-Dienste ermöglicht. Die Funktion adressiert direkt die Lücke zwischen KI-Experimenten und budgetbeschränkten Produktionsbereitstellungen, wo das Risiko von Mehrausgaben am höchsten ist.
- September 2026: CloudZero startete KI-Signale, die KI-Ausgaben nach Modell, Team und Geschäftsergebnis zuordnen und Finanzverantwortliche warnen, wenn KI-Investitionen von messbaren Renditen abweichen – als Reaktion auf eine eigene Umfrage, die ergab, dass 78 % der Finanzverantwortlichen KI-Ausgaben nicht mit Geschäftsergebnissen verknüpfen können.
- Juni 2026: ProsperOps machte die einheitliche autonome Raten- und Workload-Optimierung auf der FinOps X 2026 allgemein verfügbar und koordinierte Raten- und Workload-Scheduling als ein einziges automatisiertes System. ProsperOps+ wurde gleichzeitig als ergebnisbasiertes Preisbündel eingeführt, eine kommerzielle Verschiebung hin zu leistungsabhängigen verwalteten Gebührenstrukturen.
- Juni 2026: Der FinOps Foundation Lenkungsausschuss ratifizierte FOCUS 1.4 und fügte 2 neue Datensätze, BillingPeriod und InvoiceDetail, 47 neue Spalten, 6 neue Attribute und 17 Glossareinträge hinzu. Die Version ermöglicht direkte Rechnungsabstimmung und anbieterübergreifendes Commitment-Eligibility-Tracking und erweitert den Nutzen der Spezifikation für die Normalisierung verwalteter Dienste.
Globaler Managed FinOps Services Markt – Berichtsumfang
Der Managed FinOps Services Markt umfasst Drittanbieter-Managed-Services, die die kontinuierliche Überwachung, Governance, Optimierung und das Finanzmanagement von Unternehmens-Cloud-Ausgaben über öffentliche, private, hybride und Multi-Cloud-Umgebungen hinweg unterstützen. Der Markt umfasst Managed FinOps-Reife und kontinuierliche Verbesserung; Managed Kostentransparenz und -allokation; Managed Workload-Optimierung und Rightsizing; Managed Commitment- und Ratenoptimierung; Managed Governance, Budgetierung und Prognose; Managed Stückkosten und Geschäftswert; sowie Managed KI- und Datenplattform-Kostenoperationen. Diese Dienste umfassen Cloud-Ausgabenüberwachung, Kostenzuordnung und Chargeback, Workload-Rightsizing, Optimierung der Ressourcennutzung, Management von reservierten Kapazitäten und Sparplänen, Cloud-Budgetierung und -Prognose, finanzielle Verantwortlichkeit, Stückkostenanalyse, KI-Infrastrukturkostenoptimierung und kontinuierliche FinOps-Governance. Der Marktumsatz umfasst wiederkehrende Managed-Service-Gebühren, abonnementbasierte Gebühren für verwaltete Operationen, leistungsbasierte Optimierungsgebühren und direkt damit verbundene operative Supportgebühren, während eigenständige FinOps-Software-Abonnements, Cloud-Infrastrukturverbrauchsgebühren, nicht gebündelte Beratungs- und Consulting-Engagements sowie einmalige Implementierungsleistungen, die nicht mit laufenden verwalteten Operationen verbunden sind, ausgeschlossen sind.
Der Managed FinOps Services Marktbericht ist segmentiert nach Servicetyp (Managed FinOps-Reife und kontinuierliche Verbesserung, Managed Kostentransparenz und -allokation, Managed Workload-Optimierung und Rightsizing, Managed Commitment- und Ratenoptimierung, Managed Governance, Budgetierung und Prognose, Managed Stückkosten und Geschäftswert sowie Managed KI- und Datenplattform-Kostenoperationen), Bereitstellungsmodell (Vollständig Verwaltete FinOps-Services und Gemeinsam Verwaltete FinOps-Services), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Endnutzerbranche (Informationstechnologie und Telekommunikation; Bankwesen, Finanzdienstleistungen und Versicherungen; Einzelhandel und E-Commerce; Gesundheitswesen und Biowissenschaften; Industrielle Fertigung; Regierung und öffentliche Verwaltung; sowie andere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika), mit Abdeckung auf Länderebene für die wichtigsten Märkte in jeder Region. Marktgrößen und Prognosen werden in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| Managed FinOps-Reife und kontinuierliche Verbesserung |
| Managed Kostentransparenz und -allokation |
| Managed Workload-Optimierung und Rightsizing |
| Managed Commitment- und Ratenoptimierung |
| Managed Governance, Budgetierung und Prognose |
| Managed Stückkosten und Geschäftswert |
| Managed KI- und Datenplattform-Kostenoperationen |
| Vollständig Verwaltete FinOps-Services |
| Gemeinsam Verwaltete FinOps-Services |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Informationstechnologie und Telekommunikation |
| Bankwesen, Finanzdienstleistungen und Versicherungen |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Biowissenschaften |
| Industrielle Fertigung |
| Regierung und öffentliche Verwaltung |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Singapur | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed FinOps-Reife und kontinuierliche Verbesserung | |
| Managed Kostentransparenz und -allokation | ||
| Managed Workload-Optimierung und Rightsizing | ||
| Managed Commitment- und Ratenoptimierung | ||
| Managed Governance, Budgetierung und Prognose | ||
| Managed Stückkosten und Geschäftswert | ||
| Managed KI- und Datenplattform-Kostenoperationen | ||
| Nach Bereitstellungsmodell | Vollständig Verwaltete FinOps-Services | |
| Gemeinsam Verwaltete FinOps-Services | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| Bankwesen, Finanzdienstleistungen und Versicherungen | ||
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Biowissenschaften | ||
| Industrielle Fertigung | ||
| Regierung und öffentliche Verwaltung | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Singapur | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed FinOps Services Markt?
Der Managed FinOps Services Markt wird im Jahr 2026 auf 1,14 Milliarden USD geschätzt und wird voraussichtlich bis 2032 2,88 Milliarden USD erreichen, bei einer CAGR von 17,21 % von 2027 bis 2032.
Welcher Servicetyp führt bei Managed FinOps Services?
Managed Kostentransparenz und -allokation führt mit 24,81 % des Umsatzes im Jahr 2026. Managed KI- und Datenplattform-Kostenoperationen wird voraussichtlich die schnellste Expansion mit einer CAGR von 27,14 % bis 2032 verzeichnen.
Warum nutzen Unternehmen Managed FinOps Services?
Unternehmen nutzen diese Dienste, um Multi-Cloud-Abrechnung, Allokation, Kostenanomalien, Commitments, KI-Ausgaben und Datenplattform-Nutzung zu verwalten, wenn internen Teams die kontinuierliche operative Kapazität fehlt.
Welches Bereitstellungsmodell wird am häufigsten genutzt?
Vollständig Verwaltete FinOps-Services führt mit 59,24 % des Umsatzes im Jahr 2026. Gemeinsam Verwaltete FinOps-Services wird voraussichtlich mit einer CAGR von 19,36 % wachsen, da Käufer mehr interne Entscheidungshoheit behalten.
Welche Region hat die höchste Nachfrage nach Managed FinOps?
Nordamerika führt mit 39,27 % des Umsatzes im Jahr 2026, unterstützt durch Cloud-native Unternehmen und komplexe Multi-Cloud-Betriebsabläufe. Der asiatisch-pazifische Raum wird voraussichtlich am schnellsten mit einer CAGR von 21,43 % bis 2032 wachsen.
Welcher Endnutzersektor wächst am schnellsten?
Gesundheitswesen und Biowissenschaften wird bis 2032 voraussichtlich mit einer CAGR von 21,48 % wachsen, da klinische und analytische Workloads unter strengen Kostenzuordnungs- und Compliance-Anforderungen in die Cloud verlagert werden.