
Tamanho e Participação do Mercado de Serviços de Suporte de Campo Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 15.87 Bilhões de dólares |
| Tamanho do Mercado (2032) | 24.37 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.96 % |
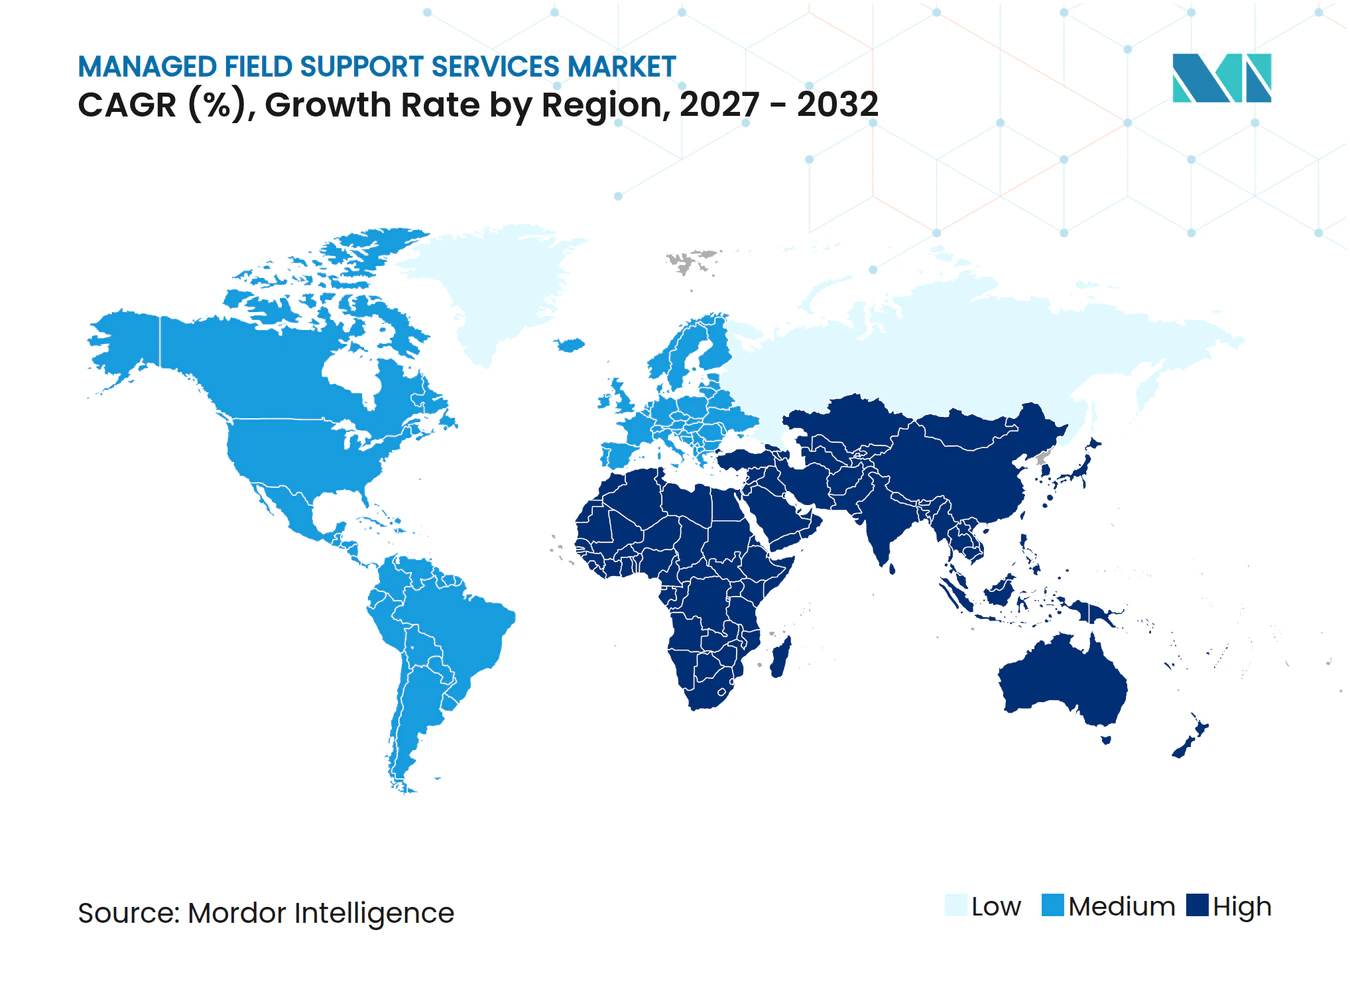
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Suporte de Campo Gerenciados pela Mordor Intelligence
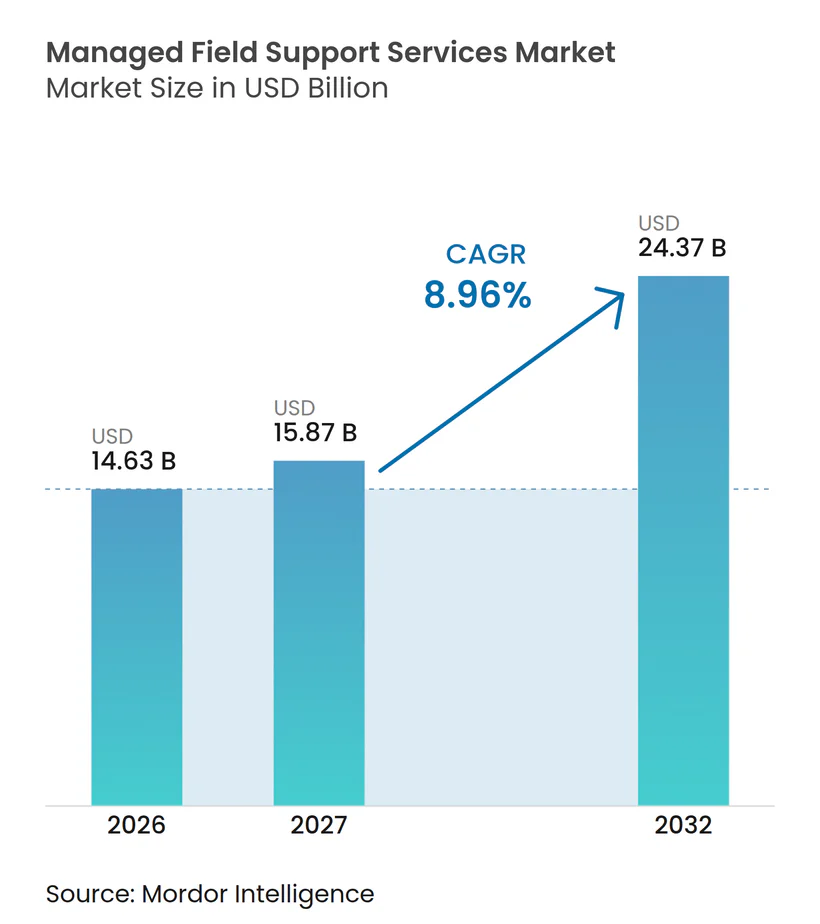
O tamanho do mercado de serviços de suporte de campo gerenciados está projetado para se expandir de 14,63 bilhões de USD em 2026 e 15,87 bilhões de USD em 2027 para 24,37 bilhões de USD até 2032, registrando um CAGR de 8,96% entre 2027 e 2032. O mercado de serviços de suporte de campo gerenciados é sustentado pela implantação de infraestrutura de IA, parques tecnológicos multifornecedor de maior porte e disponibilidade limitada de técnicos de campo certificados. Essas condições estão transferindo trabalhos que as empresas antes realizavam internamente para contratos de serviços terceirizados de longo prazo. Os provedores estão respondendo com diagnósticos remotos, manutenção preditiva e modelos de serviço que vinculam o pagamento à disponibilidade de ativos ou aos resultados do serviço. A soberania de dados, os controles de acesso de terceiros e as ligações difíceis entre tecnologia operacional e tecnologia da informação podem desacelerar a adoção. As oportunidades mais fortes favorecem provedores capazes de oferecer cobertura local, habilidades técnicas especializadas e suporte consistente em ambientes mistos de hardware e software.
Principais Conclusões do Relatório
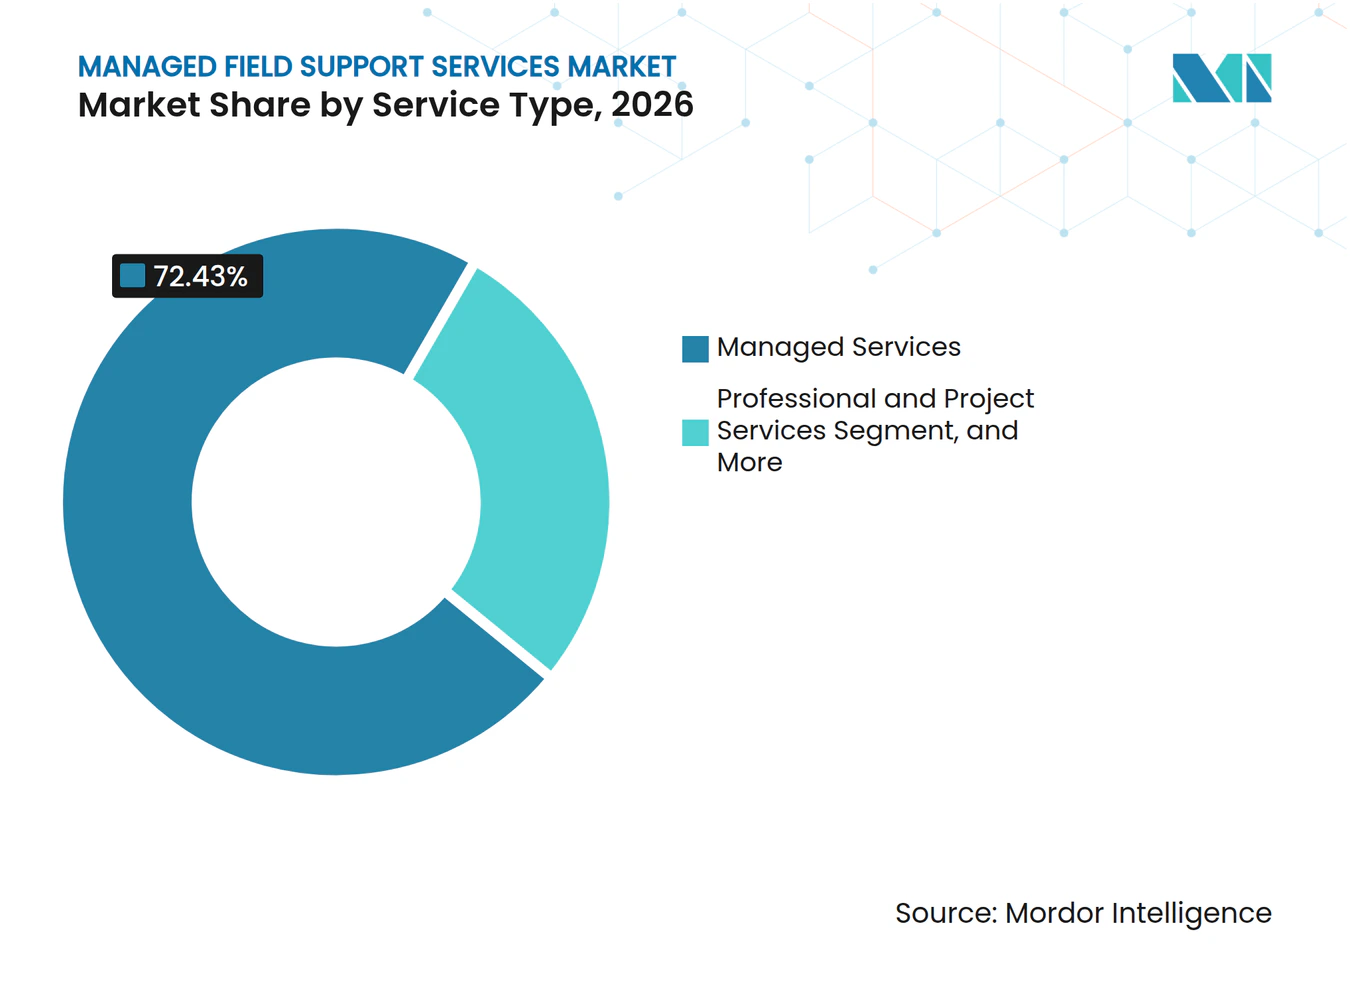
- Por tipo de serviço, os serviços gerenciados detinham 72,43% da participação do mercado de serviços de suporte de campo gerenciados em 2026, enquanto os serviços profissionais e de projetos têm projeção de expansão a um CAGR de 9,27% até 2032.
- Por modelo de implantação, as configurações híbridas detinham 46,37% de participação em 2026, enquanto a entrega baseada em nuvem tem projeção de expansão a um CAGR de 9,63% até 2032.
- Por modelo de tecnologia, o suporte autorizado pelo fabricante original do equipamento detinha 33,27% de participação em 2026, enquanto o suporte habilitado por IA e preditivo tem projeção de expansão a um CAGR de 9,43% até 2032.
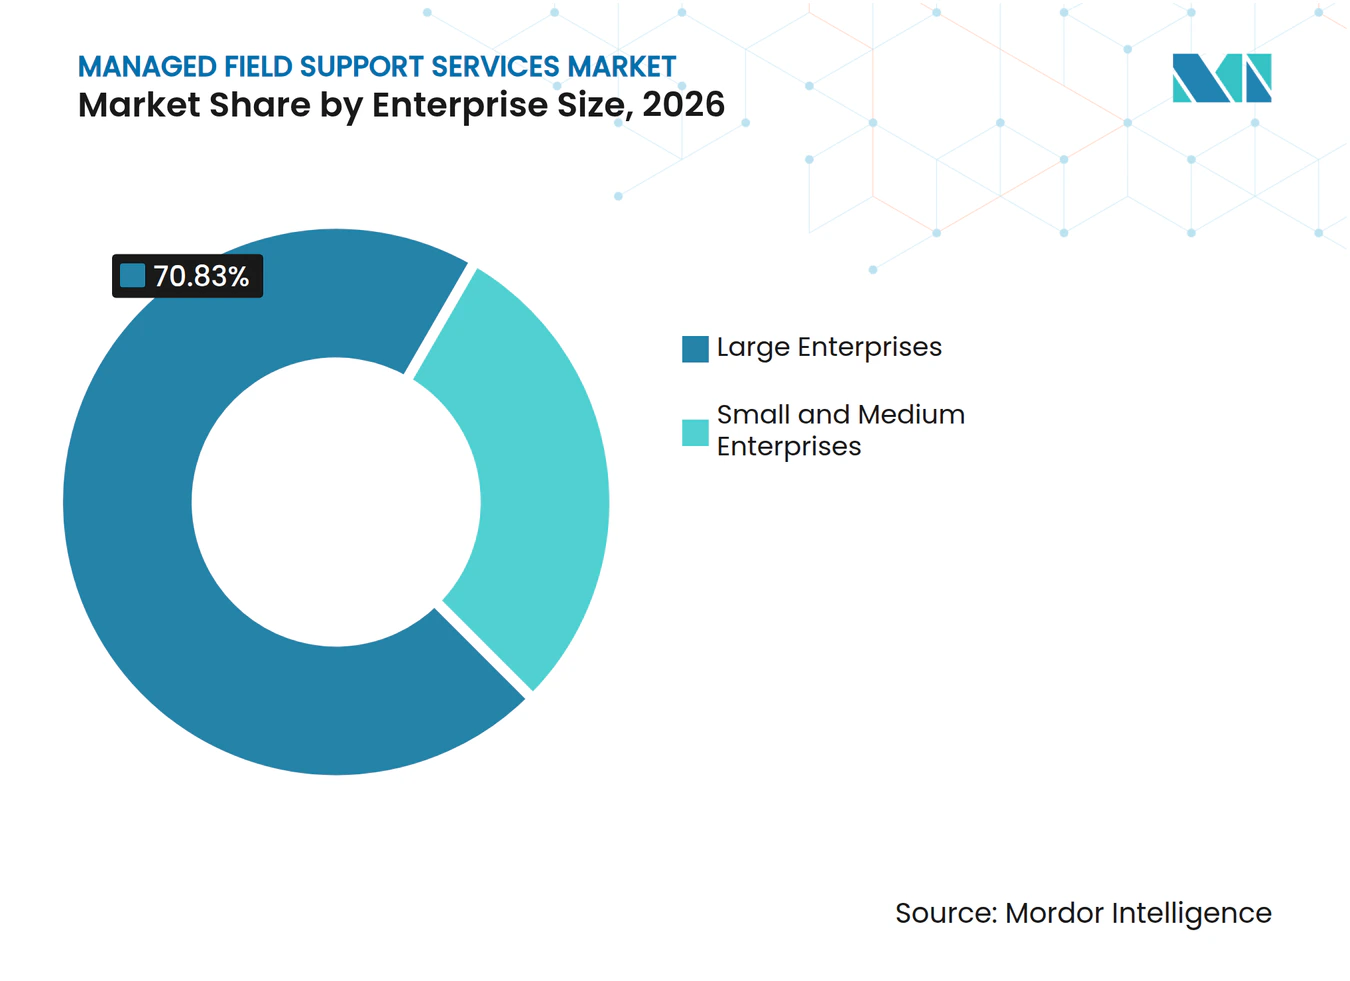
- Por porte da empresa, as grandes empresas detinham 70,83% de participação em 2026, enquanto as PMEs têm projeção de expansão a um CAGR de 9,17% até 2032.
- Por vertical do setor, tecnologia da informação e telecomunicações detinham 26,43% de participação em 2026, enquanto data centers e infraestrutura em nuvem têm projeção de expansão a um CAGR de 9,87% até 2032.
- Por geografia, a América do Norte detinha 36,17% de participação em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 9,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de IA e de Ativos Conectados | +2.2% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Migração Empresarial para Contratos de Suporte Baseados em Resultados | +1.8% | América do Norte e Europa, adoção inicial na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Complexidade do Parque Tecnológico Multifornecedor | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Expansão da Pegada de Data Centers e Redes | +1.3% | América do Norte, núcleo da Ásia-Pacífico, transbordamento para o Oriente Médio | Curto prazo (≤ 2 anos) |
| Adoção de Diagnósticos Remotos e Manutenção Preditiva | +0.9% | Global | Médio prazo (2 a 4 anos) |
| Lacunas de Cobertura em Locais Remotos Impulsionando o Atendimento Especializado | +0.7% | África, América do Sul, Restante da Ásia-Pacífico, América do Norte rural | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de IA e de Ativos Conectados
A infraestrutura de IA está aumentando a necessidade de suporte especializado no local no mercado de serviços de suporte de campo gerenciados. Clusters de GPU, equipamentos de resfriamento líquido e racks de alta densidade exigem técnicos com habilidades que as equipes de suporte de hardware de rotina podem não possuir. A Field Nation relatou que Amazon, Alphabet, Microsoft e Meta comprometeram 650 bilhões de USD em infraestrutura de IA em 2026, 67% a mais do que seus gastos de 2025.[1] Esse gasto sustenta ambientes mais complexos nos quais os provedores precisam manter equipamentos especializados e responder rapidamente a falhas. Provedores que treinam técnicos em manutenção de GPU e protocolos de resfriamento líquido podem competir por atribuições de maior valor. Provedores que não atualizam suas capacidades técnicas podem perder acesso a novos contratos de infraestrutura.
Migração Empresarial para Contratos de Suporte Baseados em Resultados
O mercado de serviços de suporte de campo gerenciados está migrando para contratos que medem o desempenho por meio de tempo de atividade, taxas de resolução na primeira visita e continuidade do serviço. Essa abordagem coloca maior ênfase em dados confiáveis, linhas de base claras e governança de serviço acordada. ServiceNow e Accenture introduziram serviços gerenciados de segurança habilitados por IA em junho de 2026, combinando gerenciamento de risco de TI e OT na Plataforma de IA da ServiceNow. O lançamento demonstra como os provedores estão combinando plataformas e serviços para apoiar resultados operacionais mensuráveis. Contratos baseados em resultados podem melhorar o alinhamento entre compradores e provedores quando ambas as partes utilizam as mesmas definições de desempenho. Eles também podem gerar disputas quando os dados de serviço, os limites de responsabilidade ou as regras de reporte não estão claros.
Complexidade do Parque Tecnológico Multifornecedor
Parques tecnológicos mistos tornam um único ponto de responsabilidade mais valioso para os compradores empresariais. Cada fornecedor pode introduzir ferramentas de monitoramento separadas, processos de escalonamento, termos de serviço e requisitos de diagnóstico. A HPE reorientou seu Serviço Complete Care em março de 2026 em torno de uma experiência de suporte unificada habilitada por IA, com Gerentes de Experiência de Serviço e Consultores Técnicos dedicados. O serviço foi projetado para coordenar o suporte em ambientes híbridos e multifornecedor. Provedores que conectam registros de configuração, processos de despacho e histórico de serviços podem reduzir a carga administrativa para os clientes. Essa capacidade pode sustentar uma precificação mais robusta quando o cliente opera um parque tecnológico amplo e variado.
Expansão da Pegada de Data Centers e Redes
A construção de data centers está ampliando os requisitos de cobertura física do mercado de serviços de suporte de campo gerenciados. A Field Nation relatou que a construção de data centers cresceu 35% em 2025, o trabalho de campo em data centers em plataformas de serviços gerenciados cresceu 18,3% em relação ao ano anterior e o volume de ordens de serviço aumentou 216% em 5 anos. A nova capacidade está se expandindo para locais onde as redes de técnicos e os estoques de peças de reposição são menos maduros. Essa expansão aumenta o valor dos provedores capazes de posicionar engenheiros qualificados e componentes próximos aos novos centros de demanda. A infraestrutura de rede prxima aos data centers também necessita de suporte no local que o monitoramento remoto não pode substituir completamente. Provedores com cobertura local podem, portanto, estar em melhor posição para conquistar contratos que exigem tempos de resposta curtos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Acesso Privilegiado de Terceiros e Soberania de Dados | -1.4% | Global, elevado na Europa e nos setores governamentais | Curto prazo (≤ 2 anos) |
| Complexidade de Integração de OT Legado e Interfaces Proprietárias | -1.1% | Global, concentrado em manufatura, serviços públicos e governo | Médio prazo (2 a 4 anos) |
| Restrições de Garantia do Fabricante Original do Equipamento e Acesso a Peças | -0.7% | Global | Médio prazo (2 a 4 anos) |
| Escassez de Técnicos Certificados em Hardware Legado e Borda | -0.6% | Mercados remotos e de fronteira globalmente, corredor rural da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Acesso Privilegiado de Terceiros e Soberania de Dados
Técnicos terceirizados frequentemente precisam de acesso elevado a sistemas de produção, criando uma preocupação material para os compradores no mercado de serviços de suporte de campo gerenciados. A localização dos dados, as gravações de sessão, os registros de diagnóstico e o acesso de subcontratados podem, cada um, afetar a seleção de fornecedores. Essas questões são especialmente importantes na Europa e em ambientes do setor público, onde os requisitos de residência de dados e segurança são rigorosos. Os compradores exigem cada vez mais acesso com prazo limitado, locais de armazenamento aprovados, registros de sessão e visibilidade clara sobre os subcontratados. Os provedores de serviços devem demonstrar que seu modelo operacional pode proteger os sistemas enquanto permite diagnósticos e reparos oportunos. Controles de acesso robustos podem, portanto, tornar-se um requisito competitivo e não apenas uma medida de conformidade.
Complexidade de Integração de OT Legado e Interfaces Proprietárias
Fabricantes, concessionárias de serviços públicos e organizações governamentais podem operar equipamentos que não funcionam com ferramentas de suporte remoto padrão. Ambientes de CLP e SCADA podem exigir conhecimento especializado, acesso controlado e uma visita ao local quando a resolução remota não é possível. O despacho resultante pode elevar os custos de entrega e dificultar o cumprimento dos compromissos de nível de serviço. O mercado de serviços de suporte de campo gerenciados necessita de engenheiros que compreendam tanto a tecnologia operacional quanto a tecnologia da informação nesses contextos. A colaboração entre ServiceNow e Accenture em junho de 2026 abordou essa convergência por meio de serviços combinados de gerenciamento de risco de TI e OT. Provedores menores podem ter dificuldade em financiar o treinamento, os controles de processo e a equipe especializada necessários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Contratos Gerenciados Sustentam Receita RecorrenteOs serviços gerenciados detinham 72,43% da participação do mercado de serviços de suporte de campo gerenciados em 2026. O segmento se beneficia de acordos recorrentes que transferem o risco operacional e as pressões de pessoal para provedores especializados. Esses contratos geralmente cobrem trabalhos de correção de falhas, monitoramento e gerenciamento do ciclo de vida. Seu escopo também pode incluir avaliações de prontidão para IA, coordenação de fornecedores e consultoria sobre ciclo de vida. Os clientes os utilizam para criar orçamentos de suporte mais previsíveis e para reduzir a carga sobre as equipes internas de tecnologia da informação. Os provedores se beneficiam da visibilidade de receita plurianual e de relacionamentos mais próximos com os clientes. O tamanho do mercado de serviços de suporte de campo gerenciados vinculado a contratos gerenciados reflete a importância do suporte confiável e contínuo em parques multissite.
Os serviços profissionais e de projetos têm projeção de expansão a um CAGR de 9,27% até 2032. Esse segmento atende trabalhos que necessitam de execução liderada por especialistas fora do escopo normal dos acordos de suporte recorrente. Implantações de infraestrutura de IA, migrações para nuvem, atualizações tecnológicas, aumento de equipe e suporte ao comissionamento de equipamentos impulsionam a demanda. Pods de data center com alta densidade de GPU podem exigir habilidades de planejamento e instalação diferentes das necessárias para tarefas de manutenção padrão. Os compradores frequentemente utilizam o mesmo provedor para suporte contínuo e projetos de transformação discretos.


Por Modelo de Implantação:
Operações Híbridas Permanecem a Escolha PráticaAs configurações híbridas detinham 46,37% da participação do mercado de serviços de suporte de campo gerenciados em 2026. Grandes organizações frequentemente não conseguem migrar todas as cargas de trabalho ou processos de serviço para suporte baseado em nuvem simultaneamente. Cargas de trabalho sensíveis, aplicações legadas e obrigações regulatórias podem exigir processamento local ou controle direto no local. A entrega híbrida permite que os compradores combinem gerenciamento remoto com intervenção local onde for necessário. Também oferece aos provedores uma forma de apoiar a modernização gradual em vez de uma única grande transição. O Serviço Complete Care da HPE combina monitoramento de ambiente híbrido com ferramentas de suporte operacional. Esse modelo se adapta a organizações que gerenciam infraestrutura mista em múltiplos sites.
A entrega baseada em nuvem tem projeção de crescimento a um CAGR de 9,63% até 2032. Diagnósticos remotos, precificação por assinatura e acesso mais simples a especialistas sustentam a adoção entre as PMEs. A entrega em nuvem pode reduzir os gastos iniciais enquanto permite que as equipes de suporte monitorem uma base de ativos mais ampla. Também pode oferecer aos provedores processos mais padronizados para despacho, reporte e gerenciamento de serviços. O suporte local ainda tem um papel importante em serviços financeiros, defesa e saúde. Esses setores podem limitar as transferências para a nuvem por razões de segurança, isolamento de rede ou requisitos de residência de dados. O mercado de serviços de suporte de campo gerenciados continuará, portanto, a depender de modelos de entrega flexíveis em vez de uma migração completa para suporte exclusivamente em nuvem.
Por Modelo de Tecnologia:
Suporte Habilitado por IA Ganha TerrenoO suporte autorizado pelo fabricante original do equipamento detinha 33,27% da participação do mercado de serviços de suporte de campo gerenciados em 2026. As obrigações de garantia e o acesso a ferramentas de diagnóstico proprietárias ajudam a sustentar essa posição. Os compradores também podem manter relacionamentos com o fabricante original do equipamento para apoiar o planejamento do ciclo de vida do hardware e as decisões de substituição. A Dell foi reconhecida como Líder na avaliação IDC MarketScape de Serviços de Suporte de Hardware em todo o Mundo, citando observabilidade orientada por IA e monitoramento preditivo em seu portfólio ProSupport. O suporte agnóstico ao fornecedor permanece relevante para organizações com infraestrutura mista de vários fornecedores. A integração de ITSM e CMDB também pode conectar o despacho de serviços aos controles de mudança e aos registros de ativos.
O suporte habilitado por IA e preditivo tem projeção de avanço a um CAGR de 9,43% até 2032. Esses modelos buscam identificar problemas mais cedo e organizar diagnósticos, verificações de peças e agendamentos de técnicos antes que uma falha se torne mais grave. A PTC lançou o ServiceMax AI em setembro de 2025 com execução de ordens de serviço por múltiplos agentes e uma API de Conhecimento que conecta documentos em todos os sistemas empresariais.[2] O lançamento reflete uma mudança em direção à coordenação automatizada do trabalho de campo e das informações de serviço. Modelos preditivos podem reduzir despachos evitáveis quando os dados subjacentes de ativos e serviços são confiáveis. O suporte baseado em resultados e vinculado a SLA pode empacotar essas capacidades em termos comerciais que recompensam um melhor desempenho de serviço.
Por Porte da Empresa:
Grandes Empresas Lideram Enquanto as PMEs Crescem Mais RapidamenteAs grandes empresas detinham 70,83% da participação do mercado de serviços de suporte de campo gerenciados em 2026. Seus parques tecnológicos multissite, níveis de serviço exigentes e capacidade de financiar contratos de longo prazo sustentam essa posição. Organizações globais precisam de práticas consistentes de manutenção e reparo em muitas jurisdições. Elas também precisam de uma visão unificada de ativos, incidentes, fornecedores e desempenho de serviços. A atualização de serviço da HPE em março de 2026 designa consultores e gerentes dedicados para ajudar os clientes a gerenciar ambientes híbridos complexos. Essa abordagem é bem adequada para grandes clientes que desejam um único parceiro responsável em um amplo parque tecnológico.
As PMEs têm projeção de crescimento a um CAGR de 9,17% até 2032. O suporte entregue via nuvem reduz a necessidade de grandes investimentos iniciais em tecnologia e pessoal. Pode oferecer a empresas menores acesso a monitoramento remoto, gerenciamento de chamados e suporte técnico especializado. Pacotes de taxa fixa também podem tornar os custos de suporte mais fáceis de planejar. A Sharp Business Systems Deutschland lançou um programa nacional de serviços gerenciados em março de 2026, oferecendo serviços de nuvem, gerenciamento de endpoints e helpdesk para empresas sem capacidades internas de tecnologia da informação. Essas ofertas podem ajudar as PMEs a adotar modelos de suporte mais formais à medida que suas necessidades tecnológicas aumentam.

Por Vertical do Setor:
TI e Telecomunicações Retêm a Maior ParticipaçãoTecnologia da informação e telecomunicações detinham 26,43% da participação do mercado de serviços de suporte de campo gerenciados em 2026. O vertical depende de disponibilidade contínua em ambientes de rede e hardware distribuídos. As operadoras de telecomunicações precisam de despacho rápido em muitos sites, o que as equipes internas podem achar custoso de escalar. O BFSI é o segundo maior vertical porque os serviços bancários essenciais exigem altos níveis de tempo de atividade. A saúde necessita de suporte para redes de dispositivos médicos conectados. A demanda do varejo e do comércio eletrônico está concentrada em torno dos sistemas de ponto de venda. Os contratos governamentais e de defesa podem ser de longo prazo e podem exigir pessoal com autorizações específicas.
Data centers e infraestrutura em nuvem têm projeção de expansão a um CAGR de 9,87% até 2032. A construção em hiperescala e os maiores parques em nuvem estão aumentando a necessidade de instalação, manutenção, monitoramento e coordenação de peças. A Field Nation relatou que o volume de ordens de serviço em data centers cresceu 216% em 5 anos. Os requisitos de serviço neste vertical são mais especializados devido aos equipamentos de alta densidade e às rigorosas expectativas de tempo de atividade. Os provedores precisam de cobertura credível para locais de data centers, equipe técnica certificada e componentes prontamente disponíveis. O mercado de serviços de suporte de campo gerenciados tem espaço para fornecedores capazes de oferecer suporte ao ciclo de vida tanto para sites de data centers estabelecidos quanto para novos.
Análise Geográfica
A América do Norte detinha 36,17% da participação do mercado de serviços de suporte de campo gerenciados em 2026. A região possui grandes clusters de data centers em hiperescala, extensos parques tecnológicos empresariais e práticas de terceirização consolidadas. A nova capacidade também está se expandindo além dos hubs tradicionais para locais que necessitam de maior cobertura de campo local e disponibilidade de peças de reposição. Essa expansão aumenta a demanda por técnicos em mercados secundários. As empresas dos Estados Unidos também estão adotando modelos de serviço focados em confiabilidade e resultados de reparo, enquanto o Canadá acrescenta considerações de residência de dados e o ecossistema de serviços nearshore do México oferece aos compradores outra opção de entrega.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 9,93% até 2032. China, Índia, Japão e Sudeste Asiático estão modernizando ambientes de tecnologia da informação enquanto adicionam capacidade de data centers. No Japão, os ambientes empresariais combinam cada vez mais equipamentos de múltiplos fornecedores, sustentando assim a cobertura multifornecedor. Em outubro de 2026, a Lotte Innovate assinou um memorando de entendimento com a ITCEN CTS para pessoal especializado e suporte de infraestrutura no Ansan Global Cloud Center sob um contrato de operações terceirizadas de 5 anos. O mercado de serviços de suporte de campo gerenciados na região depende, portanto, tanto da demanda por modernização quanto da capacidade dos provedores de gerenciar os requisitos operacionais locais.
A Europa tem demanda substancial na Alemanha, no Reino Unido e na França. O GDPR e a Diretiva NIS2 da UE tornam a residência de dados e a documentação de resposta a incidentes fatores importantes na seleção de fornecedores. A Alemanha está vendo serviços gerenciados de taxa fixa voltados para PMEs que necessitam de suporte em nuvem, gerenciamento de endpoints e helpdesk. O Oriente Médio está emergindo por meio do programa Visão 2030 da Arábia Saudita e dos investimentos dos Emirados Árabes Unidos em infraestrutura de IA, enquanto a América do Sul tem demanda no Brasil e na Argentina, especialmente nos setores de BFSI e governo, e a África tem oportunidades em desenvolvimento na África do Sul, Egito e Nigéria à medida que os parques tecnológicos se expandem.
Cenário Competitivo
Concentração do Mercado
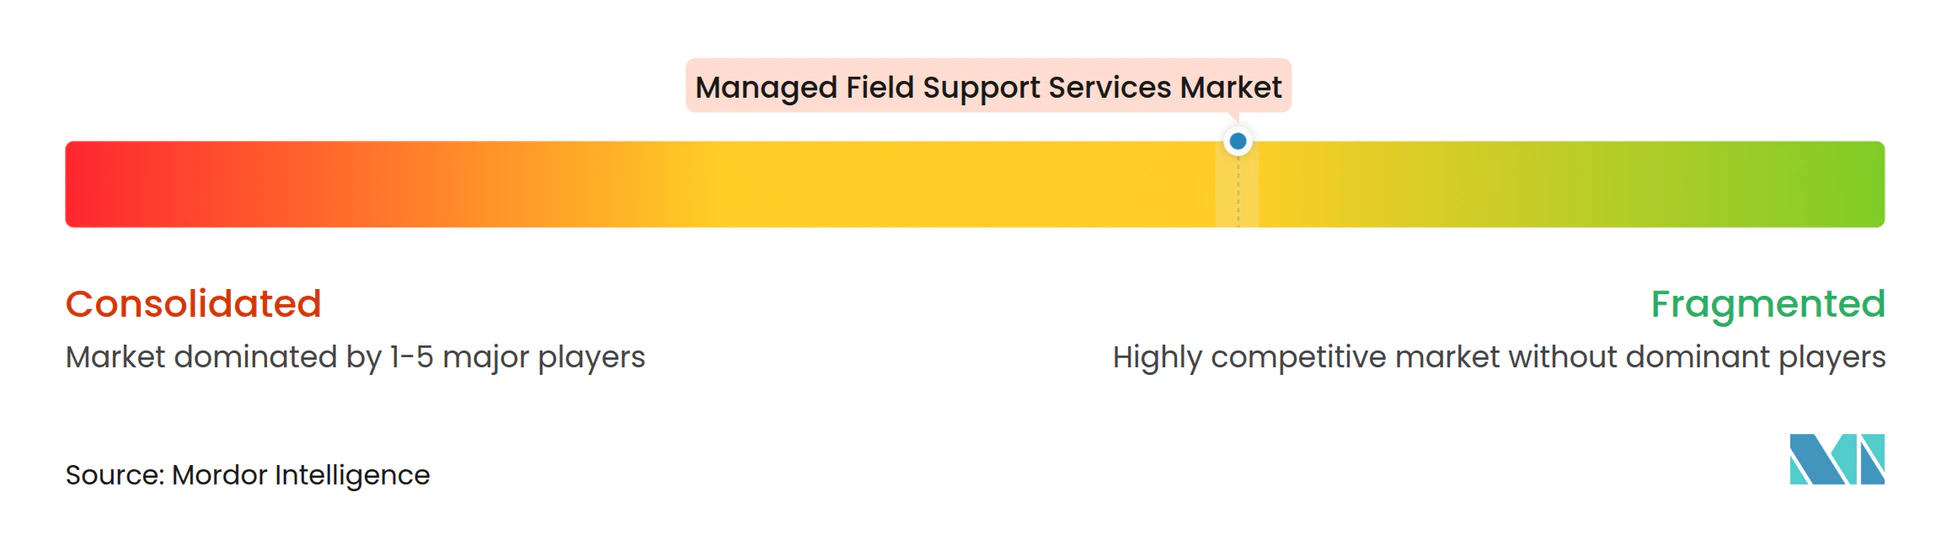
O mercado de serviços de suporte de campo gerenciados é moderadamente fragmentado. Grupos globais de serviços de tecnologia da informação, divisões de serviços de fabricantes originais de equipamentos, especialistas em manutenção terceirizada, fornecedores de plataformas de gerenciamento de serviços de campo e provedores regionais de serviços gerenciados atendem a diferentes necessidades dos clientes. Provedores maiores se beneficiam de amplas redes de técnicos, cobertura geográfica e estoques de peças de reposição. Especialistas em manutenção terceirizada competem por meio de cobertura agnóstica ao fornecedor, níveis de serviço flexíveis e opções de preço. A Park Place Technologies concluiu sua fusão com a Service Express em janeiro de 2026, criando um negócio combinado com mais de 3.000 funcionários, mais de 20.000 clientes em 4 continentes e receita anual declarada de 1,2 bilhões de USD, demonstrando como a escala de cobertura pode influenciar a competitividade nos contratos.
A tecnologia está se tornando uma fonte mais importante de diferenciação no mercado de serviços de suporte de campo gerenciados. Os provedores estão usando automação para melhorar as decisões de despacho, diagnósticos remotos, manuseio de peças e reporte de serviços. A ServiceNow introduziu um Agente de IA para Gerenciamento de Peças em abril de 2026 para reconciliar o uso de peças com as ordens de serviço no encerramento do trabalho, ajudando a reduzir erros de faturamento e vazamento de receita. O lançamento do ServiceMax AI da PTC em setembro de 2025 adicionou execução de ordens de serviço por múltiplos agentes e ferramentas para planejamento de peças de serviço. Fornecedores que conectam essas ferramentas às operações de campo podem melhorar a capacidade de resposta e apoiar contratos orientados a resultados.
As parcerias também estão ajudando os provedores a desenvolver capacidades mais rapidamente do que o desenvolvimento interno isolado permitiria. ServiceNow e Accenture lançaram serviços gerenciados de segurança conjuntos habilitados por IA em junho de 2026, combinando gerenciamento de risco de TI e OT.[3] A HPE reorientou o Serviço Complete Care em março de 2026 em torno de suporte unificado para ambientes híbridos habilitados por IA. Oportunidades permanecem no suporte com consciência de OT para fabricantes, serviços de ciclo de vida de data centers em novos locais e pacotes entregues via nuvem para PMEs, embora as informações disponíveis não forneçam dados combinados de participação para as principais empresas.
Líderes do Setor de Serviços de Suporte de Campo Gerenciados
-
IBM Corporation
-
Microsoft Corporation
-
Hewlett Packard Enterprise Co
-
Dell Technologies Inc
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Suporte de Campo Gerenciados Empresas cobertas neste relatório
- IBM Corporation
- Microsoft Corporation
- Hewlett Packard Enterprise Co
- Dell Technologies Inc
- Oracle Corporation
- Salesforce, Inc.
- IFS AB
- ServiceNow, Inc.
- SAP SE
- PTC Inc.
- Fujitsu Limited
- Atos SE
- Accenture plc
- Cisco Systems, Inc.
- NetApp, Inc.
- Park Place Technologies, LLC
- Service Express, LLC
- Rimini Street, Inc.
- ServicePower, Inc.
- Zinier, Inc.
- Evernex Group SAS
Desenvolvimentos industriais recentes em Mercado de Serviços de Suporte de Campo Gerenciados
- Outubro de 2026: A Lotte Innovate assinou um memorando de entendimento com a ITCEN CTS para pessoal especializado e suporte de infraestrutura no Ansan Global Cloud Center da Coreia do Sul, 40 MW, conclusão em 2027, sob um contrato de operações terceirizadas de 5 anos.
- Junho de 2026: ServiceNow e Accenture lançaram serviços gerenciados de segurança conjuntos habilitados por IA, combinando gerenciamento de risco de TI e OT na Plataforma de IA da ServiceNow, acompanhados de uma solução de migração habilitada por IA para automatizar transições de sistemas legados de cibersegurança.
- Junho de 2026: A ePlus expandiu seu portfólio de serviços gerenciados com Suporte de Manutenção Aprimorado para servidores HPE ProLiant, combinando cobertura 24x7 por engenheiros certificados pela HPE e suporte multifornecedor em chamada única por meio de uma plataforma de monitoramento segura e multilocatária.
- Março de 2026: A HPE reorientou o Serviço Complete Care como uma experiência de suporte unificada habilitada por IA, designando a cada cliente um Gerente de Experiência de Serviço e um Consultor Técnico dedicados, apoiados pelo HPE OpsRamp para observabilidade híbrida multifornecedor e pelo Compute Ops Management para gerenciamento automatizado do ciclo de vida de servidores.
Escopo do Relatório Global do Mercado de Serviços de Suporte de Campo Gerenciados
O mercado de serviços de suporte de campo gerenciados abrange serviços terceirizados de suporte técnico no local, instalação, manutenção, reparo e solução de problemas para hardware, software e infraestrutura de rede. Esses serviços permitem que as organizações implantem, gerenciem e mantenham ativos de TI em locais geograficamente distribuídos por meio de provedores de serviços terceirizados.
O Relatório do Mercado de Serviços de Suporte de Campo Gerenciados é Segmentado por Tipo de Serviço (Serviços Gerenciados e Serviços Profissionais e de Projetos), Modelo de Implantação (Local, Baseado em Nuvem e Híbrido), Modelo de Tecnologia (Suporte Multifornecedor Agnóstico ao Fornecedor, Suporte Autorizado pelo Fabricante Original do Equipamento, Suporte Habilitado por IA e Preditivo, Suporte Integrado a ITSM e CMDB e Suporte Baseado em Resultados e Vinculado a SLA), Porte da Empresa (Grandes Empresas e Pequenas e Médias Empresas), Vertical do Setor (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Data Centers e Infraestrutura em Nuvem, Governo e Defesa e Outros Setores Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços Gerenciados |
| Serviços Profissionais e de Projetos |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Suporte Multifornecedor Agnóstico ao Fornecedor |
| Suporte Autorizado pelo Fabricante Original do Equipamento |
| Suporte Habilitado por IA e Preditivo |
| Suporte Integrado a ITSM e CMDB |
| Suporte Baseado em Resultados e Vinculado a SLA |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Data Centers e Infraestrutura em Nuvem |
| Governo e Defesa |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços Gerenciados | |
| Serviços Profissionais e de Projetos | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Modelo de Tecnologia | Suporte Multifornecedor Agnóstico ao Fornecedor | |
| Suporte Autorizado pelo Fabricante Original do Equipamento | ||
| Suporte Habilitado por IA e Preditivo | ||
| Suporte Integrado a ITSM e CMDB | ||
| Suporte Baseado em Resultados e Vinculado a SLA | ||
| Por Porte da Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical do Setor | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Data Centers e Infraestrutura em Nuvem | ||
| Governo e Defesa | ||
| Outros Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços de suporte de campo gerenciados?
O tamanho do mercado de serviços de suporte de campo gerenciados é de 14,63 bilhões de USD em 2026 e tem projeção de atingir 24,37 bilhões de USD até 2032 a um CAGR de 8,96%.
O que está impulsionando a demanda por serviços de suporte de campo gerenciados?
A infraestrutura de IA, os maiores parques tecnológicos multifornecedor, a expansão de data centers e a necessidade de cobertura técnica especializada estão sustentando a demanda.
Qual tipo de serviço lidera os serviços de suporte de campo gerenciados?
Os serviços gerenciados lideram com 72,43% de participação em 2026, sustentados por acordos recorrentes de monitoramento, reparo e gerenciamento do ciclo de vida.
Qual modelo de implantação está se expandindo mais rapidamente?
A entrega baseada em nuvem tem projeção de expansão a um CAGR de 9,63% até 2032 porque suporta diagnósticos remotos e suporte baseado em assinatura.
Qual vertical de uso final está crescendo mais rapidamente?
Data centers e infraestrutura em nuvem têm projeção de expansão a um CAGR de 9,87% até 2032 à medida que a capacidade em hiperescala e em nuvem cresce.
Qual região está crescendo mais rapidamente para serviços de suporte de campo gerenciados?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 9,93% até 2032, sustentada pela modernização tecnológica e pelo desenvolvimento de data centers.