
マネージドフィールドサポートサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
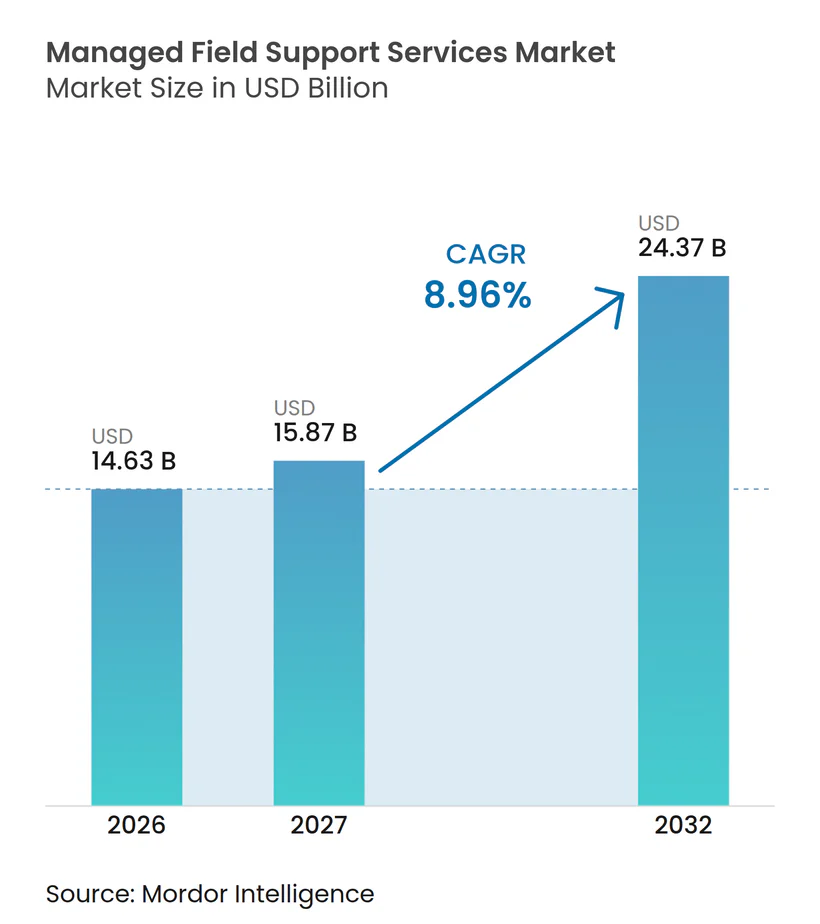
| 市場規模 (2027) | 15.87 十億米ドル |
| 市場規模 (2032) | 24.37 十億米ドル |
| 成長率 (2027 - 2032) | 8.96 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドフィールドサポートサービス市場分析
マネージドフィールドサポートサービス市場規模は、2026年の14.63 ビリオン 米ドルおよび2027年の15.87 ビリオン 米ドルから2032年までに24.37 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 8.96%を記録する見込みです。マネージドフィールドサポートサービス市場は、AIインフラのデプロイメント、より大規模なマルチベンダーテクノロジー資産、および認定フィールドテクニシャンの限られた供給によって支えられています。これらの状況により、企業がかつて内部で処理していた業務が長期的なアウトソシングサービス契約へと移行しています。プロバイダーはリモート診断、予知保全、および資産の可用性やサービス成果に支払いを連動させるサービスモデルで対応しています。データ主権、サードパーティのアクセス制御、および運用技術と情報技術の間の困難な連携が導入を遅らせる可能性があります。最も強い機会は、ローカルカバレッジ、専門的な技術スキル、および混在したハードウェアとソフトウェア環境全体にわたる一貫したサポートを提供できるプロバイダーに有利に働きます。
主要レポートのポイント
- サービスタイプ別では、マネージドサービスが2026年のマネージドフィールドサポートサービス市場シェアの72.43%を占め、プロフェッショナル・プロジェクトサービスは2032年にかけてCAGR 9.27%で拡大する見込みです。
- デプロイメントモデル別では、ハイブリッド構成が2026年に46.37%のシェアを占め、クラウドベースの提供は2032年にかけてCAGR 9.63%で拡大する見込みです。
- テクノロジーモデル別では、OEM認定サポートが2026年に33.27%のシェアを占め、AI対応および予サポートは2032年にかけてCAGR 9.43%で拡大する見込みです。
- 企業規模別では、大企業が2026年に70.83%のシェアを占め、中小企業は2032年にかけてCAGR 9.17%で拡大する見込みです。
- 業種別では、情報技術および通信が2026年に26.43%のシェアを占め、データセンターおよびクラウドインフラは2032年にかけてCAGR 9.87%で拡大する見込みです。
- 地域別では、北米が2026年に36.17%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 9.93%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIインフラおよびコネクテッド資産の拡大 | +2.2% | グローバル、北米およびアジア太平洋地域に集中 | 短期(2年以内) |
| 成果ベースのサポート契約への企業のシフト | +1.8% | 北米およびヨーロッパ、アジア太平洋地域での早期導入 | 中期(2〜4年) |
| マルチベンダーテクノロジー資産の複雑性 | +1.5% | グローバル | 短期(2年以内) |
| データセンターおよびネトワークフットプリントの拡大 | +1.3% | 北米、アジア太平洋地域のコア、中東へのスピルオーバー | 短期(2年以内) |
| リモート診断および予知保全の導入 | +0.9% | グローバル | 中期(2〜4年) |
| 遠隔地のカバレッジギャップが専門的なフルフィルメントを促進 | +0.7% | アフリカ、南米、アジア太平洋地域のその他、北米農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIインフラおよびコネクテッド資産の拡大
AIインフラは、マネージドフィールドサポートサービス市場における専門的なオンサイトサポートの必要性を高めています。GPUクラスター、液冷装置、および高密度ラックには、通常のハードウェアサポートチームが持ち合わせていないスキルを持つテクニシャンが必要です。Field Nationは、Amazon、Alphabet、Microsoft、およびMetaが2026年にAIインフラへ650 ビリオン 米ドルを投じたと報告しており、これは2025年の支出より67%多い額です。[1] この支出は、プロバイダーが専門機器を維持し、障害に迅速に対応しなければならないより複雑な環境を支えています。GPUメンテナンスおよび液冷プロトコルでテクニシャンを訓練するプロバイダーは、より高付加価値の案件を競い合うことができます。技術的な能力を更新しないプロバイダーは、新しいインフラ契約へのアクセスを失う可能性があります。
成果ベースのサポート契約への企業のシフト
マネージドフィールドサポートサービス市場は、稼働率、初回修理率、およびサービス継続性によってパフォーマンスを測定する契約へと移行しています。このアプローチは、信頼性の高いデータ、明確なベースライン、および合意されたサービスガバナンスをより重視します。ServiceNowとAccentureは2026年6月に、ServiceNow AIプラットフォーム上でITおよびOTリスク管理を組み合わせたAI対応マネージドセキュリティサービスを導入しした。このローンチは、プロバイダーがプラットフォームとサービスを組み合わせて測定可能な運用成果を支援する方法を示しています。成果ベースの契約は、双方が同じパフォーマンス定義を使用する場合に、買い手とプロバイダーの間の整合性を向上させることができます。サービスデータ、責任の境界、または報告ルールが不明確な場合には、紛争を引き起こす可能性もあります。
マルチベンダーテクノロジー資産の複雑性
混在したテクノロジー資産は、企業の買い手にとって単一の責任窓口をより価値あるものにします。各サプライヤーは、個別の監視ツール、エスカレーションプロセス、サービス条件、および診断要件を導入する可能性があります。HPEは2026年3月に、専任のサービスエクスペリエンスマネージャーとテクニカルアドバイザーを配置した統合AI対応サポートエクスペリエンスを中心にComplete Care Serviceを再編しました。このサービスは、ハイブリッドおよびマルチベンダー環境全体のサポートを調整するよう設計されています。構成レコード、ディスパッチプロセス、およびサビス履歴を連携させるプロバイダーは、顧客の管理負担を軽減できます。この機能は、顧客が大規模かつ多様なテクノロジー資産を運用している場合に、より強力な価格設定を支援できます。
データセンターおよびネットワークフットプリントの拡大
データセンターの建設は、マネージドフィールドサポートサービス市場の物理的なカバレッジ要件を拡大しています。Field Nationは、データセンターの建設が2025年に35%成長し、マネージドサービスプラットフォーム上のデータセンターフィールドワークが前年比18.3%増加し、ワークオーダー量が5年間で216%増加したと報告しています。新しいキャパシティは、テクニシャンネットワークとスペアパーツの在庫が成熟していない場所にまで拡大しています。この拡大により、新興の需要拠点の近くに資格のあるエンジニアとコンポーネントを配置できるプロバイダーの価値が高まります。データセンター近くのネットワークインフラも、リモート監視では完全に代替できないオンサイトサポートを必要としています。したがって、ローカルカバレッジを持つロバイダーは、短い応答時間を必要とする契約を獲得するのに有利な立場に立てます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サードパーティの特権アクセスおよびデータ主権リスク | -1.4% | グローバル、ヨーロッパおよび政府部門で高まり | 短期(2年以内) |
| レガシーOTおよび独自インターフェース統合の複雑性 | -1.1% | グローバル、製造業、公益事業、政府に集中 | 中期(2〜4年) |
| OEM保証およびパーツアクセス制限 | -0.7% | グローバル | 中期(2〜4年) |
| 認定レガシーハードウェアおよびエッジテクニシャンの不足 | -0.6% | グローバルの遠隔地・フロンティア市場、北米農村回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サードパーティの特権アクセスおよびデータ主権リスク
サードパーティのテクニシャンは本番システムへの高度なアクセスを必要とすることが多く、マネージドフィールドサポートサービス市場の買い手にとって重大な懸念事項となっています。データの所在地、セッション記録、診断ログ、およびサブコントラクターのアクセスはそれぞれサプライヤー選定に影響を与える可能性があります。これらの問題は、データ居住地とセキュリティ要件が厳格なヨーロッパおよび公共部門の環境において特に重要です。買い手はますます、時間制限付きアクセス、承認された保管場所、セッション記録、およびサブコントラクターへの明確な可視性を要求しています。サービスプロバイダーは、タイムリーな診断と修理を可能にしながらシステムを保護できる運用モデルを示す必要があります。したがって、強力なアクセス制御はコンプライアンス対策だけでなく、競争上の要件となり得ます。
レガシーOTおよび独自インターフェース統合の複雑性
製造業者、公益事業者、および政府機関は、標準的なリモートサポートツールと連携しない機器を運用している場合があります。PLCおよびSCADA環境は、リモートでの解決が不可能な場合に、専門知識、制御されたアクセス、および現地訪問を必要とすることがあります。その結果生じるディスパッチは、提供コストを引き上げ、サービスレベルのコミットメントを達成しにくくする可能性があります。マネージドフィールドサポートサービス市場は、これらの環境において運用技術と情報技術の両方を理解するエンジニアを必要としています。ServiceNowとAccentureの2026年6月のコラボレーションは、ITおよびOTリスク管理サービスを組み合わせることでこの収束に対応しました。小規模なプロバイダーは、必要なトレーニング、プロセス制御、および専門スタッフへの資金調達が困難な場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
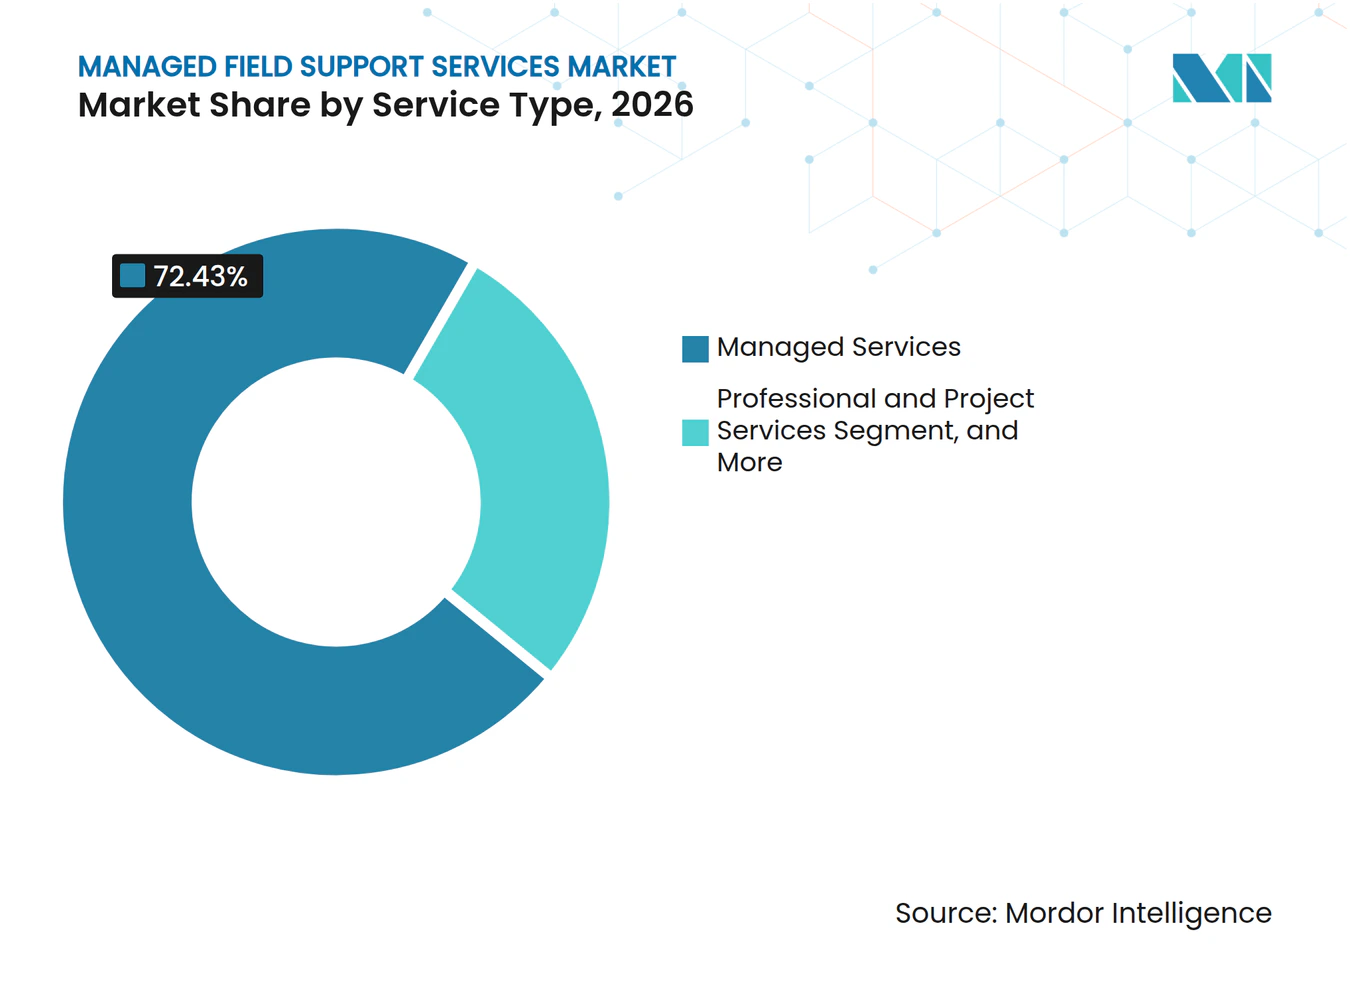
マネージド契約が継続的収益を支援マネージドサービスは2026年のマネージドフィールドサポートサービス市場シェアの72.43%を占めました。このセグメントは、運用リスクと人員配置の負担を専門プロバイダーに移転する継続的な契約から恩恵を受けています。これらの契約は一般的に、障害修理、監視、およびライフサイクル管理をカバーします。その範囲には、AIレディネスレビュー、ベンダー調整、およびライフサイクルアドバイスも含まれる場合があります。顧客はこれらを利用して、より予測可能なサポート予算を作成し、社内情報技術チームの負担を軽減します。プロバイダーは複数年の収益の可視性と顧客との緊密な関係から恩恵を受けます。マネージド契約に結びいたマネージドフィールドサポートサービス市場規模は、マルチサイト資産全体にわたる信頼性の高い継続的なサポートの重要性を反映しています。
プロフェッショナル・プロジェクトサービスは2032年にかけてCAGR 9.27%で拡大する見込みです。このセグメントは、通常の継続的サポート契約の範囲外で専門家主導の実行を必要とする業務に対応します。AIインフラのデプロイメント、クラウド移行、テクノロジーリフレッシュ、スタッフ増強、および機器のコミッショニングサポートの需要があります。GPU密度の高いデータセンターポッドは、標準的なメンテナンスタスクとは異なる計画・設置スキルを必要とする場合があります。買い手は継続的なサポートと個別の変革プロジェクトの両方に同じプロバイダーを利用することが多いです。


デプロイメントモデル別:
ハイブリッド運用が実用的な選択肢として定着ハイブリッド構成は2026年のマネージドフィールドサポートサービス市場シェアの46.37%を占めました。大規模な組織は、すべてのワークロードやサービスプロセスをクラウドベースのサポートに同時に移行することができない場合が多いです。機密性の高いワークロード、レガシーアプリケーション、および規制上の義務は、ローカル処理または直接のオンサイト制御を必要とする場合があります。ハイブリッド提供により、買い手はリモート管理と必要な場所でのオンプレミス介入を組み合わせることができます。また、プロバイダーに対して、単一の大規模な移行ではなく段階的な近代化をサポートする方法を提供します。HPEのComplete Care Serviceは、ハイブリッド環境の監視と運用サポートツールを組み合わせています。このモデルは、複数のサイトにわたって混在したインフラを管理する組織に適しています。
クラウドベースの提供は2032年にかけてCAGR 9.63%で成長する見込みです。リモート診断、サブスクリプション価格設定、および専門的な専門知識へのよりシンプルなアクセスが中小企業での導入を支援します。クラウド提供は初期費用を削減しながら、サポートチームがより広範な資産ベースを監視できるようにします。また、プロバイダーにディスパッチ、報告、およびサービス管理のためのより標準化されたプロセスを提供できます。オンプレミスサポートは、金融サービス、防衛、およびヘルスケアにおいて依然として重要な役割を果たしています。これらのセクターは、セキュリティ、ネットワーク分離、またはデータ居住地の要件からクラウドへの引き渡しを制限する場合があります。したがって、マネージドフィールドサポートサービス市場は、クラウドのみのサポートへの完全な移行ではなく、柔軟な提供モデルに引き続き依存するでしょう。
テクノロジーモデル別:
AI対応サポートが地位を確立OEM認定サポートは2026年のマネージドフィールドサポートサービス市場シェアの33.27%を占めました。保証義務と独自の診断ツールへのアクセスがの地位を維持するのに役立っています。買い手はハードウェアのライフサイクル計画と交換決定をサポートするためにOEM関係を維持する場合もあります。DellはIDC MarketScape Worldwide Hardware Support Services評価においてリーダーとして認定され、ProSupportポートフォリオにおけるAI駆動の可観測性と予知監視が評価されました。ベンダーアグノスティックサポートは、複数のサプライヤーからの混在したインフラを持つ組織にとって引き続き関連性があります。ITSMおよびCMDB統合は、サービスディスパッチを変更管理と資産レコードに接続することもできます。
AI対応および予知サポートは2032年にかけてCAGR 9.43%で進展する見込みです。これらのモデルは、問題をより早期に特定し、障害がより深刻になる前に診断、パーツ確認、およびテクニシャンのスケジュールを整理することを目指しています。PTCは2025年9月に、マルチエージェントのワークオーダー実行と企業システム全体のドキュメントを接続するKnowledge APIを備えたServiceMax AIをローンチしました。[2] このリリースは、フィールドワークとサービス情報の自動調整へのシフトを反映しています。予知モデルは、基礎となる資産とサービスデータが信頼できる場合に、回避可能なディスパッチを削減できます。成果ベースおよびSLA連動サポートは、これらの機能をより優れたサービスパフォーマンスに報いる商業条件にパッケージ化できます。
企業規模別:
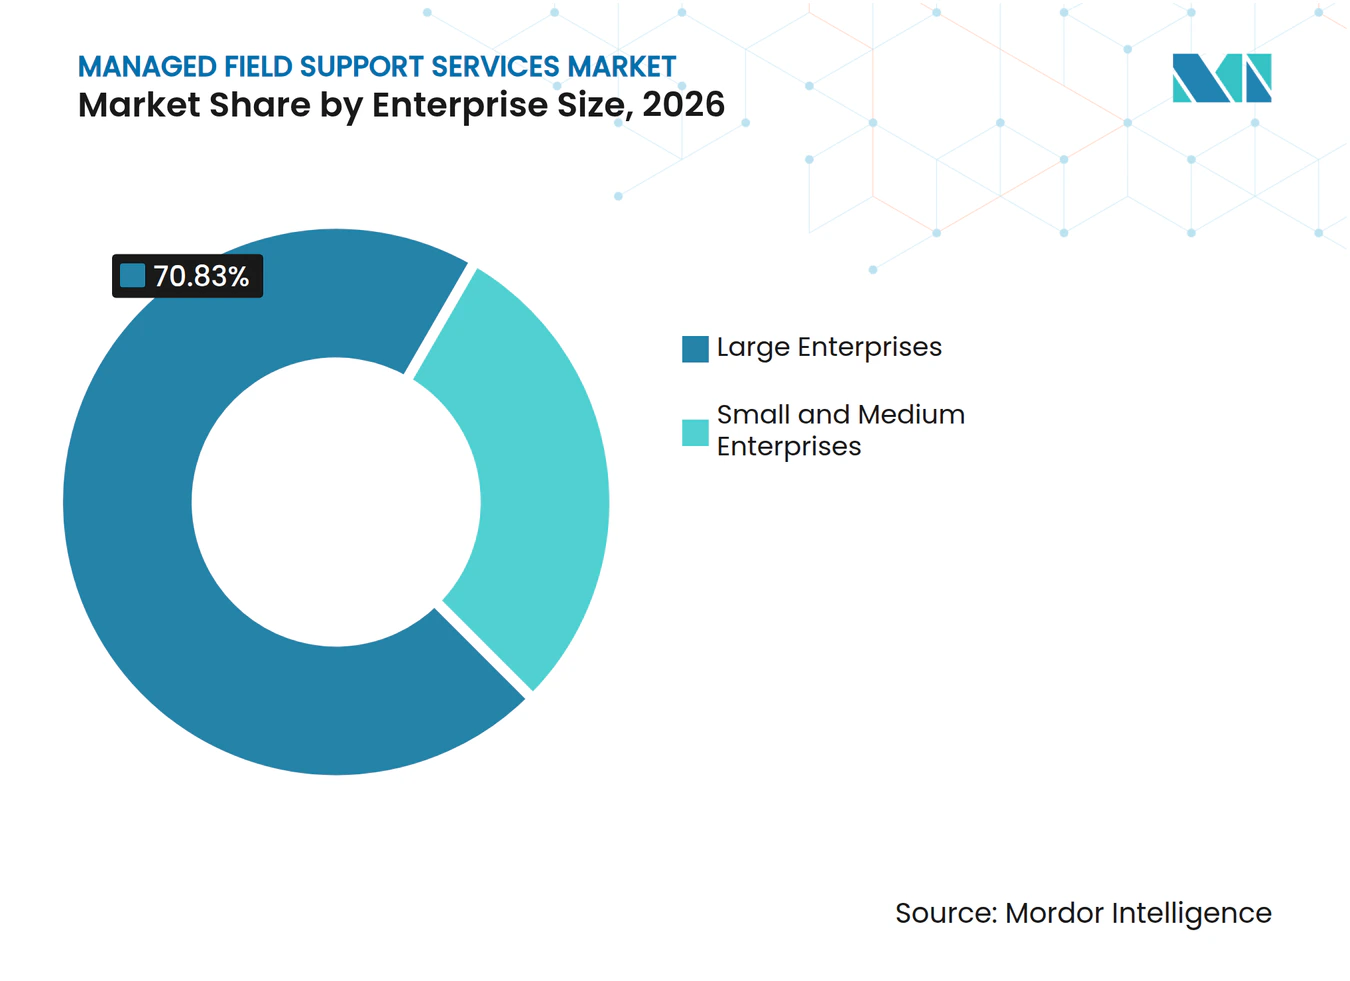
大企業がリードし、中小企業がより速く成長大企業は2026年のマネージドフィールドサポートサービス市場シェアの70.83%を占めました。マルチサイトのテクノロジー資産、要求の高いサービスレベル、および長期契約への資金調達能力がこの地位を支えています。グローバル組織は多くの管轄区域にわたって一貫したメンテナンスと修理の実践を必要としています。また、資産、インシデント、ベンダー、およびサービスパフォーマンスの統合されたビューも必要としています。HPEの2026年3月のサービス更新は、複雑なハイブリッド環境の管理を支援するために専任のアドバイザーとマネージャーを顧客に割り当てます。このアプローチは、広範なテクノロジーフットプリント全体で一つの責任あるパートナーを求める大規模な顧客に適しています。
中小企業は2032年にかけてCAGR 9.17%で成長する見込みです。クラウド提供のサポートは、大規模な初期テクノロジーおよび人員配置投資の必要性を削減します。小規模な企業にリモート監視、チケット管理、および専門的な技術サポートへのアクセスを提供できます。固定料金パッケージはサポートコストの計画も容易にします。Sharp Business Systems Deutschlandは2026年3月に、社内情報技術能力が不足している企業向けにクラウド、エンドポイント管理、およびヘルプデスクサービスを提供する全国的なマネージドサービスプログラムをローンチしました。これらのサービスは、テクノロジーニーズが増大するにつれて、中小企業がより正式なサポートモデルを採用するのに役立ちます。

業種別:
ITおよび通信が最大シェアを維持情報技術および通信は2026年のマネージドフィールドサポートサービス市場シェアの26.43%を占めました。この業種は、分散したネットワークおよびハードウェア環境全体での継続的な可用性に依存しています。通信事業者は多くのサイトにわたる迅速なディスパッチを必要としており、社内チームにとってスケールアップにコストがかかる場合があります。BFSIはコアバンキングサービスが高い稼働率を必要とするため、第2位の業種です。ヘルスケアはコネクテッド医療機器ネットワークのサポートを必要としています。小売りおよびeコマースの需要はPOSシステムに集中しています。政府および防衛の契約は長期にわたる場合があり、特定のクリアランスを持つ人員を必要とする場合があります。
データセンターおよびクラウドインフラは2032年にかけてCAGR 9.87%で拡大する見込みです。ハイパースケールの建設とより大規模なクラウド資産が、設置、メンテナンス、監視、およびパーツ調整の必要性を高めています。Field Nationは、データセンターのワークオーダー量が5年間で216%増加したと報告しています。この業種のサービス要件は、高密度機器と厳格な稼働率の期待から、より専門的です。プロバイダーはデータセンターの場所に対する信頼できるカバレッジ、認定された技術スタッフ、および容易に入手可能なコンポーネントを必要としています。マネージドフィールドサポートサービス市場には、既存および新規のデータセンターサイトの両方にライフサイクルサポートを提供できるサプライヤーの余地があります。
地域分析
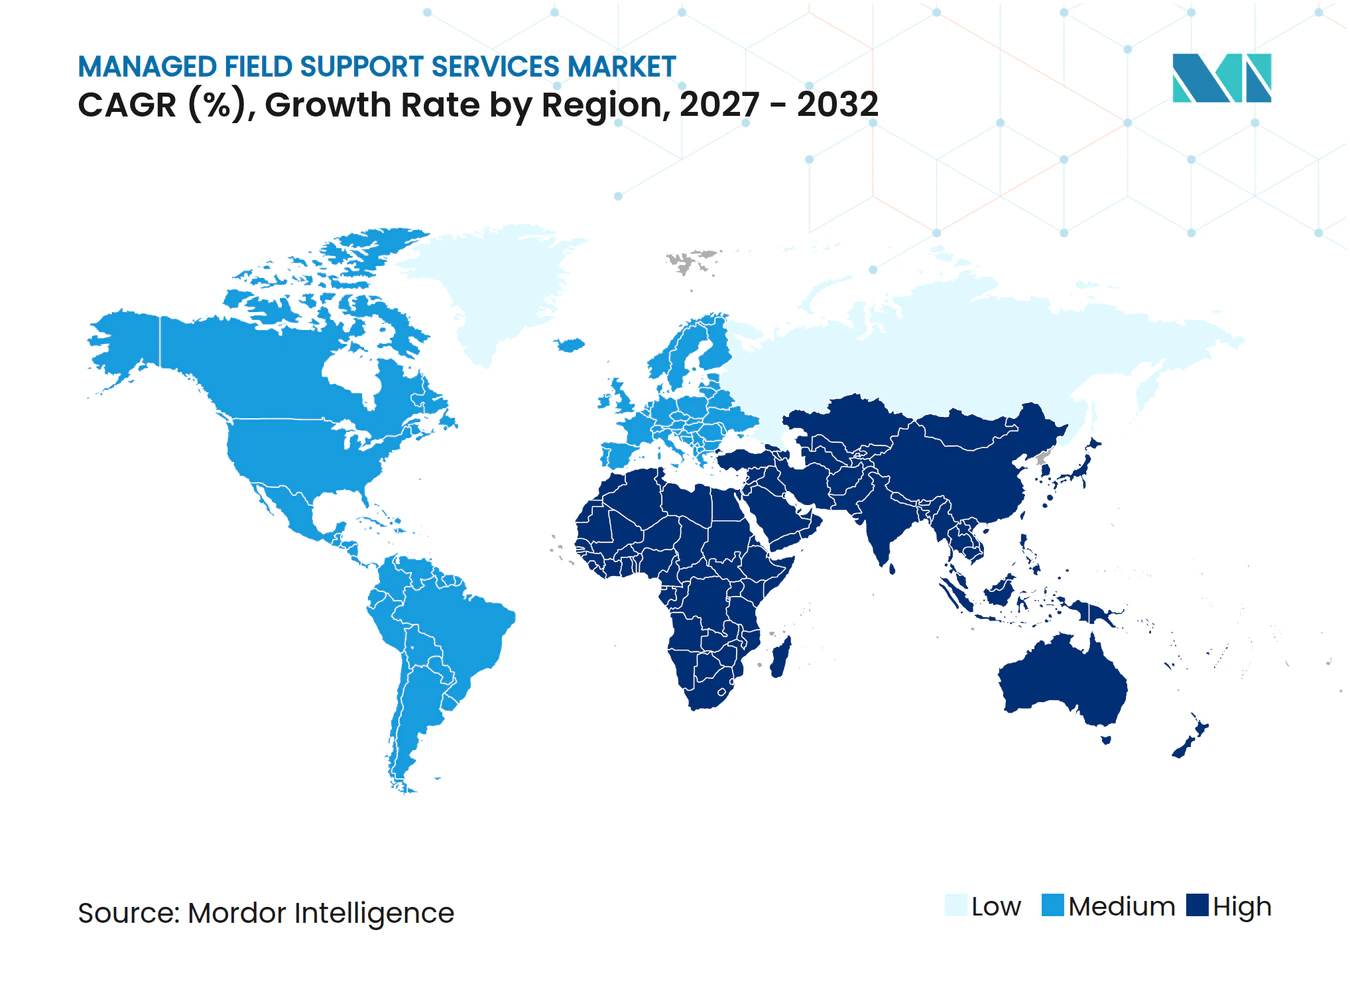
北米は2026年のマネージドフィールドサポートサービス市場シェアの36.17%を占めました。この地域には主要なハイパースケールデータセンタークラスター、大規模な企業テクノロジー資産、および確立されたアウトソーシング慣行があります。新しいキャパシティも、より多くのローカルフィールドカバレッジとスペアパーツの可用性を必要とする場所へと、従来のハブを超えて拡大しています。この拡大は二次市場のテクニシャンへの需要を高めます。米国の企業は信頼性と修理成果に焦点を当てたサービスモデルも採用しており、カナダはデータ居住地の考慮事項を加え、メキシコのニアショアサービスエコシステムは買い手に別の提供オプションを提供しています。
アジア太平洋地域は2032年にかけてCAGR 9.93%で拡大する見込みで。中国、インド、日本、および東南アジアは、データセンターキャパシティを追加しながら情報技術環境を近代化しています。日本では、企業環境が複数のサプライヤーからの機器をますます組み合わせており、マルチベンダーカバレッジを支援しています。2026年10月、Lotte Innovateは5年間のアウトソーシング運用契約の下、安山グローバルクラウドセンターでの専門スタッフとインフラサポートについてITCEN CTSと覚書を締結しました。したがって、この地域のマネージドフィールドサポートサービス市場は、近代化需要とプロバイダーのローカル運用要件を管理する能力の両方に依存しています。
ヨーロッパはドイツ、英国、およびフランスで相当な需要があります。GDPRおよびEU NIS2指令により、データ居住地とインシデント対応文書化が重要なサプライヤー選定要因となっています。ドイツでは、クラウド、エンドポイント管理、およびヘルプデスクサポートを必要とする社内情報技術能力のない中小企業を対象とした固定料金マネージドサービスが見られます。中東はサウジアラビアのビジョン2030プログラムとUAEのAIインフラへの投資を通じて台頭しており、南米はBFSIおよび政府分野を中心にブラジルとアルゼンチンで需要があり、アフリカはテクノロジー資産が拡大するにつれて南アフリカ、エジプト、およびナイジェリアで発展する機会があります。
競合環境
市場集中度
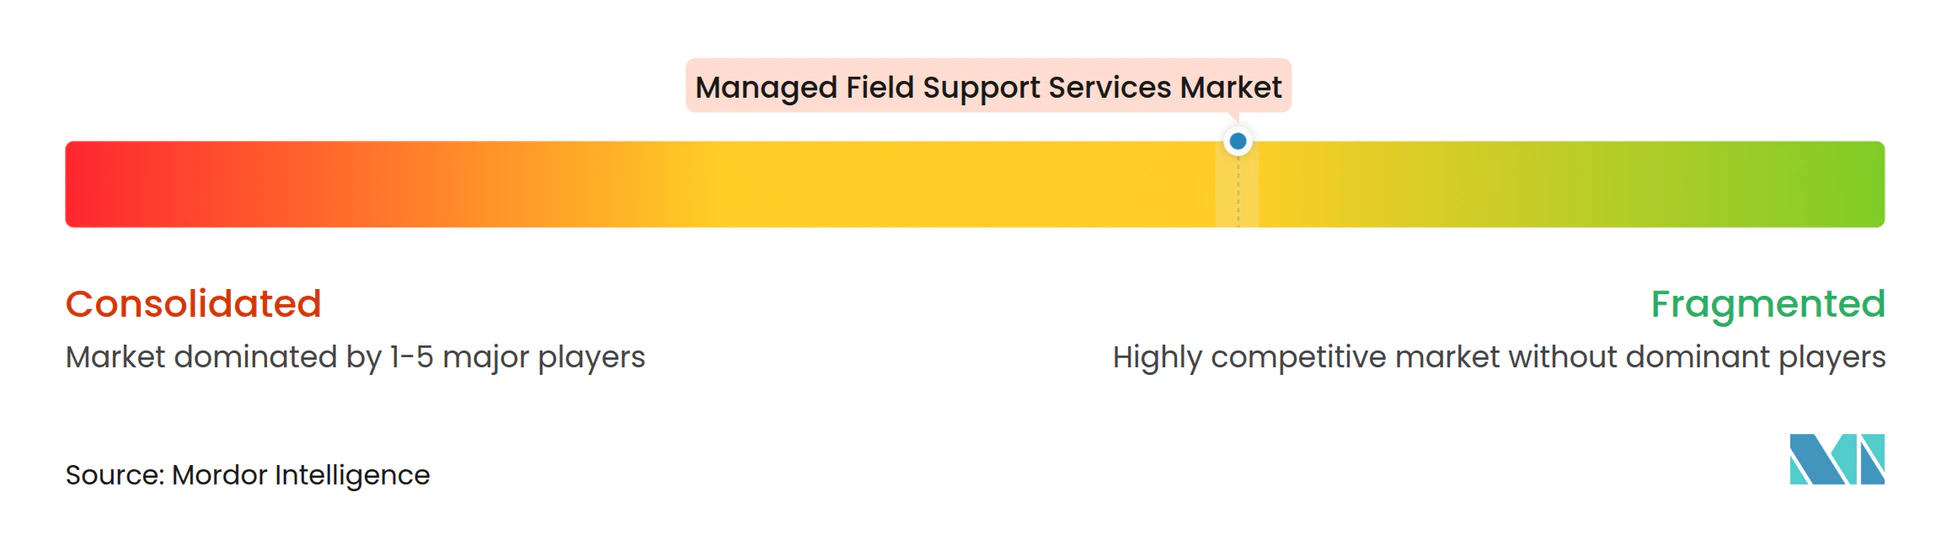
マネージドフィールドサポートサービス市場は適度に断片化されています。グローバルな情報技術サービスグループ、OEMサービス部門、サードパーティメンテナンス専門業者、フィールドサービス管理プラットフォームベンダー、および地域のマネージドサービスプロバイダーが異なる顧客ニーズに対応しています。大規模なプロバイダーは広範なテクニシャンネットワーク、地理的カバレッジ、およびスペアパーツの在庫から恩恵を受けます。サードパーティメンテナンス専門業者は、ベンダーアグノスティックなカバレッジ、柔軟なサービスレベル、および価格オプションで競争します。Park Place Technologiesは2026年1月にService Expressとの合併を完了し、3,000人以上の従業員、4大陸にわたる20,000人以上の顧客、および1.2 ビリオン 米ドルの年間収益を持つ統合事業を創出し、カバレッジスケールが契約競争力に影響を与える方法を示しました。
テクノロジーは、マネージドフィールドサポートサービス市場においてより重要な差別化の源泉となっています。プロバイダーは自動化を使用して、ディスパッチ決定、リモート診断、パーツ処理、およびサービス報告を改善しています。ServiceNowは2026年4月に、ジョブクローズ時にパーツ使用量をワークオーダーと照合し、請求エラーと収益漏洩を削減するのに役立つパーツ管理AIエージェントを導入しました。PTCの2025年9月のServiceMax AIリリースは、マルチエージェントのワークオーダー実行とサービスパーツ計画のためのツールを追加しました。これらのールをフィールド運用に接続するサプライヤーは、応答性を向上させ、成果志向の契約をサポートできます。
パートナーシップはまた、プロバイダーが内部開発だけでは可能な速度よりも速く能力を構築するのに役立っています。ServiceNowとAccentureは2026年6月に、ITおよびOTリスク管理を組み合わせた共同AI対応マネージドセキュリティサービスをローンチしました。[3] HPEは2026年3月にAI対応ハイブリッド環境の統合サポートを中心にComplete Care Serviceを再編しました。製造業者向けのOT対応サポート、新しい場所でのデータセンターライフサイクルサービス、および中小企業向けのクラウド提供パッケージに機会が残っていますが、入手可能な情報は主要企業の統合シェアデータを提供していません。
マネージドフィールドサポートサービス業界リーダー
-
IBM Corporation
-
Microsoft Corporation
-
Hewlett Packard Enterprise Co
-
Dell Technologies Inc
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドフィールドサポートサービス市場 このレポートでカバーされる企業
- IBM Corporation
- Microsoft Corporation
- Hewlett Packard Enterprise Co
- Dell Technologies Inc
- Oracle Corporation
- Salesforce, Inc.
- IFS AB
- ServiceNow, Inc.
- SAP SE
- PTC Inc.
- Fujitsu Limited
- Atos SE
- Accenture plc
- Cisco Systems, Inc.
- NetApp, Inc.
- Park Place Technologies, LLC
- Service Express, LLC
- Rimini Street, Inc.
- ServicePower, Inc.
- Zinier, Inc.
- Evernex Group SAS
最近の産業開発事情 マネージドフィールドサポートサービス市場
- 2026年10月:Lotte Innovateは、5年間のアウトソーシング運用契約の下、2027年完成予定の韓国・安山グローバルクラウドセンター(40MW)での専門スタッフとインフラサポートについてITCEN CTSと覚書を締結しました。
- 2026年6月:ServiceNowとAccentureは、ServiceNow AIプラットフォーム上でIT-OTリスク管理を組み合わせた共同AI対応マネージドセキュリティサービスをローンチし、レガシーサイバーセキュリティシステムからの移行を自動化するAI対応移行ソリューションと組み合わせました。
- 2026年6月:ePlusは、24時間365日のHPE認定エンジニアカバレッジとセキュアなマルチテナント監視プラットフォームを通じたシングルコール・マルチベンダーサポートを組み合わせた、HPE ProLiantサーバー向けの拡張メンテナンスサポートでマネージドサービスポートフォリオを拡大しました。
- 2026年3月:HPEは、ハイブリッドマルチベンダーの可観測性のためのHPE OpsRampと自動化されたサーバーライフサイクル管理のためのCompute Ops Managementに支えられた専任のサービスエクスペリエンスマネージャーとテクニカルアドバイザーを各クライアントに割り当てる統合AI対応サポートエクスペリエンスとしてComplete Care Serviceを再編しました。
グローバルマネージドフィールドサポートサービス市場レポートの範囲
マネージドフィールドサポートサービス市場は、ハードウェア、ソフトウェア、およびネットワークインフラに対するアウトソーシングされたオンサイト技術サポート、設置、メンテナンス、修理、およびトラブルシューティングサービスをカバーしています。これらのサービスにより、組織はサードパーティのサービスプロバイダーを通じて地理的に分散した場所にわたってIT資産を展開、管理、および維持することができます。
マネージドフィールドサポートサービス市場レポートは、サービスタイプ(マネージドサービスおよびプロフェッショナル・プロジェクトサービス)、デプロイメントモデル(オンプレミス、クラウドベース、およびハイブリッド)、テクノロジーモデル(ベンダーアグノスティック・マルチベンダーサポート、OEM認定サポート、AI対応および予知サポート、ITSMおよびCMDB統合サポート、ならびに成果ベースおよびSLA連動サポート)、企業規模(大企業および中小企業)、業種(情報技術および通信、BFSI、ヘルスケア、小売りおよびeコマース、データセンターおよびクラウドインフラ、政府および防衛、その他のエンドユーザー業種)、ならびに地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドサービス |
| プロフェッショナル・プロジェクトサービス |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| ベンダーアグノスティック・マルチベンダーサポート |
| OEM認定サポート |
| AI対応および予知サポート |
| ITSMおよびCMDB統合サポート |
| 成果ベースおよびSLA連動サポート |
| 大企業 |
| 中小企業 |
| 情報技術および通信 |
| BFSI |
| ヘルスケア |
| 小売りおよびeコマース |
| データセンターおよびクラウドインフラ |
| 政府および防衛 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパのその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋のその他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東のその他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカのその他 |
| サービスタイプ別 | マネージドサービス | |
| プロフェッショナル・プロジェクトサービス | ||
| デプロイメントモデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| テクノロジーモデル別 | ベンダーアグノスティック・マルチベンダーサポート | |
| OEM認定サポート | ||
| AI対応および予知サポート | ||
| ITSMおよびCMDB統合サポート | ||
| 成果ベースおよびSLA連動サポート | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 情報技術および通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売りおよびeコマース | ||
| データセンターおよびクラウドインフラ | ||
| 政府および防衛 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパのその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋のその他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東のその他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカのその他 | ||
レポートで回答される主要な質問
マネージドフィールドサポートサービス市場の規模はどのくらいですか?
マネージドフィールドサポートサービス市場規模は2026年に14.63 ビリオン 米ドルであり、CAGR 8.96%で2032年までに24.37 ビリオン 米ドルに達する見込みです。
マネージドフィールドサポートサービスの需要を促進しているものは何ですか?
AIインフラ、より大規模なマルチベンダーテクノロジー資産、データセンターの拡大、および専門的な技術カバレッジの必要性が需要を支えています。
マネージドフィールドサポートサービスをリードするサービスタイプはどれですか?
マネージドサービスが2026年に72.43%のシェアでリードしており、監視、修理、およびライフサイクル管理の継続的な契約によって支えられています。
最も速く拡大しているデプロイメントモデルはどれですか?
クラウドベースの提供は、リモート診断とサブスクリプションベースのサポートをサポートするため、2032年にかけてCAGR 9.63%で拡大する見込みです。
最も速く成長しているエンドユーザー業種はどれですか?
データセンターおよびクラウドインフラは、ハイパースケールおよびクラウドキャパシティの成長に伴い、2032年にかけてCAGR 9.87%で拡大する見込みです。
マネージドフィールドサポートサービスで最も速く成長している地域はどこですか?
アジア太平洋地域は、テクノロジーの近代化とデータセンターの開発に支えられ、2032年にかけてCAGR 9.93%で拡大する見込みです。