
Marktgröße und Marktanteil für verwaltete Außendienst-Supportleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 15.87 Milliarden US-Dollar |
| Marktgröße (2032) | 24.37 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Außendienst-Supportleistungen von Mordor Intelligence
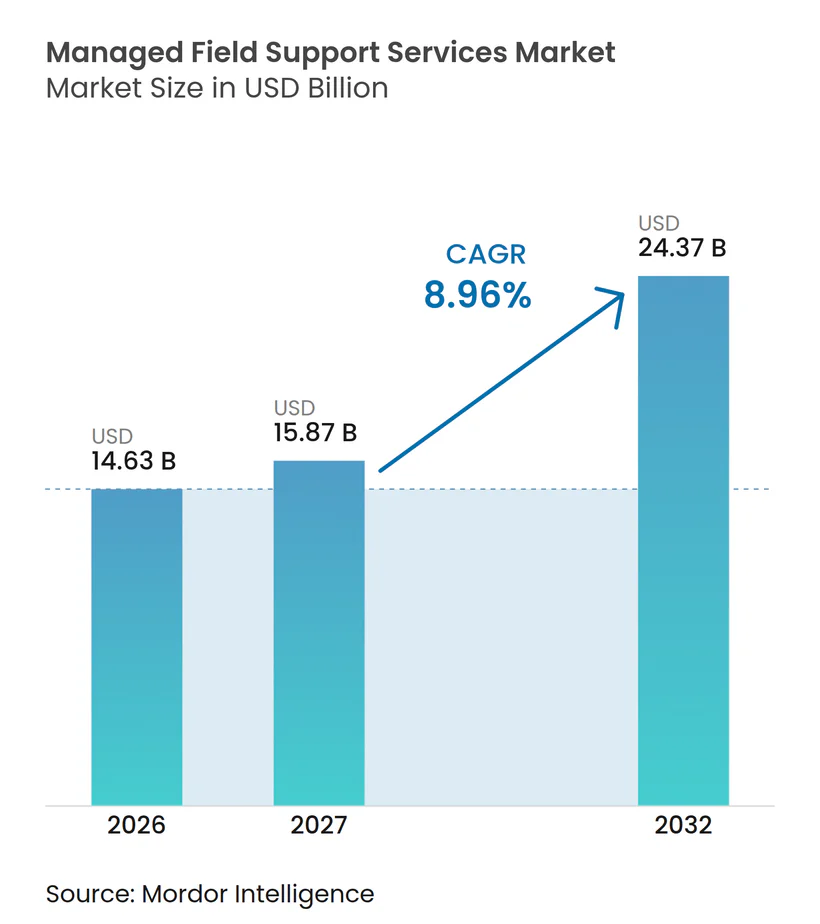
Die Marktgröße für verwaltete Außendienst-Supportleistungen soll von 14,63 Milliarden USD im Jahr 2026 und 15,87 Milliarden USD im Jahr 2027 auf 24,37 Milliarden USD bis 2032 anwachsen, was einem CAGR von 8,96 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete Außendienst-Supportleistungen wird durch den Einsatz von KI-Infrastruktur, größere Multi-Vendor-Technologiebestände und die begrenzte Verfügbarkeit zertifizierter Außendiensttechniker gestützt. Diese Bedingungen verlagern Aufgaben, die Unternehmen früher intern erledigten, in längerfristige ausgelagerte Serviceverträge. Anbieter reagieren mit Ferndiagnose, vorausschauender Wartung und Servicemodellen, die die Vergütung an die Verfügbarkeit von Anlagen oder Serviceergebnisse knüpfen. Datensouveränität, Zugriffskontrollen für Dritte und schwierige Verbindungen zwischen Betriebstechnologie und Informationstechnologie können die Einführung verlangsamen. Die stärksten Chancen begünstigen Anbieter, die lokale Abdeckung, spezialisierte technische Fähigkeiten und konsistenten Support in gemischten Hardware- und Softwareumgebungen bieten können.
Wichtigste Erkenntnisse des Berichts
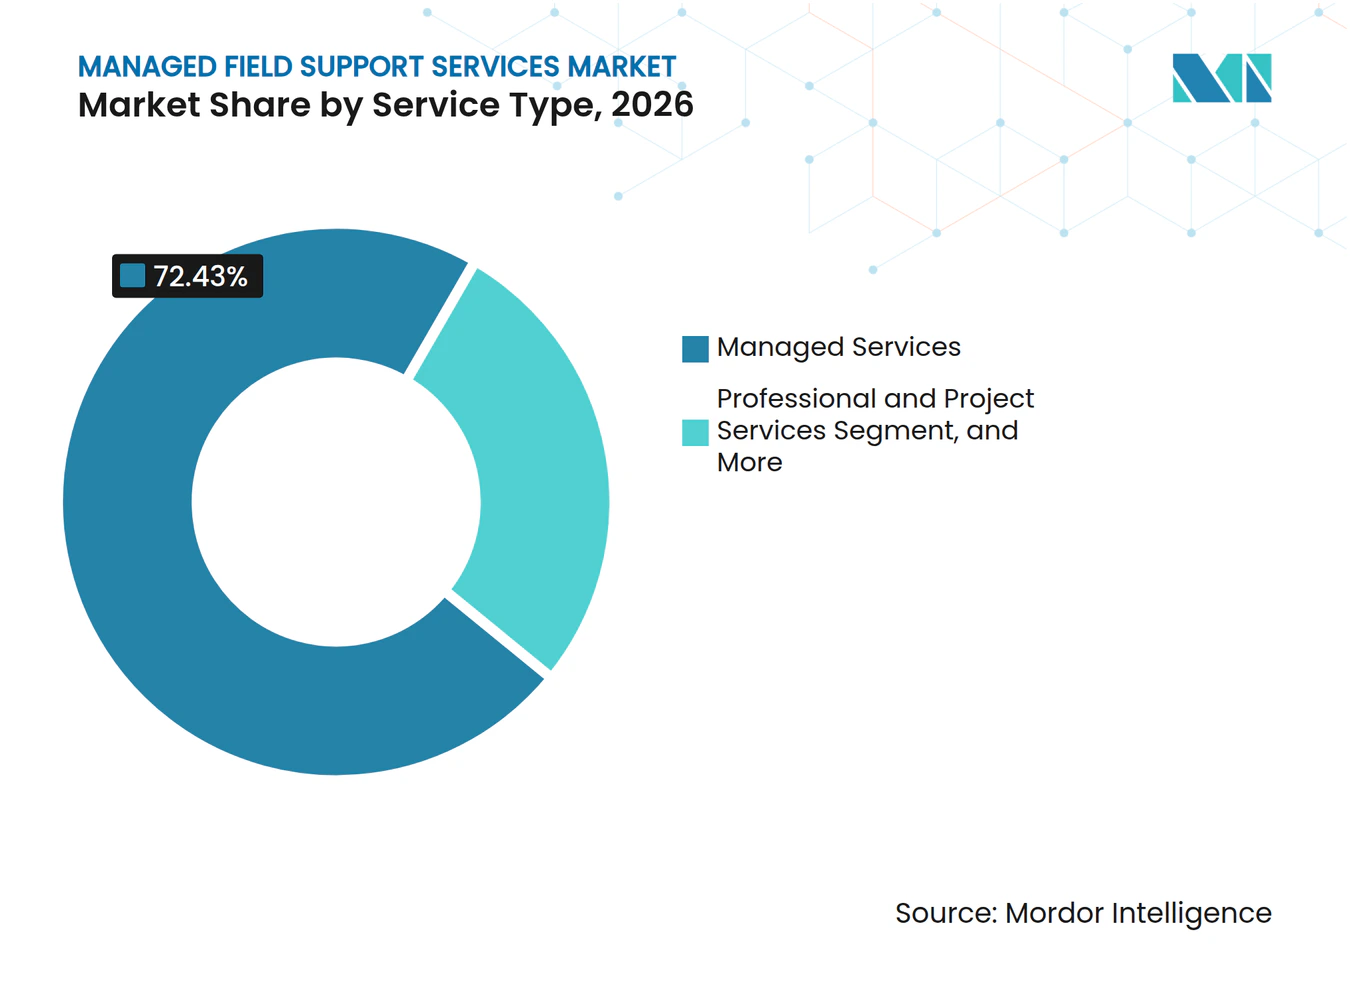
- Nach Servicetyp hielten Managed Services im Jahr 2026 einen Marktanteil von 72,43 % am Markt für verwaltete Außendienst-Supportleistungen, während Professional- und Projektdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen werden.
- Nach Bereitstellungsmodell hielten hybride Konfigurationen im Jahr 2026 einen Anteil von 46,37 %, während die cloudbasierte Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 9,63 % wachsen wird.
- Nach Technologiemodell hielt OEM-autorisierter Support im Jahr 2026 einen Anteil von 33,27 %, während KI-gestützter und prädiktiver Support bis 2032 voraussichtlich mit einem CAGR von 9,43 % wachsen wird.
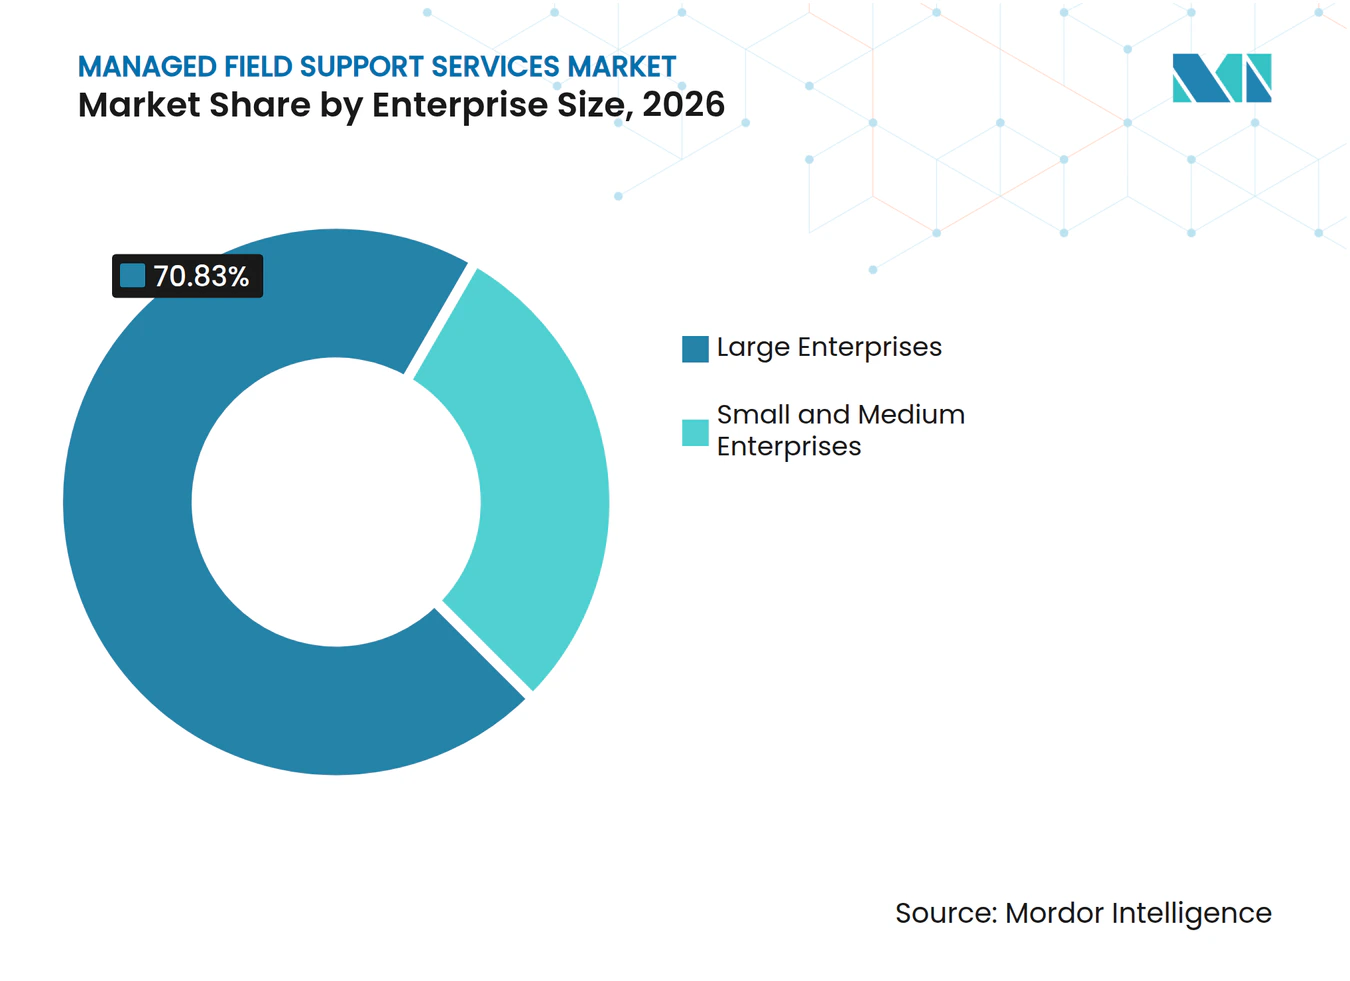
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 70,83 %, während KMU bis 2032 voraussichtlich mit einem CAGR von 9,17 % wachsen werden.
- Nach Branchenvertikale hielten Informationstechnologie und Telekommunikation im Jahr 2026 einen Anteil von 26,43 %, während Rechenzentren und Cloud-Infrastruktur bis 2032 voraussichtlich mit einem CAGR von 9,87 % wachsen werden.
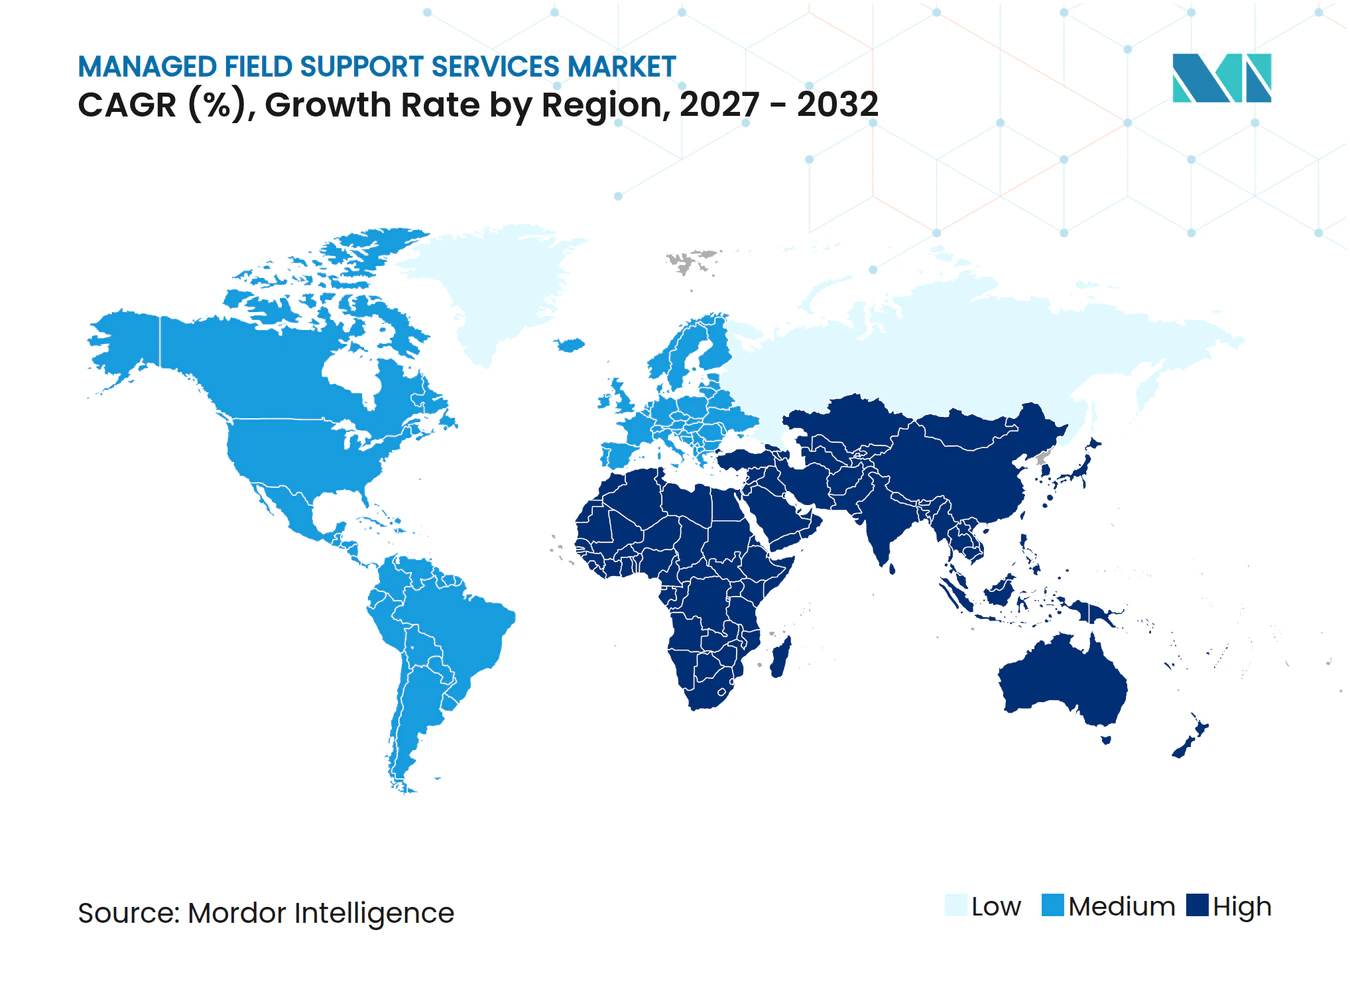
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 36,17 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 9,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausbau der KI-Infrastruktur und vernetzter Anlagen | +2.2% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verlagerung der Unternehmen hin zu ergebnisorientierten Supportverträgen | +1.8% | Nordamerika und Europa, frühe Einführung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Komplexität von Multi-Vendor-Technologiebeständen | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Rechenzentren und Netzwerkinfrastruktur | +1.3% | Nordamerika, Kernregion asiatisch-pazifischer Raum, Ausweitung auf den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Einführung von Ferndiagnose und vorausschauender Wartung | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Lücken in der Abdeckung entlegener Standorte treiben spezialisierte Leistungserbringung an | +0.7% | Afrika, Südamerika, übriger asiatisch-pazifischer Raum, ländliches Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der KI-Infrastruktur und vernetzter Anlagen
KI-Infrastruktur erhöht den Bedarf an spezialisiertem Vor-Ort-Support im Markt für verwaltete Außendienst-Supportleistungen. GPU-Cluster, Flüssigkühlungsanlagen und hochdichte Racks erfordern Techniker mit Fähigkeiten, die routinemäßige Hardware-Supportteams möglicherweise nicht besitzen. Field Nation berichtete, dass Amazon, Alphabet, Microsoft und Meta im Jahr 2026 650 Milliarden USD in KI-Infrastruktur investiert haben, 67 % mehr als ihre Ausgaben im Jahr 2025.[1] Diese Ausgaben unterstützen komplexere Umgebungen, in denen Anbieter spezialisierte Geräte warten und schnell auf Ausfälle reagieren müssen. Anbieter, die Techniker in der GPU-Wartung und in Flüssigkühlungsprotokollen schulen, können sich um höherwertige Aufträge bewerben. Anbieter, die ihre technischen Fähigkeiten nicht aktualisieren, könnten den Zugang zu neuen Infrastrukturverträgen verlieren.
Verlagerung der Unternehmen hin zu ergebnisorientierten Supportverträgen
Der Markt für verwaltete Außendienst-Supportleistungen entwickelt sich hin zu Verträgen, die die Leistung anhand von Betriebszeit, Erstlösungsquoten und Servicekontinuität messen. Dieser Ansatz legt größeren Wert auf zuverlässige Daten, klare Ausgangswerte und vereinbarte Service-Governance. ServiceNow und Accenture führten im Juni 2026 KI-gestützte verwaltete Sicherheitsdienste ein, die IT- und OT-Risikomanagement auf der ServiceNow KI-Plattform kombinieren. Die Einführung zeigt, wie Anbieter Plattformen und Dienste kombinieren, um messbare betriebliche Ergebnisse zu unterstützen. Ergebnisorientierte Verträge können die Abstimmung zwischen Käufern und Anbietern verbessern, wenn beide Parteien dieselben Leistungsdefinitionen verwenden. Sie können auch zu Streitigkeiten führen, wenn Servicedaten, Verantwortungsgrenzen oder Berichtsregeln unklar sind.
Komplexität von Multi-Vendor-Technologiebeständen
Gemischte Technologiebestände machen einen einzigen Ansprechpartner für Unternehmenskäufer wertvoller. Jeder Lieferant kann separate Überwachungstools, Eskalationsprozesse, Servicebedingungen und Diagnoseanforderungen einführen. HPE hat seinen Complete Care Service im März 2026 auf ein einheitliches KI-gestütztes Supportsystem mit dedizierten Service Experience Managern und technischen Beratern ausgerichtet. Der Service ist darauf ausgelegt, den Support in hybriden und Multi-Vendor-Umgebungen zu koordinieren. Anbieter, die Konfigurationsdatensätze, Einsatzprozesse und Servicehistorie verknüpfen, können den Verwaltungsaufwand für Kunden reduzieren. Diese Fähigkeit kann eine stärkere Preisgestaltung unterstützen, wenn der Kunde einen großen und vielfältigen Technologiebestand betreibt.
Ausbau von Rechenzentren und Netzwerkinfrastruktur
Der Bau von Rechenzentren erweitert die physischen Abdeckungsanforderungen des Marktes für verwaltete Außendienst-Supportleistungen. Field Nation berichtete, dass der Bau von Rechenzentren im Jahr 2025 um 35 % gewachsen ist, die Außendienstarbeiten in Rechenzentren auf verwalteten Dienstleistungsplattformen um 18,3 % im Jahresvergleich gestiegen sind und das Auftragsvolumen über 5 Jahre um 216 % zugenommen hat. Neue Kapazitäten werden an Standorten ausgebaut, an denen Technikernetzwerke und Ersatzteilbestände weniger ausgereift sind. Diese Expansion erhöht den Wert von Anbietern, die qualifizierte Ingenieure und Komponenten in der Nähe aufkommender Nachfragezentren positionieren können. Netzwerkinfrastruktur in der Nähe von Rechenzentren benötigt ebenfalls Vor-Ort-Support, den die Fernüberwachung nicht vollständig ersetzen kann. Anbieter mit lokaler Abdeckung können daher besser positioniert sein, um Verträge zu gewinnen, die kurze Reaktionszeiten erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Risiko durch privilegierten Drittanbieterzugang und Datensouveränität | -1.4% | Global, verstärkt in Europa und im öffentlichen Sektor | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Legacy-OT und proprietären Schnittstellen | -1.1% | Global, konzentriert in Fertigung, Versorgungsunternehmen und Behörden | Mittelfristig (2–4 Jahre) |
| OEM-Garantie- und Teilezugangsbeschränkungen | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Legacy-Hardware- und Edge-Technikern | -0.6% | Entlegene und Grenzmärkte weltweit, ländlicher Korridor Nordamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko durch privilegierten Drittanbieterzugang und Datensouveränität
Drittanbietertechniker benötigen häufig erhöhten Zugang zu Produktionssystemen, was für Käufer im Markt für verwaltete Außendienst-Supportleistungen ein wesentliches Anliegen darstellt. Datenspeicherort, Sitzungsaufzeichnungen, Diagnoseprotokolle und der Zugang von Unterauftragnehmern können die Lieferantenauswahl beeinflussen. Diese Fragen sind besonders wichtig in Europa und im öffentlichen Sektor, wo Anforderungen an den Datenspeicherort und die Sicherheit streng sind. Käufer verlangen zunehmend zeitlich begrenzte Zugänge, genehmigte Speicherorte, Sitzungsaufzeichnungen und klare Transparenz über Unterauftragnehmer. Dienstleister müssen nachweisen, dass ihr Betriebsmodell Systeme schützen kann und gleichzeitig eine zeitnahe Diagnose und Reparatur ermöglicht. Starke Zugriffskontrollen können daher zu einer wettbewerblichen Anforderung werden und nicht nur zu einer Compliance-Maßnahme.
Komplexität der Integration von Legacy-OT und proprietären Schnittstellen
Hersteller, Versorgungsunternehmen und Behörden betreiben möglicherweise Geräte, die nicht mit standardmäßigen Fernunterstützungstools kompatibel sind. SPS- und SCADA-Umgebungen können spezielles Wissen, kontrollierten Zugang und einen Vor-Ort-Besuch erfordern, wenn eine Fernlösung nicht möglich ist. Der daraus resultierende Einsatz kann die Bereitstellungskosten erhöhen und die Einhaltung von Service-Level-Verpflichtungen erschweren. Der Markt für verwaltete Außendienst-Supportleistungen benötigt in diesen Umgebungen Ingenieure, die sowohl Betriebstechnologie als auch Informationstechnologie verstehen. Die Zusammenarbeit von ServiceNow und Accenture im Juni 2026 adressierte diese Konvergenz durch kombinierte IT- und OT-Risikomanagementdienste. Kleinere Anbieter könnten Schwierigkeiten haben, die erforderlichen Schulungen, Prozesskontrollen und spezialisierten Personalressourcen zu finanzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Verwaltete Verträge unterstützen wiederkehrende EinnahmenManaged Services hielten im Jahr 2026 einen Marktanteil von 72,43 % am Markt für verwaltete Außendienst-Supportleistungen. Das Segment profitiert von wiederkehrenden Vereinbarungen, die das betriebliche Risiko und den Personaldruck auf spezialisierte Anbieter verlagern. Diese Verträge umfassen in der Regel Reparaturarbeiten, Überwachung und Lebenszyklusmanagement. Ihr Umfang kann auch KI-Bereitschaftsprüfungen, Lieferantenkoordination und Lebenszyklusberatung einschließen. Kunden nutzen sie, um besser planbare Supportbudgets zu erstellen und die Belastung interner Informationstechnologieteams zu reduzieren. Anbieter profitieren von mehrjähriger Umsatztransparenz und engeren Kundenbeziehungen. Die Marktgröße für verwaltete Außendienst-Supportleistungen, die mit verwalteten Verträgen verbunden ist, spiegelt die Bedeutung eines zuverlässigen, kontinuierlichen Supports über mehrere Standorte hinweg wider.
Professional- und Projektdienstleistungen sollen bis 2032 mit einem CAGR von 9,27 % wachsen. Dieses Segment bedient Arbeiten, die eine expertengeführte Ausführung außerhalb des normalen Umfangs wiederkehrender Supportvereinbarungen erfordern. KI-Infrastrukturbereitstellungen, Cloud-Migrationen, Technologieaktualisierungen, Personalaufstockung und Inbetriebnahme von Geräten unterstützen die Nachfrage. GPU-dichte Rechenzentrumsmodule können Planungs- und Installationsfähigkeiten erfordern, die sich von denen für standardmäßige Wartungsaufgaben unterscheiden. Käufer nutzen häufig denselben Anbieter für laufenden Support und diskrete Transformationsprojekte.


Nach Bereitstellungsmodell:
Hybride Betriebsmodelle bleiben die praktische WahlHybride Konfigurationen hielten im Jahr 2026 einen Marktanteil von 46,37 % am Markt für verwaltete Außendienst-Supportleistungen. Große Organisationen können nicht jede Arbeitslast oder jeden Serviceprozess gleichzeitig auf cloudbasierten Support migrieren. Sensible Arbeitslasten, Legacy-Anwendungen und regulatorische Verpflichtungen können eine lokale Verarbeitung oder direkte Vor-Ort-Kontrolle erfordern. Die hybride Bereitstellung ermöglicht es Käufern, Fernverwaltung mit Vor-Ort-Eingriffen zu kombinieren, wo dies erforderlich ist. Sie gibt Anbietern auch eine Möglichkeit, eine schrittweise Modernisierung statt eines einzigen großen Übergangs zu unterstützen. HPEs Complete Care Service kombiniert die Überwachung hybrider Umgebungen mit operativen Supporttools. Dieses Modell eignet sich für Organisationen, die gemischte Infrastrukturen an mehreren Standorten verwalten.
Die cloudbasierte Bereitstellung soll bis 2032 mit einem CAGR von 9,63 % wachsen. Ferndiagnose, Abonnementpreise und einfacherer Zugang zu Spezialistenwissen unterstützen die Einführung bei KMU. Die Cloud-Bereitstellung kann die Vorabausgaben reduzieren und gleichzeitig Supportteams die Überwachung einer breiteren Anlagenbasis ermöglichen. Sie kann Anbietern auch standardisiertere Prozesse für Einsatz, Berichterstattung und Servicemanagement bieten. Vor-Ort-Support spielt weiterhin eine wichtige Rolle in Finanzdienstleistungen, Verteidigung und Gesundheitswesen. Diese Sektoren können Cloud-Übergaben aufgrund von Sicherheits-, Netzwerkisolierungs- oder Datenspeicherortanforderungen einschränken. Der Markt für verwaltete Außendienst-Supportleistungen wird daher weiterhin von flexiblen Bereitstellungsmodellen abhängen und nicht von einem vollständigen Wechsel zu reinem Cloud-Support.
Nach Technologiemodell:
KI-gestützter Support gewinnt an BedeutungOEM-autorisierter Support hielt im Jahr 2026 einen Marktanteil von 33,27 % am Markt für verwaltete Außendienst-Supportleistungen. Garantieverpflichtungen und der Zugang zu proprietären Diagnosetools helfen, diese Position zu halten. Käufer können OEM-Beziehungen auch aufrechterhalten, um die Hardware-Lebenszyklusplanung und Ersatzentscheidungen zu unterstützen. Dell wurde als Leader in der IDC MarketScape Worldwide Hardware Support Services-Bewertung anerkannt, wobei KI-gestützte Beobachtbarkeit und prädiktive Überwachung in seinem ProSupport-Portfolio hervorgehoben wurden. Herstellerunabhängiger Support bleibt für Organisationen mit gemischter Infrastruktur von mehreren Lieferanten relevant. ITSM- und CMDB-Integration kann auch den Service-Einsatz mit Änderungskontrollen und Anlagendatensätzen verbinden.
KI-gestützter und prädiktiver Support soll bis 2032 mit einem CAGR von 9,43 % wachsen. Diese Modelle versuchen, Probleme früher zu erkennen und Diagnosen, Teilprüfungen und Technikerpläne zu organisieren, bevor ein Ausfall schwerwiegender wird. PTC hat ServiceMax AI im September 2025 mit Multi-Agenten-Arbeitsauftragsausführung und einer Knowledge API eingeführt, die Dokumente über Unternehmenssysteme hinweg verbindet.[2] Die Veröffentlichung spiegelt eine Verlagerung hin zur automatisierten Koordination von Außendienstarbeiten und Serviceinformationen wider. Prädiktive Modelle können vermeidbare Einsätze reduzieren, wenn die zugrunde liegenden Anlagen- und Servicedaten zuverlässig sind. Ergebnisorientierter und SLA-verknüpfter Support kann diese Fähigkeiten in kommerzielle Bedingungen einbetten, die eine bessere Serviceleistung belohnen.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU schneller wachsenGroßunternehmen hielten im Jahr 2026 einen Marktanteil von 70,83 % am Markt für verwaltete Außendienst-Supportleistungen. Ihre Multi-Standort-Technologiebestände, anspruchsvolle Service-Level und die Fähigkeit, langfristige Verträge zu finanzieren, unterstützen diese Position. Globale Organisationen benötigen konsistente Wartungs- und Reparaturpraktiken in vielen Rechtsgebieten. Sie benötigen auch eine einheitliche Übersicht über Anlagen, Vorfälle, Lieferanten und Serviceleistung. HPEs Service-Update vom März 2026 weist dedizierte Berater und Manager zu, um Kunden bei der Verwaltung komplexer hybrider Umgebungen zu unterstützen. Dieser Ansatz eignet sich gut für große Kunden, die einen verantwortlichen Partner für einen breiten Technologie-Fußabdruck wünschen.
KMU sollen bis 2032 mit einem CAGR von 9,17 % wachsen. Cloudbasierter Support reduziert den Bedarf an großen Vorabinvestitionen in Technologie und Personal. Er kann kleineren Unternehmen Zugang zu Fernüberwachung, Ticketverwaltung und spezialisiertem technischen Support bieten. Festpreispakete können auch die Supportkosten leichter planbar machen. Sharp Business Systems Deutschland hat im März 2026 ein bundesweites Managed-Services-Programm eingeführt, das Cloud-, Endpunktverwaltungs- und Helpdesk-Dienste für Unternehmen ohne interne Informationstechnologiekapazitäten anbietet. Diese Angebote können KMU dabei helfen, formalere Supportmodelle einzusetzen, wenn ihr Technologiebedarf steigt.

Nach Branchenvertikale:
IT und Telekommunikation behalten den größten AnteilInformationstechnologie und Telekommunikation hielten im Jahr 2026 einen Marktanteil von 26,43 % am Markt für verwaltete Außendienst-Supportleistungen. Die Vertikale ist auf kontinuierliche Verfügbarkeit in einem verteilten Netzwerk und in Hardwareumgebungen angewiesen. Telekommunikationsbetreiber benötigen schnelle Einsätze an vielen Standorten, was interne Teams kostspielig skalieren können. BFSI ist die zweitgrößte Vertikale, da Kernbankdienstleistungen hohe Betriebszeiten erfordern. Das Gesundheitswesen benötigt Support für vernetzte Medizingerätenetzwerke. Die Nachfrage im Einzel- und E-Commerce-Handel konzentriert sich auf Point-of-Sale-Systeme. Regierungs- und Verteidigungsverträge können langfristig sein und Personal mit spezifischen Sicherheitsfreigaben erfordern.
Rechenzentren und Cloud-Infrastruktur sollen bis 2032 mit einem CAGR von 9,87 % wachsen. Hyperscale-Bau und größere Cloud-Bestände erhöhen den Bedarf an Installation, Wartung, Überwachung und Teilekoordination. Field Nation berichtete, dass das Auftragsvolumen für Rechenzentren über 5 Jahre um 216 % gewachsen ist. Die Serviceanforderungen in dieser Vertikale sind aufgrund von hochdichten Geräten und strengen Betriebszeiterwartungen spezialisierter. Anbieter benötigen glaubwürdige Abdeckung für Rechenzentrumsstandorte, zertifiziertes technisches Personal und leicht verfügbare Komponenten. Der Markt für verwaltete Außendienst-Supportleistungen bietet Raum für Lieferanten, die Lebenszyklusunterstützung für sowohl etablierte als auch neue Rechenzentrumsstandorte bereitstellen können.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,17 % am Markt für verwaltete Außendienst-Supportleistungen. Die Region verfügt über große Hyperscale-Rechenzentrumscluster, umfangreiche Unternehmenstechnologiebestände und etablierte Auslagerungspraktiken. Neue Kapazitäten werden auch über traditionelle Knotenpunkte hinaus an Standorten ausgebaut, die mehr lokale Außendienstabdeckung und Ersatzteilverfügbarkeit benötigen. Diese Expansion erhöht die Nachfrage nach Technikern in Sekundärmärkten. Unternehmen in den Vereinigten Staaten nutzen auch Servicemodelle, die sich auf Zuverlässigkeit und Reparaturergebnisse konzentrieren, während Kanada Datenspeicherortüberlegungen hinzufügt und das Nearshore-Dienstleistungsökosystem Mexikos Käufern eine weitere Bereitstellungsoption bietet.
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 9,93 % wachsen. China, Indien, Japan und Südostasien modernisieren Informationstechnologieumgebungen und bauen gleichzeitig Rechenzentrumskapazitäten aus. In Japan kombinieren Unternehmensumgebungen zunehmend Geräte von mehreren Lieferanten, was die Multi-Vendor-Abdeckung unterstützt. Im Oktober 2026 unterzeichnete Lotte Innovate ein Memorandum of Understanding mit ITCEN CTS für spezialisierte Personalbesetzung und Infrastrukturunterstützung im Ansan Global Cloud Center unter einem 5-jährigen ausgelagerten Betriebsvertrag. Der Markt für verwaltete Außendienst-Supportleistungen in der Region hängt daher sowohl von der Modernisierungsnachfrage als auch von der Fähigkeit der Anbieter ab, lokale Betriebsanforderungen zu erfüllen.
Europa hat eine erhebliche Nachfrage in Deutschland, dem Vereinigten Königreich und Frankreich. Die DSGVO und die EU-NIS2-Richtlinie machen Datenspeicherort und Dokumentation der Reaktion auf Vorfälle zu wichtigen Lieferantenauswahlkriterien. In Deutschland sind Festpreis-Managed-Services für KMU zu beobachten, die Cloud-, Endpunktverwaltungs- und Helpdesk-Support benötigen. Der Nahe Osten entwickelt sich durch Saudi-Arabiens Vision-2030-Programm und Investitionen der Vereinigten Arabischen Emirate in KI-Infrastruktur, während Südamerika Nachfrage in Brasilien und Argentinien hat, insbesondere in BFSI und Behörden, und Afrika aufkommende Chancen in Südafrika, Ägypten und Nigeria bietet, da Technologiebestände wachsen.
Wettbewerbslandschaft
Marktkonzentration
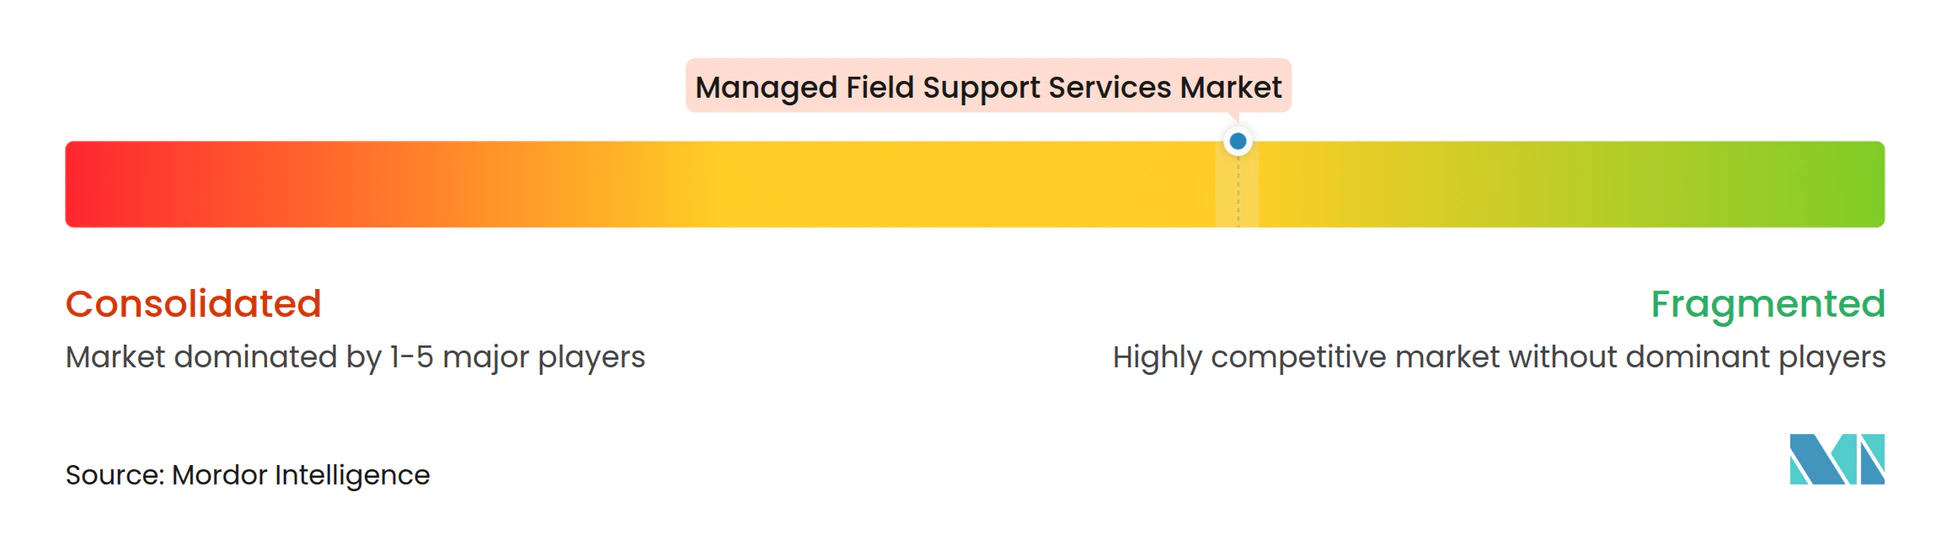
Der Markt für verwaltete Außendienst-Supportleistungen ist mäßig fragmentiert. Globale Informationstechnologie-Dienstleistungsgruppen, OEM-Servicebereiche, Drittanbieter-Wartungsspezialisten, Anbieter von Außendienstverwaltungsplattformen und regionale Managed-Service-Anbieter bedienen unterschiedliche Kundenbedürfnisse. Größere Anbieter profitieren von breiten Technikernetzwerken, geografischer Abdeckung und Ersatzteilbeständen. Drittanbieter-Wartungsspezialisten konkurrieren durch herstellerunabhängige Abdeckung, flexible Service-Level und Preisoptionen. Park Place Technologies schloss seine Fusion mit Service Express im Januar 2026 ab und schuf ein kombiniertes Unternehmen mit mehr als 3.000 Mitarbeitern, mehr als 20.000 Kunden auf 4 Kontinenten und einem angegebenen Jahresumsatz von 1,2 Milliarden USD, was zeigt, wie die Abdeckungsgröße die Wettbewerbsfähigkeit von Verträgen beeinflussen kann.
Technologie wird zu einer immer wichtigeren Differenzierungsquelle im Markt für verwaltete Außendienst-Supportleistungen. Anbieter nutzen Automatisierung, um Einsatzentscheidungen, Ferndiagnose, Teilehandhabung und Serviceberichterstattung zu verbessern. ServiceNow führte im April 2026 einen KI-Agenten für Teileverwaltung ein, um die Teileverwendung mit Arbeitsaufträgen beim Auftragsabschluss abzugleichen und so Abrechnungsfehler und Umsatzverluste zu reduzieren. PTCs ServiceMax-AI-Veröffentlichung vom September 2025 fügte Multi-Agenten-Arbeitsauftragsausführung und Tools für die Planung von Serviceteilen hinzu. Lieferanten, die diese Tools mit dem Außendienstbetrieb verbinden, können die Reaktionsfähigkeit verbessern und ergebnisorientierte Verträge unterstützen.
Partnerschaften helfen Anbietern auch dabei, Fähigkeiten schneller aufzubauen, als es die interne Entwicklung allein ermöglichen würde. ServiceNow und Accenture haben im Juni 2026 gemeinsame KI-gestützte verwaltete Sicherheitsdienste eingeführt, die IT- und OT-Risikomanagement kombinieren.[3] HPE hat Complete Care Service im März 2026 auf einheitlichen Support für KI-gestützte hybride Umgebungen ausgerichtet. Chancen bestehen weiterhin im OT-bewussten Support für Hersteller, Rechenzentrums-Lebenszyklusdiensten an neueren Standorten und cloudbasierten Paketen für KMU, obwohl die verfügbaren Informationen keine kombinierten Anteilsdaten für die führenden Unternehmen liefern.
Branchenführer im Markt für verwaltete Außendienst-Supportleistungen
-
IBM Corporation
-
Microsoft Corporation
-
Hewlett Packard Enterprise Co
-
Dell Technologies Inc
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Außendienst-Supportleistungen Unternehmen in diesem Bericht
- IBM Corporation
- Microsoft Corporation
- Hewlett Packard Enterprise Co
- Dell Technologies Inc
- Oracle Corporation
- Salesforce, Inc.
- IFS AB
- ServiceNow, Inc.
- SAP SE
- PTC Inc.
- Fujitsu Limited
- Atos SE
- Accenture plc
- Cisco Systems, Inc.
- NetApp, Inc.
- Park Place Technologies, LLC
- Service Express, LLC
- Rimini Street, Inc.
- ServicePower, Inc.
- Zinier, Inc.
- Evernex Group SAS
Neueste Industrielle Entwicklungen in Markt für verwaltete Außendienst-Supportleistungen
- Oktober 2026: Lotte Innovate unterzeichnete ein Memorandum of Understanding mit ITCEN CTS für spezialisierte Personalbesetzung und Infrastrukturunterstützung im Ansan Global Cloud Center in Südkorea, 40 MW, Fertigstellung 2027, unter einem 5-jährigen ausgelagerten Betriebsvertrag.
- Juni 2026: ServiceNow und Accenture haben gemeinsame KI-gestützte verwaltete Sicherheitsdienste eingeführt, die IT-OT-Risikomanagement auf der ServiceNow KI-Plattform kombinieren, ergänzt durch eine KI-gestützte Migrationslösung zur Automatisierung von Übergängen aus Legacy-Cybersicherheitssystemen.
- Juni 2026: ePlus erweiterte sein Managed-Services-Portfolio um Enhanced Maintenance Support für HPE ProLiant-Server, der 24x7-Abdeckung durch HPE-zertifizierte Ingenieure und Single-Call-Multi-Vendor-Support über eine sichere Multi-Tenant-Überwachungsplattform kombiniert.
- März 2026: HPE hat Complete Care Service als einheitliches KI-gestütztes Supportsystem neu ausgerichtet und jedem Kunden einen dedizierten Service Experience Manager und technischen Berater zugewiesen, unterstützt durch HPE OpsRamp für hybride Multi-Vendor-Beobachtbarkeit und Compute Ops Management für automatisiertes Server-Lebenszyklusmanagement.
Globaler Berichtsumfang für den Markt für verwaltete Außendienst-Supportleistungen
Der Markt für verwaltete Außendienst-Supportleistungen umfasst ausgelagerte technische Vor-Ort-Unterstützung, Installation, Wartung, Reparatur und Fehlerbehebungsdienste für Hardware, Software und Netzwerkinfrastruktur. Diese Dienste ermöglichen es Organisationen, IT-Anlagen an geografisch verteilten Standorten durch Drittanbieter-Dienstleister einzusetzen, zu verwalten und zu warten.
Der Bericht über den Markt für verwaltete Außendienst-Supportleistungen ist segmentiert nach Servicetyp (Managed Services und Professional- und Projektdienstleistungen), Bereitstellungsmodell (On-Premises, cloudbasiert und hybrid), Technologiemodell (herstellerunabhängiger Multi-Vendor-Support, OEM-autorisierter Support, KI-gestützter und prädiktiver Support, ITSM- und CMDB-integrierter Support sowie ergebnisorientierter und SLA-verknüpfter Support), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Branchenvertikale (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzel- und E-Commerce-Handel, Rechenzentren und Cloud-Infrastruktur, Regierung und Verteidigung sowie andere Endnutzerindustrien) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed Services |
| Professional- und Projektdienstleistungen |
| On-Premises |
| Cloudbasiert |
| Hybrid |
| Herstellerunabhängiger Multi-Vendor-Support |
| OEM-autorisierter Support |
| KI-gestützter und prädiktiver Support |
| ITSM- und CMDB-integrierter Support |
| Ergebnisorientierter und SLA-verknüpfter Support |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzel- und E-Commerce-Handel |
| Rechenzentren und Cloud-Infrastruktur |
| Regierung und Verteidigung |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed Services | |
| Professional- und Projektdienstleistungen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Technologiemodell | Herstellerunabhängiger Multi-Vendor-Support | |
| OEM-autorisierter Support | ||
| KI-gestützter und prädiktiver Support | ||
| ITSM- und CMDB-integrierter Support | ||
| Ergebnisorientierter und SLA-verknüpfter Support | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branchenvertikale | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzel- und E-Commerce-Handel | ||
| Rechenzentren und Cloud-Infrastruktur | ||
| Regierung und Verteidigung | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Außendienst-Supportleistungen?
Die Marktgröße für verwaltete Außendienst-Supportleistungen beträgt im Jahr 2026 14,63 Milliarden USD und soll bis 2032 bei einem CAGR von 8,96 % einen Wert von 24,37 Milliarden USD erreichen.
Was treibt die Nachfrage nach verwalteten Außendienst-Supportleistungen an?
KI-Infrastruktur, größere Multi-Vendor-Technologiebestände, der Ausbau von Rechenzentren und der Bedarf an spezialisierter technischer Abdeckung unterstützen die Nachfrage.
Welcher Servicetyp führt bei verwalteten Außendienst-Supportleistungen?
Managed Services führen mit einem Anteil von 72,43 % im Jahr 2026, unterstützt durch wiederkehrende Vereinbarungen für Überwachung, Reparatur und Lebenszyklusmanagement.
Welches Bereitstellungsmodell wächst am schnellsten?
Die cloudbasierte Bereitstellung soll bis 2032 mit einem CAGR von 9,63 % wachsen, da sie Ferndiagnose und abonnementbasierten Support unterstützt.
Welche Endnutzervertikale wächst am schnellsten?
Rechenzentren und Cloud-Infrastruktur sollen bis 2032 mit einem CAGR von 9,87 % wachsen, da Hyperscale- und Cloud-Kapazitäten zunehmen.
Welche Region wächst am schnellsten bei verwalteten Außendienst-Supportleistungen?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 9,93 % wachsen, unterstützt durch Technologiemodernisierung und Rechenzentrumsentwicklung.