
Taille et part du marché des services de support terrain gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 15.87 Milliards de dollars |
| Taille du Marché (2032) | 24.37 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de support terrain gérés par Mordor Intelligence
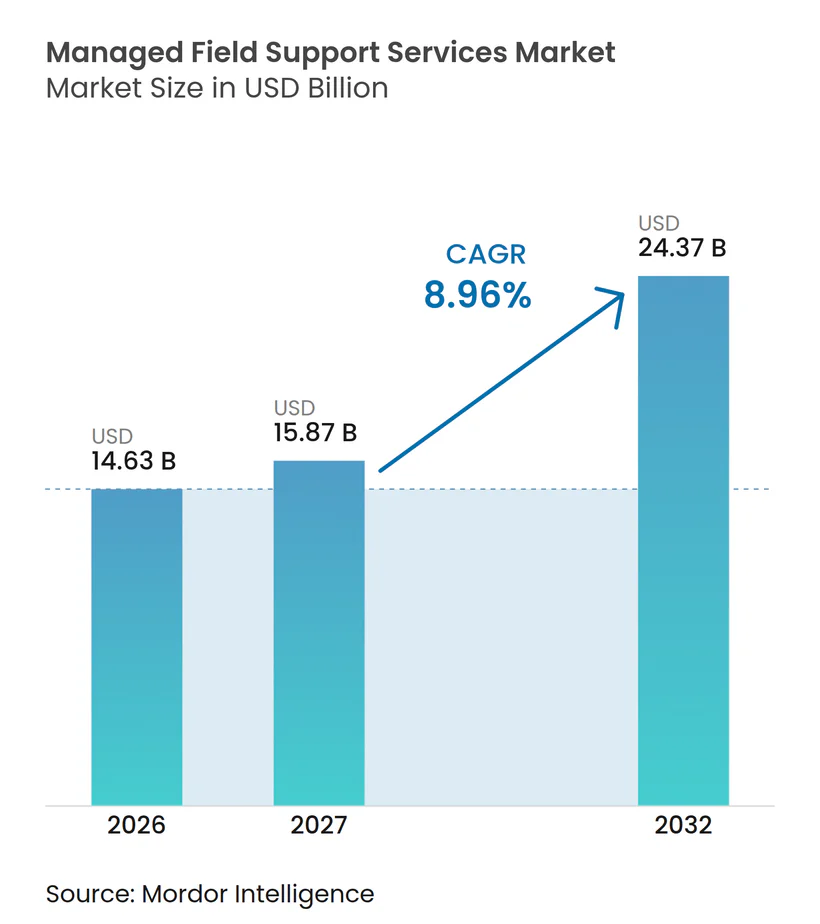
La taille du marché des services de support terrain gérés devrait s'étendre de 14,63 milliards USD en 2026 et 15,87 milliards USD en 2027 à 24,37 milliards USD d'ici 2032, enregistrant un CAGR de 8,96 % entre 2027 et 2032. Le marché des services de support terrain gérés est soutenu par le déploiement d'infrastructures d'IA, des parcs technologiques multi-fournisseurs plus importants et la disponibilité limitée de techniciens de terrain certifiés. Ces conditions font passer des travaux que les entreprises géraient autrefois en interne vers des contrats de services externalisés à plus long terme. Les prestataires répondent avec des diagnostics à distance, une maintenance prédictive et des modèles de service qui lient le paiement à la disponibilité des actifs ou aux résultats des services. La souveraineté des données, les contrôles d'accès tiers et les liens difficiles entre la technologie opérationnelle et la technologie de l'information peuvent ralentir l'adoption. Les opportunités les plus importantes favorisent les prestataires capables d'assurer une couverture locale, des compétences techniques spécialisées et un support cohérent dans des environnements matériels et logiciels mixtes.
Points clés du rapport
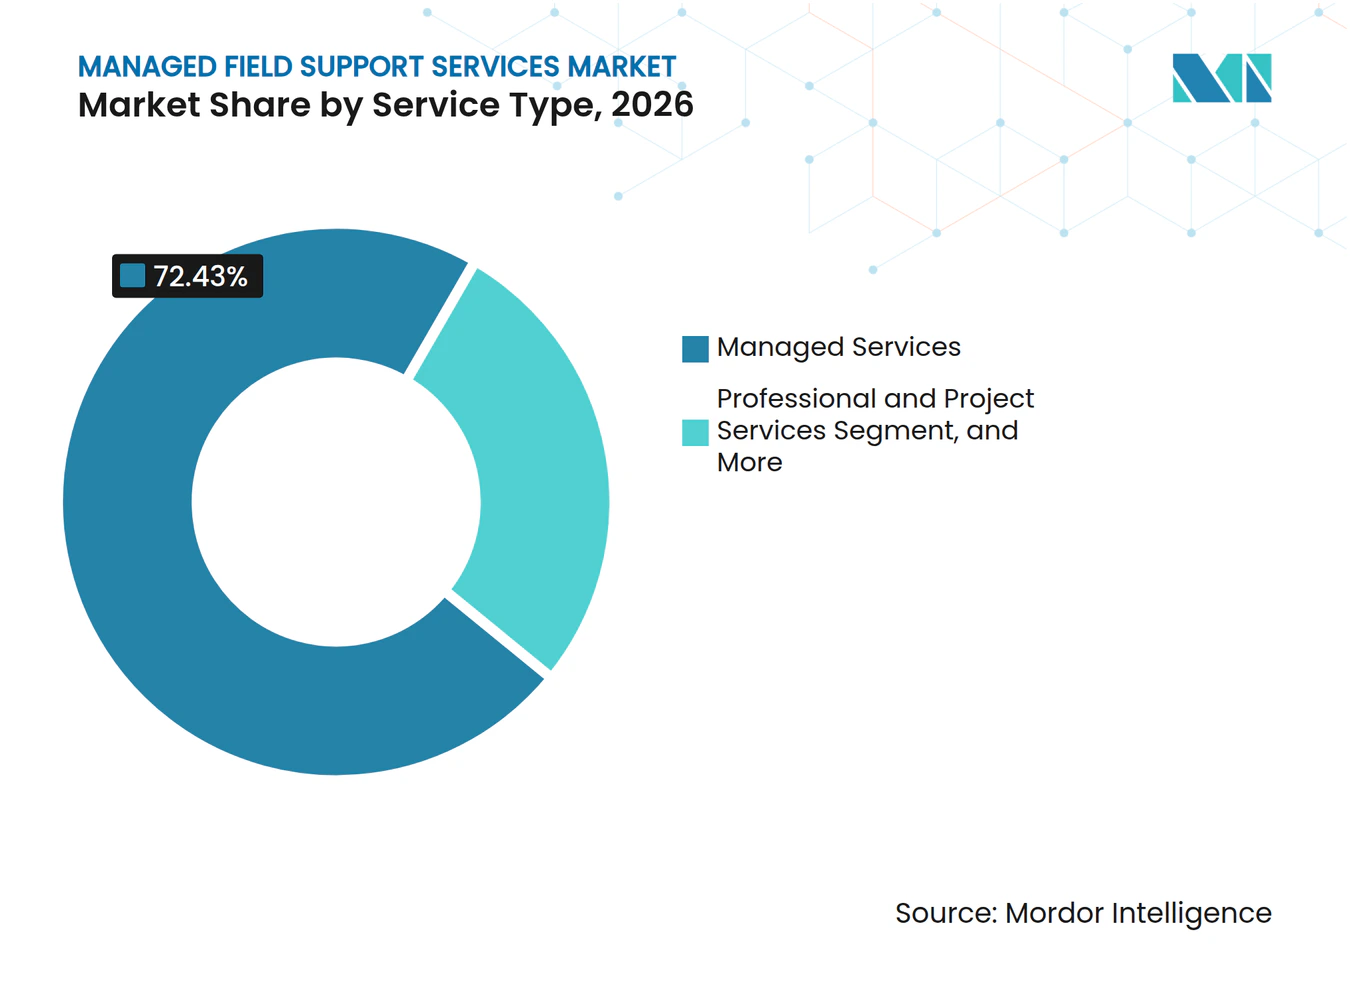
- Par type de service, les services gérés détenaient 72,43 % de la part du marché des services de support terrain gérés en 2026, tandis que les services professionnels et de projet devraient se développer à un CAGR de 9,27 % jusqu'en 2032.
- Par modèle de déploiement, les configurations hybrides détenaient une part de 46,37 % en 2026, tandis que la livraison basée sur le cloud devrait se développer à un CAGR de 9,63 % jusqu'en 2032.
- Par modèle technologique, le support autorisé par les fabricants d'équipements d'origine détenait une part de 33,27 % en 2026, tandis que le support basé sur l'IA et prédictif devrait se développer à un CAGR de 9,43 % jusqu'en 2032.
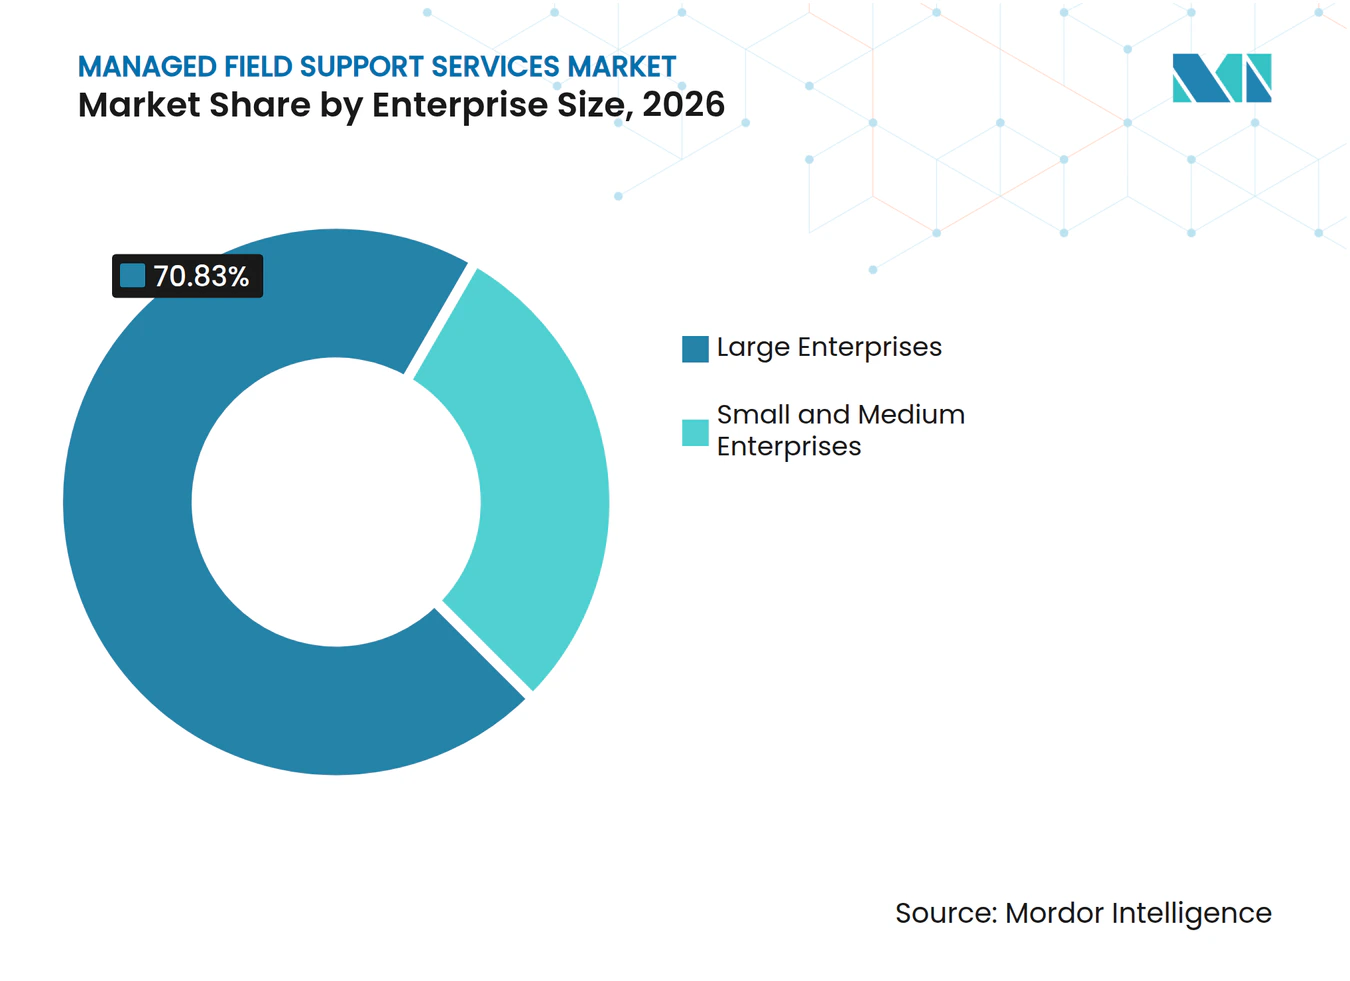
- Par taille d'entreprise, les grandes entreprises détenaient une part de 70,83 % en 2026, tandis que les PME devraient se développer à un CAGR de 9,17 % jusqu'en 2032.
- Par secteur vertical, les technologies de l'information et les télécommunications détenaient une part de 26,43 % en 2026, tandis que les centres de données et l'infrastructure cloud devraient se développer à un CAGR de 9,87 % jusqu'en 2032.
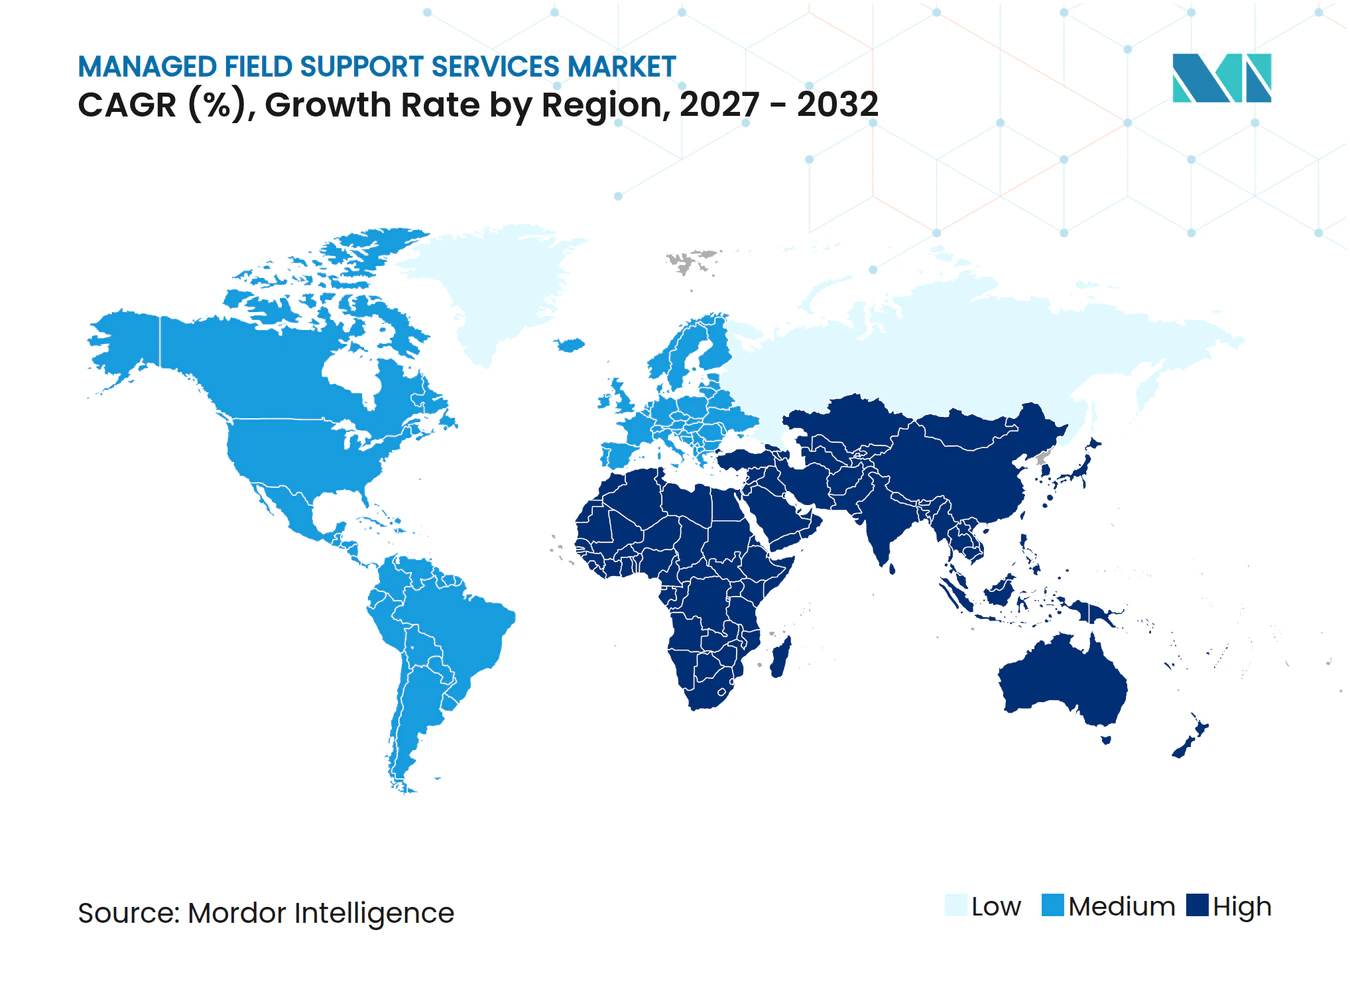
- Par géographie, l'Amérique du Nord détenait une part de 36,17 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Infrastructure d'IA et expansion des actifs connectés | +2.2% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Transition des entreprises vers des contrats de support basés sur les résultats | +1.8% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Complexité des parcs technologiques multi-fournisseurs | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion de l'empreinte des centres de données et des réseaux | +1.3% | Amérique du Nord, cœur Asie-Pacifique, débordement vers le Moyen-Orient | Court terme (≤ 2 ans) |
| Adoption des diagnostics à distance et de la maintenance prédictive | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Lacunes de couverture des sites distants stimulant l'exécution spécialisée | +0.7% | Afrique, Amérique du Sud, reste de l'Asie-Pacifique, Amérique du Nord rurale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Infrastructure d'IA et expansion des actifs connectés
L'infrastructure d'IA accroît le besoin de support sur site spécialisé dans le marché des services de support terrain gérés. Les clusters de GPU, les équipements de refroidissement liquide et les baies haute densité nécessitent des techniciens possédant des compétences que les équipes de support matériel de routine peuvent ne pas avoir. Field Nation a rapporté qu'Amazon, Alphabet, Microsoft et Meta se sont engagés à investir 650 milliards USD dans l'infrastructure d'IA en 2026, soit 67 % de plus que leurs dépenses de 2025.[1] Ces dépenses soutiennent des environnements plus complexes où les prestataires doivent maintenir des équipements spécialisés et répondre rapidement aux pannes. Les prestataires qui forment des techniciens à la maintenance des GPU et aux protocoles de refroidissement liquide peuvent concourir pour des missions à plus haute valeur ajoutée. Les prestataires qui ne mettent pas à jour leurs capacités techniques risquent de perdre l'accès aux nouveaux contrats d'infrastructure.
Transition des entreprises vers des contrats de support basés sur les résultats
Le marché des services de support terrain gérés évolue vers des contrats qui mesurent la performance à travers la disponibilité, les taux de résolution au premier contact et la continuité de service. Cette approche met davantage l'accent sur des données fiables, des références claires et une gouvernance de service convenue. ServiceNow et Accenture ont lancé en juin 2026 des services de sécurité gérés basés sur l'IA qui combinent la gestion des risques informatiques et opérationnels sur la plateforme d'IA ServiceNow. Ce lancement montre comment les prestataires combinent plateformes et services pour soutenir des résultats opérationnels mesurables. Les contrats basés sur les résultats peuvent améliorer l'alignement entre acheteurs et prestataires lorsque les deux parties utilisent les mêmes définitions de performance. Ils peuvent également créer des litiges lorsque les données de service, les limites de responsabilité ou les règles de reporting ne sont pas claires.
Complexité des parcs technologiques multi-fournisseurs
Les parcs technologiques mixtes rendent un point de responsabilité unique plus précieux pour les acheteurs en entreprise. Chaque fournisseur peut introduire des outils de surveillance distincts, des processus d'escalade, des conditions de service et des exigences de diagnostic. HPE a recentré son service Complete Care en mars 2026 autour d'une expérience de support unifiée basée sur l'IA avec des gestionnaires d'expérience de service et des conseillers techniques dédiés. Le service est conçu pour coordonner le support dans des environnements hybrides et multi-fournisseurs. Les prestataires qui connectent les enregistrements de configuration, les processus de déploiement et l'historique des services peuvent réduire la charge administrative pour les clients. Cette capacité peut soutenir une tarification plus forte lorsque le client exploite un parc technologique vaste et varié.
Expansion de l'empreinte des centres de données et des réseaux
La construction de centres de données élargit les exigences de couverture physique du marché des services de support terrain gérés. Field Nation a rapporté que la construction de centres de données a augmenté de 35 % en 2025, que les travaux de terrain dans les centres de données sur les plateformes de services gérés ont augmenté de 18,3 % d'une année sur l'autre, et que le volume des bons de travail a augmenté de 216 % sur 5 ans. Les nouvelles capacités s'étendent vers des emplacements où les réseaux de techniciens et les stocks de pièces de rechange sont moins matures. Cette expansion accroît la valeur des prestataires capables de positionner des ingénieurs qualifiés et des composants à proximité des nouveaux centres de demande. L'infrastructure réseau à proximité des centres de données nécessite également un support sur site que la surveillance à distance ne peut pas entièrement remplacer. Les prestataires disposant d'une couverture locale peuvent donc être mieux placés pour remporter des contrats nécessitant des délais de réponse courts.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risque d'accès privilégié tiers et de souveraineté des données | -1.4% | Mondial, accentué en Europe et dans les secteurs gouvernementaux | Court terme (≤ 2 ans) |
| Complexité d'intégration des technologies opérationnelles héritées et des interfaces propriétaires | -1.1% | Mondial, concentré dans la fabrication, les services publics et le gouvernement | Moyen terme (2-4 ans) |
| Restrictions de garantie des fabricants d'équipements d'origine et d'accès aux pièces | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de techniciens certifiés en matériel hérité et en périphérie | -0.6% | Marchés distants et frontières à l'échelle mondiale, couloir rural d'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque d'accès privilégié tiers et de souveraineté des données
Les techniciens tiers ont souvent besoin d'un accès élevé aux systèmes de production, ce qui constitue une préoccupation majeure pour les acheteurs dans le marché des services de support terrain gérés. L'emplacement des données, les enregistrements de sessions, les journaux de diagnostic et l'accès des sous-traitants peuvent chacun affecter la sélection des fournisseurs. Ces problèmes sont particulièrement importants en Europe et dans les environnements du secteur public où les exigences en matière de résidence des données et de sécurité sont strictes. Les acheteurs exigent de plus en plus un accès limité dans le temps, des emplacements de stockage approuvés, des enregistrements de sessions et une visibilité claire sur les sous-traitants. Les prestataires de services doivent démontrer que leur modèle opérationnel peut protéger les systèmes tout en permettant des diagnostics et des réparations en temps opportun. Des contrôles d'accès solides peuvent donc devenir une exigence concurrentielle plutôt qu'une simple mesure de conformité.
Complexité d'intégration des technologies opérationnelles héritées et des interfaces propriétaires
Les fabricants, les services publics et les organisations gouvernementales peuvent exploiter des équipements qui ne fonctionnent pas avec les outils de support à distance standard. Les environnements PLC et SCADA peuvent nécessiter des connaissances spécialisées, un accès contrôlé et une visite sur site lorsque la résolution à distance n'est pas possible. Le déploiement qui en résulte peut augmenter les coûts de livraison et rendre les engagements de niveau de service plus difficiles à respecter. Le marché des services de support terrain gérés a besoin d'ingénieurs qui comprennent à la fois la technologie opérationnelle et la technologie de l'information dans ces contextes. La collaboration de juin 2026 entre ServiceNow et Accenture a abordé cette convergence à travers des services combinés de gestion des risques informatiques et opérationnels. Les prestataires plus petits peuvent avoir du mal à financer la formation requise, les contrôles de processus et le personnel spécialisé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les contrats gérés soutiennent les revenus récurrentsLes services gérés détenaient 72,43 % de la part du marché des services de support terrain gérés en 2026. Le segment bénéficie d'accords récurrents qui transfèrent les risques opérationnels et les pressions en matière de personnel aux prestataires spécialisés. Ces contrats couvrent généralement les travaux de dépannage, la surveillance et la gestion du cycle de vie. Leur portée peut également inclure des évaluations de préparation à l'IA, la coordination des fournisseurs et des conseils sur le cycle de vie. Les clients les utilisent pour créer des budgets de support plus prévisibles et pour réduire la charge pesant sur les équipes internes de technologies de l'information. Les prestataires bénéficient d'une visibilité sur les revenus pluriannuels et de relations plus étroites avec les clients. La taille du marché des services de support terrain gérés liée aux contrats gérés reflète l'importance d'un support fiable et continu sur des parcs multi-sites.
Les services professionnels et de projet devraient se développer à un CAGR de 9,27 % jusqu'en 2032. Ce segment sert des travaux nécessitant une exécution dirigée par des experts en dehors du périmètre normal des accords de support récurrents. Les déploiements d'infrastructure d'IA, les migrations vers le cloud, les renouvellements technologiques, l'augmentation des effectifs et la mise en service des équipements soutiennent la demande. Les pods de centres de données à haute densité de GPU peuvent nécessiter des compétences de planification et d'installation différentes de celles des tâches de maintenance standard. Les acheteurs utilisent souvent le même prestataire pour le support continu et les projets de transformation discrets.


Par modèle de déploiement :
les opérations hybrides restent le choix pratiqueLes configurations hybrides détenaient 46,37 % de la part du marché des services de support terrain gérés en 2026. Les grandes organisations ne peuvent souvent pas migrer simultanément chaque charge de travail ou processus de service vers un support basé sur le cloud. Les charges de travail sensibles, les applications héritées et les obligations réglementaires peuvent nécessiter un traitement local ou un contrôle direct sur site. La livraison hybride permet aux acheteurs de combiner la gestion à distance avec une intervention sur site là où elle est nécessaire. Elle offre également aux prestataires un moyen de soutenir une modernisation progressive plutôt qu'une grande transition unique. Le service Complete Care d'HPE combine la surveillance des environnements hybrides avec des outils de support opérationnel. Ce modèle convient aux organisations gérant une infrastructure mixte sur plusieurs sites.
La livraison basée sur le cloud devrait croître à un CAGR de 9,63 % jusqu'en 2032. Les diagnostics à distance, la tarification par abonnement et un accès plus simple à l'expertise spécialisée soutiennent l'adoption parmi les PME. La livraison cloud peut réduire les dépenses initiales tout en permettant aux équipes de support de surveiller un parc d'actifs plus large. Elle peut également offrir aux prestataires des processus plus standardisés pour le déploiement, le reporting et la gestion des services. Le support sur site joue toujours un rôle important dans les services financiers, la défense et la santé. Ces secteurs peuvent limiter les transferts vers le cloud en raison d'exigences de sécurité, d'isolation réseau ou de résidence des données. Le marché des services de support terrain gérés continuera donc de dépendre de modèles de livraison flexibles plutôt que d'un passage complet au support exclusivement cloud.
Par modèle technologique :
le support basé sur l'IA gagne du terrainLe support autorisé par les fabricants d'équipements d'origine détenait 33,27 % de la part du marché des services de support terrain gérés en 2026. Les obligations de garantie et l'accès aux outils de diagnostic propriétaires contribuent à maintenir cette position. Les acheteurs peuvent également conserver des relations avec les fabricants d'équipements d'origine pour soutenir la planification du cycle de vie du matériel et les décisions de remplacement. Dell a été reconnu comme leader dans l'évaluation IDC MarketScape des services de support matériel mondiaux, citant l'observabilité pilotée par l'IA et la surveillance prédictive dans son portefeuille ProSupport. Le support indépendant des fournisseurs reste pertinent pour les organisations disposant d'une infrastructure mixte provenant de plusieurs fournisseurs. L'intégration ITSM et CMDB peut également connecter le déploiement des services aux contrôles de changement et aux enregistrements d'actifs.
Le support basé sur l'IA et prédictif devrait progresser à un CAGR de 9,43 % jusqu'en 2032. Ces modèles cherchent à identifier les problèmes plus tôt et à organiser les diagnostics, les vérifications des pièces et les plannings des techniciens avant qu'une panne ne devienne plus grave. PTC a lancé ServiceMax AI en septembre 2025 avec une exécution de bons de travail multi-agents et une API de connaissances qui connecte les documents à travers les systèmes d'entreprise.[2] Cette publication reflète une évolution vers la coordination automatisée des travaux de terrain et des informations de service. Les modèles prédictifs peuvent réduire les déploiements évitables lorsque les données d'actifs et de services sous-jacentes sont fiables. Le support basé sur les résultats et lié aux accords de niveau de service peut intégrer ces capacités dans des conditions commerciales qui récompensent de meilleures performances de service.
Par taille d'entreprise :
les grandes entreprises mènent tandis que les PME croissent plus viteLes grandes entreprises détenaient 70,83 % de la part du marché des services de support terrain gérés en 2026. Leurs parcs technologiques multi-sites, leurs niveaux de service exigeants et leur capacité à financer des contrats à long terme soutiennent cette position. Les organisations mondiales ont besoin de pratiques de maintenance et de réparation cohérentes dans de nombreuses juridictions. Elles ont également besoin d'une vue unifiée des actifs, des incidents, des fournisseurs et des performances de service. La mise à jour du service d'HPE de mars 2026 attribue des conseillers et des gestionnaires dédiés pour aider les clients à gérer des environnements hybrides complexes. Cette approche convient bien aux grands clients qui souhaitent un partenaire responsable unique sur un large parc technologique.
Les PME devraient croître à un CAGR de 9,17 % jusqu'en 2032. Le support livré via le cloud réduit le besoin d'investissements importants initiaux en technologie et en personnel. Il peut donner aux petites entreprises accès à la surveillance à distance, à la gestion des tickets et au support technique spécialisé. Les forfaits à prix fixe peuvent également faciliter la planification des coûts de support. Sharp Business Systems Deutschland a lancé un programme de services gérés à l'échelle nationale en mars 2026, offrant des services cloud, de gestion des terminaux et d'assistance aux entreprises manquant de capacités internes en technologies de l'information. Ces offres peuvent aider les PME à adopter des modèles de support plus formels à mesure que leurs besoins technologiques augmentent.

Par secteur vertical :
les technologies de l'information et les télécommunications conservent la plus grande partLes technologies de l'information et les télécommunications détenaient 26,43 % de la part du marché des services de support terrain gérés en 2026. Le secteur vertical dépend d'une disponibilité continue sur un réseau distribué et des environnements matériels. Les opérateurs de télécommunications ont besoin d'un déploiement rapide sur de nombreux sites, ce que les équipes internes peuvent trouver coûteux à mettre à l'échelle. Le secteur BFSI est le deuxième secteur vertical en importance car les services bancaires de base nécessitent des niveaux élevés de disponibilité. La santé a besoin de support pour les réseaux de dispositifs médicaux connectés. La demande du commerce de détail et du commerce électronique est concentrée autour des systèmes de point de vente. Les contrats gouvernementaux et de défense peuvent être à long terme et peuvent nécessiter du personnel disposant d'habilitations spécifiques.
Les centres de données et l'infrastructure cloud devraient se développer à un CAGR de 9,87 % jusqu'en 2032. La construction hyperscale et les parcs cloud plus importants augmentent le besoin d'installation, de maintenance, de surveillance et de coordination des pièces. Field Nation a rapporté que le volume des bons de travail dans les centres de données a augmenté de 216 % sur 5 ans. Les exigences de service dans ce secteur vertical sont plus spécialisées en raison des équipements haute densité et des attentes strictes en matière de disponibilité. Les prestataires ont besoin d'une couverture crédible pour les emplacements des centres de données, d'un personnel technique certifié et de composants facilement disponibles. Le marché des services de support terrain gérés offre des opportunités aux fournisseurs capables d'assurer un support de cycle de vie pour les sites de centres de données établis et nouveaux.
Analyse géographique
L'Amérique du Nord détenait 36,17 % de la part du marché des services de support terrain gérés en 2026. La région dispose de grands clusters de centres de données hyperscale, de vastes parcs technologiques d'entreprise et de pratiques d'externalisation bien établies. Les nouvelles capacités s'étendent également au-delà des pôles traditionnels vers des emplacements nécessitant une couverture de terrain locale plus importante et une disponibilité de pièces de rechange. Cette expansion accroît la demande de techniciens sur les marchés secondaires. Les entreprises des États-Unis utilisent également des modèles de service axés sur la fiabilité et les résultats de réparation, tandis que le Canada ajoute des considérations de résidence des données, et que l'écosystème de services nearshore du Mexique offre aux acheteurs une autre option de livraison.
L'Asie-Pacifique devrait se développer à un CAGR de 9,93 % jusqu'en 2032. La Chine, l'Inde, le Japon et l'Asie du Sud-Est modernisent leurs environnements de technologies de l'information tout en ajoutant des capacités de centres de données. Au Japon, les environnements d'entreprise combinent de plus en plus des équipements de plusieurs fournisseurs, soutenant ainsi la couverture multi-fournisseurs. En octobre 2026, Lotte Innovate a signé un protocole d'accord avec ITCEN CTS pour le personnel spécialisé et le support d'infrastructure au Centre Cloud mondial d'Ansan dans le cadre d'un contrat d'exploitation externalisée de 5 ans. Le marché des services de support terrain gérés dans la région dépend donc à la fois de la demande de modernisation et de la capacité des prestataires à gérer les exigences opérationnelles locales.
L'Europe présente une demande substantielle en Allemagne, au Royaume-Uni et en France. Le RGPD et la directive NIS2 de l'UE font de la résidence des données et de la documentation des réponses aux incidents des facteurs importants de sélection des fournisseurs. L'Allemagne voit émerger des services gérés à prix fixe destinés aux PME ayant besoin de services cloud, de gestion des terminaux et d'assistance. Le Moyen-Orient émerge grâce au programme Vision 2030 de l'Arabie saoudite et aux investissements des Émirats arabes unis dans l'infrastructure d'IA, tandis que l'Amérique du Sud présente une demande au Brésil et en Argentine, notamment dans les secteurs BFSI et gouvernemental, et que l'Afrique offre des opportunités en développement en Afrique du Sud, en Égypte et au Nigeria à mesure que les parcs technologiques s'étendent.
Paysage concurrentiel
Concentration du Marché
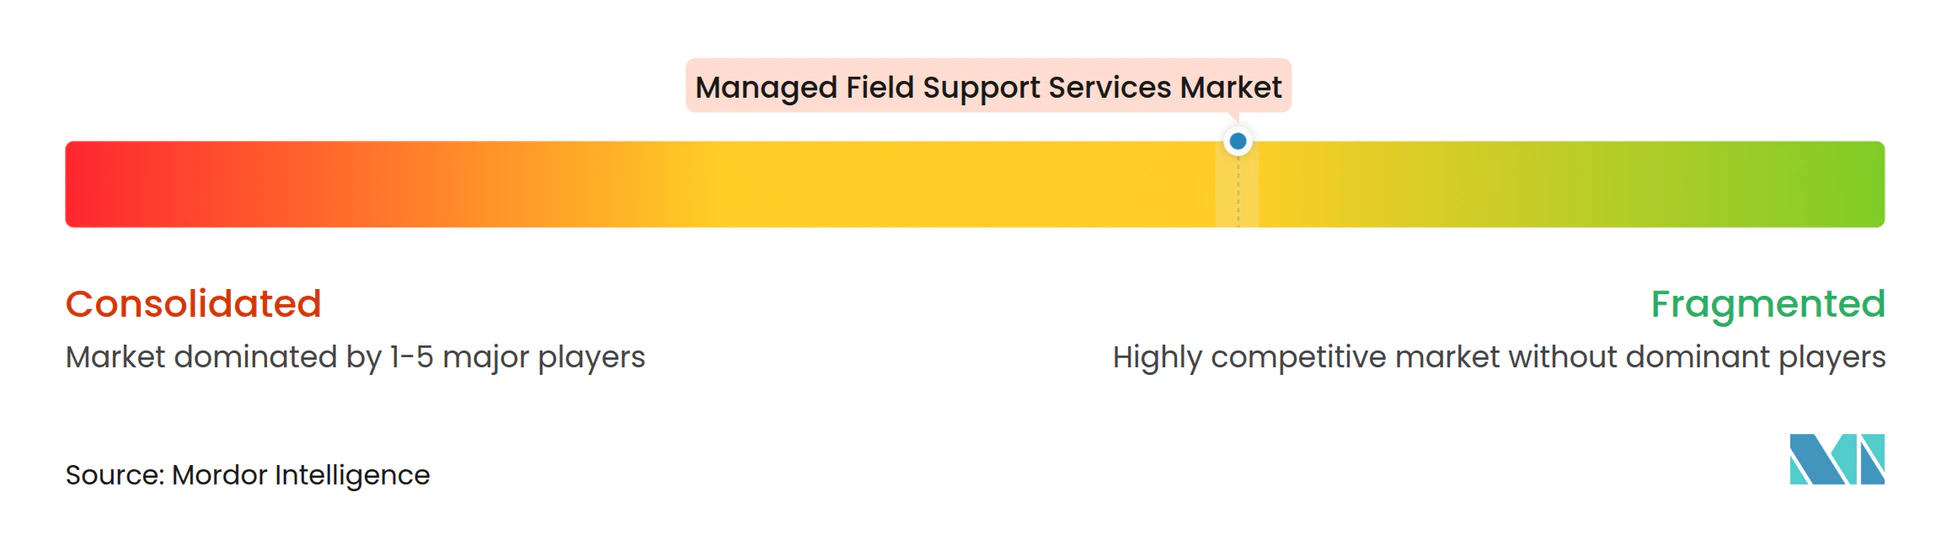
Le marché des services de support terrain gérés est modérément fragmenté. Les grands groupes de services de technologies de l'information, les branches de service des fabricants d'équipements d'origine, les spécialistes de la maintenance tierce, les éditeurs de plateformes de gestion des services de terrain et les prestataires de services gérés régionaux servent différents besoins des clients. Les prestataires plus importants bénéficient de vastes réseaux de techniciens, d'une couverture géographique et de stocks de pièces de rechange. Les spécialistes de la maintenance tierce se démarquent par une couverture indépendante des fournisseurs, des niveaux de service flexibles et des options tarifaires. Park Place Technologies a finalisé sa fusion avec Service Express en janvier 2026, créant une entreprise combinée de plus de 3 000 employés, plus de 20 000 clients sur 4 continents, et un chiffre d'affaires annuel déclaré de 1,2 milliard USD, montrant comment l'échelle de couverture peut influencer la compétitivité des contrats.
La technologie devient une source de différenciation de plus en plus importante dans le marché des services de support terrain gérés. Les prestataires utilisent l'automatisation pour améliorer les décisions de déploiement, les diagnostics à distance, la gestion des pièces et le reporting des services. ServiceNow a introduit un agent d'IA de gestion des pièces en avril 2026 pour réconcilier l'utilisation des pièces avec les bons de travail à la clôture des interventions, contribuant à réduire les erreurs de facturation et les pertes de revenus. La version ServiceMax AI de PTC de septembre 2025 a ajouté une exécution de bons de travail multi-agents et des outils de planification des pièces de service. Les fournisseurs qui connectent ces outils aux opérations de terrain peuvent améliorer la réactivité et soutenir des contrats orientés vers les résultats.
Les partenariats aident également les prestataires à développer des capacités plus rapidement que le seul développement interne ne le permettrait. ServiceNow et Accenture ont lancé conjointement des services de sécurité gérés basés sur l'IA en juin 2026 qui combinent la gestion des risques informatiques et opérationnels.[3] HPE a recentré Complete Care Service en mars 2026 autour d'un support unifié pour les environnements hybrides basés sur l'IA. Des opportunités subsistent dans le support adapté aux technologies opérationnelles pour les fabricants, les services de cycle de vie des centres de données dans de nouveaux emplacements, et les offres livrées via le cloud pour les PME, bien que les informations disponibles ne fournissent pas de données combinées de parts pour les principales entreprises.
Leaders du secteur des services de support terrain gérés
-
IBM Corporation
-
Microsoft Corporation
-
Hewlett Packard Enterprise Co
-
Dell Technologies Inc
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de support terrain gérés Entreprises couvertes dans ce rapport
- IBM Corporation
- Microsoft Corporation
- Hewlett Packard Enterprise Co
- Dell Technologies Inc
- Oracle Corporation
- Salesforce, Inc.
- IFS AB
- ServiceNow, Inc.
- SAP SE
- PTC Inc.
- Fujitsu Limited
- Atos SE
- Accenture plc
- Cisco Systems, Inc.
- NetApp, Inc.
- Park Place Technologies, LLC
- Service Express, LLC
- Rimini Street, Inc.
- ServicePower, Inc.
- Zinier, Inc.
- Evernex Group SAS
Développements industriels récents dans Marché des services de support terrain gérés
- Octobre 2026 : Lotte Innovate a signé un protocole d'accord avec ITCEN CTS pour le personnel spécialisé et le support d'infrastructure au Centre Cloud mondial d'Ansan en Corée du Sud, 40 MW, achèvement en 2027, dans le cadre d'un contrat d'exploitation externalisée de 5 ans.
- Juin 2026 : ServiceNow et Accenture ont lancé conjointement des services de sécurité gérés basés sur l'IA combinant la gestion des risques informatiques et opérationnels sur la plateforme d'IA ServiceNow, associés à une solution de migration basée sur l'IA pour automatiser les transitions depuis les systèmes de cybersécurité hérités.
- Juin 2026 : ePlus a élargi son portefeuille de services gérés avec le support de maintenance amélioré pour les serveurs HPE ProLiant, combinant une couverture 24h/24 et 7j/7 par des ingénieurs certifiés HPE et un support multi-fournisseurs en un seul appel via une plateforme de surveillance multi-locataires sécurisée.
- Mars 2026 : HPE a recentré Complete Care Service en tant qu'expérience de support unifiée basée sur l'IA, attribuant à chaque client un gestionnaire d'expérience de service dédié et un conseiller technique soutenus par HPE OpsRamp pour l'observabilité hybride multi-fournisseurs et Compute Ops Management pour la gestion automatisée du cycle de vie des serveurs.
Périmètre du rapport mondial sur le marché des services de support terrain gérés
Le marché des services de support terrain gérés couvre les services de support technique sur site externalisés, d'installation, de maintenance, de réparation et de dépannage pour le matériel, les logiciels et l'infrastructure réseau. Ces services permettent aux organisations de déployer, gérer et maintenir des actifs informatiques sur des emplacements géographiquement distribués par l'intermédiaire de prestataires de services tiers.
Le rapport sur le marché des services de support terrain gérés est segmenté par type de service (services gérés et services professionnels et de projet), modèle de déploiement (sur site, basé sur le cloud et hybride), modèle technologique (support multi-fournisseurs indépendant des fournisseurs, support autorisé par les fabricants d'équipements d'origine, support basé sur l'IA et prédictif, support intégré ITSM et CMDB, et support basé sur les résultats et lié aux accords de niveau de service), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), secteur vertical (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, centres de données et infrastructure cloud, gouvernement et défense, et autres secteurs utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services gérés |
| Services professionnels et de projet |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Support multi-fournisseurs indépendant des fournisseurs |
| Support autorisé par les fabricants d'équipements d'origine |
| Support basé sur l'IA et prédictif |
| Support intégré ITSM et CMDB |
| Support basé sur les résultats et lié aux accords de niveau de service |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Centres de données et infrastructure cloud |
| Gouvernement et défense |
| Autres secteurs verticaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Services gérés | |
| Services professionnels et de projet | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par modèle technologique | Support multi-fournisseurs indépendant des fournisseurs | |
| Support autorisé par les fabricants d'équipements d'origine | ||
| Support basé sur l'IA et prédictif | ||
| Support intégré ITSM et CMDB | ||
| Support basé sur les résultats et lié aux accords de niveau de service | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur vertical | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Centres de données et infrastructure cloud | ||
| Gouvernement et défense | ||
| Autres secteurs verticaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de support terrain gérés ?
La taille du marché des services de support terrain gérés est de 14,63 milliards USD en 2026 et devrait atteindre 24,37 milliards USD d'ici 2032 à un CAGR de 8,96 %.
Qu'est-ce qui stimule la demande de services de support terrain gérés ?
L'infrastructure d'IA, les parcs technologiques multi-fournisseurs plus importants, l'expansion des centres de données et le besoin d'une couverture technique spécialisée soutiennent la demande.
Quel type de service est en tête des services de support terrain gérés ?
Les services gérés sont en tête avec une part de 72,43 % en 2026, soutenus par des accords récurrents de surveillance, de réparation et de gestion du cycle de vie.
Quel modèle de déploiement se développe le plus rapidement ?
La livraison basée sur le cloud devrait se développer à un CAGR de 9,63 % jusqu'en 2032 car elle soutient les diagnostics à distance et le support par abonnement.
Quel secteur vertical d'utilisation finale connaît la croissance la plus rapide ?
Les centres de données et l'infrastructure cloud devraient se développer à un CAGR de 9,87 % jusqu'en 2032 à mesure que les capacités hyperscale et cloud augmentent.
Quelle région connaît la croissance la plus rapide pour les services de support terrain gérés ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,93 % jusqu'en 2032, soutenue par la modernisation technologique et le développement des centres de données.