
Tamaño y Participación del Mercado de Servicios de Soporte de Campo Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 15.87 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.37 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.96 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Soporte de Campo Gestionados por Mordor Intelligence
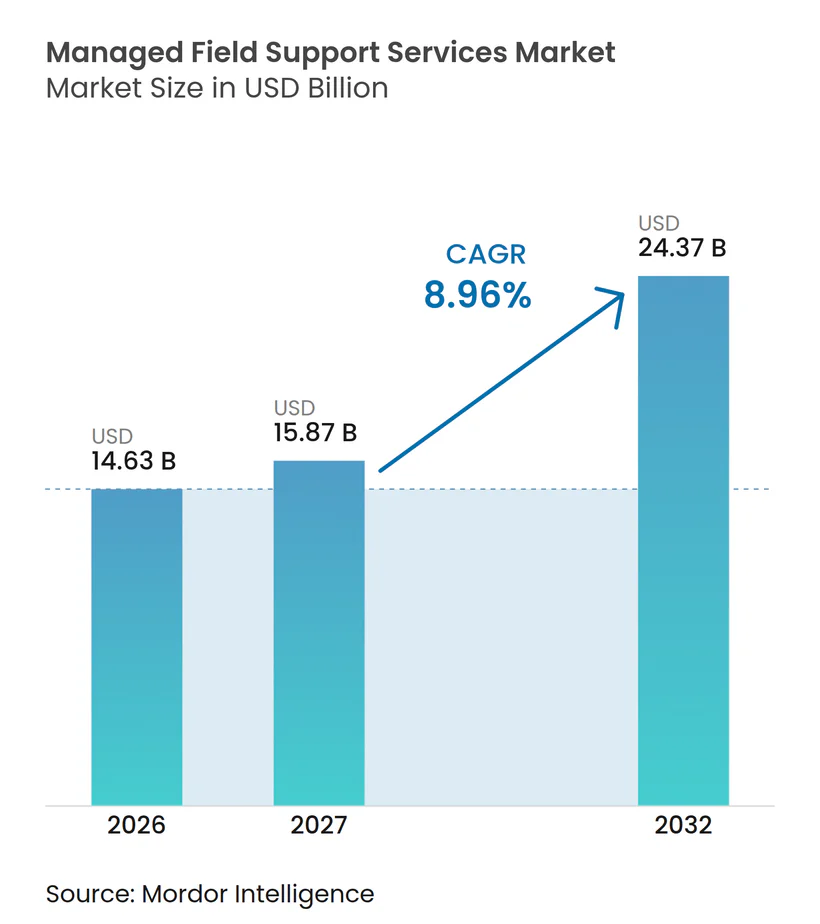
Se proyecta que el tamaño del mercado de servicios de soporte de campo gestionados se expanda desde 14,63 mil millones de USD en 2026 y 15,87 mil millones de USD en 2027 hasta 24,37 mil millones de USD para 2032, registrando un CAGR del 8,96% entre 2027 y 2032. El mercado de servicios de soporte de campo gestionados está respaldado por el despliegue de infraestructura de inteligencia artificial, entornos tecnológicos multifabricante más amplios y la disponibilidad limitada de técnicos de campo certificados. Estas condiciones están trasladando el trabajo que las empresas antes gestionaban internamente hacia contratos de servicio externalizados a más largo plazo. Los proveedores están respondiendo con diagnósticos remotos, mantenimiento predictivo y modelos de servicio que vinculan el pago a la disponibilidad de activos o a los resultados del servicio. La soberanía de los datos, los controles de acceso de terceros y los vínculos difíciles entre la tecnología operativa y la tecnología de la información pueden ralentizar la adopción. Las oportunidades más sólidas favorecen a los proveedores que pueden ofrecer cobertura local, habilidades técnicas especializadas y soporte consistente en entornos mixtos de hardware y software.
Conclusiones Clave del Informe
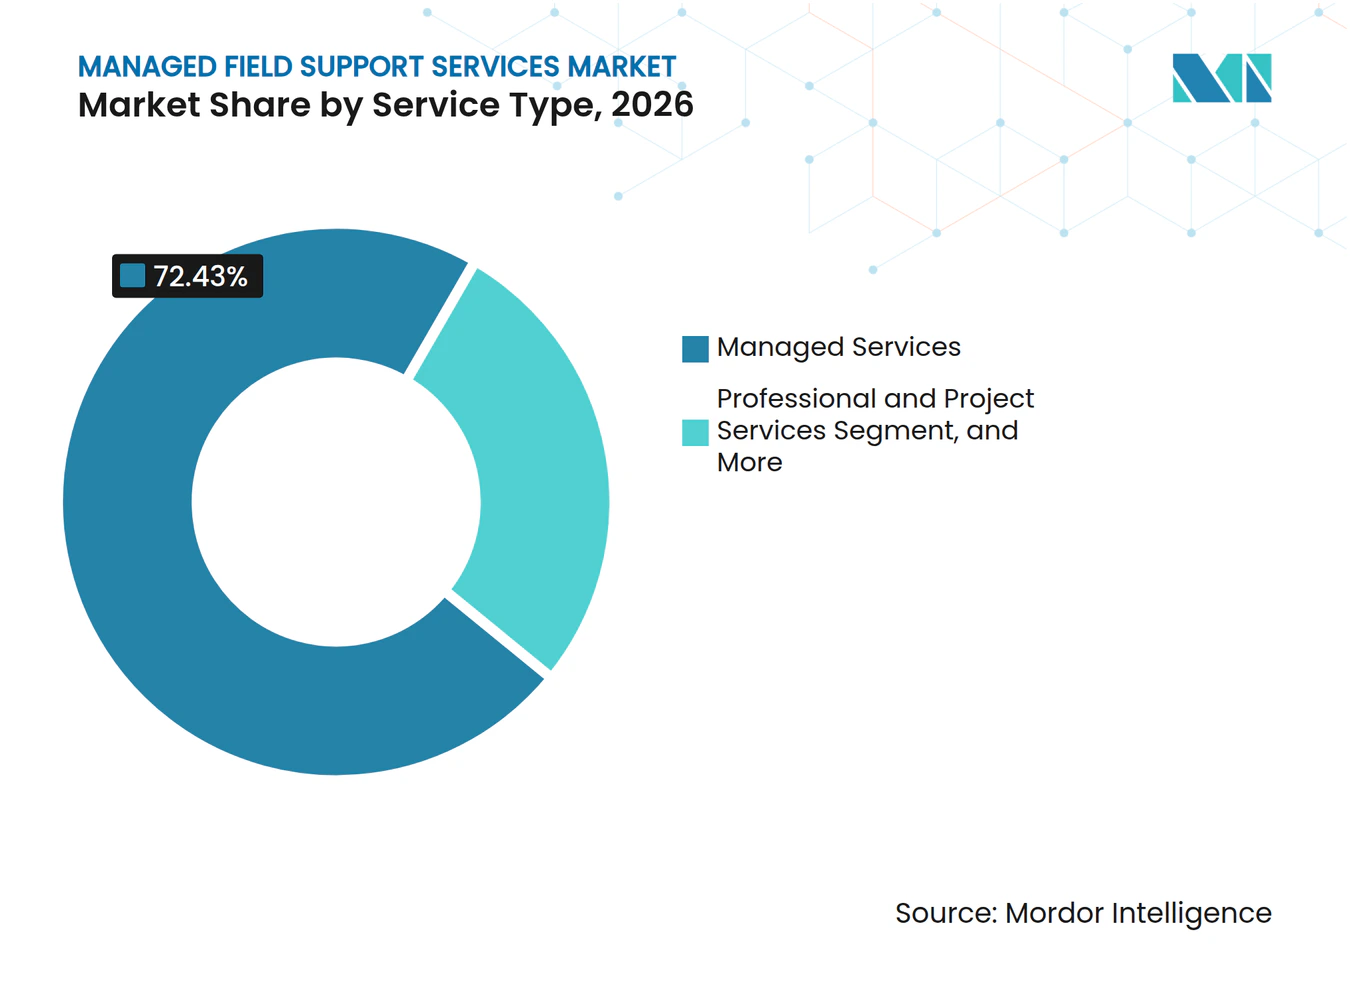
- Por tipo de servicio, los servicios gestionados representaron el 72,43% de la participación del mercado de servicios de soporte de campo gestionados en 2026, mientras que se proyecta que los servicios profesionales y de proyectos se expandan a un CAGR del 9,27% hasta 2032.
- Por modelo de implementación, las configuraciones híbridas representaron el 46,37% de la participación en 2026, mientras que se proyecta que la prestación basada en la nube se expanda a un CAGR del 9,63% hasta 2032.
- Por modelo tecnológico, el soporte autorizado por el fabricante de equipos originales representó el 33,27% de la participación en 2026, mientras que se proyecta que el soporte habilitado por inteligencia artificial y predictivo se expanda a un CAGR del 9,43% hasta 2032.
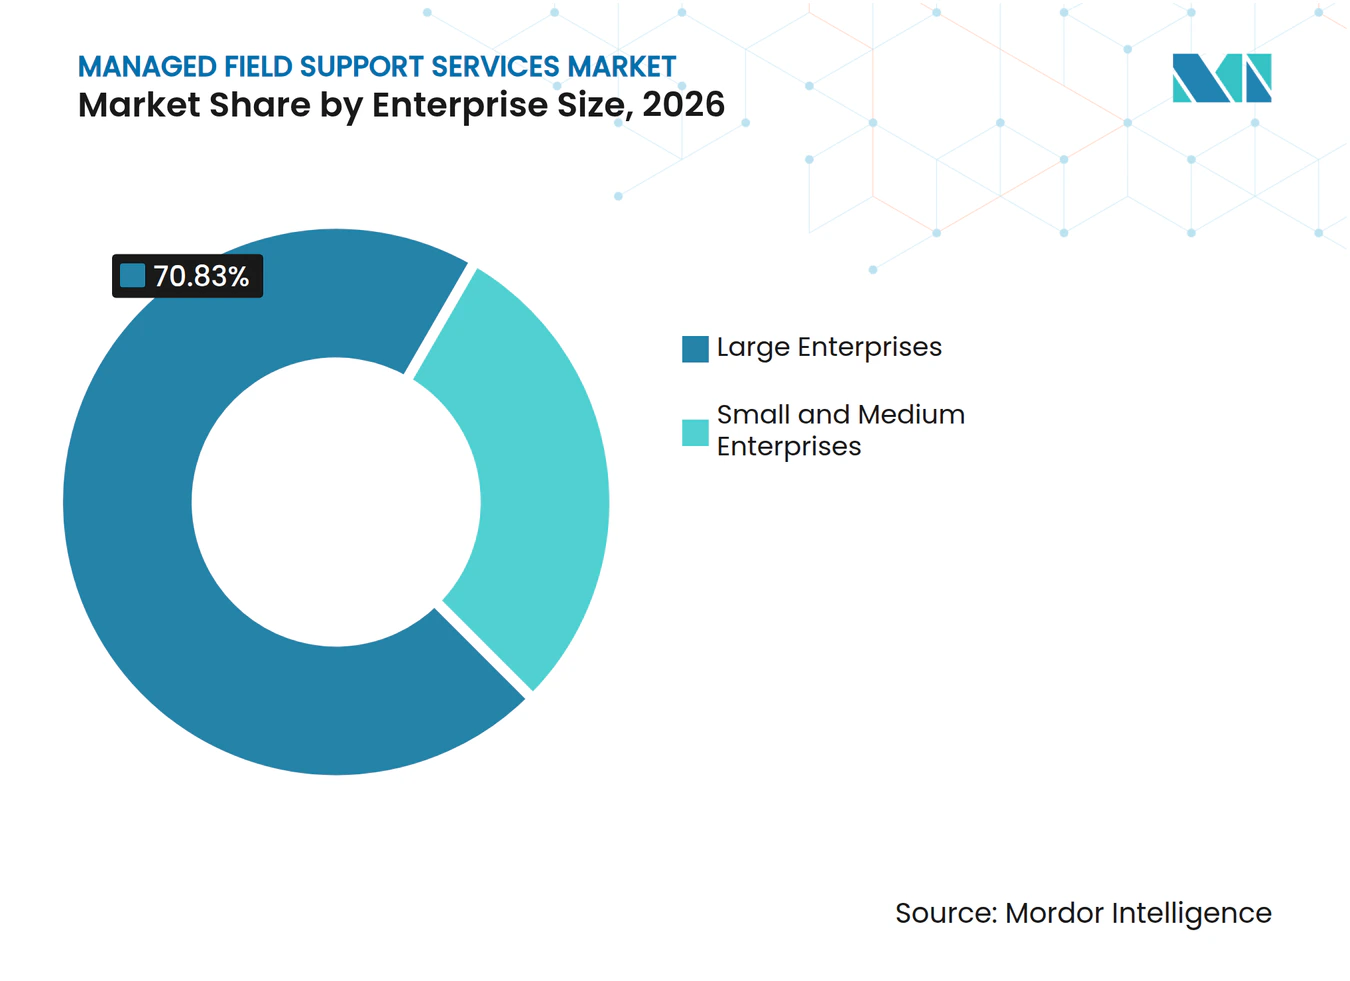
- Por tamaño de empresa, las grandes empresas representaron el 70,83% de la participación en 2026, mientras que se proyecta que las pymes se expandan a un CAGR del 9,17% hasta 2032.
- Por sector industrial, la tecnología de la información y las telecomunicaciones representaron el 26,43% de la participación en 2026, mientras que se proyecta que los centros de datos y la infraestructura en la nube se expandan a un CAGR del 9,87% hasta 2032.
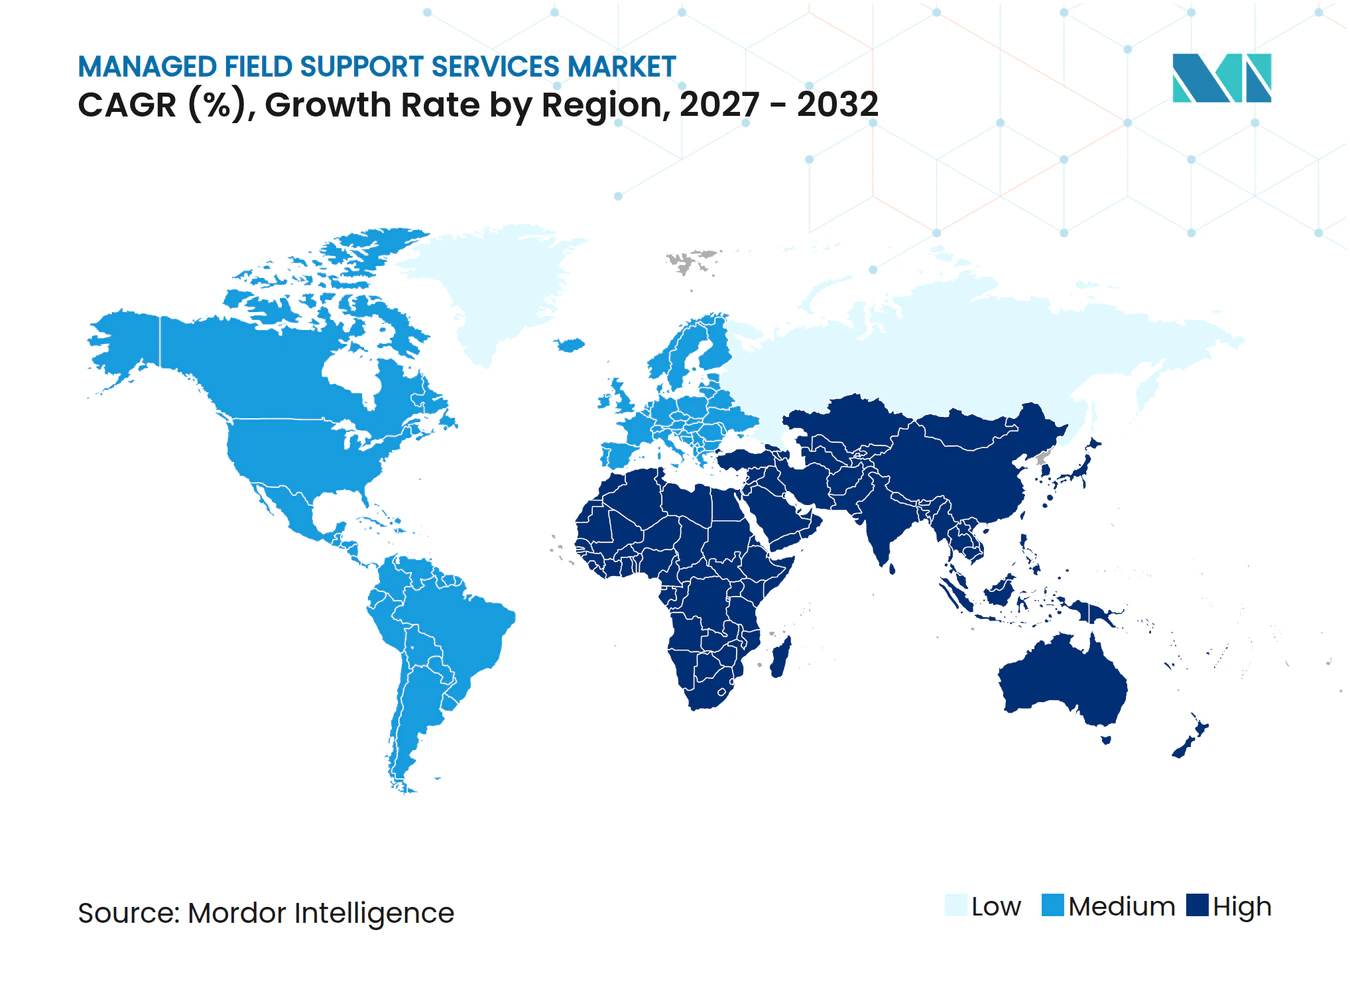
- Por geografía, América del Norte representó el 36,17% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 9,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Inteligencia Artificial y los Activos Conectados | +2.2% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Transición Empresarial hacia Contratos de Soporte Basados en Resultados | +1.8% | América del Norte y Europa, adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Complejidad del Entorno Tecnológico Multifabricante | +1.5% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Huella de Centros de Datos y Redes | +1.3% | América del Norte, núcleo de Asia-Pacífico, extensión hacia Oriente Medio | Corto plazo (≤ 2 años) |
| Adopción de Diagnósticos Remotos y Mantenimiento Predictivo | +0.9% | Global | Mediano plazo (2-4 años) |
| Brechas de Cobertura en Sitios Remotos que Impulsan la Prestación Especializada | +0.7% | África, América del Sur, Resto de Asia-Pacífico, zonas rurales de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Inteligencia Artificial y los Activos Conectados
La infraestructura de inteligencia artificial está incrementando la necesidad de soporte especializado en sitio en el mercado de servicios de soporte de campo gestionados. Los clústeres de GPU, los equipos de refrigeración líquida y los bastidores de alta densidad requieren técnicos con habilidades que los equipos de soporte de hardware rutinario pueden no poseer. Field Nation informó que Amazon, Alphabet, Microsoft y Meta comprometieron 650 mil millones de USD en infraestructura de inteligencia artificial en 2026, un 67% más que su desembolso de 2025.[1] Este gasto respalda entornos más complejos donde los proveedores deben mantener equipos especializados y responder rápidamente a las fallas. Los proveedores que capacitan a los técnicos en el mantenimiento de GPU y los protocolos de refrigeración líquida pueden competir por asignaciones de mayor valor. Los proveedores que no actualicen sus capacidades técnicas pueden perder acceso a nuevos contratos de infraestructura.
Transición Empresarial hacia Contratos de Soporte Basados en Resultados
El mercado de servicios de soporte de campo gestionados está evolucionando hacia contratos que miden el rendimiento a través del tiempo de actividad, las tasas de resolución en el primer intento y la continuidad del servicio. Este enfoque pone mayor énfasis en datos confiables, líneas de base claras y una gobernanza del servicio acordada. ServiceNow y Accenture introdujeron servicios de seguridad gestionados impulsados por inteligencia artificial en junio de 2026 que combinan la gestión de riesgos de TI y OT en la Plataforma de Inteligencia Artificial de ServiceNow. El lanzamiento muestra cómo los proveedores están combinando plataformas y servicios para respaldar resultados operativos medibles. Los contratos basados en resultados pueden mejorar la alineación entre compradores y proveedores cuando ambas partes utilizan las mismas definiciones de rendimiento. También pueden generar disputas cuando los datos del servicio, los límites de responsabilidad o las reglas de reporte no son claros.
Complejidad del Entorno Tecnológico Multifabricante
Los entornos tecnológicos mixtos hacen que un único punto de responsabilidad sea más valioso para los compradores empresariales. Cada proveedor puede introducir herramientas de monitoreo separadas, procesos de escalamiento, términos de servicio y requisitos de diagnóstico. HPE reorientó su Servicio Complete Care en marzo de 2026 en torno a una experiencia de soporte unificada impulsada por inteligencia artificial con Gestores de Experiencia de Servicio y Asesores Técnicos dedicados. El servicio está diseñado para coordinar el soporte en entornos híbridos y multifabricante. Los proveedores que conectan registros de configuración, procesos de despacho e historial de servicio pueden reducir la carga administrativa para los clientes. Esta capacidad puede respaldar una fijación de precios más sólida cuando el cliente opera un entorno tecnológico amplio y variado.
Expansión de la Huella de Centros de Datos y Redes
La construcción de centros de datos está ampliando los requisitos de cobertura física del mercado de servicios de soporte de campo gestionados. Field Nation informó que la construcción de centros de datos creció un 35% en 2025, el trabajo de campo en centros de datos en plataformas de servicios gestionados creció un 18,3% interanual y el volumen de órdenes de trabajo aumentó un 216% en 5 años. La nueva capacidad se está extendiendo hacia ubicaciones donde las redes de técnicos y los inventarios de repuestos son menos maduros. Esa expansión incrementa el valor de los proveedores que pueden posicionar ingenieros calificados y componentes cerca de los centros emergentes de demanda. La infraestructura de red cercana a los centros de datos también necesita soporte en sitio que el monitoreo remoto no puede reemplazar completamente. Los proveedores con cobertura local pueden, por tanto, estar mejor posicionados para ganar contratos que requieren tiempos de respuesta cortos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Acceso Privilegiado de Terceros y Soberanía de Datos | -1.4% | Global, acentuado en Europa y sectores gubernamentales | Corto plazo (≤ 2 años) |
| Complejidad de Integración de OT Heredada e Interfaces Propietarias | -1.1% | Global, concentrado en manufactura, servicios públicos y gobierno | Mediano plazo (2-4 años) |
| Restricciones de Garantía del Fabricante de Equipos Originales y Acceso a Repuestos | -0.7% | Global | Mediano plazo (2-4 años) |
| Escasez de Técnicos Certificados en Hardware Heredado y Tecnología de Borde | -0.6% | Mercados remotos y de frontera a nivel global, corredor rural de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Acceso Privilegiado de Terceros y Soberanía de Datos
Los técnicos de terceros a menudo necesitan acceso elevado a los sistemas de producción, lo que genera una preocupación material para los compradores en el mercado de servicios de soporte de campo gestionados. La ubicación de los datos, las grabaciones de sesiones, los registros de diagnóstico y el acceso de subcontratistas pueden afectar cada uno la selección de proveedores. Estos problemas son especialmente importantes en Europa y en entornos del sector público donde los requisitos de residencia de datos y seguridad son estrictos. Los compradores exigen cada vez más acceso de tiempo limitado, ubicaciones de almacenamiento aprobadas, registros de sesiones y visibilidad clara sobre los subcontratistas. Los proveedores de servicios deben demostrar que su modelo operativo puede proteger los sistemas mientras permite diagnósticos y reparaciones oportunas. Los controles de acceso sólidos pueden, por tanto, convertirse en un requisito competitivo más que solo una medida de cumplimiento.
Complejidad de Integración de OT Heredada e Interfaces Propietarias
Los fabricantes, las empresas de servicios públicos y las organizaciones gubernamentales pueden operar equipos que no funcionan con las herramientas estándar de soporte remoto. Los entornos de PLC y SCADA pueden requerir conocimientos especializados, acceso controlado y una visita al sitio cuando la resolución remota no es posible. El despacho resultante puede elevar los costos de prestación y dificultar el cumplimiento de los compromisos de nivel de servicio. El mercado de servicios de soporte de campo gestionados necesita ingenieros que comprendan tanto la tecnología operativa como la tecnología de la información en estos entornos. La colaboración de ServiceNow y Accenture de junio de 2026 abordó esta convergencia a través de servicios combinados de gestión de riesgos de TI y OT. Los proveedores más pequeños pueden encontrar difícil financiar la capacitación requerida, los controles de procesos y el personal especializado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Contratos Gestionados Respaldan los Ingresos RecurrentesLos servicios gestionados representaron el 72,43% de la participación del mercado de servicios de soporte de campo gestionados en 2026. El segmento se beneficia de acuerdos recurrentes que transfieren el riesgo operativo y las presiones de personal a proveedores especializados. Estos contratos generalmente cubren trabajos de reparación ante averías, monitoreo y gestión del ciclo de vida. Su alcance también puede incluir revisiones de preparación para la inteligencia artificial, coordinación de proveedores y asesoramiento sobre el ciclo de vida. Los clientes los utilizan para crear presupuestos de soporte más predecibles y para reducir la carga sobre los equipos internos de tecnología de la información. Los proveedores se benefician de la visibilidad de ingresos plurianuales y de relaciones más estrechas con los clientes. El tamaño del mercado de servicios de soporte de campo gestionados vinculado a los contratos gestionados refleja la importancia del soporte confiable y continuo en entornos multisitio.
Se proyecta que los servicios profesionales y de proyectos se expandan a un CAGR del 9,27% hasta 2032. Este segmento atiende trabajos que requieren ejecución liderada por expertos fuera del alcance normal de los acuerdos de soporte recurrente. Los despliegues de infraestructura de inteligencia artificial, las migraciones a la nube, las actualizaciones tecnológicas, la ampliación de personal y el soporte para la puesta en marcha de equipos impulsan la demanda. Los módulos de centros de datos con alta densidad de GPU pueden requerir habilidades de planificación e instalación que difieren de las tareas de mantenimiento estándar. Los compradores a menudo utilizan el mismo proveedor para el soporte continuo y los proyectos de transformación discretos.


Por Modelo de Implementación:
Las Operaciones Híbridas Siguen Siendo la Opción PrácticaLas configuraciones híbridas representaron el 46,37% de la participación del mercado de servicios de soporte de campo gestionados en 2026. Las grandes organizaciones a menudo no pueden migrar todas las cargas de trabajo o procesos de servicio a soporte basado en la nube simultáneamente. Las cargas de trabajo sensibles, las aplicaciones heredadas y las obligaciones regulatorias pueden requerir procesamiento local o control directo en sitio. La prestación híbrida permite a los compradores combinar la gestión remota con la intervención en instalaciones propias donde sea necesario. También ofrece a los proveedores una forma de apoyar la modernización gradual en lugar de una única transición de gran envergadura. El Servicio Complete Care de HPE combina el monitoreo de entornos híbridos con herramientas de soporte operativo. Este modelo se adapta a las organizaciones que gestionan infraestructura mixta en múltiples sitios.
Se proyecta que la prestación basada en la nube crezca a un CAGR del 9,63% hasta 2032. Los diagnósticos remotos, los precios por suscripción y el acceso más sencillo a la experiencia especializada respaldan la adopción entre las pymes. La prestación en la nube puede reducir el gasto inicial mientras permite a los equipos de soporte monitorear una base de activos más amplia. También puede ofrecer a los proveedores procesos más estandarizados para el despacho, la elaboración de informes y la gestión del servicio. El soporte en instalaciones propias sigue teniendo un papel importante en los servicios financieros, la defensa y la atención médica. Estos sectores pueden limitar las transferencias a la nube debido a requisitos de seguridad, aislamiento de red o residencia de datos. El mercado de servicios de soporte de campo gestionados continuará, por tanto, dependiendo de modelos de prestación flexibles en lugar de un cambio completo hacia el soporte exclusivo en la nube.
Por Modelo Tecnológico:
El Soporte Habilitado por Inteligencia Artificial Gana TerrenoEl soporte autorizado por el fabricante de equipos originales representó el 33,27% de la participación del mercado de servicios de soporte de campo gestionados en 2026. Las obligaciones de garantía y el acceso a herramientas de diagnóstico propietarias ayudan a sostener esta posición. Los compradores también pueden mantener relaciones con el fabricante de equipos originales para respaldar la planificación del ciclo de vida del hardware y las decisiones de reemplazo. Dell fue reconocida como Líder en la evaluación IDC MarketScape de Servicios de Soporte de Hardware a Nivel Mundial, citando la observabilidad impulsada por inteligencia artificial y el monitoreo predictivo en su cartera ProSupport. El soporte independiente del proveedor sigue siendo relevante para las organizaciones con infraestructura mixta de varios proveedores. La integración de ITSM y CMDB también puede conectar el despacho de servicios con los controles de cambios y los registros de activos.
Se proyecta que el soporte habilitado por inteligencia artificial y predictivo avance a un CAGR del 9,43% hasta 2032. Estos modelos buscan identificar problemas con mayor anticipación y organizar diagnósticos, verificaciones de repuestos y programas de técnicos antes de que una falla se vuelva más grave. PTC lanzó ServiceMax AI en septiembre de 2025 con ejecución de órdenes de trabajo mediante múltiples agentes y una API de Conocimiento que conecta documentos en todos los sistemas empresariales.[2] El lanzamiento refleja un cambio hacia la coordinación automatizada del trabajo de campo y la información del servicio. Los modelos predictivos pueden reducir los despachos evitables cuando los datos subyacentes de activos y servicios son confiables. El soporte basado en resultados y vinculado a acuerdos de nivel de servicio puede empaquetar estas capacidades en términos comerciales que recompensen un mejor rendimiento del servicio.
Por Tamaño de Empresa:
Las Grandes Empresas Lideran Mientras las Pymes Crecen Más RápidoLas grandes empresas representaron el 70,83% de la participación del mercado de servicios de soporte de campo gestionados en 2026. Sus entornos tecnológicos multisitio, los exigentes niveles de servicio y la capacidad de financiar contratos a largo plazo respaldan esta posición. Las organizaciones globales necesitan prácticas de mantenimiento y reparación consistentes en muchas jurisdicciones. También necesitan una visión unificada de activos, incidentes, proveedores y rendimiento del servicio. La actualización del servicio de HPE de marzo de 2026 asigna asesores y gestores dedicados para ayudar a los clientes a gestionar entornos híbridos complejos. Este enfoque es muy adecuado para grandes clientes que desean un único socio responsable en una amplia huella tecnológica.
Se proyecta que las pymes crezcan a un CAGR del 9,17% hasta 2032. El soporte prestado en la nube reduce la necesidad de grandes inversiones iniciales en tecnología y personal. Puede dar a las empresas más pequeñas acceso a monitoreo remoto, gestión de tickets y soporte técnico especializado. Los paquetes de tarifa fija también pueden facilitar la planificación de los costos de soporte. Sharp Business Systems Deutschland lanzó un programa de servicios gestionados a nivel nacional en marzo de 2026, ofreciendo servicios de nube, gestión de puntos finales y servicio de asistencia técnica para empresas que carecen de capacidades internas de tecnología de la información. Estas ofertas pueden ayudar a las pymes a adoptar modelos de soporte más formales a medida que aumentan sus necesidades tecnológicas.

Por Sector Industrial:
TI y Telecomunicaciones Mantienen la Mayor ParticipaciónLa tecnología de la información y las telecomunicaciones representaron el 26,43% de la participación del mercado de servicios de soporte de campo gestionados en 2026. El sector depende de la disponibilidad continua en una red distribuida y entornos de hardware. Los operadores de telecomunicaciones necesitan despacho rápido en muchos sitios, lo que los equipos internos pueden encontrar costoso de escalar. El sector de banca, servicios financieros y seguros es el segundo sector más grande porque los servicios bancarios centrales requieren altos niveles de tiempo de actividad. La atención médica necesita soporte para redes de dispositivos médicos conectados. La demanda del comercio minorista y el comercio electrónico se concentra en los sistemas de punto de venta. Los contratos gubernamentales y de defensa pueden ser a largo plazo y pueden requerir personal con habilitaciones de seguridad específicas.
Se proyecta que los centros de datos y la infraestructura en la nube se expandan a un CAGR del 9,87% hasta 2032. La construcción a hiperescala y los entornos de nube más amplios están incrementando la necesidad de instalación, mantenimiento, monitoreo y coordinación de repuestos. Field Nation informó que el volumen de órdenes de trabajo en centros de datos creció un 216% en 5 años. Los requisitos de servicio en este sector son más especializados debido a los equipos de alta densidad y las estrictas expectativas de tiempo de actividad. Los proveedores necesitan cobertura creíble para las ubicaciones de centros de datos, personal técnico certificado y componentes disponibles de inmediato. El mercado de servicios de soporte de campo gestionados tiene espacio para proveedores que puedan ofrecer soporte de ciclo de vida tanto para sitios de centros de datos establecidos como nuevos.
Análisis Geográfico
América del Norte representó el 36,17% de la participación del mercado de servicios de soporte de campo gestionados en 2026. La región cuenta con importantes clústeres de centros de datos a hiperescala, grandes entornos tecnológicos empresariales y prácticas de externalización consolidadas. La nueva capacidad también se está extendiendo más allá de los centros tradicionales hacia ubicaciones que necesitan mayor cobertura de campo local y disponibilidad de repuestos. Esta expansión incrementa la demanda de técnicos en mercados secundarios. Las empresas de Estados Unidos también están adoptando modelos de servicio centrados en la confiabilidad y los resultados de reparación, mientras que Canadá añade consideraciones de residencia de datos y el ecosistema de servicios nearshore de México ofrece a los compradores otra opción de prestación.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 9,93% hasta 2032. China, India, Japón y el Sudeste Asiático están modernizando sus entornos de tecnología de la información mientras añaden capacidad de centros de datos. En Japón, los entornos empresariales combinan cada vez más equipos de múltiples proveedores, lo que respalda la cobertura multifabricante. En octubre de 2026, Lotte Innovate firmó un memorando de entendimiento con ITCEN CTS para personal especializado y soporte de infraestructura en el Centro Global de Nube de Ansan bajo un contrato de operaciones externalizadas de 5 años. El mercado de servicios de soporte de campo gestionados en la región depende, por tanto, tanto de la demanda de modernización como de la capacidad de los proveedores para gestionar los requisitos operativos locales.
Europa tiene una demanda sustancial en Alemania, el Reino Unido y Francia. El RGPD y la Directiva NIS2 de la UE hacen que la residencia de datos y la documentación de respuesta a incidentes sean factores importantes en la selección de proveedores. Alemania está viendo servicios gestionados de tarifa fija dirigidos a pymes que necesitan soporte de nube, gestión de puntos finales y servicio de asistencia técnica. Oriente Medio está emergiendo a través del programa Visión 2030 de Arabia Saudita y la inversión de los Emiratos Árabes Unidos en infraestructura de inteligencia artificial, mientras que América del Sur tiene demanda en Brasil y Argentina, especialmente en los sectores de banca, servicios financieros y seguros y gobierno, y África tiene oportunidades en desarrollo en Sudáfrica, Egipto y Nigeria a medida que los entornos tecnológicos se expanden.
Panorama Competitivo
Concentración del Mercado
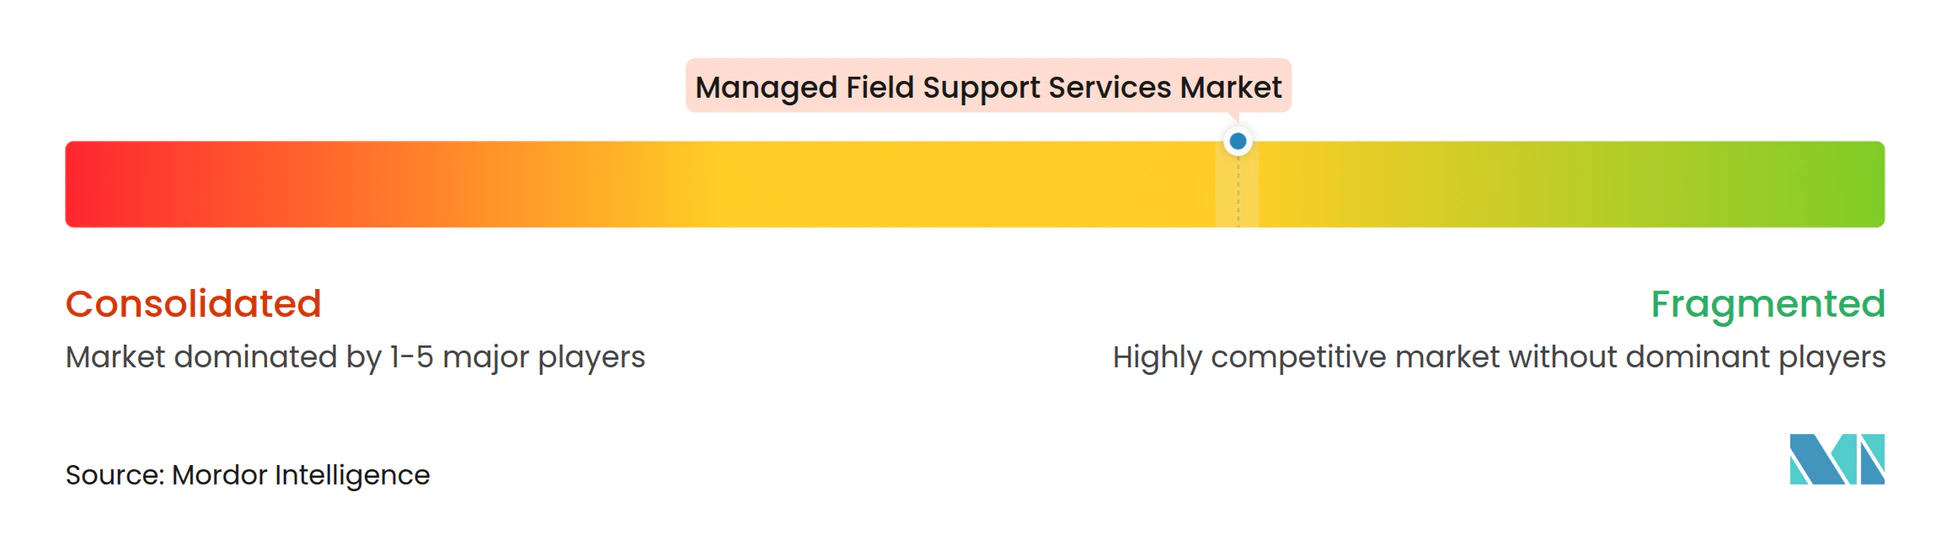
El mercado de servicios de soporte de campo gestionados está moderadamente fragmentado. Los grupos globales de servicios de tecnología de la información, los brazos de servicio de los fabricantes de equipos originales, los especialistas en mantenimiento de terceros, los proveedores de plataformas de gestión de servicios de campo y los proveedores regionales de servicios gestionados atienden diferentes necesidades de los clientes. Los proveedores más grandes se benefician de amplias redes de técnicos, cobertura geográfica e inventarios de repuestos. Los especialistas en mantenimiento de terceros compiten a través de cobertura independiente del proveedor, niveles de servicio flexibles y opciones de precio. Park Place Technologies completó su fusión con Service Express en enero de 2026, creando un negocio combinado con más de 3.000 empleados, más de 20.000 clientes en 4 continentes e ingresos anuales declarados de 1,2 mil millones de USD, lo que muestra cómo la escala de cobertura puede influir en la competitividad de los contratos.
La tecnología se está convirtiendo en una fuente de diferenciación más importante en el mercado de servicios de soporte de campo gestionados. Los proveedores están utilizando la automatización para mejorar las decisiones de despacho, los diagnósticos remotos, el manejo de repuestos y la elaboración de informes de servicio. ServiceNow introdujo un Agente de Inteligencia Artificial para la Gestión de Repuestos en abril de 2026 para conciliar el uso de repuestos con las órdenes de trabajo al cierre del trabajo, ayudando a reducir los errores de facturación y las fugas de ingresos. El lanzamiento de ServiceMax AI de PTC en septiembre de 2025 añadió ejecución de órdenes de trabajo mediante múltiples agentes y herramientas para la planificación de repuestos de servicio. Los proveedores que conectan estas herramientas a las operaciones de campo pueden mejorar la capacidad de respuesta y respaldar contratos orientados a resultados.
Las asociaciones también están ayudando a los proveedores a desarrollar capacidades más rápido de lo que el desarrollo interno por sí solo permitiría. ServiceNow y Accenture lanzaron servicios de seguridad gestionados conjuntos impulsados por inteligencia artificial en junio de 2026 que combinan la gestión de riesgos de TI y OT.[3] HPE reorientó el Servicio Complete Care en marzo de 2026 en torno al soporte unificado para entornos híbridos impulsados por inteligencia artificial. Las oportunidades permanecen en el soporte con conocimiento de OT para fabricantes, los servicios de ciclo de vida de centros de datos en nuevas ubicaciones y los paquetes prestados en la nube para pymes, aunque la información disponible no proporciona datos combinados de participación para las empresas líderes.
Líderes de la Industria de Servicios de Soporte de Campo Gestionados
-
IBM Corporation
-
Microsoft Corporation
-
Hewlett Packard Enterprise Co
-
Dell Technologies Inc
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Soporte de Campo Gestionados Empresas cubiertas en este informe
- IBM Corporation
- Microsoft Corporation
- Hewlett Packard Enterprise Co
- Dell Technologies Inc
- Oracle Corporation
- Salesforce, Inc.
- IFS AB
- ServiceNow, Inc.
- SAP SE
- PTC Inc.
- Fujitsu Limited
- Atos SE
- Accenture plc
- Cisco Systems, Inc.
- NetApp, Inc.
- Park Place Technologies, LLC
- Service Express, LLC
- Rimini Street, Inc.
- ServicePower, Inc.
- Zinier, Inc.
- Evernex Group SAS
Desarrollos recientes de la industria en Mercado de Servicios de Soporte de Campo Gestionados
- Octubre de 2026: Lotte Innovate firmó un memorando de entendimiento con ITCEN CTS para personal especializado y soporte de infraestructura en el Centro Global de Nube de Ansan en Corea del Sur, 40 MW, finalización en 2027, bajo un contrato de operaciones externalizadas de 5 años.
- Junio de 2026: ServiceNow y Accenture lanzaron servicios de seguridad gestionados conjuntos impulsados por inteligencia artificial que combinan la gestión de riesgos de TI y OT en la Plataforma de Inteligencia Artificial de ServiceNow, junto con una solución de migración impulsada por inteligencia artificial para automatizar las transiciones desde sistemas de ciberseguridad heredados.
- Junio de 2026: ePlus amplió su cartera de servicios gestionados con Soporte de Mantenimiento Mejorado para servidores HPE ProLiant, combinando cobertura de ingenieros certificados por HPE las 24 horas del día, los 7 días de la semana y soporte multifabricante en una sola llamada a través de una plataforma de monitoreo segura y multiinquilino.
- Marzo de 2026: HPE reorientó el Servicio Complete Care como una experiencia de soporte unificada impulsada por inteligencia artificial, asignando a cada cliente un Gestor de Experiencia de Servicio y un Asesor Técnico dedicados, respaldados por HPE OpsRamp para la observabilidad híbrida multifabricante y Compute Ops Management para la gestión automatizada del ciclo de vida de servidores.
Alcance del Informe Global del Mercado de Servicios de Soporte de Campo Gestionados
El mercado de servicios de soporte de campo gestionados abarca el soporte técnico en sitio externalizado, la instalación, el mantenimiento, la reparación y los servicios de resolución de problemas para hardware, software e infraestructura de red. Estos servicios permiten a las organizaciones desplegar, gestionar y mantener activos de TI en ubicaciones geográficamente distribuidas a través de proveedores de servicios de terceros.
El Informe del Mercado de Servicios de Soporte de Campo Gestionados está segmentado por Tipo de Servicio (Servicios Gestionados y Servicios Profesionales y de Proyectos), Modelo de Implementación (En Instalaciones Propias, Basado en la Nube e Híbrido), Modelo Tecnológico (Soporte Multifabricante Independiente del Proveedor, Soporte Autorizado por el Fabricante de Equipos Originales, Soporte Habilitado por Inteligencia Artificial y Predictivo, Soporte Integrado con ITSM y CMDB, y Soporte Basado en Resultados y Vinculado a Acuerdos de Nivel de Servicio), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Sector Industrial (Tecnología de la Información y Telecomunicaciones, Banca, Servicios Financieros y Seguros, Atención Médica, Comercio Minorista y Comercio Electrónico, Centros de Datos e Infraestructura en la Nube, Gobierno y Defensa, y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios Gestionados |
| Servicios Profesionales y de Proyectos |
| En Instalaciones Propias |
| Basado en la Nube |
| Híbrido |
| Soporte Multifabricante Independiente del Proveedor |
| Soporte Autorizado por el Fabricante de Equipos Originales |
| Soporte Habilitado por Inteligencia Artificial y Predictivo |
| Soporte Integrado con ITSM y CMDB |
| Soporte Basado en Resultados y Vinculado a Acuerdos de Nivel de Servicio |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Atención Médica |
| Comercio Minorista y Comercio Electrónico |
| Centros de Datos e Infraestructura en la Nube |
| Gobierno y Defensa |
| Otros Sectores Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios Gestionados | |
| Servicios Profesionales y de Proyectos | ||
| Por Modelo de Implementación | En Instalaciones Propias | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Modelo Tecnológico | Soporte Multifabricante Independiente del Proveedor | |
| Soporte Autorizado por el Fabricante de Equipos Originales | ||
| Soporte Habilitado por Inteligencia Artificial y Predictivo | ||
| Soporte Integrado con ITSM y CMDB | ||
| Soporte Basado en Resultados y Vinculado a Acuerdos de Nivel de Servicio | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Sector Industrial | Tecnología de la Información y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros | ||
| Atención Médica | ||
| Comercio Minorista y Comercio Electrónico | ||
| Centros de Datos e Infraestructura en la Nube | ||
| Gobierno y Defensa | ||
| Otros Sectores Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de soporte de campo gestionados?
El tamaño del mercado de servicios de soporte de campo gestionados es de 14,63 mil millones de USD en 2026 y se proyecta que alcance los 24,37 mil millones de USD para 2032 a un CAGR del 8,96%.
¿Qué está impulsando la demanda de servicios de soporte de campo gestionados?
La infraestructura de inteligencia artificial, los entornos tecnológicos multifabricante más amplios, la expansión de los centros de datos y la necesidad de cobertura técnica especializada están respaldando la demanda.
¿Qué tipo de servicio lidera los servicios de soporte de campo gestionados?
Los servicios gestionados lideran con una participación del 72,43% en 2026, respaldados por acuerdos recurrentes de monitoreo, reparación y gestión del ciclo de vida.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la prestación basada en la nube se expanda a un CAGR del 9,63% hasta 2032 porque respalda los diagnósticos remotos y el soporte basado en suscripción.
¿Qué sector de uso final está creciendo más rápido?
Se proyecta que los centros de datos y la infraestructura en la nube se expandan a un CAGR del 9,87% hasta 2032 a medida que crece la capacidad a hiperescala y en la nube.
¿Qué región está creciendo más rápido en servicios de soporte de campo gestionados?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 9,93% hasta 2032, respaldado por la modernización tecnológica y el desarrollo de centros de datos.