
Tamanho e Participação do Mercado de Serviços de Suporte a Dispositivos de Usuário Final Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
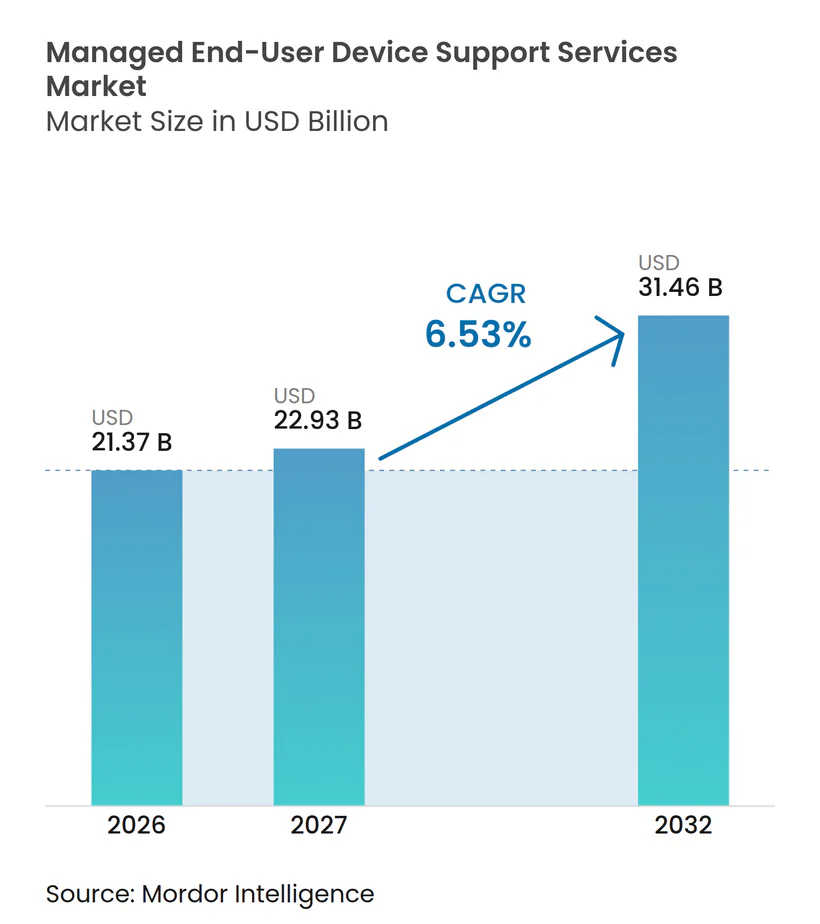
| Tamanho do Mercado (2027) | 22.93 Bilhões de dólares |
| Tamanho do Mercado (2032) | 31.46 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Suporte a Dispositivos de Usuário Final Gerenciados pela Mordor Intelligence
O tamanho do mercado de serviços de suporte a dispositivos de usuário final gerenciados está projetado para expandir de 21,37 bilhões de USD em 2026 para 22,77 bilhões de USD em 2027, e para 31,46 bilhões de USD até 2032, registrando um CAGR de 6,53% de 2027 a 2032. Os programas de digitalização empresarial estão ampliando o número e a variedade de endpoints que requerem provisionamento, controle de políticas, manutenção e desativação segura. Cargas de trabalho em nuvem, plataformas conectadas, PCs com IA, dispositivos de tecnologia operacional e padrões de trabalho móvel estão tornando mais difícil para as equipes internas gerenciar o suporte a endpoints por conta própria. Isso está movendo a demanda no mercado de serviços de suporte a dispositivos de usuário final gerenciados em direção a contratos mais amplos que combinam prestação de serviços de help desk, serviços de ciclo de vida, gestão de segurança e suporte remoto. Provedores que utilizam remediação preditiva e medidas de experiência digital do colaborador podem competir com base na qualidade do serviço, e não apenas na capacidade de mão de obra. Riscos de acesso de terceiros, parques de dispositivos fragmentados, requisitos de residência de dados e infraestrutura legada continuam a prolongar os prazos de implantação e a complicar as decisões de aquisição.
Principais Conclusões do Relatório
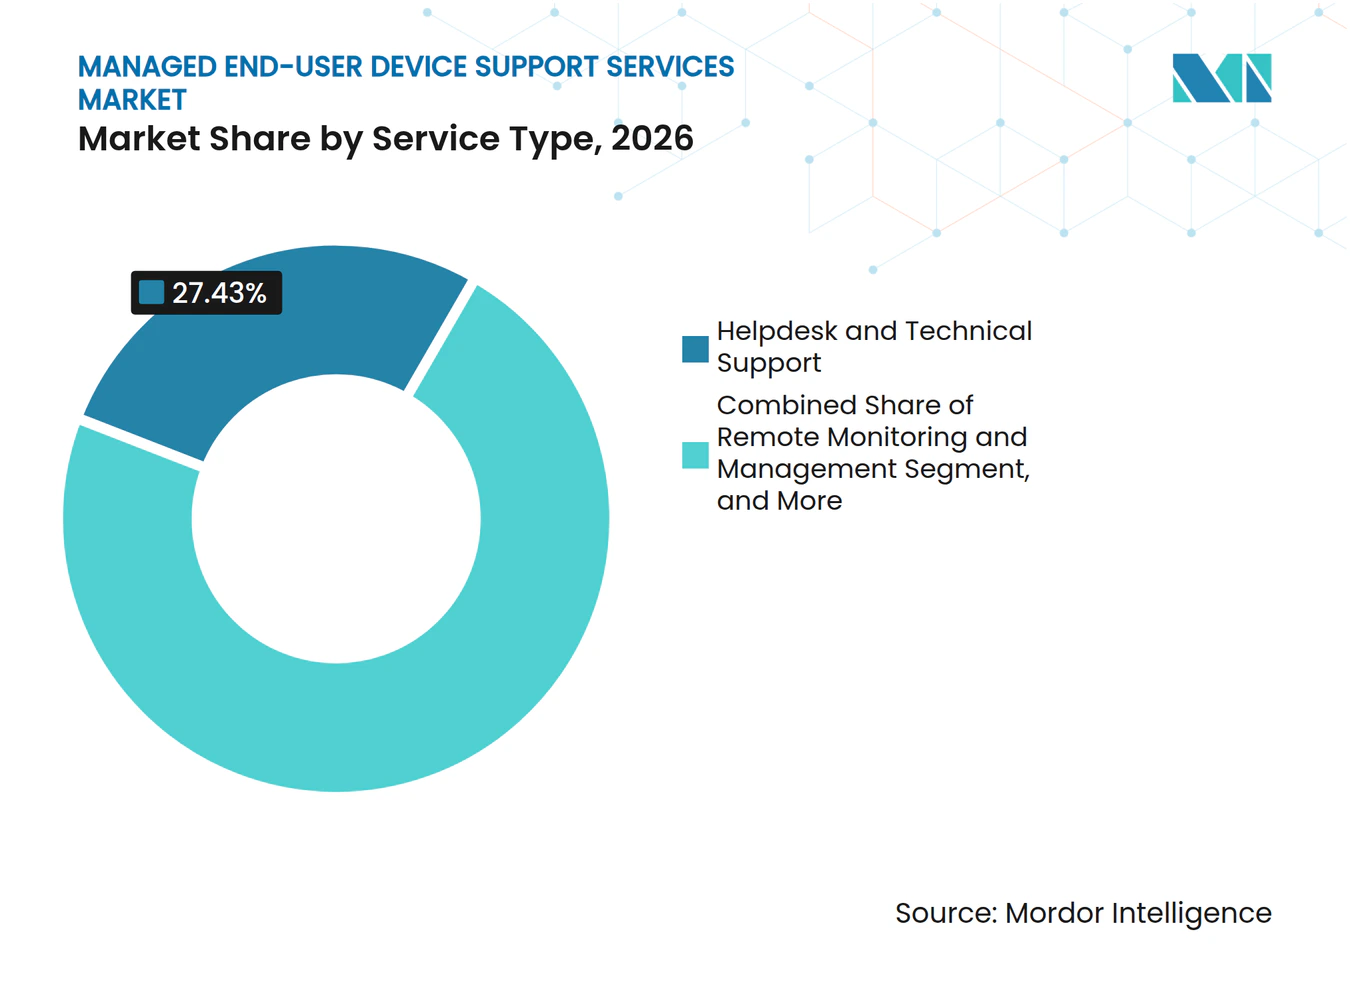
- Por tipo de serviço, o Help Desk e Suporte Técnico detinha 27,43% do mercado de serviços de suporte a dispositivos de usuário final gerenciados em 2026, enquanto a Gestão de Segurança de Endpoints está projetada para expandir a um CAGR de 6,97% até 2032.
- Por porte da empresa, as Grandes Empresas responderam por 72,37% da receita em 2026, enquanto as Pequenas e Médias Empresas devem crescer a um CAGR de 7,43% até 2032.
- Por tipo de dispositivo, Laptops e Notebooks detinham 46,83% da receita em 2026, enquanto os Endpoints de IoT e Tecnologia Operacional estão projetados para expandir a um CAGR de 7,51% até 2032.
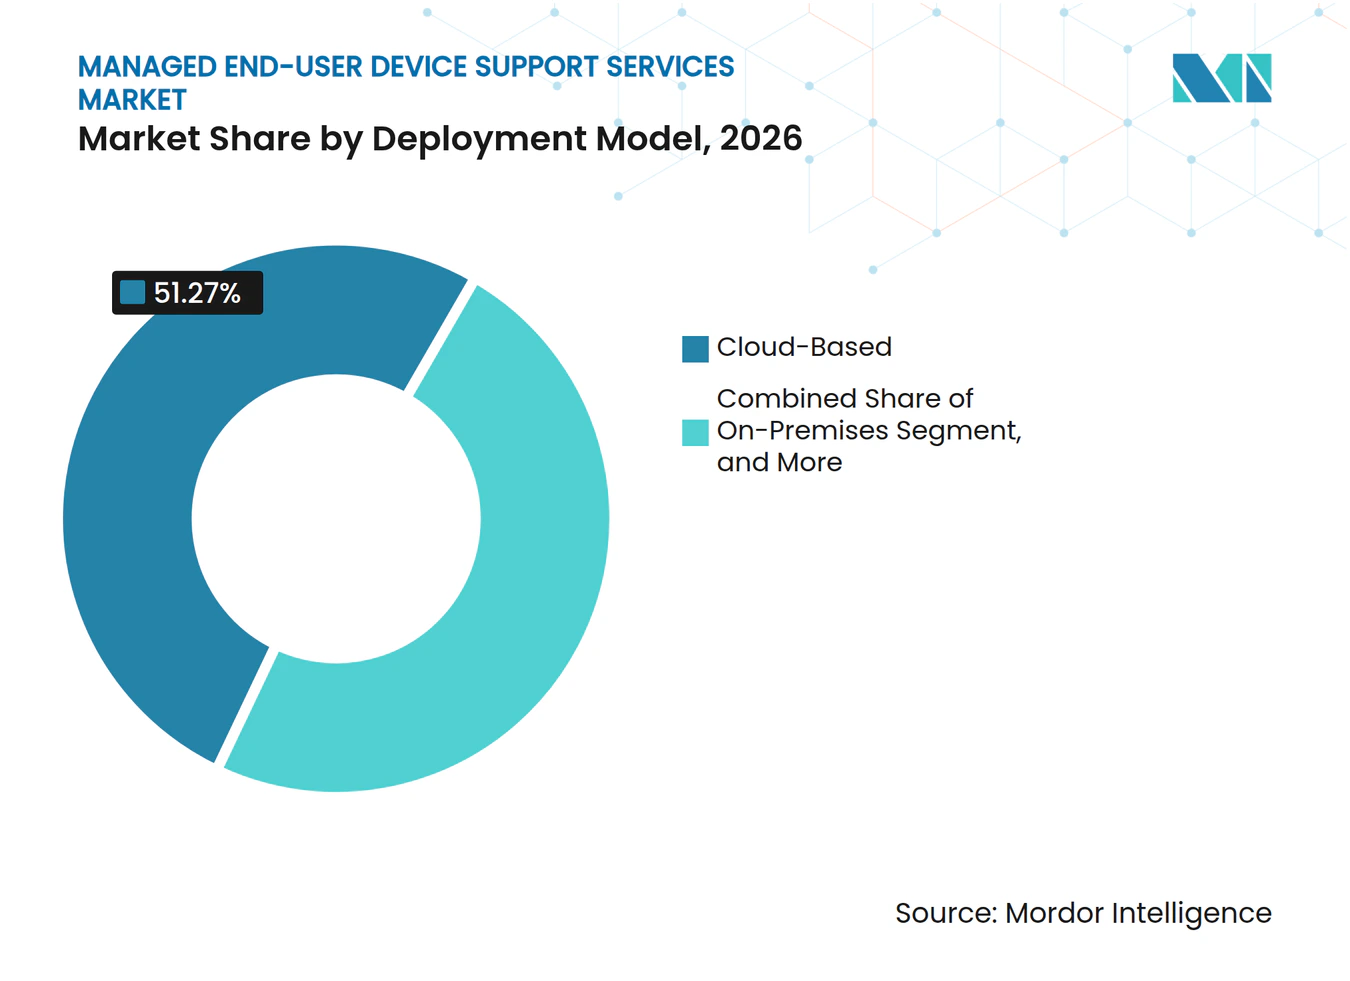
- Por modelo de implantação, a implantação Baseada em Nuvem respondeu por 51,27% da receita em 2026, enquanto a implantação Híbrida deve crescer a um CAGR de 7,18% até 2032.
- Por setor do usuário final, Tecnologia da Informação e Telecomunicações respondeu por 22,63% da receita em 2026, enquanto a Saúde está projetada para crescer a um CAGR de 7,83% até 2032.
- Por geografia, a América do Norte detinha 36,87% da receita em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 7,63% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transformação Digital Empresarial e Proliferação de Endpoints | +2.1% | Global | Longo prazo (≥ 4 anos) |
| Expansão da Força de Trabalho Híbrida e Complexidade do Usuário Distribuído | +1.4% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento dos Requisitos de Segurança de Endpoints, Conformidade e Gestão de Patches | +1.3% | Global, mais forte na América do Norte, Europa e núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Suporte Remoto Habilitado por IA e Remediação Preditiva | +0.9% | América do Norte, Europa, expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Provisionamento Zero-Touch e Terceirização do Ciclo de Vida de Dispositivos | +0.6% | América do Norte, núcleo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por Telemetria de Endpoints para Experiência Digital do Colaborador | +0.5% | Global, América do Norte liderando | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Transformação Digital Empresarial e Proliferação de Endpoints
A digitalização empresarial está aumentando o número de dispositivos que requerem suporte contínuo. Sistemas de planejamento de recursos empresariais baseados em nuvem, ferramentas de colaboração habilitadas por IA e nós de borda ampliam os parques de endpoints. Esses parques frequentemente incluem plataformas Windows, macOS, iOS, Linux e adjacentes à tecnologia operacional. A gestão de dispositivos agora abrange aquisição, integração, aplicação de políticas, telemetria, otimização e desativação segura. A Microsoft descreve esse ciclo de vida como um processo empresarial integrado, e não como uma tarefa restrita ao help desk. Manter equipes internas separadas para cada plataforma pode aumentar os custos e retardar a prestação de serviços. O mercado de serviços de suporte a dispositivos de usuário final gerenciados se beneficia quando o crescimento de dispositivos supera a contratação interna e a capacidade especializada.
Expansão da Força de Trabalho Híbrida e Complexidade do Usuário Distribuído
O trabalho híbrido deslocou as necessidades de suporte para além dos escritórios corporativos e dos limites tradicionais de rede. Os colaboradores agora utilizam dispositivos em escritórios domésticos, locais compartilhados, instalações de clientes e locais de viagem. Isso torna o suporte independente de localização e os tempos de resposta verificados mais importantes nos contratos de serviços gerenciados. Controles consistentes de patches e configuração também dependem de acesso remoto e capacidades de gestão baseadas em nuvem. Os provedores podem usar essas capacidades para oferecer uma experiência uniforme em parques de dispositivos distribuídos. O mercado de serviços de suporte a dispositivos de usuário final gerenciados, portanto, se beneficia de problemas operacionais que um modelo de suporte exclusivamente presencial não consegue resolver com eficiência.
Crescimento dos Requisitos de Segurança de Endpoints, Conformidade e Gestão de Patches
As obrigações de segurança e conformidade estão transformando a aplicação de patches em endpoints de uma atividade operacional para um requisito formal de aquisição. O GDPR, a HIPAA, a NIS2, o SOC 2, o PCI-DSS, a ISO/IEC 27001 e o NIST 800-53 exigem evidências de controles que afetam os endpoints gerenciados. A NIS2 aborda o risco da cadeia de suprimentos e a governança de acesso entre as questões de seus requisitos de segurança. Os compradores estão, portanto, combinando gestão de patches, avaliação de vulnerabilidades, controles de configuração e relatórios de conformidade em um único contrato. Isso aumenta o valor dos provedores capazes de documentar o status dos dispositivos e as atividades privilegiadas. O mercado de serviços de suporte a dispositivos de usuário final gerenciados tem um escopo mais amplo, particularmente para organizações regulamentadas que requerem capacidade de suporte e processos de controle auditáveis.
Suporte Remoto Habilitado por IA e Remediação Preditiva
A remediação baseada em IA está transformando a prestação de suporte, passando da resposta a chamados para a ação preventiva. A TeamViewer introduziu scripts orientados por IA para seu agente Tia em abril de 2026.[1] O recurso converte padrões de incidentes resolvidos em scripts para incidentes futuros. Essa abordagem pode reduzir o esforço manual recorrente e tornar a qualidade do serviço mais fácil de mensurar. Ferramentas preditivas também podem usar a telemetria de endpoints para identificar problemas comuns nos dispositivos antes que os usuários abram um chamado. O mercado de serviços de suporte a dispositivos de usuário final gerenciados tende a favorecer provedores que vinculam a resolução automatizada a compromissos claros de serviço e menores custos de suporte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição à Cibersegurança e Risco de Terceiros | -1.1% | Global | Médio prazo (2-4 anos) |
| Parques de Endpoints Fragmentados e Complexidade de Integração | -0.8% | Global, mais forte em segmentos de grandes empresas | Médio prazo (2-4 anos) |
| Escassez de Talentos Especializados em EUC e UEM | -0.5% | Global | Médio prazo (2-4 anos) |
| Restrições de Residência de Dados e Suporte Transfronteiriço | -0.4% | Europa, Ásia-Pacífico, Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição à Cibersegurança e Risco de Terceiros
Um provedor gerenciado precisa de acesso privilegiado ao parque de dispositivos do cliente, representando um risco significativo de terceiros. As equipes de aquisição avaliam cada vez mais os controles de identidade, criptografia, resposta a incidentes e alinhamento regulatório antes de assinar contratos. A NIS2 reconhece o risco da cadeia de suprimentos como parte do desafio de segurança enfrentado pelas organizações afetadas. As revisões de segurança podem prolongar os ciclos de aquisição em serviços financeiros, saúde, governo e outros ambientes regulamentados. Provedores com certificação SOC 2 Tipo II, designs de acesso permanente zero e registros de sessão em tempo real podem reduzir as preocupações dos compradores. O mercado de serviços de suporte a dispositivos de usuário final gerenciados enfrenta decisões contratuais mais lentas quando os provedores não conseguem demonstrar garantias comparáveis.
Parques de Endpoints Fragmentados e Complexidade de Integração
A maioria dos contratos de suporte gerenciado começa com diversas marcas de dispositivos, sistemas operacionais e ferramentas de gestão legadas. Reunir esses ambientes em um único contrato frequentemente requer reimaginação, reinscrição e alterações de políticas. Essas atividades adicionam custos iniciais e aumentam o risco de interrupção durante a migração. Uma migração de políticas incompleta pode deixar lacunas de conformidade após o início de um contrato. Executar controles em nuvem e locais em paralelo também pode aumentar o trabalho durante o período de transição. O mercado de serviços de suporte a dispositivos de usuário final gerenciados é restringido onde a integração permanece altamente manual em parques complexos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Base de Receita do Help Desk e Crescimento Liderado pela SegurançaO Help Desk e Suporte Técnico detinha 27,43% da participação do mercado de serviços de suporte a dispositivos de usuário final gerenciados em 2026. Continua sendo a base de serviço recorrente para muitos contratos de suporte a dispositivos terceirizados. O serviço gerencia grandes volumes de chamados em dispositivos de colaboradores e aplicações comuns de ambiente de trabalho. O Monitoramento e Gestão Remota também continua sendo importante para parques que precisam de verificações regulares de status. A Instalação de Software e Gestão de Patches está sendo cada vez mais incluída em contratos padrão para forças de trabalho distribuídas. A Gestão do Ciclo de Vida de Ativos, o Provisionamento e Implantação de Dispositivos e os serviços de segurança ampliam o portfólio de serviços típico. As organizações utilizam esses serviços combinados para reduzir a coordenação interna entre as equipes de dispositivos. O mercado de serviços de suporte a dispositivos de usuário final gerenciados continua a depender da prestação de help desk como um ponto de entrada familiar para a terceirização. Esse tipo de serviço também oferece aos provedores uma visão direta dos problemas recorrentes dos usuários e do desempenho dos dispositivos.
A Gestão de Segurança de Endpoints está projetada para crescer a um CAGR de 6,97% até 2032. Os requisitos regulatórios estão aumentando a demanda por registros precisos de status de patches e configuração em dispositivos inscritos. Compradores que anteriormente terceirizavam o suporte de nível 1 também estão buscando aplicação de patches de segurança e relatórios de conformidade. Isso amplia o escopo do serviço sem exigir contratos separados para suporte básico ao usuário e controles de endpoints. O provisionamento zero-touch está sendo integrado aos serviços de ciclo de vida para reduzir o trabalho de integração por dispositivo. A autocura com suporte de IA pode reduzir chamados repetitivos de nível 1 e direcionar a atenção para problemas mais complexos. Essa mudança pode levar os provedores a precificar serviços com base em resultados, automação e qualidade de resolução. Provedores com forte automação podem competir com menor esforço manual, preservando a cobertura de suporte. O setor de serviços de suporte a dispositivos de usuário final gerenciados está, portanto, avançando em direção a serviços preventivos sem eliminar a necessidade de suporte humano acessível.



Por Porte da Empresa:
Escala das Grandes Empresas e Adoção pelas PMEsAs Grandes Empresas responderam por 72,37% da participação do mercado de serviços de suporte a dispositivos de usuário final gerenciados em 2026. Seus grandes parques de dispositivos tornam os contratos de suporte centralizados comercialmente práticos. Essas organizações também têm um histórico mais longo de terceirização de operações complexas de tecnologia da informação. Compradores regulamentados em serviços financeiros, governo e outros setores frequentemente exigem relatórios formais e trilhas de auditoria. Esses requisitos elevam o limiar para provedores que buscam grandes contas. Contratos maiores podem combinar aquisição, implantação, monitoramento, coordenação de reparos e recuperação ao fim da vida útil. Isso torna a profundidade de integração e a disciplina de processos tão importantes quanto o preço unitário. O mercado de serviços de suporte a dispositivos de usuário final gerenciados é sustentado por essa demanda por operações extensas de dispositivos em múltiplos países. Grandes contas também podem dar aos provedores a escala necessária para investir em automação de serviços e ferramentas de governança.
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 7,43% até 2032. As plataformas de endpoints gerenciados em nuvem reduziram o tamanho mínimo de contrato necessário para suporte externo. Designs de serviço por dispositivo permitem que parceiros de canal ofereçam serviços gerenciados a preços mais acessíveis. Organizações menores de saúde e serviços financeiros enfrentam muitas das mesmas obrigações de conformidade que seus pares maiores. Suas equipes internas podem ter menos especialistas disponíveis para governança de dispositivos e coleta de evidências. Isso cria demanda por suporte empacotado que combina ferramentas padrão com operações gerenciadas. Implantações flexíveis também podem ajudar empresas menores a adicionar serviços à medida que suas forças de trabalho e contagens de dispositivos se expandem. O mercado de serviços de suporte a dispositivos de usuário final gerenciados pode alcançar uma base de clientes mais ampla quando os provedores de serviços padronizam a prestação sem remover controles essenciais. A concorrência nesse segmento provavelmente dependerá de preços simples, integração prática e suporte de segurança confiável.
Por Tipo de Dispositivo:
Liderança de Laptops e Expansão de OTLaptops e Notebooks detinham 46,83% da receita em 2026. Continuam sendo o principal dispositivo de produtividade para trabalhadores do conhecimento empresarial e colaboradores híbridos. A migração para o Windows 11, após o Windows 10 atingir o fim de vida em outubro de 2025, aumentou a carga de trabalho de provisionamento e atualização. Os Desktops continuam relevantes em ambientes de back-office, industriais e de localização fixa. Smartphones e Tablets apoiam colaboradores de campo, trabalhadores da linha de frente e operações móveis. Essas categorias de dispositivos requerem abordagens diferentes para inscrição, aplicação e segurança. Os provedores precisam suportar múltiplas plataformas mantendo uma gestão de políticas consistente. O mercado de serviços de suporte a dispositivos de usuário final gerenciados é moldado por essa necessidade de visibilidade unificada em dispositivos convencionais de ambiente de trabalho. Os ciclos de atualização de hardware também criam demanda recorrente por serviços de configuração, entrega e recuperação segura.
Os Endpoints de IoT e Tecnologia Operacional estão projetados para crescer a um CAGR de 7,51% até 2032. Organizações de manufatura, utilidades e logística estão alinhando as práticas de gestão de tecnologia da informação e tecnologia operacional. Sensores industriais, sistemas prediais e equipamentos de fábrica conectados frequentemente utilizam firmware que não pode ser tratado como software de PC padrão. A Siemens e a Viakoo concordaram em março de 2026 em fornecer gestão automatizada de firmware e certificados, bem como rastreamento contínuo de conformidade, para parques de OT e IoT.[2] Isso ilustra a necessidade de processos especializados em ambientes de endpoints industriais. As ferramentas padrão de gestão unificada de endpoints podem não fornecer a capacidade completa exigida por esses ativos. Provedores que investem em métodos específicos para OT podem preencher uma lacuna em contas industriais. O mercado de serviços de suporte a dispositivos de usuário final gerenciados pode se beneficiar da governança unificada onde os clientes precisam de supervisão consistente em dispositivos de ambiente de trabalho e operacionais. Essa oportunidade exige que os provedores compreendam tanto os controles de segurança quanto a continuidade operacional.
Por Modelo de Implantação:
Adoção da Nuvem e Requisitos HíbridosA implantação Baseada em Nuvem respondeu por 51,27% da receita em 2026. Essa posição majoritária reflete uma aceitação mais ampla da governança de endpoints gerenciados em nuvem em novos contratos. A prestação em nuvem pode sincronizar políticas em parques distribuídos sem depender de acesso constante a redes privadas virtuais. Também suporta inscrição remota, atualizações automatizadas e relatórios centralizados. Essas capacidades tornaram-se especialmente importantes com a expansão do trabalho híbrido. Os modelos em nuvem podem fornecer aos provedores uma plataforma de prestação consistente em múltiplos locais de clientes. O Microsoft Intune e o Windows Autopilot são comumente usados para gestão de políticas baseada em nuvem e provisionamento zero-touch. O tamanho do mercado de serviços de suporte a dispositivos de usuário final gerenciados para implantação Baseada em Nuvem se beneficia de clientes que buscam gestão independente de localização. A implantação Local continua importante onde o isolamento de rede ou requisitos de controle rigorosos limitam a adoção da nuvem.
A implantação Híbrida está projetada para expandir a um CAGR de 7,18% até 2032. Atende organizações que não podem migrar cargas de trabalho legadas e endpoints modernos no mesmo cronograma. A soberania de dados, os requisitos de auditoria e os ambientes operacionais regulamentados podem tornar uma migração completa para a nuvem impraticável. A HCLSoftware descreve as opções de implantação do BigFix em ambientes locais, SaaS nativo em nuvem e híbridos. Os contratos híbridos exigem que os provedores projetem e mantenham controles em ambos os ambientes. Isso pode aumentar a complexidade da prestação, mas também proporciona um papel claro para a expertise gerenciada. As organizações utilizam esse modelo para proteger a continuidade operacional durante a modernização em fases. O mercado de serviços de suporte a dispositivos de usuário final gerenciados precisa de designs de implantação flexíveis porque uma plataforma comum não se adapta a todos os requisitos de segurança ou infraestrutura. Provedores que conseguem operar em múltiplos ambientes podem atender a uma gama mais ampla de contas regulamentadas e com grande presença de sistemas legados.

Por Setor do Usuário Final:
Demanda de Tecnologia e Crescimento da SaúdeTecnologia da Informação e Telecomunicações detinha 22,63% da receita em 2026. As empresas de tecnologia operam grandes parques de dispositivos e têm experiência na compra de serviços gerenciados. Seus ambientes requerem suporte confiável para colaboradores, desenvolvedores, trabalhadores remotos e operações voltadas ao cliente. BFSI, Manufatura e Varejo e Comércio Eletrônico formam o próximo nível de demanda. Cada um desses setores tem necessidades distintas de segurança, tempo de atividade e gestão de dispositivos. Governo e Defesa também continuam sendo importantes porque os contratos são longos e os padrões de segurança são exigentes. O Canadá concedeu à Kyndryl um contrato de serviços profissionais para o Service Desk Empresarial e o Service Desk para Usuário Final em 2025.
A Saúde está projetada para avançar a um CAGR de 7,83% até 2032. As organizações clínicas estão adicionando dispositivos médicos conectados, endpoints de telessaúde e ferramentas de diagnóstico com suporte de IA. Esses ativos expandem as necessidades de suporte para além de um parque convencional de dispositivos de escritório. As obrigações de segurança da HIPAA exigem controles de acesso, registros de auditoria e governança de patches para endpoints que processam informações de saúde protegidas. Os hospitais também precisam de suporte confiável que não interrompa os fluxos de trabalho clínicos. Os contratos de serviços gerenciados podem combinar suporte multicanal, controles de software e governança de dispositivos em múltiplos locais. Isso torna a saúde um segmento vertical exigente, mas atraente para provedores especializados.
Análise Geográfica
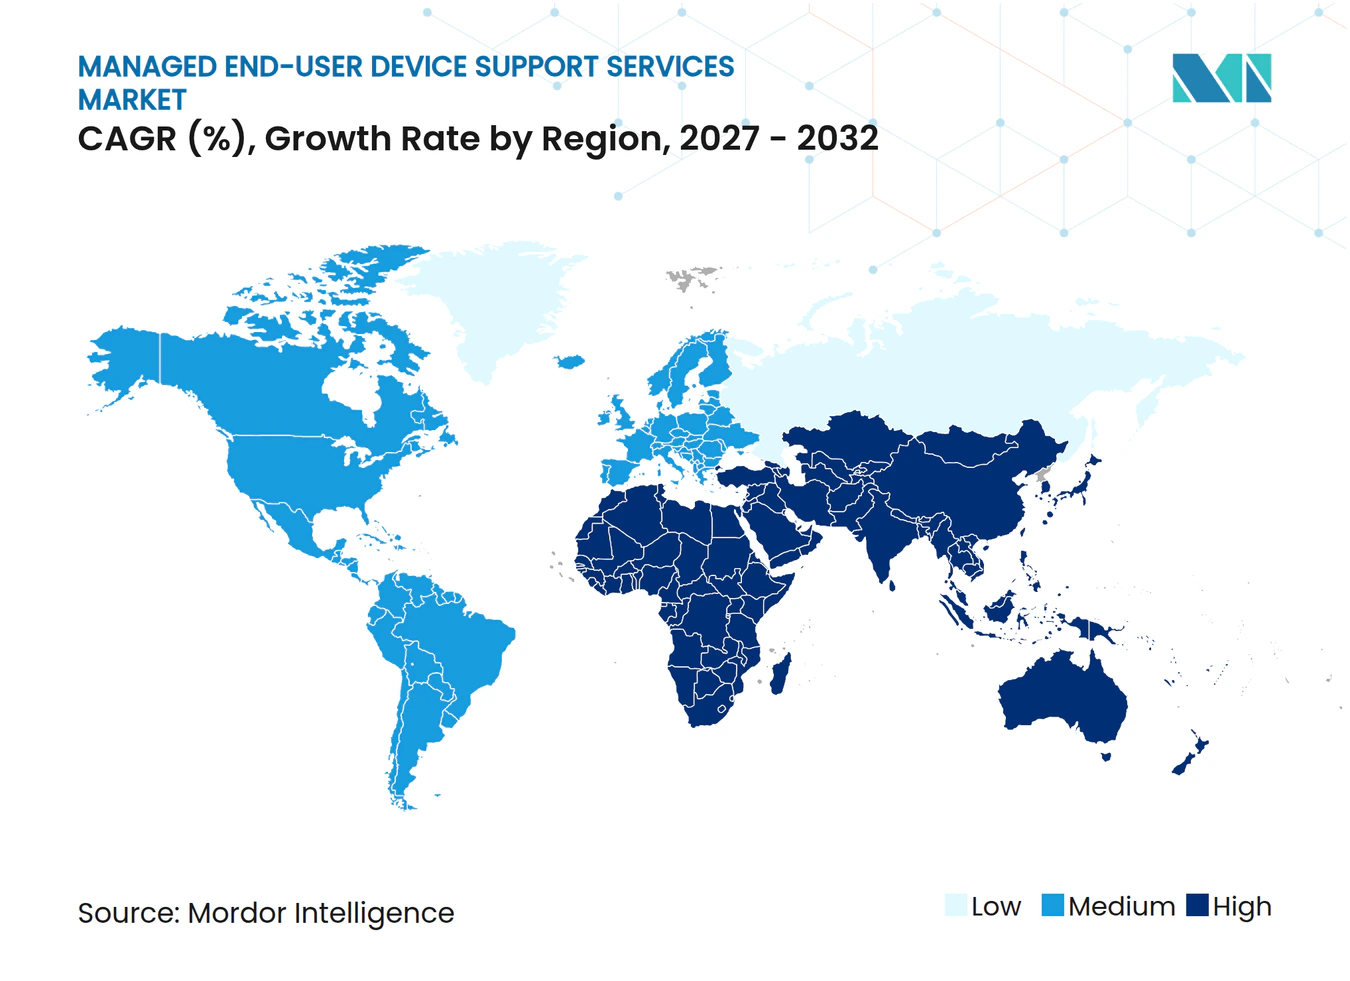
A América do Norte detinha 36,87% da receita em 2026. A alta maturidade em tecnologia da informação empresarial sustenta os gastos nos setores de serviços financeiros, saúde e defesa. Os Estados Unidos representam a maior parte da receita regional e têm demanda substancial de organizações federais e comerciais regulamentadas. Os requisitos do NIST 800-53 contribuem para a necessidade de controles estruturados de segurança e suporte. O trabalho da Kyndryl para o Shared Services Canada também demonstra a demanda contínua do setor público por serviços de service desk empresarial e suporte ao usuário final. A região oferece uma grande base de clientes para testar a remediação habilitada por IA em escala comercial. Os compradores norte-americanos também estão bem posicionados para avaliar serviços usando medidas detalhadas de suporte e experiência.
A Europa é o segundo maior pool de receita regional, com Alemanha, Reino Unido e França servindo como centros de demanda principais. O GDPR e a NIS2 estão aumentando a atenção à proteção de dados, controle de acesso e práticas operacionais documentadas. Os compradores europeus também atribuem importância a serviços prestados regionalmente ao considerar a soberania de dados. A abordagem de soberania de nuvem da França e o posicionamento regulatório do Reino Unido influenciam as escolhas de aquisição. A DXC Technology recebeu um acordo do Banco Central Europeu em março de 2026 para serviços gerenciados de computação para usuário final e infraestrutura de TI.[3] O trabalho é prestado a partir de centros de entrega no Espaço Econômico Europeu. Espanha e Itália são centros de demanda em crescimento à medida que a aquisição de serviços gerenciados se torna mais estabelecida entre as empresas regionais.
A Ásia-Pacífico está projetada para expandir a um CAGR de 7,63% até 2032. A adoção da nuvem, os modelos de trabalho com foco em dispositivos móveis e os crescentes parques de dispositivos estão sustentando a demanda na China, Índia, Japão, Coreia do Sul e Austrália. A adoção por pequenas e médias empresas é uma oportunidade importante à medida que as plataformas em nuvem padronizadas se tornam mais disponíveis. A região também tem requisitos crescentes de prestação local e tratamento de dados. A América do Sul continua sendo uma base de demanda menor, mas em crescimento, com o Brasil sustentado pelos requisitos de proteção de dados relacionados à LGPD. O Oriente Médio e a África estão em estágios iniciais de adoção, enquanto Arábia Saudita, Emirados Árabes Unidos, África do Sul, Nigéria e Egito estão expandindo o investimento em infraestrutura digital. O mercado de serviços de suporte a dispositivos de usuário final gerenciados tem perspectivas regionais variadas porque a maturidade regulatória, a adoção da nuvem e as necessidades de prestação local diferem amplamente.
Cenário Competitivo
Concentração do Mercado
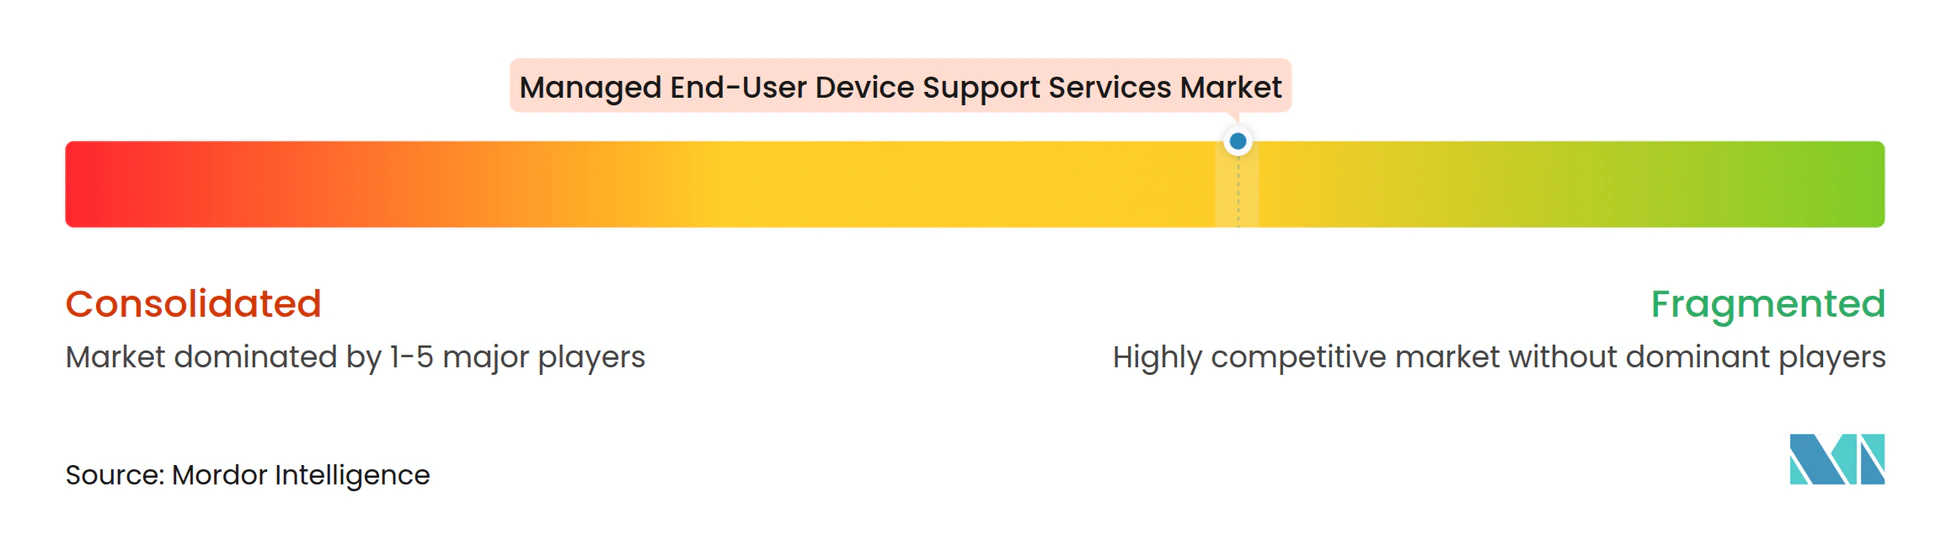
O mercado de serviços de suporte a dispositivos de usuário final gerenciados é moderadamente fragmentado. Provedores globais de serviços de tecnologia da informação competem com empresas especializadas em ambiente de trabalho gerenciado, empresas indianas de tecnologia da informação e organizações de serviços adjacentes a fabricantes de equipamentos originais. A concorrência está se afastando da prestação de help desk intensiva em mão de obra em direção a plataformas que automatizam tarefas rotineiras. Os provedores buscam demonstrar resolução mais rápida, maior visibilidade de dispositivos e melhores medidas de experiência do colaborador. A Accenture e a Computacenter utilizaram integrações com a Tanium para combinar descoberta de ativos, gestão de endpoints e capacidades de detecção e resposta. Isso aproxima a segurança e o suporte a endpoints dentro da mesma proposta de serviço. A HCLTech também está usando o FlexSpace para prestação de ciclo de vida de dispositivos gerenciados e o NeoX para gestão de serviços habilitada por IA.[4] Esses movimentos mostram que os provedores estão construindo capacidades proprietárias para evitar competir apenas com base na capacidade de agentes.
Há uma oportunidade clara para que dispositivos de ambiente de trabalho e endpoints de tecnologia operacional sejam suportados dentro de um único framework comercial. Muitos provedores conseguem suportar dispositivos convencionais de colaboradores, mas poucos conseguem gerenciar ativos industriais de IoT com firmware especializado e requisitos operacionais. Isso cria espaço para provedores que desenvolvem ferramentas, processos e relacionamentos com parceiros focados. A sustentabilidade é outra consideração em aquisições de grandes empresas e do setor público. A Computacenter relatou que seu modelo circular de tecnologia da informação evitou 208.000 toneladas de carbono em 2024 por meio de reimplantação, recomercialização e reciclagem segura de dispositivos. A recuperação e reutilização de dispositivos podem, portanto, complementar os compromissos de segurança e ciclo de vida quando os clientes avaliam propostas de suporte. O mercado de serviços de suporte a dispositivos de usuário final gerenciados pode recompensar provedores que consigam fornecer relatórios confiáveis sobre esses resultados. Esses recursos podem fortalecer a diferenciação sem substituir a importância da confiabilidade do serviço e da segurança.
A inovação está concentrada em remediação por IA, provisionamento zero-touch, telemetria de dispositivos e gestão em parques de endpoints mistos. As ferramentas de IA podem transformar incidentes resolvidos em automação reutilizável e reduzir a carga de trabalho associada a tarefas de suporte repetitivas. Os processos zero-touch podem padronizar a configuração de novos dispositivos e reduzir atrasos para colaboradores distribuídos. A telemetria de endpoints pode ajudar os provedores a identificar problemas de experiência e de políticas antes que se tornem incidentes de suporte maiores. As políticas de IA soberana na Europa e no Sudeste Asiático podem criar demanda por modelos de prestação regional. Isso pode desafiar provedores que dependem fortemente da prestação de serviços offshore.
Líderes do Setor de Serviços de Suporte a Dispositivos de Usuário Final Gerenciados
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
CompuCom Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Suporte a Dispositivos de Usuário Final Gerenciados Empresas cobertas neste relatório
- Accenture plc
- Atos SE
- Capgemini SE
- Cognizant Technology Solutions Corporation
- CompuCom Systems, Inc.
- Computacenter plc
- DXC Technology Company
- Fujitsu Limited
- Genpact Limited
- HCLTech
- HP Inc.
- Infosys Limited
- Insight Enterprises, Inc.
- Kyndryl Holdings, Inc.
- NTT DATA Group Corporation
- Stefanini Group
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Unisys Corporation
- Wipro Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Suporte a Dispositivos de Usuário Final Gerenciados
- Abril de 2026: A Lighthouse Investment Partners e a SS&C Technologies firmaram parceria para modernizar a infraestrutura de tecnologia global da Lighthouse, adotando os Serviços de TI Gerenciados da SS&C para alinhar a gestão de infraestrutura, computação para usuário final e serviços essenciais de TI sob um único modelo operacional integrado.
- Março de 2026: O Banco Central Europeu e a DXC estabeleceram um acordo para que a DXC suporte os serviços gerenciados de infraestrutura de TI e a computação para usuário final do banco.
- Fevereiro de 2026: A Unisys e a Dell Technologies aprimoraram o Serviço de Assinatura de Dispositivos da Unisys para estender a cobertura do ciclo de vida de dispositivos gerenciados a endpoints de borda e IoT, integrando automação de suporte orientada por IA, segurança proativa de endpoints e análises em tempo real sob um modelo de precificação baseado em utilidade para organizações com múltiplas subsidiárias.
- Fevereiro de 2026: A Accenture concluiu a aquisição da CyberCX, um provedor de serviços de cibersegurança com aproximadamente 1.400 profissionais na Austrália, Nova Zelândia e internacionalmente, a maior aquisição de cibersegurança da empresa até o momento, expandindo significativamente as capacidades de segurança gerenciada na região Ásia-Pacífico.
Escopo do Relatório Global do Mercado de Serviços de Suporte a Dispositivos de Usuário Final Gerenciados
O Mercado de Serviços de Suporte a Dispositivos de Usuário Final Gerenciados refere-se ao mercado de serviços terceirizados que ajudam as organizações a gerenciar, manter, proteger e suportar dispositivos de usuário final. O escopo do relatório inclui serviços para desktops, laptops, tablets, smartphones e periféricos, incluindo provisionamento de dispositivos, configuração, monitoramento, solução de problemas, reparo, atualizações de software, gestão de segurança e suporte de help desk ao usuário final.
O Relatório de Serviços de Suporte a Dispositivos de Usuário Final Gerenciados é Segmentado por Tipo de Serviço (Provisionamento e Implantação de Dispositivos, Monitoramento e Gestão Remota, Instalação de Software e Gestão de Patches, Gestão de Segurança de Endpoints, Help Desk e Suporte Técnico e Gestão do Ciclo de Vida de Ativos), Porte da Empresa (Grandes Empresas e Pequenas e Médias Empresas), Tipo de Dispositivo (Desktops, Laptops e Notebooks, Smartphones e Tablets e Endpoints de IoT e Tecnologia Operacional), Modelo de Implantação (Local, Baseado em Nuvem e Híbrido), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Provisionamento e Implantação de Dispositivos |
| Monitoramento e Gestão Remota |
| Instalação de Software e Gestão de Patches |
| Gestão de Segurança de Endpoints |
| Help Desk e Suporte Técnico |
| Gestão do Ciclo de Vida de Ativos |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Desktops |
| Laptops e Notebooks |
| Smartphones e Tablets |
| Endpoints de IoT e Tecnologia Operacional |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Provisionamento e Implantação de Dispositivos | |
| Monitoramento e Gestão Remota | ||
| Instalação de Software e Gestão de Patches | ||
| Gestão de Segurança de Endpoints | ||
| Help Desk e Suporte Técnico | ||
| Gestão do Ciclo de Vida de Ativos | ||
| Por Porte da Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Tipo de Dispositivo | Desktops | |
| Laptops e Notebooks | ||
| Smartphones e Tablets | ||
| Endpoints de IoT e Tecnologia Operacional | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços de suporte a dispositivos de usuário final gerenciados?
O mercado de serviços de suporte a dispositivos de usuário final gerenciados está projetado para aumentar de 21,37 bilhões de USD em 2026 e 22,77 bilhões de USD em 2027 para 31,46 bilhões de USD até 2032, a um CAGR de 6,53%. Isso reflete uma necessidade mais ampla de suporte externo à medida que as organizações adicionam cargas de trabalho em nuvem, dispositivos móveis, PCs com IA e equipamentos conectados.
Qual tipo de serviço tem a maior participação?
O Help Desk e Suporte Técnico detinha 27,43% da receita em 2026, tornando-o o maior tipo de serviço. Continua sendo a base de serviço recorrente habitual nos contratos de suporte ao ambiente de trabalho terceirizado e fornece um canal de resposta direta para problemas de dispositivos dos colaboradores.
Qual modelo de implantação está crescendo mais rapidamente?
A implantação Híbrida está projetada para expandir a um CAGR de 7,18% até 2032, à medida que as organizações gerenciam transições graduais para a nuvem e necessidades de residência de dados. Atende clientes que precisam reter cargas de trabalho locais selecionadas enquanto utilizam funções de políticas e relatórios baseados em nuvem.
Por que a gestão de segurança de endpoints está crescendo?
Os requisitos de segurança e conformidade estão aumentando a demanda por gestão de patches, avaliação de vulnerabilidades, controle de configuração e relatórios documentados. Os compradores estão cada vez mais combinando essas funções com acordos de suporte ao usuário final para obter uma visão mais completa do status dos dispositivos.
Qual setor do usuário final está crescendo mais rapidamente?
A Saúde está projetada para avançar a um CAGR de 7,83% até 2032 porque dispositivos clínicos conectados e necessidades de conformidade estão expandindo os requisitos de suporte. Os fluxos de trabalho clínicos também requerem acesso confiável a sistemas digitais gerenciados em hospitais, clínicas, ambientes de telessaúde e locais administrativos de apoio.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 7,63% até 2032, sustentada pela adoção da nuvem, modelos de trabalho com foco em dispositivos móveis e crescentes parques de dispositivos. China, Índia, Japão, Coreia do Sul e Austrália são locais de demanda importantes com requisitos distintos de serviço local e tratamento de dados.