
マネージドエンドユーザーデバイスサポートサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
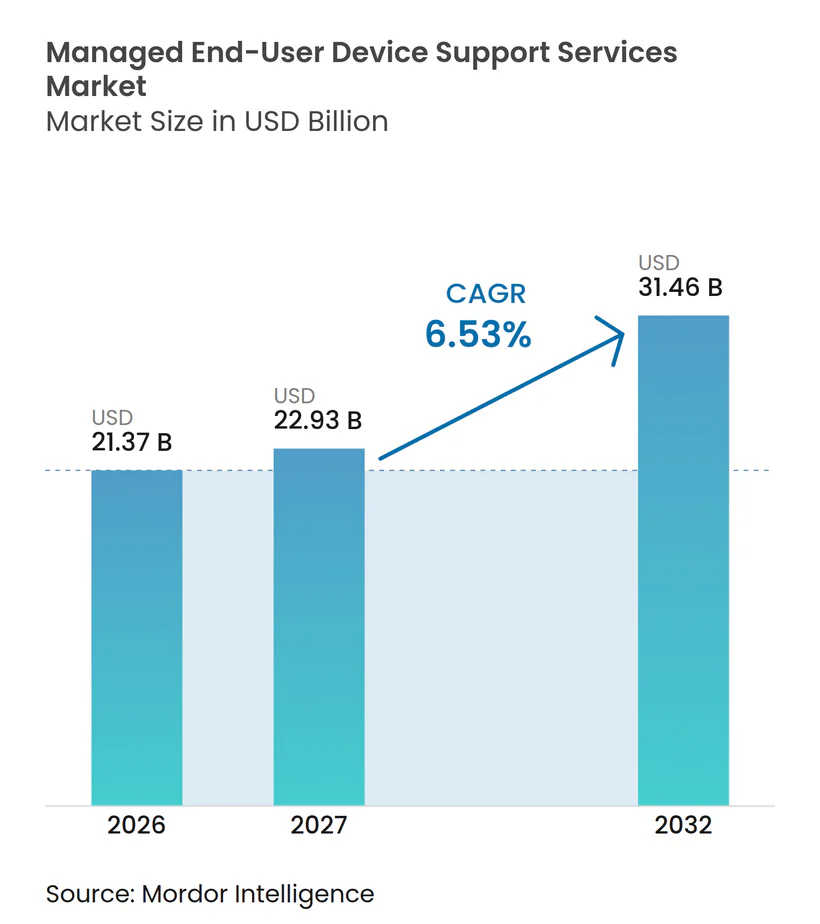
| 市場規模 (2027) | 22.93 十億米ドル |
| 市場規模 (2032) | 31.46 十億米ドル |
| 成長率 (2027 - 2032) | 6.53 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドエンドユーザーデバイスサポートサービス市場分析
マネージドエンドユーザーデバイスサポートサービスの市場規模は、2026年の21.37 ビリオン 米ドルから2027年には22.77 ビリオン 米ドルへ、さらに2032年までに31.46 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 6.53%を記録すると予測されています。企業のデジタルプログラムは、プロビジョニング、ポリシー制御、保守、および安全な廃棄を必要とするエンドポイントの数と種類を拡大しています。クラウドワークロード、コネクテッドプラットフォーム、AI PC、オペレーショナルテクノロジーデバイス、およびモバイルワークパターンにより、内部チームが単独でエンドポイントサポートを管理することが困難になっています。これにより、マネージドエンドユーザーデバイスサポートサービス市場における需要は、サービスデスク提供、ライフサイクルサービス、セキュリティ管理、およびリモートサポートを組み合わせた幅広い契約へとシフトしています。予測的な修復措置とデジタル従業員エクスペリエンス指標を活用するプロバイダーは、労働力のみではなくサービス品質で競争することができます。サードパーティアクセスリスク、断片化したデバイス資産、データレジデンシー要件、およびレガシーインフラは、引き続き展開タイムラインを長引かせ、調達の意思決定を複雑にしています。
主レポートのポイント
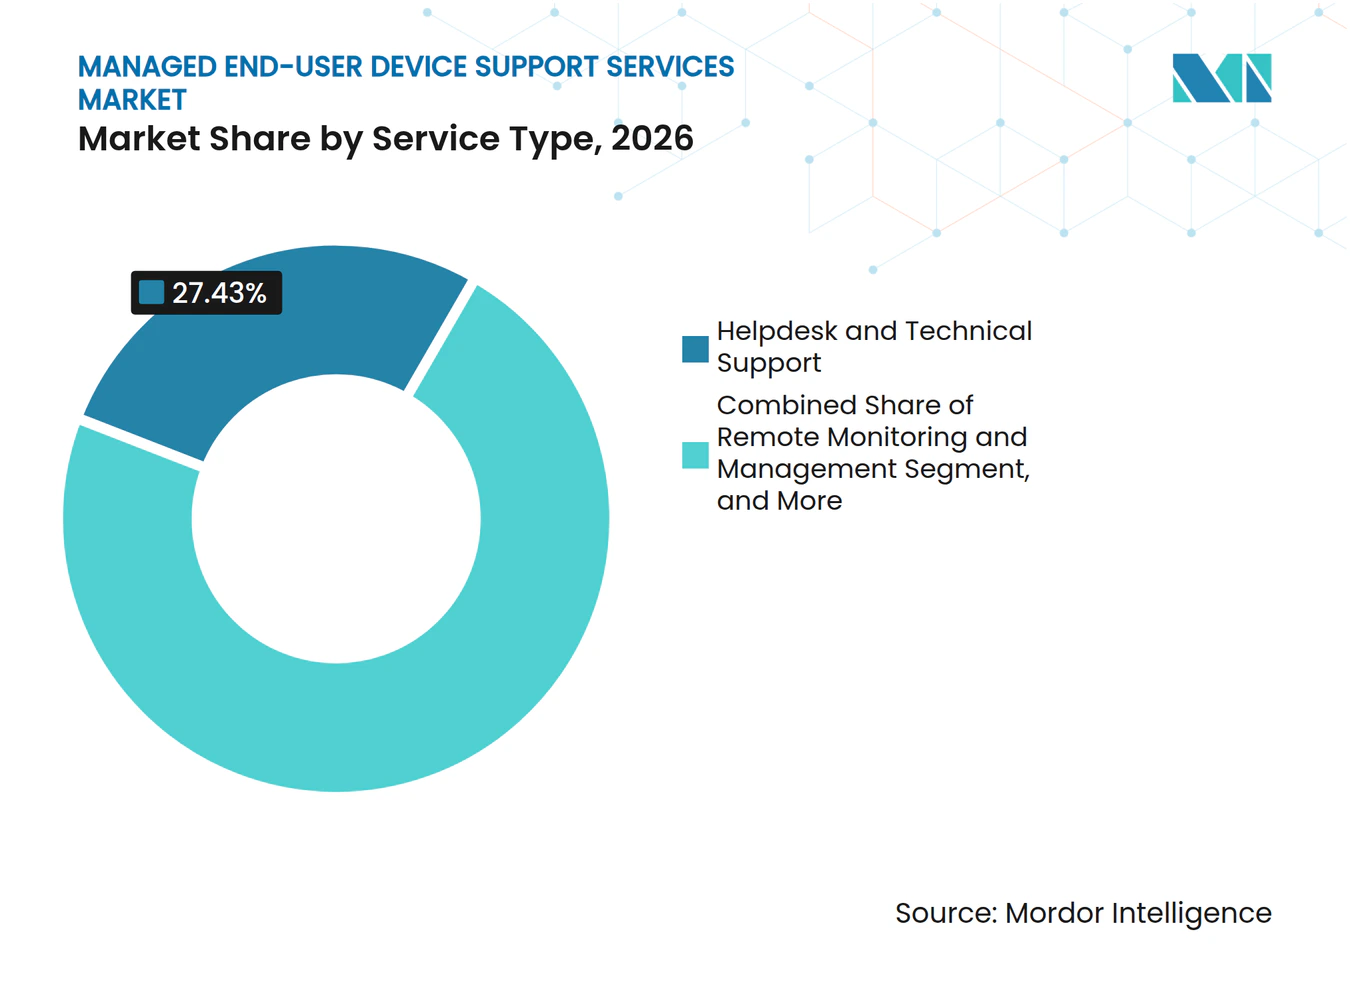
- サービスタイプ別では、ヘルプデスクおよびテクニカルサポートが2026年のマネージドエンドユーザーデバイスサポートサービス市場において27.43%のシェアを占め、エンドポイントセキュリティ管理は2032年にかけてCAGR 6.97%で拡大する見込みです。
- 企業規模別では、大企業が2026年の収益の72.37%を占め、中小企業は2032年にかけてCAGR 7.43%で成長する見込みです。
- デバイスタイプ別では、ラップトップおよびノートブックが2026年の収益の46.83%を占め、IoTおよびオペレーショナルテクノロジーエンドポイントは2032年にかけてCAGR 7.51%で拡大する見込みです。
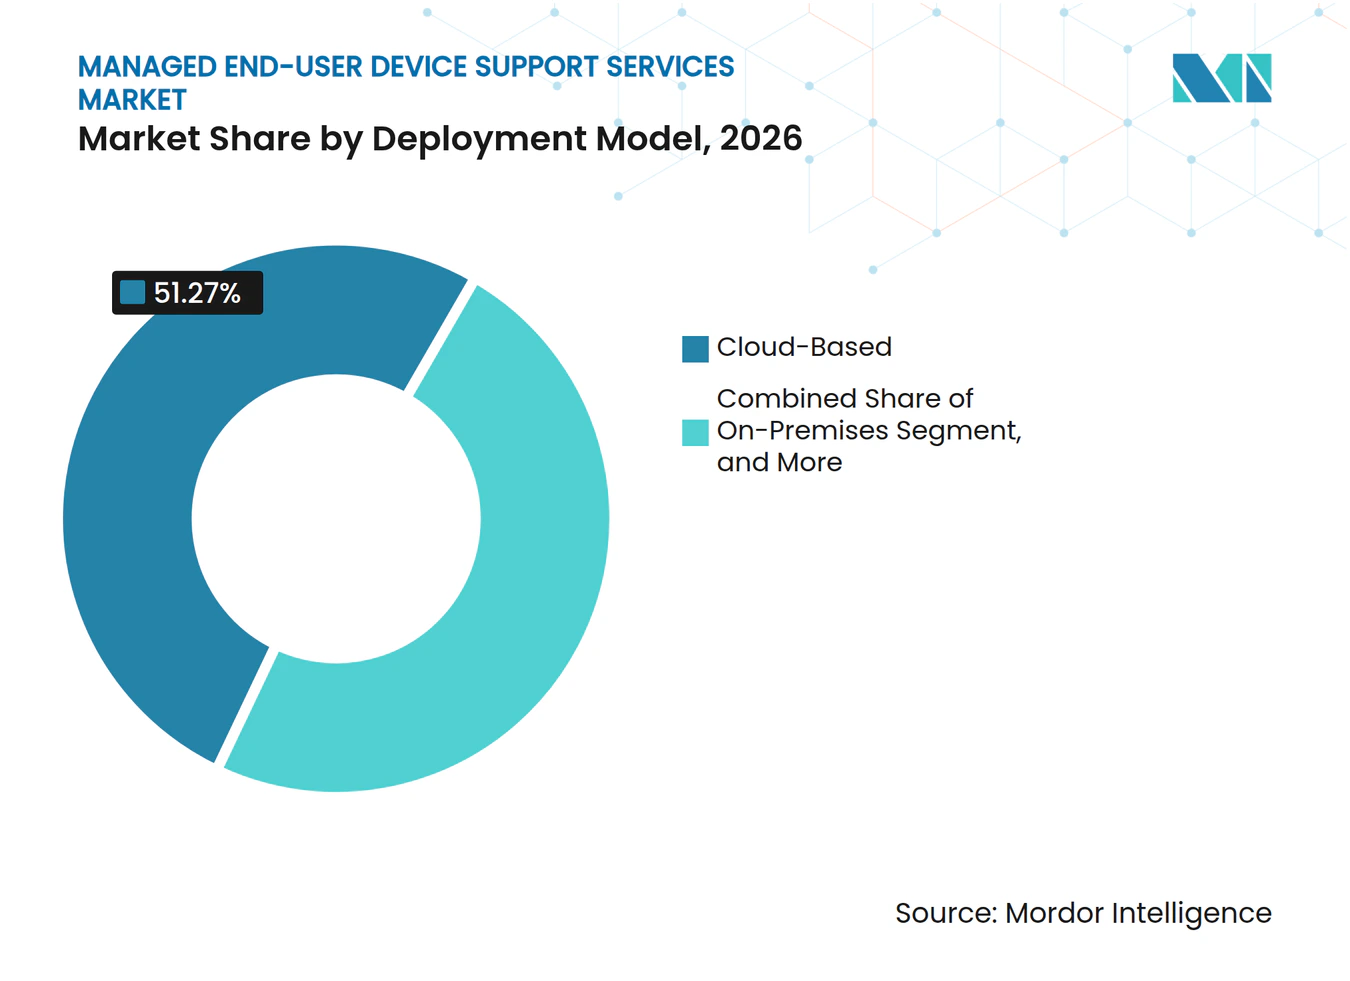
- 展開モデル別では、クラウドベースの展開が2026年の収益の51.27%を占め、ハイブリッド展開は2032年にかけてCAGR 7.18%で成長する見込みです。
- エンドユーザー産業別では、情報技術・通信が2026年の収益の22.63%を占め、ヘルスケアは2032年にかけてCAGR 7.83%で成長する見込みです。
- 地域別では、北米が2026年の収益の36.87%を占め、アジア太平洋地域は2032年にかけてCAGR 7.63%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業のデジタルトランスフォーメーションとエンドポイントの増加 | +2.1% | グローバル | 長期(4年以上) |
| ハイブリッドワークフォースの拡大と分散ユーザーの複雑性 | +1.4% | グローバル、特に北米とヨーロッパ | 中期(2〜4年) |
| エンドポイントセキュリティ、コンプライアンス、およびパッチ管理要件の高まり | +1.3% | グローバル、特に北米、ヨーロッパ、アジア太平洋コア | 中期(2〜4年) |
| AIを活用したリモートサポートと予測的修復 | +0.9% | 北米、ヨーロッパ、アジア太平洋への波及 | 中期(2〜4年) |
| ゼロタッチプロビジョニングとデバイスライフサイクルのアウトソーシング | +0.6% | 北米、アジア太平洋コア | 短期(2年以内) |
| デジタル従業員エクスペリエンスに向けたエンドポイントテレメトリー需要 | +0.5% | グローバル、北米が先行 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
企業のデジタルトランスフォーメーションとエンドイントの増加
企業のデジタル化は、継続的なサポートを必要とするデバイスの数を増加させています。クラウドベースの企業資源計画システム、AIを活用したコラボレーションツール、およびエッジノードがエンドポイント資産に加わっています。これらの資産には、Windows、macOS、iOS、Linux、およびオペレーショナルテクノロジー隣接プラットフォームが含まれることが多くあります。デバイス管理は現在、取得、オンボーディング、ポリシー施行、テレメトリー、最適化、および安全な廃棄にまで及んでいます。Microsoftはこのライフサイクルを、狭義のヘルプデスク業務ではなく、統合された企業プロセスとして説明しています。すべてのプラットフォームに対して個別の内部チームを維持することは、コストを増加させ、サービス提供を遅らせる可能性があります。デバイスの増加が内部採用と専門能力を上回る場合、マネージドエンドユーザーデバイスサポートサービス市場は恩恵を受けます。
ハイブリッドワークフォースの拡大と分散ユーザーの複雑性
ハイブリッドワークにより、サポートニーズは企業オフィスや従来のネットワーク境界を超えて広がっています。従業員は現在、自宅オフィス、共有スペース、顧客サイト、および出張先からデバイスを使用しています。これにより、マネージドサービス契約において、場所に依存しないサポートと検証済みの応答時間がより重要になっています。一貫したパッチ適用と構成管理もリモートアクセスとクラウドベースの管理機能に依存しています。プロバイダーはこれらの機能を活用して、分散したデバイスフリート全体で均一なエクスペリエンスをサポートすることができます。したがって、マネージドエンドユーザーデバイスサポートサービス市場は、デスクサイドのみのサポートモデルでは効率的に解決できない運用上の問題から恩恵を受けます。
エンドポイントセキュリティ、コンプライアンス、およびパッチ管理要件の高まり
セキュリティとコンプライアンスの義務により、エンドポイントのパッチ適用は運用上の活動から正式な調達要件へと移行しています。GDPR、HIPAA、NIS2、SOC 2、PCI-DSS、ISO/IEC 27001、およびNIST 800-53は、マネジドエンドポイントに影響を与える管理の証拠を要求しています。NIS2はそのセキュリティ要件の中でサプライチェーンリスクとアクセスガバナンスを取り上げています。そのため、買い手はパッチ管理、脆弱性評価、構成管理、およびコンプライアンスレポートを単一の契約にまとめています。これにより、デバイスの状態と特権的な活動を文書化できるプロバイダーの価値が高まります。マネージドエンドユーザーデバイスサポートサービス市場は、サポート能力と監査可能な管理プロセスを必要とする規制対象組織において、特に広い範囲をカバーしています。
AIを活用したリモートサポートと予測的修復
AIベースの修復により、サポート提供はチケット対応から予防的なアクションへと移行しています。TeamViewerは2026年4月にTiaエージェント向けのAI駆動スクリプティングを導入しました。[1] この機能は、解決済みのインシデントのパターンを将来のインシデント向けのスクリプトに変換します。このアプローチにより、繰り返しの手作業を削減し、サービス品質の測定を容易にすることができます。予測ツールはエンドポイントテレメトリーを使用して、ユーザーがチケットを起票する前に一般的なデバイスの問題を特定することもできます。マネージドエンドユーザーデバイスサポートサービス市場は、自動化された解決策を明確なサービスコミットメントと低いサポートコストに結びつけるプロバイダーを優遇する可能性が高いです。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティリスクとサードパーティリスク | -1.1% | グローバル | 中期(2〜4年) |
| 断片化したエンドポイント資産と統合の複雑性 | -0.8% | グロール、特に大企業セグメント | 中期(2〜4年) |
| EUCおよびUEM専門人材の不足 | -0.5% | グローバル | 中期(2〜4年) |
| データレジデンシーと国境を越えたサポートの制約 | -0.4% | ヨーロッパ、アジア太平洋、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティリスクとサードパーティリスク
マネージドプロバイダーは顧客のデバイス資産への特権的アクセスを必要とするため、重大なサードパーティリスクをもたらします。調達チームは契約締結前に、アイデンティティ管理、暗号化、インシデント対応、および規制への準拠をますます評価するようになっています。NIS2は、影響を受ける組織が直面するセキュリティ上の課題の一部としてサプライチェーンリスクを認識しています。セキュリティレビューにより、金融サービス、ヘルスケア、政府、およびその他の規制対象環境での購買サイクルが長引く可能性があります。SOC 2 Type II認証、ゼロスタンディングアクセス設計、およびリアルタイムセッション記録を持つプロバイダーは、買い手の懸念を軽減することができます。マネージドエンドユーザーデバイスサートサービス市場は、プロバイダーが同等の保証を示せない場合、契約決定が遅くなるという課題に直面しています。
断片化したエンドポイント資産と統合の複雑性
ほとんどのマネージドサポートエンゲージメントは、複数のデバイスブランド、オペレーティングシステム、およびレガシー管理ツールから始まります。これらの環境を単一の契約にまとめるには、多くの場合、再設計、再登録、およびポリシー変更が必要です。これらの活動は初期コストを増加させ、移行中の中断リスクを高めます。不完全なポリシー移行は、契約開始後にコンプライアンスのギャップを残す可能性があります。クラウドとオンプレミスの管理を並行して実行することも、移行期間中の作業量を増加させる可能性があります。マネージドエンドユーザーデバイスサポートサービス市場は、複雑な資産全体で統合が依然として高度に手動である場合に制約を受けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
ヘルプデスクの収益基盤とセキュリティ主導の成長ヘルプデスクおよびテクニカルサポートは、2026のマネージドエンドユーザーデバイスサポートサービス市場シェアの27.43%を占めました。これは多くのアウトソーシングされたデバイスサポート契約における定期的なサービス基盤であり続けています。このサービスは、従業員デバイスと一般的な職場アプリケーション全体で大量のチケットを管理します。リモートモニタリングおよび管理も、定期的なステータス確認を必要とするフリートにとって引き続き重要です。ソフトウェアのインストールとパッチ管理は、分散したワークフォース向けの標準契約にますます含まれるようになっています。資産ライフサイクル管理、デバイスプロビジョニングおよび展開、セキュリティサービスが典型的なサービスポートフォリオを広げています。組織はこれらの組み合わせたサービスを使用して、デバイスチーム間の内部調整を削減しています。マネージドエンドユーザーデバイスサポートサービス市場は、アウトソーシングへの親しみやすい入口としてヘルプデスク提供に引き続き依存しています。このサービスタイプはまた、プロバイダーに繰り返し発生するユーザーの問題とデバイスパフォーマンスへの直接的な視点を提供します。
エンドポイントセキュリティ管理は2032年にかけてCAGR 6.97%で成長する見込みです。規制要件により、登録済みデバイス全体での正確なパッチステータスと構成記録への需要が高まっています。以前にティア1サポートをアウトソーシングしていた買い手も、セキュリティパッチ適用とコンプライアンスレポートを求めています。これにより、基本的なユーザーサポートとエンドポイント管理のために別々の契約を必要とせずにサービス範囲が拡大します。ゼロタッチプロビジョニングはライフサイクルサービスと統合され、デバイスごとのオンボーディング作業を削減しています。AIを活用したセルフヒーリングにより、繰り返しのティア1チケットを削減し、より複雑な問題に注意を向けることができます。この変化により、プロバイダーは成果、自動化、および解決品質に基づいてサービスを価格設定するようになる可能性があります。強力な自動化を持つプロバイダーは、サポートカバレッジを維持しながら手作業を削減することで競争できます。したがって、マネージドエンドユーザーデバイスサポートサービス産業は、アクセス可能な人的サポートの必要性を排除することなく、予防的サービスへと移行しています。


注記: 個々のセグメントのシェアはレポート購入時に入手可能
企業規模別:
大企業の規模と中小企業の採用大企業は2026年のマネージドエンドユーザーデバイスサポートサービス市場シェアの72.37%を占めました。大規模なデバイスフリートにより、集中型サポート契約が商業的に実用的になっています。これらの組織はまた、複雑な情報技術業務のアウトソーシングの長い歴史を持っています。金融サービス、政府、およびその他の規制対象の買い手は、多くの場合、正式なレポートと監査証跡を必要とします。これらの要件により、主要アカウントを求めるプロバイダーの参入障壁が高まります。大規模な契約は、調達、展開、モニタリング、修理調整、および使用終了後の回収を組み合わせる場合があります。これにより、統合の深さとプロセスの規律が単価と同様に重要になります。マネージドエンドユーザーデバイスサポートサービス市場は、広範な多国間デバイス運用に対するこの需要によって支えられています。大規模なアカウントはまた、プロバイダーがサービス自動化とガバナンスツールに投資するための規模を提供することができます。
中小企業は2032年にかけてCAGR 7.43%で拡大する見込みです。クラウド管理エンドポイントプラットフォームにより、外部サポートに必要な最小契約規模が低下しています。デバイスごとのサービス設計により、チャネルパーナーはより手頃な価格でマネージドサービスを提供できます。小規模なヘルスケアおよび金融サービス組織は、大規模な同業者と同様のコンプライアンス義務に直面しています。その内部チームは、デバイスガバナンスと証拠収集のための専門家が少ない場合があります。これにより、標準ツールとマネージド運用を組み合わせたパッケージ型サポートへの需要が生まれます。柔軟な展開により、小規模企業がワークフォースとデバイス数の拡大に合わせてサービスを追加することもできます。マネージドエンドユーザーデバイスサポートサービス市場は、サービスプロバイダーが必須の管理を削除せずに提供を標準化する場合、より広い顧客基盤にリーチできます。このセグメントでの競争は、シンプルな価格設定、実用的なオンボーディング、および信頼性の高いセキュリティサポートに依存する可能性が高いです。
デバイスタイプ別:
ラップトップのリーダーシップとOTの拡大ラップトップおよびノートブックは2026年の収益の46.83%を占めました。これらは企業のナレッジワーカーとハイブリッド従業員にとって主要な生産性デバイスであり続けています。Windows 10が2025年10月にサポート終了を迎えた後のWindows 11への移行により、プロビジョニングとリフレッシュの作業量が増加しました。デスクトップはバックオフィス、産業、および固定場所の設定で引き続き重要です。スマートフォンとタブレットは、フィールド従業員、フロントラインワーカー、およびモバイル業務をサポートします。これらのデバイスカテゴリは、登録、アプリケーション、およびセキュリティに対して異なるアプローチを必要とします。プロバイダーは一貫したポリシー管理を維持しながら複数のプラットフォームをサポートする必要があります。マネージドエンドユーザーデバイスサポートサービス市場は、従来の職場デバイス全体での統一された可視性に対するこのニーズによって形成されています。ハードウェアのリフレッシュサイクルも、構成、配送、および安全な回収サービスへの定期的な需要を生み出しています。
IoTおよびオペレーショナルテクノロジーエンドポイントは2032年にかけてCAGR 7.51%で成長する見込です。製造、公益事業、および物流組織は、情報技術とオペレーショナルテクノロジーの管理慣行を整合させています。産業用センサー、建物システム、およびコネクテッドファクトリー機器は、標準的なPCソフトウェアのように扱えないファームウェアを使用することが多くあります。SiemensとViakooは2026年3月に、OTおよびIoTフリートの自動ファームウェアおよび証明書管理、ならびに継続的なコンプライアンス追跡を提供することに合意しました。[2] これは産業用エンドポイント環境における専門的なプロセスの必要性を示しています。標準的な統合エンドポイント管理ツールは、これらの資産が必要とする完全な機能を提供できない場合があります。OT固有の手法に投資するプロバイダーは、産業アカウントのギャップに対応できます。マネージドエンドユーザーデバイスサポートサービス市場は、顧客が職場デバイスと運用デバイス全体で一貫した監視を必要とする場合、統合ガバナンスから恩恵を受けることができます。この機会には、プロバイダーがセキュリティ管理と運用継続性の両方を理解することが必要です。
展開モデル別:
クラウド採用とハイブリッド要件クラウドベースの展開は2026年の収益の51.27%を占めました。この過半数の位置は、新規契約におけるクラウド管理エンドポイントガバナンスのより広い受け入れを反映しています。クラウド提供は、常時仮想プライベートネットワークアクセスに依存することなく、分散したフリート全体でポリシーを同期させることができます。また、リモート登録、自動更新、および集中レポートもサポートします。これらの機能は、ハイブリッドワークが拡大するにつれて特に重要になりました。クラウドモデルにより、プロバイダーは複数の顧客拠点にわたって一貫した提供プラットフォムを持つことができます。Microsoft IntuneとWindows Autopilotは、クラウドベースのポリシー管理とゼロタッチプロビジョニングに一般的に使用されています。クラウドベース展開のマネージドエンドユーザーデバイスサポートサービス市場規模は、場所に依存しない管理を求める顧客から恩恵を受けています。オンプレミス展開は、ネットワーク分離または厳格な管理要件がクラウド採用を制限する場合に引き続き重要です。
ハイブリッド展開は2032年にかけてCAGR 7.18%で拡大する見込みです。これは、レガシーワークロードと最新のエンドポイントを同じスケジュールで移行できない組織にサービスを提供します。データ主権、監査要件、および規制された運用環境により、完全なクラウド移行が実用的でない場合があります。HCLSoftwareは、オンプレミス、クラウドネイティブSaaS、およびハイブリッド環境にわたるBigFixの展開オプションを説明しています。ハイブリッド契約では、プロバイダーが両方の環境にわたって管理を設計および維持する必要があります。これにより提供の複雑性が増す可能性がありますが、マネージドの専門知識に明確な役割も提供します。組織はこのモデルを使用して、段階的な近代化の過程で運用継続性を保護します。マネージドエンドユーザーデバイスサポートサービス市場は、共通のプラットフォームがすべてのセキュリティまたはインフラ要件に適合するわけではないため、柔軟な展開設計を必要としています。両方の環境にわたって運用できるプロバイダーは、規制対象およびレガシーが多いアカウントのより広い範囲に対応できます。

注記: 個々のセグメントのシェアはレポート購入時に入手可能
エンドユーザー産業別:
テクノロジー需要とヘルスケアの成長情報技術・通信は2026年の収益の22.63%を占めました。テクノロジー企業は大規模なデバイスフリートを運用し、マネージドサービスの購入経験を持っています。これらの環境は、従業員、開発者、リモートワーカー、および顧客向け業務への信頼性の高いサポートを必要とします。BFSI、製造、小売・Eコマースが次のレベルの需要を形成しています。これらの各セクターには、セキュリティ、稼働時間、およびデバイス管理に関する独自のニーズがあります。政府・防衛も、契約が長期にわたりセキュリティ基準が厳しいため、引き続き重要です。カナダは2025年にKyndrylに対してエンタープライズサービスデスクおよびエンドユーザーサービスデスクのプロフェッショナルサービス契約を授与しました。
ヘルスケアは2032年にかけてCAGR 7.83%で成長する見込みです。臨床組織は、コネクテッド医療機器、遠隔医療エンドポイント、およびAIを活用した診断ツールを追加しています。これらの資産は、従来のオフィスデバイス資産を超えてサポーニーズを拡大します。HIPAAのセキュリティ義務は、保護された医療情報を処理するエンドポイントのアクセス管理、監査記録、およびパッチガバナンスを必要とします。病院はまた、臨床ワークフローを中断しない信頼性の高いサポートを必要としています。マネージドサービス契約は、複数のサイトにわたってマルチチャネルサポート、ソフトウェア管理、およびデバイスガバナンスを組み合わせることができます。これにより、ヘルスケアは専門プロバイダーにとって要求が高いが魅力的な垂直市場となっています。
地域分析
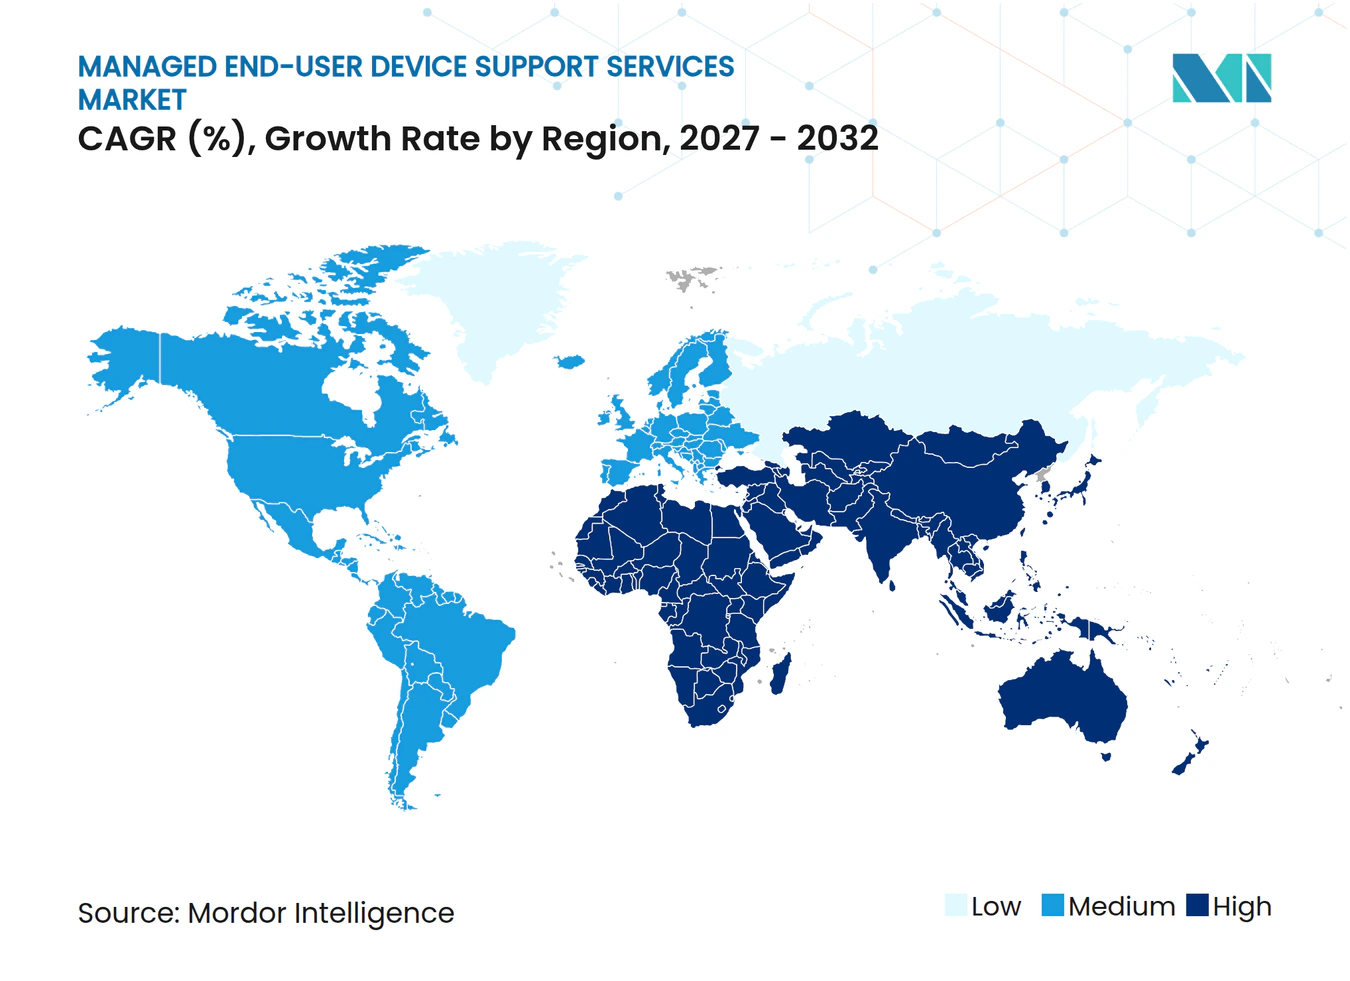
北米は2026年の収益の36.87%を占めました。高い企業情報技術の成熟度が、金融サービス、ヘルスケア、および防衛セクター全体での支出を支えています。米国は地域収益の大部分を占め、連邦政府および規制対象の商業組織からの実質的な需要があります。NIST 800-53の要件は、構造化されたセキュリティとサポート管理の必要性に寄与しています。Kyndrylのカナダ共有サービスへの取り組みも、エンタープライズサービスデスクおよびエンドユーザーサポートサービスに対する継続的な公共部門の需要を示しています。この地域は、商業規模でAIを活用した修復をテストするための大規模な顧客基盤を提供しています。北米の買い手はまた、サポートとエクスペリエンスの詳細な指標を使用してサービスを評価するのに適した立場にあります。
ヨーロッパは第2位の地域収益プールであり、ドイツ、英国、フランスが主要な需要センターとなっています。GDPRとNIS2は、データ保護、アクセス管理、および文書化された運用慣行への注目を高めています。ヨーロッパの買い手はまた、データ主権を考慮する際に地域で提供されるサービスを重視しています。フランスのクラウド主権アプローチと英国の規制上の位置付けが調達の選択に影響を与えています。DXC Technologyは2026年3月に欧州中央銀行からエンドユーザーコンピューティングおよびITインフラマネージドサービスの契約を受領しました。[3] この業務はヨーロッパ経済領域のデリバリーセンターから提供されています。スペインとイタリアは、マネージドサービスの調達が地域企業の間でより確立されるにつれて、成長する需要センターとなっています。
アジア太平洋地域は2032年にかけてCAGR 7.63%で拡大する見込みです。クラウド採用、モバイルファーストの働き方モデル、および増大するデバイス資産が、中国、インド、日本、韓国、およびオーストラリア全体での需要を支えています。標準化されたクラウドプラットフォームがより利用可能になるにつれて、中小企業の採用が重要な機会となっています。この地域にはまた、ローカル提供とデータ処理に対する要件が高まっています。南米は小規模ながら成長する需要基盤であり、ブラジルはLGPD関連のデータ保護要件によって支えられています。中東・アフリカは採用の初期段階にありますが、サウジアラビア、アラブ首長国連邦、南アフリカ、ナイジェリア、およびエジプトがデジタルインフラへの投資を拡大しています。マネージドエンドユーザーデバイスサポートサービス市場は、規制の成熟度、クラウド採用、およびローカル提供ニーズが大きく異なるため、地域によって見通しが異なります。
競合環境
市場集中度
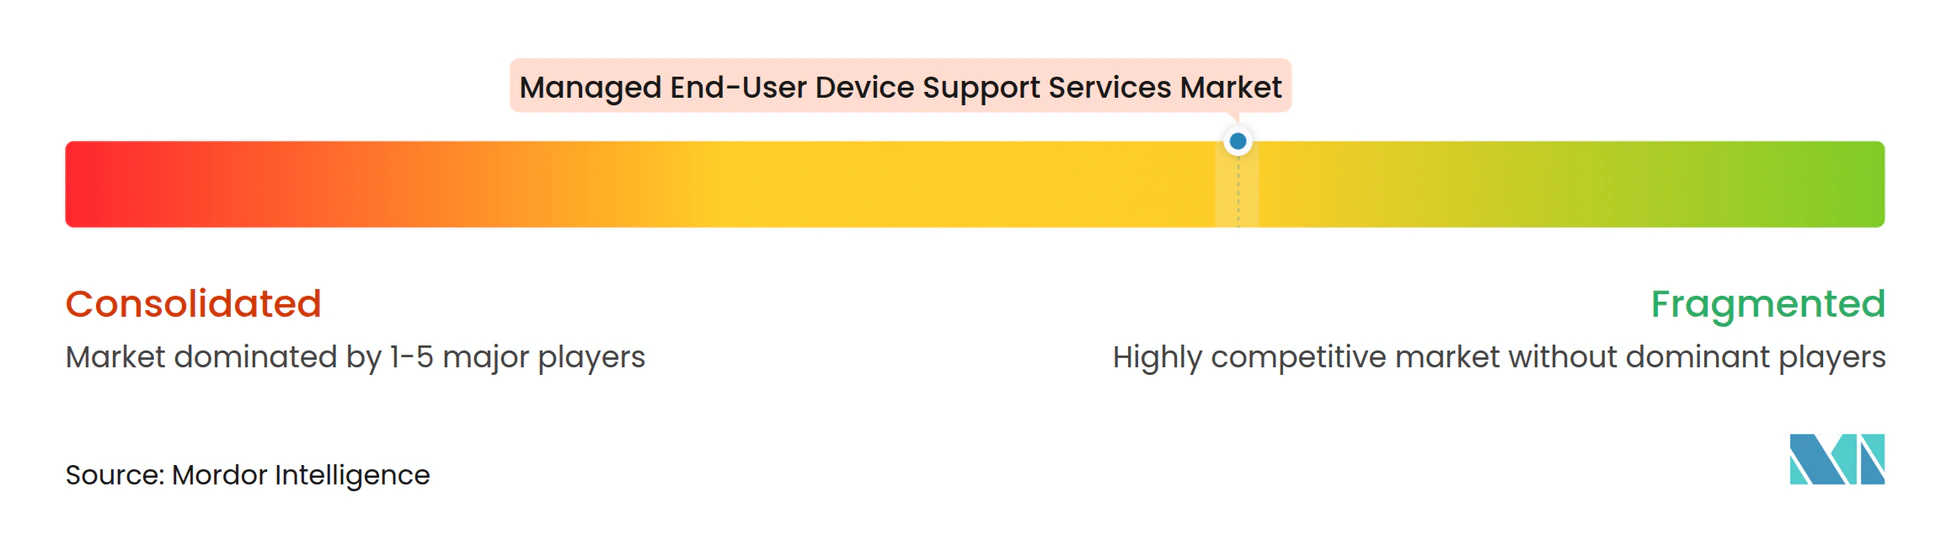
マネージドエンドユーザーデバイスサポートサービス市場は適度に断片化されています。グローバルな情報技術サービスプロバイダーは専門的なマネージドワークプレイス企業、インドの情報技術企業、およびOEM隣接サービス組織と競合しています。競争は労働集約的なヘルプデスク提供から、定型業務を自動化するプラットフォームへとシフトしています。プロバイダーは、より迅速な解決、より強力なデバイスの可視性、およびより優れた従業員エクスペリエンス指標を示そうとしています。AccentureとComputacenterは、Taniumの統合を使用して資産発見、エンドポイント管理、および検出・対応機能を組み合わせています。これにより、セキュリティとエンドポイントサポートが同じサービス提案の中でより密接に結びついています。HCLTechはまた、マネージドデバイスライフサイクル提供にFlexSpaceを、AIを活用したサービス管理にNeoXを使用しています。[4] これらの動きは、プロバイダーがエージェント能力のみで競争することを避けるために独自の機能を構築していることを示しています。
職場デバイスとオペレーショナルテクノロジーエンドポイントを単一の商業フレームワーク内でサポートする明確な機会があります。多くのプロバイダーは従来の従業員デバイスをサポートできますが、専門的なファームウェアと運用要件を持つ産業用IoT資産を管理できるプロバイダーは少数です。これにより、集中したツール、プロセス、およびパートナー関係を開発するプロバイダーに余地が生まれます。持続可能性は、大規模な企業および公共部門の調達においてもう一つの考慮事項です。Computacenterは、デバイスの再展開、再販売、および安全なリサイクルを通じて、2024年に循環型情報技術モデルにより208,000トンの炭素排出を回避したと報告しました。したがって、デバイスの回収と再利用は、顧客がサポート提案を評価する際に、セキュリティとライフサイクルのコミットメントを補完することができます。マネージドエンドユーザーデバイスサポートサービス市場は、これらの成果について信頼性の高いレポートを提供できるプロバイダーを評価する可能性があります。これらの機能は、サービスの信頼性とセキュリティの重要性を置き換えることなく差別化を強化することができます。
イノベーションはAI修復、ゼロタッチプロビジョニング、デバイステレメトリー、および混合エンドポイント資産全体の管理に集中しています。AIツールは解決済みのインシデントを再利用可能な自動化に変換し、繰り返しのサポートタスクに関連する作業量を削減することができます。ゼロタッチプロセスは新しいデバイスのセットアップを標準化し、分散した従業員の遅延を削減することができます。エンドポイントテレメトリーは、プロバイダーがエクスペリエンスの問題とポリシーの問題が大きなサポートインシデントになる前に特定するのに役立ちます。ヨーロッパと東南アジアにおける主権AI政策は、地域提供モデルへの需要を生み出す可能性があります。これは、オフショアサービス提供に大きく依存するプロバイダーに課題をもたらす可能性があります。
マネージドエンドユーザーデバイスサポートサービス産業のリーダー
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
CompuCom Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドエンドユーザーデバイスサポートサービス市場 このレポートでカバーされる企業
- Accenture plc
- Atos SE
- Capgemini SE
- Cognizant Technology Solutions Corporation
- CompuCom Systems, Inc.
- Computacenter plc
- DXC Technology Company
- Fujitsu Limited
- Genpact Limited
- HCLTech
- HP Inc.
- Infosys Limited
- Insight Enterprises, Inc.
- Kyndryl Holdings, Inc.
- NTT DATA Group Corporation
- Stefanini Group
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Unisys Corporation
- Wipro Limited
最近の産業開発事情 マネージドエンドユーザーデバイスサポートサービス市場
- 2026年4月:Lighthouse Investment PartnersとSS&C Technologiesは、Lighthouseのグローバルテクノロジーイフラを近代化するためにパートナーシップを締結し、SS&CのマネージドITサービスを採用して、インフラ、エンドユーザーコンピューティング、およびコアITサービスの管理を単一の統合運用モデルの下に整合させました。
- 2026年3月:欧州中央銀行とDXCは、DXCが銀行のITインフラマネージドサービスおよびエンドユーザーコンピューティングをサポートする契約を締結しました。
- 2026年2月:UnisysとDell Technologiesは、Unisysデバイスサブスクリプションサービスを強化し、マネージドデバイスライフサイクルカバレッジをエッジおよびIoTエンドポイントに拡張し、AIを活用したサポート自動化、プロアクティブなエンドポイントセキュリティ、およびリアルタイム分析を、複数の子会社を持つ組織向けのユーティリティベースの価格モデルの下で統合しました。
- 2026年2月:Accentureは、オーストラリア、ニュージーランド、および国際的に約1,400名の専門家を擁するサイバーセキュリティサービスプロバイダーであるCyberCXの買収を完了しました。これは同社史上最大のサイバーセキュリティ買収であり、アジア太平洋地域におけるマネージドセキュリティ能力を大幅に拡大しました。
グローバルマネージドエンドユーザーデバイスサポートサービス市場レポートの範囲
マネージドエンドユーザーデバイスサポートサービス市場とは、組織がエンドユーザーデバイスを管理、保守、保護、およびサポートするためのアウトソーシングサービスの市場を指します。レポートの範囲には、デスクトップ、ラップトップ、タブレット、スマートフォン、および周辺機器向けのサービスが含まれており、デバイスプロビジョニング、構成、モニタリング、トラブルシューティング、修理、ソフトウェア更新、セキュリティ管理、およびエンドユーザーヘルプデスクサポートが含まれます。
マネージドエンドユーザーデバイスサポートサービスレポートは、サービスタイプ(デバイスプロビジョニングおよび展開、リモートニタリングおよび管理、ソフトウェアインストールおよびパッチ管理、エンドポイントセキュリティ管理、ヘルプデスクおよびテクニカルサポート、資産ライフサイクル管理)、企業規模(大企業、中小企業)、デバイスタイプ(デスクトップ、ラップトップおよびノートブック、スマートフォンおよびタブレット、IoTおよびオペレーショナルテクノロジーエンドポイント)、展開モデル(オンプレミス、クラウドベース、ハイブリッド)、エンドユーザー産業(情報技術・通信、BFSI、ヘルスケア、小売・Eコマース、製造、政府・防衛、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| デバイスプロビジョニングおよび展開 |
| リモートモニタリングおよび管理 |
| ソフトウェアインストールおよびパッチ管理 |
| エンドポイントセキュリティ管理 |
| ヘルプデスクおよびテクニカルサポート |
| 資産ライフサイクル管理 |
| 大企業 |
| 中小企業 |
| デスクトップ |
| ラップトップおよびノートブック |
| スマートフォンおよびタブレット |
| IoTおよびオペレーショナルテクノロジーエンドポイント |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 情報技術・通信 |
| BFSI |
| ヘルスケア |
| 小売・Eコマース |
| 製造 |
| 政府・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | デバイスプロビジョニングおよび展開 | |
| リモートモニタリングおよび管理 | ||
| ソフトウェアインストールおよびパッチ管理 | ||
| エンドポイントセキュリティ管理 | ||
| ヘルプデスクおよびテクニカルサポート | ||
| 資産ライフサイクル管理 | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| デバイスタイプ別 | デスクトップ | |
| ラップトップおよびノートブック | ||
| スマートフォンおよびタブレット | ||
| IoTおよびオペレーショナルテクノロジーエンドポイント | ||
| 展開モデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| エンドユーザー産業別 | 情報技術・通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売・Eコマース | ||
| 製造 | ||
| 政府・防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージドエンドユーザーデバイスサポートサービス市場の規模はどのくらいですか?
マネージドエンドユーザーデバイスサポートサービス市場は、2026年の21.37 ビリオン 米ドルおよび2027年の22.77 ビリオン 米ドルから2032年までに31.46 ビリオン 米ドルへと、CAGR 6.53%で増加する見込みです。これは、組織がクラウドワークロード、モバイルデバイス、AI PC、およびコネクテッド機器を追加するにつれて、外部サポートに対するより広いニーズを反映しています。
最大のシェアを持つサービスタイプはどれですか?
ヘルプデスクおよびテクニカルサポートは2026年の収益の27.43%を占め、最大のサービスタイプとなっています。これはアウトソーシングされた職場サポート契約内での通常の定期的なサービス基盤であり続け、従業員のデバイス問題に対する直接的な対応チャネルを提供します。
最も急速に成長している展開モデルはどれですか?
ハイブリッド展開は、組織が段階的なクラウド移行とデータレジデンシーニーズを管理するため、2032年にかけてCAGR 7.18%で拡大する見込みです。これは、クラウドベースのポリシーおよびレポート機能を使用しながら、選択したオンプレミスワークロード保持する必要がある顧客をサポートします。
エンドポイントセキュリティ管理が成長している理由は何ですか?
セキュリティとコンプライアンスの要件により、パッチ管理、脆弱性評価、構成管理、および文書化されたレポートへの需要が高まっています。買い手はますますこれらの機能をコアエンドユーザーサポート契約と組み合わせて、デバイスの状態をより完全に把握しようとしています。
最も急速に成長しているエンドユーザーセクターはどれですか?
ヘルスケアは、コネクテッド臨床デバイスとコンプライアンスニーズがサポート要件を拡大しているため、2032年にかけてCAGR 7.83%で成長する見込みです。臨床ワークフローはまた、病院、クリニック、遠隔医療設定、および支援管理サイト全体でマネージドデジタルシステムへの信頼性の高いアクセスを必要とします。
最も急速に成長が見込まれる地域はどこですか?
アジア太平洋地域は、クラウド採用、モバイルファーストの働き方モデル、および増大するデバイス資産に支えられ、2032年にかけてCAGR 7.63%で拡大する見込みです。国、インド、日本、韓国、およびオーストラリアは、独自のローカルサービスとデータ処理要件を持つ主要な需要拠点です。