
Taille et part du marché des services de support aux appareils des utilisateurs finaux gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
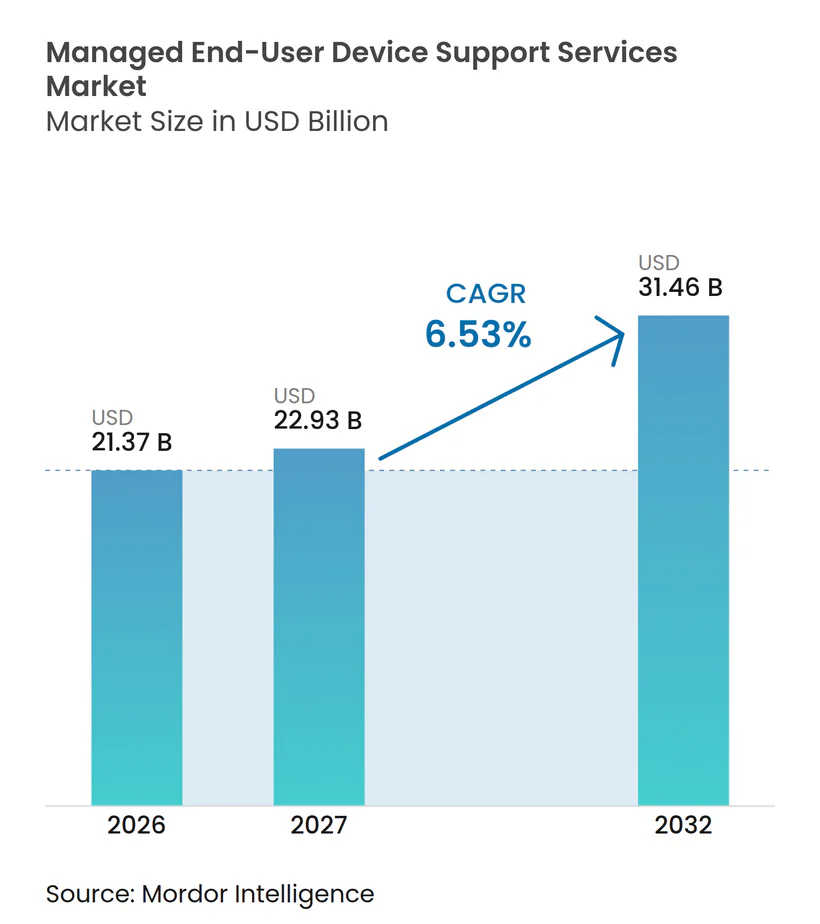
| Taille du Marché (2027) | 22.93 Milliards de dollars |
| Taille du Marché (2032) | 31.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de support aux appareils des utilisateurs finaux gérés par Mordor Intelligence
La taille du marché des services de support aux appareils des utilisateurs finaux gérés devrait s'étendre de 21,37 milliards USD en 2026 à 22,77 milliards USD en 2027, puis à 31,46 milliards USD d'ici 2032, enregistrant un CAGR de 6,53 % de 2027 à 2032. Les programmes numériques des entreprises élargissent le nombre et la variété des points de terminaison nécessitant un approvisionnement, un contrôle des politiques, une maintenance et une mise hors service sécurisée. Les charges de travail en nuage, les plateformes connectées, les PC dotés d'IA, les appareils de technologie opérationnelle et les modes de travail mobiles rendent plus difficile pour les équipes internes la gestion du support des points de terminaison par leurs propres moyens. Cela oriente la demande sur le marché des services de support aux appareils des utilisateurs finaux gérés vers des contrats plus larges combinant la prestation de service d'assistance, les services de cycle de vie, la gestion de la sécurité et le support à distance. Les prestataires qui utilisent la remédiation prédictive et les mesures d'expérience numérique des employés peuvent se différencier sur la qualité de service plutôt que sur la seule capacité de main-d'œuvre. Les risques d'accès tiers, les parcs d'appareils fragmentés, les exigences de résidence des données et les infrastructures héritées continuent d'allonger les délais de déploiement et de compliquer les décisions d'approvisionnement.
Principaux enseignements du rapport
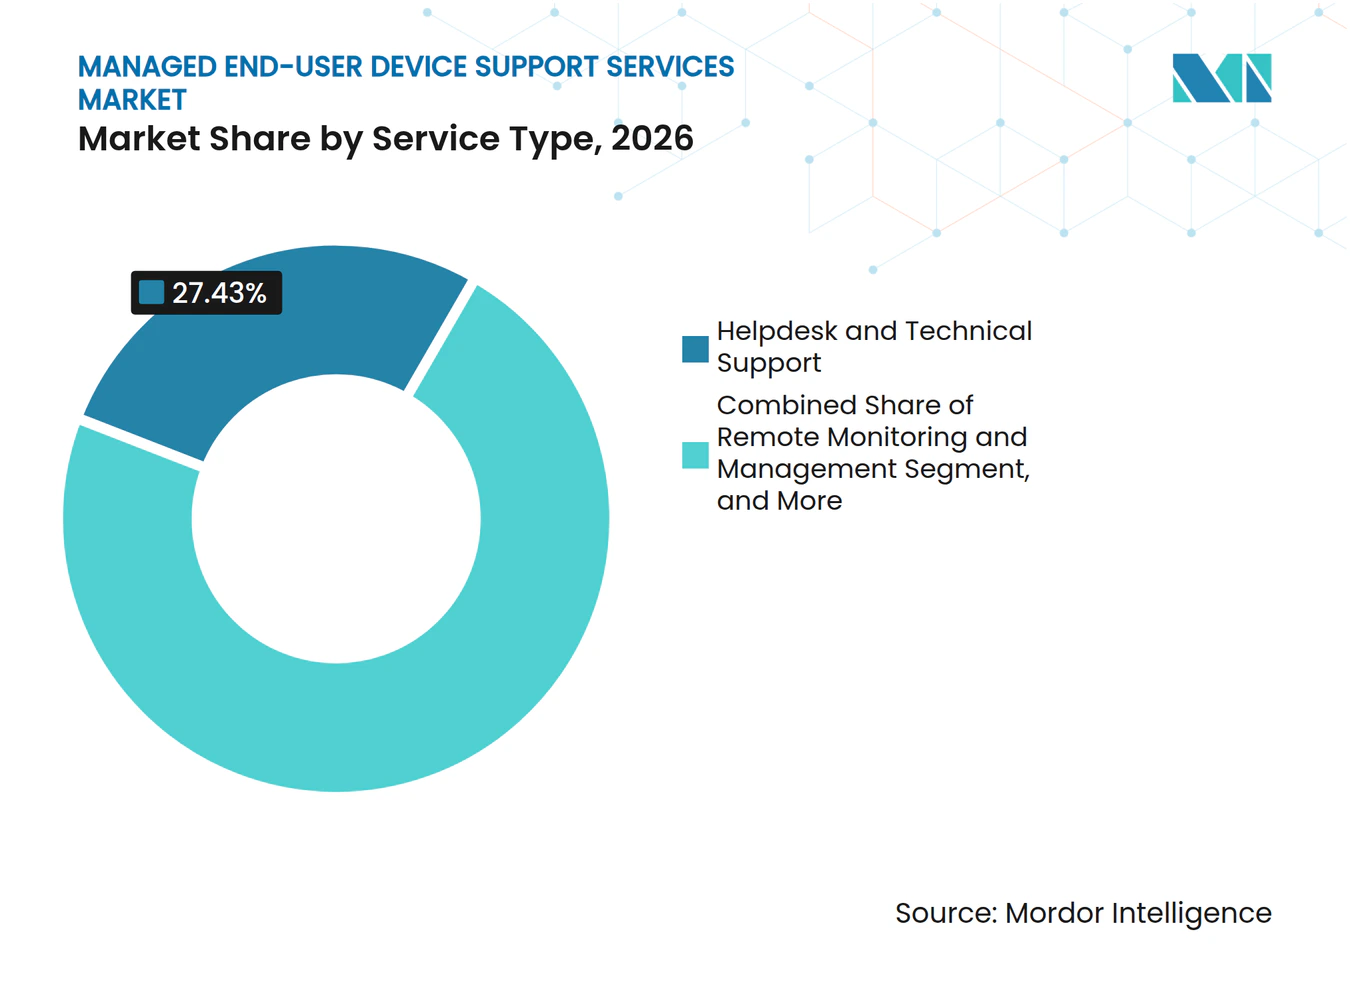
- Par type de service, le support technique et l'assistance ont représenté 27,43 % du marché des services de support aux appareils des utilisateurs finaux gérés en 2026, tandis que la gestion de la sécurité des points de terminaison devrait progresser à un CAGR de 6,97 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises ont représenté 72,37 % du chiffre d'affaires en 2026, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 7,43 % jusqu'en 2032.
- Par type d'appareil, les ordinateurs portables et les notebooks ont représenté 46,83 % du chiffre d'affaires en 2026, tandis que les points de terminaison IoT et de technologie opérationnelle devraient progresser à un CAGR de 7,51 % jusqu'en 2032.
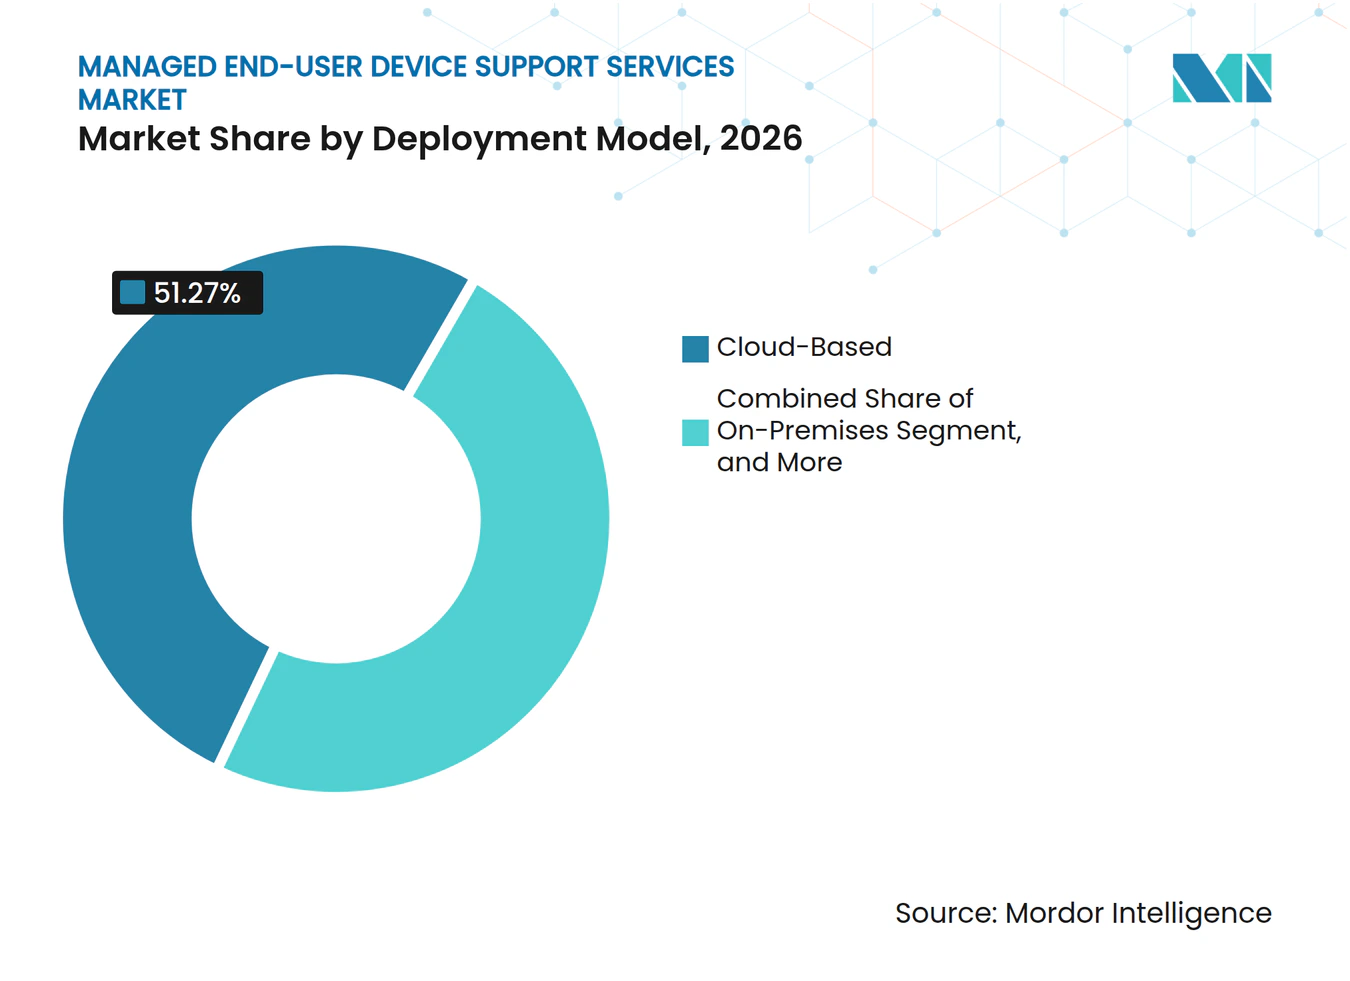
- Par modèle de déploiement, le déploiement en nuage a représenté 51,27 % du chiffre d'affaires en 2026, tandis que le déploiement hybride devrait croître à un CAGR de 7,18 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, les technologies de l'information et les télécommunications ont représenté 22,63 % du chiffre d'affaires en 2026, tandis que la santé devrait croître à un CAGR de 7,83 % jusqu'en 2032.
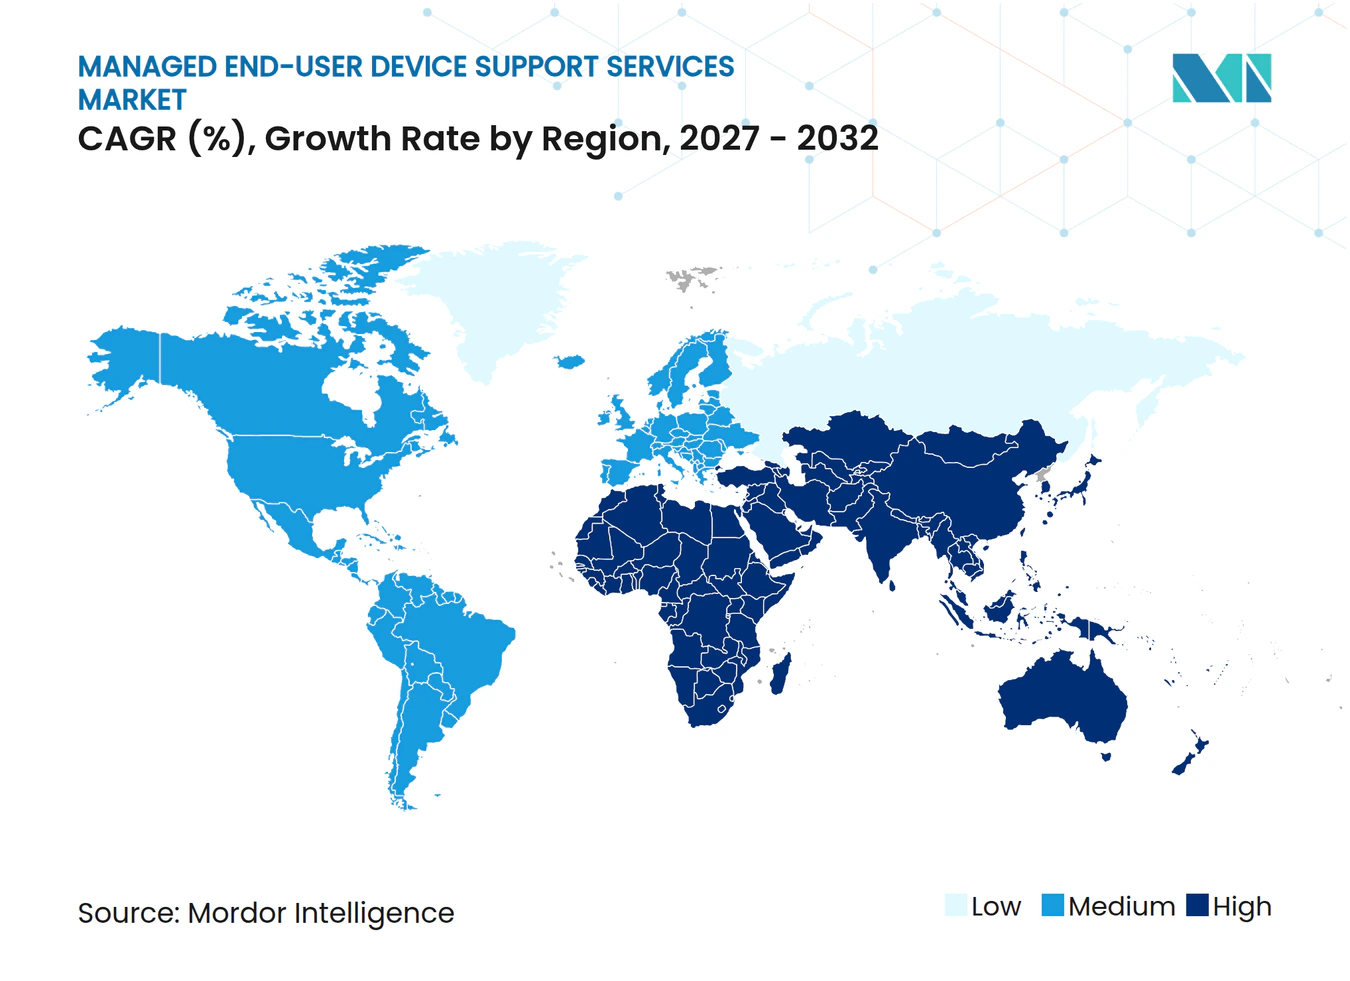
- Par géographie, l'Amérique du Nord a représenté 36,87 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transformation numérique des entreprises et prolifération des points de terminaison | +2.1% | Mondial | Long terme (≥ 4 ans) |
| Expansion du travail hybride et complexité des utilisateurs distribués | +1.4% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de sécurité des points de terminaison, de conformité et de gestion des correctifs | +1.3% | Mondial, plus fort en Amérique du Nord, en Europe et dans le cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Support à distance et remédiation prédictive basés sur l'IA | +0.9% | Amérique du Nord, Europe, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Approvisionnement sans intervention et externalisation du cycle de vie des appareils | +0.6% | Amérique du Nord, cœur de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de télémétrie des points de terminaison pour l'expérience numérique des employés | +0.5% | Mondial, Amérique du Nord en tête | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transformation numérique des entreprises et prolifération des points de terminaison
La numérisation des entreprises augmente le nombre d'appareils nécessitant un support continu. Les systèmes de planification des ressources d'entreprise en nuage, les outils de collaboration basés sur l'IA et les nœuds de périphérie s'ajoutent aux parcs de points de terminaison. Ces parcs comprennent souvent des plateformes Windows, macOS, iOS, Linux et adjacentes à la technologie opérationnelle. La gestion des appareils couvre désormais l'acquisition, l'intégration, l'application des politiques, la télémétrie, l'optimisation et la mise hors service sécurisée. Microsoft décrit ce cycle de vie comme un processus d'entreprise intégré plutôt qu'une tâche étroite de service d'assistance. Le maintien d'équipes internes distinctes pour chaque plateforme peut augmenter les coûts et ralentir la prestation de services. Le marché des services de support aux appareils des utilisateurs finaux gérés bénéficie lorsque la croissance des appareils dépasse les capacités de recrutement interne et les compétences spécialisées.
Expansion du travail hybride et complexité des utilisateurs distribués
Le travail hybride a déplacé les besoins de support au-delà des bureaux d'entreprise et des périmètres réseau traditionnels. Les employés utilisent désormais des appareils depuis des bureaux à domicile, des espaces partagés, des sites clients et des lieux de déplacement. Cela rend le support indépendant de la localisation et les délais de réponse vérifiés plus importants dans les contrats de services gérés. Des contrôles cohérents de correction et de configuration dépendent également des capacités d'accès à distance et de gestion en nuage. Les prestataires peuvent utiliser ces capacités pour assurer une expérience uniforme sur des parcs d'appareils distribués. Le marché des services de support aux appareils des utilisateurs finaux gérés bénéficie donc des problèmes opérationnels qu'un modèle de support uniquement sur site ne peut pas résoudre efficacement.
Exigences croissantes en matière de sécurité des points de terminaison, de conformité et de gestion des correctifs
Les obligations de sécurité et de conformité font passer la correction des points de terminaison d'une activité opérationnelle à une exigence d'achat formelle. Le RGPD, l'HIPAA, NIS2, SOC 2, PCI-DSS, ISO/IEC 27001 et NIST 800-53 exigent des preuves de contrôles affectant les points de terminaison gérés. NIS2 aborde le risque lié à la chaîne d'approvisionnement et la gouvernance des accès parmi les questions figurant dans ses exigences de sécurité. Les acheteurs combinent donc la gestion des correctifs, l'évaluation des vulnérabilités, les contrôles de configuration et le reporting de conformité dans un seul contrat. Cela augmente la valeur des prestataires capables de documenter l'état des appareils et les activités privilégiées. Le marché des services de support aux appareils des utilisateurs finaux gérés a une portée plus large, en particulier pour les organisations réglementées qui nécessitent une capacité de support et des processus de contrôle auditables.
Support à distance et remédiation prédictive basés sur l'IA
La remédiation basée sur l'IA fait évoluer la prestation de support de la réponse aux tickets vers l'action préventive. TeamViewer a introduit des scripts pilotés par l'IA pour son agent Tia en avril 2026.[1] La fonctionnalité convertit les schémas d'incidents résolus en scripts pour les incidents futurs. Cette approche peut réduire les efforts manuels récurrents et faciliter la mesure de la qualité de service. Les outils prédictifs peuvent également utiliser la télémétrie des points de terminaison pour identifier les problèmes courants des appareils avant que les utilisateurs ne soumettent un ticket. Le marché des services de support aux appareils des utilisateurs finaux gérés devrait favoriser les prestataires qui associent la résolution automatisée à des engagements de service clairs et à des coûts de support réduits.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition à la cybersécurité et risque tiers | -1.1% | Mondial | Moyen terme (2-4 ans) |
| Parcs de points de terminaison fragmentés et complexité d'intégration | -0.8% | Mondial, plus fort dans les segments des grandes entreprises | Moyen terme (2-4 ans) |
| Pénurie de talents spécialisés en EUC et UEM | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Contraintes de résidence des données et de support transfrontalier | -0.4% | Europe, Asie-Pacifique, Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition à la cybersécurité et risque tiers
Un prestataire géré a besoin d'un accès privilégié aux parcs d'appareils des clients, ce qui représente un risque tiers significatif. Les équipes d'approvisionnement évaluent de plus en plus les contrôles d'identité, le chiffrement, la réponse aux incidents et l'alignement réglementaire avant de signer des contrats. NIS2 reconnaît le risque lié à la chaîne d'approvisionnement comme faisant partie du défi de sécurité auquel font face les organisations concernées. Les examens de sécurité peuvent allonger les cycles d'achat dans les services financiers, la santé, le gouvernement et d'autres environnements réglementés. Les prestataires disposant d'une certification SOC 2 Type II, de conceptions à accès permanent nul et d'enregistrements de sessions en temps réel peuvent réduire les préoccupations des acheteurs. Le marché des services de support aux appareils des utilisateurs finaux gérés fait face à des décisions contractuelles plus lentes lorsque les prestataires ne peuvent pas démontrer une assurance comparable.
Parcs de points de terminaison fragmentés et complexité d'intégration
La plupart des engagements de support géré débutent avec plusieurs marques d'appareils, systèmes d'exploitation et outils de gestion hérités. Regrouper ces environnements sous un seul contrat nécessite souvent une réimagination, une réinscription et des modifications de politiques. Ces activités ajoutent des coûts initiaux et augmentent le risque d'interruption pendant la migration. Une migration de politique incomplète peut laisser des lacunes de conformité après le démarrage d'un contrat. L'exécution parallèle de contrôles en nuage et sur site peut également augmenter la charge de travail pendant la période de transition. Le marché des services de support aux appareils des utilisateurs finaux gérés est contraint là où l'intégration reste très manuelle dans des parcs complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
base de revenus du service d'assistance et croissance portée par la sécuritéLe support technique et l'assistance ont représenté 27,43 % de la part du marché des services de support aux appareils des utilisateurs finaux gérés en 2026. Il reste la base de service récurrente pour de nombreux contrats de support d'appareils externalisés. Le service gère des volumes élevés de tickets sur les appareils des employés et les applications courantes en milieu de travail. La surveillance et la gestion à distance restent également importantes pour les parcs nécessitant des vérifications régulières de l'état. L'installation de logiciels et la gestion des correctifs sont de plus en plus incluses dans les contrats standard pour les effectifs distribués. La gestion du cycle de vie des actifs, l'approvisionnement et le déploiement des appareils, ainsi que les services de sécurité élargissent le portefeuille de services typique. Les organisations utilisent ces services combinés pour réduire la coordination interne entre les équipes d'appareils. Le marché des services de support aux appareils des utilisateurs finaux gérés continue de s'appuyer sur la prestation de service d'assistance comme point d'entrée familier pour l'externalisation. Ce type de service donne également aux prestataires une vue directe des problèmes récurrents des utilisateurs et des performances des appareils.
La gestion de la sécurité des points de terminaison devrait croître à un CAGR de 6,97 % jusqu'en 2032. Les exigences réglementaires augmentent la demande d'états de correctifs précis et d'enregistrements de configuration sur les appareils inscrits. Les acheteurs qui externalisaient auparavant le support de niveau 1 recherchent également la correction de sécurité et le reporting de conformité. Cela élargit la portée des services sans nécessiter de contrats séparés pour le support de base des utilisateurs et les contrôles des points de terminaison. L'approvisionnement sans intervention est intégré aux services de cycle de vie pour réduire le travail d'intégration par appareil. L'auto-réparation assistée par l'IA peut réduire les tickets répétitifs de niveau 1 et déplacer l'attention vers des problèmes plus complexes. Ce changement peut amener les prestataires à tarifer les services en fonction des résultats, de l'automatisation et de la qualité de résolution. Les prestataires dotés d'une forte automatisation peuvent se différencier par un effort manuel réduit tout en maintenant la couverture du support. Le secteur des services de support aux appareils des utilisateurs finaux gérés évolue donc vers des services préventifs sans éliminer le besoin d'un support humain accessible.



Par taille d'entreprise :
échelle des grandes entreprises et adoption par les PMELes grandes entreprises ont représenté 72,37 % de la part du marché des services de support aux appareils des utilisateurs finaux gérés en 2026. Leurs grands parcs d'appareils rendent les contrats de support centralisés commercialement pratiques. Ces organisations ont également une plus longue expérience de l'externalisation d'opérations complexes en technologies de l'information. Les acheteurs des services financiers, du gouvernement et d'autres secteurs réglementés exigent souvent des rapports formels et des pistes d'audit. Ces exigences élèvent le seuil pour les prestataires cherchant à obtenir des comptes importants. Les contrats plus importants peuvent combiner l'approvisionnement, le déploiement, la surveillance, la coordination des réparations et la récupération en fin de vie. Cela rend la profondeur d'intégration et la discipline des processus aussi importantes que le prix unitaire. Le marché des services de support aux appareils des utilisateurs finaux gérés est soutenu par cette demande d'opérations d'appareils étendues et multi-pays. Les grands comptes peuvent également donner aux prestataires l'échelle nécessaire pour investir dans l'automatisation des services et les outils de gouvernance.
Les petites et moyennes entreprises devraient progresser à un CAGR de 7,43 % jusqu'en 2032. Les plateformes de points de terminaison gérées en nuage ont abaissé la taille minimale de contrat nécessaire pour un support externe. Les conceptions de services par appareil permettent aux partenaires de distribution d'offrir des services gérés à des prix plus accessibles. Les petites organisations de santé et de services financiers font face à bon nombre des mêmes obligations de conformité que leurs homologues plus grandes. Leurs équipes internes peuvent disposer de moins de spécialistes pour la gouvernance des appareils et la collecte de preuves. Cela crée une demande pour un support packagé combinant des outils standard avec des opérations gérées. Les déploiements flexibles peuvent également aider les petites entreprises à ajouter des services à mesure que leurs effectifs et le nombre d'appareils augmentent. Le marché des services de support aux appareils des utilisateurs finaux gérés peut atteindre une base de clients plus large lorsque les prestataires de services standardisent la prestation sans supprimer les contrôles essentiels. La concurrence dans ce segment dépendra probablement de la simplicité de la tarification, de l'intégration pratique et d'un support de sécurité crédible.
Par type d'appareil :
leadership des ordinateurs portables et expansion de la technologie opérationnelleLes ordinateurs portables et les notebooks ont représenté 46,83 % du chiffre d'affaires en 2026. Ils restent le principal appareil de productivité pour les travailleurs du savoir en entreprise et les employés hybrides. La migration vers Windows 11, après la fin de vie de Windows 10 en octobre 2025, a augmenté la charge de travail d'approvisionnement et de renouvellement. Les ordinateurs de bureau restent pertinents dans les environnements de back-office, industriels et à emplacement fixe. Les smartphones et les tablettes soutiennent les employés de terrain, les travailleurs en première ligne et les opérations mobiles. Ces catégories d'appareils nécessitent des approches différentes en matière d'inscription, d'application et de sécurité. Les prestataires doivent prendre en charge plusieurs plateformes tout en maintenant une gestion cohérente des politiques. Le marché des services de support aux appareils des utilisateurs finaux gérés est façonné par ce besoin de visibilité unifiée sur les appareils de travail conventionnels. Les cycles de renouvellement du matériel créent également une demande récurrente pour les services de configuration, de livraison et de récupération sécurisée.
Les points de terminaison IoT et de technologie opérationnelle devraient croître à un CAGR de 7,51 % jusqu'en 2032. Les organisations manufacturières, de services publics et de logistique alignent leurs pratiques de gestion des technologies de l'information et de la technologie opérationnelle. Les capteurs industriels, les systèmes de bâtiment et les équipements d'usine connectés utilisent souvent des microprogrammes qui ne peuvent pas être traités comme des logiciels PC standard. Siemens et Viakoo ont convenu en mars 2026 de fournir une gestion automatisée des microprogrammes et des certificats, ainsi qu'un suivi continu de la conformité, pour les parcs OT et IoT.[2] Cela illustre le besoin de processus spécialisés dans les environnements de points de terminaison industriels. Les outils standard de gestion unifiée des points de terminaison peuvent ne pas fournir toutes les capacités requises par ces actifs. Les prestataires qui investissent dans des méthodes spécifiques à la technologie opérationnelle peuvent combler un manque dans les comptes industriels. Le marché des services de support aux appareils des utilisateurs finaux gérés peut bénéficier d'une gouvernance unifiée là où les clients ont besoin d'une supervision cohérente sur les appareils de travail et opérationnels. Cette opportunité exige des prestataires qu'ils comprennent à la fois les contrôles de sécurité et la continuité opérationnelle.
Par modèle de déploiement :
adoption du nuage et exigences hybridesLe déploiement en nuage a représenté 51,27 % du chiffre d'affaires en 2026. Cette position majoritaire reflète une acceptation plus large de la gouvernance des points de terminaison gérée en nuage dans les nouveaux contrats. La prestation en nuage peut synchroniser les politiques sur des parcs distribués sans dépendre d'un accès constant au réseau privé virtuel. Elle prend également en charge l'inscription à distance, les mises à jour automatisées et le reporting centralisé. Ces capacités sont devenues particulièrement importantes avec l'expansion du travail hybride. Les modèles en nuage peuvent fournir aux prestataires une plateforme de prestation cohérente sur plusieurs sites clients. Microsoft Intune et Windows Autopilot sont couramment utilisés pour la gestion des politiques en nuage et l'approvisionnement sans intervention. La taille du marché des services de support aux appareils des utilisateurs finaux gérés pour le déploiement en nuage bénéficie des clients recherchant une gestion indépendante de la localisation. Le déploiement sur site reste important là où l'isolation réseau ou des exigences de contrôle strictes limitent l'adoption du nuage.
Le déploiement hybride devrait progresser à un CAGR de 7,18 % jusqu'en 2032. Il sert les organisations qui ne peuvent pas migrer les charges de travail héritées et les points de terminaison modernes selon le même calendrier. La souveraineté des données, les exigences d'audit et les environnements d'exploitation réglementés peuvent rendre un passage complet au nuage peu pratique. HCLSoftware décrit les options de déploiement de BigFix sur site, en nuage natif SaaS et en environnements hybrides. Les contrats hybrides exigent des prestataires qu'ils conçoivent et maintiennent des contrôles dans les deux environnements. Cela peut augmenter la complexité de la prestation, mais offre également un rôle clair pour l'expertise gérée. Les organisations utilisent ce modèle pour protéger la continuité opérationnelle lors d'une modernisation progressive. Le marché des services de support aux appareils des utilisateurs finaux gérés nécessite des conceptions de déploiement flexibles car une plateforme commune ne convient pas à toutes les exigences de sécurité ou d'infrastructure. Les prestataires capables d'opérer dans plusieurs environnements peuvent répondre à une gamme plus large de comptes réglementés et à forte présence d'infrastructures héritées.

Par secteur d'activité des utilisateurs finaux :
demande technologique et croissance dans la santéLes technologies de l'information et les télécommunications ont représenté 22,63 % du chiffre d'affaires en 2026. Les entreprises technologiques exploitent de grands parcs d'appareils et ont l'expérience de l'achat de services gérés. Leurs environnements nécessitent un support fiable pour les employés, les développeurs, les travailleurs à distance et les opérations orientées clients. Le BFSI, la fabrication, le commerce de détail et le commerce électronique constituent le niveau de demande suivant. Chacun de ces secteurs a des besoins distincts en matière de sécurité, de disponibilité et de gestion des appareils. Le gouvernement et la défense restent également importants car les contrats sont longs et les normes de sécurité sont exigeantes. Le Canada a attribué à Kyndryl un contrat de services professionnels pour le service d'assistance aux entreprises et le service d'assistance aux utilisateurs finaux en 2025.
La santé devrait progresser à un CAGR de 7,83 % jusqu'en 2032. Les organisations cliniques ajoutent des dispositifs médicaux connectés, des points de terminaison de télésanté et des outils de diagnostic assistés par l'IA. Ces actifs élargissent les besoins de support au-delà d'un parc d'appareils de bureau conventionnel. Les obligations de sécurité HIPAA exigent des contrôles d'accès, des enregistrements d'audit et une gouvernance des correctifs pour les points de terminaison traitant des informations de santé protégées. Les hôpitaux ont également besoin d'un support fiable qui n'interrompt pas les flux de travail cliniques. Les contrats de services gérés peuvent combiner le support multicanal, les contrôles logiciels et la gouvernance des appareils sur plusieurs sites. Cela fait de la santé un secteur vertical exigeant mais attractif pour les prestataires spécialisés.
Analyse géographique
L'Amérique du Nord a représenté 36,87 % du chiffre d'affaires en 2026. La maturité élevée des technologies de l'information en entreprise soutient les dépenses dans les secteurs des services financiers, de la santé et de la défense. Les États-Unis représentent la majeure partie des revenus régionaux et affichent une demande substantielle de la part des organisations fédérales et commerciales réglementées. Les exigences NIST 800-53 contribuent au besoin de contrôles de sécurité et de support structurés. Le travail de Kyndryl pour Services partagés Canada illustre également la demande continue du secteur public pour les services de bureau d'assistance aux entreprises et de support aux utilisateurs finaux. La région offre une large base de clients pour tester la remédiation basée sur l'IA à l'échelle commerciale. Les acheteurs nord-américains sont également bien placés pour évaluer les services à l'aide de mesures détaillées de support et d'expérience.
L'Europe est le deuxième bassin de revenus régionaux, avec l'Allemagne, le Royaume-Uni et la France comme principaux centres de demande. Le RGPD et NIS2 accroissent l'attention portée à la protection des données, au contrôle des accès et aux pratiques opérationnelles documentées. Les acheteurs européens accordent également de l'importance aux services fournis régionalement lorsqu'ils considèrent la souveraineté des données. L'approche de souveraineté nuagique de la France et le positionnement réglementaire du Royaume-Uni influencent les choix d'approvisionnement. DXC Technology a reçu un accord de la Banque centrale européenne en mars 2026 pour les services gérés d'informatique pour les utilisateurs finaux et d'infrastructure informatique.[3] Le travail est réalisé depuis des centres de prestation situés dans l'Espace économique européen. L'Espagne et l'Italie sont des centres de demande en croissance à mesure que l'approvisionnement en services gérés devient plus établi parmi les entreprises régionales.
L'Asie-Pacifique devrait progresser à un CAGR de 7,63 % jusqu'en 2032. L'adoption du nuage, les modèles de travail axés sur le mobile et les parcs d'appareils en croissance soutiennent la demande en Chine, en Inde, au Japon, en Corée du Sud et en Australie. L'adoption par les petites et moyennes entreprises est une opportunité importante à mesure que les plateformes en nuage standardisées deviennent plus accessibles. La région a également des exigences croissantes en matière de prestation locale et de traitement des données. L'Amérique du Sud reste une base de demande plus petite mais en croissance, avec le Brésil soutenu par les exigences de protection des données liées à la LGPD. Le Moyen-Orient et l'Afrique sont à des stades plus précoces d'adoption, tandis que l'Arabie saoudite, les Émirats arabes unis, l'Afrique du Sud, le Nigeria et l'Égypte développent leurs investissements en infrastructure numérique. Le marché des services de support aux appareils des utilisateurs finaux gérés présente des perspectives régionales variées car la maturité réglementaire, l'adoption du nuage et les besoins de prestation locale diffèrent considérablement.
Paysage concurrentiel
Concentration du Marché
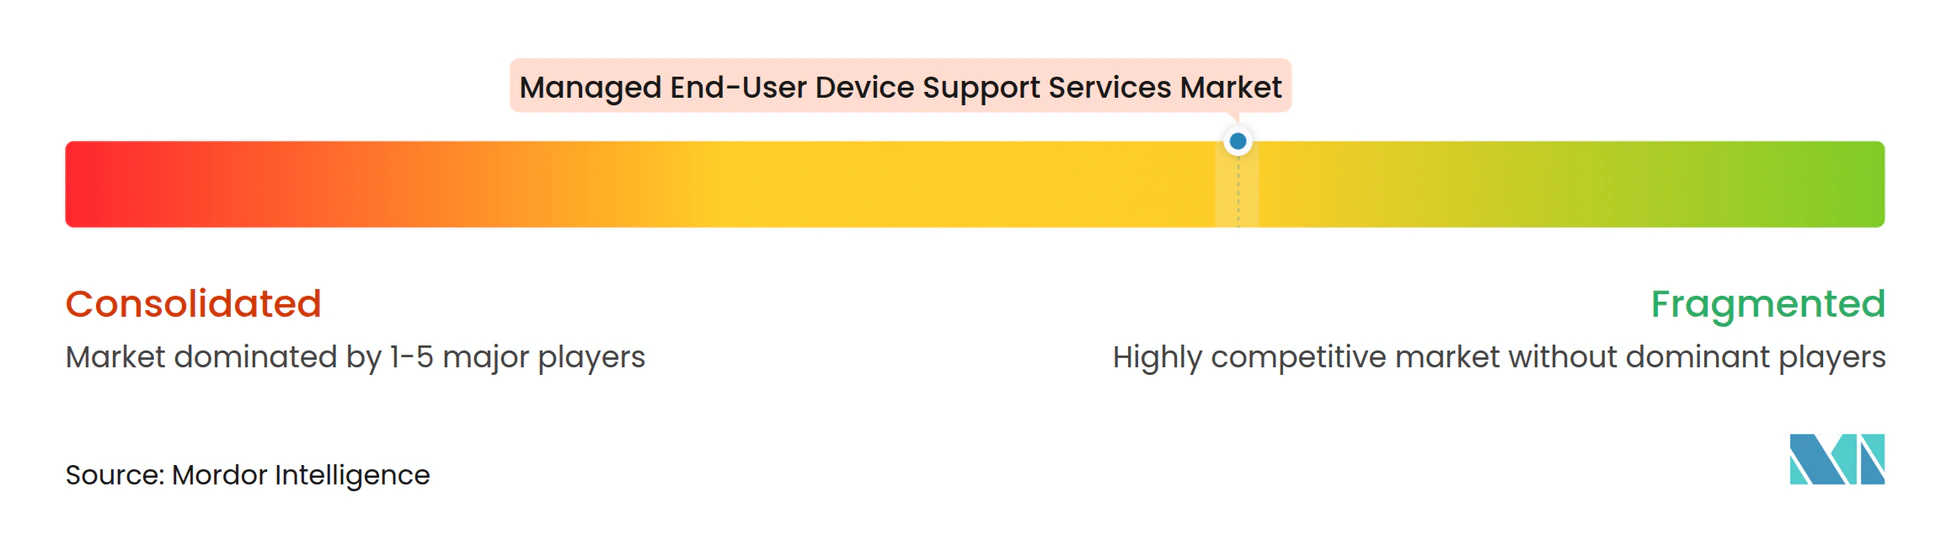
Le marché des services de support aux appareils des utilisateurs finaux gérés est modérément fragmenté. Les prestataires mondiaux de services en technologies de l'information sont en concurrence avec des entreprises spécialisées dans les environnements de travail gérés, des sociétés indiennes de technologies de l'information et des organisations de services adjacentes aux fabricants d'équipements d'origine. La concurrence s'éloigne de la prestation de service d'assistance à forte intensité de main-d'œuvre vers des plateformes qui automatisent les tâches routinières. Les prestataires cherchent à démontrer une résolution plus rapide, une meilleure visibilité des appareils et de meilleures mesures d'expérience des employés. Accenture et Computacenter ont utilisé des intégrations Tanium pour combiner la découverte d'actifs, la gestion des points de terminaison et les capacités de détection et de réponse. Cela rapproche la sécurité et le support des points de terminaison au sein de la même proposition de service. HCLTech utilise également FlexSpace pour la prestation du cycle de vie des appareils gérés et NeoX pour la gestion des services basée sur l'IA.[4] Ces mouvements montrent que les prestataires développent des capacités propriétaires pour éviter de se différencier uniquement sur la capacité d'agents.
Il existe une opportunité claire pour que les appareils de travail et les points de terminaison de technologie opérationnelle soient pris en charge dans un cadre commercial unique. De nombreux prestataires peuvent prendre en charge les appareils traditionnels des employés, mais moins peuvent gérer les actifs IoT industriels avec des microprogrammes spécialisés et des exigences opérationnelles. Cela crée de la place pour les prestataires qui développent des outils, des processus et des relations partenaires ciblés. La durabilité est une autre considération dans les appels d'offres des grandes entreprises et du secteur public. Computacenter a rapporté que son modèle d'informatique circulaire a évité 208 000 tonnes de carbone en 2024 grâce au redéploiement, à la remise sur le marché et au recyclage sécurisé des appareils. La récupération et la réutilisation des appareils peuvent donc compléter les engagements de sécurité et de cycle de vie lorsque les clients évaluent les propositions de support. Le marché des services de support aux appareils des utilisateurs finaux gérés peut récompenser les prestataires capables de fournir des rapports crédibles sur ces résultats. Ces caractéristiques peuvent renforcer la différenciation sans remplacer l'importance de la fiabilité du service et de la sécurité.
L'innovation est concentrée dans la remédiation par l'IA, l'approvisionnement sans intervention, la télémétrie des appareils et la gestion sur des parcs de points de terminaison mixtes. Les outils d'IA peuvent transformer les incidents résolus en automatisations réutilisables et réduire la charge de travail associée aux tâches de support répétitives. Les processus sans intervention peuvent standardiser la configuration des nouveaux appareils et réduire les délais pour les employés distribués. La télémétrie des appareils peut aider les prestataires à identifier les problèmes d'expérience et de politique avant qu'ils ne deviennent des incidents de support plus importants. Les politiques d'IA souveraine en Europe et en Asie du Sud-Est peuvent créer une demande pour des modèles de prestation régionaux. Cela peut représenter un défi pour les prestataires qui s'appuient fortement sur la prestation de services délocalisés.
Leaders du secteur des services de support aux appareils des utilisateurs finaux gérés
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
CompuCom Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de support aux appareils des utilisateurs finaux gérés Entreprises couvertes dans ce rapport
- Accenture plc
- Atos SE
- Capgemini SE
- Cognizant Technology Solutions Corporation
- CompuCom Systems, Inc.
- Computacenter plc
- DXC Technology Company
- Fujitsu Limited
- Genpact Limited
- HCLTech
- HP Inc.
- Infosys Limited
- Insight Enterprises, Inc.
- Kyndryl Holdings, Inc.
- NTT DATA Group Corporation
- Stefanini Group
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Unisys Corporation
- Wipro Limited
Développements industriels récents dans Marché des services de support aux appareils des utilisateurs finaux gérés
- Avril 2026 : Lighthouse Investment Partners et SS&C Technologies se sont associés pour moderniser l'infrastructure technologique mondiale de Lighthouse, en adoptant les services informatiques gérés de SS&C pour aligner la gestion de l'infrastructure, de l'informatique pour les utilisateurs finaux et des services informatiques essentiels sous un modèle opérationnel intégré unique.
- Mars 2026 : La Banque centrale européenne et DXC ont établi un accord pour que DXC prenne en charge les services gérés d'infrastructure informatique et l'informatique pour les utilisateurs finaux de la banque.
- Février 2026 : Unisys et Dell Technologies ont amélioré le service d'abonnement aux appareils Unisys pour étendre la couverture du cycle de vie des appareils gérés aux points de terminaison de périphérie et IoT, en intégrant l'automatisation du support pilotée par l'IA, la sécurité proactive des points de terminaison et l'analyse en temps réel sous un modèle de tarification à l'usage pour les organisations multi-filiales.
- Février 2026 : Accenture a finalisé l'acquisition de CyberCX, un prestataire de services de cybersécurité comptant environ 1 400 professionnels en Australie, en Nouvelle-Zélande et à l'international, la plus grande acquisition en cybersécurité de l'entreprise à ce jour, élargissant considérablement les capacités de sécurité gérée dans la région Asie-Pacifique.
Portée du rapport mondial sur le marché des services de support aux appareils des utilisateurs finaux gérés
Le marché des services de support aux appareils des utilisateurs finaux gérés désigne le marché des services externalisés qui aident les organisations à gérer, maintenir, sécuriser et prendre en charge les appareils des utilisateurs finaux. La portée du rapport comprend les services pour les ordinateurs de bureau, les ordinateurs portables, les tablettes, les smartphones et les périphériques, y compris l'approvisionnement des appareils, la configuration, la surveillance, le dépannage, la réparation, les mises à jour logicielles, la gestion de la sécurité et le support du service d'assistance aux utilisateurs finaux.
Le rapport sur les services de support aux appareils des utilisateurs finaux gérés est segmenté par type de service (approvisionnement et déploiement des appareils, surveillance et gestion à distance, installation de logiciels et gestion des correctifs, gestion de la sécurité des points de terminaison, support technique et assistance, et gestion du cycle de vie des actifs), taille d'entreprise (grandes entreprises, et petites et moyennes entreprises), type d'appareil (ordinateurs de bureau, ordinateurs portables et notebooks, smartphones et tablettes, et points de terminaison IoT et de technologie opérationnelle), modèle de déploiement (sur site, en nuage, et hybride), secteur d'activité des utilisateurs finaux (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Approvisionnement et déploiement des appareils |
| Surveillance et gestion à distance |
| Installation de logiciels et gestion des correctifs |
| Gestion de la sécurité des points de terminaison |
| Support technique et assistance |
| Gestion du cycle de vie des actifs |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Ordinateurs de bureau |
| Ordinateurs portables et notebooks |
| Smartphones et tablettes |
| Points de terminaison IoT et de technologie opérationnelle |
| Sur site |
| En nuage |
| Hybride |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Approvisionnement et déploiement des appareils | |
| Surveillance et gestion à distance | ||
| Installation de logiciels et gestion des correctifs | ||
| Gestion de la sécurité des points de terminaison | ||
| Support technique et assistance | ||
| Gestion du cycle de vie des actifs | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par type d'appareil | Ordinateurs de bureau | |
| Ordinateurs portables et notebooks | ||
| Smartphones et tablettes | ||
| Points de terminaison IoT et de technologie opérationnelle | ||
| Par modèle de déploiement | Sur site | |
| En nuage | ||
| Hybride | ||
| Par secteur d'activité des utilisateurs finaux | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de support aux appareils des utilisateurs finaux gérés ?
Le marché des services de support aux appareils des utilisateurs finaux gérés devrait passer de 21,37 milliards USD en 2026 et 22,77 milliards USD en 2027 à 31,46 milliards USD d'ici 2032, à un CAGR de 6,53 %. Cela reflète un besoin plus large de support externe à mesure que les organisations ajoutent des charges de travail en nuage, des appareils mobiles, des PC dotés d'IA et des équipements connectés.
Quel type de service détient la plus grande part ?
Le support technique et l'assistance ont représenté 27,43 % du chiffre d'affaires en 2026, ce qui en fait le plus grand type de service. Il reste la base de service récurrente habituelle dans les contrats de support de lieu de travail externalisés et fournit un canal de réponse direct pour les problèmes d'appareils des employés.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement hybride devrait progresser à un CAGR de 7,18 % jusqu'en 2032, car les organisations gèrent des transitions progressives vers le nuage et des besoins de résidence des données. Il soutient les clients qui doivent conserver certaines charges de travail sur site tout en utilisant des fonctions de politique et de reporting en nuage.
Pourquoi la gestion de la sécurité des points de terminaison est-elle en croissance ?
Les exigences de sécurité et de conformité augmentent la demande de gestion des correctifs, d'évaluation des vulnérabilités, de contrôle de la configuration et de reporting documenté. Les acheteurs combinent de plus en plus ces fonctions avec les accords de support aux utilisateurs finaux de base pour obtenir une vue plus complète de l'état des appareils.
Quel secteur d'utilisateurs finaux connaît la croissance la plus rapide ?
La santé devrait progresser à un CAGR de 7,83 % jusqu'en 2032 car les appareils cliniques connectés et les besoins de conformité élargissent les exigences de support. Les flux de travail cliniques nécessitent également un accès fiable aux systèmes numériques gérés dans les hôpitaux, les cliniques, les environnements de télésanté et les sites administratifs de soutien.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 7,63 % jusqu'en 2032, soutenue par l'adoption du nuage, les modèles de travail axés sur le mobile et les parcs d'appareils en croissance. La Chine, l'Inde, le Japon, la Corée du Sud et l'Australie sont des lieux de demande clés avec des exigences distinctes en matière de service local et de traitement des données.